
Nordamerika Rechenzentrum Brandschutz und Arbeitssicherheit Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
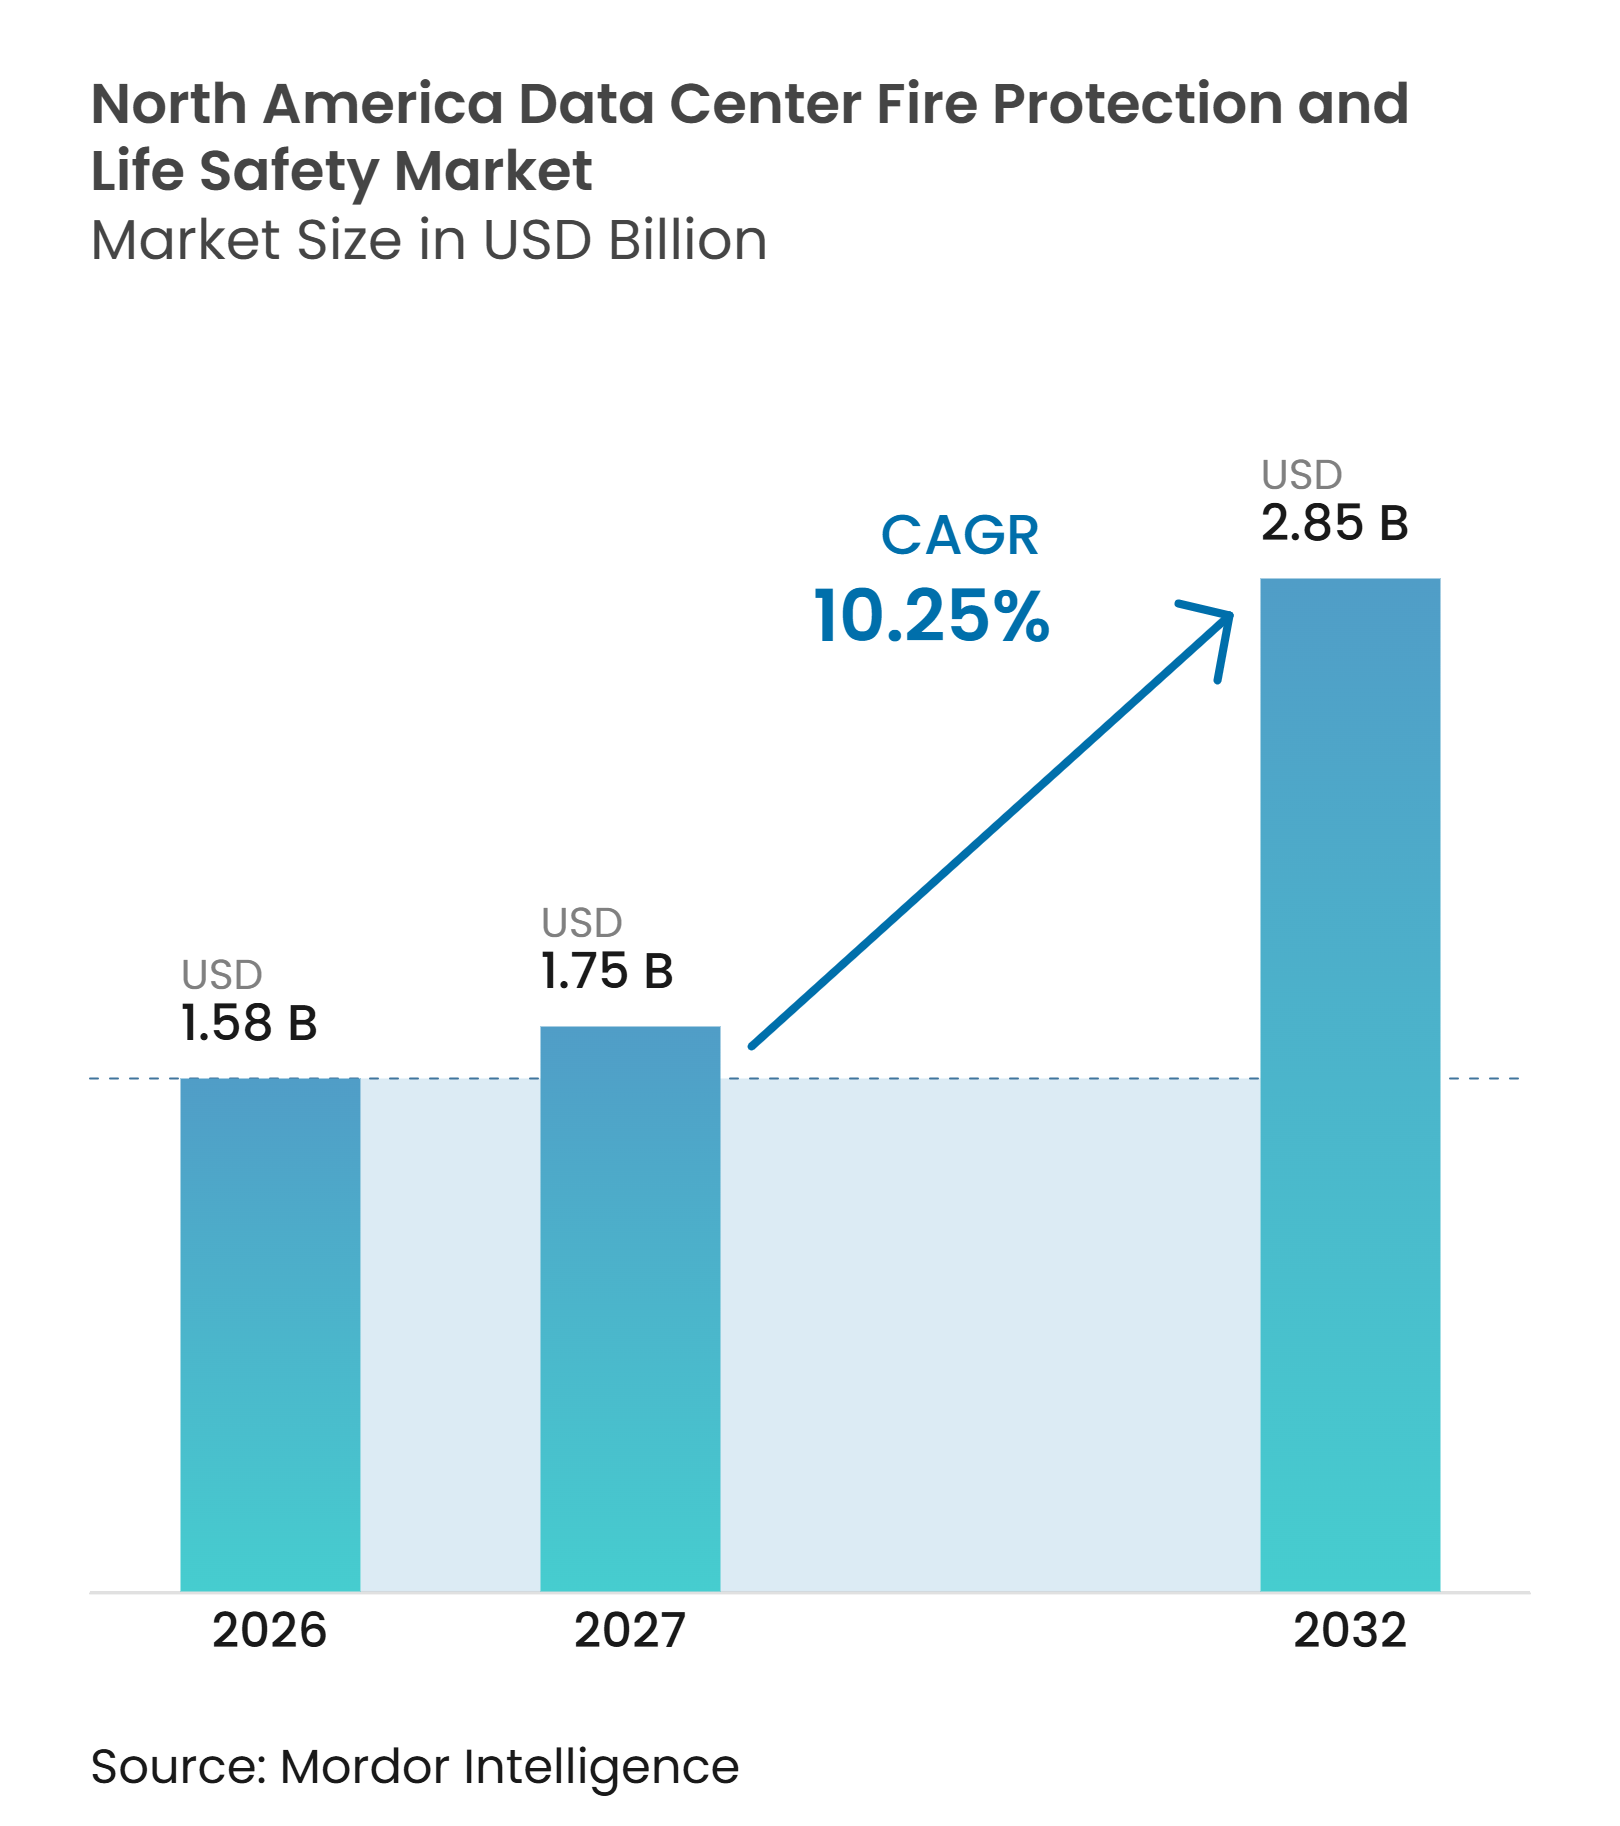
| Marktgröße im Basisjahr (2026) | 1.58 Milliarden US-Dollar |
| Marktgröße (2027) | 1.75 Milliarden US-Dollar |
| Marktgröße (2032) | 2.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.25 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Brandschutz und Arbeitssicherheit Marktanalyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für Rechenzentrum-Brandschutz und Arbeitssicherheit soll von 1,58 Milliarden USD im Jahr 2026 auf 2,85 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 10,25 % verzeichnen. Bautätigkeit, KI-Rechenbedarf und veränderte Rack-Designs erweitern den Bedarf an Erkennungs-, Unterdrückungs- und Wartungsdienstleistungen im nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit. Hochdichte GPU-Systeme bringen Flüssigkühlungsanlagen, neue elektrische Risiken und größere Batterieinstallationen in Einrichtungen, die ursprünglich für Geräte mit geringerer Dichte ausgelegt waren. Versicherungsanforderungen und Brandschutzvorschriften erhöhen die Bedeutung einer dokumentierten Systemleistung, insbesondere für Lithium-Ionen-USV-Räume und flüssiggekühlte Rechenbereiche. Anbieter, die Ingenieurleistungen, Ausrüstung, Inbetriebnahme und wiederkehrende Wartung kombinieren können, sind besser positioniert, um große Campus-Projekte und Upgrades an bestehenden Einrichtungen zu unterstützen.
Wichtigste Erkenntnisse des Berichts
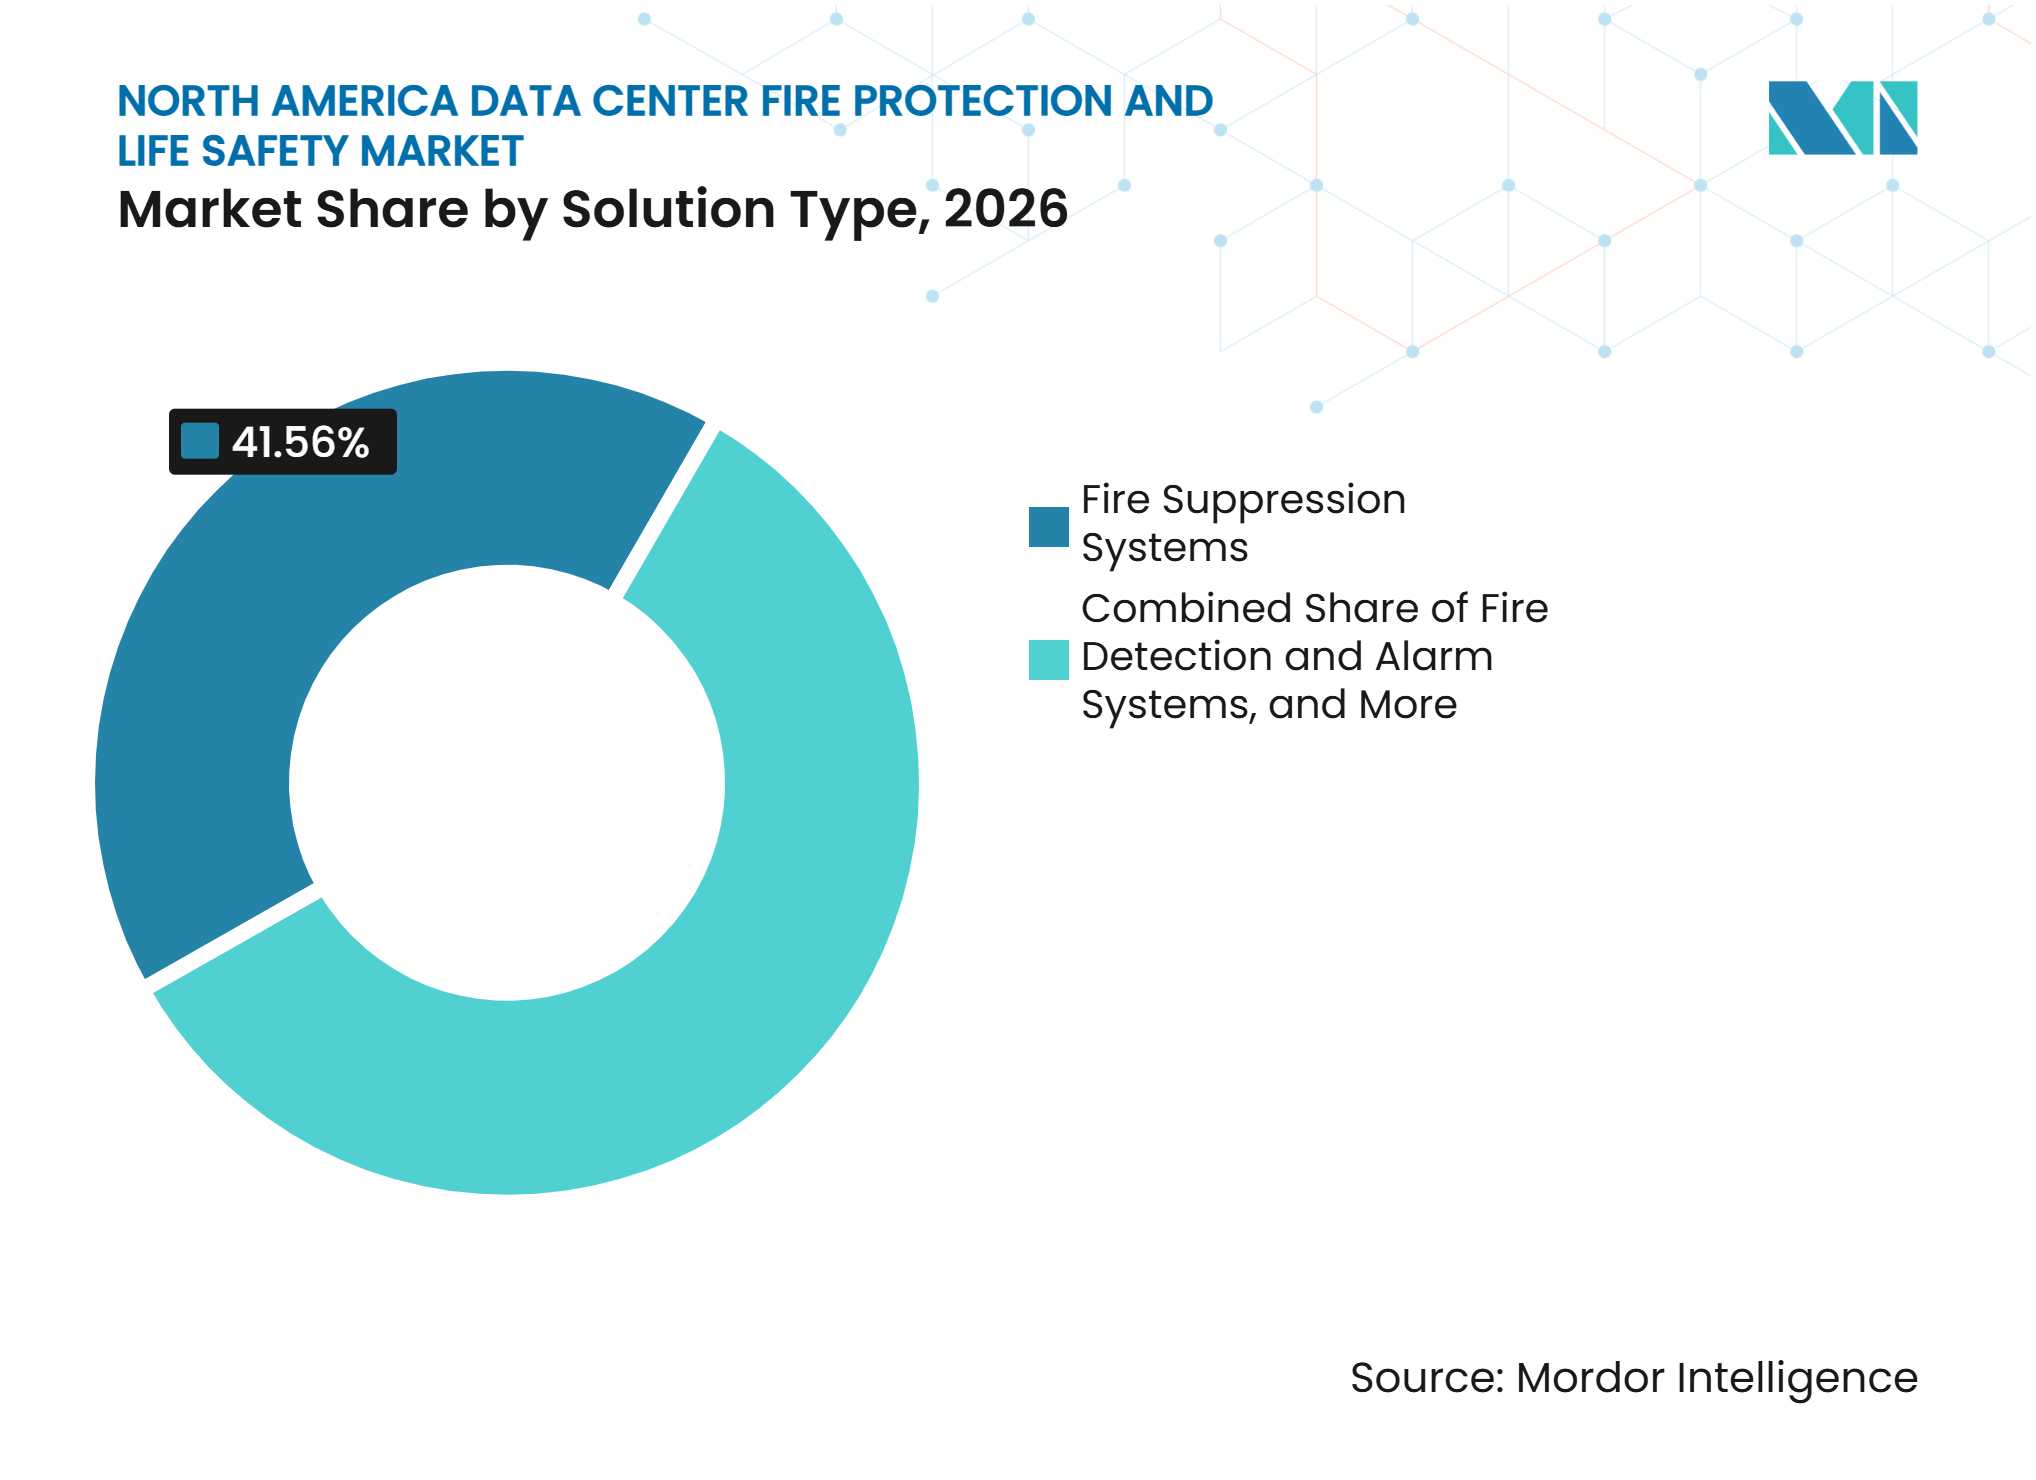
- Nach Lösungstyp hielten Brandunterdrückungssysteme im Jahr 2026 einen Marktanteil von 41,56 % am nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit, während Brandmelde- und Alarmsysteme bis 2032 voraussichtlich mit einer CAGR von 11,44 % wachsen werden.
- Nach Brandschutztechnologie hielt die Reinmittelunterdrückung im Jahr 2026 einen Umsatzanteil von 25,48 %, während die Ansaugrauchmelder bis 2032 voraussichtlich mit einer CAGR von 11,65 % wachsen werden.
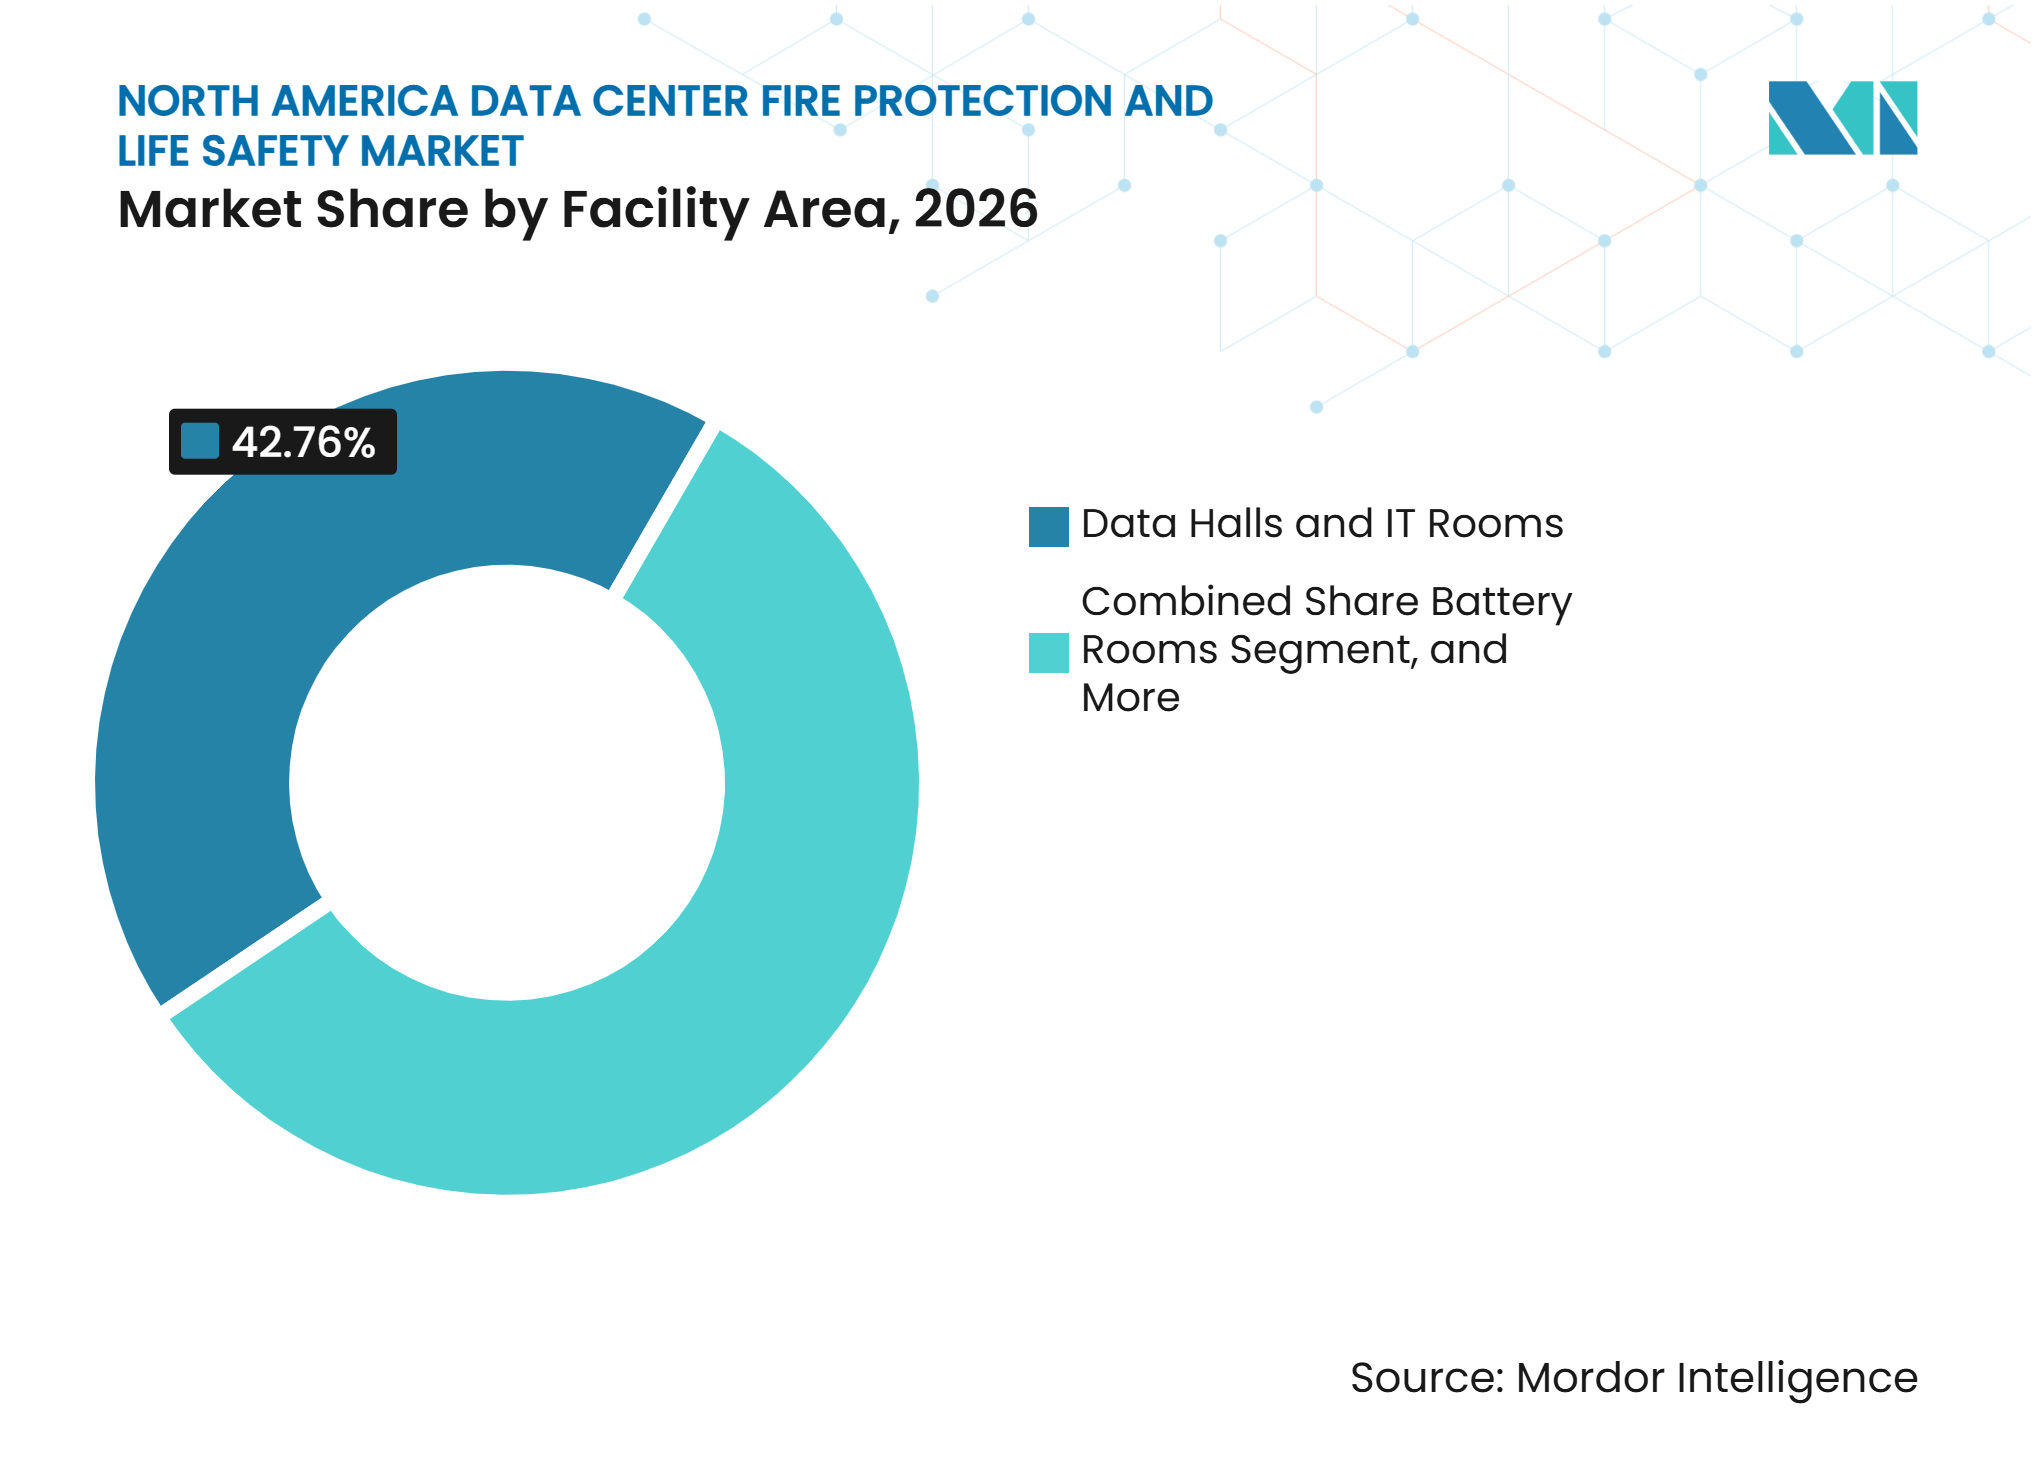
- Nach Anlagenbereich entfielen im Jahr 2026 42,76 % der Nachfrage auf Datenhallen und IT-Räume, während Batterieräume bis 2032 voraussichtlich mit einer CAGR von 11,64 % wachsen werden.
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Nachfrageanteil von 35,45 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen werden.
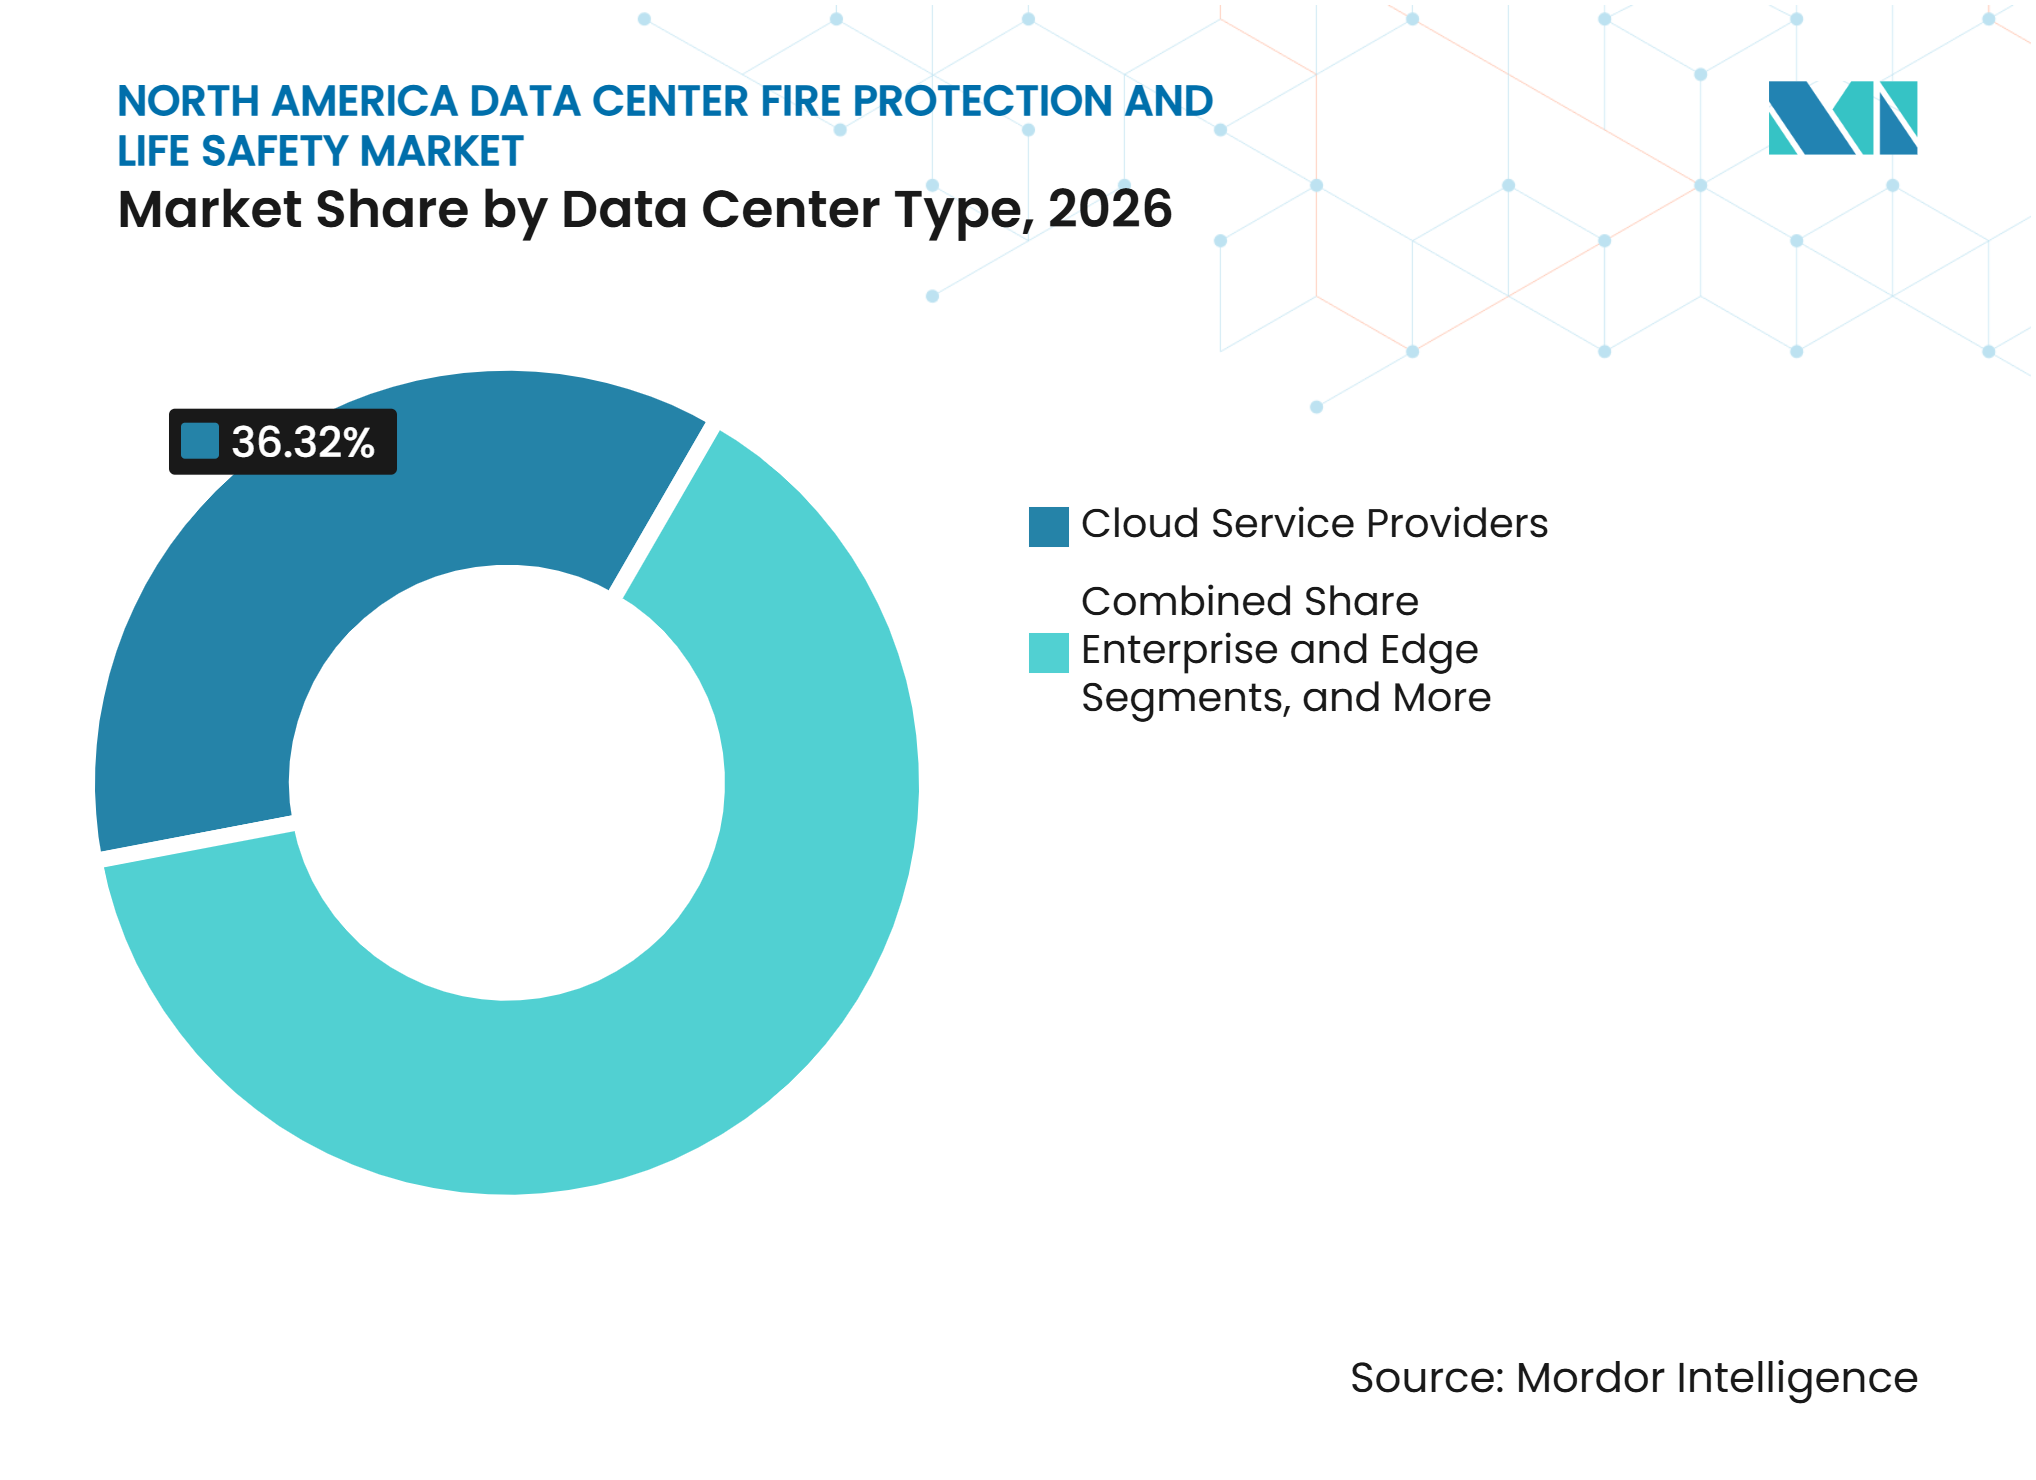
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Nachfrageanteil von 36,32 % und sollen bis 2032 mit einer CAGR von 11,28 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Nachfrageanteil von 89,11 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 11,75 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und hochdichten GPU-Rechenzentren | +2.8% | Vereinigte Staaten, mit nachrangiger Relevanz in Kanada | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +2.3% | Vereinigte Staaten und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Brandschutz- und Versicherungsanforderungen | +1.6% | Nordamerika, mit Einfluss von FM Global DS 5-32, NFPA 75 und IFC 2024 | Mittelfristig (2–4 Jahre) |
| Einführung vernetzter Brandüberwachung und vorausschauender Wartung | +1.2% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Steigende Schutzanforderungen für Lithium-Ionen-USV- und Batteriesysteme | +1.0% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Konzentration neuer Kapazitäten auf leistungsbeschränkten Campus-Standorten | +0.8% | Northern Virginia, Atlanta, Dallas und Toronto | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und hochdichten GPU-Rechenzentren
GPU-beschleunigtes Computing verändert das Brandrisikoprofil neuer Rechenzentren. CPU-Racks, die typischerweise mit 3–10 kW betrieben wurden, werden durch GPU-Cluster ersetzt, die 50–100 kW pro Rack verbrauchen können. Diese Systeme erfordern häufig Direkt-zu-Chip- oder Immersionskühlung, was Fluidsysteme und eine höhere elektrische Dichte in der Datenhalle mit sich bringt. FM Global identifiziert unter Spannung stehende Kabel, Glykol-basierte Kühlkreisläufe und dichte Lithium-Ionen-Batterieanordnungen als wichtige Risiken in KI-optimierten Einrichtungen. Diese Bedingungen erhöhen den Bedarf an Schutzkonzepten, die auf die Betriebsumgebung ausgerichtet sind, anstatt sich ausschließlich auf frühere Praktiken für luftgekühlte Einrichtungen zu stützen.[1]
Ausbau von Hyperscale- und Colocation-Kapazitäten
Der Bau großer Campus-Standorte erhöht die Anzahl und den Umfang von Brandschutzprojekten in ganz Nordamerika. Hyperscale-Einrichtungen erfordern, dass Erkennungs-, Unterdrückungs-, Alarm- und Notfallkommunikationssysteme bereits in der Planungsphase berücksichtigt werden. Eine integrierte Planung ist besonders wichtig, wenn mehrere Gebäude unter einem einzigen Brandmeldernetz betrieben werden. Der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit profitiert, wenn Anbieter standardisierte Systempakete bereitstellen, die mit der erforderlichen Inbetriebnahmegeschwindigkeit installiert werden können. Der Bedarf endet nicht nach dem Bau, da fertiggestellte Campus-Standorte auch während ihrer Betriebszeit Inspektion, Prüfung und Wartung erfordern.
Verschärfung der Brandschutz- und Versicherungsanforderungen
Versicherer beeinflussen Brandschutzentscheidungen zunehmend neben lokalen Bau- und Brandschutzbehörden. FM Global aktualisierte Datenblatt 5-32 im Juli 2026 und fügte Begriffe für Kühlung, IT-Last, Netzwerkkern und USV-Batterieeinheiten hinzu. Die Überarbeitung aktualisierte auch die Leitlinien zur Verwendung von Reinmitteln in der Umgebung von rack-montierten Lithium-Ionen-Batterieumgebungen. NFPA 75 und NFPA 2001 leiten weiterhin den Schutz von Informationstechnologieanlagen und Reinmittelsystemen. NEMA veröffentlichte ebenfalls 2025 Leitlinien, die frühzeitige Planung, Platzierung von Detektoren und Koordination zwischen Brand- und Arbeitssicherheitssystemen in Rechenzentren behandeln.
Einführung vernetzter Brandüberwachung und vorausschauender Wartung
Vernetzte Überwachung verlagert den Brandschutz von einer periodischen Compliance-Aufgabe hin zu einem kontinuierlichen Betriebsmanagement. Johnson Controls stellte im August 2026 seine Simplex Incident Manager- und Autocall Fire Site Administrator-Workstations vor. Die Plattformen können bis zu 250.000 Geräte überwachen und 687 Brandmeldezentralen in einer Installation verbinden. Dies unterstützt eine zentralisierte Übersicht über große Campus-Standorte und verteilte Rechenzentrums-Portfolios. Ansaugrauchmelder können auch gestufte Alarme verwenden, sodass Betreiber frühe Bedingungen untersuchen können, bevor die Unterdrückung ausgelöst wird.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungskosten und Betriebsunterbrechungen | -1.4% | Vereinigte Staaten, insbesondere ältere Unternehmenseinrichtungen, und Kanada | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Brandschutzingenieuren und Inbetriebnahmepersonal | -1.0% | Vereinigte Staaten, insbesondere ländliche und aufstrebende Rechenzentrums-Standorte | Kurzfristig (≤ 2 Jahre) |
| Unvollständige Vorschriftenabdeckung für Flüssigkühlung und KI-Infrastruktur | -0.7% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Kompatibilitätsbeschränkungen zwischen Reinmitteln und Batteriegerahren | -0.5% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskosten und Betriebsunterbrechungen
Nachrüstungen in laufenden Einrichtungen können schwierig sein, da Betreiber Unterbrechungen der Kundenarbeitslasten vermeiden müssen. Lithium-Ionen-USV-Upgrades können Änderungen an Sprinklerdesign, Gasdetektion, Belüftung und brandgeschützten Raumanordnungen erfordern. Die Internationale Fernmeldeunion stellt fest, dass Reinmittel-, Trockenpulver- und Kohlendioxidsysteme den thermischen Durchgang von Lithium-Ionen-Batterien nicht zuverlässig unterdrücken oder eine Wiederzündung verhindern können. Diese Erkenntnis kann in Batterieräumen einen anderen Konstruktionsansatz erfordern als in benachbarten Datenhallen. Kleinere Betreiber können komplexe Upgrades verzögern, wenn stufenweise Arbeiten und Abschaltplanung kostspielig sind.[3]
Mangel an spezialisierten Brandschutzingenieuren und Inbetriebnahmepersonal
Die verfügbare Arbeitskräftebasis für spezialisierte Brandschutzarbeiten ist an vielen aufstrebenden Rechenzentrums-Standorten begrenzt. Die NFPA hat berichtet, dass KI-Rechenzentren und Energiespeicherung neue Brandschutzherausforderungen schneller schaffen, als die Ingenieurkapazitäten ausgebaut werden können. Die Inbetriebnahme von Ansaugrauchmeldern, Reinmittelsteuerungen und Vorflutungssystemen erfordert Fähigkeiten, die nicht mit allgemeinen gewerblichen Brandschutzarbeiten austauschbar sind. Die Einschränkung ist in Gebieten ausgeprägter, in denen große Projekte ankommen, bevor sich lokale technische Servicenetzwerke entwickeln. Der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit kann daher längere Inbetriebnahmepläne und höhere Außendienstkosten verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Brandunterdrückung stützt den Umsatz, während die Erkennung beschleunigtBrandunterdrückungssysteme hielten im Jahr 2026 einen Marktanteil von 41,56 % am nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit. Reinmittel-, Inertgas- und Vorflutungs-Wassersysteme sind in Datenhallen, USV-Räumen und Batteriegehäusen weit verbreitet. Diese Systeme adressieren unterschiedliche Gefahren und werden in derselben Einrichtung häufig gemeinsam eingesetzt, anstatt als Substitute ausgewählt zu werden. Reinmittel sind relevant, wo eine rückstandsfreie Entladung erforderlich ist, um Schäden an empfindlichen IT-Geräten zu begrenzen. Inertgassysteme können ausgewählt werden, wenn das Schutzdesign auch die Sicherheit von Personen in geschützten Räumen berücksichtigt. Vorflutungs-Wassersysteme bieten eine kontrollierte wasserbasierte Schicht, die breitere Bauvorschriften unterstützen kann. NFPA 2001 enthält Anforderungen für Reinmittel-Löschanlagen, die in diesen Anwendungen eingesetzt werden. Die Gerätewahl wird daher durch die Raumnutzung, die darin befindlichen Geräte und die übergeordnete Schutzstrategie des Standorts bestimmt. Anbieter müssen auch Unterdrückungssteuerungen mit Erkennung, Alarmen, Notstromprozeduren und Betreiberreaktionsplänen koordinieren. Dieser mehrschichtige Ansatz hält die Unterdrückung im Mittelpunkt der Projektausgaben, auch wenn andere Lösungen fortschrittlicher werden.
Brandmelde- und Alarmsysteme sollen bis 2032 mit einer CAGR von 11,44 % wachsen. Ihre Rolle erweitert sich, da Einrichtungen Erkennungsgeräte, Alarmzentralen und Gebäudesysteme über mehrere Gebäude hinweg vernetzen. Zentralisierte Software gibt Betreibern Einblick in Bedingungen, die den Rechenzentrumsbetrieb unterbrechen oder eine unnötige Abschaltung auslösen könnten. Steuerungen auf Unternehmensebene sind nützlich, da Hyperscale-Projekte mehrere in separaten Phasen errichtete Einrichtungen umfassen können. Die Marktgröße für diese Lösungsgruppe wird sowohl durch Neuinstallationen als auch durch Upgrades älterer Alarmnetzwerke gestützt. Überwachungssysteme können Echtzeit-Statusinformationen hinzufügen, die die Fehlererkennung und Wartungsplanung unterstützen. Inspektions-, Prüf- und Wartungsdienstleistungen schaffen wiederkehrende Arbeit, da die Systemzuverlässigkeit in geplanten Intervallen nachgewiesen werden muss. Notfallbenachrichtigungssysteme werden auch mit Zutrittskontrolle, Belegungsinformationen und Sicherheitsprozessen verknüpft. Diese Verknüpfungen machen die Systemintegration ebenso wichtig wie die einzelnen Hardwarekomponenten. Das Ergebnis ist ein Lösungsmix, bei dem die Unterdrückung den Umsatz stützt, während Erkennung, Überwachung und Servicearbeiten zusätzliche Nachfrage erzeugen.



Nach Brandschutztechnologie:
Reinmittel führen, während Ansaugrauchmelder voranschreitenDie Reinmittelunterdrückung machte im Jahr 2026 25,48 % des Umsatzes aus. Sie wird in kritischen IT-Umgebungen eingesetzt, da sie Brände löschen kann, ohne Rückstände auf Geräten zu hinterlassen. Die Technologie ist besonders nützlich, wo herkömmliche Wasserentladung Rechengeräte und Wiederherstellungsverfahren stören könnte. Ihre Rolle spiegelt den hohen Wert von Servern, Speichern, Netzwerkgeräten und verwandter Elektronik im geschützten Bereich wider. Inertgassysteme bleiben ebenfalls wichtig, wo das Systemdesign Personen berücksichtigen muss, die in geschützten Bereichen arbeiten. Wasserbasierte Systeme bilden in vielen Einrichtungen eine Grundlage gemäß Bauvorschriften und werden häufig mit anderen Technologien kombiniert. Herkömmliche Rauch- und Wärmeerkennung dient weiterhin administrativen, unterstützenden und risikoärmeren Bereichen von Rechenzentrums-Einrichtungen. Jede Technologie adressiert eine bestimmte Betriebsbedingung, sodass Spezifikationsentscheidungen auf dem Gefahrentyp und der Raumfunktion basieren. Der installierte Bestand unterstützt auch die anhaltende Nachfrage nach Ersatzteilen, Tests und Upgrades. Diese Kombination aus Neuinstallation und Unterstützung installierter Systeme hält die Nachfrage in mehreren Technologiekategorien aufrecht.
Ansaugrauchmelder sollen bis 2032 mit einer CAGR von 11,65 % wachsen. Die Technologie entnimmt aktiv Luftproben über ein Rohrnetz und kann niedrige Rauchkonzentrationen erkennen, bevor sich sichtbarer Rauch ansammelt. Dies ist wichtig in Datenhallen mit hohem Luftstrom, wo die Eindämmung heißer Gänge Rauch verteilen kann, bevor ein Deckengerät reagiert. Eine Laserdetektionskammer analysiert die Luftproben und unterstützt eine empfindlichere Reaktion als passive Punkterkennung. Gestufte Alarme wie Aware, Action, Fire 1 und Fire 2 geben Betriebsteams Zeit, sich entwickelnde Bedingungen zu untersuchen. Frühzeitigeres Eingreifen kann Fehlalarme reduzieren, unnötige Mittelfreisetzungen vermeiden und Unterbrechungen des Rechenbetriebs begrenzen. Die Technologie passt auch zu Einrichtungen, die eine engere Integration zwischen Erkennungssystemen und Gebäudemanagementsystemen anstreben. Der Anteil der fortschrittlichen Erkennung sollte steigen, da Betreiber in dichteren und komplexeren Geräteräumen frühzeitigere Warnungen suchen. Ihr Wert steigt, wenn höherer Luftstrom und Gerätekonzentration die herkömmliche Platzierung weniger effektiv machen. Dies macht Ansaugrauchmelder zu einer wichtigen Ergänzung zu Reinmittel- und Vorflutungsschutz, anstatt einen Ersatz für eines der beiden Systeme darzustellen.
Nach Anlagenbereich:
Datenhallen führen die Nachfrage an, während Batterieräume expandierenDatenhallen und IT-Räume machten im Jahr 2026 42,76 % der Nachfrage aus. Ihr großer installierter Gerätebestand und ihre hohe Schutzintensität unterstützen Ausgaben für zonierte Unterdrückung, Erkennung, Alarme und Notstromunterbrecher. Hochdichte GPU-Reihen können Erkennungsanschlüsse erfordern, die auf die Rack-Rückluftpfade ausgerichtet sind. Die Systeme müssen auch mit Brandmeldezentralen und Betriebsverfahren der Einrichtung koordiniert werden. Datenhallen können Ansaugrauchmelder, Reinmittelschutz und Vorflutungssprinkler in Schichten kombinieren. Diese Struktur spiegelt die Notwendigkeit wider, einen Vorfall frühzeitig zu erkennen und gleichzeitig ein breiteres Gebäudeschutzsystem aufrechtzuerhalten. Hochwertige Geräte und kontinuierliche Betriebsanforderungen machen sowohl Designqualität als auch Wartung wichtig. Die Expansion der Flüssigkühlung erfordert auch Sicherheitsplanung rund um Geräteanordnungen, die in früheren luftgekühlten Einrichtungen nicht üblich waren. Diese Anforderungen machen die Datenhalle zum zentralen Bereich für Brand- und Arbeitssicherheitsausgaben bei den meisten neuen Projekten. Sie schaffen auch Servicemöglichkeiten, wenn Betreiber Räume für Geräte mit höherer Dichte umkonfigurieren.
Batterieräume sollen bis 2032 mit einer CAGR von 11,64 % wachsen. Lithium-Ionen-USV-Installationen erhöhen den Bedarf an brandgeschützter Trennung, Belüftung, Erkennung und wasserbasiertem Schutz, der für thermischen Durchgang geeignet ist. Die ITU empfiehlt Wassersprüh-Feuerlöschung mit einer Mindestdichte von 20 L/(min·m²) für Batterieräume in Rechenzentren. Sie stellt auch fest, dass gasförmige Systeme allein eine Wiederzündung nach Lithium-Ionen-Batterieereignissen nicht zuverlässig kontrollieren können. Dies macht den Batterieschutz anders als herkömmliche Datenhallen-Reinmittelanwendungen. Elektro- und USV-Räume erhalten ebenfalls größere Aufmerksamkeit, da Versichererspezifikationen eine 2-stündige brandgeschützte Trennung und ein verbessertes Sprinklerdesign erfordern können. Kühl- und Maschinenräume stellen zusätzliche Überlegungen dar, wenn Glykol-basierte Flüssigkeiten oder dielektrische Flüssigkeiten in der Nähe von unter Spannung stehenden Geräten sind. Verwaltungs- und Unterstützungsbereiche behalten im Allgemeinen herkömmliche Sprinkler- und Erkennungsansätze bei. Die Marktgröße für Batterieraumarbeiten ist mit dem sich ändernden USV-Mix und den daraus folgenden Nachrüstungsanforderungen verknüpft. Anbieter, die Batteriegefahren und wasserbasiertem Schutz verstehen, können einen fokussierten, aber wachsenden Teil des Projektumfangs adressieren.

Nach Rechenzentrumsgröße:
Große Einrichtungen halten die Nachfrage, während Hyperscale-Standorte beschleunigenGroße Rechenzentren hielten im Jahr 2026 35,45 % der Nachfrage. Ihre Komplexität umfasst mehrere Unterdrückungszonen, redundante Erkennungsnetzwerke und vernetzte Notfallkommunikationssysteme. Dies schafft erhebliche Installations- und Servicearbeiten über den gesamten Einrichtungslebenszyklus. Große Standorte erfordern auch häufig die Koordination zwischen Gerätelieferanten, Bauunternehmern und Betriebsteams. Redundanz ist wichtig, da Betreiber wesentliche Rechenprozesse während eines Fehlers oder Wartungsereignisses verfügbar halten möchten. Die Einrichtung kann mehrere verschiedene Raumtypen umfassen, jeder mit seinen eigenen Erkennungs- und Unterdrückungsanforderungen. Diese Bedingungen erfordern klare Steuerungssequenzen zwischen Alarmgeräten, Notstromsystemen und Belüftungssystemen. Sie machen Inspektions- und Wartungsprogramme auch detaillierter als an einem kleineren Standort. Große Einrichtungen können daher hohe Vertragswerte unterstützen, auch wenn sie keine Hyperscale-Campus-Standorte sind. Ihr installierter Bestand bietet eine kontinuierliche Arbeitsquelle für lokale und nationale Dienstleister.
Hyperscale-Rechenzentren sollen bis 2032 mit einer CAGR von 11,62 % wachsen. Solche Campus-Standorte werden häufig in Phasen entwickelt, wobei mehrere Gebäude durch eine integrierte Brandmelde- und Gebäudemanagementsystemarchitektur verbunden sind. Sie benötigen frühzeitige Schutzplanung, da späte Änderungen nach der Installation von Kernstrukturen und Versorgungseinrichtungen schwierig werden. Der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit bietet Möglichkeiten für Anbieter, die genehmigte Designs über Campus-Phasen hinweg wiederholen können. Ihre Arbeit kann sich von der ursprünglichen Planung über die Inbetriebnahme bis hin zu mehrjährigen Wartungsverträgen erstrecken. Standardisierte Designs können die Projektkomplexität reduzieren, wenn derselbe Systemansatz wiederholt eingesetzt wird. Gleichzeitig kann jeder Campus-Standort Modifikationen für lokale Behörden, Wasserbedingungen und die installierten Rechengeräte erfordern. Frühzeitige Koordination hilft, Änderungen zu vermeiden, die die Kapazitätsinbetriebnahme verzögern könnten. Die Größe dieser Projekte begünstigt Anbieter, die Ausrüstung, Designunterstützung und Außendienstteams im erforderlichen Tempo bereitstellen können. Ihr Umfang schafft auch eine langfristige Beziehung, nachdem das erste Gebäude in Betrieb genommen wurde.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter führen Nachfrage und Wachstum anCloud-Dienstanbieter hielten im Jahr 2026 36,32 % des Umsatzes. Diese Betreiber beauftragen große Kapazitätsmengen und erfordern typischerweise Designs, die Betriebszeit, Servicekontinuität und Unternehmensversicherungsanforderungen unterstützen. Leistungsbasiertes Design kann helfen, den Schutz auf spezifische GPU-, Flüssigkühlungs- und Batterieanordnungen zuzuschneiden. FM Global Datenblatt 5-32 bietet einen Schadensverhütungs-Referenzpunkt für Rechenzentren und verwandte Einrichtungen. Dieser Rahmen ist besonders relevant, wenn allgemeine Vorschriften ein neues Infrastrukturdesign nicht vollständig adressieren. Cloud-Betreiber können diesen Ansatz nutzen, um zu dokumentieren, warum eine bestimmte Kombination aus Erkennung, Unterdrückung und Raumdesign geeignet ist. Ihre großen Projekte erfordern auch Konsistenz über mehrere Gebäude und Bauphasen hinweg. Dies begünstigt Anbieter, die sowohl Brandschutzausrüstung als auch breitere Einrichtungssteuerungen verstehen. Der Wert standardisierter Arbeit ist hoch, wenn ein Design über ein großes Portfolio hinweg wiederholt wird. Diese Faktoren erklären, warum Cloud-Anbieter die größte Ausgabenkonzentration innerhalb dieser Segmentierung ausmachen.
Cloud-Dienstanbieter sollen auch bis 2032 mit einer CAGR von 11,28 % wachsen. Colocation-Betreiber bleiben wichtig, da ihre Mehrmandanten-Layouts die Kontrolle der Brandzonen-Grenzen während der gesamten Belegungszeit erfordern. Einzelne Kundenbereiche können sich im Laufe der Zeit ändern, sodass Betreiber Systeme benötigen, die effektiv bleiben, wenn sich Layouts und Gerätelasten entwickeln. Unternehmenseinrichtungen rüsten ältere Standorte auf, da Computerhardware dichter wird und hybride Cloud-Strategien den lokalen Gerätebedarf verändern. Edge-Einrichtungen sind kleiner, können aber Nachfrage nach modularen Erkennungs- und Unterdrückungspaketen an vielen Standorten schaffen. Diese Standorte können vorgefertigte, vorengineerte Lösungen gegenüber hochgradig angepassten Installationen bevorzugen. Colocation- und Unternehmensnachfrage kann auch gleichmäßigere Servicearbeiten bieten, wenn das Tempo des Hyperscale-Baus sich ändert. Die vielfältige Kundenbasis begrenzt die Abhängigkeit von einem einzigen Rechenzentrumsprojekttyp. Dieser breite Mix gibt dem nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit eine Nachfragebasis über die größten Cloud-Campus-Standorte hinaus. Er unterstützt auch Anbieter, die sowohl standardisierte als auch standortspezifische Anforderungen bedienen können.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 89,11 % der regionalen Nachfrage. Northern Virginia behielt Nordamerikas größte Bestandsposition mit 4.496,5 MW im ersten Halbjahr 2026, während Atlantas Kapazität im Bau im Jahresvergleich um 52,3 % auf 2.882 MW stieg. Neue Entwicklungen in Atlanta, Dallas, Chicago, Phoenix, West Texas und Pennsylvania erweitern die Standorte, an denen Anbieter Ingenieurleistungen, Geräteinstallation und Inbetriebnahmeunterstützung bereitstellen müssen. Diese breitere Projektkarte reduziert die Abhängigkeit von einer kleinen Anzahl etablierter Zentren, erhöht aber auch die Bedeutung lokaler technischer Abdeckung. NFPA 75, NFPA 76, IFC 2024 und FM Global DS 5-32 prägen Designentscheidungen in diesen Einrichtungen, während der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit von der Notwendigkeit profitiert, diese Anforderungen in standortspezifischen Designs zu interpretieren. NFPA klärte im September 2026, wie NFPA 75 mit NFPA 1 und NFPA 5000 für Informationstechnologieanlagenbereiche zusammenhängt. Die Klarstellung ist relevant, da Betreiber Einrichtungen für Flüssigkühlung, dichter konfigurierte GPU-Racks und Batterie-Energiespeicherung anpassen. Sie unterstreicht auch die Bedeutung der frühzeitigen Koordination von Designentscheidungen mit lokalen Behörden und Versicherungsanforderungen. Neue Campus-Standorte können Anbietern die Möglichkeit bieten, Arbeitssicherheitssysteme einzubetten, bevor Strukturen und Betriebsverfahren abgeschlossen sind.
Mexiko
Mexiko soll bis 2032 mit einer CAGR von 11,75 % wachsen. Der mexikanische Rechenzentrums-Verband identifizierte angekündigte Rechenzentrumsinvestitionen in Höhe von 82,5 Milliarden USD zwischen 2026 und 2031, was die lange Projektpipeline der Region unterstützt. Die installierte Kapazität betrug im Jahr 2026 279 MW, mit 205 MW im Bau und 1.730 MW für zukünftige Bereitstellung angekündigt. Querétaro hielt mehr als 65 % der installierten Kapazität und zieht große Cloud-Campus-Verpflichtungen an. Die Wasserverfügbarkeit in der Region kann die Wahl von Trockenpfeifen- und Vorflutungskonfigurationen beeinflussen, während die Batterieeinführung den Bedarf an geeignetem Batterieraumschutz erhöht. Die Marktgröße des nordamerikanischen Marktes für Rechenzentrum-Brandschutz und Arbeitssicherheit in Mexiko hängt auch davon ab, ob Anbieter lokale Installations- und Inbetriebnahmekapazitäten aufbauen, bevor das Projektvolumen steigt. Internationale Campus-Betreiber können vertraute NFPA- und FM Global-Anforderungen anwenden, auch wenn der lokale Vorschriftenrahmen von der US-amerikanischen Praxis abweicht. Das kann Auftragnehmer mit nachgewiesener Kompetenz in Reinmittel-, Erkennungs-, wasserbasierter Unterdrückungs- und leistungsbasierter Designfähigkeit begünstigen. Die geplante Bautätigkeit schafft auch eine Möglichkeit, Servicenetzwerke aufzubauen, die Systeme nach der Inbetriebnahme unterstützen können.
Kanada und aufstrebende US-amerikanische Standorte
Kanadas Entwicklung konzentriert sich auf Ontario und Quebec, wo Einrichtungen die inländische Unternehmensnachfrage und Cloud-Betreiber mit Datenschutzanforderungen bedienen. Der Nationale Bauvorschrift Kanadas, der Nationale Brandschutzvorschrift Kanadas, provinzielle Vorschriften, CSA-Z317 und FM Global-Spezifikationen können die Geräteauswahl, Installationspraktiken und Betriebsverfahren an unternehmenskritischen Rechenzentrums-Standorten in ganz Nordamerika beeinflussen. Nachrüstungsarbeiten an älteren Unternehmensstandorten bieten eine gleichmäßigere Nachfragequelle als Neubau allein, was dem nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit eine vielfältigere Aktivitätsbasis gibt. Aufstrebende US-amerikanische Standorte wie West Texas, Pennsylvania, Wyoming und der Mountain West stehen vor einem anderen Problem, da der Bau die lokale Ingenieurkapazität übersteigen kann. Anbieter benötigen möglicherweise regionale Inbetriebnahmenetze oder Außendienstteams aus etablierten Rechenzentrumsbereichen und müssen möglicherweise längere Reisezeiten für Inspektion und Notfalldienst bewältigen. An diesen sekundären Standorten erweitern KI-Infrastruktur, Versicherungsanforderungen und Batterie-Energiespeicherungsvorschriften die Nachfrage außerhalb der traditionellen Zentren Northern Virginia und Silicon Valley. Der sich entwickelnde regionale Mix kann Anbieter belohnen, die nationale technische Standards mit reaktionsschnellem lokalem Support kombinieren.
Wettbewerbslandschaft
Marktkonzentration
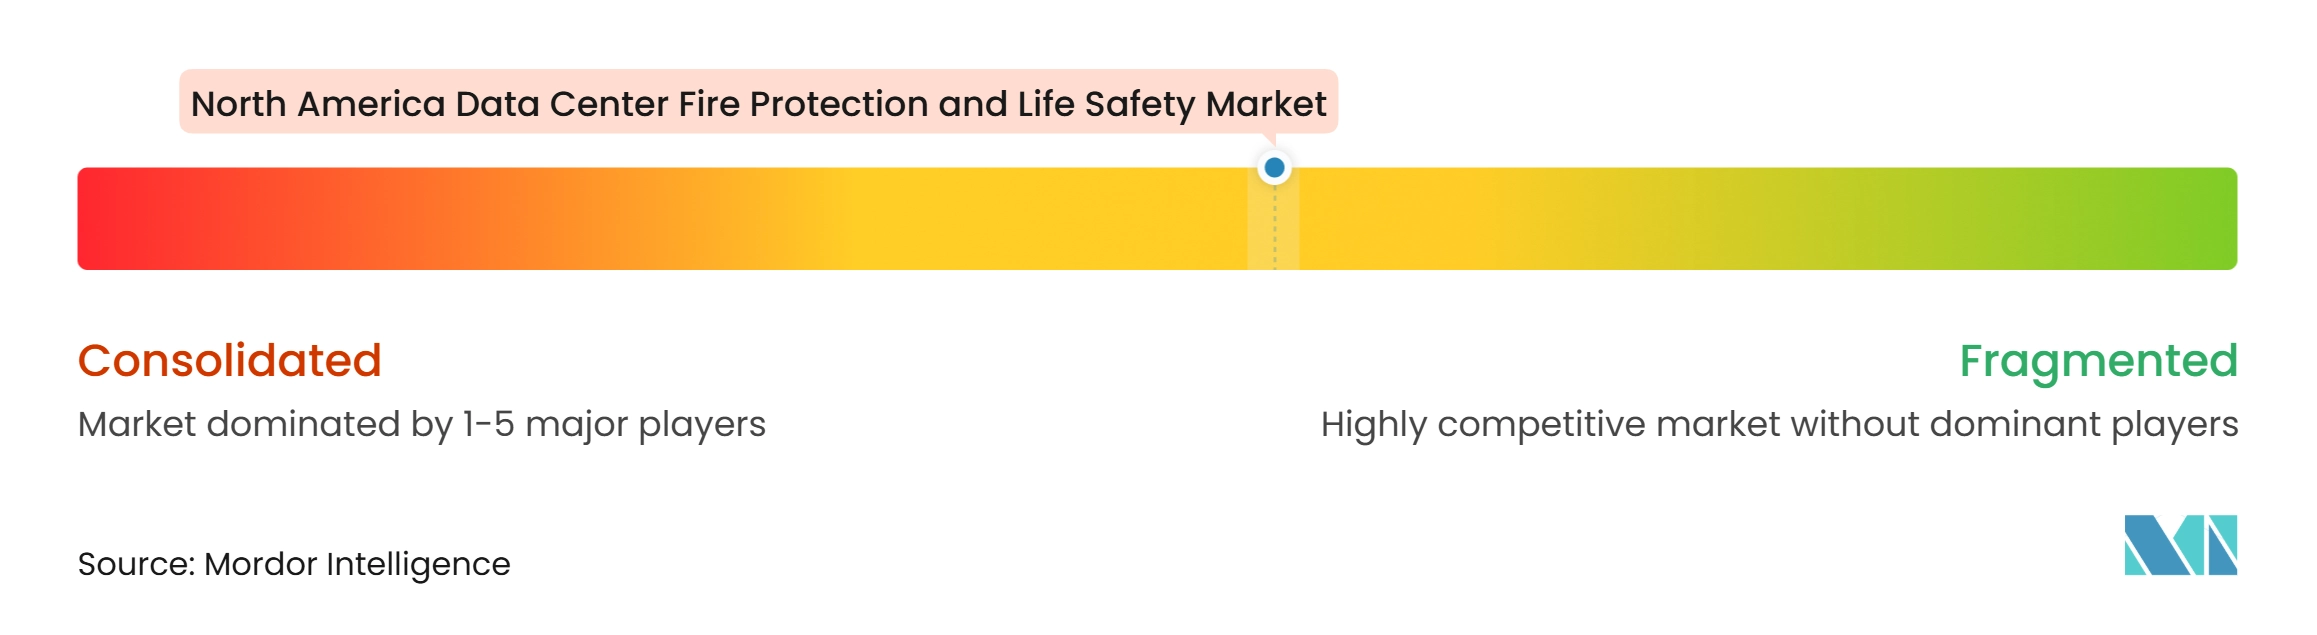
Der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit ist mäßig konzentriert unter integrierten Gebäudetechnologieanbietern, darunter Johnson Controls, Honeywell International und Siemens. Ihre Positionen spiegeln den Wert der Kombination von Brandschutzausrüstung mit breiterer Gebäudeautomation, Überwachung und Servicebeziehungen wider. Johnson Controls erweiterte diesen Ansatz im August 2026 mit der Einführung von Simplex Incident Manager- und Autocall Fire Site Administrator-Workstations. Das Unternehmen erklärte, dass diese Workstations bis zu 250.000 Geräte überwachen und 687 Brandmeldezentralen verbinden können. Ihre ISA/IEC 62443-konforme Cybersicherheitsarchitektur reagiert auf den Bedarf an sicherer Integration zwischen Brandschutzsystemen und digitalem Gebäudebetrieb.
Der Anbieterwettbewerb spiegelt auch den Bedarf an Produkten wider, die spezifischen Einrichtungsgefahren entsprechen. ORR Protection führte 2025 ProtectORR vorengineerte Hardware-Bundles und SelectORR digitale Spezifikationstools ein, um eine wiederholbare Bereitstellung in Rechenzentrumsprojekten zu unterstützen. Marioffs HI-FOG Wassernebel-Ansatz adressiert den Bedarf an kontrollierter Wasseranwendung in batteriebezogenen Anwendungen, wo Reinmittelsysteme möglicherweise nicht geeignet sind. Die Batteriesicherheitsleitlinien der ITU unterstützen eine engere Aufmerksamkeit auf wasserbasiertem Schutz für thermische Durchgangsrisiken. FM Global DS 5-32 bleibt ein wichtiger Qualifikationsreferenzpunkt für zugelassene Unterdrückungsmittel, Erkennungssysteme und Steuertafeln.
Die Serviceschicht konsolidiert sich, da Anbieter nationale Abdeckung, etablierte Kundenbeziehungen und eine breitere Technikerbasis anstreben. Pye-Barker Fire and Safety schloss 2025 57 Akquisitionen ab und erweiterte seinen Brandmelde-, Sprinkler-, Unterdrückungs- und Sicherheitsfußabdruck, während APi Group 2025 eine Barübernahme von Onyx Fire Protection Services in Höhe von 1,1 Milliarden USD ankündigte und Onyx's Rechenzentrum- und Logistikexposition anführte. Im nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit zeigen diese Transaktionen, warum lokale Servicekapazität wertvoll bleibt, auch wenn Ausrüstungsmärkte größere Plattformanbieter bevorzugen, da Installation, Inspektion, Prüfung und Wartung von reaktionsschneller Außendienstabdeckung, qualifiziertem Personal, Zugang zu Ersatzteilen und detailliertem Wissen über das Schutzdesign und die Betriebsverfahren jeder Einrichtung an unternehmenskritischen Rechenzentrums-Standorten in ganz Nordamerika abhängen. Der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit hat daher sowohl integrierte Ausrüstungsanbieter als auch konsolidierende Serviceorganisationen, aber da kein kombinierter Top-Spieler-Anteil angegeben wurde, kann ein numerischer Konzentrationsgrad ohne Schätzung von Marktanteilen nicht belegt werden.
Branchenführer im nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Brandschutz und Arbeitssicherheit Markt Unternehmen in diesem Bericht
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Minimax Viking GmbH
- Fike Corporation
- Halma plc
- Kidde Global Solutions
- Spectrum Safety Solutions
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Amerex Corporation
- ORR Protection Systems, Inc.
- SEM-SAFE Fire Protection A/S
- Marioff Corporation Oy
- Nohmi Bosai Ltd.
- Encore Fire Protection
- Jensen Hughes, Inc.
- DLB Associates Consulting Engineers, P.C.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Brandschutz und Arbeitssicherheit Markt
- September 2026: NFPA veröffentlichte Leitlinien zur Anwendung von NFPA 75 auf Rechenzentren und bestätigte die direkte Integration des Standards mit NFPA 1 und NFPA 5000, während laufende Ausschussarbeiten zur Behandlung von Flüssig-zu-Chip-Kühlung, standortgebundener Batterie-Energiespeicherung und Zugangsbeschränkungen für Feuerwehren in KI-optimierten Campus-Standorten anerkannt wurden.
- August 2026: Johnson Controls führte Brandschutz-Workstations der nächsten Generation – Simplex Incident Manager und Autocall Fire Site Administrator – ein, die bis zu 250.000 Geräte überwachen und 687 Brandmeldezentralen verbinden, 2,5-mal mehr als konkurrierende Alternativen. Die Plattformen integrieren eine ISA/IEC 62443-konforme Cybersicherheitsarchitektur, sind UL-, ULC- und FM-zugelassen und zielen direkt auf große Rechenzentren und Campus-Bereitstellungen ab, wodurch eine unternehmensweite Brandschutzsystemsichtbarkeit über eine einzige zentralisierte Befehlsschnittstelle ermöglicht wird.
- Juli 2026: FM Global veröffentlichte eine Zwischenrevision zu Datenblatt 5-32, *Rechenzentren und verwandte Einrichtungen*, fügte Glossardefinitionen für Kühlung, IT-Last, Netzwerkkern und USV-Batterieeinheit hinzu und aktualisierte die Leitlinien zur Anwendbarkeit und den Einschränkungen von Reinmittelsystemen für rack-montierte Lithium-Ionen-Batterieumgebungen. Die Revision legt klarere Schadensverhütungs-Benchmarks fest, die die Grundlage der Versicherungsanforderungen an Hyperscale- und Colocation-Standorten in ganz Nordamerika bilden.
- Februar 2026: NFPA Journal veröffentlichte eine detaillierte Bewertung der Brandvorschriften-Bereitschaftslücken für KI-Rechenzentren, wobei Brandschutzingenieure den 3-Jahres-Revisionszyklus von NFPA 75 und die nutzergesteuerte Risikobewertungsstruktur als unzureichend für flüssiggekühlte und batterieintegrierte Einrichtungsarchetypen identifizierten und feststellten, dass leistungsbasiertes Design in Zuständigkeitsbereichen zunehmend erforderlich ist, in denen die zuständigen Behörden keine KI-rechenzentrumsspezifischen Vorschriften haben.
Berichtsumfang des nordamerikanischen Marktes für Rechenzentrum-Brandschutz und Arbeitssicherheit
Der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit umfasst die Technologien, Systeme, Software und Dienstleistungen, die in Rechenzentrums-Einrichtungen in den Vereinigten Staaten und Kanada eingesetzt werden, um Brandereignisse zu verhindern, zu erkennen, zu unterdrücken, zu überwachen und zu verwalten und dabei die Sicherheit des Personals, die Geschäftskontinuität und die Einhaltung von Vorschriften zu gewährleisten.
Der Bericht über den nordamerikanischen Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit ist segmentiert nach Lösungstyp (Brandmelde- und Alarmsysteme, Brandunterdrückungssysteme, Notfallbenachrichtigungs- und Evakuierungssysteme, Brandüberwachungs- und Steuerungssysteme sowie Inspektions-, Prüf- und Wartungsdienstleistungen), Brandschutztechnologie (Rauch- und Wärmeerkennung, Ansaugrauchmelder, Reinmittelunterdrückung, Inertgasunterdrückung, wasserbasierte Unterdrückung und weitere Brandschutztechnologien), Anlagenbereich (Datenhallen und IT-Räume, Elektro- und USV-Räume, Batterieräume, Kühl- und Maschinenräume sowie Verwaltungs- und Unterstützungsbereiche), Rechenzentrumsgröße (kleine Rechenzentren, mittlere Rechenzentren, große Rechenzentren und Hyperscale-Rechenzentren), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter sowie Unternehmen und Edge) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Brandmelde- und Alarmsysteme |
| Brandunterdrückungssysteme |
| Notfallbenachrichtigungs- und Evakuierungssysteme |
| Brandüberwachungs- und Steuerungssysteme |
| Inspektions-, Prüf- und Wartungsdienstleistungen |
| Rauch- und Wärmeerkennung |
| Ansaugrauchmelder |
| Reinmittelunterdrückung |
| Inertgasunterdrückung |
| Wasserbasierte Unterdrückung |
| Weitere Brandschutztechnologien |
| Datenhallen und IT-Räume |
| Elektro- und USV-Räume |
| Batterieräume |
| Kühl- und Maschinenräume |
| Verwaltungs- und Unterstützungsbereiche |
| Kleine Rechenzentren |
| Mittlere Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Lösungstyp | Brandmelde- und Alarmsysteme |
| Brandunterdrückungssysteme | |
| Notfallbenachrichtigungs- und Evakuierungssysteme | |
| Brandüberwachungs- und Steuerungssysteme | |
| Inspektions-, Prüf- und Wartungsdienstleistungen | |
| Nach Brandschutztechnologie | Rauch- und Wärmeerkennung |
| Ansaugrauchmelder | |
| Reinmittelunterdrückung | |
| Inertgasunterdrückung | |
| Wasserbasierte Unterdrückung | |
| Weitere Brandschutztechnologien | |
| Nach Anlagenbereich | Datenhallen und IT-Räume |
| Elektro- und USV-Räume | |
| Batterieräume | |
| Kühl- und Maschinenräume | |
| Verwaltungs- und Unterstützungsbereiche | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittlere Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Rechenzentrum-Brandschutz und Arbeitssicherheit?
Der Markt wird im Jahr 2026 auf 1,58 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 10,25 % einen Wert von 2,85 Milliarden USD erreichen.
Was treibt die Nachfrage nach Brandschutzsystemen für Rechenzentren in Nordamerika an?
KI-fokussierter Bau, höhere Rack-Dichte, Flüssigkühlung, Lithium-Ionen-USV-Systeme und Versicherungsanforderungen erhöhen die Nachfrage nach integrierten Schutzsystemen.
Welcher Lösungstyp hat den größten Anteil im Bereich Rechenzentrum-Brandschutz?
Brandunterdrückungssysteme haben den größten Anteil und machten im Jahr 2026 41,56 % des Umsatzes aus.
Welche Brandschutztechnologie expandiert am schnellsten in Rechenzentren?
Ansaugrauchmelder sollen bis 2032 mit einer CAGR von 11,65 % wachsen, da sie in Datenhallen mit hohem Luftstrom eine frühere Raucherkennung ermöglichen können.
Warum sind Batterieräume für die Brandschutzplanung wichtig?
Batterieräume sollen bis 2032 mit einer CAGR von 11,64 % wachsen, da Lithium-Ionen-USV-Systeme einen Schutz erfordern, der für thermischen Durchgang und Wiederzündungsrisiken ausgelegt ist.
Welche Geografie expandiert am schnellsten in Nordamerika?
Mexiko soll bis 2032 mit einer CAGR von 11,75 % wachsen, unterstützt durch angekündigte Rechenzentrumsinvestitionen und neue Kapazitätsentwicklung.