
Tamaño y Participación del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.25 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte por Mordor Intelligence
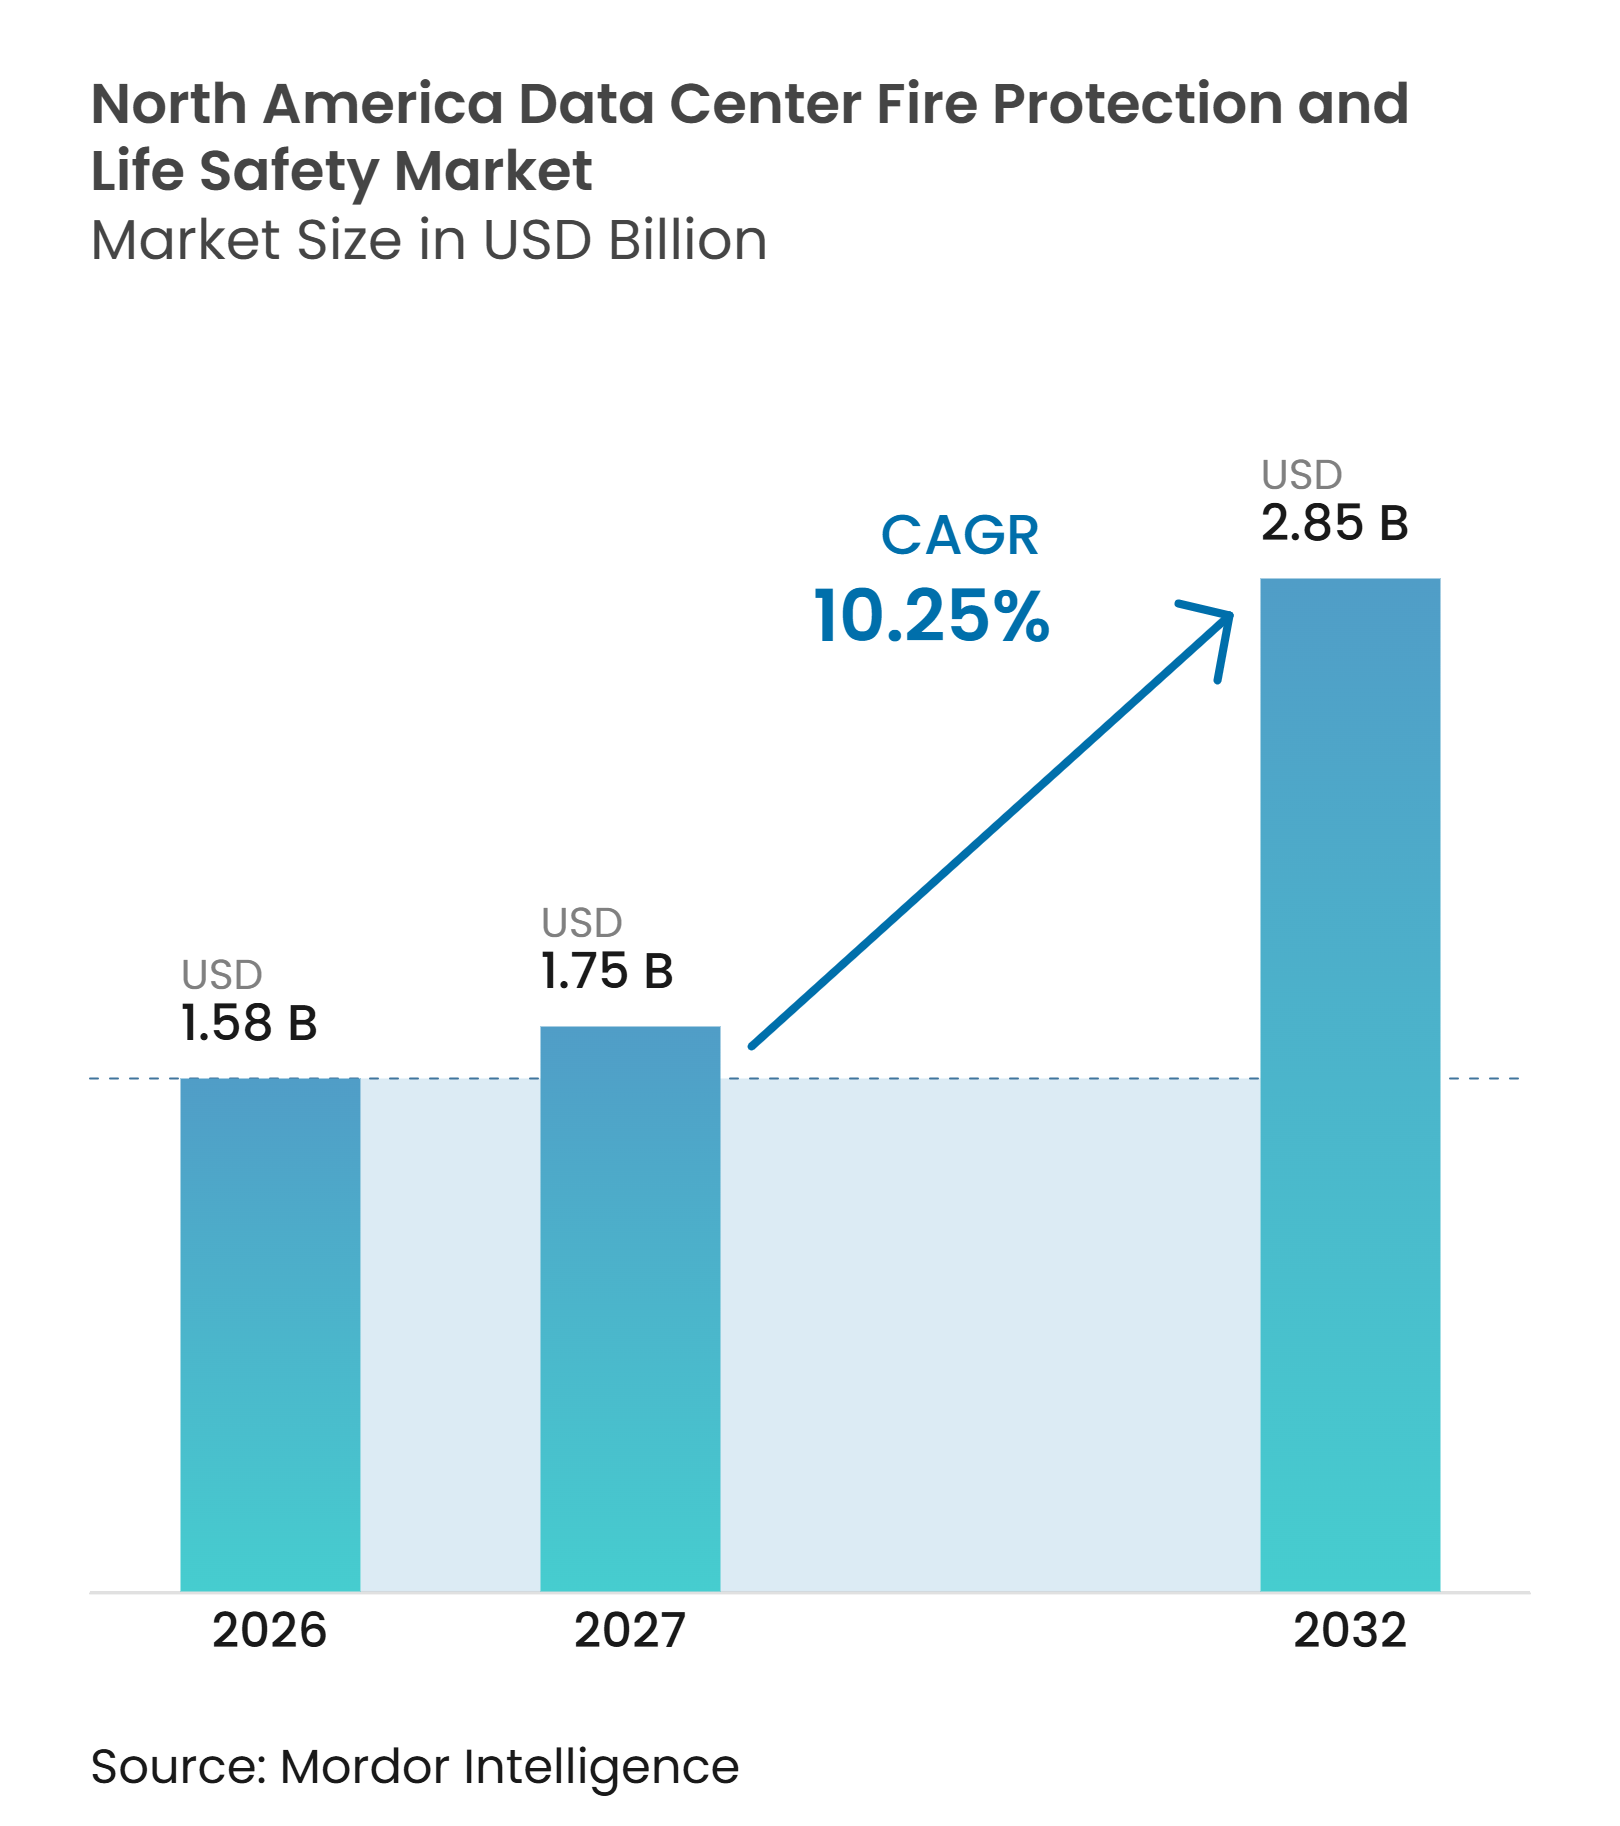
Se proyecta que el tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte se expanda de 1,58 mil millones de USD en 2026 a 2,85 mil millones de USD para 2032, registrando un CAGR del 10,25% entre 2027 y 2032. La actividad de construcción, la demanda de computación de IA y los cambios en los diseños de bastidores están ampliando la necesidad de servicios de detección, supresión y mantenimiento en todo el mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte. Los sistemas GPU de mayor densidad incorporan equipos de enfriamiento líquido, nuevos riesgos eléctricos e instalaciones de baterías más grandes en instalaciones que originalmente fueron diseñadas para equipos de menor densidad. Los requisitos de los aseguradores y los códigos de incendios están aumentando la importancia del rendimiento documentado de los sistemas, especialmente para las salas de UPS de iones de litio y las áreas de computación con enfriamiento líquido. Los proveedores que pueden combinar ingeniería, equipos, puesta en marcha y mantenimiento recurrente están mejor posicionados para apoyar grandes proyectos de campus y actualizaciones en instalaciones existentes.
Conclusiones Clave del Informe
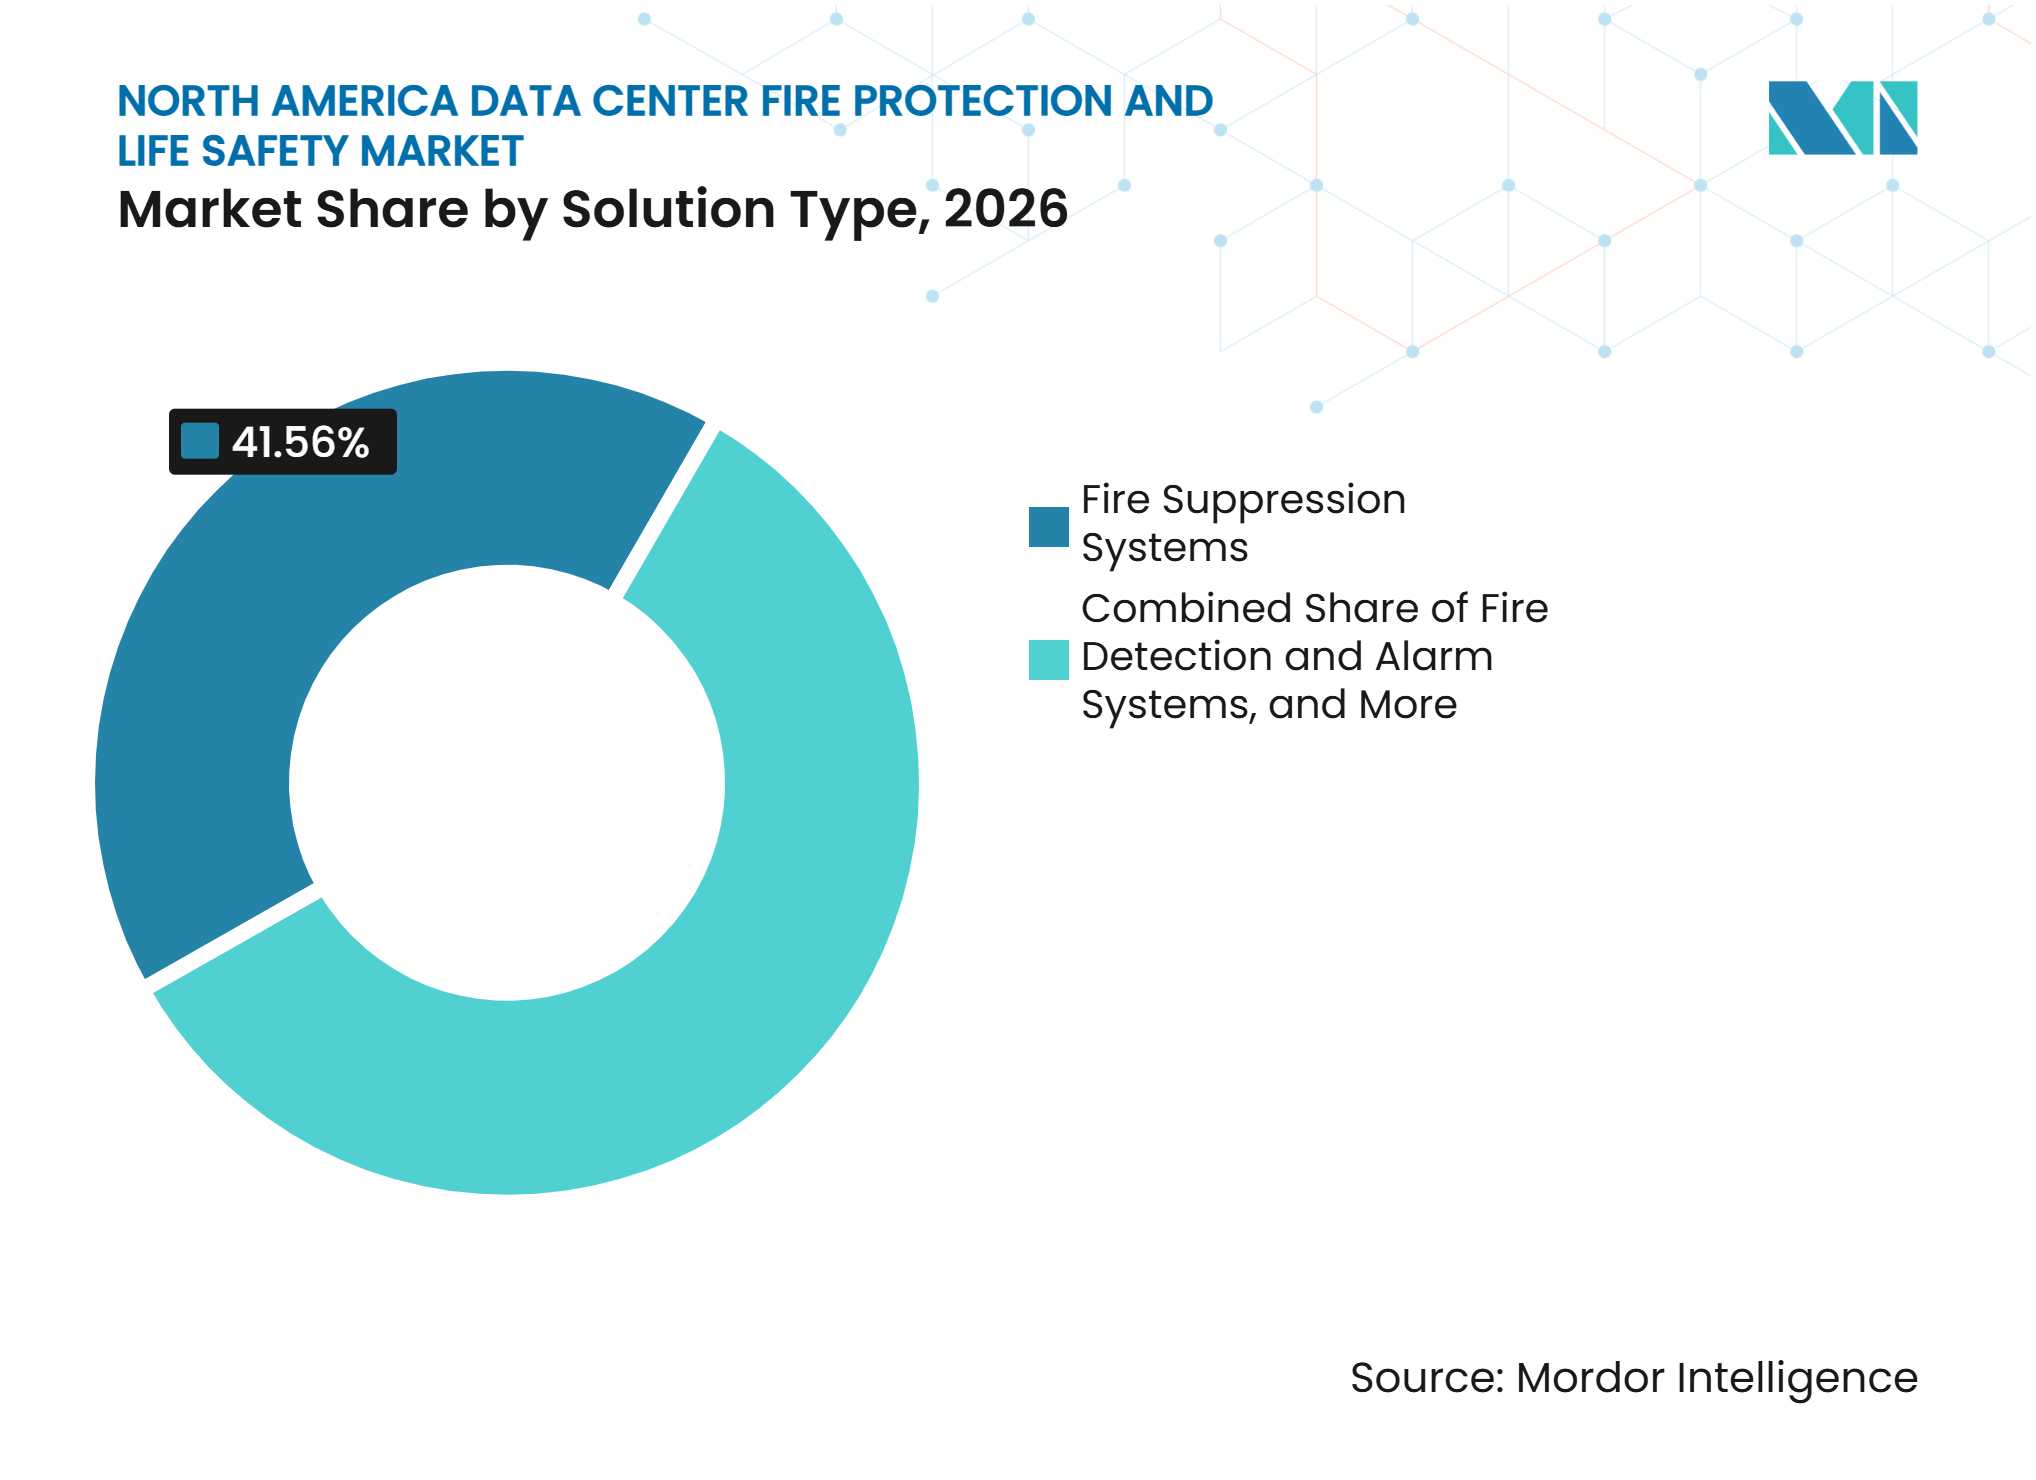
- Por tipo de solución, los sistemas de supresión de incendios representaron el 41,56% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte en 2026, mientras que se proyecta que los sistemas de detección de incendios y alarmas se expandan a un CAGR del 11,44% hasta 2032.
- Por tecnología de protección contra incendios, la supresión por agente limpio representó el 25,48% de los ingresos en 2026, mientras que se proyecta que la detección de humo por aspiración se expanda a un CAGR del 11,65% hasta 2032.
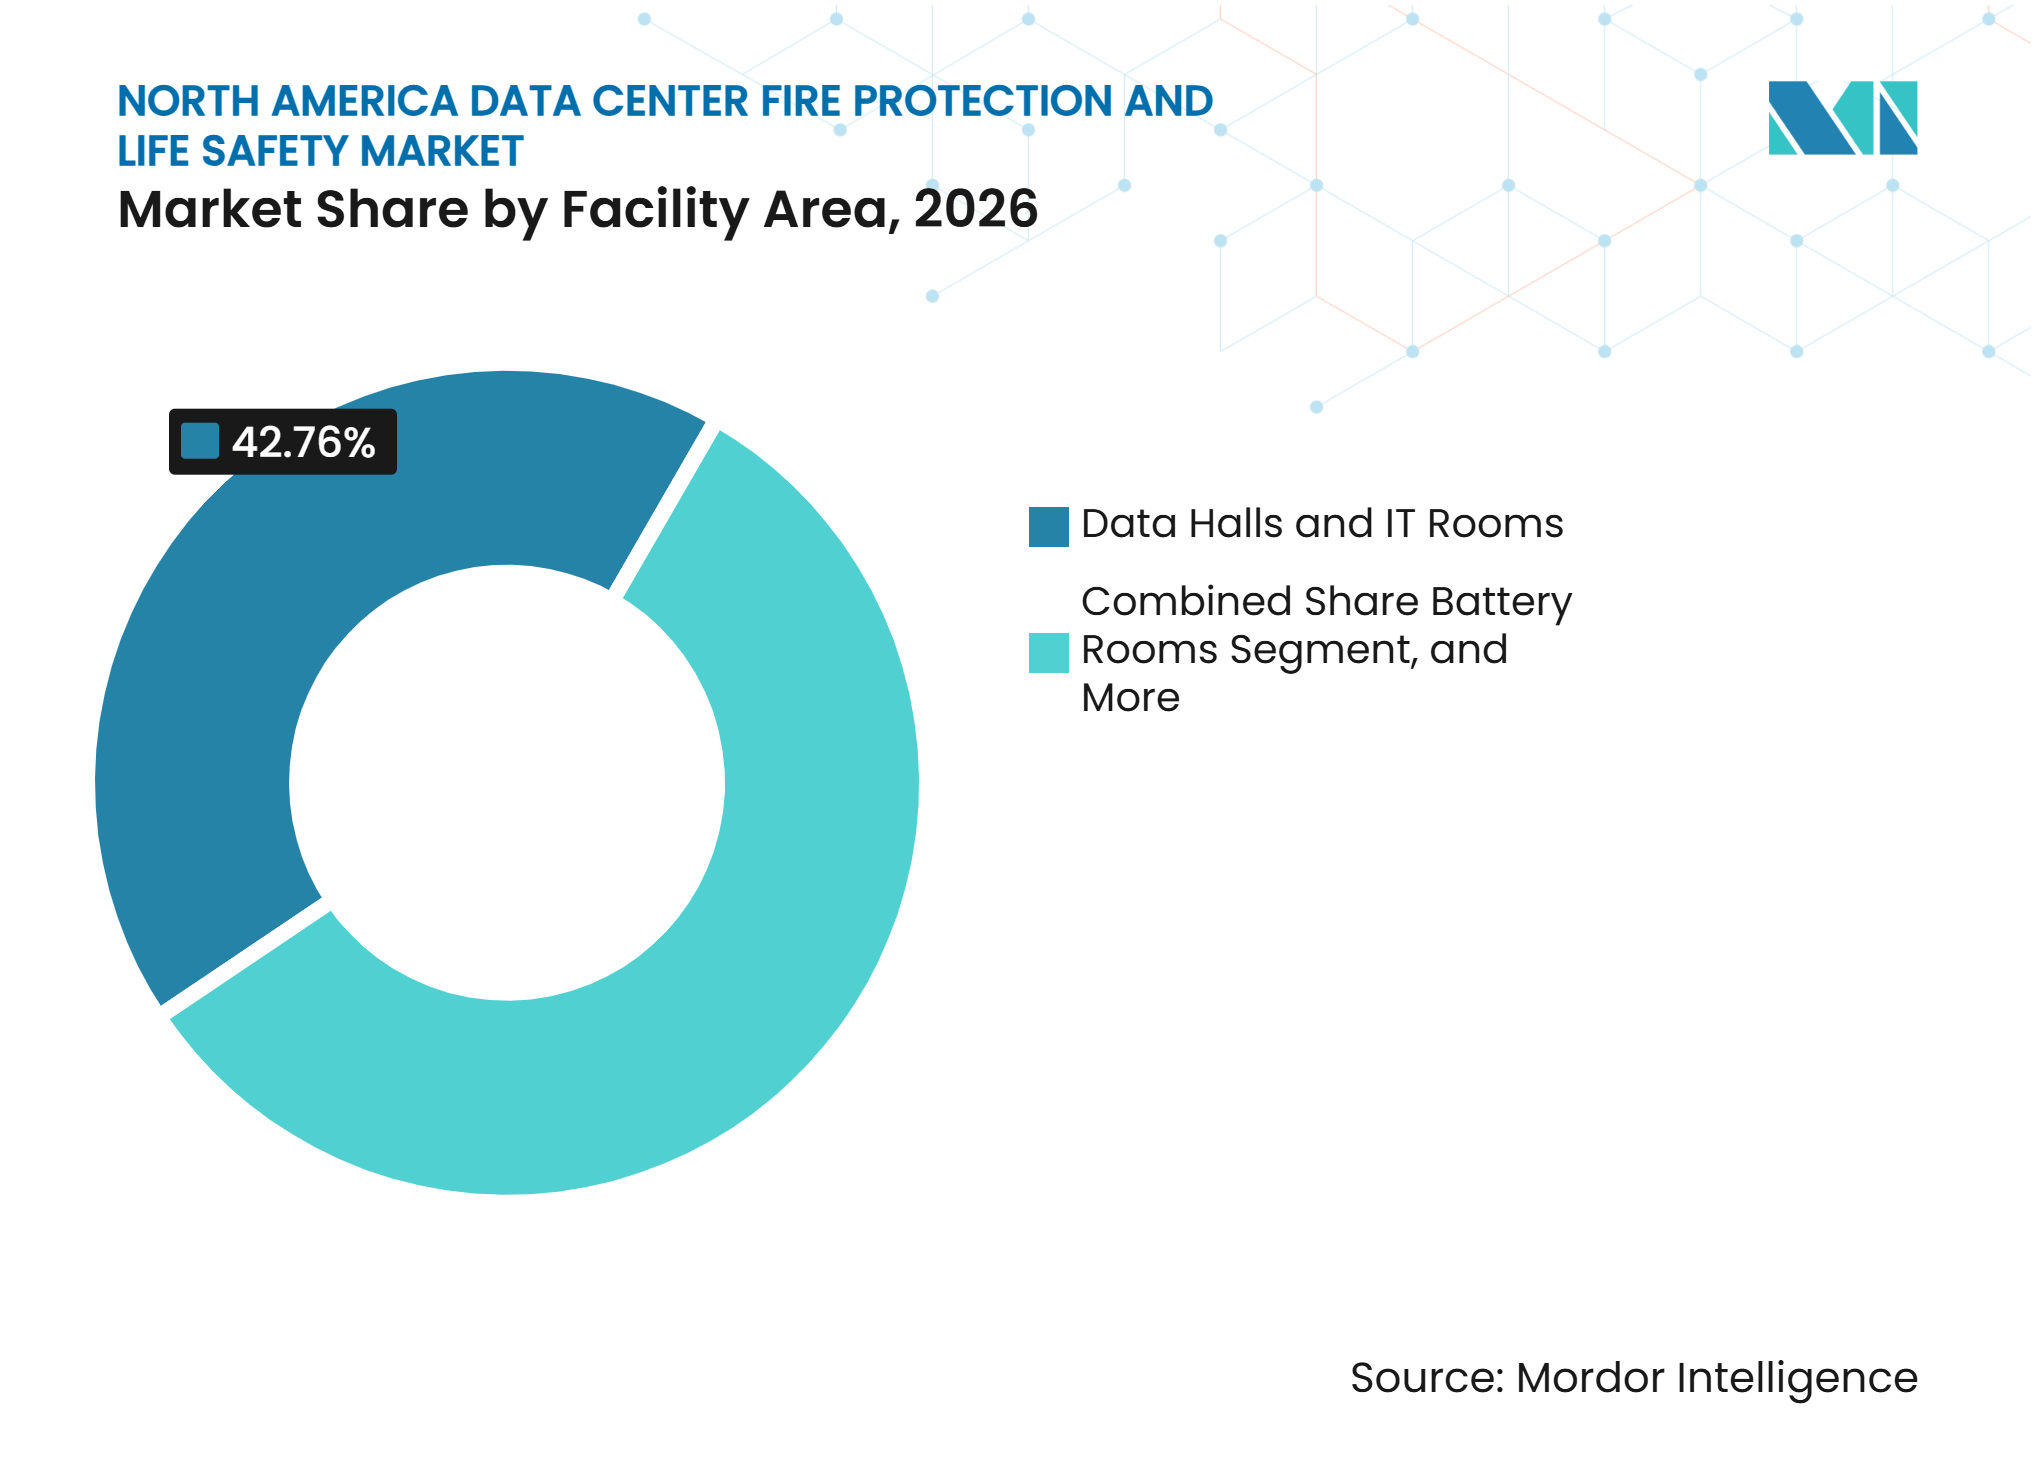
- Por área de instalación, las salas de datos y salas de TI representaron el 42,76% de la demanda en 2026, mientras que se proyecta que las salas de baterías se expandan a un CAGR del 11,64% hasta 2032.
- Por tamaño de centro de datos, los centros de datos grandes representaron el 35,45% de la demanda en 2026, mientras que se proyecta que los centros de datos de hiperescala se expandan a un CAGR del 11,62% hasta 2032.
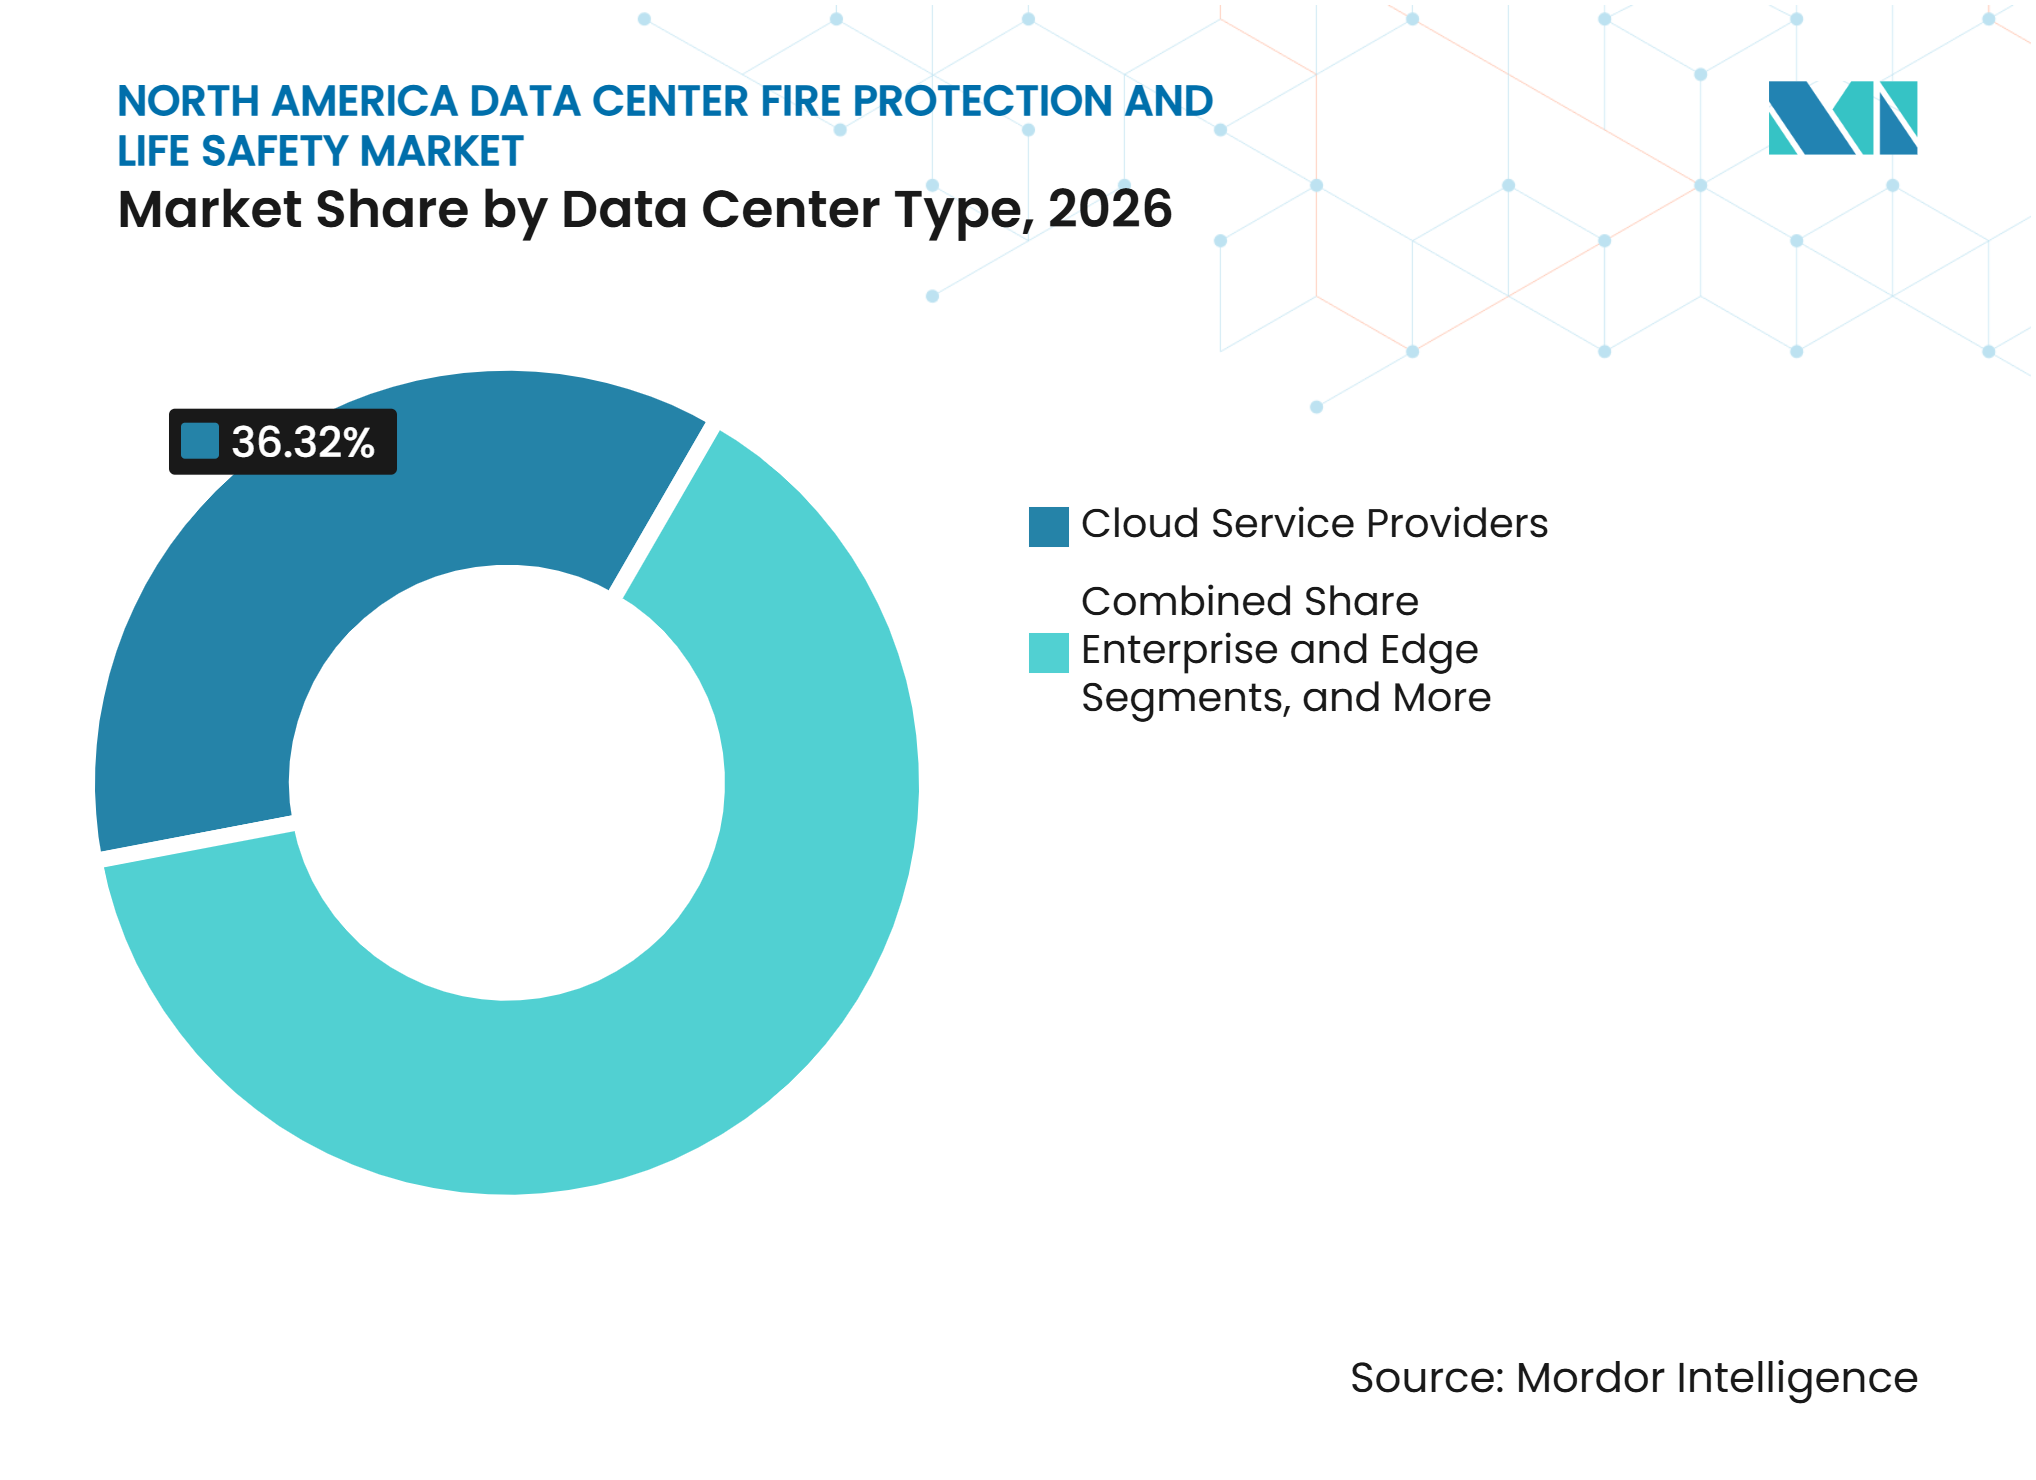
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 36,32% de la demanda en 2026 y se proyecta que se expandan a un CAGR del 11,28% hasta 2032.
- Por geografía, Estados Unidos representó el 89,11% de la demanda en 2026, mientras que se proyecta que México se expanda a un CAGR del 11,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de IA y GPU de Alta Densidad | +2.8% | Estados Unidos, con relevancia secundaria en Canadá | Corto plazo (≤ 2 años) |
| Construcción de Capacidad de Hiperescala y Colocación | +2.3% | Estados Unidos y México | Corto plazo (≤ 2 años) |
| Endurecimiento de los Requisitos de Seguridad contra Incendios y de los Aseguradores | +1.6% | América del Norte, con influencia de FM Global DS 5-32, NFPA 75 e IFC 2024 | Mediano plazo (2-4 años) |
| Adopción de Monitoreo Conectado de Incendios y Mantenimiento Predictivo | +1.2% | Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Protección para UPS y Sistemas de Baterías de Iones de Litio | +1.0% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Concentración de Nueva Capacidad en Campus con Restricciones de Energía | +0.8% | Norte de Virginia, Atlanta, Dallas y Toronto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de IA y GPU de Alta Densidad
La computación acelerada por GPU está cambiando el perfil de riesgo de incendio de los nuevos centros de datos. Los bastidores de CPU que típicamente operaban a 3-10 kW están siendo reemplazados por clústeres de GPU que pueden consumir 50-100 kW por bastidor. Estos sistemas a menudo requieren enfriamiento directo al chip o por inmersión, lo que añade sistemas de fluidos y mayor densidad eléctrica a la sala de datos. FM Global identifica el cableado energizado, los circuitos de enfriamiento a base de glicol y los densos conjuntos de baterías de iones de litio como riesgos importantes en las instalaciones optimizadas para IA. Estas condiciones aumentan la necesidad de diseños de protección que aborden el entorno operativo en lugar de depender únicamente de las prácticas anteriores de instalaciones con enfriamiento por aire.[1]
Construcción de Capacidad de Hiperescala y Colocación
La construcción de grandes campus está aumentando el número y la escala de los proyectos de protección contra incendios en toda América del Norte. Las instalaciones de hiperescala requieren que los sistemas de detección, supresión, alarma y comunicación de emergencia se planifiquen durante la etapa de diseño. La planificación integrada es particularmente importante cuando varios edificios operan bajo una única red de alarma contra incendios. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte se beneficia cuando los proveedores ofrecen paquetes de sistemas estandarizados que pueden instalarse a la velocidad de puesta en marcha. La necesidad no termina después de la construcción, ya que los campus completados también requieren inspección, pruebas y mantenimiento durante toda su vida operativa.
Endurecimiento de los Requisitos de Seguridad contra Incendios y de los Aseguradores
Los aseguradores influyen cada vez más en las decisiones de protección contra incendios junto con las autoridades locales de construcción e incendios. FM Global actualizó la Hoja de Datos 5-32 en julio de 2026, añadiendo términos para enfriamiento, carga de TI, núcleo de red y unidades de batería UPS. La revisión también actualizó la orientación sobre el uso de agentes limpios en entornos de baterías de iones de litio montadas en bastidores. NFPA 75 y NFPA 2001 continúan guiando la protección de equipos de tecnología de la información y sistemas de agentes limpios. NEMA también emitió orientación en 2025 que aborda la planificación temprana, la ubicación de detectores y la coordinación entre los sistemas de incendios y seguridad de vida en centros de datos.
Adopción de Monitoreo Conectado de Incendios y Mantenimiento Predictivo
El monitoreo en red está trasladando la protección contra incendios de una tarea periódica de cumplimiento hacia una gestión operativa continua. Johnson Controls introdujo sus estaciones de trabajo Simplex Incident Manager y Autocall Fire Site Administrator en agosto de 2026. Las plataformas pueden monitorear hasta 250.000 dispositivos y conectar 687 unidades de control de alarma contra incendios en una sola instalación. Esto respalda la supervisión centralizada en grandes campus y carteras distribuidas de centros de datos. La detección de humo por aspiración también puede utilizar alarmas escalonadas, lo que permite a los operadores investigar condiciones tempranas antes de que se active la supresión.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Modernización y Perturbación Operativa | -1.4% | Estados Unidos, especialmente instalaciones empresariales heredadas, y Canadá | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Protección contra Incendios y Personal de Puesta en Marcha | -1.0% | Estados Unidos, especialmente ubicaciones rurales y emergentes de centros de datos | Corto plazo (≤ 2 años) |
| Cobertura Normativa Incompleta para Enfriamiento Líquido e Infraestructura de IA | -0.7% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Restricciones de Compatibilidad entre Agentes Limpios y Riesgos de Baterías | -0.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Modernización y Perturbación Operativa
Las modernizaciones en instalaciones en funcionamiento pueden ser difíciles porque los operadores deben evitar interrupciones en las cargas de trabajo de los clientes. Las actualizaciones de UPS de iones de litio pueden requerir cambios en el diseño de rociadores, detección de gases, ventilación y disposición de salas con clasificación de resistencia al fuego. La Unión Internacional de Telecomunicaciones señala que los sistemas de agente limpio, polvo seco y dióxido de carbono no pueden suprimir de manera confiable la fuga térmica de baterías de iones de litio ni prevenir la re-ignición. Ese hallazgo puede requerir un enfoque de diseño diferente en las salas de baterías al utilizado en las salas de datos adyacentes. Los operadores más pequeños pueden retrasar actualizaciones complejas cuando el trabajo por etapas y la planificación de paradas son costosos.[3]
Escasez de Ingenieros Especializados en Protección contra Incendios y Personal de Puesta en Marcha
La fuerza laboral disponible para trabajos especializados de protección contra incendios es limitada en muchas ubicaciones emergentes de centros de datos. La NFPA ha informado que los centros de datos de IA y el almacenamiento de energía están creando nuevos desafíos de protección contra incendios más rápido de lo que la capacidad de ingeniería puede expandirse. La puesta en marcha de detección por aspiración, controles de agentes limpios y sistemas de acción previa requiere habilidades que no son intercambiables con el trabajo general de protección contra incendios comerciales. La restricción es más severa en áreas donde llegan grandes proyectos antes de que se desarrollen las redes locales de servicios técnicos. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte puede, por lo tanto, enfrentar cronogramas de puesta en marcha más largos y mayores costos de servicio en campo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Supresión de Incendios Sostiene los Ingresos Mientras la Detección se AceleraLos sistemas de supresión de incendios representaron el 41,56% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte en 2026. Los sistemas de agente limpio, gas inerte y agua de acción previa están ampliamente especificados en salas de datos, salas de UPS y recintos de baterías. Estos sistemas abordan diferentes peligros y a menudo se utilizan juntos, en lugar de seleccionarse como sustitutos, en la misma instalación. Los agentes limpios son relevantes donde se necesita una descarga sin residuos para limitar el daño a equipos de TI sensibles. Los sistemas de gas inerte pueden seleccionarse donde el diseño de protección también considera la seguridad de las personas presentes en las salas protegidas. Los sistemas de agua de acción previa proporcionan una capa controlada a base de agua que puede satisfacer necesidades más amplias del código de construcción. NFPA 2001 establece los requisitos para los sistemas de extinción con agente limpio utilizados en estas aplicaciones. Las elecciones de equipos están, por lo tanto, determinadas por el uso de la sala, el equipo que contiene y la estrategia de protección más amplia del sitio. Los proveedores también deben coordinar los controles de supresión con la detección, las alarmas, los procedimientos de energía de emergencia y los planes de respuesta del operador. Este enfoque por capas mantiene la supresión en el centro del gasto en proyectos incluso a medida que otras soluciones se vuelven más avanzadas.
Se proyecta que los sistemas de detección de incendios y alarmas se expandan a un CAGR del 11,44% hasta 2032. Su función se está ampliando a medida que las instalaciones conectan dispositivos de detección, paneles de alarma y sistemas de edificios en múltiples edificios. El software centralizado brinda a los operadores visibilidad sobre las condiciones que podrían interrumpir las operaciones de computación o desencadenar un apagado innecesario. Los controles a nivel empresarial son útiles porque los proyectos de hiperescala pueden incluir varias instalaciones construidas en fases separadas. El tamaño del mercado para este grupo de soluciones está respaldado tanto por instalaciones en nuevas construcciones como por actualizaciones de redes de alarma más antiguas. Los sistemas de monitoreo pueden agregar información de estado en tiempo real que respalda la identificación de fallas y la planificación del mantenimiento. Los servicios de inspección, pruebas y mantenimiento añaden trabajo recurrente porque la confiabilidad del sistema debe demostrarse en intervalos programados. Los sistemas de notificación de emergencia también se están vinculando con el control de acceso, la información de ocupación y los procesos de seguridad. Estos vínculos hacen que la integración del sistema sea tan importante como los componentes de hardware individuales. El resultado es una combinación de soluciones en la que la supresión sostiene los ingresos mientras que la detección, el monitoreo y el trabajo de servicio crean demanda adicional.



Por Tecnología de Protección contra Incendios:
Los Agentes Limpios Lideran Mientras la Detección por Aspiración AvanzaLa supresión por agente limpio representó el 25,48% de los ingresos en 2026. Se utiliza en entornos de TI críticos porque puede extinguir incendios sin dejar residuos en los equipos. La tecnología es particularmente útil donde la descarga convencional de agua podría interrumpir los equipos de computación y los procedimientos de recuperación. Su función refleja el alto valor de los servidores, el almacenamiento, los equipos de red y la electrónica relacionada dentro del área protegida. Los sistemas de gas inerte también siguen siendo importantes donde el diseño del sistema debe considerar a las personas que trabajan en las áreas protegidas. Los sistemas a base de agua proporcionan una base del código de construcción en muchas instalaciones y se combinan frecuentemente con otras tecnologías. La detección convencional de humo y calor continúa sirviendo a las áreas administrativas, de soporte y de menor riesgo de las instalaciones de centros de datos. Cada tecnología aborda una condición operativa distinta, por lo que las decisiones de especificación se basan en el tipo de peligro y la función de la sala. La base instalada también respalda la demanda continua de piezas de repuesto, pruebas y actualizaciones. Esta combinación de nuevo despliegue y soporte de sistemas instalados mantiene la demanda en varias categorías de tecnología.
Se proyecta que la detección de humo por aspiración se expanda a un CAGR del 11,65% hasta 2032. La tecnología muestrea activamente el aire a través de una red de tuberías y puede identificar bajas concentraciones de humo antes de que se acumule humo visible. Esto es importante en salas de datos con alto flujo de aire donde la contención de pasillos calientes puede dispersar el humo antes de que responda un dispositivo de techo. Una cámara de detección láser analiza las muestras de aire y respalda una respuesta más sensible que la detección puntual pasiva. Las alertas escalonadas como Alerta, Acción, Incendio 1 e Incendio 2 dan tiempo a los equipos de operaciones para investigar las condiciones en desarrollo. La intervención temprana puede reducir las falsas alarmas, evitar liberaciones innecesarias de agentes y limitar las interrupciones en las operaciones de computación. La tecnología también se adapta a instalaciones que desean una integración más estrecha entre los sistemas de detección y las plataformas de gestión de edificios. La participación de la detección avanzada debería beneficiarse a medida que los operadores busquen advertencias más tempranas en espacios de equipos más densos y complejos. Su valor aumenta cuando el mayor flujo de aire y la concentración de equipos hacen que la ubicación convencional sea menos efectiva. Esto hace que la detección por aspiración sea un complemento importante para la protección con agente limpio y de acción previa, en lugar de un reemplazo para cualquiera de los sistemas.
Por Área de Instalación:
Las Salas de Datos Lideran la Demanda Mientras las Salas de Baterías se ExpandenLas salas de datos y salas de TI representaron el 42,76% de la demanda en 2026. Su gran base de equipos instalados y alta intensidad de protección respaldan el gasto en supresión zonificada, detección, alarmas e interbloqueos de energía de emergencia. Las filas de GPU de alta densidad pueden requerir puertos de detección alineados con las rutas de retorno de aire de los bastidores. Los sistemas también necesitan coordinarse con los controles de alarma contra incendios y los procedimientos operativos de la instalación. Las salas de datos pueden combinar detección por aspiración, protección con agente limpio y rociadores de acción previa en capas. Esta estructura refleja la necesidad de detectar un incidente tempranamente mientras se mantiene un sistema de protección más amplio del edificio. Los equipos de alto valor y los requisitos de operación continua hacen que tanto la calidad del diseño como el mantenimiento sean importantes. La expansión del enfriamiento líquido también requiere planificación de seguridad en torno a disposiciones de equipos que no eran comunes en instalaciones anteriores con enfriamiento por aire. Estas necesidades hacen de la sala de datos el área central para el gasto en seguridad contra incendios y de vida en la mayoría de los nuevos proyectos. También crean oportunidades de servicio cuando los operadores reconfiguran las salas para equipos de mayor densidad.
Se proyecta que las salas de baterías se expandan a un CAGR del 11,64% hasta 2032. Las instalaciones de UPS de iones de litio están aumentando la necesidad de separación con clasificación de resistencia al fuego, ventilación, detección y protección a base de agua adecuada para la fuga térmica. La UIT recomienda la extinción de incendios por aspersión de agua a una densidad mínima de 20 L/(min·m²) para las salas de baterías de centros de datos. También señala que los sistemas gaseosos por sí solos no pueden controlar de manera confiable la re-ignición después de eventos de baterías de iones de litio. Esto hace que la protección de baterías sea diferente de las aplicaciones convencionales de agente limpio en salas de datos. Las salas eléctricas y de UPS también reciben mayor atención porque las especificaciones de los aseguradores pueden requerir separación con clasificación de resistencia al fuego de 2 horas y diseño mejorado de rociadores. Las salas de enfriamiento y mecánicas presentan consideraciones adicionales cuando los fluidos a base de glicol o los líquidos dieléctricos están cerca de equipos energizados. Las áreas administrativas y de soporte generalmente mantienen enfoques convencionales de rociadores y detección. El tamaño del mercado para el trabajo en salas de baterías está vinculado al cambio en la combinación de UPS y los requisitos de modernización que le siguen. Los proveedores que comprenden los peligros de las baterías y la protección a base de agua pueden abordar una parte enfocada pero en expansión del alcance del proyecto.

Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Sostienen la Demanda Mientras los Sitios de Hiperescala se AceleranLos centros de datos grandes representaron el 35,45% de la demanda en 2026. Su complejidad incluye múltiples zonas de supresión, redes de detección redundantes y sistemas de comunicación de emergencia interconectados. Esto crea una instalación sustancial y trabajo de servicio a lo largo del ciclo de vida de la instalación. Los sitios grandes también suelen requerir coordinación entre proveedores de equipos, contratistas de construcción y equipos de operaciones. La redundancia es importante porque los operadores buscan mantener los procesos de computación esenciales disponibles durante una falla o evento de mantenimiento. La instalación puede incluir varios tipos de salas diferentes, cada una con sus propias necesidades de detección y supresión. Estas condiciones requieren secuencias de control claras entre los equipos de alarma, los sistemas de energía de emergencia y los sistemas de ventilación. También hacen que los programas de inspección y mantenimiento sean más detallados que los de un sitio más pequeño. Las instalaciones grandes pueden, por lo tanto, respaldar valores de contrato elevados incluso cuando no son campus de hiperescala. Su base instalada proporciona una fuente continua de trabajo para proveedores de servicios locales y nacionales.
Se proyecta que los centros de datos de hiperescala se expandan a un CAGR del 11,62% hasta 2032. Dichos campus se desarrollan comúnmente en fases, con varios edificios conectados por una arquitectura integrada de alarma contra incendios y gestión de edificios. Necesitan planificación de protección temprana porque los cambios tardíos se vuelven difíciles después de que se instalan las estructuras principales y los servicios. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte tiene oportunidades para proveedores que pueden repetir diseños aprobados en las fases del campus. Su trabajo puede extenderse desde la ingeniería original hasta la puesta en marcha y los contratos de mantenimiento plurianuales. Los diseños estandarizados pueden reducir la complejidad del proyecto cuando el mismo enfoque de sistema se implementa repetidamente. Al mismo tiempo, cada campus puede necesitar modificaciones para las autoridades locales, las condiciones del agua y el equipo de computación instalado. La coordinación temprana ayuda a evitar cambios que podrían retrasar la puesta en marcha de la capacidad. El tamaño de estos proyectos favorece a los proveedores que pueden suministrar equipos, soporte de diseño y equipos de campo al ritmo requerido. Su escala también crea una relación a largo plazo después de que el primer edificio entre en servicio.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran la Demanda y el CrecimientoLos proveedores de servicios en la nube representaron el 36,32% de los ingresos en 2026. Estos operadores encargan grandes volúmenes de capacidad y típicamente requieren diseños que respalden el tiempo de actividad, la continuidad del servicio y los requisitos de seguros corporativos. El diseño basado en el rendimiento puede ayudar a adaptar la protección a configuraciones específicas de GPU, enfriamiento líquido y baterías. La Hoja de Datos FM Global 5-32 proporciona un punto de referencia de prevención de pérdidas para centros de datos e instalaciones relacionadas. Este marco es particularmente relevante donde las disposiciones generales del código no abordan completamente un nuevo diseño de infraestructura. Los operadores de nube pueden usar este enfoque para documentar por qué una combinación particular de detección, supresión y diseño de sala es apropiada. Sus grandes proyectos también requieren consistencia en múltiples edificios y fases de construcción. Esto favorece a los proveedores que comprenden tanto los equipos de protección contra incendios como los controles más amplios de la instalación. El valor del trabajo estandarizado es alto cuando un diseño se repite en una gran cartera. Estos factores explican por qué los proveedores de nube representan la mayor concentración de gasto dentro de esta segmentación.
También se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 11,28% hasta 2032. Los operadores de colocación siguen siendo importantes porque sus diseños de múltiples inquilinos requieren el control de los límites de zonas de incendio durante todo el período de ocupación. Las suites individuales de clientes pueden cambiar con el tiempo, por lo que los operadores necesitan sistemas que sigan siendo efectivos a medida que evolucionan los diseños y las cargas de equipos. Las instalaciones empresariales están actualizando sitios más antiguos a medida que el hardware de computación se vuelve más denso y las estrategias de nube híbrida cambian las necesidades de equipos locales. Las instalaciones de borde son más pequeñas pero pueden crear demanda de paquetes modulares de detección y supresión en muchas ubicaciones. Estos sitios pueden favorecer soluciones repetibles y preingeniadas sobre instalaciones altamente personalizadas. La demanda de colocación y empresarial también puede proporcionar un trabajo de servicio más estable cuando el ritmo de construcción de hiperescala cambia. La base de clientes variada limita la dependencia de un solo tipo de proyecto de centro de datos. Esta amplia combinación le da al mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte una base de demanda más allá de los mayores campus en la nube. También respalda a los proveedores que pueden atender tanto requisitos estandarizados como específicos del sitio.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 89,11% de la demanda regional en 2026. El Norte de Virginia mantuvo la mayor posición de inventario de América del Norte con 4.496,5 MW en el primer semestre de 2026, mientras que la capacidad en construcción de Atlanta aumentó un 52,3% interanual hasta 2.882 MW. El nuevo desarrollo en Atlanta, Dallas, Chicago, Phoenix, Oeste de Texas y Pensilvania está expandiendo las ubicaciones donde los proveedores deben proporcionar ingeniería, instalación de equipos y soporte de puesta en marcha. Este mapa de proyectos más amplio reduce la dependencia de un pequeño número de centros establecidos, pero también aumenta la importancia de la cobertura técnica local. NFPA 75, NFPA 76, IFC 2024 y FM Global DS 5-32 determinan las elecciones de diseño en estas instalaciones, mientras que el mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte se beneficia de la necesidad de interpretar estos requisitos en diseños específicos del sitio. La NFPA aclaró en septiembre de 2026 cómo NFPA 75 se conecta con NFPA 1 y NFPA 5000 para las áreas de equipos de tecnología de la información. La aclaración es relevante a medida que los operadores adaptan las instalaciones para el enfriamiento líquido, bastidores de GPU configurados más densamente y almacenamiento de energía en baterías. También refuerza la importancia de coordinar las elecciones de diseño tempranas con las autoridades locales y los requisitos de seguros. Los nuevos campus pueden ofrecer a los proveedores la oportunidad de integrar sistemas de seguridad de vida antes de que se finalicen las estructuras y los procedimientos operativos.
México
Se proyecta que México se expanda a un CAGR del 11,75% hasta 2032. La Asociación Mexicana de Centros de Datos identificó 82,5 mil millones de USD en inversión anunciada en centros de datos entre 2026 y 2031, lo que respalda la larga cartera de proyectos de la región. La capacidad instalada se situó en 279 MW en 2026, con 205 MW en construcción y 1.730 MW anunciados para despliegue futuro. Querétaro concentraba más del 65% de la capacidad instalada y está atrayendo grandes compromisos de campus en la nube. La disponibilidad de agua en la región puede afectar la elección de configuraciones de tubería seca y acción previa, mientras que la adopción de baterías aumenta la necesidad de protección adecuada para salas de baterías. El tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte en México también depende de si los proveedores establecen capacidad local de instalación y puesta en marcha antes de que aumente el volumen de proyectos. Los operadores internacionales de campus pueden aplicar los requisitos familiares de NFPA y FM Global incluso donde el marco prescriptivo local difiere de la práctica de Estados Unidos. Eso puede favorecer a los contratistas con capacidad comprobada en agente limpio, detección, supresión a base de agua y diseño basado en el rendimiento. La actividad de construcción planificada también crea una oportunidad para establecer redes de servicio que puedan dar soporte a los sistemas después de la puesta en marcha.
Canadá y Ubicaciones Emergentes en Estados Unidos
El desarrollo de Canadá se concentra en Ontario y Quebec, donde las instalaciones atienden la demanda empresarial doméstica y a los operadores de nube con necesidades de residencia de datos. El Código Nacional de Construcción de Canadá, el Código Nacional de Incendios de Canadá, las normas provinciales, CSA-Z317 y las especificaciones de FM Global pueden afectar la selección de equipos, las prácticas de instalación y los procedimientos operativos en los sitios de centros de datos de misión crítica en toda América del Norte. El trabajo de modernización en sitios empresariales más antiguos proporciona una fuente de demanda más estable que la nueva construcción por sí sola, lo que le da al mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte una base de actividad más variada. Las ubicaciones emergentes en Estados Unidos como Oeste de Texas, Pensilvania, Wyoming y el Oeste Montañoso enfrentan un problema diferente porque la construcción puede superar la capacidad de ingeniería local. Los proveedores pueden necesitar redes regionales de puesta en marcha o equipos de campo de áreas establecidas de centros de datos, y es posible que deban gestionar tiempos de desplazamiento más largos para inspección y servicio de emergencia. En estas ubicaciones secundarias, la infraestructura de IA, los requisitos de los aseguradores y las normas de almacenamiento de energía en baterías están ampliando la demanda fuera de los centros tradicionales del Norte de Virginia y Silicon Valley. La combinación regional en desarrollo puede recompensar a los proveedores que combinan estándares técnicos nacionales con soporte local receptivo.
Panorama Competitivo
Concentración del Mercado
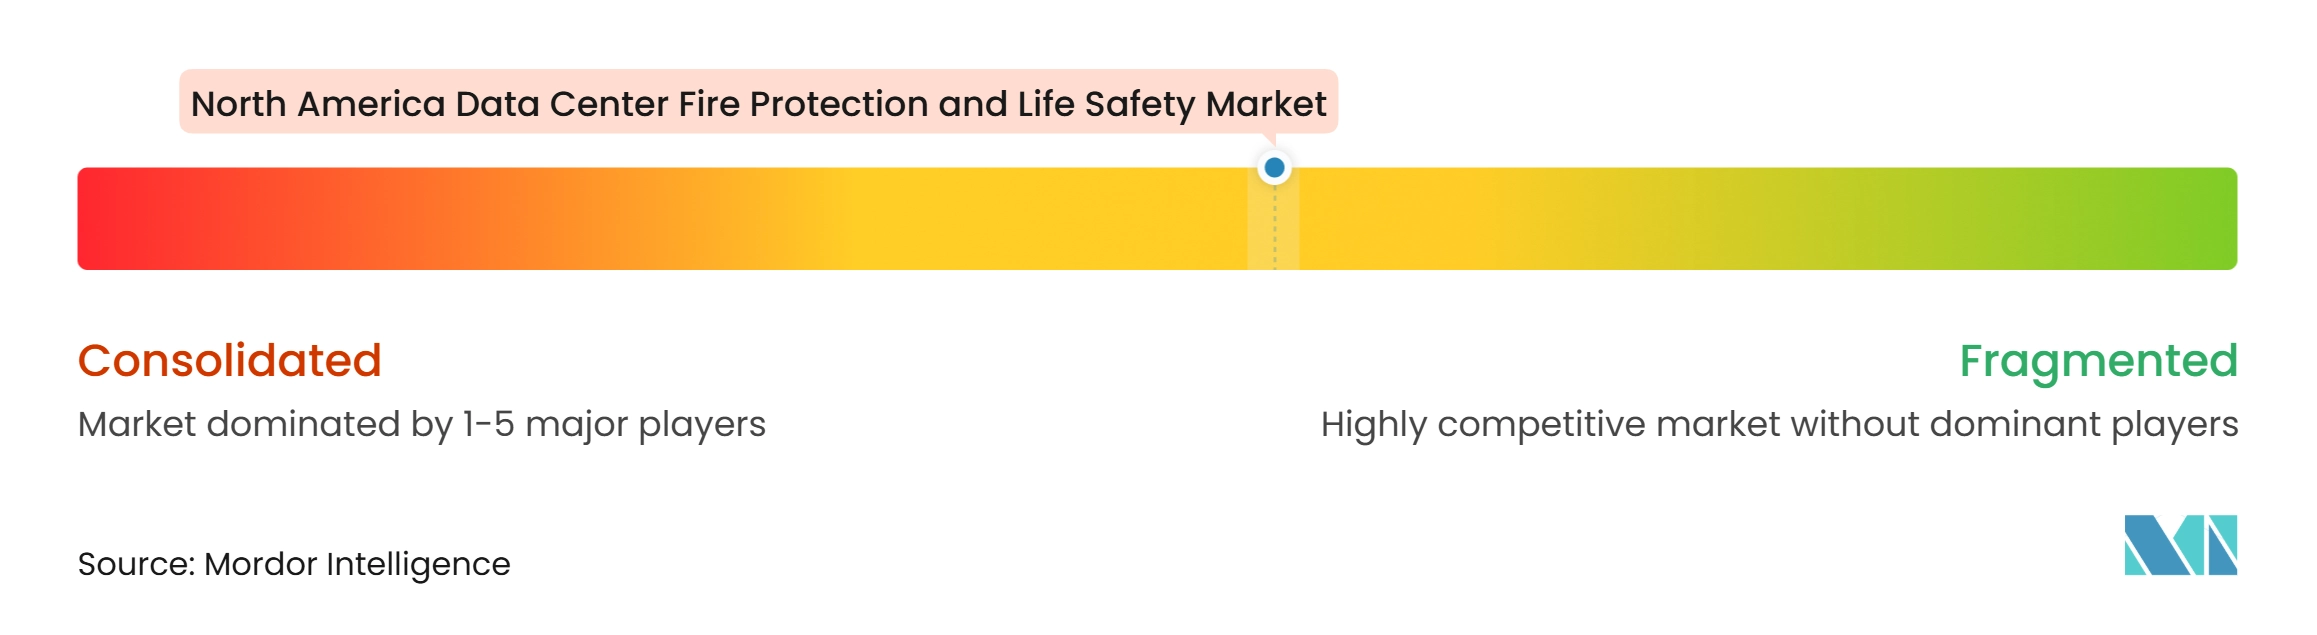
El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte está moderadamente concentrado entre proveedores integrados de tecnología para edificios, incluidos Johnson Controls, Honeywell International y Siemens. Sus posiciones reflejan el valor de combinar equipos de seguridad contra incendios con automatización de edificios más amplia, monitoreo y relaciones de servicio. Johnson Controls amplió este enfoque en agosto de 2026 con el lanzamiento de las estaciones de trabajo Simplex Incident Manager y Autocall Fire Site Administrator. La empresa declaró que estas estaciones de trabajo pueden monitorear hasta 250.000 dispositivos y conectar 687 unidades de control de alarma contra incendios. Su arquitectura de ciberseguridad alineada con ISA/IEC 62443 responde a la necesidad de una integración segura entre los sistemas de seguridad contra incendios y las operaciones digitales de los edificios.
La competencia entre proveedores también refleja la necesidad de productos que se adapten a los peligros específicos de las instalaciones. ORR Protection introdujo paquetes de hardware preingeniados ProtectORR y herramientas de especificación digital SelectORR en 2025 para respaldar el despliegue repetible en proyectos de centros de datos. El enfoque de niebla de agua HI-FOG de Marioff aborda la necesidad de una aplicación controlada de agua en aplicaciones relacionadas con baterías donde los sistemas de agente limpio pueden no ser adecuados. La orientación de seguridad de baterías de la UIT respalda una mayor atención a la protección a base de agua para los riesgos de fuga térmica. FM Global DS 5-32 sigue siendo una referencia de calificación importante para agentes de supresión aprobados, sistemas de detección y paneles de control.
La capa de servicios se está consolidando a medida que los proveedores buscan cobertura nacional, relaciones establecidas con clientes y una base más amplia de técnicos. Pye-Barker Fire and Safety completó 57 adquisiciones en 2025, expandiendo su presencia en alarmas contra incendios, rociadores, supresión y seguridad, mientras que APi Group anunció una adquisición en efectivo de 1,1 mil millones de USD de Onyx Fire Protection Services en 2025 y citó la exposición de Onyx a centros de datos y logística. En el mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte, estas transacciones muestran por qué la capacidad de servicio local sigue siendo valiosa incluso cuando los mercados de equipos favorecen a proveedores de plataformas más grandes, porque la instalación, inspección, pruebas y mantenimiento dependen de una cobertura de campo receptiva, personal calificado, acceso a piezas de repuesto y conocimiento detallado del diseño de protección y los procedimientos operativos de cada instalación en los sitios de centros de datos de misión crítica en toda América del Norte. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte tiene, por lo tanto, tanto proveedores integrados de equipos como organizaciones de servicios en consolidación, pero no se proporcionó una participación combinada de los principales actores, por lo que no se puede fundamentar una puntuación de concentración numérica sin estimar las participaciones de mercado.
Líderes de la Industria de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Minimax Viking GmbH
- Fike Corporation
- Halma plc
- Kidde Global Solutions
- Spectrum Safety Solutions
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Amerex Corporation
- ORR Protection Systems, Inc.
- SEM-SAFE Fire Protection A/S
- Marioff Corporation Oy
- Nohmi Bosai Ltd.
- Encore Fire Protection
- Jensen Hughes, Inc.
- DLB Associates Consulting Engineers, P.C.
Desarrollos recientes de la industria en Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte
- Septiembre de 2026: La NFPA publicó orientación sobre la aplicación de NFPA 75 a los centros de datos, confirmando la integración directa del estándar con NFPA 1 y NFPA 5000, al tiempo que reconoció el trabajo continuo del comité para abordar el enfriamiento líquido al chip, el almacenamiento de energía en baterías en el sitio y las restricciones de acceso del departamento de bomberos en campus optimizados para IA.
- Agosto de 2026: Johnson Controls lanzó las estaciones de trabajo de seguridad contra incendios de nueva generación Simplex Incident Manager y Autocall Fire Site Administrator, que monitorean hasta 250.000 dispositivos y conectan 687 unidades de control de alarma contra incendios, 2,5 veces más que las alternativas de la competencia. Las plataformas incorporan arquitectura de ciberseguridad alineada con ISA/IEC 62443, cuentan con aprobación UL, ULC y FM, y están dirigidas directamente a grandes despliegues en centros de datos y campus, lo que permite la visibilidad del sistema de incendios a escala empresarial desde una única interfaz de comando centralizada.
- Julio de 2026: FM Global emitió una revisión provisional de la Hoja de Datos 5-32, *Centros de Datos e Instalaciones Relacionadas*, añadiendo definiciones de glosario para Enfriamiento, Carga de TI, Núcleo de Red y Unidad de Batería UPS, y actualizando la orientación sobre la aplicabilidad y las restricciones del sistema de agente limpio para entornos de baterías de iones de litio montadas en bastidores. La revisión establece puntos de referencia más claros de prevención de pérdidas que forman la base de los requisitos de los aseguradores en sitios de hiperescala y colocación en toda América del Norte.
- Febrero de 2026: La Revista NFPA publicó una evaluación detallada de las brechas en la preparación del código de incendios para los centros de datos de IA, con ingenieros de protección contra incendios que identificaron el ciclo de revisión de 3 años de NFPA 75 y la estructura de evaluación de riesgos gobernada por el usuario como insuficientes para los arquetipos de instalaciones con enfriamiento líquido e integración de baterías, y señalaron que el diseño basado en el rendimiento es cada vez más necesario en jurisdicciones donde las autoridades competentes carecen de disposiciones de código específicas para centros de datos de IA.
Alcance del Informe del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte
El Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte comprende las tecnologías, sistemas, software y servicios desplegados en las instalaciones de centros de datos en Estados Unidos y Canadá para prevenir, detectar, suprimir, monitorear y gestionar incidentes de incendio, garantizando al mismo tiempo la seguridad del personal, la continuidad del negocio y el cumplimiento normativo.
El Informe del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Norte está Segmentado por Tipo de Solución (Sistemas de Detección de Incendios y Alarmas, Sistemas de Supresión de Incendios, Sistemas de Notificación de Emergencia y Evacuación, Sistemas de Monitoreo y Control de Incendios, y Servicios de Inspección, Pruebas y Mantenimiento), Tecnología de Protección contra Incendios (Detección de Humo y Calor, Detección de Humo por Aspiración, Supresión por Agente Limpio, Supresión por Gas Inerte, Supresión a Base de Agua, y Otras Tecnologías de Protección contra Incendios), Área de Instalación (Salas de Datos y Salas de TI, Salas Eléctricas y de UPS, Salas de Baterías, Salas de Enfriamiento y Mecánicas, y Áreas Administrativas y de Soporte), Tamaño del Centro de Datos (Centros de Datos Pequeños, Centros de Datos Medianos, Centros de Datos Grandes y Centros de Datos de Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, y Empresarial y de Borde), y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Detección de Incendios y Alarmas |
| Sistemas de Supresión de Incendios |
| Sistemas de Notificación de Emergencia y Evacuación |
| Sistemas de Monitoreo y Control de Incendios |
| Servicios de Inspección, Pruebas y Mantenimiento |
| Detección de Humo y Calor |
| Detección de Humo por Aspiración |
| Supresión por Agente Limpio |
| Supresión por Gas Inerte |
| Supresión a Base de Agua |
| Otras Tecnologías de Protección contra Incendios |
| Salas de Datos y Salas de TI |
| Salas Eléctricas y de UPS |
| Salas de Baterías |
| Salas de Enfriamiento y Mecánicas |
| Áreas Administrativas y de Soporte |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solución | Sistemas de Detección de Incendios y Alarmas |
| Sistemas de Supresión de Incendios | |
| Sistemas de Notificación de Emergencia y Evacuación | |
| Sistemas de Monitoreo y Control de Incendios | |
| Servicios de Inspección, Pruebas y Mantenimiento | |
| Por Tecnología de Protección contra Incendios | Detección de Humo y Calor |
| Detección de Humo por Aspiración | |
| Supresión por Agente Limpio | |
| Supresión por Gas Inerte | |
| Supresión a Base de Agua | |
| Otras Tecnologías de Protección contra Incendios | |
| Por Área de Instalación | Salas de Datos y Salas de TI |
| Salas Eléctricas y de UPS | |
| Salas de Baterías | |
| Salas de Enfriamiento y Mecánicas | |
| Áreas Administrativas y de Soporte | |
| Por Tamaño de Centro de Datos | Centros de Datos Pequeños |
| Centros de Datos Medianos | |
| Centros de Datos Grandes | |
| Centros de Datos de Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Norte?
El mercado está valorado en 1,58 mil millones de USD en 2026 y se proyecta que alcance los 2,85 mil millones de USD para 2032 a un CAGR del 10,25%.
¿Qué está impulsando la demanda de sistemas de protección contra incendios en centros de datos en América del Norte?
La construcción orientada a la IA, la mayor densidad de bastidores, el enfriamiento líquido, los sistemas UPS de iones de litio y los requisitos de los aseguradores están aumentando la demanda de sistemas de protección integrados.
¿Qué tipo de solución tiene la mayor participación en la seguridad contra incendios de centros de datos?
Los sistemas de supresión de incendios tienen la mayor participación, representando el 41,56% de los ingresos en 2026.
¿Qué tecnología de protección contra incendios se está expandiendo más rápido en los centros de datos?
Se proyecta que la detección de humo por aspiración se expanda a un CAGR del 11,65% hasta 2032 porque puede proporcionar una detección de humo más temprana en salas de datos con alto flujo de aire.
¿Por qué son importantes las salas de baterías para la planificación de la protección contra incendios?
Se proyecta que las salas de baterías se expandan a un CAGR del 11,64% hasta 2032 a medida que los sistemas UPS de iones de litio requieren protección diseñada para los riesgos de fuga térmica y re-ignición.
¿Qué geografía se está expandiendo más rápido en América del Norte?
Se proyecta que México se expanda a un CAGR del 11,75% hasta 2032, respaldado por la inversión anunciada en centros de datos y el desarrollo de nueva capacidad.