
Taille et part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.58 Milliards de dollars |
| Taille du Marché (2027) | 1.75 Milliards de dollars |
| Taille du Marché (2032) | 2.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord par Mordor Intelligence
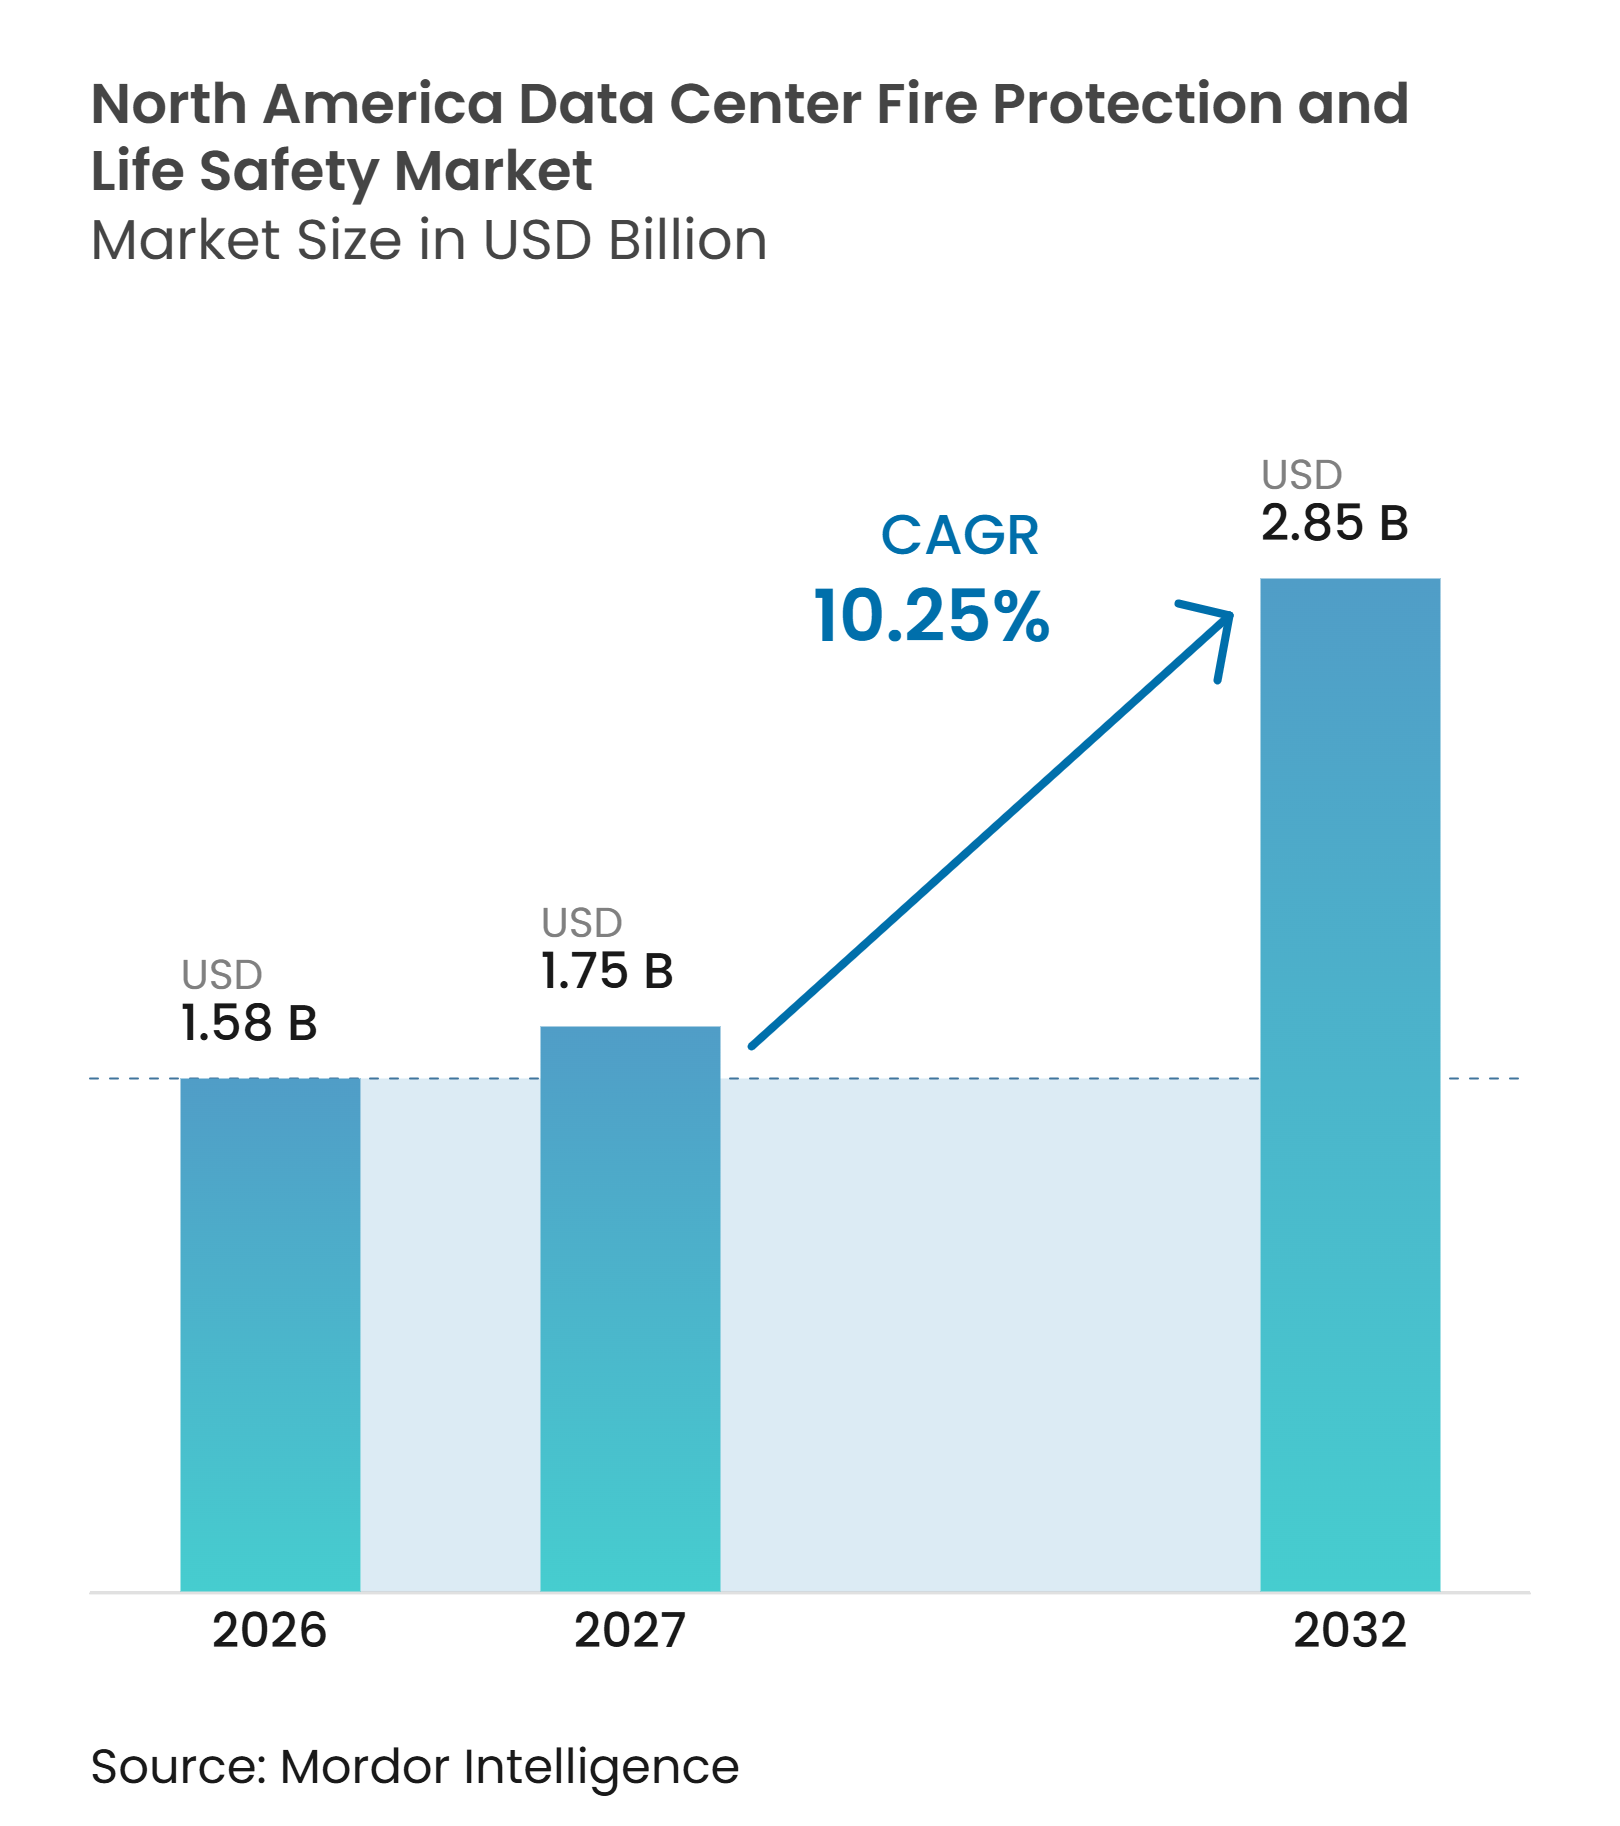
La taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord devrait s'étendre de 1,58 milliard USD en 2026 à 2,85 milliards USD d'ici 2032, enregistrant un CAGR de 10,25 % entre 2027 et 2032. L'activité de construction, la demande en informatique pour l'IA et l'évolution des conceptions de baies élargissent le besoin en services de détection, de suppression et de maintenance sur l'ensemble du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord. Les systèmes GPU à haute densité intègrent des équipements de refroidissement liquide, de nouveaux risques électriques et des installations de batteries plus importantes dans des établissements initialement conçus pour des équipements à plus faible densité. Les exigences des assureurs et les codes incendie renforcent l'importance des performances documentées des systèmes, notamment pour les salles d'onduleurs au lithium-ion et les zones informatiques refroidies par liquide. Les fournisseurs capables de combiner ingénierie, équipements, mise en service et maintenance récurrente sont mieux positionnés pour soutenir les grands projets de campus et les mises à niveau des installations existantes.
Points clés du rapport
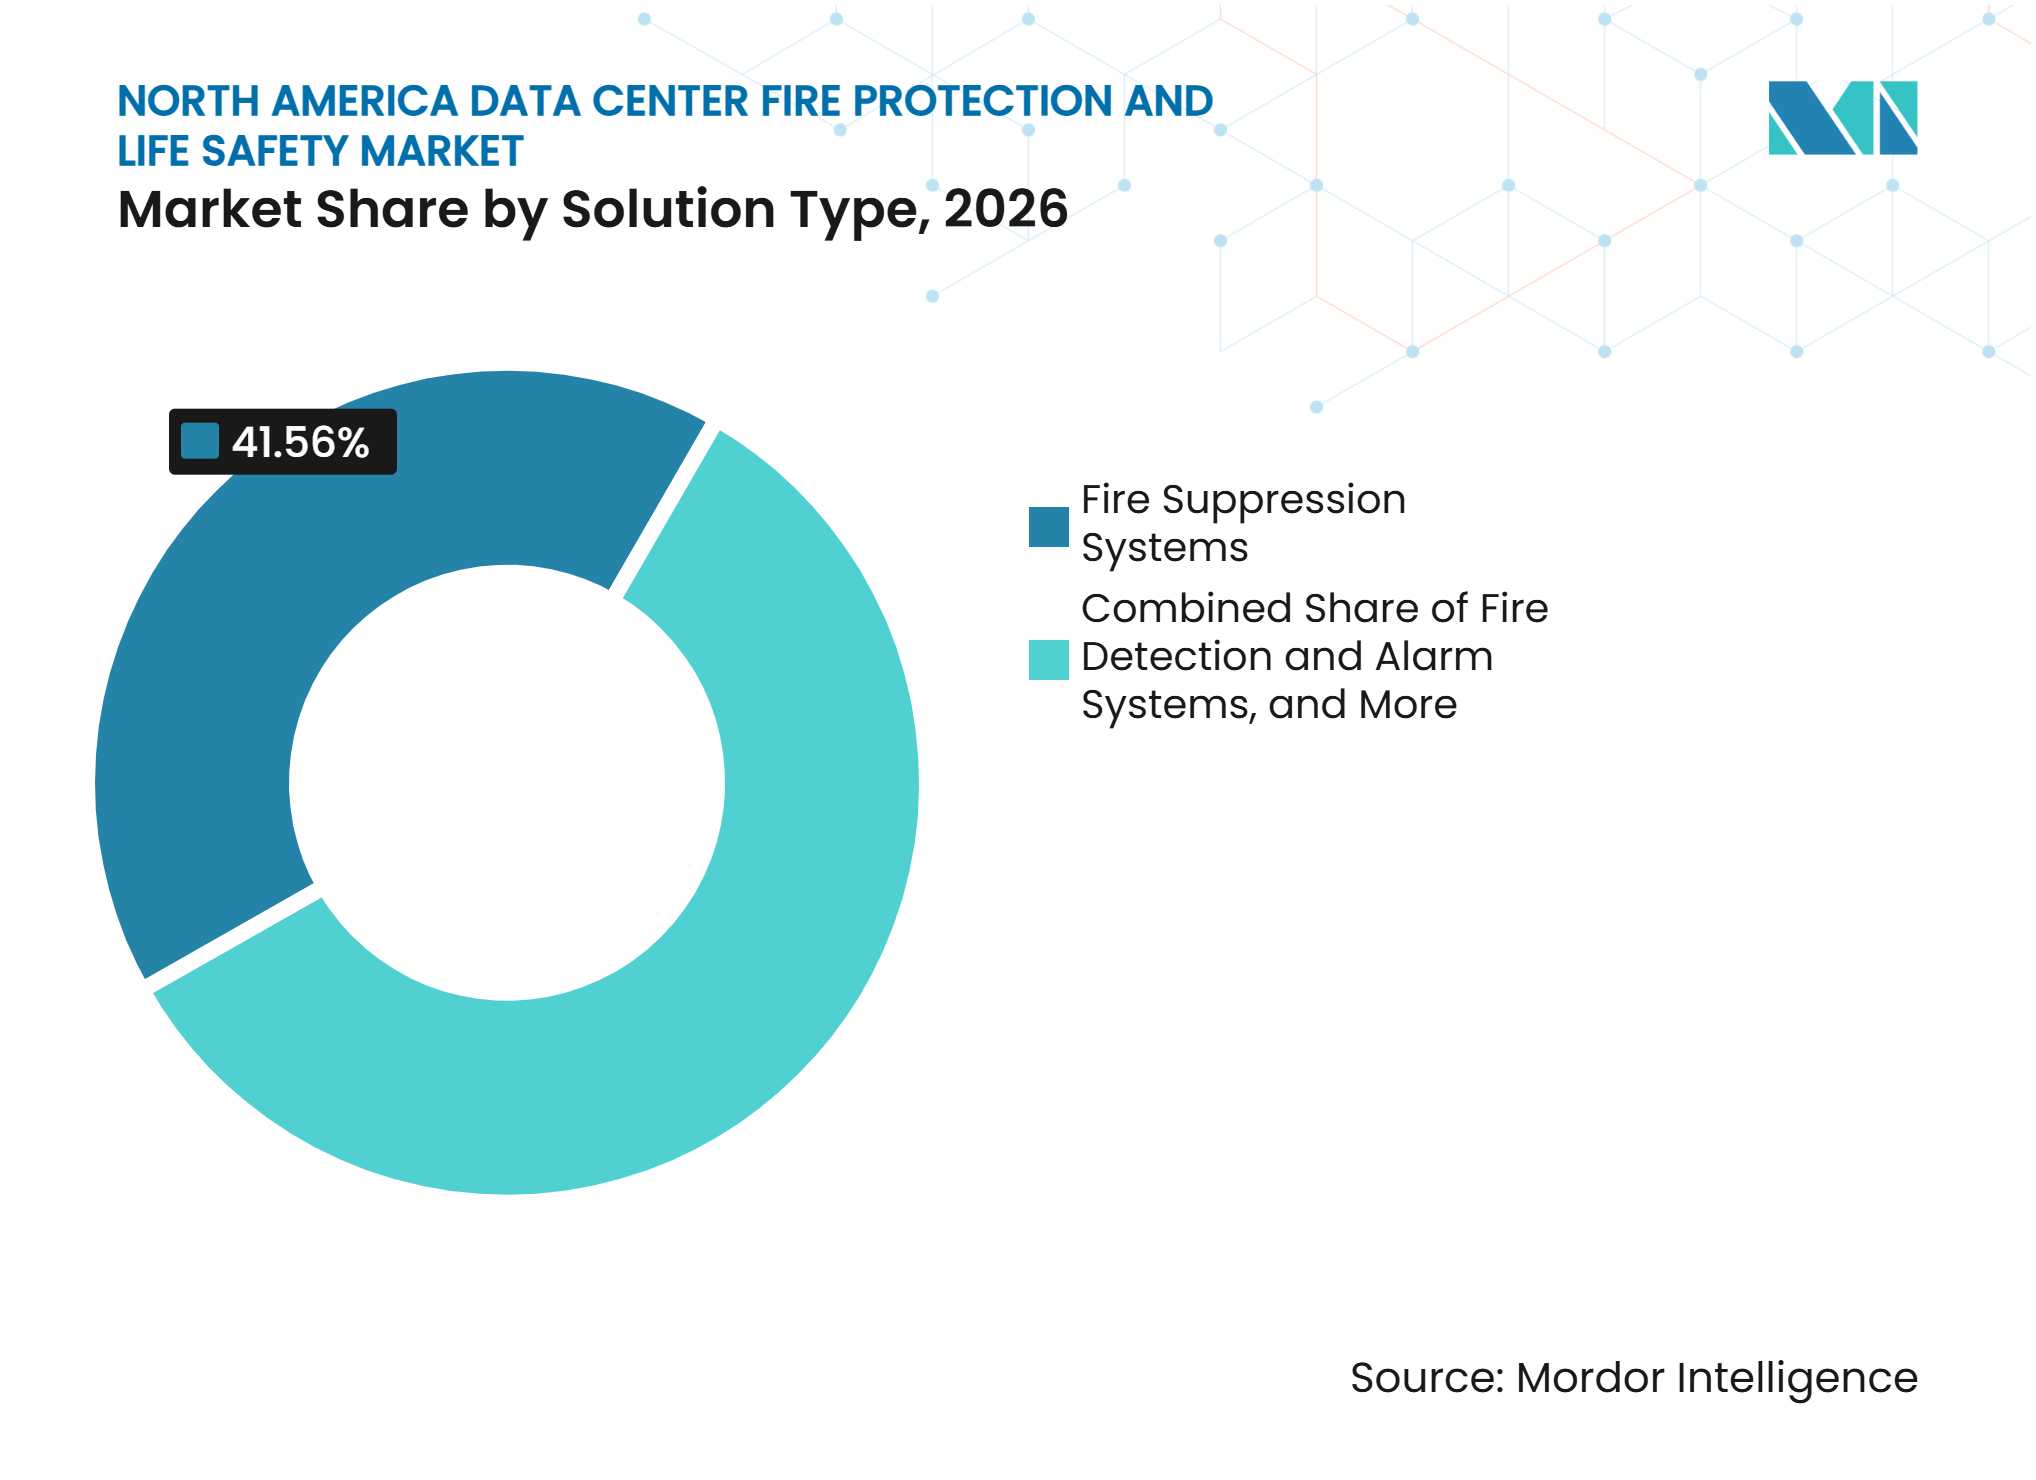
- Par type de solution, les systèmes de suppression incendie détenaient 41,56 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord en 2026, tandis que les systèmes de détection incendie et d'alarme devraient progresser à un CAGR de 11,44 % jusqu'en 2032.
- Par technologie de protection incendie, la suppression par agents propres détenait 25,48 % des revenus en 2026, tandis que la détection de fumée par aspiration devrait progresser à un CAGR de 11,65 % jusqu'en 2032.
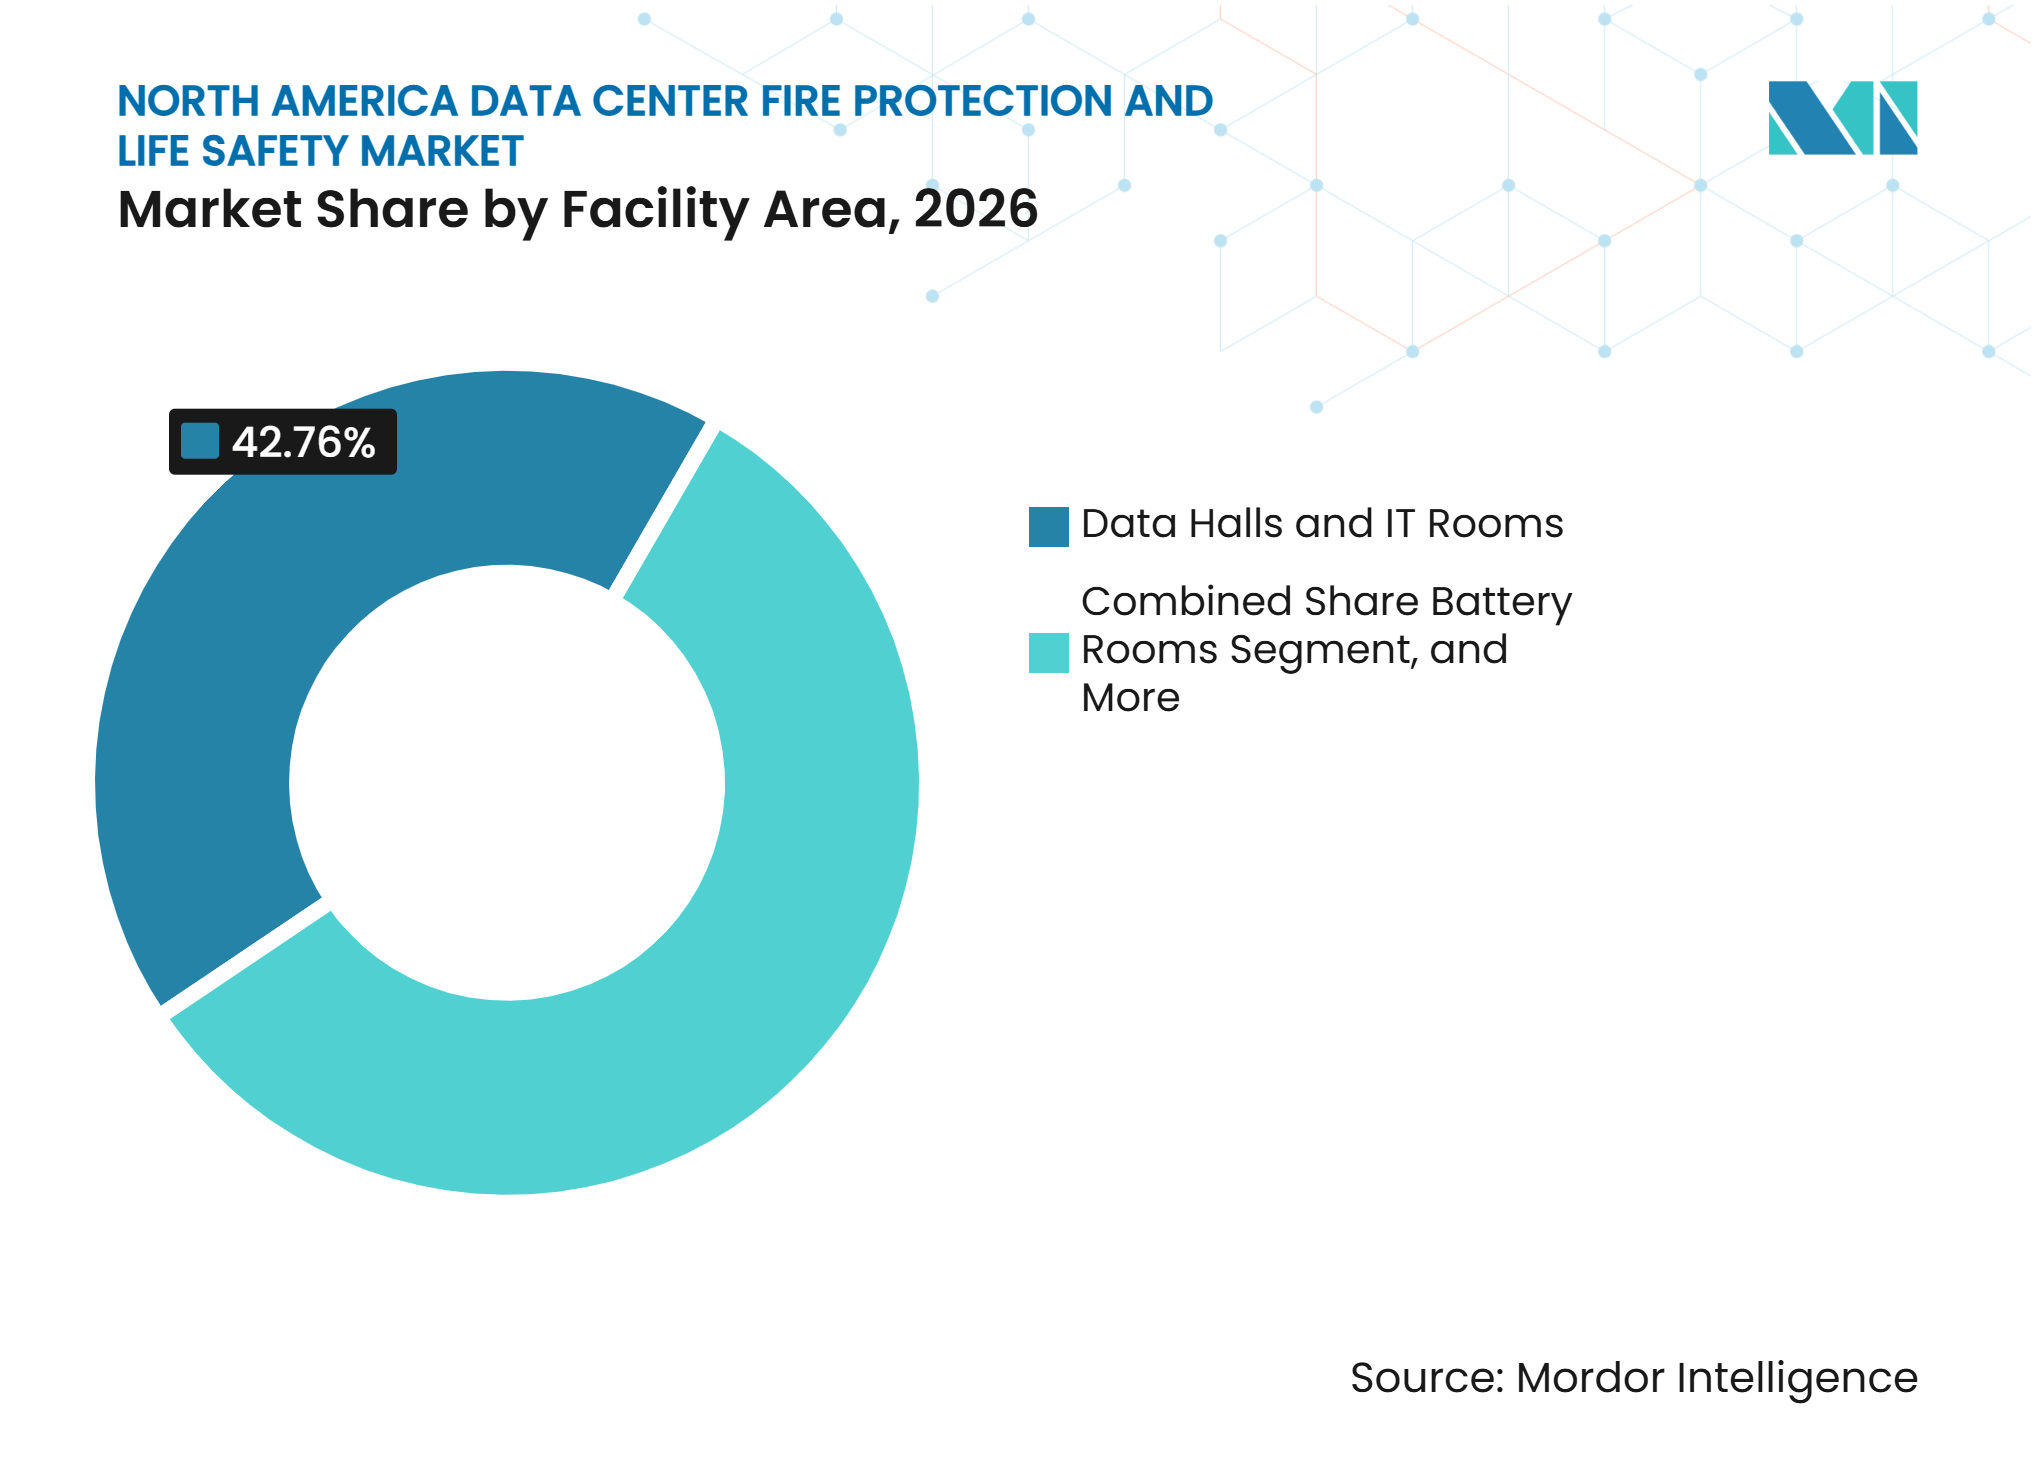
- Par zone d'installation, les salles de données et les salles informatiques représentaient 42,76 % de la demande en 2026, tandis que les salles de batteries devraient progresser à un CAGR de 11,64 % jusqu'en 2032.
- Par taille de centre de données, les grands centres de données détenaient 35,45 % de la demande en 2026, tandis que les centres de données hyperscale devraient progresser à un CAGR de 11,62 % jusqu'en 2032.
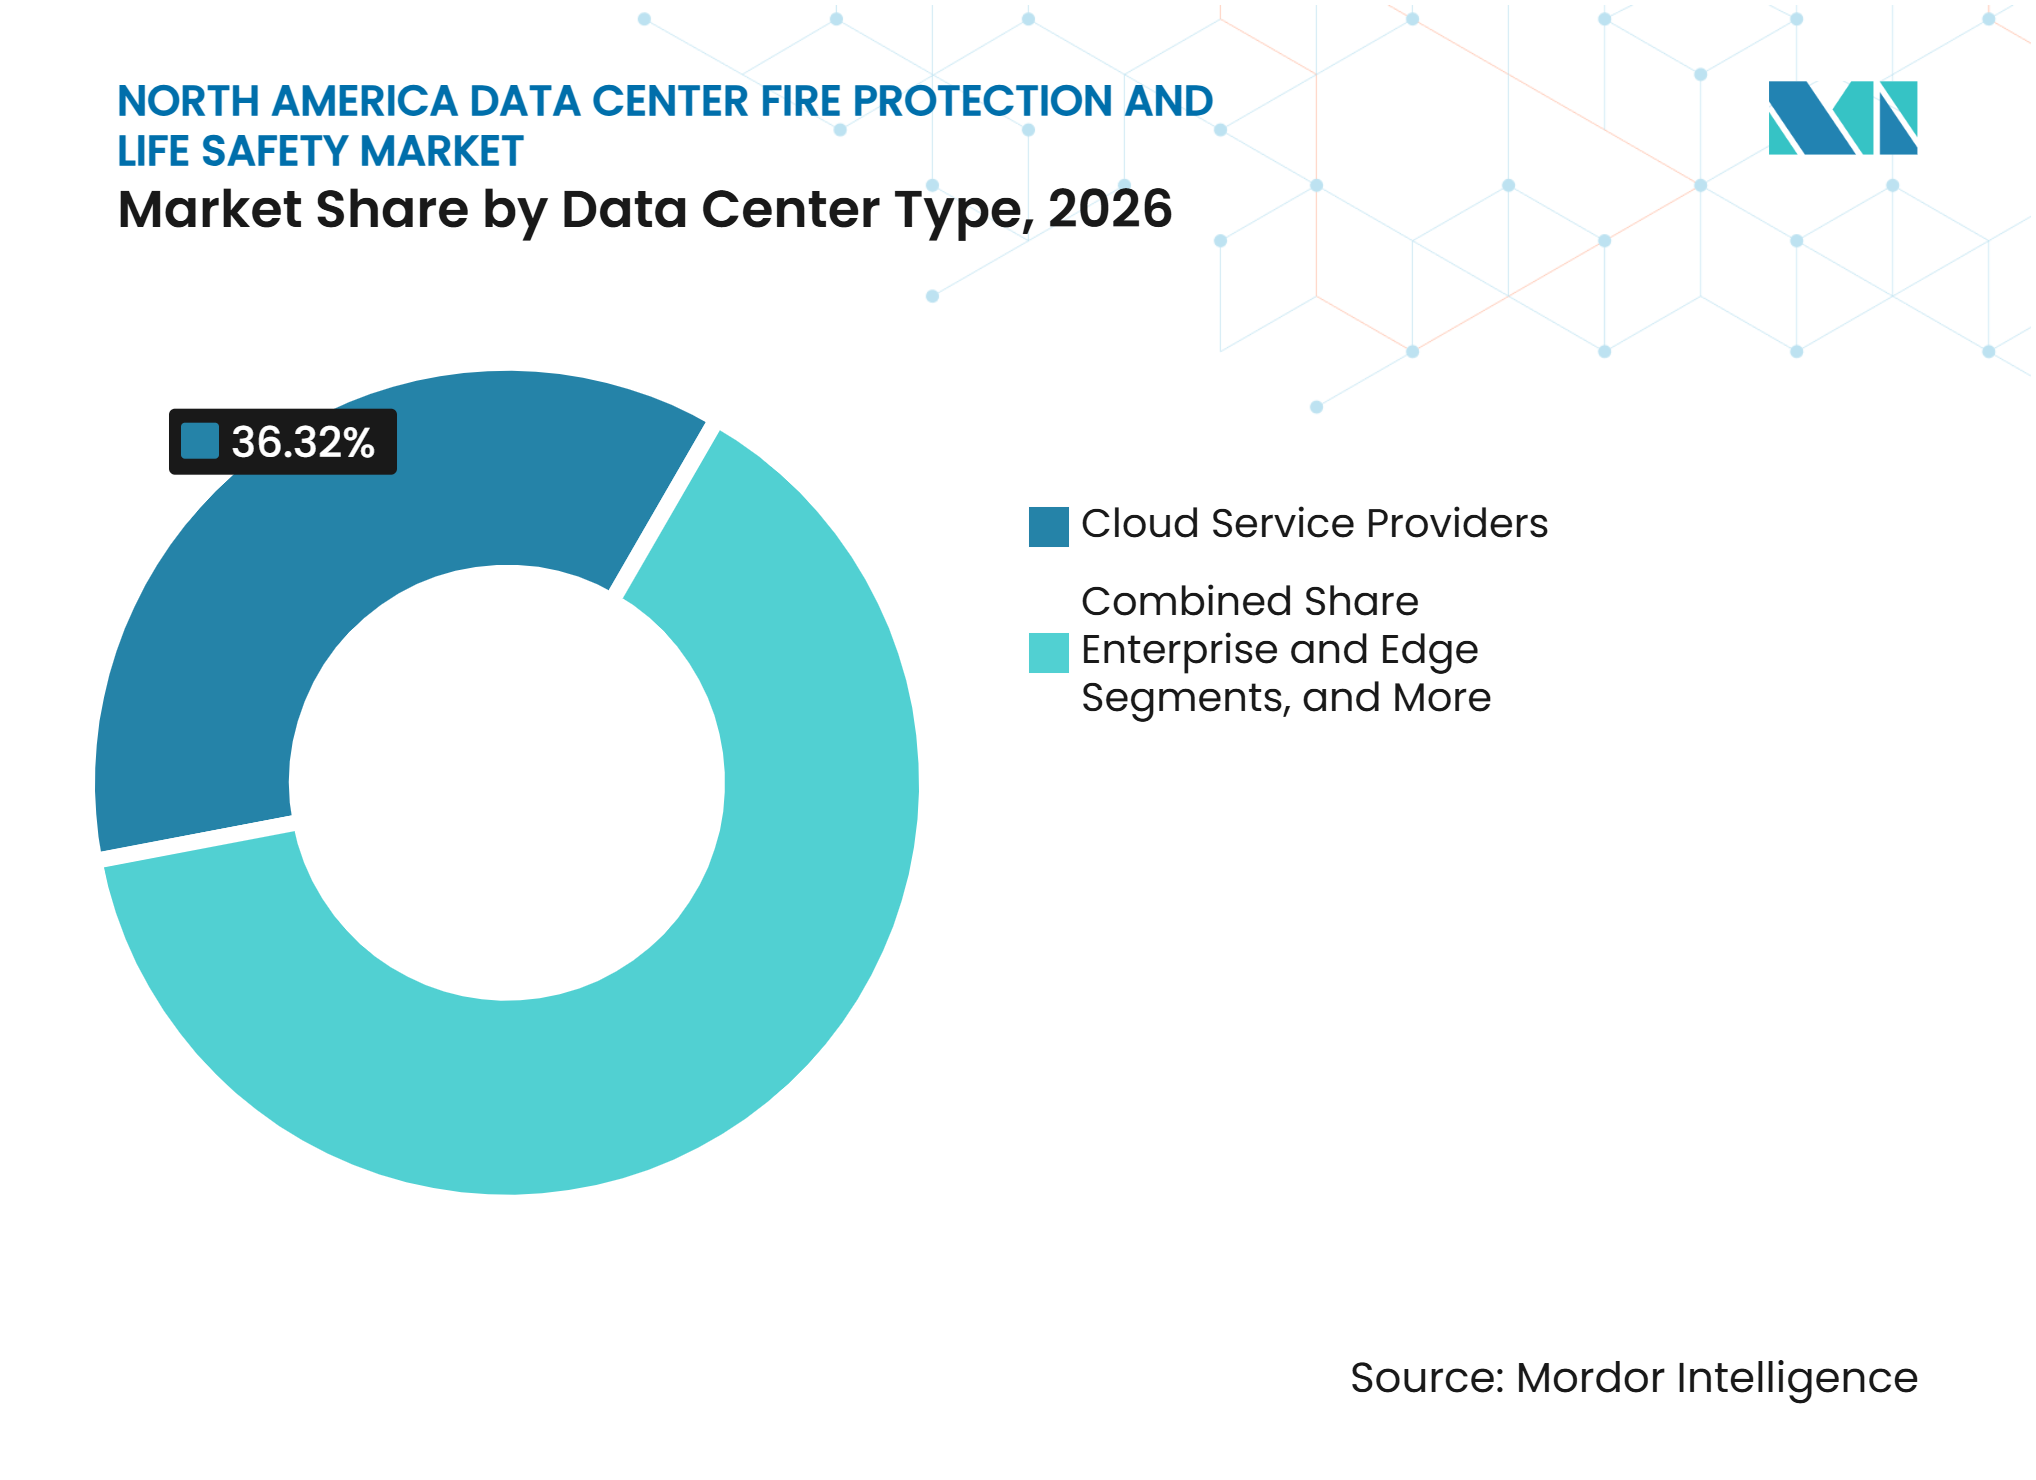
- Par type de centre de données, les fournisseurs de services cloud détenaient 36,32 % de la demande en 2026 et devraient progresser à un CAGR de 11,28 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 89,11 % de la demande en 2026, tandis que le Mexique devrait progresser à un CAGR de 11,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données à haute densité dotés de GPU pour l'IA | +2.8% | États-Unis, avec une pertinence secondaire au Canada | Court terme (≤ 2 ans) |
| Développement des capacités hyperscale et de colocation | +2.3% | États-Unis et Mexique | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière de sécurité incendie et des exigences des assureurs | +1.6% | Amérique du Nord, avec l'influence de FM Global DS 5-32, NFPA 75 et IFC 2024 | Moyen terme (2-4 ans) |
| Adoption de la surveillance incendie connectée et de la maintenance prédictive | +1.2% | États-Unis | Moyen terme (2-4 ans) |
| Renforcement des exigences de protection pour les onduleurs au lithium-ion et les systèmes de batteries | +1.0% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Concentration des nouvelles capacités dans des campus soumis à des contraintes d'alimentation électrique | +0.8% | Virginie du Nord, Atlanta, Dallas et Toronto | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données à haute densité dotés de GPU pour l'IA
L'informatique accélérée par GPU modifie le profil de risque incendie des nouveaux centres de données. Les baies CPU qui fonctionnaient généralement à 3-10 kW sont remplacées par des clusters GPU pouvant consommer 50-100 kW par baie. Ces systèmes nécessitent souvent un refroidissement direct sur puce ou par immersion, ce qui ajoute des systèmes fluidiques et une densité électrique plus élevée dans la salle de données. FM Global identifie les câblages sous tension, les circuits de refroidissement à base de glycol et les batteries au lithium-ion denses comme des risques importants dans les installations optimisées pour l'IA. Ces conditions accroissent le besoin de conceptions de protection adaptées à l'environnement d'exploitation, plutôt que de s'appuyer uniquement sur les pratiques antérieures des installations refroidies par air.[1]
Développement des capacités hyperscale et de colocation
La construction de grands campus augmente le nombre et l'envergure des projets de protection incendie en Amérique du Nord. Les installations hyperscale nécessitent que les systèmes de détection, de suppression, d'alarme et de communication d'urgence soient planifiés dès la phase de conception. La planification intégrée est particulièrement importante lorsque plusieurs bâtiments fonctionnent sous un seul réseau d'alarme incendie. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord bénéficie lorsque les fournisseurs proposent des packages de systèmes standardisés pouvant être installés à la vitesse de mise en service. Le besoin ne s'arrête pas après la construction, car les campus achevés nécessitent également des inspections, des tests et une maintenance tout au long de leur durée de vie opérationnelle.
Renforcement des exigences en matière de sécurité incendie et des exigences des assureurs
Les assureurs influencent de plus en plus les décisions de protection incendie aux côtés des autorités locales de construction et d'incendie. FM Global a mis à jour la fiche technique 5-32 en juillet 2026, en ajoutant des termes relatifs au refroidissement, à la charge informatique, au cœur de réseau et aux unités de batteries d'onduleurs. La révision a également mis à jour les recommandations sur l'utilisation des agents propres dans les environnements de batteries au lithium-ion montées en baie. NFPA 75 et NFPA 2001 continuent de guider la protection des équipements informatiques et des systèmes à agents propres. La NEMA a également publié en 2025 des recommandations portant sur la planification précoce, le positionnement des détecteurs et la coordination entre les systèmes de protection incendie et de sécurité des personnes dans les centres de données.
Adoption de la surveillance incendie connectée et de la maintenance prédictive
La surveillance en réseau fait évoluer la protection incendie d'une tâche périodique de conformité vers une gestion opérationnelle continue. Johnson Controls a lancé ses postes de travail Simplex Incident Manager et Autocall Fire Site Administrator en août 2026. Ces plateformes peuvent surveiller jusqu'à 250 000 dispositifs et connecter 687 centrales de détection incendie dans une seule installation. Cela permet une supervision centralisée sur de grands campus et des portefeuilles de centres de données distribués. La détection de fumée par aspiration peut également utiliser des alarmes par étapes, permettant aux opérateurs d'examiner les conditions précoces avant le déclenchement de la suppression.[2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de rénovation et perturbation opérationnelle | -1.4% | États-Unis, notamment les installations d'entreprise héritées, et Canada | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs spécialisés en protection incendie et de personnel de mise en service | -1.0% | États-Unis, notamment dans les zones rurales et les nouveaux sites de centres de données | Court terme (≤ 2 ans) |
| Couverture réglementaire incomplète pour le refroidissement liquide et les infrastructures d'IA | -0.7% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Contraintes de compatibilité entre agents propres et risques liés aux batteries | -0.5% | États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de rénovation et perturbation opérationnelle
Les rénovations dans des installations en activité peuvent être difficiles car les opérateurs doivent éviter toute perturbation des charges de travail des clients. Les mises à niveau des onduleurs au lithium-ion peuvent nécessiter des modifications de la conception des sprinkleurs, de la détection de gaz, de la ventilation et des aménagements des salles à résistance au feu. L'Union internationale des télécommunications indique que les systèmes à agents propres, à poudre sèche et à dioxyde de carbone ne peuvent pas supprimer de manière fiable l'emballement thermique des batteries au lithium-ion ni empêcher le ré-allumage. Ce constat peut nécessiter une approche de conception différente dans les salles de batteries par rapport à celle utilisée dans les salles de données adjacentes. Les opérateurs de plus petite taille peuvent retarder des mises à niveau complexes lorsque les travaux par phases et la planification des arrêts sont coûteux.[3]
Pénurie d'ingénieurs spécialisés en protection incendie et de personnel de mise en service
La main-d'œuvre disponible pour les travaux spécialisés de protection incendie est limitée dans de nombreux nouveaux sites de centres de données. La NFPA a signalé que les centres de données pour l'IA et le stockage d'énergie créent de nouveaux défis en matière de protection incendie plus rapidement que la capacité d'ingénierie ne peut s'étendre. La mise en service de la détection par aspiration, des commandes d'agents propres et des systèmes à action préalable requiert des compétences qui ne sont pas interchangeables avec les travaux généraux de protection incendie commerciale. La contrainte est plus sévère dans les zones où de grands projets arrivent avant que les réseaux de services techniques locaux ne se développent. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord peut donc faire face à des délais de mise en service plus longs et à des coûts de service sur le terrain plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
la suppression incendie soutient les revenus tandis que la détection s'accélèreLes systèmes de suppression incendie détenaient 41,56 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord en 2026. Les systèmes à agents propres, à gaz inerte et à eau à action préalable sont largement spécifiés dans les salles de données, les salles d'onduleurs et les enceintes de batteries. Ces systèmes répondent à différents risques et sont souvent utilisés ensemble, plutôt que sélectionnés comme substituts, dans la même installation. Les agents propres sont pertinents lorsqu'une décharge sans résidu est nécessaire pour limiter les dommages aux équipements informatiques sensibles. Les systèmes à gaz inerte peuvent être sélectionnés lorsque la conception de la protection doit également tenir compte de la sécurité des personnes présentes dans les zones protégées. Les systèmes à eau à action préalable fournissent une couche à base d'eau contrôlée pouvant répondre aux besoins plus larges du code du bâtiment. NFPA 2001 fournit les exigences pour les systèmes d'extinction à agents propres utilisés dans ces applications. Les choix d'équipements sont donc déterminés par l'utilisation de la salle, les équipements qu'elle contient et la stratégie de protection plus large du site. Les fournisseurs doivent également coordonner les commandes de suppression avec la détection, les alarmes, les procédures d'alimentation de secours et les plans d'intervention des opérateurs. Cette approche en couches maintient la suppression au centre des dépenses de projet même lorsque d'autres solutions deviennent plus avancées.
Les systèmes de détection incendie et d'alarme devraient progresser à un CAGR de 11,44 % jusqu'en 2032. Leur rôle s'élargit à mesure que les installations connectent des dispositifs de détection, des panneaux d'alarme et des systèmes de bâtiment sur plusieurs bâtiments. Les logiciels centralisés donnent aux opérateurs une visibilité sur les conditions susceptibles d'interrompre les opérations informatiques ou de déclencher un arrêt inutile. Les contrôles au niveau de l'entreprise sont utiles car les projets hyperscale peuvent inclure plusieurs installations construites en phases séparées. La taille du marché pour ce groupe de solutions est soutenue à la fois par les nouvelles installations et les mises à niveau des anciens réseaux d'alarme. Les systèmes de surveillance peuvent ajouter des informations d'état en temps réel qui facilitent l'identification des pannes et la planification de la maintenance. Les services d'inspection, de test et de maintenance ajoutent un travail récurrent car la fiabilité du système doit être démontrée à intervalles programmés. Les systèmes de notification d'urgence sont également reliés au contrôle d'accès, aux informations d'occupation et aux processus de sécurité. Ces liens rendent l'intégration des systèmes aussi importante que les composants matériels individuels. Il en résulte une combinaison de solutions dans laquelle la suppression soutient les revenus tandis que la détection, la surveillance et les services créent une demande supplémentaire.



Par technologie de protection incendie :
les agents propres dominent tandis que la détection par aspiration progresseLa suppression par agents propres représentait 25,48 % des revenus en 2026. Elle est utilisée dans les environnements informatiques critiques car elle peut éteindre les incendies sans laisser de résidu sur les équipements. La technologie est particulièrement utile lorsqu'une décharge d'eau conventionnelle pourrait perturber les équipements informatiques et les procédures de récupération. Son rôle reflète la valeur élevée des serveurs, des équipements de stockage, des équipements réseau et de l'électronique associée dans la zone protégée. Les systèmes à gaz inerte restent également importants lorsque la conception du système doit tenir compte des personnes travaillant dans les zones protégées. Les systèmes à base d'eau fournissent une base réglementaire dans de nombreuses installations et sont fréquemment associés à d'autres technologies. La détection conventionnelle de fumée et de chaleur continue de servir les zones administratives, de support et à faible risque des centres de données. Chaque technologie répond à une condition d'exploitation distincte, de sorte que les décisions de spécification sont basées sur le type de risque et la fonction de la salle. La base installée soutient également une demande continue de pièces de rechange, de tests et de mises à niveau. Cette combinaison de nouveaux déploiements et de support des systèmes installés maintient la demande dans plusieurs catégories technologiques.
La détection de fumée par aspiration devrait progresser à un CAGR de 11,65 % jusqu'en 2032. La technologie échantillonne activement l'air à travers un réseau de tuyaux et peut identifier de faibles concentrations de fumée avant que la fumée visible ne s'accumule. Cela est important dans les salles de données à fort débit d'air où le confinement des allées chaudes peut disperser la fumée avant qu'un dispositif de plafond ne réagisse. Une chambre de détection laser analyse les échantillons d'air et permet une réponse plus sensible que la détection ponctuelle passive. Des alertes par étapes telles que Aware, Action, Fire 1 et Fire 2 donnent aux équipes d'exploitation le temps d'examiner les conditions en développement. Une intervention plus précoce peut réduire les fausses alarmes, éviter les décharges d'agents inutiles et limiter les perturbations des opérations informatiques. La technologie convient également aux installations souhaitant une intégration plus étroite entre les systèmes de détection et les plateformes de gestion des bâtiments. La part de la détection avancée devrait bénéficier de la recherche par les opérateurs d'une alerte précoce dans des espaces d'équipements plus denses et plus complexes. Sa valeur augmente lorsque le débit d'air plus élevé et la concentration d'équipements rendent le positionnement conventionnel moins efficace. Cela fait de la détection par aspiration un complément important à la protection par agents propres et à action préalable, plutôt qu'un remplacement de l'un ou l'autre système.
Par zone d'installation :
les salles de données dominent la demande tandis que les salles de batteries se développentLes salles de données et les salles informatiques représentaient 42,76 % de la demande en 2026. Leur grande base d'équipements installés et leur haute intensité de protection soutiennent les dépenses en suppression zonée, détection, alarmes et interverrouillages d'alimentation de secours. Les rangées de GPU à haute densité peuvent nécessiter des ports de détection alignés sur les chemins d'air de retour des baies. Les systèmes doivent également se coordonner avec les commandes d'alarme incendie et les procédures d'exploitation des installations. Les salles de données peuvent combiner la détection par aspiration, la protection par agents propres et les sprinkleurs à action préalable en couches. Cette structure reflète la nécessité de détecter un incident tôt tout en maintenant un système de protection plus large du bâtiment. Les équipements de grande valeur et les exigences d'exploitation continue rendent la qualité de conception et la maintenance importantes. L'expansion du refroidissement liquide nécessite également une planification de la sécurité autour des agencements d'équipements qui n'étaient pas courants dans les installations refroidies par air antérieures. Ces besoins font de la salle de données la zone centrale pour les dépenses de protection incendie et de sécurité des personnes dans la plupart des nouveaux projets. Ils créent également des opportunités de service lorsque les opérateurs reconfigurent les salles pour des équipements à plus haute densité.
Les salles de batteries devraient progresser à un CAGR de 11,64 % jusqu'en 2032. Les installations d'onduleurs au lithium-ion augmentent le besoin de séparation résistante au feu, de ventilation, de détection et de protection à base d'eau adaptée à l'emballement thermique. L'Union internationale des télécommunications recommande la pulvérisation d'eau pour l'extinction d'incendie à une densité minimale de 20 L/(min·m²) pour les salles de batteries des centres de données. Elle note également que les systèmes gazeux seuls ne peuvent pas contrôler de manière fiable le ré-allumage après des événements impliquant des batteries au lithium-ion. Cela rend la protection des batteries différente des applications conventionnelles d'agents propres dans les salles de données. Les salles électriques et les salles d'onduleurs reçoivent également une plus grande attention car les spécifications des assureurs peuvent exiger une séparation résistante au feu de 2 heures et une conception améliorée des sprinkleurs. Les salles de refroidissement et les salles mécaniques présentent des considérations supplémentaires lorsque des fluides à base de glycol ou des liquides diélectriques se trouvent à proximité d'équipements sous tension. Les zones administratives et de support conservent généralement des approches conventionnelles de sprinkleurs et de détection. La taille du marché pour les travaux en salle de batteries est liée à l'évolution du parc d'onduleurs et aux exigences de rénovation qui en découlent. Les fournisseurs qui comprennent les risques liés aux batteries et la protection à base d'eau peuvent répondre à une partie ciblée mais en expansion du périmètre des projets.

Par taille de centre de données :
les grandes installations dominent la demande tandis que les sites hyperscale s'accélèrentLes grands centres de données détenaient 35,45 % de la demande en 2026. Leur complexité comprend plusieurs zones de suppression, des réseaux de détection redondants et des systèmes de communication d'urgence interconnectés. Cela crée un travail d'installation et de service substantiel tout au long du cycle de vie de l'installation. Les grands sites nécessitent également souvent une coordination entre les fournisseurs d'équipements, les entrepreneurs en bâtiment et les équipes d'exploitation. La redondance est importante car les opérateurs cherchent à maintenir les processus informatiques essentiels disponibles lors d'une panne ou d'un événement de maintenance. L'installation peut inclure plusieurs types de salles différents, chacun avec ses propres besoins de détection et de suppression. Ces conditions nécessitent des séquences de contrôle claires entre les équipements d'alarme, les systèmes d'alimentation de secours et les systèmes de ventilation. Elles rendent également les programmes d'inspection et de maintenance plus détaillés que ceux d'un site plus petit. Les grandes installations peuvent donc soutenir des valeurs de contrat élevées même lorsqu'elles ne sont pas des campus hyperscale. Leur base installée fournit une source continue de travail pour les prestataires de services locaux et nationaux.
Les centres de données hyperscale devraient progresser à un CAGR de 11,62 % jusqu'en 2032. Ces campus sont généralement développés par phases, avec plusieurs bâtiments connectés par une architecture intégrée d'alarme incendie et de gestion des bâtiments. Ils nécessitent une planification de la protection tôt car les modifications tardives deviennent difficiles après l'installation des structures principales et des utilités. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord offre des opportunités aux fournisseurs capables de reproduire des conceptions approuvées sur les phases du campus. Leur travail peut s'étendre de l'ingénierie initiale à la mise en service et aux contrats de maintenance pluriannuels. Les conceptions standardisées peuvent réduire la complexité des projets lorsque la même approche système est déployée de manière répétée. En même temps, chaque campus peut nécessiter des modifications pour les autorités locales, les conditions d'eau et les équipements informatiques installés. La coordination précoce aide à éviter les modifications qui pourraient retarder la mise en service des capacités. La taille de ces projets favorise les fournisseurs capables de fournir équipements, support à la conception et équipes de terrain au rythme requis. Leur envergure crée également une relation à long terme après la mise en service du premier bâtiment.
Par type de centre de données :
les fournisseurs de services cloud dominent la demande et la croissanceLes fournisseurs de services cloud détenaient 36,32 % des revenus en 2026. Ces opérateurs commandent de grands volumes de capacité et nécessitent généralement des conceptions qui soutiennent la disponibilité, la continuité de service et les exigences d'assurance des entreprises. La conception basée sur la performance peut aider à adapter la protection à des configurations spécifiques de GPU, de refroidissement liquide et de batteries. La fiche technique FM Global 5-32 fournit un point de référence pour la prévention des pertes dans les centres de données et les installations connexes. Ce cadre est particulièrement pertinent lorsque les dispositions générales du code ne répondent pas pleinement à une nouvelle conception d'infrastructure. Les opérateurs cloud peuvent utiliser cette approche pour documenter pourquoi une combinaison particulière de détection, de suppression et de conception de salle est appropriée. Leurs grands projets nécessitent également une cohérence sur plusieurs bâtiments et phases de construction. Cela favorise les fournisseurs qui comprennent à la fois les équipements de protection incendie et les contrôles plus larges des installations. La valeur du travail standardisé est élevée lorsqu'une conception est reproduite sur un grand portefeuille. Ces facteurs expliquent pourquoi les fournisseurs cloud représentent la plus grande concentration de dépenses dans cette segmentation.
Les fournisseurs de services cloud devraient également progresser à un CAGR de 11,28 % jusqu'en 2032. Les opérateurs de colocation restent importants car leurs agencements multi-locataires nécessitent le contrôle des limites des zones incendie tout au long de la période d'occupation. Les suites individuelles des clients peuvent évoluer au fil du temps, de sorte que les opérateurs ont besoin de systèmes qui restent efficaces à mesure que les agencements et les charges d'équipements évoluent. Les installations d'entreprise mettent à niveau les sites plus anciens à mesure que le matériel informatique devient plus dense et que les stratégies de cloud hybride modifient les besoins en équipements locaux. Les installations de périphérie sont plus petites mais peuvent créer une demande de packages de détection et de suppression modulaires sur de nombreux sites. Ces sites peuvent favoriser des solutions répétables et pré-conçues plutôt que des installations hautement personnalisées. La demande de colocation et d'entreprise peut également fournir un travail de service plus régulier lorsque le rythme de construction hyperscale change. La base de clients variée limite la dépendance à un seul type de projet de centre de données. Ce large mélange donne au marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord une base de demande au-delà des plus grands campus cloud. Il soutient également les fournisseurs capables de répondre à la fois aux exigences standardisées et spécifiques au site.
Analyse géographique
États-Unis
Les États-Unis détenaient 89,11 % de la demande régionale en 2026. La Virginie du Nord a conservé la plus grande position en termes d'inventaire en Amérique du Nord à 4 496,5 MW au premier semestre 2026, tandis que la capacité d'Atlanta en construction a augmenté de 52,3 % d'une année sur l'autre pour atteindre 2 882 MW. Le nouveau développement à Atlanta, Dallas, Chicago, Phoenix, l'ouest du Texas et en Pennsylvanie élargit les sites où les fournisseurs doivent assurer l'ingénierie, l'installation des équipements et le support à la mise en service. Cette carte de projets plus large réduit la dépendance à un petit nombre de pôles établis mais augmente également l'importance de la couverture technique locale. NFPA 75, NFPA 76, IFC 2024 et FM Global DS 5-32 orientent les choix de conception dans ces installations, tandis que le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord bénéficie de la nécessité d'interpréter ces exigences dans des conceptions spécifiques au site. La NFPA a précisé en septembre 2026 comment NFPA 75 s'articule avec NFPA 1 et NFPA 5000 pour les zones d'équipements informatiques. La clarification est pertinente car les opérateurs adaptent les installations au refroidissement liquide, aux baies GPU plus densément configurées et au stockage d'énergie par batteries. Elle renforce également l'importance de coordonner les choix de conception précoces avec les autorités locales et les exigences d'assurance. Les nouveaux campus peuvent offrir aux fournisseurs la possibilité d'intégrer les systèmes de sécurité des personnes avant que les structures et les procédures d'exploitation ne soient finalisées.
Mexique
Le Mexique devrait progresser à un CAGR de 11,75 % jusqu'en 2032. L'Association mexicaine des centres de données a identifié 82,5 milliards USD d'investissements annoncés dans les centres de données entre 2026 et 2031, ce qui soutient le long pipeline de projets de la région. La capacité installée s'élevait à 279 MW en 2026, avec 205 MW en construction et 1 730 MW annoncés pour un déploiement futur. Querétaro détenait plus de 65 % de la capacité installée et attire de grands engagements de campus cloud. La disponibilité de l'eau dans la région peut affecter le choix des configurations à tuyaux secs et à action préalable, tandis que l'adoption des batteries augmente le besoin d'une protection adaptée aux salles de batteries. La taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord au Mexique dépend également de la capacité des fournisseurs à établir une capacité locale d'installation et de mise en service avant que le volume de projets n'augmente. Les opérateurs de campus internationaux peuvent appliquer les exigences familières de la NFPA et de FM Global même lorsque le cadre prescriptif local diffère de la pratique américaine. Cela peut favoriser les entrepreneurs ayant une capacité éprouvée en agents propres, détection, suppression à base d'eau et conception basée sur la performance. L'activité de construction planifiée crée également une opportunité d'établir des réseaux de service capables de soutenir les systèmes après la mise en service.
Canada et nouveaux sites américains
Le développement du Canada est concentré en Ontario et au Québec, où les installations servent la demande des entreprises nationales et les opérateurs cloud ayant des besoins de résidence des données. Le Code national du bâtiment du Canada, le Code national de prévention des incendies du Canada, les règles provinciales, CSA-Z317 et les spécifications FM Global peuvent affecter la sélection des équipements, les pratiques d'installation et les procédures d'exploitation sur les sites de centres de données à mission critique en Amérique du Nord. Les travaux de rénovation sur les sites d'entreprise plus anciens fournissent une source de demande plus régulière que la nouvelle construction seule, ce qui donne au marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord une base d'activité plus variée. Les nouveaux sites américains tels que l'ouest du Texas, la Pennsylvanie, le Wyoming et le Mountain West font face à un problème différent car la construction peut dépasser la capacité d'ingénierie locale. Les fournisseurs peuvent avoir besoin de réseaux de mise en service régionaux ou d'équipes de terrain provenant de zones de centres de données établies, et ils peuvent devoir gérer des temps de déplacement plus longs pour l'inspection et le service d'urgence. Dans ces sites secondaires, les infrastructures d'IA, les exigences des assureurs et les règles de stockage d'énergie par batteries élargissent la demande au-delà des centres traditionnels de Virginie du Nord et de Silicon Valley. Le mix régional en développement peut récompenser les fournisseurs qui combinent des normes techniques nationales avec un support local réactif.
Paysage concurrentiel
Concentration du Marché
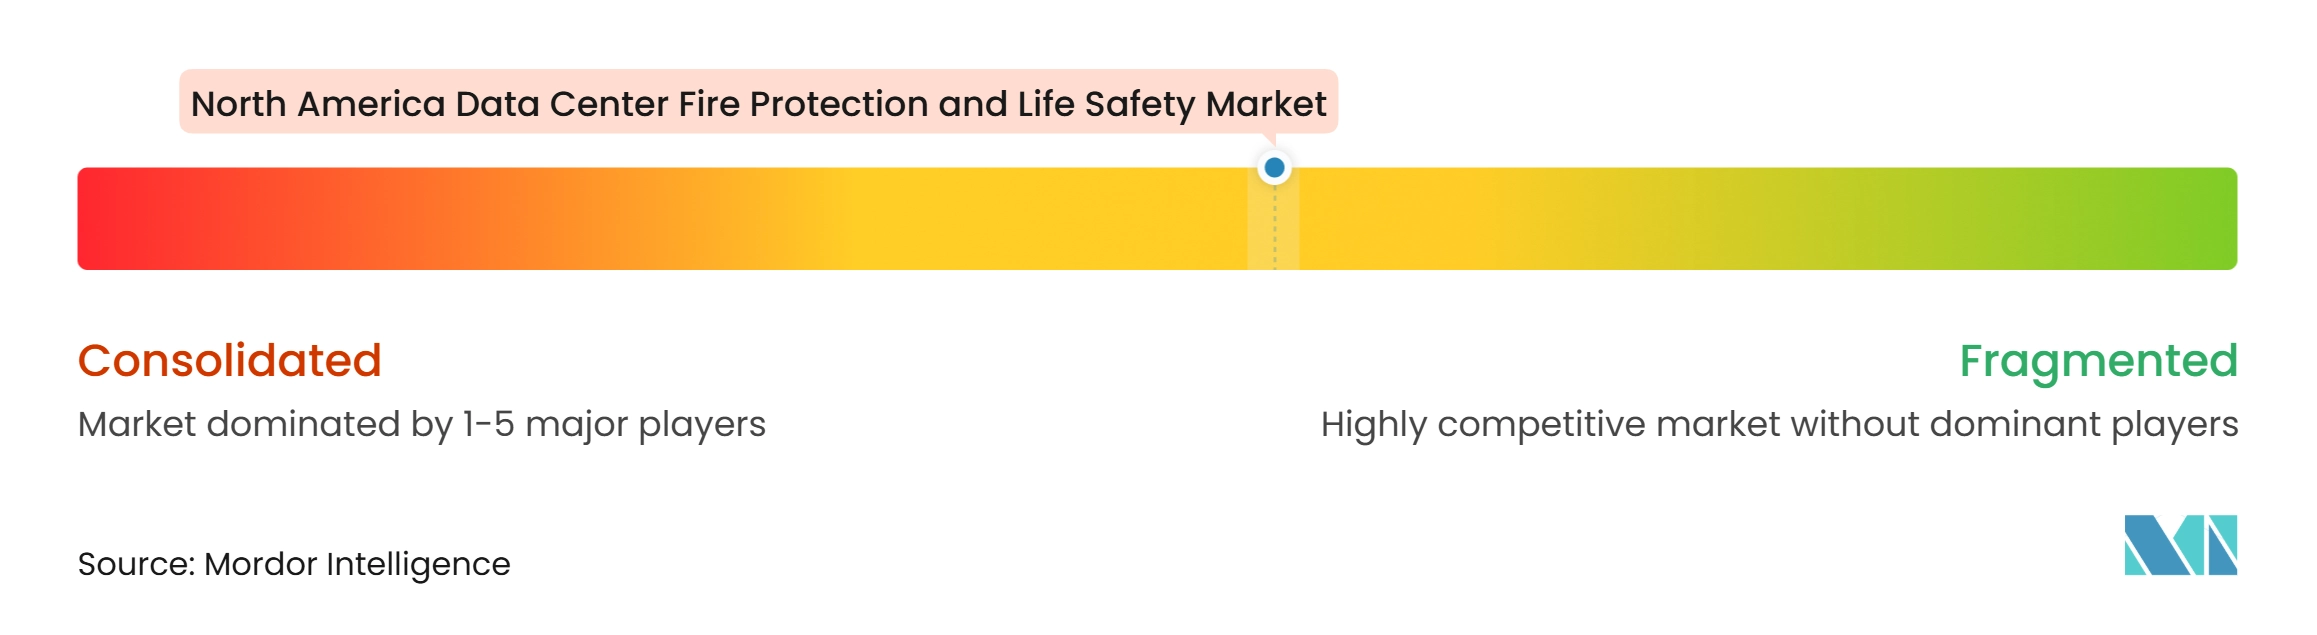
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord est modérément concentré parmi les fournisseurs intégrés de technologies du bâtiment, notamment Johnson Controls, Honeywell International et Siemens. Leurs positions reflètent la valeur de la combinaison des équipements de sécurité incendie avec une automatisation plus large des bâtiments, la surveillance et les relations de service. Johnson Controls a élargi cette approche en août 2026 avec le lancement des postes de travail Simplex Incident Manager et Autocall Fire Site Administrator. La société a déclaré que ces postes de travail peuvent surveiller jusqu'à 250 000 dispositifs et connecter 687 centrales de détection incendie. Leur architecture de cybersécurité conforme à ISA/IEC 62443 répond au besoin d'une intégration sécurisée entre les systèmes de sécurité incendie et les opérations numériques des bâtiments.
La concurrence entre fournisseurs reflète également le besoin de produits adaptés aux risques spécifiques des installations. ORR Protection a lancé des ensembles matériels pré-conçus ProtectORR et des outils de spécification numérique SelectORR en 2025 pour soutenir le déploiement répétable dans les projets de centres de données. L'approche par brouillard d'eau HI-FOG de Marioff répond au besoin d'une application d'eau contrôlée dans les applications liées aux batteries où les systèmes à agents propres peuvent ne pas être adaptés. Les recommandations de l'Union internationale des télécommunications sur la sécurité des batteries soutiennent une attention accrue à la protection à base d'eau pour les risques d'emballement thermique. FM Global DS 5-32 reste une référence de qualification importante pour les agents de suppression approuvés, les systèmes de détection et les panneaux de contrôle.
La couche de services se consolide à mesure que les prestataires recherchent une couverture nationale, des relations clients établies et une base de techniciens plus large. Pye-Barker Fire and Safety a réalisé 57 acquisitions en 2025, élargissant son empreinte en alarme incendie, sprinkleurs, suppression et sécurité, tandis qu'APi Group a annoncé une acquisition en numéraire de 1,1 milliard USD d'Onyx Fire Protection Services en 2025 et a cité l'exposition d'Onyx aux centres de données et à la logistique. Sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord, ces transactions montrent pourquoi la capacité de service locale reste précieuse même lorsque les marchés d'équipements favorisent les fournisseurs de plateformes plus importantes, car l'installation, l'inspection, les tests et la maintenance dépendent d'une couverture de terrain réactive, de personnel qualifié, d'un accès aux pièces de rechange et d'une connaissance détaillée de la conception de protection et des procédures d'exploitation de chaque installation sur les sites de centres de données à mission critique en Amérique du Nord. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord comprend donc à la fois des fournisseurs d'équipements intégrés et des organisations de services en consolidation, mais aucune part combinée des principaux acteurs n'a été fournie, de sorte qu'un score de concentration numérique ne peut pas être étayé sans estimer les parts de marché.
Leaders du secteur de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Minimax Viking GmbH
- Fike Corporation
- Halma plc
- Kidde Global Solutions
- Spectrum Safety Solutions
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Amerex Corporation
- ORR Protection Systems, Inc.
- SEM-SAFE Fire Protection A/S
- Marioff Corporation Oy
- Nohmi Bosai Ltd.
- Encore Fire Protection
- Jensen Hughes, Inc.
- DLB Associates Consulting Engineers, P.C.
Développements industriels récents dans Marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord
- Septembre 2026 : la NFPA a publié des recommandations sur l'application de NFPA 75 aux centres de données, confirmant l'intégration directe de la norme avec NFPA 1 et NFPA 5000, tout en reconnaissant les travaux en cours du comité pour traiter le refroidissement liquide sur puce, le stockage d'énergie par batteries sur site et les contraintes d'accès des services d'incendie dans les campus optimisés pour l'IA.
- Août 2026 : Johnson Controls a lancé les postes de travail de sécurité incendie de nouvelle génération Simplex Incident Manager et Autocall Fire Site Administrator, surveillant jusqu'à 250 000 dispositifs et connectant 687 centrales de détection incendie, soit 2,5 fois plus que les alternatives concurrentes. Les plateformes intègrent une architecture de cybersécurité conforme à ISA/IEC 62443, sont approuvées UL, ULC et FM, et ciblent directement les grands déploiements de centres de données et de campus, permettant une visibilité des systèmes incendie à l'échelle de l'entreprise depuis une interface de commande centralisée unique.
- Juillet 2026 : FM Global a publié une révision intérimaire de la fiche technique 5-32, *Centres de données et installations connexes*, ajoutant des définitions de glossaire pour le refroidissement, la charge informatique, le cœur de réseau et l'unité de batteries d'onduleurs, et mettant à jour les recommandations sur l'applicabilité et les restrictions des systèmes à agents propres pour les environnements de batteries au lithium-ion montées en baie. La révision établit des références de prévention des pertes plus claires qui constituent la base des exigences des assureurs sur les sites hyperscale et de colocation en Amérique du Nord.
- Février 2026 : le NFPA Journal a publié une évaluation détaillée des lacunes de préparation du code incendie pour les centres de données d'IA, avec des ingénieurs en protection incendie identifiant le cycle de révision de 3 ans de NFPA 75 et la structure d'évaluation des risques gouvernée par les utilisateurs comme insuffisants pour les archétypes d'installations refroidies par liquide et intégrant des batteries, et notant que la conception basée sur la performance est de plus en plus requise dans les juridictions où les autorités compétentes manquent de dispositions de code spécifiques aux centres de données d'IA.
Périmètre du rapport sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord comprend les technologies, systèmes, logiciels et services déployés dans les centres de données aux États-Unis et au Canada pour prévenir, détecter, supprimer, surveiller et gérer les incidents incendie tout en assurant la sécurité du personnel, la continuité des activités et la conformité réglementaire.
Le rapport sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord est segmenté par type de solution (systèmes de détection incendie et d'alarme, systèmes de suppression incendie, systèmes de notification d'urgence et d'évacuation, systèmes de surveillance et de contrôle incendie, et services d'inspection, de test et de maintenance), technologie de protection incendie (détection de fumée et de chaleur, détection de fumée par aspiration, suppression par agents propres, suppression par gaz inerte, suppression à base d'eau, et autres technologies de protection incendie), zone d'installation (salles de données et salles informatiques, salles électriques et salles d'onduleurs, salles de batteries, salles de refroidissement et salles mécaniques, et zones administratives et de support), taille du centre de données (petits centres de données, centres de données de taille moyenne, grands centres de données et centres de données hyperscale), type de centre de données (colocation, fournisseurs de services cloud, et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de détection incendie et d'alarme |
| Systèmes de suppression incendie |
| Systèmes de notification d'urgence et d'évacuation |
| Systèmes de surveillance et de contrôle incendie |
| Services d'inspection, de test et de maintenance |
| Détection de fumée et de chaleur |
| Détection de fumée par aspiration |
| Suppression par agents propres |
| Suppression par gaz inerte |
| Suppression à base d'eau |
| Autres technologies de protection incendie |
| Salles de données et salles informatiques |
| Salles électriques et salles d'onduleurs |
| Salles de batteries |
| Salles de refroidissement et salles mécaniques |
| Zones administratives et de support |
| Petits centres de données |
| Centres de données de taille moyenne |
| Grands centres de données |
| Centres de données hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de solution | Systèmes de détection incendie et d'alarme |
| Systèmes de suppression incendie | |
| Systèmes de notification d'urgence et d'évacuation | |
| Systèmes de surveillance et de contrôle incendie | |
| Services d'inspection, de test et de maintenance | |
| Par technologie de protection incendie | Détection de fumée et de chaleur |
| Détection de fumée par aspiration | |
| Suppression par agents propres | |
| Suppression par gaz inerte | |
| Suppression à base d'eau | |
| Autres technologies de protection incendie | |
| Par zone d'installation | Salles de données et salles informatiques |
| Salles électriques et salles d'onduleurs | |
| Salles de batteries | |
| Salles de refroidissement et salles mécaniques | |
| Zones administratives et de support | |
| Par taille de centre de données | Petits centres de données |
| Centres de données de taille moyenne | |
| Grands centres de données | |
| Centres de données hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Nord ?
Le marché est évalué à 1,58 milliard USD en 2026 et devrait atteindre 2,85 milliards USD d'ici 2032 à un CAGR de 10,25 %.
Qu'est-ce qui stimule la demande de systèmes de protection incendie pour les centres de données en Amérique du Nord ?
La construction axée sur l'IA, la densité plus élevée des baies, le refroidissement liquide, les systèmes d'onduleurs au lithium-ion et les exigences des assureurs augmentent la demande de systèmes de protection intégrés.
Quel type de solution détient la plus grande part dans la sécurité incendie des centres de données ?
Les systèmes de suppression incendie détiennent la plus grande part, représentant 41,56 % des revenus en 2026.
Quelle technologie de protection incendie se développe le plus rapidement dans les centres de données ?
La détection de fumée par aspiration devrait progresser à un CAGR de 11,65 % jusqu'en 2032 car elle peut fournir une détection de fumée plus précoce dans les salles de données à fort débit d'air.
Pourquoi les salles de batteries sont-elles importantes pour la planification de la protection incendie ?
Les salles de batteries devraient progresser à un CAGR de 11,64 % jusqu'en 2032 car les systèmes d'onduleurs au lithium-ion nécessitent une protection conçue pour les risques d'emballement thermique et de ré-allumage.
Quelle géographie se développe le plus rapidement en Amérique du Nord ?
Le Mexique devrait progresser à un CAGR de 11,75 % jusqu'en 2032, soutenu par les investissements annoncés dans les centres de données et le développement de nouvelles capacités.