
Tamanho e Participação do Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
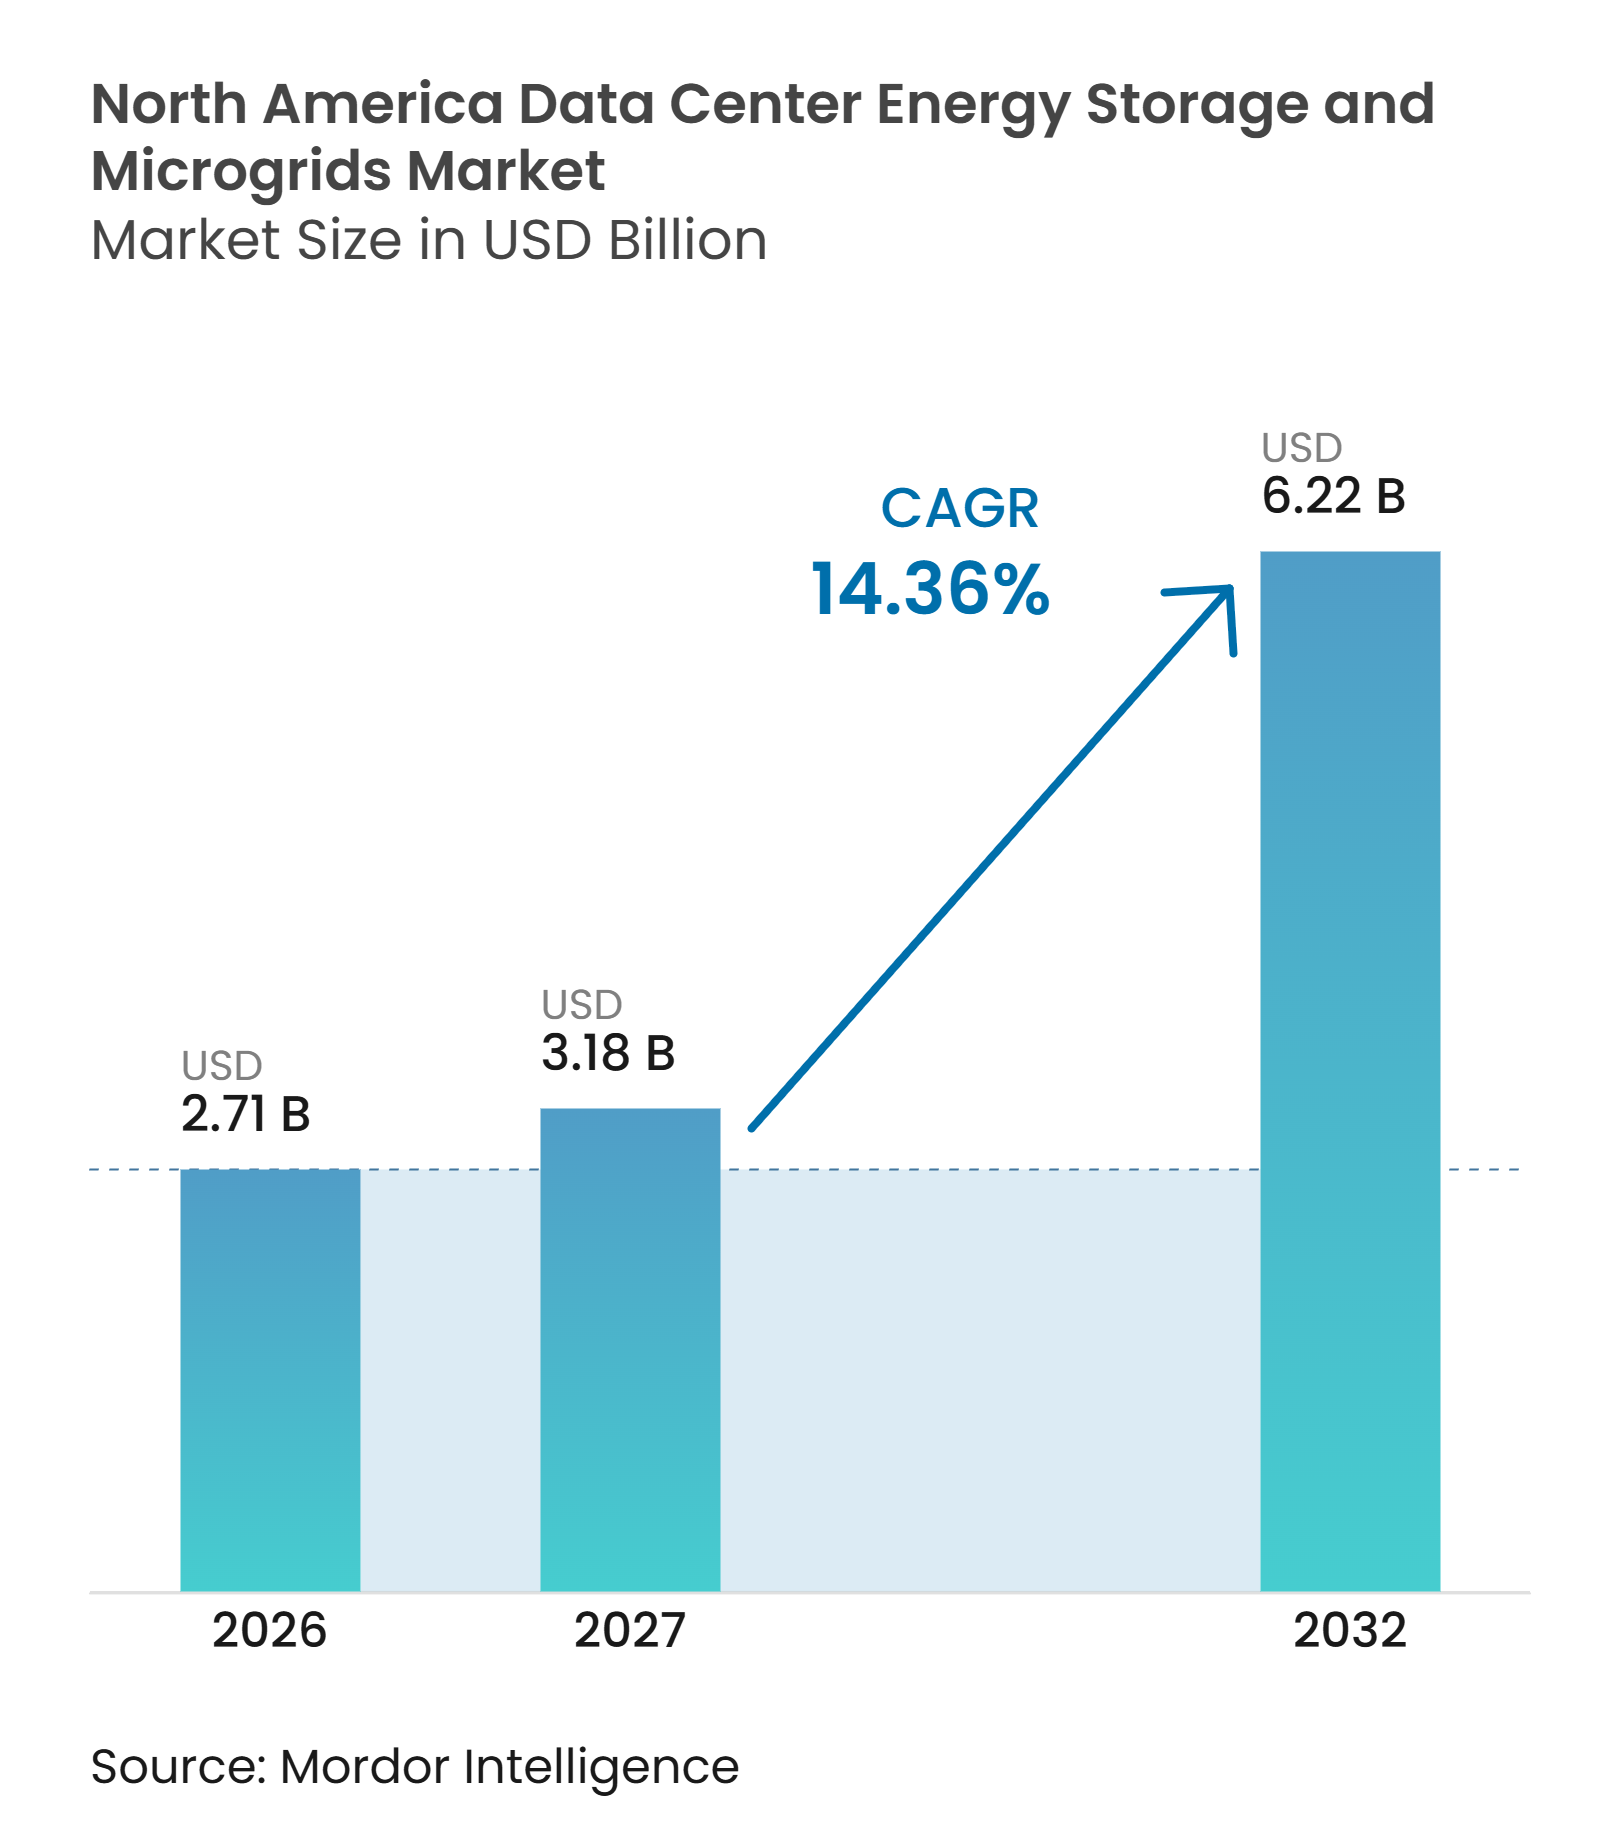
| Tamanho do mercado no ano base (2026) | 2.71 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.36 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de armazenamento de energia para data centers na América do Norte deve expandir de 2,71 bilhões de USD em 2026 para 3,18 bilhões de USD em 2027, e para 6,22 bilhões de USD até 2032, registrando um CAGR de 14,36% entre 2027 e 2032. A computação de IA está aumentando a densidade de energia e tornando as interrupções breves mais consequentes para os operadores. Os atrasos na conexão à rede também estão alterando o planejamento de projetos, pois um campus concluído pode aguardar anos para que seu fornecimento total de energia da concessionária entre em operação. Isso tornou a geração local, o armazenamento e os sistemas de controle parte do projeto de energia inicial, em vez de uma atualização de resiliência posterior. O mercado de armazenamento de energia para data centers na América do Norte está, portanto, atraindo fornecedores capazes de combinar equipamentos, controles, financiamento e suporte ao comissionamento. As aquisições estão migrando para soluções integradas porque os operadores precisam coordenar baterias, células de combustível, geração renovável e importações de energia da concessionária em grandes campi.
Principais Conclusões do Relatório
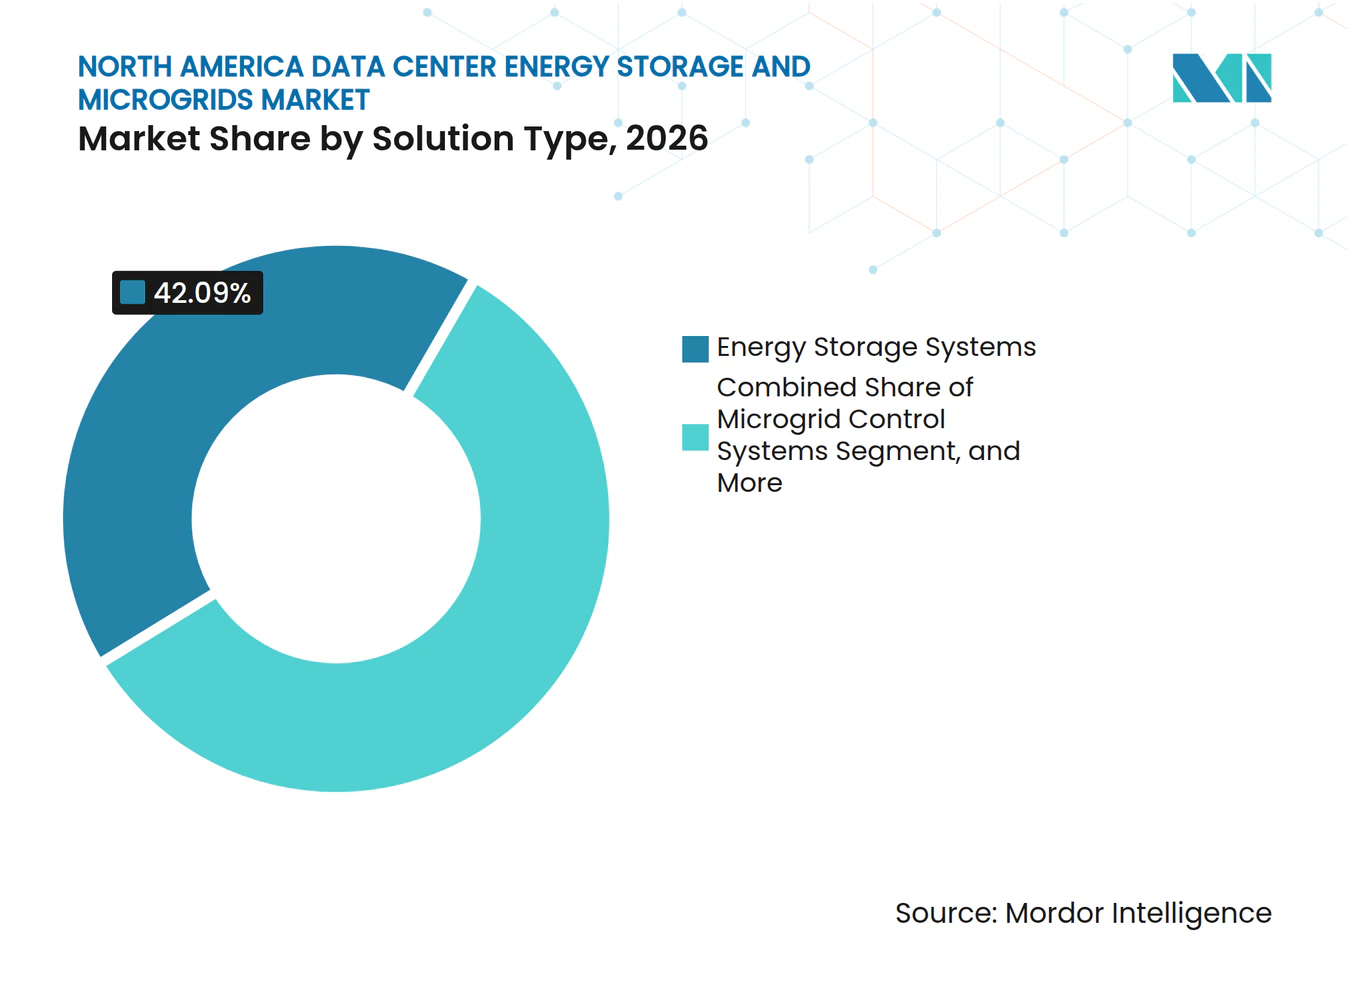
- Por tipo de solução, os sistemas de armazenamento de energia detinham 42,09% da participação do mercado de armazenamento de energia para data centers na América do Norte em 2026. Os sistemas de controle de microrredes devem expandir a um CAGR de 15,36% até 2032.
- Por tecnologia de armazenamento, as baterias de íons de lítio detinham 42,13% de participação em 2026. Espera-se que as baterias de fluxo se expandam a um CAGR de 15,32% até 2032.
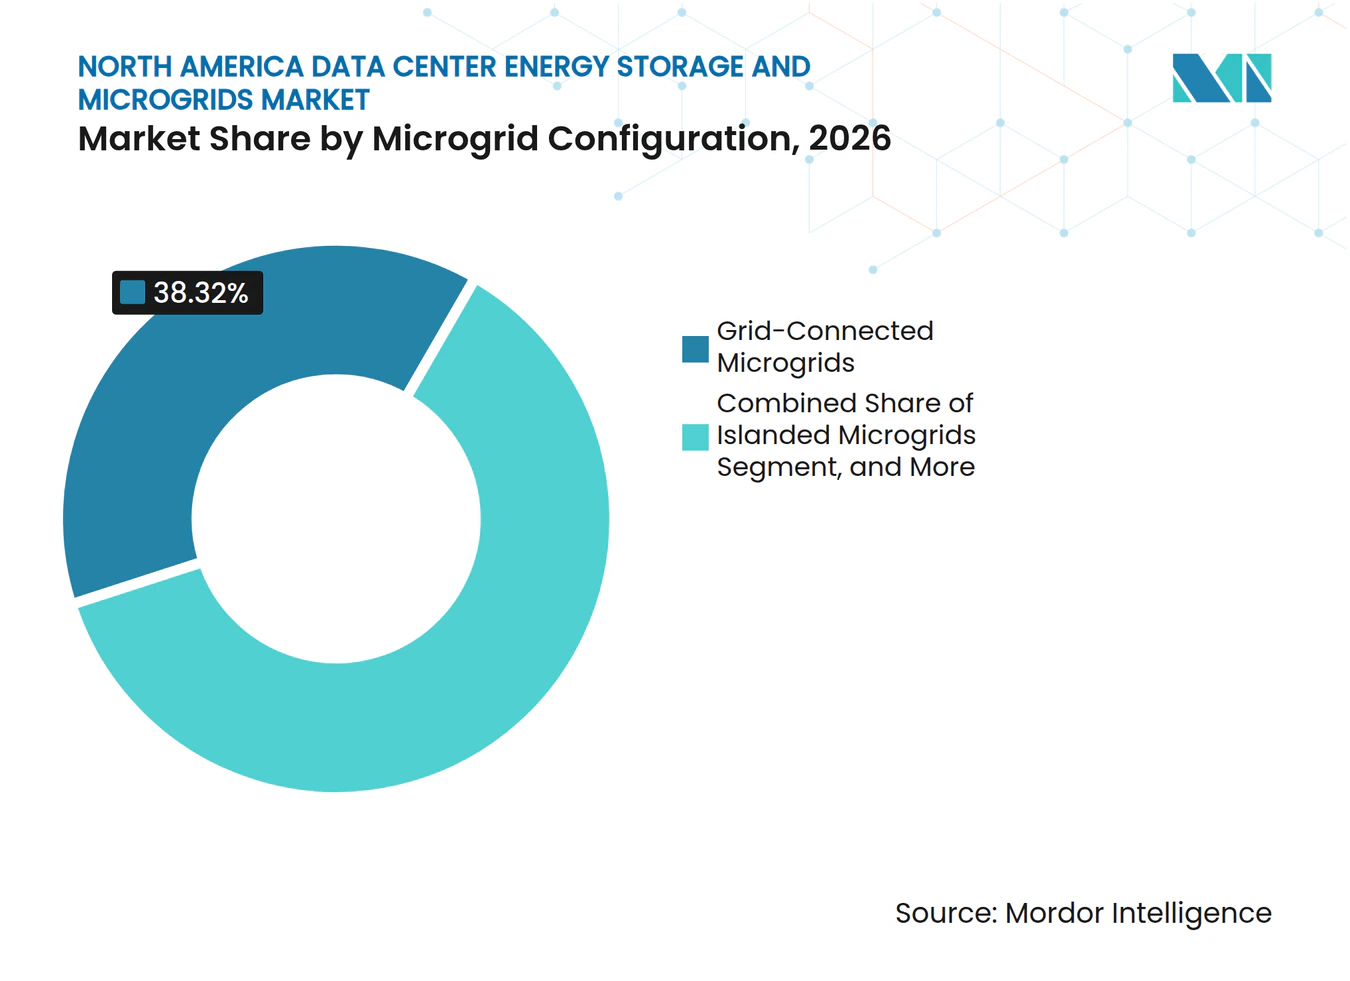
- Por configuração de microrrede, as microrredes conectadas à rede detinham 38,32% de participação em 2026. As microrredes híbridas conectadas à rede e ilháveis devem expandir a um CAGR de 15,18% até 2032.
- Por fonte de energia primária, a eletricidade da rede respondeu por 38,04% do mercado de armazenamento de energia para data centers na América do Norte em 2026. As células de combustível devem expandir a um CAGR de 15,47% até 2032.
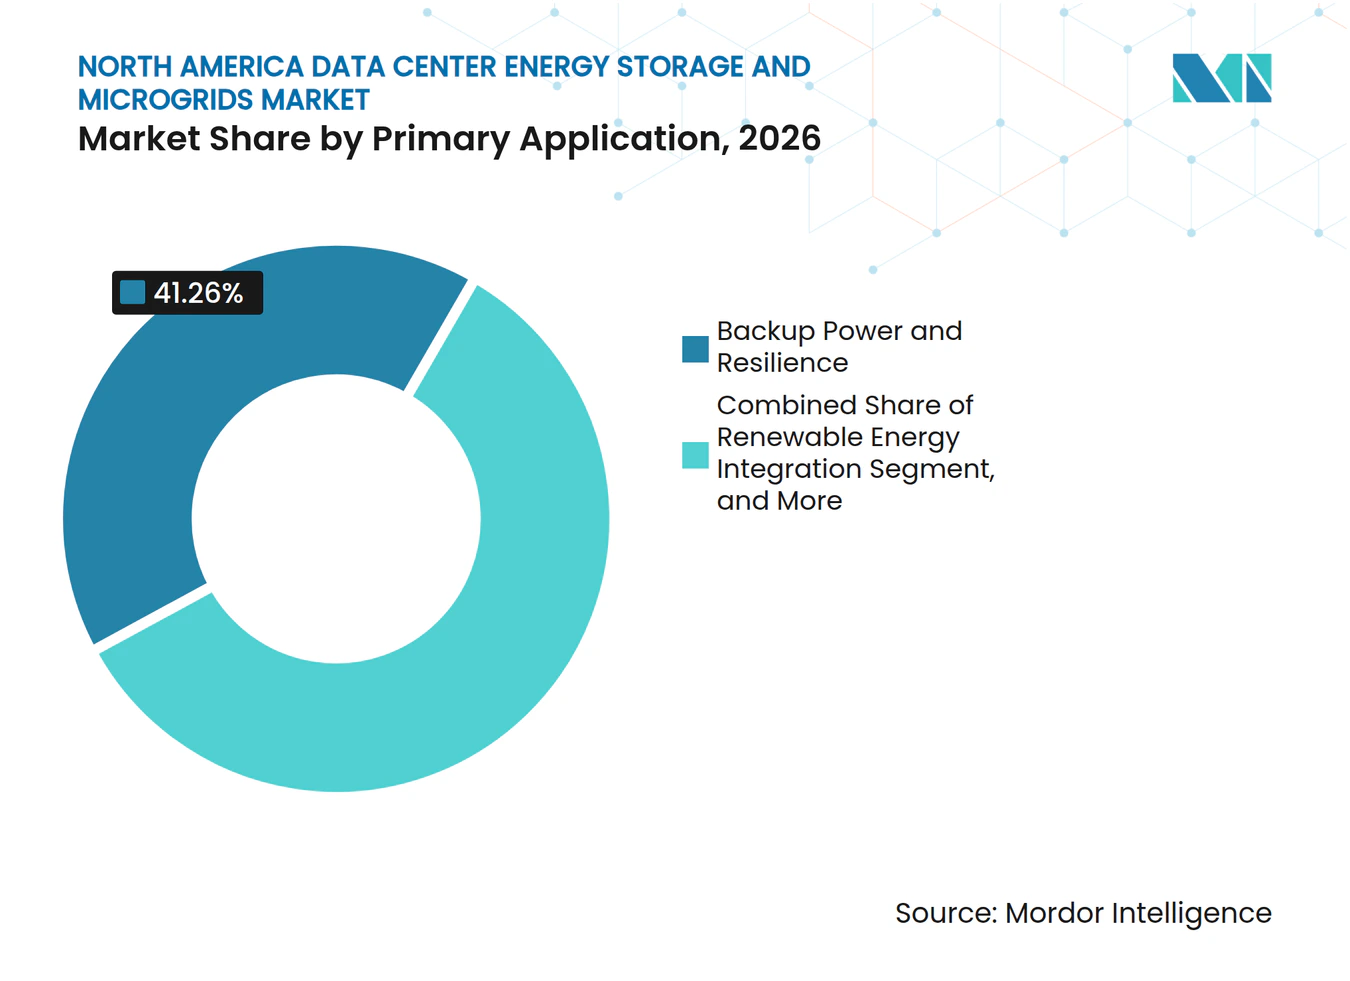
- Por aplicação primária, energia de backup e resiliência responderam por 41,26% do mercado em 2026. Os serviços de rede devem expandir a um CAGR de 15,28% até 2032.
- Por tamanho de data center, as instalações de hiperescala detinham 46,98% de participação em 2026 e devem expandir a um CAGR de 15,97% até 2032.
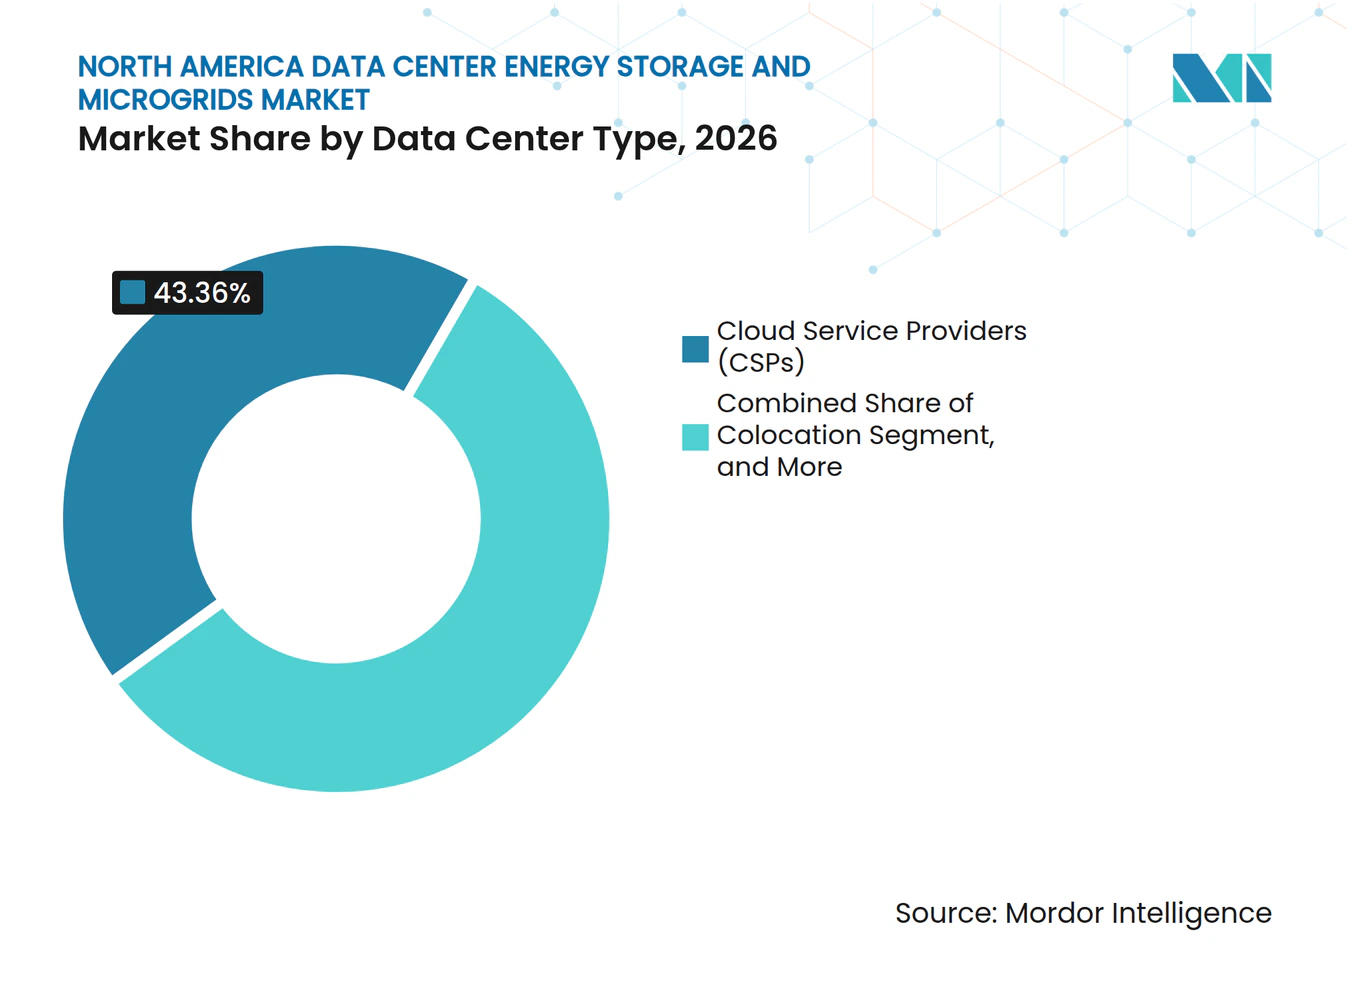
- Por tipo de data center, os provedores de serviços em nuvem detinham 43,36% de participação em 2026 e devem expandir a um CAGR de 15,89% até 2032.
- Por geografia, os Estados Unidos detinham 82,52% de participação em 2026. O México deve expandir a um CAGR de 15,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Cargas de Trabalho de IA e Maior Densidade de Energia em Data Centers | +3.5% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Expansão de Data Centers de Hiperescala | +2.8% | Estados Unidos e México | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede e Atrasos de Interconexão | +2.4% | Estados Unidos, com repercussão no Canadá | Médio prazo (2-4 anos) |
| Mandatos de Sustentabilidade e Metas de Redução de Carbono | +1.9% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Exposição a Condições Climáticas Extremas e Interrupções na Rede | +1.5% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Acumulação de Receitas Atrás do Medidor | +1.4% | Estados Unidos | Médio p |
| Fonte: Mordor Intelligence | |||
Crescimento de Cargas de Trabalho de IA e Maior Densidade de Energia em Data Centers
As cargas de trabalho de IA estão aumentando o requisito de eletricidade de um único rack e alterando o papel do armazenamento no projeto de energia. A densidade média de rack aumentou de 8,3 kW em 2024 para 9 kW em 2025, enquanto os racks de IA com resfriamento líquido podem exigir mais de 120 kW. Os racks de alta densidade também criam variações rápidas de carga que as configurações convencionais de UPS podem não gerenciar com a mesma eficácia. Os sistemas de baterias com resposta rápida e capacidade de descarga sustentada podem gerenciar essas variações. Um estudo revisado por pares descreve o armazenamento coordenado em níveis de chip, rack, instalação e rede como uma resposta adequada às flutuações de energia relacionadas à IA. Essa arquitetura expande a demanda além da substituição rotineira de UPS e apoia o uso mais amplo de software de controle no mercado de armazenamento de energia para data centers na América do Norte.
Expansão de Data Centers de Hiperescala
Os operadores de hiperescala são os maiores compradores de infraestrutura de energia integrada porque seus campi exigem capacidade grande, confiável e rapidamente implantável. A Bloom Energy relatou que as expectativas para instalações totalmente alimentadas no local aumentaram 22% entre os provedores de hiperescala e de colocation pesquisados nos seis meses anteriores ao início de 2026. O mesmo relatório afirma que 1 em cada 5 campi pode superar 1 GW até 2030. Esses projetos favorecem fornecedores capazes de apoiar programas de implantação plurianuais, em vez de pedidos isolados de equipamentos. Grandes contratos podem reduzir os custos de hardware, mas também favorecem empresas com capacidade de fabricação e redes de serviços estabelecidas. O mercado de armazenamento de energia para data centers na América do Norte se beneficia quando os operadores usam armazenamento e geração para evitar que ativos de computação concluídos fiquem ociosos enquanto aguardam a energia da rede.
Congestionamento da Rede e Atrasos de Interconexão
Os atrasos na conexão à rede estão deslocando o investimento em data centers para sistemas de energia atrás do medidor. Mais de 2.000 GW de geração e armazenamento permaneciam em filas de interconexão ativas nos EUA ao final de 2025. A Comissão Federal de Regulação de Energia emitiu ordens de justificativa em junho de 2026 que exigiam que as organizações de transmissão regionais explicassem ou melhorassem suas regras de interconexão para grandes cargas. Os operadores podem usar microrredes enquanto aguardam atualizações de transmissão ou quando o cronograma de atualização não se alinha ao seu cronograma de construção. Isso favorece sistemas que podem se conectar à rede quando disponível e operar de forma independente durante restrições. Também aumenta o valor das empresas de engenharia que podem gerenciar os requisitos de interface com a concessionária e os ativos locais em conjunto.
Mandatos de Sustentabilidade e Metas de Redução de Carbono
As metas climáticas corporativas continuam a influenciar as escolhas de equipamentos, mesmo quando os requisitos de relatórios mudam. As células de combustível e a geração renovável combinadas com armazenamento podem ajudar os operadores a reduzir o uso de diesel e apoiar planos de energia com menores emissões. A Agência Internacional de Energia observa que as cadeias de suprimentos de tecnologia de energia limpa continuam sendo importantes para a transição energética e para a demanda de minerais críticos.[1] Os grandes provedores de nuvem podem fazer pedidos de longo prazo para energia local com menor teor de carbono, enquanto empresas menores podem adotar as mesmas abordagens posteriormente por meio de produtos padronizados. Esse padrão torna os compromissos voluntários um importante sinal de aquisição no mercado de armazenamento de energia para data centers na América do Norte. Também cria uma abertura para fornecedores que podem documentar o desempenho de emissões, a segurança dos equipamentos e as operações ao longo do ciclo de vida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial para Infraestrutura de Energia Integrada | -1.9% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança contra Fuga Térmica e Incêndio em Baterias | -1.5% | Estados Unidos, Canadá e México | Médio prazo (2-4 anos) |
| Riscos de Interoperabilidade e Cibersegurança em Ativos de Energia Distribuída | -1.2% | Estados Unidos | Médio prazo (2-4 anos) |
| Volatilidade no Fornecimento de Minerais Críticos e na Política Comercial | -0.9% | América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial para Infraestrutura de Energia Integrada
Os sistemas de energia integrados exigem gastos com geração, armazenamento, controles, obras civis e interfaces com a rede antes que um data center comece a gerar receita. O custo é mais difícil de absorver para operadores empresariais e de médio porte do que para empresas de hiperescala. Os projetos de armazenamento de baterias também incorrem em custos de aquisição e instalação, bem como em despesas com transformadores, estruturas e sistemas de controle. Os longos prazos de entrega para grandes transformadores podem aumentar os custos de carregamento quando outras partes de um campus estão prontas. Estruturas de energia como serviço e de compra de energia podem transferir alguns requisitos de capital para um provedor de infraestrutura. Esses modelos provavelmente serão mais acessíveis primeiro para clientes com contratos de longo prazo e boa qualidade de crédito.
Requisitos de Segurança contra Fuga Térmica e Incêndio em Baterias
Os sistemas de baterias devem atender às normas de segurança contra incêndio, o que aumenta o trabalho de projeto e os custos do projeto. A NFPA 855 trata da instalação de sistemas estacionários de armazenamento de energia, enquanto o Código Internacional de Incêndio orienta a fiscalização local.[2] A UL 9540A fornece um método de teste para avaliar a propagação de incêndio por fuga térmica em sistemas de armazenamento de energia em baterias. A Regra 3616-07 da Cidade de Nova York mostra como os requisitos locais podem adicionar condições de localização e separação além de um código base. Esses fatores de conformidade incentivam o interesse em fosfato de ferro e lítio, baterias de fluxo e volantes de inércia, onde seus perfis de segurança se alinham ao projeto. Eles também favorecem integradores experientes que podem atender aos requisitos de licenciamento em múltiplas jurisdições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Os Controles Ganham Importância nos Projetos de Energia IntegradaOs sistemas de armazenamento de energia responderam por 42,09% de participação em 2026. Eles continuam sendo centrais para a substituição de UPS, backup de curta duração e aplicações de qualidade de energia. Os sistemas de geração distribuída fornecem o suprimento local que apoia um projeto de microrrede mais amplo. Os sistemas de conversão de energia gerenciam as interfaces CA e CC entre baterias, ativos de geração e cargas críticas. Os sistemas de controle de microrredes devem expandir a um CAGR de 15,36% até 2032. Seu papel está se tornando mais importante à medida que os campi adicionam baterias, células de combustível, ativos solares e conexões com a concessionária. Os operadores precisam de uma camada de controle que possa gerenciar esses recursos em tempo real. As ofertas integradas de microrredes reduzem o número de fornecedores que um cliente deve coordenar. Elas também podem simplificar as responsabilidades de comissionamento e serviço. O mercado de armazenamento de energia para data centers na América do Norte está, consequentemente, atribuindo maior valor à coordenação operacional juntamente com a capacidade instalada.
As plataformas de controle podem melhorar a utilização das baterias agendando carregamento, despacho e capacidade de reserva para atender às necessidades de um campus. Elas também podem ajudar as instalações a gerenciar transições entre operação conectada à rede e em ilha. A colaboração da Eaton com a Xendee combinou software de microrrede com hardware de energia para sistemas de energia distribuída. Um modelo de armazenamento multinível pode coordenar ativos do nível de rack ao nível de rede. Isso torna o software uma parte prática do planejamento de resiliência, não um recurso digital separado. Os fornecedores de hardware que podem demonstrar resultados operacionais previsíveis podem manter preços mais fortes do que as empresas que vendem apenas baterias. Os modelos de serviço também podem reduzir a exposição direta de capital do cliente. O segmento, portanto, reflete uma mudança em direção a sistemas completos que combinam equipamentos, controles e suporte de longo prazo.



Por Tecnologia de Armazenamento:
Íons de Lítio Lidera Enquanto Alternativas Abordam Durações Mais LongasAs baterias de íons de lítio responderam por 42,13% do mercado de armazenamento de energia para data centers na América do Norte em 2026. Sua posição reflete a base instalada de sistemas UPS e a adequação desses sistemas para aplicações de curta duração. As baterias de chumbo-ácido permanecem em algumas instalações legadas e sensíveis a custos. Seu maior peso e requisitos de espaço podem limitar seu apelo em novos projetos de alta densidade. Os volantes de inércia são usados em aplicações que exigem uma resposta muito rápida a perturbações de curta duração. As baterias de fluxo devem expandir a um CAGR de 15,32% até 2032. Elas são relevantes onde um campus requer várias horas de operação autônoma. Isso inclui instalações maiores que requerem uma duração de descarga mais longa do que um banco de baterias UPS convencional pode fornecer. A seleção de tecnologia depende de espaço, duração, segurança e cadeia de suprimentos local. Os operadores estão cada vez mais avaliando esses fatores em conjunto, em vez de selecionar uma química com base apenas no preço inicial do equipamento.
A XL Batteries e a Prometheus Hyperscale assinaram um acordo plurianual para um projeto de bateria de fluxo orgânico em um campus de data center no Wyoming. O plano começa com uma demonstração de 333 kW em 2027 e escala para sistemas de 12,5 MW e 125 MWh em 2028 e 2029. Este projeto ilustra como o armazenamento de longa duração pode passar de demonstrações menores para implantação em escala de campus. Os preços de minerais críticos e as restrições de exportação continuam relevantes para as decisões de armazenamento baseado em lítio. A Agência Internacional de Energia relatou que os preços do lítio mais do que dobraram entre 2025 e o início de 2026. Os testes de segurança e o licenciamento local podem apoiar ainda mais o uso de químicas alternativas em projetos maiores. Os sistemas de bateria de fluxo e volante de inércia podem reduzir as preocupações com fuga térmica em casos de uso adequados. A diversificação oferece aos operadores mais opções quando o fornecimento de células ou as especificações do projeto mudam.
Por Configuração de Microrrede:
Os Sistemas Híbridos Combinam Acesso à Rede e Operação IndependenteAs microrredes conectadas à rede detinham 38,32% de participação em 2026. A maioria dos data centers em operação ainda depende do fornecimento da concessionária para uma grande parte de sua energia. Os sistemas em ilha são usados onde a confiabilidade da rede é limitada ou a operação contínua é especialmente crítica. Seu custo mais elevado pode ser justificado quando uma interrupção teria consequências operacionais substanciais. As microrredes híbridas conectadas à rede e ilháveis devem expandir a um CAGR de 15,18% até 2032. Esses sistemas podem usar energia da concessionária quando disponível e se desconectar durante uma interrupção ou restrição da rede. Eles também podem apoiar a participação em programas de rede onde as regras permitirem. Essa combinação é relevante para novos campi de hiperescala que enfrentam cronogramas incertos de conexão de energia. Ela oferece aos operadores maior flexibilidade do que um projeto totalmente dependente da rede. O mercado de armazenamento de energia para data centers na América do Norte está adotando esses projetos onde resiliência e acesso à energia devem ser planejados em conjunto.
Os projetos híbridos requerem controles confiáveis, equipamentos de proteção e procedimentos operacionais. Eles devem detectar uma interrupção e transferir modos sem interromper as cargas de computação críticas. A UL 1741 e a IEEE 1547 fornecem requisitos relevantes para sistemas de energia distribuída e interconexão. A conformidade adiciona trabalho de engenharia, mas pode reduzir a incerteza durante as revisões de concessionárias e licenciamento. As ações da Comissão Federal de Regulação de Energia em relação à interconexão de grandes cargas podem esclarecer ainda mais como os data centers coordenam os recursos locais com a rede. Os fornecedores com capacidades comprovadas de ilhamento e transição podem diferenciar suas ofertas. O segmento também recompensa integradores que entendem tanto a eletrônica de potência quanto os processos das concessionárias. Isso é importante porque um sistema híbrido deve funcionar em condições normais de rede e durante uma interrupção.

Por Fonte de Energia Primária:
As Células de Combustível Ganham Relevância para Necessidades de Tempo até a EnergizaçãoA eletricidade da rede respondeu por 38,04% das fontes de energia primária em 2026. Ela continua sendo o principal arranjo de fornecimento para a maioria dos data centers existentes. Os geradores a diesel e a gás natural mantêm um papel importante no serviço de backup e pico de demanda. A energia solar é cada vez mais combinada com armazenamento em locais com condições favoráveis de geração. A energia eólica é mais comumente acessada por meio de contratos de compra de energia do que por equipamentos locais. As células de combustível devem expandir a um CAGR de 15,47% até 2032. Elas podem fornecer energia local quando uma conexão à rede está atrasada ou é insuficiente. Sua adoção está ligada a metas de resiliência e estratégias de energia com menores emissões. O mercado de armazenamento de energia para data centers na América do Norte está, portanto, considerando as células de combustível como mais do que uma opção limitada de backup. Elas estão se tornando parte do planejamento inicial do local para alguns grandes campi.
A Bloom Energy e a Oracle expandiram seu contrato de serviços mestre em abril de 2026 para suportar até 2,8 GW de capacidade de células de combustível, com 1,2 GW inicial já em implantação. A Bloom Energy também expandiu seu acordo com a Equinix para superar 100 MW em 19 locais de data centers nos EUA em fevereiro de 2025. Esses acordos mostram a importância dos compromissos de aquisição plurianuais para energia local. O Laboratório Nacional de Energias Renováveis demonstrou uma microrrede de célula de combustível de membrana de troca de prótons de 1,5 MW em colaboração com a Caterpillar, a Ballard Power Systems e a Microsoft. A demonstração apoia a viabilidade técnica da operação autônoma estendida. As práticas de segurança com hidrogênio e os requisitos locais continuam sendo importantes durante o projeto. Os projetos de células de combustível competirão com baterias, geração a gás e sistemas renováveis com base na disponibilidade de combustível, custo e necessidades operacionais.
Por Aplicação Primária:
As Oportunidades de Receita Complementam os Gastos com ResiliênciaA energia de backup e a resiliência responderam por 41,26% de participação em 2026. Isso reflete a base de UPS existente e a prioridade operacional atribuída ao serviço contínuo. O corte de picos e o deslocamento de carga podem reduzir a exposição a tarifas baseadas em tempo e encargos de demanda. A integração de energias renováveis requer armazenamento para suavizar a geração intermitente e gerenciar a produção local. A otimização de custos de energia também inclui melhor agendamento e gerenciamento da saúde das baterias. Os serviços de rede devem expandir a um CAGR de 15,28% até 2032. O armazenamento pode apoiar a resposta de frequência, reservas e resposta à demanda onde as regras de mercado permitirem. Esses usos podem gerar receita de um ativo que, de outra forma, permaneceria ocioso durante grande parte do ano. O mercado de armazenamento de energia para data centers na América do Norte está respondendo a essa mudança projetando sistemas para resiliência e participação controlada no mercado. O caso econômico é mais forte em locais com programas de serviços auxiliares estabelecidos.
A participação em serviços de rede depende de qualificação técnica, regras das concessionárias e acesso ao mercado local. ERCOT, CAISO e PJM fornecem algumas das estruturas mais desenvolvidas para serviços auxiliares nos Estados Unidos. Um sistema de armazenamento deve reservar capacidade suficiente para sua obrigação primária de resiliência antes de poder fornecer serviços externos. Os controles são, portanto, essenciais para definir limites e proteger cargas críticas. Os projetos no Canadá e no México podem enfrentar diferentes modelos de participação e requisitos das concessionárias. Os fornecedores que podem traduzir essas regras em um plano operacional claro podem ajudar os clientes a avaliar as oportunidades de receita. O segmento também está incentivando as equipes financeiras de data centers a tratar o armazenamento como um ativo operacional, e não apenas como um seguro. Essa mudança pode melhorar a economia de sistemas de baterias maiores onde existe acesso confiável ao mercado.
Por Tamanho de Data Center:
Os Campi de Hiperescala Definem os Requisitos TécnicosAs instalações de hiperescala detinham 46,98% de participação em 2026 e devem expandir a um CAGR de 15,97% até 2032. Essa combinação de escala e ritmo torna o segmento central para as especificações de equipamentos e o planejamento dos fornecedores. Esses campi precisam de grandes blocos de energia, múltiplos caminhos redundantes e comissionamento rápido. A Bloom Energy relatou que 1 em cada 5 campi de data centers pode superar 1 GW até 2030. Tais instalações requerem uma infraestrutura de energia projetada juntamente com a capacidade de computação. Os grandes data centers seguem muitas das mesmas práticas, mas geralmente usam configurações menos complexas. Os sites de médio e pequeno porte historicamente receberam menos atenção dos provedores integrados de microrredes. Os equipamentos padronizados estão tornando esses sistemas mais acessíveis a projetos menores. O mercado de armazenamento de energia para data centers na América do Norte se beneficia quando os conceitos comprovados em sites de hiperescala podem ser adaptados em produtos modulares.
A Eaton lançou uma arquitetura de referência de 800 VCC para data centers de IA em outubro de 2025. A Eaton e a Siemens Energy também anunciaram uma colaboração em junho de 2025 para data centers com energia integrada no local. Sua abordagem incluiu um conceito padronizado de usina de energia modular de 500 MW. Os projetos modulares podem reduzir o tamanho mínimo de projeto no qual os sistemas de energia integrados se tornam viáveis. Eles também permitem que as equipes de construção repitam arranjos comprovados de equipamentos e controles. Os requisitos de código podem adicionar custos, mas os pacotes de conformidade padronizados podem simplificar projetos menores. Isso permite que os fornecedores ofereçam projetos repetíveis em vez de trabalho de engenharia único. O segmento continuará sendo moldado pelas necessidades dos maiores campi, mas seus avanços técnicos podem alcançar a base mais ampla de data centers.
Por Tipo de Data Center:
Os Provedores de Nuvem Impulsionam Grandes Programas de AquisiçãoOs provedores de serviços em nuvem detinham 43,36% de participação em 2026 e devem expandir a um CAGR de 15,89% até 2032. Sua escala concentra o poder de compra em um grupo relativamente pequeno de grandes operadores. Esses clientes requerem energia resiliente para plataformas de nuvem e capacidade de computação de IA. Os provedores de colocation continuam sendo importantes porque seus inquilinos esperam compromissos claros de resiliência. As instalações empresariais e de borda são menores, mas cada vez mais requerem soluções de energia local à medida que a inferência de IA se aproxima dos usuários finais. Os provedores de nuvem têm maior probabilidade de assinar acordos de longo prazo para armazenamento, geração e controles. Isso ajuda os fornecedores a planejar capacidade e recursos de serviço. O mercado de armazenamento de energia para data centers na América do Norte é fortemente influenciado pelas especificações dos provedores de nuvem, pois esses padrões podem se estender aos sites de colocation. Outros operadores podem então adotar projetos semelhantes à medida que os produtos se tornam mais padronizados.
A Fluence divulgou que mais de 30 GWh de seu pipeline consiste em projetos de data centers, a maioria dos quais está localizada atrás do medidor. O acordo de células de combustível da Oracle com a Bloom Energy mostra como os clientes de nuvem estão usando grandes programas de aquisição para garantir energia local. As instalações de colocation podem usar sistemas semelhantes onde os inquilinos âncora os solicitarem. Os sites empresariais e de borda podem se beneficiar de sistemas modulares de armazenamento e microrrede à medida que os custos e os requisitos de implementação se tornam mais claros. Esses clientes podem não precisar de capacidade em escala de gigawatt, mas ainda precisam de energia local confiável. Os fornecedores que oferecem projetos escaláveis podem atender tanto a instalações grandes quanto menores. O resultado é um mercado no qual a demanda de nuvem cria o volume inicial, enquanto outros grupos de usuários ampliam a base de clientes.
Análise Geográfica
Os Estados Unidos detinham 82,52% da participação do mercado de armazenamento de energia para data centers na América do Norte em 2026. O Norte da Virgínia, o Texas e o Arizona continuam sendo os principais centros de demanda por data centers. Espera-se que o Texas se torne o principal mercado de data centers dos EUA em 3 anos, com base em condições de energia, terreno e regulamentação. Os atrasos na fila da rede estão aumentando o interesse em geração e armazenamento locais. As ações da Comissão Federal de Regulação de Energia em relação a grandes cargas mostram que as regras federais estão se adaptando ao aumento da demanda, embora as mudanças regulatórias levem tempo. A Califórnia e Nova York adicionam considerações locais de segurança contra incêndio para projetos de baterias. A Regra 3616-07 da Cidade de Nova York entrou em vigor em outubro de 2025 e adiciona requisitos locais de localização. O país oferece o mercado mais profundo para fornecedores que podem combinar hardware de energia, armazenamento, software e suporte à conformidade.
O Canadá tem uma posição regional menor, mas significativa, apoiada por investimentos em Ontário, Quebec e Colúmbia Britânica. A geração hidrelétrica pode fornecer energia de base relativamente limpa, reduzindo a necessidade de geração local em algumas áreas. O armazenamento ainda apoia o gerenciamento de encargos de demanda, a integração de renováveis e a resiliência. As concessionárias provinciais e as políticas de eletricidade limpa moldam a economia da resposta à demanda e da participação no armazenamento. A Associação Canadense de Normas e as disposições do código de construção fornecem uma estrutura amplamente alinhada com as expectativas de segurança dos EUA.[3] Os provedores de soluções transfronteiriços podem usar esse alinhamento para transferir práticas de projeto entre países. O crescimento de hiperescala nos corredores de Toronto e Montreal está criando maior demanda por sistemas atrás do medidor. O mercado de armazenamento de energia para data centers na América do Norte pode se beneficiar de sites canadenses que combinam energia limpa com armazenamento para flexibilidade operacional.
O México deve expandir a um CAGR de 15,74% até 2032, o ritmo regional mais forte no mercado de armazenamento de energia para data centers na América do Norte. Querétaro está atraindo investimentos em data centers à medida que o nearshoring e a demanda relacionada à IA expandem a capacidade de computação local. A CloudHQ anunciou um compromisso de 4,8 bilhões de USD em setembro de 2025 para construir 6 data centers em Querétaro. Espera-se que as instalações usem uma subestação privada de 900 MW. As restrições de energia do país criam um papel para o autoconsumo, armazenamento local e microrredes. Os projetos devem estar alinhados com as regras nacionais de eletricidade e os procedimentos de licenciamento local. As novas disposições de autoconsumo podem apoiar configurações isoladas ou conectadas à rede onde as condições do projeto permitirem. O México oferece aos fornecedores a oportunidade de combinar a construção de data centers com infraestrutura de energia desde o início. Isso pode favorecer fornecedores que entendem os requisitos locais da rede e podem entregar sistemas adequados ao desenvolvimento de campus em fases.
Cenário Competitivo
Concentração do Mercado
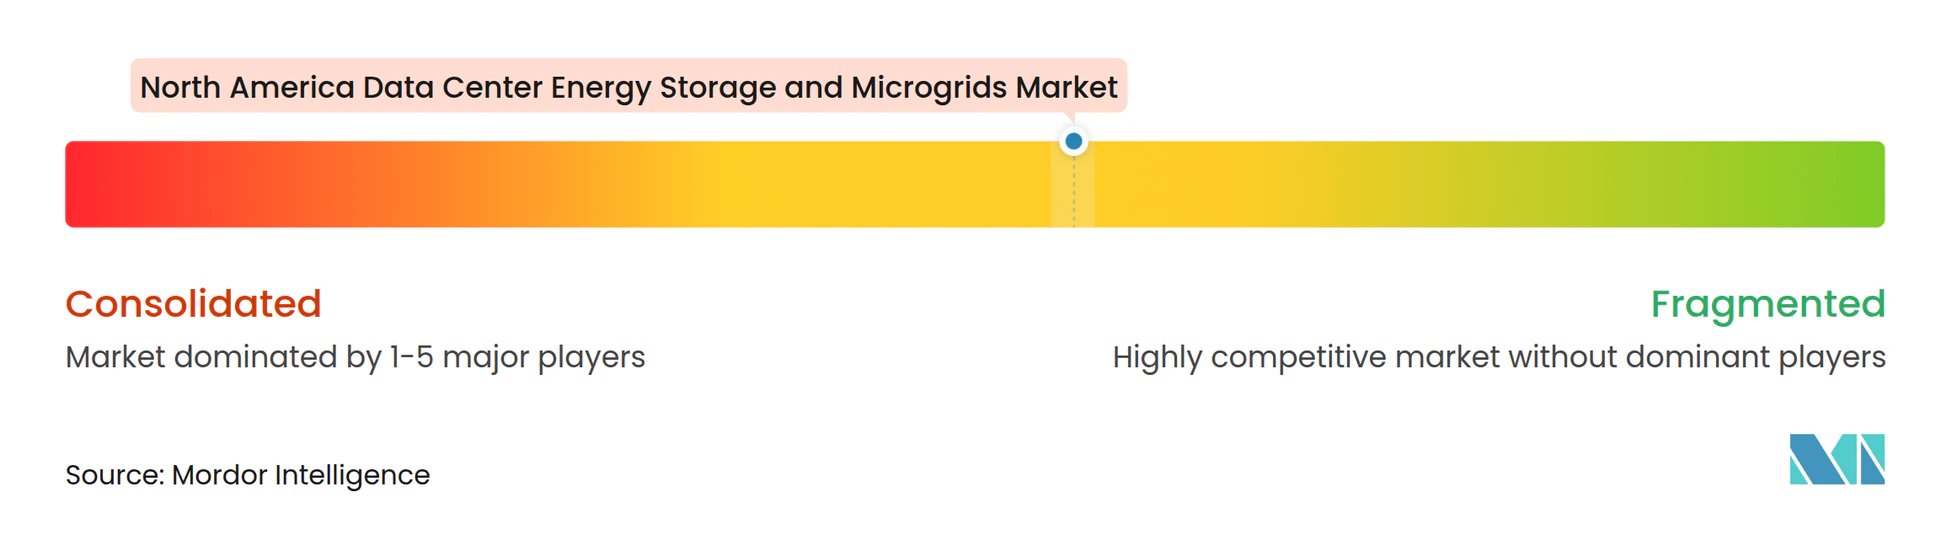
O mercado de armazenamento de energia para data centers na América do Norte é moderadamente fragmentado porque nenhum fornecedor domina todas as camadas da pilha de soluções. Schneider Electric, Eaton, ABB, Siemens, Vertiv e Hitachi Energy competem em gerenciamento de energia e infraestrutura elétrica. Bloom Energy, GE Vernova, Cummins e Caterpillar fornecem tecnologias de geração local. Fluence, Tesla, BYD, CATL, LG Energy Solution e Samsung SDI participam do fornecimento de baterias e sistemas de armazenamento. Empresas de engenharia como Ameresco, Black and Veatch e Burns and McDonnell podem integrar equipamentos de vários fornecedores. A competição depende cada vez mais da capacidade de combinar hardware, controles, entrega de projetos e serviços. O investimento da Eaton e a colaboração com a Xendee são exemplos de um fornecedor de equipamentos de energia expandindo suas capacidades de software. A colaboração da Schneider Electric com a AZZO sob o EcoStruxure Microgrid Flex reflete um interesse semelhante no desenvolvimento modular de microrredes.
Os grandes compradores estão incentivando os fornecedores a usar acordos de fornecimento mestre plurianuais. O acordo da Bloom Energy com a Oracle suporta até 2,8 GW de capacidade de células de combustível, sublinhando a escala desses compromissos. A Vertiv introduziu o EnergyCore em dezembro de 2025 como um sistema de armazenamento de baterias em escala de concessionária capaz de fornecer até 5 MW e 25 MWh por unidade. O produto atende à necessidade de blocos de armazenamento maiores em sites de data centers. Os fornecedores com certeza de fabricação, expertise em controles e capacidades comprovadas de comissionamento podem ser favorecidos nesse ambiente. As empresas de engenharia neutras também têm um papel onde os clientes preferem selecionar equipamentos de vários fornecedores. As regras da Comissão Federal de Regulação de Energia que afetam a geração atrás do medidor e a interconexão de grandes cargas podem influenciar quais configurações podem alcançar programas de serviços de rede. Isso mantém o conhecimento regulatório relevante para o posicionamento competitivo.
O hardware de baterias está se tornando mais amplamente disponível, o que pode aumentar a concorrência de preços para sistemas independentes. A diferenciação é mais forte onde um fornecedor pode melhorar os resultados operacionais por meio de controles de sistema ou serviços. Os fornecedores de células de combustível podem competir onde o tempo até a energização é mais importante do que aguardar uma atualização completa da rede. Os fornecedores de armazenamento podem competir onde resiliência, gerenciamento de demanda e participação em serviços auxiliares são combinados em um único projeto. Os integradores podem se beneficiar quando os clientes precisam de um projeto bancável que satisfaça os requisitos das concessionárias, de segurança e do cliente. Os fornecedores menores podem permanecer relevantes concentrando-se em uma tecnologia específica ou capacidade de entrega regional. As grandes empresas mantêm uma vantagem em contratos importantes porque os clientes precisam de certeza de fornecimento e suporte de longo prazo. As parcerias provavelmente continuarão sendo importantes porque poucas empresas fornecem todos os componentes de hardware e software internamente.
Líderes do Setor de Armazenamento de Energia e Microrredes para Data Centers na América do Norte
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte Empresas cobertas neste relatório
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Fluence Energy, Inc.
- Tesla, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Generac Holdings Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- Wärtsilä Corporation
- Ameresco, Inc.
- Enchanted Rock Holdings, Inc.
- Black & Veatch Holding Company
- Burns & McDonnell Engineering Company, Inc.
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte
- Setembro de 2026: Uma análise revisada por pares publicada na revista Advances in Applied Energy identificou o armazenamento de energia coordenado em camadas de chip, rack, instalação e rede como uma resposta de engenharia às flutuações de energia de cargas de trabalho de IA em data centers.
- Junho de 2026: A Comissão Federal de Regulação de Energia emitiu 6 ordens de justificativa para organizações de transmissão regional regulamentadas, orientando-as a justificar ou reformar as regras de interconexão para grandes cargas, incluindo transparência na alocação de custos de atualização de transmissão.
- Maio de 2026: A Comissão de Valores Mobiliários dos EUA propôs a revogação de sua regra de divulgação climática de Escopo 1 e Escopo 2, criando incerteza em torno dos prazos formais de conformidade e mantendo a atenção nas metas voluntárias de descarbonização corporativa.
- Abril de 2026: A Bloom Energy e a Oracle expandiram sua parceria estratégica para suportar até 2,8 GW de implantações de células de combustível na infraestrutura de IA e computação em nuvem da Oracle nos Estados Unidos sob um contrato de serviços mestre, com 1,2 GW inicial já contratado e em implantação. Isso marca a maior aquisição divulgada de células de combustível na história do setor de data centers.
Escopo do Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte
O Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte compreende sistemas de armazenamento de energia, sistemas de controle de microrredes, sistemas de geração distribuída, sistemas de conversão de energia e soluções integradas de microrredes usadas para garantir fornecimento confiável de energia, melhorar a eficiência energética, otimizar os custos de eletricidade e integrar energia renovável nas operações de data centers.
O Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers na América do Norte é Segmentado por Tipo de Solução (Sistemas de Armazenamento de Energia, Sistemas de Controle de Microrredes, Sistemas de Geração Distribuída, Soluções Integradas de Microrredes e Sistemas de Conversão de Energia), Tecnologia de Armazenamento (Baterias de Íons de Lítio, Baterias de Fluxo, Baterias de Chumbo-Ácido, Armazenamento de Energia por Volante de Inércia e Outras Tecnologias de Armazenamento), Configuração de Microrrede (Microrredes Conectadas à Rede, Microrredes em Ilha e Microrredes Híbridas Conectadas à Rede e Ilháveis), Fonte de Energia Primária (Eletricidade da Rede, Energia Solar, Energia Eólica, Células de Combustível e Outras Fontes de Energia), Aplicação Primária (Energia de Backup e Resiliência, Corte de Picos e Deslocamento de Carga, Integração de Energia Renovável, Otimização de Custos de Energia e Serviços de Rede), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Data Center (Provedores de Serviços em Nuvem, Colocation e Data Centers Empresariais e de Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções Integradas de Microrredes |
| Sistemas de Armazenamento de Energia |
| Sistemas de Controle de Microrredes |
| Sistemas de Geração Distribuída |
| Sistemas de Conversão de Energia |
| Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido |
| Baterias de Fluxo |
| Armazenamento por Volante de Inércia |
| Outras Tecnologias de Armazenamento |
| Microrredes Conectadas à Rede |
| Microrredes em Ilha |
| Microrredes Híbridas Conectadas à Rede e Ilháveis |
| Eletricidade da Rede |
| Diesel e Gás Natural |
| Energia Solar |
| Energia Eólica |
| Células de Combustível |
| Outras Fontes de Energia |
| Energia de Backup e Resiliência |
| Corte de Picos e Deslocamento de Carga |
| Integração de Energia Renovável |
| Serviços de Rede |
| Otimização de Custos de Energia |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solução | Soluções Integradas de Microrredes |
| Sistemas de Armazenamento de Energia | |
| Sistemas de Controle de Microrredes | |
| Sistemas de Geração Distribuída | |
| Sistemas de Conversão de Energia | |
| Por Tecnologia de Armazenamento | Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido | |
| Baterias de Fluxo | |
| Armazenamento por Volante de Inércia | |
| Outras Tecnologias de Armazenamento | |
| Por Configuração de Microrrede | Microrredes Conectadas à Rede |
| Microrredes em Ilha | |
| Microrredes Híbridas Conectadas à Rede e Ilháveis | |
| Por Fonte de Energia Primária | Eletricidade da Rede |
| Diesel e Gás Natural | |
| Energia Solar | |
| Energia Eólica | |
| Células de Combustível | |
| Outras Fontes de Energia | |
| Por Aplicação Primária | Energia de Backup e Resiliência |
| Corte de Picos e Deslocamento de Carga | |
| Integração de Energia Renovável | |
| Serviços de Rede | |
| Otimização de Custos de Energia | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia para data centers na América do Norte?
O mercado de armazenamento de energia para data centers na América do Norte deve expandir de 2,71 bilhões de USD em 2026 e 3,18 bilhões de USD em 2027 para 6,22 bilhões de USD até 2032, a um CAGR de 14,36%.
Qual segmento de armazenamento de energia para data centers está se expandindo mais rapidamente?
As instalações de hiperescala devem expandir a um CAGR de 15,97% até 2032. As células de combustível devem expandir a um CAGR de 15,47% entre as fontes de energia primária.
Por que os data centers estão usando microrredes na América do Norte?
Os atrasos de interconexão, a maior demanda de energia relacionada à IA e os requisitos de resiliência estão incentivando os operadores a usar geração, armazenamento e controles locais.
Qual tecnologia de armazenamento é mais amplamente utilizada em data centers?
As baterias de íons de lítio detinham 42,13% de participação em 2026, apoiadas por seu uso estabelecido em UPS e aplicações de backup de curta duração.
Como os serviços de rede afetam os projetos de armazenamento em data centers?
Os serviços de rede devem expandir a um CAGR de 15,28% até 2032 porque os sistemas de armazenamento qualificados podem apoiar serviços como resposta de frequência e resposta à demanda.
Qual país deve se expandir mais rapidamente no armazenamento de energia para data centers na América do Norte?
O México deve expandir a um CAGR de 15,74% até 2032, apoiado pelo desenvolvimento de data centers em Querétaro e th