
Taille et part du marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.71 Milliards de dollars |
| Taille du Marché (2027) | 3.18 Milliards de dollars |
| Taille du Marché (2032) | 6.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord par Mordor Intelligence
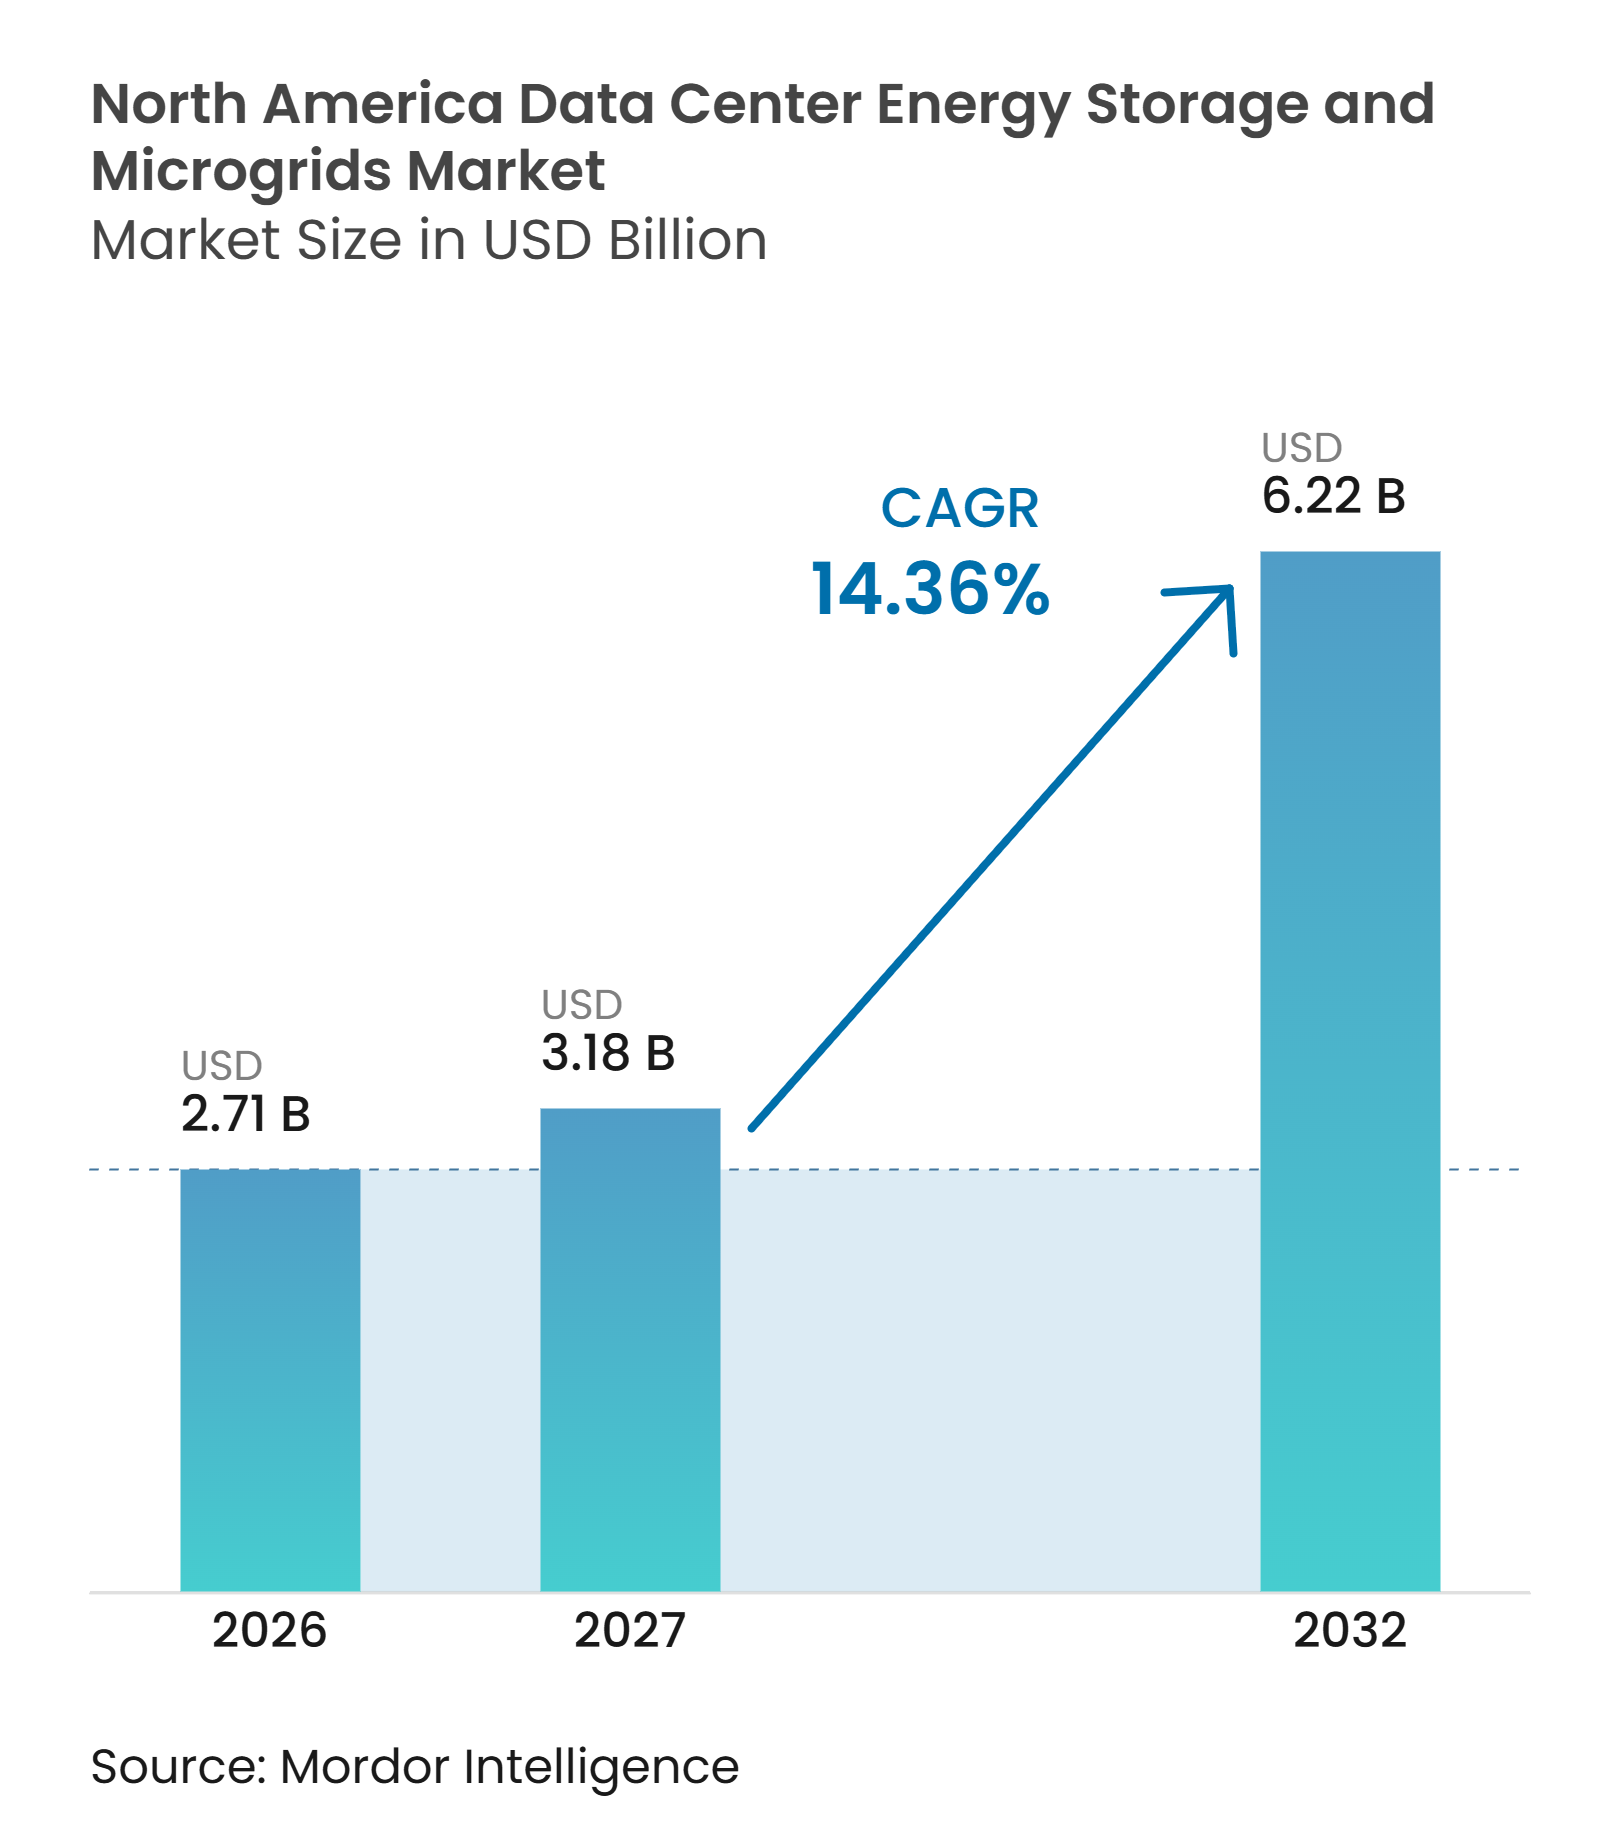
La taille du marché du stockage d'énergie pour les centres de données en Amérique du Nord devrait s'étendre de 2,71 milliards USD en 2026 à 3,18 milliards USD en 2027, puis à 6,22 milliards USD d'ici 2032, enregistrant un CAGR de 14,36 % entre 2027 et 2032. L'informatique IA augmente la densité de puissance et rend les courtes interruptions plus préjudiciables pour les opérateurs. Les délais de raccordement au réseau modifient également la planification des projets, car un campus achevé peut attendre des années avant que son alimentation complète en provenance du réseau public soit disponible. Cela a fait de la production sur site, du stockage et des systèmes de contrôle une composante de la conception initiale de l'alimentation électrique plutôt qu'une mise à niveau ultérieure de la résilience. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord attire donc des fournisseurs capables de combiner équipements, contrôles, financement et support à la mise en service. Les achats s'orientent vers des solutions intégrées, car les opérateurs doivent coordonner les batteries, les piles à combustible, la production renouvelable et les importations du réseau sur de grands campus.
Principaux enseignements du rapport
- Par type de solution, les systèmes de stockage d'énergie détenaient 42,09 % de la part du marché du stockage d'énergie pour les centres de données en Amérique du Nord en 2026. Les systèmes de contrôle de microréseaux devraient se développer à un CAGR de 15,36 % jusqu'en 2032.
- Par technologie de stockage, les batteries lithium-ion détenaient une part de 42,13 % en 2026. Les batteries à flux devraient se développer à un CAGR de 15,32 % jusqu'en 2032.
- Par configuration de microréseau, les microréseaux connectés au réseau détenaient une part de 38,32 % en 2026. Les microréseaux hybrides connectés au réseau et îlotables devraient se développer à un CAGR de 15,18 % jusqu'en 2032.
- Par source d'énergie primaire, l'électricité du réseau représentait 38,04 % du marché du stockage d'énergie pour les centres de données en Amérique du Nord en 2026. Les piles à combustible devraient se développer à un CAGR de 15,47 % jusqu'en 2032.
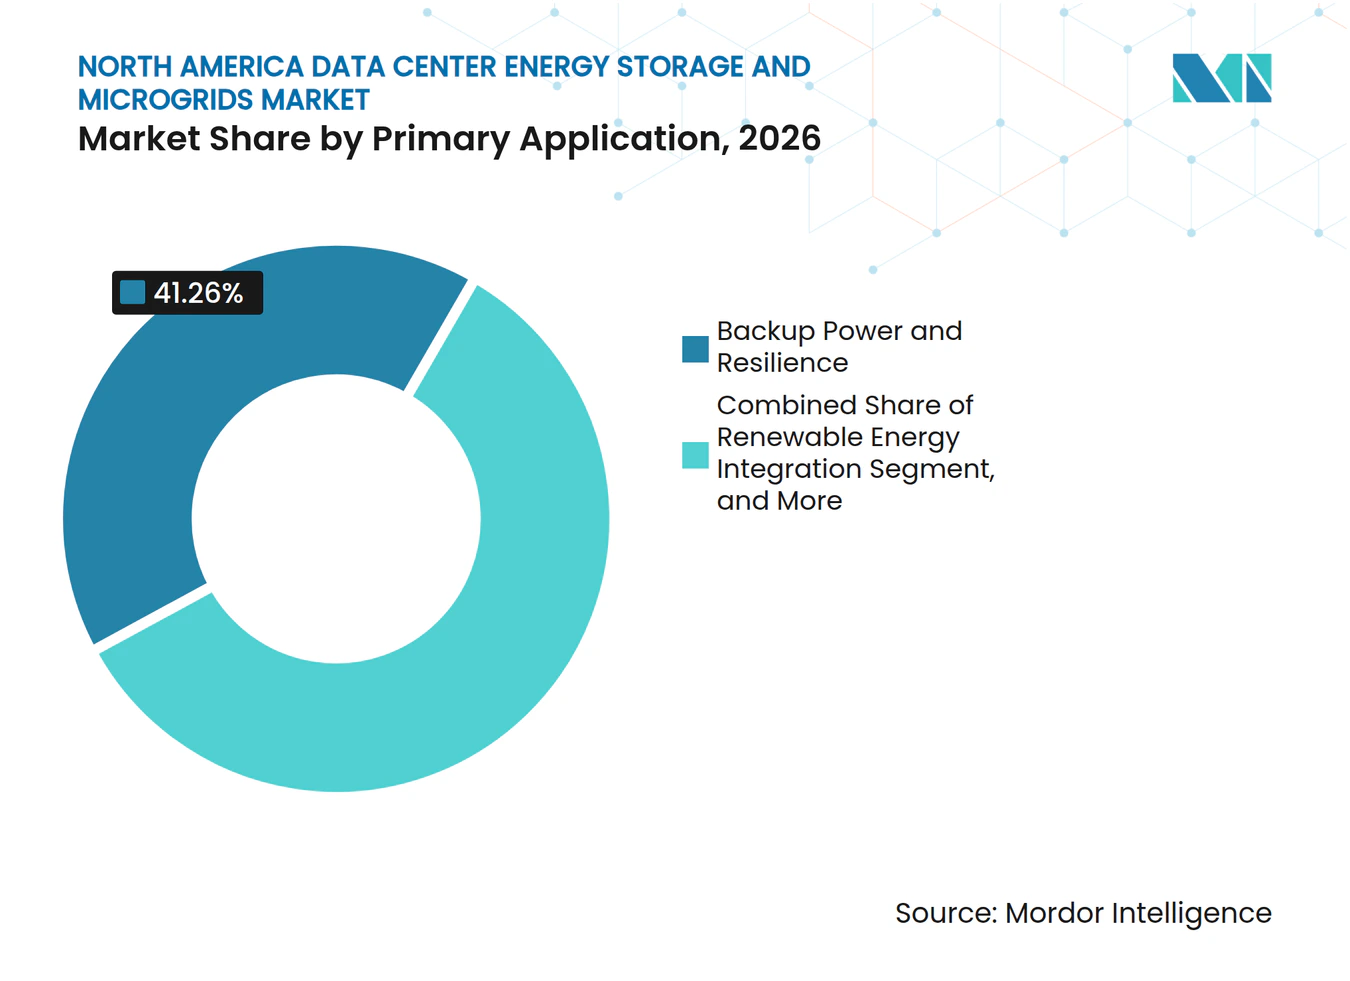
- Par application principale, l'alimentation de secours et la résilience représentaient 41,26 % du marché en 2026. Les services réseau devraient se développer à un CAGR de 15,28 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient une part de 46,98 % en 2026 et devraient se développer à un CAGR de 15,97 % jusqu'en 2032.
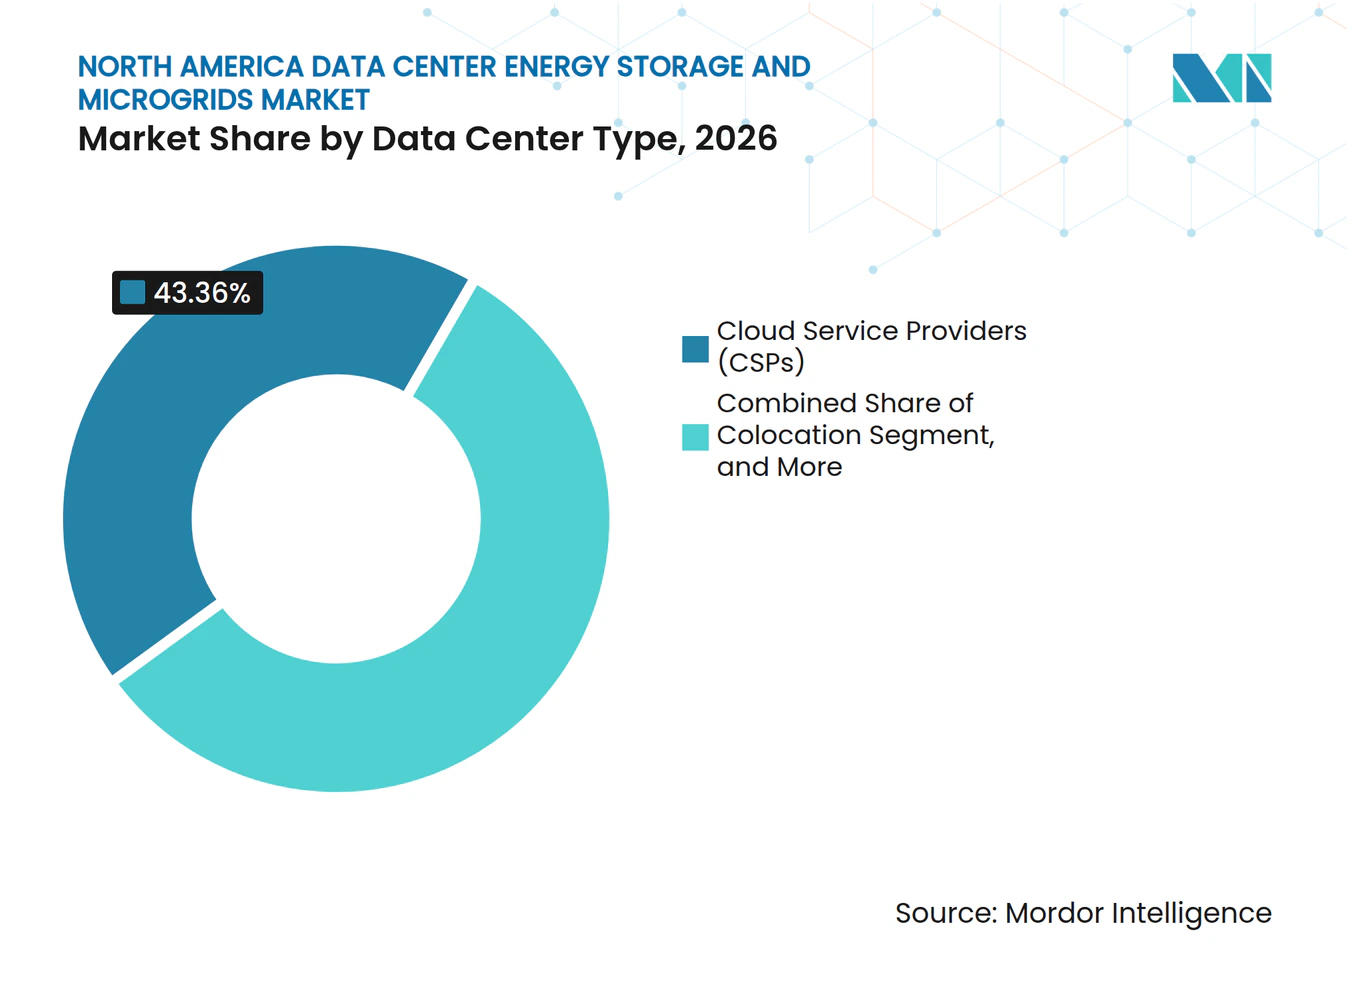
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 43,36 % en 2026 et devraient se développer à un CAGR de 15,89 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 82,52 % en 2026. Le Mexique devrait se développer à un CAGR de 15,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des charges de travail IA et densité de puissance accrue des centres de données | +3.5% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Expansion des centres de données hyperscale | +2.8% | États-Unis et Mexique | Court terme (≤ 2 ans) |
| Congestion du réseau et délais de raccordement | +2.4% | États-Unis, avec répercussions sur le Canada | Moyen terme (2-4 ans) |
| Mandats de durabilité et objectifs de réduction des émissions de carbone | +1.9% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Exposition aux conditions météorologiques extrêmes et aux pannes de réseau | +1.5% | États-Unis | Court terme (≤ 2 ans) |
| Valorisation des revenus derrière le compteur | +1.4% | États-Unis | Moyen t |
| Source: Mordor Intelligence | |||
Croissance des charges de travail IA et densité de puissance accrue des centres de données
Les charges de travail IA augmentent les besoins en électricité d'une seule baie et modifient le rôle du stockage dans la conception de l'alimentation électrique. La densité moyenne des baies est passée de 8,3 kW en 2024 à 9 kW en 2025, tandis que les baies IA refroidies par liquide peuvent nécessiter plus de 120 kW. Les baies à haute densité créent également des variations de charge rapides que les configurations UPS conventionnelles peuvent ne pas gérer aussi efficacement. Les systèmes de batteries à réponse rapide et à capacité de décharge soutenue peuvent gérer ces variations. Une étude évaluée par des pairs décrit le stockage coordonné à travers les niveaux de la puce, de la baie, de l'installation et du réseau comme une réponse appropriée aux fluctuations de puissance liées à l'IA. Cette architecture élargit la demande au-delà du simple remplacement d'UPS et soutient une utilisation plus large des logiciels de contrôle sur le marché du stockage d'énergie pour les centres de données en Amérique du Nord.
Expansion des centres de données hyperscale
Les opérateurs hyperscale sont les plus grands acheteurs d'infrastructures d'alimentation intégrées, car leurs campus nécessitent une capacité importante, fiable et rapidement déployable. Bloom Energy a rapporté que les attentes concernant les installations entièrement alimentées sur site ont augmenté de 22 % parmi les fournisseurs hyperscale et de colocation interrogés au cours des six mois précédant le début de 2026. Le même rapport indique qu'1 campus sur 5 pourrait dépasser 1 GW d'ici 2030. Ces projets favorisent les fournisseurs capables de soutenir des programmes de déploiement pluriannuels plutôt que des commandes d'équipements isolées. Les grands contrats peuvent réduire les coûts matériels, mais ils favorisent également les entreprises disposant d'une capacité de fabrication et de réseaux de services établis. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord bénéficie lorsque les opérateurs utilisent le stockage et la production pour éviter de laisser des actifs informatiques achevés inactifs dans l'attente de l'alimentation du réseau.
Congestion du réseau et délais de raccordement
Les délais de raccordement au réseau orientent les investissements des centres de données vers des systèmes d'alimentation derrière le compteur. Plus de 2 000 GW de production et de stockage se trouvaient dans les files d'attente actives de raccordement aux États-Unis à la fin de 2025. La Commission fédérale de réglementation de l'énergie a émis des ordonnances de justification en juin 2026 exigeant que les organisations de transmission régionales expliquent ou améliorent leurs règles de raccordement pour les grandes charges. Les opérateurs peuvent utiliser des microréseaux dans l'attente de mises à niveau du réseau de transport ou lorsque le calendrier de mise à niveau ne correspond pas à leur calendrier de construction. Cela favorise les systèmes pouvant se connecter au réseau lorsqu'il est disponible et fonctionner de manière indépendante en cas de contraintes. Cela augmente également la valeur des bureaux d'ingénierie capables de gérer conjointement les exigences d'interface avec le réseau public et les actifs sur site.
Mandats de durabilité et objectifs de réduction des émissions de carbone
Les objectifs climatiques des entreprises continuent d'influencer les choix d'équipements même lorsque les exigences de reporting évoluent. Les piles à combustible et la production renouvelable couplées au stockage peuvent aider les opérateurs à réduire leur consommation de diesel et à soutenir des plans d'alimentation à moindres émissions. L'Agence internationale de l'énergie note que les chaînes d'approvisionnement en technologies d'énergie propre restent importantes pour la transition énergétique et pour la demande en minéraux critiques.[1] Les grands fournisseurs de services cloud peuvent passer des commandes à long terme pour une alimentation sur site à faibles émissions de carbone, tandis que les entreprises plus petites peuvent adopter les mêmes approches ultérieurement via des produits standardisés. Ce schéma fait des engagements volontaires un signal d'achat important sur le marché du stockage d'énergie pour les centres de données en Amérique du Nord. Il crée également une opportunité pour les fournisseurs capables de documenter les performances en matière d'émissions, la sécurité des équipements et les opérations sur le cycle de vie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences élevées en capital initial pour les infrastructures énergétiques intégrées | -1.9% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Emballement thermique des batteries et exigences de sécurité incendie | -1.5% | États-Unis, Canada et Mexique | Moyen terme (2-4 ans) |
| Risques d'interopérabilité et de cybersécurité pour les actifs énergétiques distribués | -1.2% | États-Unis | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en minéraux critiques et de la politique commerciale | -0.9% | Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial pour les infrastructures énergétiques intégrées
Les systèmes d'alimentation intégrés nécessitent des dépenses en production, stockage, contrôles, génie civil et interfaces réseau avant qu'un centre de données ne commence à générer des revenus. Le coût est plus difficile à absorber pour les opérateurs d'entreprise et de marché intermédiaire que pour les entreprises hyperscale. Les projets de stockage par batteries engendrent également des coûts d'approvisionnement et d'installation, ainsi que des dépenses liées aux transformateurs, aux structures et aux systèmes de contrôle. Les longs délais de livraison des grands transformateurs peuvent augmenter les coûts de portage lorsque d'autres parties d'un campus sont prêtes. Les structures d'énergie en tant que service et d'achat d'électricité peuvent transférer une partie des exigences en capital à un fournisseur d'infrastructure. Ces modèles seront probablement les plus accessibles en premier aux clients disposant de contrats à long terme et d'une bonne qualité de crédit.
Emballement thermique des batteries et exigences de sécurité incendie
Les systèmes de batteries doivent respecter les règles de sécurité incendie, ce qui s'ajoute aux travaux de conception et aux coûts de projet. La norme NFPA 855 traite de l'installation des systèmes de stockage d'énergie stationnaires, tandis que le Code international de prévention des incendies guide l'application locale.[2] La norme UL 9540A fournit une méthode d'essai pour évaluer la propagation d'incendie par emballement thermique dans les systèmes de stockage d'énergie par batteries. La règle 3616-07 de la ville de New York montre comment les exigences locales peuvent ajouter des conditions d'implantation et de séparation au-delà d'un code de base. Ces facteurs de conformité suscitent de l'intérêt pour le phosphate de fer lithium, les batteries à flux et les volants d'inertie, dont les profils de sécurité correspondent au projet. Ils favorisent également les intégrateurs expérimentés capables de répondre aux exigences de permis dans plusieurs juridictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
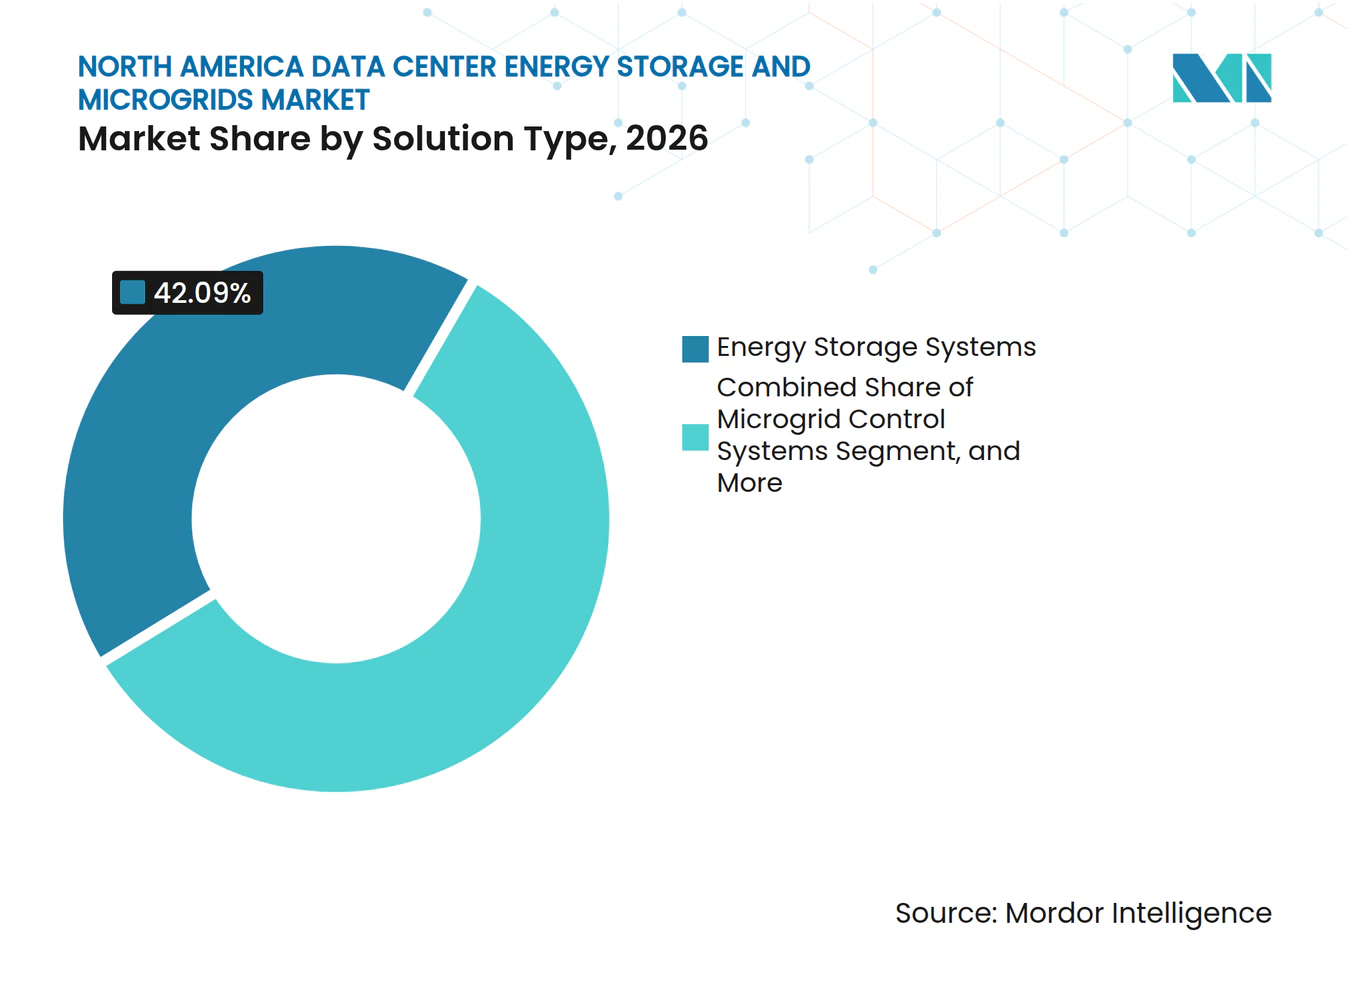
les systèmes de contrôle gagnent en importance dans les conceptions d'alimentation intégréesLes systèmes de stockage d'énergie représentaient une part de 42,09 % en 2026. Ils restent au cœur des applications de remplacement d'UPS, de secours de courte durée et de qualité de l'alimentation. Les systèmes de production distribuée fournissent l'approvisionnement local qui soutient une conception de microréseau plus large. Les systèmes de conversion d'énergie gèrent les interfaces AC et DC entre les batteries, les actifs de production et les charges critiques. Les systèmes de contrôle de microréseaux devraient se développer à un CAGR de 15,36 % jusqu'en 2032. Leur rôle devient plus important à mesure que les campus ajoutent des batteries, des piles à combustible, des actifs solaires et des connexions au réseau. Les opérateurs ont besoin d'une couche de contrôle capable de gérer ces ressources en temps réel. Les offres de microréseaux intégrés réduisent le nombre de fournisseurs qu'un client doit coordonner. Elles peuvent également simplifier les responsabilités de mise en service et de maintenance. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord accorde par conséquent une plus grande valeur à la coordination opérationnelle en plus de la capacité installée.
Les plateformes de contrôle peuvent améliorer l'utilisation des batteries en planifiant la charge, le déclenchement et la capacité de réserve pour répondre aux besoins d'un campus. Elles peuvent également aider les installations à gérer les transitions entre le fonctionnement connecté au réseau et le fonctionnement en îlot. La collaboration d'Eaton avec Xendee a combiné des logiciels de microréseau avec du matériel d'alimentation pour les systèmes d'énergie distribués. Un modèle de stockage multiniveau peut coordonner les actifs du niveau de la baie jusqu'au niveau du réseau. Cela fait du logiciel un élément pratique de la planification de la résilience, et non une fonctionnalité numérique distincte. Les fournisseurs de matériel capables de démontrer des résultats d'exploitation prévisibles peuvent maintenir une tarification plus solide que les entreprises vendant uniquement des batteries. Les modèles de service peuvent également réduire l'exposition directe en capital du client. Le segment reflète donc une évolution vers des systèmes clés en main combinant équipements, contrôles et support à long terme.



Par technologie de stockage :
le lithium-ion en tête tandis que les alternatives répondent aux durées plus longuesLes batteries lithium-ion représentaient 42,13 % du marché du stockage d'énergie pour les centres de données en Amérique du Nord en 2026. Leur position reflète le parc installé de systèmes UPS et l'adéquation de ces systèmes aux applications de courte durée. Les batteries plomb-acide restent présentes dans certaines installations héritées et sensibles aux coûts. Leur poids et leurs besoins en espace plus importants peuvent limiter leur attrait dans les nouvelles conceptions à haute densité. Les volants d'inertie sont utilisés dans les applications nécessitant une réponse très rapide aux perturbations de courte durée. Les batteries à flux devraient se développer à un CAGR de 15,32 % jusqu'en 2032. Elles sont pertinentes lorsqu'un campus nécessite plusieurs heures de fonctionnement autonome. Cela inclut les installations plus grandes qui nécessitent une durée de décharge plus longue que ce qu'une banque de batteries UPS conventionnelle peut fournir. Le choix de la technologie dépend de l'espace, de la durée, de la sécurité et de la chaîne d'approvisionnement locale. Les opérateurs évaluent de plus en plus ces facteurs ensemble plutôt que de sélectionner une chimie uniquement sur la base du prix initial de l'équipement.
XL Batteries et Prometheus Hyperscale ont signé un accord pluriannuel pour un projet de batterie à flux organique dans un campus de centre de données au Wyoming. Le plan commence par une démonstration de 333 kW en 2027 et passe à des systèmes de 12,5 MW et 125 MWh en 2028 et 2029. Ce projet illustre comment le stockage de longue durée peut passer de démonstrations à plus petite échelle vers un déploiement à l'échelle du campus. Les prix des minéraux critiques et les restrictions à l'exportation restent pertinents pour les décisions de stockage à base de lithium. L'Agence internationale de l'énergie a rapporté que les prix du lithium ont plus que doublé entre 2025 et début 2026. Les tests de sécurité et les permis locaux peuvent encore soutenir l'utilisation de chimies alternatives dans les projets plus importants. Les systèmes de batteries à flux et de volants d'inertie peuvent réduire les préoccupations liées à l'emballement thermique dans les cas d'utilisation appropriés. La diversification offre aux opérateurs plus d'options lorsque l'approvisionnement en cellules ou les spécifications du projet changent.
Par configuration de microréseau :
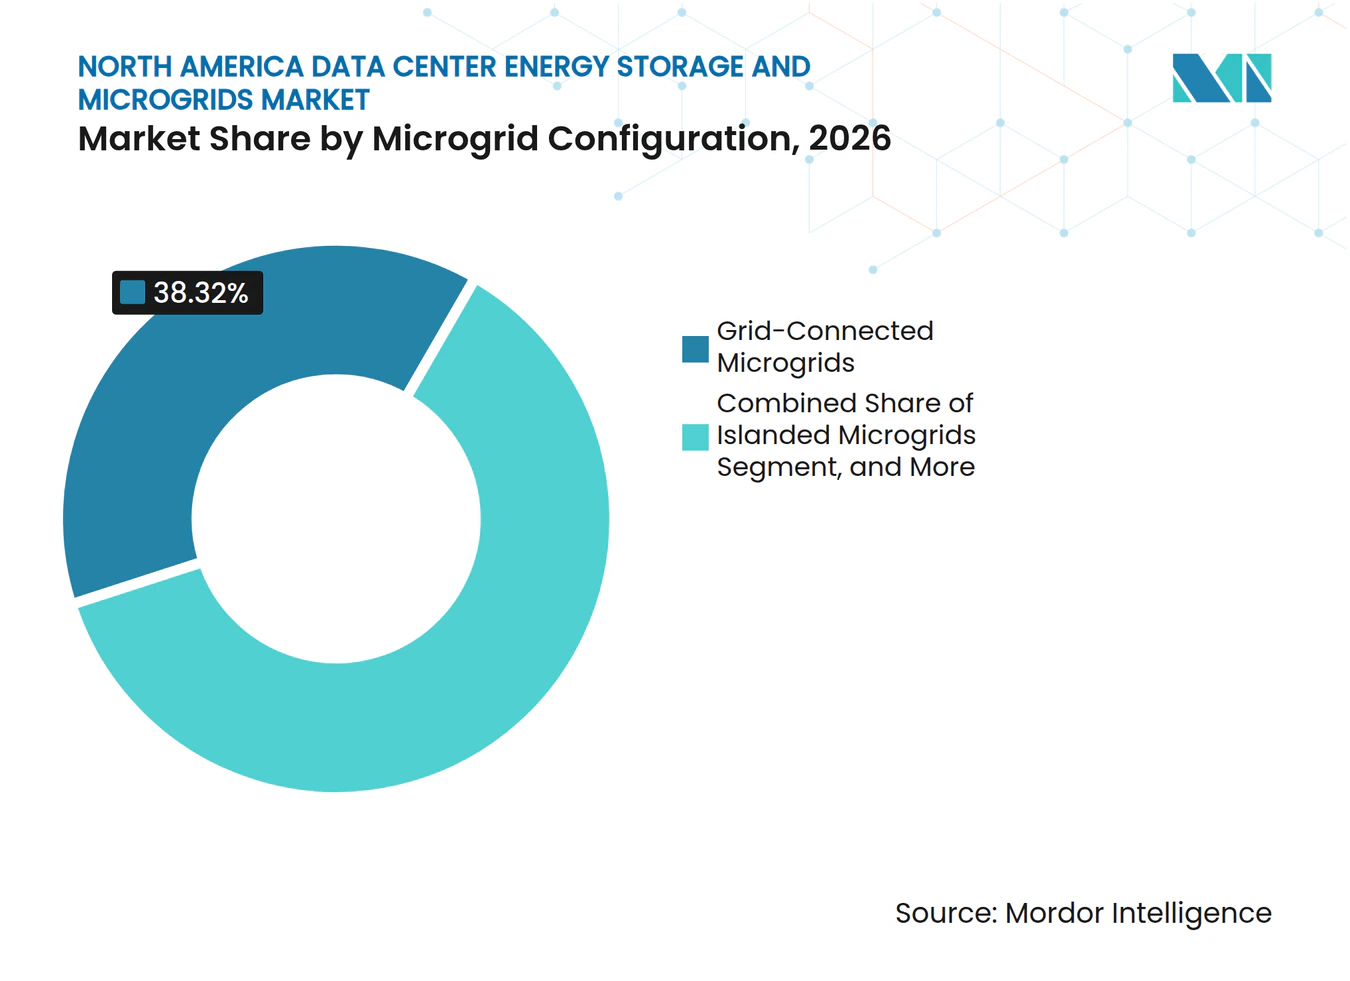
les systèmes hybrides combinent accès au réseau et fonctionnement indépendantLes microréseaux connectés au réseau détenaient une part de 38,32 % en 2026. La plupart des centres de données en exploitation s'appuient encore sur l'alimentation du réseau public pour une grande partie de leur puissance. Les systèmes îlotés sont utilisés là où la fiabilité du réseau est limitée ou lorsque le fonctionnement continu est particulièrement critique. Leur coût plus élevé peut être justifié lorsqu'une panne aurait des conséquences opérationnelles substantielles. Les microréseaux hybrides connectés au réseau et îlotables devraient se développer à un CAGR de 15,18 % jusqu'en 2032. Ces systèmes peuvent utiliser l'alimentation du réseau lorsqu'elle est disponible et se déconnecter lors d'une panne ou d'une contrainte réseau. Ils peuvent également soutenir la participation à des programmes réseau là où les règles le permettent. Cette combinaison est pertinente pour les nouveaux campus hyperscale confrontés à des calendriers de raccordement incertains. Elle offre aux opérateurs une plus grande flexibilité qu'une conception entièrement dépendante du réseau. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord adopte ces conceptions là où la résilience et l'accès à l'énergie doivent être planifiés ensemble.
Les conceptions hybrides nécessitent des contrôles fiables, des équipements de protection et des procédures d'exploitation. Elles doivent détecter une panne et changer de mode sans perturber les charges informatiques critiques. Les normes UL 1741 et IEEE 1547 fournissent des exigences pertinentes pour les systèmes d'énergie distribués et le raccordement. La conformité ajoute des travaux d'ingénierie mais peut réduire l'incertitude lors des examens des services publics et des permis. Les actions de la Commission fédérale de réglementation de l'énergie concernant le raccordement des grandes charges peuvent clarifier davantage la manière dont les centres de données coordonnent les ressources sur site avec le réseau. Les fournisseurs disposant de capacités d'îlotage et de transition éprouvées peuvent différencier leurs offres. Le segment récompense également les intégrateurs qui comprennent à la fois l'électronique de puissance et les processus des services publics. Cela est important car un système hybride doit fonctionner dans des conditions normales de réseau et lors d'une perturbation.

Par source d'énergie primaire :
les piles à combustible gagnent en pertinence pour les besoins de délai de mise en serviceL'électricité du réseau représentait 38,04 % des sources d'énergie primaires en 2026. Elle reste le principal mode d'approvisionnement pour la plupart des centres de données existants. Les générateurs diesel et au gaz naturel conservent un rôle important dans les services de secours et de pointe. Le solaire est de plus en plus associé au stockage dans les zones bénéficiant de conditions de production favorables. L'éolien est plus couramment accessible via des contrats d'achat d'électricité que via des équipements sur site. Les piles à combustible devraient se développer à un CAGR de 15,47 % jusqu'en 2032. Elles peuvent fournir de l'énergie sur site lorsqu'un raccordement au réseau est retardé ou insuffisant. Leur adoption est liée aux objectifs de résilience et aux stratégies d'alimentation à moindres émissions. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord considère donc les piles à combustible comme plus qu'une option de secours limitée. Elles font partie de la planification initiale du site pour certains grands campus.
Bloom Energy et Oracle ont élargi leur accord de services cadre en avril 2026 pour soutenir jusqu'à 2,8 GW de capacité de piles à combustible, avec un déploiement initial de 1,2 GW. Bloom Energy a également élargi son accord avec Equinix pour dépasser 100 MW dans 19 centres de données aux États-Unis en février 2025. Ces accords montrent l'importance des engagements d'achat pluriannuels pour l'alimentation sur site. Le Laboratoire national des énergies renouvelables a démontré un microréseau à pile à combustible à membrane échangeuse de protons de 1,5 MW en collaboration avec Caterpillar, Ballard Power Systems et Microsoft. La démonstration soutient la viabilité technique du fonctionnement autonome prolongé. Les pratiques de sécurité liées à l'hydrogène et les exigences locales restent importantes lors de la conception. Les projets de piles à combustible seront en concurrence avec les batteries, la production au gaz et les systèmes renouvelables en fonction de la disponibilité du combustible, du coût et des besoins opérationnels.
Par application principale :
les opportunités de revenus complètent les dépenses de résilienceL'alimentation de secours et la résilience représentaient une part de 41,26 % en 2026. Cela reflète le parc UPS existant et la priorité opérationnelle accordée à la continuité de service. L'écrêtage des pointes et le déplacement de charge peuvent réduire l'exposition aux tarifs basés sur le temps et aux charges de demande. L'intégration des énergies renouvelables nécessite un stockage pour lisser la production intermittente et gérer la production sur site. L'optimisation des coûts énergétiques comprend également une meilleure planification et une meilleure gestion de la santé des batteries. Les services réseau devraient se développer à un CAGR de 15,28 % jusqu'en 2032. Le stockage peut soutenir la réponse en fréquence, les réserves et la réponse à la demande là où les règles du marché le permettent. Ces utilisations peuvent générer des revenus à partir d'un actif qui resterait autrement inactif pendant une grande partie de l'année. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord répond à cette évolution en concevant des systèmes pour la résilience et la participation contrôlée au marché. L'argument économique est le plus fort dans les zones disposant de programmes de services auxiliaires établis.
La participation aux services réseau dépend de la qualification technique, des règles des services publics et de l'accès au marché local. ERCOT, CAISO et PJM fournissent certaines des structures les plus développées pour les services auxiliaires aux États-Unis. Un système de stockage doit réserver une capacité suffisante pour son obligation principale de résilience avant de pouvoir fournir des services externes. Les contrôles sont donc essentiels pour fixer des limites et protéger les charges critiques. Les projets au Canada et au Mexique peuvent faire face à des modèles de participation et à des exigences des services publics différents. Les fournisseurs capables de traduire ces règles en un plan d'exploitation clair peuvent aider les clients à évaluer les opportunités de revenus. Le segment encourage également les équipes financières des centres de données à traiter le stockage comme un actif opérationnel plutôt que comme une simple assurance. Ce changement peut améliorer l'économie des systèmes de batteries plus importants là où un accès fiable au marché existe.
Par taille de centre de données :
les campus hyperscale définissent les exigences techniquesLes installations hyperscale détenaient une part de 46,98 % en 2026 et devraient se développer à un CAGR de 15,97 % jusqu'en 2032. Cette combinaison d'échelle et de rythme place le segment au cœur des spécifications d'équipements et de la planification des fournisseurs. Ces campus ont besoin de grands blocs d'alimentation, de multiples chemins redondants et d'une mise en service rapide. Bloom Energy a rapporté qu'1 campus de centre de données sur 5 pourrait dépasser 1 GW d'ici 2030. De telles installations nécessitent une infrastructure d'alimentation conçue parallèlement à la capacité informatique. Les grands centres de données suivent bon nombre des mêmes pratiques mais utilisent souvent des configurations moins complexes. Les sites de taille moyenne et petite ont historiquement reçu moins d'attention de la part des fournisseurs de microréseaux intégrés. Les équipements standardisés rendent ces systèmes plus accessibles aux projets de plus petite taille. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord bénéficie lorsque les concepts éprouvés sur les sites hyperscale peuvent être adaptés en produits modulaires.
Eaton a lancé une architecture de référence 800 VDC pour les centres de données IA en octobre 2025. Eaton et Siemens Energy ont également annoncé une collaboration en juin 2025 pour les centres de données avec une alimentation intégrée sur site. Leur approche comprenait un concept standardisé de centrale électrique modulaire de 500 MW. Les conceptions modulaires peuvent réduire la taille minimale de projet à partir de laquelle les systèmes d'alimentation intégrés deviennent viables. Elles permettent également aux équipes de construction de répéter des arrangements d'équipements et de contrôles éprouvés. Les exigences réglementaires peuvent ajouter des coûts, mais des packages de conformité standardisés peuvent simplifier les projets plus petits. Cela permet aux fournisseurs de proposer des conceptions reproductibles plutôt que des travaux d'ingénierie uniques. Le segment restera façonné par les besoins des plus grands campus, mais ses avancées techniques peuvent atteindre l'ensemble de la base des centres de données.
Par type de centre de données :
les fournisseurs cloud pilotent de grands programmes d'achatLes fournisseurs de services cloud détenaient une part de 43,36 % en 2026 et devraient se développer à un CAGR de 15,89 % jusqu'en 2032. Leur échelle concentre le pouvoir d'achat parmi un groupe relativement restreint de grands opérateurs. Ces clients nécessitent une alimentation résiliente pour les plateformes cloud et la capacité informatique IA. Les fournisseurs de colocation restent importants car leurs locataires attendent des engagements clairs en matière de résilience. Les installations d'entreprise et de périphérie sont plus petites mais nécessitent de plus en plus des solutions d'alimentation locales à mesure que l'inférence IA se rapproche des utilisateurs finaux. Les fournisseurs cloud sont plus susceptibles de signer des accords à long terme pour le stockage, la production et les contrôles. Cela aide les fournisseurs à planifier la capacité et les ressources de service. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord est fortement influencé par les spécifications des fournisseurs cloud, car ces normes peuvent s'étendre aux sites de colocation. D'autres opérateurs peuvent ensuite adopter des conceptions similaires à mesure que les produits se standardisent.
Fluence a révélé que plus de 30 GWh de son pipeline est constitué de projets de centres de données, dont la plupart sont situés derrière le compteur. L'accord de piles à combustible d'Oracle avec Bloom Energy montre comment les clients cloud utilisent de grands programmes d'achat pour sécuriser l'alimentation sur site. Les installations de colocation peuvent utiliser des systèmes similaires lorsque les locataires principaux le demandent. Les sites d'entreprise et de périphérie peuvent bénéficier de systèmes de stockage modulaires et de microréseaux à mesure que les coûts et les exigences de mise en œuvre deviennent plus clairs. Ces clients n'ont peut-être pas besoin d'une capacité à l'échelle du gigawatt, mais ils ont toujours besoin d'une alimentation locale fiable. Les fournisseurs proposant des conceptions évolutives peuvent servir à la fois les grandes et les petites installations. Il en résulte un marché dans lequel la demande cloud crée le volume initial, tandis que d'autres groupes d'utilisateurs élargissent la base de clients.
Analyse géographique
Les États-Unis détenaient 82,52 % de la part du marché du stockage d'énergie pour les centres de données en Amérique du Nord en 2026. La Virginie du Nord, le Texas et l'Arizona restent les principaux centres de demande pour les centres de données. Le Texas devrait devenir le premier marché américain des centres de données dans les 3 prochaines années en raison des conditions d'alimentation, de foncier et de réglementation. Les délais dans les files d'attente du réseau suscitent un intérêt croissant pour la production et le stockage sur site. Les procédures de la Commission fédérale de réglementation de l'énergie concernant les grandes charges montrent que les règles fédérales s'adaptent à la demande croissante, bien que les changements réglementaires prennent du temps. La Californie et New York ajoutent des considérations locales de sécurité incendie pour les projets de batteries. La règle 3616-07 de la ville de New York est entrée en vigueur en octobre 2025 et ajoute des exigences locales d'implantation. Le pays offre le marché le plus profond pour les fournisseurs capables de combiner matériel d'alimentation, stockage, logiciels et support à la conformité.
Le Canada occupe une position régionale plus modeste mais significative, soutenue par des investissements en Ontario, au Québec et en Colombie-Britannique. La production hydroélectrique peut fournir une énergie de base relativement propre, réduisant le besoin de production locale dans certaines zones. Le stockage soutient toujours la gestion des charges de demande, l'intégration des énergies renouvelables et la résilience. Les services publics provinciaux et les politiques d'électricité propre façonnent l'économie de la réponse à la demande et de la participation au stockage. L'Association canadienne de normalisation et les dispositions du code du bâtiment fournissent un cadre largement aligné sur les attentes de sécurité américaines.[3] Les fournisseurs de solutions transfrontaliers peuvent utiliser cet alignement pour transférer les pratiques de conception entre les pays. La croissance hyperscale dans les corridors de Toronto et Montréal crée une demande supplémentaire pour les systèmes derrière le compteur. Le marché du stockage d'énergie pour les centres de données en Amérique du Nord peut bénéficier des sites canadiens qui combinent énergie propre et stockage pour une flexibilité opérationnelle.
Le Mexique devrait se développer à un CAGR de 15,74 % jusqu'en 2032, le rythme régional le plus soutenu du marché du stockage d'énergie pour les centres de données en Amérique du Nord. Querétaro attire des investissements dans les centres de données à mesure que la délocalisation de proximité et la demande liée à l'IA élargissent la capacité informatique locale. CloudHQ a annoncé un engagement de 4,8 milliards USD en septembre 2025 pour construire 6 centres de données à Querétaro. Les installations devraient utiliser un sous-poste privé de 900 MW. Les contraintes énergétiques du pays créent un rôle pour l'autoconsommation, le stockage sur site et les microréseaux. Les projets doivent s'aligner sur les règles nationales d'électricité et les procédures de permis locales. Les nouvelles dispositions d'autoconsommation peuvent soutenir des configurations isolées ou connectées au réseau là où les conditions du projet le permettent. Le Mexique offre aux fournisseurs la possibilité d'associer la construction de centres de données à une infrastructure d'alimentation dès le départ. Cela peut favoriser les fournisseurs qui comprennent les exigences locales du réseau et peuvent livrer des systèmes adaptés au développement progressif des campus.
Paysage concurrentiel
Concentration du Marché
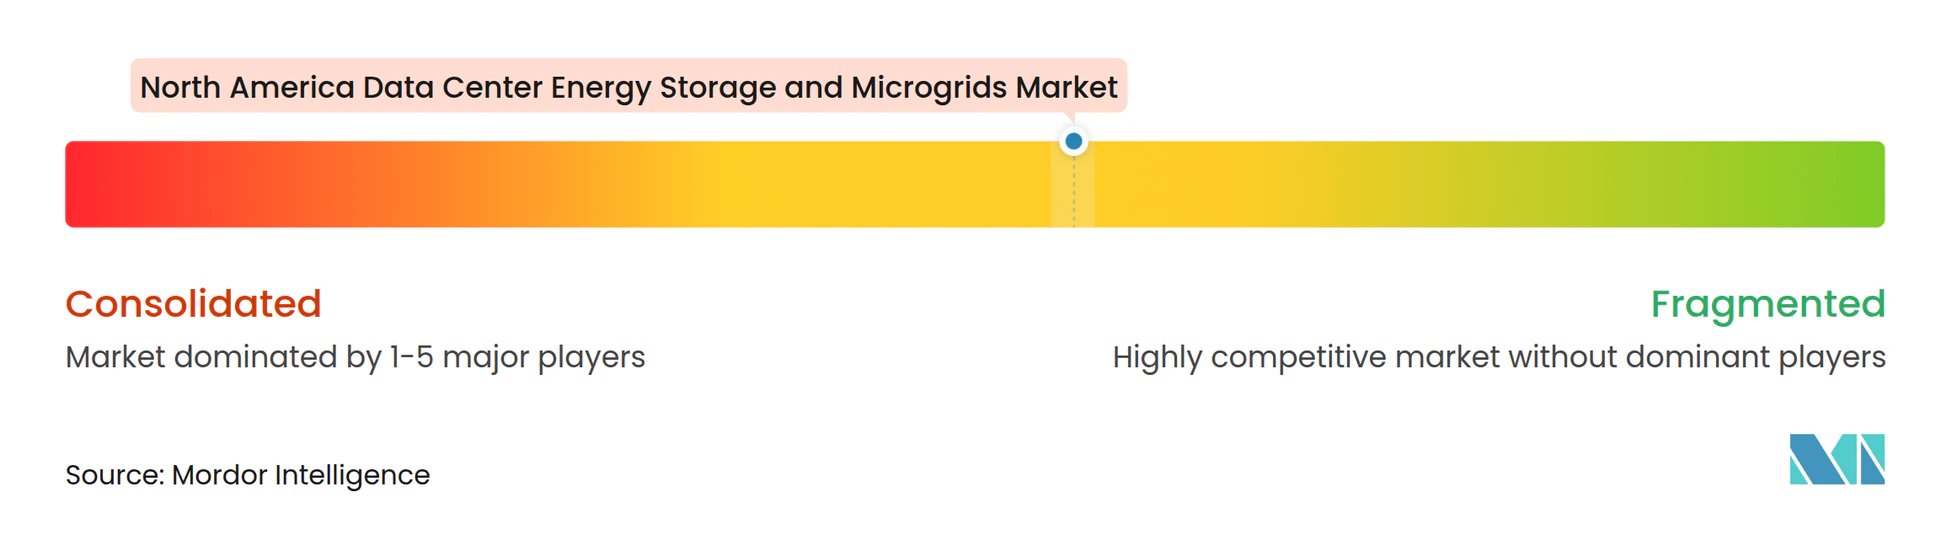
Le marché du stockage d'énergie pour les centres de données en Amérique du Nord est modérément fragmenté car aucun fournisseur ne domine toutes les couches de la pile de solutions. Schneider Electric, Eaton, ABB, Siemens, Vertiv et Hitachi Energy sont en concurrence dans la gestion de l'énergie et l'infrastructure électrique. Bloom Energy, GE Vernova, Cummins et Caterpillar fournissent des technologies de production sur site. Fluence, Tesla, BYD, CATL, LG Energy Solution et Samsung SDI participent à l'approvisionnement en batteries et aux systèmes de stockage. Des bureaux d'ingénierie tels qu'Ameresco, Black and Veatch et Burns and McDonnell peuvent intégrer des équipements de plusieurs fournisseurs. La concurrence dépend de plus en plus de la capacité à combiner matériel, contrôles, livraison de projet et service. L'investissement d'Eaton dans Xendee et sa collaboration avec cette entreprise sont des exemples d'un fournisseur d'équipements d'alimentation élargissant ses capacités logicielles. La collaboration de Schneider Electric avec AZZO dans le cadre d'EcoStruxure Microgrid Flex reflète un intérêt similaire pour le développement de microréseaux modulaires.
Les grands acheteurs encouragent les fournisseurs à utiliser des accords d'approvisionnement cadres pluriannuels. L'accord de Bloom Energy avec Oracle soutient jusqu'à 2,8 GW de capacité de piles à combustible, soulignant l'ampleur de ces engagements. Vertiv a introduit EnergyCore en décembre 2025 en tant que système de stockage d'énergie par batteries à l'échelle des services publics, capable de fournir jusqu'à 5 MW et 25 MWh par unité. Le produit répond au besoin de blocs de stockage plus importants sur les sites de centres de données. Les fournisseurs disposant d'une certitude de fabrication, d'une expertise en contrôles et de capacités de mise en service éprouvées peuvent être favorisés dans cet environnement. Les bureaux d'ingénierie neutres ont également un rôle lorsque les clients préfèrent sélectionner des équipements auprès de plusieurs fournisseurs. Les règles de la Commission fédérale de réglementation de l'énergie affectant la production derrière le compteur et le raccordement des grandes charges peuvent influencer les configurations pouvant accéder aux programmes de services réseau. Cela maintient la connaissance réglementaire pertinente pour le positionnement concurrentiel.
Le matériel de batteries devient plus largement disponible, ce qui peut intensifier la concurrence par les prix pour les systèmes autonomes. La différenciation est plus forte lorsqu'un fournisseur peut améliorer les résultats d'exploitation grâce aux contrôles du système ou au service. Les fournisseurs de piles à combustible peuvent être compétitifs lorsque le délai de mise en service est plus important que l'attente d'une mise à niveau complète du réseau. Les fournisseurs de stockage peuvent être compétitifs lorsque la résilience, la gestion de la demande et la participation aux services auxiliaires sont combinées dans un seul projet. Les intégrateurs peuvent bénéficier lorsque les clients ont besoin d'une conception bancable satisfaisant les exigences des services publics, de sécurité et des clients. Les petits fournisseurs peuvent rester pertinents en se concentrant sur une technologie spécifique ou une capacité de livraison régionale. Les grandes entreprises conservent un avantage dans les contrats importants car les clients ont besoin de certitude d'approvisionnement et de support à long terme. Les partenariats resteront probablement importants car peu d'entreprises fournissent tous les composants matériels et logiciels en interne.
Leaders du secteur des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Fluence Energy, Inc.
- Tesla, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Generac Holdings Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- Wärtsilä Corporation
- Ameresco, Inc.
- Enchanted Rock Holdings, Inc.
- Black & Veatch Holding Company
- Burns & McDonnell Engineering Company, Inc.
Développements industriels récents dans Marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord
- Septembre 2026 : Une analyse évaluée par des pairs publiée dans Advances in Applied Energy a identifié le stockage d'énergie coordonné à travers les niveaux de la puce, de la baie, de l'installation et du réseau comme une réponse d'ingénierie aux fluctuations de puissance liées aux charges de travail IA dans les centres de données.
- Juin 2026 : La Commission fédérale de réglementation de l'énergie a émis 6 ordonnances de justification aux organisations de transmission régionales réglementées, leur demandant de justifier ou de réformer les règles de raccordement pour les grandes charges, notamment la transparence dans l'allocation des coûts de mise à niveau du réseau de transport.
- Mai 2026 : La Commission américaine des valeurs mobilières et des changes a proposé l'abrogation de sa règle de divulgation climatique sur les émissions de portée 1 et de portée 2, créant une incertitude autour des calendriers de conformité formels et maintenant l'attention sur les objectifs volontaires de décarbonisation des entreprises.
- Avril 2026 : Bloom Energy et Oracle ont élargi leur partenariat stratégique pour soutenir jusqu'à 2,8 GW de déploiements de piles à combustible dans l'infrastructure informatique IA et cloud d'Oracle aux États-Unis dans le cadre d'un accord de services cadre, avec un premier engagement de 1,2 GW déjà contracté et en cours de déploiement. Il s'agit du plus grand achat de piles à combustible divulgué dans l'histoire du secteur des centres de données.
Périmètre du rapport sur le marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord
Le marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord comprend les systèmes de stockage d'énergie, les systèmes de contrôle de microréseaux, les systèmes de production distribuée, les systèmes de conversion d'énergie et les solutions de microréseaux intégrés utilisés pour assurer une alimentation électrique fiable, améliorer l'efficacité énergétique, optimiser les coûts d'électricité et intégrer les énergies renouvelables dans les opérations des centres de données.
Le rapport sur le marché des systèmes de stockage d'énergie et des microréseaux pour les centres de données en Amérique du Nord est segmenté par type de solution (systèmes de stockage d'énergie, systèmes de contrôle de microréseaux, systèmes de production distribuée, solutions de microréseaux intégrés et systèmes de conversion d'énergie), technologie de stockage (batteries lithium-ion, batteries à flux, batteries plomb-acide, stockage par volant d'inertie et autres technologies de stockage), configuration de microréseau (microréseaux connectés au réseau, microréseaux îlotés et microréseaux hybrides connectés au réseau et îlotables), source d'énergie primaire (électricité du réseau, énergie solaire, énergie éolienne, piles à combustible et autres sources d'énergie), application principale (alimentation de secours et résilience, écrêtage des pointes et déplacement de charge, intégration des énergies renouvelables, optimisation des coûts énergétiques et services réseau), taille du centre de données (hyperscale, grand, moyen et petit), type de centre de données (fournisseurs de services cloud, colocation et centres de données d'entreprise et de périphérie) et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions de microréseaux intégrés |
| Systèmes de stockage d'énergie |
| Systèmes de contrôle de microréseaux |
| Systèmes de production distribuée |
| Systèmes de conversion d'énergie |
| Batteries lithium-ion |
| Batteries plomb-acide |
| Batteries à flux |
| Stockage par volant d'inertie |
| Autres technologies de stockage |
| Microréseaux connectés au réseau |
| Microréseaux îlotés |
| Microréseaux hybrides connectés au réseau et îlotables |
| Électricité du réseau |
| Diesel et gaz naturel |
| Énergie solaire |
| Énergie éolienne |
| Piles à combustible |
| Autres sources d'énergie |
| Alimentation de secours et résilience |
| Écrêtage des pointes et déplacement de charge |
| Intégration des énergies renouvelables |
| Services réseau |
| Optimisation des coûts énergétiques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de solution | Solutions de microréseaux intégrés |
| Systèmes de stockage d'énergie | |
| Systèmes de contrôle de microréseaux | |
| Systèmes de production distribuée | |
| Systèmes de conversion d'énergie | |
| Par technologie de stockage | Batteries lithium-ion |
| Batteries plomb-acide | |
| Batteries à flux | |
| Stockage par volant d'inertie | |
| Autres technologies de stockage | |
| Par configuration de microréseau | Microréseaux connectés au réseau |
| Microréseaux îlotés | |
| Microréseaux hybrides connectés au réseau et îlotables | |
| Par source d'énergie primaire | Électricité du réseau |
| Diesel et gaz naturel | |
| Énergie solaire | |
| Énergie éolienne | |
| Piles à combustible | |
| Autres sources d'énergie | |
| Par application principale | Alimentation de secours et résilience |
| Écrêtage des pointes et déplacement de charge | |
| Intégration des énergies renouvelables | |
| Services réseau | |
| Optimisation des coûts énergétiques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du stockage d'énergie pour les centres de données en Amérique du Nord ?
Le marché du stockage d'énergie pour les centres de données en Amérique du Nord devrait s'étendre de 2,71 milliards USD en 2026 et 3,18 milliards USD en 2027 à 6,22 milliards USD d'ici 2032, à un CAGR de 14,36 %.
Quel segment du stockage d'énergie pour les centres de données se développe le plus rapidement ?
Les installations hyperscale devraient se développer à un CAGR de 15,97 % jusqu'en 2032. Les piles à combustible devraient se développer à un CAGR de 15,47 % parmi les sources d'énergie primaires.
Pourquoi les centres de donnes utilisent-ils des microréseaux en Amérique du Nord ?
Les délais de raccordement, la demande en énergie plus élevée liée à l'IA et les exigences de résilience encouragent les opérateurs à utiliser la production sur site, le stockage et les contrôles.
Quelle technologie de stockage est la plus largement utilisée dans les centres de données ?
Les batteries lithium-ion détenaient une part de 42,13 % en 2026, soutenues par leur utilisation établie dans les applications UPS et de secours de courte durée.
Comment les services réseau affectent-ils les projets de stockage des centres de données ?
Les services réseau devraient se développer à un CAGR de 15,28 % jusqu'en 2032, car les systèmes de stockage qualifiés peuvent soutenir des services tels que la réponse en fréquence et la réponse à la demande.
Quel pays devrait se développer le plus rapidement dans le stockage d'énergie pour les centres de données en Amérique du Nord ?
Le Mexique devrait se développer à un CAGR de 15,74 % jusqu'en 2032, soutenu par le développement des centres de données à Querétaro et th