
Marktgröße und Marktanteil für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
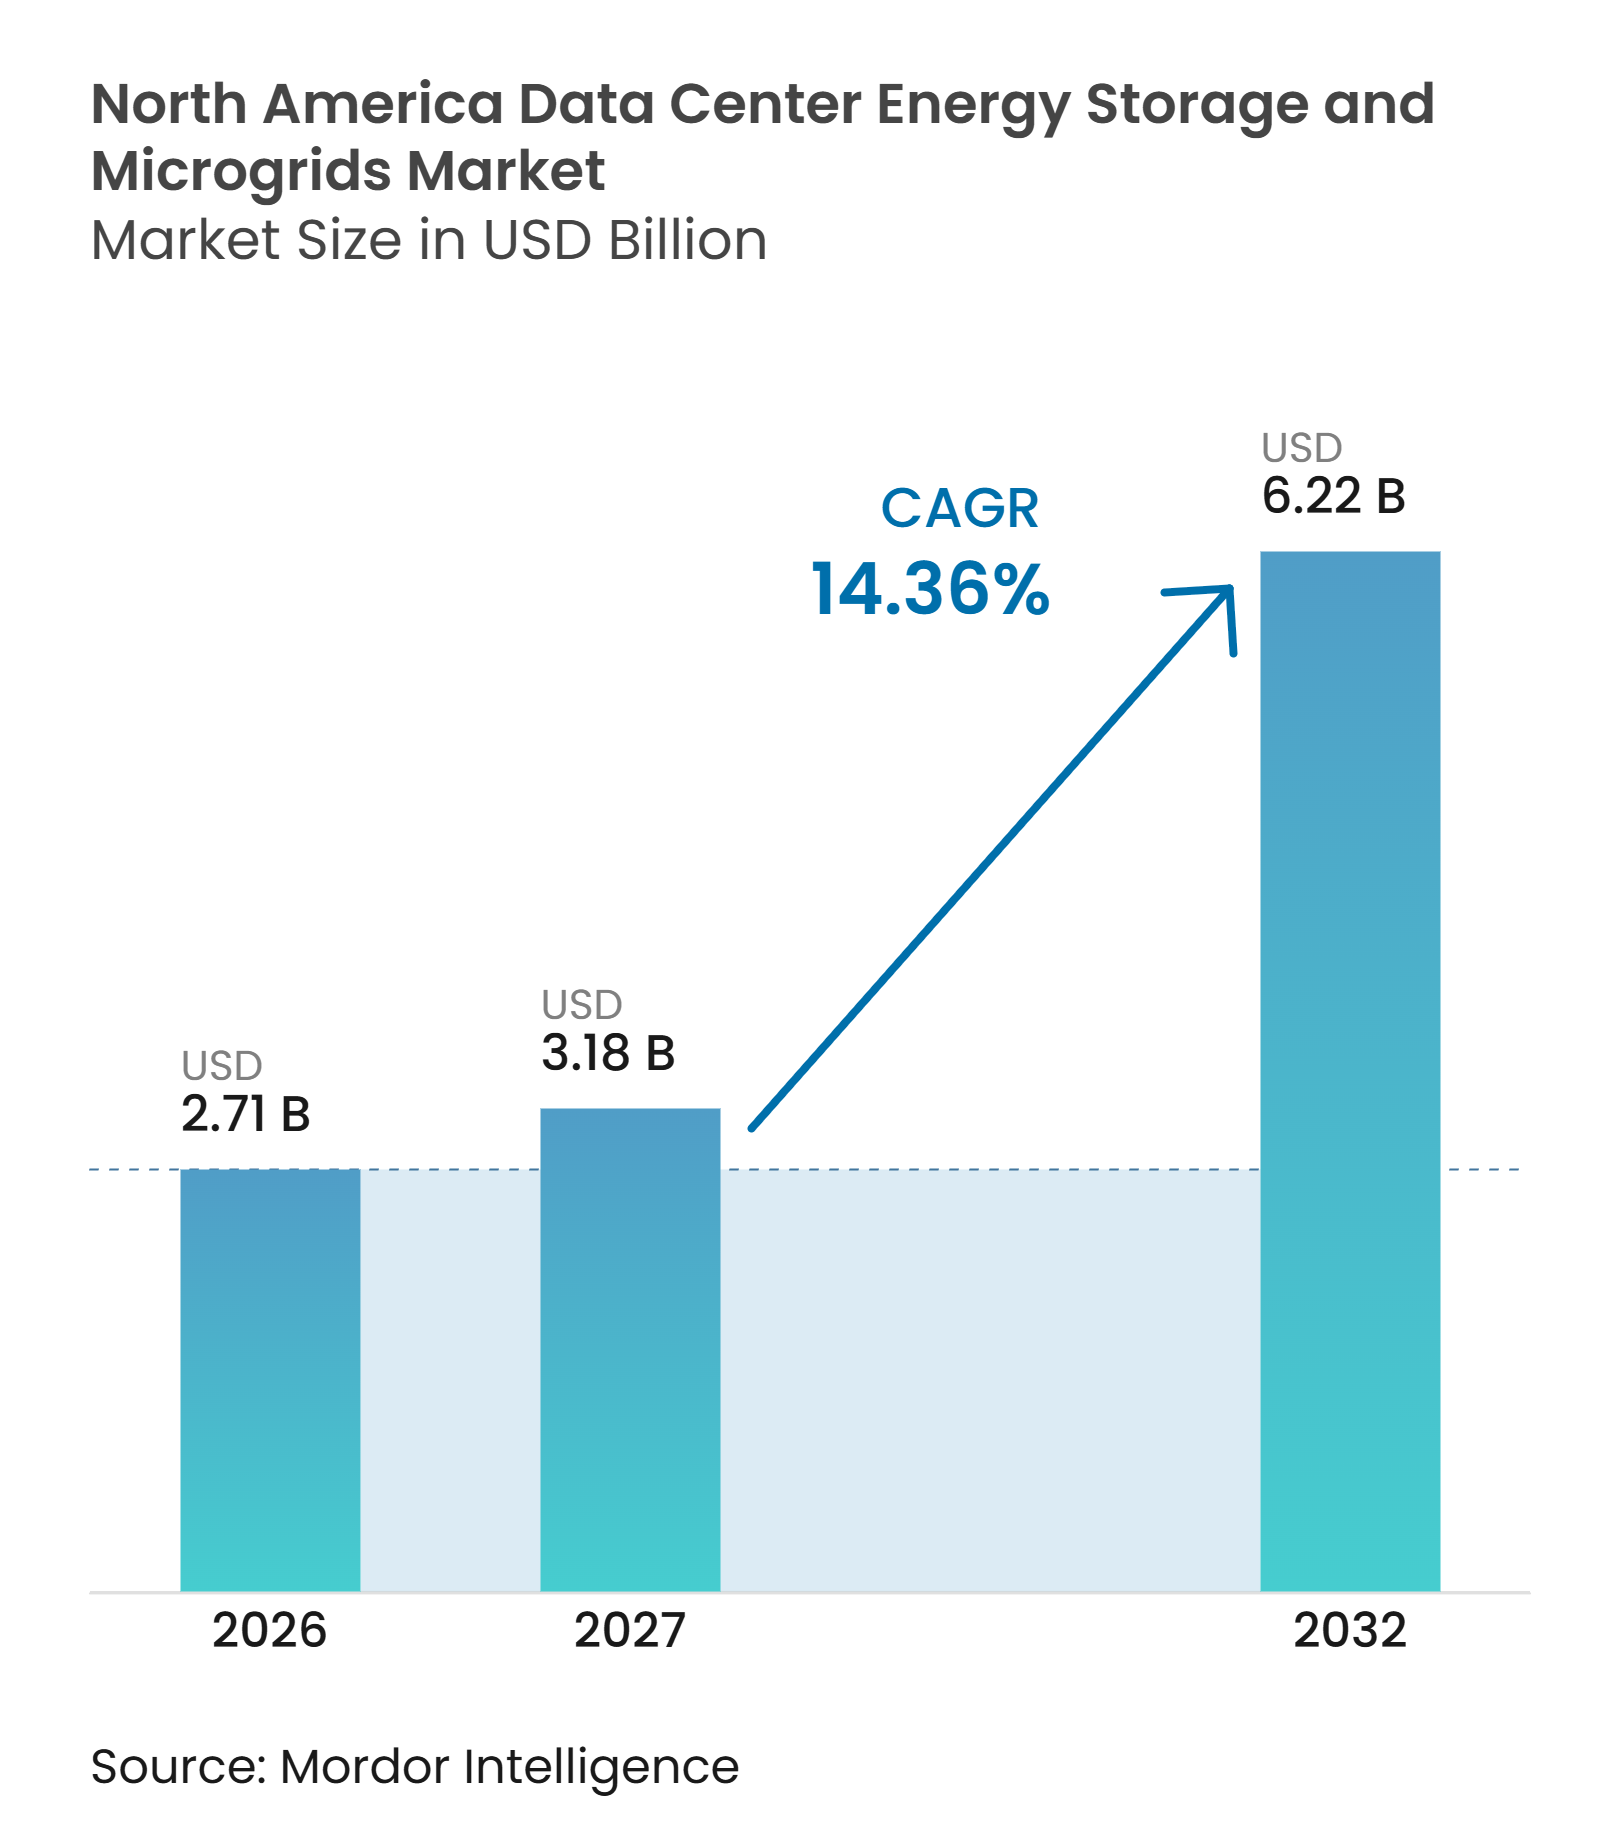
| Marktgröße im Basisjahr (2026) | 2.71 Milliarden US-Dollar |
| Marktgröße (2027) | 3.18 Milliarden US-Dollar |
| Marktgröße (2032) | 6.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.36 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Energiespeicherung in nordamerikanischen Rechenzentren wird voraussichtlich von 2,71 Milliarden USD im Jahr 2026 auf 3,18 Milliarden USD im Jahr 2027 und auf 6,22 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,36 % zwischen 2027 und 2032. KI-Computing erhöht die Leistungsdichte und macht kurze Unterbrechungen für Betreiber folgenreicher. Netzanschlussverzögerungen verndern auch die Projektplanung, da ein fertiggestellter Campus jahrelang auf seine vollständige Versorgung durch den Netzbetreiber warten kann. Dies hat dazu geführt, dass lokale Erzeugung, Speicherung und Steuerungssysteme Teil des ursprünglichen Leistungsdesigns sind und nicht nachträgliche Resilienz-Upgrades. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren zieht daher Anbieter an, die Ausrüstung, Steuerung, Finanzierung und Inbetriebnahme-Support kombinieren können. Die Beschaffung entwickelt sich hin zu integrierten Lösungen, da Betreiber Batterien, Brennstoffzellen, erneuerbare Energieerzeugung und Netzimporte über große Campus-Anlagen koordinieren müssen.
Wichtigste Erkenntnisse des Berichts
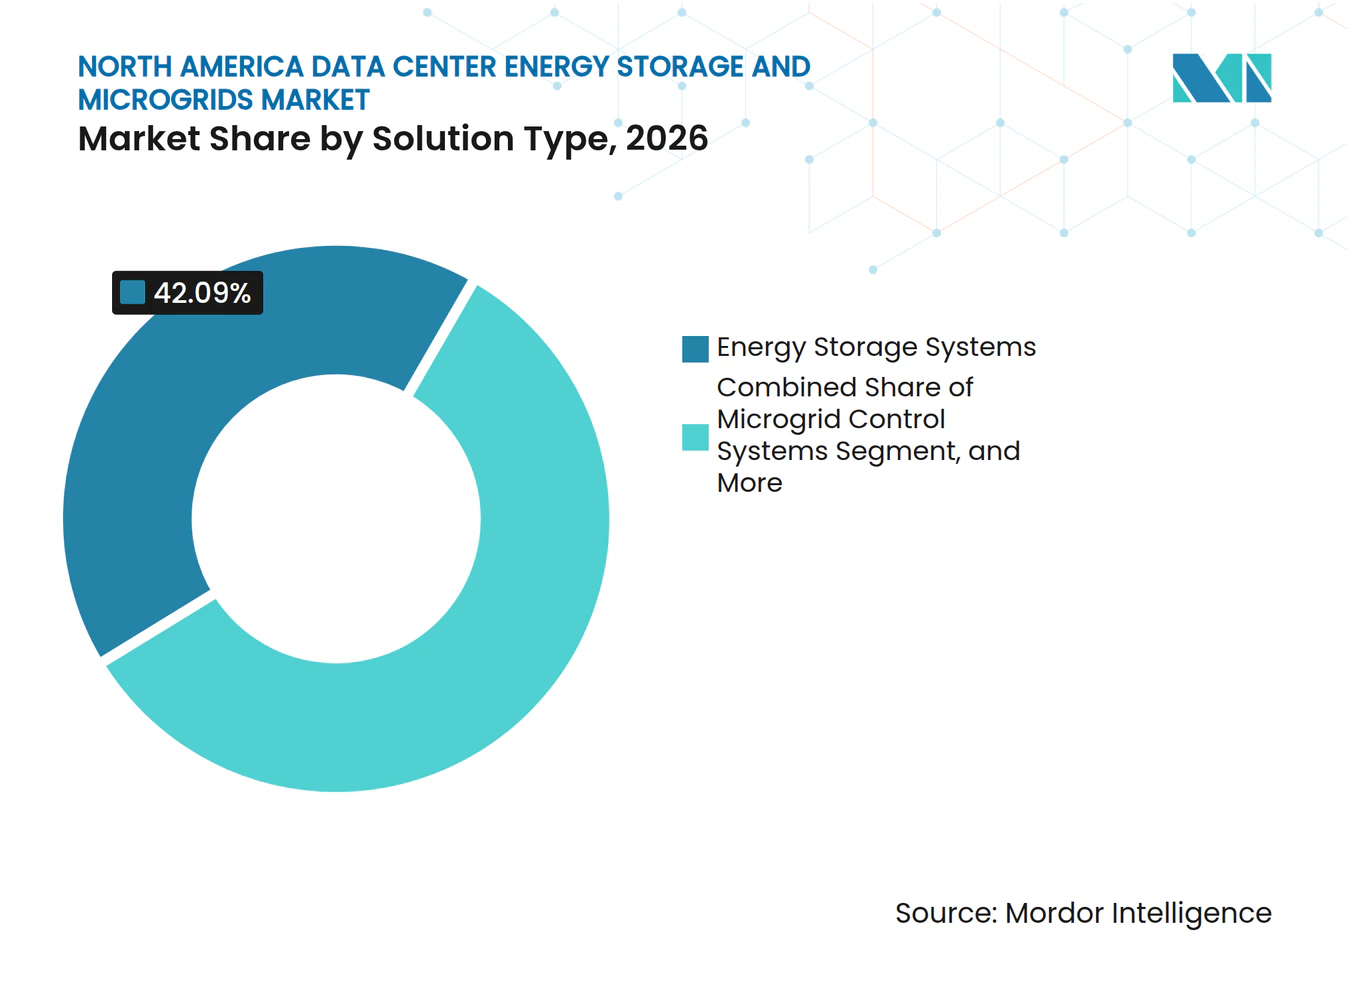
- Nach Lösungstyp hielten Energiespeichersysteme im Jahr 2026 einen Marktanteil von 42,09 % am Markt für Energiespeicherung in nordamerikanischen Rechenzentren. Mikronetz-Steuerungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 15,36 % wachsen.
- Nach Speichertechnologie hielten Lithium-Ionen-Batterien im Jahr 2026 einen Anteil von 42,13 %. Flussbatterien werden voraussichtlich bis 2032 mit einer CAGR von 15,32 % wachsen.
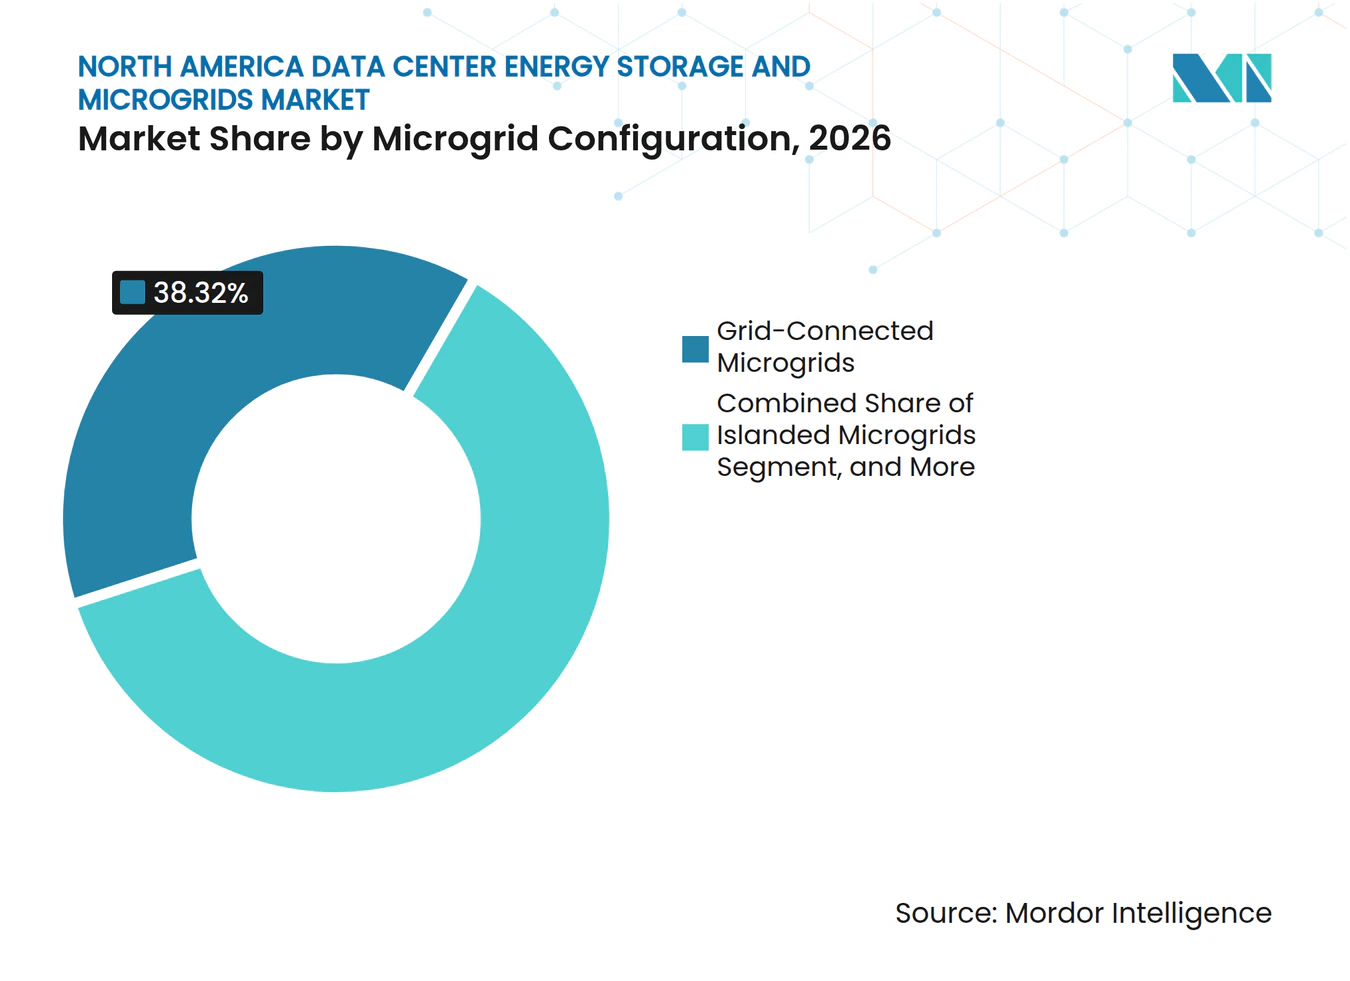
- Nach Mikronetz-Konfiguration hielten netzgekoppelte Mikronetze im Jahr 2026 einen Anteil von 38,32 %. Hybride netzgekoppelte und inselfähige Mikronetze werden voraussichtlich bis 2032 mit einer CAGR von 15,18 % wachsen.
- Nach primärer Energiequelle entfiel im Jahr 2026 ein Anteil von 38,04 % auf Netzstrom im Markt für Energiespeicherung in nordamerikanischen Rechenzentren. Brennstoffzellen werden voraussichtlich bis 2032 mit einer CAGR von 15,47 % wachsen.
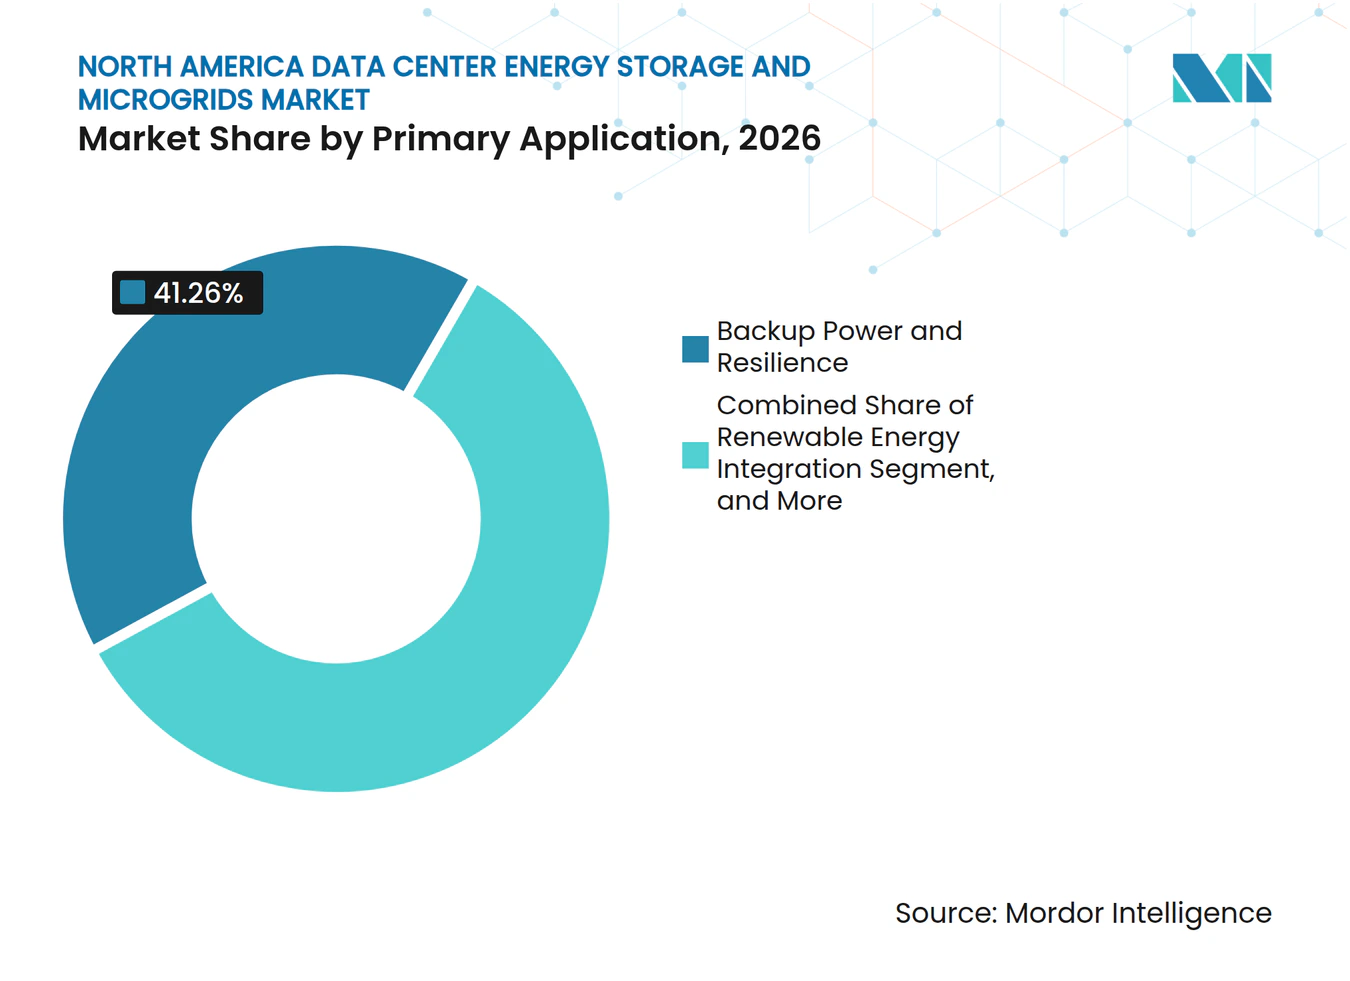
- Nach primärer Anwendung entfielen im Jahr 2026 41,26 % des Marktes auf Notstromversorgung und Resilienz. Netzdienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 15,28 % wachsen.
- Nach Rechenzentrum-Größe hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 46,98 % und werden voraussichtlich bis 2032 mit einer CAGR von 15,97 % wachsen.
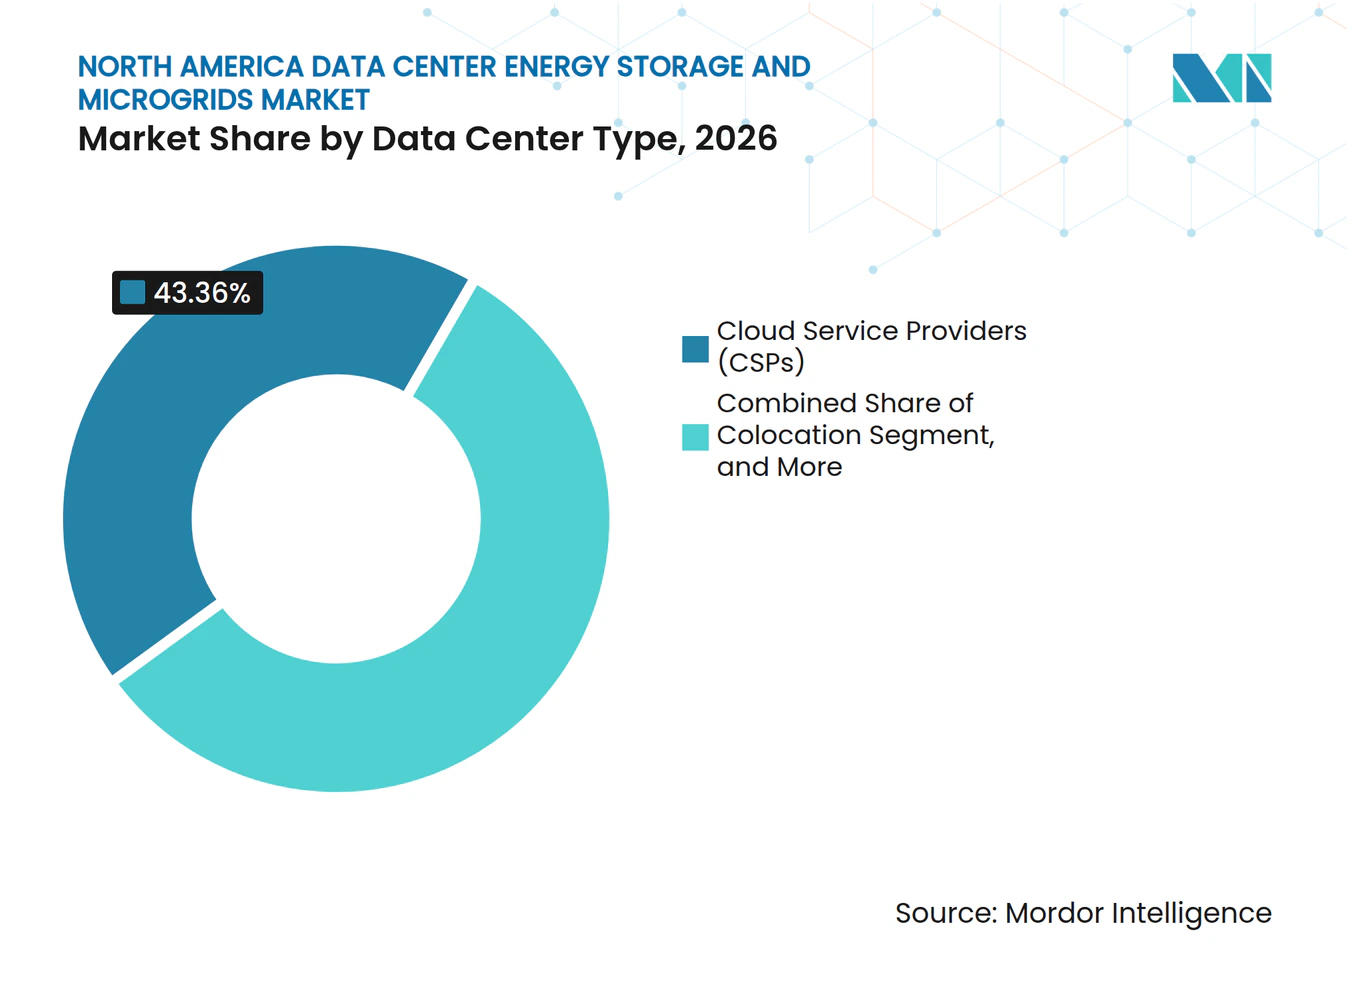
- Nach Rechenzentrum-Typ hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 43,36 % und werden voraussichtlich bis 2032 mit einer CAGR von 15,89 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 82,52 %. Mexiko wird voraussichtlich bis 2032 mit einer CAGR von 15,74 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Wachstum von KI-Workloads und höhere Leistungsdichte in Rechenzentren | +3.5% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Expansion von Hyperscale-Rechenzentren | +2.8% | Vereinigte Staaten und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung und Verzögerungen bei der Netzanbindung | +2.4% | Vereinigte Staaten, mit Auswirkungen auf Kanada | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorgaben und Ziele zur CO₂-Reduzierung | +1.9% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Extremwetterereignisse und Netzausfallrisiken | +1.5% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Bündelung von Einnahmen hinter dem Zähler | +1.4% | Vereinigte Staaten | Mittelfristig |
| Quelle: Mordor Intelligence | |||
Wachstum von KI-Workloads und höhere Leistungsdichte in Rechenzentren
KI-Workloads erhöhen den Strombedarf eines einzelnen Racks und verändern die Rolle der Speicherung im Leistungsdesign. Die durchschnittliche Rack-Dichte stieg von 8,3 kW im Jahr 2024 auf 9 kW im Jahr 2025, während flüssigkeitsgekühlte KI-Racks mehr als 120 kW benötigen können. Hochdichte-Racks erzeugen auch schnelle Laständerungen, die herkömmliche USV-Konfigurationen möglicherweise nicht so effektiv bewältigen können. Batteriesysteme mit schneller Reaktion und anhaltender Entladefähigkeit können diese Schwankungen bewältigen. Eine von Fachleuten begutachtete Studie beschreibt koordinierte Speicherung über Chip-, Rack-, Einrichtungs- und Netzebenen als angemessene Reaktion auf KI-bedingte Leistungsschwankungen. Diese Architektur erweitert die Nachfrage über den routinemäßigen USV-Austausch hinaus und unterstützt den breiteren Einsatz von Steuerungssoftware im Markt für Energiespeicherung in nordamerikanischen Rechenzentren.
Expansion von Hyperscale-Rechenzentren
Hyperscale-Betreiber sind die größten Käufer integrierter Strominfrastruktur, da ihre Campus-Anlagen große, zuverlässige und schnell einsetzbare Kapazitäten erfordern. Bloom Energy berichtete, dass die Erwartungen an vollständig vor Ort betriebene Einrichtungen unter befragten Hyperscale- und Colocation-Anbietern in den sechs Monaten bis Anfang 2026 um 22 % gestiegen sind. Derselbe Bericht gibt an, dass 1 von 5 Campus-Anlagen bis 2030 1 GW überschreiten könnte. Diese Projekte bevorzugen Lieferanten, die mehrjährige Bereitstellungsprogramme unterstützen können, anstatt isolierte Gerätebestellungen. Große Verträge können die Hardwarekosten senken, begünstigen aber auch Unternehmen mit Fertigungskapazität und etablierten Servicenetzwerken. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren profitiert, wenn Betreiber Speicherung und Erzeugung nutzen, um zu vermeiden, dass fertiggestellte Computing-Assets im Leerlauf bleiben, während die Netzstromversorgung noch aussteht.
Netzüberlastung und Verzögerungen bei der Netzanbindung
Verzögerungen bei der Netzanbindung verlagern Rechenzentrumsinvestitionen hin zu Stromversorgungssystemen hinter dem Zähler. Mehr als 2.000 GW an Erzeugung und Speicherung befanden sich Ende 2025 in aktiven US-amerikanischen Netzanbindungswarteschlangen. Die Federal Energy Regulatory Commission erließ im Juni 2026 Aufforderungen zur Stellungnahme, die regionale Übertragungsorganisationen verpflichteten, ihre Regeln für die Netzanbindung großer Lasten zu erläutern oder zu verbessern. Betreiber können Mikronetze nutzen, während sie auf Übertragungsaufrüstungen warten oder wenn der Aufrüstungszeitplan nicht mit ihrem Bauplan übereinstimmt. Dies begünstigt Systeme, die sich bei Verfügbarkeit mit dem Netz verbinden und während Engpässen unabhängig betreiben können. Es erhöht auch den Wert von Ingenieurbüros, die Anforderungen an die Netzschnittstelle und lokale Assets gemeinsam verwalten können.
Nachhaltigkeitsvorgaben und Ziele zur CO₂-Reduzierung
Unternehmerische Klimaziele beeinflussen weiterhin die Gerätewahl, auch wenn sich die Berichtspflichten ändern. Brennstoffzellen und erneuerbare Energieerzeugung in Kombination mit Speicherung können Betreibern helfen, den Dieselverbrauch zu reduzieren und emissionsärmere Strompläne zu unterstützen. Die Internationale Energieagentur stellt fest, dass Lieferketten für saubere Energietechnologien für die Energiewende und die Nachfrage nach kritischen Mineralien weiterhin wichtig sind.[1] Größere Cloud-Anbieter können langfristige Bestellungen für emissionsärmere lokale Stromversorgung aufgeben, während kleinere Unternehmen dieselben Ansätze später durch standardisierte Produkte übernehmen können. Dieses Muster macht freiwillige Verpflichtungen zu einem wichtigen Beschaffungssignal im Markt für Energiespeicherung in nordamerikanischen Rechenzentren. Es schafft auch eine Öffnung für Anbieter, die Emissionsleistung, Gerätesicherheit und Lebenszyklusbetrieb dokumentieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionsanforderungen für integrierte Energieinfrastruktur | -1.9% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Thermisches Durchgehen von Batterien und Brandschutzanforderungen | -1.5% | Vereinigte Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Cybersicherheitsrisiken bei verteilten Energieanlagen | -1.2% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Volatilität bei der Versorgung mit kritischen Mineralien und in der Handelspolitik | -0.9% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionsanforderungen für integrierte Energieinfrastruktur
Integrierte Stromsysteme erfordern Ausgaben für Erzeugung, Speicherung, Steuerung, Tiefbauarbeiten und Netzschnittstellen, bevor ein Rechenzentrum Einnahmen generiert. Die Kosten sind für Unternehmens- und mittelständische Betreiber schwieriger zu absorbieren als für Hyperscale-Unternehmen. Batteriespeicherprojekte verursachen auch Beschaffungs- und Installationskosten sowie Ausgaben für Transformatoren, Strukturen und Steuerungssysteme. Lange Vorlaufzeiten für große Transformatoren können die Haltekosten erhöhen, wenn andere Teile eines Campus bereits fertig sind. Energie-als-Dienstleistung und Stromkaufstrukturen können einige Kapitalanforderungen auf einen Infrastrukturanbieter verlagern. Diese Modelle sind wahrscheinlich zunächst am zugänglichsten für Kunden mit langfristigen Verträgen und guter Bonität.
Thermisches Durchgehen von Batterien und Brandschutzanforderungen
Batteriesysteme müssen Brandschutzvorschriften erfüllen, was den Planungsaufwand und die Projektkosten erhöht. NFPA 855 regelt die Installation stationärer Energiespeichersysteme, während der International Fire Code die lokale Durchsetzung leitet.[2] UL 9540A bietet eine Prüfmethode zur Bewertung der Brandausbreitung durch thermisches Durchgehen in Batterie-Energiespeichersystemen. New York Citys Regel 3616-07 zeigt, wie lokale Anforderungen Standort- und Trennungsbedingungen über einen Basiscode hinaus hinzufügen können. Diese Compliance-Faktoren fördern das Interesse an Lithium-Eisenphosphat, Flussbatterien und Schwungrädern, wo ihre Sicherheitsprofile zum Projekt passen. Sie begünstigen auch erfahrene Integratoren, die Genehmigungsanforderungen in mehreren Rechtsgebieten erfüllen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Steuerungssysteme gewinnen an Bedeutung in integrierten LeistungsdesignsEnergiespeichersysteme hatten im Jahr 2026 einen Anteil von 42,09 %. Sie bleiben zentral für USV-Austausch, Kurzzeit-Backup und Stromqualitätsanwendungen. Verteilte Erzeugungssysteme liefern die lokale Versorgung, die ein breiteres Mikronetz-Design unterstützt. Stromumwandlungssysteme verwalten die Wechsel- und Gleichstromschnittstellen zwischen Batterien, Erzeugungsanlagen und kritischen Lasten. Mikronetz-Steuerungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 15,36 % wachsen. Ihre Rolle wird wichtiger, da Campus-Anlagen Batterien, Brennstoffzellen, Solaranlagen und Netzanschlüsse hinzufügen. Betreiber benötigen eine Steuerungsebene, die diese Ressourcen in Echtzeit verwalten kann. Integrierte Mikronetz-Angebote reduzieren die Anzahl der Anbieter, die ein Kunde koordinieren muss. Sie können auch die Inbetriebnahme und Serviceverantwortlichkeiten vereinfachen. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren legt daher neben der installierten Kapazität einen größeren Wert auf operative Koordination.
Steuerungsplattformen können die Batterieauslastung verbessern, indem sie Laden, Entladen und Reservekapazität planen, um den Bedarf eines Campus zu decken. Sie können Einrichtungen auch dabei helfen, Übergänge zwischen netzgekoppeltem und Inselbetrieb zu verwalten. Die Zusammenarbeit von Eaton mit Xendee kombinierte Mikronetz-Software mit Leistungshardware für verteilte Energiesysteme. Ein mehrstufiges Speichermodell kann Assets von der Rack-Ebene bis zur Netzebene koordinieren. Dies macht Software zu einem praktischen Teil der Resilienzplanung und nicht zu einem separaten digitalen Feature. Hardware-Lieferanten, die vorhersehbare Betriebsergebnisse nachweisen können, behalten möglicherweise eine stärkere Preisgestaltung als Unternehmen, die nur Batterien verkaufen. Servicemodelle können auch das direkte Kapitalrisiko des Kunden reduzieren. Das Segment spiegelt daher eine Bewegung hin zu schlüsselfertigen Systemen wider, die Ausrüstung, Steuerung und langfristigen Support kombinieren.



Nach Speichertechnologie:
Lithium-Ionen führt, während Alternativen längere Dauern adressierenLithium-Ionen-Batterien machten im Jahr 2026 42,13 % des Marktes für Energiespeicherung in nordamerikanischen Rechenzentren aus. Ihre Position spiegelt die installierte Basis von USV-Systemen und die Eignung dieser Systeme für Kurzzeit-Anwendungen wider. Blei-Säure-Batterien verbleiben in einigen älteren und kostensensiblen Einrichtungen. Ihr größeres Gewicht und ihr Platzbedarf können ihre Attraktivität in neuen Hochdichte-Designs einschränken. Schwungräder werden in Anwendungen eingesetzt, die eine sehr schnelle Reaktion auf kurze Störungen erfordern. Flussbatterien werden voraussichtlich bis 2032 mit einer CAGR von 15,32 % wachsen. Sie sind relevant, wenn ein Campus mehrere Stunden autonomen Betriebs benötigt. Dies umfasst größere Einrichtungen, die eine längere Entladedauer benötigen, als ein herkömmliches USV-Batteriepaket bieten kann. Die Technologieauswahl hängt von Platz, Dauer, Sicherheit und der lokalen Lieferkette ab. Betreiber bewerten diese Faktoren zunehmend gemeinsam, anstatt eine Chemie nur auf der Grundlage des anfänglichen Gerätepreises auszuwählen.
XL Batteries und Prometheus Hyperscale unterzeichneten eine mehrjährige Vereinbarung für ein organisches Flussbatterie-Projekt an einem Rechenzentrums-Campus in Wyoming. Der Plan beginnt 2027 mit einer 333-kW-Demonstration und skaliert auf 12,5-MW- und 125-MWh-Systeme in 2028 und 2029. Dieses Projekt veranschaulicht, wie Langzeitspeicherung von kleineren Demonstrationen hin zu Campus-weiter Bereitstellung übergehen kann. Preise für kritische Mineralien und Exportbeschränkungen bleiben für Entscheidungen zur lithiumbasierten Speicherung relevant. Die Internationale Energieagentur berichtete, dass sich die Lithiumpreise zwischen 2025 und Anfang 2026 mehr als verdoppelt haben. Sicherheitstests und lokale Genehmigungen können den Einsatz alternativer Chemien in größeren Projekten weiter unterstützen. Flussbatterie- und Schwungradsysteme können Bedenken hinsichtlich thermischen Durchgehens in geeigneten Anwendungsfällen reduzieren. Diversifizierung gibt Betreibern mehr Optionen, wenn sich die Zellversorgung oder Projektspezifikationen ändern.
Nach Mikronetz-Konfiguration:
Hybridsysteme kombinieren Netzzugang und unabhängigen BetriebNetzgekoppelte Mikronetze hielten im Jahr 2026 einen Anteil von 38,32 %. Die meisten betriebenen Rechenzentren verlassen sich weiterhin auf die Netzversorgung für einen Großteil ihrer Leistung. Inselnetzsysteme werden dort eingesetzt, wo die Netzzuverlässigkeit begrenzt ist oder ein kontinuierlicher Betrieb besonders kritisch ist. Ihre höheren Kosten können gerechtfertigt sein, wenn ein Ausfall erhebliche betriebliche Konsequenzen hätte. Hybride netzgekoppelte und inselfähige Systeme werden voraussichtlich bis 2032 mit einer CAGR von 15,18 % wachsen. Diese Systeme können Netzstrom nutzen, wenn er verfügbar ist, und sich bei einem Ausfall oder einer Netzeinschränkung trennen. Sie können auch die Teilnahme an Netzprogrammen unterstützen, wo die Regeln dies erlauben. Diese Kombination ist für neue Hyperscale-Campus-Anlagen relevant, die mit unsicheren Netzanschluss-Zeitplänen konfrontiert sind. Sie gibt Betreibern mehr Flexibilität als ein vollständig netzabhängiges Design. Der Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren übernimmt diese Designs, wo Resilienz und Netzzugang gemeinsam geplant werden müssen.
Hybriddesigns erfordern zuverlässige Steuerungen, Schutzausrüstung und Betriebsverfahren. Sie müssen einen Ausfall erkennen und den Modus wechseln, ohne kritische Computing-Lasten zu unterbrechen. UL 1741 und IEEE 1547 bieten relevante Anforderungen für verteilte Energiesysteme und Netzanbindung. Die Einhaltung erhöht den Ingenieuraufwand, kann aber die Unsicherheit bei Versorgungs- und Genehmigungsprüfungen reduzieren. Die Maßnahmen der FERC bezüglich der Netzanbindung großer Lasten können weiter klären, wie Rechenzentren lokale Ressourcen mit dem Netz koordinieren. Anbieter mit bewährten Inselbetriebs- und Übergangsfähigkeiten können ihre Angebote differenzieren. Das Segment belohnt auch Integratoren, die sowohl Leistungselektronik als auch Versorgungsprozesse verstehen. Dies ist wichtig, da ein Hybridsystem unter normalen Netzbedingungen und während einer Störung funktionieren muss.

Nach primärer Energiequelle:
Brennstoffzellen gewinnen an Relevanz für Anforderungen an die Zeit bis zur StromversorgungNetzstrom machte im Jahr 2026 38,04 % der primären Energiequellen aus. Er bleibt die wichtigste Versorgungsvereinbarung für die meisten bestehenden Rechenzentren. Diesel- und Erdgasgeneratoren behalten eine wichtige Rolle bei der Notstromversorgung und im Spitzenlastbetrieb. Solar wird zunehmend mit Speicherung an Standorten mit günstigen Erzeugungsbedingungen kombiniert. Wind wird häufiger über Stromkaufvereinbarungen als über lokale Ausrüstung genutzt. Brennstoffzellen werden voraussichtlich bis 2032 mit einer CAGR von 15,47 % wachsen. Sie können lokale Stromversorgung bereitstellen, wenn eine Netzanbindung verzögert oder unzureichend ist. Ihre Einführung ist mit Resilienzzielen und emissionsärmeren Stromstrategien verbunden. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren betrachtet Brennstoffzellen daher als mehr als eine begrenzte Backup-Option. Sie werden für einige große Campus-Anlagen Teil der frühen Standortplanung.
Bloom Energy und Oracle erweiterten ihre Master-Dienstleistungsvereinbarung im April 2026, um bis zu 2,8 GW Brennstoffzellenkapazität zu unterstützen, mit einem anfänglichen Einsatz von 1,2 GW. Bloom Energy erweiterte auch seine Vereinbarung mit Equinix im Februar 2025 auf über 100 MW an 19 US-amerikanischen Rechenzentrums-Standorten. Diese Vereinbarungen zeigen die Bedeutung mehrjähriger Beschaffungsverpflichtungen für lokale Stromversorgung. Das National Renewable Energy Laboratory demonstrierte ein 1,5-MW-Protonenaustauschmembran-Brennstoffzellen-Mikronetz in Zusammenarbeit mit Caterpillar, Ballard Power Systems und Microsoft. Die Demonstration unterstützt die technische Machbarkeit eines erweiterten autonomen Betriebs. Wasserstoffsicherheitspraktiken und lokale Anforderungen bleiben während der Planung wichtig. Brennstoffzellenprojekte werden mit Batterien, Gaserzeugung und erneuerbaren Systemen auf der Grundlage von Kraftstoffverfügbarkeit, Kosten und Betriebsanforderungen konkurrieren.
Nach primärer Anwendung:
Einnahmemöglichkeiten ergänzen ResilienzausgabenNotstromversorgung und Resilienz machten im Jahr 2026 einen Anteil von 41,26 % aus. Dies spiegelt die bestehende USV-Basis und die operative Priorität für kontinuierlichen Betrieb wider. Spitzenlastreduzierung und Lastverschiebung können die Exposition gegenüber zeitbasierten Tarifen und Leistungsgebühren reduzieren. Die Integration erneuerbarer Energien erfordert Speicherung, um intermittierende Erzeugung zu glätten und die lokale Produktion zu verwalten. Die Optimierung der Energiekosten umfasst auch eine bessere Planung und das Batteriezustandsmanagement. Netzdienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 15,28 % wachsen. Speicherung kann Frequenzregelung, Reserven und Laststeuerung unterstützen, wo Marktregeln dies erlauben. Diese Nutzungen können Einnahmen aus einem Asset generieren, das sonst den Großteil des Jahres im Leerlauf bleiben würde. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren reagiert auf diesen Wandel, indem er Systeme für Resilienz und kontrollierte Marktbeteiligung entwirft. Der wirtschaftliche Fall ist am stärksten an Standorten mit etablierten Hilfsdienst-Programmen.
Die Teilnahme an Netzdienstleistungen hängt von technischer Qualifikation, Versorgungsregeln und lokalem Marktzugang ab. ERCOT, CAISO und PJM bieten einige der am weitesten entwickelten Strukturen für Hilfsdienste in den Vereinigten Staaten. Ein Speichersystem muss ausreichend Kapazität für seine primäre Resilienzpflicht reservieren, bevor es externe Dienste bereitstellen kann. Steuerungen sind daher unerlässlich, um Grenzen zu setzen und kritische Lasten zu schützen. Projekte in Kanada und Mexiko können unterschiedlichen Beteiligungsmodellen und Versorgungsanforderungen unterliegen. Anbieter, die diese Regeln in einen klaren Betriebsplan übersetzen können, können Kunden bei der Bewertung von Einnahmemöglichkeiten helfen. Das Segment ermutigt auch Finanzteams von Rechenzentren, Speicherung als Betriebsanlage und nicht nur als Versicherung zu behandeln. Diese Änderung kann die Wirtschaftlichkeit größerer Batteriesysteme verbessern, wo ein zuverlässiger Marktzugang besteht.
Nach Rechenzentrum-Größe:
Hyperscale-Campus-Anlagen setzen technische AnforderungenHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 46,98 % und werden voraussichtlich bis 2032 mit einer CAGR von 15,97 % wachsen. Diese Kombination aus Größe und Tempo macht das Segment zentral für Gerätespezifikationen und Lieferantenplanung. Diese Campus-Anlagen benötigen große Leistungsblöcke, mehrere redundante Pfade und eine schnelle Inbetriebnahme. Bloom Energy berichtete, dass 1 von 5 Rechenzentrums-Campus-Anlagen bis 2030 1 GW überschreiten könnte. Solche Einrichtungen erfordern eine Strominfrastruktur, die gemeinsam mit der Computing-Kapazität geplant wird. Große Rechenzentren folgen vielen der gleichen Praktiken, verwenden jedoch oft weniger komplexe Konfigurationen. Mittelgroße und kleine Standorte haben historisch gesehen weniger Aufmerksamkeit von integrierten Mikronetz-Anbietern erhalten. Standardisierte Ausrüstung macht diese Systeme für kleinere Projekte zugänglicher. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren profitiert, wenn Konzepte, die an Hyperscale-Standorten erprobt wurden, in modulare Produkte adaptiert werden können.
Eaton stellte im Oktober 2025 eine 800-VDC-Referenzarchitektur für KI-Rechenzentren vor. Eaton und Siemens Energy kündigten auch im Juni 2025 eine Zusammenarbeit für Rechenzentren mit integrierter lokaler Stromversorgung an. Ihr Ansatz umfasste ein standardisiertes modulares 500-MW-Kraftwerkskonzept. Modulare Designs können die Mindestprojektgröße reduzieren, bei der integrierte Stromsysteme rentabel werden. Sie ermöglichen es Bauprojektteams auch, bewährte Ausrüstungs- und Steuerungsanordnungen zu wiederholen. Codeanforderungen können Kosten hinzufügen, aber standardisierte Compliance-Pakete können kleinere Projekte vereinfachen. Dies ermöglicht es Lieferanten, wiederholbare Designs anstatt einmalige Ingenieurarbeiten anzubieten. Das Segment wird weiterhin durch die Bedürfnisse der größten Campus-Anlagen geprägt, aber seine technischen Fortschritte können die breitere Rechenzentrumsbasis erreichen.
Nach Rechenzentrum-Typ:
Cloud-Anbieter treiben große Beschaffungsprogramme voranCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 43,36 % und werden voraussichtlich bis 2032 mit einer CAGR von 15,89 % wachsen. Ihre Größe konzentriert die Kaufkraft bei einer relativ kleinen Gruppe großer Betreiber. Diese Kunden benötigen ausfallsichere Stromversorgung für Cloud-Plattformen und KI-Computing-Kapazität. Colocation-Anbieter bleiben wichtig, da ihre Mieter klare Resilienz-Verpflichtungen erwarten. Unternehmens- und Edge-Einrichtungen sind kleiner, benötigen aber zunehmend lokale Stromlösungen, da KI-Inferenz näher an die Endnutzer rückt. Cloud-Anbieter schließen eher langfristige Vereinbarungen für Speicherung, Erzeugung und Steuerung ab. Dies hilft Lieferanten, Kapazitäts- und Serviceressourcen zu planen. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren wird stark von den Spezifikationen der Cloud-Anbieter beeinflusst, da diese Standards auf Colocation-Standorte ausgedehnt werden können. Andere Betreiber können dann ähnliche Designs übernehmen, wenn Produkte standardisierter werden.
Fluence gab bekannt, dass mehr als 30 GWh seiner Pipeline aus Rechenzentrumsprojekten bestehen, von denen die meisten hinter dem Zähler angesiedelt sind. Die Brennstoffzellenvereinbarung von Oracle mit Bloom Energy zeigt, wie Cloud-Kunden große Beschaffungsprogramme nutzen, um lokale Stromversorgung zu sichern. Colocation-Einrichtungen können ähnliche Systeme einsetzen, wenn Ankermieter dies verlangen. Unternehmens- und Edge-Standorte können von modularen Speicher- und Mikronetz-Systemen profitieren, wenn Kosten und Implementierungsanforderungen klarer werden. Diese Kunden benötigen möglicherweise keine Gigawatt-Kapazität, aber sie benötigen dennoch zuverlässige lokale Stromversorgung. Lieferanten, die skalierbare Designs anbieten, können sowohl große als auch kleinere Einrichtungstypen bedienen. Das Ergebnis ist ein Markt, in dem die Cloud-Nachfrage das anfängliche Volumen schafft, während andere Nutzergruppen die Kundenbasis erweitern.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 82,52 % am Markt für Energiespeicherung in nordamerikanischen Rechenzentren. Northern Virginia, Texas und Arizona bleiben wichtige Zentren der Rechenzentrumsnachfrage. Texas wird voraussichtlich innerhalb von 3 Jahren der führende US-amerikanische Rechenzentrums-Markt aufgrund von Strom-, Flächen- und regulatorischen Bedingungen. Netzwarteschlangenverzögerungen steigern das Interesse an lokaler Erzeugung und Speicherung. Die Maßnahmen der FERC bezüglich der Netzanbindung großer Lasten zeigen, dass sich die Bundesregeln an die steigende Nachfrage anpassen, obwohl regulatorische Änderungen Zeit brauchen werden. Kalifornien und New York fügen lokale Brandschutzüberlegungen für Batterieprojekte hinzu. New York Citys Regel 3616-07 trat im Oktober 2025 in Kraft und fügt lokale Standortanforderungen hinzu. Das Land bietet den tiefsten Markt für Anbieter, die Leistungshardware, Speicherung, Software und Compliance-Support kombinieren können.
Kanada hat eine kleinere, aber bedeutende regionale Position, unterstützt durch Investitionen in Ontario, Quebec und British Columbia. Wasserkrafterzeugung kann relativ saubere Grundlastleistung bereitstellen, was den Bedarf an lokaler Erzeugung in einigen Bereichen reduziert. Speicherung unterstützt weiterhin das Leistungsgebührenmanagement, die Integration erneuerbarer Energien und die Resilienz. Provinzielle Versorgungsunternehmen und Sauberstrom-Politiken prägen die Wirtschaftlichkeit von Laststeuerung und Speicherbeteiligung. Die Canadian Standards Association und Bauvorschriften bieten einen Rahmen, der weitgehend mit den US-amerikanischen Sicherheitserwartungen übereinstimmt.[3] Grenzüberschreitende Lösungsanbieter können diese Übereinstimmung nutzen, um Designpraktiken zwischen den Ländern zu übertragen. Das Hyperscale-Wachstum in den Korridoren Toronto und Montreal schafft weitere Nachfrage nach Systemen hinter dem Zähler. Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren kann von kanadischen Standorten profitieren, die saubere Energie mit Speicherung für operative Flexibilität kombinieren.
Mexiko wird voraussichtlich bis 2032 mit einer CAGR von 15,74 % wachsen, dem stärksten regionalen Tempo im Markt für Energiespeicherung in nordamerikanischen Rechenzentren. Querétaro zieht Rechenzentrumsinvestitionen an, da Nearshoring und KI-bedingte Nachfrage die lokale Computing-Kapazität erweitern. CloudHQ kündigte im September 2025 eine Verpflichtung von 4,8 Milliarden USD an, um 6 Rechenzentren in Querétaro zu bauen. Die Einrichtungen sollen eine private 900-MW-Umspannstation nutzen. Die Stromengpässe des Landes schaffen eine Rolle für Eigenverbrauch, lokale Speicherung und Mikronetze. Projekte müssen mit nationalen Stromregeln und lokalen Genehmigungsverfahren übereinstimmen. Neue Eigenverbrauchsbestimmungen können isolierte oder netzgekoppelte Konfigurationen unterstützen, wo Projektbedingungen dies erlauben. Mexiko bietet Lieferanten die Möglichkeit, den Rechenzentrumsbau von Anfang an mit Strominfrastruktur zu kombinieren. Dies kann Anbieter begünstigen, die lokale Netzanforderungen verstehen und Systeme liefern können, die für die phasenweise Campus-Entwicklung geeignet sind.
Wettbewerbslandschaft
Marktkonzentration
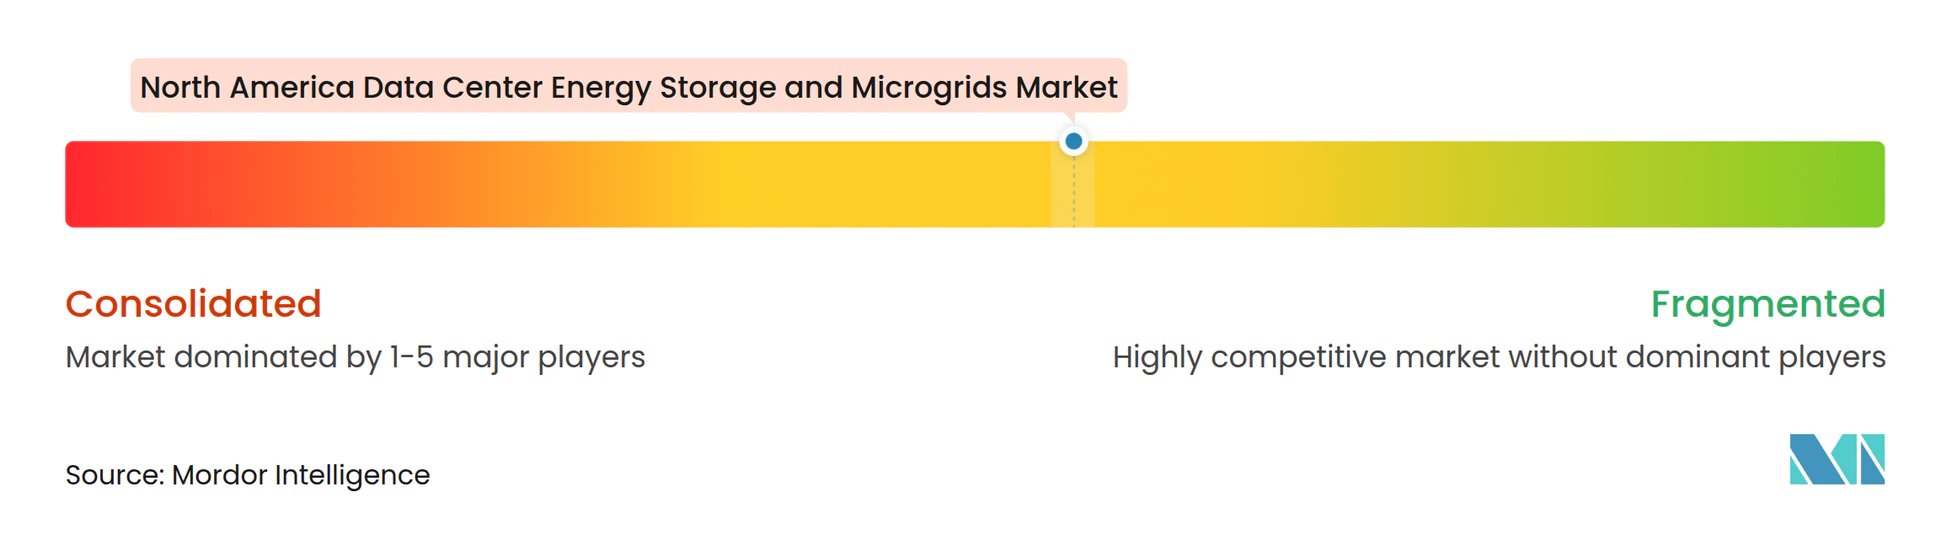
Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren ist mäßig fragmentiert, da kein Anbieter jede Ebene des Lösungsstapels dominiert. Schneider Electric, Eaton, ABB, Siemens, Vertiv und Hitachi Energy konkurrieren im Leistungsmanagement und in der elektrischen Infrastruktur. Bloom Energy, GE Vernova, Cummins und Caterpillar liefern lokale Erzeugungstechnologien. Fluence, Tesla, BYD, CATL, LG Energy Solution und Samsung SDI nehmen an der Batterieversorgung und Speichersystemen teil. Ingenieurbüros wie Ameresco, Black and Veatch und Burns and McDonnell können Ausrüstung von mehreren Anbietern integrieren. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, Hardware, Steuerung, Projektabwicklung und Service zu kombinieren. Eatons Investition in und Zusammenarbeit mit Xendee sind Beispiele für einen Leistungsausrüstungsanbieter, der seine Softwarefähigkeiten erweitert. Die Zusammenarbeit von Schneider Electric mit AZZO unter EcoStruxure Microgrid Flex spiegelt ein ähnliches Interesse an der modularen Mikronetz-Entwicklung wider.
Große Käufer ermutigen Lieferanten, mehrjährige Master-Liefervereinbarungen zu nutzen. Die Vereinbarung von Bloom Energy mit Oracle unterstützt bis zu 2,8 GW Brennstoffzellenkapazität und unterstreicht den Umfang dieser Verpflichtungen. Vertiv stellte EnergyCore im Dezember 2025 als versorgungsgroßes Batteriespeichersystem vor, das bis zu 5 MW und 25 MWh pro Einheit liefern kann. Das Produkt adressiert den Bedarf an größeren Speicherblöcken an Rechenzentrums-Standorten. Lieferanten mit Fertigungssicherheit, Expertise in Steuerungen und bewährten Inbetriebnahmefähigkeiten können in diesem Umfeld bevorzugt werden. Neutrale Ingenieurbüros haben auch eine Rolle, wenn Kunden es vorziehen, Ausrüstung von mehreren Anbietern auszuwählen. FERC-Regeln, die die Erzeugung hinter dem Zähler und die Netzanbindung großer Lasten betreffen, können beeinflussen, welche Konfigurationen Netzdienstprogramme erreichen können. Dies hält regulatorisches Wissen für die Wettbewerbspositionierung relevant.
Batteriehardware wird breiter verfügbar, was den Preiswettbewerb für eigenständige Systeme erhöhen kann. Die Differenzierung ist stärker, wenn ein Anbieter die Betriebsergebnisse durch Systemsteuerungen oder Service verbessern kann. Brennstoffzellenanbieter können dort konkurrieren, wo die Zeit bis zur Stromversorgung wichtiger ist als das Warten auf ein vollständiges Netz-Upgrade. Speicheranbieter können dort konkurrieren, wo Resilienz, Nachfragemanagement und Hilfsdienst-Beteiligung in einem Projekt kombiniert werden. Integratoren können profitieren, wenn Kunden ein bankfähiges Design benötigen, das Versorgungs-, Sicherheits- und Kundenanforderungen erfüllt. Kleinere Anbieter können relevant bleiben, indem sie sich auf eine bestimmte Technologie oder regionale Lieferfähigkeit konzentrieren. Große Unternehmen behalten einen Vorteil bei großen Verträgen, da Kunden Versorgungssicherheit und langfristigen Support benötigen. Partnerschaften werden wahrscheinlich wichtig bleiben, da nur wenige Unternehmen alle Hardware- und Softwarekomponenten intern bereitstellen.
Branchenführer im Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Fluence Energy, Inc.
- Tesla, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Generac Holdings Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- Wärtsilä Corporation
- Ameresco, Inc.
- Enchanted Rock Holdings, Inc.
- Black & Veatch Holding Company
- Burns & McDonnell Engineering Company, Inc.
Neueste Industrielle Entwicklungen in Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren
- September 2026: Eine von Fachleuten begutachtete Analyse in Advances in Applied Energy identifizierte koordinierte Energiespeicherung über Chip-, Rack-, Einrichtungs- und Netzebenen als ingenieurtechnische Reaktion auf KI-Workload-Leistungsschwankungen in Rechenzentren.
- Juni 2026: Die Federal Energy Regulatory Commission erließ 6 Aufforderungen zur Stellungnahme an regulierte regionale Übertragungsorganisationen und forderte sie auf, die Regeln für die Netzanbindung großer Lasten zu rechtfertigen oder zu reformieren, einschließlich der Transparenz bei der Kostenzuweisung für Übertragungsaufrüstungen.
- Mai 2026: Die US Securities and Exchange Commission schlug die Aufhebung ihrer Klimaoffenlegungsregel für Scope 1 und Scope 2 vor, was Unsicherheit über formale Compliance-Zeitpläne schafft und die Aufmerksamkeit auf freiwillige unternehmerische Dekarbonisierungsziele lenkt.
- April 2026: Bloom Energy und Oracle erweiterten ihre strategische Partnerschaft, um bis zu 2,8 GW Brennstoffzellen-Einsätze in der KI- und Cloud-Computing-Infrastruktur von Oracle in den Vereinigten Staaten im Rahmen einer Master-Dienstleistungsvereinbarung zu unterstützen, mit einem anfänglichen Einsatz von 1,2 GW bereits vertraglich vereinbart und in Bereitstellung. Dies ist die größte bekannte Brennstoffzellen-Beschaffung in der Geschichte der Rechenzentrumsindustrie.
Berichtsumfang für den Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren
Der Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren umfasst Energiespeichersysteme, Mikronetz-Steuerungssysteme, verteilte Erzeugungssysteme, Stromumwandlungssysteme und integrierte Mikronetz-Lösungen, die zur Sicherstellung einer zuverlässigen Stromversorgung, zur Verbesserung der Energieeffizienz, zur Optimierung der Stromkosten und zur Integration erneuerbarer Energien in den Rechenzentrumsbetrieb eingesetzt werden.
Der Bericht über den Markt für Energiespeicherung und Mikronetze in nordamerikanischen Rechenzentren ist segmentiert nach Lösungstyp (Energiespeichersysteme, Mikronetz-Steuerungssysteme, verteilte Erzeugungssysteme, integrierte Mikronetz-Lösungen und Stromumwandlungssysteme), Speichertechnologie (Lithium-Ionen-Batterien, Flussbatterien, Blei-Säure-Batterien, Schwungradspeicher und andere Speichertechnologien), Mikronetz-Konfiguration (netzgekoppelte Mikronetze, Inselnetze und hybride netzgekoppelte und inselfähige Mikronetze), primärer Energiequelle (Netzstrom, Solarenergie, Windenergie, Brennstoffzellen und andere Energiequellen), primärer Anwendung (Notstromversorgung und Resilienz, Spitzenlastreduzierung und Lastverschiebung, Integration erneuerbarer Energien, Energiekostenoptimierung und Netzdienstleistungen), Rechenzentrum-Größe (Hyperscale, Groß, Mittel und Klein), Rechenzentrum-Typ (Cloud-Dienstanbieter, Colocation sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Integrierte Mikronetz-Lösungen |
| Energiespeichersysteme |
| Mikronetz-Steuerungssysteme |
| Verteilte Erzeugungssysteme |
| Stromumwandlungssysteme |
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Flussbatterien |
| Schwungradspeicher |
| Andere Speichertechnologien |
| Netzgekoppelte Mikronetze |
| Inselnetze |
| Hybride netzgekoppelte und inselfähige Mikronetze |
| Netzstrom |
| Diesel und Erdgas |
| Solarenergie |
| Windenergie |
| Brennstoffzellen |
| Andere Energiequellen |
| Notstromversorgung und Resilienz |
| Spitzenlastreduzierung und Lastverschiebung |
| Integration erneuerbarer Energien |
| Netzdienstleistungen |
| Energiekostenoptimierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Lösungstyp | Integrierte Mikronetz-Lösungen |
| Energiespeichersysteme | |
| Mikronetz-Steuerungssysteme | |
| Verteilte Erzeugungssysteme | |
| Stromumwandlungssysteme | |
| Nach Speichertechnologie | Lithium-Ionen-Batterien |
| Blei-Säure-Batterien | |
| Flussbatterien | |
| Schwungradspeicher | |
| Andere Speichertechnologien | |
| Nach Mikronetz-Konfiguration | Netzgekoppelte Mikronetze |
| Inselnetze | |
| Hybride netzgekoppelte und inselfähige Mikronetze | |
| Nach primärer Energiequelle | Netzstrom |
| Diesel und Erdgas | |
| Solarenergie | |
| Windenergie | |
| Brennstoffzellen | |
| Andere Energiequellen | |
| Nach primärer Anwendung | Notstromversorgung und Resilienz |
| Spitzenlastreduzierung und Lastverschiebung | |
| Integration erneuerbarer Energien | |
| Netzdienstleistungen | |
| Energiekostenoptimierung | |
| Nach Rechenzentrum-Größe | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrum-Typ | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Energiespeicherung in nordamerikanischen Rechenzentren?
Der Markt für Energiespeicherung in nordamerikanischen Rechenzentren wird voraussichtlich von 2,71 Milliarden USD im Jahr 2026 und 3,18 Milliarden USD im Jahr 2027 auf 6,22 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,36 %.
Welches Segment der Energiespeicherung in Rechenzentren wächst am schnellsten?
Hyperscale-Einrichtungen werden voraussichtlich bis 2032 mit einer CAGR von 15,97 % wachsen. Brennstoffzellen werden voraussichtlich mit einer CAGR von 15,47 % unter den primären Energiequellen wachsen.
Warum nutzen Rechenzentren in Nordamerika Mikronetze?
Netzanbindungsverzögerungen, höherer KI-bedingter Strombedarf und Resilienzanforderungen ermutigen Betreiber, lokale Erzeugung, Speicherung und Steuerungen einzusetzen.
Welche Speichertechnologie wird in Rechenzentren am häufigsten eingesetzt?
Lithium-Ionen-Batterien hielten im Jahr 2026 einen Anteil von 42,13 %, unterstützt durch ihren etablierten Einsatz in USV- und Kurzzeit-Backup-Anwendungen.
Wie wirken sich Netzdienstleistungen auf Rechenzentrums-Speicherprojekte aus?
Netzdienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 15,28 % wachsen, da qualifizierte Speichersysteme Dienste wie Frequenzregelung und Laststeuerung unterstützen können.
Welches Land wird voraussichtlich am schnellsten in der nordamerikanischen Rechenzentrums-Energiespeicherung wachsen?
Mexiko wird voraussichtlich bis 2032 mit einer CAGR von 15,74 % wachsen, unterstützt durch die Rechenzentrumsentwicklung in Querétaro und weiteren Faktoren.