
北米データセンターエネルギー貯蔵およびマイクログリッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.71 十億米ドル |
| 市場規模 (2027) | 3.18 十億米ドル |
| 市場規模 (2032) | 6.22 十億米ドル |
| 成長率 (2027 - 2032) | 14.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターエネルギー貯蔵およびマイクログリッド市場分析
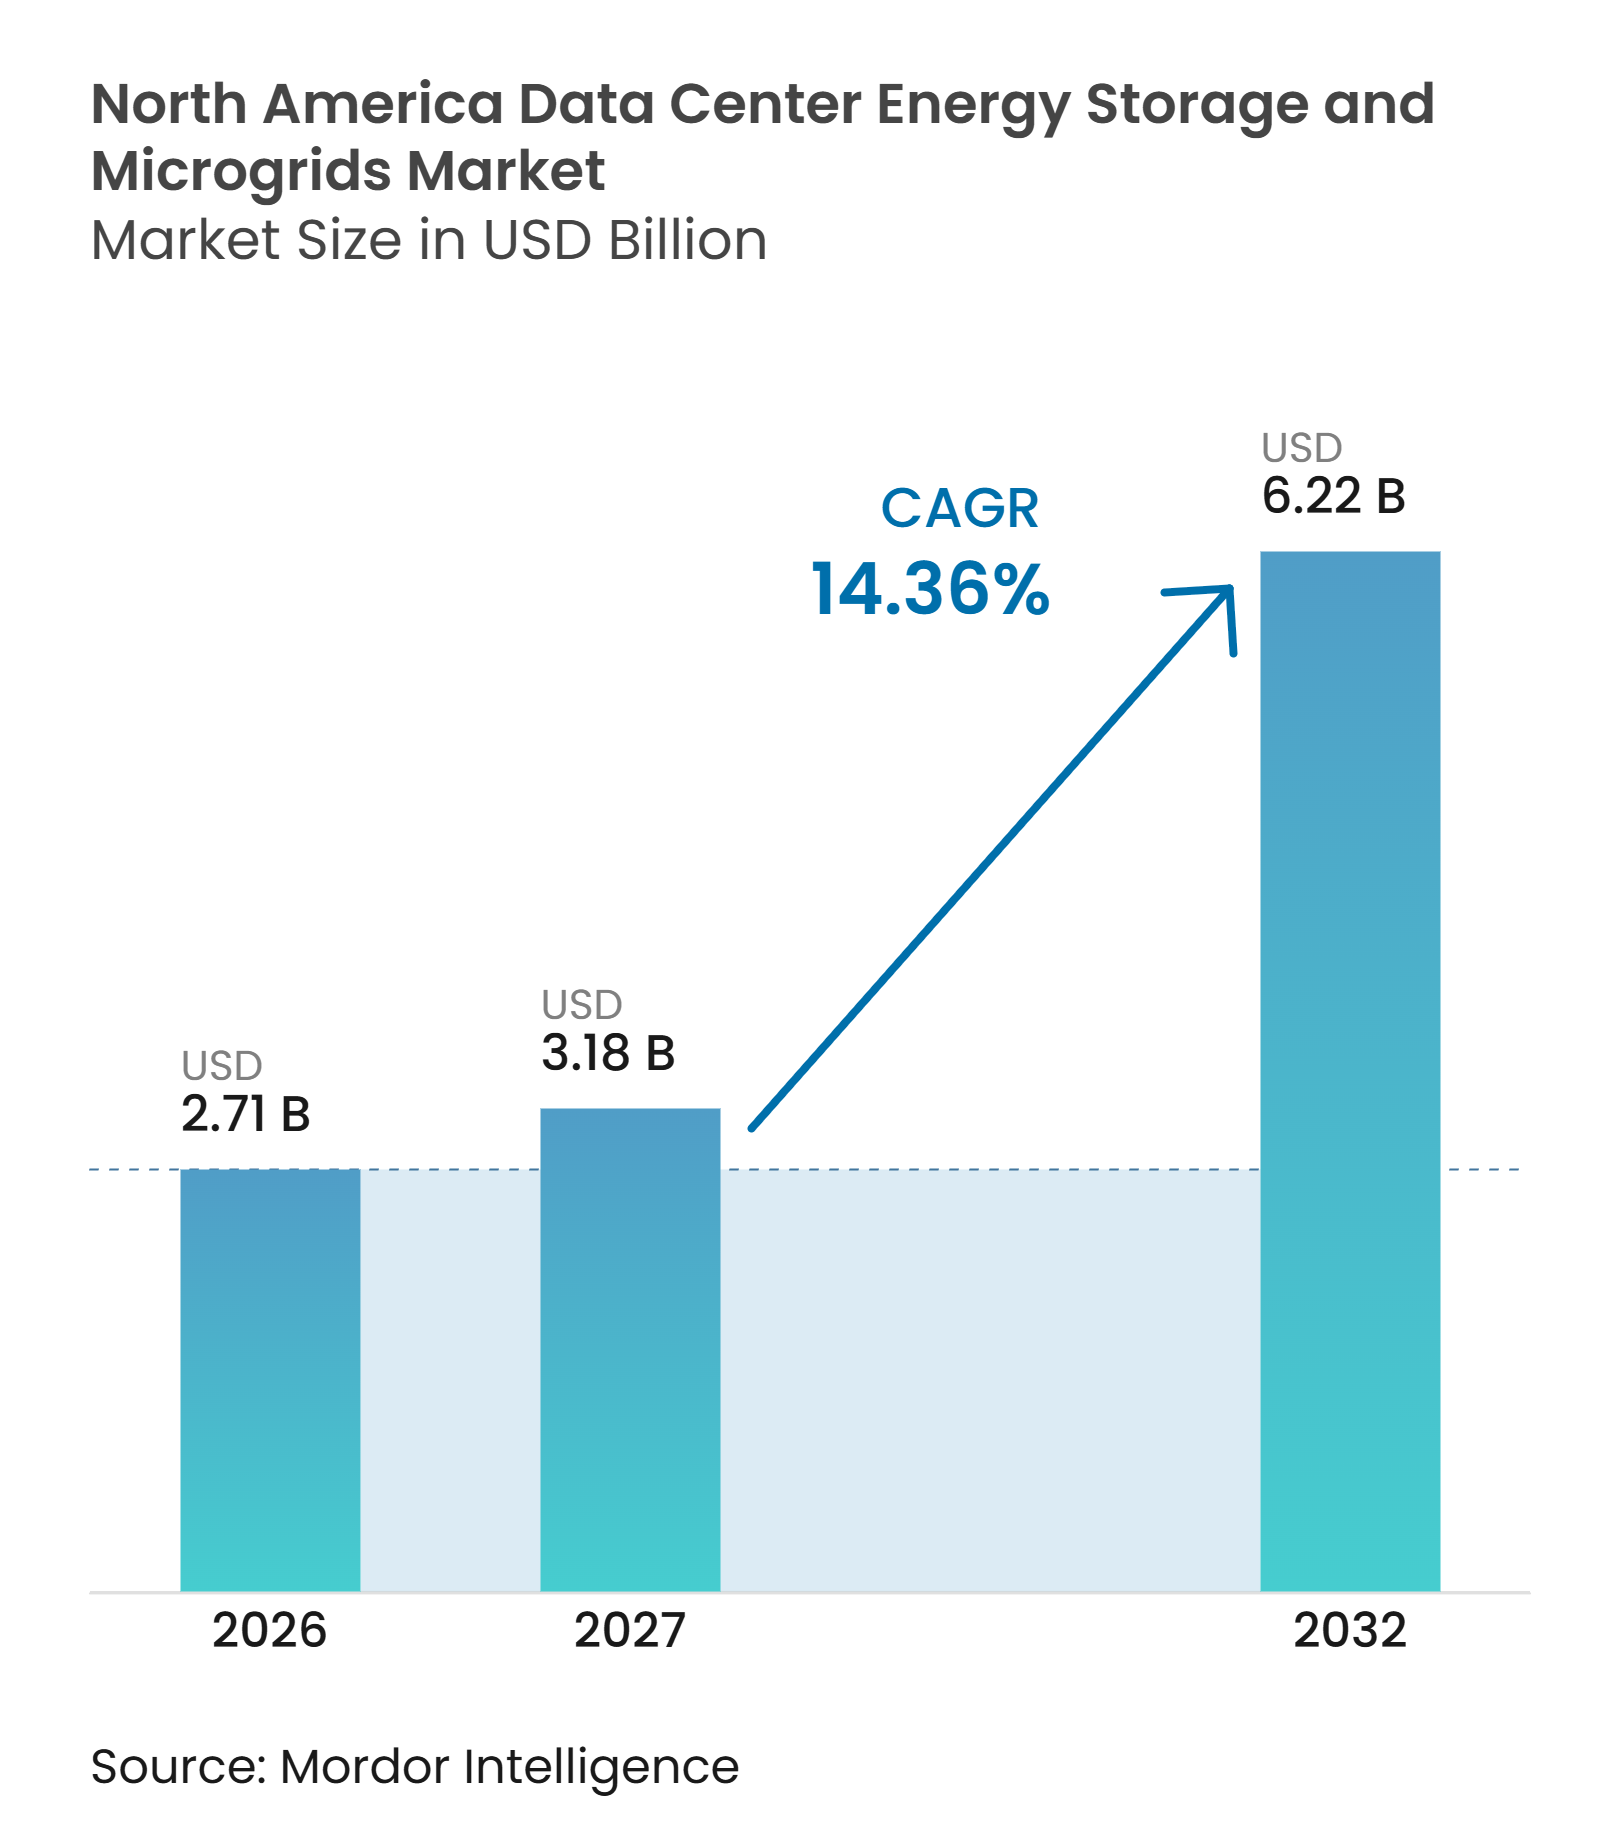
北米データセンターエネルギー貯蔵市場規模は、2026年の2.71 ビリオン 米ドルから2027年には3.18 ビリオン 米ドルへ、さらに2032年までに6.22 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 14.36%を記録すると予測されています。AIコンピューティングは電力密度を高め、短時間の停電がオペレーターにとってより重大な影響をもたらすようになっています。また、系統接続の遅延がプロジェクト計画を変化させており、完成したキャンパスが全量の電力供給を受けるまでに数年を要する場合があります。このため、オンサイト発電、貯蔵、および制御システムは、後からの耐障害性アップグレードではなく、初期の電力設計の一部となっています。北米データセンターエネルギー貯蔵市場は、機器、制御システム、資金調達、および試運転サポートを組み合わせることができるプロバイダーを引き付けています。大規模キャンパス全体でバッテリー、燃料電池、再生可能エネルギー発電、および系統からの電力輸入を調整する必要があるため、調達は統合ソリューションへと移行しています。
主要レポートのポイント
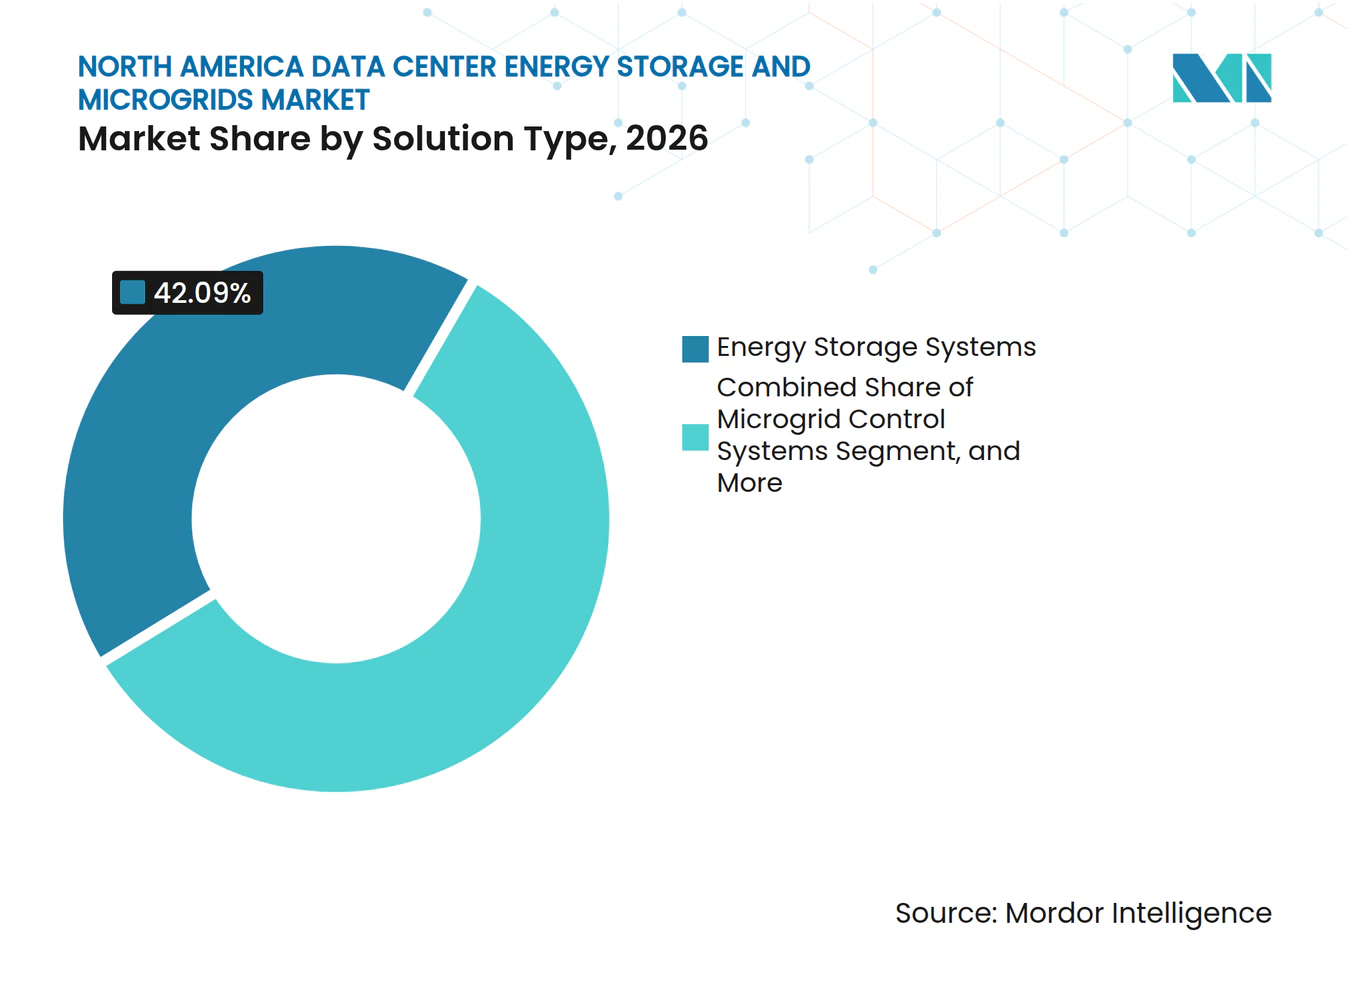
- ソリューションタイプ別では、エネルギー貯蔵システムが2026年の北米データセンターエネルギー貯蔵市場シェアの42.09%を占めました。マイクログリッド制御システムは2032年までにCAGR 15.36%で拡大する見込みです。
- 貯蔵技術別では、リチウムイオン電池が2026年に42.13%のシェアを占めました。フロー電池は2032年までにCAGR 15.32%で拡大する見込みです。
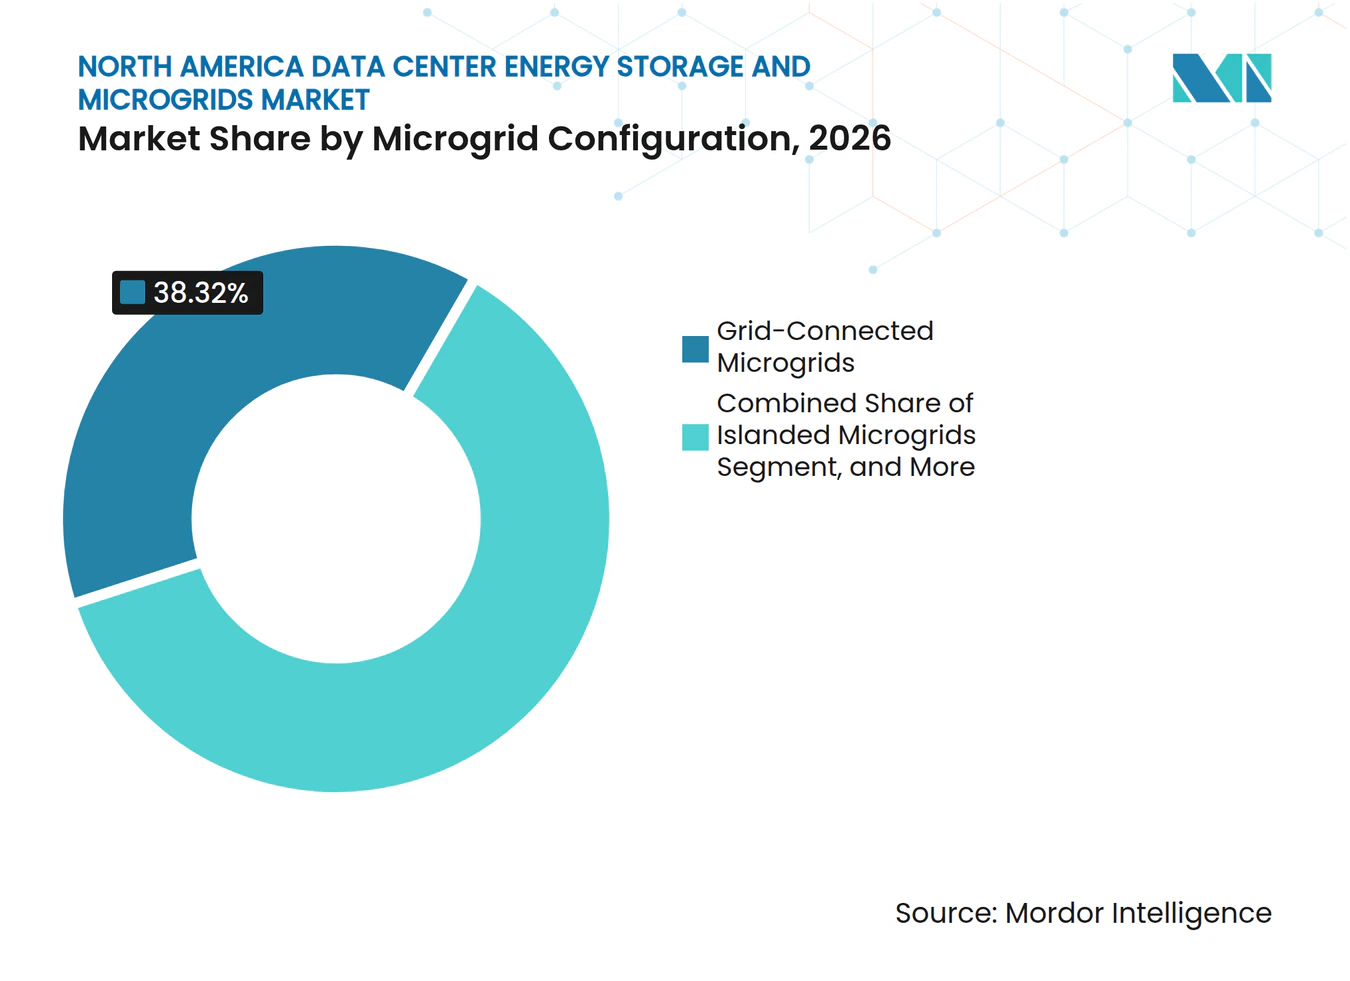
- マイクログリッド構成別では、系統連系マイクログリッドが2026年に38.32%のシェアを占めました。ハイブリッド系統連系・独立運転可能マイクログリッドは2032年までにCAGR 15.18%で拡大する見込みです。
- 一次エネルギー源別では、系統電力が2026年の北米データセンターエネルギー貯蔵市場の38.04%を占めました。燃料電池は2032年までにCAGR 15.47%で拡大する見込みです。
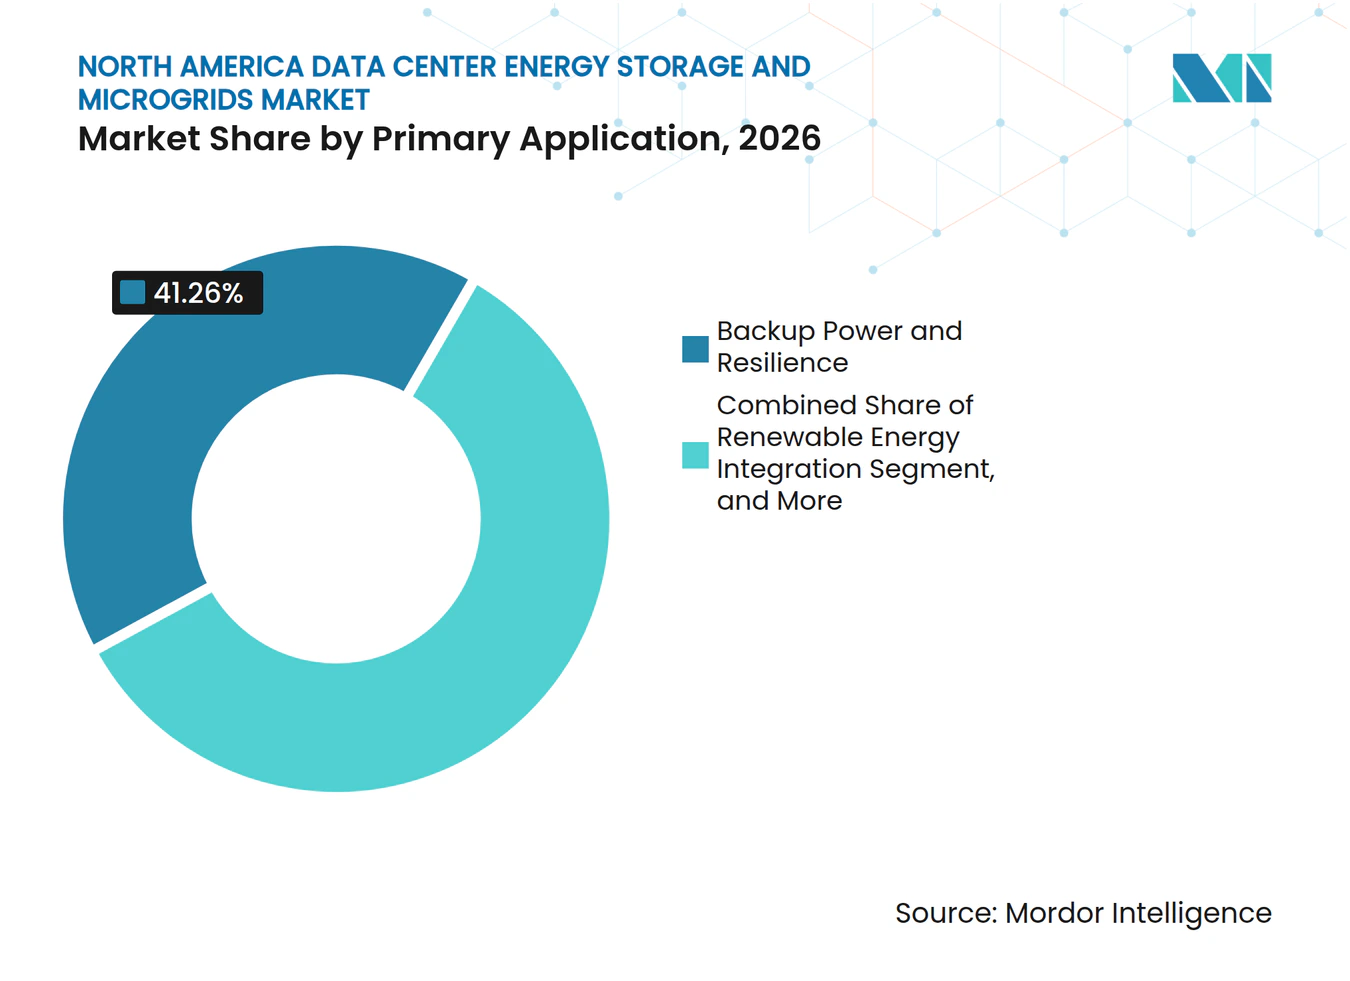
- 一次用途別では、バックアップ電力および耐障害性が2026年の市場の41.26%を占めました。系統サービスは2032年までにCAGR 15.28%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年に46.98%のシェアを占め、2032年までにCAGR 15.97%で拡大する見込みです。
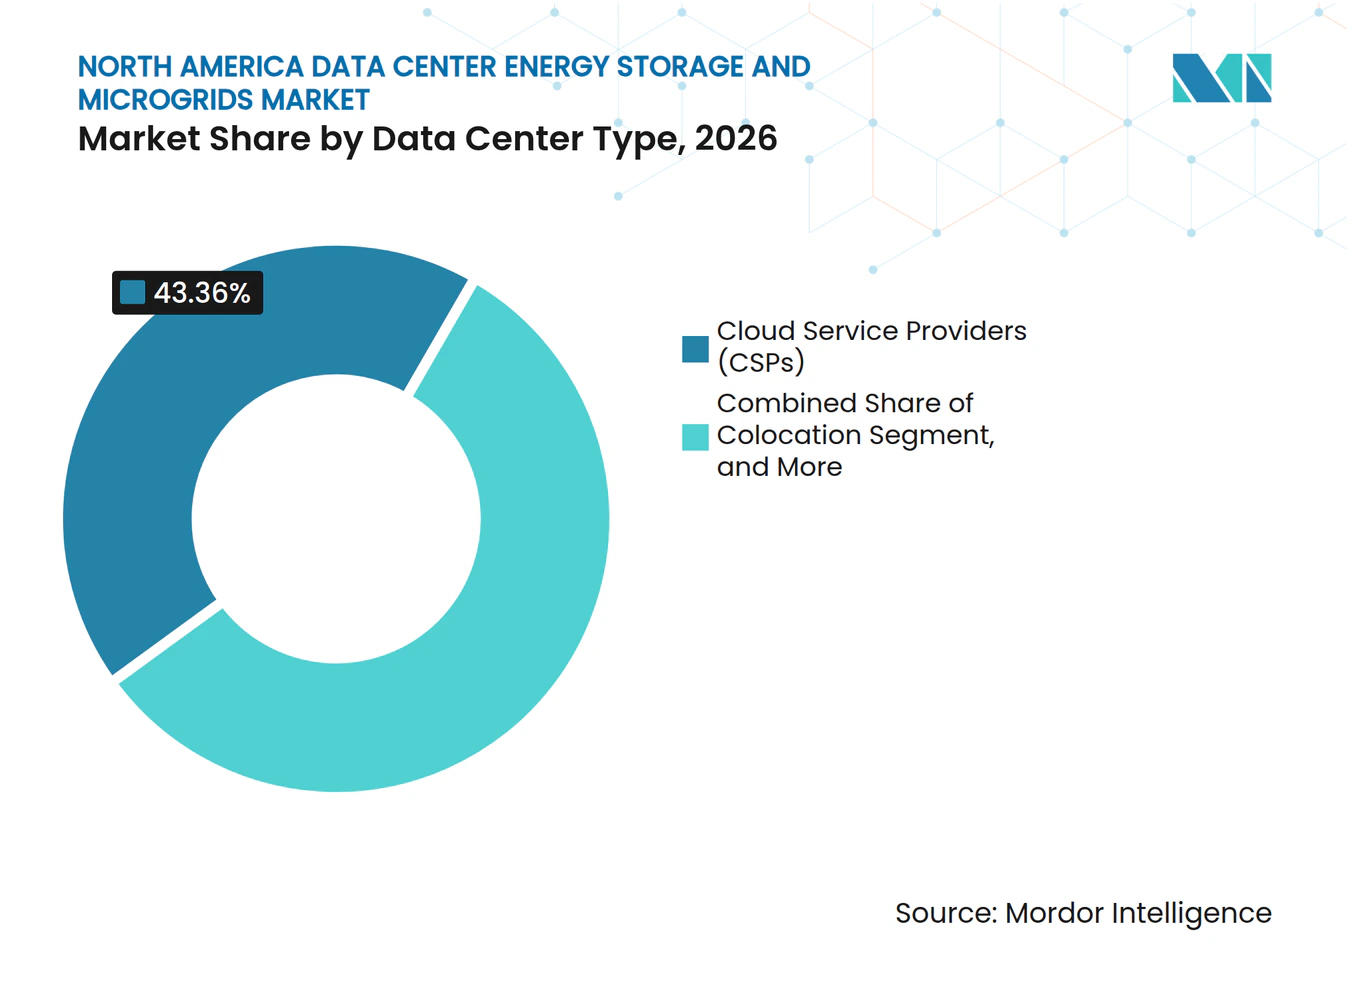
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に43.36%のシェアを占め、2032年までにCAGR 15.89%で拡大する見込みです。
- 地域別では、米国が2026年に82.52%のシェアを占めました。メキシコは2032年までにCAGR 15.74%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIワークロードの成長とデータセンターの電力密度の上昇 | +3.5% | 米国、カナダ、メキシコ | 短期(2年以内) |
| ハイパースケールデータセンターの拡大 | +2.8% | 米国およびメキシコ | 短期(2年以内) |
| 系統混雑と系統連系の遅延 | +2.4% | 米国(カナダへの波及あり) | 中期(2〜4年) |
| 持続可能性に関する義務と炭素削減目標 | +1.9% | 米国およびカナダ | 中期(2〜4年) |
| 異常気象と系統停電リスク | +1.5% | 米国 | 短期(2年以内) |
| メーター後方収益スタッキング | +1.4% | 米国 | 中期( |
| 情報源: Mordor Intelligence | |||
AIワークロードの成長とデータセンターの電力密度の上昇
AIワークロードは単一ラックの電力需要を高め、電力設計における貯蔵の役割を変えています。平均ラック密度は2024年の8.3 kWから2025年には9 kWへと上昇し、液冷AIラックは120 kW以上を必要とする場合があります。高密度ラックはまた、従来のUPS構成では効果的に対応できない可能性のある急速な負荷変動を生じさせます。高速応答と持続的な放電能力を持つバッテリーシステムは、こうした変動を管理することができます。査読済みの研究では、AIに関連する電力変動への適切な対応として、チップ、ラック、施設、系統の各レベルにわたる協調的な貯蔵が説明されています。このアーキテクチャは、定期的なUPS交換を超えた需要を拡大させ、北米データセンターエネルギー貯蔵市場における制御ソフトウェアの幅広い活用を支援します。
ハイパースケールデータセンターの拡大
ハイパースケールオペレーターは、大規模で信頼性が高く迅速に展開可能な容量を必要とするキャンパスを持つため、統合電力インフラの最大の購入者です。Bloom Energyは、2026年初頭までの6ヶ月間に調査したハイパースケールおよびコロケーションプロバイダーの間で、完全なオンサイト電力供給施設への期待が22%上昇したと報告しました。同レポートでは、2030年までにキャンパスの5分の1が1 GWを超える可能性があると述べています。これらのプロジェクトは、単独の機器注文ではなく、複数年にわたる展開プログラムをサポートできるサプライヤーを優先します。大型契約はハードウェアコストを低減できますが、製造能力と確立されたサービスネットワークを持つ企業にも有利です。北米データセンターエネルギー貯蔵市場は、オペレーターが貯蔵と発電を活用して、系統電力の待機中に完成したコンピューティング資産を遊休状態にしないようにする場合に恩恵を受けます。
系統混雑と系統連系の遅延
系統接続の遅延により、データセンター投資はメーター後方電力システムへとシフトしています。2025年末時点で、2,000 GWを超える発電・貯蔵が米国の系統連系待ちキューに残っていました。連邦エネルギー規制委員会は2026年6月に、地域送電機関に対して大規模負荷の系統連系ルールを説明または改善するよう求める原因提示命令を発出しました。オペレーターは、送電アップグレードを待つ間、またはアップグレードのスケジュールが建設スケジュールと合わない場合にマイクログリッドを使用することがあります。これは、利用可能な場合に系統に接続し、制約時には独立して運転できるシステムを優先します。また、電力会社のインターフェース要件とオンサイト資産を一括管理できるエンジニアリング会社の価値を高めます。
持続可能性に関する義務と炭素削減目標
報告要件が変化しても、企業の気候目標は機器選択に影響を与え続けています。貯蔵と組み合わせた燃料電池および再生可能エネルギー発電は、オペレーターがディーゼル使用を削減し、低排出電力計画を支援するのに役立ちます。国際エネルギー機関は、クリーンエネルギー技術のサプライチェーンがエネルギー転換および重要鉱物需要にとって引き続き重要であると指摘しています。[1] 大手クラウドプロバイダーは低炭素オンサイト電力の長期注文を行うことができ、中小企業は後に標準化された製品を通じて同様のアプローチを採用する可能性があります。このパターンにより、自発的なコミットメントは北米データセンターエネルギー貯蔵市場における重要な調達シグナルとなっています。また、排出パフォーマンス、機器の安全性、およびライフサイクル運用を文書化できるプロバイダーに機会をもたらします。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 統合エネルギーインフラに対する高い初期資本要件 | -1.9% | 米国およびカナダ | 短期(2年以内) |
| バッテリーの熱暴走と防火安全要件 | -1.5% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 分散型エネルギー資産における相互運用性とサイバーセキュリティリスク | -1.2% | 米国 | 中期(2〜4年) |
| 重要鉱物の供給と貿易政策の不安定性 | -0.9% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合エネルギーインフラに対する高い初期資本要件
統合電力システムは、データセンターが収益を生み出す前に、発電、貯蔵、制御システム、土木工事、および系統インターフェースへの支出を必要とします。このコストは、ハイパースケール企業よりもエンタープライズおよびミッドマーケットのオペレーターにとって吸収が困難です。バッテリー貯蔵プロジェクトも調達・設置コストのほか、変圧器、構造、および制御システムの費用が発生します。大型変圧器のリードタイムが長いと、キャンパスの他の部分が準備完了している場合に保有コストが増加する可能性があります。エネルギー・アズ・ア・サービスおよび電力購入契約の仕組みにより、一部の資本要件をインフラプロバイダーに移転することができます。これらのモデルは、長期契約と高い信用力を持つ顧客に最初にアクセスしやすくなる可能性があります。
バッテリーの熱暴走と防火安全要件
バッテリーシステムは防火安全規則を満たす必要があり、設計作業とプロジェクトコストが増加します。NFPA 855は固定式エネルギー貯蔵システムの設置に対応し、国際防火規程は地方の執行を指導しています。[2] UL 9540Aは、バッテリーエネルギー貯蔵システムにおける熱暴走火災伝播を評価するための試験方法を提供しています。ニューヨーク市規則3616-07は、地方の要件が基本規程を超えた設置場所および離隔条件を追加する方法を示しています。これらのコンプライアンス要因は、安全プロファイルがプロジェクトに適合するリン酸鉄リチウム、フロー電池、およびフライホイールへの関心を促進します。また、複数の管轄区域にわたる許可要件に対応できる経験豊富なインテグレーターを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
統合電力設計における制御システムの重要性の高まりエネルギー貯蔵システムは2026年に42.09%のシェアを占めました。これらはUPS交換、短時間バックアップ、および電力品質アプリケーションの中心であり続けています。分散型発電システムは、より広範なマイクログリッド設計を支えるローカル供給を提供します。電力変換システムは、バッテリー、発電資産、および重要負荷にわたるACおよびDCインターフェースを管理します。マイクログリッド制御システムは2032年までにCAGR 15.36%で拡大する見込みです。キャンパスにバッテリー、燃料電池、太陽光資産、および系統接続が追加されるにつれ、その役割はより重要になっています。オペレーターはこれらのリソースをリアルタイムで管理できる制御レイヤーを必要としています。統合マイクログリッドの提供により、顧客が調整しなければならないベンダーの数が減少します。また、試運転とサービス責任を簡素化することもできます。北米データセンターエネルギー貯蔵市場は、その結果、設置容量とともに運用上の調整をより重視するようになっています。
制御プラットフォームは、充電、放電、および予備容量のスケジューリングによってバッテリー利用率を向上させ、キャンパスのニーズを満たすことができます。また、施設が系統連系運転と独立運転の間の移行を管理するのにも役立ちます。EatonとXendeeのコラボレーションは、分散型エネルギーシステム向けにマイクログリッドソフトウェアと電力ハードウェアを組み合わせました。多層貯蔵モデルは、ラックレベルから系統レベルまでの資産を調整することができます。これにより、ソフトウェアは別個のデジタル機能ではなく、耐障害性計画の実用的な部分となります。予測可能な運用結果を実証できるハードウェアサプライヤーは、バッテリー単体を販売する企業よりも強い価格設定力を維持できる可能性があります。サービスモデルはまた、顧客の直接的な資本リスクを軽減することができます。したがって、このセグメントは、機器、制御システム、および長期サポートを組み合わせたターンキーシステムへの移行を反映しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
貯蔵技術別:
リチウムイオンがリードし、代替技術が長時間持続に対応リチウムイオン電池は2026年の北米データセンターエネルギー貯蔵市場の42.13%を占めました。その地位は、UPSシステムの設置基盤と短時間用途への適合性を反映しています。鉛蓄電池は一部のレガシーおよびコスト重視の施設に残っています。その重量と設置スペースの大きさは、新しい高密度設計での魅力を制限する可能性があります。フライホイールは、短時間の外乱に対して非常に高速な応答を必要とするアプリケーションで使用されます。フロー電池は2032年までにCAGR 15.32%で拡大する見込みです。これらは、キャンパスが数時間の自律運転を必要とする場合に適しています。これには、従来のUPSバッテリーバンクが提供できるよりも長い放電時間を必要とする大規模施設が含まれます。技術の選択は、スペース、持続時間、安全性、およびローカルサプライチェーンによって異なります。オペレーターは、初期機器価格のみに基づいて化学物質を選択するのではなく、これらの要因を総合的に評価するようになっています。
XL BatteriesとPrometheus Hyperscaleは、ワイオミング州のデータセンターキャンパスにおけるオーガニックフロー電池プロジェクトの複数年契約を締結しました。この計画は2027年に333 kWのデモンストレーションから始まり、2028年と2029年には12.5 MWおよび125 MWhシステムへと拡大します。このプロジェクトは、長時間貯蔵が小規模なデモンストレーションからキャンパス規模の展開へと移行できることを示しています。重要鉱物の価格と輸出規制は、リチウムベースの貯蔵決定に引き続き関連しています。国際エネルギー機関は、リチウム価格が2025年から2026年初頭にかけて2倍以上になったと報告しました。安全試験と地方の許可は、大規模プロジェクトにおける代替化学物質の使用をさらに支援する可能性があります。フロー電池およびフライホイールシステムは、適切なユースケースにおける熱暴走の懸念を軽減することができます。多様化により、セルの供給やプロジェクト仕様が変化した場合に、オペレーターはより多くの選択肢を持つことができます。
マイクログリッド構成別:
ハイブリッドシステムが系統アクセスと独立運転を組み合わせる系統連系マイクログリッドは2026年に38.32%のシェアを占めました。運用中のほとんどのデータセンターは、電力の大部分を電力会社の供給に依存しています。独立型システムは、系統の信頼性が低い場合や継続的な運転が特に重要な場合に使用されます。停電が実質的な運用上の影響をもたらす場合、その高いコストは正当化されます。ハイブリッド系統連系・独立運転可能マイクログリッドは2032年までにCAGR 15.18%で拡大する見込みです。これらのシステムは、利用可能な場合は系統電力を使用し、停電または系統制約時には切り離すことができます。また、規則が許可する場合には系統プログラムへの参加を支援することもできます。この組み合わせは、不確実な電力接続スケジュールに直面している新しいハイパースケールキャンパスに関連しています。これにより、完全に系統依存の設計よりも大きな柔軟性がオペレーターに与えられます。北米データセンターエネルギー貯蔵市場は、耐障害性と電力アクセスを一緒に計画する必要がある場合に、これらの設計を採用しています。
ハイブリッド設計には、信頼性の高い制御システム、保護機器、および運用手順が必要です。重要なコンピューティング負荷を中断することなく、停電を検出してモードを切り替える必要があります。UL 1741およびIEEE 1547は、分散型エネルギーシステムと系統連系に関する関連要件を提供しています。コンプライアンスはエンジニアリング作業を増やしますが、電力会社および許可審査中の不確実性を軽減することができます。大規模負荷の系統連系に関する連邦エネルギー規制委員会の措置は、データセンターがオンサイトリソースと系統をどのように調整するかをさらに明確にする可能性があります。実証済みの独立運転および移行能力を持つベンダーは、その提供物を差別化することができます。このセグメントはまた、電力エレクトロニクスと電力会社のプロセスの両方を理解するインテグレーターを優遇します。これは、ハイブリッドシステムが通常の系統条件下および障害時の両方で機能する必要があるため重要です。

注記: 個別セグメントのシェアはレポート購入後に入手可能
一次エネルギー源別:
燃料電池が電力供給時間ニーズへの関連性を高める系統電力は2026年の一次エネルギー源の38.04%を占めました。これは既存のほとんどのデータセンターにとって主要な供給手段であり続けています。ディーゼルおよび天然ガス発電機は、バックアップおよびピーク需要サービスにおいて重要な役割を維持しています。太陽光は、発電条件が良好な場所で貯蔵と組み合わせて使用されることが増えています。風力は、オンサイト機器よりも電力購入契約を通じてアクセスされることが多いです。燃料電池は2032年までにCAGR 15.47%で拡大する見込みです。系統接続が遅延または不十分な場合に、オンサイト電力を提供することができます。その採用は、耐障害性目標と低排出電力戦略に関連しています。北米データセンターエネルギー貯蔵市場は、燃料電池を限定的なバックアップオプション以上のものとして検討しています。これらは一部の大規模キャンパスの初期サイト計画の一部となりつつあります。
Bloom EnergyとOracleは2026年4月に戦略的パートナーシップを拡大し、マスターサービス契約の下で米国のOracleのAIおよびクラウドコンピューティングインフラ全体で最大2.8 GWの燃料電池展開を支援し、初期の1.2 GWはすでに契約済みで展開中です。Bloom Energyはまた、2025年2月に米国の19のデータセンター拠点で100 MWを超えるEquinixとの契約を拡大しました。これらの契約は、オンサイト電力に対する複数年の調達コミットメントの重要性を示しています。国立再生可能エネルギー研究所は、Caterpillar、Ballard Power Systems、およびMicrosoftとの協力で1.5 MWのプロトン交換膜燃料電池マイクログリッドをデモンストレーションしました。このデモンストレーションは、長時間の自律運転の技術的実現可能性を支持しています。水素の安全慣行と地方の要件は、設計中も引き続き重要です。燃料電池プロジェクトは、燃料の入手可能性、コスト、および運用ニーズに基づいて、バッテリー、ガス発電、および再生可能エネルギーシステムと競合します。
一次用途別:
収益機会が耐障害性支出を補完バックアップ電力および耐障害性は2026年に41.26%のシェアを占めました。これは既存のUPS基盤と継続的なサービスに置かれた運用上の優先度を反映しています。ピークシェービングと負荷シフトは、時間帯別料金と需要料金へのリスクを軽減することができます。再生可能エネルギー統合には、断続的な発電を平滑化し、オンサイト出力を管理するための貯蔵が必要です。エネルギーコスト最適化には、より良いスケジューリングとバッテリー健全性管理も含まれます。系統サービスは2032年までにCAGR 15.28%で拡大する見込みです。貯蔵は、市場規則が許可する場合に周波数応答、予備力、および需要応答をサポートすることができます。これらの用途は、年間の大部分で遊休状態になる可能性のある資産から収益を生み出すことができます。北米データセンターエネルギー貯蔵市場は、耐障害性と制御された市場参加のためにシステムを設計することでこのシフトに対応しています。経済的なケースは、確立された補助サービスプログラムがある場所で最も強くなります。
系統サービスへの参加は、技術的な資格、電力会社の規則、および地方の市場アクセスに依存します。ERCOT、CAISO、およびPJMは、米国における補助サービスのより発展した構造の一部を提供しています。貯蔵システムは、外部サービスを提供する前に、一次耐障害性義務のために十分な容量を確保する必要があります。したがって、制御システムは制限を設定し、重要な負荷を保護するために不可欠です。カナダとメキシコのプロジェクトは、異なる参加モデルと電力会社の要件に直面する可能性があります。これらの規則を明確な運用計画に変換できるプロバイダーは、顧客が収益機会を評価するのを支援することができます。このセグメントはまた、データセンターの財務チームが貯蔵を保険だけでなく運用資産として扱うよう促しています。その変化は、信頼性の高い市場アクセスが存在する場合に、より大きなバッテリーシステムの経済性を改善する可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンター規模別:
ハイパースケールキャンパスが技術要件を設定ハイパースケール施設は2026年に46.98%のシェアを占め、2032年までにCAGR 15.97%で拡大する見込みです。この規模とペースの組み合わせにより、このセグメントは機器仕様とサプライヤー計画の中心となっています。これらのキャンパスは、大規模な電力ブロック、複数の冗長パス、および迅速な試運転を必要とします。Bloom Energyは、2030年までにデータセンターキャンパスの5分の1が1 GWを超える可能性があると報告しました。このような施設には、コンピューティング容量と並行して設計された電力インフラが必要です。大規模データセンターは同様の慣行の多くに従いますが、多くの場合、より複雑でない構成を使用します。中小規模のサイトは、統合マイクログリッドプロバイダーからの注目が歴史的に少なかったです。標準化された機器により、これらのシステムは小規模プロジェクトにもよりアクセスしやすくなっています。北米データセンターエネルギー貯蔵市場は、ハイパースケールサイトで実証されたコンセプトをモジュール製品に適応できる場合に恩恵を受けます。
Eatonは2025年10月にAIデータセンター向けの800 VDCリファレンスアーキテクチャを発表しました。EatonとSiemens Energyはまた、2025年6月にオンサイト統合電力を備えたデータセンターのコラボレーションを発表しました。そのアプローチには、標準化された500 MWモジュール式電力プラントのコンセプトが含まれていました。モジュール設計は、統合電力システムが実現可能となる最小プロジェクト規模を縮小する可能性があります。また、建設チームが実証済みの機器と制御の配置を繰り返すことができます。規制要件はコストを増加させる可能性がありますが、標準化されたコンプライアンスパッケージは小規模プロジェクトを簡素化する可能性があります。これにより、サプライヤーは一回限りのエンジニアリング作業ではなく、繰り返し可能な設計を提供することができます。このセグメントは最大のキャンパスのニーズによって形成され続けますが、その技術的進歩はより広いデータセンター基盤に届くことができます。
データセンタータイプ別:
クラウドプロバイダーが大規模調達プログラムを推進クラウドサービスプロバイダーは2026年に43.36%のシェアを占め、2032年までにCAGR 15.89%で拡大する見込みです。その規模は、比較的少数の大規模オペレーターに購買力を集中させています。これらの顧客は、クラウドプラットフォームとAIコンピューティング容量のための耐障害性電力を必要としています。コロケーションプロバイダーは、テナントが明確な耐障害性コミットメントを期待するため、引き続き重要です。エンタープライズおよびエッジ施設は小規模ですが、AI推論がエンドユーザーに近づくにつれて、ローカル電力ソリューションをますます必要としています。クラウドプロバイダーは、貯蔵、発電、および制御システムの長期契約を締結する可能性が高いです。これにより、サプライヤーは容量とサービスリソースを計画することができます。北米データセンターエネルギー貯蔵市場はクラウドプロバイダーの仕様に強く影響されており、これらの標準はコロケーションサイトにも拡大する可能性があります。製品がより標準化されるにつれて、他のオペレーターも同様の設計を採用することができます。
Fluenceは、そのパイプラインの30 GWh以上がデータセンタープロジェクトで構成されており、そのほとんどがメーター後方に位置していることを開示しました。OracleのBloom Energyとの燃料電池契約は、クラウド顧客がオンサイト電力を確保するために大規模な調達プログラムを使用していることを示しています。コロケーション施設は、アンカーテナントが要求する場合に同様のシステムを使用する可能性があります。エンタープライズおよびエッジサイトは、コストと実装要件が明確になるにつれて、モジュール式貯蔵およびマイクログリッドシステムから恩恵を受けることができます。これらの顧客はギガワット規模の容量を必要としないかもしれませんが、それでも信頼性の高いローカル電力を必要としています。スケーラブルな設計を提供するサプライヤーは、大規模と小規模の両方の施設タイプにサービスを提供することができます。その結果、クラウド需要が初期ボリュームを生み出し、他のユーザーグループが顧客基盤を拡大する市場が形成されます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
米国は2026年の北米データセンターエネルギー貯蔵市場シェアの82.52%を占めました。ノーザンバージニア、テキサス、およびアリゾナは、データセンター需要の主要な中心地であり続けています。テキサスは、電力、土地、および規制条件に基づいて、3年以内に米国最大のデータセンター市場になると予想されています。系統キューの遅延は、オンサイト発電と貯蔵への関心を高めています。連邦エネルギー規制委員会の大規模負荷に関する手続きは、連邦規則が増大する需要に適応していることを示していますが、規制の変更には時間がかかります。カリフォルニアとニューヨークは、バッテリープロジェクトに対してローカルの防火安全上の考慮事項を追加しています。ニューヨーク市規則3616-07は2025年10月に発効し、ローカルの設置場所要件を追加しています。この国は、電力ハードウェア、貯蔵、ソフトウェア、およびコンプライアンスサポートを組み合わせることができるベンダーにとって最も深い市場を提供しています。
カナダは、オンタリオ、ケベック、およびブリティッシュコロンビアへの投資に支えられた、より小規模ですが意味のある地域的地位を持っています。水力発電は比較的クリーンなベースロード電力を提供することができ、一部の地域でのローカル発電の必要性を軽減します。貯蔵は依然として需要料金管理、再生可能エネルギー統合、および耐障害性をサポートしています。州の電力会社とクリーン電力政策は、需要応答と貯蔵参加の経済性を形成しています。カナダ規格協会と建築基準の規定は、米国の安全基準と広く整合したフレームワークを提供しています。[3] 国境を越えたソリューションプロバイダーは、この整合性を活用して国間で設計慣行を移転することができます。トロントおよびモントリオール回廊でのハイパースケールの成長は、メーター後方システムへのさらなる需要を生み出しています。北米データセンターエネルギー貯蔵市場は、運用上の柔軟性のためにクリーン電力と貯蔵を組み合わせたカナダのサイトから恩恵を受けることができます。
メキシコは2032年までにCAGR 15.74%で拡大する見込みであり、北米データセンターエネルギー貯蔵市場において最も強い地域的ペースです。ケレタロは、ニアショアリングとAI関連の需要がローカルコンピューティング容量を拡大するにつれて、データセンター投資を引き付けています。CloudHQは2025年9月にケレタロに6つのデータセンターを建設するための4.8 ビリオン 米ドルのコミットメントを発表しました。これらの施設は900 MWのプライベートサブステーションを使用する予定です。同国の電力制約は、自家消費、オンサイト貯蔵、およびマイクログリッドの役割を生み出しています。プロジェクトは国家電力規則と地方の許可手続きに沿う必要があります。新しい自家消費規定は、プロジェクト条件が許す場合に独立型または系統連系構成をサポートすることができます。メキシコはサプライヤーに、データセンター建設と電力インフラを最初から組み合わせる機会を提供しています。これは、地方の系統要件を理解し、段階的なキャンパス開発に適したシステムを提供できるプロバイダーを優遇することができます。
競合ランドスケープ
市場集中度
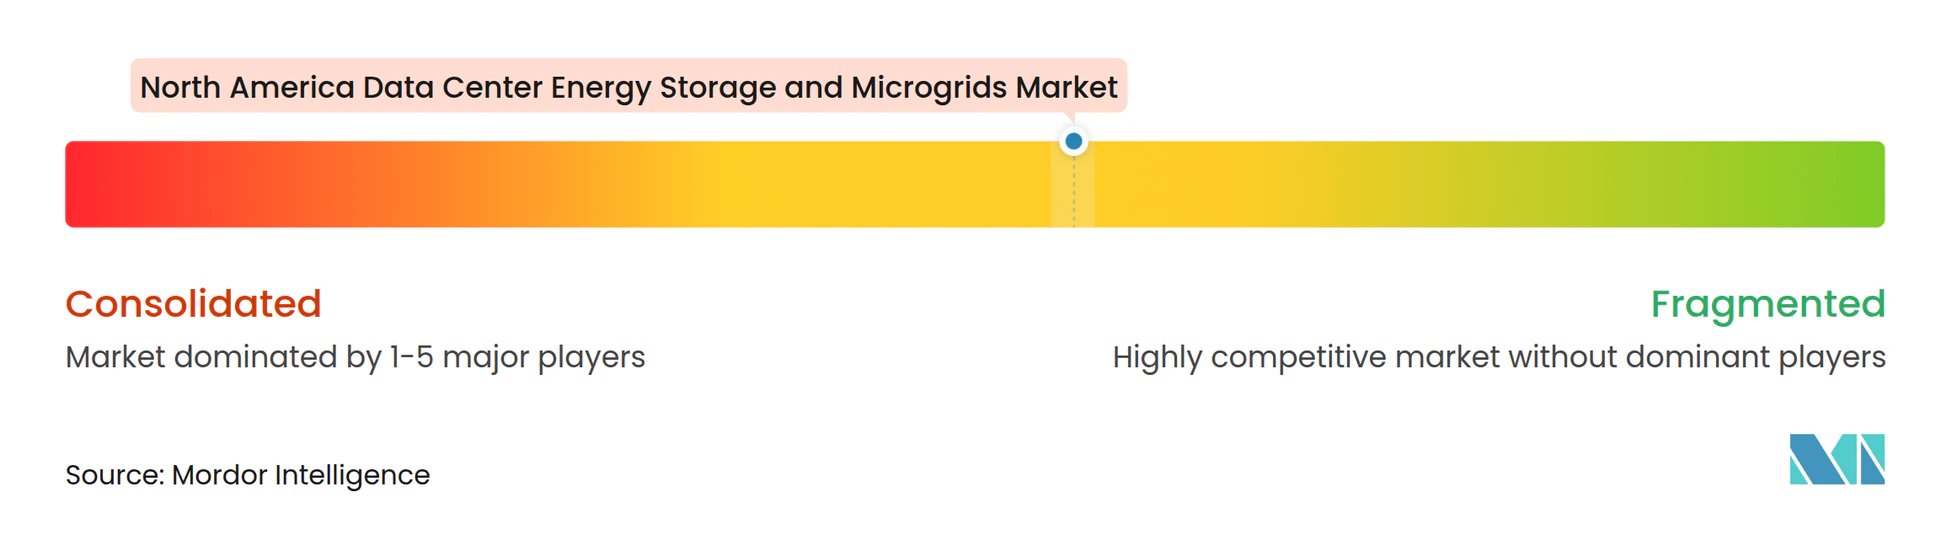
北米データセンターエネルギー貯蔵市場は、ソリューションスタックのすべての層を支配するプロバイダーがいないため、適度に分散しています。Schneider Electric、Eaton、ABB、Siemens、Vertiv、およびHitachi Energyは、電力管理と電気インフラで競合しています。Bloom Energy、GE Vernova、Cummins、およびCaterpillarはオンサイト発電技術を供給しています。Fluence、Tesla、BYD、CATL、LG Energy Solution、およびSamsung SDIはバッテリー供給と貯蔵システムに参加しています。Ameresco、Black and Veatch、およびBurns and McDonnellなどのエンジニアリング会社は、複数のベンダーの機器を統合することができます。競争はますます、ハードウェア、制御システム、プロジェクト納入、およびサービスを組み合わせる能力に依存しています。EatonのXendeeへの投資とコラボレーションは、電力機器プロバイダーがソフトウェア能力を拡大する例です。Schneider ElectricのAZZOとのEcoStruxure Microgrid Flexの下でのコラボレーションは、モジュール式マイクログリッド開発への同様の関心を反映しています。
大規模な購入者は、サプライヤーに複数年のマスター供給契約を使用するようしています。Bloom EnergyのOracleとの契約は最大2.8 GWの燃料電池容量をサポートしており、これらのコミットメントの規模を強調しています。Vertivは2025年12月に、ユニットあたり最大5 MWおよび25 MWhを提供できるユーティリティスケールのバッテリー貯蔵システムとしてEnergyCore を発表しました。この製品は、データセンターサイトでのより大きな貯蔵ブロックの必要性に対応しています。製造の確実性、制御システムの専門知識、および実証済みの試運転能力を持つサプライヤーは、この環境で優遇される可能性があります。顧客が複数のベンダーから機器を選択することを好む場合、中立的なエンジニアリング会社も役割を果たします。メーター後方発電と大規模負荷の系統連系に影響する連邦エネルギー規制委員会の規則は、どの構成が系統サービスプログラムに到達できるかに影響を与える可能性があります。これにより、規制知識は競争上のポジショニングに引き続き関連しています。
バッテリーハードウェアはより広く入手可能になっており、スタンドアロンシステムの価格競争が激化する可能性があります。プロバイダーがシステム制御またはサービスを通じて運用結果を改善できる場合、差別化はより強くなります。燃料電池プロバイダーは、完全な系統アップグレードを待つよりも電力供給時間が重要な場合に競合することができます。貯蔵プロバイダーは、耐障害性、需要管理、および補助サービス参加が1つのプロジェクトで組み合わされる場合に競合することができます。インテグレーターは、顧客が電力会社、安全性、および顧客要件を満たす資金調達可能な設計を必要とする場合に恩恵を受ける可能性があります。小規模プロバイダーは、特定の技術または地域の納入能力に焦点を当てることで関連性を維持することができます。大企業は、顧客が供給の確実性と長期サポートを必要とするため、主要な契約において優位性を維持しています。パートナーシップは、すべてのハードウェアおよびソフトウェアコンポーネントを社内で提供できる企業がほとんどないため、引き続き重要であり続ける可能性があります。
北米データセンターエネルギー貯蔵およびマイクログリッド産業リーダー
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターエネルギー貯蔵およびマイクログリッド市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Fluence Energy, Inc.
- Tesla, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Generac Holdings Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- Wärtsilä Corporation
- Ameresco, Inc.
- Enchanted Rock Holdings, Inc.
- Black & Veatch Holding Company
- Burns & McDonnell Engineering Company, Inc.
最近の産業開発事情 北米データセンターエネルギー貯蔵およびマイクログリッド市場
- 2026年9月:Advances in Applied Energyに掲載された査読済み分析は、データセンターにおけるAIワークロードの電力変動に対するエンジニアリング的対応として、チップ、ラック、施設、系統の各レベルにわたる協調的なエネルギー貯蔵を特定しました。
- 2026年6月:連邦エネルギー規制委員会は、規制対象の地域送電機関に対して6件の原因提示命令を発出し、送電アップグレードコスト配分の透明性を含む大規模負荷の系統連系ルールを正当化または改革するよう指示しました。
- 2026年5月:米国証券取引委員会は、スコープ1およびスコープ2の気候情報開示規則の廃止を提案し、正式なコンプライアンスのタイムラインに不確実性をもたらし、自発的な企業脱炭素化目標への注目を維持しました。
- 2026年4月:Bloom EnergyとOracleは戦略的パートナーシップを拡大し、マスターサービス契約の下で米国のOracleのAIおよびクラウドコンピューティングインフラ全体で最大2.8 GWの燃料電池展開を支援し、初期の1.2 GWはすでに契約済みで展開中です。これはデータセンター産業の歴史において最大の開示済み燃料電池調達となります。
北米データセンターエネルギー貯蔵およびマイクログリッド市場レポートの範囲
北米データセンターエネルギー貯蔵およびマイクログリッド市場は、データセンター運用への信頼性の高い電力供給の確保、エネルギー効率の改善、電力コストの最適化、および再生可能エネルギーの統合に使用されるエネルギー貯蔵システム、マイクログリッド制御システム、分散型発電システム、電力変換システム、および統合マイクログリッドソリューションで構成されています。
北米データセンターエネルギー貯蔵およびマイクログリッド市場レポートは、ソリューションタイプ別(エネルギー貯蔵システム、マイクログリッド制御システム、分散型発電システム、統合マイクログリッドソリューション、電力変換システム)、貯蔵技術別(リチウムイオン電池、フロー電池、鉛蓄電池、フライホイールエネルギー貯蔵、その他の貯蔵技術)、マイクログリッド構成別(系統連系マイクログリッド、独立型マイクログリッド、ハイブリッド系統連系・独立運転可能マイクログリッド)、一次エネルギー源別(系統電力、太陽光発電、風力発電、燃料電池、その他のエネルギー源)、一次用途別(バックアップ電力および耐障害性、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、エネルギーコスト最適化、系統サービス)、データセンター規模別(ハイパースケール、大規模、中規模、小規模)、データセンタータイプ別(クラウドサービスプロバイダー、コロケーション、エンタープライズおよびエッジデータセンター)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 統合マイクログリッドソリューション |
| エネルギー貯蔵システム |
| マイクログリッド制御システム |
| 分散型発電システム |
| 電力変換システム |
| リチウムイオン電池 |
| 鉛蓄電池 |
| フロー電池 |
| フライホイール貯蔵 |
| その他の貯蔵技術 |
| 系統連系マイクログリッド |
| 独立型マイクログリッド |
| ハイブリッド系統連系・独立運転可能マイクログリッド |
| 系統電力 |
| ディーゼルおよび天然ガス |
| 太陽光発電 |
| 風力発電 |
| 燃料電池 |
| その他のエネルギー源 |
| バックアップ電力および耐障害性 |
| ピークシェービングと負荷シフト |
| 再生可能エネルギー統合 |
| 系統サービス |
| エネルギーコスト最適化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションタイプ別 | 統合マイクログリッドソリューション |
| エネルギー貯蔵システム | |
| マイクログリッド制御システム | |
| 分散型発電システム | |
| 電力変換システム | |
| 貯蔵技術別 | リチウムイオン電池 |
| 鉛蓄電池 | |
| フロー電池 | |
| フライホイール貯蔵 | |
| その他の貯蔵技術 | |
| マイクログリッド構成別 | 系統連系マイクログリッド |
| 独立型マイクログリッド | |
| ハイブリッド系統連系・独立運転可能マイクログリッド | |
| 一次エネルギー源別 | 系統電力 |
| ディーゼルおよび天然ガス | |
| 太陽光発電 | |
| 風力発電 | |
| 燃料電池 | |
| その他のエネルギー源 | |
| 一次用途別 | バックアップ電力および耐障害性 |
| ピークシェービングと負荷シフト | |
| 再生可能エネルギー統合 | |
| 系統サービス | |
| エネルギーコスト最適化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンターエネルギー貯蔵市場の規模はどのくらいですか?
北米データセンターエネルギー貯蔵市場は、2026年の2.71 ビリオン 米ドルおよび2027年の3.18 ビリオン 米ドルから2032年までに6.22 ビリオン 米ドルへと、CAGR 14.36%で拡大する見込みです。
最も急速に拡大しているデータセンターエネルギー貯蔵セグメントはどれですか?
ハイパースケール施設は2032年までにCAGR 15.97%で拡大する見込みです。燃料電池は一次エネルギー源の中でCAGR 15.47%で拡大する見込みです。
北米のデータセンターがマイクログリッドを使用する理由は何ですか?
系統連系の遅延、AI関連の電力需要の増大、および耐障害性要件が、オペレーターにオンサイト発電、貯蔵、および制御システムの使用を促しています。
データセンターで最も広く使用されている貯蔵技術は何ですか?
リチウムイオン電池は2026年に42.13%のシェアを占め、UPSおよび短時間バックアップアプリケーションでの確立された使用に支えられています。
系統サービスはデータセンターの貯蔵プロジェクトにどのような影響を与えますか?
系統サービスは2032年までにCAGR 15.28%で拡大する見込みです。これは、資格を持つ貯蔵システムが周波数応答や需要応答などのサービスをサポートできるためです。
北米のデータセンターエネルギー貯蔵において最も急速に拡大すると予測されている国はどこですか?
メキシコは2032年までにCAGR 15.74%で拡大する見込みであり、ケレタロでのデータセンター開発に支えられています。