
Tamaño y Participación del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
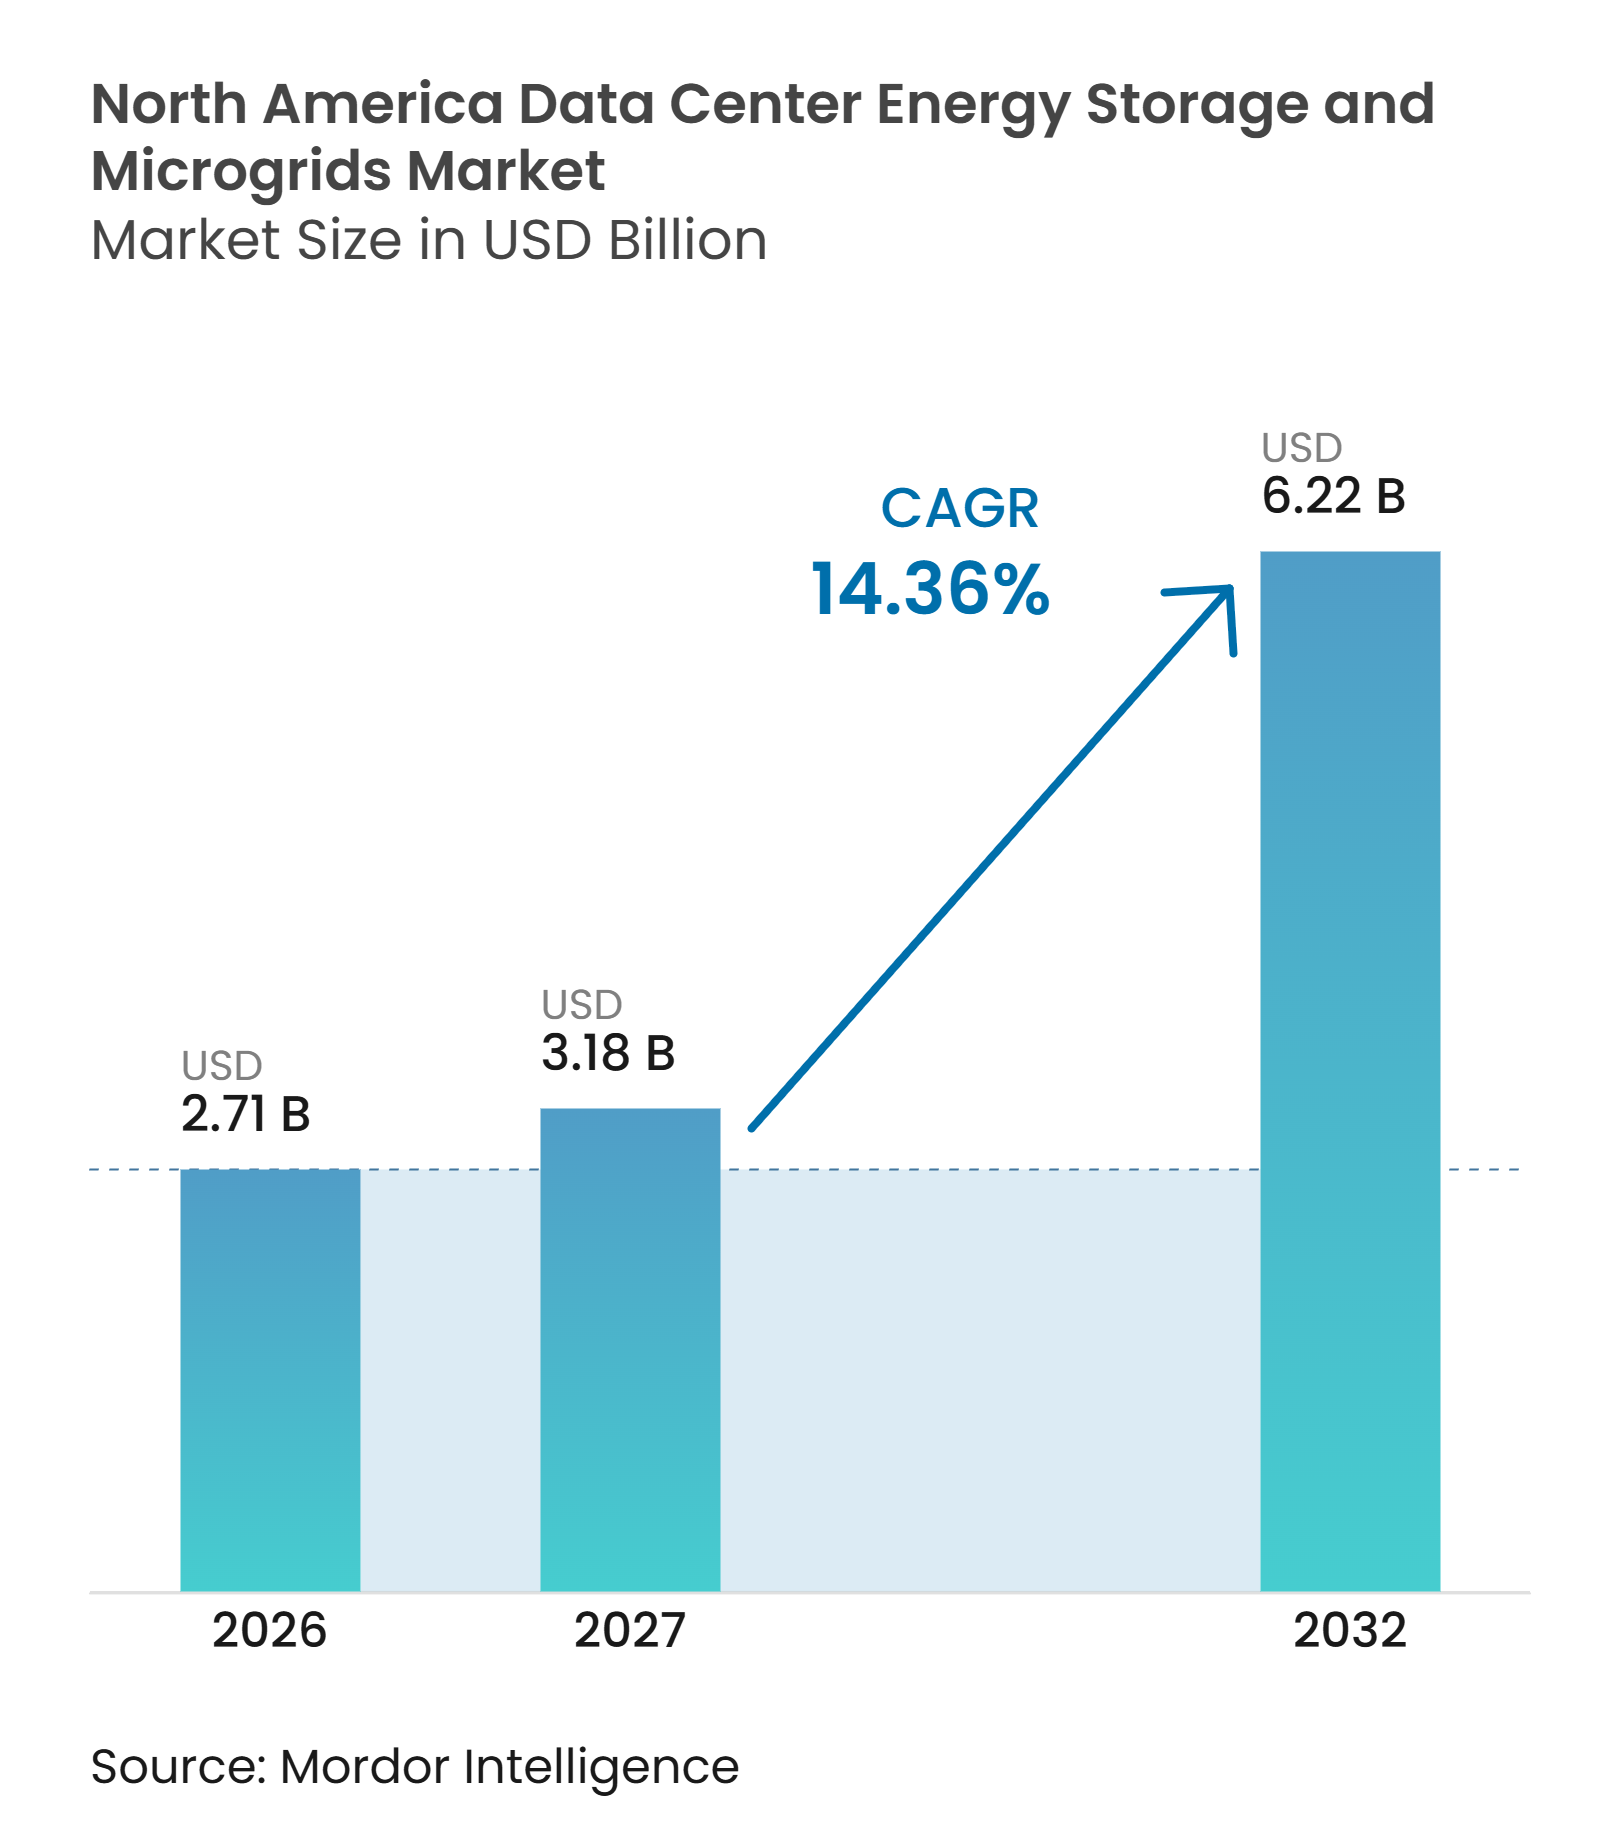
| Tamaño del mercado en el año base (2026) | 2.71 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de almacenamiento de energía para centros de datos de América del Norte se expanda de 2,71 mil millones de USD en 2026 a 3,18 mil millones de USD en 2027, y a 6,22 mil millones de USD para 2032, registrando un CAGR del 14,36% entre 2027 y 2032. La computación de inteligencia artificial está aumentando la densidad de potencia y haciendo que las interrupciones breves sean más significativas para los operadores. Los retrasos en la conexión a la red también están cambiando la planificación de proyectos, ya que un campus completado puede esperar años para que su suministro eléctrico completo de la empresa de servicios públicos entre en funcionamiento. Esto ha convertido a la generación in situ, el almacenamiento y los sistemas de control en parte del diseño de energía inicial, en lugar de una actualización de resiliencia posterior. El mercado de almacenamiento de energía para centros de datos de América del Norte está, por tanto, atrayendo a proveedores que pueden combinar equipos, controles, financiamiento y soporte de puesta en marcha. La adquisición se está orientando hacia soluciones integradas porque los operadores necesitan coordinar baterías, celdas de combustible, generación renovable e importaciones de la red eléctrica en grandes campus.
Conclusiones Clave del Informe
- Por tipo de solución, los sistemas de almacenamiento de energía representaron el 42,09% de la participación del mercado de almacenamiento de energía para centros de datos de América del Norte en 2026. Se proyecta que los sistemas de control de microrredes se expandan a un CAGR del 15,36% hasta 2032.
- Por tecnología de almacenamiento, las baterías de iones de litio representaron el 42,13% de la participación en 2026. Se espera que las baterías de flujo se expandan a un CAGR del 15,32% hasta 2032.
- Por configuración de microrred, las microrredes conectadas a la red representaron el 38,32% de la participación en 2026. Se proyecta que las microrredes híbridas conectadas a la red e islandables se expandan a un CAGR del 15,18% hasta 2032.
- Por fuente de energía primaria, la electricidad de la red representó el 38,04% del mercado de almacenamiento de energía para centros de datos de América del Norte en 2026. Se proyecta que las celdas de combustible se expandan a un CAGR del 15,47% hasta 2032.
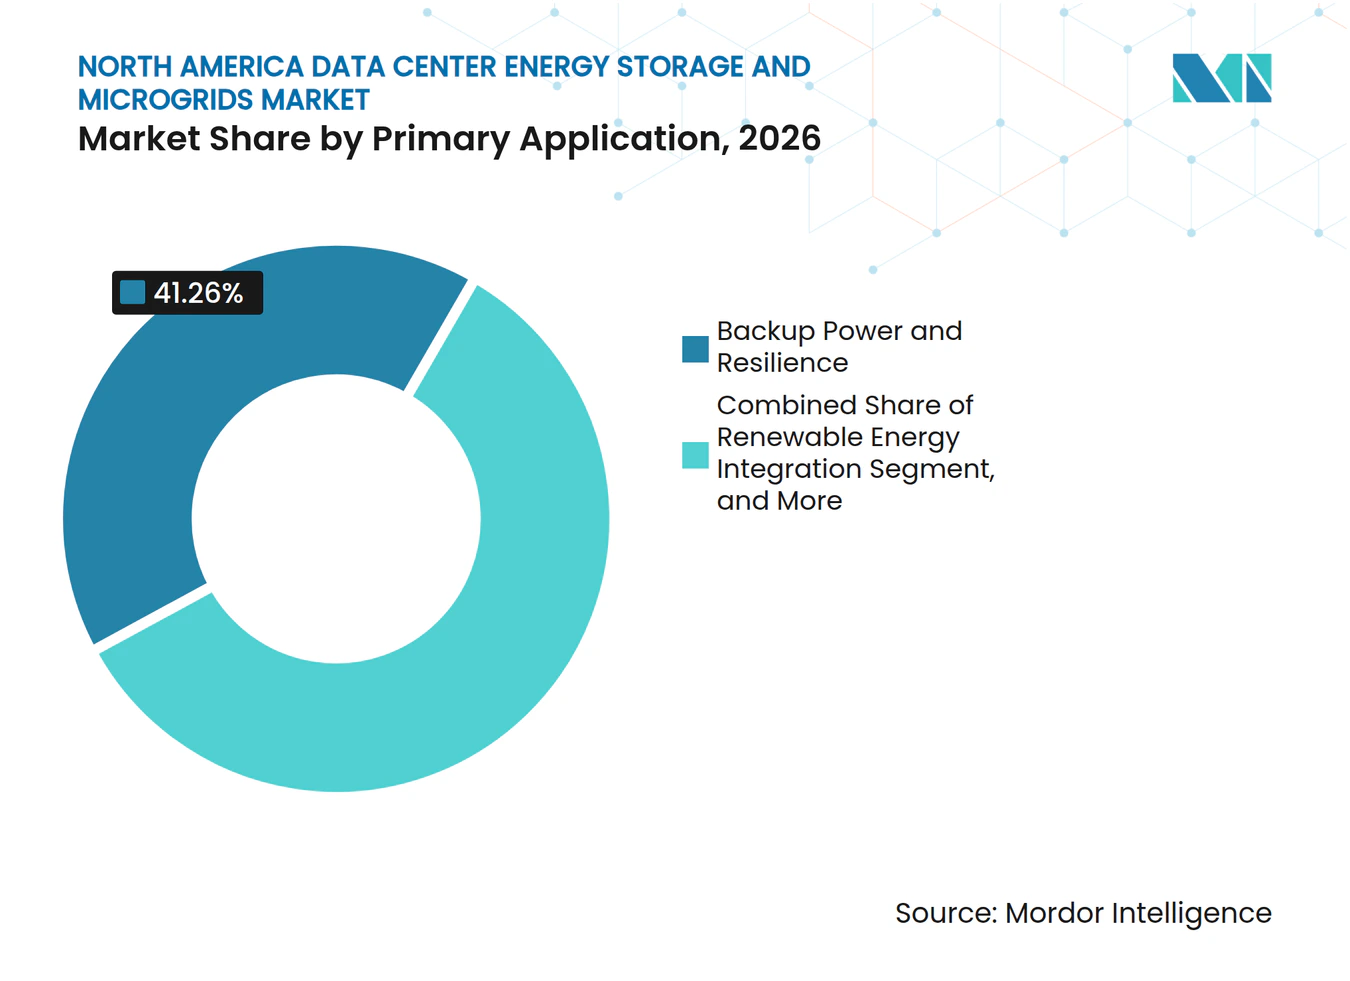
- Por aplicación primaria, la energía de respaldo y la resiliencia representaron el 41,26% del mercado en 2026. Se espera que los servicios de red se expandan a un CAGR del 15,28% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 46,98% de la participación en 2026 y se proyecta que se expandan a un CAGR del 15,97% hasta 2032.
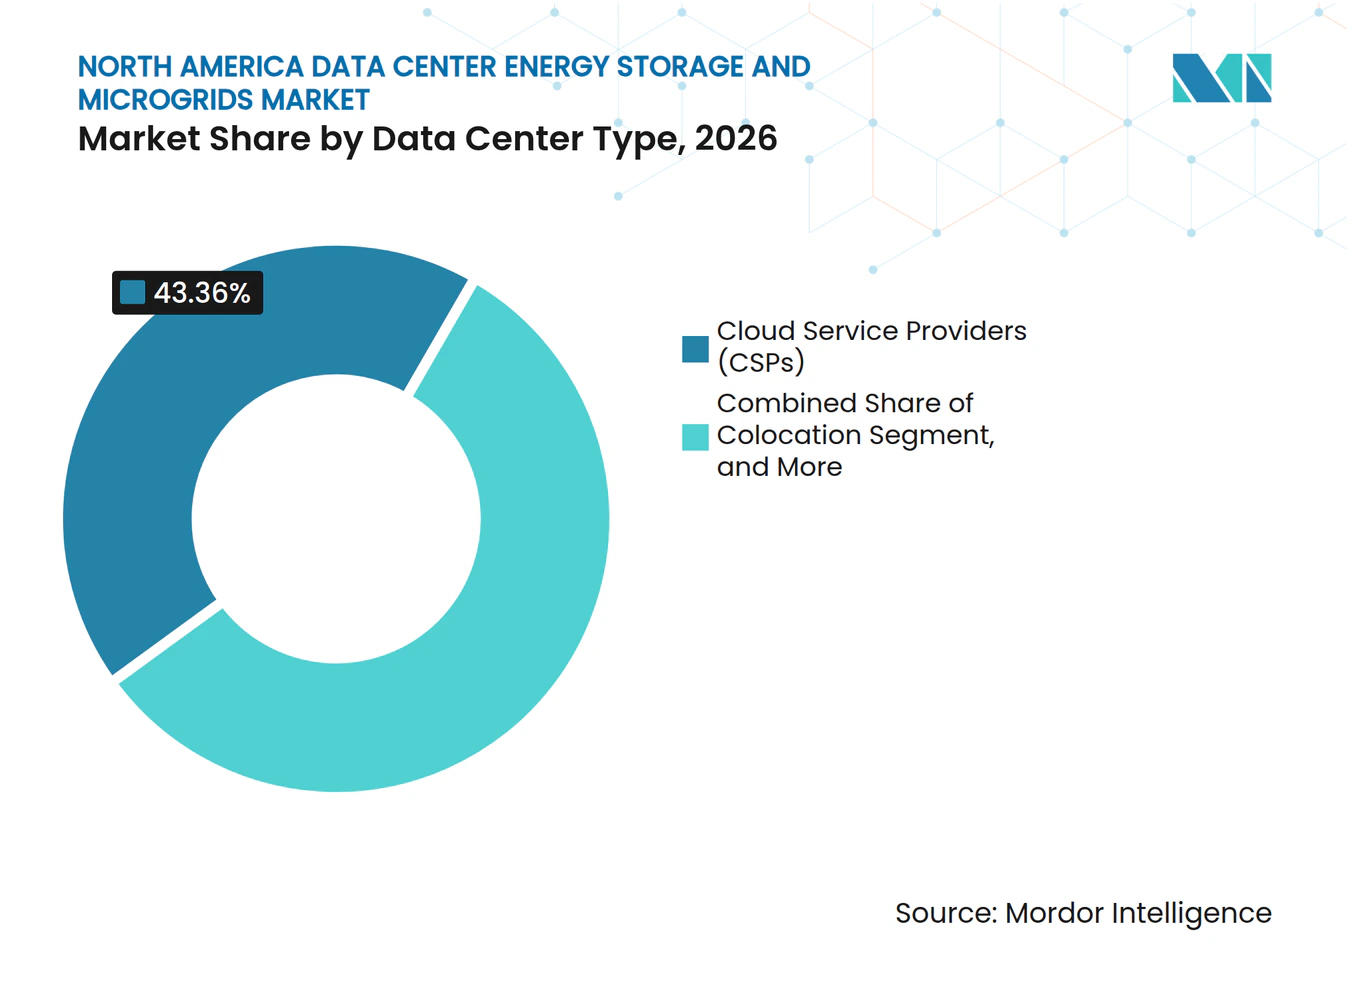
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 43,36% de la participación en 2026 y se espera que se expandan a un CAGR del 15,89% hasta 2032.
- Por geografía, Estados Unidos representó el 82,52% de la participación en 2026. Se proyecta que México se expanda a un CAGR del 15,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Crecimiento de Cargas de Trabajo de Inteligencia Artificial y Mayor Densidad de Potencia en Centros de Datos | +3.5% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Expansión de Centros de Datos a Hiperescala | +2.8% | Estados Unidos y México | Corto plazo (≤ 2 años) |
| Congestión de la Red y Retrasos en la Interconexión | +2.4% | Estados Unidos, con repercusión en Canadá | Mediano plazo (2-4 años) |
| Mandatos de Sostenibilidad y Objetivos de Reducción de Carbono | +1.9% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Exposición a Condiciones Meteorológicas Extremas e Interrupciones de la Red | +1.5% | Estados Unidos | Corto plazo (≤ 2 años) |
| Acumulación de Ingresos Detrás del Medidor | +1.4% | Estados Unidos | Mediano p |
| Fuente: Mordor Intelligence | |||
Crecimiento de Cargas de Trabajo de Inteligencia Artificial y Mayor Densidad de Potencia en Centros de Datos
Las cargas de trabajo de inteligencia artificial están aumentando el requisito de electricidad de un solo bastidor y cambiando el papel del almacenamiento en el diseño de energía. La densidad promedio de bastidores aumentó de 8,3 kW en 2024 a 9 kW en 2025, mientras que los bastidores de inteligencia artificial con refrigeración líquida pueden requerir más de 120 kW. Los bastidores de alta densidad también crean cambios de carga rápidos que las configuraciones convencionales de sistemas de alimentación ininterrumpida pueden no manejar con la misma eficacia. Los sistemas de baterías con respuesta rápida y capacidad de descarga sostenida pueden gestionar esas variaciones. Un estudio revisado por pares describe el almacenamiento coordinado a través de los niveles de chip, bastidor, instalación y red como una respuesta adecuada a las fluctuaciones de energía relacionadas con la inteligencia artificial. Esta arquitectura amplía la demanda más allá del reemplazo rutinario de sistemas de alimentación ininterrumpida y respalda un uso más amplio del software de control en el mercado de almacenamiento de energía para centros de datos de América del Norte.
Expansión de Centros de Datos a Hiperescala
Los operadores de hiperescala son los mayores compradores de infraestructura de energía integrada porque sus campus requieren una capacidad grande, confiable y de rápida implementación. Bloom Energy informó que las expectativas de instalaciones totalmente alimentadas in situ aumentaron un 22% entre los proveedores de hiperescala y coubicación encuestados en los seis meses previos a principios de 2026. El mismo informe indica que 1 de cada 5 campus podría superar 1 GW para 2030. Estos proyectos favorecen a los proveedores capaces de respaldar programas de implementación plurianuales en lugar de pedidos de equipos aislados. Los contratos grandes pueden reducir los costos de hardware, pero también favorecen a las empresas con capacidad de fabricación y redes de servicio establecidas. El mercado de almacenamiento de energía para centros de datos de América del Norte se beneficia cuando los operadores utilizan almacenamiento y generación para evitar que los activos informáticos completados permanezcan inactivos mientras se espera la energía de la red.
Congestión de la Red y Retrasos en la Interconexión
Los retrasos en la conexión a la red están desplazando la inversión en centros de datos hacia sistemas de energía detrás del medidor. Más de 2.000 GW de generación y almacenamiento permanecían en colas de interconexión activas en Estados Unidos a finales de 2025. La Comisión Federal Reguladora de Energía emitió órdenes de justificación en junio de 2026 que exigían a las organizaciones de transmisión regional que explicaran o mejoraran sus reglas de interconexión para grandes cargas. Los operadores pueden utilizar microrredes mientras esperan actualizaciones de transmisión o cuando el calendario de actualización no se alinea con su cronograma de construcción. Esto favorece a los sistemas que pueden conectarse a la red cuando está disponible y operar de forma independiente durante las restricciones. También aumenta el valor de las empresas de ingeniería que pueden gestionar conjuntamente los requisitos de interfaz con la empresa de servicios públicos y los activos in situ.
Mandatos de Sostenibilidad y Objetivos de Reducción de Carbono
Los objetivos climáticos corporativos continúan influyendo en las decisiones de equipos incluso cuando cambian los requisitos de presentación de informes. Las celdas de combustible y la generación renovable combinadas con almacenamiento pueden ayudar a los operadores a reducir el uso de diésel y respaldar planes de energía con menores emisiones. La Agencia Internacional de Energía señala que las cadenas de suministro de tecnología de energía limpia siguen siendo importantes para la transición energética y para la demanda de minerales críticos.[1] Los grandes proveedores de servicios en la nube pueden realizar pedidos a largo plazo de energía in situ con menor contenido de carbono, mientras que las empresas más pequeñas pueden adoptar los mismos enfoques más adelante a través de productos estandarizados. Este patrón convierte a los compromisos voluntarios en una señal de adquisición importante en el mercado de almacenamiento de energía para centros de datos de América del Norte. También crea una oportunidad para los proveedores que pueden documentar el rendimiento en materia de emisiones, la seguridad de los equipos y las operaciones durante el ciclo de vida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial para Infraestructura de Energía Integrada | -1.9% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Requisitos de Fuga Térmica de Baterías y Seguridad contra Incendios | -1.5% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Riesgos de Interoperabilidad y Ciberseguridad en Activos de Energía Distribuida | -1.2% | Estados Unidos | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Minerales Críticos y la Política Comercial | -0.9% | América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial para Infraestructura de Energía Integrada
Los sistemas de energía integrados requieren gasto en generación, almacenamiento, controles, obras civiles e interfaces con la red antes de que un centro de datos comience a generar ingresos. El costo es más difícil de absorber para los operadores empresariales y de mercado medio que para las empresas de hiperescala. Los proyectos de almacenamiento de baterías también incurren en costos de adquisición e instalación, así como en gastos de transformadores, estructuras y sistemas de control. Los largos plazos de entrega de transformadores grandes pueden aumentar los costos de mantenimiento cuando otras partes de un campus están listas. Los modelos de energía como servicio y de acuerdo de compra de energía pueden trasladar algunos requisitos de capital a un proveedor de infraestructura. Es probable que estos modelos sean más accesibles primero para los clientes con contratos a largo plazo y sólida calidad crediticia.
Requisitos de Fuga Térmica de Baterías y Seguridad contra Incendios
Los sistemas de baterías deben cumplir con las normas de seguridad contra incendios, lo que añade trabajo de diseño y costos al proyecto. La NFPA 855 aborda la instalación de sistemas estacionarios de almacenamiento de energía, mientras que el Código Internacional de Incendios orienta la aplicación local.[2] La norma UL 9540A proporciona un método de prueba para evaluar la propagación de incendios por fuga térmica en sistemas de almacenamiento de energía en baterías. La Regla 3616-07 de la Ciudad de Nueva York muestra cómo los requisitos locales pueden añadir condiciones de ubicación y separación más allá de un código base. Estos factores de cumplimiento fomentan el interés en el fosfato de hierro y litio, las baterías de flujo y los volantes de inercia, donde sus perfiles de seguridad se alinean con el proyecto. También favorecen a los integradores experimentados que pueden abordar los requisitos de permisos en múltiples jurisdicciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
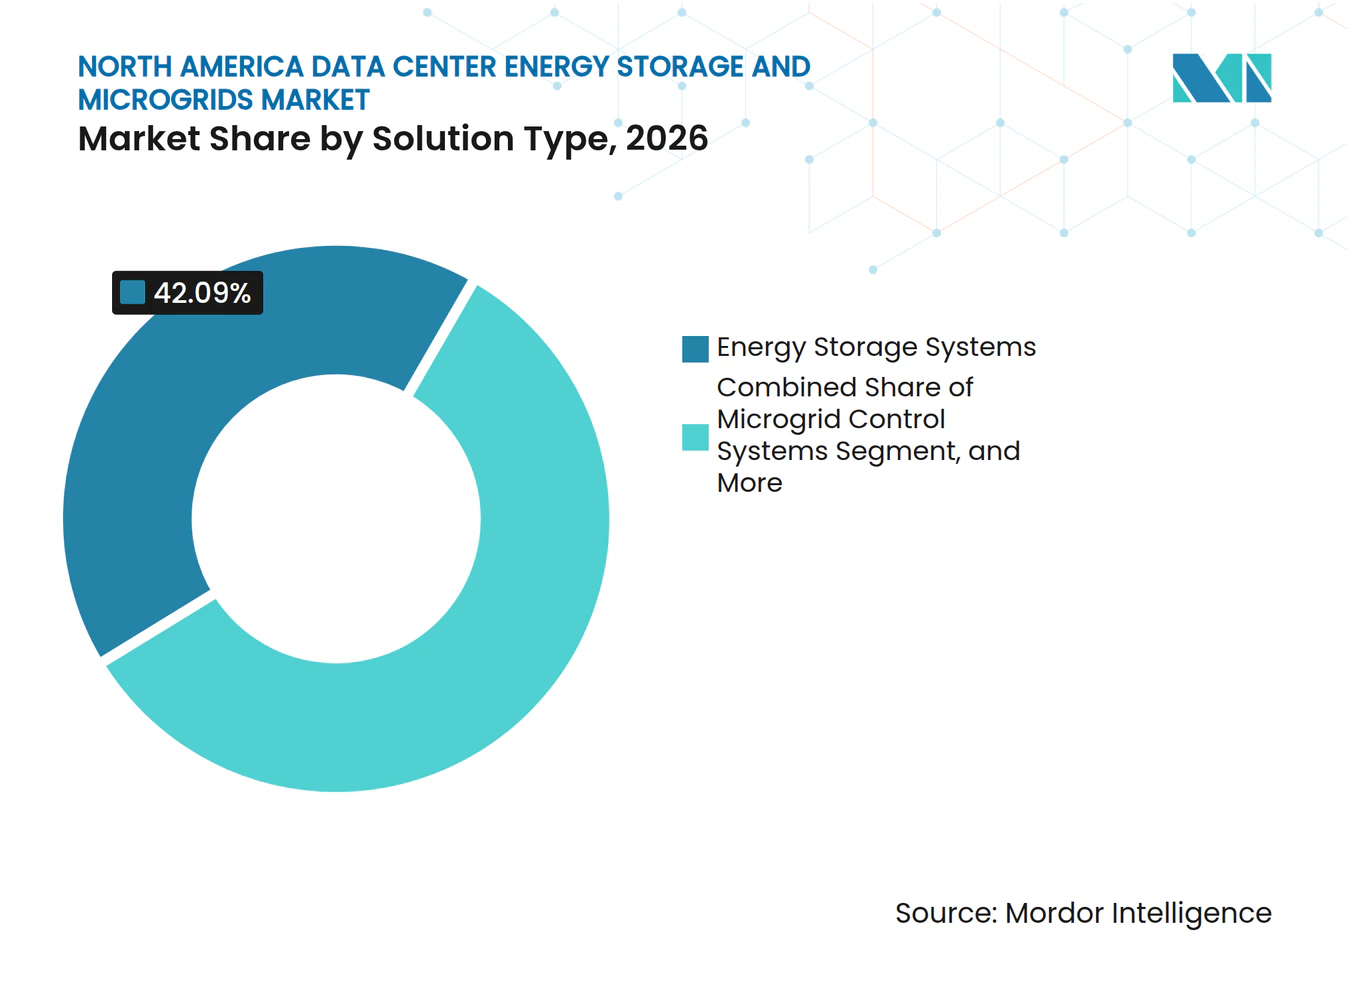
Los Controles Ganan Importancia en los Diseños de Energía IntegradosLos sistemas de almacenamiento de energía representaron el 42,09% de la participación en 2026. Siguen siendo fundamentales para el reemplazo de sistemas de alimentación ininterrumpida, la copia de seguridad de corta duración y las aplicaciones de calidad de energía. Los sistemas de generación distribuida proporcionan el suministro local que respalda un diseño de microrred más amplio. Los sistemas de conversión de energía gestionan las interfaces de corriente alterna y corriente continua entre baterías, activos de generación y cargas críticas. Se proyecta que los sistemas de control de microrredes se expandan a un CAGR del 15,36% hasta 2032. Su función se está volviendo más importante a medida que los campus añaden baterías, celdas de combustible, activos solares y conexiones a la red. Los operadores necesitan una capa de control que pueda gestionar estos recursos en tiempo real. Las ofertas de microrredes integradas reducen el número de proveedores que un cliente debe coordinar. También pueden simplificar las responsabilidades de puesta en marcha y servicio. El mercado de almacenamiento de energía para centros de datos de América del Norte está, en consecuencia, otorgando mayor valor a la coordinación operativa junto con la capacidad instalada.
Las plataformas de control pueden mejorar la utilización de las baterías programando la carga, el despacho y la capacidad de reserva para satisfacer las necesidades de un campus. También pueden ayudar a las instalaciones a gestionar las transiciones entre la operación conectada a la red y la operación en isla. La colaboración de Eaton con Xendee combinó software de microrredes con hardware de energía para sistemas de energía distribuida. Un modelo de almacenamiento multinivel puede coordinar activos desde el nivel de bastidor hasta el nivel de red. Esto convierte al software en una parte práctica de la planificación de resiliencia, no en una función digital separada. Los proveedores de hardware que pueden demostrar resultados operativos predecibles pueden mantener precios más sólidos que las empresas que venden baterías únicamente. Los modelos de servicio también pueden reducir la exposición directa de capital del cliente. El segmento, por tanto, refleja un movimiento hacia sistemas llave en mano que combinan equipos, controles y soporte a largo plazo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Almacenamiento:
Los Iones de Litio Lideran Mientras las Alternativas Abordan Duraciones Más LargasLas baterías de iones de litio representaron el 42,13% del mercado de almacenamiento de energía para centros de datos de América del Norte en 2026. Su posición refleja la base instalada de sistemas de alimentación ininterrumpida y la idoneidad de estos sistemas para aplicaciones de corta duración. Las baterías de plomo-ácido permanecen en algunas instalaciones heredadas y sensibles al costo. Sus mayores requisitos de peso y espacio pueden limitar su atractivo en nuevos diseños de alta densidad. Los volantes de inercia se utilizan en aplicaciones que requieren una respuesta muy rápida a perturbaciones breves. Se proyecta que las baterías de flujo se expandan a un CAGR del 15,32% hasta 2032. Son relevantes donde un campus requiere varias horas de operación autónoma. Esto incluye instalaciones más grandes que requieren una duración de descarga más larga de la que puede proporcionar un banco de baterías convencional de sistema de alimentación ininterrumpida. La selección de tecnología depende del espacio, la duración, la seguridad y la cadena de suministro local. Los operadores están evaluando cada vez más estos factores en conjunto en lugar de seleccionar una química basándose únicamente en el precio inicial del equipo.
XL Batteries y Prometheus Hyperscale firmaron un acuerdo plurianual para un proyecto de batería de flujo orgánico en un campus de centro de datos en Wyoming. El plan comienza con una demostración de 333 kW en 2027 y escala a sistemas de 12,5 MW y 125 MWh en 2028 y 2029. Este proyecto ilustra cómo el almacenamiento de larga duración puede pasar de demostraciones más pequeñas a la implementación a escala de campus. Los precios de los minerales críticos y las restricciones a la exportación siguen siendo relevantes para las decisiones de almacenamiento basado en litio. La Agencia Internacional de Energía informó que los precios del litio se más que duplicaron entre 2025 y principios de 2026. Las pruebas de seguridad y los permisos locales pueden respaldar aún más el uso de químicas alternativas en proyectos más grandes. Los sistemas de baterías de flujo y volantes de inercia pueden reducir las preocupaciones de fuga térmica en casos de uso adecuados. La diversificación ofrece a los operadores más opciones cuando el suministro de celdas o las especificaciones del proyecto cambian.
Por Configuración de Microrred:
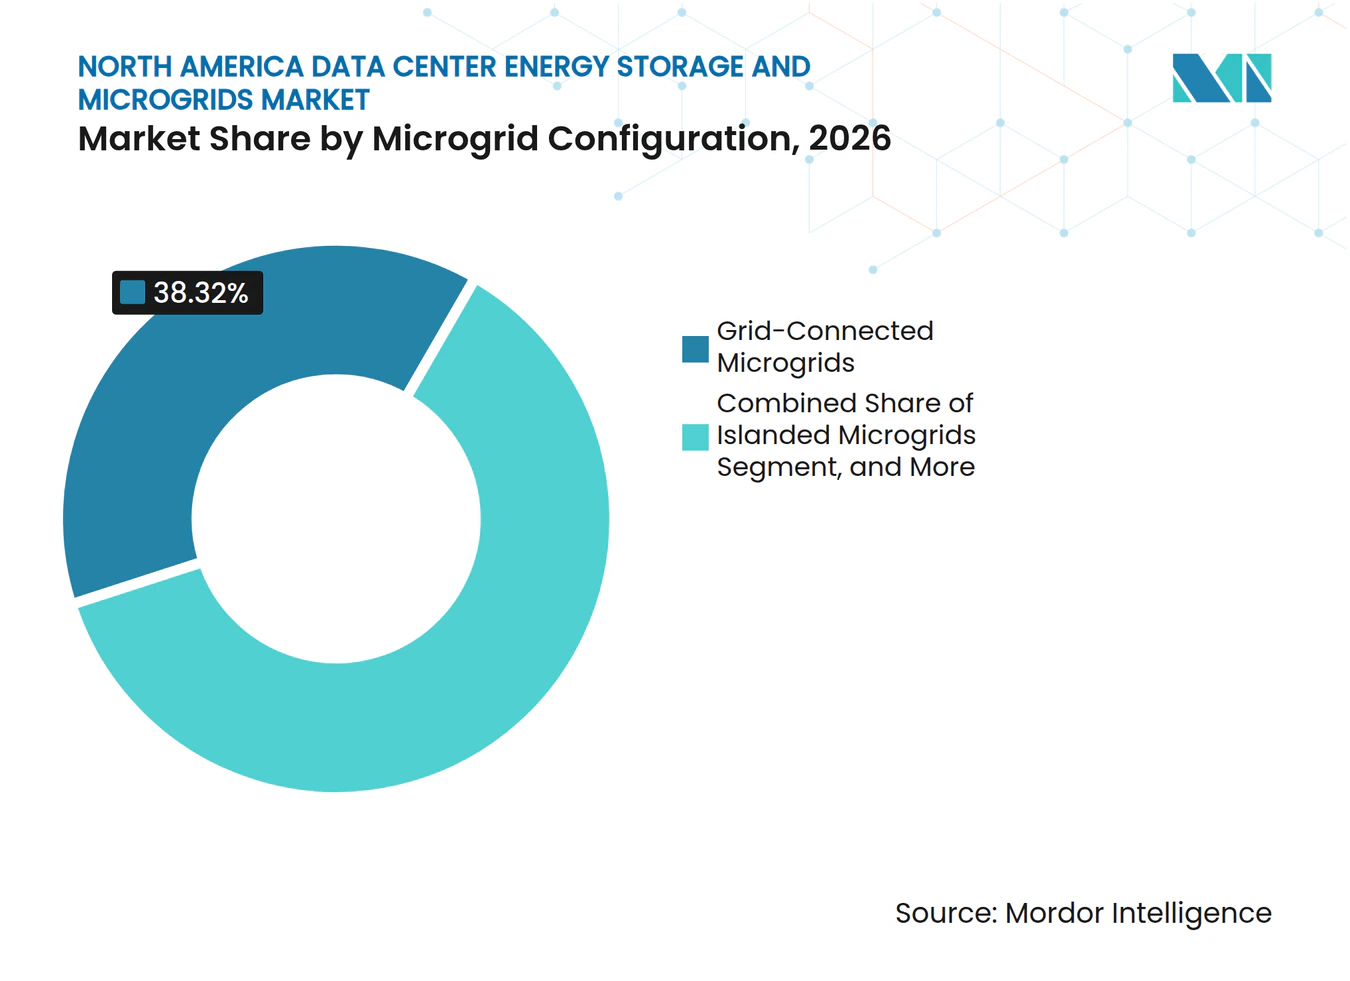
Los Sistemas Híbridos Combinan Acceso a la Red y Operación IndependienteLas microrredes conectadas a la red representaron el 38,32% de la participación en 2026. La mayoría de los centros de datos en operación todavía dependen del suministro de la empresa de servicios públicos para una parte importante de su energía. Los sistemas en isla se utilizan donde la confiabilidad de la red es limitada o la operación continua es especialmente crítica. Su mayor costo puede justificarse cuando una interrupción conllevaría consecuencias operativas sustanciales. Se proyecta que las microrredes híbridas conectadas a la red e islandables se expandan a un CAGR del 15,18% hasta 2032. Estos sistemas pueden utilizar la energía de la red cuando está disponible y desconectarse durante una interrupción o restricción de la red. También pueden respaldar la participación en programas de red donde las reglas lo permitan. Esta combinación es relevante para los nuevos campus de hiperescala que enfrentan calendarios de conexión de energía inciertos. Ofrece a los operadores mayor flexibilidad que un diseño totalmente dependiente de la red. El mercado de almacenamiento de energía para centros de datos de América del Norte está adoptando estos diseños donde la resiliencia y el acceso a la energía deben planificarse conjuntamente.
Los diseños híbridos requieren controles confiables, equipos de protección y procedimientos operativos. Deben detectar una interrupción y cambiar de modo sin interrumpir las cargas informáticas críticas. Las normas UL 1741 e IEEE 1547 proporcionan requisitos relevantes para los sistemas de energía distribuida y la interconexión. El cumplimiento añade trabajo de ingeniería, pero puede reducir la incertidumbre durante las revisiones de la empresa de servicios públicos y de permisos. Las acciones de la Comisión Federal Reguladora de Energía con respecto a la interconexión de grandes cargas pueden aclarar aún más cómo los centros de datos coordinan los recursos in situ con la red. Los proveedores con capacidades probadas de operación en isla y transición pueden diferenciar sus ofertas. El segmento también recompensa a los integradores que comprenden tanto la electrónica de potencia como los procesos de las empresas de servicios públicos. Esto es importante porque un sistema híbrido debe funcionar bajo condiciones normales de red y durante una interrupción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía Primaria:
Las Celdas de Combustible Ganan Relevancia para las Necesidades de Tiempo hasta la EnergíaLa electricidad de la red representó el 38,04% de las fuentes de energía primaria en 2026. Sigue siendo el principal acuerdo de suministro para la mayoría de los centros de datos existentes. Los generadores de diésel y gas natural conservan un papel importante en el servicio de respaldo y demanda máxima. La energía solar se combina cada vez más con almacenamiento en ubicaciones con condiciones de generación favorables. La energía eólica se accede más comúnmente a través de acuerdos de compra de energía que mediante equipos in situ. Se proyecta que las celdas de combustible se expandan a un CAGR del 15,47% hasta 2032. Pueden proporcionar energía in situ cuando una conexión a la red se retrasa o es insuficiente. Su adopción está vinculada a objetivos de resiliencia y estrategias de energía con menores emisiones. El mercado de almacenamiento de energía para centros de datos de América del Norte está, por tanto, considerando las celdas de combustible como algo más que una opción de respaldo limitada. Se están convirtiendo en parte de la planificación inicial del sitio para algunos campus grandes.
Bloom Energy y Oracle ampliaron su acuerdo maestro de servicios en abril de 2026 para respaldar hasta 2,8 GW de capacidad de celdas de combustible, con un inicial de 1,2 GW en implementación. Bloom Energy también amplió su acuerdo con Equinix para superar los 100 MW en 19 ubicaciones de centros de datos en Estados Unidos en febrero de 2025. Estos acuerdos muestran la importancia de los compromisos de adquisición plurianuales para la energía in situ. El Laboratorio Nacional de Energías Renovables demostró una microrred de celda de combustible de membrana de intercambio de protones de 1,5 MW en colaboración con Caterpillar, Ballard Power Systems y Microsoft. La demostración respalda la viabilidad técnica de la operación autónoma extendida. Las prácticas de seguridad del hidrógeno y los requisitos locales siguen siendo importantes durante el diseño. Los proyectos de celdas de combustible competirán con baterías, generación a gas y sistemas renovables en función de la disponibilidad de combustible, el costo y las necesidades operativas.
Por Aplicación Primaria:
Las Oportunidades de Ingresos Complementan el Gasto en ResilienciaLa energía de respaldo y la resiliencia representaron el 41,26% de la participación en 2026. Esto refleja la base existente de sistemas de alimentación ininterrumpida y la prioridad operativa otorgada al servicio continuo. El recorte de picos y el desplazamiento de carga pueden reducir la exposición a tarifas basadas en el tiempo y cargos por demanda. La integración de energías renovables requiere almacenamiento para suavizar la generación intermitente y gestionar la producción in situ. La optimización del costo de energía también incluye una mejor programación y gestión del estado de salud de las baterías. Se proyecta que los servicios de red se expandan a un CAGR del 15,28% hasta 2032. El almacenamiento puede respaldar la respuesta de frecuencia, las reservas y la respuesta a la demanda donde las reglas del mercado lo permitan. Estos usos pueden generar ingresos de un activo que de otro modo permanecería inactivo durante gran parte del año. El mercado de almacenamiento de energía para centros de datos de América del Norte está respondiendo a este cambio diseñando sistemas para la resiliencia y la participación controlada en el mercado. El caso económico es más sólido en ubicaciones con programas de servicios auxiliares establecidos.
La participación en los servicios de red depende de la calificación técnica, las reglas de la empresa de servicios públicos y el acceso al mercado local. ERCOT, CAISO y PJM proporcionan algunas de las estructuras más desarrolladas para los servicios auxiliares en Estados Unidos. Un sistema de almacenamiento debe reservar capacidad suficiente para su obligación de resiliencia primaria antes de poder proporcionar servicios externos. Los controles son, por tanto, esenciales para establecer límites y proteger las cargas críticas. Los proyectos en Canadá y México pueden enfrentar diferentes modelos de participación y requisitos de las empresas de servicios públicos. Los proveedores que pueden traducir estas reglas en un plan operativo claro pueden ayudar a los clientes a evaluar las oportunidades de ingresos. El segmento también está alentando a los equipos de finanzas de los centros de datos a tratar el almacenamiento como un activo operativo en lugar de solo un seguro. Ese cambio puede mejorar la economía de los sistemas de baterías más grandes donde existe un acceso confiable al mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Los Campus de Hiperescala Establecen los Requisitos TécnicosLas instalaciones de hiperescala representaron el 46,98% de la participación en 2026 y se proyecta que se expandan a un CAGR del 15,97% hasta 2032. Esta combinación de escala y ritmo hace que el segmento sea central para las especificaciones de equipos y la planificación de proveedores. Estos campus necesitan grandes bloques de energía, múltiples rutas redundantes y una puesta en marcha rápida. Bloom Energy informó que 1 de cada 5 campus de centros de datos podría superar 1 GW para 2030. Tales instalaciones requieren una infraestructura de energía diseñada junto con la capacidad informática. Los grandes centros de datos siguen muchas de las mismas prácticas, pero a menudo utilizan configuraciones menos complejas. Los sitios medianos y pequeños han recibido históricamente menos atención de los proveedores de microrredes integradas. Los equipos estandarizados están haciendo que estos sistemas sean más accesibles para proyectos más pequeños. El mercado de almacenamiento de energía para centros de datos de América del Norte se beneficia cuando los conceptos probados en sitios de hiperescala pueden adaptarse en productos modulares.
Eaton lanzó una arquitectura de referencia de 800 VCC para centros de datos de inteligencia artificial en octubre de 2025. Eaton y Siemens Energy también anunciaron una colaboración en junio de 2025 para centros de datos con energía integrada in situ. Su enfoque incluyó un concepto estandarizado de planta de energía modular de 500 MW. Los diseños modulares pueden reducir el tamaño mínimo de proyecto en el que los sistemas de energía integrados se vuelven viables. También permiten a los equipos de construcción repetir disposiciones de equipos y controles probados. Los requisitos del código pueden añadir costos, pero los paquetes de cumplimiento estandarizados pueden simplificar los proyectos más pequeños. Esto permite a los proveedores ofrecer diseños repetibles en lugar de trabajo de ingeniería único. El segmento seguirá siendo moldeado por las necesidades de los campus más grandes, pero sus avances técnicos pueden llegar a la base más amplia de centros de datos.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Impulsan Grandes Programas de AdquisiciónLos proveedores de servicios en la nube representaron el 43,36% de la participación en 2026 y se proyecta que se expandan a un CAGR del 15,89% hasta 2032. Su escala concentra el poder de compra entre un grupo relativamente pequeño de grandes operadores. Estos clientes requieren energía resiliente para plataformas en la nube y capacidad informática de inteligencia artificial. Los proveedores de coubicación siguen siendo importantes porque sus inquilinos esperan compromisos claros de resiliencia. Las instalaciones empresariales y de borde son más pequeñas, pero requieren cada vez más soluciones de energía local a medida que la inferencia de inteligencia artificial se acerca a los usuarios finales. Los proveedores de servicios en la nube son más propensos a firmar acuerdos a largo plazo para almacenamiento, generación y controles. Esto ayuda a los proveedores a planificar la capacidad y los recursos de servicio. El mercado de almacenamiento de energía para centros de datos de América del Norte está fuertemente influenciado por las especificaciones de los proveedores de servicios en la nube, ya que estos estándares pueden extenderse a los sitios de coubicación. Otros operadores pueden entonces adoptar diseños similares a medida que los productos se vuelven más estandarizados.
Fluence reveló que más de 30 GWh de su cartera consiste en proyectos de centros de datos, la mayoría de los cuales están ubicados detrás del medidor. El acuerdo de celdas de combustible de Oracle con Bloom Energy muestra cómo los clientes de servicios en la nube están utilizando grandes programas de adquisición para asegurar energía in situ. Las instalaciones de coubicación pueden utilizar sistemas similares donde los inquilinos ancla los soliciten. Los sitios empresariales y de borde pueden beneficiarse de sistemas modulares de almacenamiento y microrredes a medida que los costos y los requisitos de implementación se vuelven más claros. Estos clientes pueden no necesitar capacidad a escala de gigavatios, pero aún necesitan energía local confiable. Los proveedores que ofrecen diseños escalables pueden atender tanto a instalaciones grandes como más pequeñas. El resultado es un mercado en el que la demanda de servicios en la nube crea el volumen inicial, mientras que otros grupos de usuarios amplían la base de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos representó el 82,52% de la participación del mercado de almacenamiento de energía para centros de datos de América del Norte en 2026. El norte de Virginia, Texas y Arizona siguen siendo los principales centros de demanda de centros de datos. Se espera que Texas se convierta en el principal mercado de centros de datos de Estados Unidos en un plazo de 3 años, basándose en las condiciones de energía, terreno y regulación. Los retrasos en la cola de la red están aumentando el interés en la generación y el almacenamiento in situ. Las actuaciones de la Comisión Federal Reguladora de Energía sobre grandes cargas muestran que las normas federales se están adaptando a la creciente demanda, aunque los cambios regulatorios llevarán tiempo. California y Nueva York añaden consideraciones locales de seguridad contra incendios para los proyectos de baterías. La Regla 3616-07 de la Ciudad de Nueva York entró en vigor en octubre de 2025 y añade requisitos locales de ubicación. El país ofrece el mercado más profundo para los proveedores que pueden combinar hardware de energía, almacenamiento, software y soporte de cumplimiento.
Canadá tiene una posición regional más pequeña pero significativa, respaldada por la inversión en Ontario, Quebec y Columbia Británica. La generación hidroeléctrica puede proporcionar energía de base relativamente limpia, reduciendo la necesidad de generación local en algunas áreas. El almacenamiento sigue respaldando la gestión de cargos por demanda, la integración de energías renovables y la resiliencia. Las empresas de servicios públicos provinciales y las políticas de electricidad limpia dan forma a la economía de la respuesta a la demanda y la participación en el almacenamiento. La Asociación Canadiense de Normas y las disposiciones del código de construcción proporcionan un marco que está ampliamente alineado con las expectativas de seguridad de Estados Unidos.[3] Los proveedores de soluciones transfronterizas pueden utilizar esta alineación para transferir prácticas de diseño entre países. El crecimiento de hiperescala en los corredores de Toronto y Montreal está creando una mayor demanda de sistemas detrás del medidor. El mercado de almacenamiento de energía para centros de datos de América del Norte puede beneficiarse de los sitios canadienses que combinan energía limpia con almacenamiento para flexibilidad operativa.
Se proyecta que México se expanda a un CAGR del 15,74% hasta 2032, el ritmo regional más sólido en el mercado de almacenamiento de energía para centros de datos de América del Norte. Querétaro está atrayendo inversión en centros de datos a medida que la deslocalización cercana y la demanda relacionada con la inteligencia artificial amplían la capacidad informática local. CloudHQ anunció un compromiso de 4,8 mil millones de USD en septiembre de 2025 para construir 6 centros de datos en Querétaro. Se espera que las instalaciones utilicen una subestación privada de 900 MW. Las restricciones de energía del país crean un papel para el autoconsumo, el almacenamiento in situ y las microrredes. Los proyectos deben alinearse con las normas eléctricas nacionales y los procedimientos de permisos locales. Las nuevas disposiciones de autoconsumo pueden respaldar configuraciones aisladas o conectadas a la red donde las condiciones del proyecto lo permitan. México ofrece a los proveedores la oportunidad de combinar la construcción de centros de datos con infraestructura de energía desde el inicio. Esto puede favorecer a los proveedores que comprenden los requisitos locales de la red y pueden entregar sistemas adecuados para el desarrollo de campus por fases.
Panorama Competitivo
Concentración del Mercado
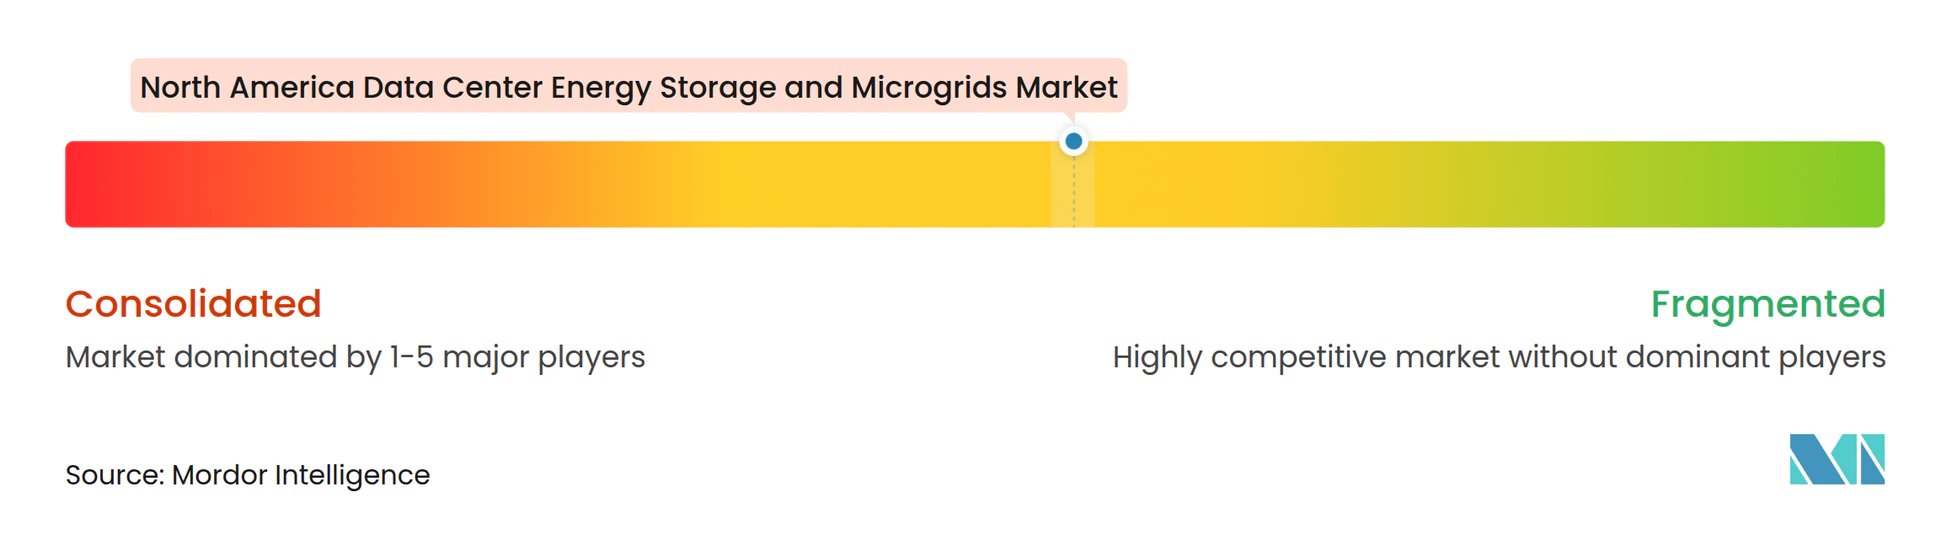
El mercado de almacenamiento de energía para centros de datos de América del Norte está moderadamente fragmentado porque ningún proveedor domina cada capa de la pila de soluciones. Schneider Electric, Eaton, ABB, Siemens, Vertiv e Hitachi Energy compiten en gestión de energía e infraestructura eléctrica. Bloom Energy, GE Vernova, Cummins y Caterpillar suministran tecnologías de generación in situ. Fluence, Tesla, BYD, CATL, LG Energy Solution y Samsung SDI participan en el suministro de baterías y sistemas de almacenamiento. Las empresas de ingeniería como Ameresco, Black and Veatch y Burns and McDonnell pueden integrar equipos de varios proveedores. La competencia depende cada vez más de la capacidad de combinar hardware, controles, entrega de proyectos y servicio. La inversión de Eaton en Xendee y su colaboración con esta empresa son ejemplos de un proveedor de equipos de energía que amplía sus capacidades de software. La colaboración de Schneider Electric con AZZO bajo EcoStruxure Microgrid Flex refleja un interés similar en el desarrollo modular de microrredes.
Los grandes compradores están alentando a los proveedores a utilizar acuerdos maestros de suministro plurianuales. El acuerdo de Bloom Energy con Oracle respalda hasta 2,8 GW de capacidad de celdas de combustible, subrayando la escala de estos compromisos. Vertiv introdujo EnergyCore en diciembre de 2025 como un sistema de almacenamiento de baterías a escala de empresa de servicios públicos capaz de entregar hasta 5 MW y 25 MWh por unidad. El producto aborda la necesidad de bloques de almacenamiento más grandes en los sitios de centros de datos. Los proveedores con certeza de fabricación, experiencia en controles y capacidades de puesta en marcha probadas pueden ser favorecidos en este entorno. Las empresas de ingeniería neutrales también tienen un papel donde los clientes prefieren seleccionar equipos de múltiples proveedores. Las normas de la Comisión Federal Reguladora de Energía que afectan a la generación detrás del medidor y la interconexión de grandes cargas pueden influir en qué configuraciones pueden acceder a los programas de servicios de red. Esto mantiene el conocimiento regulatorio relevante para el posicionamiento competitivo.
El hardware de baterías se está volviendo más ampliamente disponible, lo que puede aumentar la competencia de precios para los sistemas independientes. La diferenciación es más sólida donde un proveedor puede mejorar los resultados operativos a través de controles del sistema o servicio. Los proveedores de celdas de combustible pueden competir donde el tiempo hasta la energía es más importante que esperar una actualización completa de la red. Los proveedores de almacenamiento pueden competir donde la resiliencia, la gestión de la demanda y la participación en servicios auxiliares se combinan en un proyecto. Los integradores pueden beneficiarse cuando los clientes necesitan un diseño bancable que satisfaga los requisitos de la empresa de servicios públicos, la seguridad y el cliente. Los proveedores más pequeños pueden seguir siendo relevantes centrándose en una tecnología específica o capacidad de entrega regional. Las grandes empresas conservan una ventaja en los contratos principales porque los clientes necesitan certeza de suministro y soporte a largo plazo. Es probable que las asociaciones sigan siendo importantes porque pocas empresas proporcionan todos los componentes de hardware y software internamente.
Líderes de la Industria de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Fluence Energy, Inc.
- Tesla, Inc.
- Cummins Inc.
- Caterpillar Inc.
- Generac Holdings Inc.
- Bloom Energy Corporation
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- Wärtsilä Corporation
- Ameresco, Inc.
- Enchanted Rock Holdings, Inc.
- Black & Veatch Holding Company
- Burns & McDonnell Engineering Company, Inc.
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte
- Septiembre de 2026: Un análisis revisado por pares en Advances in Applied Energy identificó el almacenamiento de energía coordinado a través de los niveles de chip, bastidor, instalación y red como una respuesta de ingeniería a las fluctuaciones de energía de las cargas de trabajo de inteligencia artificial en los centros de datos.
- Junio de 2026: La Comisión Federal Reguladora de Energía emitió 6 órdenes de justificación a las organizaciones de transmisión regional reguladas, ordenándoles que justificaran o reformaran las reglas de interconexión para grandes cargas, incluida la transparencia en la asignación de costos de actualización de transmisión.
- Mayo de 2026: La Comisión de Bolsa y Valores de Estados Unidos propuso la derogación de su norma de divulgación climática de Alcance 1 y Alcance 2, creando incertidumbre en torno a los plazos formales de cumplimiento y manteniendo la atención en los objetivos voluntarios de descarbonización corporativa.
- Abril de 2026: Bloom Energy y Oracle ampliaron su asociación estratégica para respaldar hasta 2,8 GW de implementaciones de celdas de combustible en la infraestructura de computación de inteligencia artificial y en la nube de Oracle en Estados Unidos bajo un acuerdo maestro de servicios, con un inicial de 1,2 GW ya contratado y en implementación. Esto marca la mayor adquisición de celdas de combustible divulgada en la historia de la industria de centros de datos.
Alcance del Informe del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte
El Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte comprende sistemas de almacenamiento de energía, sistemas de control de microrredes, sistemas de generación distribuida, sistemas de conversión de energía y soluciones de microrredes integradas utilizadas para garantizar un suministro de energía confiable, mejorar la eficiencia energética, optimizar los costos de electricidad e integrar energías renovables en las operaciones de los centros de datos.
El Informe del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de América del Norte está Segmentado por Tipo de Solución (Sistemas de Almacenamiento de Energía, Sistemas de Control de Microrredes, Sistemas de Generación Distribuida, Soluciones de Microrredes Integradas y Sistemas de Conversión de Energía), Tecnología de Almacenamiento (Baterías de Iones de Litio, Baterías de Flujo, Baterías de Plomo-Ácido, Almacenamiento de Energía por Volante de Inercia y Otras Tecnologías de Almacenamiento), Configuración de Microrred (Microrredes Conectadas a la Red, Microrredes en Isla y Microrredes Híbridas Conectadas a la Red e Islandables), Fuente de Energía Primaria (Electricidad de la Red, Energía Solar, Energía Eólica, Celdas de Combustible y Otras Fuentes de Energía), Aplicación Primaria (Energía de Respaldo y Resiliencia, Recorte de Picos y Desplazamiento de Carga, Integración de Energías Renovables, Optimización del Costo de Energía y Servicios de Red), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Centro de Datos (Proveedores de Servicios en la Nube, Coubicación y Centros de Datos Empresariales y de Borde) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones de Microrredes Integradas |
| Sistemas de Almacenamiento de Energía |
| Sistemas de Control de Microrredes |
| Sistemas de Generación Distribuida |
| Sistemas de Conversión de Energía |
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Baterías de Flujo |
| Almacenamiento por Volante de Inercia |
| Otras Tecnologías de Almacenamiento |
| Microrredes Conectadas a la Red |
| Microrredes en Isla |
| Microrredes Híbridas Conectadas a la Red e Islandables |
| Electricidad de la Red |
| Diésel y Gas Natural |
| Energía Solar |
| Energía Eólica |
| Celdas de Combustible |
| Otras Fuentes de Energía |
| Energía de Respaldo y Resiliencia |
| Recorte de Picos y Desplazamiento de Carga |
| Integración de Energías Renovables |
| Servicios de Red |
| Optimización del Costo de Energía |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solución | Soluciones de Microrredes Integradas |
| Sistemas de Almacenamiento de Energía | |
| Sistemas de Control de Microrredes | |
| Sistemas de Generación Distribuida | |
| Sistemas de Conversión de Energía | |
| Por Tecnología de Almacenamiento | Baterías de Iones de Litio |
| Baterías de Plomo-Ácido | |
| Baterías de Flujo | |
| Almacenamiento por Volante de Inercia | |
| Otras Tecnologías de Almacenamiento | |
| Por Configuración de Microrred | Microrredes Conectadas a la Red |
| Microrredes en Isla | |
| Microrredes Híbridas Conectadas a la Red e Islandables | |
| Por Fuente de Energía Primaria | Electricidad de la Red |
| Diésel y Gas Natural | |
| Energía Solar | |
| Energía Eólica | |
| Celdas de Combustible | |
| Otras Fuentes de Energía | |
| Por Aplicación Primaria | Energía de Respaldo y Resiliencia |
| Recorte de Picos y Desplazamiento de Carga | |
| Integración de Energías Renovables | |
| Servicios de Red | |
| Optimización del Costo de Energía | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía para centros de datos de América del Norte?
Se proyecta que el mercado de almacenamiento de energía para centros de datos de América del Norte se expanda de 2,71 mil millones de USD en 2026 y 3,18 mil millones de USD en 2027 a 6,22 mil millones de USD para 2032, a un CAGR del 14,36%.
¿Qué segmento de almacenamiento de energía para centros de datos se está expandiendo más rápido?
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 15,97% hasta 2032. Se proyecta que las celdas de combustible se expandan a un CAGR del 15,47% entre las fuentes de energía primaria.
¿Por qué los centros de datos utilizan microrredes en América del Norte?
Los retrasos en la interconexión, la mayor demanda de energía relacionada con la inteligencia artificial y los requisitos de resiliencia están alentando a los operadores a utilizar generación, almacenamiento y controles in situ.
¿Qué tecnología de almacenamiento se utiliza más ampliamente en los centros de datos?
Las baterías de iones de litio representaron el 42,13% de la participación en 2026, respaldadas por su uso establecido en sistemas de alimentación ininterrumpida y aplicaciones de respaldo de corta duración.
¿Cómo afectan los servicios de red a los proyectos de almacenamiento en centros de datos?
Se proyecta que los servicios de red se expandan a un CAGR del 15,28% hasta 2032 porque los sistemas de almacenamiento calificados pueden respaldar servicios como la respuesta de frecuencia y la respuesta a la demanda.
¿Qué país se proyecta que se expanda más rápido en el almacenamiento de energía para centros de datos de América del Norte?
Se proyecta que México se expanda a un CAGR del 15,74% hasta 2032, respaldado por el desarrollo de centros de datos en Querétaro y th