
Tamanho e Participação do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
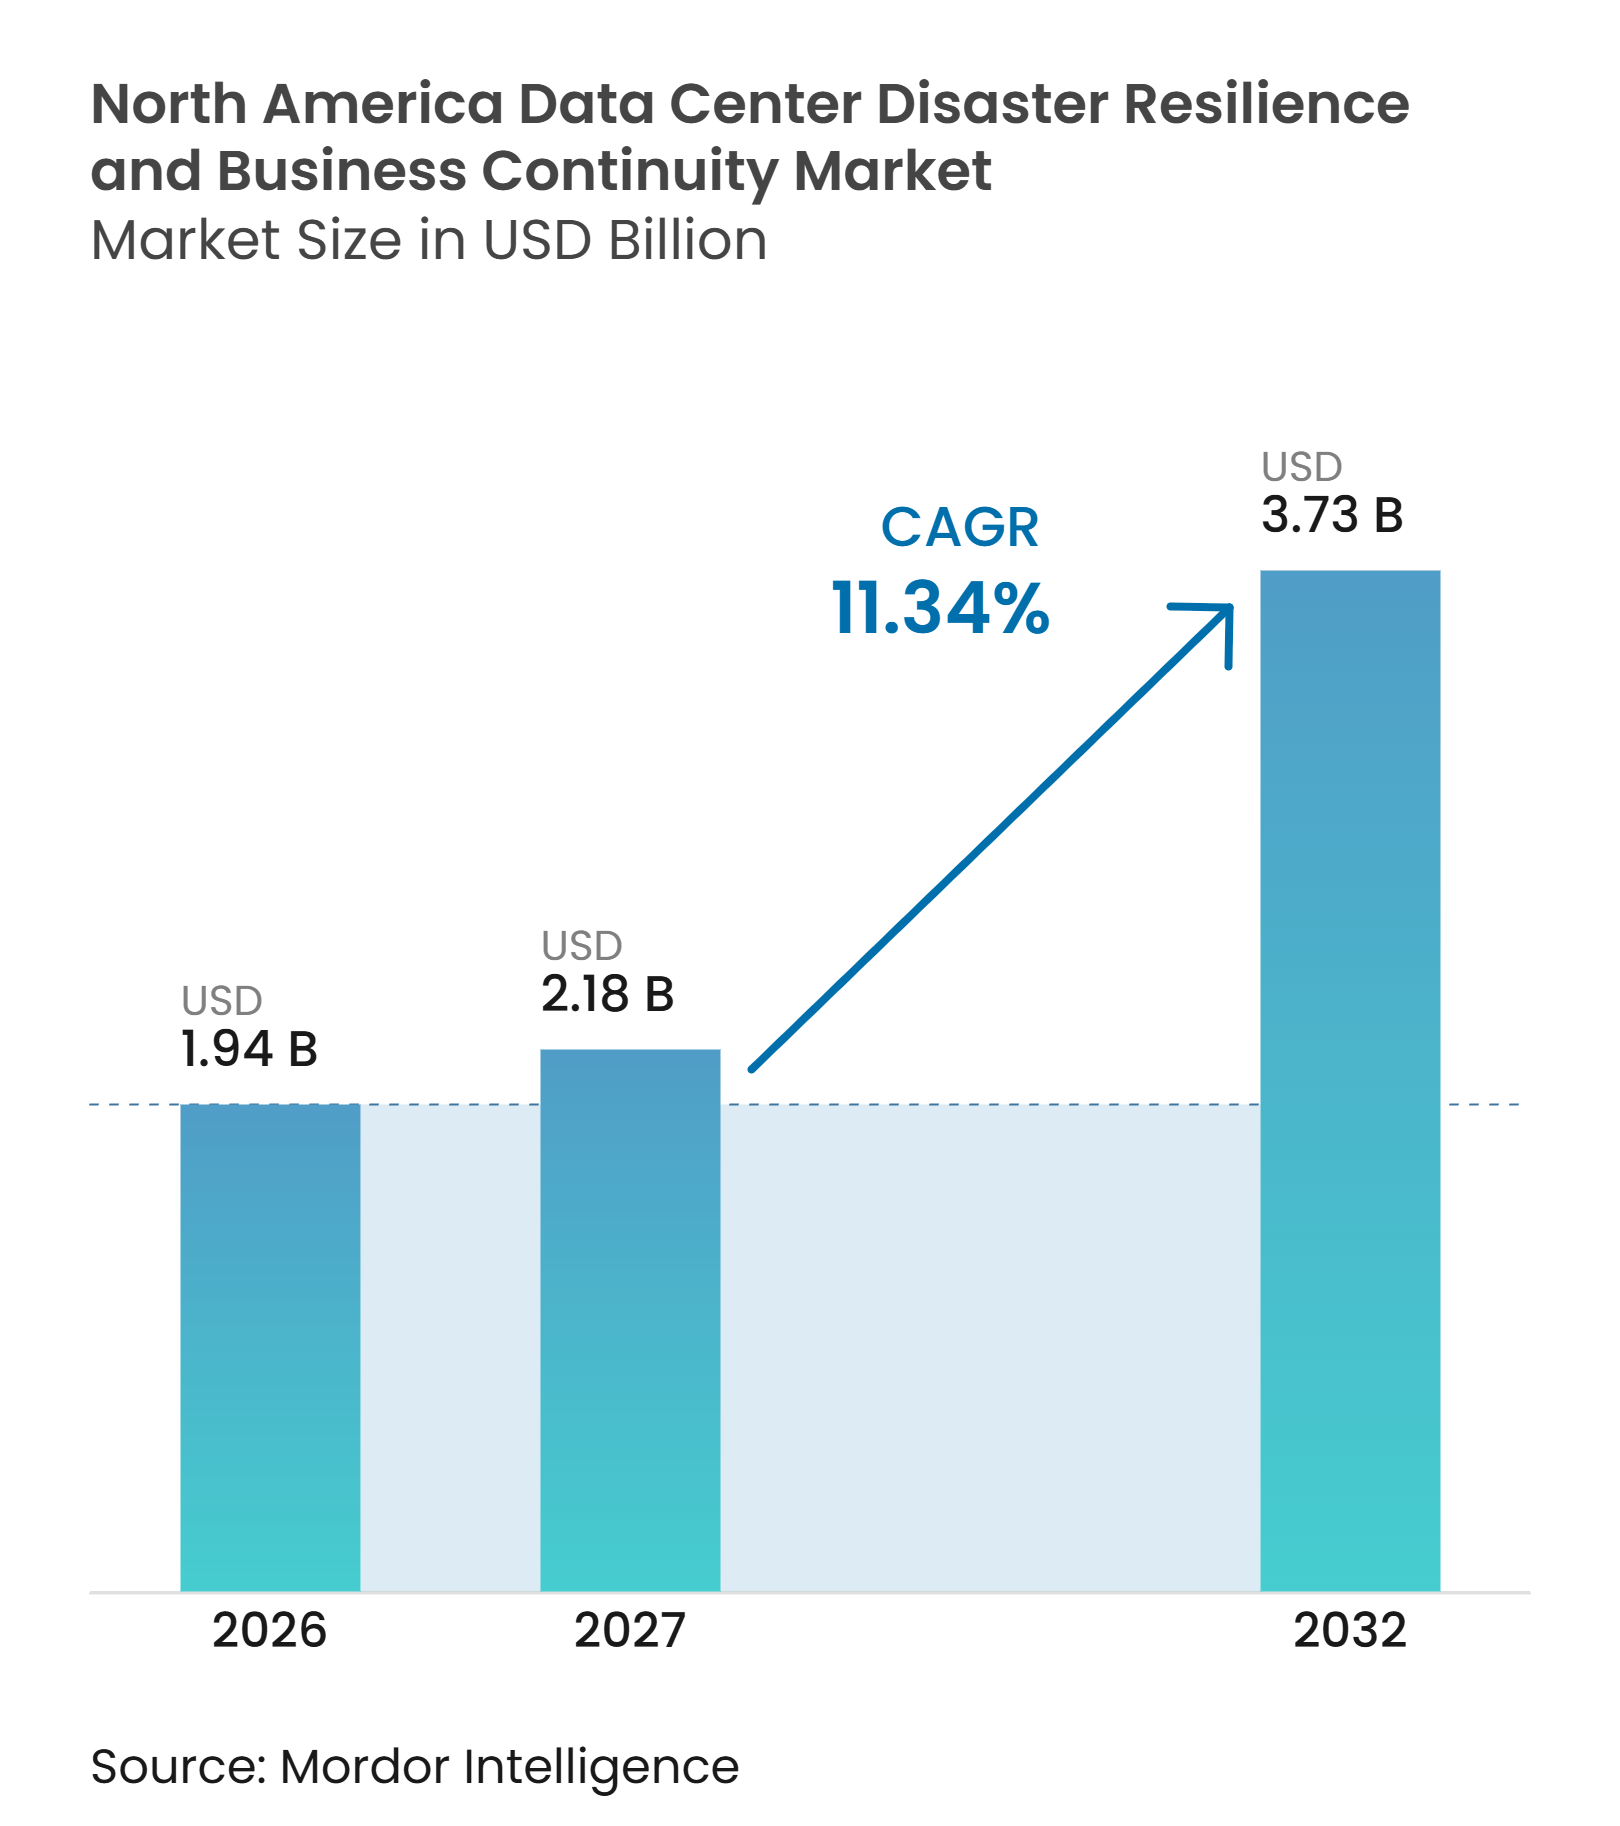
| Tamanho do mercado no ano base (2026) | 1.94 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.34 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte pela Mordor Intelligence
O tamanho do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte deve aumentar de 1,94 bilhões de USD em 2026 para 2,18 bilhões de USD em 2027 e atingir 3,73 bilhões de USD até 2032, crescendo a um CAGR de 11,34% no período de 2027 a 2032. A concentração de capacidade em nuvem e cargas de trabalho empresariais na região torna o planejamento de recuperação um requisito operacional contínuo, e não uma atividade de conformidade ocasional. O ransomware ampliou o escopo da recuperação, que passou de restauração de dados para restauração de aplicações, identidades e ambientes operacionais validados. Os compradores, portanto, estão atribuindo maior peso a procedimentos de recuperação testados, cópias imutáveis e ambientes de recuperação isolados. O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte também se beneficia de arquiteturas híbridas, pois esses ambientes exigem recuperação coordenada em infraestrutura privada, regiões de nuvem e locais de borda. Os fornecedores de plataformas e provedores de nuvem estão respondendo ao integrar mais estreitamente a proteção de dados, o monitoramento de segurança e os fluxos de trabalho de recuperação.
Principais Conclusões do Relatrio
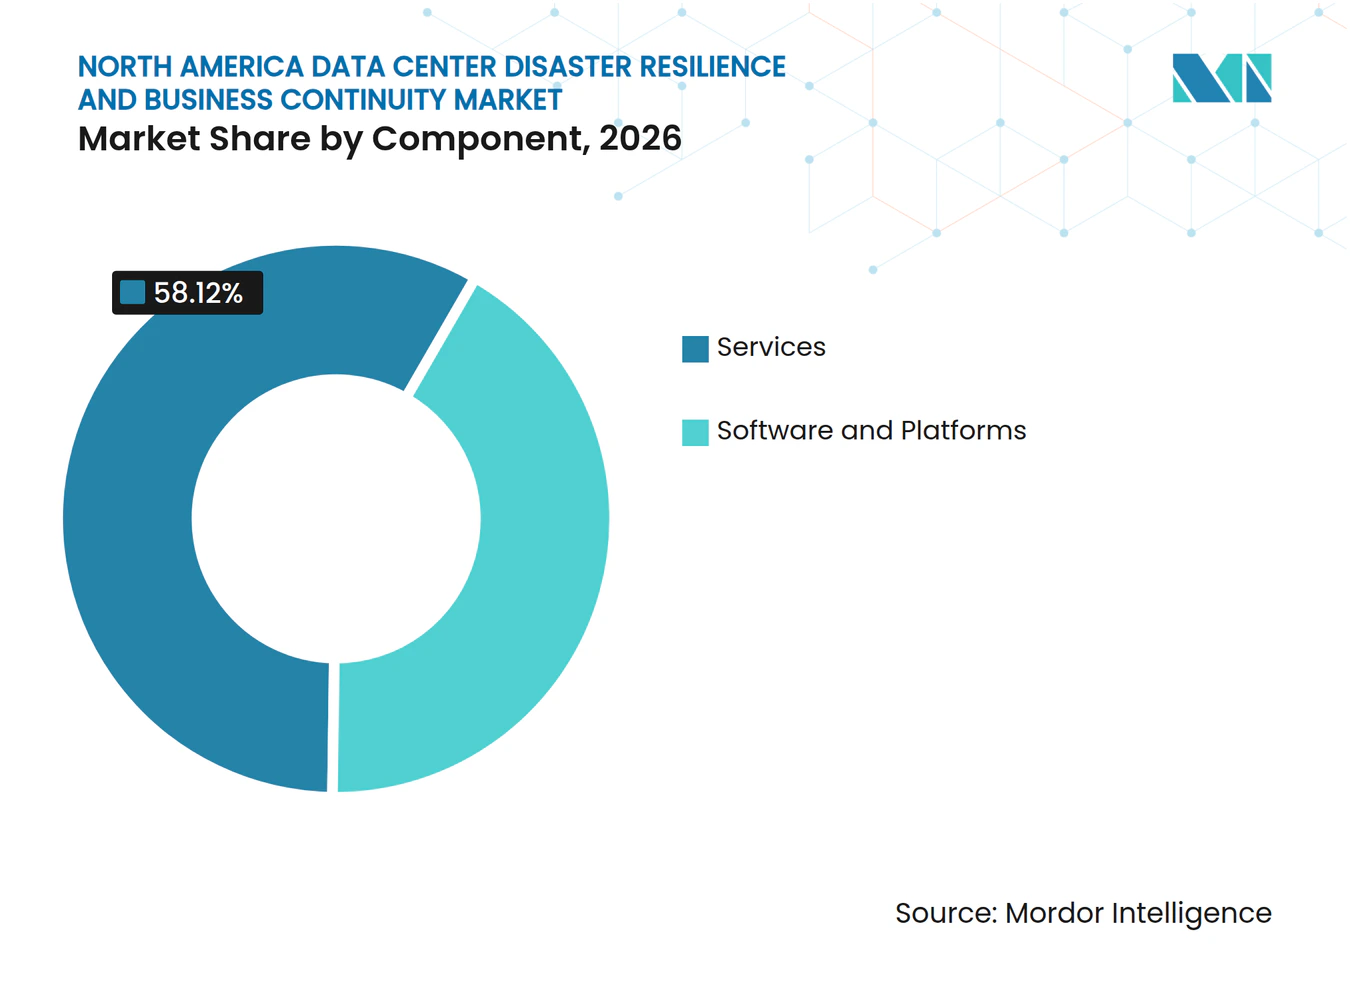
- Por componente, os serviços detinham 58,12% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte em 2026, enquanto software e plataformas devem se expandir a um CAGR de 11,74% até 2032.
- Por modo de implantação, a nuvem representou 41,81% da receita em 2026 e deve crescer a um CAGR de 11,71% até 2032.
- Por tipo de data center, os data centers empresariais e de borda detinham 36,79% da receita em 2026, enquanto os data centers de provedores de serviços em nuvem devem se expandir a um CAGR de 11,89% até 2032.
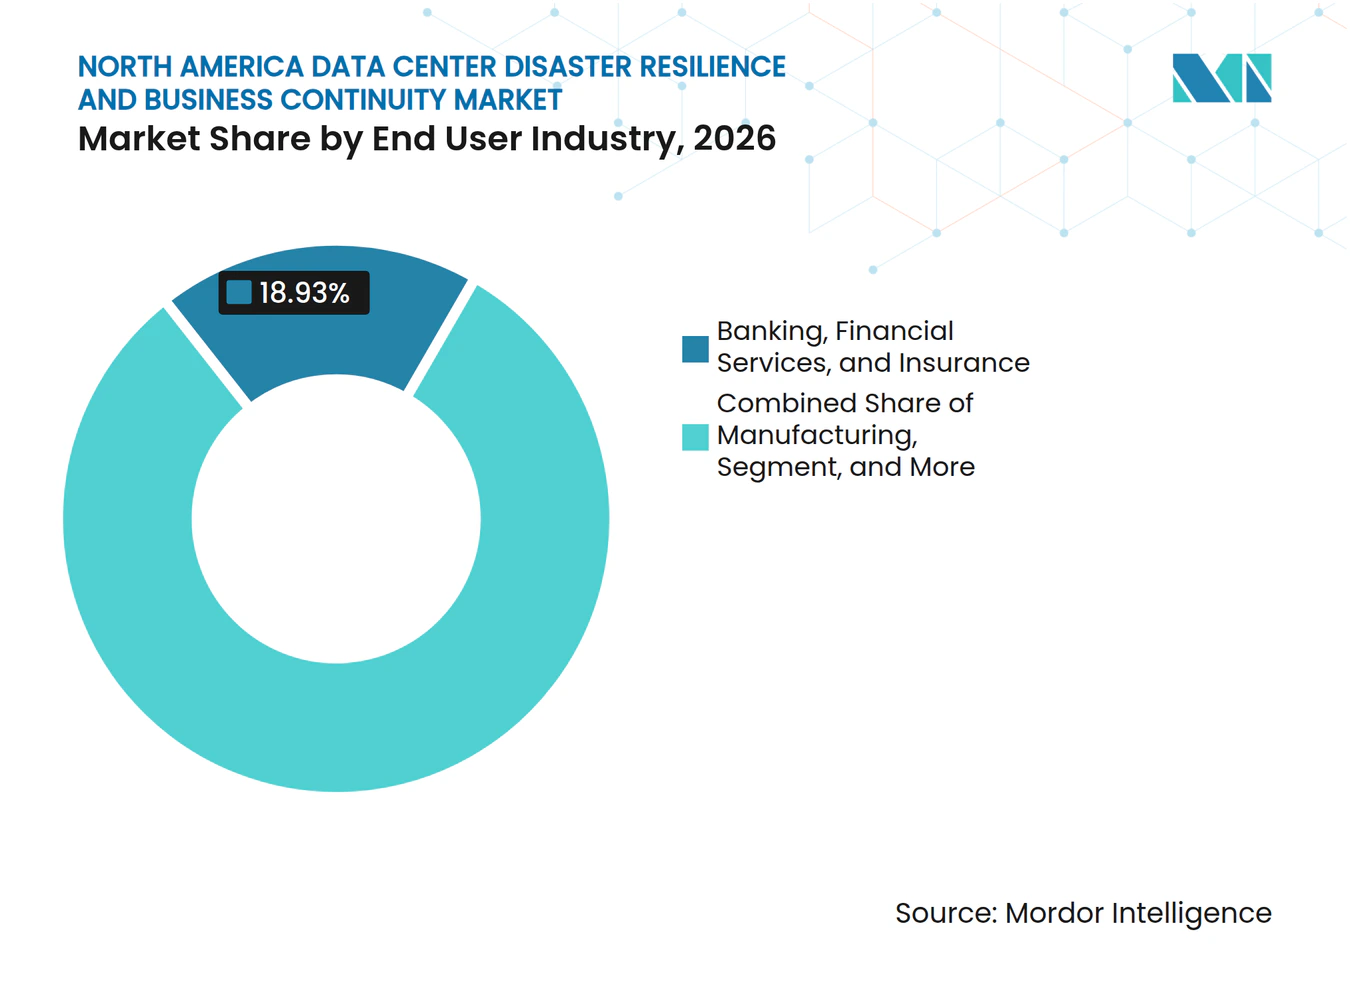
- Por setor de usuário final, o BFSI representou 18,93% da receita em 2026 no mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte e deve crescer a um CAGR de 12,28% até 2032.
- Por geografia, os Estados Unidos detinham 88,56% da receita em 2026, enquanto o México deve se expandir a um CAGR de 12,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição a Ransomware e Ataques Cibernéticos Destrutivos | 3.20% | Estados Unidos como primário, Canadá como secundário, México em ascensão | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios e de Auditoria para Recuperação Testada | 2.50% | Estados Unidos e Canadá, FFIEC, FedRAMP e mandatos estaduais | Médio prazo (2 a 4 anos) |
| Modernização de Nuvem Híbrida e Programas de Saída de Data Centers | 2.10% | América do Norte, com os Estados Unidos como principal adotante | Médio prazo (2 a 4 anos) |
| Demanda por Recuperação Imutável e Failover em Ambiente Isolado | 1.80% | Centrado nos Estados Unidos, com expansão para o Canadá | Médio prazo (2 a 4 anos) |
| Crescentes Expectativas de Recuperação para Cargas de Trabalho de IA e Intensivas em Dados | 1.40% | Hubs de hiperescala dos Estados Unidos, Canadá e México | Longo prazo (≥ 4 anos) |
| Concentração de Infraestrutura Digital Crítica na América do Norte | 0.90% | Estados Unidos, especialmente Virgínia e Texas, com expansão para o interior | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição a Ransomware e Ataques Cibernéticos Destrutivos
O ransomware e os ataques destrutivos continuam sendo um impulsionador direto da demanda no mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte. A Augur Security registrou 4.353 vítimas de ransomware na América do Norte em 2025, um aumento de 38% em relação a 2024, enquanto seu monitoramento no início de 2026 indicou atividade elevada sustentada. Esses incidentes afetam cada vez mais aplicações, identidades e ambientes de backup, e não apenas dados de produção. A GuidePoint Security relatou que os Estados Unidos representaram mais de 55% das vítimas globais registradas de ransomware em 2025.[1] Essa exposição direciona as aquisições para ambientes de recuperação limpos que possam ser validados antes que os sistemas críticos sejam restaurados. A necessidade resultante de uma recuperação mais rápida e mais segura sustenta a demanda por testes gerenciados, software de orquestração e cópias de recuperação protegidas.
Requisitos Regulatórios e de Auditoria para Recuperação Testada
Os requisitos regulatórios tornam a capacidade de recuperação documentada uma necessidade operacional para muitos compradores no mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte. O manual do FFIEC exige que as instituições financeiras identifiquem e validem alternativas de recuperação de data centers que se adequem aos seus perfis de risco. A Califórnia revisou sua política de recuperação tecnológica em outubro de 2025 e exige que as agências estaduais concluam a análise de impacto nos negócios, desenvolvam planos de recuperação e os testem pelo menos anualmente. O FedRAMP Rev. 5 também exige linhas de base protegidas por integridade e capacidades de restauração definidas para os sistemas cobertos. Esses requisitos elevam os registros de auditoria, os exercícios de recuperação e as evidências de restauração de recursos de suporte a critérios de aquisição. Os provedores de serviços financeiros também precisam de planos de continuidade que abordem comunicações, acesso de clientes e capacidade operacional sob as regras da FINRA.
Modernização de Nuvem Híbrida e Programas de Saída de Data Centers
A modernização de nuvem híbrida complica o problema de recuperação porque as cargas de trabalho podem abranger múltiplos ambientes simultaneamente. A Flexera relatou que 73% das organizações operavam ambientes de nuvem híbrida em 2026. Os processos de recuperação projetados para um único site primário não se estendem facilmente a regiões de nuvem, instalações de colocalização, infraestrutura privada e nós de borda. Um estudo científico de 2025 constatou que infraestrutura como código e política como código podem melhorar a implantação consistente de continuidade e recuperação em ambientes híbridos. As organizações devem, portanto, mapear dependências e objetivos de recuperação antes de automatizar o failover com segurança. Essa necessidade sustenta ferramentas de orquestração baseadas em nuvem, gerenciamento de políticas e planejamento de continuidade. Isso também explica por que a implantação em nuvem combina uma posição de receita líder com uma taxa de previsão líder neste mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte.
Demanda por Recuperação Imutável e Failover em Ambiente Isolado
A recuperação imutável e o failover em ambiente isolado tornaram-se centrais no planejamento de recuperação cibernética. A IBM explica que a recuperação em ambiente isolado isola o trabalho de restauração, permitindo que as organizações identifiquem malware e reconstruam a partir de um estado verificado. Essa abordagem aborda o risco de que o ransomware permaneça dormente nos backups antes que um evento de criptografia visível ocorra. A Commvault, a Kyndryl e a Pure Storage descreveram um design de quatro camadas que combina um cofre imutável, uma zona de recuperação limpa, restauração rápida e snapshots imutáveis. Esses designs ajudam as organizações a aplicar controles de confiança zero tanto nos sistemas de recuperação quanto nos de produção. A capacidade é especialmente relevante para ambientes de provedores de serviços em nuvem, onde os clientes precisam de isolamento e redundância geográfica sem manter um site físico separado. Também confere ao mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte um papel mais amplo na contenção de ransomware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Aplicações Legadas e de Dependências | -1.50% | Estados Unidos e Canadá, especialmente serviços financeiros e governo | Médio prazo (2 a 4 anos) |
| Preocupações com Residência de Dados, Privacidade e Controle de Terceiros | -1.10% | Cargas de trabalho transfronteiriças dos Estados Unidos, regras provinciais canadenses e soberania de dados mexicana | Longo prazo (≥ 4 anos) |
| Altos Custos de Migração e Integração | -0.80% | Em toda a América do Norte, mais pronunciado no mercado intermediário | Médio prazo (2 a 4 anos) |
| Escassez de Pessoal Especializado em Recuperação e Resiliência | -0.50% | Estados Unidos como primário, com restrições mais acentuadas no Canadá e no México em relação à escala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Aplicações Legadas e de Dependências
A complexidade de aplicações legadas pode atrasar a modernização, mesmo quando o risco de recuperação é evidente. A pesquisa da Cohesity de setembro de 2025 constatou que 76% dos entrevistados haviam sofrido um ataque cibernético relevante, enquanto 47% relataram plena confiança em sua capacidade de resistir às ameaças atuais. Sistemas mais antigos frequentemente contêm vínculos não documentados entre aplicações, bancos de dados, serviços de identidade e interfaces personalizadas. Um teste de recuperação pode, por si só, criar um risco de disponibilidade quando essas dependências são mal compreendidas. As organizações podem, portanto, adiar a migração ou a orquestração automatizada até que tenham concluído o trabalho de avaliação e mapeamento. Essa restrição é particularmente relevante para ambientes governamentais e de serviços financeiros com sistemas centrais de longa data. Ela sustenta a demanda por serviços de consultoria, mas pode retardar a adoção de capacidades avançadas de plataforma em todo o mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte.
Preocupações com Residência de Dados, Privacidade e Controle de Terceiros
As preocupações com residência de dados e controle de terceiros restringem as opções de recuperação para organizações regulamentadas. A AWS observa que os requisitos de residência em nível de país podem restringir o failover transfronteiriço e exigir designs de recuperação dentro da jurisdição. Os requisitos canadenses de dados do setor público e de saúde podem tornar uma região de recuperação nos Estados Unidos inadequada para determinadas cargas de trabalho. A Lei Federal de Proteção de Dados Pessoais em Posse de Particulares do México também faz parte do contexto de conformidade para organizações que projetam arranjos de continuidade transfronteiriços. As equipes de aquisição podem precisar negociar localização de dados, controle de acesso e responsabilidade do provedor com maior detalhamento. Essas etapas prolongam os cronogramas de implementação de ofertas de recuperação como serviço. Elas também preservam um papel para a infraestrutura local e ambientes de recuperação soberanos no mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Lideram Enquanto Plataformas se ExpandemOs serviços detinham 58,12% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte em 2026. Essa posição reflete a necessidade contínua de suporte especializado em avaliação, planejamento, testes e operações de continuidade gerenciada. Muitas organizações começam com uma análise de impacto nos negócios para identificar dependências críticas antes de definir os objetivos de recuperação. As equipes de consultoria podem documentar as prioridades de recuperação em processos de negócios, aplicações e infraestrutura. Os serviços de continuidade gerenciada são particularmente relevantes para instituições financeiras que precisam de revisões contínuas de planos e supervisão de terceiros. O framework do FFIEC reforça a necessidade de avaliar alternativas de recuperação e manter planos que reflitam o ambiente operacional de uma instituição. Esse trabalho é difícil de sustentar internamente, onde a expertise em recuperação é limitada. Isso mantém os serviços como centrais mesmo com a melhoria das capacidades de software.
Software e plataformas devem se expandir a um CAGR de 11,74% até 2032. As ferramentas integradas reúnem análise de impacto nos negócios, documentação de planos, gerenciamento de exercícios, fluxos de trabalho de notificação e coordenação de crises. Isso reduz a necessidade de manter ferramentas pontuais separadas para tarefas de continuidade adjacentes. Os requisitos do FedRAMP para linhas de base de sistemas protegidos e procedimentos de restauração sustentam a demanda por plataformas que retenham evidências de testes e recuperação. A transição de componentes não elimina o papel dos provedores de serviços, pois a implementação ainda requer design e validação de processos. No entanto, ela desloca o trabalho recorrente para fluxos de trabalho configuráveis e documentação automatizada. A consolidação de fornecedores pode reforçar essa mudança quando portfólios mais amplos de proteção de dados adicionam recursos de orquestração e resposta. O setor de resiliência a desastres e continuidade de negócios em data centers da América do Norte, consequentemente, tem um presente liderado por serviços e um caminho de expansão mais centrado em software.


Por Modo de Implantação:
A Nuvem Combina Liderança de Receita com Adoção Mais RápidaA nuvem detinha 41,81% da receita de 2026 e deve se expandir a um CAGR de 11,71% até 2032. O modelo permite que as organizações provisionem capacidade de recuperação em um local separado sem precisar adquirir e operar um data center secundário. É particularmente adequado para cofres imutáveis e ambientes de recuperação isolados que devem permanecer separados dos sistemas de produção. A Flexera relatou que ambientes de nuvem híbrida estavam em uso em 73% das organizações em 2026.[2] Essas arquiteturas tornam a recuperação baseada em nuvem uma opção prática para cargas de trabalho que já abrangem múltiplos ambientes. A posição do segmento de nuvem mostra que a resiliência está sendo cada vez mais incorporada às escolhas de infraestrutura mais amplas. Também reflete a necessidade de recuperar aplicações compartilhadas, identidades e dados em uma ordem coordenada.
A implantação local permanece importante quando as organizações enfrentam regras rígidas de localização ou precisam de uma resposta previsível para cargas de trabalho sensíveis à latência. Operadores regulamentados de saúde, governo e outros setores podem manter sistemas locais para aplicações que não podem depender de uma região de recuperação distante. A implantação híbrida combina recuperação local para cargas de trabalho prioritárias com uma cópia isolada baseada em nuvem para incidentes mais graves. Essa estrutura pode apoiar uma restauração operacional mais rápida enquanto mantém a separação geográfica contra ransomware. A AWS afirma que os requisitos de residência podem tornar necessária uma recuperação geograficamente restrita, o que ajuda a explicar a demanda contínua por arquiteturas locais e híbridas. Os compradores ainda precisam testar a conexão entre seus ambientes locais e de nuvem porque uma cópia protegida por si só não estabelece a capacidade de recuperação. O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte, portanto, suporta várias opções de implantação em vez de uma substituição completa da infraestrutura local. A questão central do comprador é se o modelo escolhido pode restaurar serviços críticos dentro dos objetivos acordados.
Por Tipo de Data Center:
Sites Empresariais e de Borda Mantêm Escala Enquanto Provedores de Nuvem AceleramOs data centers empresariais e de borda detinham 36,79% da receita em 2026. Este tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte reflete a grande base instalada de infraestrutura empresarial, de colocalização e distribuída. Organizações de serviços financeiros, saúde, manufatura e setor público continuam a operar cargas de trabalho em múltiplos ambientes de nuvem pública. Os sites de borda adicionam um desafio distinto de continuidade porque as operações locais podem depender de conectividade, energia e sistemas distantes das instalações centrais. Os sites de manufatura e varejo precisam de planos que possam suportar processos operacionais quando a conectividade de longa distância é interrompida. Esses locais frequentemente exigem procedimentos de recuperação que considerem tanto os equipamentos locais quanto as aplicações centrais. As equipes empresariais também precisam documentar dependências antes que um exercício de recuperação isolado possa ser confiável. Essa base instalada mantém os ambientes empresariais e de borda como centrais para a demanda.
Os data centers de provedores de serviços em nuvem devem se expandir a um CAGR de 11,89% até 2032. Ambientes de hiperescala e nuvem precisam de serviços de recuperação que se adequem aos seus modelos de responsabilidade compartilhada e aos seus métodos de aquisição via marketplace. Cofres imutáveis, automação de recuperação isolada e orquestração em nível de locatário são cada vez mais relevantes nesse contexto. A Competência de Resiliência AWS da Cohesity e sua disponibilidade por meio do AWS Marketplace ilustram o esforço de um fornecedor para alinhar ferramentas de recuperação cibernética com os canais do provedor de nuvem. As instalações de colocalização também permanecem relevantes durante as transições de infraestrutura própria para serviços em nuvem. As organizações podem mover cargas de trabalho para colocalização antes de decidir quais sistemas devem migrar ainda mais. Essa transição pode aumentar temporariamente a necessidade de cobertura de continuidade em múltiplos ambientes. O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte é, portanto, moldado por uma ampla base instalada e uma oportunidade de provedor de nuvem em movimento mais rápido.
Por Setor de Usuário Final:
BFSI Lidera Receita e Expansão PrevistaO BFSI detinha 18,93% da receita em 2026 e deve se expandir a um CAGR de 12,28% até 2032. O setor combina baixa tolerância a tempo de inatividade com requisitos detalhados de continuidade operacional e do cliente. A Augur Security registrou um aumento de 39% ano a ano no número de vítimas de ransomware em serviços financeiros entre fevereiro e abril de 2026. As instituições financeiras devem abordar a recuperação de dados, comunicações alternativas e a continuidade dos serviços financeiros e operacionais. A orientação do FFIEC exige planejamento baseado em risco para alternativas de recuperação de data centers. A FINRA também espera que as empresas membros mantenham planos de continuidade de negócios adequados à sua estrutura e riscos de negócios. Essas expectativas sustentam testes regulares e evidências documentadas, não apenas capacidade técnica de backup. O BFSI, consequentemente, combina a maior posição de receita com a taxa de previsão mais rápida entre as categorias de usuários finais declaradas.
Os provedores de TI e telecomunicações formam outro grupo importante de usuários porque carregam compromissos contratuais de tempo de atividade e restauração para clientes empresariais. As organizações de saúde e ciências da vida enfrentam janelas de resposta curtas e consequências operacionais significativas quando os sistemas clínicos ficam indisponíveis. Os programas de governo e administração pública devem equilibrar obrigações de recuperação mandatadas com a complexidade de aplicações legadas e ciclos orçamentários. As organizações de manufatura e varejo estão estendendo o planejamento de continuidade para ambientes operacionais distribuídos, incluindo sites de produção e centros de distribuição. Energia e serviços públicos também exigem planos de recuperação que considerem a disponibilidade de serviços críticos e ativos distribuídos. Os usuários do mercado intermediário fora dos principais segmentos verticais estão adotando programas de continuidade como ofertas gerenciadas à medida que a expertise se torna mais acessível. Cada segmento vertical tem dependências técnicas diferentes, mas todos exigem propriedade clara da recuperação e validação repetida. Essa amplitude de necessidade sustenta uma base de demanda diversificada para o mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte.


Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 88,56% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte em 2026. A Augur Security relatou que o país representou 89,5% das vítimas registradas de ransomware na América do Norte desde 2024.[3] A concentração de infraestrutura digital e alvos empresariais torna a recuperação testada um requisito rotineiro para muitas organizações. A atividade de hiperescala também está se expandindo além dos maiores centros costeiros para locais no interior. Essa expansão cria necessidades de design de recuperação em regiões com diferentes condições de energia, rede e operação. Os requisitos do FFIEC, FedRAMP, HIPAA e FINRA moldam os gastos com continuidade em setores regulamentados. Os fornecedores que podem documentar exercícios e resultados de recuperação estão posicionados para atender a essas necessidades de conformidade.
México
O México deve se expandir a um CAGR de 12,36% até 2032. O país está atraindo o desenvolvimento de data centers relacionado ao nearshoring, localização em nuvem e demanda relacionada à IA. O México está atraindo grandes investimentos em data centers vinculados ao nearshoring, localização em nuvem e demanda relacionada à IA. As novas instalações criam uma base maior de operadores que precisam de programas de continuidade alinhados com os compromissos de clientes multinacionais. A disponibilidade de energia e a resiliência da rede elétrica são particularmente relevantes para o design de continuidade de negócios local. A lei de proteção de dados do México também afeta como as organizações planejam o armazenamento, o acesso e a recuperação de dados transfronteiriços. O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte tem a oportunidade de apoiar o planejamento de recuperação local antes que a nova capacidade se torne profundamente integrada às operações dos clientes.
Canadá e Dinâmicas Regionais
O Canadá tem um papel distinto porque representou 8,6% das vítimas de ransomware na América do Norte desde 2024. As regras provinciais que regem dados de saúde e do setor público podem exigir ambientes de recuperação canadenses em vez de alternativas transfronteiriças. Esse fator de conformidade sustenta a demanda por capacidade de recuperação hospedada localmente, isolada e com air gap. O contexto regional mais amplo também inclui sites de borda distribuídos que atendem às rotas de manufatura entre os Estados Unidos e o México. Esses sites podem exigir planos de continuidade que cubram tanto as operações locais quanto as dependências centrais de nuvem. As arquiteturas emergentes combinam cada vez mais uma cópia imutável, um ambiente de recuperação limpo e runbooks de recuperação automatizados. A IBM identifica a recuperação em ambiente isolado como uma forma de isolar a restauração de malware que pode ter entrado nos ambientes de backup. Essa abordagem pode ajudar os operadores regionais a lidar com a exposição a ransomware enquanto respeitam os requisitos de localização de dados. Também fornece um design de recuperação comum em um mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte geograficamente diverso.
Cenário Competitivo
Concentração do Mercado
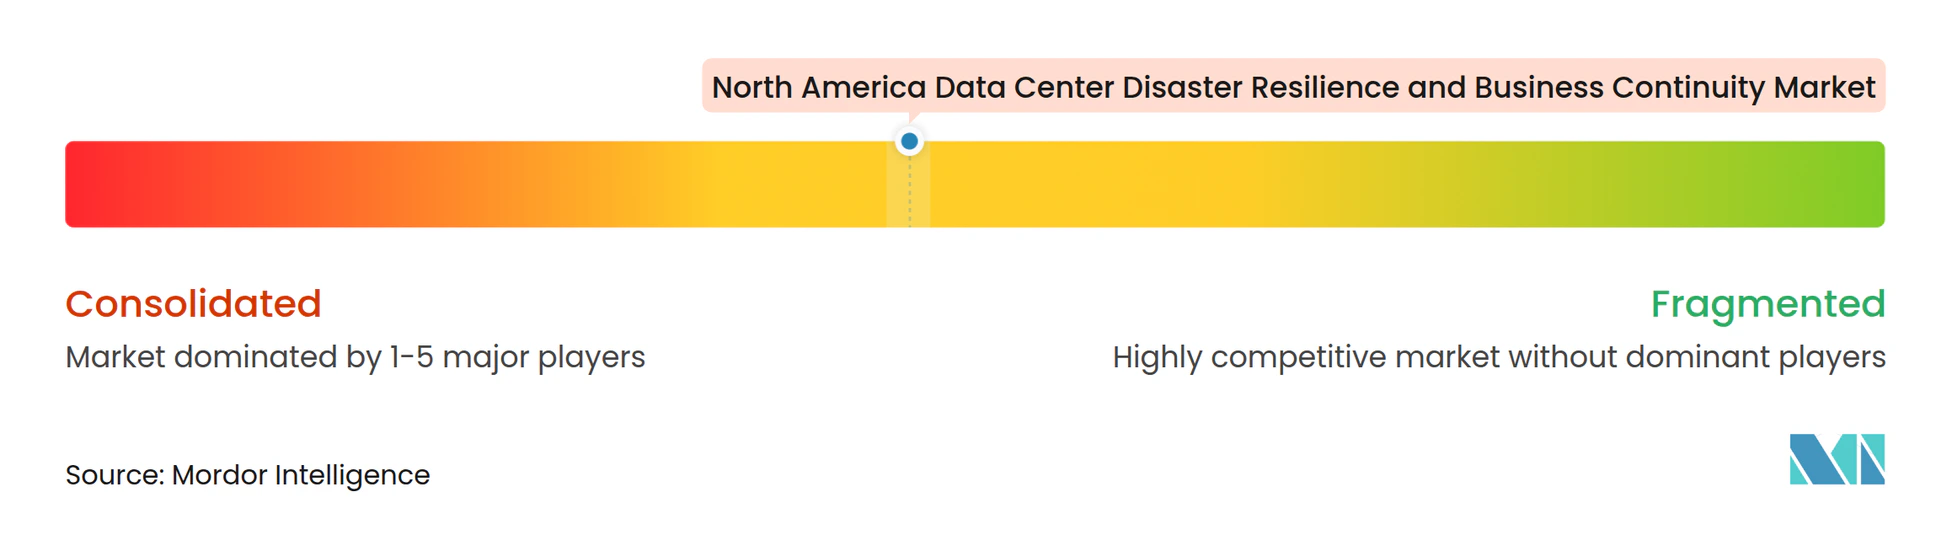
O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte é moderadamente consolidado no nível de plataforma, enquanto os serviços gerenciados e de consultoria permanecem mais fragmentados. Os compradores estão consolidando ferramentas pontuais em plataformas mais amplas que combinam backup, recuperação de identidade, testes e resposta a incidentes. Isso favorece os fornecedores que podem oferecer um conjunto de produtos integrado e suportar um processo de recuperação desde a detecção até a restauração. O limite competitivo entre proteção de dados e segurança cibernética tornou-se menos distinto porque o ransomware afeta ambas as funções. Os provedores se diferenciam cada vez mais por meio de detecção de anomalias, recuperação de identidade, validação em ambiente isolado e fluxos de trabalho de recuperação automatizados. A orientação do NIST sobre segurança de armazenamento reconhece a importância de proteger os sistemas de armazenamento e os controles ao seu redor. Isso cria valor para arquiteturas que limitam a capacidade de um administrador comprometido de alterar os pontos de recuperação.
A combinação da Cohesity com a Veritas NetBackup e Alta expandiu sua base de clientes empresariais e combinou proteção de dados com orquestração de recuperação e serviços de segurança. A empresa também expandiu sua parceria com a HPE em maio de 2026, incluindo acordos de revenda recíproca e integração com o HPE GreenLake HPE. Esses movimentos mostram como os fornecedores de plataformas estão usando alianças para alcançar compradores de nuvem privada e do setor público. A Rubrik e a Cognizant introduziram o Serviço de Resiliência de Negócios como Serviço em outubro de 2025, combinando a plataforma de resiliência cibernética do fornecedor com expertise em serviços gerenciados.[4] A oferta atende a organizações que precisam de um caminho gerenciado da recuperação técnica para um planejamento de continuidade mais amplo. A Commvault também descreveu uma arquitetura de recuperação com a Kyndryl e a Pure Storage que conecta armazenamento imutável, uma zona de recuperação limpa, restauração e snapshots. Esses exemplos indicam que os relacionamentos entre fornecedores estão se tornando uma parte importante do posicionamento competitivo.
Os provedores de hiperescala criam pressão adicional ao incorporar armazenamento imutável, recuperação isolada e controles relacionados nos contratos de nuvem. Os fornecedores independentes, portanto, precisam mostrar como suas plataformas funcionam em ambientes de nuvem, privados, de colocalização e de borda. O mercado intermediário continua sendo uma abertura para serviços baseados em assinatura porque muitas organizações carecem de especialistas internos em recuperação. Os provedores que podem simplificar a avaliação, os testes e a documentação de recuperação podem ser mais acessíveis a esses compradores.
Líderes do Setor de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
VMware by Broadcom
-
11:11 Systems, Inc.
-
International Business Machines Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- VMware by Broadcom
- International Business Machines Corporation
- 11:11 Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Veritas Technologies LLC
- Druva Inc.
- Arcserve (USA), LLC
- Zerto Ltd.
- Sungard Availability Services, LLC
- TierPoint, LLC
- Flexential Corp.
- Recovery Point Systems, Inc.
- InterVision Systems, LLC
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- ServiceNow, Inc.
- Riskonnect, Inc.
- Castellan Solutions, Inc.
Desenvolvimentos industriais recentes em Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte
- Setembro de 2026: A IBM publicou uma referência técnica sobre recuperação em ambiente isolado, definindo a abordagem como essencial para lidar com malware dormente que pode contaminar ambientes de backup antes que a atividade de criptografia comece.
- Maio de 2026: A HPE e a Cohesity expandiram sua parceria de 7 anos, com acordos de revenda recíproca cobrindo o Cohesity NetBackup e o DataProtect na infraestrutura HPE e a revenda pela Cohesity do HPE Zerto para proteção contínua de dados.
- Março de 2026: A Veeam Data Platform foi nomeada vencedora do Prêmio SC 2026 de Melhor Solução de Continuidade de Negócios, Recuperação de Desastres e Ransomware. O reconhecimento destacou suas capacidades de backup, proteção contra ransomware e recuperação em ambientes físicos, virtuais e de nuvem. A Veeam publicou formalmente seu anúncio em 2 de abril de 2026.
- Outubro de 2025: A Rubrik e a Cognizant lançaram o Serviço de Resiliência de Negócios como Serviço, um modelo de resiliência gerenciada baseado em assinatura que combinou a plataforma de resiliência cibernética da Rubrik com a expertise de domínio da Cognizant.
Escopo do Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte
O mercado refere-se a plataformas de software e serviços profissionais e gerenciados projetados para ajudar operadores de data centers e empresas a avaliar riscos operacionais, desenvolver planos de continuidade de negócios e recuperação de desastres, coordenar a resposta a crises, testar capacidades de recuperação e manter serviços críticos de TI durante eventos disruptivos, incluindo ataques cibernéticos, falhas de infraestrutura e desastres naturais.
O Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Norte é segmentado por Componente (Software e Plataformas, e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Data Center (Provedor de Serviços em Nuvem, Colocalização, e Empresarial e de Borda), Setor de Usuário Final (TI e Telecomunicações, BFSI, Governo e Administração Pública, Saúde e Ciências da Vida, Manufatura, Varejo e Comércio Eletrônico, Energia e Serviços Públicos, e Outros Setores), e Geografia (Estados Unidos, Canadá e México).
Visão geral da segmentação
| Software e Plataformas | Plataformas Integradas de Gerenciamento de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | |
| Software Independente de Planejamento de Continuidade e Documentação | |
| Software Independente de Resposta a Crises e Coordenação de Incidentes | |
| Outros (Software Independente de Gerenciamento de Exercícios e Testes de Resiliência, etc.) | |
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | |
| Serviços de Implementação de Software e Integração de Sistemas | |
| Serviços de Testes de Resiliência, Simulação e Treinamento | |
| Serviços de Programa de Continuidade Gerenciada |
| Nuvem |
| Local |
| Híbrido |
| Provedor de Serviços em Nuvem |
| Colocalização |
| Empresarial e de Borda |
| TI e Telecomunicações |
| BFSI |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores de Usuário Final |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Software e Plataformas | Plataformas Integradas de Gerenciamento de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | ||
| Software Independente de Planejamento de Continuidade e Documentação | ||
| Software Independente de Resposta a Crises e Coordenação de Incidentes | ||
| Outros (Software Independente de Gerenciamento de Exercícios e Testes de Resiliência, etc.) | ||
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência | |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | ||
| Serviços de Implementação de Software e Integração de Sistemas | ||
| Serviços de Testes de Resiliência, Simulação e Treinamento | ||
| Serviços de Programa de Continuidade Gerenciada | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Data Center | Provedor de Serviços em Nuvem | |
| Colocalização | ||
| Empresarial e de Borda | ||
| Por Setor de Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte?
O tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte é de 1,94 bilhões de USD em 2026 e deve atingir 3,73 bilhões de USD até 2032 a um CAGR de 11,34%. A previsão começa em 2,18 bilhões de USD em 2027 e cobre o período até 2032 para o mercado de resiliência a desastres e continuidade de negócios em data centers da América do Norte nos Estados Unidos, Canadá e México.
O que está impulsionando a demanda por resiliência a desastres em data centers na América do Norte?
A exposição a ransomware, os testes de recuperação mandatados, a complexidade da nuvem híbrida e a demanda por ambientes de recuperação imutáveis são fatores centrais de demanda. Os compradores também precisam coordenar a restauração de aplicações, identidades e dados, em vez de tratar o backup como uma salvaguarda independente.
Qual componente lidera os gastos em resiliência a desastres e continuidade de negócios em data centers?
Os serviços lideraram com 58,12% da receita em 2026, refletindo a demanda por avaliação, planejamento, testes e suporte de continuidade gerenciada. Muitas organizações precisam de ajuda especializada para mapear dependências e validar se os planos de recuperação funcionam em condições realistas.
Qual modelo de implantação está se expandindo mais rapidamente para recuperação de desastres?
A nuvem liderou a receita com 41,81% em 2026 e deve se expandir a um CAGR de 11,71% até 2032. Ela suporta ambientes de recuperação geograficamente isolados sem exigir que cada organização mantenha um site físico de recuperação separado.
Por que o BFSI requer ampla capacidade de continuidade de negócios?
O BFSI liderou a receita de usuários finais com 18,93% em 2026 e enfrenta expectativas rígidas de recuperação e continuidade de órgãos como o FFIEC e a FINRA. O setor deve preservar a continuidade operacional, a restauração de dados, as comunicações com clientes e as evidências de que os planos foram testados em operações normais, incidentes cibernéticos, falhas tecnológicas e interrupções que afetam processos de compensação ou liquidação.
Por que o México é um local de expansão rápida para serviços de resiliência?
O México deve se expandir a um CAGR de 12,36% até 2032 à medida que o investimento em data centers aumenta com o nearshoring, a localização em nuvem e a demanda relacionada à IA. Os novos operadores precisarão de abordagens de recuperação que abordem a resiliência energética, os compromissos com clientes e os requisitos de proteção de dados.