
Nordamerika Rechenzentrum Katastrophenresilienz und Geschäftskontinuität Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.94 Milliarden US-Dollar |
| Marktgröße (2027) | 2.18 Milliarden US-Dollar |
| Marktgröße (2032) | 3.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.34 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Katastrophenresilienz und Geschäftskontinuität Marktanalyse von Mordor Intelligence
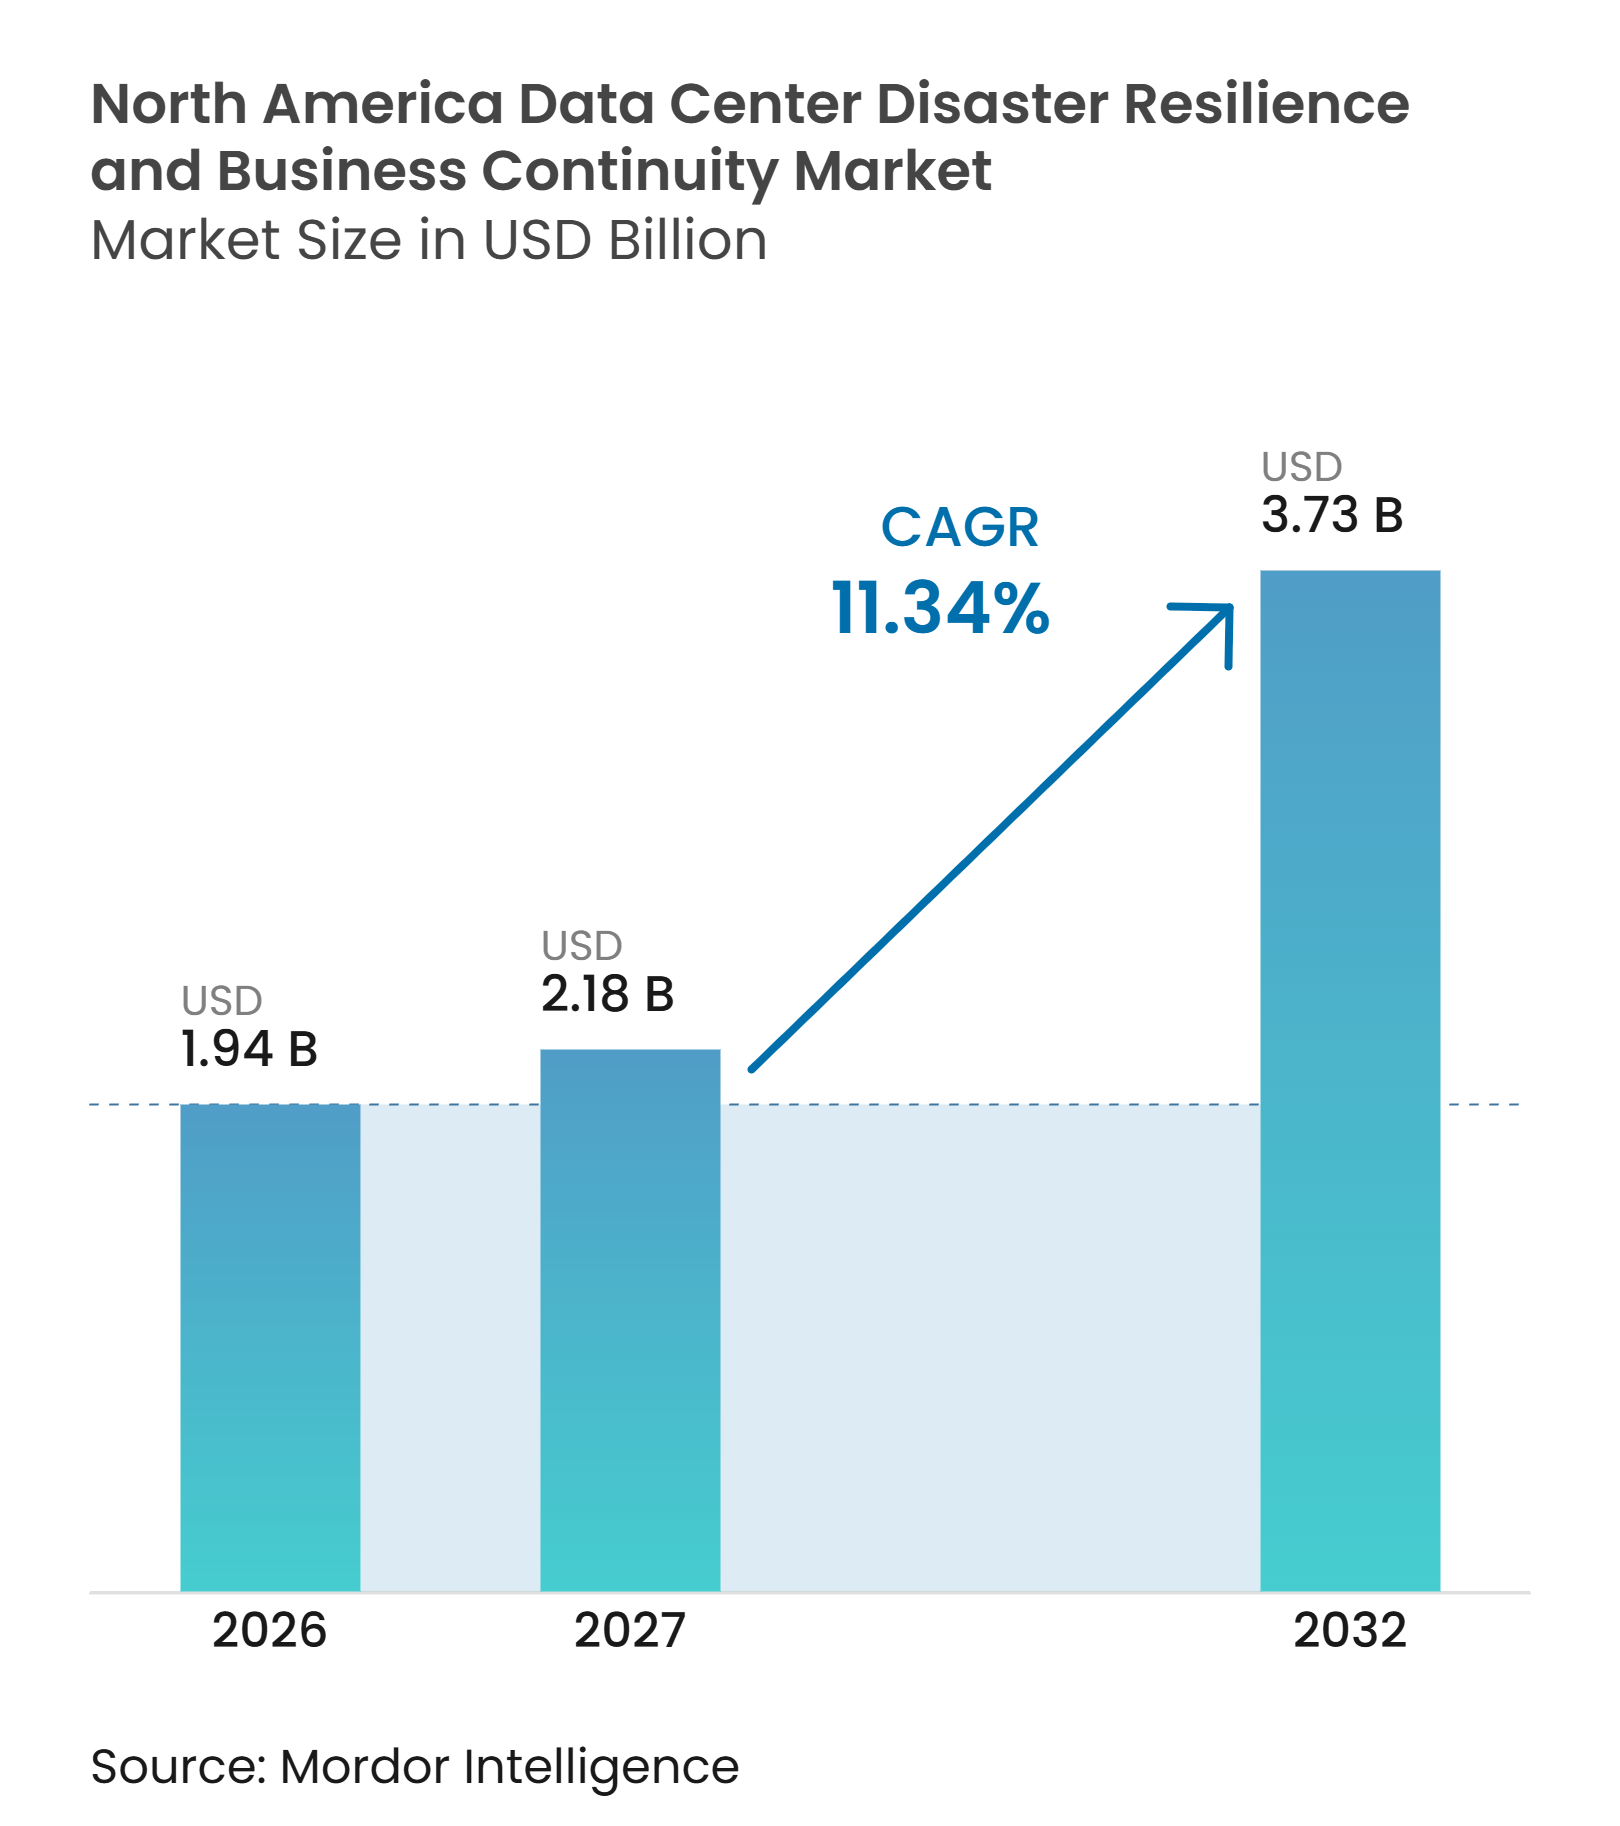
Die Marktgröße für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität in Nordamerika wird voraussichtlich von 1,94 Milliarden USD im Jahr 2026 auf 2,18 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,73 Milliarden USD erreichen, mit einem CAGR von 11,34 % über den Zeitraum 2027–2032. Die Konzentration von Cloud-Kapazitäten und Unternehmens-Workloads in der Region macht die Wiederherstellungsplanung zu einer kontinuierlichen betrieblichen Anforderung und nicht zu einer gelegentlichen Compliance-Aktivität. Ransomware hat den Umfang der Wiederherstellung von der Datenwiederherstellung auf die Wiederherstellung von Anwendungen, Identitäten und validierten Betriebsumgebungen ausgeweitet. Käufer legen daher mehr Gewicht auf getestete Wiederherstellungsverfahren, unveränderliche Kopien und isolierte Wiederherstellungsumgebungen. Der nordamerikanische Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität profitiert auch von hybriden Architekturen, da diese Umgebungen eine koordinierte Wiederherstellung über private Infrastrukturen, Cloud-Regionen und Edge-Standorte hinweg erfordern. Plattformanbieter und Cloud-Anbieter reagieren darauf, indem sie Datenschutz, Sicherheitsüberwachung und Wiederherstellungs-Workflows enger miteinander verknüpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Dienstleistungen im Jahr 2026 einen Anteil von 58,12 % am nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität, während Software und Plattformen bis 2032 voraussichtlich mit einem CAGR von 11,74 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Umsatzanteil von 41,81 % auf die Cloud, mit einer prognostizierten Wachstumsrate von 11,71 % CAGR bis 2032.
- Nach Rechenzentrumstyp hielten Unternehmens- und Edge-Rechenzentren im Jahr 2026 einen Umsatzanteil von 36,79 %, während Cloud-Dienstanbieter-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 11,89 % wachsen werden.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Umsatzanteil von 18,93 % auf BFSI im nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität, mit einem erwarteten CAGR von 12,28 % bis 2032.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 88,56 %, während für Mexiko bis 2032 ein CAGR von 12,36 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exposition gegenüber Ransomware und destruktiven Cyberangriffen | 3.20% | Vereinigte Staaten primär, Kanada sekundär, Mexiko aufkommend | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Prüfungsanforderungen für getestete Wiederherstellung | 2.50% | Vereinigte Staaten und Kanada, FFIEC, FedRAMP und staatliche Vorschriften | Mittelfristig (2–4 Jahre) |
| Modernisierung der Hybrid-Cloud und Programme zur Aufgabe von Rechenzentren | 2.10% | Nordamerika, mit den Vereinigten Staaten als führendem Anwender | Mittelfristig (2–4 Jahre) |
| Nachfrage nach unveränderlicher Wiederherstellung und Clean-Room-Failover | 1.80% | Schwerpunkt Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Steigende Wiederherstellungserwartungen für KI- und datenintensive Workloads | 1.40% | Hyperscale-Hubs der Vereinigten Staaten, Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| Konzentration kritischer digitaler Infrastruktur in Nordamerika | 0.90% | Vereinigte Staaten, insbesondere Virginia und Texas, mit Expansion ins Landesinnere | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exposition gegenüber Ransomware und destruktiven Cyberangriffen
Ransomware und destruktive Angriffe bleiben ein direkter Nachfragetreiber für den nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität. Augur Security verzeichnete im Jahr 2025 in Nordamerika 4.353 Ransomware-Opfer, ein Anstieg von 38 % gegenüber 2024, während das frühe Tracking für 2026 auf anhaltend hohe Aktivität hindeutete. Diese Vorfälle betreffen zunehmend Anwendungen, Identitäten und Backup-Umgebungen und nicht nur Produktionsdaten. GuidePoint Security berichtete, dass die Vereinigten Staaten im Jahr 2025 mehr als 55 % der weltweit erfassten Ransomware-Opfer ausmachten.[1] Diese Exposition verlagert die Beschaffung hin zu sauberen Wiederherstellungsumgebungen, die vor der Wiederherstellung kritischer Systeme validiert werden können. Der daraus resultierende Bedarf an schnellerer und zuverlässigerer Wiederherstellung unterstützt die Nachfrage nach verwalteten Tests, Orchestrierungssoftware und geschützten Wiederherstellungskopien.
Regulatorische und Prüfungsanforderungen für getestete Wiederherstellung
Regulatorische Anforderungen machen eine dokumentierte Wiederherstellungsfähigkeit für viele Käufer im nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität zu einer betrieblichen Notwendigkeit. Das FFIEC-Handbuch verpflichtet Finanzinstitute, Alternativen zur Rechenzentrumswiederherstellung zu identifizieren und zu validieren, die ihrem Risikoprofil entsprechen. Kalifornien überarbeitete seine Technologie-Wiederherstellungsrichtlinie im Oktober 2025 und verpflichtet staatliche Behörden, eine Folgenabschätzung für den Geschäftsbetrieb durchzuführen, Wiederherstellungspläne zu entwickeln und diese mindestens jährlich zu testen. FedRAMP Rev. 5 erfordert außerdem integritätsgeschützte Baselines und definierte Wiederherstellungsfähigkeiten für betroffene Systeme. Diese Anforderungen erheben Prüfungsaufzeichnungen, Wiederherstellungsübungen und Nachweise der Wiederherstellung von unterstützenden Merkmalen zu Kaufkriterien. Finanzdienstleister müssen außerdem Kontinuitätspläne vorhalten, die Kommunikation, Kundenzugang und Betriebskapazität gemäß den FINRA-Regeln abdecken.
Modernisierung der Hybrid-Cloud und Programme zur Aufgabe von Rechenzentren
Die Modernisierung der Hybrid-Cloud erschwert das Wiederherstellungsproblem, da Workloads gleichzeitig mehrere Umgebungen umspannen können. Flexera berichtete, dass 73 % der Organisationen im Jahr 2026 hybride Cloud-Umgebungen betrieben. Wiederherstellungsprozesse, die für einen einzelnen primären Standort konzipiert wurden, lassen sich nicht ohne Weiteres auf Cloud-Regionen, Colocation-Einrichtungen, private Infrastrukturen und Edge-Knoten ausweiten. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass Infrastructure-as-Code und Policy-as-Code eine konsistente Kontinuitäts- und Wiederherstellungsbereitstellung in hybriden Umgebungen verbessern können. Organisationen müssen daher Abhängigkeiten und Wiederherstellungsziele abbilden, bevor sie Failover sicher automatisieren können. Dieser Bedarf unterstützt cloudbasierte Orchestrierung, Richtlinienverwaltung und Kontinuitätsplanungstools. Er erklärt auch, warum die Cloud-Bereitstellung eine führende Umsatzposition mit einer führenden Prognoseentwicklung in diesem nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität verbindet.
Nachfrage nach unveränderlicher Wiederherstellung und Clean-Room-Failover
Unveränderliche Wiederherstellung und Clean-Room-Failover sind zu zentralen Elementen der Cyber-Wiederherstellungsplanung geworden. IBM erläutert, dass die Clean-Room-Wiederherstellung die Wiederherstellungsarbeit isoliert und es Organisationen ermöglicht, Schadsoftware zu identifizieren und aus einem verifizierten Zustand heraus neu aufzubauen. Dieser Ansatz adressiert das Risiko, dass Ransomware in Backups schlummert, bevor ein sichtbares Verschlüsselungsereignis eintritt. Commvault, Kyndryl und Pure Storage beschrieben ein Vier-Schichten-Design, das einen unveränderlichen Tresor, eine saubere Wiederherstellungszone, schnelle Wiederherstellung und unveränderliche Snapshots kombiniert. Solche Designs helfen Organisationen, Zero-Trust-Kontrollen sowohl auf Wiederherstellungs- als auch auf Produktionssysteme anzuwenden. Die Fähigkeit ist besonders relevant für Cloud-Dienstanbieter-Umgebungen, in denen Kunden Isolation und geografische Redundanz benötigen, ohne einen separaten physischen Standort unterhalten zu müssen. Sie verleiht dem nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität auch eine breitere Rolle bei der Eindämmung von Ransomware.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Legacy-Anwendungen und Abhängigkeiten | -1.50% | Vereinigte Staaten und Kanada, insbesondere Finanzdienstleistungen und Regierung | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Datenspeicherort, Datenschutz und Drittanbieterkontrolle | -1.10% | Grenzüberschreitende Workloads der Vereinigten Staaten, kanadische Provinzvorschriften und mexikanische Datensouveränität | Langfristig (≥ 4 Jahre) |
| Hohe Migrations- und Integrationskosten | -0.80% | Nordamerikaweit, am ausgeprägtesten im mittleren Marktsegment | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Wiederherstellungs- und Resilienzfachkräften | -0.50% | Vereinigte Staaten primär, mit stärkeren Einschränkungen in Kanada und Mexiko im Verhältnis zur Größe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Legacy-Anwendungen und Abhängigkeiten
Die Komplexität von Legacy-Anwendungen kann die Modernisierung verzögern, selbst wenn das Wiederherstellungsrisiko offensichtlich ist. Die Umfrage von Cohesity vom September 2025 ergab, dass 76 % der Befragten einen wesentlichen Cyberangriff erlebt hatten, während 47 % vollständiges Vertrauen in ihre Fähigkeit berichteten, aktuellen Bedrohungen standzuhalten. Ältere Systeme enthalten häufig undokumentierte Verbindungen zwischen Anwendungen, Datenbanken, Identitätsdiensten und angepassten Schnittstellen. Ein Wiederherstellungstest kann selbst ein Verfügbarkeitsrisiko darstellen, wenn diese Abhängigkeiten schlecht verstanden werden. Organisationen können daher die Migration oder automatisierte Orchestrierung aufschieben, bis sie Bewertungs- und Abbildungsarbeiten abgeschlossen haben. Diese Einschränkung ist besonders relevant für Behörden und Finanzdienstleistungsumgebungen mit langjährigen Kernsystemen. Sie hält die Nachfrage nach Beratungsdienstleistungen aufrecht, kann jedoch die Einführung erweiterter Plattformfähigkeiten im nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität verlangsamen.
Bedenken hinsichtlich Datenspeicherort, Datenschutz und Drittanbieterkontrolle
Bedenken hinsichtlich des Datenspeicherorts und der Drittanbieterkontrolle schränken die Wiederherstellungsoptionen für regulierte Organisationen ein. AWS weist darauf hin, dass länderspezifische Anforderungen an den Datenspeicherort grenzüberschreitende Failover einschränken und Wiederherstellungsdesigns innerhalb der Jurisdiktion erfordern können. Kanadische Anforderungen für öffentliche Stellen und Gesundheitsdaten können eine Wiederherstellungsregion in den Vereinigten Staaten für bestimmte Workloads ungeeignet machen. Das mexikanische Bundesgesetz zum Schutz personenbezogener Daten in Händen privater Parteien bildet ebenfalls Teil des Compliance-Kontexts für Organisationen, die grenzüberschreitende Kontinuitätsvereinbarungen gestalten. Beschaffungsteams müssen möglicherweise Datenspeicherort, Zugangskontrolle und Anbieterverantwortung detaillierter aushandeln. Diese Schritte verlängern die Implementierungszeitpläne für Recovery-as-a-Service-Angebote. Sie erhalten auch eine Rolle für lokale Infrastrukturen und souveräne Wiederherstellungsumgebungen im nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
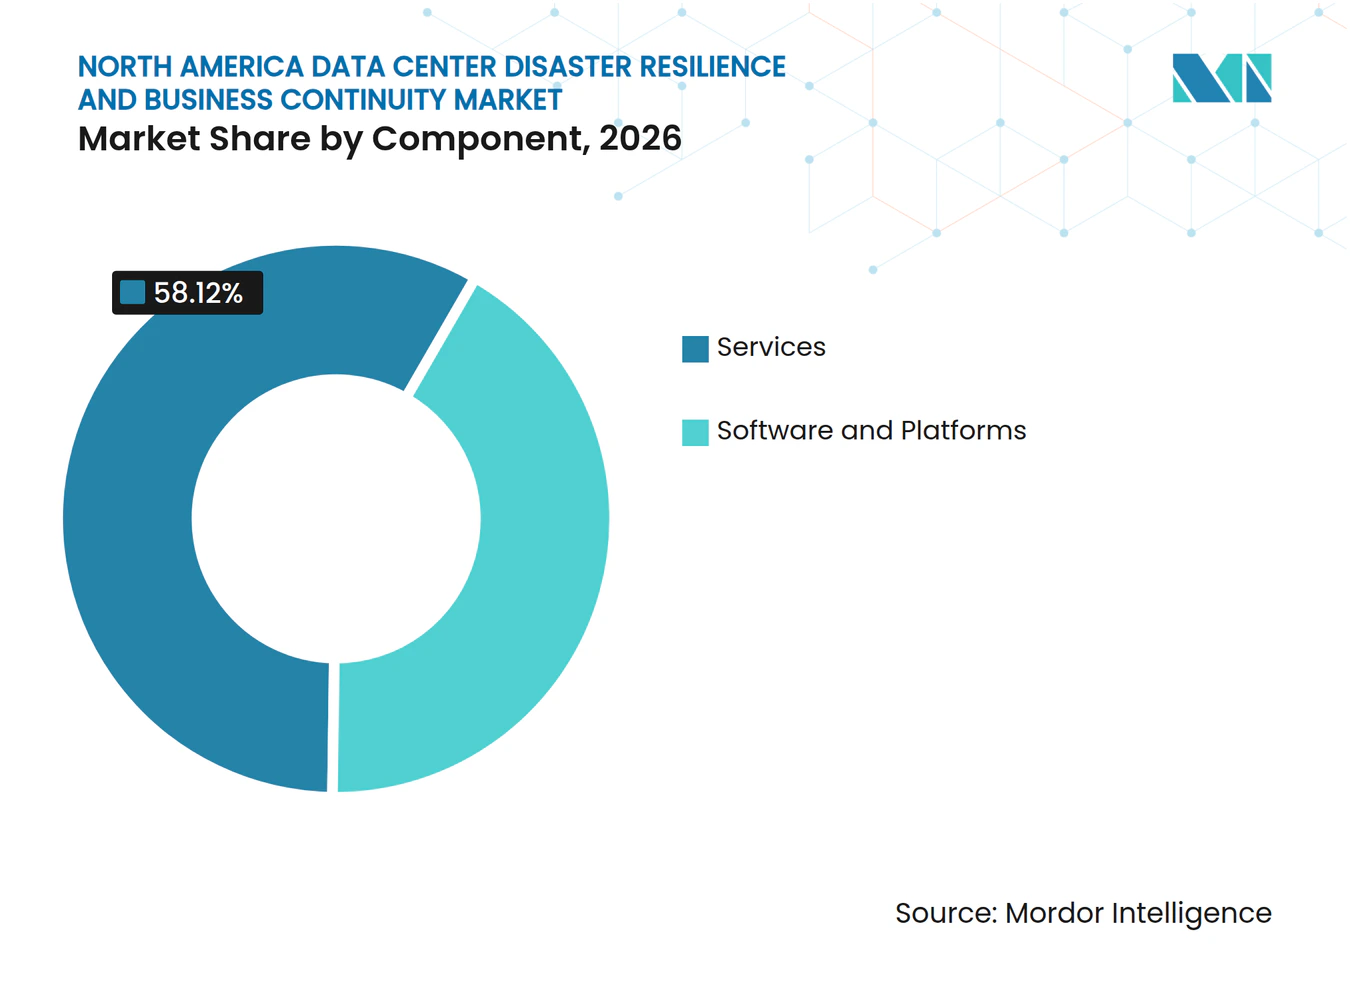
Dienstleistungen führen, während Plattformen expandierenDienstleistungen hielten im Jahr 2026 einen Anteil von 58,12 % am nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität. Die Position spiegelt den anhaltenden Bedarf an Fachunterstützung bei Bewertung, Planung, Tests und verwalteten Kontinuitätsbetrieben wider. Viele Organisationen beginnen mit einer Folgenabschätzung für den Geschäftsbetrieb, um kritische Abhängigkeiten zu identifizieren, bevor Wiederherstellungsziele festgelegt werden. Beratungsteams können Wiederherstellungsprioritäten über Geschäftsprozesse, Anwendungen und Infrastrukturen hinweg dokumentieren. Verwaltete Kontinuitätsdienstleistungen sind besonders relevant für Finanzinstitute, die laufende Planüberprüfungen und Aufsicht durch Dritte benötigen. Der FFIEC-Rahmen verstärkt die Notwendigkeit, Wiederherstellungsalternativen zu bewerten und Pläne zu pflegen, die das Betriebsumfeld eines Instituts widerspiegeln. Diese Arbeit ist intern schwer aufrechtzuerhalten, wo Wiederherstellungsexpertise begrenzt ist. Sie hält Dienstleistungen auch dann zentral, wenn sich die Softwarefähigkeiten verbessern.
Software und Plattformen werden voraussichtlich bis 2032 mit einem CAGR von 11,74 % wachsen. Integrierte Tools vereinen Folgenabschätzung für den Geschäftsbetrieb, Plandokumentation, Übungsmanagement, Benachrichtigungs-Workflows und Krisenkoordination. Dies reduziert die Notwendigkeit, separate Einzeltools für angrenzende Kontinuitätsaufgaben zu pflegen. FedRAMP-Anforderungen für geschützte System-Baselines und Wiederherstellungsverfahren unterstützen die Nachfrage nach Plattformen, die Nachweise von Tests und Wiederherstellungen aufbewahren. Der Komponentenübergang beseitigt nicht die Rolle von Dienstleistern, da die Implementierung weiterhin Prozessdesign und Validierung erfordert. Er verlagert jedoch wiederkehrende Arbeit hin zu konfigurierbaren Workflows und automatisierter Dokumentation. Die Konsolidierung von Anbietern kann diese Veränderung verstärken, wenn breitere Datenschutzportfolios Orchestrierungs- und Reaktionsfunktionen hinzufügen. Die nordamerikanische Branche für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität hat folglich eine dienstleistungsgeführte Gegenwart und einen stärker softwarezentrierten Expansionspfad.


Nach Bereitstellungsmodus:
Cloud verbindet Umsatzführerschaft mit schnellerer AkzeptanzDie Cloud hielt im Jahr 2026 einen Umsatzanteil von 41,81 % und wird voraussichtlich bis 2032 mit einem CAGR von 11,71 % wachsen. Das Modell ermöglicht es Organisationen, Wiederherstellungskapazitäten an einem separaten Standort bereitzustellen, ohne ein sekundäres Rechenzentrum kaufen und betreiben zu müssen. Es eignet sich besonders für unveränderliche Tresore und isolierte Wiederherstellungsumgebungen, die von Produktionssystemen getrennt bleiben müssen. Flexera berichtete, dass hybride Cloud-Umgebungen im Jahr 2026 bei 73 % der Organisationen im Einsatz waren.[2] Diese Architekturen machen die cloudbasierte Wiederherstellung zu einer praktischen Option für Workloads, die bereits mehrere Umgebungen umspannen. Die Position des Cloud-Segments zeigt, dass Resilienz zunehmend in breitere Infrastrukturentscheidungen eingebettet wird. Sie spiegelt auch die Notwendigkeit wider, gemeinsam genutzte Anwendungen, Identitäten und Daten in einer koordinierten Reihenfolge wiederherzustellen.
Die lokale Bereitstellung bleibt wichtig, wenn Organisationen strengen Standortvorschriften unterliegen oder eine vorhersehbare Reaktion für latenzempfindliche Workloads benötigen. Gesundheitsversorger, Behörden und andere regulierte Betreiber können lokale Systeme für Anwendungen beibehalten, die nicht von einer entfernten Wiederherstellungsregion abhängen können. Die hybride Bereitstellung kombiniert lokale Wiederherstellung für prioritäre Workloads mit einer cloudbasierten, isolierten Kopie für schwerwiegendere Vorfälle. Diese Struktur kann eine schnellere betriebliche Wiederherstellung unterstützen und gleichzeitig geografische Trennung gegen Ransomware aufrechterhalten. AWS stellt fest, dass Anforderungen an den Datenspeicherort eine geografisch eingeschränkte Wiederherstellung notwendig machen können, was die anhaltende Nachfrage nach lokalen und hybriden Architekturen erklärt. Käufer müssen dennoch die Verbindung zwischen ihrer lokalen und ihrer Cloud-Umgebung testen, da eine geschützte Kopie allein keine Wiederherstellbarkeit gewährleistet. Der nordamerikanische Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität unterstützt daher mehrere Bereitstellungsoptionen anstelle einer vollständigen Ablösung lokaler Infrastrukturen. Die zentrale Frage für Käufer ist, ob das gewählte Modell kritische Dienste innerhalb der vereinbarten Ziele wiederherstellen kann.
Nach Rechenzentrumstyp:
Unternehmens- und Edge-Standorte behalten ihre Größe, während Cloud-Anbieter beschleunigenUnternehmens- und Edge-Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 36,79 %. Diese Marktgröße für nordamerikanische Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität spiegelt die große installierte Basis von Unternehmens-, Colocation- und verteilter Infrastruktur wider. Finanzdienstleister, Gesundheitsversorger, Fertigungsunternehmen und Organisationen des öffentlichen Sektors betreiben weiterhin Workloads in mehreren öffentlichen Cloud-Umgebungen. Edge-Standorte stellen eine besondere Kontinuitätsherausforderung dar, da lokale Betriebe von Konnektivität, Strom und Systemen abhängen können, die weit von zentralen Einrichtungen entfernt sind. Fertigungs- und Einzelhandelsstandorte benötigen Pläne, die betriebliche Prozesse unterstützen können, wenn die Weitverkehrskonnektivität unterbrochen ist. An diesen Standorten sind häufig Wiederherstellungsverfahren erforderlich, die sowohl lokale Geräte als auch zentrale Anwendungen berücksichtigen. Unternehmensteams müssen außerdem Abhängigkeiten dokumentieren, bevor einer isolierten Wiederherstellungsübung vertraut werden kann. Diese installierte Basis hält Unternehmens- und Edge-Umgebungen im Mittelpunkt der Nachfrage.
Cloud-Dienstanbieter-Rechenzentren werden voraussichtlich bis 2032 mit einem CAGR von 11,89 % wachsen. Hyperscale- und Cloud-Umgebungen benötigen Wiederherstellungsdienstleistungen, die zu ihren Modellen der geteilten Verantwortung und ihren Marktplatzbeschaffungsmethoden passen. Unveränderliche Tresore, isolierte Wiederherstellungsautomatisierung und mandantenbasierte Orchestrierung werden in diesem Umfeld zunehmend relevant. Cohesitys AWS Resilience Competency und ihre Verfügbarkeit über den AWS Marketplace veranschaulichen die Bemühungen eines Anbieters, Cyber-Wiederherstellungstools an Cloud-Anbieterkanäle anzupassen. Colocation-Einrichtungen bleiben auch während des Übergangs von eigener Infrastruktur zu Cloud-Diensten relevant. Organisationen können Workloads in Colocation verlagern, bevor sie entscheiden, welche Systeme weiter migriert werden sollen. Dieser Übergang kann vorübergehend den Bedarf an Kontinuitätsabdeckung über mehrere Umgebungen hinweg erhöhen. Der nordamerikanische Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität wird daher durch eine breite installierte Basis und eine schneller wachsende Cloud-Anbieter-Chance geprägt.
Nach Endnutzerbranche:
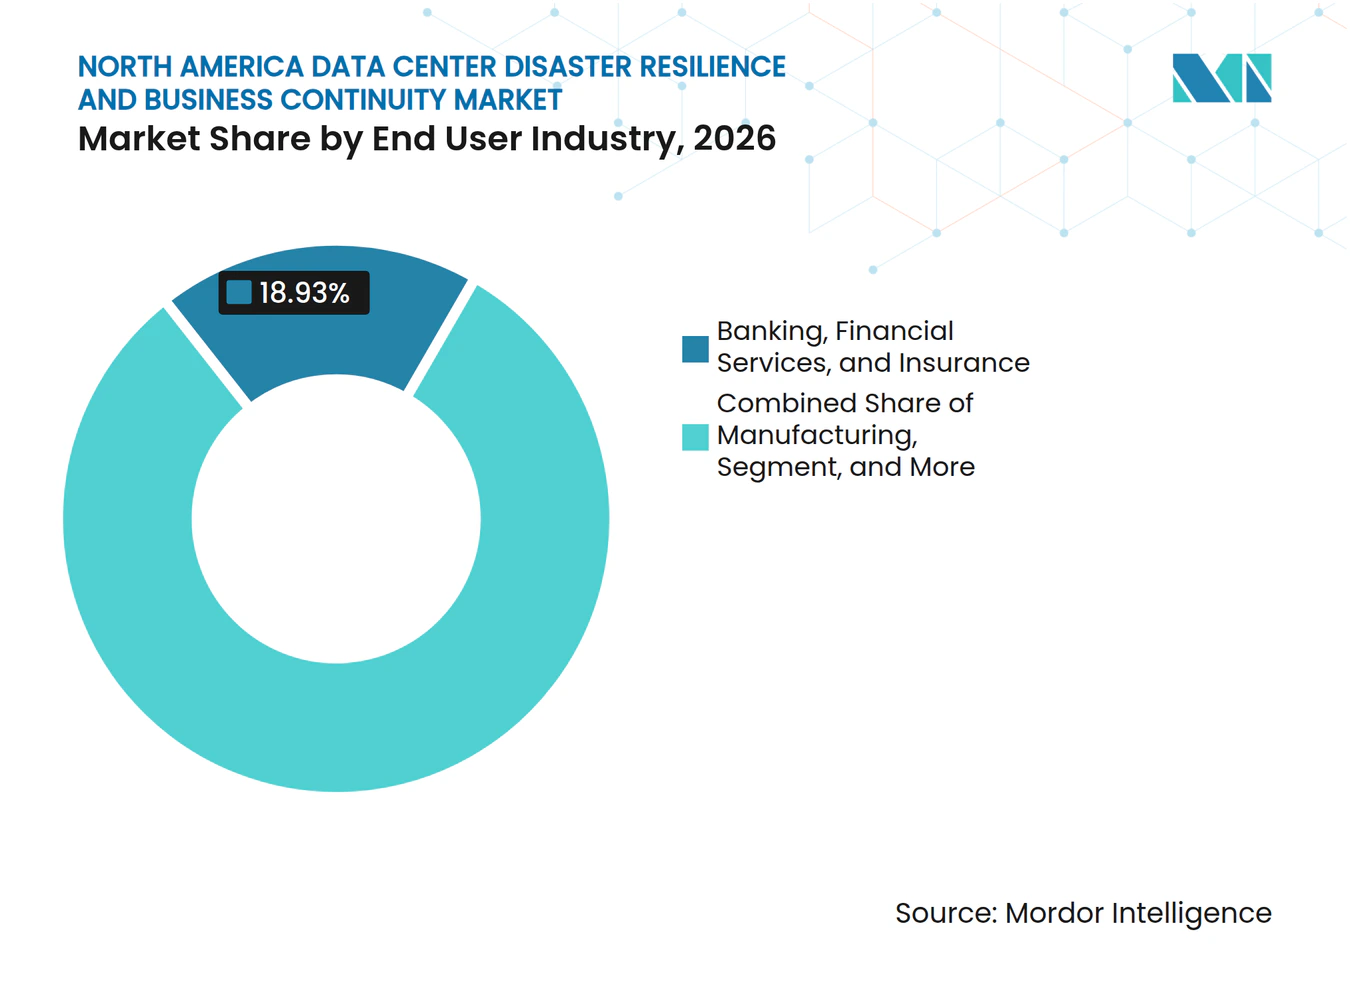
BFSI führt bei Umsatz und PrognoseexpansionBFSI hielt im Jahr 2026 einen Umsatzanteil von 18,93 % und wird voraussichtlich bis 2032 mit einem CAGR von 12,28 % wachsen. Der Sektor kombiniert eine geringe Toleranz für Ausfallzeiten mit detaillierten Anforderungen an die betriebliche und kundenbezogene Kontinuität. Augur Security verzeichnete zwischen Februar und April 2026 einen Anstieg der Ransomware-Opfer im Finanzdienstleistungssektor um 39 % im Jahresvergleich. Finanzinstitute müssen Datenwiederherstellung, alternative Kommunikation und die Kontinuität von Finanz- und Betriebsdienstleistungen sicherstellen. Die FFIEC-Leitlinien erfordern eine risikobasierte Planung für Alternativen zur Rechenzentrumswiederherstellung. FINRA erwartet außerdem, dass Mitgliedsunternehmen Geschäftskontinuitätspläne vorhalten, die ihrer Geschäftsstruktur und ihren Risiken angemessen sind. Diese Erwartungen unterstützen regelmäßige Tests und dokumentierte Nachweise, nicht nur technische Backup-Kapazitäten. BFSI verbindet folglich die größte Umsatzposition mit der schnellsten Prognoseentwicklung unter den genannten Endnutzerkategorien.
IT- und Telekommunikationsanbieter bilden eine weitere wichtige Nutzergruppe, da sie vertragliche Verfügbarkeits- und Wiederherstellungsverpflichtungen gegenüber Unternehmenskunden tragen. Gesundheitsversorger und Biowissenschaftsorganisationen sehen sich kurzen Reaktionsfenstern und erheblichen betrieblichen Konsequenzen gegenüber, wenn klinische Systeme nicht verfügbar werden. Behörden und öffentliche Verwaltungsprogramme müssen vorgeschriebene Wiederherstellungsverpflichtungen gegen die Komplexität von Legacy-Anwendungen und Budgetzyklen abwägen. Fertigungs- und Einzelhandelsorganisationen weiten die Kontinuitätsplanung auf verteilte Betriebsumgebungen aus, einschließlich Produktionsstandorte und Verteilzentren. Energie- und Versorgungsunternehmen benötigen ebenfalls Wiederherstellungspläne, die die Verfügbarkeit kritischer Dienste und verteilte Anlagen berücksichtigen. Nutzer im mittleren Marktsegment außerhalb der primären Branchen übernehmen Kontinuitätsprogramme als verwaltete Angebote, da Expertise zugänglicher wird. Jede Branche hat unterschiedliche technische Abhängigkeiten, aber alle erfordern klare Wiederherstellungsverantwortung und wiederholte Validierung. Diese Breite des Bedarfs unterstützt eine vielfältige Nachfragebasis für den nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität.


Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 88,56 % am nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität. Augur Security berichtete, dass das Land seit 2024 für 89,5 % der erfassten Ransomware-Opfer in Nordamerika verantwortlich war.[3] Die Konzentration digitaler Infrastruktur und Unternehmensziele macht getestete Wiederherstellung für viele Organisationen zu einer Routineanforderung. Die Hyperscale-Aktivität breitet sich auch über die größten Küstenzentren hinaus in Binnenstandorte aus. Diese Expansion schafft Anforderungen an das Wiederherstellungsdesign in Regionen mit unterschiedlichen Strom-, Netzwerk- und Betriebsbedingungen. FFIEC, FedRAMP, HIPAA und FINRA-Anforderungen prägen die Kontinuitätsausgaben in regulierten Sektoren. Anbieter, die Übungen und Wiederherstellungsergebnisse dokumentieren können, sind gut positioniert, um diese Compliance-Anforderungen zu erfüllen.
Mexiko
Für Mexiko wird bis 2032 ein CAGR von 12,36 % prognostiziert. Das Land zieht Rechenzentrumsentwicklungen an, die mit Nearshoring, Cloud-Lokalisierung und KI-bezogener Nachfrage verbunden sind. Mexiko zieht große Rechenzentrumsinvestitionen an, die mit Nearshoring, Cloud-Lokalisierung und KI-bezogener Nachfrage verbunden sind. Neue Einrichtungen schaffen eine größere Basis von Betreibern, die Kontinuitätsprogramme benötigen, die auf die Verpflichtungen multinationaler Kunden abgestimmt sind. Stromverfügbarkeit und Netzresilienz sind besonders relevant für das lokale Geschäftskontinuitätsdesign. Mexikos Datenschutzgesetz beeinflusst auch, wie Organisationen Speicherung, Zugang und grenzüberschreitende Datenwiederherstellung planen. Der nordamerikanische Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität hat die Möglichkeit, lokale Wiederherstellungsplanung zu unterstützen, bevor neue Kapazitäten tief in den Kundenbetrieb eingebettet werden.
Kanada und regionale Dynamiken
Kanada hat eine besondere Rolle, da es seit 2024 für 8,6 % der nordamerikanischen Ransomware-Opfer verantwortlich war. Provinzielle Vorschriften für Gesundheits- und öffentliche Sektordaten können kanadische Wiederherstellungsumgebungen anstelle von grenzüberschreitenden Alternativen erfordern. Dieser Compliance-Faktor hält die Nachfrage nach lokal gehosteten, isolierten und luftgespaltenen Wiederherstellungsfähigkeiten aufrecht. Der breitere regionale Kontext umfasst auch verteilte Edge-Standorte, die Fertigungsrouten zwischen den Vereinigten Staaten und Mexiko bedienen. Diese Standorte können Kontinuitätspläne erfordern, die sowohl lokale Betriebe als auch zentrale Cloud-Abhängigkeiten abdecken. Aufkommende Architekturen kombinieren zunehmend eine unveränderliche Kopie, eine saubere Wiederherstellungsumgebung und automatisierte Wiederherstellungs-Runbooks. IBM identifiziert die Clean-Room-Wiederherstellung als eine Möglichkeit, die Wiederherstellung von Schadsoftware zu isolieren, die möglicherweise in Backup-Umgebungen eingedrungen ist. Dieser Ansatz kann regionalen Betreibern helfen, Ransomware-Exposition zu adressieren und gleichzeitig Anforderungen an den Datenspeicherort zu respektieren. Er bietet auch ein gemeinsames Wiederherstellungsdesign für einen geografisch vielfältigen nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität.
Wettbewerbslandschaft
Marktkonzentration
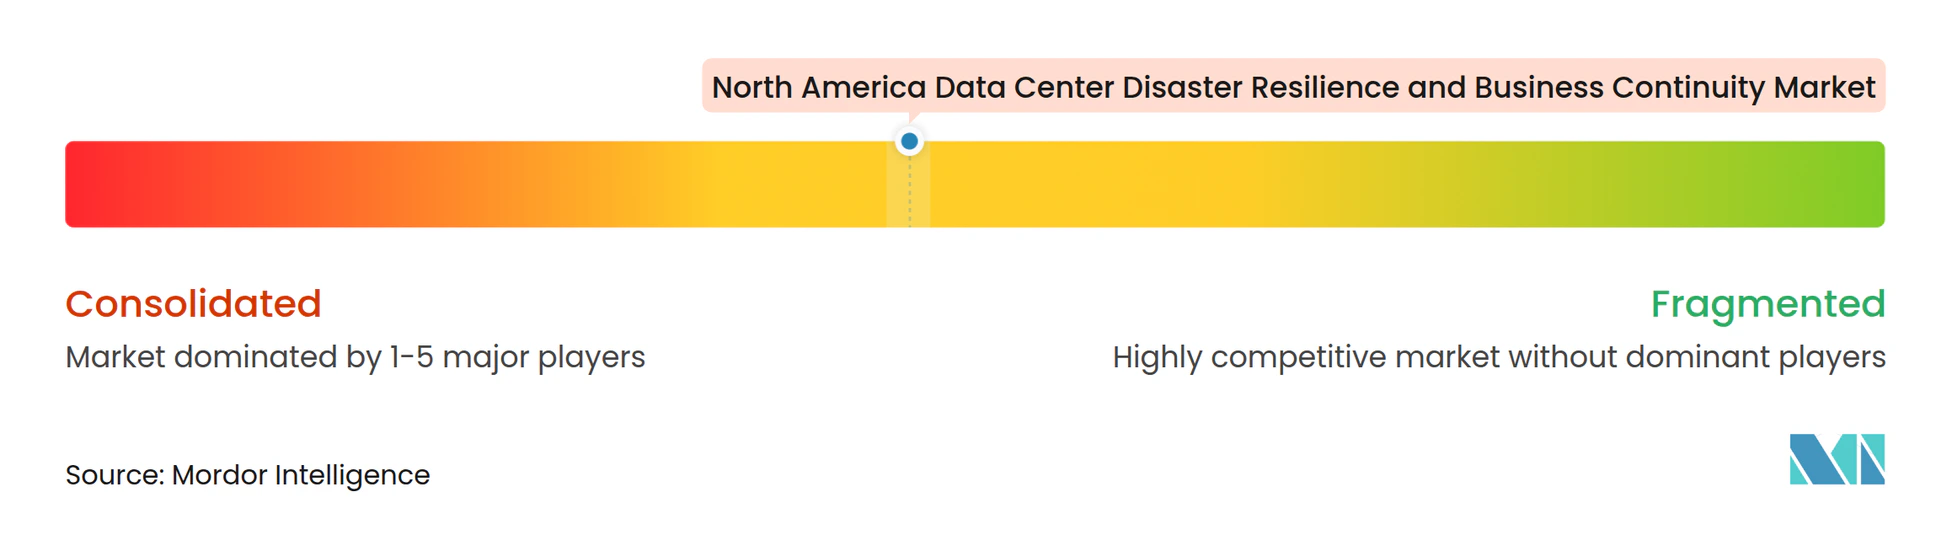
Der nordamerikanische Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität ist auf Plattformebene mäßig konsolidiert, während verwaltete und Beratungsdienstleistungen fragmentierter bleiben. Käufer konsolidieren Einzeltools in breitere Plattformen, die Backup, Identitätswiederherstellung, Tests und Vorfallreaktion kombinieren. Dies begünstigt Anbieter, die ein integriertes Produktangebot bereitstellen und einen Wiederherstellungsprozess von der Erkennung bis zur Wiederherstellung unterstützen können. Die Wettbewerbsgrenze zwischen Datenschutz und Cybersicherheit ist weniger deutlich geworden, da Ransomware beide Funktionen betrifft. Anbieter differenzieren sich zunehmend durch Anomalieerkennung, Identitätswiederherstellung, Clean-Room-Validierung und automatisierte Wiederherstellungs-Workflows. Die NIST-Leitlinien zur Speichersicherheit erkennen die Bedeutung des Schutzes von Speichersystemen und der sie umgebenden Kontrollen an. Dies schafft Mehrwert für Architekturen, die die Fähigkeit eines kompromittierten Administrators einschränken, Wiederherstellungspunkte zu verändern.
Die Kombination von Cohesity mit Veritas NetBackup und Alta erweiterte seine Unternehmenskundenbasis und verband Datenschutz mit Wiederherstellungsorchestrierung und Sicherheitsdienstleistungen. Das Unternehmen erweiterte auch seine Partnerschaft mit HPE im Mai 2026, einschließlich gegenseitiger Wiederverkaufsvereinbarungen und Integration mit HPE GreenLake HPE. Diese Schritte zeigen, wie Plattformanbieter Allianzen nutzen, um private Cloud- und öffentliche Sektorkäufer zu erreichen. Rubrik und Cognizant führten im Oktober 2025 Business Resilience-as-a-Service ein, das die Cyber-Resilienz-Plattform des Anbieters mit Expertise in verwalteten Dienstleistungen kombiniert.[4] Das Angebot richtet sich an Organisationen, die einen verwalteten Weg von der technischen Wiederherstellung zur umfassenderen Kontinuitätsplanung benötigen. Commvault beschrieb auch eine Wiederherstellungsarchitektur mit Kyndryl und Pure Storage, die unveränderlichen Speicher, eine saubere Wiederherstellungszone, Wiederherstellung und Snapshots verbindet. Diese Beispiele zeigen, dass Anbieterbeziehungen ein wichtiger Teil der Wettbewerbspositionierung werden.
Hyperscale-Anbieter erzeugen zusätzlichen Druck, indem sie unveränderlichen Speicher, isolierte Wiederherstellung und verwandte Kontrollen in Cloud-Verträge einbetten. Eigenständige Anbieter müssen daher zeigen, wie ihre Plattformen über Cloud-, private, Colocation- und Edge-Umgebungen hinweg funktionieren. Das mittlere Marktsegment bleibt eine Öffnung für abonnementbasierte Dienstleistungen, da vielen Organisationen interne Wiederherstellungsspezialisten fehlen. Anbieter, die Bewertung, Tests und Wiederherstellungsdokumentation vereinfachen können, sind für diese Käufer möglicherweise zugänglicher.
Branchenführer im nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
VMware by Broadcom
-
11:11 Systems, Inc.
-
International Business Machines Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Katastrophenresilienz und Geschäftskontinuität Markt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- VMware by Broadcom
- International Business Machines Corporation
- 11:11 Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Veritas Technologies LLC
- Druva Inc.
- Arcserve (USA), LLC
- Zerto Ltd.
- Sungard Availability Services, LLC
- TierPoint, LLC
- Flexential Corp.
- Recovery Point Systems, Inc.
- InterVision Systems, LLC
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- ServiceNow, Inc.
- Riskonnect, Inc.
- Castellan Solutions, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Katastrophenresilienz und Geschäftskontinuität Markt
- September 2026: IBM veröffentlichte eine technische Referenz zur Clean-Room-Wiederherstellung und definierte den Ansatz als wesentlich für die Bekämpfung ruhender Schadsoftware, die Backup-Umgebungen kontaminieren kann, bevor Verschlüsselungsaktivitäten beginnen.
- Mai 2026: HPE und Cohesity erweiterten ihre 7-jährige Partnerschaft mit gegenseitigen Wiederverkaufsvereinbarungen für Cohesity NetBackup und DataProtect auf HPE-Infrastruktur sowie den Wiederverkauf von HPE Zerto durch Cohesity für kontinuierlichen Datenschutz.
- März 2026: Veeam Data Platform wurde als Gewinner des SC Award 2026 für die beste Lösung für Geschäftskontinuität, Notfall- und Ransomware-Wiederherstellung ausgezeichnet. Die Auszeichnung hob die Backup-, Ransomware-Schutz- und Wiederherstellungsfähigkeiten in physischen, virtuellen und Cloud-Umgebungen hervor. Veeam veröffentlichte seine offizielle Ankündigung am 2. April 2026.
- Oktober 2025: Rubrik und Cognizant lancierten Business Resilience-as-a-Service, ein abonnementbasiertes verwaltetes Resilienzmodell, das Rubriks Cyber-Resilienz-Plattform mit der Domänenexpertise von Cognizant kombinierte.
Berichtsumfang des nordamerikanischen Markts für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität
Der Markt bezieht sich auf Softwareplattformen sowie professionelle und verwaltete Dienstleistungen, die Rechenzentrumsbetreibern und Unternehmen helfen sollen, betriebliche Risiken zu bewerten, Geschäftskontinuitäts- und Notfallwiederherstellungspläne zu entwickeln, Krisenreaktionen zu koordinieren, Wiederherstellungsfähigkeiten zu testen und kritische IT-Dienste während störender Ereignisse aufrechtzuerhalten, einschließlich Cyberangriffe, Infrastrukturausfälle und Naturkatastrophen.
Der Bericht über den nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität ist segmentiert nach Komponente (Software und Plattformen sowie Dienstleistungen), Bereitstellungsmodus (Cloud, lokal und hybrid), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmens- und Edge-Rechenzentren), Endnutzerbranche (IT und Telekommunikation, BFSI, Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Einzel- und E-Commerce, Energie und Versorgung sowie andere Branchen) und Geografie (Vereinigte Staaten, Kanada und Mexiko).
Segmentierungsübersicht
| Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagement-Plattformen |
| Eigenständige Software für Folgenabschätzung für den Geschäftsbetrieb und Abhängigkeitsabbildung | |
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | |
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | |
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | |
| Dienstleistungen | Beratungs-, Folgenabschätzungs- und Resilienzbewertungsdienstleistungen |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | |
| Dienstleistungen zur Softwareimplementierung und Systemintegration | |
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | |
| Verwaltete Kontinuitätsprogramm-Dienstleistungen |
| Cloud |
| Lokal |
| Hybrid |
| Cloud-Dienstanbieter |
| Colocation |
| Unternehmens- und Edge-Rechenzentren |
| IT und Telekommunikation |
| BFSI |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzel- und E-Commerce |
| Energie und Versorgung |
| Sonstige Endnutzerbranchen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagement-Plattformen |
| Eigenständige Software für Folgenabschätzung für den Geschäftsbetrieb und Abhängigkeitsabbildung | ||
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | ||
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | ||
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | ||
| Dienstleistungen | Beratungs-, Folgenabschätzungs- und Resilienzbewertungsdienstleistungen | |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | ||
| Dienstleistungen zur Softwareimplementierung und Systemintegration | ||
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | ||
| Verwaltete Kontinuitätsprogramm-Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| Lokal | ||
| Hybrid | ||
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität?
Die Marktgröße für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität in Nordamerika beträgt im Jahr 2026 1,94 Milliarden USD und wird bis 2032 voraussichtlich 3,73 Milliarden USD bei einem CAGR von 11,34 % erreichen. Die Prognose beginnt bei 2,18 Milliarden USD im Jahr 2027 und deckt den Zeitraum bis 2032 für den nordamerikanischen Markt für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität in den Vereinigten Staaten, Kanada und Mexiko ab.
Was treibt die Nachfrage nach Rechenzentrum-Katastrophenresilienz in Nordamerika an?
Ransomware-Exposition, vorgeschriebene Wiederherstellungstests, Hybrid-Cloud-Komplexität und die Nachfrage nach unveränderlichen Wiederherstellungsumgebungen sind zentrale Nachfragefaktoren. Käufer müssen außerdem die Wiederherstellung von Anwendungen, Identitäten und Daten koordinieren, anstatt Backup als eigenständige Schutzmaßnahme zu behandeln.
Welche Komponente führt bei den Ausgaben für Rechenzentrum-Katastrophenresilienz und Geschäftskontinuität?
Dienstleistungen führten im Jahr 2026 mit einem Umsatzanteil von 58,12 %, was die Nachfrage nach Bewertung, Planung, Tests und verwalteter Kontinuitätsunterstützung widerspiegelt. Viele Organisationen benötigen Fachunterstützung, um Abhängigkeiten abzubilden und zu validieren, ob Wiederherstellungspläne unter realistischen Bedingungen funktionieren.
Welches Bereitstellungsmodell expandiert am schnellsten für die Notfallwiederherstellung?
Die Cloud führte im Jahr 2026 mit einem Umsatzanteil von 41,81 % und wird voraussichtlich bis 2032 mit einem CAGR von 11,71 % wachsen. Sie unterstützt geografisch isolierte Wiederherstellungsumgebungen, ohne dass jede Organisation einen separaten physischen Wiederherstellungsstandort unterhalten muss.
Warum benötigt BFSI umfangreiche Geschäftskontinuitätsfähigkeiten?
BFSI führte im Jahr 2026 mit einem Umsatzanteil von 18,93 % und sieht sich strengen Wiederherstellungs- und Kontinuitätserwartungen von Institutionen wie FFIEC und FINRA gegenüber. Der Sektor muss betriebliche Kontinuität, Datenwiederherstellung, Kundenkommunikation und Nachweise getesteter Pläne über normalen Betrieb, Cybervorfälle, Technologieausfälle und Störungen, die Clearing- oder Abwicklungsprozesse betreffen, hinweg sicherstellen.
Warum ist Mexiko ein schnell wachsender Standort für Resilienzdienstleistungen?
Für Mexiko wird bis 2032 ein CAGR von 12,36 % prognostiziert, da Rechenzentrumsinvestitionen mit Nearshoring, Cloud-Lokalisierung und KI-bezogener Nachfrage zunehmen. Neue Betreiber werden Wiederherstellungsansätze benötigen, die Stromresilienz, Kundenverpflichtungen und Datenschutzanforderungen berücksichtigen.