
Tamaño y Participación del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
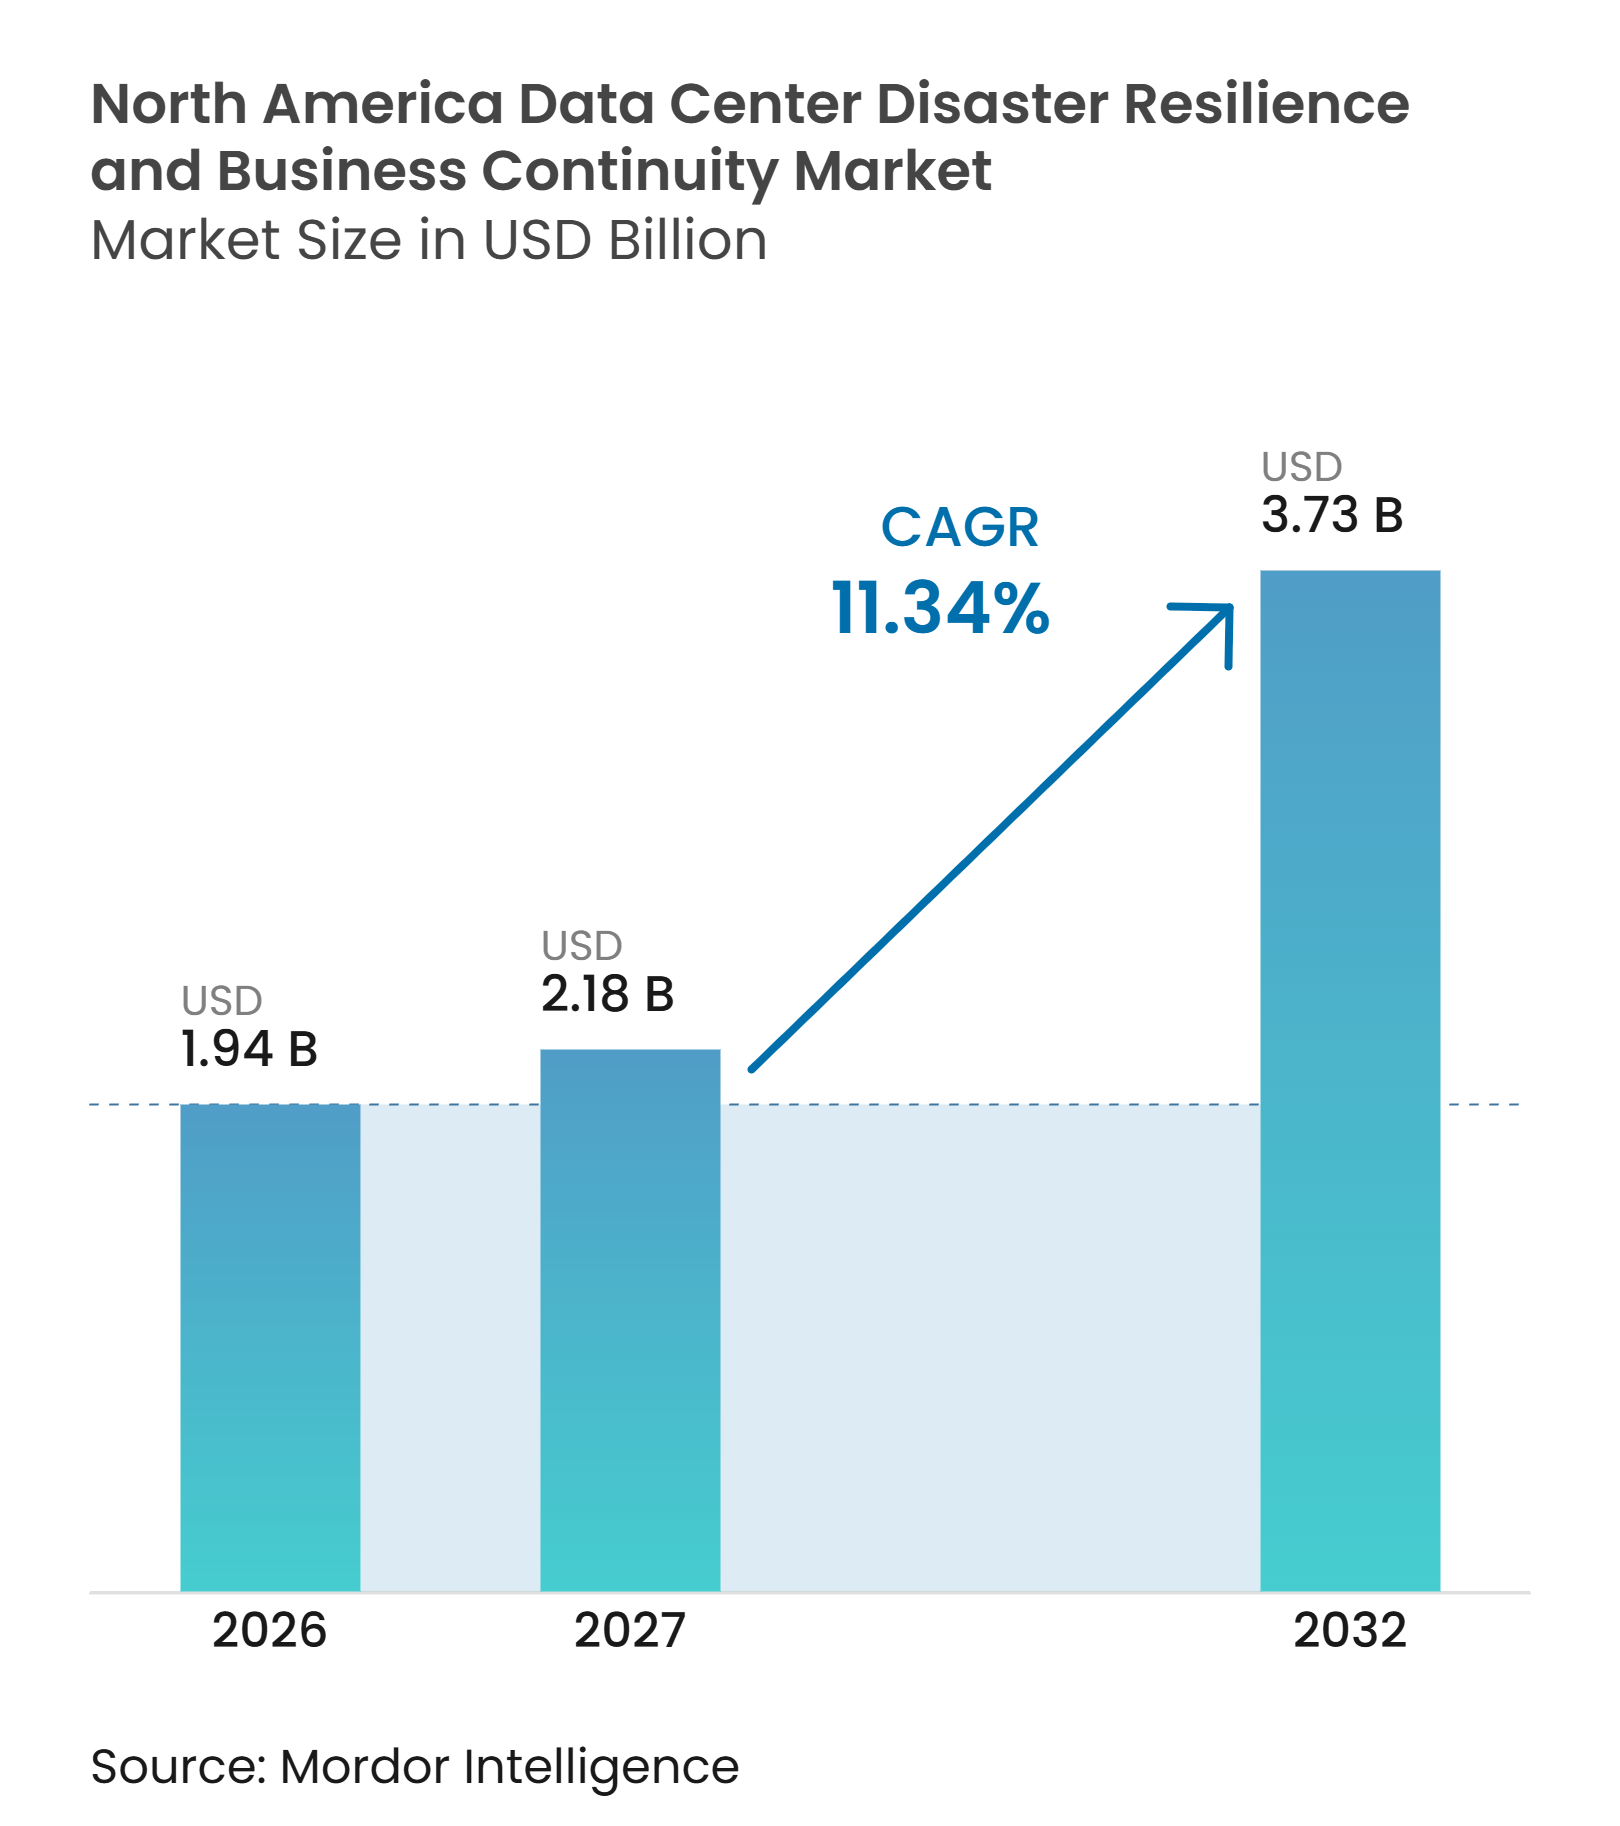
| Tamaño del mercado en el año base (2026) | 1.94 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte aumente de 1,94 mil millones de USD en 2026 a 2,18 mil millones de USD en 2027 y alcance los 3,73 mil millones de USD para 2032, creciendo a una CAGR del 11,34% durante 2027-2032. La concentración de capacidad en la nube y cargas de trabajo empresariales en la región convierte la planificación de recuperación en un requisito operativo continuo, más que en una actividad de cumplimiento ocasional. El ransomware ha ampliado el alcance de la recuperación, pasando de restaurar datos a restaurar aplicaciones, identidades y entornos operativos validados. Por ello, los compradores otorgan mayor importancia a los procedimientos de recuperación probados, las copias inmutables y los entornos de recuperación aislados. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte también se beneficia de las arquitecturas híbridas, ya que estos entornos requieren una recuperación coordinada entre infraestructura privada, regiones en la nube y ubicaciones de borde. Los proveedores de plataformas y los proveedores de nube están respondiendo integrando más estrechamente la protección de datos, la supervisión de seguridad y los flujos de trabajo de recuperación.
Conclusiones Clave del Informe
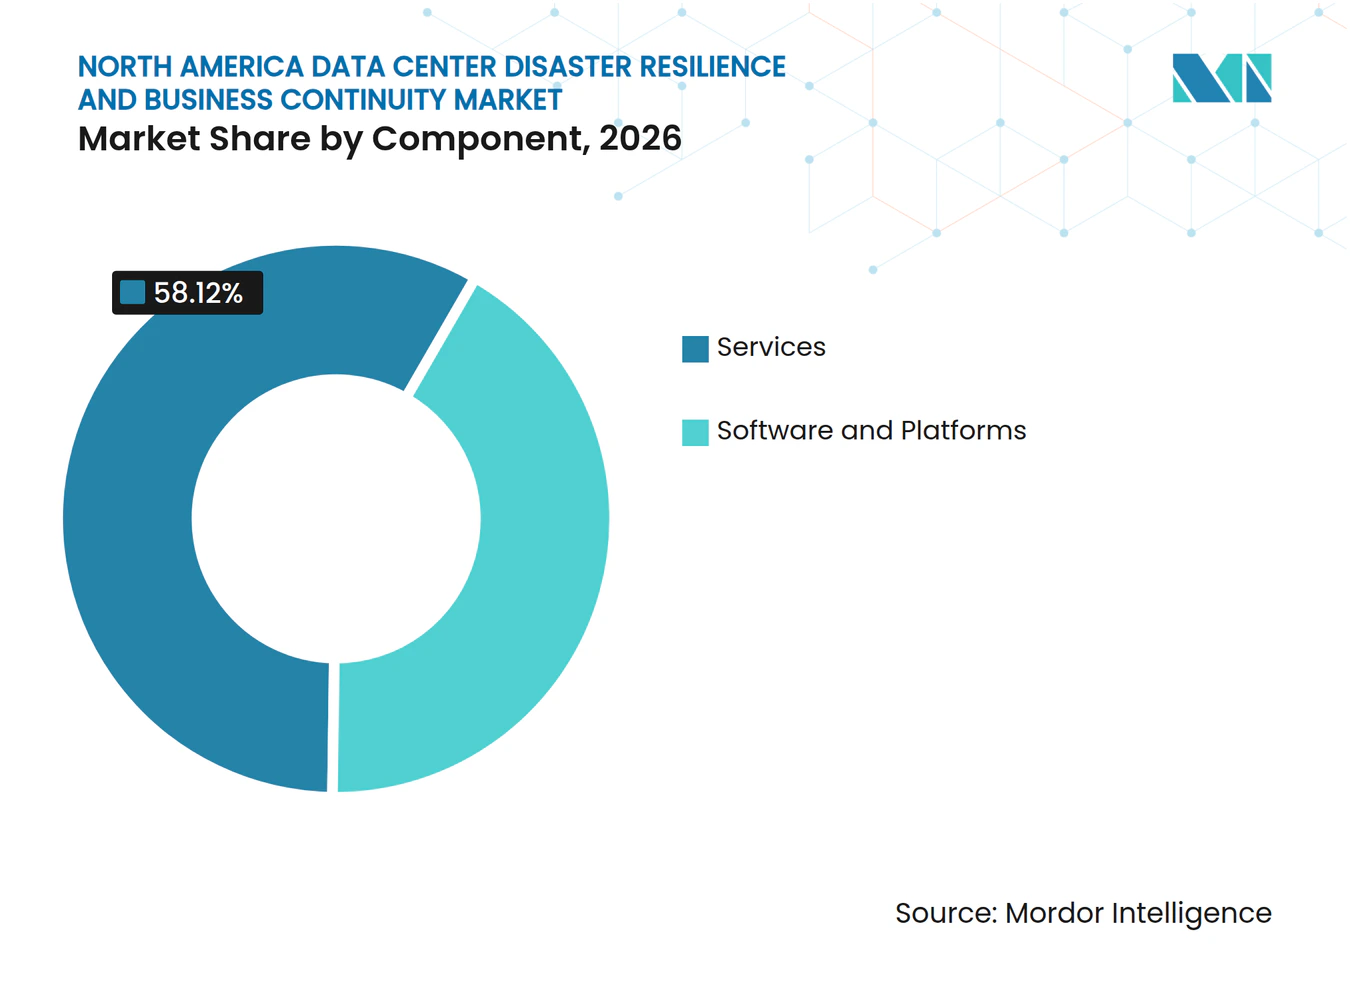
- Por componente, los servicios representaron el 58,12% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte en 2026, mientras que se espera que el software y las plataformas se expandan a una CAGR del 11,74% hasta 2032.
- Por modo de implementación, la nube representó el 41,81% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 11,71% hasta 2032.
- Por tipo de centro de datos, los centros de datos empresariales y de borde representaron el 36,79% de los ingresos en 2026, mientras que se proyecta que los centros de datos de proveedores de servicios en la nube se expandan a una CAGR del 11,89% hasta 2032.
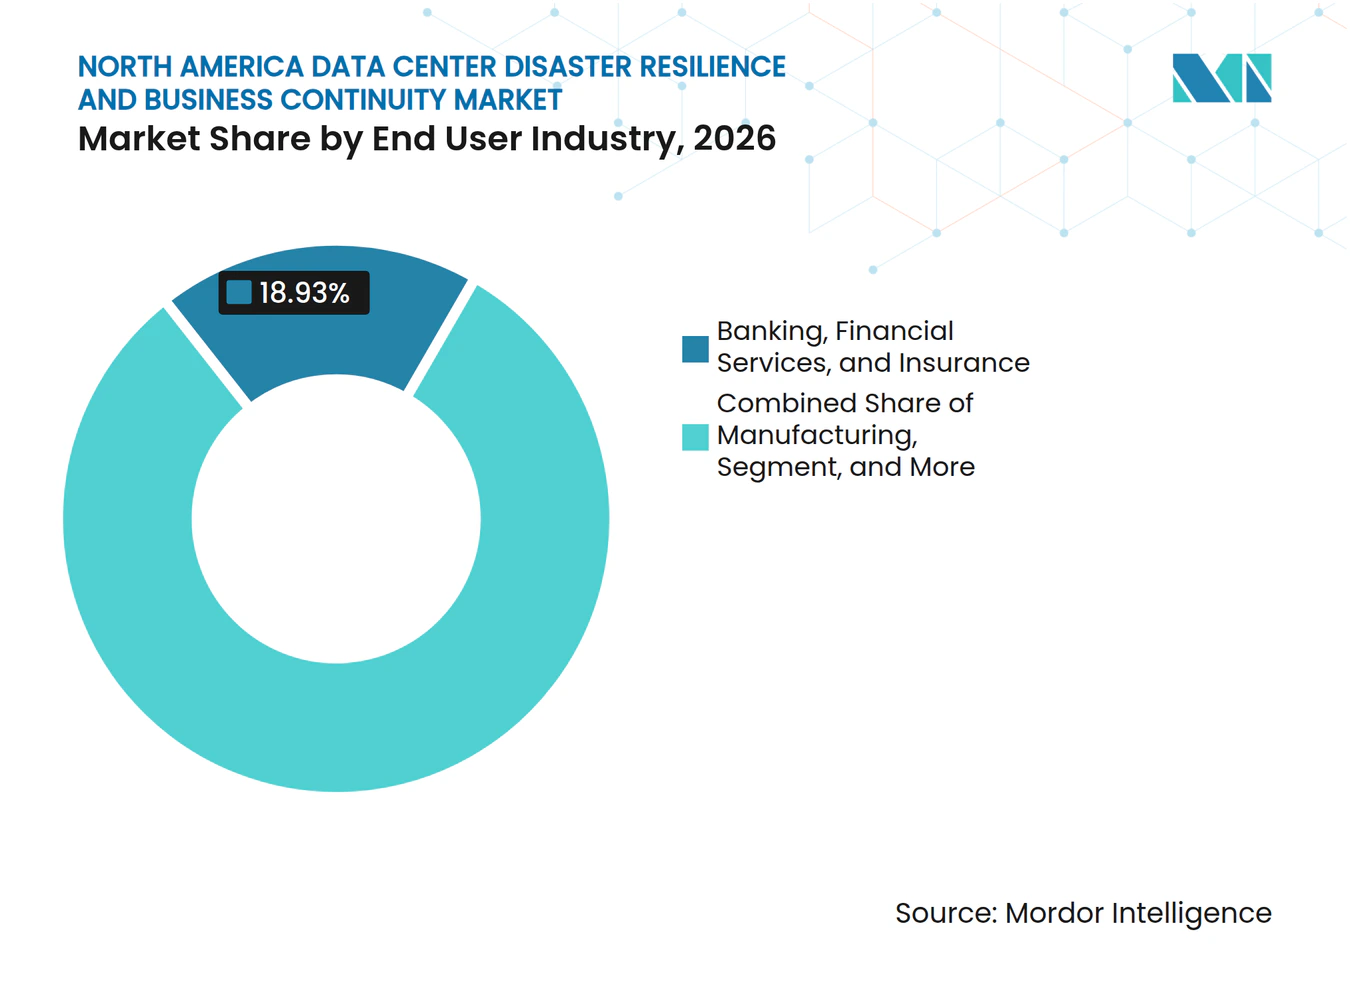
- Por industria de usuario final, BFSI representó el 18,93% de los ingresos en 2026 en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte y se espera que crezca a una CAGR del 12,28% hasta 2032.
- Por geografía, Estados Unidos representó el 88,56% de los ingresos en 2026, mientras que se proyecta que México se expanda a una CAGR del 12,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ransomware y Ciberataques Destructivos | 3.20% | Estados Unidos como principal, Canadá como secundario, México en desarrollo | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y de Auditoría para la Recuperación Probada | 2.50% | Estados Unidos y Canadá, FFIEC, FedRAMP y mandatos estatales | Mediano plazo (2-4 años) |
| Modernización de la Nube Híbrida y Programas de Salida de Centros de Datos | 2.10% | América del Norte, con Estados Unidos como adoptante líder | Mediano plazo (2-4 años) |
| Demanda de Recuperación Inmutable y Conmutación por Error en Sala Limpia | 1.80% | Centrado en Estados Unidos, con extensión a Canadá | Mediano plazo (2-4 años) |
| Crecientes Expectativas de Recuperación para Cargas de Trabajo de IA e Intensivas en Datos | 1.40% | Centros de hiperescala de Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Concentración de Infraestructura Digital Crítica en América del Norte | 0.90% | Estados Unidos, especialmente Virginia y Texas, con expansión hacia el interior | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ransomware y Ciberataques Destructivos
El ransomware y los ataques destructivos siguen siendo un impulsor directo de la demanda en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte. Augur Security registró 4.353 víctimas de ransomware en América del Norte en 2025, un aumento del 38% respecto a 2024, mientras que su seguimiento a principios de 2026 indicó una actividad sostenida y elevada. Estos incidentes afectan cada vez más a aplicaciones, identidades y entornos de respaldo, y no solo a los datos de producción. GuidePoint Security informó que Estados Unidos representó más del 55% de las víctimas globales de ransomware registradas en 2025.[1] Esta exposición orienta las adquisiciones hacia entornos de recuperación limpia que puedan validarse antes de restaurar los sistemas críticos. La necesidad resultante de una recuperación más rápida y segura respalda la demanda de pruebas gestionadas, software de orquestación y copias de recuperación protegidas.
Requisitos Regulatorios y de Auditoría para la Recuperación Probada
Los requisitos regulatorios convierten la capacidad de recuperación documentada en una necesidad operativa para muchos compradores en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte. El manual del FFIEC exige que las instituciones financieras identifiquen y validen alternativas de recuperación de centros de datos que se ajusten a sus perfiles de riesgo. California revisó su política de recuperación tecnológica en octubre de 2025 y exige que las agencias estatales completen un análisis de impacto empresarial, desarrollen planes de recuperación y los prueben al menos anualmente. FedRAMP Rev. 5 también requiere líneas de base con integridad protegida y capacidades de restauración definidas para los sistemas cubiertos. Estos requisitos elevan los registros de auditoría, los ejercicios de recuperación y la evidencia de restauración de características de apoyo a criterios de compra. Los proveedores de servicios financieros también necesitan planes de continuidad que aborden las comunicaciones, el acceso de los clientes y la capacidad operativa bajo las normas de FINRA.
Modernización de la Nube Híbrida y Programas de Salida de Centros de Datos
La modernización de la nube híbrida complica el problema de la recuperación porque las cargas de trabajo pueden abarcar múltiples entornos simultáneamente. Flexera informó que el 73% de las organizaciones operaban entornos de nube híbrida en 2026. Los procesos de recuperación diseñados para un único sitio primario no se extienden fácilmente a regiones en la nube, instalaciones de colocación, infraestructura privada y nodos de borde. Un estudio científico de 2025 encontró que la infraestructura como código y la política como código pueden mejorar la implementación consistente de continuidad y recuperación en entornos híbridos. Por lo tanto, las organizaciones deben mapear las dependencias y los objetivos de recuperación antes de poder automatizar la conmutación por error de forma segura. Esta necesidad respalda la orquestación basada en la nube, la gestión de políticas y las herramientas de planificación de continuidad. También explica por qué la implementación en la nube combina una posición de ingresos líder con una tasa de pronóstico líder en este mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte.
Demanda de Recuperación Inmutable y Conmutación por Error en Sala Limpia
La recuperación inmutable y la conmutación por error en sala limpia se han convertido en elementos centrales de la planificación de recuperación cibernética. IBM explica que la recuperación en sala limpia aísla el trabajo de restauración, lo que permite a las organizaciones identificar el malware y reconstruir desde un estado verificado. Este enfoque aborda el riesgo de que el ransomware permanezca latente en las copias de seguridad antes de que ocurra un evento de cifrado visible. Commvault, Kyndryl y Pure Storage describieron un diseño de cuatro capas que combina una bóveda inmutable, una zona de recuperación limpia, restauración rápida e instantáneas inmutables. Estos diseños ayudan a las organizaciones a aplicar controles de confianza cero tanto a los sistemas de recuperación como a los de producción. La capacidad es especialmente relevante para los entornos de proveedores de servicios en la nube, donde los clientes necesitan aislamiento y redundancia geográfica sin mantener un sitio físico separado. También otorga al mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte un papel más amplio en la contención del ransomware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Aplicaciones Heredadas y Dependencias | -1.50% | Estados Unidos y Canadá, especialmente en servicios financieros y gobierno | Mediano plazo (2-4 años) |
| Preocupaciones sobre Residencia de Datos, Privacidad y Control de Terceros | -1.10% | Cargas de trabajo transfronterizas de Estados Unidos, normas provinciales canadienses y soberanía de datos de México | Largo plazo (≥ 4 años) |
| Altos Costos de Migración e Integración | -0.80% | En toda América del Norte, más pronunciado en el mercado medio | Mediano plazo (2-4 años) |
| Escasez de Personal Especializado en Recuperación y Resiliencia | -0.50% | Estados Unidos como principal, con restricciones más agudas en Canadá y México en relación con su escala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Aplicaciones Heredadas y Dependencias
La complejidad de las aplicaciones heredadas puede retrasar la modernización, incluso cuando el riesgo de recuperación es evidente. La encuesta de Cohesity de septiembre de 2025 encontró que el 76% de los encuestados había experimentado un ciberataque material, mientras que el 47% reportó plena confianza en su capacidad para resistir las amenazas actuales. Los sistemas más antiguos a menudo contienen vínculos no documentados entre aplicaciones, bases de datos, servicios de identidad e interfaces personalizadas. Una prueba de recuperación puede en sí misma crear un riesgo de disponibilidad cuando esas dependencias están mal comprendidas. Por lo tanto, las organizaciones pueden posponer la migración o la orquestación automatizada hasta que hayan completado el trabajo de evaluación y mapeo. Esta restricción es particularmente relevante para los entornos gubernamentales y de servicios financieros con sistemas centrales de larga data. Sostiene la demanda de servicios de asesoría, pero puede ralentizar la adopción de capacidades avanzadas de plataforma en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte.
Preocupaciones sobre Residencia de Datos, Privacidad y Control de Terceros
Las preocupaciones sobre la residencia de datos y el control de terceros limitan las opciones de recuperación para las organizaciones reguladas. AWS señala que los requisitos de residencia a nivel de país pueden restringir la conmutación por error transfronteriza y exigir diseños de recuperación dentro de la jurisdicción. Los requisitos de datos del sector público y de salud de Canadá pueden hacer que una región de recuperación en Estados Unidos sea inadecuada para ciertas cargas de trabajo. La Ley Federal de Protección de Datos Personales en Posesión de los Particulares de México también forma parte del contexto de cumplimiento para las organizaciones que diseñan acuerdos de continuidad transfronterizos. Los equipos de adquisiciones pueden necesitar negociar la ubicación de los datos, el control de acceso y la responsabilidad del proveedor con mayor detalle. Estos pasos prolongan los calendarios de implementación de las ofertas de recuperación como servicio. También preservan un papel para la infraestructura local y los entornos de recuperación soberanos en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Lideran Mientras las Plataformas se ExpandenLos servicios representaron el 58,12% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte en 2026. Esta posición refleja la necesidad continua de apoyo especializado en evaluación, planificación, pruebas y operaciones de continuidad gestionadas. Muchas organizaciones comienzan con un análisis de impacto empresarial para identificar las dependencias críticas antes de establecer los objetivos de recuperación. Los equipos de asesoría pueden documentar las prioridades de recuperación en procesos de negocio, aplicaciones e infraestructura. Los servicios de continuidad gestionados son especialmente relevantes para las instituciones financieras que necesitan revisiones continuas de planes y supervisión de terceros. El marco del FFIEC refuerza la necesidad de evaluar las alternativas de recuperación y mantener planes que reflejen el entorno operativo de una institución. Este trabajo es difícil de sostener internamente, donde la experiencia en recuperación es limitada. Mantiene los servicios como elemento central incluso a medida que mejoran las capacidades del software.
Se proyecta que el software y las plataformas se expandan a una CAGR del 11,74% hasta 2032. Las herramientas integradas reúnen el análisis de impacto empresarial, la documentación de planes, la gestión de ejercicios, los flujos de trabajo de notificación y la coordinación de crisis. Esto reduce la necesidad de mantener herramientas puntuales separadas para tareas de continuidad adyacentes. Los requisitos de FedRAMP para líneas de base de sistemas protegidos y procedimientos de restauración respaldan la demanda de plataformas que conserven evidencia de pruebas y recuperación. La transición de componentes no elimina el papel de los proveedores de servicios, ya que la implementación aún requiere diseño de procesos y validación. Sin embargo, desplaza el trabajo recurrente hacia flujos de trabajo configurables y documentación automatizada. La consolidación de proveedores puede reforzar este cambio cuando las carteras de protección de datos más amplias añaden funciones de orquestación y respuesta. La industria de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte tiene, en consecuencia, un presente liderado por servicios y un camino de expansión más centrado en el software.


Por Modo de Implementación:
La Nube Combina el Liderazgo en Ingresos con una Adopción más RápidaLa nube representó el 41,81% de los ingresos de 2026 y se proyecta que se expanda a una CAGR del 11,71% hasta 2032. El modelo permite a las organizaciones aprovisionar capacidad de recuperación en una ubicación separada sin tener que comprar y operar un centro de datos secundario. Es particularmente adecuado para bóvedas inmutables y entornos de recuperación aislados que deben permanecer separados de los sistemas de producción. Flexera informó que los entornos de nube híbrida estaban en uso en el 73% de las organizaciones en 2026.[2] Estas arquitecturas hacen de la recuperación basada en la nube una opción práctica para las cargas de trabajo que ya abarcan múltiples entornos. La posición del segmento de nube muestra que la resiliencia se está diseñando cada vez más en opciones de infraestructura más amplias. También refleja la necesidad de recuperar aplicaciones compartidas, identidades y datos en un orden coordinado.
La implementación en las instalaciones propias sigue siendo importante cuando las organizaciones enfrentan reglas estrictas de ubicación o necesitan una respuesta predecible para cargas de trabajo sensibles a la latencia. Los operadores regulados de atención médica, gobierno y otros sectores pueden conservar sistemas locales para aplicaciones que no pueden depender de una región de recuperación distante. La implementación híbrida combina la recuperación local para cargas de trabajo prioritarias con una copia aislada basada en la nube para incidentes más graves. Esta estructura puede apoyar una restauración operativa más rápida mientras mantiene la separación geográfica contra el ransomware. AWS afirma que los requisitos de residencia pueden hacer necesaria una recuperación geográficamente restringida, lo que ayuda a explicar la demanda continua de arquitecturas locales e híbridas. Los compradores aún deben probar la conexión entre sus entornos locales y en la nube, porque una copia protegida por sí sola no establece la capacidad de recuperación. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte, por lo tanto, admite varias opciones de implementación en lugar de un reemplazo completo de la infraestructura local. La pregunta central del comprador es si el modelo elegido puede restaurar los servicios críticos dentro de los objetivos acordados.
Por Tipo de Centro de Datos:
Los Sitios Empresariales y de Borde Mantienen su Escala Mientras los Proveedores de Nube AceleranLos centros de datos empresariales y de borde representaron el 36,79% de los ingresos en 2026. Este tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte refleja la gran base instalada de infraestructura empresarial, de colocación y distribuida. Las organizaciones de servicios financieros, atención médica, manufactura y sector público continúan operando cargas de trabajo en múltiples entornos de nube pública. Los sitios de borde añaden un desafío de continuidad distinto porque las operaciones locales pueden depender de conectividad, energía y sistemas que están alejados de las instalaciones centrales. Los sitios de manufactura y comercio minorista necesitan planes que puedan apoyar los procesos operativos cuando se interrumpe la conectividad de área amplia. Estas ubicaciones a menudo requieren procedimientos de recuperación que tengan en cuenta tanto el equipo local como las aplicaciones centrales. Los equipos empresariales también necesitan documentar las dependencias antes de que se pueda confiar en un ejercicio de recuperación aislado. Esta base instalada mantiene los entornos empresariales y de borde como elementos centrales de la demanda.
Se proyecta que los centros de datos de proveedores de servicios en la nube se expandan a una CAGR del 11,89% hasta 2032. Los entornos de hiperescala y nube necesitan servicios de recuperación que se ajusten a sus modelos de responsabilidad compartida y a sus métodos de compra en el mercado. Las bóvedas inmutables, la automatización de recuperación aislada y la orquestación a nivel de inquilino son cada vez más relevantes en este contexto. La Competencia de Resiliencia de AWS de Cohesity y su disponibilidad a través de AWS Marketplace ilustran el esfuerzo de un proveedor por alinear las herramientas de recuperación cibernética con los canales del proveedor de nube. Las instalaciones de colocación también siguen siendo relevantes durante las transiciones de infraestructura propia a servicios en la nube. Las organizaciones pueden trasladar cargas de trabajo a la colocación antes de decidir qué sistemas deben migrar más. Esa transición puede aumentar temporalmente la necesidad de cobertura de continuidad en múltiples entornos. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte está, por lo tanto, moldeado por una amplia base instalada y una oportunidad de proveedor de nube de movimiento más rápido.
Por Industria de Usuario Final:
BFSI Lidera los Ingresos y la Expansión PronosticadaBFSI representó el 18,93% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 12,28% hasta 2032. El sector combina una baja tolerancia al tiempo de inactividad con requisitos detallados de continuidad operativa y del cliente. Augur Security registró un aumento interanual del 39% en el número de víctimas de ransomware en servicios financieros entre febrero y abril de 2026. Las instituciones financieras deben abordar la recuperación de datos, las comunicaciones alternativas y la continuidad de los servicios financieros y operativos. La guía del FFIEC requiere una planificación basada en riesgos para las alternativas de recuperación de centros de datos. FINRA también espera que las empresas miembro mantengan planes de continuidad del negocio apropiados para su estructura empresarial y sus riesgos. Estas expectativas respaldan las pruebas regulares y la evidencia documentada, no solo la capacidad técnica de respaldo. BFSI combina, en consecuencia, la mayor posición de ingresos con la tasa de pronóstico más rápida entre las categorías de usuarios finales indicadas.
Los proveedores de TI y telecomunicaciones forman otro grupo de usuarios importante porque tienen compromisos contractuales de tiempo de actividad y restauración para clientes empresariales. Las organizaciones de atención médica y ciencias de la vida enfrentan ventanas de respuesta cortas y consecuencias operativas significativas cuando los sistemas clínicos quedan no disponibles. Los programas de gobierno y administración pública deben equilibrar las obligaciones de recuperación mandatadas con la complejidad de las aplicaciones heredadas y los ciclos presupuestarios. Las organizaciones de manufactura y comercio minorista están extendiendo la planificación de continuidad a entornos operativos distribuidos, incluidos los sitios de producción y los centros de distribución. La energía y los servicios públicos también requieren planes de recuperación que tengan en cuenta la disponibilidad de servicios críticos y los activos distribuidos. Los usuarios del mercado medio fuera de los sectores verticales principales están adoptando programas de continuidad como ofertas gestionadas a medida que la experiencia se vuelve más accesible. Cada sector vertical tiene diferentes dependencias técnicas, pero todos requieren una propiedad clara de la recuperación y una validación repetida. Esta amplitud de necesidades respalda una base de demanda diversa para el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte.


Análisis Geográfico
Estados Unidos
Estados Unidos representó el 88,56% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte en 2026. Augur Security informó que el país representó el 89,5% de las víctimas de ransomware registradas en América del Norte desde 2024.[3] La concentración de infraestructura digital y objetivos empresariales hace de la recuperación probada un requisito rutinario para muchas organizaciones. La actividad de hiperescala también se está extendiendo más allá de los mayores centros costeros hacia ubicaciones del interior. Esta expansión crea necesidades de diseño de recuperación en regiones con diferentes condiciones de energía, red y operación. Los requisitos de FFIEC, FedRAMP, HIPAA y FINRA dan forma al gasto en continuidad en los sectores regulados. Los proveedores que pueden documentar ejercicios y resultados de recuperación están posicionados para atender estas necesidades de cumplimiento.
México
Se proyecta que México se expanda a una CAGR del 12,36% hasta 2032. El país está atrayendo el desarrollo de centros de datos vinculado a la relocalización de empresas, la localización en la nube y la demanda relacionada con la IA. México está atrayendo grandes inversiones en centros de datos vinculadas a la relocalización de empresas, la localización en la nube y la demanda relacionada con la IA. Las nuevas instalaciones crean una base más amplia de operadores que necesitan programas de continuidad alineados con los compromisos de clientes multinacionales. La disponibilidad de energía y la resiliencia de la red eléctrica son especialmente relevantes para el diseño de la continuidad del negocio local. La ley de protección de datos de México también afecta la forma en que las organizaciones planifican el almacenamiento, el acceso y la recuperación de datos transfronterizos. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte tiene la oportunidad de apoyar la planificación de recuperación local antes de que la nueva capacidad quede profundamente integrada en las operaciones de los clientes.
Canadá y Dinámica Regional
Canadá tiene un papel distintivo porque ha representado el 8,6% de las víctimas de ransomware en América del Norte desde 2024. Las normas provinciales que rigen los datos de salud y del sector público pueden requerir entornos de recuperación canadienses en lugar de alternativas transfronterizas. Este factor de cumplimiento sostiene la demanda de capacidad de recuperación alojada localmente, aislada y con separación física. El contexto regional más amplio también incluye sitios de borde distribuidos que sirven a las rutas de manufactura entre Estados Unidos y México. Estos sitios pueden requerir planes de continuidad que cubran tanto las operaciones locales como las dependencias centrales en la nube. Las arquitecturas emergentes combinan cada vez más una copia inmutable, un entorno de recuperación limpia y manuales de recuperación automatizados. IBM identifica la recuperación en sala limpia como una forma de aislar la restauración del malware que puede haber ingresado a los entornos de respaldo. Este enfoque puede ayudar a los operadores regionales a abordar la exposición al ransomware respetando los requisitos de ubicación de datos. También proporciona un diseño de recuperación común en un mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte geográficamente diverso.
Panorama Competitivo
Concentración del Mercado
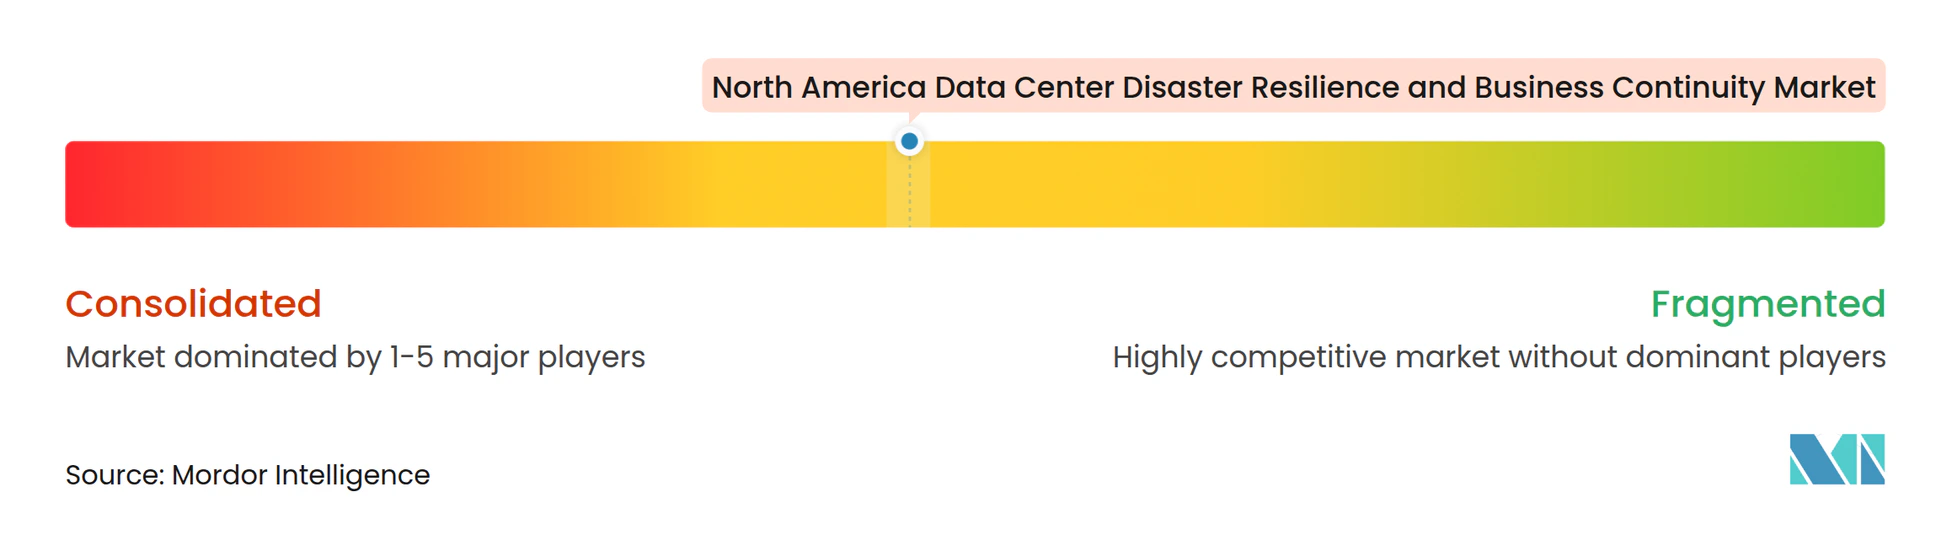
El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte está moderadamente consolidado a nivel de plataforma, mientras que los servicios gestionados y de asesoría siguen siendo más fragmentados. Los compradores están consolidando herramientas puntuales en plataformas más amplias que combinan respaldo, recuperación de identidades, pruebas y respuesta a incidentes. Esto favorece a los proveedores que pueden ofrecer un conjunto de productos integrado y apoyar un proceso de recuperación desde la detección hasta la restauración. El límite competitivo entre la protección de datos y la ciberseguridad se ha vuelto menos definido porque el ransomware afecta a ambas funciones. Los proveedores se diferencian cada vez más a través de la detección de anomalías, la recuperación de identidades, la validación en sala limpia y los flujos de trabajo de recuperación automatizados. La guía del NIST sobre seguridad de almacenamiento reconoce la importancia de proteger los sistemas de almacenamiento y los controles que los rodean. Esto crea valor para las arquitecturas que limitan la capacidad de un administrador comprometido para alterar los puntos de recuperación.
La combinación de Cohesity con Veritas NetBackup y Alta amplió su base de clientes empresariales y combinó la protección de datos con la orquestación de recuperación y los servicios de seguridad. La empresa también amplió su asociación con HPE en mayo de 2026, incluyendo acuerdos de reventa recíproca e integración con HPE GreenLake HPE. Estos movimientos muestran cómo los proveedores de plataformas están utilizando alianzas para llegar a compradores de nube privada y sector público. Rubrik y Cognizant introdujeron Resiliencia del Negocio como Servicio en octubre de 2025, combinando la plataforma de resiliencia cibernética del proveedor con la experiencia en servicios gestionados.[4] La oferta atiende a organizaciones que necesitan un camino gestionado desde la recuperación técnica hasta la planificación de continuidad más amplia. Commvault también describió una arquitectura de recuperación con Kyndryl y Pure Storage que conecta almacenamiento inmutable, una zona de recuperación limpia, restauración e instantáneas. Estos ejemplos indican que las relaciones entre proveedores se están convirtiendo en una parte importante del posicionamiento competitivo.
Los proveedores de hiperescala crean presión adicional al incorporar almacenamiento inmutable, recuperación aislada y controles relacionados en los contratos de nube. Los proveedores independientes, por lo tanto, necesitan demostrar cómo sus plataformas funcionan en entornos de nube, privados, de colocación y de borde. El mercado medio sigue siendo una apertura para los servicios basados en suscripción porque muchas organizaciones carecen de especialistas internos en recuperación. Los proveedores que pueden simplificar la evaluación, las pruebas y la documentación de recuperación pueden ser más accesibles para estos compradores.
Líderes de la Industria de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
VMware by Broadcom
-
11:11 Systems, Inc.
-
International Business Machines Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- VMware by Broadcom
- International Business Machines Corporation
- 11:11 Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Veritas Technologies LLC
- Druva Inc.
- Arcserve (USA), LLC
- Zerto Ltd.
- Sungard Availability Services, LLC
- TierPoint, LLC
- Flexential Corp.
- Recovery Point Systems, Inc.
- InterVision Systems, LLC
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- ServiceNow, Inc.
- Riskonnect, Inc.
- Castellan Solutions, Inc.
Desarrollos recientes de la industria en Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte
- Septiembre de 2026: IBM publicó una referencia técnica sobre la recuperación en sala limpia, definiendo el enfoque como esencial para abordar el malware latente que puede contaminar los entornos de respaldo antes de que comience la actividad de cifrado.
- Mayo de 2026: HPE y Cohesity ampliaron su asociación de 7 años, con acuerdos de reventa recíproca que cubren Cohesity NetBackup y DataProtect en infraestructura HPE y la reventa de HPE Zerto por parte de Cohesity para la protección continua de datos.
- Marzo de 2026: Veeam Data Platform fue nombrada ganadora del Premio SC 2026 a la Mejor Solución de Continuidad del Negocio, Recuperación ante Desastres y Ransomware. El reconocimiento destacó sus capacidades de respaldo, protección contra ransomware y recuperación en entornos físicos, virtuales y en la nube. Veeam publicó formalmente su anuncio el 2 de abril de 2026.
- Octubre de 2025: Rubrik y Cognizant lanzaron Resiliencia del Negocio como Servicio, un modelo de resiliencia gestionada basado en suscripción que combinó la plataforma de resiliencia cibernética de Rubrik con la experiencia en el dominio de Cognizant.
Alcance del Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte
El mercado se refiere a plataformas de software y servicios profesionales y gestionados diseñados para ayudar a los operadores de centros de datos y a las empresas a evaluar los riesgos operativos, desarrollar planes de continuidad del negocio y recuperación ante desastres, coordinar la respuesta a crisis, probar las capacidades de recuperación y mantener los servicios de TI críticos durante eventos disruptivos, incluidos ciberataques, fallos de infraestructura y desastres naturales.
El Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Norte está segmentado por Componente (Software y Plataformas, y Servicios), Modo de Implementación (Nube, En las Instalaciones Propias e Híbrido), Tipo de Centro de Datos (Proveedor de Servicios en la Nube, Colocación, y Empresarial y de Borde), Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Manufactura, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias), y Geografía (Estados Unidos, Canadá y México).
Resumen de la segmentación
| Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | |
| Software Independiente de Planificación de Continuidad y Documentación | |
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | |
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | |
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | |
| Servicios de Implementación de Software e Integración de Sistemas | |
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | |
| Servicios de Programa de Continuidad Gestionado |
| Nube |
| En las Instalaciones Propias |
| Híbrido |
| Proveedor de Servicios en la Nube |
| Colocación |
| Empresarial y de Borde |
| TI y Telecomunicaciones |
| BFSI |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | ||
| Software Independiente de Planificación de Continuidad y Documentación | ||
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | ||
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | ||
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia | |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | ||
| Servicios de Implementación de Software e Integración de Sistemas | ||
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | ||
| Servicios de Programa de Continuidad Gestionado | ||
| Por Modo de Implementación | Nube | |
| En las Instalaciones Propias | ||
| Híbrido | ||
| Por Tipo de Centro de Datos | Proveedor de Servicios en la Nube | |
| Colocación | ||
| Empresarial y de Borde | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte?
El tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte es de 1,94 mil millones de USD en 2026 y se proyecta que alcance los 3,73 mil millones de USD para 2032 a una CAGR del 11,34%. El pronóstico comienza desde 2,18 mil millones de USD en 2027 y cubre el período hasta 2032 para el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Norte en Estados Unidos, Canadá y México.
¿Qué está impulsando la demanda de resiliencia ante desastres en centros de datos en América del Norte?
La exposición al ransomware, las pruebas de recuperación mandatadas, la complejidad de la nube híbrida y la demanda de entornos de recuperación inmutables son factores de demanda centrales. Los compradores también necesitan coordinar la restauración de aplicaciones, identidades y datos, en lugar de tratar el respaldo como una salvaguarda independiente.
¿Qué componente lidera el gasto en resiliencia ante desastres y continuidad del negocio en centros de datos?
Los servicios lideraron con el 58,12% de los ingresos en 2026, lo que refleja la demanda de evaluación, planificación, pruebas y soporte de continuidad gestionado. Muchas organizaciones necesitan ayuda especializada para mapear dependencias y validar si los planes de recuperación funcionan en condiciones realistas.
¿Qué modelo de implementación se está expandiendo más rápidamente para la recuperación ante desastres?
La nube lideró los ingresos con el 41,81% en 2026 y se proyecta que se expanda a una CAGR del 11,71% hasta 2032. Admite entornos de recuperación geográficamente aislados sin requerir que cada organización mantenga un sitio de recuperación físico separado.
¿Por qué BFSI requiere una amplia capacidad de continuidad del negocio?
BFSI lideró los ingresos de usuarios finales con el 18,93% en 2026 y enfrenta estrictas expectativas de recuperación y continuidad por parte de organismos como FFIEC y FINRA. El sector debe preservar la continuidad operativa, la restauración de datos, las comunicaciones con los clientes y la evidencia de que los planes han sido probados en operaciones normales, incidentes cibernéticos, fallos tecnológicos y disrupciones que afectan los procesos de compensación o liquidación.
¿Por qué México es una ubicación de rápida expansión para los servicios de resiliencia?
Se proyecta que México se expanda a una CAGR del 12,36% hasta 2032 a medida que aumenta la inversión en centros de datos con la relocalización de empresas, la localización en la nube y la demanda relacionada con la IA. Los nuevos operadores necesitarán enfoques de recuperación que aborden la resiliencia energética, los compromisos con los clientes y los requisitos de protección de datos.