
北米データセンター災害レジリエンスおよびビジネス継続性市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.94 十億米ドル |
| 市場規模 (2027) | 2.18 十億米ドル |
| 市場規模 (2032) | 3.73 十億米ドル |
| 成長率 (2027 - 2032) | 11.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
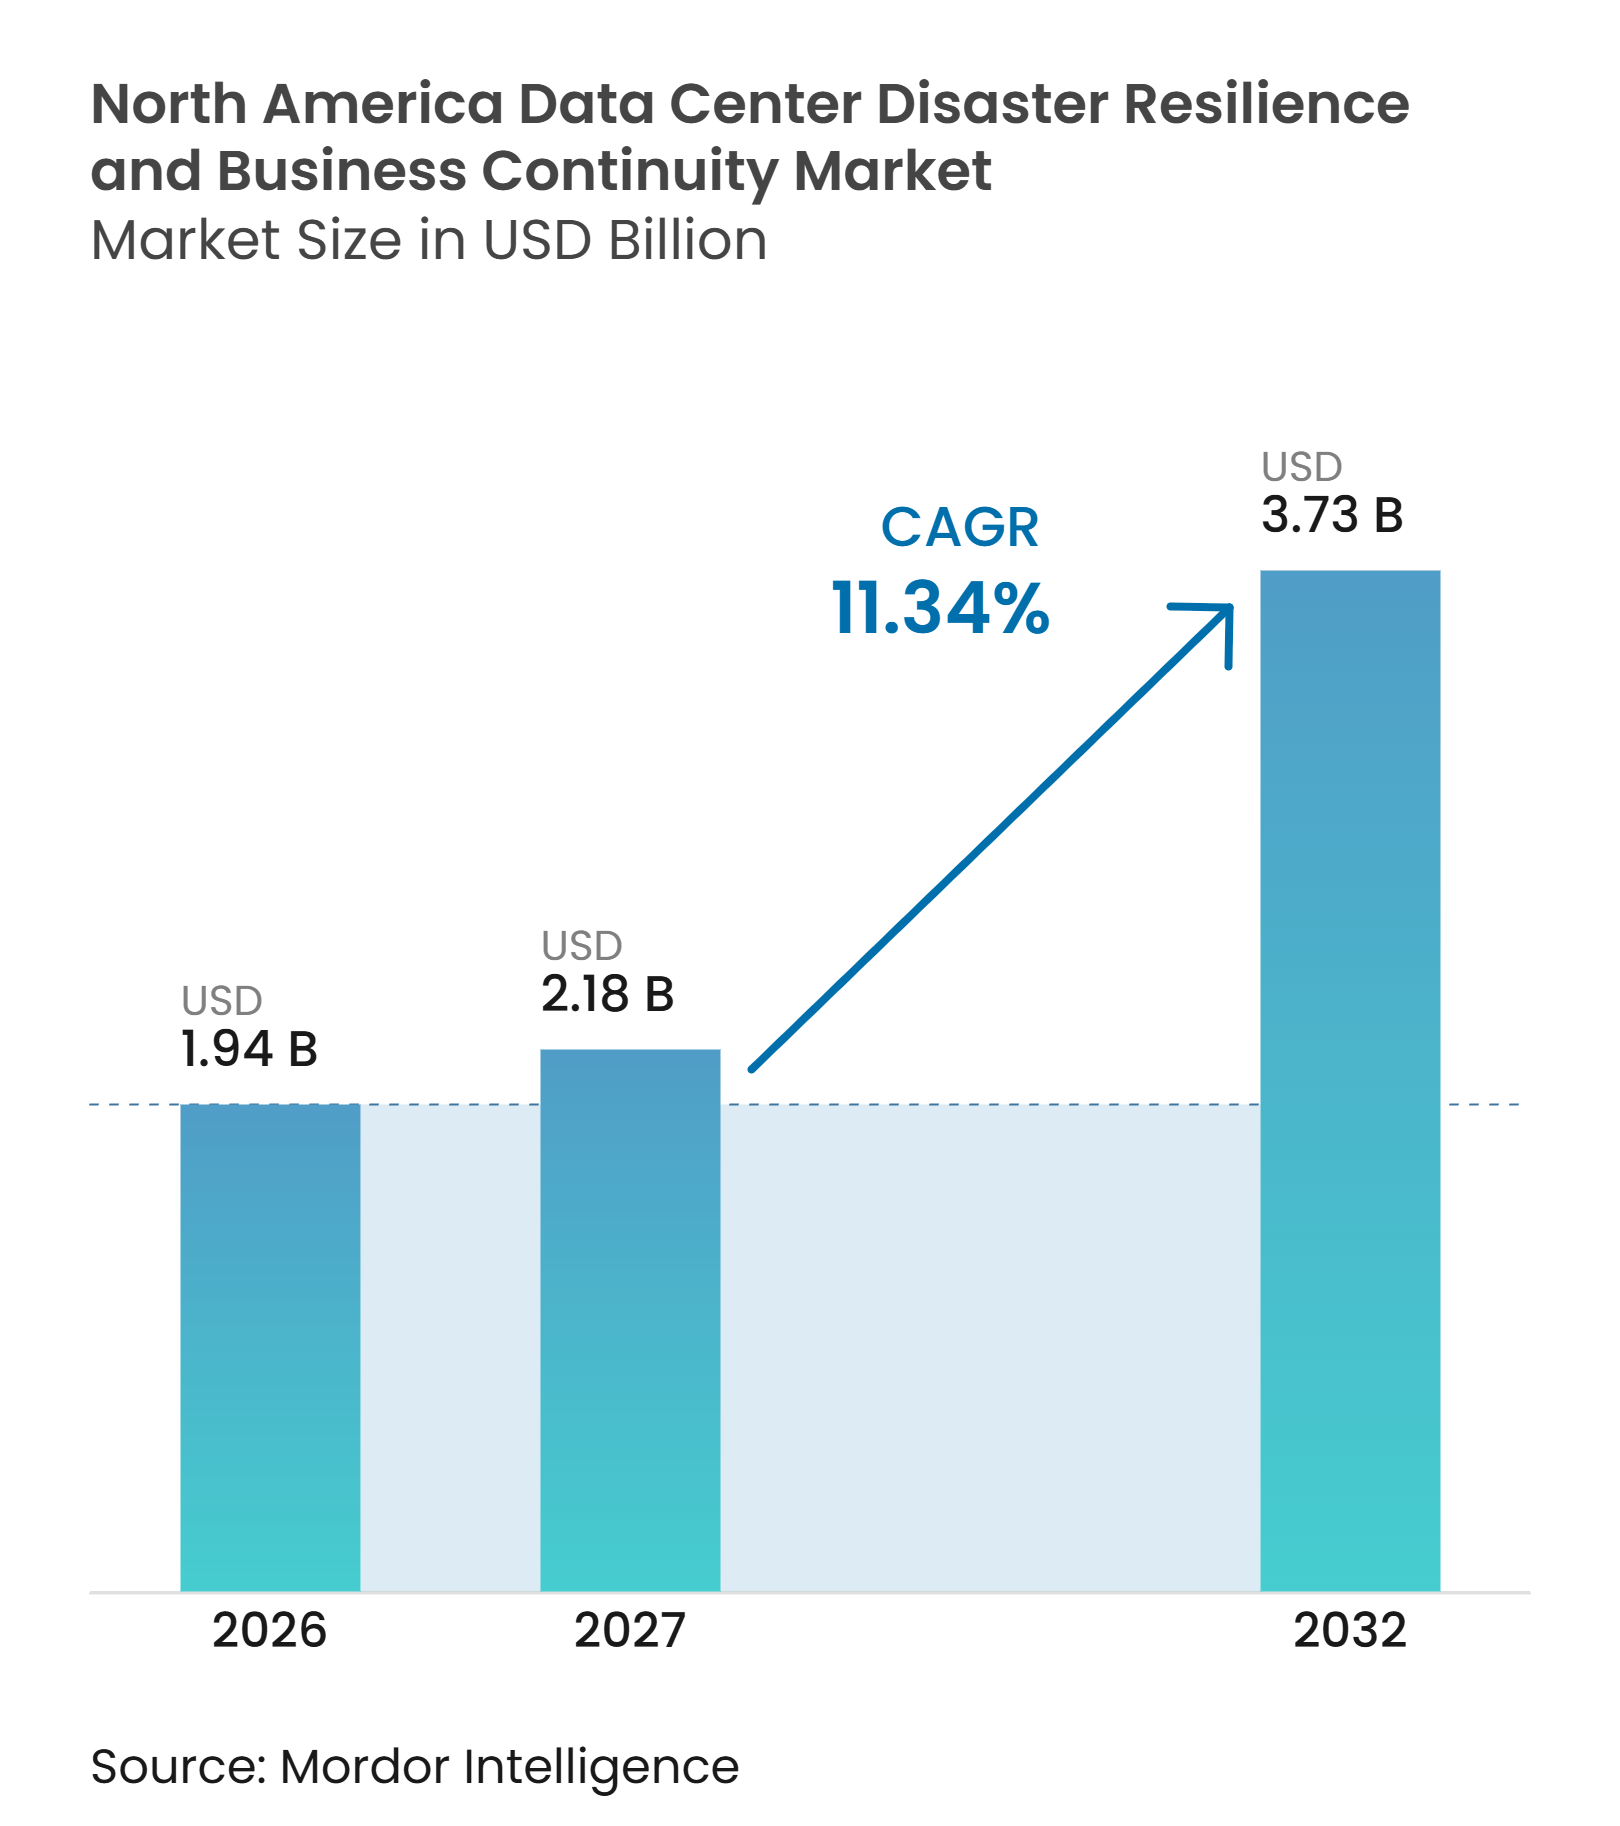
Mordor Intelligenceによる北米データセンター災害レジリエンスおよびビジネス継続性市場分析
北米データセンター災害レジリエンスおよびビジネス継続性市場規模は、2026年の1.94 ビリオン 米ドルから2027年には2.18 ビリオン 米ドルに増加し、2032年までに3.73 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 11.34%で成長します。同地域におけるクラウドキャパシティとエンタープライズワークロードの集中により、リカバリー計画は断続的なコンプライアンス活動ではなく、継続的な運用要件となっています。ランサムウェアは、リカバリーの範囲をデータの復元からアプリケーション、アイデンティティ、および検証済み運用環境の復元へと拡大させています。そのため、購買担当者はテスト済みのリカバリー手順、イミュータブルコピー、および隔離されたリカバリー環境をより重視するようになっています。北米データセンター災害レジリエンスおよびビジネス継続性市場は、ハイブリッドアーキテクチャからも恩恵を受けています。これらのエステートは、プライベートインフラ、クラウドリージョン、エッジロケーションにわたる協調的なリカバリーを必要とするためです。プラットフォームベンダーおよびクラウドプロバイダーは、データ保護、セキュリティ監視、リカバリーワークフローをより緊密に統合することで対応しています。
主要レポートのポイント
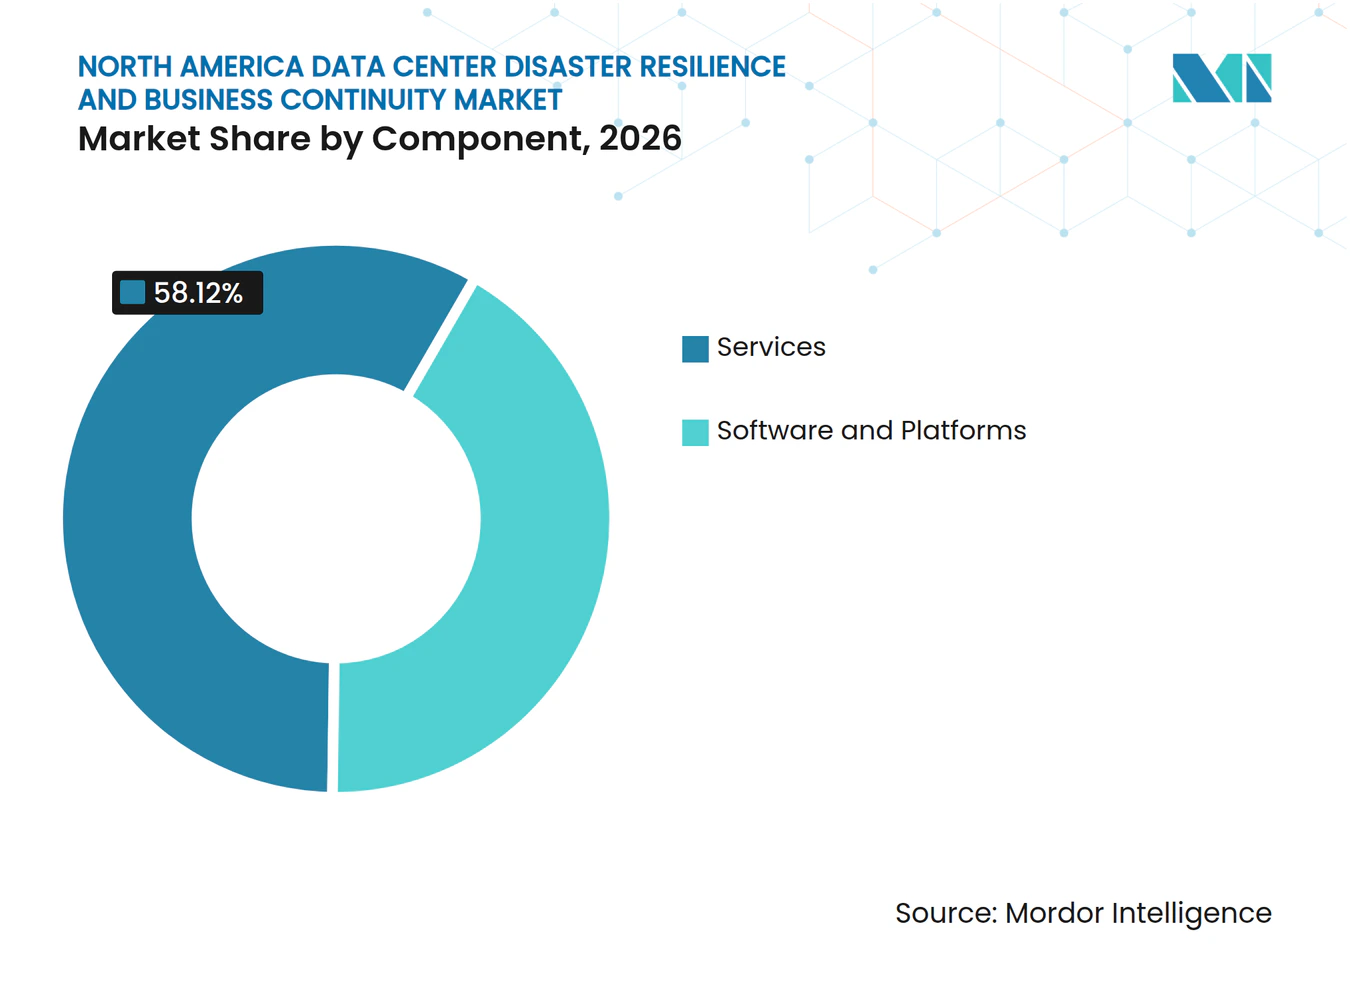
- コンポーネント別では、サービスが2026年の北米データセンター災害レジリエンスおよびビジネス継続性市場シェアの58.12%を占め、ソフトウェアおよびプラットフォームは2032年にかけてCAGR 11.74%で拡大すると予測されています。
- 展開モード別では、クラウドが2026年の収益の41.81%を占め、2032年にかけてCAGR 11.71%で成長すると予測されています。
- データセンタータイプ別では、エンタープライズおよびエッジデータセンターが2026年の収益の36.79%を占め、クラウドサービスプロバイダーデータセンターは2032年にかけてCAGR 11.89%で拡大すると予測されています。
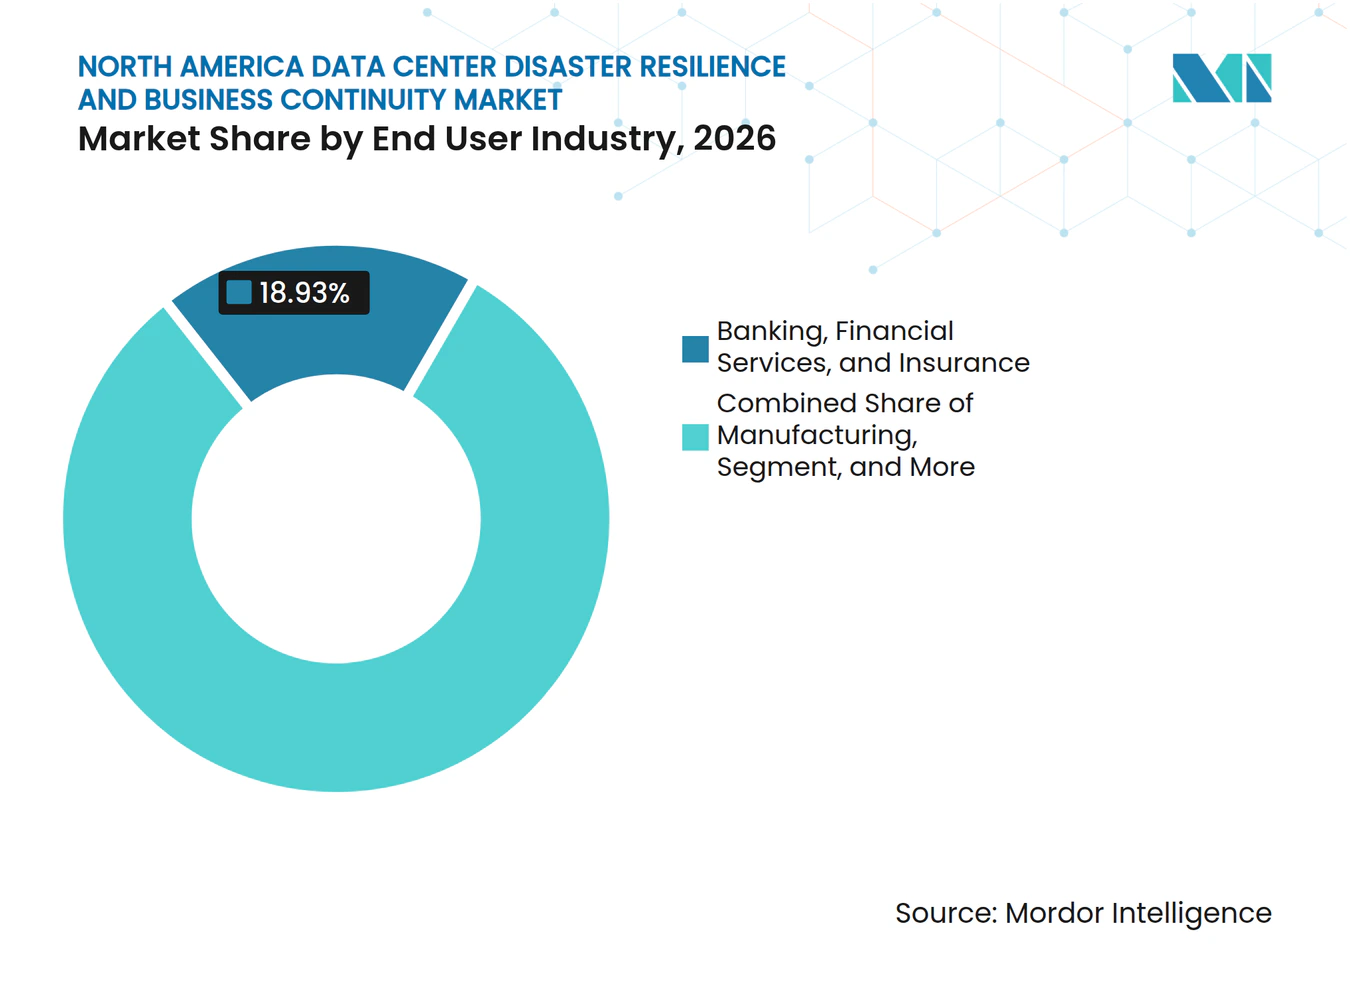
- エンドユーザー産業別では、BFSIが北米データセンター災害レジリエンスおよびビジネス継続性市場において2026年の収益の18.93%を占め、2032年にかけてCAGR 12.28%で成長すると予測されています。
- 地域別では、米国が2026年の収益の88.56%を占め、メキシコは2032年にかけてCAGR 12.36%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ランサムウェアおよび破壊的サイバー攻撃へのエクスポージャー | 3.20% | 米国が主要、カナダが二次、メキシコが新興 | 短期(2年以内) |
| テスト済みリカバリーに関する規制および監査要件 | 2.50% | 米国およびカナダ、FFIEC、FedRAMP、および州の義務 | 中期(2〜4年) |
| ハイブリッドクラウドのモダナイゼーションとデータセンター移行プログラム | 2.10% | 北米、米国が主要な採用国 | 中期(2〜4年) |
| イミュータブルリカバリーおよびクリーンルームフェイルオーバーへの需要 | 1.80% | 米国中心、カナダへの波及あり | 中期(2〜4年) |
| AIおよびデータ集約型ワークロードに対するリカバリー期待の高まり | 1.40% | 米国のハイパースケールハブ、カナダ、メキシコ | 長期(4年以上) |
| 北米における重要デジタルインフラの集中 | 0.90% | 米国、特にバージニア州とテキサス州、内陸部への拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよび破壊的サイバー攻撃へのエクスポージャー
ランサムウェアおよび破壊的攻撃は、北米データセンター災害レジリエンスおよびビジネス継続性市場における需要の直接的なドライバーであり続けています。Augur Securityは、2025年に北米で4,353件のランサムウェア被害者を記録し、これは2024年比で38%増加しており、2026年初頭の追跡では高水準の活動が継続していることが示されています。これらのインシデントは、本番データだけでなく、アプリケーション、アイデンティティ、バックアップ環境にも影響を及ぼすケースが増加しています。GuidePoint Securityは、2025年に記録された世界のランサムウェア被害者の55%以上を米国が占めると報告しています。[1] このエクスポージャーにより、重要システムの復元前に検証可能なクリーンなカバリー環境への調達が促進されています。より迅速かつ確実なリカバリーへの需要は、マネージドテスト、オーケストレーションソフトウェア、および保護されたリカバリーコピーへの需要を支えています。
テスト済みリカバリーに関する規制および監査要件
規制要件により、北米データセンター災害レジリエンスおよびビジネス継続性市場における多くの購買担当者にとって、文書化されたリカバリー能力は運用上の必須事項となっています。FFIECハンドブックは、金融機関がリスクプロファイルに適合したデータセンターリカバリーの代替手段を特定し、検証することを求めています。カリフォルニア州は2025年10月にテクノロジーリカバリーポリシーを改訂し、州機関に対してビジネスインパクト分析の完了、リカバリー計画の策定、および少なくとも年1回のテストを義務付けています。FedRAMP Rev. 5も、対象システムに対して整合性保護されたベースラインと定義された復元能力を要求しています。これらの要件により、監査記録、リカバリー演習、および復元の証拠は、補助的な機能から購買基準へと格上げされています。金融サービスプロバイダーはまた、FINRA規則に基づき、コミュニケーション、顧客アクセス、および運用能力に対応した継続性計画を必要としています。
ハイブリッドクラウドのモダナイゼーションとデータセンター移行プログラム
ハイブリッドクラウドのモダナイゼーションは、ワークロードが複数の環境にまたがる可能性があるため、リカバリーの問題を複雑にしています。Flexeraは、2026年に73%の組織がハイブリッドクラウドエステートを運用していると報告しています。単一のプライマリサイト向けに設計されたリカバリープロセスは、クラウドリージョン、コロケーション施設、プライベートインフラ、エッジノードには容易に拡張できません。2025年の科学的研究では、インフラストラクチャー・アズ・コードおよびポリシー・アズ・コードがハイブリッド環境全体での一貫した継続性とリカバリーの展開を改善できることが示されました。そのため、組織はフェイルオーバーを安全に自動化する前に、依存関係とリカバリー目標をマッピングする必要があります。この必要性は、クラウドベースのオーケストレーション、ポリシー管理、および継続性計画ツールを支えています。また、クラウド展開がこの北米データセンター災害レジリエンスおよびビジネス継続性市場において、収益リーダーシップと予測成長率のリーダーシップを兼ね備えている理由も説明しています。
イミュータブルリカバリーおよびクリーンルームフェイルオーバーへの需要
イミュータブルリカバリーとクリーンルームフェイルオーバーは、サイバーリカバリー計画の中心的要素となっています。IBMは、クリーンルームリカバリーが復元作業を隔離することで、組織がマルウェアを特定し、検証済みの状態から再構築できると説明しています。このアプローチは、目に見える暗号化イベントが発生する前にランサムウェアがバックアップ内で休眠状態にあるリスクに対処するものです。Commvault、Kyndryl、Pure Storageは、イミュータブルボールト、クリーンリカバリーゾーン、迅速な復元、イミュータブルスナップショットを組み合わせた4層設計を説明しました。このような設計は、組織がリカバリーシステムと本番システムの両方にゼロトラストコントロールを適用するのに役立ちす。この機能は、顧客が別の物理サイトを維持することなく隔離と地理的冗長性を必要とするクラウドサービスプロバイダー環境において特に重要です。また、北米データセンター災害レジリエンスおよびビジネス継続性市場にランサムウェア封じ込めにおけるより広い役割を与えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーアプリケーションおよび依存関係の複雑性 | -1.50% | 米国およびカナダ、特に金融サービスおよび政府 | 中期(2〜4年) |
| データレジデンシー、プライバシー、およびサードパーティ管理に関する懸念 | -1.10% | 米国のクロスボーダーワークロード、カナダの州規則、メキシコのデータ主権 | 長期(4年以上) |
| 高い移行および統合コスト | -0.80% | 北米全体、中堅市場で最も顕著 | 中期(2〜4年) |
| 専門的なリカバリーおよびレジリエンス人材の不足 | -0.50% | 米国が主要、カナダおよびメキシコでは規模に対してより深刻な制約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーアプリケーションおよび依存関係の複雑性
レガシーアプリケーションの複雑性は、リカバリーリスクが明確な場合でも、モダナイゼーションを遅らせる可能性があります。Cohesityの2025年9月の調査では、回答者の76%が重大なサイバー攻撃を経験したと回答し、47%が現在の脅威に耐える能力に完全な自信を持つと報告しました。古いシステムには、アプリケーション、データベース、アイデンティティサービス、カスタマイズされたインターフェース間の文書化されていない連携が含まれていることが多くあります。依存関係が十分に理解されていない場合、リカバリーテスト自体が可用性リスクを生じさせる可能性があります。そのため、組織は評価とマッピング作業を完了するまで、移行や自動化されたオーケストレーションを延期する場合があります。この制約は、長期稼働のコアシステムを持つ政府および金融サービスのエステートに特に関連しています。これはアドバイザリーサービスへの需要を維持しますが、北米データセンター災害レジリエンスおよびビジネス継続性市場全体での高度なプラットフォーム機能の採用を遅らせる可能性があります。
データレジデンシー、プライバシー、およびサードパーティ管理に関する懸念
データレジデンシーおよびサードパーティ管理に関する懸念は、規制対象組織のリカバリー選択肢を狭めています。AWSは、国レベルのレジデンシー要件がクロスボーダーフェイルオーバーを制限し、管轄内のリカバリー設計を必要とする場合があると指摘しています。カナダの公共部門および医療データ要件により、特定のワークロードに対して米国のリカバリーリージョンが不適切となる場合があります。メキシコの民間事業者が保有する個人データの保護に関する連邦法も、クロスボーダーの継続性体制を設計する組織のコンプライアンスコンテキストの一部を形成しています。調達チームは、データの所在地、アクセス制御、プロバイダーの責任についてより詳細に交渉する必要がある場合があります。これらのステップにより、リカバリー・アズ・ア・サービスの提供における実装スケジュールが延長されます。また、北米データセンター災害レジリエンスおよびビジネス継続性市場において、ローカルインフラおよびソブリンリカバリー環境の役割を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント:
サービスがリードし、プラットフォームが拡大サービスは2026年の北米データセンター災害レジリエンスおよびビジネス継続性市場シェアの58.12%を占めました。この地位は、評価、計画、テスト、マネージド継続性運用における専門的サポートへの継続的な需要を反映しています。多くの組織は、リカバリー目標を設定する前に重要な依存関係を特定するためのビジネスインパクト分析から始めます。アドバイザリーチームは、ビジネスプロセス、アプリケーション、インフラ全体のリカバリー優先事項を文書化できます。マネージド継続性サービスは、継続的な計画レビューとサードパーティの監視を必要とする金融機関に特に関連しています。FFIECフレームワークは、リカバリーの代替手段を評価し、機関の運用環境を反映した計画を維持する必要性を強化しています。この作業は、リカバリーの専門知識が限られている社内では維持が困難です。ソフトウェア機能が向上しても、サービスは中心的な役割を維持しています。
ソフトウェアおよびプラットフォームは、2032年にかけてCAGR 11.74%で拡大すると予測されています。統合ツールは、ビジネスインパクト分析、計画文書化、演習管理、通知ワークフロー、危機調整を一体化しています。これにより、隣接する継続性タスクのために個別のポイントツールを維持する必要性が軽減されます。保護されたシステムベースラインとリストア手順に関するFedRAMP要件は、テストとリカバリーの証拠を保持するプラットフォームへの需要を支えています。コンポーネントの移行はサービスプロバイダーの役割を排除するものではなく、実装には依然としてプロセス設計と検証が必要です。ただし、定期的な作業は設定可能なワークフローと自動化された文書化へとシフトしています。より広範なデータ保護ポートフォリオがオーケストレーションと対応機能を追加する場合、ベンダーの統合がこの変化を強化する可能性があります。北米データセンター災害レジリエンスおよびビジネス継続性産業は、したがって、サービス主導の現在とよりソフトウェア中心の拡大への道筋を持っています。


展開モード別:
クラウドが収益リーダーシップと高速採用を兼備クラウドは2026年の収益の41.81%を占め、2032年にかけてCAGR 11.71%で拡大すると予測されています。このモデルにより、組織はセカンダリデータセンターを購入・運用することなく、別の場所にリカバリーキャパシティをプロビジョニングできます。これは、本番システムとは別に維持する必要があるイミュータブルボールトおよび隔離されたリカバリー環境に特に適しています。Flexeraは、2026年に73%の組織でハイブリッドクラウドエステートが使用されていると報告しています。[2] これらのアーキテクチャにより、クラウドベースのリカバリーは、すでに複数の環境にまたがるワークロードにとって実用的な選択肢となっています。クラウドセグメントの地位は、レジリエンスがより広範なインフラ選択に組み込まれるよう設計されていることを示しています。また、共有アプリケーション、アイデンティティ、データを協調した順序でリカバリーする必要性も反映しています。
オンプレミス展開は、組織が厳格な所在地規則に直面している場合や、レイテンシーに敏感なワークロードに対して予測可能な応答が必要な場合に引き続き重要です。医療、政府、その他の規制対象事業者は、遠隔のリカバリーリージョンに依存できないアプリケーションのためにローカルシステムを維持する場合があります。ハイブリッド展開は、優先ワークロードのローカルリカバリーと、より深刻なインシデントに対するクラウドベースの隔離されたコピーを組み合わせています。この構造は、ランサムウェアに対する地理的分離を維持しながら、より迅速な運用復元をサポートできます。AWSは、レジデンシー要件により地理的に制約されたリカバリーが必要になる場合があると述べており、これはローカルおよびハイブリッドアーキテクチャへの継続的な需要を説明しています。購買担当者は、保護されたコピーだけではリカバリー可能性を確立できないため、ローカル環境とクラウド環境間の接続をテストする必要があります。北米データセンター災害レジリエンスおよびビジネス継続性市場は、したがって、ローカルインフラの完全な置き換えではなく、複数の展開選択肢をサポートしています。購買担当者の中心的な問いは、選択したモデルが合意した目標内で重要なサービスを復元できるかどうかです。
データセンタータイプ別:
エンタープライズおよびエッジサイトが規模を維持し、クラウドプロバイダーが加速エンタープライズおよびエッジデータセンターは2026年の収益の36.79%を占めました。この北米データセンター災害レジリエンスおよびビジネス継続性市場規模は、エンタープライズ、コロケーション、分散インフラの大規模な既存基盤を反映しています。金融サービス、医療、製造、公共部門の組織は、複数のパブリッククラウド環境にわたってワークロードを運用し続けています。エッジサイトは、ローカル運用が中央施設から離れた接続性、電力、システムに依存する可能性があるため、独自の継続性の課題を追加します。製造および小売サイトは、広域接続が中断された場合に運用プロセスをサポートできる計画を必要としています。これらの場所では、ローカル機器と中央アプリケーションの両方を考慮したリカバリー手順が必要になることが多くあります。エンタープライズチームはまた、隔離されたリカバリー演習を信頼できるものにする前に依存関係を文書化する必要があります。この既存基盤により、エンタープライズおよびエッジ環境は需要の中心であり続けています。
クラウドサービスプロバイダーデータセンターは、2032年にかけてCAGR 11.89%で拡大すると予測されています。ハイパースケールおよびクラウド環境は、共有責任モデルとマーケットプレイスの購買方法に適合したリカバリーサービスを必要としています。イミュータブルボールト、隔離されたリカバリー自動化、テナントレベルのオーケストレーションは、この環境でますます重要になっています。CohesityのAWSレジリエンスコンピテンシーとAWSマーケットプレイスを通じた提供は、サイバーリカバリーツールをクラウドプロバイダーチャネルに合わせるベンダーの取り組みを示しています。コロケーション施設も、所有インフラからクラウドサービスへの移行期間中に引き続き重要です。組織は、どのシステムをさらに移行すべきかを決定する前に、ワークロードをコロケーションに移動する場合があります。この移行により、複数の環境にわたる継続性カバレッジの必要性が一時的に増加する可能性があります。北米データセンター災害レジリエンスおよびビジネス継続性市場は、したがって、広範な既存基盤とより急速に成長するクラウドプロバイダーの機会によって形成されています。
エンドユーザー産業別:
BFSIが収益と予測拡大をリードBFSIは2026年の収益の18.93%を占め、2032年にかけてCAGR 12.28%で拡大すると予測されています。このセクターは、ダウンタイムへの低い許容度と、運用および顧客継続性に関する詳細な要件を組み合わせています。Augur Securityは、2026年2月から4月にかけて金融サービスのランサムウェア被害者数が前年比39%増加したと記録しています。金融機関は、データリカバリー、代替コミュニケーション、金融および運用サービスの継続性に対処する必要があります。FFIECガイダンスは、データセンターリカバリーの代替手段に対するリスクベースの計画を求めています。FINRAも、加盟企業がビジネス構造とリスクに適したビジネス継続性計画を維持することを期待しています。これらの期待は、技術的なバックアップ能力だけでなく、定期的なテストと文書化された証拠を支えています。BFSIは、したがって、記載されたエンドユーザーカテゴリの中で最大の収益地位と最速の予測成長率を兼ね備えています。
ITおよびテレコムプロバイダーは、エンタープライズ顧客に対する契約上のアップタイムおよび復元コミットメントを担うため、もう一つの主要なユーザーグループを形成しています。医療およびライフサイエンス組織は、臨床システムが利用不能になった場合に短い応答時間と重大な運用上の影響に直面します。政府および公共行政プログラムは、義務付けられたリカバリー義務とレガシーアプリケーションの複雑性および予算サイクルのバランスを取る必要があります。製造および小売組織は、生産サイトや流通センターを含む分散した運用環境への継続性計画を拡大しています。エネルギーおよびユーティリティも、重要なサービスの可用性と分散資産を考慮したリカバリー計画を必要としています。主要な垂直市場以外の中堅ユーザーは、マネージドオファリングにより専門知識へのアクセスが容易になるにつれて、継続性プログラムを採用しています。各垂直市場は異なる技術的依存関係を持っていますが、すべてが明確なリカバリーの所有権と繰り返しの検証を必要としています。この幅広い需要は、北米データセンター災害レジリエンスおよびビジネス継続性市場に多様な需要基盤を支えています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国
米国は2026年の北米データセンター災害レジリエンスおよびビジネス継続性市場シェアの88.56%を占めました。Augur Securityは、2024年以降、北米で記録されたランサムウェア被害者の89.5%を同国が占めると報告しています。[3] デジタルインフラとエンタープライズターゲットの集中により、テスト済みのリカバリーは多くの組織にとって日常的な要件となっています。ハイパースケール活動も、最大の沿岸センターを超えて内陸部の場所へと拡大しています。この拡大により、電力、ネットワーク、運用条件が異なる地域にわたってリカバリー設計の需要が生まれています。FFIEC、FedRAMP、HIPAA、FINRAの要件が規制対象セクターの継続性支出を形成しています。演習とリカバリー結果を文書化できるベンダーは、これらのコンプライアンスニーズに対応する立場にあります。
メキシコ
メキシコは2032年にかけてCAGR 12.36%で拡大すると予測されています。同国は、ニアショアリング、クラウドローカライゼーション、AI関連需要に関連したデータセンター開発を引き付けています。メキシコは、ニアショアリング、クラウドローカライゼーション、AI関連需要に関連した大規模なデータセンター投資を引き付けています。新しい施設により、多国籍クライアントのコミットメントに沿った継続性プログラムを必要とする事業者の基盤が拡大しています。電力の可用性とグリッドレジリエンスは、ローカルビジネス継続性設計に特に関連しています。メキシコのデータ保護法も、組織がストレージ、アクセス、クロスボーダーデータリカバリーを計画する方法に影響を与えています。北米データセンター災害レジリエンスおよびビジネス継続性市場は、新しいキャパシティがクライアント運用に深く組み込まれる前に、ローカルリカバリー計画をサポートする機会を持っています。
カナダおよび地域のダイナミクス
カナダは、2024年以降の北米ランサムウェア被害者の8.6%を占めているため、独自の役割を持っています。医療および公共部門データを管理する州規則により、クロスボーダーの代替手段ではなくカナダのリカバリー環境が必要になる場合があります。このコンプライアンス要因は、ローカルにホストされた隔離されたエアギャップリカバリー能力への需要を維持しています。より広い地域的コンテキストには、米国とメキシコ間の製造ルートに沿った分散エッジサイトも含まれています。これらのサイトは、ローカル運用と中央クラウドの依存関係の両方をカバーする継続性計画を必要とする場合があります。新興アーキテクチャは、イミュータブルコピー、クリーンリカバリー環境、自動化されたリカバリーランブックをますます組み合わせています。IBMは、クリーンルームリカバリーをバックアップ環境に侵入した可能性のあるマルウェアから復元を隔離する方法として特定しています。このアプローチは、地域の事業者がデータの所在地要件を尊重しながらランサムウェアへのエクスポージャーに対処するのに役立ちます。また、地理的に多様な北米データセンター災害レジリエンスおよびビジネス継続性市場全体で共通のリカバリー設計を提供します。
競合環境
市場集中度
北米データセンター災害レジリエンスおよびビジネス継続性市場は、プラットフォームレベルでは適度に統合されており、マネージドおよびアドバイザリーサービスはより分散したままです。購買担当者は、バックアップ、アイデンティティリカバリー、テスト、インシデント対応を組み合わせたより広範なプラットフォームにポイントツールを統合しています。これは、統合された製品セットを提供し、検出から復元までのリカバリープロセスをサポートできるベンダーに有利です。ランサムウェアが両方の機能に影響を与えるため、データ保護とサイバーセキュリティの競合境界はより不明確になっています。プロバイダーは、異常検知、アイデンティティリカバリー、クリーンルーム検証、自動化されたリカバリーワークフローを通じてますます差別化しています。ストレージセキュリティに関するNISTガイダンスは、ストレージシステムとその周辺のコントロールを保護することの重要性を認識しています。これにより、侵害された管理者がリカバリーポイントを変更する能力を制限するアーキテクチャに価値が生まれます。
CohesityとVeritas NetBackupおよびAltaの統合により、エンタープライズ顧客基盤が拡大し、データ保護とリカバリーオーケストレーションおよびセキュリティサービスが統合されました。同社はまた、2026年5月にHPEとのパートナーシップを拡大し、相互再販契約とHPE GreenLake HPEとの統合を含めました。これらの動きは、プラットフォームベンダーがプライベートクラウドおよび公共部門の購買担当者にリーチするためにアライアンスを活用している方法を示しています。RubrikとCognizantは2025年10月にビジネス・レジリエンス・アズ・ア・サービスを導入し、ベンダーのサイバーレジリエンスプラットフォームとマネージドサービスの専門知識を組み合わせました。[4] このオファリングは、技術的なリカバリーからより広範な継続性計画へのマネージドな道筋を必要とする組織に対応しています。Commvaultはまた、KyndrylおよびPure Storageとのリカバリーアーキテクチャを説明し、イミュータブルストレージ、クリーンリカバリーゾーン、復元、スナップショットを接続しています。これらの例は、ベンダー関係が競合ポジショニングの重要な部分になりつつあることを示しています。
ハイパースケールプロバイダーは、イミュータブルストレージ、隔離されたリカバリー、関連するコントロールをクラウド契約に組み込むことで追加的な圧力を生み出しています。スタンドアロンベンダーは、したがって、プラットフォームがクラウド、プライベート、コロケーション、エッジ環境にわたってどのように機能するかを示す必要があります。中堅市場は、多くの組織が社内のリカバリー専門家を欠いているため、サブスクリプションベースのサービスの機会として残っています。評価、テスト、リカバリー文書化を簡素化できるプロバイダーは、これらの購買担当者にとってよりアクセスしやすい可能性があります。
北米データセンター災害レジリエンスおよびビジネス継続性産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
VMware by Broadcom
-
11:11 Systems, Inc.
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター災害レジリエンスおよびビジネス継続性市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- VMware by Broadcom
- International Business Machines Corporation
- 11:11 Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Veritas Technologies LLC
- Druva Inc.
- Arcserve (USA), LLC
- Zerto Ltd.
- Sungard Availability Services, LLC
- TierPoint, LLC
- Flexential Corp.
- Recovery Point Systems, Inc.
- InterVision Systems, LLC
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- ServiceNow, Inc.
- Riskonnect, Inc.
- Castellan Solutions, Inc.
最近の産業開発事情 北米データセンター災害レジリエンスおよびビジネス継続性市場
- 2026年9月:IBMはクリーンルームリカバリーに関する技術リファレンスを公開し、暗号化活動が始まる前にバックアップ環境を汚染する可能性のある休眠マルウェアへの対処に不可欠なアプローチとして定義しました。
- 2026年5月:HPEとCohesityは7年間のパートナーシップを拡大し、HPEインフラ上のCohesity NetBackupおよびDataProtectとCohesityによるHPE Zertoの継続的データ保護のための再販に関する相互契約を締結しました。
- 2026年3月:Veeam Data Platformが2026年SCアワードの最優秀ビジネス継続性・災害・ランサムウェアリカバリーソリューション賞を受賞しました。この表彰は、物理、仮想、クラウド環境にわたるバックアップ、ランサムウェア保護、リカバリー能力を強調しました。Veeamは2026年4月2日に正式に発表を公開しました。
- 2025年10月:RubrikとCognizantがビジネス・レジリエンス・アズ・ア・サービスを開始しました。これは、RubrikのサイバーレジリエンスプラットフォームとCognizantのドメイン専門知識を組み合わせたサブスクリプションベースのマネージドレジリエンスモデルです。
北米データセンター災害レジリエンスおよびビジネス継続性市場レポートの範囲
本市場は、データセンター事業者および企業が運用リスクの評価、ビジネス継続性および災害リカバリー計画の策定、危機対応の調整、リカバリー能力のテスト、サイバー攻撃、インフラ障害、自然災害を含む破壊的イベント時の重要なITサービスの維持を支援するために設計されたソフトウェアプラットフォームおよびプロフェッショナル・マネージドサービスを指します。
北米データセンター災害レジリエンスおよびビジネス継続性市場レポートは、コンポーネント(ソフトウェアおよびプラットフォーム、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、データセンタータイプ(クラウドサービスプロバイダー、コロケーション、エンタープライズおよびエッジ)、エンドユーザー産業(ITおよびテレコム、BFSI、政府および公共行政、医療およびライフサイエンス、製造、小売および電子商取引、エネルギーおよびユーティリティ、その他の産業)、地域(米国、カナダ、メキシコ)別にセグメント化されています。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロンビジネスインパクト分析および依存関係マッピングソフトウェア | |
| スタンドアロン継続性計画および文書化ソフトウェア | |
| スタンドアロン危機対応およびインシデント調整ソフトウェア | |
| その他(スタンドアロンレジリエンス演習およびテスト管理ソフトウェア等) | |
| サービス | アドバイザリー、ビジネスインパクト分析、レジリエンス評価サービス |
| 継続性および危機対応計画策定サービス | |
| ソフトウェア実装およびシステム統合サービス | |
| レジリエンステスト、シミュレーション、トレーニングサービス | |
| マネージド継続性プログラムサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| クラウドサービスプロバイダー |
| コロケーション |
| エンタープライズおよびエッジ |
| ITおよびテレコム |
| BFSI |
| 政府および公共行政 |
| 医療およびライフサイエンス |
| 製造 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロンビジネスインパクト分析および依存関係マッピングソフトウェア | ||
| スタンドアロン継続性計画および文書化ソフトウェア | ||
| スタンドアロン危機対応およびインシデント調整ソフトウェア | ||
| その他(スタンドアロンレジリエンス演習およびテスト管理ソフトウェア等) | ||
| サービス | アドバイザリー、ビジネスインパクト分析、レジリエンス評価サービス | |
| 継続性および危機対応計画策定サービス | ||
| ソフトウェア実装およびシステム統合サービス | ||
| レジリエンステスト、シミュレーション、トレーニングサービス | ||
| マネージド継続性プログラムサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーション | ||
| エンタープライズおよびエッジ | ||
| エンドユーザー産業別 | ITおよびテレコム | |
| BFSI | ||
| 政府および公共行政 | ||
| 医療およびライフサイエンス | ||
| 製造 | ||
| 小売および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米データセンター災害レジリエンスおよびビジネス継続性市場の規模はどのくらいですか?
北米データセンター災害レジリエンスおよびビジネス継続性市場規模は2026年に1.94 ビリオン 米ドルであり、CAGR 11.34%で2032年までに3.73 ビリオン 米ドルに達すると予測されています。予測は2027年の2.18 ビリオン 米ドルから始まり、米国、カナダ、メキシコの北米データセンター災害レジリエンスおよびビジネス継続性市場について2032年までの期間をカバーしています。
北米におけるデータセンター災害レジリエンスへの需要を牽引しているものは何ですか?
ランサムウェアへのエクスポージャー、義務付けられたリカバリーテスト、ハイブリッドクラウドの複雑性、イミュータブルリカバリー環境への需要が中心的な需要要因です。購買担当者はまた、バックアップをスタンドアロンのセーフガードとして扱うのではなく、アプリケーション、アイデンティティ、データの復元を調整する必要があります。
データセンター災害レジリエンスおよびビジネス継続性においてどのコンポーネントが支出をリードしていますか?
サービスは2026年の収益58.12%をリードし、評価、計画、テスト、マネージド継続性サポートへの需要を反映しています。多くの組織は、依存関係をマッピングし、リカバリー計画が現実的な条件下で機能するかどうかを検証するために専門家の支援を必要としています。
災害リカバリーにおいて最も急速に拡大している展開モデルはどれですか?
クラウドは2026年の収益の41.81%をリードし、2032年にかけてCAGR 11.71%で拡大すると予測されています。すべての組織が別の物理的なリカバリーサイトを維持することなく、地理的に隔離されたリカバリー環境をサポートします。
BFSIが広範なビジネス継続性能力を必要とするのはなぜですか?
BFSIは2026年のエンドユーザー収益の18.93%をリードし、FFIECやFINRAなどの機関からの厳格なリカバリーおよび継続性の期待に直面しています。このセクターは、通常の運用、サイバーインシデント、技術的障害、清算または決済プロセスに影響を与える混乱にわたって、計画がテストされたという証拠とともに、運用継続性、データ復元、顧客コミュニケーションを維持する必要があります。
メキシコがレジリエンスサービスの急速に拡大する場所である理由は何ですか?
メキシコは、ニアショアリング、クラウドローカライゼーション、AI関連需要によりデータセンター投資が増加するにつれて、2032年にかけてCAGR 12.36%で拡大すると予測されています。新しい事業者は、電力レジリエンス、クライアントコミットメント、データ保護要件に対応したリカバリーアプローチを必要とします。