
Taille et part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
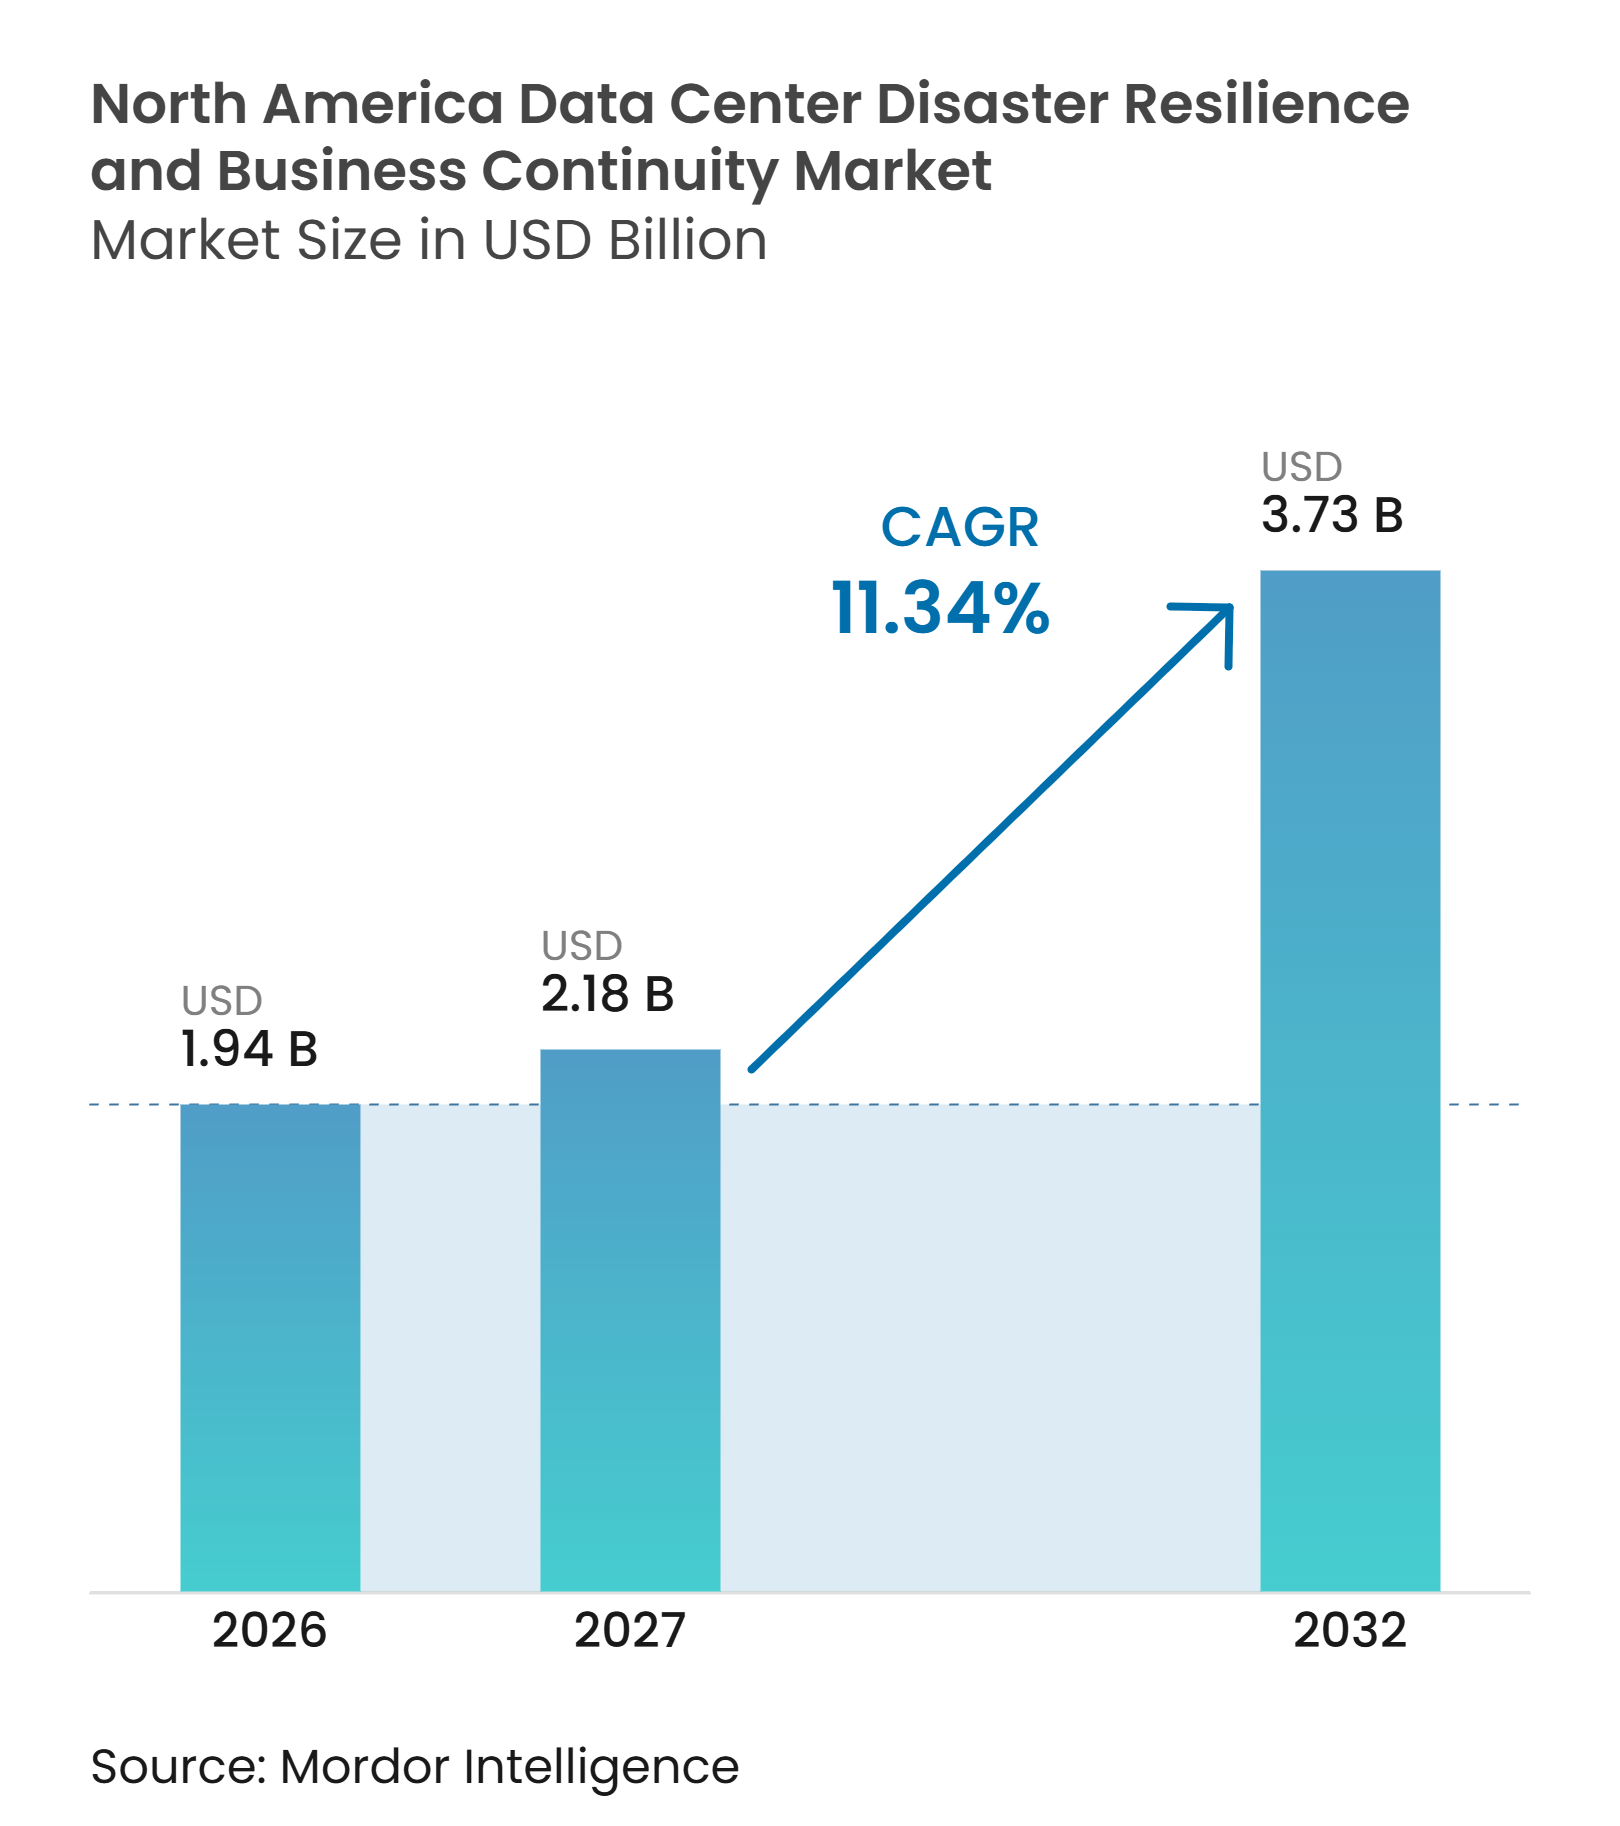
| Taille du marché de l'année de base (2026) | 1.94 Milliards de dollars |
| Taille du Marché (2027) | 2.18 Milliards de dollars |
| Taille du Marché (2032) | 3.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.34 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord devrait augmenter de 1,94 milliard USD en 2026 à 2,18 milliards USD en 2027 et atteindre 3,73 milliards USD d'ici 2032, avec un CAGR de 11,34 % sur la période 2027-2032. La concentration de capacités cloud et de charges de travail d'entreprise dans la région fait de la planification de la reprise une exigence opérationnelle continue plutôt qu'une activité de conformité occasionnelle. Les rançongiciels ont élargi le périmètre de la reprise, qui ne se limite plus à la restauration des données mais englobe désormais les applications, les identités et les environnements d'exploitation validés. Les acheteurs accordent donc plus d'importance aux procédures de reprise testées, aux copies immuables et aux environnements de reprise isolés. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord bénéficie également des architectures hybrides, car ces parcs informatiques nécessitent une reprise coordonnée entre l'infrastructure privée, les régions cloud et les sites périphériques. Les éditeurs de plateformes et les fournisseurs cloud répondent en intégrant plus étroitement la protection des données, la surveillance de la sécurité et les flux de travail de reprise.
Principaux enseignements du rapport
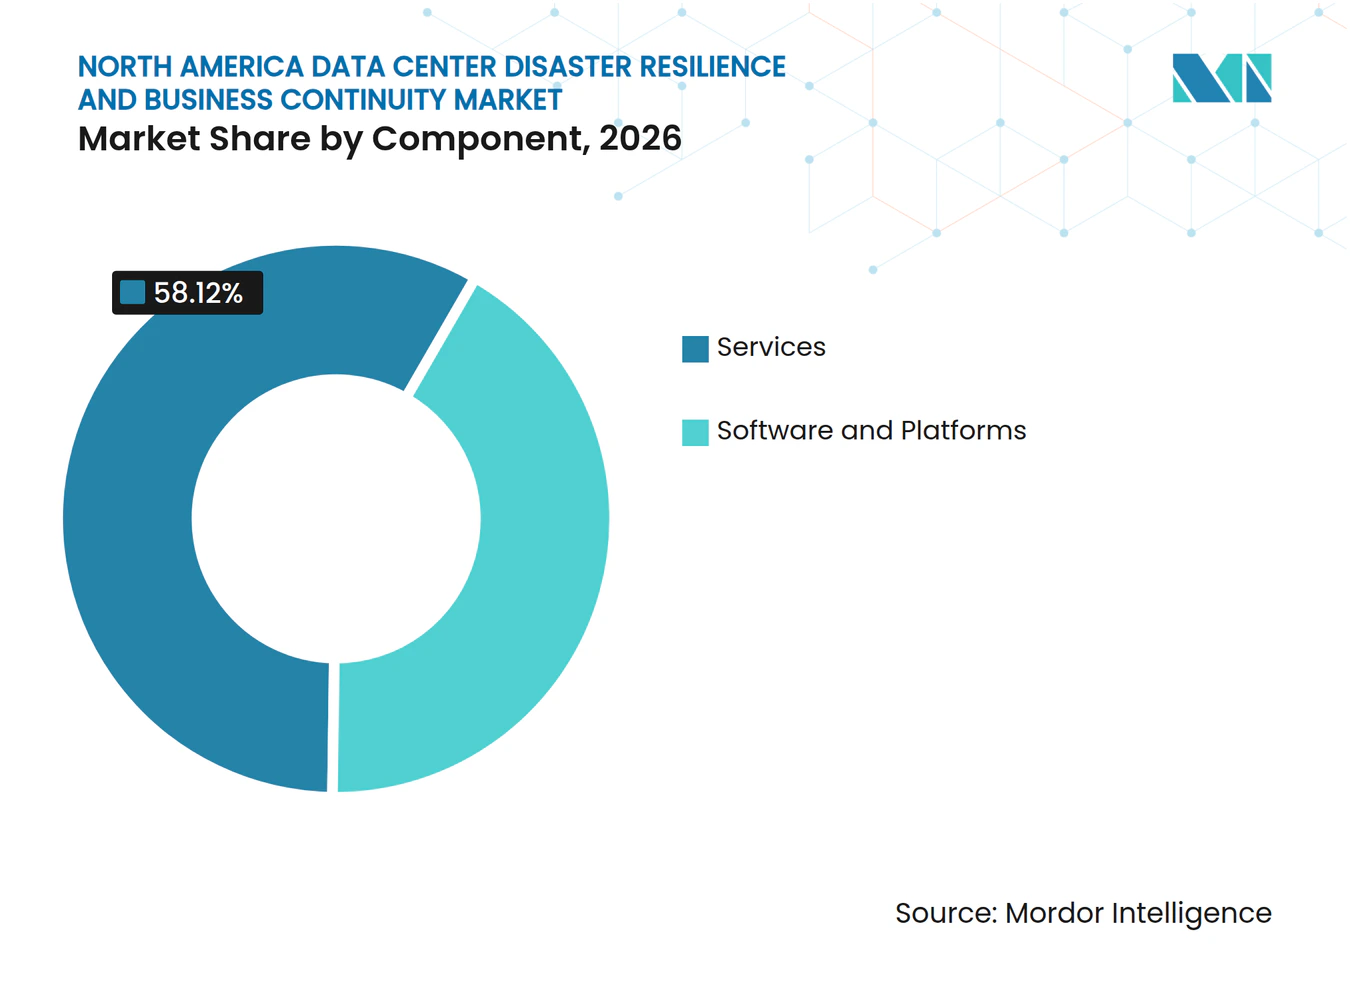
- Par composant, les services ont représenté 58,12 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord en 2026, tandis que les logiciels et plateformes devraient se développer à un CAGR de 11,74 % jusqu'en 2032.
- Par mode de déploiement, le cloud a représenté 41,81 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 11,71 % jusqu'en 2032.
- Par type de centre de données, les centres de données d'entreprise et périphériques ont représenté 36,79 % du chiffre d'affaires en 2026, tandis que les centres de données des fournisseurs de services cloud devraient se développer à un CAGR de 11,89 % jusqu'en 2032.
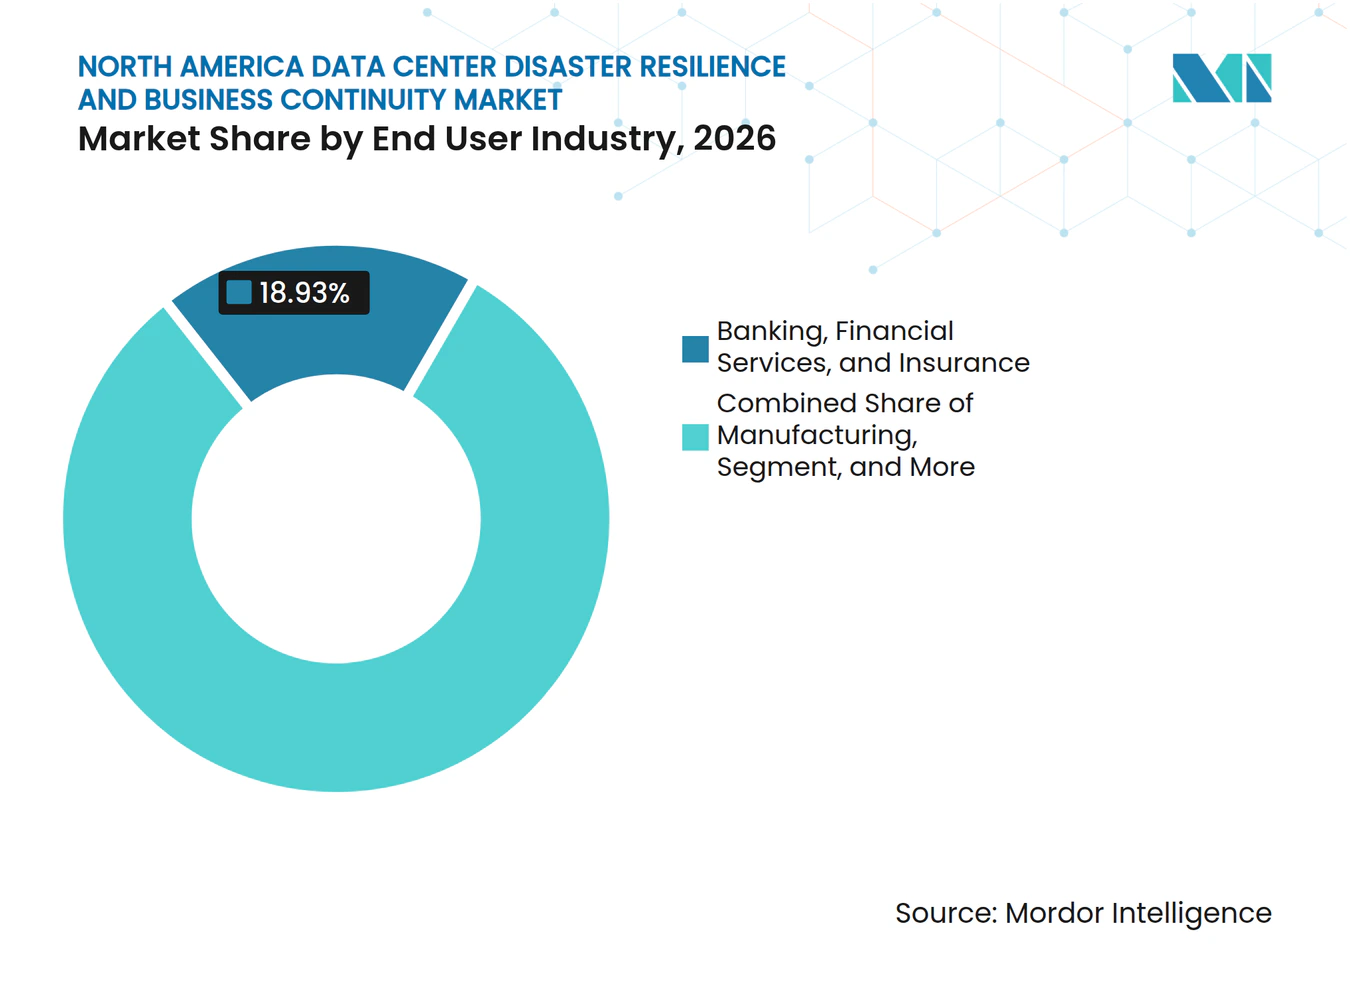
- Par secteur d'utilisateur final, le BFSI a représenté 18,93 % du chiffre d'affaires en 2026 sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord et devrait croître à un CAGR de 12,28 % jusqu'en 2032.
- Par géographie, les États-Unis ont représenté 88,56 % du chiffre d'affaires en 2026, tandis que le Mexique devrait se développer à un CAGR de 12,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux rançongiciels et aux cyberattaques destructrices | 3.20% | États-Unis en premier lieu, Canada en second lieu, Mexique en émergence | Court terme (≤ 2 ans) |
| Exigences réglementaires et d'audit pour une reprise testée | 2.50% | États-Unis et Canada, FFIEC, FedRAMP et mandats étatiques | Moyen terme (2-4 ans) |
| Modernisation du cloud hybride et programmes de sortie des centres de données | 2.10% | Amérique du Nord, avec les États-Unis comme principal adoptant | Moyen terme (2-4 ans) |
| Demande de reprise immuable et de basculement en salle blanche | 1.80% | Centré sur les États-Unis, avec des répercussions au Canada | Moyen terme (2-4 ans) |
| Attentes croissantes en matière de reprise pour les charges de travail d'IA et à forte intensité de données | 1.40% | Centres hyperscale des États-Unis, Canada et Mexique | Long terme (≥ 4 ans) |
| Concentration des infrastructures numériques critiques en Amérique du Nord | 0.90% | États-Unis, notamment la Virginie et le Texas, avec une expansion vers l'intérieur des terres | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux rançongiciels et aux cyberattaques destructrices
Les rançongiciels et les attaques destructrices demeurent un moteur direct de la demande sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord. Augur Security a recensé 4 353 victimes de rançongiciels en Amérique du Nord en 2025, soit une augmentation de 38 % par rapport à 2024, tandis que son suivi début 2026 indiquait une activité soutenue à un niveau élevé. Ces incidents affectent de plus en plus les applications, les identités et les environnements de sauvegarde, et pas seulement les données de production. GuidePoint Security a rapporté que les États-Unis représentaient plus de 55 % des victimes mondiales de rançongiciels recensées en 2025.[1] Cette exposition oriente les achats vers des environnements de reprise propres pouvant être validés avant la restauration des systèmes critiques. Le besoin qui en résulte d'une reprise plus rapide et plus fiable soutient la demande de tests gérés, de logiciels d'orchestration et de copies de reprise protégées.
Exigences réglementaires et d'audit pour une reprise testée
Les exigences réglementaires font de la capacité de reprise documentée une nécessité opérationnelle pour de nombreux acheteurs sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord. Le manuel FFIEC exige des établissements financiers qu'ils identifient et valident des alternatives de reprise des centres de données adaptées à leurs profils de risque. La Californie a révisé sa politique de reprise technologique en octobre 2025 et exige que les agences d'État réalisent une analyse d'impact sur les activités, élaborent des plans de reprise et les testent au moins une fois par an. FedRAMP Rev. 5 exige également des bases de référence protégées en intégrité et des capacités de restauration définies pour les systèmes couverts. Ces exigences élèvent les registres d'audit, les exercices de reprise et les preuves de restauration au rang de critères d'achat, et non plus de simples fonctionnalités complémentaires. Les prestataires de services financiers doivent également disposer de plans de continuité couvrant les communications, l'accès des clients et la capacité opérationnelle conformément aux règles FINRA.
Modernisation du cloud hybride et programmes de sortie des centres de données
La modernisation du cloud hybride complique le problème de la reprise, car les charges de travail peuvent s'étendre simultanément sur plusieurs environnements. Flexera a rapporté que 73 % des organisations exploitaient des parcs cloud hybrides en 2026. Les processus de reprise conçus pour un seul site principal ne s'étendent pas facilement aux régions cloud, aux installations de colocation, à l'infrastructure privée et aux nœuds périphériques. Une étude scientifique de 2025 a révélé que l'infrastructure en tant que code et la politique en tant que code peuvent améliorer le déploiement cohérent de la continuité et de la reprise dans les environnements hybrides. Les organisations doivent donc cartographier les dépendances et les objectifs de reprise avant de pouvoir automatiser le basculement en toute sécurité. Ce besoin soutient les outils d'orchestration basés sur le cloud, de gestion des politiques et de planification de la continuité. Cela explique également pourquoi le déploiement cloud combine une position de revenus dominante avec un taux de prévision dominant sur ce marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord.
Demande de reprise immuable et de basculement en salle blanche
La reprise immuable et le basculement en salle blanche sont devenus des éléments centraux de la planification de la reprise après cyberattaque. IBM explique que la reprise en salle blanche isole les travaux de restauration, permettant aux organisations d'identifier les logiciels malveillants et de reconstruire à partir d'un état vérifié. Cette approche répond au risque que les rançongiciels restent dormants dans les sauvegardes avant qu'un événement de chiffrement visible ne se produise. Commvault, Kyndryl et Pure Storage ont décrit une conception à quatre couches combinant un coffre-fort immuable, une zone de reprise propre, une restauration rapide et des instantanés immuables. De telles conceptions aident les organisations à appliquer des contrôles de confiance zéro à la fois aux systèmes de reprise et de production. Cette capacité est particulièrement pertinente pour les environnements des fournisseurs de services cloud, où les clients ont besoin d'isolation et de redondance géographique sans maintenir un site physique séparé. Elle confère également au marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord un rôle plus large dans la maîtrise des rançongiciels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des applications héritées et des dépendances | -1.50% | États-Unis et Canada, notamment les services financiers et le gouvernement | Moyen terme (2-4 ans) |
| Préoccupations relatives à la résidence des données, à la confidentialité et au contrôle par des tiers | -1.10% | Charges de travail transfrontalières aux États-Unis, règles provinciales canadiennes et souveraineté des données au Mexique | Long terme (≥ 4 ans) |
| Coûts élevés de migration et d'intégration | -0.80% | À l'échelle de l'Amérique du Nord, plus prononcés sur le marché intermédiaire | Moyen terme (2-4 ans) |
| Pénurie de personnel spécialisé en reprise et en résilience | -0.50% | États-Unis en premier lieu, avec des contraintes plus marquées au Canada et au Mexique par rapport à leur échelle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des applications héritées et des dépendances
La complexité des applications héritées peut retarder la modernisation, même lorsque le risque de reprise est évident. L'enquête de Cohesity de septembre 2025 a révélé que 76 % des répondants avaient subi une cyberattaque significative, tandis que 47 % déclaraient avoir une confiance totale dans leur capacité à résister aux menaces actuelles. Les systèmes plus anciens contiennent souvent des liens non documentés entre les applications, les bases de données, les services d'identité et les interfaces personnalisées. Un test de reprise peut lui-même créer un risque de disponibilité lorsque ces dépendances sont mal comprises. Les organisations peuvent donc reporter la migration ou l'orchestration automatisée jusqu'à ce qu'elles aient achevé les travaux d'évaluation et de cartographie. Cette contrainte est particulièrement pertinente pour les parcs informatiques gouvernementaux et des services financiers dotés de systèmes centraux de longue date. Elle soutient la demande de services de conseil, mais peut ralentir l'adoption de capacités de plateformes avancées sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord.
Préoccupations relatives à la résidence des données, à la confidentialité et au contrôle par des tiers
Les préoccupations relatives à la résidence des données et au contrôle par des tiers réduisent les choix de reprise pour les organisations réglementées. AWS note que les exigences de résidence au niveau national peuvent restreindre le basculement transfrontalier et nécessiter des conceptions de reprise dans la juridiction concernée. Les exigences canadiennes en matière de données du secteur public et de santé peuvent rendre une région de reprise aux États-Unis inadaptée à certaines charges de travail. La loi fédérale mexicaine sur la protection des données personnelles détenues par des entités privées fait également partie du contexte de conformité pour les organisations qui conçoivent des dispositifs de continuité transfrontaliers. Les équipes d'approvisionnement peuvent avoir besoin de négocier plus en détail la localisation des données, le contrôle d'accès et la responsabilité du prestataire. Ces étapes prolongent les calendriers de mise en œuvre des offres de reprise en tant que service. Elles préservent également un rôle pour l'infrastructure locale et les environnements de reprise souverains sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services sont en tête tandis que les plateformes se développentLes services ont représenté 58,12 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord en 2026. Cette position reflète le besoin continu d'un soutien spécialisé en matière d'évaluation, de planification, de tests et d'opérations de continuité gérées. De nombreuses organisations commencent par une analyse d'impact sur les activités pour identifier les dépendances critiques avant de définir les objectifs de reprise. Les équipes de conseil peuvent documenter les priorités de reprise à travers les processus métier, les applications et l'infrastructure. Les services de continuité gérés sont particulièrement pertinents pour les établissements financiers qui ont besoin de révisions régulières des plans et d'une supervision par des tiers. Le cadre FFIEC renforce la nécessité d'évaluer les alternatives de reprise et de maintenir des plans qui reflètent l'environnement opérationnel d'un établissement. Ce travail est difficile à maintenir en interne, où l'expertise en matière de reprise est limitée. Il maintient les services au premier plan même à mesure que les capacités logicielles s'améliorent.
Les logiciels et plateformes devraient se développer à un CAGR de 11,74 % jusqu'en 2032. Les outils intégrés regroupent l'analyse d'impact sur les activités, la documentation des plans, la gestion des exercices, les flux de travail de notification et la coordination de crise. Cela réduit la nécessité de maintenir des outils ponctuels distincts pour les tâches de continuité adjacentes. Les exigences FedRAMP relatives aux bases de référence des systèmes protégés et aux procédures de restauration soutiennent la demande de plateformes qui conservent les preuves de tests et de reprise. La transition des composants n'élimine pas le rôle des prestataires de services, car la mise en œuvre nécessite toujours une conception et une validation des processus. Elle déplace cependant les travaux récurrents vers des flux de travail configurables et une documentation automatisée. La consolidation des fournisseurs peut renforcer ce changement lorsque des portefeuilles de protection des données plus larges ajoutent des fonctionnalités d'orchestration et de réponse. Le secteur de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord a donc un présent dominé par les services et une trajectoire d'expansion davantage centrée sur les logiciels.


Par mode de déploiement :
le cloud combine la position dominante en revenus avec une adoption plus rapideLe cloud a représenté 41,81 % du chiffre d'affaires de 2026 et devrait se développer à un CAGR de 11,71 % jusqu'en 2032. Ce modèle permet aux organisations de provisionner une capacité de reprise dans un emplacement distinct sans avoir à acheter et exploiter un centre de données secondaire. Il est particulièrement adapté aux coffres-forts immuables et aux environnements de reprise isolés qui doivent rester séparés des systèmes de production. Flexera a rapporté que des parcs cloud hybrides étaient utilisés par 73 % des organisations en 2026.[2] Ces architectures font de la reprise basée sur le cloud une option pratique pour les charges de travail qui s'étendent déjà sur plusieurs environnements. La position du segment cloud montre que la résilience est de plus en plus intégrée dans des choix d'infrastructure plus larges. Elle reflète également la nécessité de restaurer les applications partagées, les identités et les données dans un ordre coordonné.
Le déploiement sur site reste important lorsque les organisations font face à des règles strictes de localisation ou ont besoin d'une réponse prévisible pour les charges de travail sensibles à la latence. Les opérateurs réglementés dans les secteurs de la santé, du gouvernement et d'autres secteurs peuvent conserver des systèmes locaux pour les applications qui ne peuvent pas dépendre d'une région de reprise distante. Le déploiement hybride combine la reprise locale pour les charges de travail prioritaires avec une copie isolée basée sur le cloud pour les incidents plus graves. Cette structure peut favoriser une restauration opérationnelle plus rapide tout en maintenant une séparation géographique contre les rançongiciels. AWS indique que les exigences de résidence peuvent rendre nécessaire une reprise géographiquement contrainte, ce qui explique la demande continue d'architectures locales et hybrides. Les acheteurs doivent toujours tester la connexion entre leurs environnements locaux et cloud, car une copie protégée seule n'établit pas la capacité de reprise. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord prend donc en charge plusieurs choix de déploiement plutôt qu'un remplacement complet de l'infrastructure locale. La question centrale pour l'acheteur est de savoir si le modèle choisi peut restaurer les services critiques dans les délais convenus.
Par type de centre de données :
les sites d'entreprise et périphériques conservent leur envergure tandis que les fournisseurs cloud accélèrentLes centres de données d'entreprise et périphériques ont représenté 36,79 % du chiffre d'affaires en 2026. Cette taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord reflète la large base installée d'infrastructures d'entreprise, de colocation et distribuées. Les organisations des services financiers, de la santé, de la fabrication et du secteur public continuent d'exploiter des charges de travail dans plusieurs environnements cloud publics. Les sites périphériques ajoutent un défi de continuité distinct, car les opérations locales peuvent dépendre de la connectivité, de l'alimentation électrique et de systèmes éloignés des installations centrales. Les sites de fabrication et de commerce de détail ont besoin de plans pouvant soutenir les processus opérationnels lorsque la connectivité étendue est interrompue. Ces emplacements nécessitent souvent des procédures de reprise tenant compte à la fois des équipements locaux et des applications centrales. Les équipes d'entreprise doivent également documenter les dépendances avant qu'un exercice de reprise isolé puisse être fiable. Cette base installée maintient les environnements d'entreprise et périphériques au cœur de la demande.
Les centres de données des fournisseurs de services cloud devraient se développer à un CAGR de 11,89 % jusqu'en 2032. Les environnements hyperscale et cloud ont besoin de services de reprise adaptés à leurs modèles de responsabilité partagée et à leurs méthodes d'achat sur la place de marché. Les coffres-forts immuables, l'automatisation de la reprise isolée et l'orchestration au niveau des locataires sont de plus en plus pertinents dans ce contexte. La compétence AWS Resilience de Cohesity et sa disponibilité via AWS Marketplace illustrent l'effort d'un fournisseur pour aligner les outils de reprise après cyberattaque avec les canaux des fournisseurs cloud. Les installations de colocation restent également pertinentes lors des transitions de l'infrastructure propriétaire vers les services cloud. Les organisations peuvent déplacer des charges de travail vers la colocation avant de décider quels systèmes doivent migrer davantage. Cette transition peut temporairement accroître le besoin de couverture de continuité dans plusieurs environnements. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord est donc façonné par une large base installée et une opportunité plus dynamique chez les fournisseurs cloud.
Par secteur d'utilisateur final :
le BFSI est en tête des revenus et de l'expansion prévueLe BFSI a représenté 18,93 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 12,28 % jusqu'en 2032. Le secteur combine une faible tolérance aux interruptions avec des exigences détaillées en matière de continuité opérationnelle et client. Augur Security a enregistré une hausse de 39 % d'une année sur l'autre du nombre de victimes de rançongiciels dans les services financiers entre février et avril 2026. Les établissements financiers doivent traiter la reprise des données, les communications alternatives et la continuité des services financiers et opérationnels. Les orientations FFIEC exigent une planification basée sur les risques pour les alternatives de reprise des centres de données. FINRA attend également des entreprises membres qu'elles maintiennent des plans de continuité des activités adaptés à leur structure commerciale et à leurs risques. Ces attentes soutiennent des tests réguliers et des preuves documentées, et pas seulement une capacité technique de sauvegarde. Le BFSI combine donc la plus grande position en revenus avec le taux de prévision le plus élevé parmi les catégories d'utilisateurs finaux mentionnées.
Les fournisseurs de services informatiques et de télécommunications constituent un autre groupe d'utilisateurs majeur, car ils assument des engagements contractuels de disponibilité et de restauration pour les clients d'entreprise. Les organisations de santé et des sciences de la vie font face à des fenêtres de réponse courtes et à des conséquences opérationnelles significatives lorsque les systèmes cliniques deviennent indisponibles. Les programmes gouvernementaux et d'administration publique doivent équilibrer les obligations de reprise mandatées avec la complexité des applications héritées et les cycles budgétaires. Les organisations de fabrication et de commerce de détail étendent la planification de la continuité aux environnements opérationnels distribués, y compris les sites de production et les centres de distribution. L'énergie et les services publics nécessitent également des plans de reprise tenant compte de la disponibilité des services critiques et des actifs distribués. Les utilisateurs du marché intermédiaire en dehors des principaux secteurs verticaux adoptent des programmes de continuité sous forme d'offres gérées à mesure que l'expertise devient plus accessible. Chaque secteur vertical a des dépendances techniques différentes, mais tous nécessitent une propriété claire de la reprise et une validation répétée. Cette diversité des besoins soutient une base de demande diversifiée pour le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord.


Analyse géographique
États-Unis
Les États-Unis ont représenté 88,56 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord en 2026. Augur Security a rapporté que le pays représentait 89,5 % des victimes de rançongiciels recensées en Amérique du Nord depuis 2024.[3] La concentration des infrastructures numériques et des cibles d'entreprise fait de la reprise testée une exigence courante pour de nombreuses organisations. L'activité hyperscale se répand également au-delà des plus grands centres côtiers vers des emplacements intérieurs. Cette expansion crée des besoins de conception de reprise dans des régions aux conditions d'alimentation électrique, de réseau et d'exploitation différentes. Les exigences FFIEC, FedRAMP, HIPAA et FINRA orientent les dépenses de continuité dans les secteurs réglementés. Les fournisseurs capables de documenter les exercices et les résultats de reprise sont bien positionnés pour répondre à ces besoins de conformité.
Mexique
Le Mexique devrait se développer à un CAGR de 12,36 % jusqu'en 2032. Le pays attire des développements de centres de données liés à la délocalisation de proximité, à la localisation cloud et à la demande liée à l'IA. Le Mexique attire de grands investissements dans les centres de données liés à la délocalisation de proximité, à la localisation cloud et à la demande liée à l'IA. Les nouvelles installations créent une base plus large d'opérateurs ayant besoin de programmes de continuité alignés sur les engagements des clients multinationaux. La disponibilité de l'énergie et la résilience du réseau électrique sont particulièrement pertinentes pour la conception de la continuité des activités locale. La loi mexicaine sur la protection des données affecte également la façon dont les organisations planifient le stockage, l'accès et la reprise transfrontalière des données. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord a l'opportunité de soutenir la planification de la reprise locale avant que la nouvelle capacité ne soit profondément intégrée dans les opérations des clients.
Canada et dynamiques régionales
Le Canada joue un rôle distinct car il a représenté 8,6 % des victimes de rançongiciels en Amérique du Nord depuis 2024. Les règles provinciales régissant les données de santé et du secteur public peuvent nécessiter des environnements de reprise canadiens plutôt que des alternatives transfrontalières. Ce facteur de conformité soutient la demande de capacités de reprise hébergées localement, isolées et à isolation physique. Le contexte régional plus large comprend également des sites périphériques distribués desservant les routes de fabrication entre les États-Unis et le Mexique. Ces sites peuvent nécessiter des plans de continuité couvrant à la fois les opérations locales et les dépendances cloud centrales. Les architectures émergentes combinent de plus en plus une copie immuable, un environnement de reprise propre et des manuels de reprise automatisés. IBM identifie la reprise en salle blanche comme un moyen d'isoler la restauration des logiciels malveillants qui peuvent avoir pénétré les environnements de sauvegarde. Cette approche peut aider les opérateurs régionaux à faire face à l'exposition aux rançongiciels tout en respectant les exigences de localisation des données. Elle fournit également une conception de reprise commune à travers un marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord géographiquement diversifié.
Paysage concurrentiel
Concentration du Marché
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord est modérément consolidé au niveau des plateformes, tandis que les services gérés et de conseil restent plus fragmentés. Les acheteurs consolident les outils ponctuels dans des plateformes plus larges qui combinent la sauvegarde, la reprise des identités, les tests et la réponse aux incidents. Cela favorise les fournisseurs capables d'offrir un ensemble de produits intégrés et de soutenir un processus de reprise de la détection à la restauration. La frontière concurrentielle entre la protection des données et la cybersécurité est devenue moins distincte, car les rançongiciels affectent les deux fonctions. Les fournisseurs se différencient de plus en plus par la détection des anomalies, la reprise des identités, la validation en salle blanche et les flux de travail de reprise automatisés. Les orientations du NIST sur la sécurité du stockage reconnaissent l'importance de protéger les systèmes de stockage et les contrôles qui les entourent. Cela crée de la valeur pour les architectures qui limitent la capacité d'un administrateur compromis à modifier les points de reprise.
La combinaison de Cohesity avec Veritas NetBackup et Alta a élargi sa base de clients d'entreprise et a combiné la protection des données avec l'orchestration de la reprise et les services de sécurité. La société a également élargi son partenariat avec HPE en mai 2026, incluant des accords de revente réciproques et une intégration avec HPE GreenLake HPE. Ces mouvements montrent comment les éditeurs de plateformes utilisent les alliances pour atteindre les acheteurs du cloud privé et du secteur public. Rubrik et Cognizant ont lancé la résilience des activités en tant que service en octobre 2025, combinant la plateforme de cyber-résilience du fournisseur avec l'expertise en services gérés.[4] L'offre s'adresse aux organisations qui ont besoin d'un chemin géré de la reprise technique à une planification de continuité plus large. Commvault a également décrit une architecture de reprise avec Kyndryl et Pure Storage qui connecte le stockage immuable, une zone de reprise propre, la restauration et les instantanés. Ces exemples indiquent que les relations entre fournisseurs deviennent une partie importante du positionnement concurrentiel.
Les fournisseurs hyperscale exercent une pression supplémentaire en intégrant le stockage immuable, la reprise isolée et les contrôles associés dans les contrats cloud. Les fournisseurs indépendants doivent donc montrer comment leurs plateformes fonctionnent dans les environnements cloud, privés, de colocation et périphériques. Le marché intermédiaire reste une opportunité pour les services par abonnement, car de nombreuses organisations manquent de spécialistes internes en reprise. Les fournisseurs capables de simplifier l'évaluation, les tests et la documentation de reprise peuvent être plus accessibles à ces acheteurs.
Leaders du secteur de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
VMware by Broadcom
-
11:11 Systems, Inc.
-
International Business Machines Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- VMware by Broadcom
- International Business Machines Corporation
- 11:11 Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Veritas Technologies LLC
- Druva Inc.
- Arcserve (USA), LLC
- Zerto Ltd.
- Sungard Availability Services, LLC
- TierPoint, LLC
- Flexential Corp.
- Recovery Point Systems, Inc.
- InterVision Systems, LLC
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- ServiceNow, Inc.
- Riskonnect, Inc.
- Castellan Solutions, Inc.
Développements industriels récents dans Marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord
- Septembre 2026 : IBM a publié une référence technique sur la reprise en salle blanche, définissant cette approche comme essentielle pour traiter les logiciels malveillants dormants susceptibles de contaminer les environnements de sauvegarde avant le début de l'activité de chiffrement.
- Mai 2026 : HPE et Cohesity ont élargi leur partenariat de 7 ans, avec des accords de revente réciproques couvrant Cohesity NetBackup et DataProtect sur l'infrastructure HPE et la revente par Cohesity de HPE Zerto pour la protection continue des données.
- Mars 2026 : Veeam Data Platform a été désigné lauréat du prix SC 2026 pour la meilleure solution de continuité des activités, de reprise après sinistre et de reprise après rançongiciel. La distinction a mis en évidence ses capacités de sauvegarde, de protection contre les rançongiciels et de reprise dans les environnements physiques, virtuels et cloud. Veeam a officiellement publié son annonce le 2 avril 2026.
- Octobre 2025 : Rubrik et Cognizant ont lancé la résilience des activités en tant que service, un modèle de résilience gérée par abonnement combinant la plateforme de cyber-résilience de Rubrik avec l'expertise sectorielle de Cognizant.
Périmètre du rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord
Le marché désigne les plateformes logicielles et les services professionnels et gérés conçus pour aider les opérateurs de centres de données et les entreprises à évaluer les risques opérationnels, à élaborer des plans de continuité des activités et de reprise après sinistre, à coordonner la réponse aux crises, à tester les capacités de reprise et à maintenir les services informatiques critiques lors d'événements perturbateurs, notamment les cyberattaques, les défaillances d'infrastructure et les catastrophes naturelles.
Le rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord est segmenté par composant (logiciels et plateformes, et services), mode de déploiement (cloud, sur site et hybride), type de centre de données (fournisseur de services cloud, colocation, et entreprise et périphérie), secteur d'utilisateur final (informatique et télécommunications, BFSI, gouvernement et administration publique, santé et sciences de la vie, fabrication, commerce de détail et commerce électronique, énergie et services publics, et autres secteurs), et géographie (États-Unis, Canada et Mexique).
Aperçu de la segmentation
| Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | |
| Logiciels autonomes de planification de la continuité et de documentation | |
| Logiciels autonomes de réponse aux crises et de coordination des incidents | |
| Autres (logiciels autonomes de gestion des exercices et des tests de résilience, etc.) | |
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience |
| Services de développement de plans de continuité et de réponse aux crises | |
| Services de mise en œuvre de logiciels et d'intégration de systèmes | |
| Services de tests de résilience, de simulation et de formation | |
| Services de programme de continuité gérée |
| Cloud |
| Sur site |
| Hybride |
| Fournisseur de services cloud |
| Colocation |
| Entreprise et périphérie |
| Informatique et télécommunications |
| BFSI |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Fabrication |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisateurs finaux |
| États-Unis |
| Canada |
| Mexique |
| Par composant | Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | ||
| Logiciels autonomes de planification de la continuité et de documentation | ||
| Logiciels autonomes de réponse aux crises et de coordination des incidents | ||
| Autres (logiciels autonomes de gestion des exercices et des tests de résilience, etc.) | ||
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience | |
| Services de développement de plans de continuité et de réponse aux crises | ||
| Services de mise en œuvre de logiciels et d'intégration de systèmes | ||
| Services de tests de résilience, de simulation et de formation | ||
| Services de programme de continuité gérée | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par type de centre de données | Fournisseur de services cloud | |
| Colocation | ||
| Entreprise et périphérie | ||
| Par secteur d'utilisateur final | Informatique et télécommunications | |
| BFSI | ||
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord ?
La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord est de 1,94 milliard USD en 2026 et devrait atteindre 3,73 milliards USD d'ici 2032 à un CAGR de 11,34 %. Les prévisions débutent à 2,18 milliards USD en 2027 et couvrent la période jusqu'en 2032 pour le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Nord aux États-Unis, au Canada et au Mexique.
Qu'est-ce qui stimule la demande de résilience aux catastrophes des centres de données en Amérique du Nord ?
L'exposition aux rançongiciels, les tests de reprise mandatés, la complexité du cloud hybride et la demande d'environnements de reprise immuables sont des facteurs de demande centraux. Les acheteurs doivent également coordonner la restauration des applications, des identités et des données, plutôt que de traiter la sauvegarde comme une mesure de protection autonome.
Quel composant est en tête des dépenses en matière de résilience aux catastrophes et de continuité des activités des centres de données ?
Les services étaient en tête avec 58,12 % du chiffre d'affaires en 2026, reflétant la demande d'évaluation, de planification, de tests et de soutien à la continuité gérée. De nombreuses organisations ont besoin d'une aide spécialisée pour cartographier les dépendances et valider si les plans de reprise fonctionnent dans des conditions réalistes.
Quel modèle de déploiement se développe le plus rapidement pour la reprise après sinistre ?
Le cloud était en tête des revenus avec 41,81 % en 2026 et devrait se développer à un CAGR de 11,71 % jusqu'en 2032. Il prend en charge des environnements de reprise géographiquement isolés sans exiger que chaque organisation maintienne un site de reprise physique distinct.
Pourquoi le BFSI nécessite-t-il une capacité étendue de continuité des activités ?
Le BFSI était en tête des revenus des utilisateurs finaux avec 18,93 % en 2026 et fait face à des attentes strictes en matière de reprise et de continuité de la part d'organismes tels que le FFIEC et FINRA. Le secteur doit préserver la continuité opérationnelle, la restauration des données, les communications avec les clients et la preuve que les plans ont été testés dans le cadre des opérations normales, des incidents cybernétiques, des défaillances technologiques et des perturbations affectant les processus de compensation ou de règlement.
Pourquoi le Mexique est-il un emplacement à expansion rapide pour les services de résilience ?
Le Mexique devrait se développer à un CAGR de 12,36 % jusqu'en 2032, car les investissements dans les centres de données augmentent avec la délocalisation de proximité, la localisation cloud et la demande liée à l'IA. Les nouveaux opérateurs auront besoin d'approches de reprise tenant compte de la résilience de l'alimentation électrique, des engagements des clients et des exigences de protection des données.