
Tamanho e Participação do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
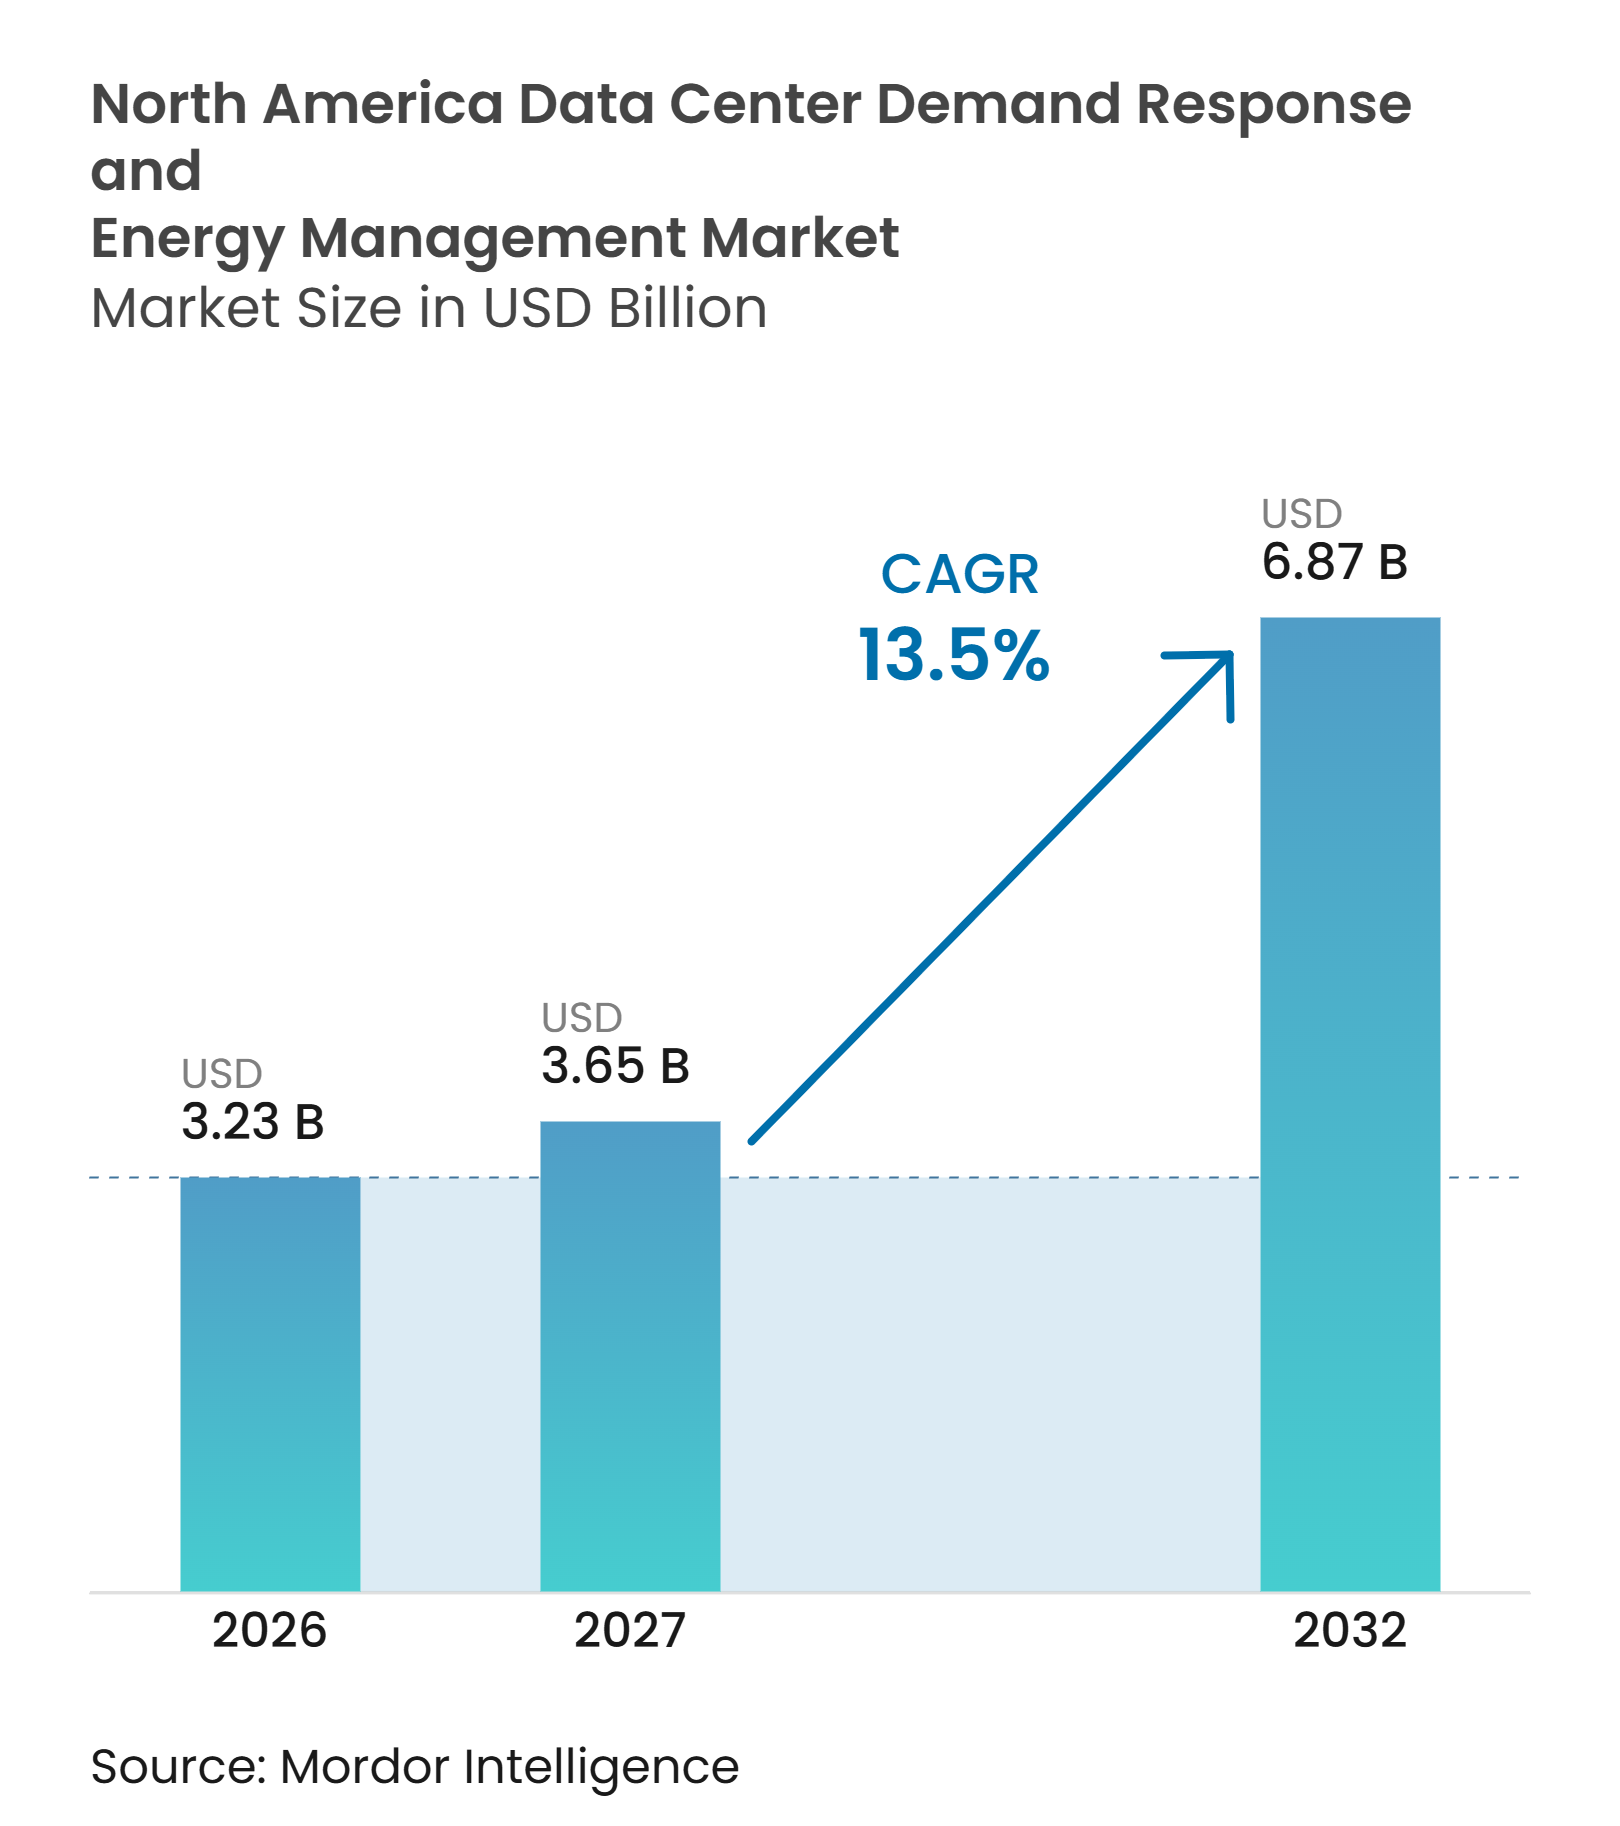
| Tamanho do mercado no ano base (2026) | 3.23 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de resposta à demanda e gestão de energia de data centers na América do Norte foi avaliado em 3,23 bilhões de USD em 2026 e estima-se que se expanda de 3,65 bilhões de USD em 2027 para atingir 6,87 bilhões de USD até 2032, a um CAGR de 13,50% durante o período de previsão (2027-2032). O mercado de resposta à demanda e gestão de energia de data centers na América do Norte está sendo moldado por uma lacuna crescente entre a demanda de eletricidade relacionada à IA e a velocidade com que a capacidade da rede elétrica pode ser adicionada. Os operadores estão migrando de padrões de consumo fixos para sistemas capazes de monitorar, prever e ajustar cargas selecionadas quando as condições da rede elétrica ou os preços de eletricidade mudam. Isso torna o software de gestão de energia, a coordenação com as concessionárias e o agendamento de cargas de trabalho cada vez mais importantes para o planejamento de data centers. O mercado de resposta à demanda e gestão de energia de data centers na América do Norte também se beneficia quando compromissos de carga flexível ajudam os operadores a garantir conexões de energia mais rapidamente. Os requisitos de serviços de missão crítica e as diferentes regras de programas nos mercados de energia limitam a quantidade de carga que pode ser reduzida e a rapidez com que os programas podem escalar.
Principais Conclusões do Relatório
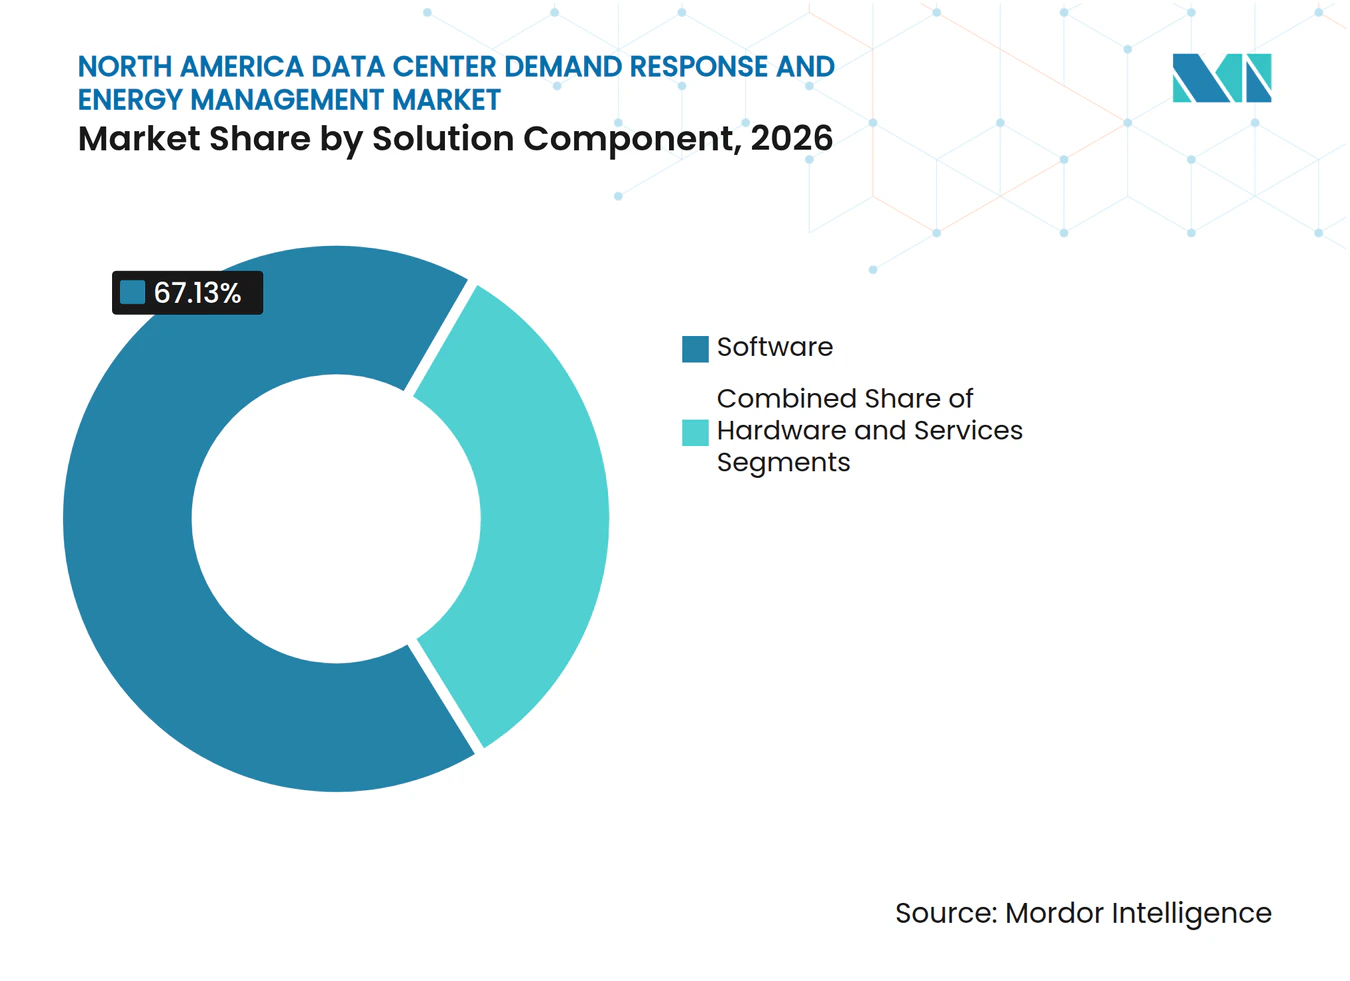
- Por componente de solução, o software deteve 67,13% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto os serviços têm projeção de expansão a um CAGR de 15,67% até 2032.
- Por tipo de solução de software, o software de gestão de energia deteve 58,42% do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto o software de previsão e otimização de energia tem projeção de expansão a um CAGR de 15,33% até 2032.
- Por tipo de programa de resposta à demanda, os programas baseados em incentivos detiveram 71,23% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto nenhum tipo de programa de crescimento mais rápido foi fornecido.
- Por nível de automação, as soluções manuais e não automatizadas detiveram 70,12% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto as soluções automatizadas e avançadas de resposta à demanda têm projeção de expansão a um CAGR de 16,98% até 2032.
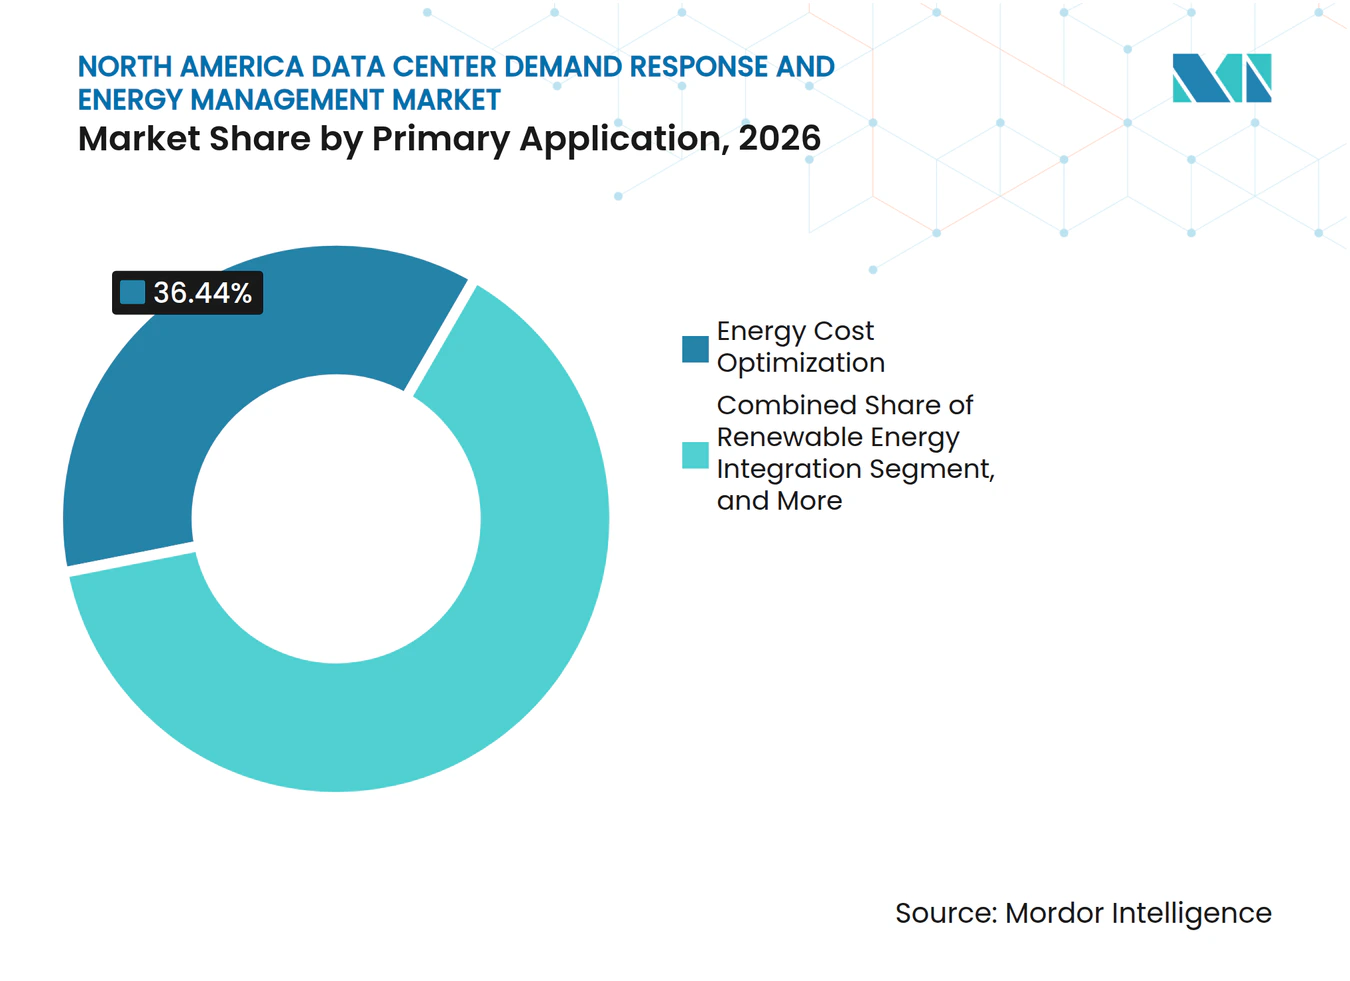
- Por aplicação principal, a otimização de custos de energia deteve 36,44% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto a integração de energia renovável tem projeção de expansão a um CAGR de 14,62% até 2032.
- Por tamanho de data center, as instalações de hiperescala detiveram 59,17% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 14,91% até 2032.
- Por tipo de data center, os operadores de colocation detiveram 63,47% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,92% até 2032.
- Por geografia, os Estados Unidos responderam por 65,22% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026, enquanto o México tem projeção de expansão a um CAGR de 16,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Escalante da Carga de Computação de IA e Alta Densidade | +4.2% | Global, com intensidade inicial nos clusters de data centers dos EUA | Curto prazo (≤ 2 anos) |
| Aumento das Tarifas de Demanda e Exposição ao Pico Coincidente | +2.8% | América do Norte, concentrada nos mercados PJM e ERCOT | Curto prazo (≤ 2 anos) |
| Confiabilidade da Rede Elétrica e Aquisição de Capacidade Flexível | +2.1% | EUA, com repercussão regulatória no Canadá e no México | Médio prazo (2-4 anos) |
| Expansão de Plataformas de Resposta à Demanda Automatizada e de Recursos de Energia Distribuída | +1.7% | Global, com comercialização inicial nos mercados atacadistas dos EUA | Médio prazo (2-4 anos) |
| Deslocamento de Cargas de Trabalho de IA Responsivo à Rede Elétrica | +1.3% | Clusters de hiperescala dos EUA, com atividade inicial no CAISO e no PJM | Longo prazo (≥ 4 anos) |
| Atrasos na Fila de Interconexão Impulsionando a Flexibilidade Atrás do Medidor | +1.0% | EUA, com relevância secundária no México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Escalante da Carga de Computação de IA e Alta Densidade
A computação de IA está mudando o perfil de energia das instalações modernas e está fortalecendo o argumento para o mercado de resposta à demanda e gestão de energia de data centers na América do Norte. A Agência Internacional de Energia espera que o uso global de eletricidade em data centers aumente de 415 TWh em 2024 para 945 TWh até 2030, com os Estados Unidos e a China respondendo por quase 80% do aumento. As instalações focadas em IA utilizam cargas de trabalho de processamento gráfico que requerem materialmente mais eletricidade do que a computação convencional, aumentando as necessidades de resfriamento e a exposição à carga de pico. Isso torna a telemetria em nível de rack e o balanceamento de energia mais importantes quando os operadores implantam sistemas de computação de alta densidade. As ferramentas de gestão de energia podem ajudar as instalações a usar a capacidade elétrica disponível sem exceder os orçamentos operacionais de energia ou incorrer em tarifas de demanda evitáveis. A pesquisa sobre gestão colaborativa de energia em data centers em nuvem também mostra que perfis operacionais otimizados podem reduzir os custos de energia quando os preços de eletricidade mudam ao longo do tempo.
Aumento das Tarifas de Demanda e Exposição ao Pico Coincidente
As tarifas de demanda podem representar uma grande parcela da conta de eletricidade de um data center sob muitas estruturas tarifárias norte-americanas, tornando o controle de pico uma prioridade prática. A maior utilização de IA aumenta a possibilidade de que a demanda da instalação coincida com um pico do sistema. Isso dá aos operadores uma razão financeira mais forte para gerenciar cargas de trabalho de treinamento flexíveis e participar de programas de concessionárias. Os programas baseados em incentivos pagam aos operadores quando eles reduzem a carga durante um evento na rede elétrica, enquanto o software pode ajudar a identificar cargas que podem ser adiadas sem afetar os compromissos com os clientes. A Schneider Electric reportou crescimento de 17% ano a ano no negócio de gestão de energia na América do Norte, enquanto o software representou 19% da receita do grupo no período reportado. O mercado de resposta à demanda e gestão de energia de data centers na América do Norte, portanto, tem uma ligação direta com a forma como as concessionárias estabelecem tarifas de demanda e tarifas de período de pico.
Confiabilidade da Rede Elétrica e Aquisição de Capacidade Flexível
Os planejadores da rede elétrica tratam cada vez mais as grandes cargas de data centers tanto como um desafio de confiabilidade quanto como um potencial recurso flexível. A PJM espera 32 GW de crescimento da demanda de pico entre 2025 e 2030, com os data centers contribuindo com quase 30 GW desse aumento. Em 18 de junho de 2026, a FERC determinou que seis organizações de transmissão regional e operadores independentes do sistema explicassem ou revisassem suas tarifas para interconexão de grandes cargas, arranjos de co-localização, geração atrás do medidor e serviços de transmissão de carga flexível. A ação coloca o planejamento de carga flexível mais próximo do centro da política de interconexão. A NERC relatou que a demanda de pico de verão em suas áreas de avaliação aumentou em mais de 11 GW em relação ao verão de 2025, enquanto os recursos de resposta à demanda ajudaram a compensar a demanda interna. Essas condições apoiam o mercado de resposta à demanda e gestão de energia de data centers na América do Norte, pois os operadores podem usar a flexibilidade verificada para informar o planejamento de capacidade e as solicitações de conexão.
Expansão de Plataformas de Resposta à Demanda Automatizada e de Recursos de Energia Distribuída
A resposta à demanda automatizada está se tornando mais prática à medida que as plataformas de energia conectam sinais da rede elétrica com controles de instalações e operações de computação. A CPower Energy, a Bentaus e a Supermicro demonstraram um sistema de orquestração de energia na Califórnia que respondeu a um ciclo completo de despacho em menos de 20 milissegundos enquanto mantinha as cargas de trabalho de IA. A demonstração reportou uso de eletricidade até 75% menor durante a janela de resposta. A pesquisa acadêmica também documentou uma demonstração de campo com 256 GPUs que sustentou uma redução de 25% na energia por 3 horas enquanto mantinha os compromissos de qualidade de serviço de IA. A Voltus introduziu sua oferta Bring Your Own Capacity em 2025 para ajudar os desenvolvedores de data centers a financiar programas de usinas virtuais de energia em torno de sites prospectivos.[1] Esses desenvolvimentos tornam o mercado de resposta à demanda e gestão de energia de data centers na América do Norte mais relevante tanto para a aquisição de energia quanto para o planejamento de capacidade da rede elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Tempo de Atividade de Missão Crítica e Acordo de Nível de Serviço | -1.8% | Global, mais agudo em instalações de colocation e empresariais | Curto prazo (≤ 2 anos) |
| Regras Fragmentadas de ISO e Programas de Concessionárias | -1.2% | América do Norte, especialmente em PJM, CAISO, MISO e ERCOT | Médio prazo (2-4 anos) |
| Complexidade de Integração de Cibersegurança e Sistemas Legados | -0.8% | EUA e Canadá, com alto efeito em operadores de colocation com múltiplos inquilinos | Médio prazo (2-4 anos) |
| Flexibilidade Despachável Limitada em Cargas de Computação de Alta Densidade Contínua | -0.6% | Global, concentrada em instalações de inferência de IA de hiperescala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Tempo de Atividade de Missão Crítica e Acordo de Nível de Serviço
A participação em resposta à demanda é limitada por acordos de nível de serviço que impõem penalidades quando os requisitos de disponibilidade não são cumpridos. Os operadores de nuvem e colocation devem proteger os serviços de alta disponibilidade, deixando apenas janelas estreitas para redução de carga. As cargas de trabalho de treinamento adiáveis geralmente oferecem mais flexibilidade do que o tráfego de inferência sensível à latência. Como resultado, apenas parte da carga de uma instalação pode ser comprometida durante um evento na rede elétrica. Grandes operadores com várias instalações e perfis de carga de trabalho variados podem transferir trabalho entre locais com mais facilidade do que provedores de campus único. O mercado de resposta à demanda e gestão de energia de data centers na América do Norte deve, portanto, suportar contratos e sistemas de controle que reconheçam as obrigações de tempo de atividade em vez de assumir que toda a carga é despachável.
Regras Fragmentadas de ISO e Programas de Concessionárias
As regras dos programas diferem entre PJM, CAISO, MISO, ERCOT e concessionárias provinciais, criando trabalho adicional para operadores com sites em vários mercados de energia. Métodos de linha de base, regras de elegibilidade, penalidades de desempenho e práticas de liquidação podem exigir processos separados de inscrição e conformidade. A Reuters reportou em 2026 que a pressão sobre as redes elétricas dos EUA estava levando os data centers a buscar arranjos mais flexíveis, enquanto estruturas de programas variadas estavam desacelerando a agregação de capacidade de resposta à demanda. A ação da FERC sobre grandes cargas poderia reduzir parte dessa fricção, mas os arquivamentos tarifários, a revisão e a implementação levam tempo. Isso cria uma vantagem para plataformas que podem gerenciar requisitos específicos de mercado em um portfólio. Também desacelera a adoção onde os operadores carecem de recursos internos de regulamentação e mercado de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Solução:
O Software Suporta Operações Responsivas à Rede ElétricaO software deteve 67,13% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Norte em 2026. Seu papel é transformar dados de instalações e equipamentos em decisões sobre compromissos de carga, custos de energia e participação em programas. Plataformas de gestão de energia, sistemas de gestão de resposta à demanda e ferramentas de previsão ajudam os operadores a usar a infraestrutura já instalada. Eles também ajudam a converter dados de monitoramento em registros auditáveis para concessionárias e operadores de rede elétrica. O hardware permanece necessário para sensoriamento, controles e comutação durante um evento de resposta. Protocolos abertos como o OpenADR 2.0 podem reduzir a dependência de um único fornecedor de hardware e facilitar a integração de software. O setor de resposta à demanda e gestão de energia de data centers na América do Norte está, portanto, atribuindo mais valor à inteligência e à integração do que a dispositivos de monitoramento independentes.
Os serviços têm projeção de expansão a um CAGR de 15,67% até 2032, apoiados por necessidades de inscrição em programas, monitoramento de desempenho e conformidade. Provedores gerenciados podem ajudar operadores sem equipes internas para coordenação com concessionárias e liquidação de mercado. Isso é particularmente relevante para sites menores que não podem justificar uma função dedicada ao mercado de energia. Os fornecedores de hardware também estão adicionando capacidades de software e serviços para manter a relevância à medida que as arquiteturas de controle se tornam mais digitais. A Schneider Electric reportou que seu negócio de software representou 19% da receita do grupo no período reportado.[2] A transição não elimina a necessidade de infraestrutura física de energia. Em vez disso, oferece aos operadores uma forma de melhorar o retorno econômico dessa infraestrutura.



Por Tipo de Solução de Software:
A Previsão Adiciona Capacidade PreditivaO software de gestão de energia deteve 58,42% do segmento de software em 2026. Ele fornece a base operacional para monitoramento de consumo, trabalho de efetividade no uso de energia, gestão de tarifas de demanda e relatórios de energia. Os operadores usam essa camada para entender como a demanda elétrica se move entre equipamentos e períodos de tempo. Os dados também podem apoiar decisões sobre quando deslocar ou reduzir uma carga de trabalho. As plataformas modernas precisam conectar os sistemas das instalações com as tarifas das concessionárias e os sinais dos programas da rede elétrica. A ISO 50001 fornece uma estrutura reconhecida para gestão organizada de energia e aumenta a importância de dados de energia rastreáveis. Esta parte do mercado de resposta à demanda e gestão de energia de data centers na América do Norte é fundamental porque a automação posterior depende de informações precisas e oportunas.
O software de previsão e otimização de energia tem projeção de expansão a um CAGR de 15,33% até 2032. A categoria ajuda os operadores a passar de reagir ao consumo passado para planejar com base na demanda de eletricidade esperada e nos sinais de preços. A qualidade da previsão importa quando um site assume um compromisso de flexibilidade com antecedência de um dia. A pesquisa sobre gestão de energia de data centers em nuvem orientada pelo mercado descobriu que a otimização colaborativa pode reduzir os custos totais de energia sob preços locacionais dinâmicos. As plataformas de monitoramento e análise fornecem a telemetria que os sistemas de previsão requerem. As plataformas de gestão de resposta à demanda então organizam a inscrição, o despacho, o acompanhamento de desempenho e a liquidação. Uma pilha de software conectada pode, portanto, vincular o data center físico aos processos da rede elétrica e das concessionárias sem tratar essas funções como atividades separadas.
Por Tipo de Programa de Resposta à Demanda:
Os Incentivos Retêm o Papel MaiorOs programas baseados em incentivos detiveram 71,23% de participação em 2026. Seu apelo vem de pagamentos de capacidade e incentivos diretos de redução de carga que podem criar um retorno financeiro claro para um compromisso de resposta verificado. A participação voluntária pode ser mais fácil de planejar do que uma tarifa que expõe toda a demanda a mudanças de preços em tempo real. A concordância do Comissário Rosner da FERC em um arquivamento da PJM em outubro de 2026 apoiou a resposta à demanda voluntária como um mecanismo para gerenciar emergências na rede elétrica antes da redução de carga obrigatória. Essa direção regulatória reforça o valor de programas que recompensam operadores preparados. As estruturas de incentivos são especialmente úteis onde os sites precisam de receita previsível para justificar o investimento em controles e processos.
Os programas baseados em preços dão aos operadores um sinal diferente ao expô-los a preços de eletricidade por tempo de uso ou em tempo real. Seu uso pode aumentar à medida que os controles das instalações e a orquestração de cargas de trabalho se tornam mais automatizados. A pesquisa sobre data centers interativos com a rede elétrica demonstrou uma redução sustentada na potência de computação durante eventos de pico de concessionárias enquanto mantinha os compromissos de qualidade de serviço. Essa capacidade técnica pode suportar operações responsivas a preços, mas não elimina a necessidade de linhas de base confiáveis e controles de risco. Os operadores ainda devem se proteger contra a volatilidade das contas e a interrupção do serviço. Os fornecedores cada vez mais empacotam essas tarefas de planejamento e conformidade como serviços gerenciados. Ambos os tipos de programas dependem de regras que reconheçam grandes cargas flexíveis como recursos elegíveis da rede elétrica.
Por Nível de Automação:
Uma Base Instalada Manual Cria Demanda de SubstituiçãoAs soluções manuais e não automatizadas detiveram 70,12% de participação em 2026. Isso reflete práticas operacionais estabelecidas que dependem de revisão humana, redução de carga planejada e comutação liderada pelo operador. A base instalada mostra que muitas instalações ainda não conectaram os sinais da rede elétrica diretamente aos controles de energia e carga de trabalho. Os processos manuais podem ser adequados para eventos infrequentes e pré-acordados. Eles são menos adequados para janelas de resposta curtas ou preços de mercado em mudança. Isso deixa uma grande base instalada que pode ser atualizada à medida que os requisitos dos programas se tornam mais exigentes. O setor de resposta à demanda e gestão de energia de data centers na América do Norte pode atender a essa necessidade por meio de automação gradual em vez de uma substituição completa dos sistemas de energia.
As soluções automatizadas e avançadas de resposta à demanda têm projeção de expansão a um CAGR de 16,98% até 2032. A ação da FERC sobre grandes cargas flexíveis aumentou a atenção sobre os arranjos de interconexão que podem demonstrar flexibilidade verificável. Plataformas como o Emerald AI Conductor são projetadas para traduzir sinais da rede elétrica em mudanças nos cronogramas de carga de trabalho de computação. A Silicon Valley Power e a Emerald AI lançaram um projeto piloto em Santa Clara em 2026 para testar operações flexíveis de data centers sem interromper o desempenho das cargas de trabalho de IA. A automação pode ajudar os operadores a responder de forma consistente e documentar o desempenho. Também pode reduzir a dependência de intervenção manual durante eventos sensíveis ao tempo. A adoção ainda dependerá de cibersegurança, governança de cargas de trabalho e confiança de que os compromissos com os clientes estão protegidos.
Por Aplicação Principal:
A Gestão de Custos Lidera a Demanda AtualA otimização de custos de energia deteve 36,44% de participação em 2026. Ela fornece um caso direto para o uso de resposta à demanda por meio de tarifas de pico evitadas, custos mais baixos durante intervalos caros e receita de programas. Os operadores podem avaliar esses benefícios com métricas familiares de aquisição de eletricidade. O gerenciamento de carga de pico, a redução de emergência, a participação em mercados de capacidade e os serviços auxiliares atendem a outras necessidades da rede elétrica. Grandes sites podem participar de mais de 1 dessas atividades por meio de uma plataforma de agregação. O tamanho do mercado de resposta à demanda e gestão de energia de data centers na América do Norte, vinculado à otimização de custos, reflete a necessidade prática de controlar uma grande despesa operacional. Também cria um ponto de partida para instalações que posteriormente desejam fornecer serviços de rede elétrica mais avançados.
A integração de energia renovável tem projeção de expansão a um CAGR de 14,62% até 2032. Os compromissos corporativos de energia limpa tornam mais valioso alinhar a atividade de computação com períodos de maior produção de energia renovável. Essa abordagem trata a flexibilidade como parte da aquisição de energia em vez de um recurso de emergência separado. A pesquisa acadêmica sobre data centers de IA interativos com a rede elétrica mostrou que reduções controladas podem manter a qualidade do serviço durante um evento do sistema de energia. A resposta rápida de cargas de computação também pode se tornar relevante para programas de serviços auxiliares. A elegibilidade do programa, as regras de medição e a aceitação do operador da rede elétrica determinarão o quão amplamente essa oportunidade se desenvolve.

Por Tamanho de Data Center:
As Instalações de Hiperescala Combinam Escala e FlexibilidadeOs data centers de hiperescala detiveram 59,17% de participação em 2026. Sua demanda elétrica pode atingir centenas de megawatts em um campus, tornando a demanda de pico evitada e os pagamentos de capacidade materialmente relevantes para a economia do site. O trabalho de inscrição e conformidade em programas também se torna mais eficiente quando distribuído por uma carga comprometida maior. Essas características tornam os grandes operadores participantes iniciais em resposta à demanda. Eles também têm cargas de trabalho mais diversas do que instalações menores. Essa diversidade pode fornecer um pool maior de trabalho adequado para reagendamento. O resultado é uma forte conexão entre escala de computação e gestão de energia interativa com a rede elétrica.
As instalações de hiperescala têm projeção de expansão a um CAGR de 14,91% até 2032. Grandes arranjos com concessionárias indicam como um operador de hiperescala pode usar carga flexível em contratos de energia mais amplos. Instalações pequenas e médias enfrentam uma posição diferente porque suas cargas podem não atender ao tamanho mínimo para alguns produtos de capacidade. Os agregadores podem combinar esses sites em um portfólio grande o suficiente para participar. Grandes data centers na faixa intermediária de tamanho também estão investindo em controles automatizados para programas específicos de concessionárias. A economia, portanto, difere por escala de instalação, mas todas as categorias podem se beneficiar de inscrição mais simples e software mais acessível. O mercado de resposta à demanda e gestão de energia de data centers na América do Norte tem espaço tanto para participação direta de operadores de hiperescala quanto para participação agregada de sites menores.
Por Tipo de Data Center:
Operadores de Colocation e Provedores de Nuvem Seguem Caminhos DiferentesOs operadores de colocation detiveram 63,47% de participação em 2026. Sua ampla base de inquilinos e infraestrutura mista criam a necessidade de visibilidade detalhada do uso de energia em nível de circuito. As plataformas de gestão de energia podem reduzir os custos operacionais enquanto melhoram as informações que os provedores de colocation oferecem aos inquilinos. Essas ferramentas também podem suportar relatórios de energia e emissões solicitados por clientes empresariais. Os ambientes com múltiplos inquilinos requerem regras claras sobre quais cargas podem ser incluídas em um compromisso de resposta. Isso torna o consentimento, a medição e a alocação contratual importantes. Os provedores de colocation podem, portanto, adotar a resposta à demanda por meio de um modelo operacional controlado e consciente dos inquilinos.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,92% até 2032. Esses operadores gerenciam grandes frotas de computação e podem usar o posicionamento de cargas de trabalho entre instalações como parte de sua estratégia de resposta de energia. A pesquisa do IEEE indica que os data centers em nuvem podem reduzir os custos de energia combinando flexibilidade de carga de trabalho com recursos de energia localizados e otimização consciente de preços. As instalações empresariais e de borda têm maior probabilidade de participar por meio de programas gerenciados por concessionárias do que por meio de produtos diretos do mercado atacadista. As plataformas automatizadas podem reduzir o ônus administrativo para esses sites menores e mais distribuídos. O setor de resposta à demanda e gestão de energia de data centers na América do Norte, portanto, atende a modelos operacionais distintos em vez de uma única classe de comprador de data center. O ritmo de adoção dependerá do controle de carga de trabalho de cada operador, da estrutura contratual e do acesso ao suporte do programa.
Análise Geográfica
Estados Unidos
Os Estados Unidos detiveram 65,22% da receita regional em 2026. Sua posição reflete a densa atividade de data centers no norte da Virgínia, Ohio, Geórgia e Texas, bem como mercados de eletricidade no atacado que permitem aos operadores monetizar a flexibilidade de carga. A PJM espera que quase 30 GW de seu aumento projetado de 32 GW na demanda de pico entre 2025 e 2030 venham de data centers.[3] A ação da FERC de 2026 sobre tarifas de grandes cargas torna as operações flexíveis mais relevantes para as discussões de interconexão nos mercados regionais que supervisiona. Grandes arranjos com concessionárias indicam que os data centers estão usando a flexibilidade de demanda no planejamento de conexão de energia.
México
O México tem projeção de expansão a um CAGR de 16,34% até 2032. As restrições da rede elétrica e os atrasos na adição de nova capacidade elétrica estão incentivando os operadores a considerar geração atrás do medidor, armazenamento e controles de gestão de energia. Essas medidas podem ajudar um site a gerenciar a disponibilidade de energia local e os custos operacionais enquanto as conexões com a rede elétrica são desenvolvidas. O planejamento coordenado entre o setor elétrico e os operadores de data centers será importante à medida que grandes instalações buscam capacidade adicional. O mercado de resposta à demanda e gestão de energia de data centers na América do Norte pode se beneficiar de software que ajude a combinar o fornecimento da rede elétrica com recursos no local. A coordenação regulatória e o planejamento confiável do sistema de energia permanecem necessários para que essas medidas escalem.
Canadá
O Canadá tem uma vantagem de sua base de eletricidade de baixo carbono em várias províncias, mas grandes novas cargas de computação ainda podem criar restrições de capacidade localizadas. As concessionárias provinciais têm um papel central porque os programas administrados por concessionárias provavelmente fornecerão a rota inicial para a flexibilidade de data centers em muitas áreas. O Plano de Trabalho de Energia e IA do G7 identifica a resposta à demanda e a gestão do lado da demanda como ferramentas para atender às necessidades de eletricidade relacionadas à IA. Essa direção política apoia um desenvolvimento gradual de programas de flexibilidade de grandes cargas à medida que as regras do mercado provincial evoluem.
Cenário Competitivo
Concentração do Mercado
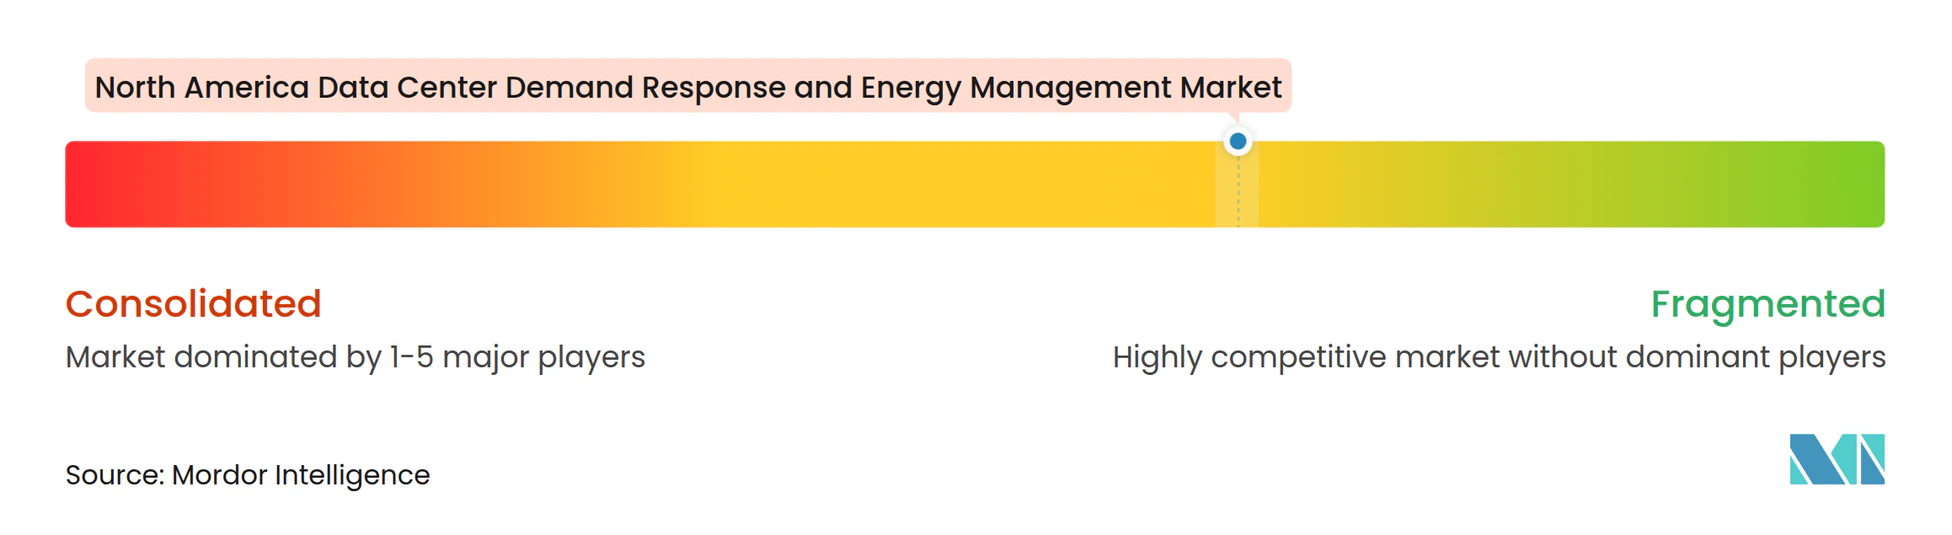
O mercado de resposta à demanda e gestão de energia de data centers na América do Norte inclui fornecedores de infraestrutura integrada, agregadores de resposta à demanda, operadores de usinas virtuais de energia e plataformas de energia focadas em software. Schneider Electric, Eaton, Vertiv, Siemens, ABB e Honeywell competem combinando equipamentos elétricos e de resfriamento com software de monitoramento e controle. A Schneider Electric conecta seu portfólio EcoStruxure com produtos de resfriamento líquido Motivair para ambientes de alta densidade. A Eaton introduziu uma arquitetura de referência de 800 VDC para fábricas de IA em 2025, desenvolvida em apoio à iniciativa de 800 VDC da NVIDIA.[4] A Vertiv introduziu a plataforma de gestão de infraestrutura Unify em 2025 para fornecer visibilidade e controle em tempo real nos sistemas de energia e térmicos.
Agregadores como CPower, Voltus e Enel X North America competem no acesso a programas de concessionárias, suporte à inscrição, capacidades de despacho e gestão de portfólio. A Voltus lançou seu produto Bring Your Own Capacity em 2025 para ajudar os desenvolvedores a financiar usinas virtuais de energia próximas a data centers. A Voltus e a Octopus Energy US também anunciaram uma parceria em 2026 para combinar recursos de energia distribuída e oferecer flexibilidade em vários mercados de energia dos EUA. Essas ofertas vinculam os planos de expansão de data centers a recursos flexíveis existentes em vez de depender exclusivamente de nova geração de energia. A concorrência é mais forte em software e serviços porque a diferenciação de produtos depende da precisão das previsões, do controle de cargas de trabalho e da velocidade de integração com as concessionárias.
As plataformas focadas em software estão buscando uma abertura entre os controles tradicionais de edifícios e a camada de computação. A plataforma Conductor da Emerald AI é projetada para usar sinais da rede elétrica no agendamento de cargas de trabalho, enquanto o projeto piloto da Silicon Valley Power testou essa abordagem em um ambiente de concessionária. Os fornecedores de sistemas de gestão predial mantêm um papel onde as instalações dependem de ambientes de controle BACnet e OpenADR estabelecidos. A conformidade com UL, IEC e OpenADR pode criar requisitos de entrada para equipamentos que se conectam a sistemas de resposta à rede elétrica.
Líderes do Setor de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
-
ABB Ltd.
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte Empresas cobertas neste relatório
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co.
- ABB Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Enel X North America, Inc.
- CPower Energy Management, LLC
- Voltus, Inc.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- IBM Corporation
- Cisco Systems, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
Desenvolvimentos industriais recentes em Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte
- Outubro de 2026: A nova Unidade de Distribuição Resfriada a Água da Schneider Electric, capaz de atingir até 3,5 MW de capacidade de resfriamento por unidade e projetada para salas de dados de 30-40 MW, começou a ser enviada em regiões selecionadas. Até 20 unidades podem operar juntas em modo de grupo, permitindo infraestrutura de resfriamento líquido escalável para ambientes de IA de alta densidade. As pré-encomendas abrem nos Estados Unidos no início de 2027.
- Junho de 2026: Google e Voltus assinaram o primeiro grande acordo Bring Your Own Capacity, sob o qual a Voltus reunirá até 100 MW de capacidade de recursos de energia distribuída de baterias, termostatos inteligentes e outros recursos de energia distribuída na região de interconexão PJM ao longo de um prazo de 3 anos. O acordo está estruturado para desbloquear capacidade para a expansão de data centers do Google aproveitando a flexibilidade existente da rede elétrica em vez de aguardar novos projetos de geração.
- Junho de 2026: A FERC emitiu ordens de show-cause personalizadas sob a Seção 206 da Lei Federal de Energia para todas as 6 organizações de transmissão regional e operadores independentes do sistema sob sua jurisdição, exigindo que cada um apresentasse revisões tarifárias dentro de 60 dias para desenvolver serviços de transmissão específicos para grandes cargas, acomodar acordos de co-localização e geração atrás do medidor e estabelecer novos serviços de transmissão para grandes cargas flexíveis. A ação estabelece a participação em resposta à demanda como um componente formal da política de interconexão de grandes cargas nos mercados de eletricidade no atacado da América do Norte.
- Abril de 2026: A Silicon Valley Power e a Emerald AI lançaram um programa piloto em Santa Clara, Califórnia, para demonstrar a flexibilidade de data centers como um recurso da rede elétrica. O piloto, codesenvolvido com a NVIDIA, usa a plataforma Emerald AI Conductor para despachar cargas de trabalho de computação de IA flexíveis em resposta aos sinais da rede elétrica da SVP sem interromper o desempenho das cargas de trabalho de IA, visando a aceleração de capacidade na rede de transmissão restrita da SVP.
Escopo do Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte
O Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte compreende tecnologias e serviços implantados em data centers nos Estados Unidos, Canadá e México para otimizar o consumo de energia, participar de programas de resposta à demanda de concessionárias, apoiar a confiabilidade da rede elétrica e gerenciar os crescentes requisitos de energia de cargas de trabalho de IA, nuvem e hiperescala. O mercado inclui plataformas de gestão de resposta à demanda, software de otimização de energia, soluções de monitoramento, tecnologias de automação e serviços associados projetados para melhorar a eficiência operacional, reduzir os custos de eletricidade, facilitar a integração de energia renovável e permitir a participação em mercados de capacidade e serviços auxiliares.
O Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Norte é Segmentado por Componente de Solução (Hardware, Software e Serviços), Tipo de Solução de Software (Plataformas de Gestão de Resposta à Demanda, Software de Gestão de Energia, Software de Monitoramento e Análise de Energia e Software de Previsão e Otimização de Energia), Tipo de Programa de Resposta à Demanda (Programas Baseados em Preços e Programas Baseados em Incentivos), Nível de Automação (Soluções Manuais e Não Automatizadas e Soluções Automatizadas e Avançadas de Resposta à Demanda), Aplicação Principal (Gerenciamento de Carga de Pico, Redução de Carga de Emergência, Participação em Mercado de Capacidade, Serviços Auxiliares, Otimização de Custos de Energia e Integração de Energia Renovável), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia |
| Software de Monitoramento e Análise de Energia |
| Software de Previsão e Otimização de Energia |
| Programas Baseados em Preços |
| Programas Baseados em Incentivos |
| Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda |
| Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência |
| Participação em Mercado de Capacidade |
| Serviços Auxiliares |
| Otimização de Custos de Energia |
| Integração de Energia Renovável |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Componente de Solução | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Solução de Software | Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia | |
| Software de Monitoramento e Análise de Energia | |
| Software de Previsão e Otimização de Energia | |
| Por Tipo de Programa de Resposta à Demanda | Programas Baseados em Preços |
| Programas Baseados em Incentivos | |
| Por Nível de Automação | Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda | |
| Por Aplicação Principal | Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência | |
| Participação em Mercado de Capacidade | |
| Serviços Auxiliares | |
| Otimização de Custos de Energia | |
| Integração de Energia Renovável | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resposta à demanda e gestão de energia de data centers na América do Norte?
O mercado é avaliado em 3,23 bilhões de USD em 2026 e tem projeção de atingir 6,87 bilhões de USD até 2032 a um CAGR de 13,50%.
Qual componente de solução tem a maior participação?
O software detém 67,13% de participação em 2026 porque suporta monitoramento, previsão, controle de carga e participação em programas de concessionárias.
Qual categoria de automação está se expandindo mais rapidamente?
As soluções automatizadas e avançadas de resposta à demanda têm projeção de expansão a um CAGR de 16,98% até 2032.
Por que os data centers de hiperescala são importantes para a flexibilidade da rede elétrica?
As instalações de hiperescala detiveram 59,17% de participação em 2026 e podem comprometer cargas maiores enquanto distribuem os custos de programa e conformidade por um portfólio mais amplo.
Qual país tem projeção de expansão mais rápida?
O México tem projeção de expansão a um CAGR de 16,34% até 2032, pois as restrições da rede elétrica incentivam o investimento em gestão de energia e flexibilidade atrás do medidor.