
Taille et part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
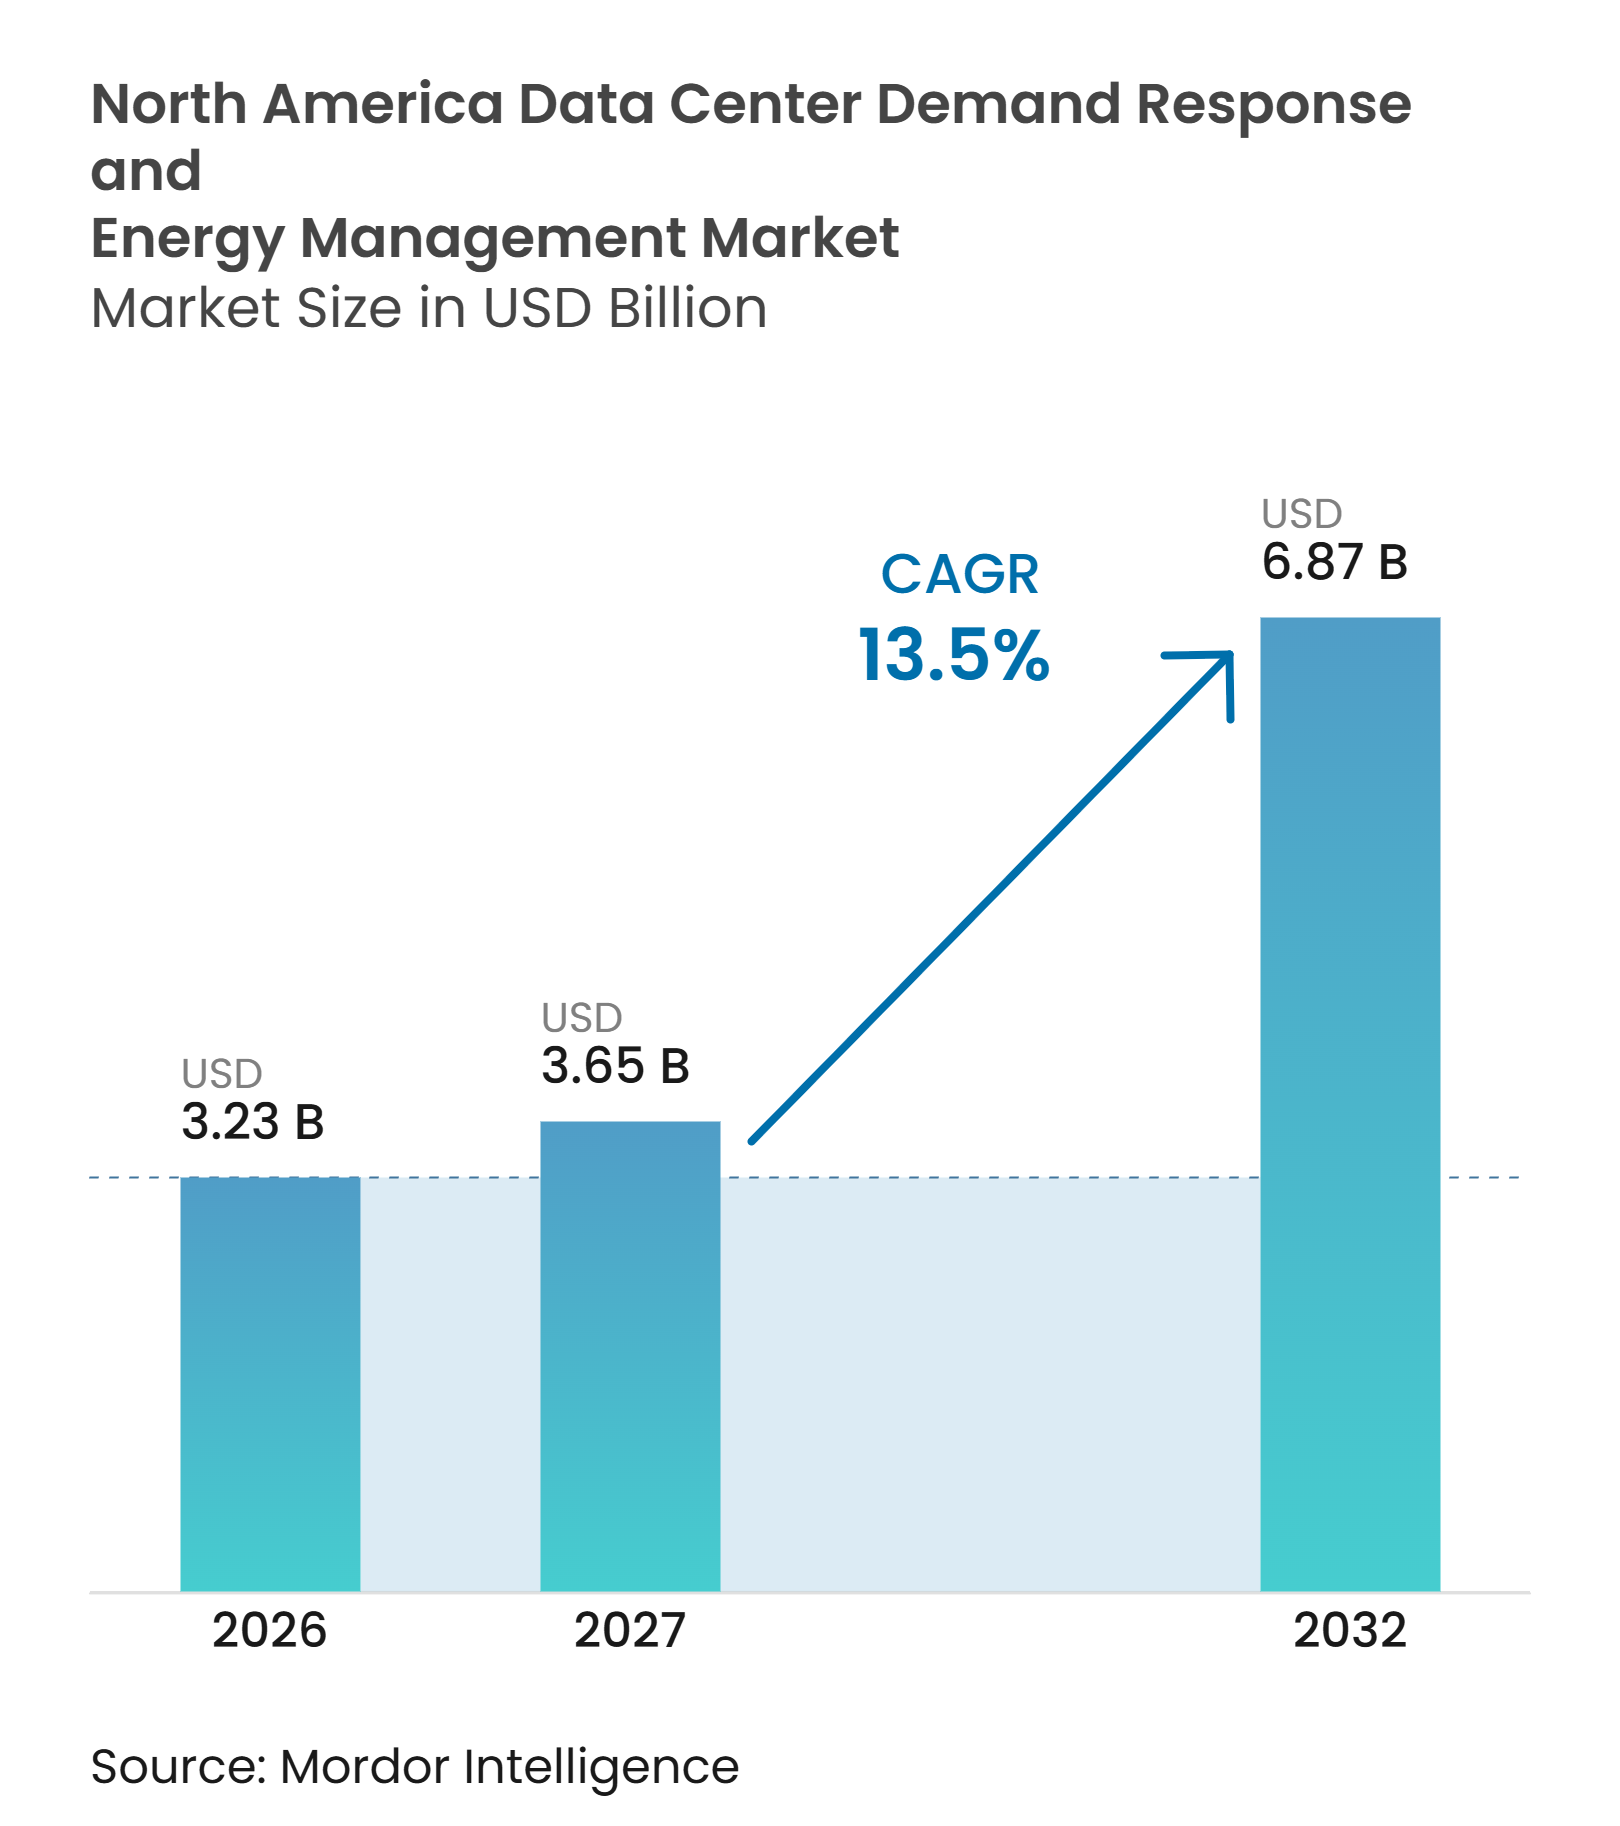
| Taille du marché de l'année de base (2026) | 3.23 Milliards de dollars |
| Taille du Marché (2027) | 3.65 Milliards de dollars |
| Taille du Marché (2032) | 6.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord était évaluée à 3,23 milliards USD en 2026 et devrait s'étendre de 3,65 milliards USD en 2027 pour atteindre 6,87 milliards USD d'ici 2032, à un CAGR de 13,50 % au cours de la période de prévision (2027-2032). Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord est façonné par un écart croissant entre la demande d'électricité liée à l'intelligence artificielle et la vitesse à laquelle la capacité du réseau peut être ajoutée. Les opérateurs passent de schémas de consommation fixes à des systèmes capables de surveiller, de prévoir et d'ajuster certaines charges lorsque les conditions du réseau ou les prix de l'électricité changent. Cela rend les logiciels de gestion de l'énergie, la coordination avec les services publics et la planification des charges de travail de plus en plus importants pour la planification des centres de données. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord bénéficie également lorsque les engagements de charge flexible aident les opérateurs à obtenir des connexions électriques plus rapidement. Les exigences de service critique et les différentes règles de programme sur les marchés de l'électricité limitent la quantité de charge pouvant être réduite et la rapidité avec laquelle les programmes peuvent évoluer.
Points clés du rapport
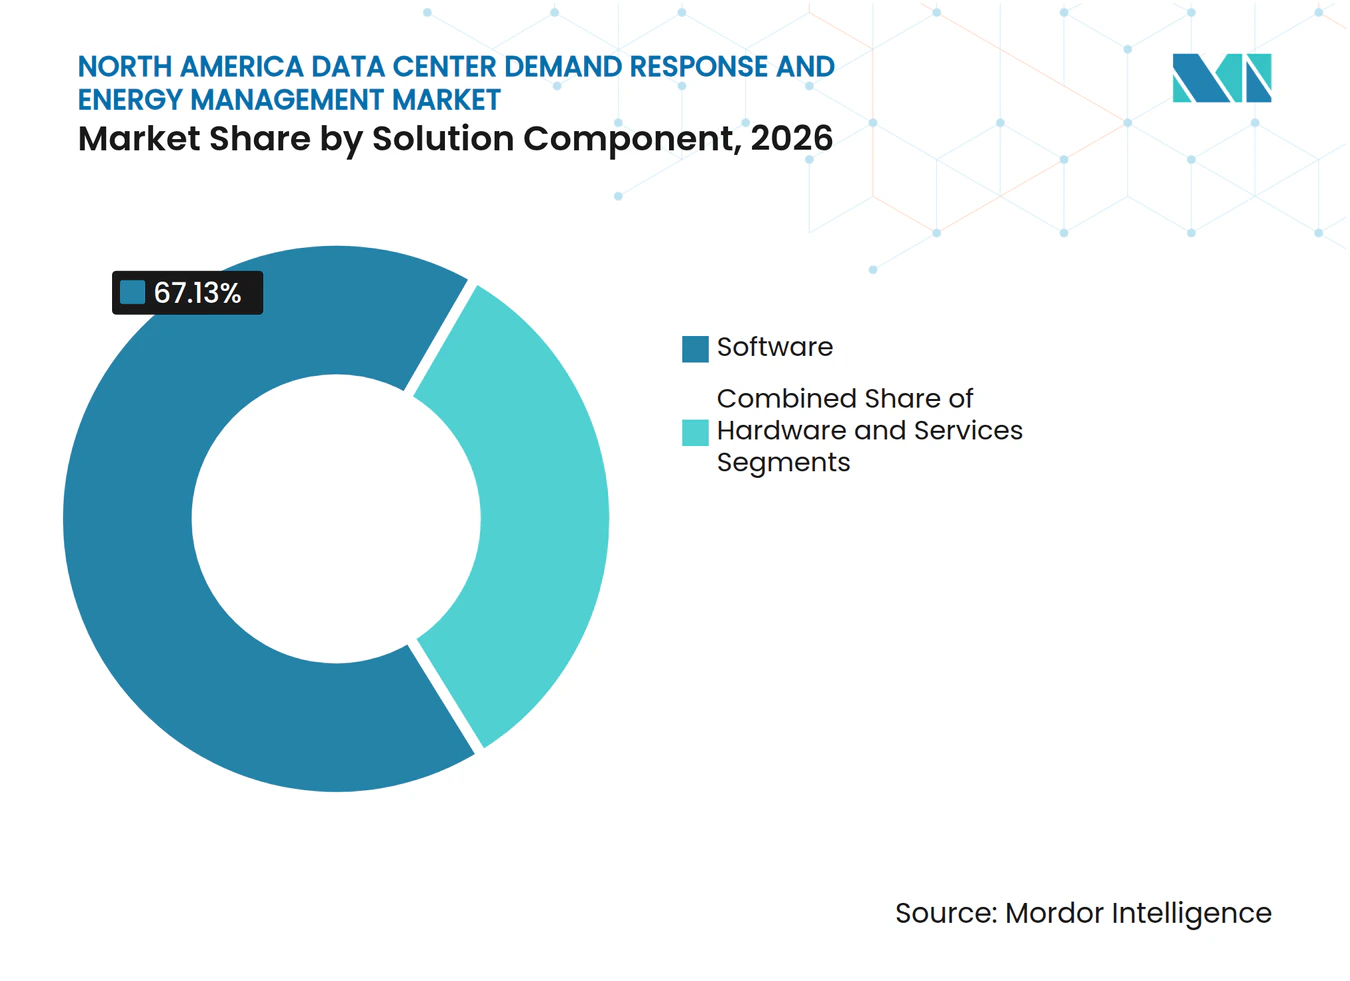
- Par composant de solution, les logiciels détenaient 67,13 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis que les services devraient se développer à un CAGR de 15,67 % jusqu'en 2032.
- Par type de solution logicielle, les logiciels de gestion de l'énergie détenaient 58,42 % du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis que les logiciels de prévision et d'optimisation de l'énergie devraient se développer à un CAGR de 15,33 % jusqu'en 2032.
- Par type de programme de réponse à la demande, les programmes basés sur les incitations détenaient 71,23 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis qu'aucun type de programme à la croissance la plus rapide n'a été fourni.
- Par niveau d'automatisation, les solutions manuelles et non automatisées détenaient 70,12 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis que les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 16,98 % jusqu'en 2032.
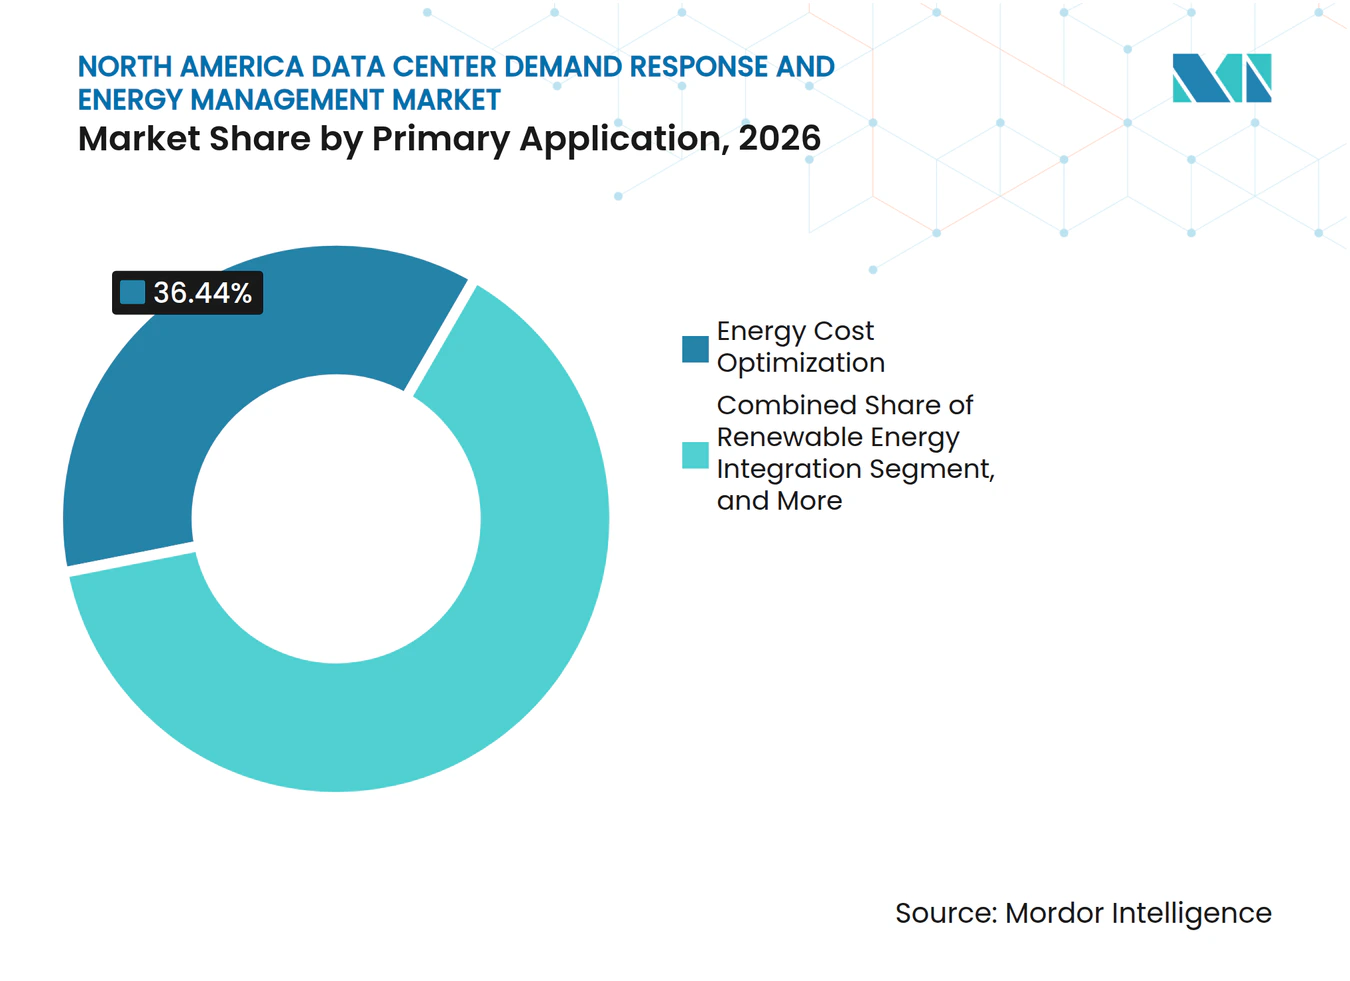
- Par application principale, l'optimisation des coûts énergétiques détenait 36,44 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 14,62 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient 59,17 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026 et devraient se développer à un CAGR de 14,91 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation détenaient 63,47 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,92 % jusqu'en 2032.
- Par géographie, les États-Unis représentaient 65,22 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026, tandis que le Mexique devrait se développer à un CAGR de 16,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance croissante des charges de calcul à haute densité liées à l'intelligence artificielle | +4.2% | Mondial, avec une intensité précoce dans les clusters de centres de données américains | Court terme (≤ 2 ans) |
| Hausse des frais de pointe et exposition aux pics coïncidents | +2.8% | Amérique du Nord, concentrée sur les marchés PJM et ERCOT | Court terme (≤ 2 ans) |
| Fiabilité du réseau et approvisionnement en capacité flexible | +2.1% | États-Unis, avec des répercussions réglementaires au Canada et au Mexique | Moyen terme (2-4 ans) |
| Expansion des plateformes de réponse à la demande automatisée et de ressources énergétiques distribuées | +1.7% | Mondial, avec une commercialisation précoce sur les marchés de gros américains | Moyen terme (2-4 ans) |
| Déplacement des charges de travail d'intelligence artificielle réactif au réseau | +1.3% | Clusters hyperscale américains, avec une activité précoce dans CAISO et PJM | Long terme (≥ 4 ans) |
| Retards dans la file d'attente d'interconnexion stimulant la flexibilité en aval du compteur | +1.0% | États-Unis, avec une pertinence secondaire au Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance croissante des charges de calcul à haute densité liées à l'intelligence artificielle
Le calcul par intelligence artificielle modifie le profil de puissance des installations modernes et renforce les arguments en faveur du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données augmentera de 415 TWh en 2024 à 945 TWh d'ici 2030, les États-Unis et la Chine représentant près de 80 % de cette augmentation. Les installations axées sur l'intelligence artificielle utilisent des charges de travail de traitement graphique qui nécessitent nettement plus d'électricité que l'informatique conventionnelle, augmentant les besoins en refroidissement et l'exposition aux charges de pointe. Cela rend la télémétrie au niveau des baies et l'équilibrage de la puissance plus importants lorsque les opérateurs déploient des systèmes informatiques à haute densité. Les outils de gestion de l'énergie peuvent aider les installations à utiliser la marge électrique disponible sans dépasser les budgets de puissance opérationnels ni engager des frais de pointe évitables. La recherche sur la gestion collaborative de l'énergie des centres de données cloud montre également que des profils de fonctionnement optimisés peuvent réduire les coûts énergétiques lorsque les prix de l'électricité varient dans le temps.
Hausse des frais de pointe et exposition aux pics coïncidents
Les frais de pointe peuvent représenter une part importante de la facture d'électricité d'un centre de données dans le cadre de nombreuses structures tarifaires nord-américaines, faisant du contrôle des pics une priorité pratique. Une utilisation plus élevée de l'intelligence artificielle augmente la possibilité que la demande de l'installation coïncide avec un pic du système. Cela donne aux opérateurs une raison financière plus forte de gérer les charges de travail de formation flexibles et de participer aux programmes des services publics. Les programmes basés sur les incitations rémunèrent les opérateurs lorsqu'ils réduisent la charge lors d'un événement sur le réseau, tandis que les logiciels peuvent aider à identifier les charges pouvant être différées sans affecter les engagements envers les clients. Schneider Electric a signalé une croissance annuelle de 17 % en Amérique du Nord dans son activité de gestion de l'énergie, tandis que les logiciels représentaient 19 % du chiffre d'affaires du groupe au cours de la période considérée. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord a donc un lien direct avec la façon dont les services publics fixent les frais de pointe et les tarifs de période de pointe.
Fiabilité du réseau et approvisionnement en capacité flexible
Les planificateurs du réseau considèrent de plus en plus les grandes charges des centres de données à la fois comme un défi pour la fiabilité et comme une ressource flexible potentielle. PJM prévoit une croissance de la demande de pointe de 32 GW entre 2025 et 2030, les centres de données contribuant à près de 30 GW de cette augmentation. Le 18 juin 2026, la FERC a demandé à six organisations de transmission régionales et opérateurs de systèmes indépendants d'expliquer ou de réviser leurs tarifs pour l'interconnexion des grandes charges, les arrangements de co-implantation, la production en aval du compteur et les services de transmission à charge flexible. Cette action place la planification des charges flexibles plus au centre de la politique d'interconnexion. Le NERC a signalé que la demande de pointe estivale dans ses zones d'évaluation avait augmenté de plus de 11 GW par rapport à l'été 2025, tandis que les ressources de réponse à la demande ont contribué à compenser la demande interne. Ces conditions soutiennent le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord, car les opérateurs peuvent utiliser la flexibilité vérifiée pour éclairer la planification des capacités et les demandes de connexion.
Expansion des plateformes de réponse à la demande automatisée et de ressources énergétiques distribuées
La réponse à la demande automatisée devient plus pratique à mesure que les plateformes énergétiques relient les signaux du réseau aux contrôles des installations et aux opérations informatiques. CPower Energy, Bentaus et Supermicro ont démontré un système d'orchestration énergétique en Californie qui a répondu à un cycle de déploiement complet en moins de 20 millisecondes tout en maintenant les charges de travail d'intelligence artificielle. La démonstration a rapporté une consommation d'électricité jusqu'à 75 % inférieure pendant la fenêtre de réponse. Des recherches académiques ont également documenté une démonstration sur le terrain avec 256 GPU qui a maintenu une réduction de puissance de 25 % pendant 3 heures tout en conservant les engagements de qualité de service d'intelligence artificielle. Voltus a lancé son offre Bring Your Own Capacity en 2025 pour aider les développeurs de centres de données à financer des programmes de centrale électrique virtuelle autour de sites potentiels.[1] Ces développements rendent le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord plus pertinent tant pour l'approvisionnement en énergie que pour la planification de la capacité du réseau.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque lié à la disponibilité des services critiques et aux accords de niveau de service | -1.8% | Mondial, le plus aigu dans les installations de colocation et d'entreprise | Court terme (≤ 2 ans) |
| Règles fragmentées des ISO et des services publics | -1.2% | Amérique du Nord, notamment sur les marchés PJM, CAISO, MISO et ERCOT | Moyen terme (2-4 ans) |
| Complexité de la cybersécurité et de l'intégration des systèmes existants | -0.8% | États-Unis et Canada, avec un effet important sur les opérateurs de colocation multi-locataires | Moyen terme (2-4 ans) |
| Flexibilité dispatchable limitée dans les charges de calcul continues à haute densité | -0.6% | Mondial, concentré dans les installations d'inférence d'intelligence artificielle hyperscale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque lié à la disponibilité des services critiques et aux accords de niveau de service
La participation à la réponse à la demande est limitée par les accords de niveau de service qui imposent des pénalités lorsque les exigences de disponibilité ne sont pas respectées. Les opérateurs cloud et de colocation doivent protéger les services à haute disponibilité, ne laissant que des fenêtres étroites pour la réduction de charge. Les charges de travail de formation différables offrent généralement plus de flexibilité que le trafic d'inférence sensible à la latence. Par conséquent, seule une partie de la charge d'une installation peut être engagée lors d'un événement sur le réseau. Les grands opérateurs disposant de plusieurs installations et de profils de charges de travail variés peuvent déplacer le travail entre les sites plus facilement que les fournisseurs à campus unique. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord doit donc prendre en charge des contrats et des systèmes de contrôle qui reconnaissent les obligations de disponibilité plutôt que de supposer que toute la charge est dispatchable.
Règles fragmentées des ISO et des services publics
Les règles des programmes diffèrent entre PJM, CAISO, MISO, ERCOT et les services publics provinciaux, créant un travail supplémentaire pour les opérateurs ayant des sites sur plusieurs marchés de l'électricité. Les méthodes de référence, les règles d'éligibilité, les pénalités de performance et les pratiques de règlement peuvent nécessiter des processus d'inscription et de conformité distincts. Reuters a rapporté en 2026 que la pression sur les réseaux électriques américains incitait les centres de données à rechercher des arrangements plus flexibles, tandis que des structures de programmes variées ralentissaient l'agrégation de la capacité de réponse à la demande. L'action de la FERC sur les grandes charges pourrait réduire une partie de cette friction, mais les dépôts tarifaires, l'examen et la mise en œuvre prennent du temps. Cela crée un avantage pour les plateformes capables de gérer les exigences spécifiques au marché dans un portefeuille. Cela ralentit également l'adoption là où les opérateurs manquent de ressources internes en matière de réglementation et de marché de l'énergie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de solution :
les logiciels soutiennent les opérations réactives au réseauLes logiciels détenaient 67,13 % de la part du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord en 2026. Leur rôle est de transformer les données des installations et des équipements en décisions sur les engagements de charge, les coûts énergétiques et la participation aux programmes. Les plateformes de gestion de l'énergie, les systèmes de gestion de la réponse à la demande et les outils de prévision aident les opérateurs à utiliser l'infrastructure déjà installée. Ils aident également à convertir les données de surveillance en enregistrements auditables pour les services publics et les opérateurs de réseau. Le matériel reste nécessaire pour la détection, les contrôles et la commutation lors d'un événement de réponse. Les protocoles ouverts tels qu'OpenADR 2.0 peuvent réduire la dépendance à un seul fournisseur de matériel et faciliter l'intégration des logiciels. Le secteur de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord accorde donc plus de valeur à l'intelligence et à l'intégration qu'aux dispositifs de surveillance autonomes.
Les services devraient se développer à un CAGR de 15,67 % jusqu'en 2032, soutenus par les besoins d'inscription aux programmes, de suivi des performances et de conformité. Les prestataires gérés peuvent aider les opérateurs sans équipes internes pour la coordination avec les services publics et le règlement du marché. Cela est particulièrement pertinent pour les sites plus petits qui ne peuvent pas justifier une fonction dédiée au marché de l'énergie. Les fournisseurs de matériel ajoutent également des capacités logicielles et de service pour rester pertinents à mesure que les architectures de contrôle deviennent plus numériques. Schneider Electric a rapporté que son activité logicielle représentait 19 % du chiffre d'affaires du groupe au cours de la période considérée.[2] La transition ne supprime pas le besoin d'infrastructure d'alimentation physique. Au contraire, elle offre aux opérateurs un moyen d'améliorer le rendement économique de cette infrastructure.



Par type de solution logicielle :
la prévision ajoute une capacité prédictiveLes logiciels de gestion de l'énergie détenaient 58,42 % du segment logiciel en 2026. Ils constituent la base opérationnelle pour la surveillance de la consommation, les travaux sur l'efficacité d'utilisation de l'énergie, la gestion des frais de pointe et le reporting énergétique. Les opérateurs utilisent cette couche pour comprendre comment la demande électrique évolue selon les équipements et les périodes. Les données peuvent également soutenir les décisions sur le moment de déplacer ou de réduire une charge de travail. Les plateformes modernes doivent connecter les systèmes des installations aux tarifs des services publics et aux signaux des programmes du réseau. La norme ISO 50001 fournit un cadre reconnu pour la gestion organisée de l'énergie et accroît l'importance des données énergétiques traçables. Cette partie du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord est fondamentale car l'automatisation ultérieure dépend d'informations précises et opportunes.
Les logiciels de prévision et d'optimisation de l'énergie devraient se développer à un CAGR de 15,33 % jusqu'en 2032. Cette catégorie aide les opérateurs à passer d'une réaction à la consommation passée à une planification basée sur la demande d'électricité prévue et les signaux de prix. La qualité des prévisions est importante lorsqu'un site prend un engagement de flexibilité à la veille. La recherche sur la gestion de l'énergie des centres de données cloud axée sur le marché a révélé que l'optimisation collaborative peut réduire les coûts énergétiques totaux sous des prix locaux dynamiques. Les plateformes de surveillance et d'analyse fournissent la télémétrie dont les systèmes de prévision ont besoin. Les plateformes de gestion de la réponse à la demande organisent ensuite l'inscription, le déploiement, le suivi des performances et le règlement. Une pile logicielle connectée peut donc relier le centre de données physique aux processus du réseau et des services publics sans traiter ces fonctions comme des activités distinctes.
Par type de programme de réponse à la demande :
les incitations conservent le rôle le plus importantLes programmes basés sur les incitations détenaient une part de 71,23 % en 2026. Leur attrait vient des paiements de capacité et des incitations directes à la réduction de charge qui peuvent créer un retour financier clair pour un engagement de réponse vérifié. La participation volontaire peut être plus facile à planifier qu'un tarif qui expose toute la demande aux variations de prix en temps réel. La concurrence du commissaire de la FERC Rosner sur un dépôt PJM en octobre 2026 a soutenu la réponse à la demande volontaire comme mécanisme de gestion des urgences du réseau avant la réduction obligatoire de charge. Cette orientation réglementaire renforce la valeur des programmes qui récompensent les opérateurs préparés. Les structures d'incitation sont particulièrement utiles là où les sites ont besoin de revenus prévisibles pour justifier l'investissement dans les contrôles et les processus.
Les programmes basés sur les prix donnent aux opérateurs un signal différent en les exposant aux prix de l'électricité selon l'heure d'utilisation ou en temps réel. Leur utilisation peut augmenter à mesure que les contrôles des installations et l'orchestration des charges de travail deviennent plus automatisés. La recherche sur les centres de données interactifs avec le réseau a démontré une réduction soutenue de la puissance de calcul lors des événements de pointe des services publics tout en maintenant les engagements de qualité de service. Cette capacité technique peut soutenir des opérations réactives aux prix, mais elle ne supprime pas le besoin de références fiables et de contrôles des risques. Les opérateurs doivent encore se protéger contre la volatilité des factures et les interruptions de service. Les fournisseurs conditionnent de plus en plus ces tâches de planification et de conformité en tant que services gérés. Les deux types de programmes dépendent de règles qui reconnaissent les grandes charges flexibles comme des ressources de réseau éligibles.
Par niveau d'automatisation :
une base installée manuelle crée une demande de remplacementLes solutions manuelles et non automatisées détenaient une part de 70,12 % en 2026. Cela reflète des pratiques opérationnelles établies qui reposent sur la révision humaine, le délestage de charge planifié et la commutation dirigée par l'opérateur. La base installée montre que de nombreuses installations n'ont pas encore connecté les signaux du réseau directement aux contrôles d'alimentation et de charge de travail. Les processus manuels peuvent être adéquats pour des événements peu fréquents et préarrangés. Ils sont moins adaptés aux fenêtres de réponse courtes ou aux prix du marché changeants. Cela laisse une grande base installée qui peut être mise à niveau à mesure que les exigences des programmes deviennent plus exigeantes. Le secteur de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord peut répondre à ce besoin par une automatisation progressive plutôt que par un remplacement complet des systèmes d'alimentation.
Les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 16,98 % jusqu'en 2032. L'action de la FERC sur les grandes charges flexibles a accru l'attention portée aux arrangements d'interconnexion capables de démontrer une flexibilité vérifiable. Des plateformes telles qu'Emerald AI Conductor sont conçues pour traduire les signaux du réseau en modifications des plannings de charges de travail informatiques. Silicon Valley Power et Emerald AI ont lancé un projet pilote à Santa Clara en 2026 pour tester des opérations flexibles de centres de données sans perturber les performances des charges de travail d'intelligence artificielle. L'automatisation peut aider les opérateurs à répondre de manière cohérente et à documenter les performances. Elle peut également réduire la dépendance à l'intervention manuelle lors d'événements sensibles au temps. L'adoption dépendra encore de la cybersécurité, de la gouvernance des charges de travail et de la confiance que les engagements envers les clients sont protégés.
Par application principale :
la gestion des coûts mène la demande actuelleL'optimisation des coûts énergétiques détenait une part de 36,44 % en 2026. Elle fournit un argument direct pour l'utilisation de la réponse à la demande grâce aux frais de pointe évités, aux coûts réduits pendant les intervalles coûteux et aux revenus des programmes. Les opérateurs peuvent évaluer ces avantages avec des indicateurs familiers d'approvisionnement en électricité. La gestion des charges de pointe, la réduction d'urgence, la participation au marché de la capacité et les services auxiliaires répondent à d'autres besoins du réseau. Les grands sites peuvent participer à plus d'une de ces activités via une plateforme d'agrégation. La taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord, liée à l'optimisation des coûts, reflète le besoin pratique de contrôler une dépense opérationnelle majeure. Elle crée également un point de départ pour les installations qui souhaitent ensuite fournir des services de réseau plus avancés.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 14,62 % jusqu'en 2032. Les engagements des entreprises en matière d'énergie propre rendent plus précieux l'alignement de l'activité informatique sur les périodes de production renouvelable plus forte. Cette approche traite la flexibilité comme faisant partie de l'approvisionnement en énergie plutôt que comme une ressource d'urgence distincte. La recherche académique sur les centres de données d'intelligence artificielle interactifs avec le réseau a montré que des réductions contrôlées peuvent maintenir la qualité de service lors d'un événement du système électrique. Une réponse rapide des charges de calcul pourrait également devenir pertinente pour les programmes de services auxiliaires. L'éligibilité aux programmes, les règles de mesure et l'acceptation par les opérateurs du réseau détermineront dans quelle mesure cette opportunité se développera.

Par taille de centre de données :
les installations hyperscale combinent échelle et flexibilitéLes centres de données hyperscale détenaient une part de 59,17 % en 2026. Leur demande électrique peut atteindre des centaines de mégawatts sur un campus, rendant la demande de pointe évitée et les paiements de capacité significatifs pour l'économie du site. L'inscription aux programmes et le travail de conformité deviennent également plus efficaces lorsqu'ils sont répartis sur une charge engagée plus importante. Ces caractéristiques font des grands opérateurs des participants précoces à la réponse à la demande. Ils ont également des charges de travail plus diversifiées que les installations plus petites. Cette diversité peut fournir un plus grand pool de travail adapté à la replanification. Il en résulte un lien fort entre l'échelle de calcul et la gestion de l'énergie interactive avec le réseau.
Les installations hyperscale devraient se développer à un CAGR de 14,91 % jusqu'en 2032. Les grands arrangements avec les services publics indiquent comment un opérateur hyperscale peut utiliser une charge flexible dans des contrats énergétiques plus larges. Les petites et moyennes installations font face à une position différente car leurs charges peuvent ne pas atteindre la taille minimale pour certains produits de capacité. Les agrégateurs peuvent combiner ces sites en un portefeuille suffisamment important pour participer. Les grands centres de données dans la tranche médiane de la gamme de tailles investissent également dans des contrôles automatisés pour des programmes spécifiques aux services publics. L'économie diffère donc selon l'échelle des installations, mais toutes les catégories peuvent bénéficier d'une inscription simplifiée et de logiciels plus accessibles. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord a de la place tant pour la participation directe des hyperscalers que pour la participation agrégée des sites plus petits.
Par type de centre de données :
les opérateurs de colocation et les fournisseurs cloud suivent des voies différentesLes opérateurs de colocation détenaient une part de 63,47 % en 2026. Leur large base de locataires et leur infrastructure mixte créent un besoin de visibilité détaillée sur la consommation d'énergie au niveau des circuits. Les plateformes de gestion de l'énergie peuvent réduire les coûts opérationnels tout en améliorant les informations que les fournisseurs de colocation offrent aux locataires. Ces outils peuvent également soutenir le reporting énergétique et d'émissions demandé par les clients entreprises. Les environnements multi-locataires nécessitent des règles claires sur les charges pouvant être incluses dans un engagement de réponse. Cela rend le consentement, le comptage et l'allocation contractuelle importants. Les fournisseurs de colocation peuvent donc adopter la réponse à la demande via un modèle opérationnel contrôlé et tenant compte des locataires.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,92 % jusqu'en 2032. Ces opérateurs gèrent de grandes flottes informatiques et peuvent utiliser le placement des charges de travail dans les installations dans le cadre de leur stratégie de réponse énergétique. La recherche IEEE indique que les centres de données cloud peuvent réduire les coûts énergétiques en combinant la flexibilité des charges de travail avec des ressources énergétiques localisées et une optimisation tenant compte des prix. Les installations d'entreprise et de périphérie sont plus susceptibles de participer via des programmes gérés par les services publics que via des produits directs du marché de gros. Les plateformes automatisées peuvent réduire la charge administrative pour ces sites plus petits et plus distribués. Le secteur de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord sert donc des modèles opérationnels distincts plutôt qu'une seule catégorie d'acheteurs de centres de données. Le rythme d'adoption dépendra du contrôle des charges de travail, de la structure des contrats et de l'accès au soutien des programmes de chaque opérateur.
Analyse géographique
États-Unis
Les États-Unis détenaient 65,22 % des revenus régionaux en 2026. Leur position reflète une activité dense des centres de données en Virginie du Nord, en Ohio, en Géorgie et au Texas, ainsi que des marchés de l'électricité de gros qui permettent aux opérateurs de monétiser la flexibilité des charges. PJM prévoit que près de 30 GW de son augmentation projetée de 32 GW de la demande de pointe entre 2025 et 2030 proviendront des centres de données.[3] L'action de la FERC en 2026 sur les tarifs des grandes charges rend les opérations flexibles plus pertinentes pour les discussions d'interconnexion sur les marchés régionaux qu'elle supervise. Les grands arrangements avec les services publics indiquent que les centres de données utilisent la flexibilité de la demande dans la planification des connexions électriques.
Mexique
Le Mexique devrait se développer à un CAGR de 16,34 % jusqu'en 2032. Les contraintes du réseau et les retards dans l'ajout de nouvelles capacités électriques encouragent les opérateurs à envisager la production en aval du compteur, le stockage et les contrôles de gestion de l'énergie. Ces mesures peuvent aider un site à gérer la disponibilité locale de l'électricité et les coûts opérationnels pendant que les connexions au réseau sont développées. Une planification coordonnée entre le secteur de l'électricité et les opérateurs de centres de données sera importante à mesure que les grandes installations cherchent des capacités supplémentaires. Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord peut bénéficier de logiciels qui aident à combiner l'approvisionnement du réseau avec les ressources sur site. La coordination réglementaire et une planification fiable du système électrique restent nécessaires pour que ces mesures puissent évoluer.
Canada
Le Canada bénéficie d'une base d'électricité à faible émission de carbone dans plusieurs provinces, mais les nouvelles grandes charges de calcul peuvent encore créer des contraintes de capacité localisées. Les services publics provinciaux jouent un rôle central car les programmes administrés par les services publics sont susceptibles de fournir la voie initiale pour la flexibilité des centres de données dans de nombreuses régions. Le Plan de travail sur l'énergie et l'intelligence artificielle du G7 identifie la réponse à la demande et la gestion du côté de la demande comme des outils pour répondre aux besoins en électricité liés à l'intelligence artificielle. Cette orientation politique soutient un développement progressif des programmes de flexibilité des grandes charges à mesure que les règles des marchés provinciaux évoluent.
Paysage concurrentiel
Concentration du Marché
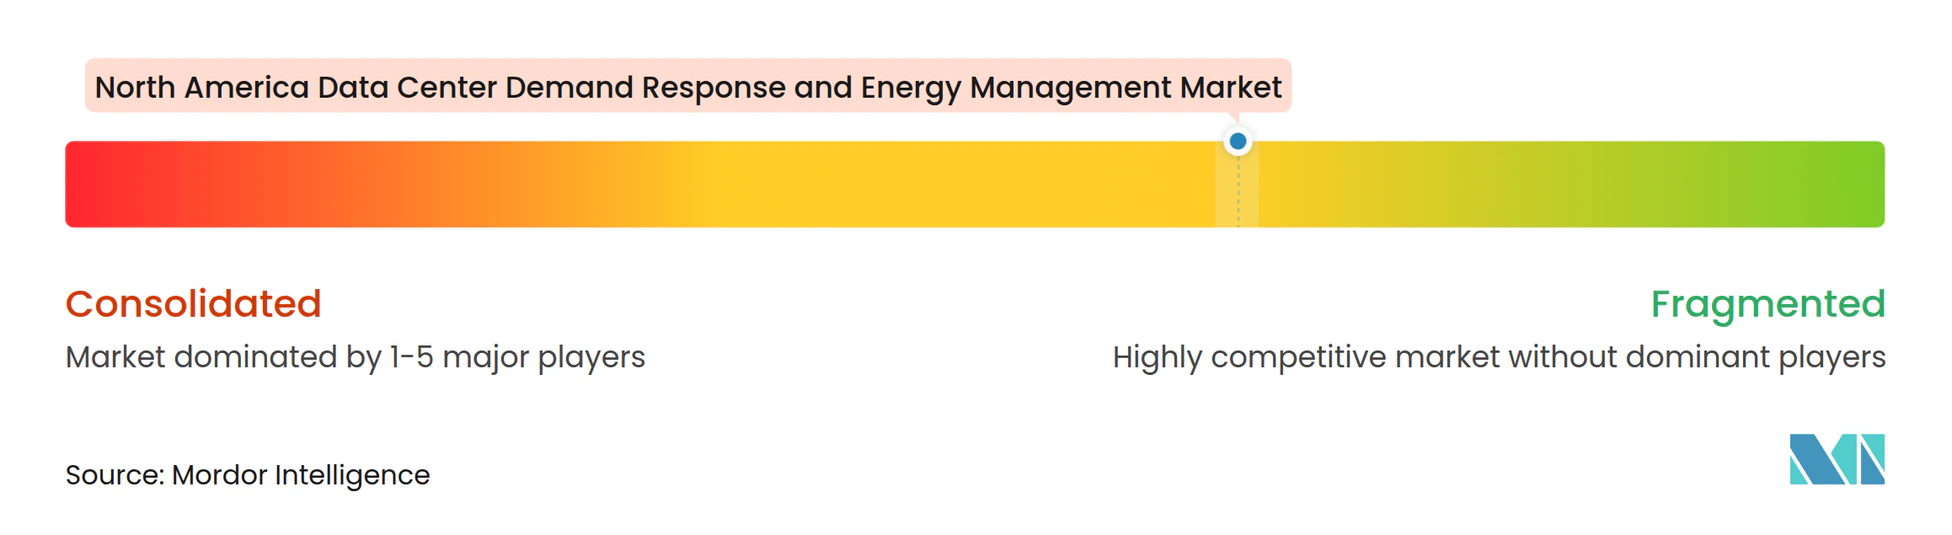
Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord comprend des fournisseurs d'infrastructure intégrée, des agrégateurs de réponse à la demande, des opérateurs de centrales électriques virtuelles et des plateformes énergétiques axées sur les logiciels. Schneider Electric, Eaton, Vertiv, Siemens, ABB et Honeywell se font concurrence en combinant des équipements électriques et de refroidissement avec des logiciels de surveillance et de contrôle. Schneider Electric connecte son portefeuille EcoStruxure avec les produits de refroidissement liquide Motivair pour les environnements à haute densité. Eaton a introduit une architecture de référence 800 VDC pour les usines d'intelligence artificielle en 2025, développée en soutien à l'initiative 800 VDC de NVIDIA.[4] Vertiv a introduit la plateforme de gestion d'infrastructure Unify en 2025 pour fournir une visibilité et un contrôle en temps réel sur les systèmes d'alimentation et thermiques.
Les agrégateurs tels que CPower, Voltus et Enel X North America se font concurrence sur l'accès aux programmes des services publics, le soutien à l'inscription, les capacités de déploiement et la gestion de portefeuille. Voltus a lancé son produit Bring Your Own Capacity en 2025 pour aider les développeurs à financer des centrales électriques virtuelles à proximité des centres de données. Voltus et Octopus Energy US ont également annoncé un partenariat en 2026 pour combiner des ressources énergétiques distribuées afin d'offrir de la flexibilité sur plusieurs marchés électriques américains. Ces offres relient les plans d'expansion des centres de données aux ressources flexibles existantes plutôt que de s'appuyer uniquement sur une nouvelle production d'électricité. La concurrence est plus forte dans les logiciels et les services car la différenciation des produits dépend de la précision des prévisions, du contrôle des charges de travail et de la rapidité de l'intégration avec les services publics.
Les plateformes axées sur les logiciels cherchent une ouverture entre les contrôles de bâtiment traditionnels et la couche informatique. La plateforme Conductor d'Emerald AI est conçue pour utiliser les signaux du réseau dans la planification des charges de travail, tandis que le projet pilote de Silicon Valley Power a testé cette approche dans un contexte de service public. Les fournisseurs de systèmes de gestion de bâtiment conservent un rôle là où les installations dépendent des environnements de contrôle BACnet et OpenADR établis. La conformité UL, IEC et OpenADR peut créer des exigences d'entrée pour les équipements qui se connectent aux systèmes de réponse au réseau.
Leaders du secteur de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
-
ABB Ltd.
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co.
- ABB Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Enel X North America, Inc.
- CPower Energy Management, LLC
- Voltus, Inc.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- IBM Corporation
- Cisco Systems, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
Développements industriels récents dans Marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord
- Octobre 2026 : La nouvelle unité de distribution refroidie par eau de Schneider Electric, capable d'atteindre jusqu'à 3,5 MW de capacité de refroidissement par unité et conçue pour des salles de données de 30 à 40 MW, a commencé à être expédiée dans certaines régions. Jusqu'à 20 unités peuvent fonctionner ensemble en mode groupe, permettant une infrastructure de refroidissement liquide évolutive pour les environnements d'intelligence artificielle à haute densité. Les précommandes s'ouvrent aux États-Unis début 2027.
- Juin 2026 : Google et Voltus ont signé le premier accord Bring Your Own Capacity à grande échelle, en vertu duquel Voltus assemblera jusqu'à 100 MW de capacité de ressources énergétiques distribuées provenant de batteries, de thermostats intelligents et d'autres ressources énergétiques distribuées dans la région d'interconnexion PJM sur une période de 3 ans. L'accord est structuré pour débloquer de la capacité pour l'expansion des centres de données de Google en tirant parti de la flexibilité existante du réseau plutôt qu'en attendant de nouveaux projets de production.
- Juin 2026 : La FERC a émis des ordonnances de justification ciblées en vertu de l'article 206 de la loi fédérale sur l'énergie à l'ensemble des 6 organisations de transmission régionales et opérateurs de systèmes indépendants relevant de sa juridiction, exigeant que chacun dépose des révisions tarifaires dans les 60 jours pour développer des services de transmission spécifiques aux grandes charges, accommoder les arrangements de co-implantation et la production en aval du compteur, et établir de nouveaux services de transmission pour les grandes charges flexibles. Cette action établit la participation à la réponse à la demande comme une composante formelle de la politique d'interconnexion des grandes charges sur les marchés de l'électricité de gros nord-américains.
- Avril 2026 : Silicon Valley Power et Emerald AI ont lancé un programme pilote à Santa Clara, en Californie, pour démontrer la flexibilité des centres de données en tant que ressource du réseau. Le projet pilote, co-développé avec NVIDIA, utilise la plateforme Emerald AI Conductor pour déployer des charges de travail de calcul d'intelligence artificielle flexibles en réponse aux signaux du réseau de SVP sans perturber les performances des charges de travail d'intelligence artificielle, ciblant l'accélération de la capacité sur le réseau de transmission contraint de SVP.
Périmètre du rapport sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord
Le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord comprend les technologies et les services déployés dans les centres de données aux États-Unis, au Canada et au Mexique pour optimiser la consommation d'énergie, participer aux programmes de réponse à la demande des services publics, soutenir la fiabilité du réseau et gérer les besoins croissants en énergie liés aux charges de travail d'intelligence artificielle, cloud et hyperscale. Le marché comprend les plateformes de gestion de la réponse à la demande, les logiciels d'optimisation de l'énergie, les solutions de surveillance, les technologies d'automatisation et les services associés conçus pour améliorer l'efficacité opérationnelle, réduire les coûts d'électricité, faciliter l'intégration des énergies renouvelables et permettre la participation aux marchés de la capacité et des services auxiliaires.
Le rapport sur le marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord est segmenté par composant de solution (matériel, logiciels et services), type de solution logicielle (plateformes de gestion de la réponse à la demande, logiciels de gestion de l'énergie, logiciels de surveillance et d'analyse de l'énergie, et logiciels de prévision et d'optimisation de l'énergie), type de programme de réponse à la demande (programmes basés sur les prix et programmes basés sur les incitations), niveau d'automatisation (solutions manuelles et non automatisées, et solutions de réponse à la demande automatisées et avancées), application principale (gestion des charges de pointe, réduction d'urgence des charges, participation au marché de la capacité, services auxiliaires, optimisation des coûts énergétiques et intégration des énergies renouvelables), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie |
| Logiciels de surveillance et d'analyse de l'énergie |
| Logiciels de prévision et d'optimisation de l'énergie |
| Programmes basés sur les prix |
| Programmes basés sur les incitations |
| Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées |
| Gestion des charges de pointe |
| Réduction d'urgence des charges |
| Participation au marché de la capacité |
| Services auxiliaires |
| Optimisation des coûts énergétiques |
| Intégration des énergies renouvelables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par composant de solution | Matériel |
| Logiciels | |
| Services | |
| Par type de solution logicielle | Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie | |
| Logiciels de surveillance et d'analyse de l'énergie | |
| Logiciels de prévision et d'optimisation de l'énergie | |
| Par type de programme de réponse à la demande | Programmes basés sur les prix |
| Programmes basés sur les incitations | |
| Par niveau d'automatisation | Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées | |
| Par application principale | Gestion des charges de pointe |
| Réduction d'urgence des charges | |
| Participation au marché de la capacité | |
| Services auxiliaires | |
| Optimisation des coûts énergétiques | |
| Intégration des énergies renouvelables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de l'énergie et de la réponse à la demande des centres de données en Amérique du Nord ?
Le marché est évalué à 3,23 milliards USD en 2026 et devrait atteindre 6,87 milliards USD d'ici 2032 à un CAGR de 13,50 %.
Quel composant de solution détient la plus grande part ?
Les logiciels détiennent une part de 67,13 % en 2026 car ils soutiennent la surveillance, la prévision, le contrôle des charges et la participation aux programmes des services publics.
Quelle catégorie d'automatisation se développe le plus rapidement ?
Les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 16,98 % jusqu'en 2032.
Pourquoi les centres de données hyperscale sont-ils importants pour la flexibilité du réseau ?
Les installations hyperscale détenaient une part de 59,17 % en 2026 et peuvent engager des charges plus importantes tout en répartissant les coûts de programme et de conformité sur un portefeuille plus large.
Quel pays devrait se développer le plus rapidement ?
Le Mexique devrait se développer à un CAGR de 16,34 % jusqu'en 2032, les contraintes du réseau encourageant l'investissement dans la gestion de l'énergie et la flexibilité en aval du compteur.