
Tamaño y Participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
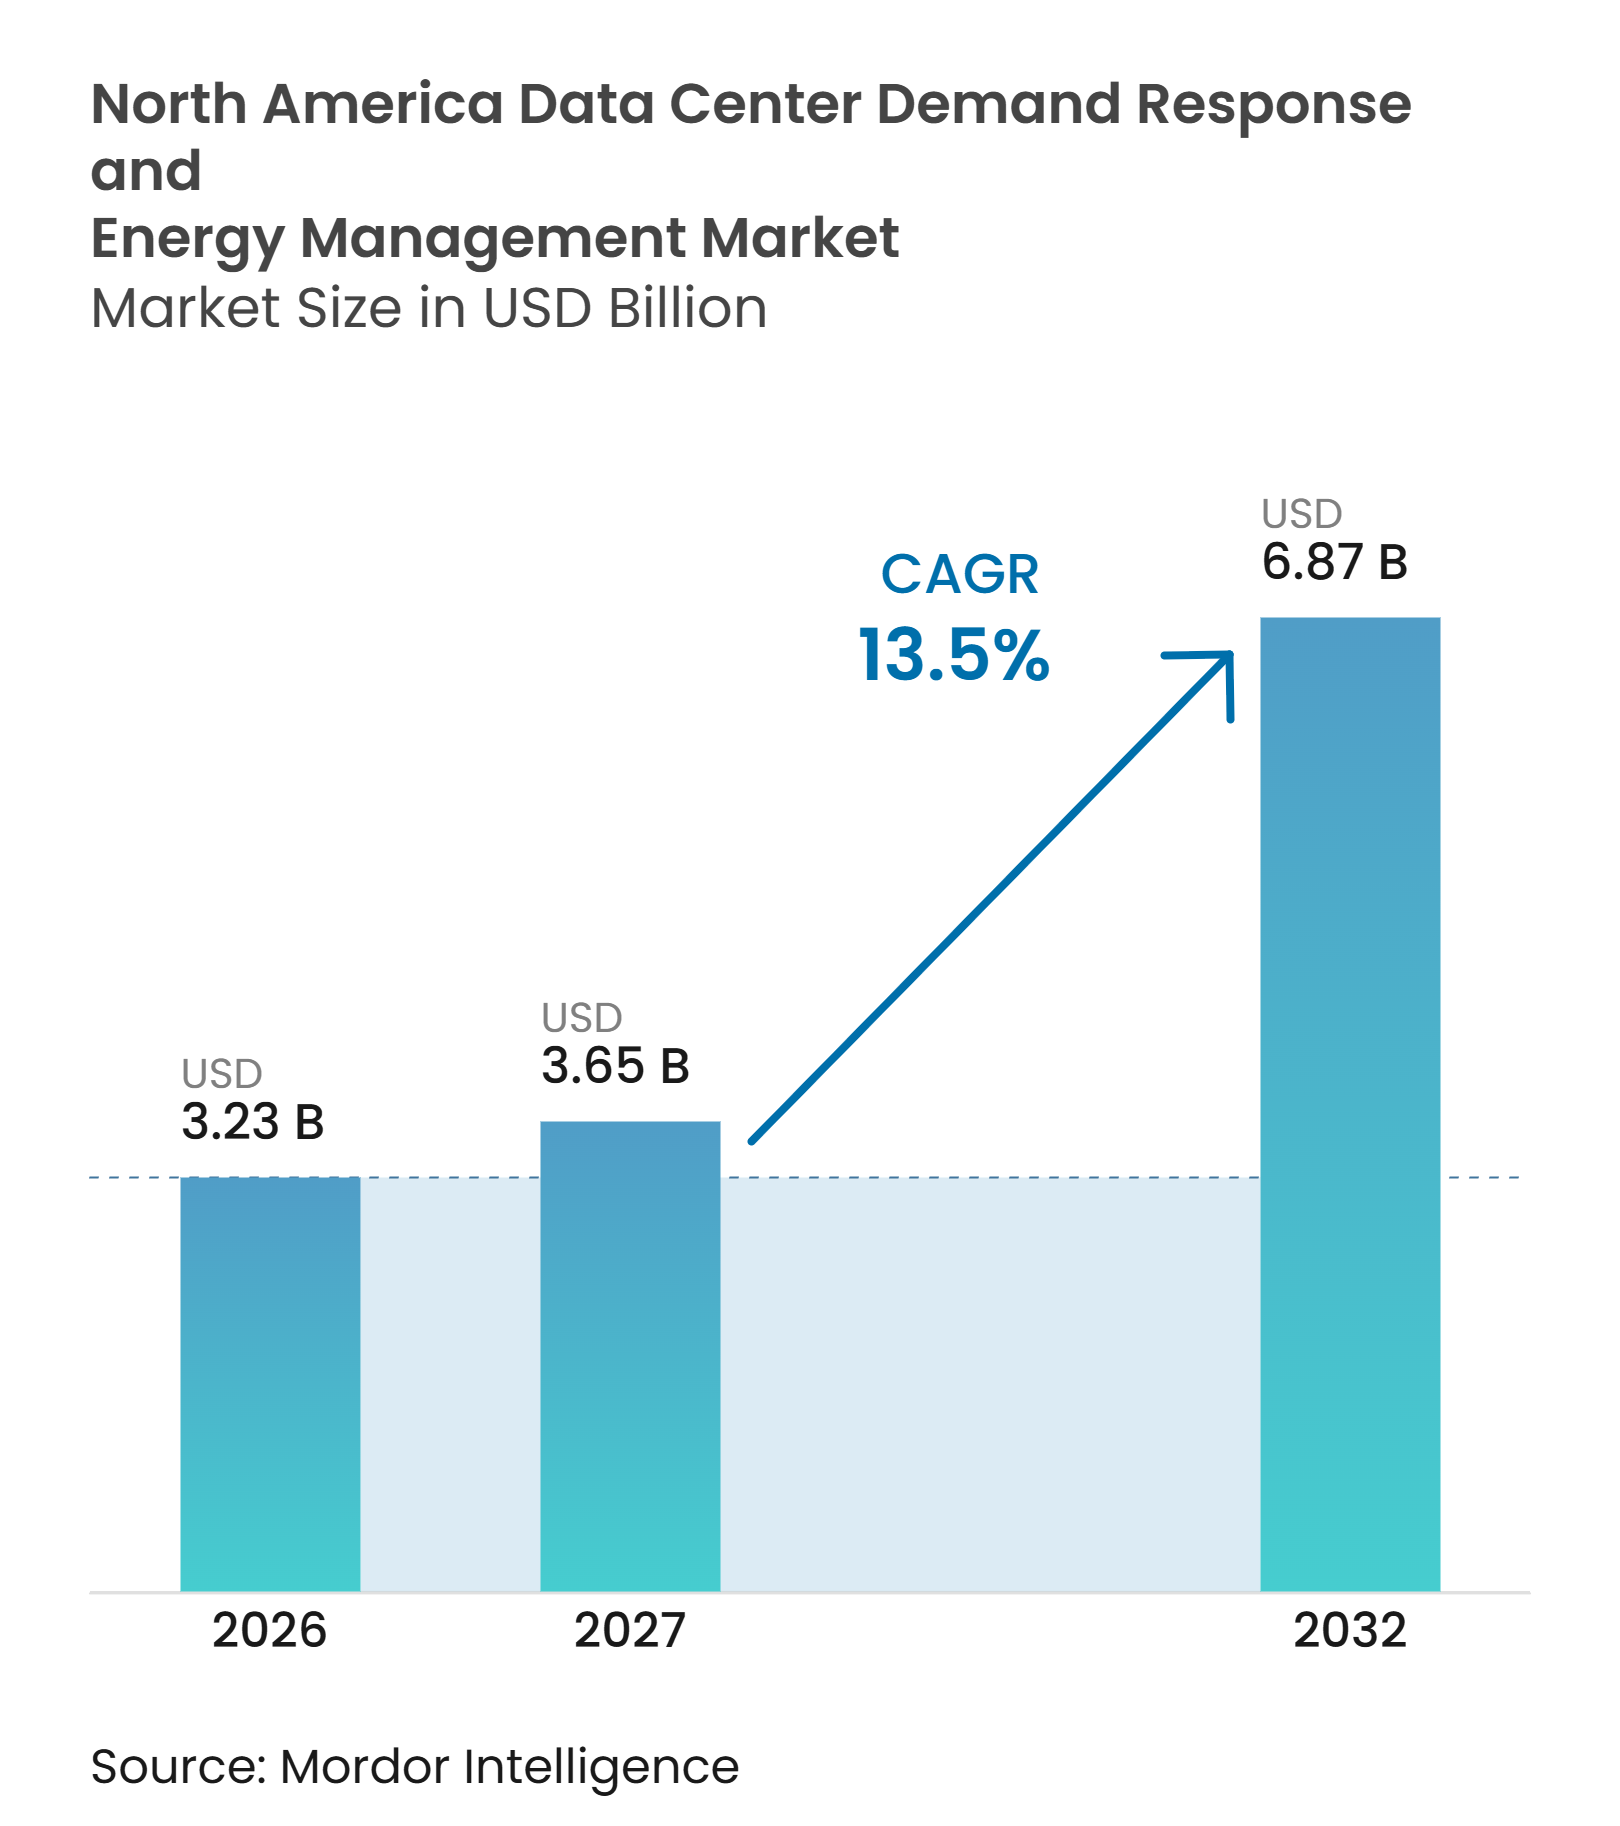
| Tamaño del mercado en el año base (2026) | 3.23 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.50 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte fue valorado en 3,23 mil millones de USD en 2026 y se estima que se expandirá desde 3,65 mil millones de USD en 2027 hasta alcanzar los 6,87 mil millones de USD para 2032, a una CAGR del 13,50% durante el período de pronóstico (2027-2032). El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte está siendo moldeado por una brecha creciente entre la demanda de electricidad relacionada con la inteligencia artificial y la velocidad a la que se puede añadir capacidad a la red. Los operadores están pasando de patrones de consumo fijos hacia sistemas que pueden monitorear, pronosticar y ajustar cargas seleccionadas cuando las condiciones de la red o los precios de la electricidad cambian. Esto hace que el software de gestión de energía, la coordinación con las empresas de servicios públicos y la programación de cargas de trabajo sean cada vez más importantes para la planificación de centros de datos. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte también se beneficia cuando los compromisos de carga flexible ayudan a los operadores a asegurar conexiones de energía más rápidamente. Los requisitos de servicio de misión crítica y las diferentes reglas de los programas en los mercados eléctricos limitan la cantidad de carga que puede reducirse y la rapidez con que los programas pueden escalar.
Conclusiones Clave del Informe
- Por componente de solución, el software representó el 67,13% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 15,67% hasta 2032.
- Por tipo de solución de software, el software de gestión de energía representó el 58,42% del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que se proyecta que el software de pronóstico y optimización de energía se expanda a una CAGR del 15,33% hasta 2032.
- Por tipo de programa de respuesta a la demanda, los programas basados en incentivos representaron el 71,23% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que no se proporcionó el tipo de programa de mayor crecimiento.
- Por nivel de automatización, las soluciones manuales y no automatizadas representaron el 70,12% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a una CAGR del 16,98% hasta 2032.
- Por aplicación principal, la optimización de costos de energía representó el 36,44% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que se proyecta que la integración de energías renovables se expanda a una CAGR del 14,62% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 59,17% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 14,91% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 63,47% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 15,92% hasta 2032.
- Por geografía, Estados Unidos representó el 65,22% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026, mientras que se proyecta que México se expanda a una CAGR del 16,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento Escalante de la Carga de Cómputo de Alta Densidad e Inteligencia Artificial | +4.2% | Global, con intensidad temprana en los clústeres de centros de datos de EE. UU. | Corto plazo (≤ 2 años) |
| Aumento de los Cargos por Demanda y Exposición a Picos Coincidentes | +2.8% | América del Norte, concentrado en los mercados de PJM y ERCOT | Corto plazo (≤ 2 años) |
| Confiabilidad de la Red y Adquisición de Capacidad Flexible | +2.1% | EE. UU., con efectos regulatorios en Canadá y México | Mediano plazo (2-4 años) |
| Expansión de Plataformas de Respuesta Automatizada a la Demanda y Recursos de Energía Distribuida | +1.7% | Global, con comercialización temprana en los mercados mayoristas de EE. UU. | Mediano plazo (2-4 años) |
| Desplazamiento de Cargas de Trabajo de Inteligencia Artificial con Respuesta a la Red | +1.3% | Clústeres de hiperescala de EE. UU., con actividad temprana en CAISO y PJM | Largo plazo (≥ 4 años) |
| Retrasos en la Cola de Interconexión que Impulsan la Flexibilidad Detrás del Medidor | +1.0% | EE. UU., con relevancia secundaria en México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Escalante de la Carga de Cómputo de Alta Densidad e Inteligencia Artificial
La computación de inteligencia artificial está cambiando el perfil de potencia de las instalaciones modernas y está fortaleciendo el caso del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte. La Agencia Internacional de Energía espera que el uso global de electricidad en centros de datos aumente de 415 TWh en 2024 a 945 TWh para 2030, con Estados Unidos y China representando casi el 80% del aumento. Las instalaciones enfocadas en inteligencia artificial utilizan cargas de trabajo de procesamiento gráfico que requieren materialmente más electricidad que la computación convencional, aumentando las necesidades de refrigeración y la exposición a cargas pico. Esto hace que la telemetría a nivel de bastidor y el equilibrio de potencia sean más importantes cuando los operadores implementan sistemas de computación de alta densidad. Las herramientas de gestión de energía pueden ayudar a las instalaciones a utilizar el margen eléctrico disponible sin exceder los presupuestos de potencia operacional ni incurrir en cargos por demanda evitables. La investigación sobre la gestión colaborativa de energía en centros de datos en la nube también muestra que los perfiles operativos optimizados pueden reducir los costos de energía cuando los precios de la electricidad cambian con el tiempo.
Aumento de los Cargos por Demanda y Exposición a Picos Coincidentes
Los cargos por demanda pueden representar una gran parte de la factura de electricidad de un centro de datos bajo muchas estructuras tarifarias de América del Norte, lo que hace que el control de picos sea una prioridad práctica. Una mayor utilización de la inteligencia artificial aumenta la posibilidad de que la demanda de la instalación coincida con un pico del sistema. Esto da a los operadores una razón financiera más sólida para gestionar las cargas de trabajo de entrenamiento flexible y participar en los programas de las empresas de servicios públicos. Los programas basados en incentivos pagan a los operadores cuando reducen la carga durante un evento de la red, mientras que el software puede ayudar a identificar las cargas que pueden retrasarse sin afectar los compromisos con los clientes. Schneider Electric reportó un crecimiento interanual del 17% en América del Norte en su negocio de gestión de energía, mientras que el software representó el 19% de los ingresos del grupo en su período reportado. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte tiene, por lo tanto, un vínculo directo con la forma en que las empresas de servicios públicos establecen los cargos por demanda y las tarifas de período pico.
Confiabilidad de la Red y Adquisición de Capacidad Flexible
Los planificadores de la red tratan cada vez más las grandes cargas de los centros de datos tanto como un desafío de confiabilidad como un recurso flexible potencial. PJM espera un crecimiento de la demanda pico de 32 GW entre 2025 y 2030, con los centros de datos contribuyendo casi 30 GW de ese aumento. El 18 de junio de 2026, la Comisión Federal Reguladora de Energía (FERC) ordenó a seis organizaciones de transmisión regional y operadores de sistemas independientes que explicaran o revisaran sus tarifas para la interconexión de grandes cargas, acuerdos de co-ubicación, generación detrás del medidor y servicios de transmisión de carga flexible. La acción sitúa la planificación de carga flexible más cerca del centro de la política de interconexión. La Corporación de Confiabilidad Eléctrica de América del Norte (NERC) reportó que la demanda pico de verano en sus áreas de evaluación aumentó en más de 11 GW respecto al verano de 2025, mientras que los recursos de respuesta a la demanda ayudaron a compensar la demanda interna. Estas condiciones apoyan el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte, ya que los operadores pueden usar la flexibilidad verificada para informar la planificación de capacidad y las solicitudes de conexión.
Expansión de Plataformas de Respuesta Automatizada a la Demanda y Recursos de Energía Distribuida
La respuesta automatizada a la demanda se está volviendo más práctica a medida que las plataformas de energía vinculan las señales de la red con los controles de las instalaciones y las operaciones de cómputo. CPower Energy, Bentaus y Supermicro demostraron un sistema de orquestación de energía en California que respondió a un ciclo de despacho completo en menos de 20 milisegundos mientras mantenía las cargas de trabajo de inteligencia artificial. La demostración reportó un uso de electricidad hasta un 75% menor durante la ventana de respuesta. La investigación académica también ha documentado una demostración de campo con 256 unidades de procesamiento gráfico (GPU) que mantuvo una reducción de potencia del 25% durante 3 horas mientras conservaba los compromisos de calidad de servicio de inteligencia artificial. Voltus introdujo su oferta Bring Your Own Capacity en 2025 para ayudar a los desarrolladores de centros de datos a financiar programas de plantas de energía virtuales en torno a sitios prospectivos.[1] Estos desarrollos hacen que el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte sea más relevante tanto para la adquisición de energía como para la planificación de capacidad de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Tiempo de Actividad de Misión Crítica y Acuerdo de Nivel de Servicio | -1.8% | Global, más agudo en instalaciones de colocación y empresariales | Corto plazo (≤ 2 años) |
| Reglas Fragmentadas de Operadores de Sistemas Independientes y Empresas de Servicios Públicos | -1.2% | América del Norte, especialmente en PJM, CAISO, MISO y ERCOT | Mediano plazo (2-4 años) |
| Complejidad de Ciberseguridad e Integración de Sistemas Heredados | -0.8% | EE. UU. y Canadá, con un alto efecto en los operadores de colocación multiinquilino | Mediano plazo (2-4 años) |
| Flexibilidad Despachable Limitada en Cargas de Cómputo de Alta Densidad Continua | -0.6% | Global, concentrado en instalaciones de inferencia de inteligencia artificial de hiperescala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Tiempo de Actividad de Misión Crítica y Acuerdo de Nivel de Servicio
La participación en la respuesta a la demanda está limitada por los acuerdos de nivel de servicio que imponen penalizaciones cuando no se cumplen los requisitos de disponibilidad. Los operadores de nube y colocación deben proteger los servicios de alta disponibilidad, dejando solo ventanas estrechas para la reducción de carga. Las cargas de trabajo de entrenamiento diferibles generalmente ofrecen más flexibilidad que el tráfico de inferencia sensible a la latencia. Como resultado, solo una parte de la carga de una instalación puede comprometerse durante un evento de la red. Los grandes operadores con varias instalaciones y perfiles de carga de trabajo variados pueden trasladar el trabajo entre ubicaciones más fácilmente que los proveedores de un solo campus. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte debe, por lo tanto, admitir contratos y sistemas de control que reconozcan las obligaciones de tiempo de actividad en lugar de asumir que toda la carga es despachable.
Reglas Fragmentadas de Operadores de Sistemas Independientes y Empresas de Servicios Públicos
Las reglas de los programas difieren entre PJM, CAISO, MISO, ERCOT y las empresas de servicios públicos provinciales, lo que crea trabajo adicional para los operadores con sitios en varios mercados eléctricos. Los métodos de referencia, las reglas de elegibilidad, las penalizaciones por desempeño y las prácticas de liquidación pueden requerir procesos de inscripción y cumplimiento separados. Reuters informó en 2026 que la presión sobre las redes eléctricas de EE. UU. estaba llevando a los centros de datos a buscar acuerdos más flexibles, mientras que las estructuras de programas variadas estaban ralentizando la agregación de capacidad de respuesta a la demanda. La acción de la Comisión Federal Reguladora de Energía (FERC) sobre grandes cargas podría reducir parte de esta fricción, pero las presentaciones tarifarias, la revisión y la implementación llevan tiempo. Esto crea una ventaja para las plataformas que pueden gestionar los requisitos específicos del mercado en toda una cartera. También ralentiza la adopción donde los operadores carecen de recursos internos de regulación y mercado de energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
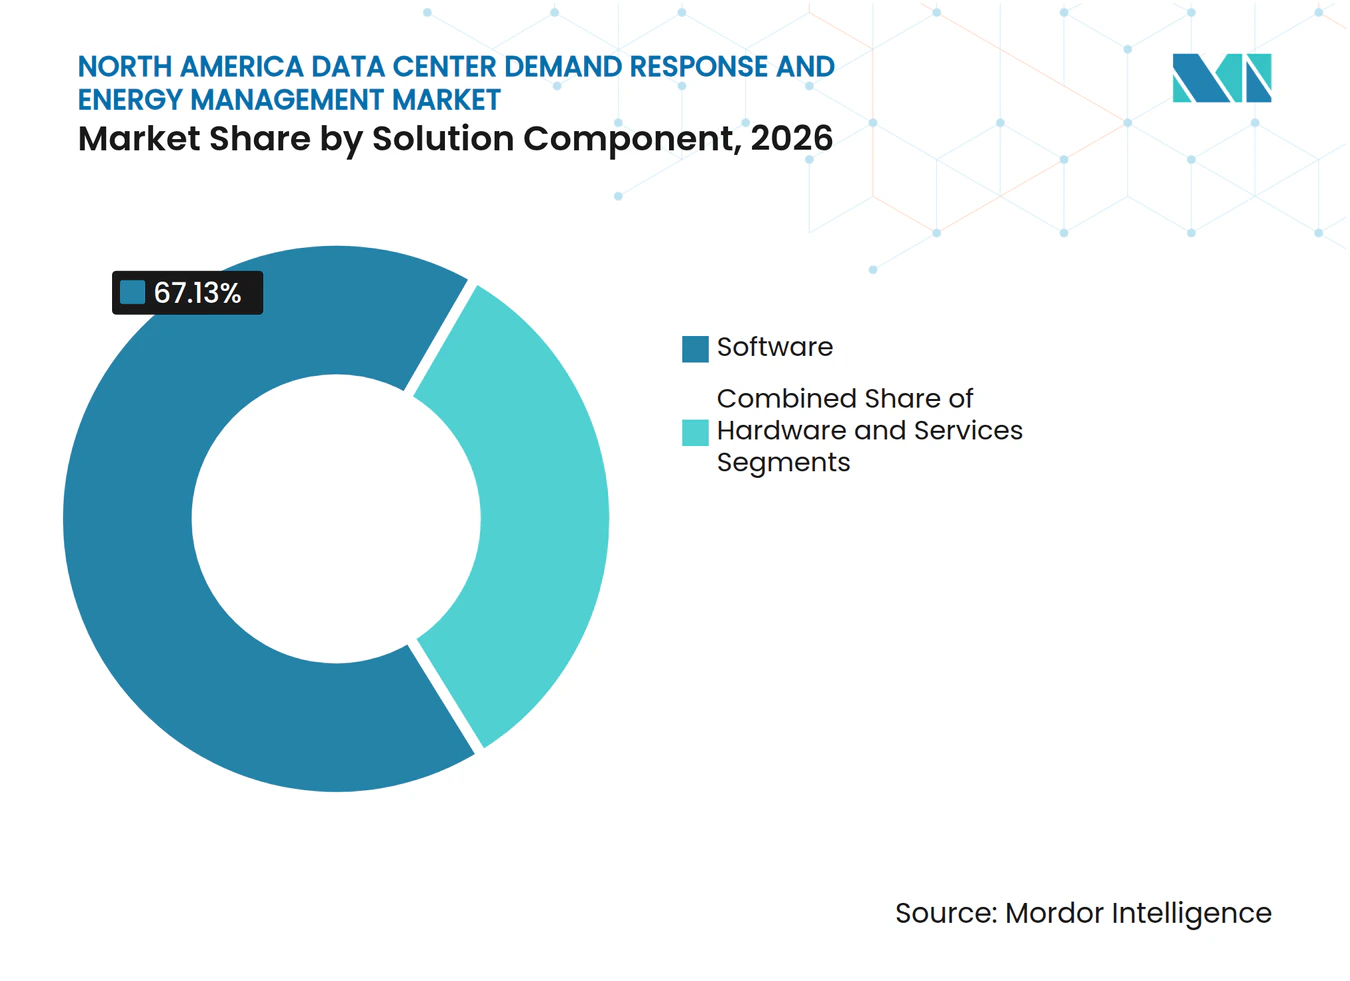
El Software Apoya las Operaciones con Respuesta a la RedEl software representó el 67,13% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte en 2026. Su función es convertir los datos de las instalaciones y los equipos en decisiones sobre compromisos de carga, costos de energía y participación en programas. Las plataformas de gestión de energía, los sistemas de gestión de respuesta a la demanda y las herramientas de pronóstico ayudan a los operadores a utilizar la infraestructura que ya está instalada. También ayudan a convertir los datos de monitoreo en registros auditables para las empresas de servicios públicos y los operadores de la red. El hardware sigue siendo necesario para la detección, los controles y la conmutación durante un evento de respuesta. Los protocolos abiertos como OpenADR 2.0 pueden reducir la dependencia de un único proveedor de hardware y facilitar la integración de software. La industria de respuesta a la demanda y gestión de energía en centros de datos de América del Norte está, por lo tanto, otorgando más valor a la inteligencia y la integración que a los dispositivos de monitoreo independientes.
Se proyecta que los servicios se expandan a una CAGR del 15,67% hasta 2032, respaldados por la inscripción en programas, el monitoreo del desempeño y las necesidades de cumplimiento. Los proveedores gestionados pueden ayudar a los operadores sin equipos internos para la coordinación con empresas de servicios públicos y la liquidación del mercado. Esto es particularmente relevante para los sitios más pequeños que no pueden justificar una función dedicada al mercado de energía. Los proveedores de hardware también están añadiendo capacidades de software y servicios para mantener su relevancia a medida que las arquitecturas de control se vuelven más digitales. Schneider Electric reportó que su negocio de software representó el 19% de los ingresos del grupo en su período reportado.[2] La transición no elimina la necesidad de infraestructura física de energía. En cambio, da a los operadores una forma de mejorar el retorno económico de esa infraestructura.



Por Tipo de Solución de Software:
El Pronóstico Añade Capacidad PredictivaEl software de gestión de energía representó el 58,42% del segmento de software en 2026. Proporciona la base operativa para el monitoreo del consumo, el trabajo de efectividad del uso de energía, la gestión de cargos por demanda y los informes de energía. Los operadores utilizan esta capa para comprender cómo se mueve la demanda eléctrica a través de los equipos y los períodos de tiempo. Los datos también pueden respaldar las decisiones sobre cuándo desplazar o reducir una carga de trabajo. Las plataformas modernas necesitan conectar los sistemas de las instalaciones con las tarifas de las empresas de servicios públicos y las señales de los programas de la red. La norma ISO 50001 proporciona un marco reconocido para la gestión organizada de la energía y aumenta la importancia de los datos de energía trazables. Esta parte del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte es fundamental porque la automatización posterior depende de información precisa y oportuna.
Se proyecta que el software de pronóstico y optimización de energía se expanda a una CAGR del 15,33% hasta 2032. La categoría ayuda a los operadores a pasar de reaccionar al consumo pasado hacia planificar en función de la demanda de electricidad esperada y las señales de precios. La calidad del pronóstico importa cuando un sitio asume un compromiso de flexibilidad con un día de anticipación. La investigación sobre la gestión de energía en centros de datos en la nube impulsada por el mercado encontró que la optimización colaborativa puede reducir los costos totales de energía bajo precios locacionales dinámicos. Las plataformas de monitoreo y análisis proporcionan la telemetría que requieren los sistemas de pronóstico. Las plataformas de gestión de respuesta a la demanda luego organizan la inscripción, el despacho, el seguimiento del desempeño y la liquidación. Una pila de software conectada puede, por lo tanto, vincular el centro de datos físico con los procesos de la red y las empresas de servicios públicos sin tratar estas funciones como actividades separadas.
Por Tipo de Programa de Respuesta a la Demanda:
Los Incentivos Retienen el Papel Más ImportanteLos programas basados en incentivos representaron el 71,23% de la participación en 2026. Su atractivo proviene de los pagos por capacidad y los incentivos directos de reducción de carga que pueden crear un retorno financiero claro por un compromiso de respuesta verificado. La participación voluntaria puede ser más fácil de planificar que una tarifa que expone toda la demanda a cambios de precios en tiempo real. La concurrencia del Comisionado Rosner de la Comisión Federal Reguladora de Energía (FERC) en una presentación de PJM en octubre de 2026 respaldó la respuesta voluntaria a la demanda como un mecanismo para gestionar emergencias de la red antes de la reducción obligatoria de carga. Esta dirección regulatoria refuerza el valor de los programas que recompensan a los operadores preparados. Las estructuras de incentivos son especialmente útiles donde los sitios necesitan ingresos predecibles para justificar la inversión en controles y procesos.
Los programas basados en precios dan a los operadores una señal diferente al exponerlos a precios de electricidad de uso horario o en tiempo real. Su uso puede aumentar a medida que los controles de las instalaciones y la orquestación de cargas de trabajo se vuelvan más automatizados. La investigación sobre centros de datos interactivos con la red ha demostrado una reducción sostenida en la potencia de cómputo durante los eventos pico de las empresas de servicios públicos mientras se mantienen los compromisos de calidad de servicio. Esta capacidad técnica puede respaldar las operaciones con respuesta a precios, pero no elimina la necesidad de líneas de base confiables y controles de riesgo. Los operadores aún deben protegerse contra la volatilidad de las facturas y la interrupción del servicio. Los proveedores empaquetan cada vez más esas tareas de planificación y cumplimiento como servicios gestionados. Ambos tipos de programas dependen de reglas que reconozcan las grandes cargas flexibles como recursos de red elegibles.
Por Nivel de Automatización:
Una Base Instalada Manual Crea Demanda de ReemplazoLas soluciones manuales y no automatizadas representaron el 70,12% de la participación en 2026. Esto refleja las prácticas operativas establecidas que dependen de la revisión humana, la reducción de carga planificada y la conmutación dirigida por el operador. La base instalada muestra que muchas instalaciones aún no han conectado las señales de la red directamente a los controles de energía y carga de trabajo. Los procesos manuales pueden ser adecuados para eventos infrecuentes y prearreglados. Son menos adecuados para ventanas de respuesta cortas o precios de mercado cambiantes. Esto deja una gran base instalada que puede actualizarse a medida que los requisitos del programa se vuelvan más exigentes. La industria de respuesta a la demanda y gestión de energía en centros de datos de América del Norte puede abordar esta necesidad a través de la automatización por fases en lugar de un reemplazo completo de los sistemas de energía.
Se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a una CAGR del 16,98% hasta 2032. La acción de la Comisión Federal Reguladora de Energía (FERC) sobre grandes cargas flexibles ha aumentado la atención en los acuerdos de interconexión que pueden demostrar flexibilidad verificable. Plataformas como Emerald AI Conductor están diseñadas para traducir las señales de la red en cambios en los programas de carga de trabajo de cómputo. Silicon Valley Power y Emerald AI lanzaron un proyecto piloto en Santa Clara en 2026 para probar operaciones flexibles de centros de datos sin interrumpir el rendimiento de las cargas de trabajo de inteligencia artificial. La automatización puede ayudar a los operadores a responder de manera consistente y documentar el desempeño. También puede reducir la dependencia de la intervención manual durante eventos sensibles al tiempo. La adopción seguirá dependiendo de la ciberseguridad, la gobernanza de las cargas de trabajo y la confianza en que los compromisos con los clientes están protegidos.
Por Aplicación Principal:
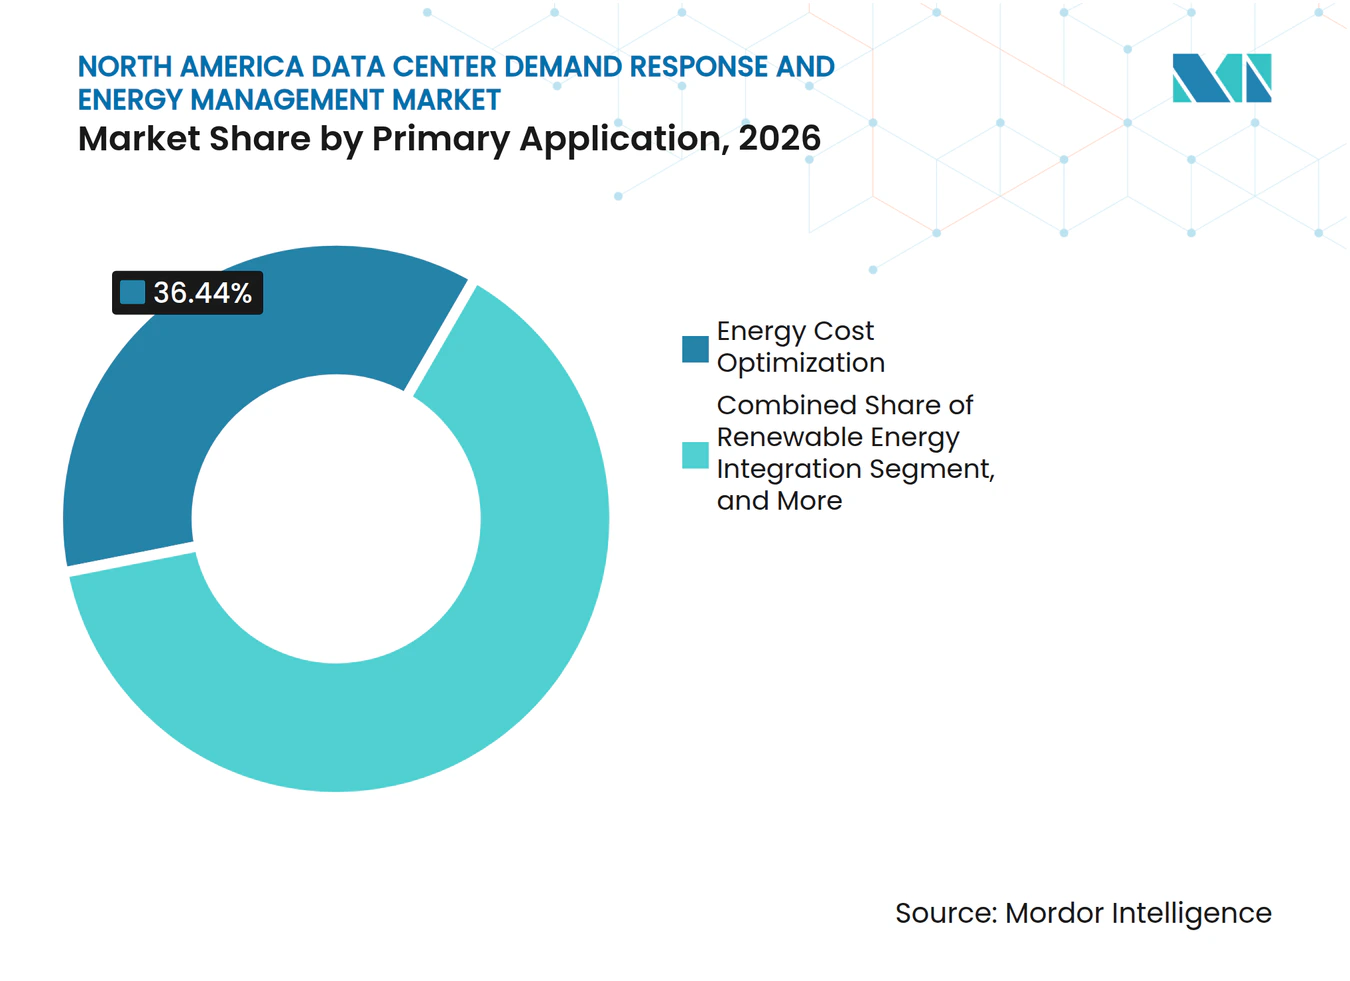
La Gestión de Costos Lidera la Demanda ActualLa optimización de costos de energía representó el 36,44% de la participación en 2026. Proporciona un caso directo para el uso de la respuesta a la demanda a través de cargos pico evitados, menores costos durante los intervalos costosos e ingresos del programa. Los operadores pueden evaluar estos beneficios con métricas familiares de adquisición de electricidad. La gestión de carga pico, la reducción de emergencias, la participación en el mercado de capacidad y los servicios auxiliares abordan otras necesidades de la red. Los sitios grandes pueden participar en más de 1 de estas actividades a través de una plataforma de agregación. El tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte, vinculado a la optimización de costos, refleja la necesidad práctica de controlar un gasto operativo importante. También crea un punto de partida para las instalaciones que luego desean proporcionar servicios de red más avanzados.
Se proyecta que la integración de energías renovables se expanda a una CAGR del 14,62% hasta 2032. Los compromisos corporativos de energía limpia hacen que sea más valioso alinear la actividad de cómputo con los períodos de mayor producción renovable. Este enfoque trata la flexibilidad como parte de la adquisición de energía en lugar de un recurso de emergencia separado. La investigación académica sobre centros de datos de inteligencia artificial interactivos con la red ha demostrado que las reducciones controladas pueden mantener la calidad del servicio durante un evento del sistema eléctrico. La respuesta rápida de las cargas de cómputo también podría volverse relevante para los programas de servicios auxiliares. La elegibilidad del programa, las reglas de medición y la aceptación del operador de la red determinarán cuán ampliamente se desarrolla esa oportunidad.

Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Combinan Escala y FlexibilidadLos centros de datos de hiperescala representaron el 59,17% de la participación en 2026. Su demanda eléctrica puede alcanzar cientos de megavatios en un campus, lo que hace que la demanda pico evitada y los pagos por capacidad sean materiales para la economía del sitio. El trabajo de inscripción en programas y cumplimiento también se vuelve más eficiente cuando se distribuye entre una carga comprometida mayor. Estas características hacen que los grandes operadores sean participantes tempranos en la respuesta a la demanda. También tienen cargas de trabajo más diversas que las instalaciones más pequeñas. Esta diversidad puede proporcionar un mayor conjunto de trabajo adecuado para la reprogramación. El resultado es una fuerte conexión entre la escala de cómputo y la gestión de energía interactiva con la red.
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 14,91% hasta 2032. Los grandes acuerdos con empresas de servicios públicos indican cómo un operador de hiperescala puede usar la carga flexible en la contratación de energía más amplia. Las instalaciones pequeñas y medianas enfrentan una posición diferente porque sus cargas pueden no cumplir con el tamaño mínimo para algunos productos de capacidad. Los agregadores pueden combinar esos sitios en una cartera lo suficientemente grande como para participar. Los grandes centros de datos en el rango medio de tamaño también están invirtiendo en controles automatizados para programas específicos de empresas de servicios públicos. La economía, por lo tanto, difiere según la escala de la instalación, pero todas las categorías pueden beneficiarse de una inscripción más sencilla y un software más accesible. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte tiene espacio tanto para la participación directa de los operadores de hiperescala como para la participación agregada de los sitios más pequeños.
Por Tipo de Centro de Datos:
Los Operadores de Colocación y los Proveedores de Nube Siguen Caminos DiferentesLos operadores de colocación representaron el 63,47% de la participación en 2026. Su amplia base de inquilinos e infraestructura mixta crean la necesidad de una visibilidad detallada del uso de energía a nivel de circuito. Las plataformas de gestión de energía pueden reducir los costos operativos mientras mejoran la información que los proveedores de colocación ofrecen a los inquilinos. Estas herramientas también pueden respaldar los informes de energía y emisiones solicitados por los clientes empresariales. Los entornos multiinquilino requieren reglas claras sobre qué cargas pueden incluirse en un compromiso de respuesta. Eso hace que el consentimiento, la medición y la asignación contractual sean importantes. Los proveedores de colocación pueden, por lo tanto, adoptar la respuesta a la demanda a través de un modelo operativo controlado y consciente de los inquilinos.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 15,92% hasta 2032. Estos operadores gestionan grandes flotas de cómputo y pueden usar la colocación de cargas de trabajo en todas las instalaciones como parte de su estrategia de respuesta energética. La investigación del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE) indica que los centros de datos en la nube pueden reducir los costos de energía combinando la flexibilidad de las cargas de trabajo con recursos de energía localizados y optimización consciente de los precios. Las instalaciones empresariales y de borde son más propensas a participar a través de programas gestionados por empresas de servicios públicos que a través de productos directos del mercado mayorista. Las plataformas automatizadas pueden reducir la carga administrativa para estos sitios más pequeños y más distribuidos. La industria de respuesta a la demanda y gestión de energía en centros de datos de América del Norte, por lo tanto, sirve a modelos operativos distintos en lugar de a una única clase de comprador de centros de datos. El ritmo de adopción dependerá del control de carga de trabajo de cada operador, la estructura del contrato y el acceso al soporte del programa.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 65,22% de los ingresos regionales en 2026. Su posición refleja la densa actividad de centros de datos en el norte de Virginia, Ohio, Georgia y Texas, así como los mercados mayoristas de electricidad que permiten a los operadores monetizar la flexibilidad de carga. PJM espera que casi 30 GW de su proyectado aumento de 32 GW en la demanda pico entre 2025 y 2030 provengan de centros de datos.[3] La acción de la Comisión Federal Reguladora de Energía (FERC) de 2026 sobre las tarifas de grandes cargas hace que las operaciones flexibles sean más relevantes para las discusiones de interconexión en los mercados regionales que supervisa. Los grandes acuerdos con empresas de servicios públicos indican que los centros de datos están utilizando la flexibilidad de la demanda en la planificación de conexiones de energía.
México
Se proyecta que México se expanda a una CAGR del 16,34% hasta 2032. Las restricciones de la red y los retrasos en la adición de nueva capacidad eléctrica están alentando a los operadores a considerar la generación detrás del medidor, el almacenamiento y los controles de gestión de energía. Estas medidas pueden ayudar a un sitio a gestionar la disponibilidad de energía local y los costos operativos mientras se desarrollan las conexiones a la red. La planificación coordinada entre el sector eléctrico y los operadores de centros de datos será importante a medida que las grandes instalaciones busquen capacidad adicional. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte puede beneficiarse de software que ayude a combinar el suministro de la red con los recursos en el sitio. La coordinación regulatoria y la planificación confiable del sistema eléctrico siguen siendo necesarias para que estas medidas escalen.
Canadá
Canadá tiene una ventaja por su base de electricidad de bajo carbono en varias provincias, pero las grandes nuevas cargas de cómputo aún pueden crear restricciones de capacidad localizadas. Las empresas de servicios públicos provinciales tienen un papel central porque los programas administrados por empresas de servicios públicos probablemente proporcionarán la ruta inicial para la flexibilidad de los centros de datos en muchas áreas. El Plan de Trabajo de Energía e Inteligencia Artificial del G7 identifica la respuesta a la demanda y la gestión del lado de la demanda como herramientas para satisfacer las necesidades de electricidad relacionadas con la inteligencia artificial. Esta dirección de política apoya el desarrollo gradual de programas de flexibilidad de grandes cargas a medida que evolucionan las reglas del mercado provincial.
Panorama Competitivo
Concentración del Mercado
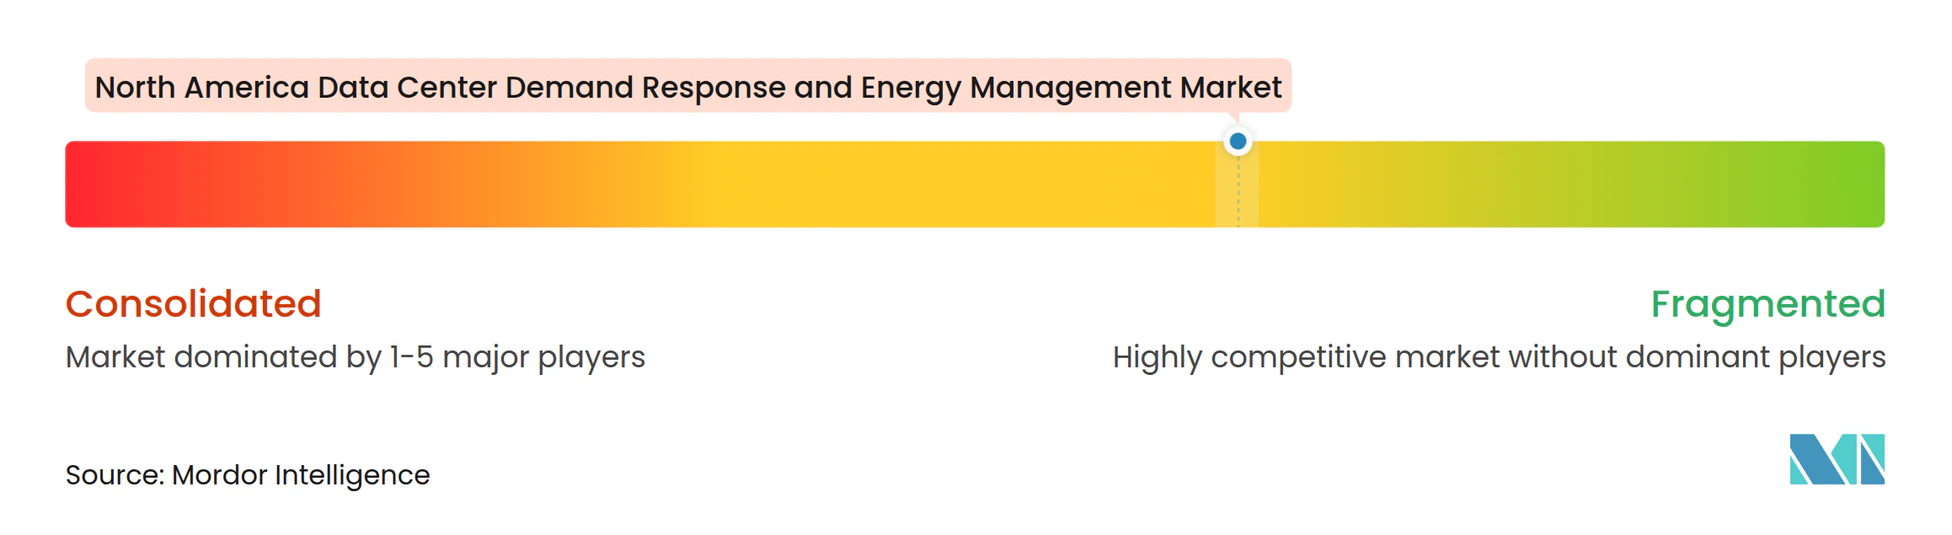
El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte incluye proveedores de infraestructura integrada, agregadores de respuesta a la demanda, operadores de plantas de energía virtuales y plataformas de energía enfocadas en software. Schneider Electric, Eaton, Vertiv, Siemens, ABB y Honeywell compiten combinando equipos eléctricos y de refrigeración con software de monitoreo y control. Schneider Electric conecta su cartera EcoStruxure con los productos de refrigeración líquida de Motivair para entornos de alta densidad. Eaton introdujo una arquitectura de referencia de 800 VCC para fábricas de inteligencia artificial en 2025, desarrollada en apoyo de la iniciativa de 800 VCC de NVIDIA.[4] Vertiv introdujo la plataforma de gestión de infraestructura Unify en 2025 para proporcionar visibilidad y control en tiempo real de los sistemas de energía y térmicos.
Los agregadores como CPower, Voltus y Enel X North America compiten en el acceso a los programas de empresas de servicios públicos, el soporte de inscripción, las capacidades de despacho y la gestión de carteras. Voltus lanzó su producto Bring Your Own Capacity en 2025 para ayudar a los desarrolladores a financiar plantas de energía virtuales cerca de los centros de datos. Voltus y Octopus Energy US también anunciaron una asociación en 2026 para combinar recursos de energía distribuida y ofrecer flexibilidad en varios mercados eléctricos de EE. UU. Estas ofertas vinculan los planes de expansión de los centros de datos con los recursos flexibles existentes en lugar de depender únicamente de la nueva generación de energía. La competencia es más fuerte en software y servicios porque la diferenciación del producto depende de la precisión del pronóstico, el control de la carga de trabajo y la velocidad de integración con las empresas de servicios públicos.
Las plataformas enfocadas en software buscan una apertura entre los controles de edificios tradicionales y la capa de cómputo. La plataforma Conductor de Emerald AI está diseñada para usar señales de la red en la programación de cargas de trabajo, mientras que el proyecto piloto de Silicon Valley Power probó este enfoque en un entorno de empresa de servicios públicos. Los proveedores de sistemas de gestión de edificios conservan un papel donde las instalaciones dependen de entornos de control BACnet y OpenADR establecidos. El cumplimiento de UL, IEC y OpenADR puede crear requisitos de entrada para los equipos que se conectan a los sistemas de respuesta a la red.
Líderes de la Industria de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
-
ABB Ltd.
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co.
- ABB Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Enel X North America, Inc.
- CPower Energy Management, LLC
- Voltus, Inc.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- IBM Corporation
- Cisco Systems, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
Desarrollos recientes de la industria en Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte
- Octubre de 2026: La nueva Unidad de Distribución Enfriada por Agua de Schneider Electric, capaz de alcanzar hasta 3,5 MW de capacidad de refrigeración por unidad y diseñada para salas de datos de 30-40 MW, comenzó a enviarse en regiones seleccionadas. Hasta 20 unidades pueden operar juntas en modo de grupo, lo que permite una infraestructura de refrigeración líquida escalable para entornos de inteligencia artificial de alta densidad. Los pedidos anticipados se abren en Estados Unidos a principios de 2027.
- Junio de 2026: Google y Voltus firmaron el primer acuerdo Bring Your Own Capacity a gran escala, bajo el cual Voltus ensamblará hasta 100 MW de capacidad de recursos de energía distribuida proveniente de baterías, termostatos inteligentes y otros recursos de energía distribuida en la región de interconexión PJM durante un plazo de 3 años. El acuerdo está estructurado para desbloquear capacidad para la expansión de los centros de datos de Google aprovechando la flexibilidad existente de la red en lugar de esperar nuevos proyectos de generación.
- Junio de 2026: La Comisión Federal Reguladora de Energía (FERC) emitió órdenes de causa específicas bajo la Sección 206 de la Ley Federal de Energía a los 6 operadores de transmisión regional y operadores de sistemas independientes bajo su jurisdicción, requiriendo que cada uno presentara revisiones tarifarias dentro de 60 días para desarrollar servicios de transmisión específicos para grandes cargas, acomodar acuerdos de co-ubicación y generación detrás del medidor, y establecer nuevos servicios de transmisión para grandes cargas flexibles. La acción establece la participación en la respuesta a la demanda como un componente formal de la política de interconexión de grandes cargas en los mercados mayoristas de electricidad de América del Norte.
- Abril de 2026: Silicon Valley Power y Emerald AI lanzaron un programa piloto en Santa Clara, California, para demostrar la flexibilidad de los centros de datos como un recurso de la red. El proyecto piloto, co-desarrollado con NVIDIA, utiliza la plataforma Emerald AI Conductor para despachar cargas de trabajo de cómputo de inteligencia artificial flexible en respuesta a las señales de la red de SVP sin interrumpir el rendimiento de las cargas de trabajo de inteligencia artificial, con el objetivo de acelerar la capacidad en la red de transmisión restringida de SVP.
Alcance del Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte
El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte comprende tecnologías y servicios implementados en centros de datos de Estados Unidos, Canadá y México para optimizar el consumo de energía, participar en programas de respuesta a la demanda de empresas de servicios públicos, apoyar la confiabilidad de la red y gestionar los crecientes requisitos de energía de las cargas de trabajo de inteligencia artificial, nube e hiperescala. El mercado incluye plataformas de gestión de respuesta a la demanda, software de optimización de energía, soluciones de monitoreo, tecnologías de automatización y servicios asociados diseñados para mejorar la eficiencia operativa, reducir los costos de electricidad, facilitar la integración de energías renovables y permitir la participación en los mercados de capacidad y servicios auxiliares.
El Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Norte está Segmentado por Componente de Solución (Hardware, Software y Servicios), Tipo de Solución de Software (Plataformas de Gestión de Respuesta a la Demanda, Software de Gestión de Energía, Software de Monitoreo y Análisis de Energía, y Software de Pronóstico y Optimización de Energía), Tipo de Programa de Respuesta a la Demanda (Programas Basados en Precios y Programas Basados en Incentivos), Nivel de Automatización (Soluciones Manuales y No Automatizadas, y Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda), Aplicación Principal (Gestión de Carga Pico, Reducción de Carga de Emergencia, Participación en el Mercado de Capacidad, Servicios Auxiliares, Optimización de Costos de Energía e Integración de Energías Renovables), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía |
| Software de Monitoreo y Análisis de Energía |
| Software de Pronóstico y Optimización de Energía |
| Programas Basados en Precios |
| Programas Basados en Incentivos |
| Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda |
| Gestión de Carga Pico |
| Reducción de Carga de Emergencia |
| Participación en el Mercado de Capacidad |
| Servicios Auxiliares |
| Optimización de Costos de Energía |
| Integración de Energías Renovables |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Componente de Solución | Hardware |
| Software | |
| Servicios | |
| Por Tipo de Solución de Software | Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía | |
| Software de Monitoreo y Análisis de Energía | |
| Software de Pronóstico y Optimización de Energía | |
| Por Tipo de Programa de Respuesta a la Demanda | Programas Basados en Precios |
| Programas Basados en Incentivos | |
| Por Nivel de Automatización | Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda | |
| Por Aplicación Principal | Gestión de Carga Pico |
| Reducción de Carga de Emergencia | |
| Participación en el Mercado de Capacidad | |
| Servicios Auxiliares | |
| Optimización de Costos de Energía | |
| Integración de Energías Renovables | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Norte?
El mercado está valorado en 3,23 mil millones de USD en 2026 y se proyecta que alcance los 6,87 mil millones de USD para 2032 a una CAGR del 13,50%.
¿Qué componente de solución tiene la mayor participación?
El software representa el 67,13% de la participación en 2026 porque apoya el monitoreo, el pronóstico, el control de carga y la participación en programas de empresas de servicios públicos.
¿Qué categoría de automatización se está expandiendo más rápido?
Se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a una CAGR del 16,98% hasta 2032.
¿Por qué son importantes los centros de datos de hiperescala para la flexibilidad de la red?
Las instalaciones de hiperescala representaron el 59,17% de la participación en 2026 y pueden comprometer cargas mayores mientras distribuyen los costos de programa y cumplimiento en una cartera más amplia.
¿Qué país se proyecta que se expanda más rápido?
Se proyecta que México se expanda a una CAGR del 16,34% hasta 2032 a medida que las restricciones de la red fomentan la inversión en gestión de energía y flexibilidad detrás del medidor.