
Nordamerika Rechenzentrum Demand Response und Energiemanagement Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.23 Milliarden US-Dollar |
| Marktgröße (2027) | 3.65 Milliarden US-Dollar |
| Marktgröße (2032) | 6.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.50 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Demand Response und Energiemanagement Marktanalyse von Mordor Intelligence
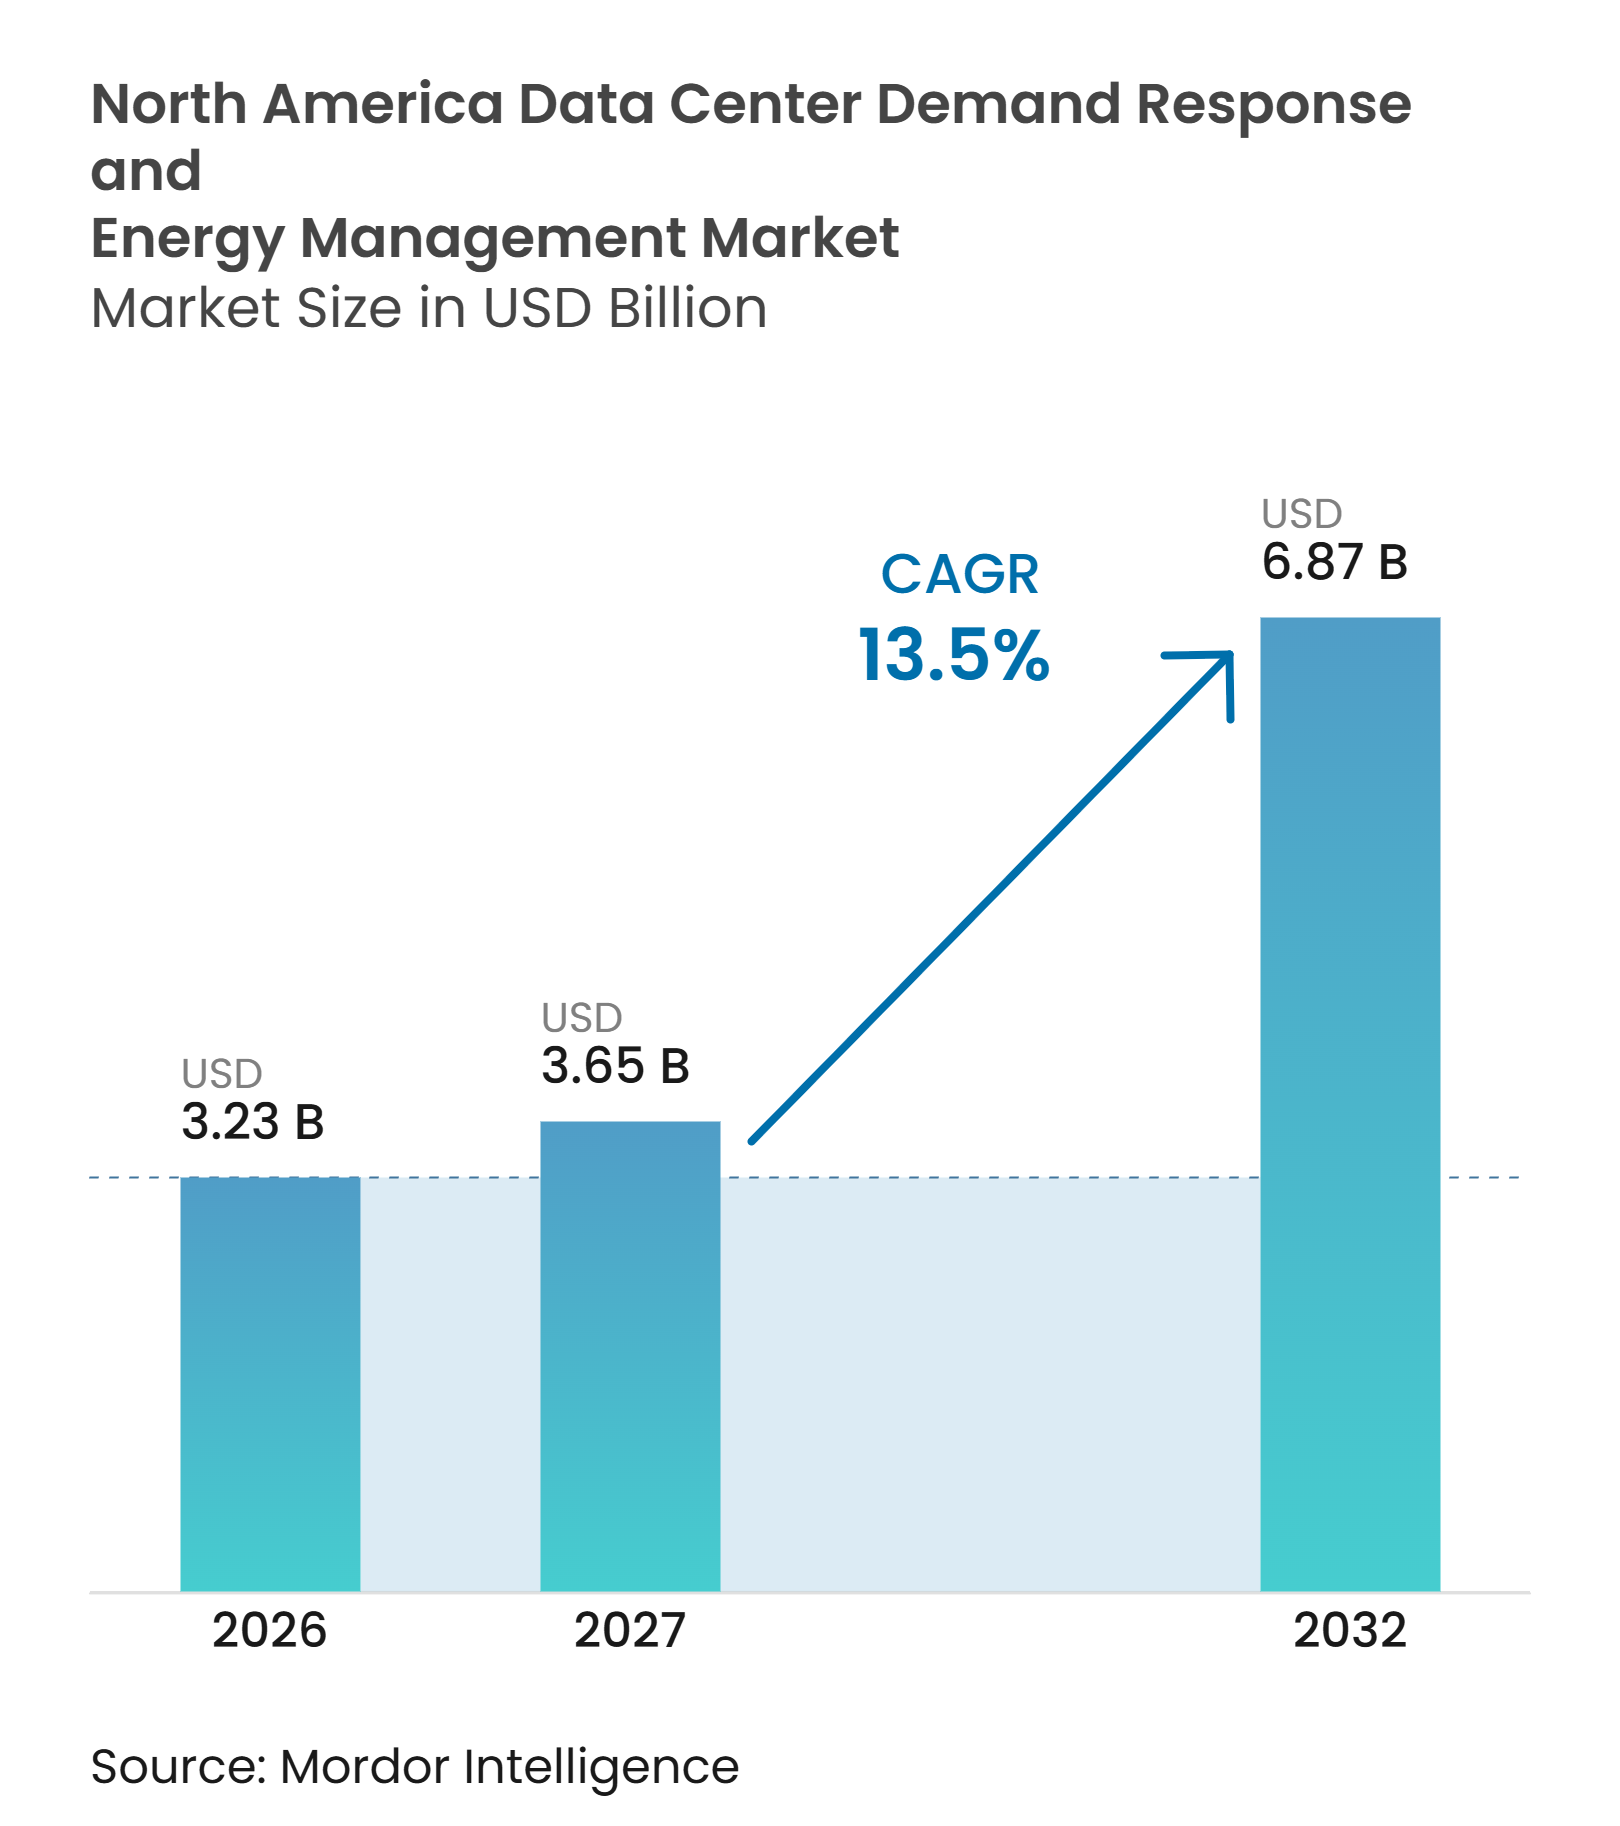
Die Marktgröße des nordamerikanischen Marktes für Rechenzentrum Demand Response und Energiemanagement wurde im Jahr 2026 auf 3,23 Milliarden USD geschätzt und soll von 3,65 Milliarden USD im Jahr 2027 auf 6,87 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 13,50 % während des Prognosezeitraums (2027–2032). Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement wird durch eine wachsende Lücke zwischen dem KI-bedingten Strombedarf und der Geschwindigkeit geprägt, mit der Netzkapazitäten ausgebaut werden können. Betreiber wechseln von festen Verbrauchsmustern zu Systemen, die ausgewählte Lasten überwachen, prognostizieren und anpassen können, wenn sich Netzbedingungen oder Strompreise ändern. Dies macht Energiemanagementsoftware, die Koordination mit Versorgungsunternehmen und die Planung von Arbeitslasten zunehmend wichtig für die Rechenzentrumsplanung. Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement profitiert auch dann, wenn flexible Lastverpflichtungen Betreibern helfen, Stromanschlüsse früher zu sichern. Anforderungen an missionskritische Dienste und unterschiedliche Programmregeln in verschiedenen Strommärkten begrenzen, wie viel Last abgeregelt werden kann und wie schnell Programme skaliert werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungskomponente hielt Software im Jahr 2026 einen Anteil von 67,13 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Softwarelösungstyp hielt Energiemanagementsoftware im Jahr 2026 einen Anteil von 58,42 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, während Energieprognose- und Optimierungssoftware bis 2032 voraussichtlich mit einer CAGR von 15,33 % wachsen wird.
- Nach Demand-Response-Programmtyp hielten anreizbasierte Programme im Jahr 2026 einen Anteil von 71,23 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, während kein am schnellsten wachsender Programmtyp angegeben wurde.
- Nach Automatisierungsgrad hielten manuelle und nicht automatisierte Lösungen im Jahr 2026 einen Anteil von 70,12 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, während automatisierte und fortschrittliche Demand-Response-Lösungen bis 2032 voraussichtlich mit einer CAGR von 16,98 % wachsen werden.
- Nach Hauptanwendung hielt die Energiekostenoptimierung im Jahr 2026 einen Anteil von 36,44 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 14,62 % wachsen wird.
- Nach Rechenzentrumsgrößen hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 59,17 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement und sollen bis 2032 mit einer CAGR von 14,91 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Betreiber im Jahr 2026 einen Anteil von 63,47 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 15,92 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 65,22 % des Marktanteils am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement auf die Vereinigten Staaten, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 16,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der KI- und hochdichten Rechenlast | +4.2% | Global, mit früher Intensität in US-amerikanischen Rechenzentrumsballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Steigende Leistungsgebühren und Spitzenlastexposition | +2.8% | Nordamerika, konzentriert auf PJM- und ERCOT-Märkte | Kurzfristig (≤ 2 Jahre) |
| Netzzuverlässigkeit und Beschaffung flexibler Kapazitäten | +2.1% | USA, mit regulatorischen Auswirkungen auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Ausbau automatisierter Demand-Response- und dezentraler Energieressourcenplattformen | +1.7% | Global, mit früher Kommerzialisierung auf US-amerikanischen Großhandelsmärkten | Mittelfristig (2–4 Jahre) |
| Netzreaktive Verlagerung von KI-Arbeitslasten | +1.3% | US-amerikanische Hyperscale-Cluster, mit früher Aktivität in CAISO und PJM | Langfristig (≥ 4 Jahre) |
| Verzögerungen in der Netzanschlusswarteschlange fördern Flexibilität hinter dem Zähler | +1.0% | USA, mit nachrangiger Relevanz in Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der KI- und hochdichten Rechenlast
KI-Computing verändert das Leistungsprofil moderner Einrichtungen und stärkt die Grundlage für den nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement. Die Internationale Energieagentur erwartet, dass der weltweite Stromverbrauch von Rechenzentren von 415 TWh im Jahr 2024 auf 945 TWh bis 2030 steigen wird, wobei die Vereinigten Staaten und China für fast 80 % des Anstiegs verantwortlich sein werden. KI-fokussierte Einrichtungen nutzen grafikprozessorbasierte Arbeitslasten, die wesentlich mehr Strom benötigen als herkömmliche Rechenoperationen, was den Kühlbedarf und die Spitzenlastexposition erhöht. Dies macht Telemetrie auf Rack-Ebene und Leistungsausgleich wichtiger, wenn Betreiber hochdichte Computersysteme einsetzen. Energiemanagement-Tools können Einrichtungen dabei helfen, den verfügbaren elektrischen Spielraum zu nutzen, ohne operative Leistungsbudgets zu überschreiten oder vermeidbare Leistungsgebühren zu verursachen. Forschungen zum kollaborativen Energiemanagement von Cloud-Rechenzentren zeigen auch, dass optimierte Betriebsprofile die Energiekosten senken können, wenn sich die Strompreise im Laufe der Zeit ändern.
Steigende Leistungsgebühren und Spitzenlastexposition
Leistungsgebühren können unter vielen nordamerikanischen Tarifstrukturen einen großen Anteil der Stromrechnung eines Rechenzentrums ausmachen, was die Spitzenlastkontrolle zu einer praktischen Priorität macht. Eine höhere KI-Auslastung erhöht die Wahrscheinlichkeit, dass der Einrichtungsbedarf mit einem Systemspitzenwert zusammenfällt. Dies gibt Betreibern einen stärkeren finanziellen Anreiz, flexible Trainingsarbeitslasten zu verwalten und an Versorgungsprogrammen teilzunehmen. Anreizbasierte Programme zahlen Betreibern, wenn sie die Last während eines Netzereignisses reduzieren, während Software dabei helfen kann, Lasten zu identifizieren, die verzögert werden können, ohne Kundenverpflichtungen zu beeinträchtigen. Schneider Electric meldete ein jährliches Wachstum von 17 % in seinem nordamerikanischen Energiemanagementgeschäft, während Software in dem berichteten Zeitraum 19 % des Konzernumsatzes ausmachte. Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement hat daher eine direkte Verbindung dazu, wie Versorgungsunternehmen Leistungsgebühren und Spitzentarife festlegen.
Netzzuverlässigkeit und Beschaffung flexibler Kapazitäten
Netzplaner behandeln große Rechenzentrumslasten zunehmend sowohl als Zuverlässigkeitsherausforderung als auch als potenziell flexible Ressource. PJM erwartet zwischen 2025 und 2030 ein Spitzenlastwachstum von 32 GW, wobei Rechenzentren zu fast 30 GW dieses Anstiegs beitragen. Am 18. Juni 2026 wies die Federal Energy Regulatory Commission sechs regionale Übertragungsorganisationen und unabhängige Systembetreiber an, ihre Tarife für die Netzanbindung großer Lasten, Colocation-Vereinbarungen, Erzeugung hinter dem Zähler und flexible Lastübertragungsdienste zu erläutern oder zu überarbeiten. Die Maßnahme rückt die flexible Lastplanung näher in den Mittelpunkt der Netzanschlusspolitik. NERC berichtete, dass die Sommerspitzennachfrage in seinen Bewertungsgebieten gegenüber dem Sommer 2025 um mehr als 11 GW gestiegen ist, während Demand-Response-Ressourcen dazu beigetragen haben, die interne Nachfrage auszugleichen. Diese Bedingungen unterstützen den nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement, da Betreiber verifizierte Flexibilität nutzen können, um die Kapazitätsplanung und Netzantragsanfragen zu unterstützen.
Ausbau automatisierter Demand-Response- und dezentraler Energieressourcenplattformen
Automatisiertes Demand Response wird zunehmend praktikabler, da Energieplattformen Netzsignale mit Einrichtungssteuerungen und Rechenoperationen verknüpfen. CPower Energy, Bentaus und Supermicro demonstrierten in Kalifornien ein Energieorchestrierungssystem, das in weniger als 20 Millisekunden auf einen vollständigen Dispatch-Zyklus reagierte und dabei KI-Arbeitslasten aufrechterhielt. Die Demonstration berichtete von einem bis zu 75 % niedrigeren Stromverbrauch während des Reaktionsfensters. Akademische Forschung hat auch eine Felddemonstration mit 256 GPUs dokumentiert, die eine 25-prozentige Leistungsreduzierung über 3 Stunden aufrechterhalten hat, während die Qualitätsverpflichtungen für KI-Dienste eingehalten wurden. Voltus stellte 2025 sein Angebot „Bring Your Own Capacity” vor, um Rechenzentrumsentwicklern zu helfen, virtuelle Kraftwerksprogramme rund um geplante Standorte zu finanzieren.[1] Diese Entwicklungen machen den nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement sowohl für die Strombeschaffung als auch für die Netzkapazitätsplanung relevanter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko durch missionskritische Betriebszeit und Service-Level-Vereinbarungen | -1.8% | Global, am stärksten in Colocation- und Unternehmenseinrichtungen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte ISO- und Versorgungsunternehmen-Programmregeln | -1.2% | Nordamerika, insbesondere in PJM, CAISO, MISO und ERCOT | Mittelfristig (2–4 Jahre) |
| Komplexität der Cybersicherheit und der Integration von Altsystemen | -0.8% | USA und Kanada, mit starker Auswirkung auf Colocation-Betreiber mit mehreren Mietern | Mittelfristig (2–4 Jahre) |
| Begrenzte dispatchfähige Flexibilität bei kontinuierlichen hochdichten Rechenlasten | -0.6% | Global, konzentriert in Hyperscale-KI-Inferenzeinrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko durch missionskritische Betriebszeit und Service-Level-Vereinbarungen
Die Teilnahme an Demand Response wird durch Service-Level-Vereinbarungen eingeschränkt, die Strafen verhängen, wenn Verfügbarkeitsanforderungen nicht erfüllt werden. Cloud- und Colocation-Betreiber müssen hochverfügbare Dienste schützen, was nur enge Fenster für die Lastabregelung lässt. Verschiebbare Trainingsarbeitslasten bieten im Allgemeinen mehr Flexibilität als latenzempfindlicher Inferenzverkehr. Infolgedessen kann nur ein Teil einer Einrichtungslast während eines Netzereignisses verpflichtet werden. Große Betreiber mit mehreren Einrichtungen und unterschiedlichen Arbeitslastprofilen können Arbeit leichter zwischen Standorten verlagern als Einzelstandortanbieter. Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement muss daher Verträge und Steuerungssysteme unterstützen, die Betriebszeitverpflichtungen anerkennen, anstatt davon auszugehen, dass alle Lasten dispatchfähig sind.
Fragmentierte ISO- und Versorgungsunternehmen-Programmregeln
Programmregeln unterscheiden sich zwischen PJM, CAISO, MISO, ERCOT und provinziellen Versorgungsunternehmen, was für Betreiber mit Standorten in mehreren Strommärkten zusätzlichen Aufwand schafft. Basismethoden, Zulassungsregeln, Leistungsstrafen und Abrechnungspraktiken können separate Anmelde- und Compliance-Prozesse erfordern. Reuters berichtete 2026, dass der Druck auf die US-amerikanischen Stromnetze Rechenzentren dazu veranlasste, flexiblere Vereinbarungen anzustreben, während unterschiedliche Programmstrukturen die Aggregation von Demand-Response-Kapazitäten verlangsamten. Die Maßnahme der Federal Energy Regulatory Commission zu großen Lasten könnte einige dieser Reibungspunkte reduzieren, aber Tarifeinreichungen, Überprüfung und Umsetzung nehmen Zeit in Anspruch. Dies schafft einen Vorteil für Plattformen, die marktspezifische Anforderungen über ein Portfolio hinweg verwalten können. Es verlangsamt auch die Einführung dort, wo Betreibern interne regulatorische und Energiemarktressourcen fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungskomponente:
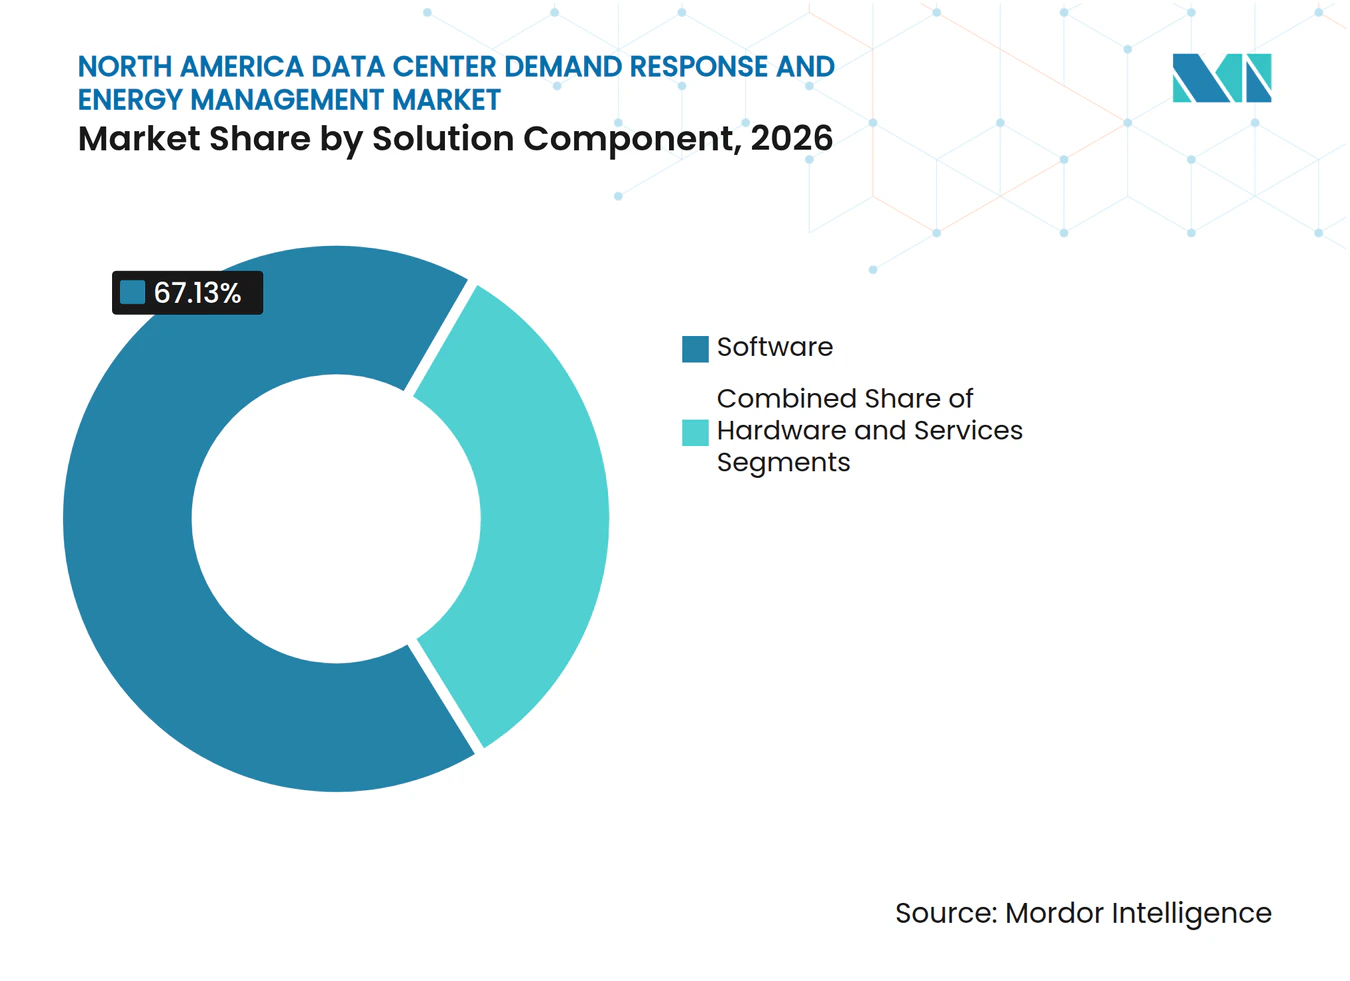
Software unterstützt netzreaktive BetriebsabläufeSoftware hielt im Jahr 2026 einen Anteil von 67,13 % am nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement. Ihre Aufgabe besteht darin, Einrichtungs- und Gerätedaten in Entscheidungen über Lastverpflichtungen, Energiekosten und Programmteilnahme umzuwandeln. Energiemanagementplattformen, Demand-Response-Managementsysteme und Prognosewerkzeuge helfen Betreibern, bereits installierte Infrastruktur zu nutzen. Sie helfen auch dabei, Überwachungsdaten in prüfbare Aufzeichnungen für Versorgungsunternehmen und Netzbetreiber umzuwandeln. Hardware bleibt für Sensorik, Steuerung und Schaltung während eines Reaktionsereignisses notwendig. Offene Protokolle wie OpenADR 2.0 können die Abhängigkeit von einem einzelnen Hardwarelieferanten verringern und die Softwareintegration erleichtern. Die nordamerikanische Branche für Rechenzentrum Demand Response und Energiemanagement legt daher mehr Wert auf Intelligenz und Integration als auf eigenständige Überwachungsgeräte.
Dienstleistungen sollen bis 2032 mit einer CAGR von 15,67 % wachsen, unterstützt durch Programmregistrierung, Leistungsüberwachung und Compliance-Anforderungen. Verwaltete Anbieter können Betreibern ohne interne Teams für die Koordination mit Versorgungsunternehmen und die Marktabrechnung helfen. Dies ist besonders relevant für kleinere Standorte, die keine dedizierte Energiemarktfunktion rechtfertigen können. Hardwarelieferanten fügen auch Software- und Servicefähigkeiten hinzu, um relevant zu bleiben, da Steuerungsarchitekturen digitaler werden. Schneider Electric berichtete, dass sein Softwaregeschäft in dem berichteten Zeitraum 19 % des Konzernumsatzes ausmachte.[2] Der Übergang beseitigt nicht den Bedarf an physischer Strominfrastruktur. Stattdessen gibt er Betreibern eine Möglichkeit, die wirtschaftliche Rendite aus dieser Infrastruktur zu verbessern.



Nach Softwarelösungstyp:
Prognose fügt prädiktive Fähigkeiten hinzuEnergiemanagementsoftware hielt im Jahr 2026 einen Anteil von 58,42 % am Softwaresegment. Sie bildet die operative Grundlage für die Verbrauchsüberwachung, die Arbeit zur Energieeffizienz (Power Usage Effectiveness), das Management von Leistungsgebühren und die Energieberichterstattung. Betreiber nutzen diese Schicht, um zu verstehen, wie sich der Strombedarf über Geräte und Zeiträume hinweg bewegt. Die Daten können auch Entscheidungen darüber unterstützen, wann eine Arbeitslast verlagert oder abgeregelt werden soll. Moderne Plattformen müssen Einrichtungssysteme mit Versorgungstarifen und Netzsignalen verbinden. ISO 50001 bietet einen anerkannten Rahmen für ein organisiertes Energiemanagement und erhöht die Bedeutung nachvollziehbarer Energiedaten. Dieser Teil des nordamerikanischen Marktes für Rechenzentrum Demand Response und Energiemanagement ist grundlegend, da spätere Automatisierung auf genauen, zeitnahen Informationen beruht.
Energieprognose- und Optimierungssoftware soll bis 2032 mit einer CAGR von 15,33 % wachsen. Die Kategorie hilft Betreibern, von der Reaktion auf vergangenen Verbrauch zur Planung auf der Grundlage erwarteter Stromnachfrage und Preissignale überzugehen. Die Prognosequalität ist wichtig, wenn ein Standort eine Day-Ahead-Flexibilitätsverpflichtung eingeht. Forschungen zum marktgesteuerten Energiemanagement von Cloud-Rechenzentren ergaben, dass kollaborative Optimierung die Gesamtenergiekosten bei dynamischen standortbezogenen Preisen senken kann. Überwachungs- und Analyseplattformen liefern die Telemetrie, die Prognosesysteme benötigen. Demand-Response-Managementplattformen organisieren dann Registrierung, Dispatch, Leistungsverfolgung und Abrechnung. Ein vernetzter Software-Stack kann daher das physische Rechenzentrum mit Netz- und Versorgungsprozessen verbinden, ohne diese Funktionen als separate Aktivitäten zu behandeln.
Nach Demand-Response-Programmtyp:
Anreize behalten die größere RolleAnreizbasierte Programme hielten im Jahr 2026 einen Anteil von 71,23 %. Ihre Attraktivität ergibt sich aus Kapazitätszahlungen und direkten Abregelungsanreizen, die eine klare finanzielle Rendite für eine verifizierte Reaktionsverpflichtung schaffen können. Die freiwillige Teilnahme kann leichter zu planen sein als ein Tarif, der die gesamte Nachfrage Echtzeispreisänderungen aussetzt. Die Zustimmung von FERC-Kommissarin Rosner zu einer PJM-Einreichung im Oktober 2026 unterstützte freiwilliges Demand Response als Mechanismus zur Bewältigung von Netznotfällen vor einer obligatorischen Abregelung. Diese regulatorische Richtung stärkt den Wert von Programmen, die vorbereitete Betreiber belohnen. Anreizstrukturen sind besonders nützlich, wenn Standorte vorhersehbare Einnahmen benötigen, um Investitionen in Steuerungen und Prozesse zu rechtfertigen.
Preisbasierte Programme geben Betreibern ein anderes Signal, indem sie sie Zeit-von-Nutzungs- oder Echtzeit-Strompreisen aussetzen. Ihre Nutzung kann zunehmen, wenn Einrichtungssteuerungen und Arbeitslastorchestrierung stärker automatisiert werden. Forschungen zu netzinteraktiven Rechenzentren haben eine anhaltende Reduzierung der Rechenleistung während Spitzenereignissen von Versorgungsunternehmen gezeigt, während Qualitätsverpflichtungen für Dienste eingehalten wurden. Diese technische Fähigkeit kann preisreaktive Betriebsabläufe unterstützen, beseitigt jedoch nicht den Bedarf an zuverlässigen Baselines und Risikokontrollen. Betreiber müssen sich weiterhin gegen Rechnungsvolatilität und Dienstunterbrechungen schützen. Anbieter bündeln diese Planungs- und Compliance-Aufgaben zunehmend als verwaltete Dienste. Beide Programmtypen hängen von Regeln ab, die große flexible Lasten als berechtigte Netzressourcen anerkennen.
Nach Automatisierungsgrad:
Eine manuelle installierte Basis schafft ErsatznachfrageManuelle und nicht automatisierte Lösungen hielten im Jahr 2026 einen Anteil von 70,12 %. Dies spiegelt etablierte Betriebspraktiken wider, die auf menschlicher Überprüfung, geplantem Lastabwurf und betreibergeführter Schaltung beruhen. Die installierte Basis zeigt, dass viele Einrichtungen Netzsignale noch nicht direkt mit Strom- und Arbeitslaststeuerungen verbunden haben. Manuelle Prozesse können für seltene, vorab vereinbarte Ereignisse ausreichend sein. Sie sind weniger geeignet für kurze Reaktionsfenster oder sich ändernde Marktpreise. Dies hinterlässt eine große installierte Basis, die aufgerüstet werden kann, wenn die Programmanforderungen anspruchsvoller werden. Die nordamerikanische Branche für Rechenzentrum Demand Response und Energiemanagement kann diesen Bedarf durch schrittweise Automatisierung statt eines vollständigen Austauschs von Stromsystemen decken.
Automatisierte und fortschrittliche Demand-Response-Lösungen sollen bis 2032 mit einer CAGR von 16,98 % wachsen. Die Maßnahme der Federal Energy Regulatory Commission zu flexiblen großen Lasten hat die Aufmerksamkeit auf Netzanschlussvereinbarungen gelenkt, die nachweisbare Flexibilität demonstrieren können. Plattformen wie Emerald AI Conductor sind darauf ausgelegt, Netzsignale in Änderungen der Arbeitslastpläne für das Computing umzusetzen. Silicon Valley Power und Emerald AI starteten 2026 ein Pilotprojekt in Santa Clara, um flexible Rechenzentrumsoperationen zu testen, ohne die KI-Arbeitslastleistung zu beeinträchtigen. Automatisierung kann Betreibern helfen, konsistent zu reagieren und die Leistung zu dokumentieren. Sie kann auch die Abhängigkeit von manuellen Eingriffen bei zeitkritischen Ereignissen reduzieren. Die Einführung wird weiterhin von Cybersicherheit, Arbeitslast-Governance und dem Vertrauen abhängen, dass Kundenverpflichtungen geschützt sind.
Nach Hauptanwendung:
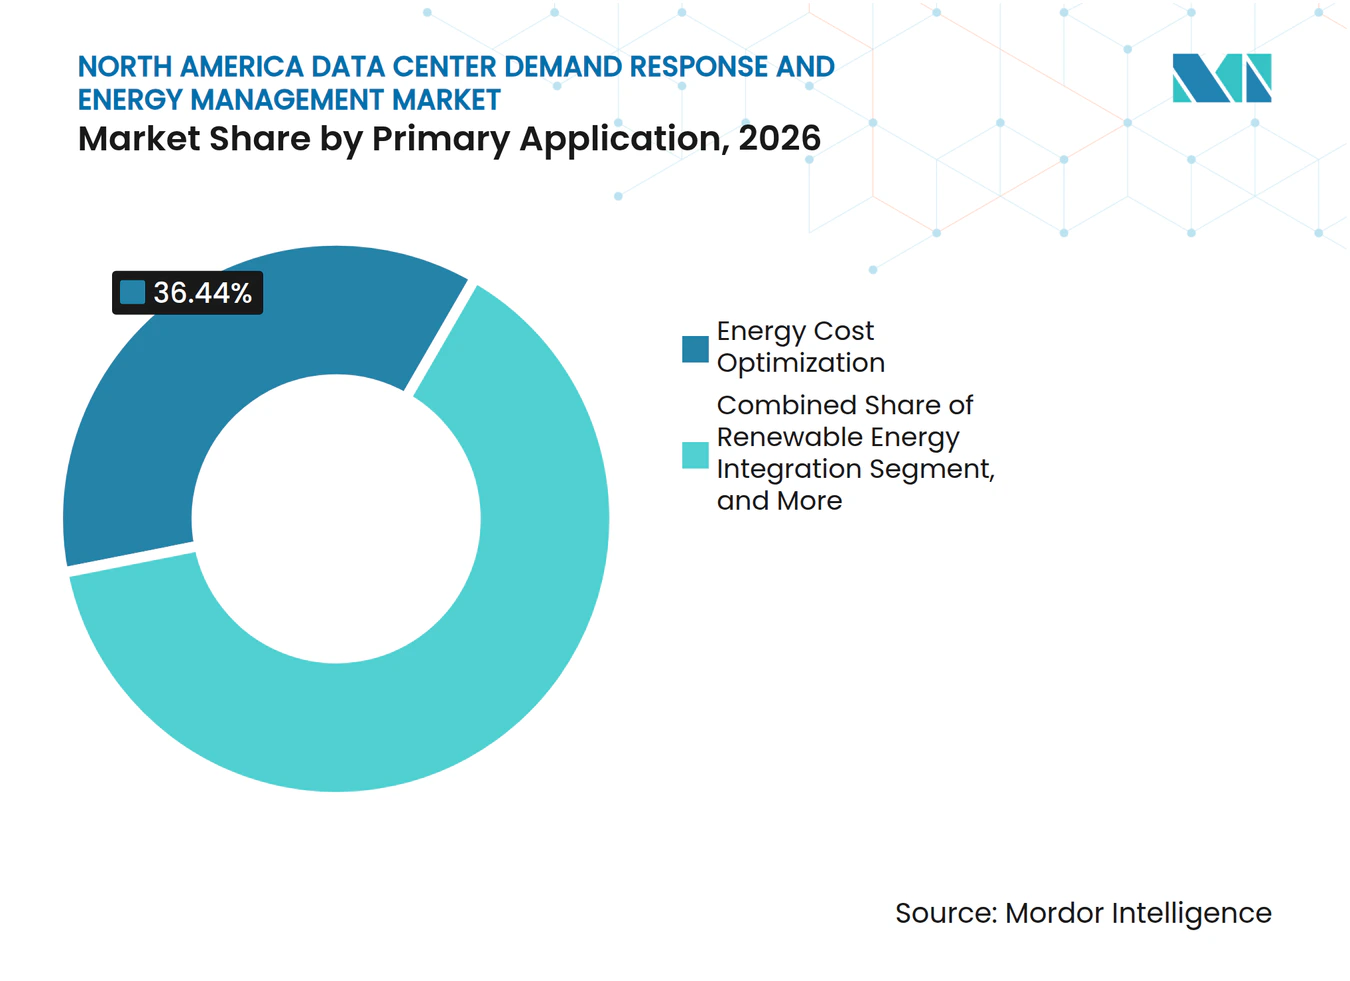
Kostenmanagement führt die aktuelle Nachfrage anDie Energiekostenoptimierung hielt im Jahr 2026 einen Anteil von 36,44 %. Sie bietet einen direkten Anwendungsfall für Demand Response durch vermiedene Spitzenlastgebühren, niedrigere Kosten in teuren Intervallen und Programmeinnahmen. Betreiber können diese Vorteile mit vertrauten Strombeschaffungsmetriken bewerten. Spitzenlastmanagement, Notfallreduzierung, Kapazitätsmarktbeteiligung und Hilfsdienste decken andere Netzbedürfnisse ab. Große Standorte können über eine Aggregationsplattform an mehr als einer dieser Aktivitäten teilnehmen. Die Marktgröße des nordamerikanischen Marktes für Rechenzentrum Demand Response und Energiemanagement, verknüpft mit der Kostenoptimierung, spiegelt den praktischen Bedarf wider, eine wichtige Betriebsausgabe zu kontrollieren. Sie schafft auch einen Ausgangspunkt für Einrichtungen, die später fortschrittlichere Netzdienste anbieten möchten.
Die Integration erneuerbarer Energien soll bis 2032 mit einer CAGR von 14,62 % wachsen. Unternehmerische Verpflichtungen zu sauberer Energie machen es wertvoller, Rechenaktivitäten mit Perioden stärkerer erneuerbarer Energieerzeugung abzustimmen. Dieser Ansatz behandelt Flexibilität als Teil der Strombeschaffung und nicht als separate Notfallressource. Akademische Forschung zu netzinteraktiven KI-Rechenzentren hat gezeigt, dass kontrollierte Reduzierungen die Dienstqualität während eines Stromnetzereignisses aufrechterhalten können. Schnelle Reaktionen von Rechenlasten könnten auch für Hilfsdienst-Programme relevant werden. Programmzulässigkeit, Messregeln und die Akzeptanz durch Netzbetreiber werden bestimmen, wie weit sich diese Möglichkeit entwickelt.

Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen verbinden Skalierung und FlexibilitätHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 59,17 %. Ihr Strombedarf kann auf einem Campus Hunderte von Megawatt erreichen, was vermiedene Spitzenlast und Kapazitätszahlungen für die Standortökonomie bedeutsam macht. Programmregistrierung und Compliance-Arbeit werden auch effizienter, wenn sie über eine größere verpflichtete Last verteilt werden. Diese Eigenschaften machen große Betreiber zu frühen Teilnehmern an Demand Response. Sie haben auch vielfältigere Arbeitslasten als kleinere Einrichtungen. Diese Vielfalt kann einen größeren Pool an Arbeit bereitstellen, der für die Umplanung geeignet ist. Das Ergebnis ist eine starke Verbindung zwischen Rechenmaßstab und netzinteraktivem Energiemanagement.
Hyperscale-Einrichtungen sollen bis 2032 mit einer CAGR von 14,91 % wachsen. Große Versorgungsvereinbarungen zeigen, wie ein Hyperscale-Betreiber flexible Last in der breiteren Energiebeschaffung nutzen kann. Kleine und mittlere Einrichtungen befinden sich in einer anderen Position, da ihre Lasten möglicherweise nicht die Mindestgröße für einige Kapazitätsprodukte erfüllen. Aggregatoren können diese Standorte zu einem Portfolio zusammenfassen, das groß genug ist, um teilzunehmen. Große Rechenzentren im mittleren Größenbereich investieren ebenfalls in automatisierte Steuerungen für versorgungsspezifische Programme. Die Wirtschaftlichkeit unterscheidet sich daher nach Einrichtungsmaßstab, aber alle Kategorien können von einer einfacheren Registrierung und zugänglicherer Software profitieren. Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement hat Raum sowohl für die direkte Teilnahme von Hyperscalern als auch für die aggregierte Teilnahme kleinerer Standorte.
Nach Rechenzentrumstyp:
Colocation- und Cloud-Anbieter verfolgen unterschiedliche WegeColocation-Betreiber hielten im Jahr 2026 einen Anteil von 63,47 %. Ihre breite Mieterbasis und gemischte Infrastruktur schaffen einen Bedarf an detaillierter Transparenz über den Stromverbrauch auf Schaltkreisebene. Energiemanagementplattformen können Betriebskosten senken und gleichzeitig die Informationen verbessern, die Colocation-Anbieter Mietern anbieten. Diese Tools können auch die Energie- und Emissionsberichterstattung unterstützen, die von Unternehmenskunden angefordert wird. Multi-Tenant-Umgebungen erfordern klare Regeln darüber, welche Lasten in eine Reaktionsverpflichtung einbezogen werden dürfen. Das macht Zustimmung, Messung und vertragliche Zuweisung wichtig. Colocation-Anbieter können daher Demand Response durch ein kontrolliertes, mieterorientiertes Betriebsmodell einführen.
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 15,92 % wachsen. Diese Betreiber verwalten große Rechenflotten und können die Arbeitslastplatzierung über Einrichtungen hinweg als Teil ihrer Energiereaktionsstrategie nutzen. IEEE-Forschung zeigt, dass Cloud-Rechenzentren Energiekosten senken können, indem sie Arbeitslastflexibilität mit lokalisierten Energieressourcen und preisbewusster Optimierung kombinieren. Unternehmens- und Edge-Einrichtungen nehmen eher über versorgungsverwaltete Programme als über direkte Großmarktprodukte teil. Automatisierte Plattformen können den Verwaltungsaufwand für diese kleineren und stärker verteilten Standorte reduzieren. Die nordamerikanische Branche für Rechenzentrum Demand Response und Energiemanagement bedient daher unterschiedliche Betriebsmodelle und nicht eine einzige Klasse von Rechenzentrumsabnehmern. Das Tempo der Einführung wird von der Arbeitslaststeuerung, der Vertragsstruktur und dem Zugang zu Programmunterstützung jedes Betreibers abhängen.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 65,22 % am regionalen Umsatz. Ihre Position spiegelt eine dichte Rechenzentrumsaktivität in Northern Virginia, Ohio, Georgia und Texas sowie Stromgroßhandelsmärkte wider, die es Betreibern ermöglichen, Lastflexibilität zu monetarisieren. PJM erwartet, dass fast 30 GW seines prognostizierten Anstiegs der Spitzennachfrage von 32 GW zwischen 2025 und 2030 aus Rechenzentren stammen werden.[3] Die Maßnahme der Federal Energy Regulatory Commission von 2026 zu Tarifen für große Lasten macht flexible Betriebsabläufe für Netzanschlussdiskussionen in den von ihr beaufsichtigten regionalen Märkten relevanter. Große Versorgungsvereinbarungen zeigen, dass Rechenzentren Nachfrageflexibilität in der Planung von Stromanschlüssen nutzen.
Mexiko
Mexiko soll bis 2032 mit einer CAGR von 16,34 % wachsen. Netzengpässe und Verzögerungen beim Ausbau neuer Stromkapazitäten veranlassen Betreiber, Erzeugung hinter dem Zähler, Speicherung und Energiemanagementsteuerungen in Betracht zu ziehen. Diese Maßnahmen können einem Standort helfen, die lokale Stromverfügbarkeit und Betriebskosten zu verwalten, während Netzanschlüsse entwickelt werden. Eine koordinierte Planung zwischen dem Energiesektor und Rechenzentrumsbetreibern wird wichtig sein, wenn große Einrichtungen zusätzliche Kapazitäten suchen. Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement kann von Software profitieren, die hilft, Netzversorgung mit standortinternen Ressourcen zu kombinieren. Regulatorische Koordination und zuverlässige Stromversorgungsplanung bleiben notwendig, damit diese Maßnahmen skalieren können.
Kanada
Kanada hat einen Vorteil durch seine kohlenstoffarme Strombasis in mehreren Provinzen, aber große neue Rechenlasten können dennoch lokalisierte Kapazitätsengpässe schaffen. Provinzielle Versorgungsunternehmen spielen eine zentrale Rolle, da versorgungsverwaltete Programme in vielen Bereichen wahrscheinlich den ersten Weg für Rechenzentrumsflexibilität bieten werden. Der G7-Energie- und KI-Aktionsplan identifiziert Demand Response und nachfrageseitiges Management als Instrumente zur Deckung des KI-bedingten Strombedarfs. Diese politische Richtung unterstützt eine schrittweise Entwicklung von Flexibilitätsprogrammen für große Lasten, wenn sich die provinziellen Marktregeln weiterentwickeln.
Wettbewerbslandschaft
Marktkonzentration
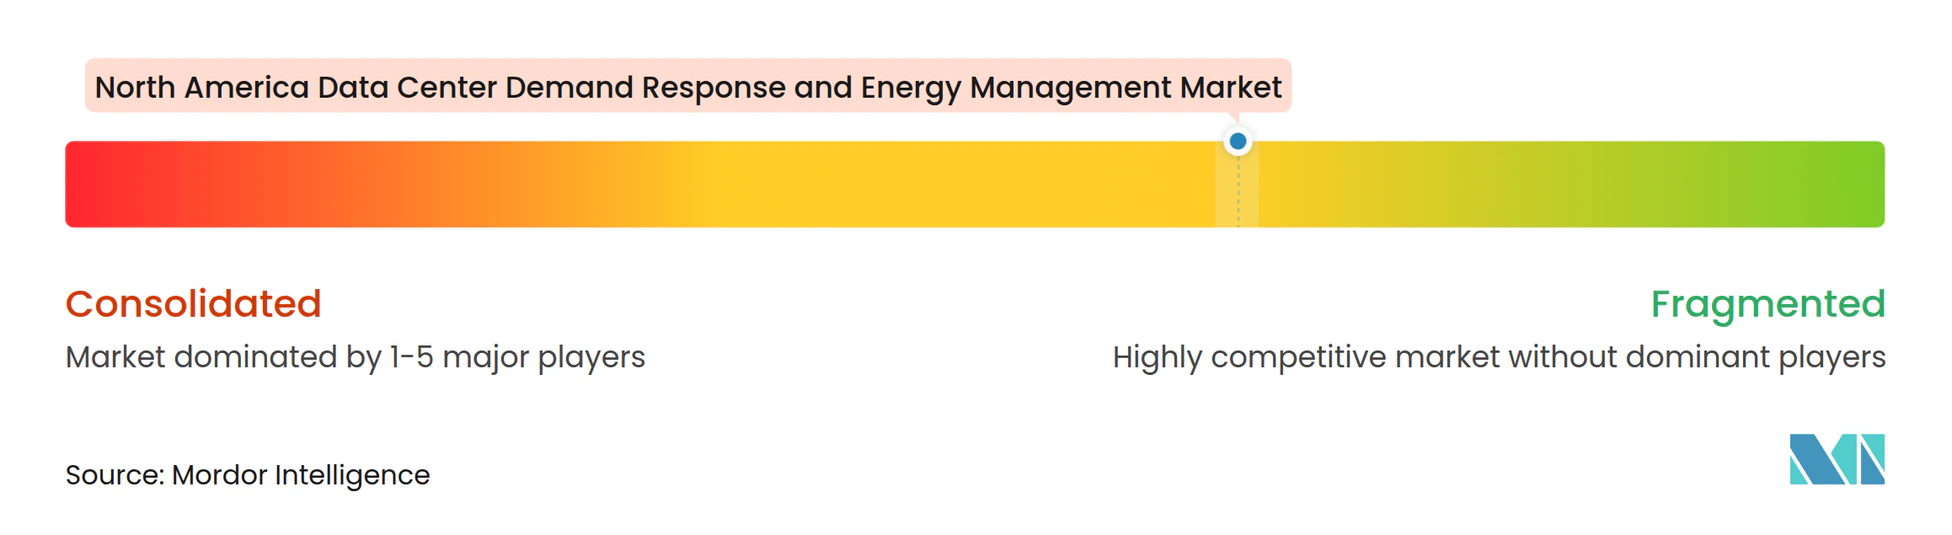
Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement umfasst integrierte Infrastrukturlieferanten, Demand-Response-Aggregatoren, Betreiber virtueller Kraftwerke und softwareorientierte Energieplattformen. Schneider Electric, Eaton, Vertiv, Siemens, ABB und Honeywell konkurrieren durch die Kombination von Strom- und Kühlungsausrüstung mit Überwachungs- und Steuerungssoftware. Schneider Electric verbindet sein EcoStruxure-Portfolio mit Motivair-Flüssigkühlungsprodukten für hochdichte Umgebungen. Eaton stellte 2025 eine 800-VDC-Referenzarchitektur für KI-Fabriken vor, die in Unterstützung der 800-VDC-Initiative von NVIDIA entwickelt wurde.[4] Vertiv stellte 2025 die Unify-Infrastrukturverwaltungsplattform vor, um Echtzeittransparenz und -steuerung über Strom- und Thermalsysteme hinweg zu bieten.
Aggregatoren wie CPower, Voltus und Enel X North America konkurrieren beim Zugang zu Versorgungsprogrammen, Registrierungsunterstützung, Dispatch-Fähigkeiten und Portfoliomanagement. Voltus brachte 2025 sein Produkt „Bring Your Own Capacity” auf den Markt, um Entwicklern zu helfen, virtuelle Kraftwerke in der Nähe von Rechenzentren zu finanzieren. Voltus und Octopus Energy US kündigten auch eine Partnerschaft für 2026 an, um dezentrale Energieressourcen zu kombinieren und Flexibilität über mehrere US-amerikanische Strommärkte hinweg anzubieten. Diese Angebote verknüpfen Rechenzentrumserweiterungspläne mit bestehenden flexiblen Ressourcen, anstatt sich ausschließlich auf neue Stromerzeugung zu verlassen. Der Wettbewerb ist in Software und Dienstleistungen stärker, da die Produktdifferenzierung von Prognosegenauigkeit, Arbeitslaststeuerung und der Geschwindigkeit der Versorgungsintegration abhängt.
Softwareorientierte Plattformen suchen eine Öffnung zwischen traditionellen Gebäudesteuerungen und der Rechenebene. Die Conductor-Plattform von Emerald AI ist darauf ausgelegt, Netzsignale in der Arbeitslastplanung zu nutzen, während das Silicon Valley Power-Pilotprojekt diesen Ansatz in einem Versorgungsumfeld getestet hat. Gebäudemanagementsysteme behalten eine Rolle, wo Einrichtungen auf etablierte BACnet- und OpenADR-Steuerungsumgebungen angewiesen sind. UL-, IEC- und OpenADR-Konformität kann Eintrittsanforderungen für Geräte schaffen, die sich mit netzreaktiven Systemen verbinden.
Marktführer der nordamerikanischen Branche für Rechenzentrum Demand Response und Energiemanagement
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
-
ABB Ltd.
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Demand Response und Energiemanagement Markt Unternehmen in diesem Bericht
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co.
- ABB Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Enel X North America, Inc.
- CPower Energy Management, LLC
- Voltus, Inc.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- IBM Corporation
- Cisco Systems, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Demand Response und Energiemanagement Markt
- Oktober 2026: Schneider Electrics neue wassergekühlte Verteilungseinheit von Motivair, die eine Kühlkapazität von bis zu 3,5 MW pro Einheit erreichen kann und für Rechenhallen mit 30–40 MW ausgelegt ist, begann in ausgewählten Regionen mit der Auslieferung. Bis zu 20 Einheiten können im Gruppenmodus zusammenarbeiten und so eine skalierbare Flüssigkühlungsinfrastruktur für hochdichte KI-Umgebungen ermöglichen. Vorbestellungen sind Anfang 2027 in den Vereinigten Staaten möglich.
- Juni 2026: Google und Voltus unterzeichneten die erste groß angelegte „Bring Your Own Capacity”-Vereinbarung, im Rahmen derer Voltus über einen Zeitraum von 3 Jahren bis zu 100 MW dezentrale Energieressourcenkapazität aus Batterien, intelligenten Thermostaten und anderen dezentralen Energieressourcen im PJM-Verbundgebiet zusammenstellen wird. Die Vereinbarung ist so strukturiert, dass sie Kapazitäten für die Rechenzentrumserweiterung von Google freisetzt, indem bestehende Netzflexibilität genutzt wird, anstatt auf neue Erzeugungsprojekte zu warten.
- Juni 2026: Die Federal Energy Regulatory Commission erließ maßgeschneiderte Anordnungen nach Abschnitt 206 des Federal Power Act an alle 6 regionalen Übertragungsorganisationen und unabhängigen Systembetreiber unter ihrer Zuständigkeit und verpflichtete jeden, innerhalb von 60 Tagen Tarifänderungen einzureichen, um großlastspezifische Übertragungsdienste zu entwickeln, Colocation-Vereinbarungen und Erzeugung hinter dem Zähler zu berücksichtigen und neue Übertragungsdienste für flexible große Lasten einzurichten. Die Maßnahme etabliert die Demand-Response-Beteiligung als formalen Bestandteil der Netzanschlusspolitik für große Lasten in nordamerikanischen Stromgroßhandelsmärkten.
- April 2026: Silicon Valley Power und Emerald AI starteten ein Pilotprogramm in Santa Clara, Kalifornien, um die Flexibilität von Rechenzentren als Netzressource zu demonstrieren. Das Pilotprojekt, das gemeinsam mit NVIDIA entwickelt wurde, nutzt die Emerald AI Conductor-Plattform, um flexible KI-Rechenarbeitslasten als Reaktion auf SVP-Netzsignale zu dispatchen, ohne die KI-Arbeitslastleistung zu beeinträchtigen, mit dem Ziel, die Kapazitätsbeschleunigung im eingeschränkten Übertragungsnetz von SVP voranzutreiben.
Berichtsumfang des nordamerikanischen Marktes für Rechenzentrum Demand Response und Energiemanagement
Der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement umfasst Technologien und Dienstleistungen, die in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko eingesetzt werden, um den Energieverbrauch zu optimieren, an Demand-Response-Programmen von Versorgungsunternehmen teilzunehmen, die Netzzuverlässigkeit zu unterstützen und den steigenden Strombedarf aus KI-, Cloud- und Hyperscale-Arbeitslasten zu verwalten. Der Markt umfasst Demand-Response-Managementplattformen, Energieoptimierungssoftware, Überwachungslösungen, Automatisierungstechnologien und zugehörige Dienstleistungen, die darauf ausgelegt sind, die Betriebseffizienz zu verbessern, Stromkosten zu senken, die Integration erneuerbarer Energien zu erleichtern und die Teilnahme an Kapazitäts- und Hilfsdienst-Märkten zu ermöglichen.
Der Bericht über den nordamerikanischen Markt für Rechenzentrum Demand Response und Energiemanagement ist segmentiert nach Lösungskomponente (Hardware, Software und Dienstleistungen), Softwarelösungstyp (Demand-Response-Managementplattformen, Energiemanagementsoftware, Energieüberwachungs- und Analysesoftware sowie Energieprognose- und Optimierungssoftware), Demand-Response-Programmtyp (preisbasierte Programme und anreizbasierte Programme), Automatisierungsgrad (manuelle und nicht automatisierte Lösungen sowie automatisierte und fortschrittliche Demand-Response-Lösungen), Hauptanwendung (Spitzenlastmanagement, Notlastreduzierung, Kapazitätsmarktbeteiligung, Hilfsdienste, Energiekostenoptimierung und Integration erneuerbarer Energien), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Demand-Response-Managementplattformen |
| Energiemanagementsoftware |
| Energieüberwachungs- und Analysesoftware |
| Energieprognose- und Optimierungssoftware |
| Preisbasierte Programme |
| Anreizbasierte Programme |
| Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen |
| Spitzenlastmanagement |
| Notlastreduzierung |
| Kapazitätsmarktbeteiligung |
| Hilfsdienste |
| Energiekostenoptimierung |
| Integration erneuerbarer Energien |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Lösungskomponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Softwarelösungstyp | Demand-Response-Managementplattformen |
| Energiemanagementsoftware | |
| Energieüberwachungs- und Analysesoftware | |
| Energieprognose- und Optimierungssoftware | |
| Nach Demand-Response-Programmtyp | Preisbasierte Programme |
| Anreizbasierte Programme | |
| Nach Automatisierungsgrad | Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen | |
| Nach Hauptanwendung | Spitzenlastmanagement |
| Notlastreduzierung | |
| Kapazitätsmarktbeteiligung | |
| Hilfsdienste | |
| Energiekostenoptimierung | |
| Integration erneuerbarer Energien | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Rechenzentrum Demand Response und Energiemanagement?
Der Markt wird im Jahr 2026 auf 3,23 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 13,50 % einen Wert von 6,87 Milliarden USD erreichen.
Welche Lösungskomponente hat den größten Anteil?
Software hält im Jahr 2026 einen Anteil von 67,13 %, da sie Überwachung, Prognose, Laststeuerung und die Teilnahme an Versorgungsprogrammen unterstützt.
Welche Automatisierungskategorie wächst am schnellsten?
Automatisierte und fortschrittliche Demand-Response-Lösungen sollen bis 2032 mit einer CAGR von 16,98 % wachsen.
Warum sind Hyperscale-Rechenzentren für die Netzflexibilität wichtig?
Hyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 59,17 % und können größere Lasten verpflichten, während Programm- und Compliance-Kosten über ein breiteres Portfolio verteilt werden.
Welches Land soll am schnellsten wachsen?
Mexiko soll bis 2032 mit einer CAGR von 16,34 % wachsen, da Netzengpässe Investitionen in Energiemanagement und Flexibilität hinter dem Zähler fördern.