
北米データセンターデマンドレスポンスおよびエネルギー管理市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
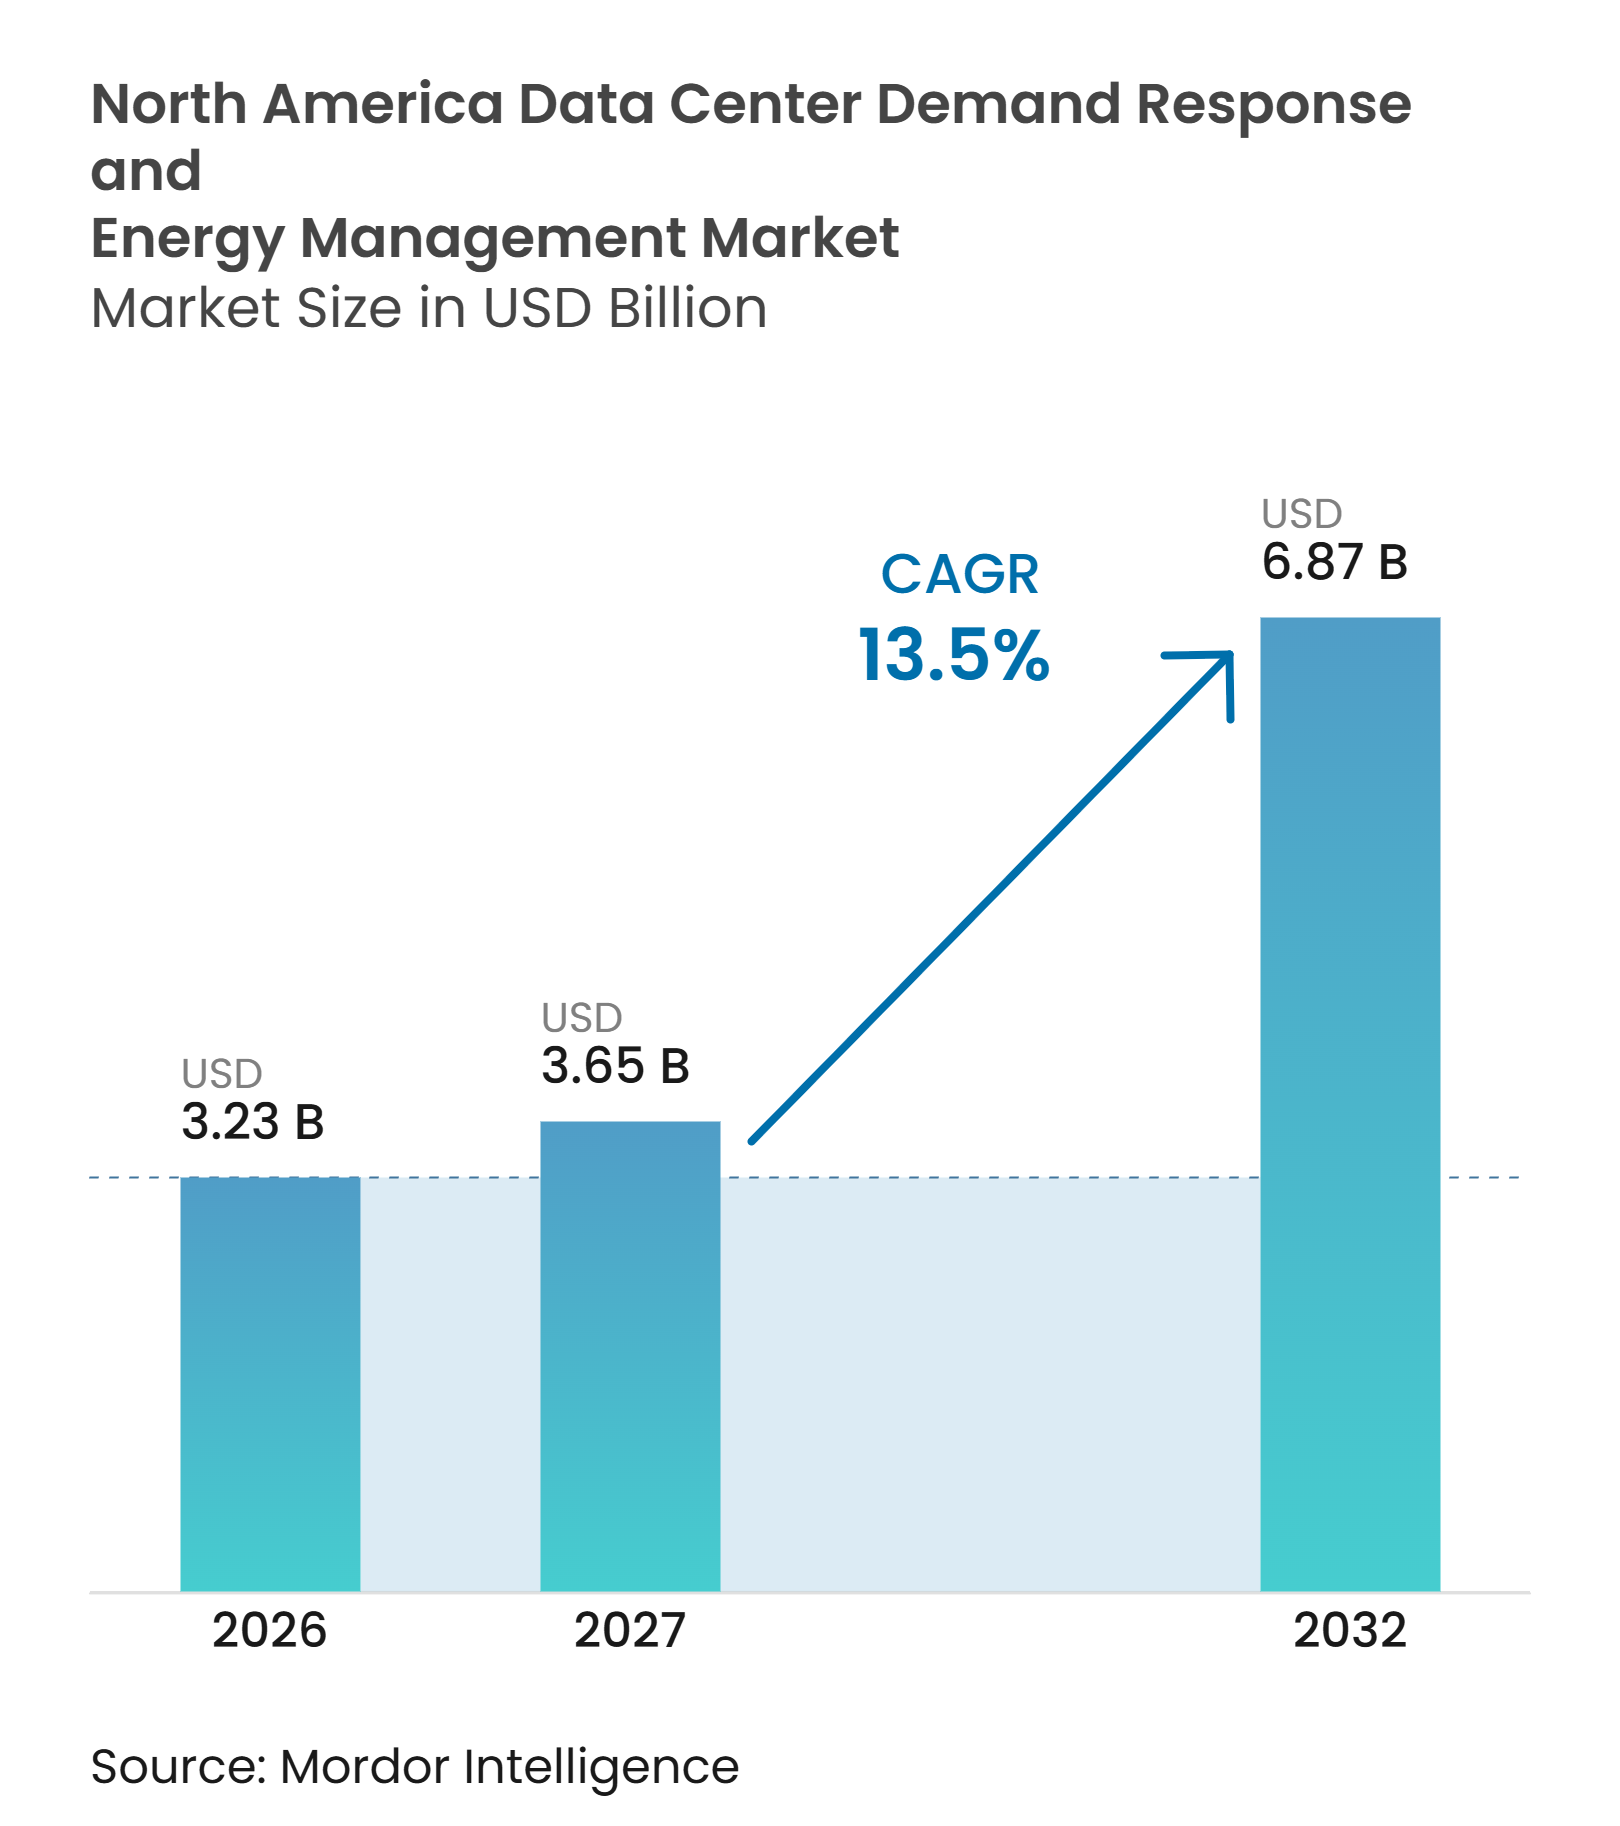
| 基準年の市場規模 (2026) | 3.23 十億米ドル |
| 市場規模 (2027) | 3.65 十億米ドル |
| 市場規模 (2032) | 6.87 十億米ドル |
| 成長率 (2027 - 2032) | 13.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターデマンドレスポンスおよびエネルギー管理市場分析
北米データセンターデマンドレスポンスおよびエネルギー管理市場規模は2026年に3.23 ビリオン 米ドルと評価され、2027年の3.65 ビリオン 米ドルから2032年には6.87 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは13.50%です。北米データセンターデマンドレスポンスおよびエネルギー管理市場は、AI関連の電力需要とグリッド容量を追加できる速度との間の拡大するギャップによって形成されています。オペレーターは固定消費パターンから、グリッド状況や電力価格が変化した際に選択した負荷を監視・予測・調整できるシステムへと移行しています。これにより、エネルギー管理ソフトウェア、ユーティリティ連携、およびワークロードスケジューリングがデータセンター計画においてますます重要になっています。北米データセンターデマンドレスポンスおよびエネルギー管理市場は、柔軟な負荷コミットメントがオペレーターの電力接続をより早期に確保するのに役立つ場合にも恩恵を受けます。ミッションクリティカルなサービス要件と電力市場間でのプログラムルールの相違により、削減できる負荷量とプログラムのスケール拡大速度が制限されています。
レポートの主要ポイント
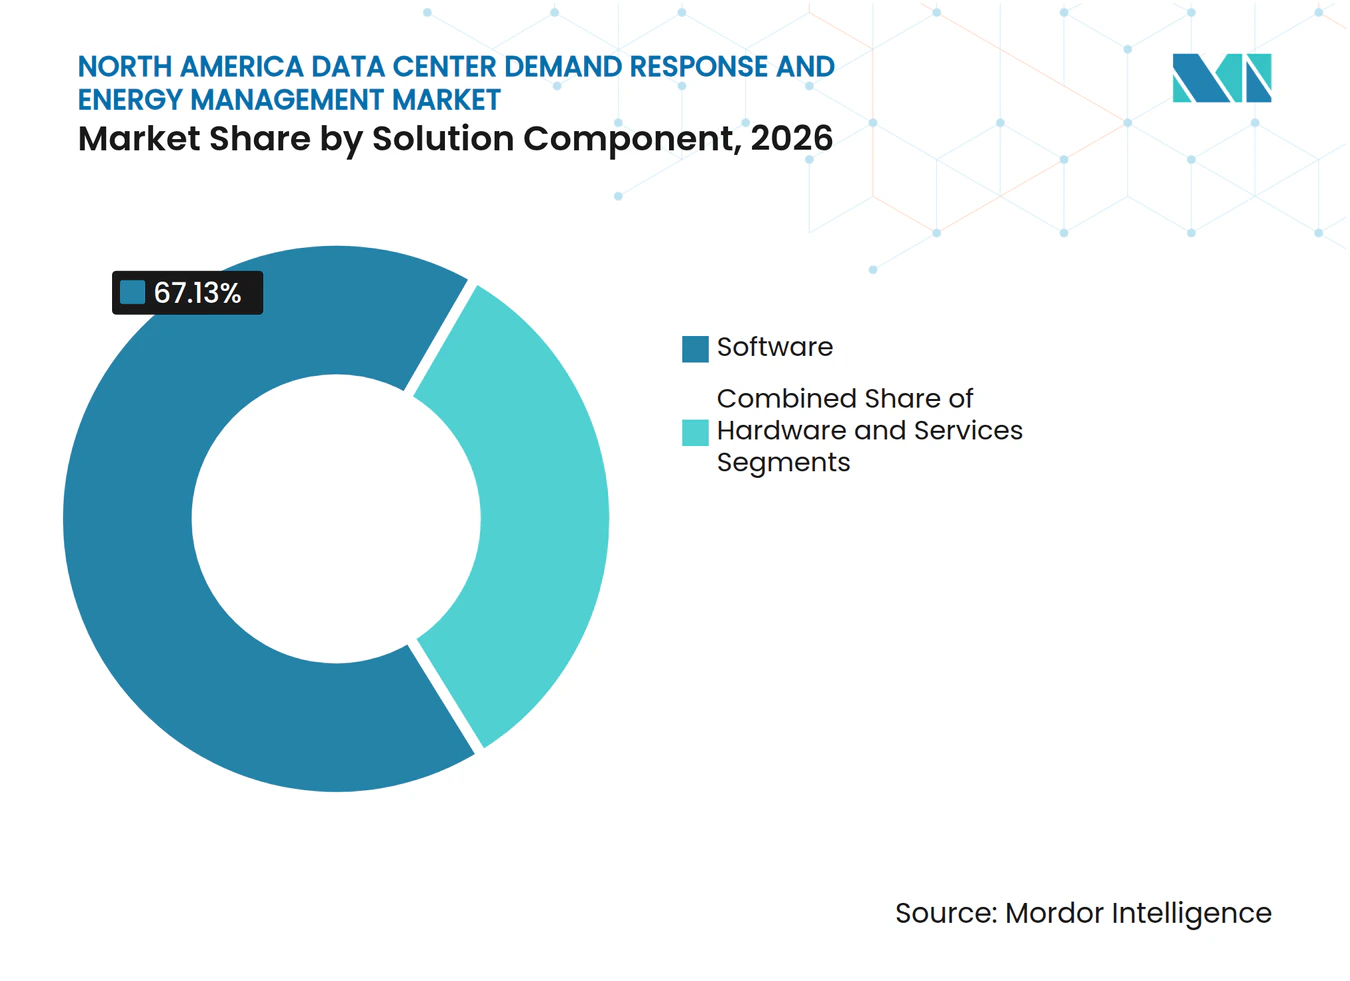
- ソリューションコンポーネント別では、ソフトウェアが2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの67.13%を占め、サービスは2032年までに15.67%のCAGRで拡大すると予測されています。
- ソフトウェアソリューションタイプ別では、エネルギー管理ソフトウェアが2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場の58.42%を占め、エネルギー予測・最適化ソフトウェアは2032年までに15.33%のCAGRで拡大すると予測されています。
- デマンドレスポンスプログラムタイプ別では、インセンティブベースプログラムが2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの71.23%を占め、最も成長の速いプログラムタイプは提供されていません。
- 自動化レベル別では、手動および非自動化ソリューションが2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの70.12%を占め、自動化および高度なデマンドレスポンスソリューションは2032年までに16.98%のCAGRで拡大すると予測さています。
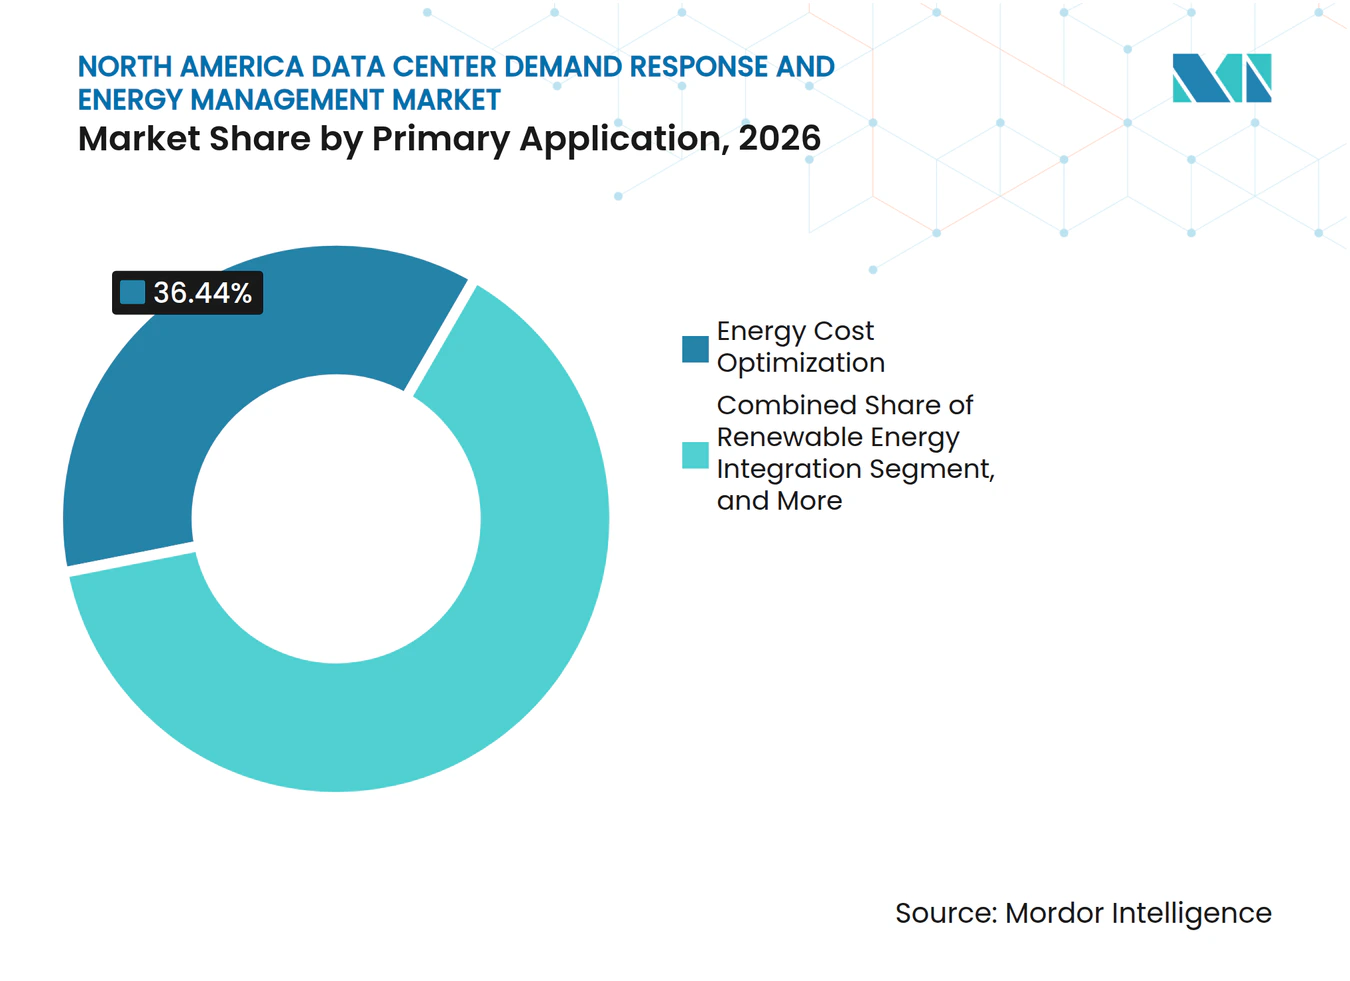
- 主要用途別では、エネルギーコスト最適化が2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの36.44%を占め、再生可能エネルギー統合は2032年までに14.62%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの59.17%を占め、2032年までに14.91%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションオペレーターが2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの63.47%を占め、クラウドサービスプロバイダーは2032年までに15.92%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの65.22%を占め、メキシコは2032年までに16.34%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよび高密度コンピュートの負荷成長の拡大 | +4.2% | 米国のデータセンタークラスターで早期に集中するグローバル規模 | 短期(2年以内) |
| 需要料金の上昇とコインシデントピーク露出の増大 | +2.8% | 北米、PJMおよびERCOT市場に集中 | 短期(2年以内) |
| グリッドの信頼性と柔軟な容量調達 | +2.1% | 米国、カナダおよびメキシコへの規制波及あり | 中期(2~4年) |
| 自動化デマンドレスポンスおよび分散型エネルギーリソースプラットフォームの拡大 | +1.7% | 米国卸売市場で早期商業化が進むグローバル規模 | 中期(2~4年) |
| グリッド対応型AIワークロードシフティング | +1.3% | CAISOおよびPJMで早期活動が見られる米国ハイパースケールクラスター | 長期(4年以上) |
| インターコネクションキューの遅延によるメーター後方の柔軟性推進 | +1.0% | 米国、メキシコでも二次的な関連性あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度コンピュートの負荷成長の拡大
AIコンピューティングは現代施設の電力プロファイルを変化させており、北米データセンターデマンドレスポンスおよびエネルギー管理市場の根拠を強化しています。国際エネルギー機関は、世界のデータセンター電力使用量が2024年の415 TWhから2030年までに945 TWhに増加すると予測しており、米国と中国がその増加分の約80%を占めると見込んでいます。AIに特化した施設は、従来のコンピューティングよりも大幅に多くの電力を必要とするグラフィックス処理ワークロードを使用しており、冷却ニーズとピーク負荷露出を増大させています。これにより、オペレーターが高密度コンピューティングシステムを導入する際に、ラックレベルのテレメトリーと電力バランシングがより重要になります。エネルギー管理ツールは、運用電力予算を超えたり回避可能な需要料金を発生させたりすることなく、施設が利用可能な電気的ヘッドルームを活用するのに役立ちます。協調型クラウドデータセンターエネルギー管理に関する研究でも、最適化された運用プロファイルが電力価格の変動時にエネルギーコストを削減できることが示されています。
需要料金の上昇とコインシデントピーク露出の増大
需要料金は、多くの北米料金体系においてデータセンターの電気料金の大きな割合を占める可能性があり、ピーク制御を実践的な優先事項としています。AIの利用率が高まると、施設の需要がシステムピークと一致する可能性が高まります。これにより、オペレーターは柔軟なトレーニングワークロードを管理し、ユーティリティプログラムに参加するより強い財務的理由を持つことになります。インセンティブベースプログラムは、グリッドイベント時に負荷を削減したオペレーターに報酬を支払い、ソフトウェアは顧客コミットメントに影響を与えることなく遅延可能な負荷を特定するのに役立ちます。Schneider Electricは、エネルギー管理事業において前年比17%の北米成長を報告し、ソフトウェアは報告期間中のグループ収益の19%を占めました。北米データセンターデマンドレスポンスおよびエネルギー管理市場は、したがって、ユーティリティが需要料金とピーク期間料金を設定する方法と直接的な関連があります。
グリッドの信頼性と柔軟な容量調達
グリッド計画者は、大規模なデータセンター負荷を信頼性の課題と潜在的な柔軟リソースの両方として扱うようになっています。PJMは2025年から2030年の間に32 GWのピーク需要成長を見込んでおり、データセンターがその増加分の約30 GWを占めると予測しています。2026年6月18日、連邦エネルギー規制委員会(FERC)は6つの地域送電機関および独立系統運用者に対し、大規模負荷インターコネクション、コロケーション取り決め、メーター後方発電、および柔軟負荷送電サービスに関する料金を説明または改定するよう指示しました。この措置により、柔軟負荷計画がインターコネクション政策の中心に近づきました。NERCは、評価エリア全体の夏季ピーク需要が2025年夏から11 GW以上増加したと報告し、デマンドレスポンスリソースが内部需要の相殺に貢献しました。これらの状況は、オペレーターが検証済みの柔軟性を容量計画と接続申請に活用できるため、北米データセンターデマンドレスポンスおよびエネルギー管理市場を支援します。
自動化デマンドレスポンスおよび分散型エネルギーリソースプラットフォームの拡大
エネルギープラットフォームがグリッド信号と施設制御およびコンピューティング運用を連携させるにつれ、自動化デマンドレスポンスはより実用的になっています。CPower Energy、Bentaus、およびSupermicroは、カリフォルニア州でAIワークロードを維持しながら20ミリ秒未満でフルディスパッチサイクルに応答したエネルギーオーケストレーションシステムを実証しました。この実証では、応答ウィンドウ中の電力使用量が最大75%低下したと報告されています。学術研究でも、AIサービス品質コミットメントを維持しながら3時間にわたって25%の電力削減を持続した256 GPUのフィールド実証が記録されています。Voltusは2025年に、データセンター開発者が候補地周辺の仮想発電所プログラムに資金を提供できるよう支援するBring Your Own Capacityオファリングを導入しました。[1] これらの進展により、北米データセンターデマンドレスポンスおよびエネルギー管理市場は電力調達とグリッド容量計画の両方においてより重要性を増しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ミッションクリティカルな稼働時間とサービスレベルアグリーメントリスク | -1.8% | グローバル、コロケーションおよびエンタープライズ施設で最も深刻 | 短期(2年以内) |
| 断片化したISOおよびユーティリティプログラムルール | -1.2% | 北米、特にPJM、CAISO、MISO、ERCOTにまたがる | 中期(2~4年) |
| サイバーセキュリティおよびレガシーシステム統合の複雑性 | -0.8% | 米国およびカナダ、マルチテナントコロケーションオペレーターへの影響が大きい | 中期(2~4年) |
| 継続的な高密度コンピュートワークロードにおける分散可能な柔軟性の限界 | -0.6% | グローバル、ハイパースケールAI推論施設に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ミッションクリティカルな稼働時間とサービスレベルアグリーメントリスク
デマンドレスポンスへの参加は、可用性要件が満たされない場合にペナルティを課すサービスレベルアグリーメントによって制限されています。クラウドおよびコロケーションオペレーターは高可用性サービスを保護する必要があり、削減のための窓口は限られています。遅延可能なトレーニングワークロードは、一般的にレイテンシーに敏感な推論トラフィックよりも柔軟性が高いです。その結果、グリッドイベント中にコミットできる施設負荷は一部に限られます。複数の施設と多様なワークロードプロファイルを持つ大規模オペレーターは、単一キャンパスのプロバイダーよりも施設間で作業をシフトしやすいです。北米データセンターデマンドレスポンスおよびエネルギー管理市場は、したがって、すべての負荷が分散可能であると仮定するのではなく、稼働時間義務を認識した契約と制御システムをサポートする必要があります。
断片化したISOおよびユーティリティプログラムルール
プログラムルールはPJM、CAISO、MISO、ERCOT、および州営ユーティリティ間で異なり、複数の電力市場にサイトを持つオペレーターに追加的な作業を生じさせています。ベースライン手法、適格性ルール、パフォーマンスペナルティ、および決済慣行は、個別の登録とコンプライアンスプロセスを必要とする場合があります。Reutersは2026年に、米国電力グリッドへの圧力がデータセンターにより柔軟な取り決めを追求させている一方、多様なプログラム構造がデマンドレスポンス容量の集約を遅らせていると報告しました。FERCの大規模負荷手続きはこの摩擦の一部を軽減できる可能性がありますが、料金申請、審査、および実施には時間がかかります。これにより、ポートフォリオ全体で市場固有の要件を管理できるプラットフォームに優位性が生まれます。また、内部の規制およびエネルギー市場リソースが不足しているオペレーターの採用を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションコンポーネント別:
ソフトウェアがグリッド対応運用を支援ソフトウェアは2026年の北米データセンターデマンドレスポンスおよびエネルギー管理市場シェアの67.13%を占めました。その役割は、施設および機器データを負荷コミットメント、エネルギーコスト、およびプログラム参加に関する意思決定に変換することです。エネルギー管理プラットフォーム、デマンドレスポンス管理システム、および予測ツールは、オペレーターがすでに設置されているインフラ活用するのに役立ちます。また、監視データをユーティリティおよびグリッドオペレーター向けの監査可能な記録に変換するのにも役立ちます。ハードウェアは、応答イベント中のセンシング、制御、およびスイッチングに引き続き必要です。OpenADR 2.0などのオープンプロトコルは、単一のハードウェアサプライヤーへの依存を減らし、ソフトウェア統合を促進できます。北米データセンターデマンドレスポンスおよびエネルギー管理産業は、したがって、スタンドアロンの監視デバイスよりもインテリジェンスと統合に高い価値を置いています。
サービスは2032年までに15.67%のCAGRで拡大すると予測されており、プログラム登録、パフォーマンス監視、およびコンプライアンスニーズに支えられています。マネージドプロバイダーは、ユーティリティ連携と市場決済のための内部チームを持たないオペレーターを支援できます。これは、専任のエネルギー市場機能を正当化できない小規模サイトに特に関連します。ハードウェアサプライヤーも、制御アーキテクチャがよりデジタル化するにつれて関連性を維持するためにソフトウェアとサービス機能を追加しています。Schneider Electricは、報告期間中にソフトウェア事業がグループ収益の19%を占めたと報告しました。[2] この移行は物理的な電力インフラの必要性を排除するものではありません。むしろ、オペレーターがそのインフラからの経済的リターンを改善する方法を提供します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ソフトウェアソリューションタイプ別:
予測が予測的能力を追加エネルギー管理ソフトウェアは2026年のソフトウェアセグメントの58.42%を占めました。消費監視、電力使用効率(PUE)改善、需要料金管理、およびエネルギー報告のための運用基盤を提供します。オペレーターはこのレイヤーを使用して、電気需要が機器と時間帯にわたってどのように変動するかを把握します。このデータは、ワークロードをシフトまたは削減するタイミングに関する意思決定もサポートできます。現代のプラットフォームは、施設システムをユーティリティ料金およびグリッドプログラム信号と接続する必要があります。ISO 50001は、組織的なエネルギー管理のための認められたフレームワークを提供し、追跡可能なエネルギーデータの重要性を高めます。北米データセンターデマンドレスポンスおよびエネルギー管理市場のこの部分は、後の自動化が正確でタイムリーな情報に依存するため、基本的なものです。
エネルギー予測・最適化ソフトウェアは2032年までに15.33%のCAGRで拡大すると予測されています。このカテゴリーは、オペレーターが過去の消費への対応から、予想される電力需要と価格シグナルに対する計画へと移行するのを支援します。サイトが前日の柔軟性コミットメントを行う際には、予測品質が重要です。市場主導型クラウドデータセンターエネルギー管理に関する研究では、協調最適化が動的な地域価格の下で総エネルギーコストを削減できることが示されています。監視・分析プラットフォームは、予測システムが必要とするテレメトリーを提供します。デマンドレスポンス管理プラットフォームは、登録、ディスパッチ、パフォーマンス追跡、および決済を整理します。接続されたソフトウェアスタックは、したがって、これらの機能を別々の活動として扱うことなく、物理的なデータセンターをグリッドおよびユーティリティプロセスに連携させることができます。
デマンドレスポンスプログラムタイプ別:
インセンティブが引き続き大きな役割を担うインセンティブベースプログラムは2026年に71.23%のシェアを占めました。その魅力は、検証済みの応答コミットメントに対して明確な財務的リターンを生み出せる容量支払いと直接削減インセンティブから来ています。自発的な参加は、すべての需要をリアルタイム価格変動にさらす料金よりも計画しやすい場合があります。2026年10月のPJM申請に関するFERCコミッショナーRosnerの同意意見は、強制削減前のグリッド緊急事態管理メカニズムとして自発的なデマンドレスポンスを支持しました。この規制の方向性は、準備されたオペレーターに報酬を与えるプログラムの価値を強化します。インセンティブ構造は、サイトが制御とプロセスへの投資を正当化するために予測可能な収益を必要とする場合に特に有用です。
価格ベースプログラムは、オペレーターを時間帯別または実時間電力価格にさらすことで異なるシグナルを提供します。施設制御とワークロードオーケストレーションがより自動化されるにつれて、その使用は増加する可能性があります。グリッド対応型データセンターに関する研究では、サービス品質コミットメントを維持しながらユーティリティピークイベント中にコンピューティング電力を持続的に削減できることが実証されています。この技術的能力は価格対応型運用をサポートできますが、信頼性の高いベースラインとリスク管理の必要性を排除するものではありません。オペレーターは引き続き請求書の変動とサービス中断から保護する必要があります。ベンダーはこれらの計画とコンプライアンスタスクをマネージドサービスとしてパッケージ化することが増えています。両プログラムタイプは、大規模な柔軟負荷を適格なグリッドリソースとして認識するルールに依存しています。
自動化レベル別:
手動の既存設備が置き換え需要を生み出す手動および非自動化ソリューションは2026年に70.12%のシェアを占めました。これは、人間によるレビュー、計画的な負荷削減、およびオペレーター主導のスイッチングに依存する確立された運用慣行を反映しています。既存設備は、多くの施設がグリッド信号を電力およびワークロード制御に直接接続していないことを示しています。手動プロセスは、頻度の低い事前に取り決められたイベントには適切な場合があります。短い応答ウィンドウや変化する市場価格には適していません。これにより、プログラム要件がより厳しくなるにつれてアップグレード可能な大規模な既存設備が残ります。北米データセンターデマンドレスポンスおよびエネルギー管理産業は、電力システムの完全な置き換えではなく、段階的な自動化を通じてこのニーズに対応できます。
自動化および高度なデマンドレスポンスソリューションは2032年までに16.98%のCAGRで拡大すると予測されています。FERCの柔軟な大規模負荷に関する措置により、検証可能な柔軟性を実証できるインターコネクション取り決めへの注目が高まっています。Emerald AI Conductorなどのプラットフォームは、グリッド信号をコンピューティングワークロードスケジュールの変更に変換するよう設計されています。Silicon Valley PowerとEmerald AIは2026年にサンタクララでパイロットを開始し、AIワークロードのパフォーマンスを妨げることなく柔軟なデータセンター運用をテストしました。自動化により、オペレーターは一貫して応答し、パフォーマンスを文書化できます。また、時間的制約のあるイベント中の手動介入への依存を減らすこともできます。採用は依然としてサイバーセキュリティ、ワークロードガバナンス、および顧客コミットメントが保護されているという確信に依存します。
主要用途別:
コスト管理が現在の需要をリードエネルギーコスト最適化は2026年に36.44%のシェアを占めました。回避されたピーク料金、高価な時間帯のコスト削減、およびプログラム収益を通じて、デマンドレスポンスを使用するための直接的な根拠を提供します。オペレーターはこれらのメリットを馴染みのある電力調達指標で評価できます。ピーク負荷管理、緊急削減、容量参加、および補助サービスは他のグリッドニーズに対応します。大規模サイトは集約プラットフォームを通じてこれらの活動の1つ以上に参加できます。コスト最適化に関連する北米データセンターデマンドレスポンスおよびエネルギー管理市場規模は、主要な運用費用を管理する実践的な必要性を反映しています。また、後により高度なグリッドサービスを提供したい施設の出発点にもなります。
再生可能エネルギー統合は2032年までに14.62%のCAGRで拡大すると予測されています。企業のクリーンエネルギーコミットメントにより、再生可能エネルギー出力が強い時間帯にコンピューティング活動を合わせることがより価値を持つようになっています。このアプローチは、柔軟性を別個の緊急リソースではなく電力調達の一部として扱います。グリッド対応型AIデータセンターに関する学術研究では、電力システムイベント中にサービス品質を維持しながら制御された削減が可能であることが示されています。コンピューティング負荷からの高速応答は、補助サービスプログラムにも関連する可能性があります。プログラムの適格性、測定ルール、およびグリッドオペレーターの受け入れが、その機会がどの程度広く発展するかを決定します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が規模と柔軟性を兼ね備えるハイパースケールデータセンターは2026年に59.17%のシェアを占めました。キャンパスでの電気需要は数百メガワットに達する可能性があり、回避されたピーク需要と容量支払いがサイト経済に重要な意味を持ちます。プログラム登録とコンプライアンス作業も、より大きなコミット負荷に分散されることで効率的になります。これらの特性により、大規模オペレーターはデマンドレスポンスの早期参加者となっています。また、小規模施設よりも多様なワークロードを持っています。この多様性により、スケジュール変更に適した作業のより大きなプールが提供されます。その結果、コンピュートスケールとグリッド対応型エネルギー管理の間に強い関連性が生まれます。
ハイパースケール施設は2032年までに14.91%のCAGRで拡大すると予測されています。大規模なユーティリティ取り決めは、ハイパースケールオペレーターがより広範なエネルギー契約において柔軟な負荷を活用できる方法を示しています。中小規模施設は、その負荷が一部の容量製品の最小規模要件を満たさない可能性があるため、異なる立場に置かれています。アグリゲーターはこれらのサイトを参加に十分な規模のポートフォリオに組み合わせることができます。規模の中間にある大規模データセンターも、ユーティリティ固有のプログラムのための自動化制御に投資しています。経済性は施設規模によって異なりますが、すべてのカテゴリーがより簡単な登録とよりアクセスしやすいソフトウェアから恩恵を受けることができます。北米データセンターデマンドレスポンスおよびエネルギー管理市場には、ハイパースケーラーによる直接参加と小規模サイトによる集約参加の両方の余地があります。
データセンタータイプ別:
コロケーションとクラウドプロバイダーは異なる道を歩むコロケーションオペレーターは2026年に63.47%のシェアを占めました。広範なテナントベースと混合インフラにより、回路レベルの電力使用に関する詳細な可視性が必要です。エネルギー管理プラットフォームは、コロケーションプロバイダーがテナントに提供する情報を改善しながら運用コストを削減できます。これらのツールは、エンタープライズ顧客から要求されるエネルギーおよび排出量報告もサポートできます。マルチテナント環境では、応答コミットメントに含めることができる負荷に関する明確なルールが必要です。そのため、同意、計量、および契約上の配分が重要になります。コロケーションプロバイダーは、したがって、制御されたテナント対応の運用モデルを通じてデマンドレスポンスを採用する可能性があります。
クラウドサービスプロバイダーは2032年までに15.92%のCAGRで拡大すると予測されています。これらのオペレーターは大規模なコンピューティングフリートを管理しており、エネルギー応答戦略の一部として施設間のワークロード配置を活用できます。IEEEの研究では、クラウドデータセンターがワークロードの柔軟性をローカライズされたエネルギーリソースおよび価格対応型最適化と組み合わせることでエネルギーコストを削減できることが示されています。エンタープライズおよびエッジ施設は、直接卸売市場製品よりもユーティリティ管理プログラムを通じて参加する可能性が高いです。自動化プラットフォームは、これらの小規模でより分散したサイトの管理負担を軽減できます。北米データセンターデマンドレスポンスおよびエネルギー管理産業は、したがって、単一クラスのデータセンター購入者ではなく、異なる運用モデルに対応しています。採用のペースは、各オペレーターのワークロード制御、契約構造、およびプログラムサポートへのアクセスに依存します。
地域分析
米国
米国は2026年の地域収益の65.22%を占めました。その地位は、ノーザンバージニア、オハイオ、ジョージア、テキサスにおける密集したデータセンター活動、およびオペレーターが負荷の柔軟性を収益化できる卸売電力市場を反映しています。PJMは、2025年から2030年の間のピーク需要の予測増加32 GWのうち約30 GWがデータセンターから来ると予測しています。[3] FERCの2026年の大規模負荷料金に関する措置より、同委員会が監督する地域市場全体でインターコネクション議論に対する柔軟な運用の関連性が高まっています。大規模なユーティリティ取り決めは、データセンターが電力接続計画においてデマンドフレキシビリティを活用していることを示しています。
メキシコ
メキシコは2032年までに16.34%のCAGRで拡大すると予測されています。グリッドの制約と新規電力容量追加の遅延により、オペレーターはメーター後方発電、蓄電、およびエネルギー管理制御を検討するよう促されています。これらの措置は、グリッド接続が開発される間、サイトがローカルの電力可用性と運用コストを管理するのに役立ちます。大規模施設が追加容量を求める中、電力セクターとデータセンターオペレーター間の協調計画が重要になります。北米データセンターデマンドレスポンスおよびエネルギー管理市場は、グリッド供給とオンサイトリソースを組み合わせるのに役立つソフトウェアから恩恵を受けることができます。これらの措置をスケールさせるためには、規制の調整と信頼性の高い電力システム計画が引き続き必要です。
カナダ
カナダはいくつかの州において低炭素電力基盤という優位性を持っていますが、大規模な新規コンピューティング負荷は依然としてローカライズされた容量制約を生み出す可能性があります。州営ユーティリティは中心的な役割を担っており、ユーティリティ管理プログラムが多くの地域でデータセンターの柔軟性への最初のルートを提供する可能性が高いです。G7エネルギーおよびAIワークプランは、AI関連の電力ニーズを満たすためのツールとしてデマンドレスポンスとデマンドサイドマネジメントを特定しています。この政策の方向性は、州の市場ルールが進化するにつれて大規模負荷柔軟性プログラムの段階的な発展を支援します。
競合環境
市場集中度
北米データセンターデマンドレスポンスおよびエネルギー管理市場には、統合インフラサプライヤー、デマンドレスポンスアグリゲーター、仮想発電所オペレーター、およびソフトウェア重視のエネルギープラットフォームが含まれます。Schneider Electric、Eaton、Vertiv、Siemens、ABB、およびHoneywellは、電気・冷却機器と監視・制御ソフトウェアを組み合わせることで競合しています。Schneider ElectricはEcoStruxureポートフォリオをMotivaireの液体冷却製品と連携させ、高密度環境に対応しています。Eatonは2025年にNVIDIAの800 VDCイニシアチブを支援して開発したAIファクトリー向け800 VDC参照アーキテクチャを発表しました。[4] Vertivは2025年にUnifyインフラ管理プラットフォームを発表し、電力および熱システム全体のリアルタイムの可視性と制御を提供しています。
CPower、Voltus、Enel X North Americaなどのアグリゲーターは、ユーティリティプログラムへのアクセス、登録サポート、ディスパッチ能力、およびポートフォリオ管理で競合しています。Voltusは2025年にBring Your Own Capacityプロダクトを開始し、開発者がデータセンター候補地周辺の仮想発電所プログラムに資金を提供できるよう支援しています。VoltusとOctopus Energy USも2026年のパートナーシップを発表し、分散型エネルギーリソースを組み合わせて複数の米国電力市場にわたる柔軟性を提供しています。これらのオファリングは、新規発電プロジェクトのみに依存するのではなく、データセンターの拡張計画を既存の柔軟リソースに結びつけます。ソフトウェアとサービスでは、製品の差別化が予測精度、ワークロード制御、およびユーティリティ統合の速度に依存するため、競争がより激しくなっています。
ソフトウェア重視のプラットフォームは、従来のビルディング制御とコンピューティングレイヤーの間の機会を模索しています。Emerald AIのConductorプラットフォームは、ワークロードスケジューリングにグリッド信号を活用するよう設計されており、Silicon Valley Powerのパイロットはこのアプローチをユーティリティ環境でテストしました。ビルディング管理サプライヤーは、施設が確立されたBACnetおよびOpenADR制御環境に依存している場合に引き続き役割を担います。UL、IEC、およびOpenADRへの準拠は、グリッド応答システムに接続する機器の参入要件を生み出す可能性があります。
北米データセンターデマンドレスポンスおよびネルギー管理産業リーダー
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
-
ABB Ltd.
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターデマンドレスポンスおよびエネルギー管理市場 このレポートでカバーされる企業
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co.
- ABB Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Enel X North America, Inc.
- CPower Energy Management, LLC
- Voltus, Inc.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- IBM Corporation
- Cisco Systems, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
最近の産業開発事情 北米データセンターデマンドレスポンスおよびエネルギー管理市場
- 2026年10月:Schneider Electricの新型Motivair水冷式配電ユニットが一部地域で出荷を開始しました。このユニットは1ユニットあたり最大3.5 MWの冷却容量を実現し、30~40 MWのデータホール向けに設計されています。最大20ユニットがグループモードで連携して動作でき、高密度AI環境向けのスケーラブルな液体冷却インフラを実現します。米国での先行予約は2027年初頭に開始されます。
- 2026年6月:Google LLCとVoltusが初の大規模Bring Your Own Capacity契約に署名しました。この契約に基づき、Voltusは3年間にわたってPJMインターコネクション地域全体のバッテリー、スマートサーモスタット、その他の分散型エネルギーリソースから最大100 MWの分散型エネルギーリソース容量を組み立てます。この契約は、新規発電プロジェクトを待つのではなく、既存のグリッド柔軟性を活用することでGoogle LLCのデータセンター拡張のための容量を解放するよう構成されています。
- 2026年6月:FERCは連邦電力法第206条に基づき、管轄下の6つすべてのRTOおよびISOに対して個別の原因提示命令を発行し、大規模負荷固有の送電サービスの開発、コロケーション取り決めおよびメーター後方発電への対応、柔軟な大規模負荷向けの新規送電サービスの確立のための料金改定を60日以内に提出するよう求めました。この措置により、北米卸売電力市場全体の大規模負荷インターコネクション政策の正式な構成要素としてデマンドレスポンス参加が確立されました。
- 2026年4月:Silicon Valley PowerとEmerald AIがカリフォルニア州サンタクララでパイロットプログラムを開始し、データセンターの柔軟性をグリッドリソースとして実証しました。このパイロットはNVIDIAと共同開発され、Emerald AI ConductorプラットフォームをAIワークロードのパフォーマンスを妨げることなくSVPグリッド信号に応答して柔軟なAIコンピュートワークロードをディスパッチするために使用し、SVPの制約された送電ネットワーク全体での容量加速を目標としています。
北米データセンターデマンドレスポンスおよびエネルギー管理市場レポートの範囲
北米データセンターデマンドレスポンスおよびエネルギー管理市場は、エネルギー消費の最適化、ユーティリティデマンドレスポンスプログラムへの参加、グリッドの信頼性支援、およびAI、クラウド、ハイパースケールワークロードからの増大する電力要件の管理を目的として、米国、カナダ、メキシコのデータセンターに展開される技術とサービスで構成されています。市場には、デマンドレスポンス管理プラットフォーム、エネルギー最適化ソフトウェア、監視ソリューション、自動化技術、および運用効率の改善、電力コストの削減、再生可能エネルギーの統合促進、容量および補助サービス市場への参加を可能にするために設計された関連サービスが含まれます。
北米データセンターデマンドレスポンスおよびエネルギー管理市場レポートは、ソリューションコンポーネント別(ハードウェア、ソフトウェア、サービス)、ソフトウェアソリューションタイプ別(デマンドレスポンス管理プラットフォーム、エネルギー管理ソフトウェア、エネルギー監視・分析ソフトウェア、エネルギー予測・最適化ソフトウェア)、デマンドレスポンスプログラムタイプ別(価格ベースプログラム、インセンティブベースプログラム)、自動化レベル別(手動および非自動化ソリューション、自動化および高度なデマンドレスポンスソリューション)、主要用途別(ピーク負荷管理、緊急負荷削減、容量市場参加、補助サービス、エネルギーコスト最適化、再生可能エネルギー統合)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| デマンドレスポンス管理プラットフォーム |
| エネルギー管理ソフトウェア |
| エネルギー監視・分析ソフトウェア |
| エネルギー予測・最適化ソフトウェア |
| 価格ベースプログラム |
| インセンティブベースプログラム |
| 手動および非自動化ソリューション |
| 自動化および高度なデマンドレスポンスソリューション |
| ピーク負荷管理 |
| 緊急負荷削減 |
| 容量市場参加 |
| 補助サービス |
| エネルギーコスト最適化 |
| 再生可能エネルギー統合 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションコンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| ソフトウェアソリューションタイプ別 | デマンドレスポンス管理プラットフォーム |
| エネルギー管理ソフトウェア | |
| エネルギー監視・分析ソフトウェア | |
| エネルギー予測・最適化ソフトウェア | |
| デマンドレスポンスプログラムタイプ別 | 価格ベースプログラム |
| インセンティブベースプログラム | |
| 自動化レベル別 | 手動および非自動化ソリューション |
| 自動化および高度なデマンドレスポンスソリューション | |
| 主要用途別 | ピーク負荷管理 |
| 緊急負荷削減 | |
| 容量市場参加 | |
| 補助サービス | |
| エネルギーコスト最適化 | |
| 再生可能エネルギー統合 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンターデマンドレスポンスおよびエネルギー管理市場の規模はどのくらいですか?
市場は2026年に3.23 ビリオン 米ドルと評価されており、13.50%のCAGRで2032年までに6.87 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つソリューションコンポーネントはどれですか?
ソフトウェアは2026年に67.13%のシェアを占めており、監視、予測、負荷制御、およびユーティリティプログラム参加をサポートしているためです。
最も急速に拡大している自動化カテゴリーはどれですか?
自動化および高度なデマンドレスポンスソリューションは2032年までに16.98%のCAGRで拡大すると予測されています。
ハイパースケールデータセンターがグリッドの柔軟性にとって重要な理由は何ですか?
ハイパースケール施設は2026年に59.17%のシェアを占め、より大きな負荷をコミットしながら、プログラムおよびコンプライアンスコストをより広いポートフォリオに分散させることができます。
最も急速に拡大すると予測されている国はどこですか?
メキシコは、グリッドの制約がエネルギー管理とメーター後方の柔軟性への投資を促進するため、2032年までに16.34%のCAGRで拡大すると予測されています。