
Tamanho e Participação do Mercado de Segurança Ciberfísica de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.27 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Ciberfísica de Data Centers na América do Norte pela Mordor Intelligence
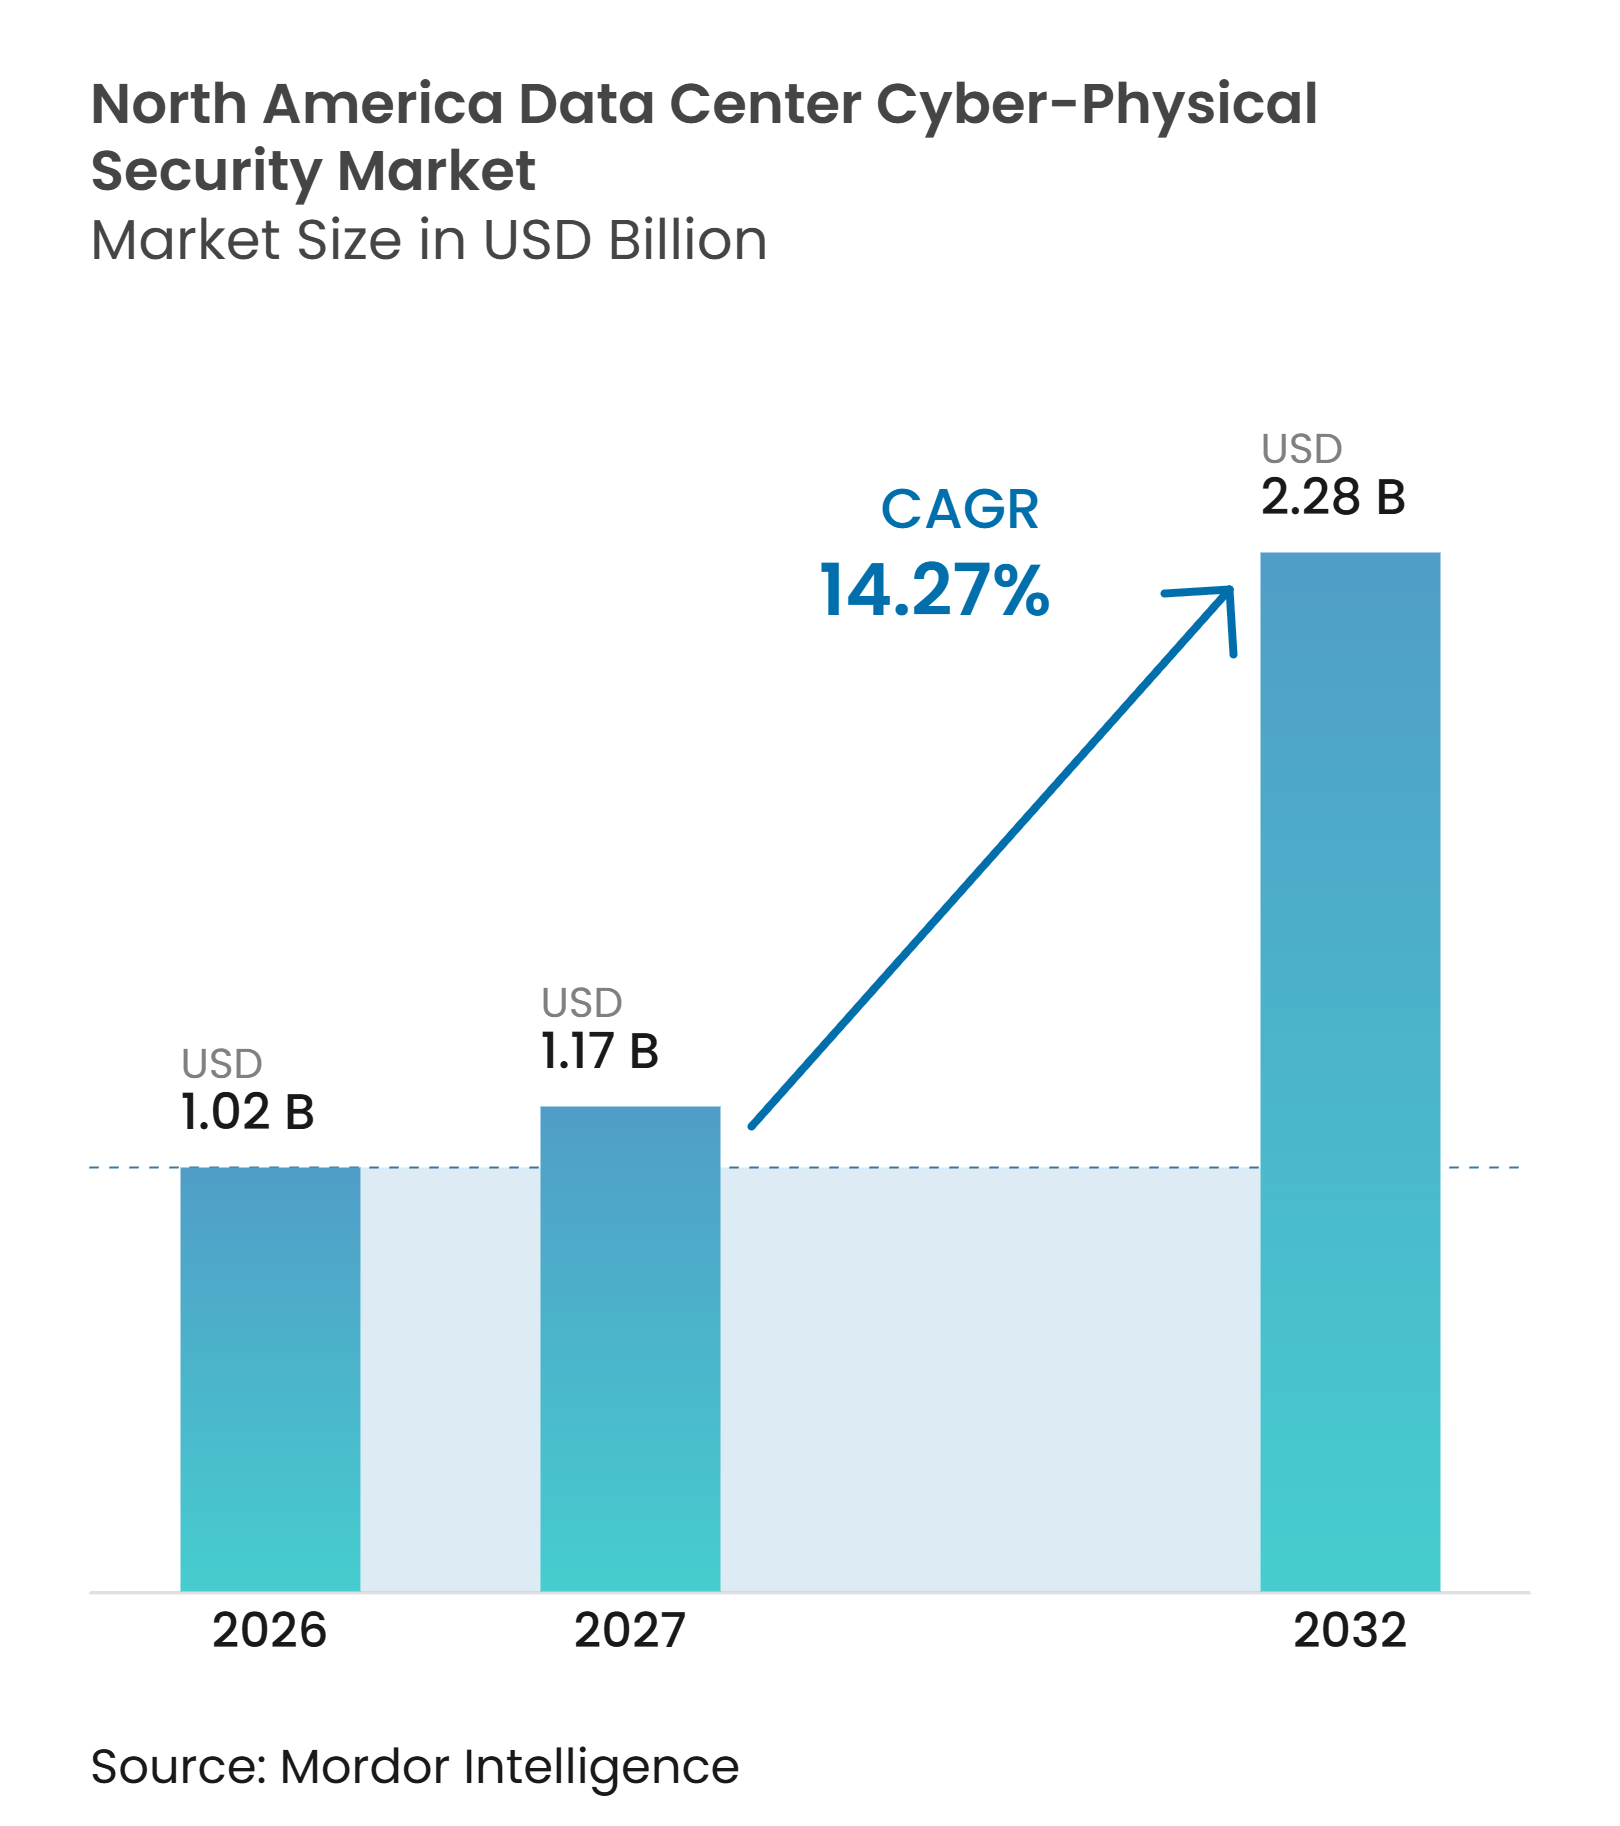
Espera-se que o tamanho do mercado de segurança ciberfísica de data centers na América do Norte aumente de 1,02 bilhões de USD em 2026 para 1,17 bilhões de USD em 2027 e atinja 2,28 bilhões de USD até 2032, crescendo a um CAGR de 14,27% no período de 2027 a 2032. A construção de campi voltados para IA está aumentando a necessidade de salvaguardas coordenadas de perímetro, instalações e redes, à medida que os operadores constroem sites maiores e mais complexos. Ataques de ransomware e vulnerabilidades em sistemas prediais conectados estão aumentando o valor de plataformas de segurança que combinam dados de eventos físicos e digitais. A entrega em nuvem está apoiando operações de segurança gerenciadas centralmente em instalações distribuídas, enquanto os requisitos de conformidade estão tornando os gastos com segurança menos discricionários para operadores de infraestrutura crítica. Os fornecedores estão respondendo combinando controle de acesso, gerenciamento de vídeo, monitoramento ambiental e proteção de rede em menos interfaces operacionais.
Principais Conclusões do Relatório
- Por tipo de solução, as Soluções de Segurança de Redes e Tecnologia Operacional representaram 29,72% da receita do mercado de segurança ciberfísica de data centers na América do Norte em 2026, enquanto as Plataformas de Segurança Ciberfísica Unificadas têm projeção de expansão a um CAGR de 16,26% até 2032.
- Por camada de segurança, as Plataformas Integradas de Operações de Segurança representaram 32,38% de participação na receita em 2026 e têm projeção de expansão a um CAGR de 17,92% até 2032.
- Por modelo de implantação, as soluções baseadas em nuvem detinham 64,78% do mercado de segurança ciberfísica de data centers na América do Norte em 2026 e têm projeção de expansão a um CAGR de 15,39% até 2032.
- Por tipo de serviço, os Serviços de Integração e Implementação de Sistemas detinham 26,54% de participação na receita em 2026, enquanto os Serviços de Auditoria de Segurança e Conformidade têm projeção de expansão a um CAGR de 16,59% até 2032.
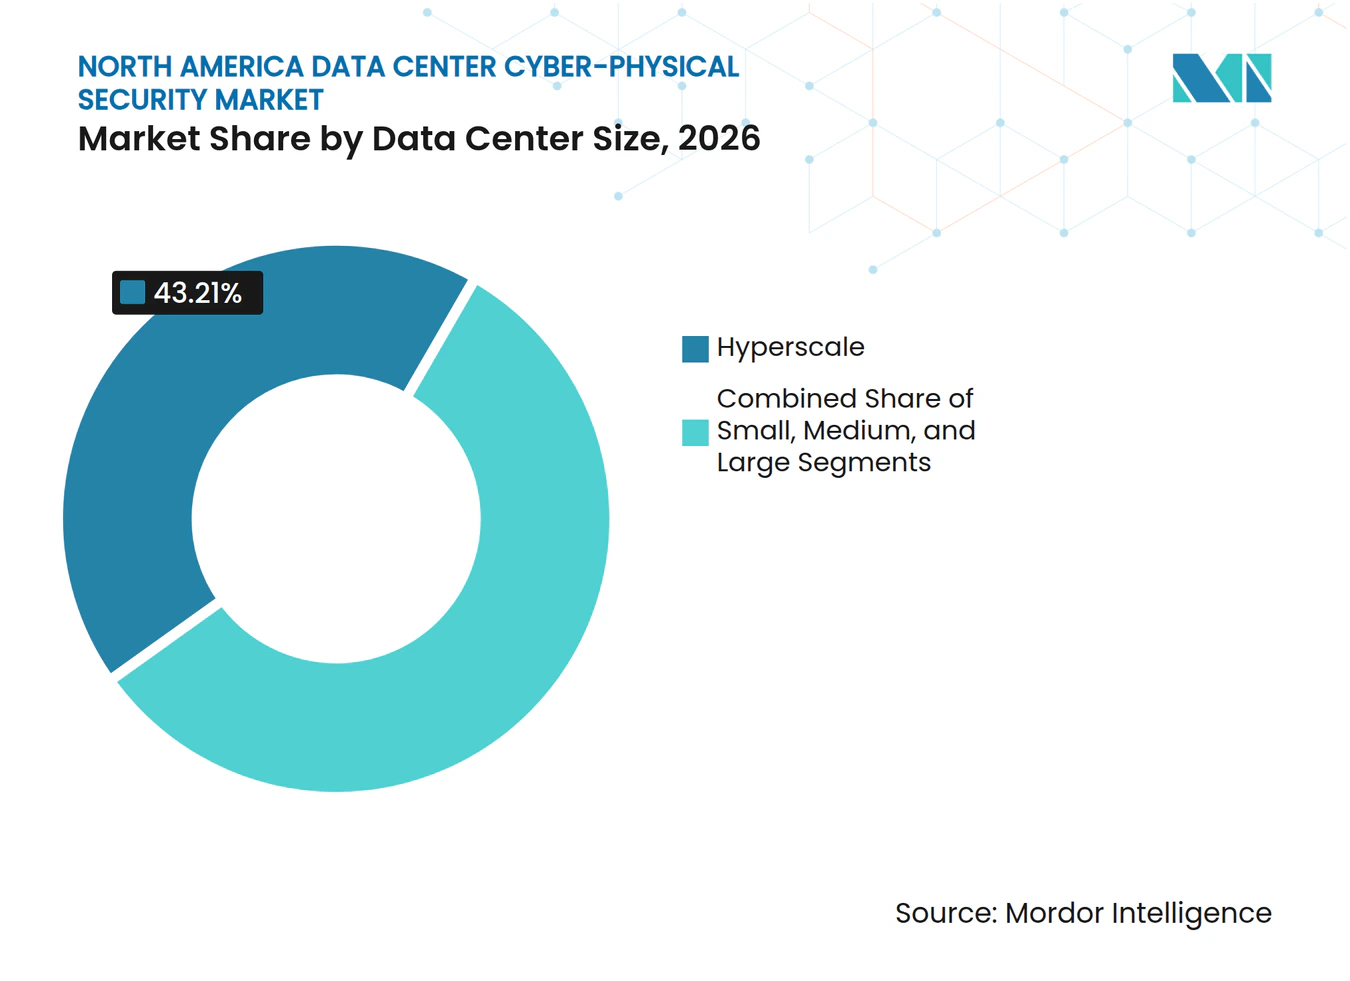
- Por tamanho de data center, as instalações de hiperescala representaram 43,21% de participação na receita em 2026 e têm projeção de expansão a um CAGR de 18,27% até 2032.
- Por tipo de data center, os Provedores de Serviços em Nuvem detinham 41,64% de participação na receita em 2026, enquanto as instalações Corporativas e de Borda têm projeção de expansão a um CAGR de 17,38% até 2032.
- Por geografia, os Estados Unidos detinham 78,53% da participação na receita do mercado de segurança ciberfísica de data centers em 2026, enquanto o México tem projeção de expansão a um CAGR de 16,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão de Data Centers de Hiperescala e de IA | +3.2% | Estados Unidos, México, Canadá | Longo prazo (≥ 4 anos) |
| Escalada de Ransomware e Ataques Multivetor | +2.8% | Global, concentrado nos Estados Unidos e no Canadá | Curto prazo (≤ 2 anos) |
| Adoção de Arquiteturas de Segurança de Confiança Zero e Centradas em Identidade | +2.3% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Aumento dos Requisitos de Conformidade para Infraestrutura Digital Crítica | +1.9% | Estados Unidos, Canadá, com influência crescente no México | Médio prazo (2 a 4 anos) |
| Convergência de Segurança em Footprints de Data Centers Distribuídos e de Borda | +1.4% | Estados Unidos, México, incluindo Monterrey e Querétaro | Longo prazo (≥ 4 anos) |
| Fusão de Sensores Habilitada por IA para Resposta Mais Rápida a Ameaças Físicas | +1.1% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Hiperescala e de IA
O mercado de segurança ciberfísica de data centers na América do Norte é impulsionado pela construção de campi de hiperescala desenvolvidos para cargas de trabalho de IA. O Projeto Stargate anunciou 500 bilhões de USD em investimentos em infraestrutura de IA em janeiro de 2025, incluindo um compromisso inicial de 100 bilhões de USD e sites no Texas, Novo México e no Centro-Oeste. Esses campi exigem controles de perímetro mais robustos, acesso biométrico, monitoramento ambiental e capacidades de operações de segurança compatíveis com sua complexidade física. A CBRE reportou uma taxa de vacância de 1,6% nos principais mercados de data centers dos EUA durante 2025, apesar de um aumento de 43% na oferta, o que aponta para uma demanda sustentada por capacidade. Cronogramas de comissionamento comprimidos podem deixar configurações de segurança incompletas na abertura do site, o que amplia a demanda por serviços de auditoria e conformidade após a instalação. A Macquarie Asset Management fechou uma parceria de até 5 bilhões de USD com a Applied Digital em outubro de 2025 para apoiar o desenvolvimento de computação de alto desempenho.
Escalada de Ransomware e Ataques Multivetor
Os grupos de ransomware estão adaptando seus métodos para ambientes onde a tecnologia operacional e a TI corporativa estão conectadas. A Dragos registrou 355 incidentes de ransomware industrial na América do Norte durante o segundo trimestre de 2025, representando 54% do total global. Os atacantes utilizaram bloqueadores focados no VMware ESXi que criptografam arquivos de máquinas virtuais e interrompem cargas de trabalho em execução, criando riscos diretos de continuidade para data centers. A ZeroFox documentou pelo menos 1.309 incidentes de ransomware e extorsão digital afetando organizações sediadas na América do Norte durante o primeiro trimestre de 2025. A Palo Alto Networks reportou que o intervalo entre o comprometimento e a exfiltração de dados caiu de 9 dias para 1 dia entre agentes de ameaças sofisticados. Essas condições aumentam o valor de plataformas capazes de vincular alertas de rede a eventos de acesso físico e de instalações antes que uma intrusão interrompa as operações.
Adoção de Arquiteturas de Segurança de Confiança Zero e Centradas em Identidade
A adoção de confiança zero está avançando além dos limites de rede para o acesso a instalações, autenticação de tecnologia operacional e comunicações de carga de trabalho. O NIST publicou a Publicação Especial 1800-35 em junho de 2025, descrevendo 19 exemplos de implementação para arquiteturas de confiança zero.[1] A publicação oferece aos operadores abordagens estruturadas para governança de identidade, microssegmentação e perímetros definidos por software. Um estudo acadêmico de 2025 reportou níveis mais baixos de incidentes de segurança entre empresas que utilizaram controles abrangentes de confiança zero em ambientes de data centers. As instalações que suportam cargas de trabalho federais também enfrentam requisitos do FedRAMP e do Departamento de Defesa, que conferem maior atenção aos controles de identidade. Isso cria demanda por fornecedores de gerenciamento de acesso e plataformas de operações integradas capazes de aplicar os mesmos princípios de política em ambientes físicos e digitais.
Aumento dos Requisitos de Conformidade para Infraestrutura Digital Crítica
Os requisitos de conformidade estão elevando as obrigações básicas de segurança dos operadores de data centers. A CISA, o FBI, a EPA e o DOE emitiram orientações em maio de 2025 que solicitaram aos operadores de infraestrutura crítica que segmentassem as redes de TI e de tecnologia operacional e utilizassem autenticação multifator para acesso remoto.[2] A CISA e o Centro Nacional de Segurança Cibernética do Reino Unido emitiram orientações relacionadas à tecnologia operacional em setembro de 2025, com referência à IEC 62443 e à ISO/IEC 27001. Grandes campi de IA podem enfrentar requisitos adicionais quando forem tratados como participantes de sistemas de energia críticos. O framework NERC CIP exige perímetros eletrônicos de segurança definidos, controles físicos e relatórios de incidentes para os ativos cobertos. Esses requisitos aproximam os gastos com conformidade e segurança de capital, tornando o adiamento mais difícil à medida que as pressões de custo aumentam.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Integração e Ciclo de Vida | -1.8% | América do Norte, mais acentuado no mercado intermediário de colocation e corporativo | Médio prazo (2 a 4 anos) |
| Escassez de Habilidades Especializadas em Segurança e Cibersegurança de TO | -1.3% | Estados Unidos, Canadá, mais aguda no México | Longo prazo (≥ 4 anos) |
| Lacunas de Interoperabilidade em Sistemas Prediais e de Segurança Legados | -0.9% | América do Norte, mais acentuado em implantações corporativas e de borda | Médio prazo (2 a 4 anos) |
| Riscos de Privacidade e Governança Decorrentes do Monitoramento Contínuo Biométrico e por Vídeo | -0.6% | Nacional, particularmente em estados com estatutos de privacidade biométrica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Ciclo de Vida
As instalações modernas precisam conectar ferramentas de controle de acesso, gerenciamento de vídeo, automação predial, sensores ambientais e proteção cibernética que frequentemente utilizam protocolos incompatíveis. Um estudo de confiança zero de 2025 constatou que os projetos de integração corporativa tiveram uma média de 14 meses e sofreram atrasos de 5,3 meses devido à integração de sistemas legados e ao mapeamento de dependências de aplicações. O custo total do ciclo de vida de um ambiente de segurança convergido pode competir com outros grandes investimentos em infraestrutura para operadores menores. Isso pode levar os operadores a escolher produtos pontuais, mesmo que esses produtos possam aumentar a complexidade operacional ao longo do tempo. As assinaturas de segurança gerenciada podem transferir alguns custos para orçamentos operacionais, mas o uso permanece limitado fora dos grandes provedores de colocation. O mercado de segurança ciberfísica de data centers na América do Norte, portanto, depende de fornecedores que tornem os projetos integrados mais fáceis de implantar e manter.
Escassez de Habilidades Especializadas em Segurança e Cibersegurança de TO
A proteção ciberfísica requer habilidades que as equipes tradicionais de segurança de TI e os integradores de segurança física nem sempre possuem em conjunto. As orientações da CISA enfatizam a avaliação contínua de vulnerabilidades, a segmentação e o monitoramento em tempo real para sistemas de tecnologia operacional. Essas capacidades exigem familiaridade com engenharia de instalações, arquitetura de TI e inteligência de ameaças. A MEXDC espera mais de 1.500 MW de nova capacidade de data centers mexicanos até 2030, o que aumenta a demanda por pessoal qualificado em operações de segurança à medida que novos sites são comissionados. Os Estados Unidos e o Canadá também competem por profissionais nos setores de defesa, energia e serviços financeiros. A escassez de pessoal pode levar a configurações permissivas e maiores custos de seguro, o que pode retardar as decisões de investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
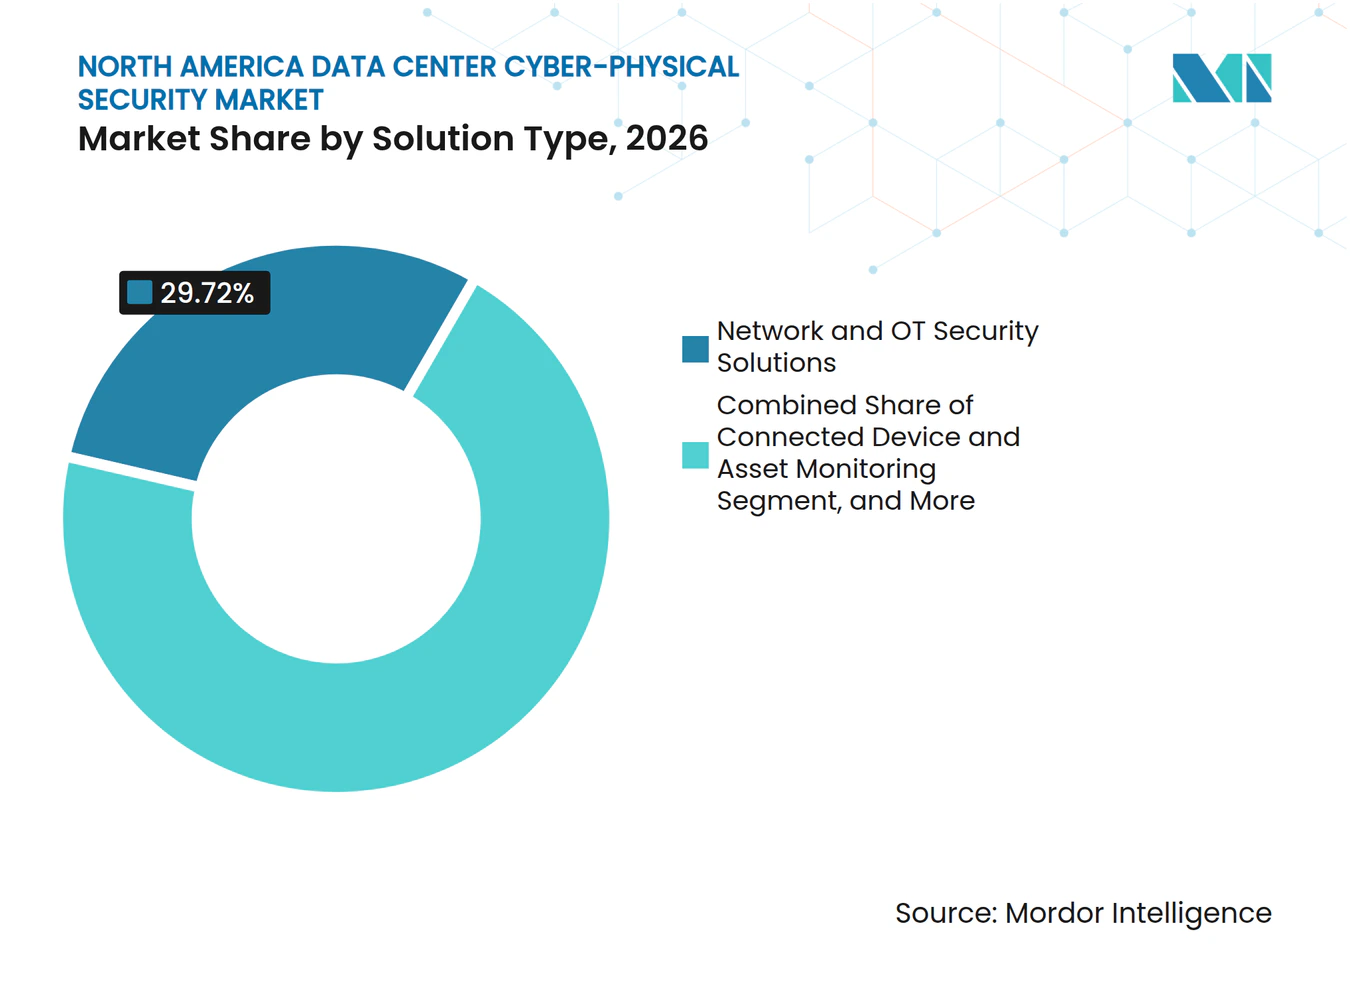
Segurança de Redes e Tecnologia Operacional Detém a Maior ParticipaçãoAs Soluções de Segurança de Redes e Tecnologia Operacional detinham 29,72% da participação no mercado de segurança ciberfísica de data centers na América do Norte em 2026. O segmento se beneficia da conexão de sistemas de energia, resfriamento, acesso, supressão de incêndio e gerenciamento predial às redes corporativas. Esses sistemas podem criar pontos de entrada para atacantes quando não são adequadamente segmentados ou monitorados. Os operadores estão, portanto, estendendo a proteção além dos ativos tradicionais de servidores e redes. O segmento também reflete a necessidade de proteger processos de instalações cuja interrupção pode afetar o tempo de atividade.
As Plataformas de Segurança Ciberfísica Unificadas têm projeção de expansão a um CAGR de 16,26% até 2032. Em todo o mercado de segurança ciberfísica de data centers na América do Norte, essas plataformas abordam a proliferação de fornecedores conectando alertas físicos e cibernéticos em um fluxo de trabalho comum. As orientações do NIST sobre governança de identidade e microssegmentação apoiam essa direção, fornecendo aos operadores padrões testados de implementação de confiança zero. As Soluções de Monitoramento de Dispositivos e Ativos Conectados estão ganhando uso à medida que os campi rastreiam eventos de energia, temperatura, umidade e acesso em redes de sensores mais densas. As Soluções de Gerenciamento de Identidade e Acesso, ferramentas de correlação de eventos e serviços de resposta a incidentes permanecem importantes porque os playbooks de incidentes projetados apenas para ambientes cibernéticos podem falhar na interseção de controles físicos e digitais.



Por Camada de Segurança:
Plataformas Integradas de Operações de Segurança Lideram em Participação e CrescimentoAs Plataformas Integradas de Operações de Segurança detinham 32,38% de participação na receita em 2026 e têm projeção de expansão a um CAGR de 17,92% até 2032. Essa posição dupla evidencia uma mudança de produtos pontuais independentes para o gerenciamento unificado de operações no setor de segurança ciberfísica de data centers na América do Norte. As equipes de segurança de instalações estão substituindo telas separadas para controle de acesso, vídeo e alertas ambientais por sistemas compartilhados capazes de priorizar eventos. Os Sistemas de Controle de Acesso Físico e os Sistemas de Videovigilância continuam recebendo investimentos à medida que os campi de hiperescala adicionam zonas de perímetro e salas de servidores. A verificação biométrica também está substituindo os processos de cartão e PIN em muitas instalações de alta disponibilidade.
A Johnson Controls lançou o C-CURE IQ 3.20 e o exacqVision 26.2 na GSX 2026, com funções de acesso, vídeo, gerenciamento de incidentes e análise entregues em fluxos de trabalho baseados em navegador.[3] Os Sistemas de Gerenciamento Predial e Controle de Instalações permanecem essenciais porque gerenciam sistemas de resfriamento, distribuição de energia e HVAC. Os Sistemas de Monitoramento Ambiental e de Infraestrutura estão se tornando cada vez mais importantes à medida que as cargas de trabalho de IA de alta densidade aumentam a necessidade de detecção de anomalias térmicas. As aquisições também refletem os requisitos de segurança física sob a ISO/IEC 27001 e as expectativas de disponibilidade associadas aos níveis do Uptime Institute. Esses requisitos ajudam a sustentar o mercado de segurança ciberfísica de data centers na América do Norte em várias camadas de segurança, mesmo quando os operadores enfrentam restrições de custo mais amplas.
Por Modelo de Implantação:
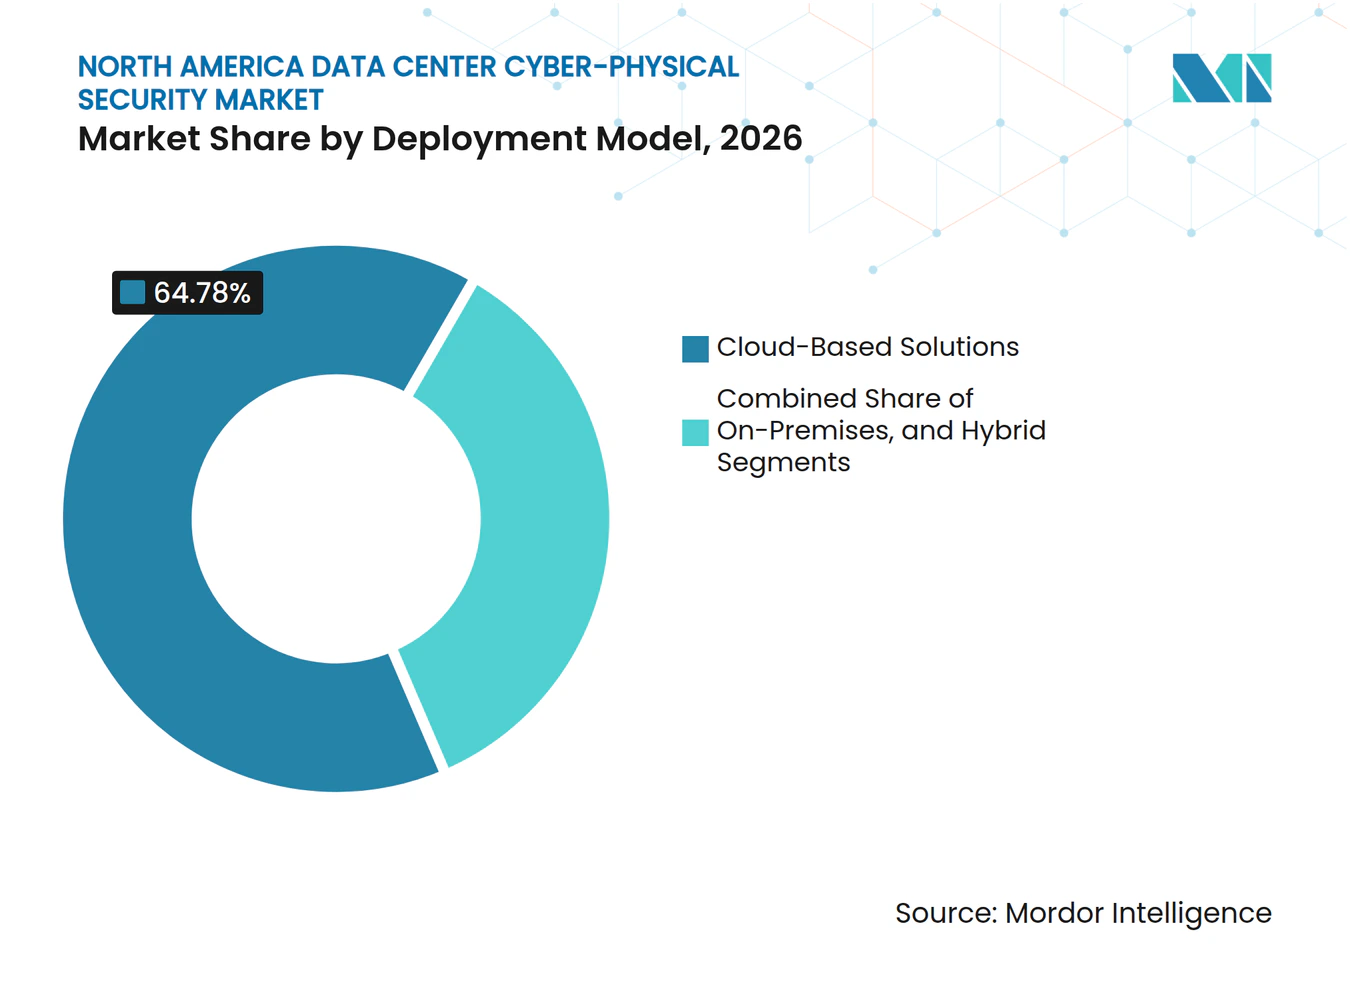
Soluções Baseadas em Nuvem Detêm a Maior ParticipaçãoAs soluções baseadas em nuvem detinham 64,78% da receita em 2026 e têm projeção de expansão a um CAGR de 15,39% até 2032. Sua grande participação reflete a preferência dos operadores de hiperescala e colocation por ferramentas de segurança definidas por software e gerenciadas centralmente. As plataformas em nuvem podem distribuir alterações de política, inteligência de ameaças e atualizações de firmware entre sites sem exigir que a equipe viaje a cada local. Isso é especialmente útil à medida que os footprints de data centers se estendem para locais de borda. O tamanho do mercado de segurança ciberfísica de data centers na América do Norte para soluções baseadas em nuvem se beneficia dessa capacidade de gerenciar operações dispersas de forma consistente.
A Palo Alto Networks e a Arista Networks expandiram sua parceria de confiança zero em novembro de 2025 para combinar o gerenciamento de políticas com inspeção em velocidade de hardware em estruturas de data centers. Os sistemas locais permanecem relevantes para operadores vinculados ao governo e regulamentados que exigem controle local ou gerenciamento com isolamento de rede. Designs híbridos estão surgindo onde os operadores retêm registros sensíveis localmente enquanto utilizam análises e inteligência entregues pela nuvem. No mercado de segurança ciberfísica de data centers na América do Norte, manter políticas consistentes entre sistemas em nuvem e locais pode aumentar os custos de integração. Configurações incorretas híbridas também podem criar lacunas de segurança difíceis de identificar e corrigir.

Por Tipo de Serviço:
Integração de Sistemas Lidera Enquanto Serviços de Conformidade AceleramOs Serviços de Integração e Implementação de Sistemas detinham 26,54% da receita de serviços em 2026. A nova construção de hiperescala e colocation exige que os provedores conectem hardware, ferramentas de cibersegurança e sistemas de gerenciamento predial desde o início. Os integradores capazes de unir painéis de acesso, câmeras, sensores e plataformas cibernéticas podem cobrar taxas de projeto premium. A escassez de especialistas com expertise tanto em instalações quanto em segurança cibernética reforça a demanda por esses serviços. Esse trabalho é particularmente importante onde os operadores estão substituindo uma combinação de sistemas legados.
Os Serviços de Auditoria de Segurança e Conformidade têm projeção de expansão a um CAGR de 16,59% até 2032. O aumento da atenção à documentação de tecnologia operacional, avaliação de vulnerabilidades e relatórios de incidentes apoia essa categoria de serviço. Os Serviços de Monitoramento e Detecção Gerenciados também estão ganhando importância entre os operadores que não conseguem manter um centro de operações 24 horas por dia, 7 dias por semana. Os serviços de Avaliação de Risco Ciberfísico são utilizados quando seguradoras e investidores institucionais solicitam informações documentadas sobre riscos antes de subscrever ou financiar instalações. Esse mix de serviços permite que o mercado de segurança ciberfísica de data centers na América do Norte atenda tanto às necessidades de supervisão rotineira quanto às complexas necessidades de recuperação após uma intrusão.
Por Tamanho de Data Center:
Instalações de Hiperescala Lideram em Participação e CrescimentoOs data centers de hiperescala representaram 43,21% da receita em 2026 e têm projeção de crescimento a um CAGR de 18,27% até 2032. Sua escala cria necessidades de segurança que crescem mais rapidamente do que seu footprint físico, pois cada campus possui múltiplas zonas, níveis de acesso e sistemas operacionais. Um único campus pode cobrir centenas de hectares e conter infraestrutura no valor de dezenas de bilhões de dólares. Isso torna a governança de acesso, o monitoramento ambiental e a segmentação de rede centrais para as operações das instalações. Os projetos de hiperescala, portanto, constituem a fonte mais forte de nova demanda por design de segurança integrado.
A parceria da Macquarie Asset Management em outubro de 2025 com a Applied Digital incluiu até 5 bilhões de USD para o desenvolvimento de computação de alto desempenho, incluindo o planejado campus Polaris Forge 1 de 400 MW na Dakota do Norte. As grandes instalações continuam atraindo gastos à medida que as empresas transferem cargas de trabalho de ambientes locais para sites de colocation com certificações estabelecidas. Os operadores de médio porte estão adotando segurança gerenciada em nuvem para reduzir o ônus de manter produtos separados em múltiplos locais. As pequenas instalações e os sites de borda permanecem menores em valor, mas são estrategicamente importantes porque estão amplamente distribuídos e frequentemente têm pessoal limitado no local. Essa variedade de requisitos amplia o mercado de segurança ciberfísica de data centers na América do Norte além de sua base de hiperescala.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram Enquanto Corporativo e Borda Expandem Mais RapidamenteOs Provedores de Serviços em Nuvem detinham 41,64% da receita em 2026. Esses operadores suportam compromissos contratuais de tempo de atividade e gerenciam grandes volumes de dados de clientes, o que torna a segurança integrada um requisito operacional central. Eles comumente utilizam centros de operações de segurança dedicados, acesso biométrico, controles anti-tailgating e monitoramento ambiental contínuo. Seus padrões de aquisição estão influenciando cada vez mais as instalações de colocation e corporativas. A Cisco anunciou 4 data centers de Acesso Seguro em San Jose, Los Angeles, Miami e Reston em setembro de 2025, utilizando sua arquitetura Edge v2.
Os tipos de data centers Corporativos e de Borda têm projeção de expansão a um CAGR de 17,38% até 2032. A computação distribuída e sensível à latência está colocando mais capacidade próxima aos usuários finais e às operações conectadas. Os sites de borda são frequentemente menores e têm menos pessoal de segurança no local, mesmo quando lidam com cargas de trabalho sensíveis. A MEXDC reportou expansão de borda em Monterrey para atender aplicações de IoT e automação industrial. Os provedores de colocation continuam investindo porque seu modelo multilocatário exige uma segregação cuidadosa do acesso físico e lógico entre os clientes. Esse footprint em expansão oferece ao mercado de segurança ciberfísica de data centers na América do Norte condições operacionais mais diversas para proteger.
Análise Geográfica
Os Estados Unidos detinham 78,53% da participação no mercado de segurança ciberfísica de data centers na América do Norte em 2026. Sua posição reflete a concentração de capacidade de hiperescala e colocation no Norte da Virgínia, no Vale do Silício e em Dallas-Fort Worth. A Sociedade Americana para Segurança Industrial reportou que o país tinha mais de 4.000 data centers em setembro de 2025. Os operadores enfrentam requisitos de segurança decorrentes das orientações da CISA e das expectativas do NERC CIP. A Zscaler reportou que as organizações dos EUA responderam por 50% dos ataques de ransomware globais em sua análise mais recente.
O Projeto Stargate apoia o investimento de longo prazo na capacidade de IA dos EUA por meio de sites anunciados no Texas, Novo México e no Centro-Oeste. O México tem projeção de expansão a um CAGR de 16,93% até 2032, impulsionado por uma transição em direção a um hub regional de data centers. Querétaro tinha 181 MW de capacidade ativa e 1.192 MW de projetos adicionais anunciados até 2031, de acordo com relatório de outubro de 2026. Em junho de 2026, o governo mexicano estabeleceu uma meta de investimento nacional em data centers de 82,5 bilhões de USD até 2031. Esse pipeline de investimentos expande o mercado de segurança ciberfísica de data centers na América do Norte além de sua base estabelecida nos EUA. A CloudHQ anunciou um compromisso de 4,8 bilhões de USD em setembro de 2025 para desenvolver 6 data centers em Querétaro.
O Canadá se distingue pela demanda por soberania de dados, que está orientando as aquisições e o desenvolvimento de capacidade doméstica. A CIRA reportou que 69% das organizações canadenses identificaram a soberania de dados como seu principal critério de seleção em cibersegurança em 2025, em comparação com 60% em 2024. A Microsoft anunciou 19 bilhões de CAD (14 bilhões de USD) em investimentos entre 2023 e 2027 em dezembro de 2025, com nova capacidade programada para entrar em operação no segundo semestre de 2026. A empresa também lançou um Hub de Inteligência de Ameaças em Ottawa. A Vantage Data Centers comprometeu 500 milhões de CAD (~350 milhões de USD) em fevereiro de 2025 para sua expansão no Quebec, incluindo uma instalação QC24 de 32 MW e capacidade total de campus de 86 MW.
Cenário Competitivo
Concentração do Mercado
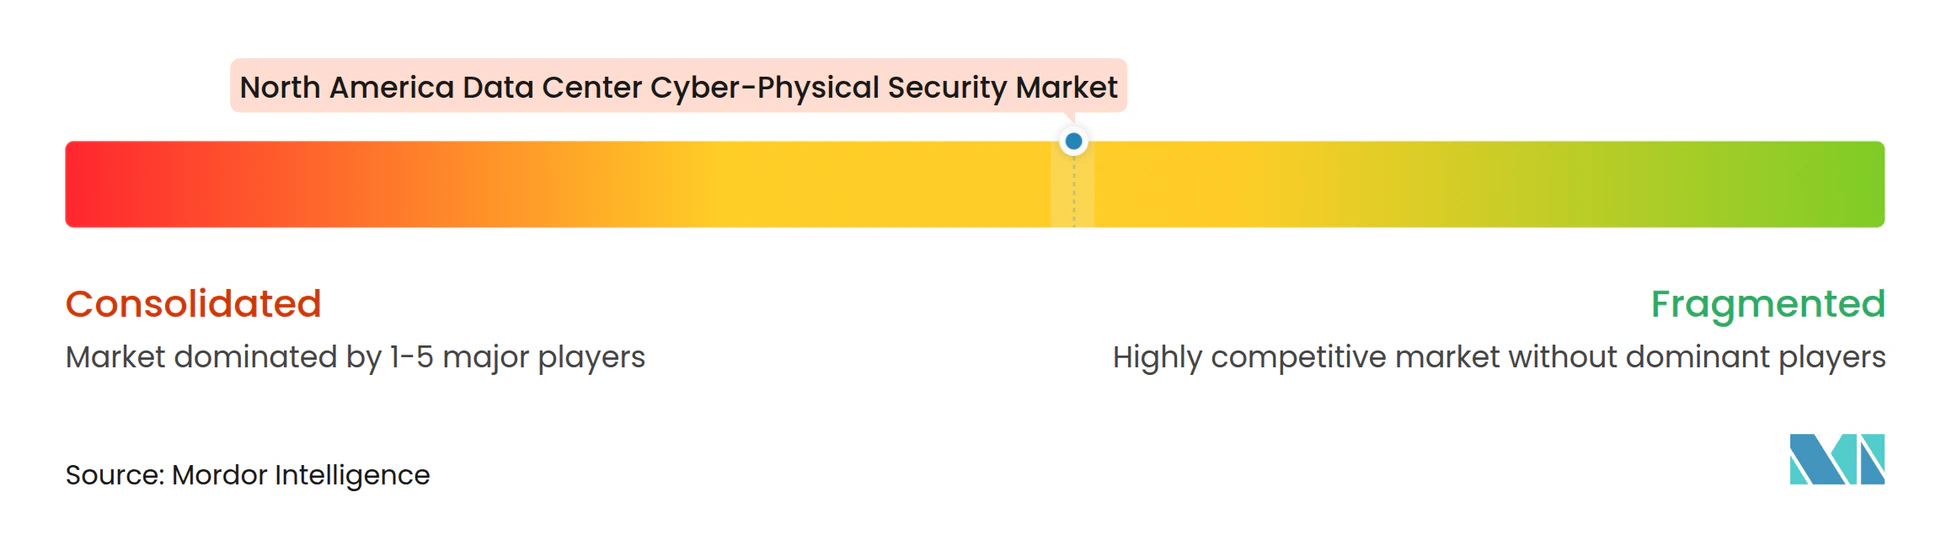
O mercado de segurança ciberfísica de data centers na América do Norte é moderadamente fragmentado, com Johnson Controls International, Honeywell International, Cisco Systems e Palo Alto Networks entre os fornecedores estabelecidos. Essas empresas se beneficiam de sua capacidade de combinar sistemas de segurança física com segurança de redes e tecnologia operacional. A consolidação de plataformas é central para a competição porque os clientes desejam menos interfaces para controle de acesso, vídeo, sistemas prediais e inteligência de ameaças. A Cisco lançou a série de Switches Inteligentes N9300 em fevereiro de 2025, integrando o processamento Hypershield ao silício de comutação por meio de unidades de processamento de dados AMD Pensando, reduzindo a dependência de appliances de segurança separados para conectividade e aplicação de políticas de rede.
A Johnson Controls continuou uma estratégia de plataforma orientada por software por meio de lançamentos incluindo o C-CURE IQ 3.20 e o exacqVision 26.2 em 2026. Esses lançamentos uniram vídeo, acesso, gerenciamento de incidentes e análise em fluxos de trabalho baseados em navegador. A Palo Alto Networks e a Arista Networks expandiram sua parceria em novembro de 2025 para habilitar a quarentena de carga de trabalho acionada por ameaças na velocidade de linha de hardware. A abordagem representa a direção do design de resposta integrada de alto nível para grandes instalações. Os fornecedores que podem fornecer alinhamento documentado de conformidade também têm vantagem em projetos de data centers regulamentados.
A Brivo Systems compete no controle de acesso nativo em nuvem onde os operadores preferem gerenciamento independente de hardware. A Genetec e a Milestone Systems mantêm posições no gerenciamento de vídeo ao suportar arquiteturas abertas e integração de dispositivos de terceiros. A Convergint Technologies se beneficia de trilhas de auditoria certificadas e conhecimento regulatório em projetos sujeitos às expectativas SOC 2 Tipo II, ISO/IEC 27001 e NERC CIP. A oportunidade restante reside em tornar a quarentena automatizada e coordenada disponível para operadores do mercado intermediário, não apenas para grandes empresas. O mercado de segurança ciberfísica de data centers na América do Norte provavelmente continuará favorecendo provedores capazes de reduzir a complexidade sem forçar os clientes a ecossistemas de produtos isolados. Pontuação de concentração de mercado: 5 de 10, refletindo concentração moderada entre fornecedores de plataformas estabelecidos, enquanto as informações disponíveis não reportam participações combinadas para as empresas líderes.
Líderes do Setor de Segurança Ciberfísica de Data Centers na América do Norte
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Cisco Systems, Inc.
-
Schneider Electric SE
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Ciberfísica de Data Centers na América do Norte Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Cisco Systems, Inc.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Axis Communications AB
- Robert Bosch GmbH
- Genetec Inc.
- Motorola Solutions, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Palo Alto Networks, Inc.
- Check Point Software Technologies Ltd.
- Hewlett Packard Enterprise Company
- Trend Micro Incorporated
- SentinelOne, Inc.
- Securitas Technology AB
- Brivo Systems, LLC
- ASSA ABLOY AB
- Senstar Corporation
- Milestone Systems A/S
- Convergint Technologies LLC
Desenvolvimentos industriais recentes em Mercado de Segurança Ciberfísica de Data Centers na América do Norte
- Setembro de 2026: A Johnson Controls lançou o C-CURE IQ 3.20, o exacqVision 26.2 e as Soluções de Vídeo Proativo na GSX 2026, combinando análise de vídeo orientada por IA, monitoramento gerenciado centralizado e um painel unificado para operações de segurança físico-cibernética. O lançamento visa atender à demanda dos operadores por inteligência integrada de incidentes que reduz a carga de trabalho dos analistas e acelera os ciclos de detecção à resposta.
- Setembro de 2026: A TEPCO Power Grid implantou o Genetec Security Center para unificar as operações de segurança em sua rede de infraestrutura crítica, centralizando o gerenciamento de mais de 30.000 câmeras e estabelecendo uma plataforma escalável que suporta a futura transformação digital em toda a rede da TEPCO. Essa implantação sinaliza a crescente adoção de plataformas unificadas de segurança física em infraestrutura crítica adjacente à energia, com paralelos operacionais a grandes campi de data centers.
- Junho de 2026: O governo federal do México estabeleceu uma meta nacional de investimento em data centers de 82,5 bilhões de USD até 2031, sinalizando um pipeline sustentado de construção de instalações de hiperescala e colocation em Querétaro, Cidade do México e Nuevo León. Cada nova instalação que entra em construção representa uma oportunidade discreta de aquisição de infraestrutura de segurança que requer proteção físico-cibernética integrada desde o início.
- Março de 2026: A Johnson Controls apresentou o C-CURE IQ 3.2, atualizações do IQ Panel 5 e configurações da plataforma de intrusão híbrida PowerSeries Neo 5 na ISC West 2026. O lançamento combina controle de acesso, gerenciamento de vídeo e fluxos de trabalho de incidentes em uma interface unificada para ambientes de missão crítica, incluindo data centers.
Escopo do Relatório do Mercado de Segurança Ciberfísica de Data Centers na América do Norte
O mercado de segurança ciberfísica de data centers na América do Norte abrange a receita proveniente de hardware, software, plataformas e serviços de segurança ciberfísica implantados em data centers nos Estados Unidos, Canadá e México. O mercado é impulsionado pela expansão de campi de hiperescala, requisitos rigorosos de conformidade, adoção avançada de SOC e crescente integração da segurança física com as operações de segurança de TI e TO.
O Relatório do Mercado de Segurança Ciberfísica de Data Centers na América do Norte é Segmentado por Tipo de Solução (Plataformas de Segurança Ciberfísica Unificadas, Soluções de Monitoramento de Dispositivos e Ativos Conectados, Soluções de Informações de Segurança e Correlação de Eventos, Soluções de Segurança de Redes e Tecnologia Operacional, Soluções de Gerenciamento de Identidade e Acesso e Serviços de Integração e Resposta a Incidentes), Camada de Segurança (Sistemas de Controle de Acesso Físico, Sistemas de Videovigilância, Sistemas de Gerenciamento Predial e Controle de Instalações, Sistemas de Monitoramento Ambiental e de Infraestrutura e Plataformas Integradas de Operações de Segurança), Modelo de Implantação (Soluções Locais, Soluções Baseadas em Nuvem e Soluções Híbridas), Tipo de Serviço (Avaliação de Risco Ciberfísico, Integração e Implementação de Sistemas, Monitoramento e Detecção Gerenciados, Resposta e Recuperação de Incidentes e Serviços de Auditoria de Segurança e Conformidade), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Corporativo / Borda) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas de Segurança Ciberfísica Unificadas |
| Soluções de Monitoramento de Dispositivos e Ativos Conectados |
| Soluções de Informações de Segurança e Correlação de Eventos |
| Soluções de Segurança de Redes e Tecnologia Operacional |
| Soluções de Gerenciamento de Identidade e Acesso |
| Serviços de Integração e Resposta a Incidentes |
| Sistemas de Controle de Acesso Físico |
| Sistemas de Videovigilância |
| Sistemas de Gerenciamento Predial e Controle de Instalações |
| Sistemas de Monitoramento Ambiental e de Infraestrutura |
| Plataformas Integradas de Operações de Segurança |
| Soluções Locais |
| Soluções Baseadas em Nuvem |
| Soluções Híbridas |
| Avaliação de Risco Ciberfísico |
| Integração e Implementação de Sistemas |
| Monitoramento e Detecção Gerenciados |
| Resposta e Recuperação de Incidentes |
| Serviços de Auditoria de Segurança e Conformidade |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo / Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solução | Plataformas de Segurança Ciberfísica Unificadas |
| Soluções de Monitoramento de Dispositivos e Ativos Conectados | |
| Soluções de Informações de Segurança e Correlação de Eventos | |
| Soluções de Segurança de Redes e Tecnologia Operacional | |
| Soluções de Gerenciamento de Identidade e Acesso | |
| Serviços de Integração e Resposta a Incidentes | |
| Por Camada de Segurança | Sistemas de Controle de Acesso Físico |
| Sistemas de Videovigilância | |
| Sistemas de Gerenciamento Predial e Controle de Instalações | |
| Sistemas de Monitoramento Ambiental e de Infraestrutura | |
| Plataformas Integradas de Operações de Segurança | |
| Por Modelo de Implantação | Soluções Locais |
| Soluções Baseadas em Nuvem | |
| Soluções Híbridas | |
| Por Tipo de Serviço | Avaliação de Risco Ciberfísico |
| Integração e Implementação de Sistemas | |
| Monitoramento e Detecção Gerenciados | |
| Resposta e Recuperação de Incidentes | |
| Serviços de Auditoria de Segurança e Conformidade | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo / Borda | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança ciberfísica de data centers na América do Norte?
Espera-se que o tamanho do mercado de segurança ciberfísica de data centers na América do Norte aumente de 1,02 bilhões de USD em 2026 para 1,17 bilhões de USD em 2027 e atinja 2,28 bilhões de USD até 2032, crescendo a um CAGR de 14,27% no período de 2027 a 2032.
Qual modelo de implantação lidera a adoção de segurança ciberfísica de data centers na América do Norte?
As soluções baseadas em nuvem lideram com 64,78% de participação na receita em 2026 e têm projeção de expansão a um CAGR de 15,39% até 2032. Elas suportam atualizações de políticas gerenciadas centralmente e inteligência de ameaças em sites distribuídos sem intervenção regular no local.
Por que os data centers de hiperescala são importantes para a demanda por segurança ciberfísica?
As instalações de hiperescala representam 43,21% da receita de 2026 e têm projeção de expansão a um CAGR de 18,27% porque seus sites maiores exigem proteção física e digital em camadas. Múltiplas zonas de acesso, controles complexos de instalações e ativos de computação de alto valor aumentam a necessidade de sistemas integrados.
Qual categoria de solução de segurança tem a maior participação?
As Soluções de Segurança de Redes e Tecnologia Operacional detêm 29,72% de participação na receita em 2026, apoiadas pela necessidade de proteger sistemas conectados de resfriamento, energia e prediais. A categoria aborda ativos operacionais que podem se tornar caminhos para a infraestrutura de servidores quando os controles são fracos.
O que está impulsionando a demanda no México?
O México tem projeção de expansão a um CAGR de 16,93% até 2032, impulsionado por novos investimentos e construção de data centers em Querétaro, Cidade do México e Nuevo León. Novos projetos de hiperescala e colocation exigem controle de acesso físico, videovigilância, monitoramento ambiental e capacidades de operações de segurança.
Como os fornecedores estão competindo em segurança ciberfísica para data centers?
Os fornecedores estão combinando controle de acesso, gerenciamento de vídeo, monitoramento ambiental e proteção de rede em sistemas unificados para reduzir a complexidade operacional. Eles também estão utilizando entrega em nuvem, integração aberta e capacidades de resposta automatizada para atender a diferentes requisitos dos operadores, incluindo a necessidade de maior consistência de políticas em instalações distribuídas, multilocatárias e de alta disponibilidade ao longo de todo o ciclo de vida do data center.