
北米データセンターサイバーフィジカルセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2027) | 1.17 十億米ドル |
| 市場規模 (2032) | 2.28 十億米ドル |
| 成長率 (2027 - 2032) | 14.27 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターサイバーフィジカルセキュリティ市場分析
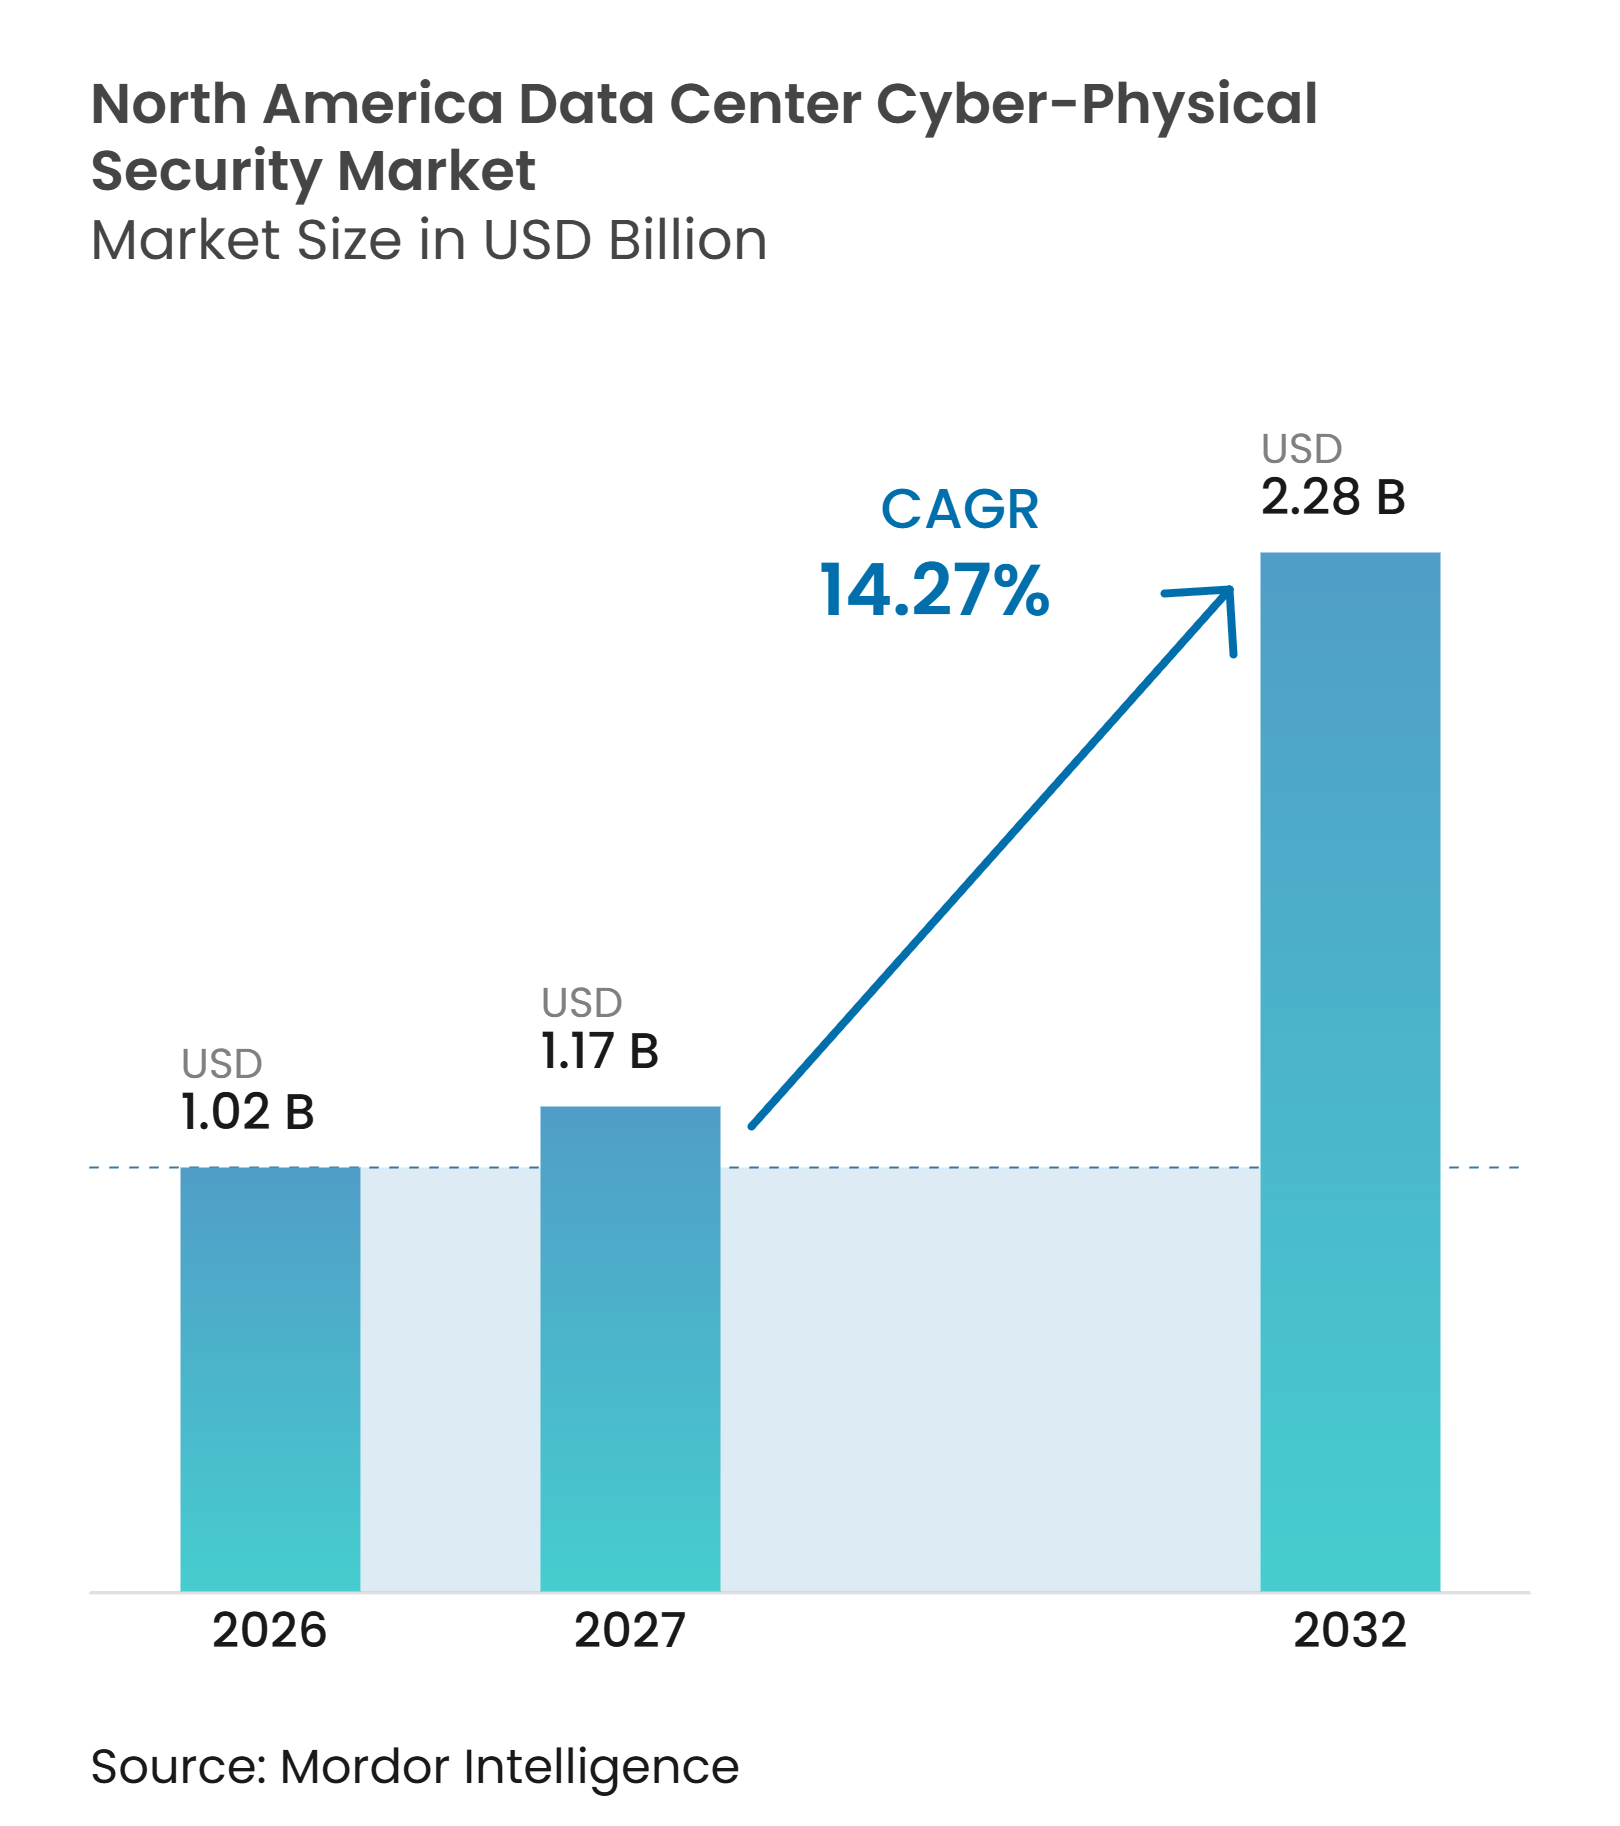
北米データセンターサイバーフィジカルセキュリティ市場規模は、2026年の10.2億米ドルから2027年には11.7億米ドルに増加し、2032年までに22.8億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.27%で成長します。AI特化型キャンパス建設は、オペレーターがより大規模かつ複雑なサイトを構築するにつれ、統合された境界・施設・ネットワーク保護の必要性を高めています。ランサムウェア攻撃および接続された建物システム全体の脆弱性は、物理的・デジタルイベントデータを統合するセキュリティプラットフォームの価値を高めています。クラウド提供は分散施設全体にわたる一元管理型セキュリティオペレーションを支援しており、コンプライアンス要件は重要インフラオペレーターにとってセキュリティ支出の裁量余地を狭めています。サプライヤーは、アクセス制御、映像管理、環境モニタリング、ネットワーク保護を少数のオペレーショナルインターフェースに統合することで対応しています。
主要レポートのポイント
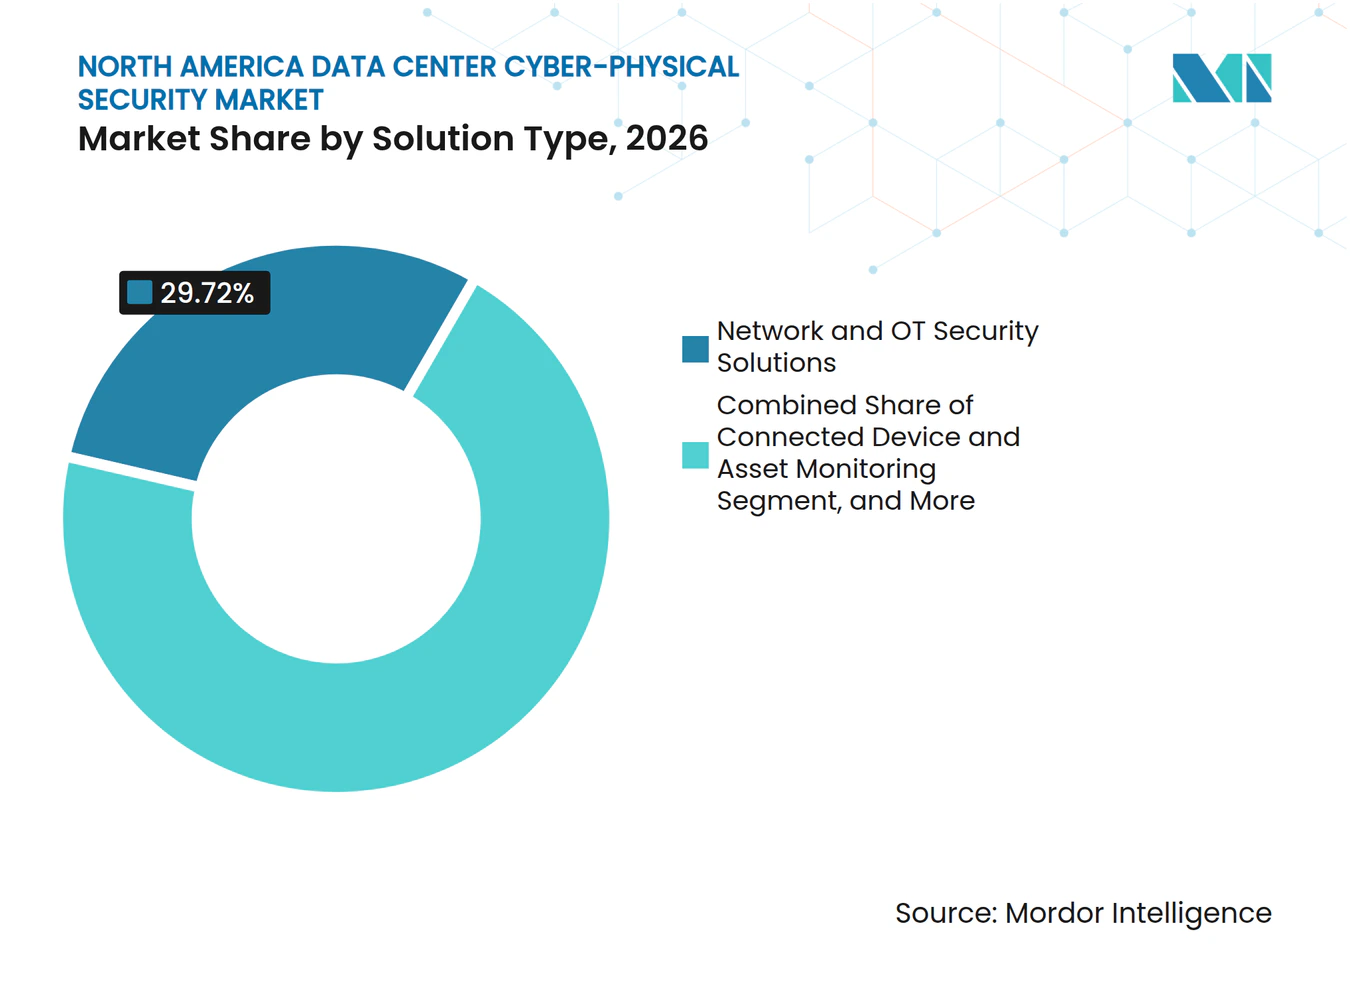
- ソリューションタイプ別では、ネットワークおよびオペレーショナルテクノロジーセキュリティソリューションが2026年の北米データセンターサイバーフィジカルセキュリティ市場収益の29.72%を占め、統合サイバーフィジカルセキュリティプラットフォームは2032年にかけてCAGR 16.26%で拡大すると予測されています。
- セキュリティレイヤー別では、統合セキュリティオペレーションプラットフォームが2026年に32.38%の収益シェアを占め、2032年にかけてCAGR 17.92%で拡大すると予測されています。
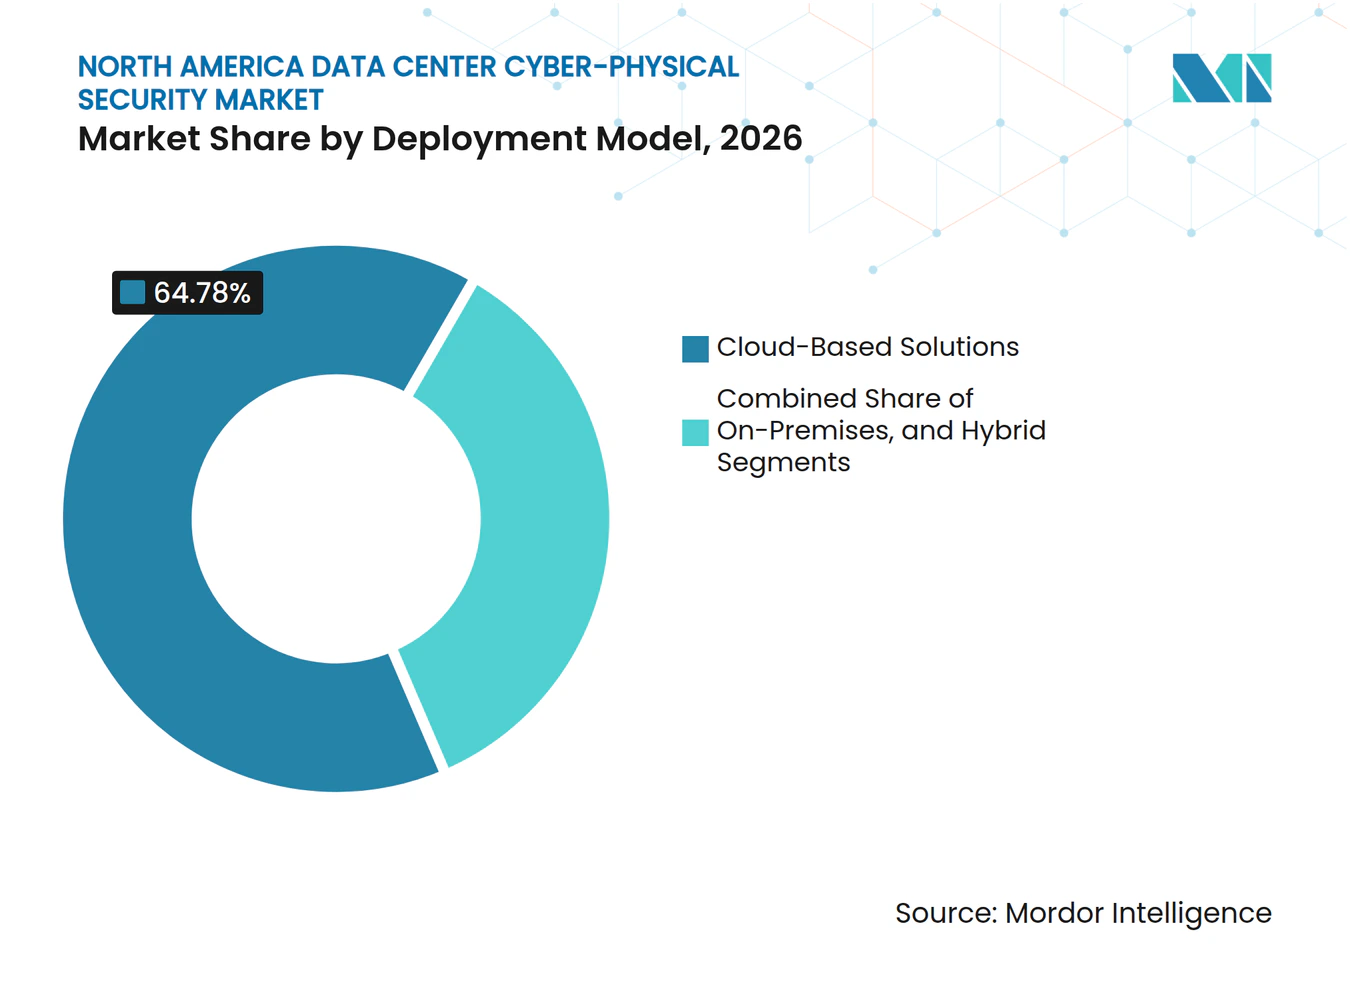
- 展開モデル別では、クラウドベースのソリューションが2026年の北米データセンターサイバーフィジカルセキュリティ市場の64.78%を占め、2032年にかけてCAGR 15.39%で拡大すると予測されています。
- サービスタイプ別では、システムインテグレーションおよび導入サービスが2026年に26.54%の収益シェアを占め、セキュリティ監査およびコンプライアンスサービスは2032年にかけてCAGR 16.59%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に43.21%の収益シェアを占め、2032年にかけてCAGR 18.27%で拡大する予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に41.64%の収益シェアを占め、エンタープライズおよびエッジ施設は2032年にかけてCAGR 17.38%で拡大すると予測されています。
- 地域別では、米国が2026年のデータセンターサイバーフィジカルセキュリティ市場収益シェアの78.53%を占め、メキシコは2032年にかけてCAGR 16.93%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの拡大 | +3.2% | 米国、メキシコ、カナダ | 長期(4年以上) |
| ランサムウェアおよびマルチベクター攻撃の激化 | +2.8% | グローバル、米国およびカナダに集中 | 短期(2年以内) |
| ゼロトラストおよびアイデンティティ中心のセキュリティアーキテクチャの採用 | +2.3% | 米国、カナダ | 中期(2〜4年) |
| 重要デジタルインフラに対するコンプライアンス要件の増加 | +1.9% | 米国、カナダ、メキシコでの影響拡大 | 中期(2〜4年) |
| 分散型およびエッジデータセンターフットプリント全体のセキュリティ統合 | +1.4% | 米国、メキシコ(モンテレイおよびケレタロを含む) | 長期(4年以上) |
| 物理的脅威への対応を迅速化するAI対応センサーフュージョン | +1.1% | 米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの拡大
北米データセンターサイバーフィジカルセキュリティ市場は、AIワークロード向けに構築されたハイパースケールキャンパスの建設によって支えられています。スターゲートプロジェクトは2025年1月にAIインフラへの5,000億米ドルの投資を発表し、初期コミットメントとして1,000億米ドルおよびテキサス州、ニューメキシコ州、中西部のサイトが含まれています。これらのキャンパスは、その物理的な複雑さに見合った、より強固な境界制御、生体認証アクセス、環境モニタリング、セキュリティオペレーション能力を必要とします。CBREは2025年に米国主要データセンター市場の空室率が1.6%であったと報告しており、供給量が43%増加したにもかかわらず、設備需要が持続していることを示しています。コミッショニングスケジュールの短縮により、サイト開設時にセキュリティ設定が未完了のままとなる場合があり、設置後の監査およびコンプライアンスサービスへの需要が継続します。Macquarie Asset Managementは2025年10月にApplied Digitalとの最大50億米ドルのパートナーシップを締結し、高性能コンピューティング開発を支援しています。
ランサムウェアおよびマルチベクター攻撃の激化
ランサムウェアグループは、オペレーショナルテクノロジーとエンタープライズITが接続された環境に向けて手法を適応させています。Dragosは2025年第2四半期に北米で355件の産業用ランサムウェアインシデントを記録しており、これはグローバル合計の54%に相当します。攻撃者は仮想マシンファイルを暗号化して実行中のワークロードを中断させるVMware ESXi特化型ロッカーを使用しており、データセンターに直接的な継続性リスクをもたらしています。ZeroFoxは2025年第1四半期に北米拠点の組織に影響を与えたランサムウェアおよびデジタル恐喝インシデントを少なくとも1,309件記録しました。Palo Alto Networksは、高度な脅威アクターにおいて侵害からデータ窃取までの期間が9日から1日に短縮されたと報告しています。これらの状況は、侵入がオペレーションを中断させる前にネットワークアラートを物理アクセスおよび施設イベントと連携できるプラットフォームの価値を高めています。
ゼロトラストおよびアイデンティティ中心のセキュリティアーキテクチャの採用
ゼロトラストの採用は、ネットワーク境界を超えて施設アクセス、オペレーショナルテクノロジー認証、ワークロード通信へと拡大しています。NISTは2025年6月に特別刊行物1800-35を公開し、ゼロトラストアーキテクチャの19の実装例を説明しています。[1] この刊行物は、アイデンティティガバナンス、マイクロセグメンテーション、ソフトウェア定義境界に関する構造化されたアプローチをオペレーターに提供しています。2025年の学術研究では、データセンター環境において包括的なゼロトラスト制御を使用した企業でセキュリティインシデントレベルが低下したことが報告されています。連邦ワークロードをサポートする施設はFedRAMPおよび国防総省の要件にも直面しており、アイデンティティ制御への注目が高まっています。これにより、物理的・デジタル環境全体に同一のポリシー原則を適用できるアクセス管理サプライヤーおよび統合オペレーションプラットフォームへの需要が生まれています。
重要デジタルインフラに対するコンプライアンス要件の増加
コンプライアンス要件は、データセンターオペレーターのセキュリティ基準義務を高めています。CISA、FBI、EPA、DOEは2025年5月に、重要インフラオペレーターにITとオペレーショナルテクノロジーネットワークのセグメント化およびリモートアクセスへの多要素認証の使用を求めるガイダンスを発行しました。[2] CISAおよび英国国家サイバーセキュリティセンターは2025年9月にIEC 62443およびISO/IEC 27001を参照した関連オペレーショナルテクノロジーガイダンスを発行しました。大規模AIキャンパスは、重要電力システムの参加者として扱われる場合、さらなる要件に直面する可能性があります。NERC CIPフレームワークは、対象資産に対して定義された電子セキュリティ境界、物理的制御、インシデント報告を要求しています。これらの要件はコンプライアンスとセキュリティ資本支出を近づけており、コスト圧力が高まる中で先送りをより困難にしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合コストとライフサイクルコスト | -1.8% | 北米、中堅コロケーションおよびエンタープライズで最も顕著 | 中期(2〜4年) |
| 専門的なセキュリティおよびOTサイバーセキュリティスキルの不足 | -1.3% | 米国、カナダ、メキシコで最も深刻 | 長期(4年以上) |
| レガシー建物・セキュリティシステム間の相互運用性のギャップ | -0.9% | 北米、エンタープライズおよびエッジ展開で最も顕著 | 中期(2〜4年) |
| 継続的な生体認証・映像モニタリングによるプライバシーおよびガバナンスリスク | -0.6% | 全国的、特に生体認証プライバシー法規を持つ州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い統合コストとライフサイクルコスト
現代の施設は、互換性のないプロトコルを使用することが多いアクセス制御、映像管理、ビルオートメーション、環境センサー、サイバー保護ツールを接続する必要があります。2025年のゼロトラスト研究では、エンタープライズ統合プロジェクトがレガシー統合とアプリケーション依存関係マッピングのために平均14ヶ月を要し、5.3ヶ月の超過が発生したことが判明しました。統合セキュリティ環境の総ライフサイクルコストは、小規模オペレーターにとって他の主要インフラ投資と競合する可能性があります。これにより、オペレーターはポイント製品を選択する場合がありますが、それらの製品は時間の経過とともに運用上の複雑さを増す可能性があります。マネージドセキュリティサブスクリプションは一部のコストを運用予算に移行できますが、大規模コロケーションプロバイダー以外での利用は限定的です。したがって、北米データセンターサイバーフィジカルセキュリティ市場は、サプライヤーが統合設計の展開と保守を容易にすることに依存しています。
専門的なセキュリティおよびOTサイバーセキュリティスキルの不足
サイバーフィジカル保護には、従来のITセキュリティチームと物理セキュリティインテグレーターが必ずしも共に持ち合わせていないスキルが必要です。CISAのガイダンスは、オペレーショナルテクノロジーシステムに対する継続的な脆弱性評価、セグメンテーション、リアルタイムモニタリングを強調しています。これらの能力には、施設エンジニアリング、ITアーキテクチャ、脅威インテリジェンスへの精通が必要です。MEXDCは2030年までに1,500 MWを超える新たなメキシコのデータセンター容量を見込んでおり、新サイトのコミッショニングに伴い資格を持つセキュリティオペレーションスタッフへの需要が高まっています。米国とカナダも防衛、エネルギー、金融サビス分野の専門家をめぐって競争しています。人材不足は許容的な設定や保険コストの上昇につながり、投資判断を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
ネットワークおよびオペレーショナルテクノロジーセキュリティが最大シェアを保持ネットワークおよびオペレーショナルテクノロジーセキュリティソリューションは、2026年の北米データセンターサイバーフィジカルセキュリティ市場シェアの29.72%を占めました。このセグメントは、電力、冷却、アクセス、消火、ビル管理システムをエンタープライズネットワークに接続することで恩恵を受けています。これらのシステムは、適切にセグメント化またはモニタリングされていない場合、攻撃者の侵入口となる可能性があります。そのため、オペレーターは従来のサーバーおよびネットワーク資産を超えて保護を拡張しています。このセグメントはまた、中断がアップタイムに影響を与える可能性のある施設プロセスを保護する必要性も反映しています。
統合サイバーフィジカルセキュリティプラットフォームは2032年にかけてCAGR 16.26%で拡大すると予測されています。北米データセンターサイバーフィジカルセキュリティ市場全体において、これらのプラットフォームは共通のワークフロー内で物理的・サイバーアラートを接続することでベンダーの乱立に対処しています。アイデンティティガバナンスとマイクロセグメンテーションに関するNISTガイダンスは、オペレーターにテスト済みのゼロトラスト実装パターンを提供することでこの方向性を支持しています。接続デバイスおよび資産モニタリングソリューションは、キャンパスがより密度の高いセンサーネットワーク全体で電力、温度、湿度、アクセスイベントを追跡するにつれて利用が拡大しています。アイデンティティおよびアクセス管理ソリューション、イベント相関ツール、インシデント対応サービスは、サイバーのみの環境向けに設計されたインシデントプレイブックが物理的・デジタル制御の交差点で機能しない場合があるため、引き続き重要です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティレイヤー別:
統合セキュリティオペレーションプラットフォームがシェアと成長をリード統合セキュリティオペレーションプラットフォームは2026年に32.38%の収益シェアを占め、2032年にかけてCAGR 17.92%で拡大すると予測されています。このデュアルポジションは、北米データセンターサイバーフィジカルセキュリティ産業において独立したポイント製品から統合オペレーション管理へのシフトを示しています。施設セキュリティチームは、アクセス制御、映像、環境アラート用の個別画面、イベントを優先順位付けできる共有システムに置き換えています。物理アクセス制御システムおよび映像監視システムは、ハイパースケールキャンパスが境界ゾーンとサーバーホールを追加するにつれて引き続き投資を受けています。生体認証確認も多くの高可用性施設でカードとPINのプロセスに取って代わっています。
Johnson Controlsは2026年のGSX 2026においてC-CURE IQ 3.20およびexacqVision 26.2をリリースし、アクセス、映像、インシデント管理、分析機能をブラウザベースのワークフローで提供しました。[3] ビル管理および施設制御システムは、冷却、電力配分、HVACシステムを管理するため引き続き不可欠です。環境およびインフラモニタリングシステムは、高密度AIワークロードが熱異常検知の必要性を高めるにつれてますます重要になっています。調達はまた、ISO/IEC 27001に基づく物理セキュリティ要件およびアップタイムインスティテュートのティアに関連する可用性期待も反映しています。これらの要件は、オペレーターがより広範なコスト制約に直面している場合でも、複数のセキュリティレイヤーにわたって北米データセンターサイバーフィジカルセキュリティ市場を持続させるのに役立っています。
展開モデル別:
クラウドベースのソリューションが最大シェアを保持クラウドベースのソリューションは2026年に収益の64.78%を占め、2032年にかけてCAGR 15.39%で拡大すると予測されています。その大きなシェアは、ハイパースケールおよびコロケーションオペレーターが一元管理されたソフトウェア定義セキュリティツールを好む傾向を反映しています。クラウドプラットフォームは、スタッフが各拠点に出向くことなく、サイト全体にポリシー変更、脅威インテリジェンス、ファームウェアアップデートを配布できます。これは、データセンターのフットプリントがエッジロケーションに拡大するにつれて特に有用です。クラウドベースのソリューションの北米データセンターサイバーフィジカルセキュリティ市場規模は、分散したオペレーションを一貫して管理するこの能力から恩恵を受けています。
Palo Alto NetworksとArista Networksは2025年11月にゼロトラストパートナーシップを拡大し、データセンターファブリックにおけるポリシー管理とハードウェアスピードの検査を組み合わせました。オンプレミスシステムは、ローカル制御またはエアギャップ管理を必要とする政府関連および規制対象オペレーターにとって引き続き関連性があります。オペレーターが機密ログをローカルに保持しながらクラウド提供の分析とインテリジェンスを使用するハイブリッド設計が登場しています。北米データセンターサイバーフィジカルセキュリティ市場において、クラウドとローカルシステム間で一貫したポリシーを維持することは統合コストを増加させる可能性があります。ハイブリッドの設定ミスは、特定と修正が困難なセキュリティギャップを生み出す可能性もあります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
システムインテグレーションがリードし、コンプライアンスサービスが加速システムインテグレーションおよび導入サービスは2026年のサービス収益の26.54%を占めました。新たなハイパースケールおよびコロケーション建設では、プロバイダーが最初からハードウェア、サイバーセキュリティツール、ビル管理システムを接続する必要があります。アクセスパネル、カメラ、センサー、サイバープラットフォームを統合できるインテグレーターはプレミアムプロジェクト料金を請求できます。施設とサイバーの両方の専門知識を持つスペシャリストの不足がこれらのサービスへの需要を強化しています。この作業は、オペレーターがレガシーシステムの混在を置き換えている場合に特に重要です。
セキュリティ監査およびコンプライアンスサービスは2032年にかけてCAGR 16.59%で拡大すると予測されています。オペレーショナルテクノロジーの文書化、脆弱性評価、インシデント報告への注目の高まりがこのサービスカテゴリーを支えています。マネージド監視および検知サービスも、24時間365日のオペレーションセンターを配置できないオペレーターの間で重要性が高まっています。サイバーフィジカルリスク評価サービスは、保険会社や機関投資家が施設の引受または融資前に文書化されたリスク情報を要求する際に使用されます。このサービスミックスにより、北米データセンターサイバーフィジカルセキュリティ市場は侵入後の日常的な監視と複雑な復旧ニーズの両方に対応できます。
データセンター規模別:
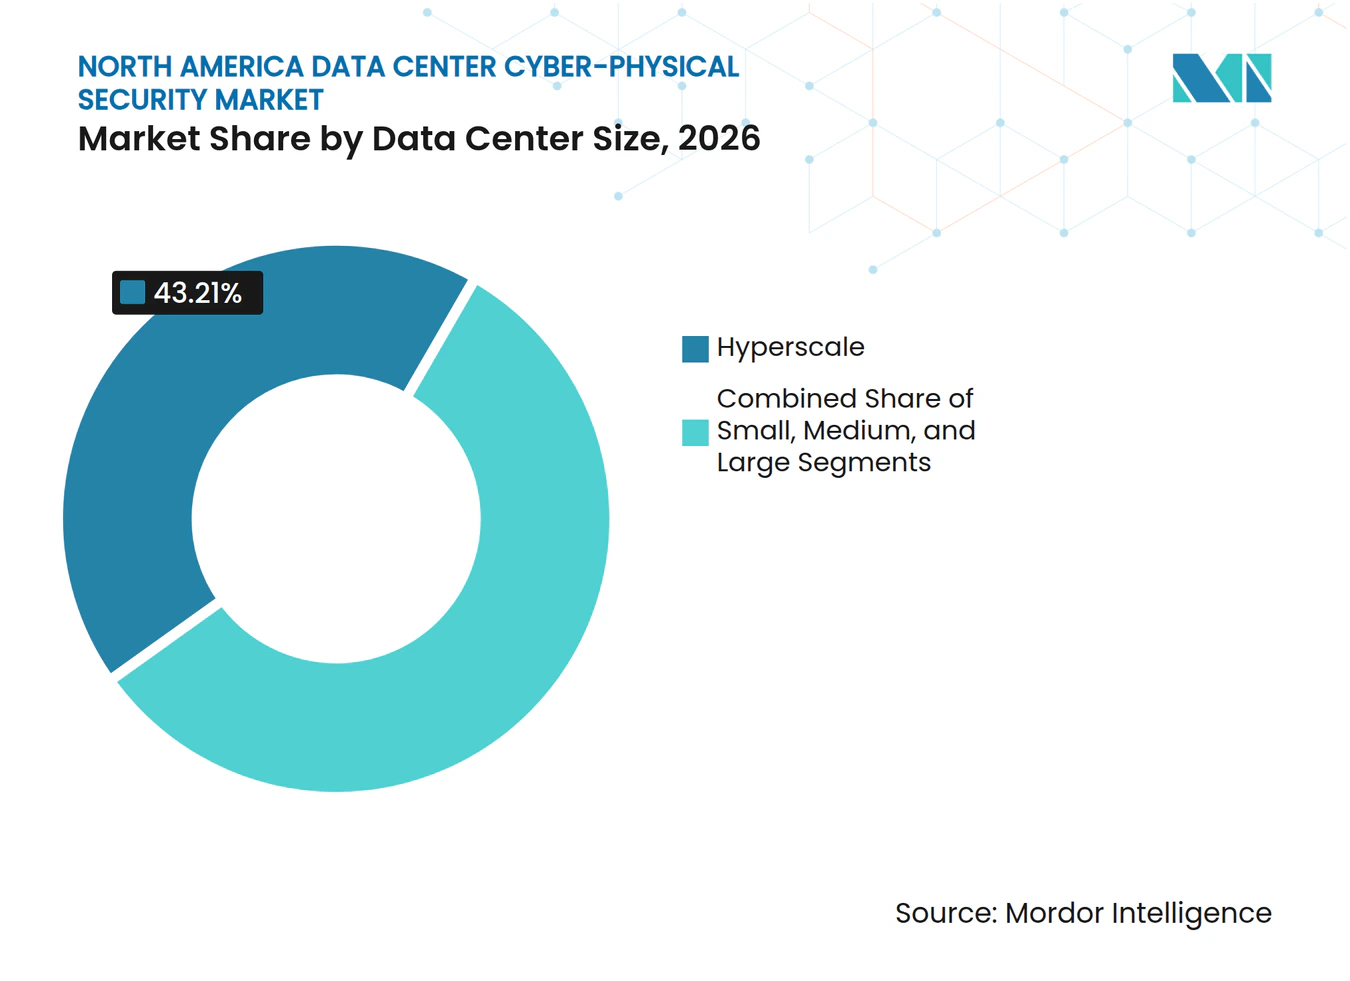
ハイパースケール施設がシェアと成長をリードハイパースケールデータセンターは2026年の収益の43.21%を占め、2032年にかけてCAGR 18.27%で成長すると予測されています。その規模は、各キャンパスが複数のゾーン、アクセス階層、オペレーショナルシステムを持つため、物理的なフットプリントよりも速くセキュリティニーズを生み出します。単一のキャンパスは数百エーカーをカバーし、数百億米ドル相当のインフラを含む場合があります。これにより、アクセスガバナンス、環境モニタリング、ネットワークセグメンテーションが施設オペレーションの中心となります。したがって、ハイパースケールプロジェクトは統合セキュリティ設計の新たな需要の最も強力な源泉を形成しています。
Macquarie Asset Managementの2025年10月のApplied Digitalとのパートナーシップには、ノースダコタ州に計画されている400 MWのPolaris Forge 1キャンパスを含む高性能コンピューティング開発のための最大50億米ドルが含まれていました。大規模施設は、企業がオンプレミス環境から確立された認証を持つコロケーションサイトにワークロードを移行するにつれて引き続き支出を引き付けています。中規模オペレーターは、複の拠点にわたって個別の製品を維持する負担を軽減するためにクラウド管理セキュリティを採用しています。小規模施設とエッジサイトは価値的には小さいものの、広く分散しており現地スタッフが限られていることが多いため、戦略的に重要です。この多様な要件の範囲は、北米データセンターサイバーフィジカルセキュリティ市場をハイパースケールベースを超えて拡大させています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリードし、エンタープライズおよびエッジが最速で拡大クラウドサービスプロバイダーは2026年の収益の41.64%を占めました。これらのオペレーターは契約上のアップタイムコミットメントをサポートし、大量の顧客データを管理しており、統合セキュリティを中心的な運用要件としています。彼らは一般的に専用のセキュリティオペレーションセンター、生体認証アクセス、共連れ防止制御、継続的な環境モニタリングを使用しています。彼らの調達基準はコロケーションおよびエンタープライズ施設にも影響を与えるようになっています。Ciscoは2025年9月にサンノゼ、ロサンゼルス、マイアミ、レストンに4つのセキュアアクセスデータセンターを発表し、Edge v2アーキテクチャを使用しています。
エンタープライズおよびエッジデータセンタータイプは2032年にかけてCAGR 17.38%で拡大すると予測されています。分散型でレイテンシーに敏感なコンピューティングは、エンドユーザーおよび接続されたオペレーションにより近い場所により多くの容量を配置しています。エッジサイトは多くの場合小規模で、機密性の高いワークロードを処理する場合でも現地セキュリティスタッフが少ない傾向があります。MEXDCはIoTおよび産業オートメーションアプリケーションに対応するためモンテレイでのエッジ拡大を報告しました。コロケーションプロバイダーは、マルチテナントモデルが顧客間の物理的・論理的アクセスの慎重な分離を必要とするため、引き続き投資しています。この拡大するフットプリントは、北米データセンターサイバーフィジカルセキュリティ市場に保護すべきより多様な運用条件を与えています。
地域分析
米国は2026年の北米データセンターサイバーフィジカルセキュリティ市場シェアの78.53%を占めました。その地位は、ノーザンバージニア、シリコンバレー、ダラス・フォートワースにおけるハイパースケールおよびコロケーション容量の集中を反映しています。米国産業セキュリティ協会は、2025年9月時点で同国に4,000以上のデータセンターがあると報告しました。オペレーターはCISAガイダンスおよびNERC CIPの期待から生じるセキュリティ要件に直面しています。Zscalerは、最新の分析において米国の組織がグローバルなランサムウェア攻撃の50%を占めたと報告しました。
スターゲートプロジェクトは、テキサス州、ニューメキシコ州、中西部で発表されたサイトを通じて米国のAI容量への長期投資を支援しています。メキシコは地域データセンターハブへの移行に支えられ、2032年にかけてCAGR 16.93%で拡大すると予測されています。2026年10月の報告によると、ケレタロは181 MWの稼働容量と2031年までに1,192 MWの追加発表プロジェクトを有していました。2026年6月、メキシコ政府は2031年までに825億米ドルの国家データセンター投資目標を設定しました。この投資パイプラインは、北米データセンターサイバーフィジカルセキュリティ市場を確立された米国ベースを超えて拡大させています。CloudHQは2025年9月にケレタロに6つのデータセンターを開発するための48億米ドルのコミットメントを発表しました。
カナダはデータ主権への需要によって特徴付けられており、これが調達と国内容量開発を導いています。CIRAは2025年にカナダの組織の69%がデータ主権をサイバーセキュリティ選択の主要基準として挙げたと報告しており、2024年の60%から増加しています。Microsoftは2025年12月に2023年から2027年にかけて190億カナダドル(140億米ドル)の投資を発表し、新たな容量が2026年後半に稼働する予定です。同社はオタワに脅威インテリジェンスハブも立ち上げました。Vantage Data Centersは2025年2月にケベック拡張のために5億カナダドル(約3.5億米ドル)をコミットし、32 MWのQC24施設と86 MWの総キャンパス容量が含まれています。
競合環境
市場集中度
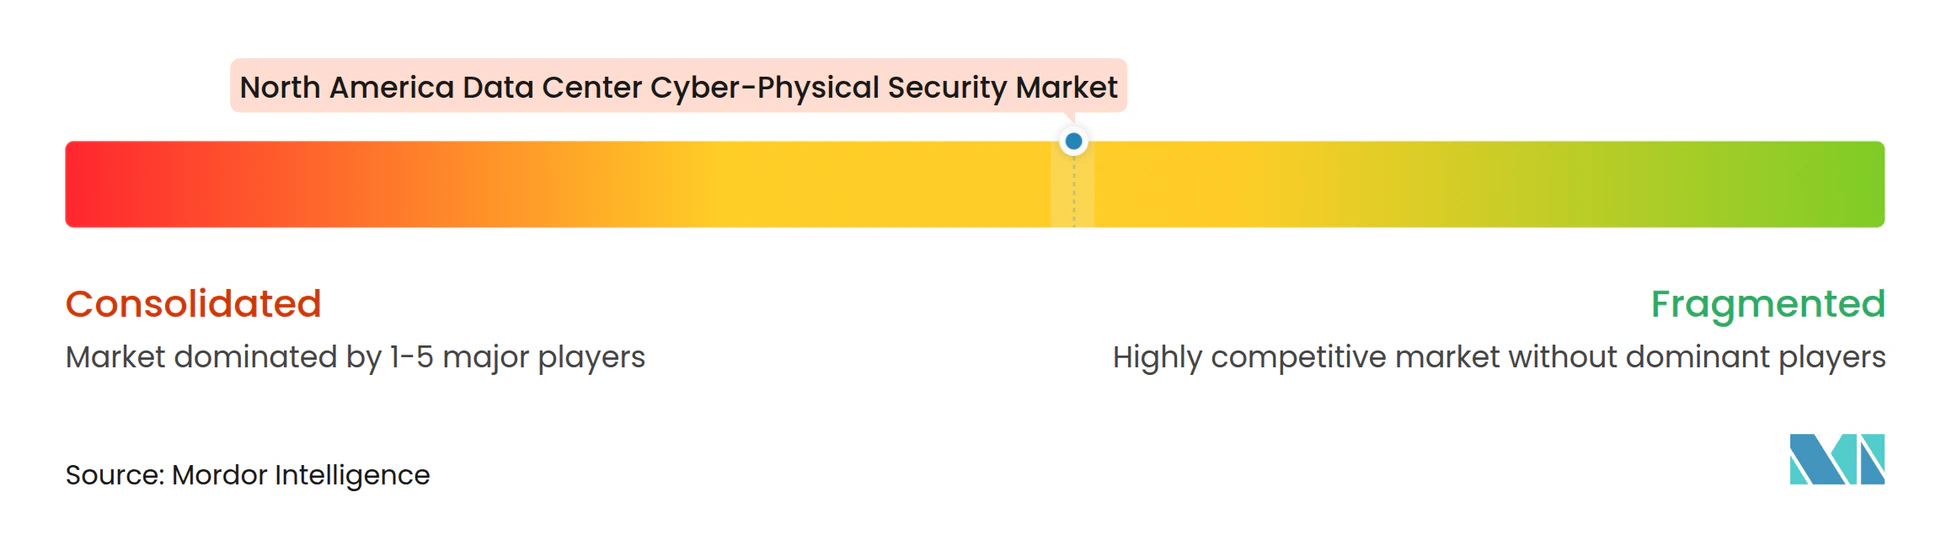
北米データセンターサイバーフィジカルセキュリティ市場は中程度に分散しており、Johnson Controls International、Honeywell International、Cisco Systems、Palo Alto Networksが確立されたサプライヤーの中に含まれています。これらの企業は物理セキュリティシステムをネットワークおよびオペレーショナルテクノロジーセキュリティと組み合わせる能力から恩恵を受けています。プラットフォームの統合は競争の中心であり、顧客はアクセス制御、映像、建物システム、脅威インテリジェンスのインターフェースを減らすことを望んでいます。Ciscoは2025年2月にN9300スマートスイッチシリーズを発売し、AMD PensandoデータプロセッシングユニットによってスイッチングシリコンにHypershield処理を統合し、ネットワーク接続と実施のための個別のセキュリティアプライアンスへの依存を低減しました。
Johnson Controlsは2026年のC-CURE IQ 3.20およびexacqVision 26.2のリリースを含むソフトウェア主導のプラットフォーム戦略を継続しています。これらのリリースは映像、アクセス、インシデント管理、分析をブラウザベースのワークフローに統合しました。Palo Alto NetworksとArista Networksは2025年11月にパートナーシップを拡大し、ハードウェアラインレートでの脅威トリガー型ワークロード隔離を可能にしました。このアプローチは大規模施設向けのハイエンド統合レスポンス設計の方向性を示しています。文書化されたコンプライアンス整合性を提供できるサプライヤーも規制対象データセンタープロジェクトで優位性を持っています。
Brivo Systemsは、オペレーターがハードウェアに依存しない管理を好むクラウドネイティブアクセス制御で競争しています。GenetecとMilestone Systemsは、オープンアーキテクチャとサードパーティデバイス統合をサポートすることで映像管理における地位を維持しています。Convergint Technologiesは、SOC 2 Type II、ISO/IEC 27001、NERC CIPの期待に従うプロジェクトにおいて認定された監査証跡と規制知識から恩恵を受けています。残る機会は、大企業だけでなく中堅市場のオペレーターにも自動化された協調的な隔離を提供することにあります。北米データセンターサイバーフィジカルセキュリティ市場は、顧客を孤立した製品エコシステムに閉じ込めることなく複雑さを軽減できるプロバイダーを引き続き優遇する可能性が高いです。市場集中スコア:10点中5点で、確立されたプラットフォームサプライヤー間の中程度の集中を反映しており、入手可能な情報では主要企業の合算シェアは報告されていません。
北米データセンターサイバーフィジカルセキュリティ産業のリーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Cisco Systems, Inc.
-
Schneider Electric SE
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターサイバーフィジカルセキュリティ市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Cisco Systems, Inc.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Axis Communications AB
- Robert Bosch GmbH
- Genetec Inc.
- Motorola Solutions, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Palo Alto Networks, Inc.
- Check Point Software Technologies Ltd.
- Hewlett Packard Enterprise Company
- Trend Micro Incorporated
- SentinelOne, Inc.
- Securitas Technology AB
- Brivo Systems, LLC
- ASSA ABLOY AB
- Senstar Corporation
- Milestone Systems A/S
- Convergint Technologies LLC
最近の産業開発事情 北米データセンターサイバーフィジカルセキュリティ市場
- 2026年9月:Johnson ControlsはGSX 2026においてC-CURE IQ 3.20、exacqVision 26.2、プロアクティブビデオソリューションをリリースし、AI駆動の映像分析、一元管理型モニタリング、物理・サイバーセキュリティオペレーション向けの統合ダッシュボードを組み合わせました。このリリースは、アナリストの作業負荷軽減し、検知から対応までのサイクルを加速する統合インシデントインテリジェンスへのオペレーター需要を対象としています。
- 2026年9月:東京電力パワーグリッドはGenetec Security Centerを導入し、重要インフラネットワーク全体のセキュリティオペレーションを統合し、30,000台以上のカメラの管理を一元化して東京電力グリッド全体の将来のデジタルトランスフォーメーションを支援するスケーラブルなプラットフォームを確立しました。この導入は、大規模データセンターキャンパスと運用上の類似点を持つエネルギー隣接の重要インフラにおける統合物理セキュリティプラットフォームの採用拡大を示しています。
- 2026年6月:メキシコ連邦政府は2031年までに825億米ドルの国家データセンター投資目標を設定し、ケレタロ、メキシコシティ、ヌエボレオン全体にわたるハイパースケールおよびコロケーション施設建設の持続的なパイプラインを示しました。建設に入る各新施設は、最初から統合された物理・サイバー保護を必要とする個別のセキュリティインフラ調達機会を表しています。
- 2026年3月:Johnson ControlsはISC West 2026においてC-CURE IQ 3.2、IQ Panel 5アップデート、PowerSeries Neo 5ハイブリッド侵入プラットフォーム構成を発表しました。このリリースはアクセス制御、映像管理、インシデントワークフローをデータセンターを含むミッションクリティカルな環境向けの統合インターフェースに統合しています。
北米データセンターサイバーフィジカルセキュリティ市場レポートの範囲
北米データセンターサイバーフィジカルセキュリティ市場は、米国、カナダ、メキシコのデータセンターに展開されたサイバーフィジカルセキュリティハードウェア、ソフトウェア、プラットフォーム、サービスからの収益をカバーしています。市場はハイパースケールキャンパスの拡大、厳格なコンプライアンス要件、高度なSOCの採用、および物理セキュリティとITおよびOTセキュリティオペレーションの統合の増加によって推進されています。
北米データセンターサイバーフィジカルセキュリティ市場レポートは、ソリューションタイプ別(統合サイバーフィジカルセキュリティプラットフォーム、接続デバイスおよび資産モニタリングソリューション、セキュリティ情報およびイベント相関ソリューション、ネットワークおよびオペレーショナルテクノロジーセキュリティソリューション、アイデンティティおよびアクセス管理ソリューション、統合およびインシデント対応サービス)、セキュリティレイヤー別(物理アクセス制御システム、映像監視システム、ビル管理および施設制御システム、環境およびインフラモニタリングシステム、統合セキュリティオペレーションプラットフォーム)、展開モデル別(オンプレミスソリューション、クラウドベースのソリューション、ハイブリッドソリューション)、サービスタイプ別(サイバーフィジカルリスク評価、システムインテグレーションおよび導入、マネージド監視および検知、インシデント対応および復旧、セキュリティ監査およびコンプライアンスサービス)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、国別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 統合サイバーフィジカルセキュリティプラットフォーム |
| 接続デバイスおよび資産モニタリングソリューション |
| セキュリティ情報およびイベント相関ソリューション |
| ネットワークおよびオペレーショナルテクノロジーセキュリティソリューション |
| アイデンティティおよびアクセス管理ソリューション |
| 統合およびインシデント対応サービス |
| 物理アクセス制御システム |
| 映像監視システム |
| ビル管理および施設制御システム |
| 環境およびインフラモニタリングシステム |
| 統合セキュリティオペレーションプラットフォーム |
| オンプレミスソリューション |
| クラウドベースのソリューション |
| ハイブリッドソリューション |
| サイバーフィジカルリスク評価 |
| システムインテグレーションおよび導入 |
| マネージド監視および検知 |
| インシデント対応および復旧 |
| セキュリティ監査およびコンプライアンスサービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションタイプ別 | 統合サイバーフィジカルセキュリティプラットフォーム |
| 接続デバイスおよび資産モニタリングソリューション | |
| セキュリティ情報およびイベント相関ソリューション | |
| ネットワークおよびオペレーショナルテクノロジーセキュリティソリューション | |
| アイデンティティおよびアクセス管理ソリューション | |
| 統合およびインシデント対応サービス | |
| セキュリティレイヤー別 | 物理アクセス制御システム |
| 映像監視システム | |
| ビル管理および施設制御システム | |
| 環境およびインフラモニタリングシステム | |
| 統合セキュリティオペレーションプラットフォーム | |
| 展開モデル別 | オンプレミスソリューション |
| クラウドベースのソリューション | |
| ハイブリッドソリューション | |
| サービスタイプ別 | サイバーフィジカルリスク評価 |
| システムインテグレーションおよび導入 | |
| マネージド監視および検知 | |
| インシデント対応および復旧 | |
| セキュリティ監査およびコンプライアンスサービス | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンターサイバーフィジカルセキュリティ市場の規模はどのくらいですか?
北米データセンターサイバーフィジカルセキュリティ市場規模は、2026年の10.2億米ドルから2027年には11.7億米ドルに増加し、2032年までに22.8億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.27%で成長します。
北米でデータセンターサイバーフィジカルセキュリティの採用をリードしている展開モデルはどれですか?
クラウドベースのソリューションが2026年に64.78%の収益シェアでリードしており、2032年にかけてCAGR 15.39%で拡大すると予測されています。これらは定期的な現地介入なしに分散サイト全体で一元管理されたポリシーアップデートと脅威インテリジェンスをサポートしています。
ハイパースケールデータセンターがサイバーフィジカルセキュリティ需要にとって重要な理由は何ですか?
ハイパースケール施設は2026年の収益の43.21%を占め、より大規模なサイトが階層化された物理的・デジタル保護を必要とするためCAGR 18.27%で拡大すると予測されています。複数のアクセスゾーン、複雑な施設制御、高価値のコンピューティング資産が統合システムの必要性を高めています。
最大のシェアを持つセキュリティソリューションカテゴリーはどれですか?
ネットワークおよびオペレーショナルテクノロジーセキュリティソリューションは2026年に29.72%の収益シェアを占めており、接続された冷却、電力、建物システムを保護する必要性に支えられています。このカテゴリーは、制御が弱い場合にサーバーインフラへの経路となる可能性のある運用資産に対応しています。
メキシコでの需要を促進しているものは何ですか?
メキシコはケレタロ、メキシコシティ、ヌエボレオンにおける新たなデータセンター投資と建設に支えられ、2032年にかけてCAGR 16.93%で拡大すると予測されています。新たなハイパースケールおよびコロケーションプロジェクトは物理クセス制御、映像監視、環境モニタリング、セキュリティオペレーション能力を必要としています。
データセンター向けサイバーフィジカルセキュリティにおいてサプライヤーはどのように競争していますか?
サプライヤーは運用上の複雑さを軽減するために、アクセス制御、映像管理、環境モニタリング、ネットワーク保護を統合システムに組み合わせています。また、クラウド提供、オープン統合、自動化された対応能力を使用して、データセンターライフサイクル全体にわたる分散型、マルチテナント、高可用性施設全体でより強固なポリシー一貫性の必要性を含む、さまざまなオペレーター要件に対応しています。