
Tamanho e Participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
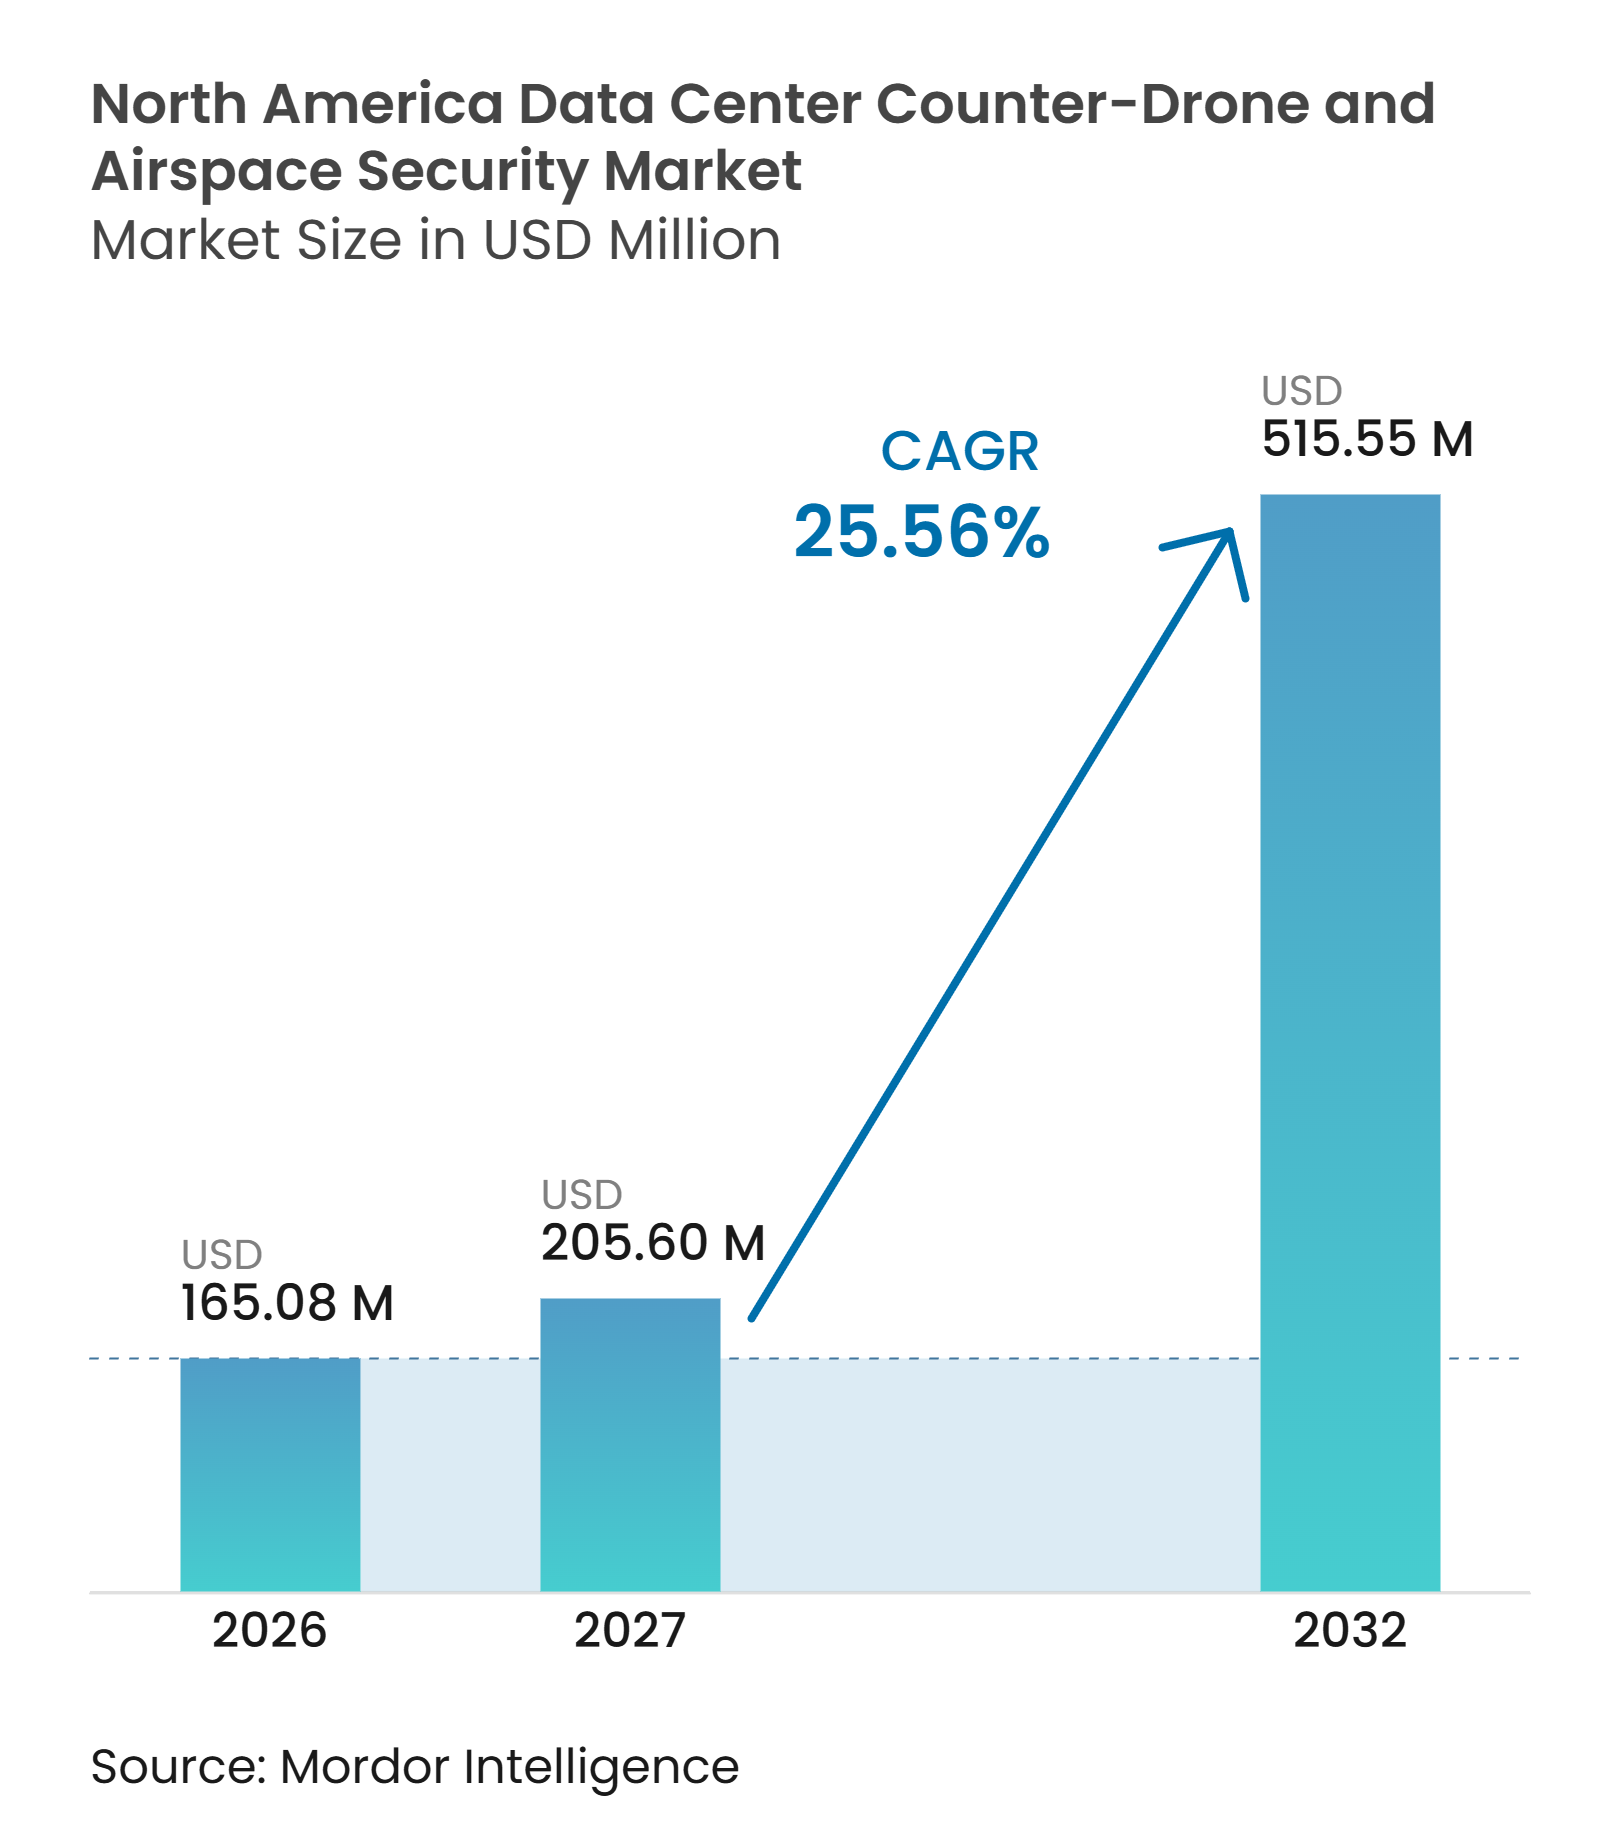
| Tamanho do mercado no ano base (2026) | 165.08 Milhões de dólares |
| Tamanho do Mercado (2027) | 205.60 Milhões de dólares |
| Tamanho do Mercado (2032) | 515.55 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 25.56 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte por Mordor Intelligence
O tamanho do mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte é avaliado em 165,08 milhões de USD em 2026 e deve atingir 515,55 milhões de USD até 2032, a um CAGR de 25,56% de 2027 a 2032. A construção de campi relacionados à inteligência artificial está aumentando o número de grandes ativos fixos que precisam de proteção além dos controles de perímetro ao nível do solo. O setor de data centers das Américas possui 50,3 GW de capacidade operacional, 37,7 GW em construção e uma taxa de pré-comprometimento de 91,7% em 2026, o que concentra a exposição em sites de alto valor. A aquisição de hardware está frequentemente vinculada ao cronograma de construção, pois a instalação após o comissionamento pode elevar os custos e deixar uma lacuna temporária de cobertura. A detecção permanece central para o mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte, pois os operadores privados têm autoridade limitada para desativar drones. O mercado também se beneficia da atenção das seguradoras à exposição do espaço aéreo, enquanto propostas de políticas poderiam ampliar as opções disponíveis para proprietários de infraestrutura crítica.
Principais Conclusões do Relatório
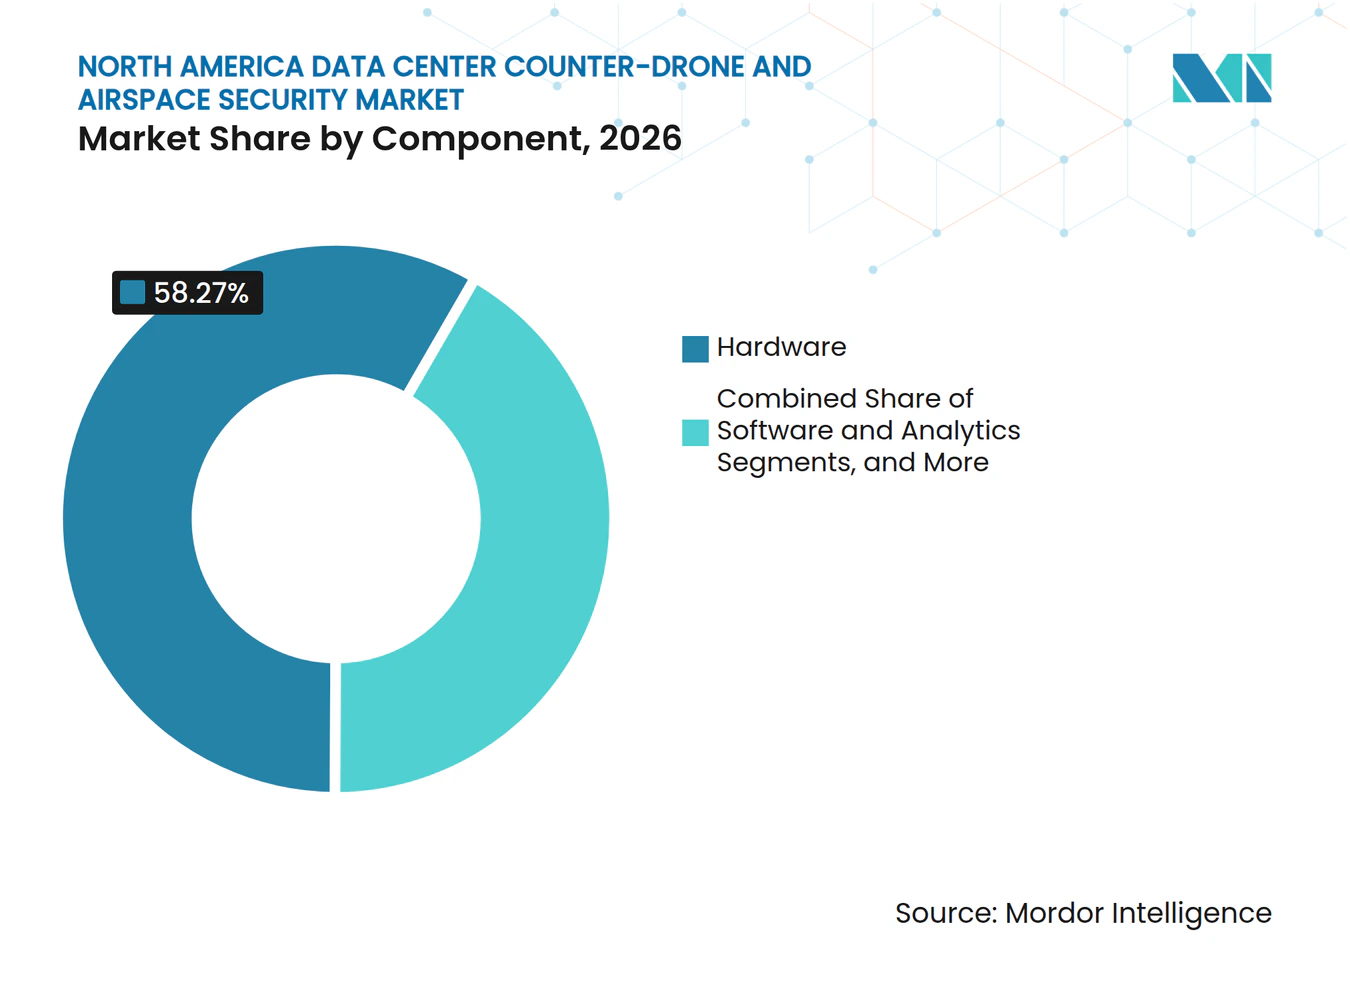
- Por componente, o hardware detinha 58,27% da participação do mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte em 2026, enquanto software e análise de dados deve expandir a um CAGR de 26,42% até 2032.
- Por tecnologia, a detecção por radiofrequência representou 32,34% da receita em 2026, enquanto os sistemas integrados de múltiplos sensores devem expandir a um CAGR de 26,71% até 2032.
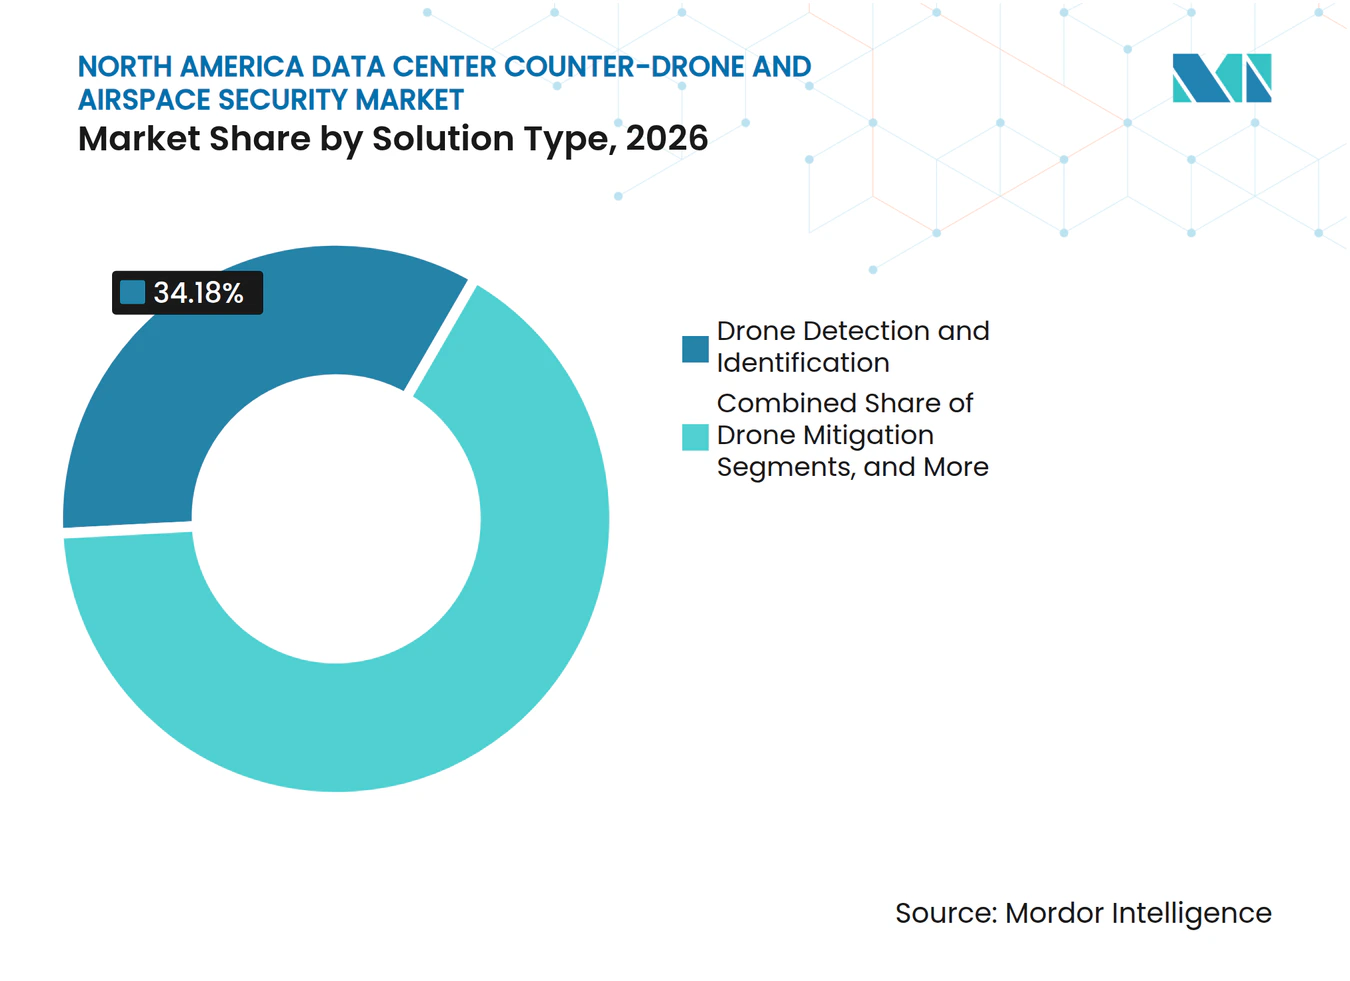
- Por tipo de solução, a detecção e identificação de drones detinha 34,18% da receita em 2026, enquanto as plataformas integradas contra drones devem expandir a um CAGR de 26,38% até 2032.
- Por tipo de implantação, as instalações fixas representaram 77,48% da receita em 2026 e devem expandir a um CAGR de 26,71% até 2032.
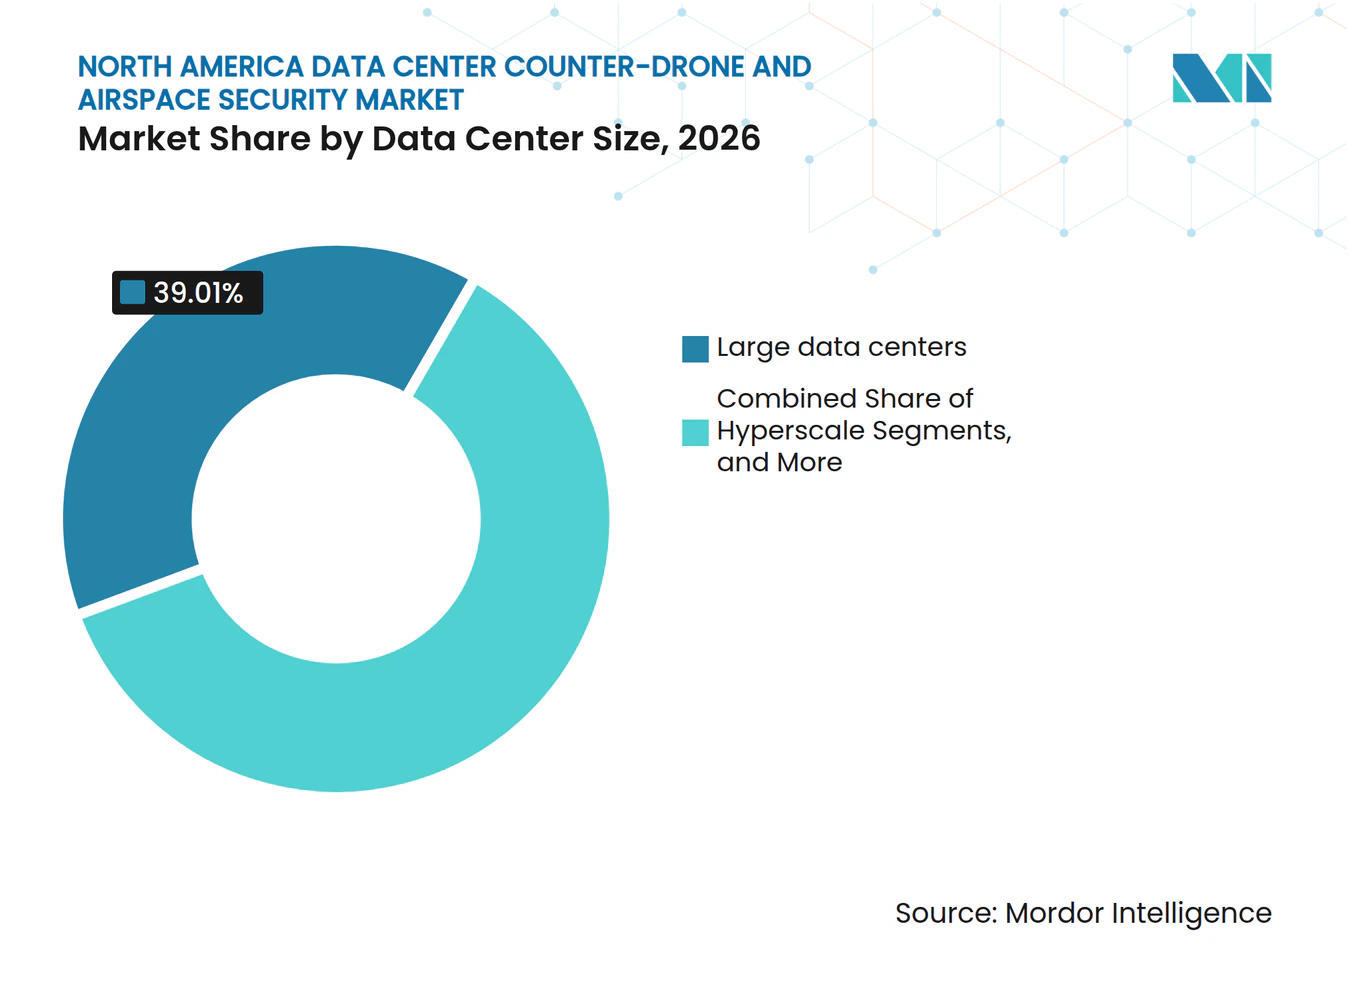
- Por tamanho de data center, as instalações de grande porte detinham 39,01% da receita em 2026, enquanto as instalações de hiperescala devem expandir a um CAGR de 26,56% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 42,34% da receita em 2026 e devem expandir a um CAGR de 26,83% até 2032.
- Por geografia, os Estados Unidos detinham 47,56% da receita regional em 2026 e devem expandir a um CAGR de 26,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Construção de Data Centers de Inteligência Artificial e Expansão de Campi | +8.2% | Estados Unidos, primário; Canadá, secundário | Curto prazo (≤ 2 anos) |
| Vigilância Não Autorizada por Drones de Ativos de Data Centers | +5.7% | Global, concentrado nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Conscientização do Espaço Aéreo Multicamadas com Múltiplos Sensores | +4.3% | Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Responsabilização de Drones por Identificação Remota | +2.8% | Estados Unidos, mandatado pela FAA, com extensão ao Canadá | Médio prazo (2 a 4 anos) |
| Pressão de Clientes e Seguradoras por Controles de Risco do Espaço Aéreo | +2.1% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Segurança por Design em Novos Data Centers | +1.4% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Data Centers de Inteligência Artificial e Expansão de Campi
O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte ganha demanda com a rápida expansão de campi focados em inteligência artificial. Os Estados Unidos tinham 161 campi em construção em 2026, enquanto OpenAI, Oracle e Related Digital avançavam com um campus Stargate de mais de 1 GW em Michigan, dentro de um programa multissite de 450 bilhões de USD.[1] Esses sites frequentemente cobrem centenas de acres e estão localizados em áreas semirrurais. Sua escala torna os sistemas convencionais de perímetro insuficientes para a plena conscientização do espaço aéreo. Os requisitos de segurança estão, portanto, sendo incorporados ao design dos sites, ao lado do planejamento de energia, resfriamento e rede. A integração antecipada pode encurtar os ciclos de aquisição e aumentar os valores dos contratos para o mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte.
Aumento da Vigilância Não Autorizada por Drones de Ativos de Data Centers
A atividade não autorizada de drones cria um caso de demanda direto para o mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte. A Dedrone reportou um aumento de 4,3 vezes nas detecções de drones artesanais em 2025 em comparação com 2024, e 37,5% das detecções ocorreram em condições de baixa visibilidade. O Escritório Federal Alemão para a Segurança da Informação (BSI) identificou os data centers como alvos potenciais para ameaças cibernéticas transportadas por drones em 2025. Suas diretrizes descreveram a entrega de cargas úteis, acesso a telhados, hacking remoto e interrupção de sistemas de resfriamento como riscos relevantes.[2] Imagens aéreas podem revelar layouts de sites, zonas de TI sensíveis e pontos de entrada de linhas de energia. A preocupação de segurança resultante vai além da intrusão, abrangendo espionagem e planejamento de perturbação física.
Adoção Crescente de Conscientização do Espaço Aéreo Multicamadas com Múltiplos Sensores
O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte está migrando de sensores únicos para sistemas de detecção em camadas. Equipamentos de radiofrequência passiva podem não detectar drones autônomos e silenciosos em radiofrequência, enquanto sensores acústicos podem ter desempenho inferior próximo a equipamentos de resfriamento. O radar pode gerar alertas falsos em ambientes congestionados, e câmeras eletro-ópticas e infravermelhas são limitadas em condições de baixa luminosidade. A Robin Radar Systems e a AirMatrix introduziram em 2025 um sistema que combina entradas de radar, radiofrequência, eletro-óptica e infravermelho, acústica e Identificação Remota em um único fluxo de alertas. A AeroVironment afirma que o Titan-MS pode rastrear mais de 500 alvos combinando dados de radiofrequência, radar de banda X e eletro-óptica/infravermelho/ultravioleta. Esses sistemas direcionam as aquisições para plataformas integradas e softwares de comando e controle interoperáveis.
Responsabilização de Drones por Identificação Remota
A Identificação Remota fornece uma camada de responsabilização para o mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte. A FAA exige que drones registrados transmitam informações de identificação, localização e estação de controle nos termos do 14 CFR Parte 89. Esses dados ajudam as equipes de segurança a separar aeronaves em conformidade de voos não identificados. A FAA emitiu restrições de espaço aéreo sobre sites de infraestrutura crítica fixa em maio de 2026, com exceções limitadas aos requisitos de Identificação Remota. O Departamento de Segurança Interna (DHS) também descreveu um caminho para visualizações em painel que combinam sinais de Identificação Remota com dados de aplicação da lei.[3] A capacidade de recepção está se tornando um elemento padrão em novas instalações de detecção, inclusive em sites com menor exposição a ameaças.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Restrições à Mitigação de Drones pelo Setor Privado | -3.8% | Estados Unidos, primário, e Canadá | Curto prazo (≤ 2 anos) |
| Altos Custos de Integração e Ciclo de Vida | -2.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Falsos Positivos em Ambientes Densos e com Radiofrequência Contestada | -1.9% | Localizações urbanas de data centers nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Drones Autônomos, de Baixa Observabilidade e com Frequência Ágil | -1.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições à Mitigação de Drones pelo Setor Privado
As restrições legais limitam o escopo endereçável de curto prazo do mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte. Proprietários privados nos EUA não podem usar independentemente interceptação cinética, interferência, falsificação de sinal ou ações de energia direcionada. Essas autoridades permanecem com agências federais e forças de segurança especificamente autorizadas. A regra provisória do Departamento de Justiça (DOJ) e do DHS de julho de 2026 estabeleceu um marco para operações estaduais e locais, mas não conferiu autoridade comparável a proprietários privados de instalações. A Lei de Defesa do Espaço Aéreo de Infraestrutura Crítica propõe um programa de certificação e 250 milhões de USD em subsídios, mas permanecia em comissão em outubro de 2026. Os operadores podem, portanto, financiar a detecção, mas podem apenas notificar as autoridades policiais, o que pode gerar uma preocupação com a latência de resposta.
Altos Custos de Integração e Ciclo de Vida
O custo de integração permanece uma restrição prática para o mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte. Um sistema de múltiplos sensores requer que radar, radiofrequência, eletro-óptica e infravermelho, e software de comando e controle funcionem dentro de um ambiente comum de operações de segurança. Isso exige engenharia de sistemas e licenciamento contínuo de software. A Echodyne inaugurou uma instalação de fabricação de 86.350 pés quadrados em Washington, com apoio de 40 milhões de USD, em julho de 2026. A Fortem Technologies havia inaugurado uma sede de fabricação de 51.000 pés quadrados em junho de 2025. Mesmo com o aumento da produção pelos fornecedores, calibração, atualizações de software, registros de espectro e treinamento de pessoal 24 horas por dia, 7 dias por semana adicionam custos contínuos para os operadores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Ancora a Implantação Inicial, Enquanto o Software Sustenta o Valor de Longo PrazoO hardware representou 58,27% da receita por componente em 2026. As matrizes de sensores geralmente incluem radar, antenas de radiofrequência e câmeras eletro-ópticas e infravermelhas. Os operadores frequentemente instalam esse equipamento antes de o campus entrar em operação. Essa abordagem evita o custo mais elevado e a interrupção operacional de trabalhos de retrofit. Os serviços apoiam o comissionamento, a integração de sistemas e o monitoramento gerenciado. Esses contratos podem ajudar clientes de hiperescala a transferir parte de seus gastos com segurança de despesas de capital para despesas operacionais. A demanda por hardware permanece estreitamente vinculada à construção de novos sites e às principais expansões de campi. Também estabelece a base física para futuras atualizações de software.
Software e análise de dados deve expandir a um CAGR de 26,42% até 2032. O segmento utiliza análise de dados para reduzir falsos positivos e classificar ameaças em campi distribuídos. Também suporta os registros de auditoria necessários para as equipes de segurança e conformidade. A AeroVironment introduziu o Halo_Shield em abril de 2026 como um design modular de sistema contra veículos aéreos não tripulados (C-UAS) que combina detecção distribuída e processamento em uma imagem operacional compartilhada orientada por inteligência artificial. A Agência de Segurança Cibernética e de Infraestrutura (CISA) aconselha os proprietários de infraestrutura crítica a documentar, atualizar e auditar suas práticas de detecção à medida que a ameaça evolui. Isso direciona o setor de segurança contra drones e do espaço aéreo em data centers da América do Norte para operações orquestradas por software. Também torna a qualidade da integração mais importante após a venda inicial de hardware. A combinação de componentes, portanto, une a demanda por equipamentos impulsionada pela construção ao valor recorrente do software.



Por Tecnologia:
Detecção por Radiofrequência Lidera, Enquanto a Integração de Múltiplos Sensores ExpandeA detecção por radiofrequência detinha 32,34% da receita por tecnologia em 2026. Possui um custo de entrada relativamente baixo e pode identificar modelos de drones a partir de assinaturas de radiofrequência conhecidas. Muitas implantações de segurança podem adicionar equipamentos de radiofrequência à infraestrutura existente. A tecnologia é útil quando os drones se comunicam com um controlador. Drones autônomos podem seguir rotas programadas por GPS sem emitir sinais de controle. Sistemas de radiofrequência passiva podem, portanto, não detectar essa categoria de ameaça. Essa limitação explica por que uma posição de liderança tecnológica não elimina a demanda por outras camadas de detecção. Radar, sistemas eletro-ópticos e infravermelhos, e sensores acústicos abordam diferentes lacunas.
Os sistemas integrados de múltiplos sensores devem expandir a um CAGR de 26,71% até 2032. Seu apelo vem da combinação de tecnologias em vez de depender de um único sensor. Isso é importante em campi com terrenos variados, condições de iluminação e ruído de radiofrequência. A Echodyne introduziu o EchoWare em outubro de 2025 para manter uma identidade de rastreamento única em radares em rede. A plataforma aborda a fragmentação de dados que pode exigir correlação manual em implantações maiores. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte favorece, portanto, pilhas tecnológicas que combinam feeds de sensores em uma interface compartilhada. A interoperabilidade afeta tanto a precisão da detecção quanto a carga de trabalho do operador. A escolha tecnológica é cada vez mais uma decisão de plataforma em vez de uma compra de sensor isolado.
Por Tipo de Solução:
Detecção Lidera, Enquanto Plataformas Integradas Ganham TerrenoA detecção e identificação de drones representou 34,18% da receita por tipo de solução em 2026. Sua posição de liderança reflete os limites legais sobre atividades privadas de neutralização de drones. Proprietários privados podem operar equipamentos de detecção continuamente dentro de seus programas de segurança. O rastreamento e a classificação adicionam a consciência situacional necessária para notificações às autoridades policiais. O monitoramento e os alertas do espaço aéreo ajudam as equipes a manter uma imagem operacional compartilhada. A mitigação e a resposta a drones representam uma parte menor dos gastos, pois as ações de neutralização requerem entidades autorizadas. A detecção é, portanto, a camada de solução que um operador privado pode adotar com maior independência. Permanece a base para a maioria dos programas civis de sites.
As plataformas integradas contra drones devem expandir a um CAGR de 26,38% até 2032. Os compradores estão migrando de sistemas pontuais para ferramentas de gestão do espaço aéreo de ponta a ponta. Essas plataformas integram dados de sensores em uma interface unificada de comando e controle. Isso pode simplificar o escalonamento e reduzir a correlação manual. A Anduril recebeu uma ordem de tarefa JIATF-401 de 87 milhões de USD para o Lattice como plataforma de comando e controle empresarial em março de 2026. O caso de uso governamental mostra a direção dos maiores programas de infraestrutura crítica. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte se beneficiará se a autoridade privada de mitigação se expandir. Até então, as plataformas integradas ainda oferecem valor por meio de detecção, classificação e coordenação de incidentes.

Por Tipo de Implantação:
Instalações Fixas Suportam Cobertura ContínuaAs instalações fixas capturaram 77,48% da receita por implantação em 2026. Também devem expandir a um CAGR de 26,71% até 2032. Os campi de data centers precisam de monitoramento contínuo sem lacunas de cobertura. Sensores permanentes podem ser integrados ao design do perímetro e ao centro de operações de segurança. Isso difere das missões militares e de segurança pública que exigem reimplantação frequente. A arquitetura fixa é particularmente adequada para grandes campi com trajetórias de voo repetíveis e limites operacionais definidos. Novas instalações no oeste do Texas, na Pensilvânia e em Cheyenne ampliam a oportunidade de base instalada. Isso suporta um longo ciclo de planejamento para instalações específicas de cada site.
Os sistemas móveis e portáteis desempenham um papel complementar em vez de substituir os sistemas fixos. Podem monitorar canteiros de obras antes de o equipamento permanente ser comissionado. Também fornecem cobertura temporária durante períodos de manutenção ou resposta a incidentes. A Fortem iniciou as entregas do DroneHunter 5.0 em janeiro de 2026 com um sistema de captura baseado em emaranhamento. A captura não destrutiva pode ser relevante para sites civis onde ações cinéticas levantam preocupaçes de responsabilidade. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte utiliza sistemas portáteis para atender a necessidades operacionais específicas. Os sistemas fixos permanecem a escolha principal porque suportam monitoramento ininterrupto. Os dois modelos podem operar juntos dentro de um programa de espaço aéreo em camadas.
Por Tamanho de Data Center:
Instalações de Grande Porte Lideram, Enquanto Sites de Hiperescala Impulsionam a Demanda FuturaAs instalações de grande porte detinham 39,01% da receita do segmento por tamanho em 2026. Possuem a base instalada e a capacidade de capital para justificar proteção dedicada do espaço aéreo. Sua escala física pode exigir cobertura de sensores em grandes limites de propriedade e telhados. Instalações pequenas e médias permanecem uma fonte secundária de demanda. Orçamentos mais apertados e localizações urbanas podem levar esses operadores a serviços gerenciados de detecção. Seus sites também podem enfrentar interferência de radiofrequência e opções limitadas de montagem. O segmento de instalações de grande porte forma a base de compradores existente mais ampla para sistemas dedicados. Suporta a demanda de curto prazo por equipamentos específicos de cada site e trabalhos de integração.
As instalações de hiperescala devem expandir a um CAGR de 26,56% até 2032. Seu crescimento está vinculado ao desenvolvimento de campi em escala de gigawatt para treinamento e inferência de inteligência artificial. A Cushman and Wakefield reportou um pipeline de desenvolvimento planejado de 285 GW nas Américas em 2026, com grande parte em formatos de hiperescala. A RAND identificou o acesso aéreo como um importante vetor de ameaça física para data centers seguros de inferência de inteligência artificial em 2025. Essas instalações detêm pesos de modelos de alto valor e outros ativos computacionais sensíveis. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte está, portanto, se tornando parte da discussão de segurança por design para os maiores sites. Compradores de hiperescala também podem suportar programas plurianuais em campi geograficamente dispersos. Isso oferece aos fornecedores oportunidades para contratos mais amplos de plataforma e serviços.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram em Participação e ExpansãoOs provedores de serviços em nuvem detinham 42,34% da receita por tipo de data center em 2026. O segmento também deve expandir a um CAGR de 26,83% até 2032. Os provedores de serviços em nuvem (CSPs) operam muitas das maiores e mais amplamente distribuídas instalações. Sua escala os torna compradores de alto valor de programas plurianuais de segurança do espaço aéreo. Também enfrentam substancial responsabilidade pública pela resiliência dos sites. Esses fatores suportam práticas de aquisição de segurança mais maduras. A demanda dos CSPs, portanto, combina alta capacidade de gastos com a necessidade de padronizar a segurança em múltiplos campi. Essa posição confere aos CSPs influência sobre o design de produtos e os requisitos de interoperabilidade.
Os provedores de colocalização são um segmento secundário importante. Os inquilinos empresariais podem buscar evidências de segurança do espaço aéreo durante a devida diligência contratual. Isso cria pressão dos inquilinos para fortalecer os controles das instalações. Operadores empresariais e de borda enfrentam desafios diferentes em localizações urbanas densas. A interferência de radiofrequência e telhados compartilhados podem restringir o posicionamento de sensores. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte responde com serviços gerenciados e designs de implantação adequados a sites menores. A adoção de segurança por design pelos CSPs também traz os fornecedores para os projetos mais cedo no ciclo de aquisição. Isso pode comprimir os ciclos de vendas e aumentar o valor dos contratos quando o planejamento começa antes da construção. A divisão por tipo de data center, portanto, requer modelos comerciais diferentes para operadores de hiperescala, colocalização e empresariais.
Análise Geográfica
Os Estados Unidos detinham 47,56% da participação do mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte em 2026 e devem expandir a um CAGR de 26,74% até 2032. Possuem a maior concentração de desenvolvimento de hiperescala e um ambiente ativo de política federal de C-UAS. Texas, Virgínia e Geórgia tinham 107, 94 e 43 desenvolvimentos de campi ativos em outubro de 2026. Seus sites suburbanos, periurbanos e rurais apresentam diferentes riscos de espaço aéreo. A Casa Branca orientou a FAA em junho de 2025 a finalizar o trabalho de restrição de voo sobre infraestrutura crítica. Também orientou o DHS a emitir diretrizes de detecção para operadores privados. O Departamento de Transportes, o Departamento de Guerra e o DHS anunciaram uma restrição temporária de voo dentro de 1 milha náutica da fronteira entre os EUA e o México em outubro de 2026. A restrição proibiu drones não autorizados da superfície até 400 pés acima do nível do solo. Isso criou um precedente localizado para zonas definidas de negação de espaço aéreo.
O Canadá é uma geografia em desenvolvimento para o mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte. O Departamento de Defesa Nacional do Canadá realizou seu Sandbox C-UAS 2026 de setembro a outubro. Buscou soluções implantáveis capazes de detectar e neutralizar micro e mini sistemas aéreos não tripulados e conectar-se a sistemas mais amplos de comando e controle. O programa pode suportar padrões alinhados e vias de certificação para infraestrutura crítica civil. Alberta emergiu como localização para grandes projetos de hiperescala propostos. Canadá, México e Estados Unidos realizaram sua primeira reunião trilateral de coordenação de C-UAS em agosto de 2025. A reunião apoiou canais de resposta a ameaças antes da Copa do Mundo FIFA 2026. Essa coordenação também pode suportar atividades contínuas de segurança de infraestrutura crítica.
O México é a menor geografia no mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte. Sua atividade de data centers está concentrada na Cidade do México, Monterrey e Guadalajara. As regras mexicanas tratam voos não autorizados de drones sobre infraestrutura crítica como questões prioritárias de fiscalização. Os procedimentos de detecção e identificação são centralizados por meio da estrutura nacional de controle aeroespacial. Provedores internacionais de colocalização impulsionam grande parte da demanda local ao aplicar padrões globais de segurança. O uso de drones pelo crime organizado aumenta o ambiente de risco mais amplo. A coordenação trilateral também expande o contexto operacional para os provedores de segurança. Esses fatores podem suportar requisitos formais de monitoramento do espaço aéreo para novas instalações durante o período de previsão.
Cenário Competitivo
Concentração do Mercado
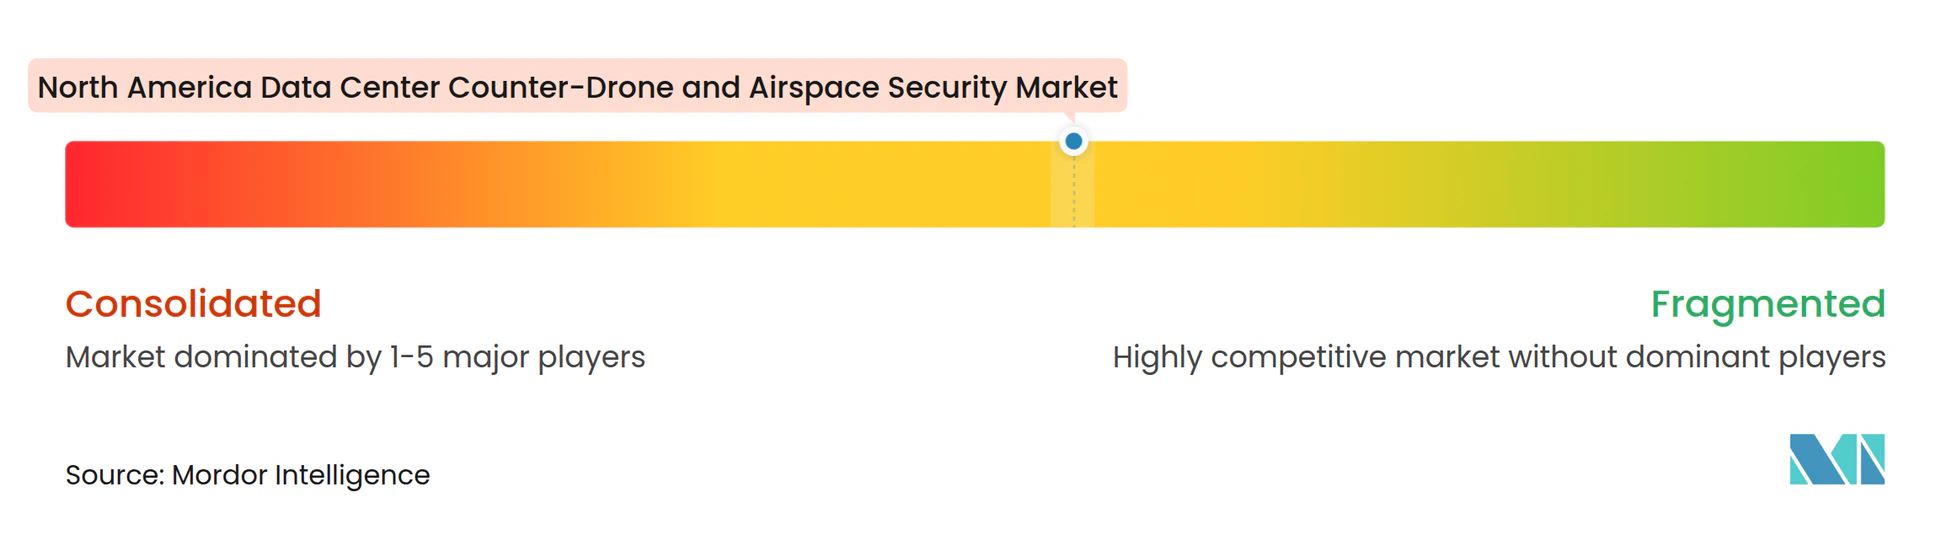
O mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte é moderadamente concentrado em plataformas e software de comando e controle. Os sensores de hardware permanecem mais fragmentados. Anduril Industries, RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation e L3Harris Technologies têm fortes posições de aquisição governamental. Seus relacionamentos com programas podem moldar a arquitetura utilizada em programas de infraestrutura crítica. A Anduril recebeu um contrato empresarial de C-UAS do Exército avaliado em 20 bilhões de USD em março de 2026. A ordem de tarefa Lattice de 87 milhões de USD relacionada fortaleceu sua presença de software nas operações governamentais de C-UAS. Compradores comerciais podem adaptar partes desse modelo orientado por software.
Os fornecedores especializados incluem DroneShield, Dedrone, Fortem Technologies, Echodyne, Epirus e D-Fend Solutions. Competem em interoperabilidade, desempenho de falsos positivos, velocidade de implantação e custo total de propriedade. A DroneShield recebeu um contrato IDIQ Domestic Shield de 500 milhões de USD por 3 anos em setembro de 2026. A Fortem foi selecionada como a única pequena empresa entre 7 contratantes principais do IDIQ C-UAS do DHS em agosto de 2026. Data centers pequenos e médios permanecem uma lacuna, pois muitas ofertas de plataforma são projetadas para orçamentos de hiperescala. Os serviços gerenciados de detecção podem oferecer um canal alternativo para esses operadores. A concorrência nessa parte do mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte permanece ativa. Nenhum fornecedor único cobre todas as necessidades de detecção até neutralização dentro do atual marco legal.
As parcerias são centrais porque os clientes precisam de funções vinculadas de detecção, rastreamento e resposta. A Fortem integrou interceptores DroneHunter e radar TrueView com o software de gestão de missões Sanctum da Lockheed Martin em março de 2026. A DroneShield e a Terma assinaram um memorando de entendimento em maio de 2026 para combinar sistemas de radar e eletro-óptica e infravermelho com detecção por radiofrequência e software DroneSentry-C2. A Epirus foi selecionada para um programa piloto de energia direcionada em outubro de 2026. Seu sistema Leonidas havia anteriormente neutralizado um enxame de 49 drones com um único pulso em uma demonstração de 2025. Esses movimentos mostram investimento contínuo em tecnologias de resposta não cinética. Seu uso comercial em data centers permanecerá dependente de autorização regulatória. O cenário competitivo é, portanto, moldado pela integração de plataformas, parcerias especializadas e evolução das políticas.
Líderes do Setor de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte
-
RTX Corporation
-
Anduril Industries, Inc.
-
Lockheed Martin Corporation
-
Dedrone, Inc.
-
Fortem Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte Empresas cobertas neste relatório
- Anduril Industries, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- AeroVironment, Inc.
- Dedrone, Inc.
- Fortem Technologies, Inc.
- Echodyne Corp.
- DroneShield Limited
- Teledyne Technologies Incorporated
- Parsons Corporation
- BlueHalo LLC
- Epirus, Inc.
- D-Fend Solutions AD Ltd.
- Robin Radar Systems B.V.
- Black Sage Technologies, Inc.
- MatrixSpace, Inc.
- Liteye Systems, Inc.
- Leonardo DRS, Inc.
- L3Harris Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte
- Outubro de 2026: O Departamento de Guerra selecionou o sistema de micro-ondas de alta potência Leonidas da Epirus para seu programa piloto de energia direcionada no âmbito do JIATF-401, estabelecido pela Lei de Autorização de Defesa Nacional do Exercício Fiscal de 2026. A seleção marca a primeira avaliação operacional de tecnologia de micro-ondas de alta potência no espaço aéreo doméstico para proteção de infraestrutura crítica, expandindo diretamente os mecanismos de neutralização disponíveis para operadores de data centers, pendente de autorização regulatória.
- Outubro de 2026: Os Departamentos de Transportes, de Guerra e de Segurança Interna dos EUA anunciaram conjuntamente uma restrição temporária de voo proibindo operações não autorizadas de drones dentro de 1 milha náutica da fronteira entre os EUA e o México, da superfície até 400 pés acima do nível do solo. A restrição de voo temporária coordenada estabelece um precedente legal para zonas de negação de espaço aéreo com geofencing em coordenadas terrestres definidas, um modelo com implicações diretas para a futura classificação do espaço aéreo de perímetro de data centers.
- Setembro de 2026: A DroneShield recebeu um contrato IDIQ de 500 milhões de USD por 3 anos no âmbito da iniciativa Domestic Shield do JIATF-401, estabelecendo um caminho de aquisição simplificado para os sistemas C-UAS da empresa para proteger a infraestrutura crítica de defesa dos EUA e outros locais de alta prioridade em todo o país.
- Agosto de 2026: A Fortem Technologies foi selecionada como contratante principal no contrato IDIQ C-UAS de 5 anos e mais de 1 bilhão de USD do DHS, a única pequena empresa entre 7 awardees, permitindo que os componentes do DHS emitam ordens de tarefa diretamente para interceptores autônomos DroneHunter, radares TrueView e software de comando e controle SkyDome.
Escopo do Relatório do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Norte abrange hardware, software e serviços para detecção, identificação, rastreamento, monitoramento e mitigação de drones não autorizados em data centers nos Estados Unidos, Canadá e México. O mercado é Segmentado por Componente (Hardware, Software e Análise de Dados, e Serviços de Integração e Suporte), Tecnologia (Detecção por Radar, Detecção por Radiofrequência, Detecção Eletro-Óptica e Infravermelha, Detecção Acústica e Sistemas Integrados de Múltiplos Sensores), Tipo de Solução (Detecção e Identificação de Drones, Rastreamento e Classificação de Drones, Monitoramento e Alertas do Espaço Aéreo, Mitigação e Resposta a Drones, e Plataformas Integradas Contra Drones), Tipo de Implantação (Instalações Fixas e Sistemas Móveis e Portáteis), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem (CSPs) e Empresarial e Borda), Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software e Análise de Dados |
| Serviços de Integração e Suporte |
| Detecção por Radar |
| Detecção por Radiofrequência |
| Detecção Eletro-Óptica e Infravermelha |
| Detecção Acústica |
| Sistemas Integrados de Múltiplos Sensores |
| Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones |
| Monitoramento e Alertas do Espaço Aéreo |
| Mitigação e Resposta a Drones |
| Plataformas Integradas Contra Drones |
| Instalações Fixas |
| Sistemas Móveis e Portáteis |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software e Análise de Dados | |
| Serviços de Integração e Suporte | |
| Por Tecnologia | Detecção por Radar |
| Detecção por Radiofrequência | |
| Detecção Eletro-Óptica e Infravermelha | |
| Detecção Acústica | |
| Sistemas Integrados de Múltiplos Sensores | |
| Por Tipo de Solução | Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones | |
| Monitoramento e Alertas do Espaço Aéreo | |
| Mitigação e Resposta a Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Implantação | Instalações Fixas |
| Sistemas Móveis e Portáteis | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de segurança contra drones e do espaço aéreo em data centers da América do Norte?
O mercado é avaliado em 165,08 milhões de USD em 2026 e deve atingir 515,55 milhões de USD até 2032, a um CAGR de 25,56% de 2027 a 2032.
Qual componente possui a maior participação neste setor?
O hardware lidera com uma participação de 58,27% em 2026, pois sensores fixos são comumente instalados durante a construção do campus.
Qual tecnologia está se expandindo mais rapidamente para proteção de data centers contra drones?
Os sistemas integrados de múltiplos sensores devem expandir a um CAGR de 26,71% até 2032, à medida que os operadores buscam cobertura para ameaças silenciosas em radiofrequência e de baixa visibilidade.
Por que os operadores privados de data centers estão focados na detecção de drones?
As restrições dos EUA limitam o uso privado de interferência, ações cinéticas, falsificação de sinal e energia direcionada, portanto a detecção e a notificação às autoridades policiais permanecem centrais.
Qual tipo de data center é o comprador mais importante?
Os provedores de serviços em nuvem detêm 42,34% da receita de 2026 e devem expandir a um CAGR de 26,83% até 2032.
O que torna os sistemas fixos contra drones relevantes para data centers?
As instalações fixas representam 77,48% da receita de 2026, pois os campi requerem monitoramento contínuo e integração permanente com os sistemas de segurança de perímetro.