
Tamaño y Participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 165.08 Millones de dólares |
| Tamaño del Mercado (2027) | 205.60 Millones de dólares |
| Tamaño del Mercado (2032) | 515.55 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 25.56 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
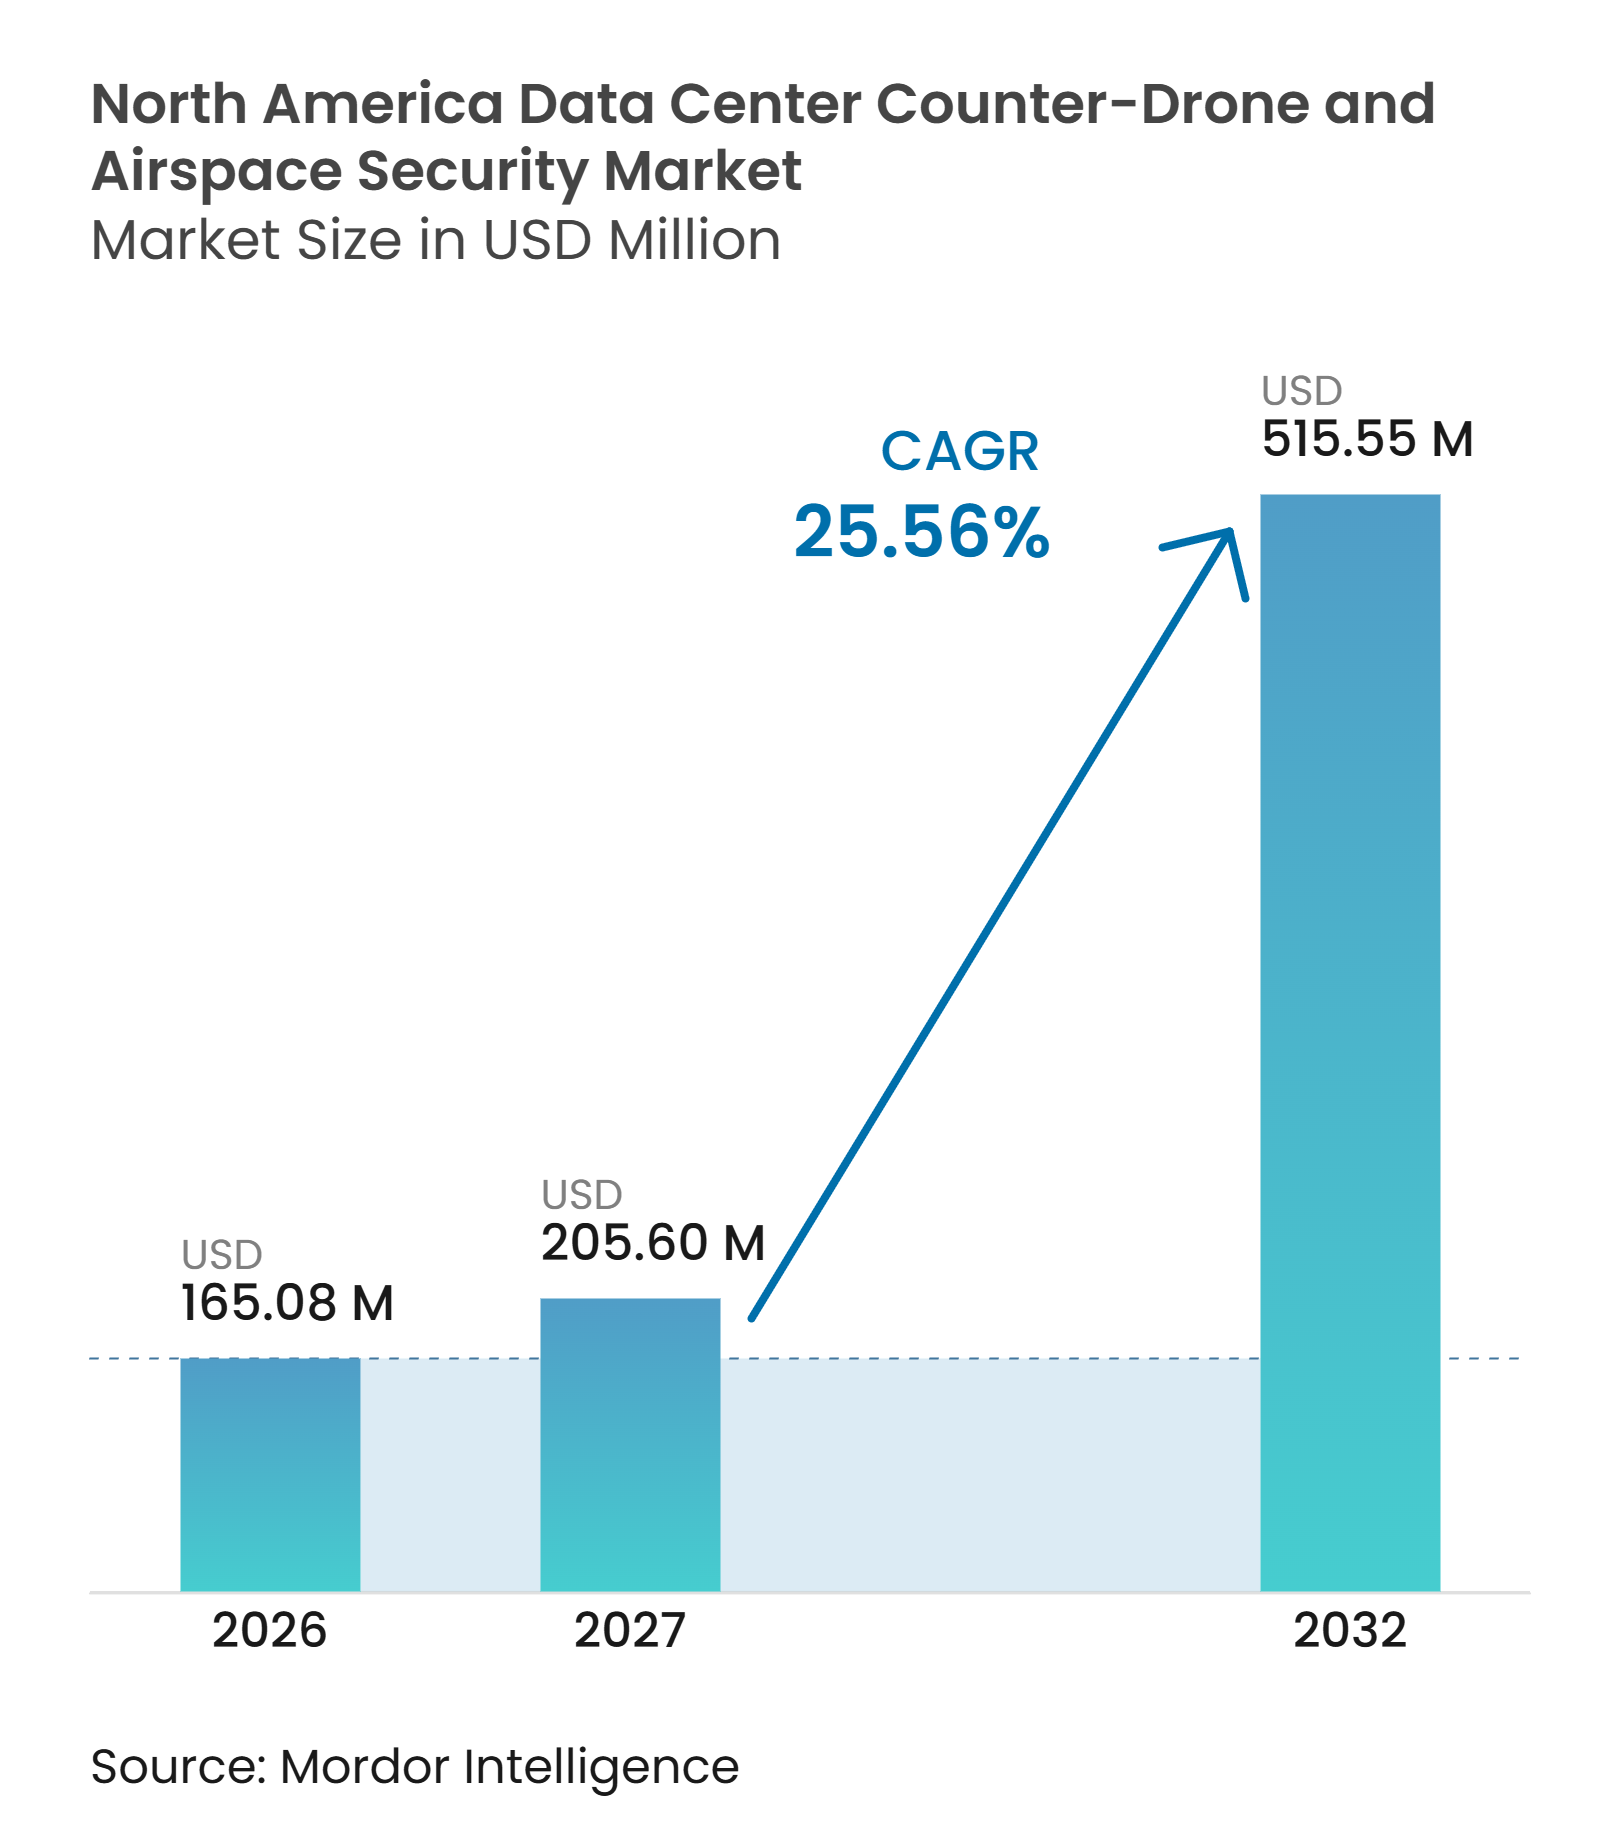
Análisis del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de seguridad aérea y contra drones en centros de datos de América del Norte está valorado en 165,08 millones de USD en 2026 y se espera que alcance los 515,55 millones de USD en 2032, con un CAGR del 25,56% entre 2027 y 2032. La construcción de campus relacionados con la inteligencia artificial está incrementando el número de grandes activos fijos que requieren protección más allá de los controles perimetrales a nivel del suelo. El sector de centros de datos de las Américas cuenta con 50,3 GW de capacidad operativa, 37,7 GW en construcción y una tasa de precompromiso del 91,7% en 2026, lo que concentra la exposición en sitios de alto valor. La adquisición de hardware suele estar vinculada al calendario de construcción, ya que la instalación posterior a la puesta en servicio puede elevar los costos y dejar una brecha de cobertura temporal. La detección sigue siendo central en el mercado de seguridad aérea y contra drones en centros de datos de América del Norte, dado que los operadores privados tienen autoridad limitada para inhabilitar drones. El mercado también se beneficia de la atención de las aseguradoras a la exposición aérea, mientras que las propuestas de política podrían ampliar las opciones disponibles para los propietarios de infraestructura crítica.
Conclusiones Clave del Informe
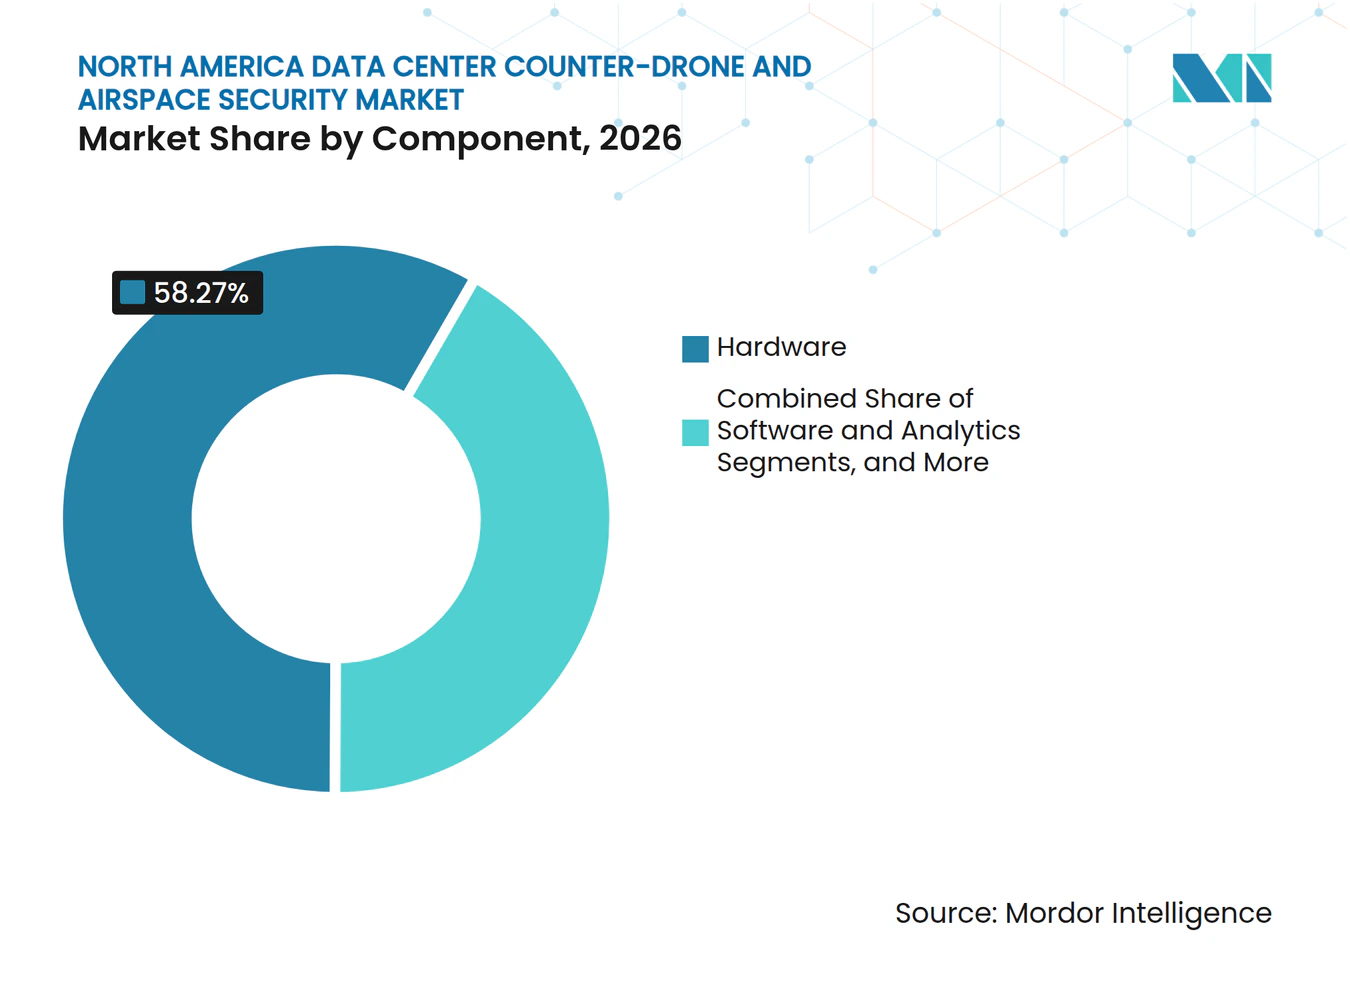
- Por componente, el hardware representó el 58,27% de la participación del mercado de seguridad aérea y contra drones en centros de datos de América del Norte en 2026, mientras que se proyecta que el software y los análisis se expandan a un CAGR del 26,42% hasta 2032.
- Por tecnología, la detección por radiofrecuencia representó el 32,34% de los ingresos en 2026, mientras que se espera que los sistemas integrados de múltiples sensores se expandan a un CAGR del 26,71% hasta 2032.
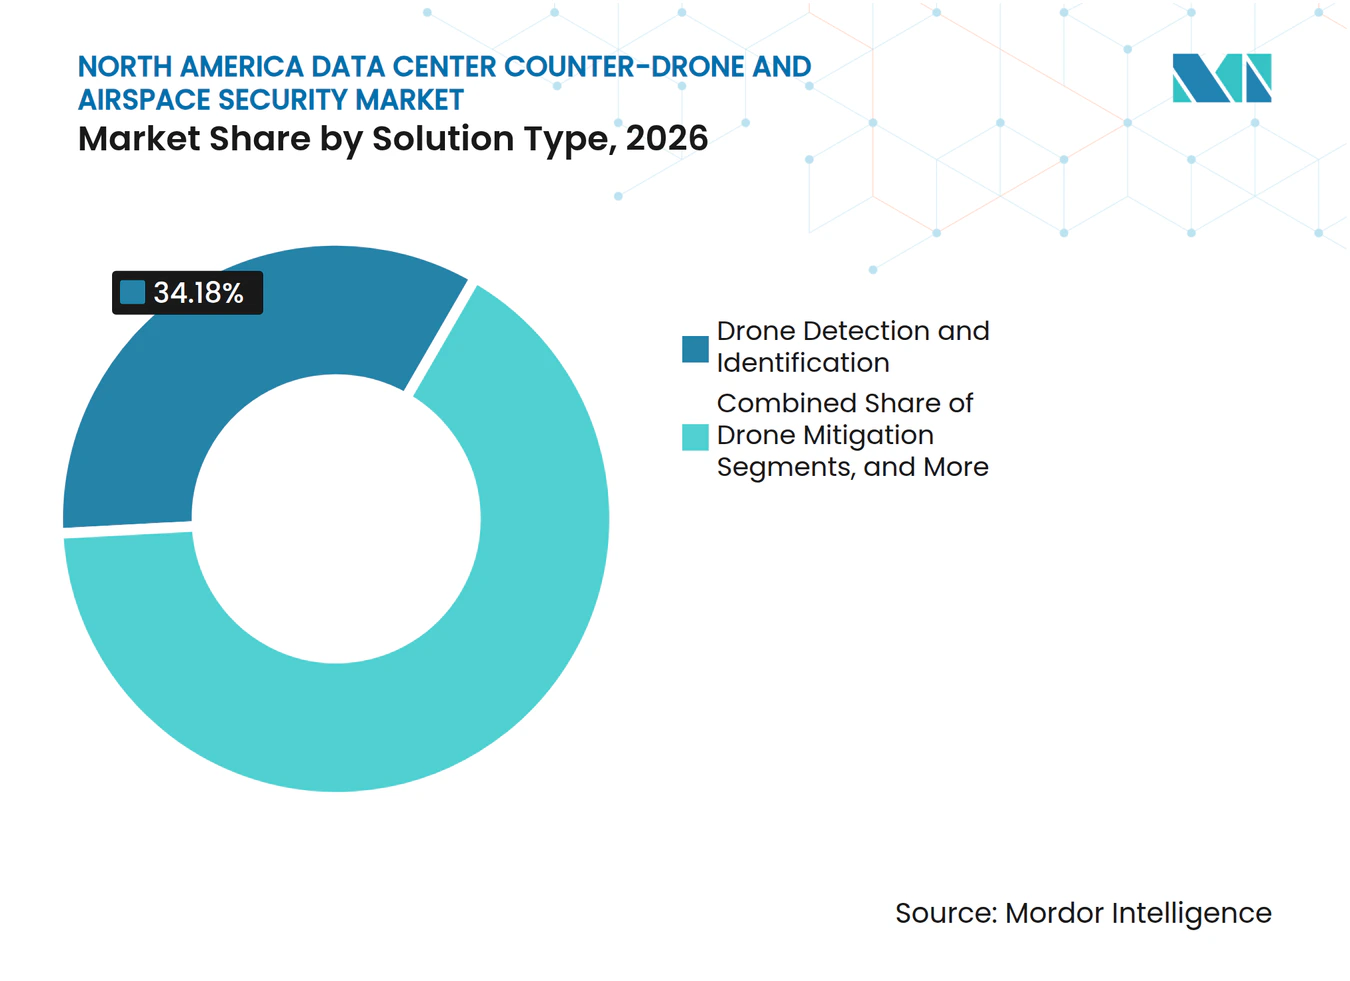
- Por tipo de solución, la detección e identificación de drones representó el 34,18% de los ingresos en 2026, mientras que se proyecta que las plataformas integradas contra drones se expandan a un CAGR del 26,38% hasta 2032.
- Por tipo de despliegue, las instalaciones fijas representaron el 77,48% de los ingresos en 2026 y se espera que se expandan a un CAGR del 26,71% hasta 2032.
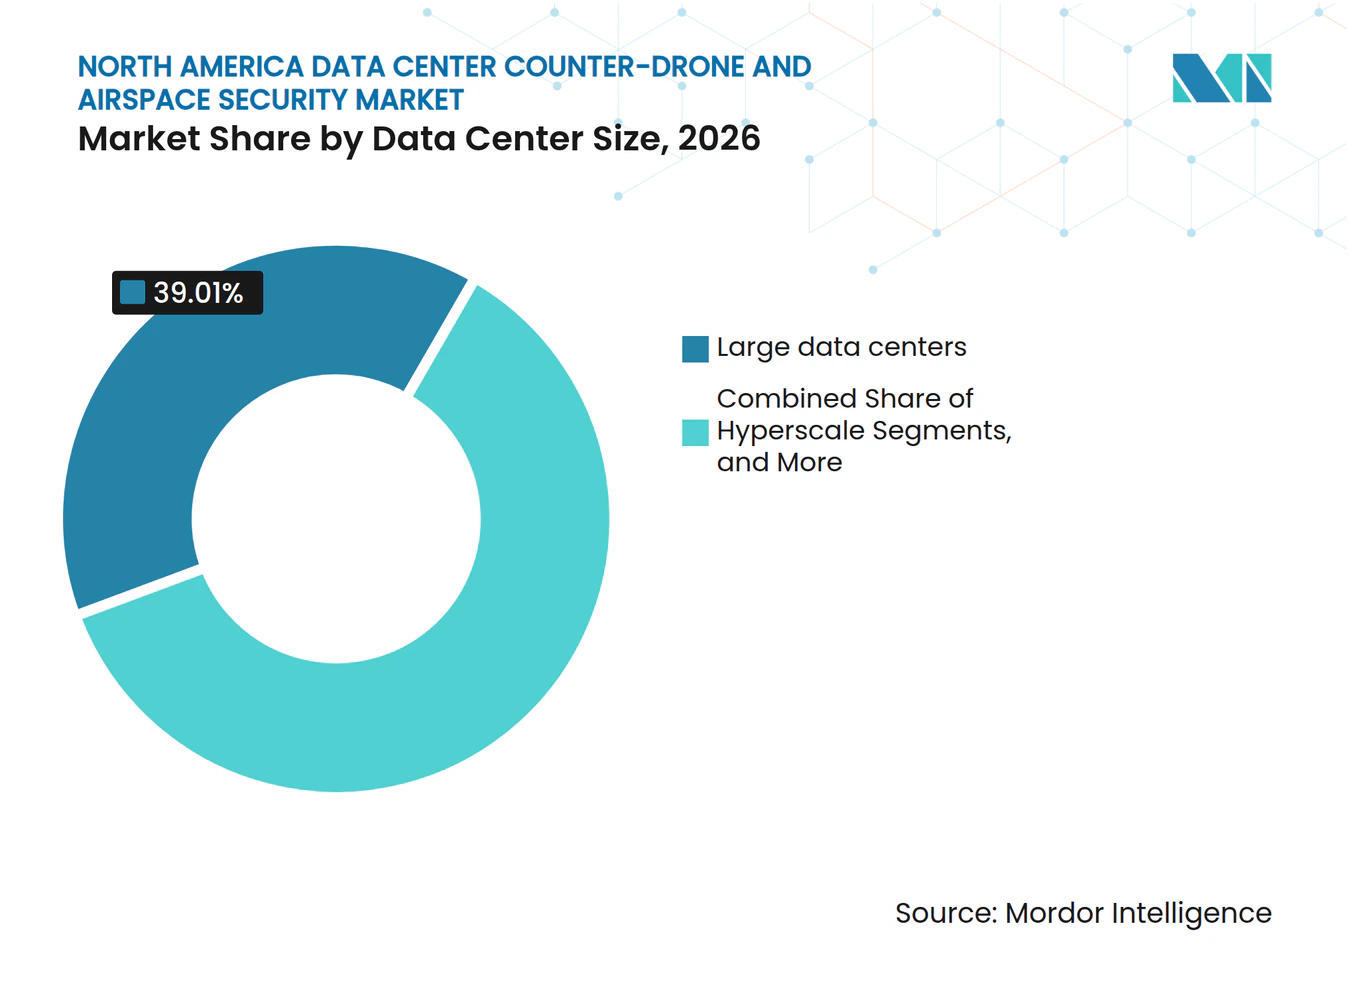
- Por tamaño de centro de datos, las instalaciones grandes representaron el 39,01% de los ingresos en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 26,56% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 42,34% de los ingresos en 2026 y se espera que se expandan a un CAGR del 26,83% hasta 2032.
- Por geografía, Estados Unidos representó el 47,56% de los ingresos regionales en 2026 y se proyecta que se expanda a un CAGR del 26,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción de Centros de Datos de IA y Expansión de Campus | +8.2% | Estados Unidos, primario; Canadá, secundario | Corto plazo (≤ 2 años) |
| Vigilancia No Autorizada con Drones de Activos de Centros de Datos | +5.7% | Global, concentrado en Estados Unidos | Corto plazo (≤ 2 años) |
| Adopción de Conciencia Situacional Aérea Multicapa con Múltiples Sensores | +4.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Responsabilidad de Drones Habilitada por Identificación Remota | +2.8% | Estados Unidos, mandato de la FAA, con efecto secundario en Canadá | Mediano plazo (2-4 años) |
| Presión de Clientes y Aseguradoras para Controles de Riesgo Aéreo | +2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Seguridad por Diseño en Nuevos Centros de Datos | +1.4% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de Centros de Datos de IA y Expansión de Campus
El mercado de seguridad aérea y contra drones en centros de datos de América del Norte obtiene demanda de la rápida expansión de los campus enfocados en inteligencia artificial. Estados Unidos contaba con 161 campus en construcción en 2026, mientras que OpenAI, Oracle y Related Digital avanzaban en un campus Stargate de más de 1 GW en Míchigan dentro de un programa multisitio de 450.000 millones de USD.[1] Estos sitios suelen abarcar cientos de acres y se ubican en zonas semirrurales. Su escala hace que los sistemas perimetrales convencionales sean insuficientes para una conciencia situacional aérea completa. Los requisitos de seguridad se están incorporando, por tanto, al diseño del sitio, junto con la planificación de energía, refrigeración y redes. La integración temprana puede acortar los ciclos de adquisición e incrementar el valor de los contratos para el mercado de seguridad aérea y contra drones en centros de datos de América del Norte.
Aumento de la Vigilancia No Autorizada con Drones de Activos de Centros de Datos
La actividad no autorizada de drones genera un caso de demanda directo para el mercado de seguridad aérea y contra drones en centros de datos de América del Norte. Dedrone reportó un incremento de 4,3 veces en las detecciones de drones de fabricación propia en 2025 en comparación con 2024, y el 37,5% de las detecciones ocurrió en condiciones de baja visibilidad. La Oficina Federal Alemana para la Seguridad de la Información (BSI) identificó a los centros de datos como posibles objetivos de amenazas cibernéticas transportadas por drones en 2025. Su guía describió la entrega de cargas útiles, el acceso a tejados, el hackeo remoto y la interrupción de los sistemas de refrigeración como riesgos relevantes.[2] Las imágenes aéreas pueden revelar la distribución del sitio, las zonas sensibles de tecnología de la información y los puntos de entrada de líneas eléctricas. La preocupación de seguridad resultante se extiende más allá de la intrusión al espionaje y la planificación de perturbaciones físicas.
Creciente Adopción de Conciencia Situacional Aérea Multicapa con Múltiples Sensores
El mercado de seguridad aérea y contra drones en centros de datos de América del Norte está transitando de sensores individuales a sistemas de detección multicapa. Los equipos de radiofrecuencia pasiva pueden no detectar drones autónomos y sin emisión de radiofrecuencia, mientras que los sensores acústicos pueden tener un rendimiento deficiente cerca de los equipos de refrigeración. El radar puede generar falsas alertas en entornos congestionados, y las cámaras electroópticas e infrarrojas tienen limitaciones en condiciones de poca luz. Robin Radar Systems y AirMatrix introdujeron en 2025 un sistema que combina entradas de radar, radiofrecuencia, electroóptica e infrarrojo, acústica e identificación remota en un único flujo de alertas. AeroVironment indica que Titan-MS puede rastrear más de 500 objetivos combinando datos de radiofrecuencia, radar de banda X y electroóptica, infrarrojo y ultravioleta. Estos sistemas orientan la adquisicin hacia plataformas integradas y software de mando y control interoperable.
Responsabilidad de Drones Habilitada por Identificación Remota
La identificación remota proporciona una capa de responsabilidad para el mercado de seguridad aérea y contra drones en centros de datos de América del Norte. La FAA exige que los drones registrados transmitan información de identificación, ubicación y estación de control conforme al 14 CFR Parte 89. Estos datos ayudan a los equipos de seguridad a separar las aeronaves en regla de los vuelos no identificados. La FAA emitió restricciones de espacio aéreo sobre sitios de infraestructura crítica fija en mayo de 2026, con excepciones limitadas a los requisitos de identificación remota. El Departamento de Seguridad Nacional (DHS) también describió un camino hacia vistas de panel de control que combinan señales de identificación remota con datos de las fuerzas del orden.[3] La capacidad de recepción se está convirtiendo en un elemento estándar en las nuevas instalaciones de detección, incluso en sitios con menor exposición a amenazas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones a la Mitigación de Drones por el Sector Privado | -3.8% | Estados Unidos, primario, y Canadá | Corto plazo (≤ 2 años) |
| Altos Costos de Integración y Ciclo de Vida | -2.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Falsos Positivos en Entornos Densos y con Interferencia de Radiofrecuencia | -1.9% | Ubicaciones urbanas de centros de datos en Estados Unidos | Mediano plazo (2-4 años) |
| Drones Autónomos, de Baja Observabilidad y con Frecuencia Ágil | -1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones a la Mitigación de Drones por el Sector Privado
Las restricciones legales limitan el alcance direccionable a corto plazo del mercado de seguridad aérea y contra drones en centros de datos de América del Norte. Los propietarios privados en Estados Unidos no pueden utilizar de forma independiente interceptación cinética, interferencia de señal, suplantación de señal ni acciones de energía dirigida. Estas facultades permanecen en manos de agencias federales y fuerzas del orden específicamente autorizadas. La norma provisional del Departamento de Justicia (DOJ) y el DHS de julio de 2026 estableció un marco para las operaciones estatales y locales, pero no otorgó autoridad comparable a los propietarios de instalaciones privadas. La Ley de Defensa del Espacio Aéreo de Infraestructura Crítica propone un programa de certificación y 250 millones de USD en subvenciones, pero permanecía en comité en octubre de 2026. Los operadores pueden financiar la detección, pero solo pueden notificar a las fuerzas del orden, lo que puede generar una preocupación por la latencia en la respuesta.
Altos Costos de Integración y Ciclo de Vida
El costo de integración sigue siendo una restricción práctica para el mercado de seguridad aérea y contra drones en centros de datos de América del Norte. Un sistema de múltiples sensores requiere que el radar, la radiofrecuencia, la electroóptica e infrarrojo y el software de mando y control funcionen dentro de un entorno común de operaciones de seguridad. Esto exige ingeniería de sistemas y licencias de software continuas. Echodyne inauguró en julio de 2026 una instalación de fabricación de 86.350 pies cuadrados en Washington, respaldada por 40 millones de USD. Fortem Technologies había inaugurado una sede de fabricación de 51.000 pies cuadrados en junio de 2025. Incluso a medida que los proveedores escalan la producción, la calibración, las actualizaciones de software, los trámites de espectro y la capacitación continua del personal las 24 horas del día, los 7 días de la semana, añaden costos operativos continuos para los operadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Ancla el Despliegue Inicial, Mientras que el Software Sustenta el Valor a Largo PlazoEl hardware representó el 58,27% de los ingresos por componente en 2026. Los conjuntos de sensores suelen incluir radar, antenas de radiofrecuencia y cámaras electroópticas e infrarrojas. Los operadores suelen instalar este equipo antes de que el campus entre en servicio. Este enfoque evita el mayor costo y la interrupción operativa del trabajo de modernización. Los servicios apoyan la puesta en marcha, la integración de sistemas y el monitoreo gestionado. Estos contratos pueden ayudar a los clientes de hiperescala a trasladar parte de su gasto en seguridad del gasto de capital al gasto operativo. La demanda de hardware sigue estrechamente vinculada a la construcción de nuevos sitios y a las principales expansiones de campus. También establece la base física para futuras actualizaciones de software.
Se proyecta que el software y los análisis se expandan a un CAGR del 26,42% hasta 2032. El segmento utiliza análisis para reducir los falsos positivos y clasificar las amenazas en campus distribuidos. También respalda los registros de auditoría que necesitan los equipos de seguridad y cumplimiento normativo. AeroVironment presentó Halo_Shield en abril de 2026 como un diseño modular de sistema contra drones no tripulados (C-UAS) que combina detección distribuida y procesamiento en una imagen operativa compartida impulsada por inteligencia artificial. La Agencia de Seguridad de Infraestructura y Ciberseguridad (CISA) aconseja a los propietarios de infraestructura crítica documentar, actualizar y auditar sus prácticas de detección a medida que evoluciona la amenaza. Esto orienta la industria de seguridad aérea y contra drones en centros de datos de América del Norte hacia operaciones orquestadas por software. También hace que la calidad de la integración sea más importante después de la venta inicial de hardware. La combinación de componentes combina, por tanto, la demanda de equipos impulsada por la construcción con el valor recurrente del software.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Detección por Radiofrecuencia Lidera, Mientras que la Integración de Múltiples Sensores se ExpandeLa detección por radiofrecuencia representó el 32,34% de los ingresos por tecnología en 2026. Tiene un costo de entrada relativamente bajo y puede identificar modelos de drones a partir de firmas de radiofrecuencia conocidas. Muchos despliegues de seguridad pueden añadir equipos de radiofrecuencia a la infraestructura existente. La tecnología es útil cuando los drones se comunican con un controlador. Los drones autónomos pueden seguir rutas programadas por GPS sin emitir señales de control. Los sistemas de radiofrecuencia pasiva pueden, por tanto, no detectar esta categoría de amenaza. Esta limitación explica por qué una posición tecnológica líder no elimina la demanda de otras capas de detección. Los sistemas de radar, electroópticos e infrarrojos y acústicos abordan cada uno diferentes brechas.
Se proyecta que los sistemas integrados de múltiples sensores se expandan a un CAGR del 26,71% hasta 2032. Su atractivo proviene de combinar tecnologías en lugar de depender de un único sensor. Esto es importante en campus con terrenos variados, condiciones de iluminación y ruido de radiofrecuencia. Echodyne presentó EchoWare en octubre de 2025 para mantener una única identidad de seguimiento en radares en red. La plataforma aborda la fragmentación de datos que puede requerir correlación manual en despliegues de mayor escala. El mercado de seguridad aérea y contra drones en centros de datos de América del Norte favorece, por tanto, las pilas tecnológicas que combinan flujos de sensores en una interfaz compartida. La interoperabilidad afecta tanto a la precisión de la detección como a la carga de trabajo del operador. La elección tecnológica es cada vez más una decisión de plataforma en lugar de una compra de sensor independiente.
Por Tipo de Solución:
La Detección Lidera, Mientras que las Plataformas Integradas Ganan TerrenoLa detección e identificación de drones representó el 34,18% de los ingresos por tipo de solución en 2026. Su posición de liderazgo refleja los límites legales sobre las actividades privadas de neutralización de drones. Los propietarios privados pueden operar equipos de detección de forma continua dentro de sus programas de seguridad. El rastreo y la clasificación añaden la conciencia situacional necesaria para las notificaciones a las fuerzas del orden. El monitoreo y las alertas del espacio aéreo ayudan a los equipos a mantener una imagen operativa compartida. La mitigación y respuesta ante drones representa una parte menor del gasto, ya que las acciones de neutralización requieren entidades autorizadas. La detección es, por tanto, la capa de solución que un operador privado puede adoptar con mayor independencia. Sigue siendo la base de la mayoría de los programas civiles de sitio.
Se proyecta que las plataformas integradas contra drones se expandan a un CAGR del 26,38% hasta 2032. Los compradores están migrando de sistemas puntuales hacia herramientas de gestión del espacio aéreo de extremo a extremo. Estas plataformas integran los datos de los sensores en una interfaz unificada de mando y control. Esto puede simplificar la escalada y reducir la correlación manual. Anduril recibió una orden de tarea JIATF-401 de 87 millones de USD para Lattice como plataforma empresarial de mando y control en marzo de 2026. El caso de uso gubernamental muestra la dirección de los programas de infraestructura crítica de mayor envergadura. El mercado de seguridad aérea y contra drones en centros de datos de América del Norte se beneficiará si se amplía la autoridad de mitigación privada. Hasta entonces, las plataformas integradas siguen ofreciendo valor a través de la detección, la clasificación y la coordinación de incidentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Despliegue:
Las Instalaciones Fijas Respaldan la Cobertura ContinuaLas instalaciones fijas capturaron el 77,48% de los ingresos por despliegue en 2026. También se espera que se expandan a un CAGR del 26,71% hasta 2032. Los campus de centros de datos necesitan monitoreo continuo sin brechas de cobertura. Los sensores permanentes pueden integrarse con el diseño perimetral y el centro de operaciones de seguridad. Esto difiere de las misiones militares y de seguridad pública que requieren redespliegue frecuente. La arquitectura fija es particularmente adecuada para grandes campus con rutas de vuelo repetibles y límites operativos definidos. Las nuevas instalaciones en el oeste de Texas, Pensilvania y Cheyenne se suman a la oportunidad de base instalada. Esto respalda un largo ciclo de planificación para instalaciones específicas del sitio.
Los sistemas móviles y portátiles desempeñan un papel complementario en lugar de reemplazar a los sistemas fijos. Pueden monitorear sitios de construcción antes de que se ponga en servicio el equipo permanente. También proporcionan cobertura temporal durante los períodos de mantenimiento o respuesta a incidentes. Fortem inició las entregas de DroneHunter 5.0 en enero de 2026 con un sistema de captura basado en enredamiento. La captura no destructiva puede ser relevante para sitios civiles donde las acciones cinéticas generan preocupaciones de responsabilidad. El mercado de seguridad aérea y contra drones en centros de datos de América del Norte utiliza sistemas portátiles para atender necesidades operativas específicas. Los sistemas fijos siguen siendo la opción principal porque respaldan el monitoreo ininterrumpido. Los dos modelos pueden operar conjuntamente dentro de un programa aéreo multicapa.
Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Lideran, Mientras que los Sitios de Hiperescala Impulsan la Demanda FuturaLas instalaciones grandes representaron el 39,01% de los ingresos del segmento por tamaño en 2026. Cuentan con la huella instalada y la capacidad de capital para justificar la protección aérea dedicada. Su escala física puede requerir cobertura de sensores en grandes líneas de propiedad y tejados. Las instalaciones pequeñas y medianas siguen siendo una fuente secundaria de demanda. Los presupuestos más ajustados y las ubicaciones urbanas pueden llevar a estos operadores hacia servicios de detección gestionados. Sus sitios también pueden enfrentar interferencias de radiofrecuencia y opciones de montaje limitadas. El segmento de instalaciones grandes constituye la base de compradores existente más amplia para sistemas dedicados. Respalda la demanda a corto plazo de equipos específicos del sitio y trabajos de integración.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 26,56% hasta 2032. Su crecimiento está vinculado al desarrollo de campus a escala de gigavatios para el entrenamiento e inferencia de inteligencia artificial. Cushman and Wakefield reportó una cartera de desarrollo planificado de 285 GW en las Américas en 2026, gran parte de ella en formatos de hiperescala. RAND identificó el acceso aéreo como un importante vector de amenaza física para los centros de datos de inferencia de inteligencia artificial segura en 2025. Estas instalaciones albergan pesos de modelos de alto valor y otros activos informáticos sensibles. El mercado de seguridad aérea y contra drones en centros de datos de América del Norte se está convirtiendo, por tanto, en parte del debate sobre seguridad por diseño para los sitios más grandes. Los compradores de hiperescala también pueden respaldar programas plurianuales en campus geográficamente dispersos. Esto ofrece a los proveedores oportunidades para contratos más amplios de plataforma y servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran en Participación y ExpansiónLos proveedores de servicios en la nube representaron el 42,34% de los ingresos por tipo de centro de datos en 2026. También se proyecta que el segmento se expanda a un CAGR del 26,83% hasta 2032. Los proveedores de servicios en la nube (CSPs) operan muchas de las instalaciones más grandes y ampliamente distribuidas. Su escala los convierte en compradores de alto valor de programas plurianuales de seguridad aérea. También enfrentan una responsabilidad pública sustancial en cuanto a la resiliencia del sitio. Estos factores respaldan prácticas de adquisición de seguridad más maduras. La demanda de los CSPs combina, por tanto, una alta capacidad de gasto con la necesidad de estandarizar la seguridad en múltiples campus. Esta posición otorga a los CSPs influencia sobre el diseño de productos y los requisitos de interoperabilidad.
Los proveedores de colocación son un segmento secundario importante. Los inquilinos empresariales pueden buscar evidencia de seguridad aérea durante la diligencia debida contractual. Esto crea presión por parte de los inquilinos para fortalecer los controles de las instalaciones. Los operadores empresariales y de borde enfrentan diferentes desafíos en ubicaciones urbanas densas. La interferencia de radiofrecuencia y los tejados compartidos pueden restringir la colocación de sensores. El mercado de seguridad aérea y contra drones en centros de datos de América del Norte responde con servicios gestionados y diseños de despliegue que se adaptan a sitios más pequeños. La adopción de seguridad por diseño por parte de los CSPs también incorpora a los proveedores en los proyectos en etapas más tempranas del ciclo de adquisición. Esto puede comprimir los ciclos de ventas e incrementar el valor del contrato cuando la planificación comienza antes de la construcción. La distribución por tipo de centro de datos requiere, por tanto, diferentes modelos comerciales para los operadores de hiperescala, colocación y empresariales.
Análisis Geográfico
Estados Unidos representó el 47,56% de la participación del mercado de seguridad aérea y contra drones en centros de datos de América del Norte en 2026 y se proyecta que se expanda a un CAGR del 26,74% hasta 2032. Tiene la mayor concentración de desarrollo de hiperescala y un entorno activo de política federal de sistemas contra drones no tripulados (C-UAS). Texas, Virginia y Georgia contaban con 107, 94 y 43 desarrollos de campus activos en octubre de 2026, respectivamente. Sus sitios suburbanos, periurbanos y rurales presentan diferentes riesgos aéreos. La Casa Blanca instruyó a la FAA en junio de 2025 a finalizar el trabajo de restricción de vuelos sobre infraestructura crítica. También instruyó al DHS a emitir orientación de detección para operadores privados. El Departamento de Transporte, el Departamento de Guerra y el DHS anunciaron una restricción temporal de vuelo dentro de 1 milla náutica de la frontera entre Estados Unidos y México en octubre de 2026. La restricción prohibía los drones no autorizados desde la superficie hasta 400 pies sobre el nivel del suelo. Esto creó un precedente localizado para zonas de denegación de espacio aéreo definidas por geocercas.
Canadá es una geografía en desarrollo para el mercado de seguridad aérea y contra drones en centros de datos de América del Norte. El Departamento de Defensa Nacional de Canadá llevó a cabo su Sandbox C-UAS 2026 de septiembre a octubre. Buscó soluciones desplegables capaces de detectar y neutralizar sistemas aéreos no tripulados (UAS) micro y mini, y conectarse a sistemas más amplios de mando y control. El programa puede respaldar estándares alineados y vías de certificación para la infraestructura crítica civil. Alberta ha surgido como una ubicación para grandes proyectos de hiperescala propuestos. Canadá, México y Estados Unidos celebraron su primera reunión trilateral de coordinación C-UAS en agosto de 2025. La reunión respaldó canales de respuesta a amenazas previos a la Copa Mundial de la FIFA 2026. Esta coordinación también puede respaldar la actividad continua de seguridad de infraestructura crítica.
México es la geografía más pequeña en el mercado de seguridad aérea y contra drones en centros de datos de América del Norte. Su actividad de centros de datos se concentra en Ciudad de México, Monterrey y Guadalajara. Las normas mexicanas tratan los vuelos no autorizados de drones sobre infraestructura crítica como asuntos prioritarios de aplicación. Los procedimientos de detección e identificación están centralizados a través de la estructura nacional de control del espacio aéreo. Los proveedores internacionales de colocación impulsan gran parte de la demanda local al aplicar estándares de seguridad globales. El uso de drones por parte del crimen organizado incrementa el entorno de riesgo general. La coordinación trilateral también amplía el contexto operativo para los proveedores de seguridad. Estos factores pueden respaldar requisitos formales de monitoreo del espacio aéreo para nuevas instalaciones durante el período de pronóstico.
Panorama Competitivo
Concentración del Mercado
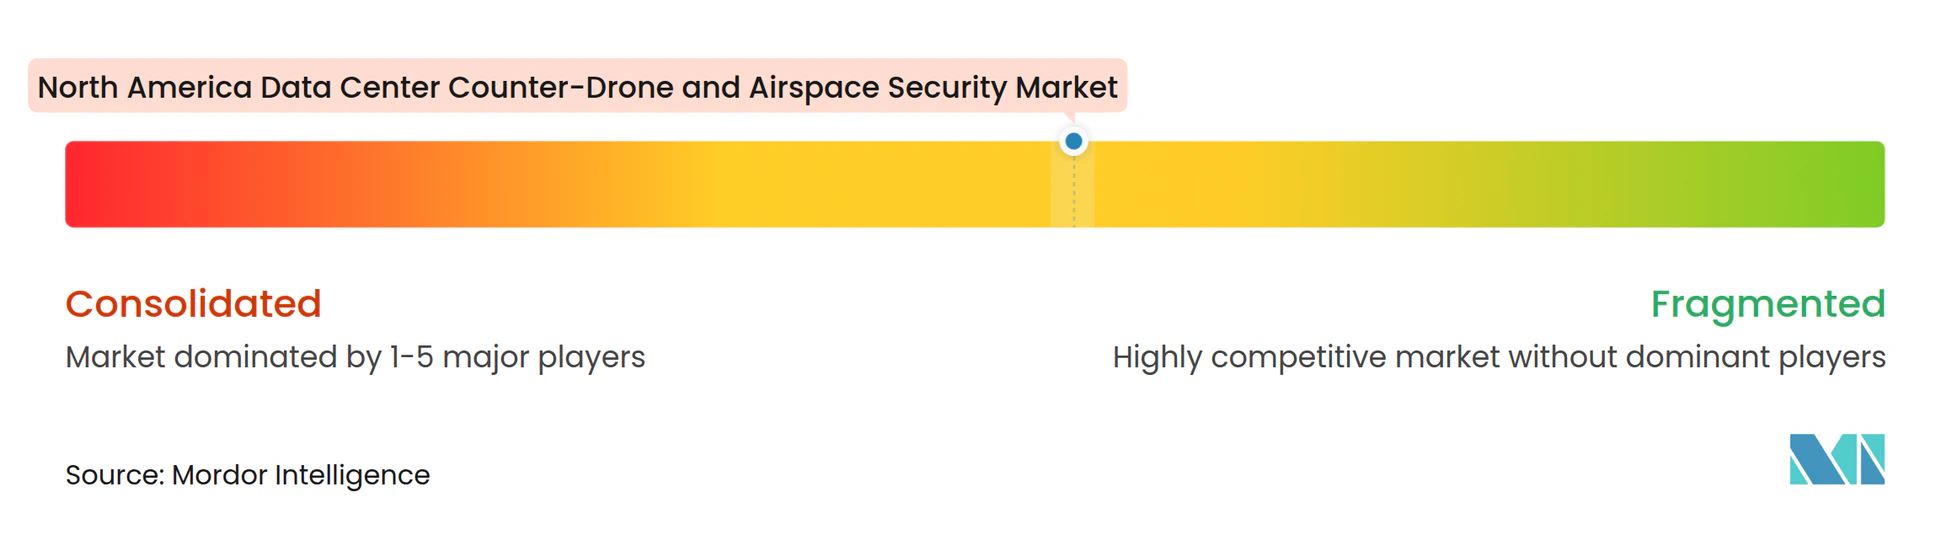
El mercado de seguridad aérea y contra drones en centros de datos de América del Norte está moderadamente concentrado en plataformas y software de mando y control. Los sensores de hardware siguen siendo más fragmentados. Anduril Industries, RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation y L3Harris Technologies tienen sólidas posiciones en adquisiciones gubernamentales. Sus relaciones con programas pueden dar forma a la arquitectura utilizada en los programas de infraestructura crítica. Anduril recibió un contrato empresarial C-UAS del Ejército valorado en 20.000 millones de USD en marzo de 2026. La orden de tarea Lattice relacionada de 87 millones de USD fortaleció su presencia de software en las operaciones C-UAS gubernamentales. Los compradores comerciales pueden adaptar partes de este modelo liderado por software.
Los proveedores especializados incluyen DroneShield, Dedrone, Fortem Technologies, Echodyne, Epirus y D-Fend Solutions. Compiten en interoperabilidad, rendimiento de falsos positivos, velocidad de despliegue y costo total de propiedad. DroneShield recibió un contrato IDIQ Domestic Shield de 500 millones de USD a 3 años en septiembre de 2026. Fortem fue seleccionada como la única pequeña empresa entre 7 contratistas principales del IDIQ C-UAS del DHS en agosto de 2026. Los centros de datos pequeños y medianos siguen siendo una brecha, ya que muchas ofertas de plataformas están diseñadas para presupuestos de hiperescala. Los servicios de detección gestionados pueden ofrecer un canal alternativo para estos operadores. La competencia en esta parte del mercado de seguridad aérea y contra drones en centros de datos de América del Norte sigue siendo activa. Ningún proveedor único cubre todas las necesidades de detección hasta neutralización dentro del marco legal actual.
Las asociaciones son fundamentales porque los clientes necesitan funciones vinculadas de detección, rastreo y respuesta. Fortem integró los interceptores DroneHunter y el radar TrueView con el software de gestión de misiones Sanctum de Lockheed Martin en marzo de 2026. DroneShield y Terma firmaron un memorando de entendimiento en mayo de 2026 para combinar sistemas de radar y electroópticos e infrarrojos con detección de radiofrecuencia y el software DroneSentry-C2. Epirus fue seleccionada para un programa piloto de energía dirigida en octubre de 2026. Su sistema Leonidas había neutralizado previamente un enjambre de 49 drones con un único pulso en una demostración de 2025. Estos movimientos muestran la inversión continua en tecnologías de respuesta no cinética. Su uso comercial en centros de datos seguirá dependiendo de la autorización regulatoria. El panorama competitivo está, por tanto, moldeado por la integración de plataformas, las asociaciones especializadas y la evolución de las políticas.
Líderes de la Industria de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte
-
RTX Corporation
-
Anduril Industries, Inc.
-
Lockheed Martin Corporation
-
Dedrone, Inc.
-
Fortem Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Anduril Industries, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- AeroVironment, Inc.
- Dedrone, Inc.
- Fortem Technologies, Inc.
- Echodyne Corp.
- DroneShield Limited
- Teledyne Technologies Incorporated
- Parsons Corporation
- BlueHalo LLC
- Epirus, Inc.
- D-Fend Solutions AD Ltd.
- Robin Radar Systems B.V.
- Black Sage Technologies, Inc.
- MatrixSpace, Inc.
- Liteye Systems, Inc.
- Leonardo DRS, Inc.
- L3Harris Technologies, Inc.
Desarrollos recientes de la industria en Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte
- Octubre de 2026: El Departamento de Guerra seleccionó el sistema de microondas de alta potencia Leonidas de Epirus para su programa piloto de energía dirigida bajo JIATF-401, establecido por la Ley de Autorización de Defensa Nacional del Año Fiscal 2026. La selección marca la primera evaluación operativa de la tecnología de microondas de alta potencia en el espacio aéreo doméstico para la protección de infraestructura crítica, ampliando directamente los mecanismos de neutralización disponibles para los operadores de centros de datos pendientes de autorización regulatoria.
- Octubre de 2026: Los Departamentos de Transporte, Guerra y Seguridad Nacional de Estados Unidos anunciaron conjuntamente una restricción temporal de vuelo que prohíbe las operaciones de drones no autorizados dentro de 1 milla náutica de la frontera entre Estados Unidos y México, desde la superficie hasta 400 pies sobre el nivel del suelo. La restricción temporal de vuelo coordinada establece un precedente legal para zonas de denegación de espacio aéreo con geocercas en coordenadas terrestres definidas, un modelo con implicaciones directas para la futura clasificación del espacio aéreo perimetral de los centros de datos.
- Septiembre de 2026: DroneShield recibió un contrato IDIQ de 500 millones de USD a 3 años bajo la iniciativa Domestic Shield de JIATF-401, estableciendo una vía de adquisición simplificada para los sistemas C-UAS de la empresa con el fin de proteger la infraestructura crítica de defensa de Estados Unidos y otras ubicaciones de alta prioridad en todo el país.
- Agosto de 2026: Fortem Technologies fue seleccionada como contratista principal en el contrato IDIQ C-UAS de 5 años y más de 1.000 millones de USD del DHS, siendo la única pequeña empresa entre 7 adjudicatarios, lo que permite a los componentes del DHS emitir órdenes de tarea directamente para los interceptores autónomos DroneHunter, los radares TrueView y el software de mando y control SkyDome.
Alcance del Informe del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de América del Norte abarca hardware, software y servicios para detectar, identificar, rastrear, monitorear y mitigar drones no autorizados en centros de datos de Estados Unidos, Canadá y México. El mercado está Segmentado por Componente (Hardware, Software y Análisis, y Servicios de Integración y Soporte), Tecnología (Detección Basada en Radar, Detección por Radiofrecuencia, Detección Electroóptica e Infrarroja, Detección Acústica y Sistemas Integrados de Múltiples Sensores), Tipo de Solución (Detección e Identificación de Drones, Rastreo y Clasificación de Drones, Monitoreo y Alertas del Espacio Aéreo, Mitigación y Respuesta ante Drones, y Plataformas Integradas Contra Drones), Tipo de Despliegue (Instalaciones Fijas y Sistemas Móviles y Portátiles), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSPs) y Empresarial y de Borde), Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Análisis |
| Servicios de Integración y Soporte |
| Detección Basada en Radar |
| Detección por Radiofrecuencia |
| Detección Electroóptica e Infrarroja |
| Detección Acústica |
| Sistemas Integrados de Múltiples Sensores |
| Detección e Identificación de Drones |
| Rastreo y Clasificación de Drones |
| Monitoreo y Alertas del Espacio Aéreo |
| Mitigación y Respuesta ante Drones |
| Plataformas Integradas Contra Drones |
| Instalaciones Fijas |
| Sistemas Móviles y Portátiles |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software y Análisis | |
| Servicios de Integración y Soporte | |
| Por Tecnología | Detección Basada en Radar |
| Detección por Radiofrecuencia | |
| Detección Electroóptica e Infrarroja | |
| Detección Acústica | |
| Sistemas Integrados de Múltiples Sensores | |
| Por Tipo de Solución | Detección e Identificación de Drones |
| Rastreo y Clasificación de Drones | |
| Monitoreo y Alertas del Espacio Aéreo | |
| Mitigación y Respuesta ante Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Despliegue | Instalaciones Fijas |
| Sistemas Móviles y Portátiles | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad aérea y contra drones en centros de datos de América del Norte?
El mercado está valorado en 165,08 millones de USD en 2026 y se espera que alcance los 515,55 millones de USD en 2032, con un CAGR del 25,56% entre 2027 y 2032.
¿Qué componente tiene la mayor participación en este sector?
El hardware lidera con una participación del 58,27% en 2026, ya que los sensores fijos se instalan habitualmente durante la construcción del campus.
¿Qué tecnología se expande más rápidamente para la protección contra drones en centros de datos?
Se proyecta que los sistemas integrados de múltiples sensores se expandan a un CAGR del 26,71% hasta 2032, a medida que los operadores buscan cobertura para amenazas sin emisión de radiofrecuencia y en condiciones de baja visibilidad.
¿Por qué los operadores privados de centros de datos se centran en la detección de drones?
Las restricciones en Estados Unidos limitan el uso privado de interferencia de señal, acciones cinéticas, suplantación de señal y energía dirigida, por lo que la detección y la notificación a las fuerzas del orden siguen siendo fundamentales.
¿Qué tipo de centro de datos es el comprador más importante?
Los proveedores de servicios en la nube representan el 42,34% de los ingresos de 2026 y se proyecta que se expandan a un CAGR del 26,83% hasta 2032.
¿Qué hace que los sistemas fijos contra drones sean relevantes para los centros de datos?
Las instalaciones fijas representan el 77,48% de los ingresos de 2026, ya que los campus requieren monitoreo continuo e integración permanente con los sistemas de seguridad perimetral.