
Taille et part du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
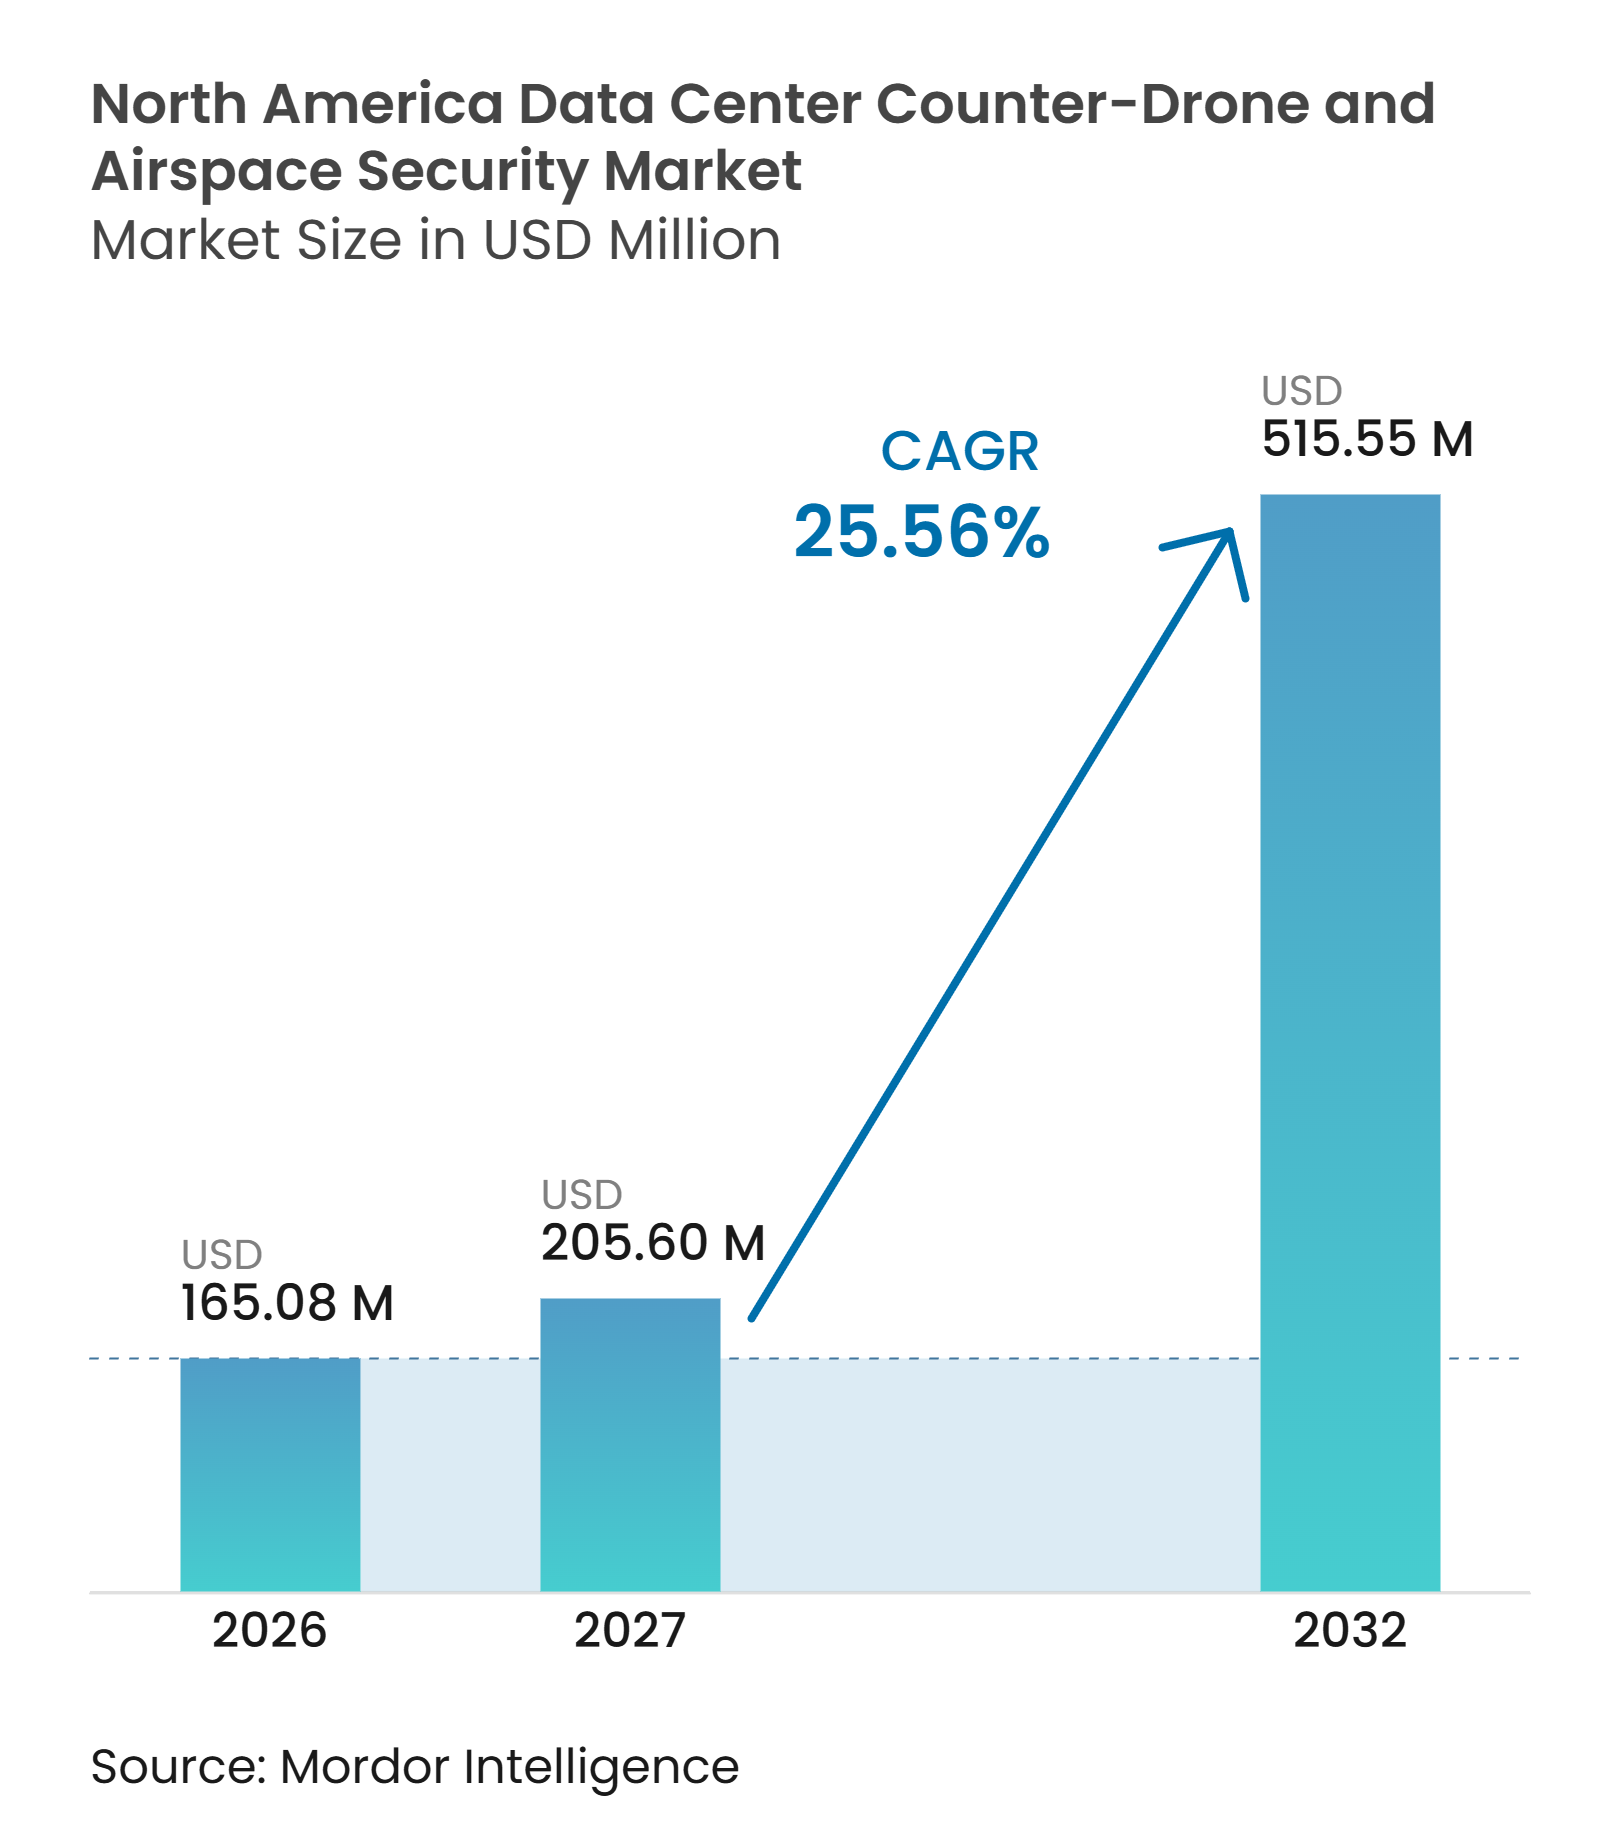
| Taille du marché de l'année de base (2026) | 165.08 Millions de dollars américains |
| Taille du Marché (2027) | 205.60 Millions de dollars américains |
| Taille du Marché (2032) | 515.55 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 25.56 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données par Mordor Intelligence
La taille du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données est évaluée à 165,08 millions USD en 2026 et devrait atteindre 515,55 millions USD d'ici 2032, avec un CAGR de 25,56 % de 2027 à 2032. La construction de campus liés à l'IA augmente le nombre de grands actifs fixes nécessitant une protection au-delà des contrôles de périmètre au sol. Le secteur des centres de données des Amériques dispose de 50,3 GW de capacité opérationnelle, 37,7 GW en construction et un taux de préengagement de 91,7 % en 2026, ce qui concentre l'exposition sur des sites à haute valeur ajoutée. Les achats de matériel sont souvent liés au calendrier de construction, car une installation après la mise en service peut augmenter les coûts et créer une lacune temporaire de couverture. La détection reste au cœur du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données, car les opérateurs privés ont une autorité limitée pour neutraliser les drones. Le marché bénéficie également de l'attention des assureurs à l'égard de l'exposition de l'espace aérien, tandis que des propositions de politique pourraient élargir les options disponibles pour les propriétaires d'infrastructures critiques.
Principaux enseignements du rapport
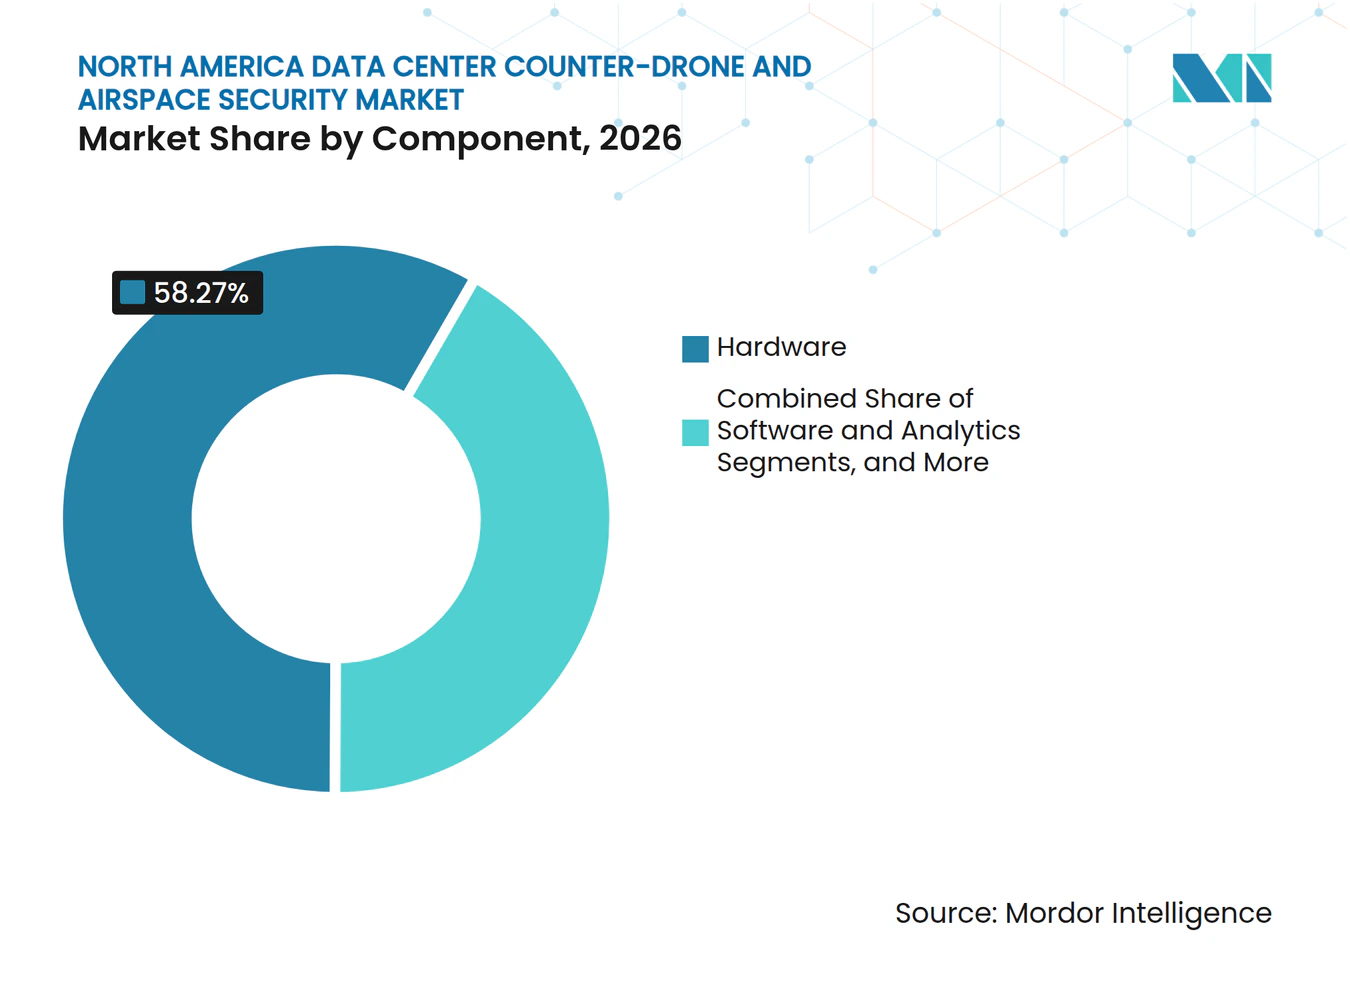
- Par composant, le matériel représentait 58,27 % de la part du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données en 2026, tandis que les logiciels et l'analytique devraient progresser à un CAGR de 26,42 % jusqu'en 2032.
- Par technologie, la détection RF représentait 32,34 % du chiffre d'affaires en 2026, tandis que les systèmes multicapteurs intégrés devraient progresser à un CAGR de 26,71 % jusqu'en 2032.
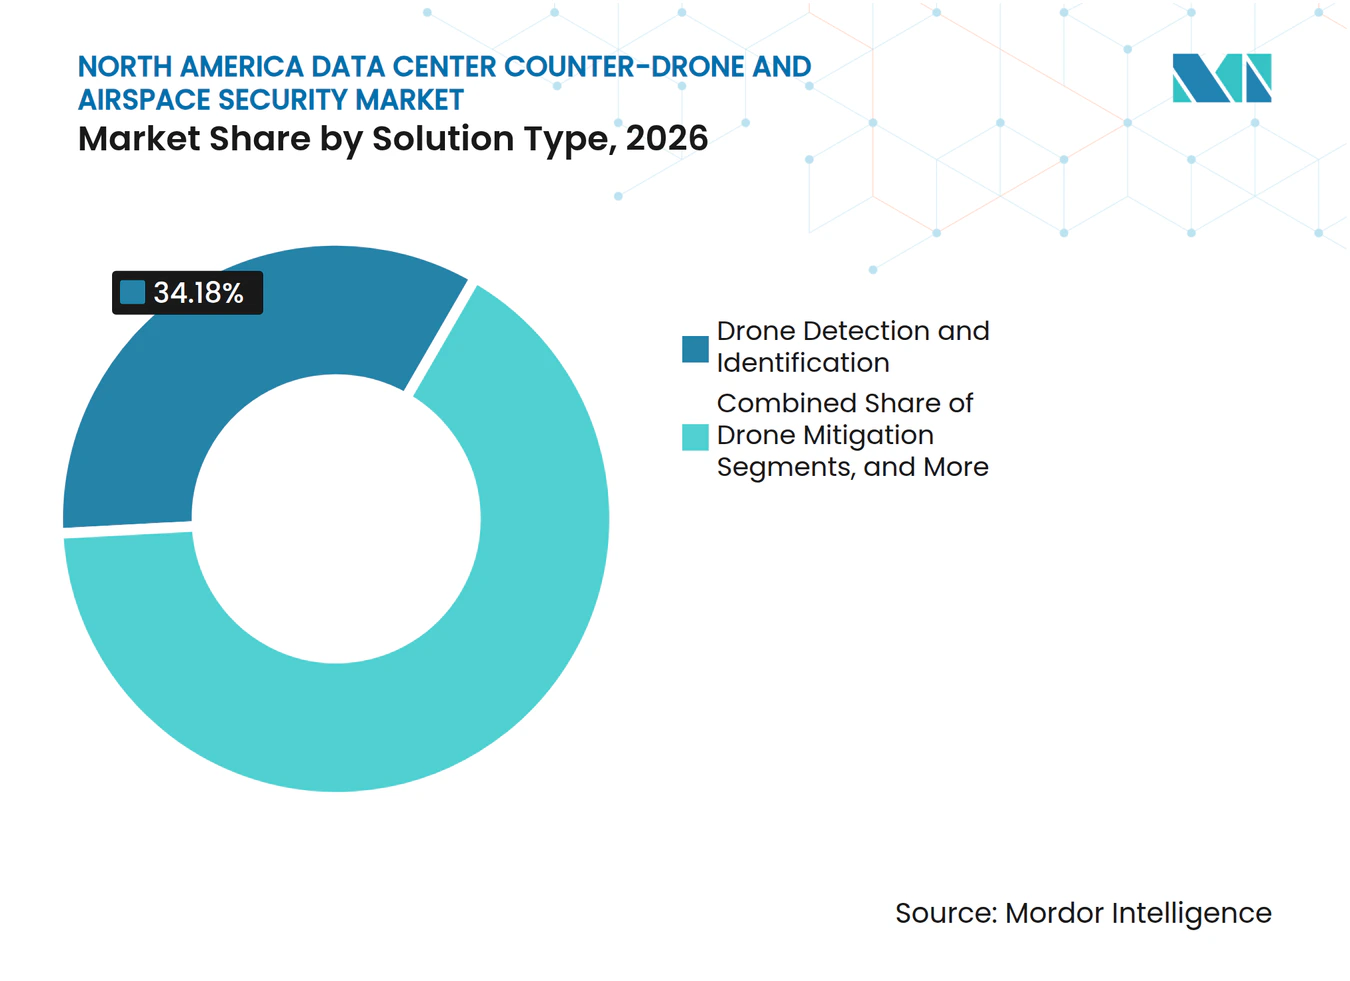
- Par type de solution, la détection et l'identification de drones représentaient 34,18 % du chiffre d'affaires en 2026, tandis que les plateformes anti-drone intégrées devraient progresser à un CAGR de 26,38 % jusqu'en 2032.
- Par type de déploiement, les installations fixes représentaient 77,48 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 26,71 % jusqu'en 2032.
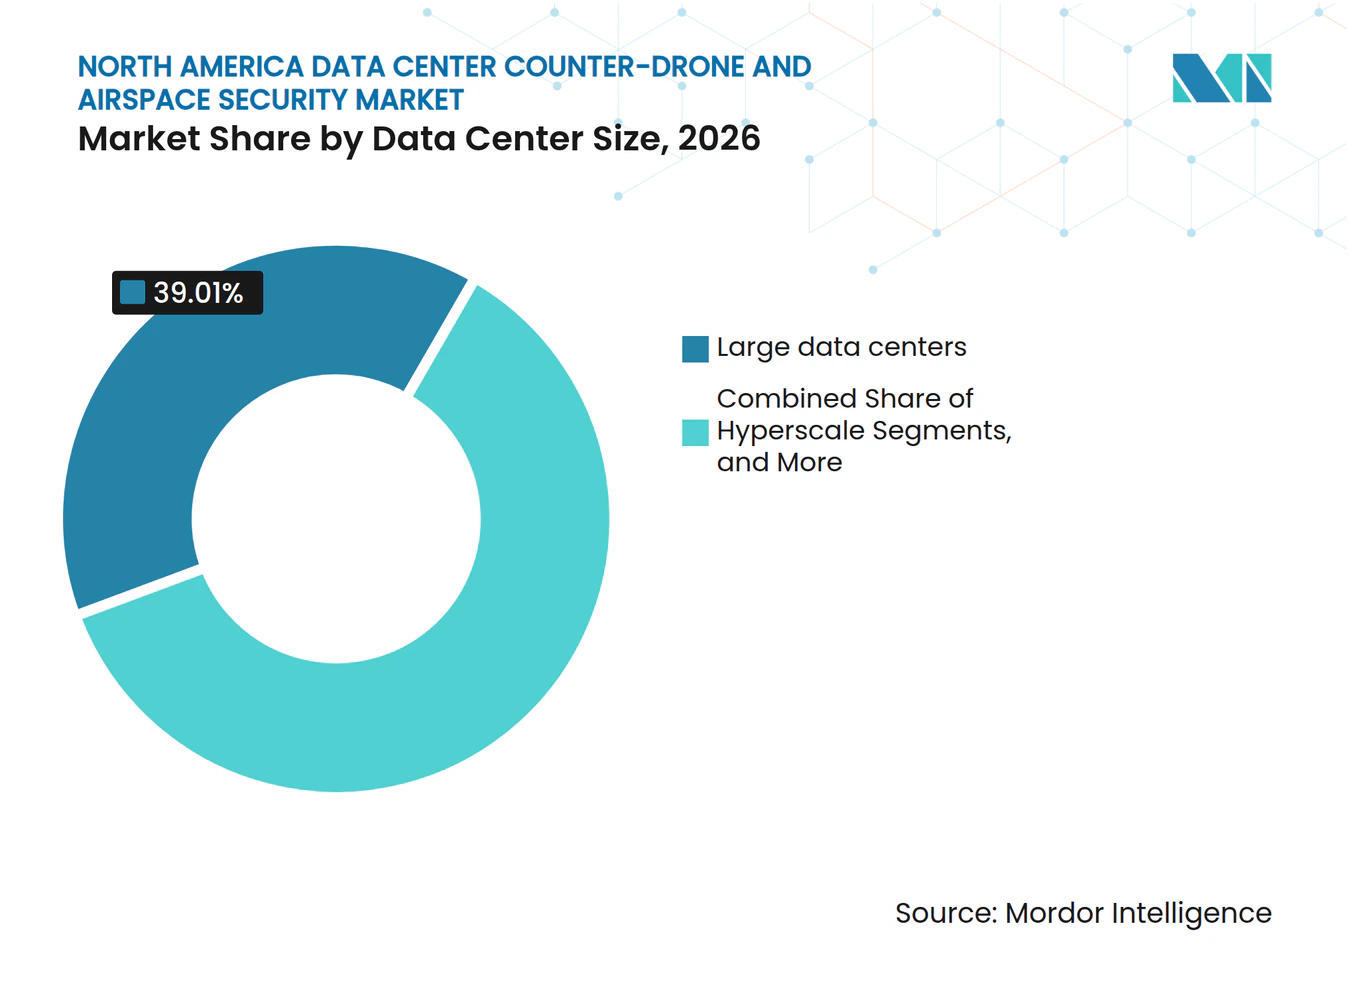
- Par taille de centre de données, les grandes installations représentaient 39,01 % du chiffre d'affaires en 2026, tandis que les installations hyperscale devraient progresser à un CAGR de 26,56 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 42,34 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 26,83 % jusqu'en 2032.
- Par géographie, les États-Unis représentaient 47,56 % du chiffre d'affaires régional en 2026 et devraient progresser à un CAGR de 26,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction de centres de données IA et expansion des campus | +8.2% | États-Unis, principal, Canada, secondaire | Court terme (≤ 2 ans) |
| Surveillance non autorisée par drone des actifs des centres de données | +5.7% | Mondial, concentré aux États-Unis | Court terme (≤ 2 ans) |
| Surveillance de l'espace aérien multicapteurs en couches | +4.3% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Responsabilisation des drones par identification à distance | +2.8% | États-Unis, mandaté par la FAA, avec répercussions au Canada | Moyen terme (2-4 ans) |
| Pression des clients et des assureurs pour des contrôles des risques liés à l'espace aérien | +2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Sécurité dès la conception dans les nouveaux centres de données | +1.4% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Construction de centres de données IA et expansion des campus
Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données bénéficie de la demande générée par l'expansion rapide des campus axés sur l'IA. Les États-Unis comptaient 161 campus en construction en 2026, tandis qu'OpenAI, Oracle et Related Digital avançaient sur un campus Stargate de plus de 1 GW dans le Michigan, dans le cadre d'un programme multi-sites de 450 milliards USD.[1] Ces sites couvrent souvent des centaines d'hectares et sont situés dans des zones semi-rurales. Leur échelle rend les systèmes de périmètre conventionnels insuffisants pour une surveillance complète de l'espace aérien. Les exigences de sécurité s'intègrent donc dans la conception des sites, aux côtés de la planification de l'alimentation, du refroidissement et du réseau. Une intégration précoce peut raccourcir les cycles d'approvisionnement et augmenter la valeur des contrats pour le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données.
Augmentation de la surveillance non autorisée par drone des actifs des centres de données
L'activité non autorisée de drones crée une demande directe pour le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données. Dedrone a signalé une augmentation de 4,3 fois des détections de drones DIY en 2025 par rapport à 2024, et 37,5 % des détections ont eu lieu dans des conditions de faible visibilité. Le BSI allemand a identifié les centres de données comme des cibles potentielles pour les cybermenaces portées par des drones en 2025. Ses recommandations décrivaient la livraison de charges utiles, l'accès aux toits, le piratage à distance et la perturbation des systèmes de refroidissement comme des risques pertinents.[2] L'imagerie aérienne peut révéler les plans de site, les zones informatiques sensibles et les points d'entrée des lignes électriques. La préoccupation sécuritaire qui en résulte va au-delà de l'intrusion jusqu'à l'espionnage et la planification de perturbations physiques.
Adoption croissante d'une surveillance de l'espace aérien multicapteurs en couches
Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données évolue des capteurs uniques vers des systèmes de détection en couches. Les équipements RF passifs peuvent manquer les drones autonomes et silencieux sur le plan RF, tandis que les capteurs acoustiques peuvent être peu performants à proximité des équipements de refroidissement. Le radar peut générer de fausses alertes dans des environnements encombrés, et les caméras EO/IR sont limitées dans des conditions de faible luminosité. Robin Radar Systems et AirMatrix ont introduit en 2025 un système combinant des entrées radar, RF, EO/IR, acoustiques et d'identification à distance dans un seul flux d'alertes. AeroVironment indique que le Titan-MS peut suivre plus de 500 cibles tout en combinant des données RF, radar bande X et EO/IR/UV. Ces systèmes orientent les achats vers des plateformes intégrées et des logiciels de commandement et de contrôle interopérables.
Responsabilisation des drones par identification à distance
L'identification à distance fournit une couche de responsabilisation pour le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données. La FAA exige que les drones enregistrés diffusent des informations d'identification, de localisation et de station de contrôle en vertu du 14 CFR Partie 89. Ces données aident les équipes de sécurité à distinguer les aéronefs conformes des vols non identifiés. La FAA a émis des restrictions d'espace aérien au-dessus des sites d'infrastructures critiques fixes en mai 2026, avec des exceptions limitées aux exigences d'identification à distance. Le DHS a également décrit une voie vers des tableaux de bord combinant les signaux d'identification à distance avec les données des forces de l'ordre.[3] La capacité de réception devient un élément standard dans les nouvelles installations de détection, y compris sur les sites à moindre exposition aux menaces.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions sur la neutralisation des drones par le secteur privé | -3.8% | États-Unis, principal, et Canada | Court terme (≤ 2 ans) |
| Coûts élevés d'intégration et de cycle de vie | -2.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Faux positifs dans les environnements denses et contestés sur le plan RF | -1.9% | Emplacements urbains de centres de données aux États-Unis | Moyen terme (2-4 ans) |
| Drones autonomes, à faible observabilité et à fréquence agile | -1.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions sur la neutralisation des drones par le secteur privé
Les restrictions légales limitent le périmètre adressable à court terme du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données. Les propriétaires privés américains ne peuvent pas utiliser de manière indépendante des interceptions cinétiques, du brouillage, de l'usurpation ou des actions à énergie dirigée. Ces autorités restent aux mains des agences fédérales et des forces de l'ordre spécifiquement autorisées. La règle provisoire du DOJ et du DHS de juillet 2026 a établi un cadre pour les opérations étatiques et locales, mais n'a pas accordé d'autorité comparable aux propriétaires d'installations privées. La loi sur la défense de l'espace aérien des infrastructures critiques propose un programme de certification et 250 millions USD de subventions, mais elle était encore en commission en octobre 2026. Les opérateurs peuvent donc financer la détection mais ne peuvent qu'en informer les forces de l'ordre, ce qui peut créer une préoccupation de latence dans la réponse.
Coûts élevés d'intégration et de cycle de vie
Le coût d'intégration reste une contrainte pratique pour le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données. Un système multicapteurs nécessite que le radar, le RF, l'EO/IR et les logiciels de commandement et de contrôle fonctionnent dans un environnement commun d'opérations de sécurité. Cela requiert une ingénierie des systèmes et des licences logicielles continues. Echodyne a ouvert en juillet 2026 une installation de fabrication de 86 350 pieds carrés à Washington, soutenue par 40 millions USD. Fortem Technologies avait ouvert un siège de fabrication de 51 000 pieds carrés en juin 2025. Même à mesure que les fournisseurs augmentent leur production, l'étalonnage, les mises à jour logicielles, les dépôts de spectre et la formation continue du personnel 24h/24 et 7j/7 ajoutent des coûts permanents pour les opérateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel ancre le déploiement initial, tandis que les logiciels soutiennent la valeur à long termeLe matériel représentait 58,27 % du chiffre d'affaires par composant en 2026. Les réseaux de capteurs comprennent généralement des radars, des antennes RF et des caméras EO/IR. Les opérateurs installent souvent cet équipement avant la mise en service du campus. Cette approche évite le coût plus élevé et l'interruption opérationnelle des travaux de rénovation. Les services soutiennent la mise en service, l'intégration des systèmes et la surveillance gérée. Ces contrats peuvent aider les clients hyperscale à transférer une partie de leurs dépenses de sécurité des dépenses d'investissement vers les dépenses d'exploitation. La demande de matériel reste étroitement liée à la construction de nouveaux sites et aux grandes expansions de campus. Elle établit également la base physique pour les mises à niveau logicielles ultérieures.
Les logiciels et l'analytique devraient progresser à un CAGR de 26,42 % jusqu'en 2032. Le segment utilise l'analytique pour réduire les faux positifs et classer les menaces sur les campus distribués. Il soutient également les enregistrements d'audit dont les équipes de sécurité et de conformité ont besoin. AeroVironment a introduit Halo_Shield en avril 2026 comme une conception C-UAS modulaire combinant détection distribuée et traitement dans une image opérationnelle partagée pilotée par l'IA. La CISA conseille aux propriétaires d'infrastructures critiques de documenter, mettre à jour et auditer leurs pratiques de détection à mesure que la menace évolue. Cela oriente le secteur nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données vers des opérations orchestrées par logiciel. Cela rend également la qualité de l'intégration plus importante après la vente initiale de matériel. La combinaison de composants associe donc une demande d'équipements liée à la construction à une valeur logicielle récurrente.



Par technologie :
la détection RF est en tête, tandis que l'intégration multicapteurs se développeLa détection RF représentait 32,34 % du chiffre d'affaires technologique en 2026. Elle présente un coût d'entrée relativement faible et peut identifier des modèles de drones à partir de signatures RF connues. De nombreux déploiements de sécurité peuvent ajouter des équipements RF à l'infrastructure existante. La technologie est utile lorsque les drones communiquent avec un contrôleur. Les drones autonomes peuvent suivre des itinéraires programmés par GPS sans émettre de signaux de contrôle. Les systèmes RF passifs peuvent donc manquer cette catégorie de menaces. Cette limitation explique pourquoi une position technologique de premier plan n'élimine pas la demande pour d'autres couches de détection. Les systèmes radar, électro-optiques et infrarouges, et acoustiques comblent chacun des lacunes différentes.
Les systèmes multicapteurs intégrés devraient progresser à un CAGR de 26,71 % jusqu'en 2032. Leur attrait vient de la combinaison de technologies plutôt que de la dépendance à un seul capteur. Cela est important sur les campus avec des terrains variés, des conditions d'éclairage et des niveaux de bruit radiofréquence. Echodyne a introduit EchoWare en octobre 2025 pour maintenir une identité de piste unique sur des radars en réseau. La plateforme répond à la fragmentation des données qui peut nécessiter une corrélation manuelle dans les déploiements plus importants. Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données favorise donc les piles technologiques qui combinent les flux de capteurs dans une interface partagée. L'interopérabilité affecte à la fois la précision de la détection et la charge de travail des opérateurs. Le choix technologique est de plus en plus une décision de plateforme plutôt qu'un achat de capteur autonome.
Par type de solution :
la détection est en tête, tandis que les plateformes intégrées gagnent du terrainLa détection et l'identification de drones représentaient 34,18 % du chiffre d'affaires par type de solution en 2026. Sa position de leader reflète les limites légales sur les activités privées de neutralisation de drones. Les propriétaires privés peuvent exploiter des équipements de détection en continu dans le cadre de leurs programmes de sécurité. Le suivi et la classification ajoutent la conscience situationnelle nécessaire aux notifications des forces de l'ordre. La surveillance et les alertes de l'espace aérien aident les équipes à maintenir une image opérationnelle partagée. La neutralisation et la réponse aux drones représentent une part plus faible des dépenses car les actions de neutralisation nécessitent des entités autorisées. La détection est donc la couche de solution qu'un opérateur privé peut adopter avec la plus grande indépendance. Elle reste le fondement de la plupart des programmes civils de sites.
Les plateformes anti-drone intégrées devraient progresser à un CAGR de 26,38 % jusqu'en 2032. Les acheteurs passent des systèmes ponctuels aux outils de gestion de l'espace aérien de bout en bout. Ces plateformes intègrent les données des capteurs dans une interface de commandement et de contrôle unifiée. Cela peut simplifier l'escalade et réduire la corrélation manuelle. Anduril a reçu un ordre de mission JIATF-401 de 87 millions USD pour Lattice en tant que plateforme C2 d'entreprise en mars 2026. Le cas d'utilisation gouvernemental montre la direction des grands programmes d'infrastructures critiques. Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données bénéficiera si l'autorité de neutralisation privée s'élargit. En attendant, les plateformes intégrées offrent toujours de la valeur grâce à la détection, la classification et la coordination des incidents.

Par type de déploiement :
les installations fixes assurent une couverture continueLes installations fixes ont capturé 77,48 % du chiffre d'affaires par déploiement en 2026. Elles devraient également progresser à un CAGR de 26,71 % jusqu'en 2032. Les campus de centres de données nécessitent une surveillance continue sans lacunes de couverture. Les capteurs permanents peuvent être intégrés à la conception du périmètre et au centre des opérations de sécurité. Cela diffère des missions militaires et de sécurité publique qui nécessitent un redéploiement fréquent. L'architecture fixe est particulièrement adaptée aux grands campus avec des trajectoires de vol répétables et des limites opérationnelles définies. Les nouvelles installations dans l'ouest du Texas, en Pennsylvanie et à Cheyenne s'ajoutent à l'opportunité de base installée. Cela soutient un long cycle de planification pour les installations spécifiques aux sites.
Les systèmes mobiles et portables jouent un rôle complémentaire plutôt que de remplacer les systèmes fixes. Ils peuvent surveiller les chantiers de construction avant la mise en service des équipements permanents. Ils assurent également une couverture temporaire pendant les périodes de maintenance ou d'intervention en cas d'incident. Fortem a commencé les livraisons de DroneHunter 5.0 en janvier 2026 avec un système de capture par enchevêtrement. La capture non destructive peut être pertinente pour les sites civils où les actions cinétiques soulèvent des préoccupations de responsabilité. Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données utilise des systèmes portables pour répondre à des besoins opérationnels spécifiques. Les systèmes fixes restent le choix principal car ils soutiennent une surveillance ininterrompue. Les deux modèles peuvent fonctionner ensemble dans le cadre d'un programme d'espace aérien en couches.
Par taille de centre de données :
les grandes installations sont en tête, tandis que les sites hyperscale stimulent la demande futureLes grandes installations représentaient 39,01 % du chiffre d'affaires du segment par taille en 2026. Elles disposent de l'empreinte installée et de la capacité en capital pour justifier une protection dédiée de l'espace aérien. Leur échelle physique peut nécessiter une couverture de capteurs sur de grandes lignes de propriété et des toits. Les petites et moyennes installations restent une source secondaire de demande. Des budgets plus serrés et des emplacements urbains peuvent amener ces opérateurs vers des services de détection gérés. Leurs sites peuvent également faire face à des interférences RF et à des options de montage limitées. Le segment des grandes installations constitue la base d'acheteurs existante la plus large pour les systèmes dédiés. Il soutient la demande à court terme pour des équipements et des travaux d'intégration spécifiques aux sites.
Les installations hyperscale devraient progresser à un CAGR de 26,56 % jusqu'en 2032. Leur croissance est liée au développement de campus à l'échelle du gigawatt pour l'entraînement et l'inférence IA. Cushman and Wakefield a signalé un pipeline de développement planifié de 285 GW dans les Amériques en 2026, dont une grande partie dans des formats hyperscale. RAND a identifié l'accès aérien comme un vecteur de menace physique majeur pour les centres de données d'inférence IA sécurisés en 2025. Ces installations détiennent des poids de modèles à haute valeur et d'autres actifs informatiques sensibles. Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données fait donc partie de la discussion sur la sécurité dès la conception pour les plus grands sites. Les acheteurs hyperscale peuvent également soutenir des programmes pluriannuels sur des campus géographiquement dispersés. Cela offre aux fournisseurs des opportunités pour des contrats de plateforme et de services plus larges.
Par type de centre de données :
les fournisseurs de services cloud sont en tête en termes de part et d'expansionLes fournisseurs de services cloud représentaient 42,34 % du chiffre d'affaires par type de centre de données en 2026. Le segment devrait également progresser à un CAGR de 26,83 % jusqu'en 2032. Les CSP exploitent bon nombre des installations les plus grandes et les plus largement distribuées. Leur échelle en fait des acheteurs à haute valeur de programmes de sécurité de l'espace aérien pluriannuels. Ils font également face à une responsabilité publique substantielle en matière de résilience des sites. Ces facteurs soutiennent des pratiques d'approvisionnement en matière de sécurité plus matures. La demande des CSP combine donc une grande capacité de dépenses avec la nécessité de standardiser la sécurité sur plusieurs campus. Cette position donne aux CSP une influence sur la conception des produits et les exigences d'interopérabilité.
Les fournisseurs de colocation constituent un segment secondaire important. Les locataires d'entreprise peuvent chercher des preuves de sécurité de l'espace aérien lors de la diligence raisonnable contractuelle. Cela crée une pression des locataires pour renforcer les contrôles des installations. Les opérateurs d'entreprise et de périphérie font face à des défis différents dans les emplacements urbains denses. Les interférences RF et les toits partagés peuvent restreindre le placement des capteurs. Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données répond avec des services gérés et des conceptions de déploiement adaptées aux sites plus petits. L'adoption de la sécurité dès la conception par les CSP amène également les fournisseurs dans les projets plus tôt dans le cycle d'approvisionnement. Cela peut comprimer les cycles de vente et augmenter la valeur des contrats lorsque la planification commence avant la construction. La répartition par type de centre de données nécessite donc des modèles commerciaux différents pour les opérateurs hyperscale, de colocation et d'entreprise.
Analyse géographique
Les États-Unis représentaient 47,56 % de la part du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données en 2026 et devraient progresser à un CAGR de 26,74 % jusqu'en 2032. Ils présentent la plus forte concentration de développement hyperscale et un environnement de politique C-UAS fédérale actif. Le Texas, la Virginie et la Géorgie comptaient respectivement 107, 94 et 43 développements de campus actifs en octobre 2026. Leurs sites suburbains, exurbains et ruraux présentent des risques différents pour l'espace aérien. La Maison Blanche a demandé à la FAA en juin 2025 de finaliser les travaux de restriction de vol au-dessus des infrastructures critiques. Elle a également demandé au DHS d'émettre des recommandations de détection pour les opérateurs privés. Le DOT, le Département de la Guerre et le DHS ont annoncé une restriction temporaire de vol dans un rayon d'un mille nautique de la frontière américano-mexicaine en octobre 2026. La restriction interdisait les drones non autorisés de la surface jusqu'à 400 pieds au-dessus du niveau du sol. Cela a créé un précédent localisé pour des zones de déni d'espace aérien géolocalisées définies.
Le Canada est une géographie en développement pour le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données. Le Département de la Défense nationale canadien a organisé son Bac à sable C-UAS 2026 de septembre à octobre. Il recherchait des solutions déployables capables de détecter et de neutraliser les micro et mini UAS et de se connecter à des systèmes de commandement et de contrôle plus larges. Le programme peut soutenir des normes alignées et des voies de certification pour les infrastructures critiques civiles. L'Alberta est devenue un emplacement pour de grands projets hyperscale proposés. Le Canada, le Mexique et les États-Unis ont tenu leur première réunion de coordination C-UAS trilatérale en août 2025. La réunion a soutenu les canaux de réponse aux menaces avant la Coupe du Monde FIFA 2026. Cette coordination peut également soutenir les activités continues de sécurité des infrastructures critiques.
Le Mexique est la plus petite géographie du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données. Son activité en matière de centres de données est concentrée à Mexico, Monterrey et Guadalajara. Les règles mexicaines traitent les vols de drones non autorisés au-dessus des infrastructures critiques comme des questions d'application prioritaires. Les procédures de détection et d'identification sont centralisées par la structure nationale de contrôle de l'espace aérien. Les fournisseurs internationaux de colocation stimulent une grande partie de la demande locale en appliquant des normes de sécurité mondiales. L'utilisation de drones par le crime organisé augmente l'environnement de risque général. La coordination trilatérale élargit également le contexte opérationnel pour les prestataires de sécurité. Ces facteurs peuvent soutenir des exigences formelles de surveillance de l'espace aérien pour les nouvelles installations pendant la période de prévision.
Paysage concurrentiel
Concentration du Marché
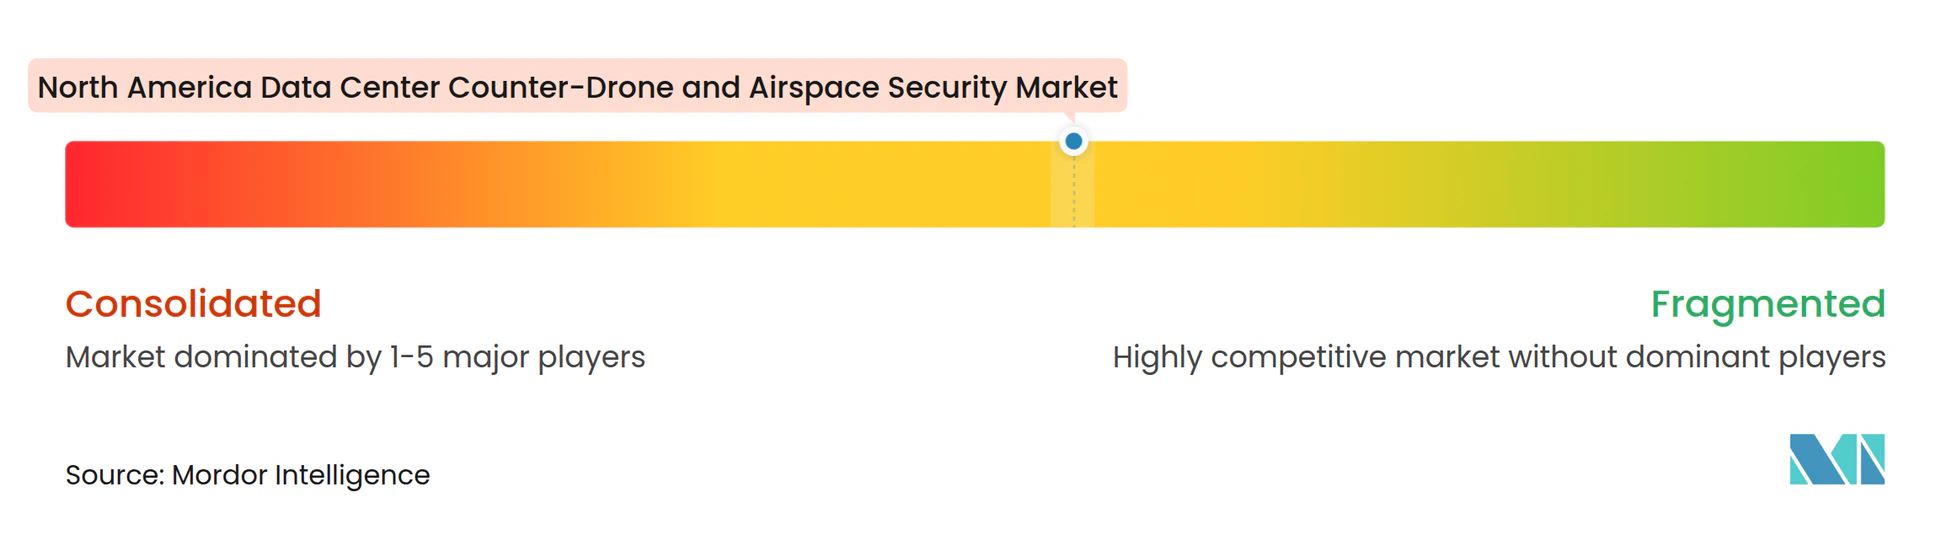
Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données est modérément concentré dans les plateformes et les logiciels de commandement et de contrôle. Les capteurs matériels restent plus fragmentés. Anduril Industries, RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation et L3Harris Technologies ont de solides positions dans les marchés publics gouvernementaux. Leurs relations avec les programmes peuvent façonner l'architecture utilisée dans les programmes d'infrastructures critiques. Anduril a reçu un contrat C-UAS d'entreprise de l'armée américaine d'une valeur de 20 milliards USD en mars 2026. L'ordre de mission Lattice de 87 millions USD associé a renforcé sa présence logicielle dans les opérations C-UAS gouvernementales. Les acheteurs commerciaux peuvent adapter certaines parties de ce modèle axé sur les logiciels.
Les fournisseurs spécialisés comprennent DroneShield, Dedrone, Fortem Technologies, Echodyne, Epirus et D-Fend Solutions. Ils se concurrencent sur l'interopérabilité, les performances en matière de faux positifs, la vitesse de déploiement et le coût total de possession. DroneShield a reçu un contrat IDIQ Domestic Shield de 500 millions USD sur 3 ans en septembre 2026. Fortem a été sélectionné comme la seule petite entreprise parmi 7 contractants principaux IDIQ C-UAS du DHS en août 2026. Les petits et moyens centres de données restent un écart car de nombreuses offres de plateformes sont conçues pour des budgets hyperscale. Les services de détection gérés peuvent offrir un canal alternatif pour ces opérateurs. La concurrence dans cette partie du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données reste active. Aucun fournisseur unique ne couvre tous les besoins de détection à neutralisation dans le cadre juridique actuel.
Les partenariats sont essentiels car les clients ont besoin de fonctions de détection, de suivi et de réponse liées. Fortem a intégré les intercepteurs DroneHunter et le radar TrueView avec le logiciel de gestion de mission Sanctum de Lockheed Martin en mars 2026. DroneShield et Terma ont signé un protocole d'accord en mai 2026 pour combiner les systèmes radar et EO/IR avec la détection RF et le logiciel DroneSentry-C2. Epirus a été sélectionné pour un programme pilote à énergie dirigée en octobre 2026. Son système Leonidas avait précédemment neutralisé un essaim de 49 drones avec une seule impulsion lors d'une démonstration en 2025. Ces mouvements montrent un investissement continu dans les technologies de réponse non cinétiques. Leur utilisation commerciale dans les centres de données restera dépendante de l'autorisation réglementaire. Le tableau concurrentiel est donc façonné par l'intégration des plateformes, les partenariats spécialisés et l'évolution des politiques.
Leaders du secteur nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données
-
RTX Corporation
-
Anduril Industries, Inc.
-
Lockheed Martin Corporation
-
Dedrone, Inc.
-
Fortem Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données Entreprises couvertes dans ce rapport
- Anduril Industries, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- AeroVironment, Inc.
- Dedrone, Inc.
- Fortem Technologies, Inc.
- Echodyne Corp.
- DroneShield Limited
- Teledyne Technologies Incorporated
- Parsons Corporation
- BlueHalo LLC
- Epirus, Inc.
- D-Fend Solutions AD Ltd.
- Robin Radar Systems B.V.
- Black Sage Technologies, Inc.
- MatrixSpace, Inc.
- Liteye Systems, Inc.
- Leonardo DRS, Inc.
- L3Harris Technologies, Inc.
Développements industriels récents dans Marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données
- Octobre 2026 : Le Département de la Guerre a sélectionné le système à micro-ondes de haute puissance Leonidas d'Epirus pour son programme pilote à énergie dirigée dans le cadre du JIATF-401, établi par la loi d'autorisation de la défense nationale pour l'exercice 2026. La sélection marque la première évaluation opérationnelle de la technologie à micro-ondes de haute puissance dans l'espace aérien national pour la protection des infrastructures critiques, élargissant directement les mécanismes de neutralisation disponibles pour les opérateurs de centres de données en attente d'autorisation réglementaire.
- Octobre 2026 : Les Départements américains des Transports, de la Guerre et de la Sécurité intérieure ont annoncé conjointement une restriction temporaire de vol interdisant les opérations de drones non autorisés dans un rayon d'un mille nautique de la frontière américano-mexicaine, de la surface jusqu'à 400 pieds au-dessus du niveau du sol. La restriction temporaire de vol coordonnée établit un précédent juridique pour les zones de déni d'espace aérien géolocalisées à des coordonnées terrestres définies, un modèle ayant des implications directes pour la future classification de l'espace aérien du périmètre des centres de données.
- Septembre 2026 : DroneShield a reçu un contrat IDIQ de 500 millions USD sur 3 ans dans le cadre de l'initiative Domestic Shield du JIATF-401, établissant une voie d'approvisionnement simplifiée pour les systèmes C-UAS de l'entreprise afin de protéger les infrastructures critiques de défense américaines et d'autres sites prioritaires à travers les États-Unis.
- Août 2026 : Fortem Technologies a été sélectionné comme contractant principal du contrat IDIQ C-UAS du DHS sur 5 ans d'une valeur de plus de 1 milliard USD, la seule petite entreprise parmi 7 attributaires, permettant aux composantes du DHS d'émettre directement des ordres de mission pour les intercepteurs autonomes DroneHunter, les radars TrueView et le logiciel C2 SkyDome.
Périmètre du rapport sur le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données
Le marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données englobe le matériel, les logiciels et les services de détection, d'identification, de suivi, de surveillance et de neutralisation des drones non autorisés dans les centres de données des États-Unis, du Canada et du Mexique. Le marché est segmenté par composant (matériel, logiciels et analytique, et services d'intégration et de support), technologie (détection par radar, détection par radiofréquence, détection électro-optique et infrarouge, détection acoustique, et systèmes multicapteurs intégrés), type de solution (détection et identification de drones, suivi et classification de drones, surveillance et alertes de l'espace aérien, neutralisation et réponse aux drones, et plateformes anti-drone intégrées), type de déploiement (installations fixes, et systèmes mobiles et portables), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (CSP), et entreprise et périphérie), géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels et analytique |
| Services d'intégration et de support |
| Détection par radar |
| Détection par radiofréquence |
| Détection électro-optique et infrarouge |
| Détection acoustique |
| Systèmes multicapteurs intégrés |
| Détection et identification de drones |
| Suivi et classification de drones |
| Surveillance et alertes de l'espace aérien |
| Neutralisation et réponse aux drones |
| Plateformes anti-drone intégrées |
| Installations fixes |
| Systèmes mobiles et portables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par composant | Matériel |
| Logiciels et analytique | |
| Services d'intégration et de support | |
| Par technologie | Détection par radar |
| Détection par radiofréquence | |
| Détection électro-optique et infrarouge | |
| Détection acoustique | |
| Systèmes multicapteurs intégrés | |
| Par type de solution | Détection et identification de drones |
| Suivi et classification de drones | |
| Surveillance et alertes de l'espace aérien | |
| Neutralisation et réponse aux drones | |
| Plateformes anti-drone intégrées | |
| Par type de déploiement | Installations fixes |
| Systèmes mobiles et portables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché nord-américain de la sécurité anti-drone et de l'espace aérien pour les centres de données ?
Le marché est évalué à 165,08 millions USD en 2026 et devrait atteindre 515,55 millions USD d'ici 2032, avec un CAGR de 25,56 % de 2027 à 2032.
Quel composant détient la plus grande part dans ce secteur ?
Le matériel est en tête avec une part de 58,27 % en 2026, car les capteurs fixes sont généralement installés lors de la construction des campus.
Quelle technologie se développe le plus rapidement pour la protection des centres de données contre les drones ?
Les systèmes multicapteurs intégrés devraient progresser à un CAGR de 26,71 % jusqu'en 2032, les opérateurs recherchant une couverture pour les menaces silencieuses sur le plan RF et à faible visibilité.
Pourquoi les opérateurs privés de centres de données se concentrent-ils sur la détection de drones ?
Les restrictions américaines limitent l'utilisation privée du brouillage, des actions cinétiques, de l'usurpation et des actions à énergie dirigée, de sorte que la détection et la notification aux forces de l'ordre restent centrales.
Quel type de centre de données est l'acheteur le plus important ?
Les fournisseurs de services cloud représentent 42,34 % du chiffre d'affaires 2026 et devraient progresser à un CAGR de 26,83 % jusqu'en 2032.
Pourquoi les systèmes anti-drone fixes sont-ils pertinents pour les centres de données ?
Les installations fixes représentent 77,48 % du chiffre d'affaires 2026 car les campus nécessitent une surveillance continue et une intégration permanente avec les systèmes de sécurité du périmètre.