
北米データセンター対ドローン・空域セキュリティ市場規模・シェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
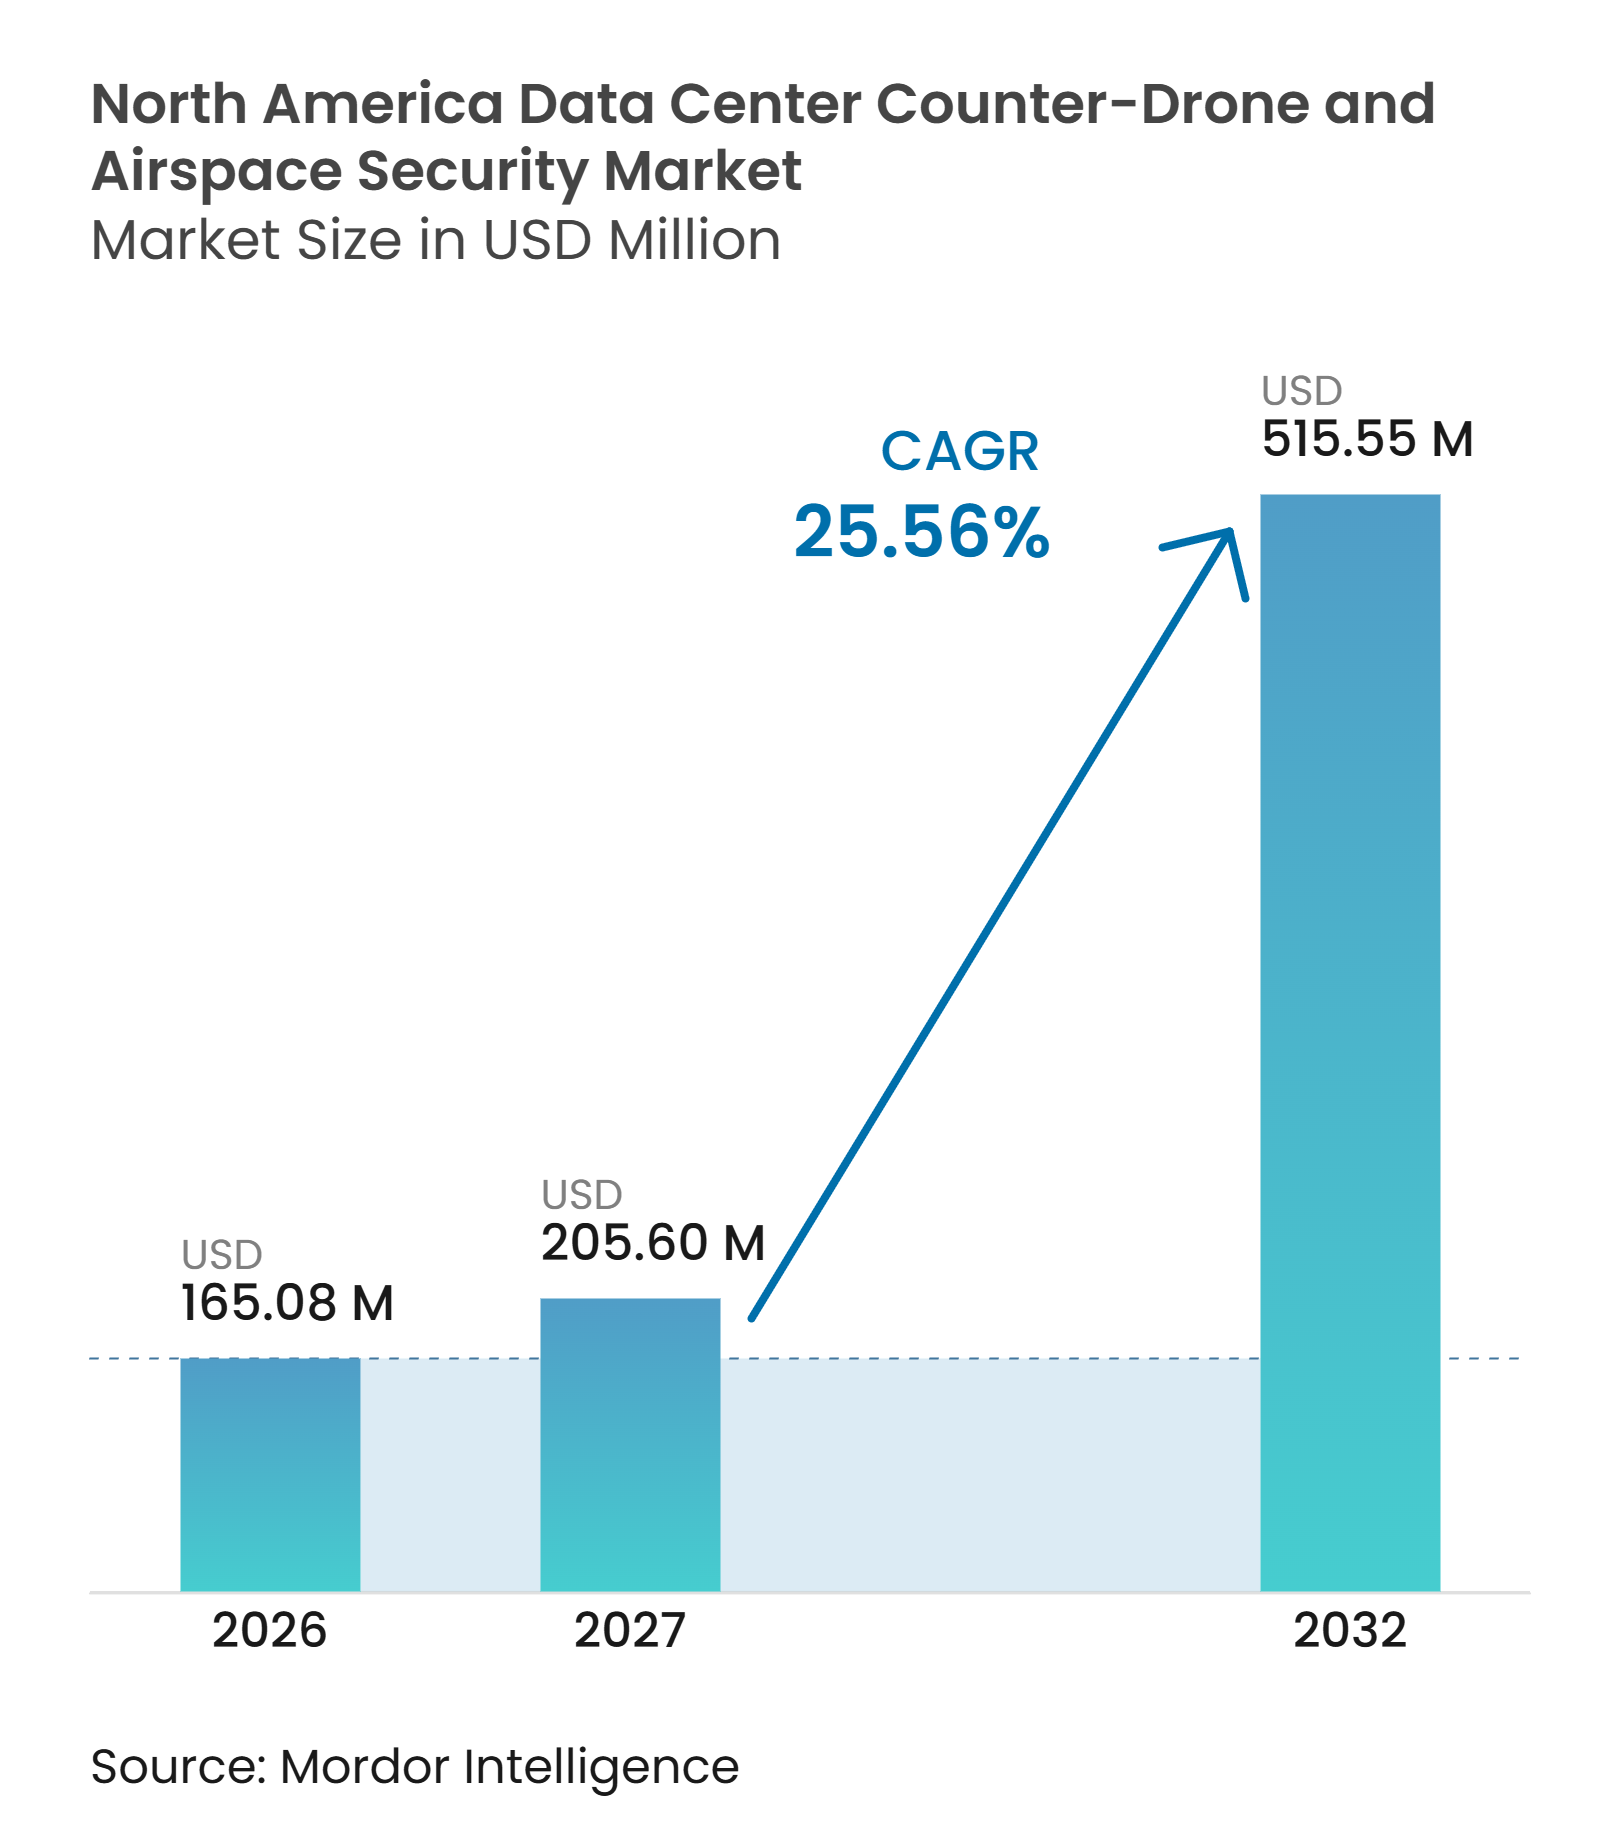
| 基準年の市場規模 (2026) | 165.08 百万米ドル |
| 市場規模 (2027) | 205.60 百万米ドル |
| 市場規模 (2032) | 515.55 百万米ドル |
| 成長率 (2027 - 2032) | 25.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター対ドローン・空域セキュリティ市場分析
北米データセンター対ドローン・空域セキュリティ市場規模は2026年に1億6,508万米ドルと評価されており、2027年から2032年にかけてCAGR 25.56%で成長し、2032年までに5億1,555万米ドルに達すると予測されています。AI関連キャンパスの建設が増加しており、地上レベルの境界管理を超えた保護が必要な大規模固定資産の数が増えています。米州のデータセンターセクターは2026年時点で50.3 GWの稼働容量、37.7 GWの建設中容量、91.7%の事前コミットメント率を有しており、高価値サイトへのリスク集中が進んでいます。ハードウェアの調達は建設スケジュールと連動していることが多く、竣工後の設置はコスト増加と一時的なカバレッジギャップを生じさせる可能性があります。民間事業者がドローンを無効化する権限が限られているため、検知は北米データセンター対ドローン・空域セキュリティ市場において引き続き中心的な役割を担っています。また、保険会社が空域リスクに注目していることも市場の追い風となっており、政策提案が重要インフラ所有者に利用可能な選択肢を拡大する可能性があります。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2026年の北米データセンター対ドローン・空域セキュリティ市場シェアの58.27%を占め、ソフトウェア・アナリティクスは2032年にかけてCAGR 26.42%で拡大すると予測されています。
- テクノロジー別では、RF検知が2026年の収益の32.34%を占め、統合型マルチセンサーシステムは2032にかけてCAGR 26.71%で拡大すると予測されています。
- ソリューションタイプ別では、ドローン検知・識別が2026年の収益の34.18%を占め、統合型対ドローンプラットフォームは2032年にかけてCAGR 26.38%で拡大すると予測されています。
- 導入形態別では、固定設置が2026年の収益の77.48%を占め、2032年にかけてCAGR 26.71%で拡大すると予測されています。
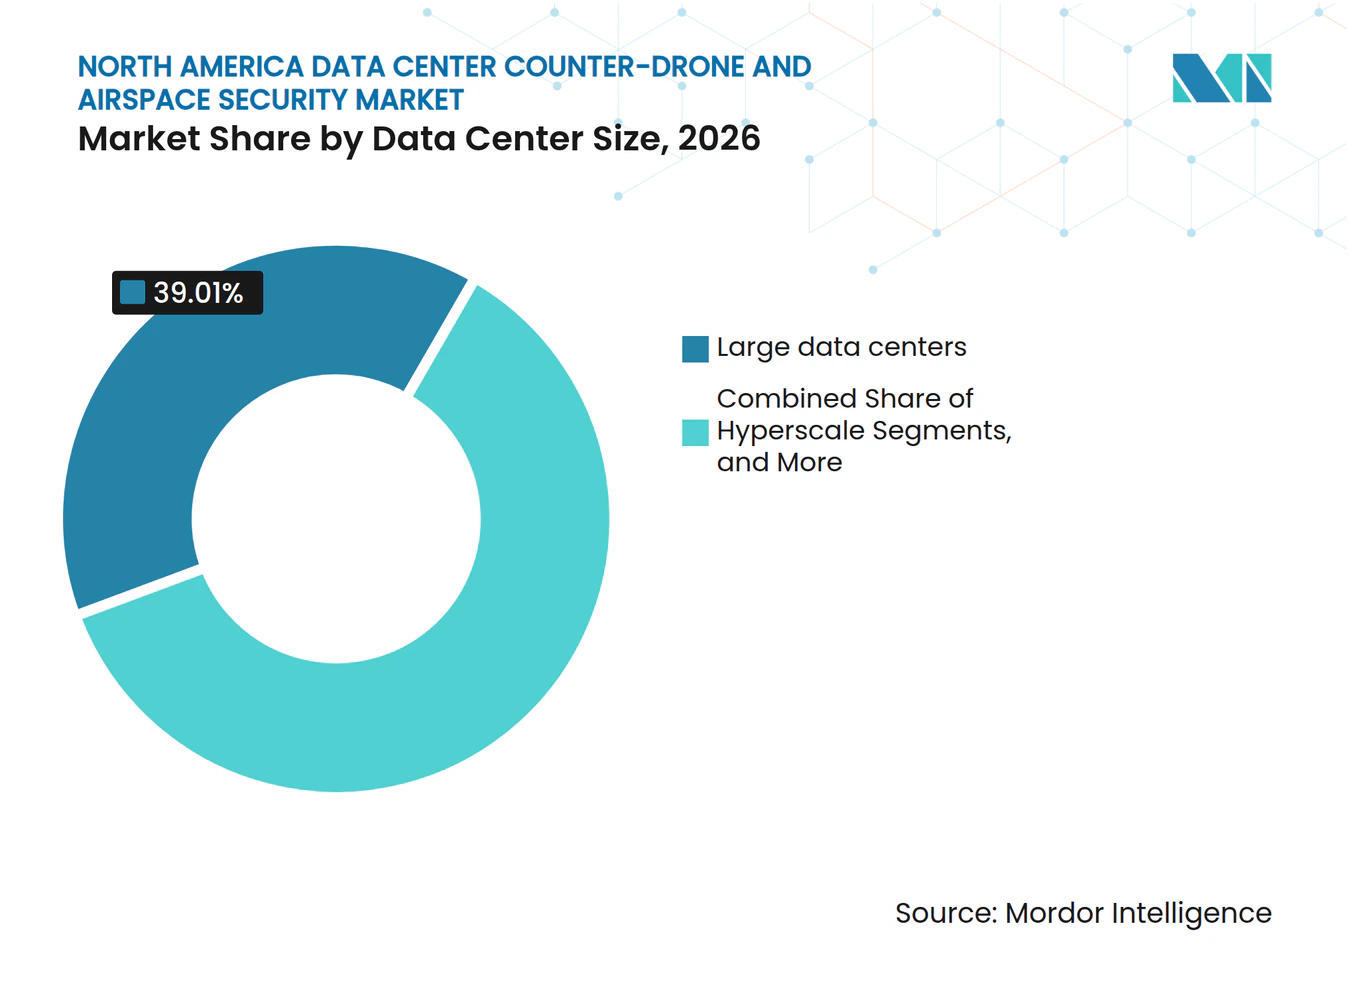
- データセンター規模別では、大規模施設が2026年の収益の39.01%を占め、ハイパースケール施設は2032年にかけてCAGR 26.56%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の42.34%を占め、2032年にかけてCAGR 26.83%で拡大すると予測されています。
- 地域別では、米国が2026年の地域収益の47.56%を占め、2032年にかけてCAGR 26.74%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIデータセンターの建設とキャンパス拡張 | +8.2% | 米国(主要)、カナダ(副次) | 短期(2年以内) |
| データセンター資産への不正ドローン監視 | +5.7% | グローバル、米国に集中 | 短期(2年以内) |
| 多層型マルセンサー空域認識の採用拡大 | +4.3% | 米国およびカナダ | 中期(2〜4年) |
| リモートID対応ドローン説明責任 | +2.8% | 米国(FAA義務付け)、カナダへの波及あり | 中期(2〜4年) |
| 顧客および保険会社による空域リスク管理への圧力 | +2.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| 新規データセンターにおけるセキュリティ・バイ・デザイン | +1.4% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIデータセンターの建設とキャンパス拡張
北米データセンター対ドローン・空域セキュリティ市場は、AIに特化したキャンパスの急速な拡大から需要を獲得しています。米国では2026年に161のキャンパスが建設中であり、OpenAI、Oracle、Related Digitalは4,500億米ドルのマルチサイトプログラムの一環として、ミシガン州に1 GW超のStargateキャンパスを推進していました。[1]これらのサイトは数百エーカーに及ぶことが多く、半農村地域に立地していま。その規模から、従来の境界システムでは完全な空域認識には不十分です。そのため、セキュリティ要件は電力、冷却、ネットワーク計画と並んでサイト設計に組み込まれるようになっています。早期統合により、北米データセンター対ドローン・空域セキュリティ市場における調達サイクルの短縮と契約価値の向上が期待できます。
データセンター資産への不正ドローン監視の増加
不正ドローン活動は、北米データセンター対ドローン・空域セキュリティ市場に直接的な需要をもたらしています。Dedroneは2025年のDIYドローン検知件数が2024年比で4.3倍に増加したと報告しており、検知件数の37.5%が低視程条件下で発生しています。ドイツのBSIは2025年にデータセンターをドローンを利用したサイバー脅威の潜在的標的として特定しました。同ガイダンスでは、ペイロード投下、屋上へのアクセス、リモートハッキング、冷却システムの妨害が関連リスクとして記載されています。[2]空撮画像はサイトレイアウト、機密ITゾーン、電力線の引き込み口を明らかにする可能性があります。これにより、セキュリティ上の懸念は侵入にとどまらず、スパイ活動や物理的妨害計画にまで及んでいます。
多層型マルチセンサー空域認識の採用拡大
北米データセンター対ドローン・空域セキュリティ市場は、単一センサーから多層型検知システムへの移行が進んでいます。パッシブRF機器は自律型およびRFサイレントドローンを見逃す可能性があり、音響センサーは冷却機器の近くでは性能が低下することがあります。レーダーは複雑な環境で誤警報を発生させる可能性があり、EO/IRカメラは低照度条件下では限界があります。Robin Radar SystemsとAirMatrixは2025年に、レーダー、RF、EO/IR、音響、リモートIDの入力を1つのアラートストリームに統合したシステムを発表しました。AeroVironmentは、Titan-MSがRF、Xバンドレーダー、EO/IR/UVデータを組み合わせながら500以上のターゲットを追跡できると述べています。これらのシステムにより、調達は統合プラットフォームと相互運用可能な指揮統制ソフトウェアへと移行しています。
リモートID対応ドローン説明責任
リモートIDは、北米データセンター対ドローン・空域セキュリティ市場に説明責任のレイヤーを提供します。FAAは14 CFR第89条に基づき、登録済みドローンに識別情報、位置情報、管制局情報のブロードキャストを義務付けています。このデータにより、セキュリティチームは適合航空機と未識別飛行を区別することができます。FAAは2026年5月に固定重要インフラサイト上空の空域制限を発令し、リモートID要件の例外を限定しました。DHSもリモートIDシグナルと法執行データを組み合わせたダッシュボードビューへの道筋を示しました。[3]受信機能は、脅威リスクが低いサイトを含む新規検知設備の標準要素となりつつあります。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 民間セクターによるドローン対策の制限 | -3.8% | 米国(主要)およびカナダ | 短期(2年以内) |
| 高い統合コストとライフサイクルコスト | -2.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 高密度・RF競合環境における誤検知 | -1.9% | 米国都市部のデータセンター立地 | 中期(2〜4年) |
| 自律型・低観測性・周波数アジャイルドローンの進化 | -1.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
民間セクターによるドローン対策の制限
法的制限により、北米データセンター対ドローン・空域セキュリティ市場の近期対応可能範囲が限定されています。米国の民間所有者は、動力学的迎撃、妨害、スプーフィング、または指向性エネルギー行動を独自に使用することができません。これらの権限は連邦関および特別に認可された法執行機関に留保されています。2026年7月の司法省および国土安全保障省の暫定規則は州・地方の運用に関する枠組みを設定しましたが、民間施設所有者に同等の権限を付与するものではありませんでした。重要インフラ空域防衛法は認定プログラムと2億5,000万米ドルの補助金を提案していますが、2026年10月時点で委員会審議中でした。事業者は検知に資金を投じることができますが、法執行機関への通知のみが可能であり、対応遅延の懸念が生じる可能性があります。
高い統合コストとライフサイクルコスト
統合コストは、北米データセンター対ドローン・空域セキュリティ市場における実際的な抑制要因です。マルチセンサーシステムは、レーダー、RF、EO/IR、指揮統制ソフトウェアを共通のセキュリティオペレーション環境内で機能させる必要があります。これにはシステムエンジニアリングと継続的なソフトウェアライセンスが必要です。Echodyne社は2026年7月に4,000万米ドルの支援を受けた8万6,350平方フィートのワシントン州製造施設を開設しました。Fortem Technologiesは2025年6月に5万1,000平方フィートの製造本社を開設していました。サプライヤーが生産規模を拡大しても、キャリブレーション、ソフトウェアアップデート、周波数申請、24時間365日のスタッフトレーニングが事業者に継続的なコストをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
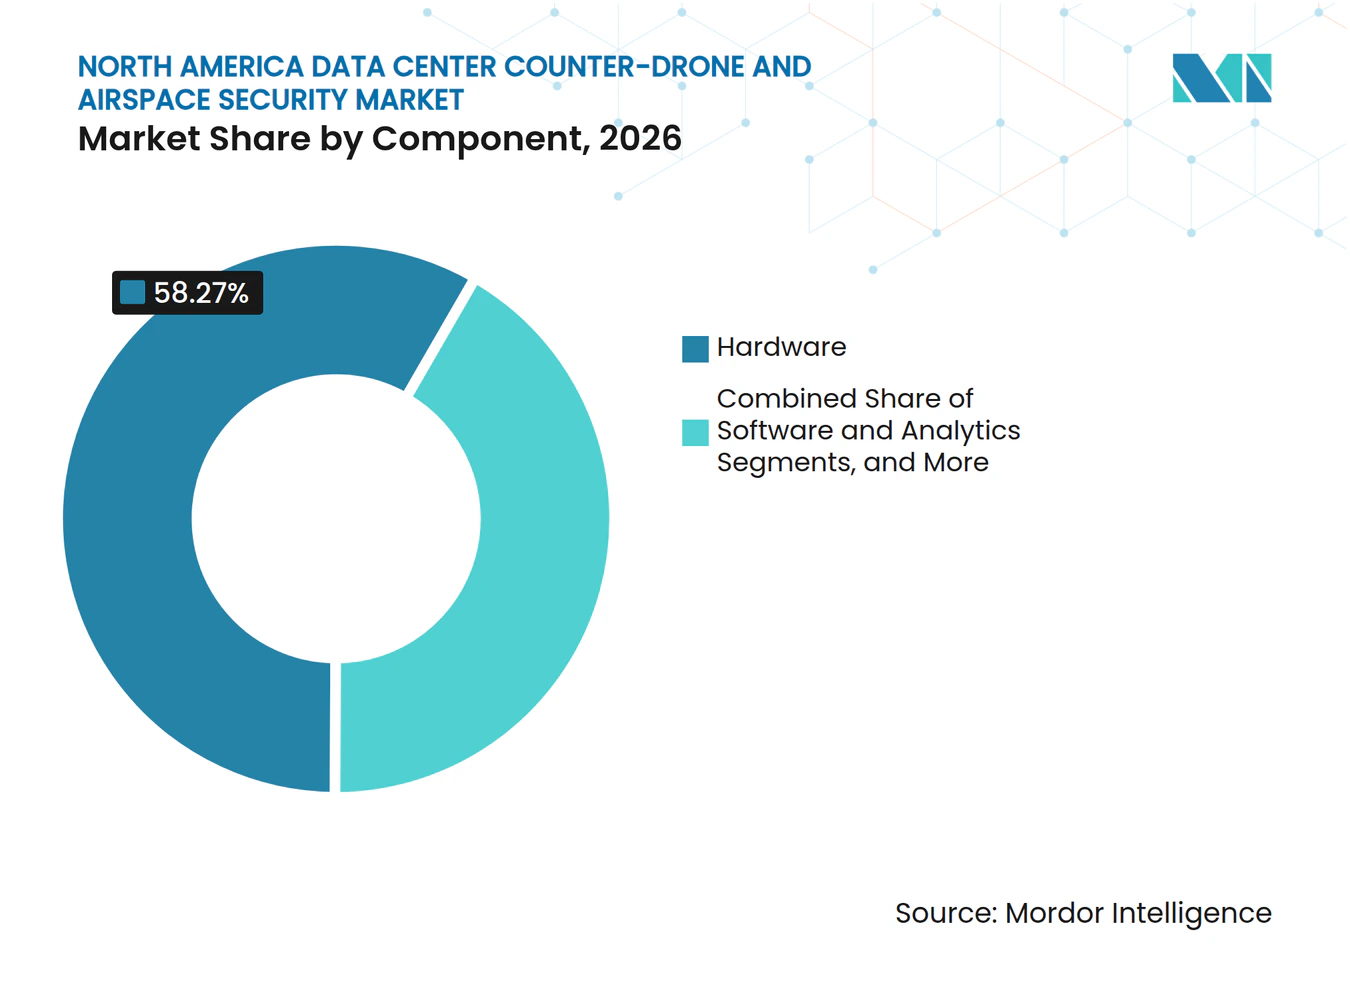
ハードウェアが初期導入を支え、ソフトウェアが長期的価値を支援ハードウェアは2026年のコンポーネント収益の58.27%を占めました。センサーアレイには一般的にレーダー、RFアンテナ、EO/IRカメラが含まれます。事業者はキャンパスが稼働する前にこの機器を設置することが多く、この方法によりレトロフィット工事の高コストと運用中断を回避できます。サービスはコミッショニング、システム統合、マネージドモニタリングを支援します。これらの契約により、ハイパースケール顧客はセキュリティ支出の一部を設備投資から運用費用へ移行させることができます。ハードウェア需要は新規サイト建設と大規模キャンパス拡張と密接に連動しており、後続のソフトウェアアップグレードのための物理的基盤を確立します。
ソフトウェア・アナリティクスは2032年にかけてCAGR 26.42%で拡大すると予測されています。このセグメントはアナリティクスを活用して誤検知を削減し、分散キャンパス全体で脅威を分類します。また、セキュリティおよびコンプライアンスチームが必要とする監査記録もサポートします。AeroVironmentは2026年4月に、分散センシングと処理を共有AI駆動の運用画像に統合するモジュール式C-UAS設計としてHalo_Shieldを発表しました。CISAは重要インフラ所有者に対し、脅威の変化に応じて検知手順を文書化、更新、監査するよう助言しています。これにより、北米データセンター対ドローン・空域セキュリティ産業はソフトウェアオーケストレーション型の運用へと移行しています。また、初期ハードウェア販売後の統合品質の重要性も高まっています。コンポーネントミックスは、建設主導の機器需要と継続的なソフトウェア価値を組み合わせたものとなっています。


注記: 個別セグメントのシェアはレポート購入にご確認いただけます
テクノロジー別:
RF検知がリードし、マルチセンサー統合が拡大RF検知は2026年のテクノロジー収益の32.34%を占めました。比較的低い導入コストで、既知のRFシグネチャからドローンモデルを識別できます。多くのセキュリティ導入では既存インフラにRF機器を追加することができます。このテクノロジーはドローンがコントローラーと通信する場合に有効です。自律型ドローンは制御信号を発することなくGPSプログラムルートを飛行することができます。そのため、パッシブRFシステムはこの脅威カテゴリーを見逃す可能性があります。この制限が、主要クノロジーの地位にあっても他の検知レイヤーへの需要がなくならない理由を説明しています。レーダー、電気光学・赤外線、音響システムはそれぞれ異なるギャップに対応しています。
統合型マルチセンサーシステムは2032年にかけてCAGR 26.71%で拡大すると予測されています。その魅力は単一センサーに依存するのではなく、テクノロジーを組み合わせることにあります。これは地形、光条件、無線周波数ノイズが多様なキャンパス全体で重要です。Echodyne社は2025年10月にネットワーク化されたレーダー全体で1つのトラックIDを維持するEchoWareを発表しました。このプラットフォームは、大規模な導入において手動相関が必要となるデータの断片化問題に対処します。北米データセンター対ドローン・空域セキュリティ市場は、センサーフィードを共有インターフェースで統合するテクノロジースタックを優先しています。相互運用性は検知精度とオペレーターの作業負荷の両方に影響します。テクノロジーの選択は、スタンドアロンセンサーの購入ではなくプラットフォームの意思決定となりつつあります。
ソリューションタイプ別:
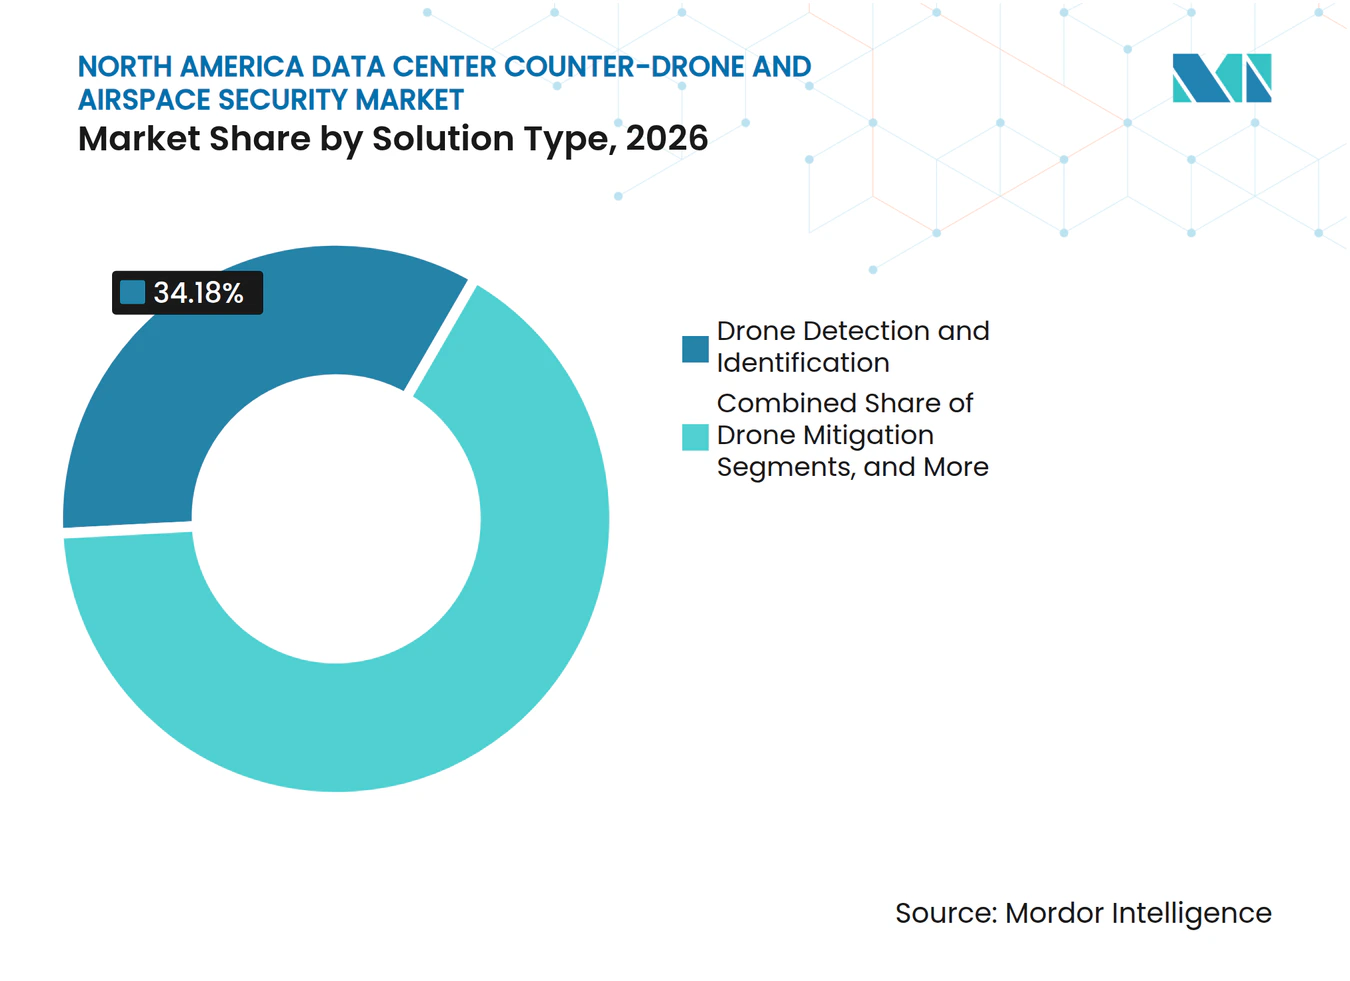
検知がリードし、統合プラットフォームが台頭ドローン検知・識別は2026年のソリューションタイプ収益の34.18%を占めました。その主導的地位は、民間ドローン無効化活動に対する法的制限を反映しています。民間所有者はセキュリティプログラム内で検知機器を継続的に運用することができます。追跡・分類は法執行機関への通知に必要な状況認識を追加します。空域監視・警報はチームが共有運用画像を維持するのに役立ちます。無効化行動には認可された主体が必要なため、ドローン対策・対応は支出の小さな部分を占めます。検知は民間事業者が最大限の独立性をもって採用できるソリューションレイヤーです。民間サイトプログラムの大部分の基盤であり続けています。
統合型対ドローンプラットフォームは2032年にかけてCAGR 26.38%で拡大すると予測されています。購入者はポイントシステムからエンドツーエンドの空域管理ツールへと移行しています。これらのプラットフォームはセンサーデータを統合された指揮統制インターフェースに集約します。これによりエスカレーションが簡素化され、手動相関が削減されます。Andurilは2026年3月にエンタープライズC2プラットフォームとしてのLatticeに対するJIATF-401タスクオーダー8,700万米ドルを受注しました。政府のユースケースは大規模重要インフラプログラムの方向性を示しています。民間の対策権限が拡大すれば、北米データセンター対ドローン・空域セキュリティ市場は恩恵を受けるでしょう。それまでの間も、統合プラットフォームは検知、分類、インシデント調整を通じて価値を提供します。


導入形態別:
固定設置が継続的なカバレッジを支援固定設置は2026年の導入収益の77.48%を占めました。また、2032年にかけてCAGR 26.71%で拡大すると予測されています。データセンターキャンパスはカバレッジギャップなしに継続的な監視が必要です。永続的センサーは境界設計とセキュリティオペレーションセンターに統合することができます。これは頻繁な再展開が必要な軍事・公共安全任務とは異なります。固定アーキテクチャは、繰り返しの飛行経路と定義された運用境界を持つ大規模キャンパスに特に適しています。テキサス州西部、ペンシルベニア州、シャイアンの新施設がインストールベースの機会を拡大しています。これはサイト固有の設置に向けた長期計画サイクルを支援します。
モバイル・ポータブルシステムは固定システムを置き換えるのではなく、補完的な役割を果たします。永続的な機器が稼働する前の建設サイトを監視することができます。また、メンテナンス期間やインシデント対時の一時的なカバレッジも提供します。Fortemは2026年1月に絡め取り型捕獲システムを搭載したDroneHunter 5.0の納入を開始しました。非破壊的捕獲は、動力学的行動が賠償責任の懸念を生じさせる民間サイトに関連する可能性があります。北米データセンター対ドローン・空域セキュリティ市場はポータブルシステムを活用して限定的な運用ニーズに対応しています。固定システムは中断のない監視をサポートするため、引き続き中心的な選択肢です。両モデルは多層型空域プログラム内で連携して運用することができます。
データセンター規模別:
大規模施設がリードし、ハイパースケールサイトが将来の需要を牽引大規模施設は2026年の規模セグメント収益の39.01%を占めました。専用空域保護を正当化するための設置フットプリントと資本力を有しています。その物理的規模から、広大な敷地境界と屋上全体にわたるセンサーカバレッジが必要となる場合があります。中小規模施設は二次的な需要源です。予算の制約と都市立地により、これらの事業者はマネージド検知サービスへと向かう可能性があります。そのサイトはRF干渉と限られた設置オプションに直面することもあります。大規模施設セグメントは専用システムの最も広い既存購入者基盤を形成しています。サイト固有の機器と統合作業に対する近期需要を支援します。
ハイパースケール施設は2032年にかけてCAGR 26.56%で拡大すると予測されています。その成長はAIトレーニングと推論向けギガワット規模キャンパスの開発と連動しています。Cushman and Wakefieldは2026年に米州で285 GWの計画開発パイプラインを報告しており、その多くがハイパースケール形式です。RANDは2025年に安全なAI推論データセンターにとって空中アクセスが主要な物理的脅威ベクターであると特定しました。これらの施設は高価値なモデルウェイトやその他の機密コンピューティング資産を保有しています。北米データセンター対ドローン・空域セキュリティ市場は、最大規模のサイトにおけるセキュリティ・バイ・デザインの議論の一部となりつつあります。ハイパースケール購入者は地理的に分散したキャンパス全体にわたる複数年プログラムも支援できます。これにより、ベンダーはより広範なプラットフォームおよびサービス契約の機会を得ることができます。
データセンタータイプ別:
クラウドサービスプロバイダーがシェアと拡大の両面でリードクラウドサービスプロバイダーは2026年のデータセンタータイプ収益の42.34%を占めました。このセグメントは2032年にかけてCAGR 26.83%で拡大すると予測されています。CSPは最大かつ最も広く分散した施設の多くを運営しています。その規模により、複数年の空域セキュリティプログラムの高価値購入者となっています。また、サイトの回復力に対する相当な公的説明責任も負っています。これらの要因がより成熟したセキュリティ調達慣行を支援しています。CSP需要は高い支出能力と複数キャンパス全体でのセキュリティ標準化の必要性を組み合わせています。この立場により、CSPは製品設計と相互運用性要件に影響力を持ちます。
コロケーションプロバイダーは重要な二次セグメントです。エンタープライズテナントは契約デューデリジェンスの際に空域セキュリティの証拠を求める場合があります。これにより施設管理強化に向けたテナントからの圧力が生じます。エンタープライズおよびエッジ事業者は高密度都市立地において異なる課題に直面しています。RF干渉と共有屋上がセンサー設置を制限する可能性があります。北米データセンター対ドローン・空域セキュリティ市場は、マネージドサービスと小規模サイトに適した導入設計で対応しています。CSPによるセキュリティ・バイ・デザインの採用により、ベンダーは達サイクルの早期段階からプロジェクトに参加できます。これにより、建設前から計画が始まる場合の販売サイクルが短縮され、契約価値が向上する可能性があります。データセンタータイプの分割は、ハイパースケール、コロケーション、エンタープライズ事業者に対して異なる商業モデルを必要とします。
地域分析
米国は2026年の北米データセンター対ドローン・空域セキュリティ市場シェアの47.56%を占め、2032年にかけてCAGR 26.74%で拡大すると予測されています。ハイパースケール開発の最高集中度と活発な連邦C-UAS政策環境を有しています。テキサス州、バージニア州、ジョージア州では2026年10月時点でそれぞれ107、94、43のアクティブなキャンパス開発が進行していました。郊外、準郊外、農村部のサイトはそれぞれ異なる空域リスクを抱えています。ホワイトハウスは2025年6月にFAAに対し重要インフラ上空の飛行制限作業を最終化するよう指示しました。また、DHSに対して民間事業者向けの検知ガイダンスを発行するよう指示しました。米国運輸省、国防総省、国土安全保障省は2026年10月に米墨国境から1海里以内の一時飛行制限を発表し、地表から地上400フィートまでの不正ドローン運航を禁止しました。この制限は定義された座標における局所的な空域拒否ゾーンの先例を作りました。
カナダは北米データセンター対ドローン・空域セキュリティ市場において発展途上の地域です。カナダ国防省は9月から10月にかけてC-UASサンドボックス2026を実施しました。マイクロおよびミニUASを検知・無効化し、より広範な指揮統制システムに接続できる展開可能なソリューションを求めました。このプログラムは民間重要インフラ向けの整合された標準と認定経路を支援する可能性があります。アルバータ州は大規模なハイパースケールプロジェクトの候補地として浮上しています。カナダ、メキシコ、米国は2025年8月に初の三国間C-UAS調整会議を開催しました。この会議は2026 FIFAワールドカップに向けた脅威対応チャンネルを支援しました。この調整は継続的な重要インフラセキュリティ活動も支援できます。
メキシコは北米データセンター対ドローン・空域セキュリティ市場において最小の地域です。データセンター活動はメキシコシティ、モンテレイ、グアダラハラに集中しています。メキシコの規則は重要インフラ上空の不正ドローン飛行を優先的な執行事項として扱っています。検知・識別手順は国家航空宇宙管制構造を通じて一元化されています。国際コロケーションプロバイダーがグローバルセキュリティ基準を適用することで現地需要の多くを牽引しています。組織犯罪によるドローン使用が広範なリスク環境を高めています。三国間調整もセキュリティプロバイダーの運用コンテキストを拡大しています。これらの要因は予測期間中に新規施設に対する正式な空域監視要件を支援する可能性があります。
競合ランドスケープ
市場集中度
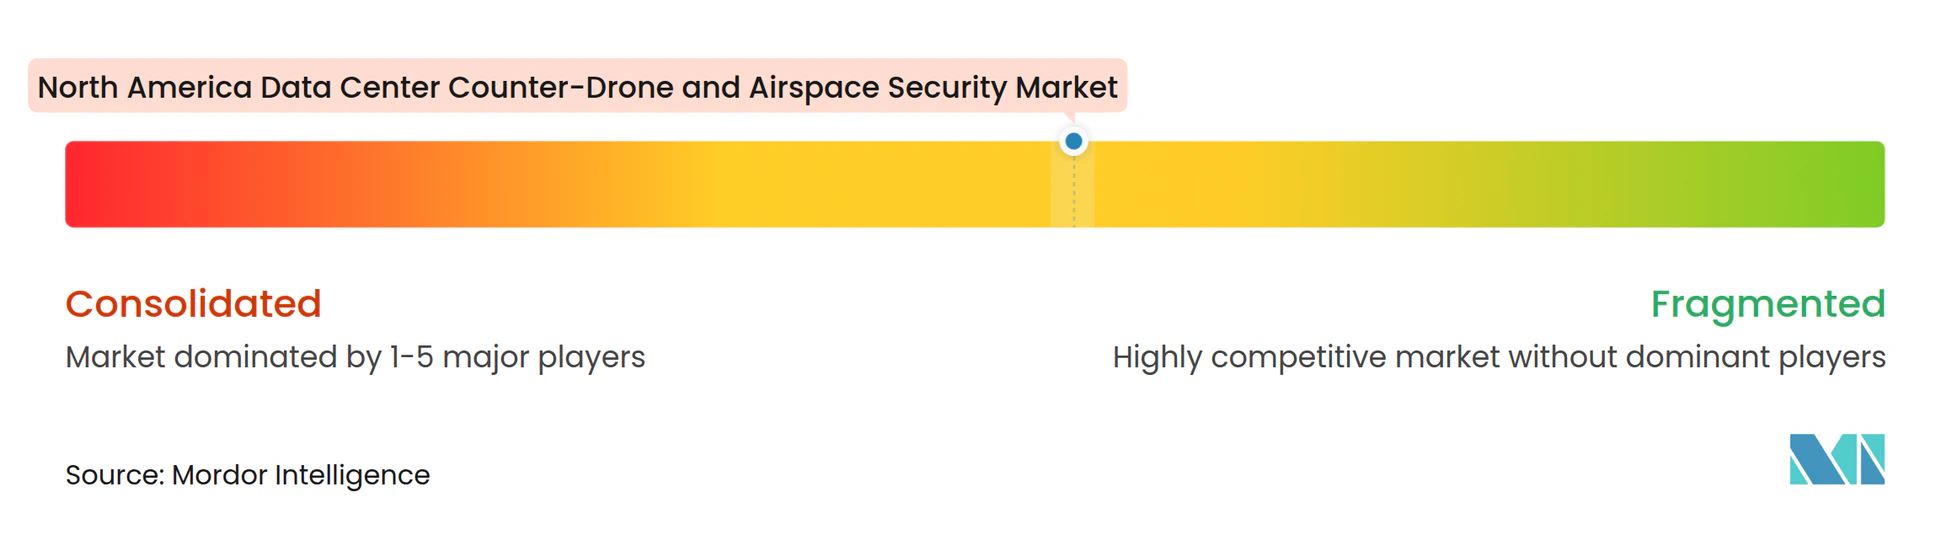
北米データセンター対ドローン・空域セキュリティ市場は、プラットフォームと指揮統制ソフトウェアにおいて中程度の集中度を示しています。ハードウェアセンサーはより断片化されています。Anduril Industries、RTX Corporation、Lockheed Martin Corporation、Northrop Grumman Corporation、L3Harris Technologiesは強力な政府調達ポジションを有しています。そのプログラム関係は重要インフラプログラムで使用されるアーキテクチャを形成する可能性があります。Andurilは2026年3月に200億米ドルの価値を持つ陸軍エンタープライズC-UAS契約を受注しました。関連する8,700万米ドルのLatticeタスクオーダーにより、政府C-UAS運用におけるソフトウェアプレゼンスが強化されました。商業購入者はこのソフトウェア主導モデルの一部を採用することができます。
専門ベンダーにはDroneShield、Dedrone、Fortem Technologies、Echodyne、Epirus、D-Fend Solutionsが含まれます。相互運用性、誤検知性能、導入速度、総所有コストで競争しています。DroneShieldは2026年9月に5億米ドル、3年間のDomestic Shield IDIQ契約を受注しました。Fortemは2026年8月にDHS C-UAS IDIQ主契約者7社のうち唯一の中小企業として選定されました。多くのプラットフォームがハイパースケール予算向けに設計されているため、中小規模データセンターはギャップとして残っています。マネージド検知サービスはこれらの事業者に代替チャンネルを提供できます。米データセンター対ドローン・空域セキュリティ市場のこの部分での競争は活発です。現在の法的枠組みの中で検知から無効化までのすべてのニーズをカバーする単一サプライヤーは存在しません。
顧客はリンクされたセンシング、追跡、対応機能を必要とするため、パートナーシップが中心的な役割を果たしています。Fortemは2026年3月にDroneHunterインターセプターとTrueViewレーダーをLockheed MartinのSanctumミッション管理ソフトウェアと統合しました。DroneShieldとTermaは2026年5月にレーダーおよびEO/IRシステムをRF検知とDroneSentry-C2ソフトウェアと組み合わせる覚書に署名しました。Epirusは2026年10月に指向性エネルギーパイロットプログラムに選定されました。同社のLeonidasシステムは2025年のデモンストレーションで単一パルスにより49機のドローンスウォームを無効化していました。これらの動きは非動力学的対応テクノロジーへの継続的な投資を示しています。データセンターでの商業利用は規制認可に依存し続けます。競合状況はプラットフォーム統合、専門パートナーシップ、進化する政策によって形成さています。
北米データセンター対ドローン・空域セキュリティ産業リーダー
-
RTX Corporation
-
Anduril Industries, Inc.
-
Lockheed Martin Corporation
-
Dedrone, Inc.
-
Fortem Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター対ドローン・空域セキュリティ市場 このレポートでカバーされる企業
- Anduril Industries, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- AeroVironment, Inc.
- Dedrone, Inc.
- Fortem Technologies, Inc.
- Echodyne Corp.
- DroneShield Limited
- Teledyne Technologies Incorporated
- Parsons Corporation
- BlueHalo LLC
- Epirus, Inc.
- D-Fend Solutions AD Ltd.
- Robin Radar Systems B.V.
- Black Sage Technologies, Inc.
- MatrixSpace, Inc.
- Liteye Systems, Inc.
- Leonardo DRS, Inc.
- L3Harris Technologies, Inc.
最近の産業開発事情 北米データセンター対ドローン・空域セキュリティ市場
- 2026年10月:国防総省はEpirusのLeonidasハイパワーマイクロ波システムをFY2026国防授権法により設立されたJIATF-401の指向性エネルギーパイロットプログラムに選定しました。この選定は重要インフラ保護のための国内空域におけるハイパワーマイクロ波テクノロジーの最初の運用評価を示しており、規制認可待ちのデータセンター事業者が利用可能な無効化メカニズムを直接拡大するものです。
- 2026年10月:米国運輸省、国防総省、国土安全保障省は共同で、地表から地上400フィートまでの米墨国境から1海里以内での不正ドローン運航を禁止る一時飛行制限を発表しました。この協調的な一時飛行制限は定義された地上座標におけるジオフェンス型空域拒否ゾーンの法的先例を確立しており、将来のデータセンター境界空域分類への直接的な示唆を持つモデルです。
- 2026年9月:DroneShieldはJIATF-401のDomestic Shieldイニシアチブの下で5億米ドル、3年間のIDIQ契約を受注し、同社のC-UASシステムが米国の防衛重要インフラおよびその他の高優先度拠点を保護するための合理化された調達経路を確立しました。
- 2026年8月:Fortem TechnologiesはDHSの5年間、10億米ドル超のC-UAS IDIQ契約の主契約者として選定され、7社の受注者のうち唯一の中小企業として、DHSコンポーネントがDroneHunter自律インターセプター、TrueViewレーダー、SkyDome C2ソフトウェアに対するタスクオーダーを直接発行できるようになりました。
北米データセンター対ドローン・空域セキュリティ市場レポートスコープ
北米データセンター対ドローン・空域セキュリティ市場は、米国、カナダ、メキシコのデータセンターにおける不正ドローンの検知、識別、追跡、監視、対策のためのハードウェア、ソフトウェア、サービスを包含しています。市場はコンポーネント(ハードウェア、ソフトウェア・アナリティクス、統合・サポートサービス)、テクノロジー(レーダーベース検知、無線周波数検知、電気光学・赤外線検知、音響検知、統合型マルチセンサーシステム)、ソリューションタイプ(ドローン検知・識別、ドローン追跡・分類、空域監視・警報、ドローン対策・対応、統合型対ドローンプラットフォーム)、導入形態(固定設置、モバイル・ポータブルシステム)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア・アナリティクス |
| 統合・サポートサービス |
| レーダーベース検知 |
| 無線周波数検知 |
| 電気光学・赤外線検知 |
| 音響検知 |
| 統合型マルチセンサーシステム |
| ドローン検知・識別 |
| ドローン追跡・分類 |
| 空域監視・警報 |
| ドローン対策・対応 |
| 統合型対ドローンプラットフォーム |
| 固定設置 |
| モバイル・ポータブルシステム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | ハードウェア |
| ソフトウェア・アナリティクス | |
| 統合・サポートサービス | |
| テクノロジー別 | レーダーベース検知 |
| 無線周波数検知 | |
| 電気光学・赤外線検知 | |
| 音響検知 | |
| 統合型マルチセンサーシステム | |
| ソリューションタイプ別 | ドローン検知・識別 |
| ドローン追跡・分類 | |
| 空域監視・警報 | |
| ドローン対策・対応 | |
| 統合型対ドローンプラットフォーム | |
| 導入形態別 | 固定設置 |
| モバイル・ポータブルシステム | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター対ドローン・空域セキュリティ市場の規模はどのくらいですか?
市場は2026年に1億6,508万米ドルと評価されており、2027年から2032年にかけてCAGR 25.56%で成長し、2032年までに5億1,555万米ドルに達すると予測されています。
このセクターで最大のシェアを持つコンポーネントはどれですか?
ハードウェアはキャンパス建設時に固定センサーが一般的に設置されるため、2026年に58.27%のシェアでリードしています。
データセンターのドローン保護において最も急速に拡大しているテクノロジーはどれですか?
統合型マルチセンサーシステムは、事業者がRFサイレントおよび低視程の脅威に対するカバレッジを求めるため、2032年にかけてCAGR 26.71%で拡大すると予測されています。
民間データセンター事業者がドローン検知に注力している理由は何ですか?
米国の制限により妨害、動力学的行動、スプーフィング、指向性エネルギー行動の民間利用が制限されているため、検知と法執行機への通知が引き続き中心的な役割を担っています。
最も重要な購入者となるデータセンタータイプはどれですか?
クラウドサービスプロバイダーは2026年収益の42.34%を占め、2032年にかけてCAGR 26.83%で拡大すると予測されています。
固定型対ドローンシステムがデータセンターに関連する理由は何ですか?
キャンパスは継続的な監視と境界セキュリティシステムとの永続的な統合を必要とするため、固定設置は2026年収益の77.48%を占めています。