
Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
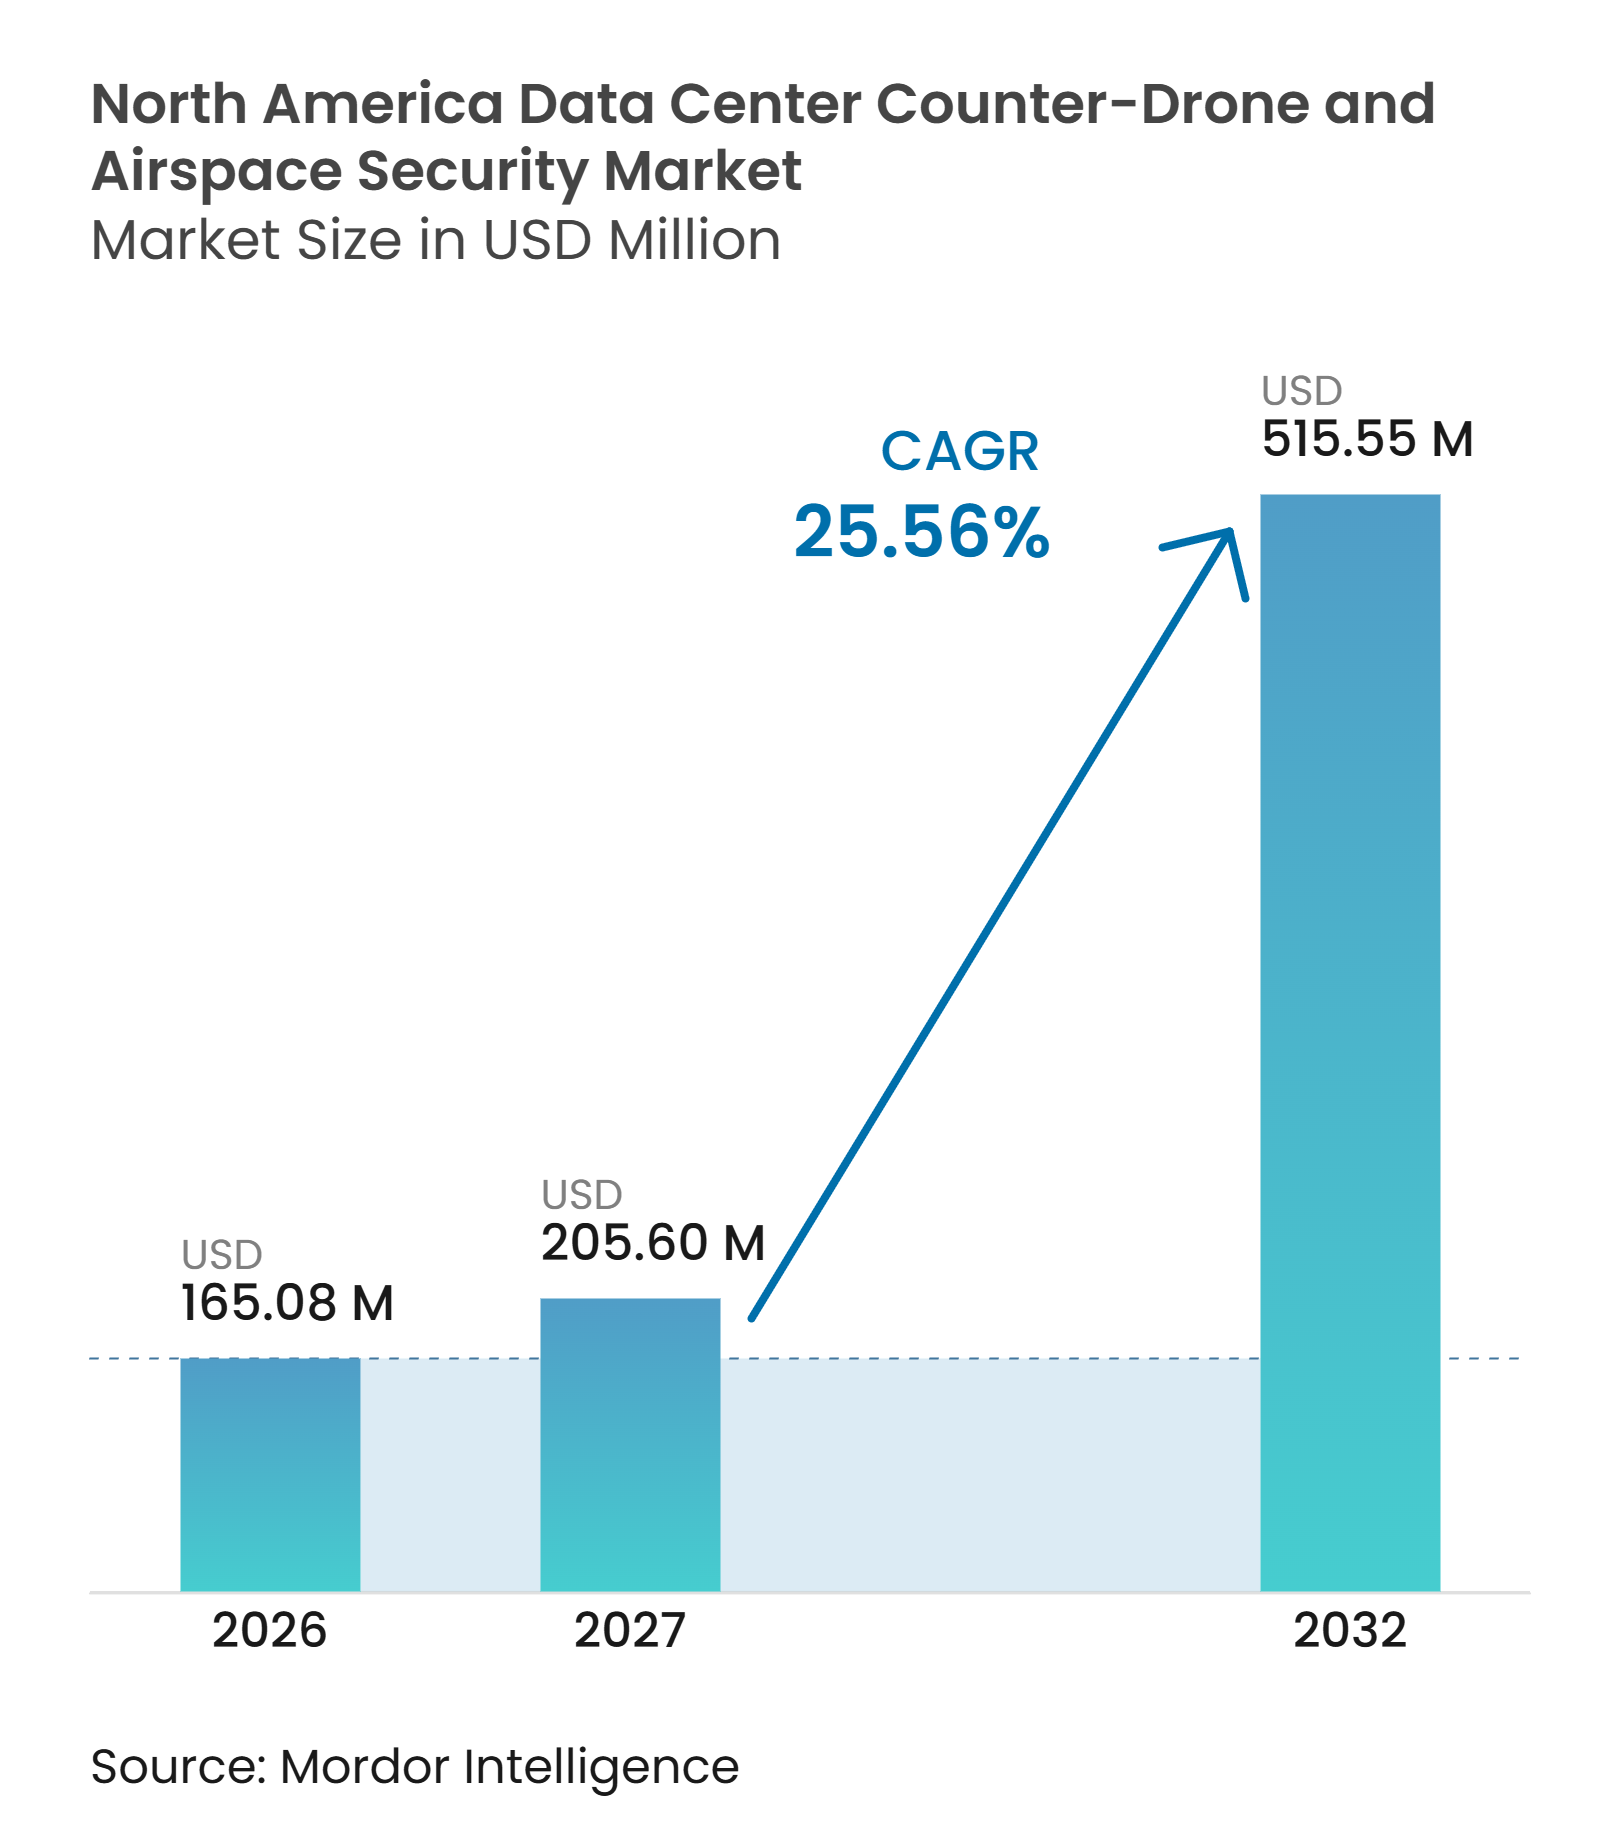
| Marktgröße im Basisjahr (2026) | 165.08 Millionen US-Dollar |
| Marktgröße (2027) | 205.60 Millionen US-Dollar |
| Marktgröße (2032) | 515.55 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 25.56 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt Analyse von Mordor Intelligence
Die Größe des Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkts wird im Jahr 2026 auf 165,08 Millionen USD geschätzt und soll bis 2032 bei einem CAGR von 25,56 % im Zeitraum 2027 bis 2032 einen Wert von 515,55 Millionen USD erreichen. Der Bau von KI-bezogenen Campus-Anlagen erhöht die Anzahl großer Sachanlagen, die über den Schutz auf Bodenniveau hinaus gesichert werden müssen. Der Rechenzentrumssektor in Amerika verfügt im Jahr 2026 über eine Betriebskapazität von 50,3 GW, 37,7 GW im Bau und eine Vorverpflichtungsrate von 91,7 %, was die Risikokonzentration an hochwertigen Standorten erhöht. Die Hardwarebeschaffung ist häufig an den Bauplan gebunden, da eine Installation nach der Inbetriebnahme die Kosten erhöhen und eine vorübergehende Abdeckungslücke hinterlassen kann. Die Erkennung bleibt zentral für den Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt, da private Betreiber nur begrenzte Befugnis haben, Drohnen zu deaktivieren. Der Markt profitiert zudem von der Aufmerksamkeit der Versicherer gegenüber Luftraumrisiken, während politische Vorschläge die für Betreiber kritischer Infrastrukturen verfügbaren Optionen erweitern könnten.
Wichtige Erkenntnisse des Berichts
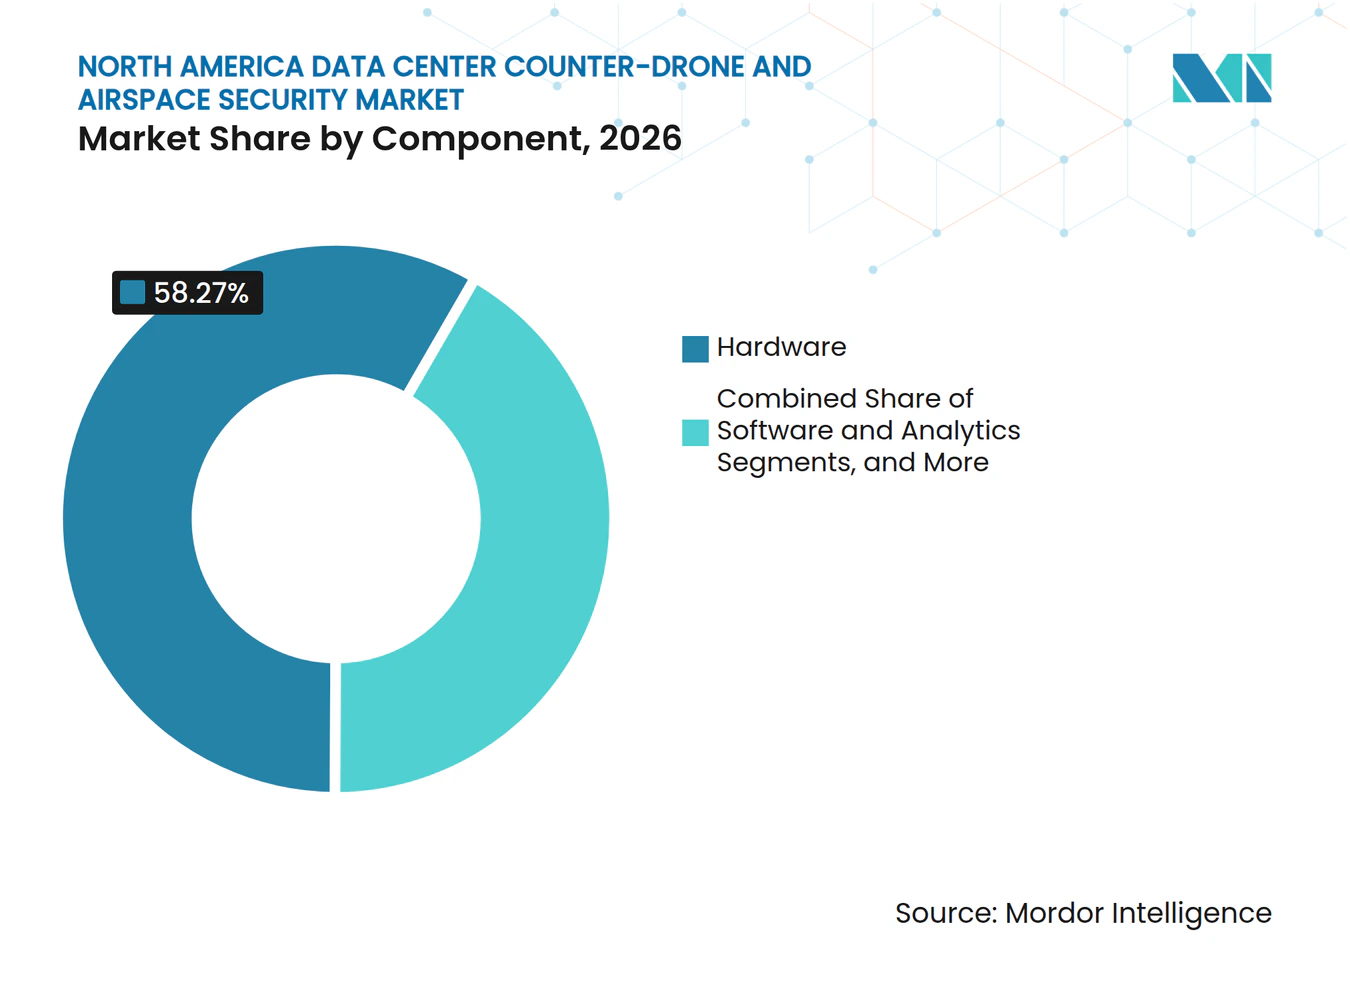
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 58,27 % am Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt, während Software und Analytik bis 2032 voraussichtlich mit einem CAGR von 26,42 % wachsen wird.
- Nach Technologie entfiel im Jahr 2026 ein Umsatzanteil von 32,34 % auf die HF-Erkennung, während integrierte Multi-Sensor-Systeme bis 2032 voraussichtlich mit einem CAGR von 26,71 % wachsen werden.
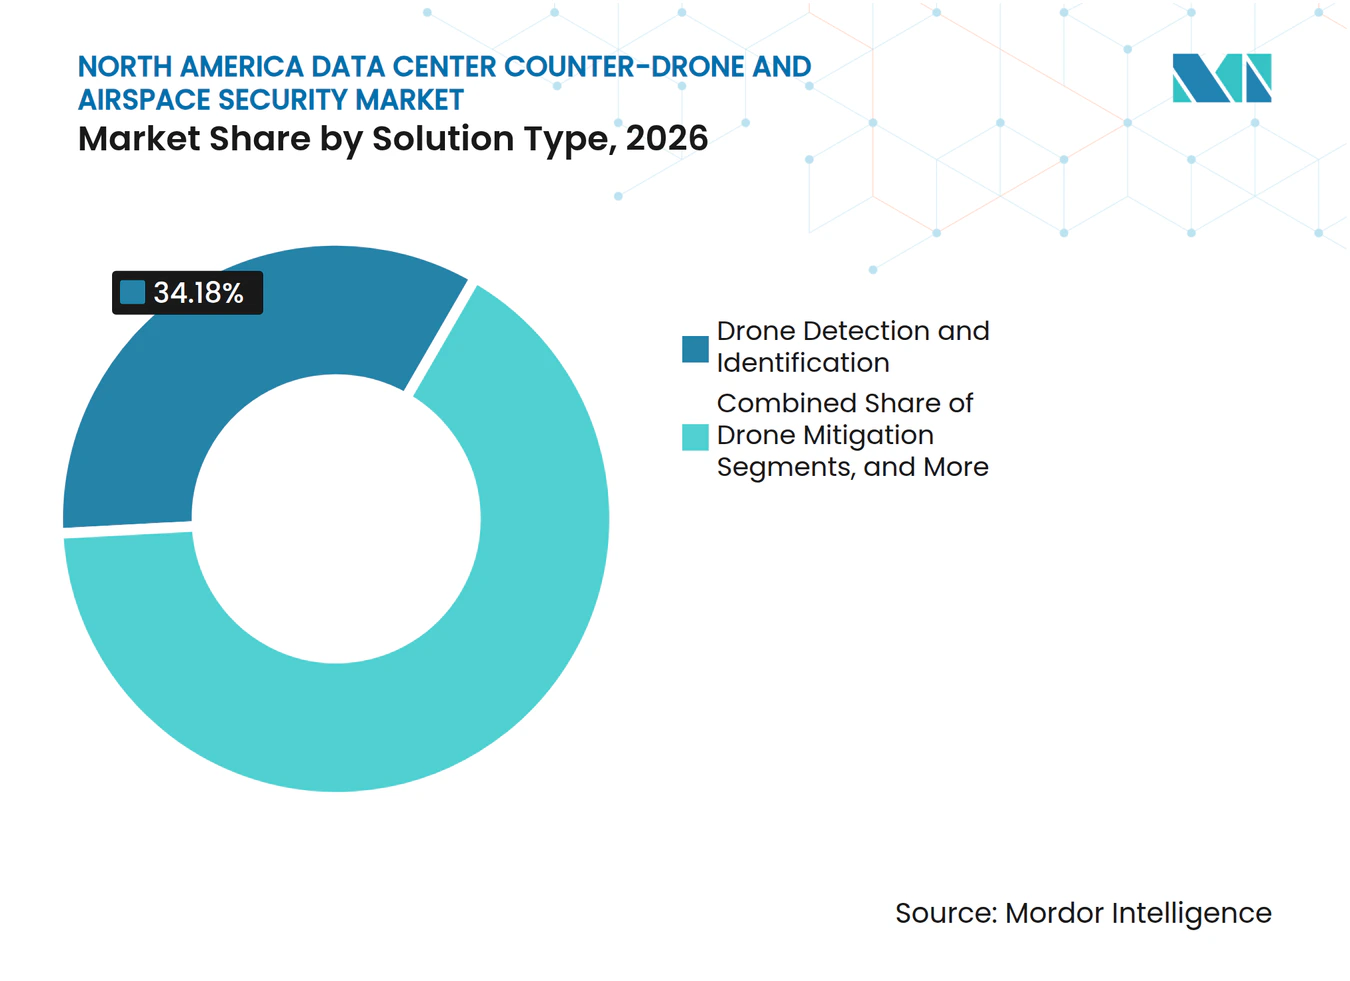
- Nach Lösungstyp hielt die Drohnenerkennung und -identifizierung im Jahr 2026 einen Umsatzanteil von 34,18 %, während integrierte Anti-Drohnen-Plattformen bis 2032 voraussichtlich mit einem CAGR von 26,38 % wachsen werden.
- Nach Einsatztyp entfielen im Jahr 2026 77,48 % des Umsatzes auf feste Installationen, die bis 2032 voraussichtlich mit einem CAGR von 26,71 % wachsen werden.
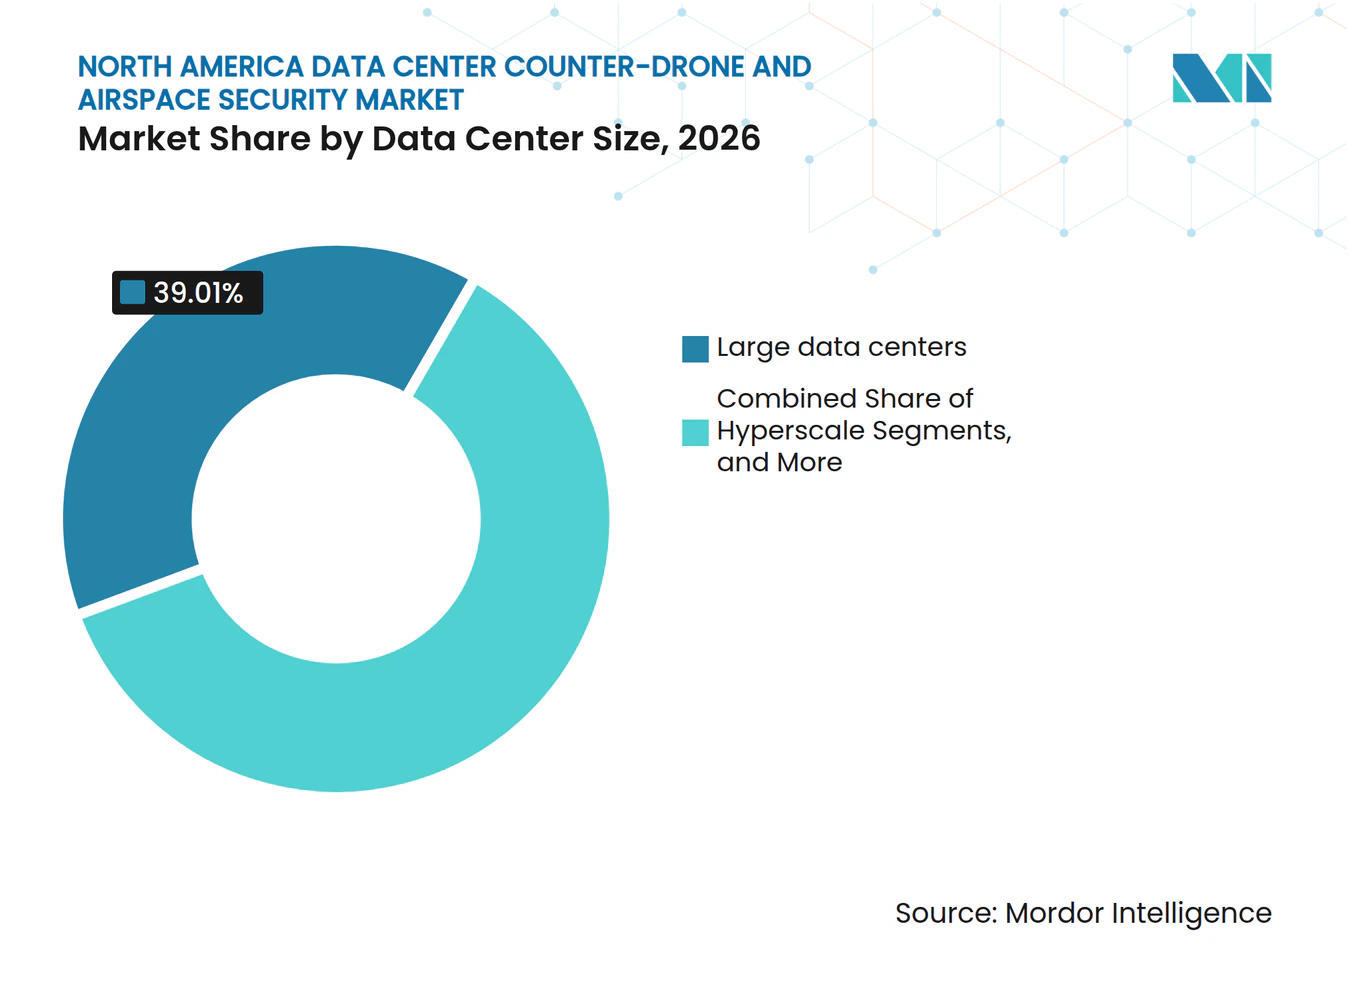
- Nach Rechenzentrumsgröße hielten große Einrichtungen im Jahr 2026 einen Umsatzanteil von 39,01 %, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 26,56 % wachsen werden.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 42,34 % und werden bis 2032 voraussichtlich mit einem CAGR von 26,83 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen regionalen Umsatzanteil von 47,56 % und werden bis 2032 voraussichtlich mit einem CAGR von 26,74 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau von KI-Rechenzentren und Campus-Erweiterung | +8.2% | Vereinigte Staaten, primär; Kanada, sekundär | Kurzfristig (≤ 2 Jahre) |
| Unbefugte Drohnenüberwachung von Rechenzentrumsanlagen | +5.7% | Global, konzentriert in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Mehrschichtige Multi-Sensor-Luftraumüberwachung | +4.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Drohnenverantwortlichkeit durch Remote-ID | +2.8% | Vereinigte Staaten, FAA-vorgeschrieben, mit Auswirkungen auf Kanada | Mittelfristig (2–4 Jahre) |
| Druck von Kunden und Versicherern für Luftraumrisikokontrollen | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sicherheit durch Design in neuen Rechenzentren | +1.4% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau von KI-Rechenzentren und Campus-Erweiterung
Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt profitiert von der Nachfrage durch die rasche Expansion KI-fokussierter Campus-Anlagen. Die Vereinigten Staaten hatten im Jahr 2026 161 Campus-Anlagen im Bau, während OpenAI, Oracle und Related Digital einen Campus mit mehr als 1 GW Leistung (Stargate) in Michigan im Rahmen eines 450 Milliarden USD umfassenden Mehrstandortprogramms vorantrieben.[1] Diese Standorte erstrecken sich häufig über Hunderte von Hektar und befinden sich in halbländlichen Gebieten. Ihr Ausmaß macht herkömmliche Perimetersysteme für eine vollständige Luftraumüberwachung unzureichend. Sicherheitsanforderungen fließen daher in das Standortdesign ein, zusammen mit Strom-, Kühlungs- und Netzwerkplanung. Eine frühzeitige Integration kann Beschaffungszyklen verkürzen und den Vertragswert für den Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt steigern.
Zunehmende unbefugte Drohnenüberwachung von Rechenzentrumsanlagen
Unbefugte Drohnenaktivitäten schaffen einen direkten Nachfragefall für den Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt. Dedrone meldete im Jahr 2025 im Vergleich zu 2024 einen 4,3-fachen Anstieg bei der Erkennung von selbst gebauten Drohnen, wobei 37,5 % der Erkennungen unter Sichtbehinderungsbedingungen stattfanden. Das Bundesamt für Sicherheit in der Informationstechnik (BSI) identifizierte Rechenzentren im Jahr 2025 als potenzielle Ziele für drohnengestützte Cyberbedrohungen. Die Leitlinien beschrieben die Zustellung von Nutzlasten, den Zugang zu Dächern, das Fernhacken und die Störung von Kühlsystemen als relevante Risiken.[2] Luftaufnahmen können Standortlayouts, sensible IT-Bereiche und Einspeisepunkte von Stromleitungen offenbaren. Die daraus resultierende Sicherheitsbedenken gehen über Einbrüche hinaus und umfassen Spionage und die Planung physischer Störungen.
Zunehmende Einführung mehrschichtiger Multi-Sensor-Luftraumüberwachung
Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt verlagert sich von Einzelsensoren hin zu mehrschichtigen Erkennungssystemen. Passive HF-Geräte können autonome und HF-stille Drohnen übersehen, während Akustiksensoren in der Nähe von Kühlgeräten möglicherweise schlecht funktionieren. Radar kann in unübersichtlichen Umgebungen Fehlalarme erzeugen, und elektrooptische/Infrarotkameras sind bei schlechten Lichtverhältnissen eingeschränkt. Robin Radar Systems und AirMatrix stellten 2025 ein System vor, das Radar-, HF-, elektrooptische/Infrarot-, Akustik- und Remote-ID-Eingaben in einem einzigen Alarmstrom kombiniert. AeroVironment gibt an, dass Titan-MS mehr als 500 Ziele verfolgen kann und dabei HF-, X-Band-Radar- sowie elektrooptische/Infrarot/UV-Daten kombiniert. Diese Systeme verlagern die Beschaffung hin zu integrierten Plattformen und interoperabler Befehls- und Kontrollsoftware.
Drohnenverantwortlichkeit durch Remote-ID
Remote-ID bietet eine Verantwortlichkeitsebene für den Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt. Die FAA verlangt von registrierten Drohnen, Identifikations-, Standort- und Kontrollstationsinformationen gemäß 14 CFR Teil 89 zu übertragen. Diese Daten helfen Sicherheitsteams, konforme Luftfahrzeuge von nicht identifizierten Flügen zu unterscheiden. Die FAA erließ im Mai 2026 Luftraumbeschränkungen über festen kritischen Infrastrukturstandorten mit begrenzten Ausnahmen von den Remote-ID-Anforderungen. Das Ministerium für Innere Sicherheit (DHS) beschrieb auch einen Weg hin zu Dashboard-Ansichten, die Remote-ID-Signale mit Strafverfolgungsdaten kombinieren.[3] Die Empfängerfähigkeit wird zu einem Standardelement bei neuen Erkennungsinstallationen, auch an Standorten mit geringerer Bedrohungsexposition.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen für die Drohnenabwehr im privaten Sektor | -3.8% | Vereinigte Staaten, primär, und Kanada | Kurzfristig (≤ 2 Jahre) |
| Hohe Integrations- und Lebenszykluskosten | -2.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Falschalarme in dichten und HF-belasteten Umgebungen | -1.9% | Städtische Rechenzentrumsstandorte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Autonome, schwer erkennbare und frequenzagile Drohnen | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen für die Drohnenabwehr im privaten Sektor
Rechtliche Beschränkungen begrenzen den kurzfristig adressierbaren Umfang des Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkts. US-amerikanische Privateigentümer können nicht eigenständig kinetische Abfangmaßnahmen, Störsender, Spoofing oder gerichtete Energiemaßnahmen einsetzen. Diese Befugnisse verbleiben bei Bundesbehörden und speziell autorisierten Strafverfolgungsbehörden. Die Übergangsregelung des Justizministeriums (DOJ) und des Ministeriums für Innere Sicherheit (DHS) vom Juli 2026 legte einen Rahmen für staatliche und lokale Operationen fest, erteilte privaten Anlagenbetreibern jedoch keine vergleichbare Befugnis. Der Critical Infrastructure Airspace Defense Act schlägt ein Zertifizierungsprogramm und Zuschüsse in Höhe von 250 Millionen USD vor, befand sich jedoch im Oktober 2026 noch im Ausschuss. Betreiber können daher Erkennungssysteme finanzieren, dürfen jedoch nur die Strafverfolgungsbehörden benachrichtigen, was zu Bedenken hinsichtlich der Reaktionsverzögerung führen kann.
Hohe Integrations- und Lebenszykluskosten
Integrationskosten bleiben ein praktisches Hemmnis für den Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt. Ein Multi-Sensor-System erfordert, dass Radar, HF, elektrooptische/Infrarot- und Befehls- und Kontrollsoftware innerhalb einer gemeinsamen Sicherheitsbetriebsumgebung funktionieren. Dies erfordert Systemtechnik und fortlaufende Softwarelizenzierung. Echodyne eröffnete im Juli 2026 eine 86.350 Quadratfuß große Fertigungsanlage in Washington, die mit 40 Millionen USD finanziert wurde. Fortem Technologies hatte im Juni 2025 einen 51.000 Quadratfuß großen Fertigungshauptsitz eröffnet. Selbst wenn Lieferanten die Produktion skalieren, verursachen Kalibrierung, Software-Updates, Spektrumanmeldungen und 24/7-Mitarbeiterschulungen laufende Kosten für Betreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert die Erstbereitstellung, während Software langfristigen Wert unterstütztHardware machte im Jahr 2026 58,27 % des Komponentenumsatzes aus. Sensorarrays umfassen häufig Radar, HF-Antennen und elektrooptische/Infrarotkameras. Betreiber installieren diese Ausrüstung häufig, bevor der Campus in Betrieb genommen wird. Dieser Ansatz vermeidet die höheren Kosten und betrieblichen Unterbrechungen von Nachrüstarbeiten. Dienstleistungen unterstützen die Inbetriebnahme, Systemintegration und das verwaltete Monitoring. Diese Verträge können Hyperscale-Kunden dabei helfen, einen Teil ihrer Sicherheitsausgaben von Investitionsausgaben auf Betriebsausgaben zu verlagern. Die Hardwarenachfrage ist eng mit dem Neubau von Standorten und größeren Campus-Erweiterungen verbunden. Sie bildet auch die physische Grundlage für spätere Software-Upgrades.
Software und Analytik wird bis 2032 voraussichtlich mit einem CAGR von 26,42 % wachsen. Das Segment nutzt Analytik, um Falschalarme zu reduzieren und Bedrohungen über verteilte Campus-Anlagen hinweg zu klassifizieren. Es unterstützt auch die Prüfprotokolle, die Sicherheits- und Compliance-Teams benötigen. AeroVironment stellte im April 2026 Halo_Shield als modulares C-UAS-Design vor, das verteilte Sensorik und Verarbeitung in ein gemeinsames KI-gesteuertes Lagebild integriert. Die Behörde für Cybersicherheit und Infrastruktursicherheit (CISA) empfiehlt Betreibern kritischer Infrastrukturen, ihre Erkennungspraktiken zu dokumentieren, zu aktualisieren und zu prüfen, wenn sich die Bedrohungslage ändert. Dies verlagert die Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsbranche hin zu softwaregesteuerten Betriebsabläufen. Es macht auch die Integrationsqualität nach dem anfänglichen Hardwareverkauf wichtiger. Die Komponentenmischung kombiniert daher baubedingten Gerätebedarf mit wiederkehrendem Softwarewert.



Nach Technologie:
HF-Erkennung führt, während Multi-Sensor-Integration expandiertDie HF-Erkennung hielt im Jahr 2026 einen Umsatzanteil von 32,34 % im Technologiebereich. Sie hat relativ niedrige Einstiegskosten und kann Drohnenmodelle anhand bekannter HF-Signaturen identifizieren. Viele Sicherheitsbereitstellungen können HF-Geräte zur bestehenden Infrastruktur hinzufügen. Die Technologie ist nützlich, wenn Drohnen mit einem Steuergerät kommunizieren. Autonome Drohnen können GPS-programmierte Routen fliegen, ohne Steuersignale auszusenden. Passive HF-Systeme können diese Bedrohungskategorie daher übersehen. Diese Einschränkung erklärt, warum eine führende Technologieposition die Nachfrage nach anderen Erkennungsschichten nicht beseitigt. Radar-, elektrooptische/Infrarot- und Akustiksysteme adressieren jeweils unterschiedliche Lücken.
Integrierte Multi-Sensor-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 26,71 % wachsen. Ihre Attraktivität ergibt sich aus der Kombination von Technologien, anstatt sich auf einen einzelnen Sensor zu verlassen. Dies ist wichtig für Campus-Anlagen mit unterschiedlichem Gelände, Lichtverhältnissen und Hochfrequenzrauschen. Echodyne stellte im Oktober 2025 EchoWare vor, um eine einheitliche Spuridentität über vernetzte Radare hinweg aufrechtzuerhalten. Die Plattform adressiert die Datenfragmentierung, die in größeren Bereitstellungen eine manuelle Korrelation erfordern kann. Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt bevorzugt daher Technologie-Stacks, die Sensordaten in einer gemeinsamen Oberfläche kombinieren. Interoperabilität beeinflusst sowohl die Erkennungsgenauigkeit als auch die Arbeitsbelastung der Bediener. Die Technologiewahl ist zunehmend eine Plattformentscheidung anstelle eines eigenständigen Sensorkaufs.
Nach Lösungstyp:
Erkennung führt, während integrierte Plattformen an Bedeutung gewinnenDrohnenerkennung und -identifizierung machte im Jahr 2026 34,18 % des Umsatzes nach Lösungstyp aus. Ihre führende Position spiegelt die rechtlichen Grenzen für private Drohnenabwehraktivitäten wider. Private Betreiber können Erkennungsgeräte kontinuierlich im Rahmen ihrer Sicherheitsprogramme betreiben. Verfolgung und Klassifizierung fügen das Lagebewusstsein hinzu, das für Benachrichtigungen der Strafverfolgungsbehörden erforderlich ist. Luftraumüberwachung und -alarmierung helfen Teams, ein gemeinsames Lagebild aufrechtzuerhalten. Drohnenabwehr und -reaktion stellen einen kleineren Teil der Ausgaben dar, da Abwehrmaßnahmen autorisierte Stellen erfordern. Erkennung ist daher die Lösungsschicht, die ein privater Betreiber mit der größten Unabhängigkeit einsetzen kann. Sie bleibt die Grundlage für die meisten zivilen Standortprogramme.
Integrierte Anti-Drohnen-Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 26,38 % wachsen. Käufer wechseln von Einzelsystemen zu End-to-End-Luftraummanagement-Tools. Diese Plattformen bringen Sensordaten in eine einheitliche Befehls- und Kontrolloberfläche. Dies kann die Eskalation vereinfachen und die manuelle Korrelation reduzieren. Anduril erhielt im März 2026 einen JIATF-401-Auftrag im Wert von 87 Millionen USD für Lattice als unternehmensweite Befehls- und Kontrollplattform. Der staatliche Anwendungsfall zeigt die Richtung größerer Programme für kritische Infrastrukturen. Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt wird profitieren, wenn die private Abwehrbefugnis erweitert wird. Bis dahin bieten integrierte Plattformen weiterhin Mehrwert durch Erkennung, Klassifizierung und Vorfallskoordination.

Nach Einsatztyp:
Feste Installationen unterstützen kontinuierliche AbdeckungFeste Installationen machten im Jahr 2026 77,48 % des Einsatzumsatzes aus. Sie werden bis 2032 voraussichtlich auch mit einem CAGR von 26,71 % wachsen. Rechenzentrumsanlagen benötigen eine kontinuierliche Überwachung ohne Abdeckungslücken. Permanente Sensoren können in das Perimeterdesign und das Sicherheitsbetriebszentrum integriert werden. Dies unterscheidet sich von militärischen und öffentlichen Sicherheitsmissionen, die häufige Neubereitstellungen erfordern. Feste Architektur ist besonders für große Campus-Anlagen mit wiederholbaren Flugrouten und definierten Betriebsgrenzen geeignet. Neue Einrichtungen in West-Texas, Pennsylvania und Cheyenne erweitern die Möglichkeiten für die installierte Basis. Dies unterstützt einen langen Planungszyklus für standortspezifische Installationen.
Mobile und tragbare Systeme spielen eine ergänzende Rolle, anstatt feste Systeme zu ersetzen. Sie können Baustellen überwachen, bevor permanente Ausrüstung in Betrieb genommen wird. Sie bieten auch vorübergehende Abdeckung während Wartungsperioden oder bei der Reaktion auf Vorfälle. Fortem begann im Januar 2026 mit der Auslieferung von DroneHunter 5.0 mit einem verflechtungsbasierten Fangsystem. Zerstörungsfreies Fangen kann für zivile Standorte relevant sein, an denen kinetische Maßnahmen Haftungsbedenken aufwerfen. Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt nutzt tragbare Systeme, um spezifische betriebliche Anforderungen zu erfüllen. Feste Systeme bleiben die Kernwahl, da sie eine ununterbrochene Überwachung unterstützen. Beide Modelle können innerhalb eines mehrschichtigen Luftraumprogramms zusammenarbeiten.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, während Hyperscale-Standorte die künftige Nachfrage antreibenGroße Einrichtungen hielten im Jahr 2026 einen Umsatzanteil von 39,01 % im Größensegment. Sie verfügen über den installierten Bestand und die Kapitalkapazität, um einen dedizierten Luftraumschutz zu rechtfertigen. Ihr physisches Ausmaß kann eine Sensorabdeckung über große Grundstücksgrenzen und Dächer hinweg erfordern. Kleine und mittlere Einrichtungen bleiben eine sekundäre Nachfragequelle. Engere Budgets und städtische Standorte können diese Betreiber zu verwalteten Erkennungsdiensten führen. Ihre Standorte können auch HF-Interferenzen und begrenzte Montagemöglichkeiten aufweisen. Das Segment der großen Einrichtungen bildet die breiteste bestehende Käuferbasis für dedizierte Systeme. Es unterstützt die kurzfristige Nachfrage nach standortspezifischer Ausrüstung und Integrationsarbeit.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 26,56 % wachsen. Ihr Wachstum ist mit der Entwicklung von Gigawatt-Campus-Anlagen für KI-Training und -Inferenz verbunden. Cushman and Wakefield meldete im Jahr 2026 eine geplante Entwicklungspipeline von 285 GW in Amerika, wobei ein Großteil davon im Hyperscale-Format vorliegt. RAND identifizierte im Jahr 2025 den Luftzugang als einen wichtigen physischen Bedrohungsvektor für sichere KI-Inferenz-Rechenzentren. Diese Einrichtungen beherbergen hochwertige Modellgewichte und andere sensible Rechenressourcen. Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt wird daher Teil der Sicherheit-durch-Design-Diskussion für die größten Standorte. Hyperscale-Käufer können auch mehrjährige Programme über geografisch verteilte Campus-Anlagen hinweg unterstützen. Dies bietet Anbietern Möglichkeiten für umfassendere Plattform- und Serviceverträge.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen bei Marktanteil und ExpansionCloud-Dienstanbieter hielten im Jahr 2026 einen Umsatzanteil von 42,34 % im Rechenzentrumstyp-Segment. Das Segment wird bis 2032 voraussichtlich auch mit einem CAGR von 26,83 % wachsen. Cloud-Dienstanbieter (CSPs) betreiben viele der größten und am weitesten verteilten Einrichtungen. Ihr Ausmaß macht sie zu hochwertigen Käufern mehrjähriger Luftraumsicherheitsprogramme. Sie stehen auch vor erheblicher öffentlicher Rechenschaftspflicht für die Standortresilienz. Diese Faktoren unterstützen ausgefeiltere Sicherheitsbeschaffungspraktiken. Die CSP-Nachfrage kombiniert daher eine hohe Ausgabenkapazität mit dem Bedarf, die Sicherheit über mehrere Campus-Anlagen hinweg zu standardisieren. Diese Position gibt CSPs Einfluss auf Produktdesign und Interoperabilitätsanforderungen.
Colocation-Anbieter sind ein wichtiges sekundäres Segment. Unternehmensmieter können während der vertraglichen Sorgfaltsprüfung nach Nachweisen für Luftraumsicherheit suchen. Dies erzeugt Druck von Mietern, die Einrichtungskontrollen zu stärken. Unternehmens- und Edge-Betreiber stehen in dichten städtischen Lagen vor anderen Herausforderungen. HF-Interferenzen und gemeinsam genutzte Dächer können die Sensorplatzierung einschränken. Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt reagiert mit verwalteten Diensten und Bereitstellungsdesigns, die für kleinere Standorte geeignet sind. Die Einführung von Sicherheit durch Design durch CSPs bringt Anbieter auch früher in Projekte im Beschaffungszyklus ein. Dies kann Verkaufszyklen verkürzen und den Vertragswert erhöhen, wenn die Planung vor dem Bau beginnt. Die Aufteilung nach Rechenzentrumstyp erfordert daher unterschiedliche Geschäftsmodelle für Hyperscale-, Colocation- und Unternehmensbetreiber.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 47,56 % am Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 26,74 % wachsen. Sie weisen die höchste Konzentration an Hyperscale-Entwicklungen und ein aktives bundesstaatliches C-UAS-Politikumfeld auf. Texas, Virginia und Georgia hatten im Oktober 2026 107, 94 bzw. 43 aktive Campus-Entwicklungen. Ihre vorstädtischen, stadtrandnahen und ländlichen Standorte weisen unterschiedliche Luftraumrisiken auf. Das Weiße Haus wies die FAA im Juni 2025 an, die Arbeit an Flugbeschränkungen über kritischer Infrastruktur abzuschließen. Es wies das Ministerium für Innere Sicherheit (DHS) auch an, Erkennungsleitlinien für private Betreiber herauszugeben. Das Verkehrsministerium (DOT), das Kriegsministerium und das Ministerium für Innere Sicherheit (DHS) kündigten im Oktober 2026 eine vorübergehende Flugbeschränkung innerhalb von 1 Seemeile der US-mexikanischen Grenze an. Die Beschränkung verbot unbefugten Drohnen den Betrieb von der Oberfläche bis zu 400 Fuß über dem Boden. Dies schuf einen lokalisierten Präzedenzfall für definierte Luftraumsperrzonen.
Kanada ist eine sich entwickelnde Geografie für den Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt. Das kanadische Verteidigungsministerium führte von September bis Oktober seinen C-UAS Sandbox 2026 durch. Es suchte nach einsatzfähigen Lösungen, die Mikro- und Mini-UAS erkennen und abwehren sowie mit umfassenderen Befehls- und Kontrollsystemen verbunden werden können. Das Programm kann abgestimmte Standards und Zertifizierungswege für zivile kritische Infrastrukturen unterstützen. Alberta hat sich als Standort für große geplante Hyperscale-Projekte etabliert. Kanada, Mexiko und die Vereinigten Staaten hielten im August 2025 ihr erstes trilaterales C-UAS-Koordinationstreffen ab. Das Treffen unterstützte Bedrohungsreaktionskanäle im Vorfeld der FIFA-Weltmeisterschaft 2026. Diese Koordination kann auch laufende Sicherheitsaktivitäten für kritische Infrastrukturen unterstützen.
Mexiko ist die kleinste Geografie im Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt. Seine Rechenzentrumsaktivitäten konzentrieren sich auf Mexiko-Stadt, Monterrey und Guadalajara. Mexikanische Vorschriften behandeln unbefugte Drohnenflüge über kritischer Infrastruktur als vorrangige Durchsetzungsangelegenheiten. Erkennungs- und Identifizierungsverfahren sind über die nationale Luftraumkontrollstruktur zentralisiert. Internationale Colocation-Anbieter treiben einen Großteil der lokalen Nachfrage an, indem sie globale Sicherheitsstandards anwenden. Der Einsatz von Drohnen durch organisierte Kriminalität erhöht das allgemeine Risikoumfeld. Die trilaterale Koordination erweitert auch den operativen Kontext für Sicherheitsanbieter. Diese Faktoren können während des Prognosezeitraums formale Luftraumüberwachungsanforderungen für neue Einrichtungen unterstützen.
Wettbewerbslandschaft
Marktkonzentration
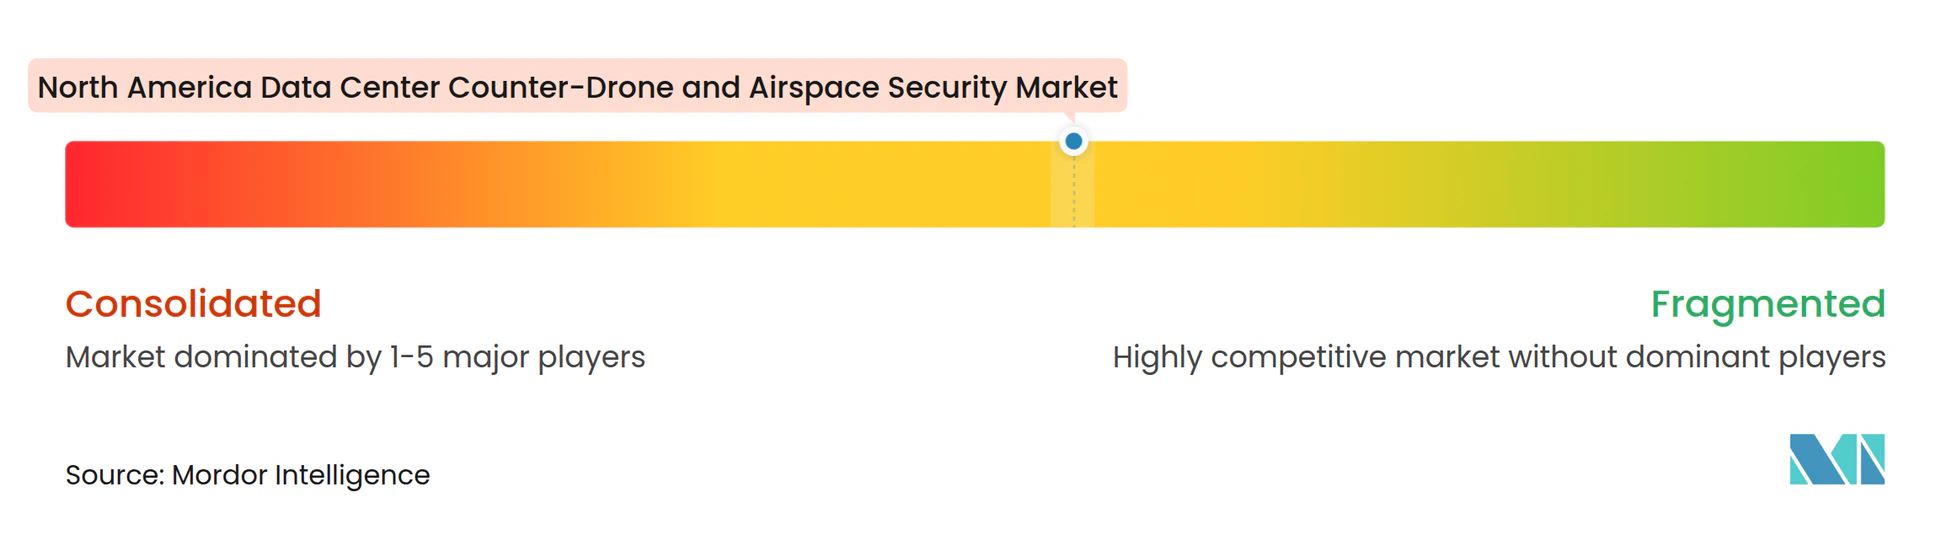
Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt ist bei Plattformen und Befehls- und Kontrollsoftware mäßig konzentriert. Hardware-Sensoren sind stärker fragmentiert. Anduril Industries, RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation und L3Harris Technologies verfügen über starke staatliche Beschaffungspositionen. Ihre Programmbeziehungen können die Architektur prägen, die in Programmen für kritische Infrastrukturen verwendet wird. Anduril erhielt im März 2026 einen unternehmensweiten C-UAS-Auftrag der Armee im Wert von 20 Milliarden USD. Der damit verbundene Lattice-Auftrag im Wert von 87 Millionen USD stärkte seine Softwarepräsenz in staatlichen C-UAS-Operationen. Kommerzielle Käufer können Teile dieses softwaregeführten Modells adaptieren.
Zu den spezialisierten Anbietern gehören DroneShield, Dedrone, Fortem Technologies, Echodyne, Epirus und D-Fend Solutions. Sie konkurrieren bei Interoperabilität, Falschalarmleistung, Bereitstellungsgeschwindigkeit und Gesamtbetriebskosten. DroneShield erhielt im September 2026 einen Domestic Shield IDIQ-Vertrag im Wert von 500 Millionen USD über 3 Jahre. Fortem wurde im August 2026 als einziges kleines Unternehmen unter 7 DHS C-UAS IDIQ-Hauptauftragnehmern ausgewählt. Kleine und mittlere Rechenzentren bleiben eine Lücke, da viele Plattformangebote für Hyperscale-Budgets konzipiert sind. Verwaltete Erkennungsdienste können einen alternativen Kanal für diese Betreiber bieten. Der Wettbewerb in diesem Teil des Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkts bleibt aktiv. Kein einzelner Anbieter deckt jeden Erkennungs-bis-Abwehr-Bedarf innerhalb des gegenwärtigen Rechtsrahmens ab.
Partnerschaften sind zentral, da Kunden verknüpfte Sensorik-, Verfolgungs- und Reaktionsfunktionen benötigen. Fortem integrierte DroneHunter-Abfangjäger und TrueView-Radar mit Lockheed Martins Sanctum-Missionsmanagement-Software im März 2026. DroneShield und Terma unterzeichneten im Mai 2026 eine Absichtserklärung, um Radar- und elektrooptische/Infrarotsysteme mit HF-Erkennung und DroneSentry-C2-Software zu kombinieren. Epirus wurde im Oktober 2026 für ein Pilotprogramm für gerichtete Energie ausgewählt. Sein Leonidas-System hatte zuvor in einer Demonstration im Jahr 2025 einen Schwarm von 49 Drohnen mit einem einzigen Impuls besiegt. Diese Schritte zeigen anhaltende Investitionen in nicht-kinetische Reaktionstechnologien. Ihr kommerzieller Einsatz in Rechenzentren wird weiterhin von der regulatorischen Genehmigung abhängen. Das Wettbewerbsbild wird daher durch Plattformintegration, Spezialistenpartnerschaften und sich entwickelnde Politik geprägt.
Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsbranche Marktführer
-
RTX Corporation
-
Anduril Industries, Inc.
-
Lockheed Martin Corporation
-
Dedrone, Inc.
-
Fortem Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt Unternehmen in diesem Bericht
- Anduril Industries, Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- AeroVironment, Inc.
- Dedrone, Inc.
- Fortem Technologies, Inc.
- Echodyne Corp.
- DroneShield Limited
- Teledyne Technologies Incorporated
- Parsons Corporation
- BlueHalo LLC
- Epirus, Inc.
- D-Fend Solutions AD Ltd.
- Robin Radar Systems B.V.
- Black Sage Technologies, Inc.
- MatrixSpace, Inc.
- Liteye Systems, Inc.
- Leonardo DRS, Inc.
- L3Harris Technologies, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt
- Oktober 2026: Das Kriegsministerium wählte das Hochleistungsmikrowellensystem Leonidas von Epirus für sein Pilotprogramm für gerichtete Energie unter JIATF-401 aus, das durch den Nationalen Verteidigungsgenehmigungsakt für das Haushaltsjahr 2026 eingerichtet wurde. Die Auswahl markiert die erste operative Bewertung der Hochleistungsmikrowellentechnologie im inländischen Luftraum zum Schutz kritischer Infrastrukturen und erweitert direkt die für Rechenzentrumsoperatoren verfügbaren Abwehrmechanismen, vorbehaltlich der regulatorischen Genehmigung.
- Oktober 2026: Die US-amerikanischen Ministerien für Verkehr, Krieg und Innere Sicherheit kündigten gemeinsam eine vorübergehende Flugbeschränkung an, die unbefugte Drohnenoperationen innerhalb von 1 Seemeile der US-mexikanischen Grenze, von der Oberfläche bis zu 400 Fuß über dem Boden, verbietet. Die koordinierte vorübergehende Flugbeschränkung schafft einen rechtlichen Präzedenzfall für geofenced Luftraumsperrzonen an definierten Bodenkoordinaten – ein Modell mit direkten Auswirkungen auf die künftige Klassifizierung des Perimeter-Luftraums von Rechenzentren.
- September 2026: DroneShield erhielt einen IDIQ-Vertrag im Wert von 500 Millionen USD über 3 Jahre im Rahmen der Domestic Shield-Initiative von JIATF-401, der einen optimierten Beschaffungsweg für die C-UAS-Systeme des Unternehmens zum Schutz kritischer US-Verteidigungsinfrastrukturen und anderer hochpriorisierter Standorte in den Vereinigten Staaten schafft.
- August 2026: Fortem Technologies wurde als Hauptauftragnehmer für den 5-jährigen IDIQ-Vertrag des DHS im Wert von über 1 Milliarde USD ausgewählt – als einziges kleines Unternehmen unter 7 Auftragnehmern – und ermöglicht es DHS-Komponenten, direkt Aufgabenaufträge für autonome DroneHunter-Abfangjäger, TrueView-Radare und SkyDome C2-Software zu erteilen.
Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt Berichtsumfang
Der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt umfasst Hardware, Software und Dienstleistungen zur Erkennung, Identifizierung, Verfolgung, Überwachung und Abwehr unbefugter Drohnen in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko. Der Markt ist segmentiert nach Komponente (Hardware, Software und Analytik sowie Integrations- und Supportdienstleistungen), Technologie (Radarbasierte Erkennung, Hochfrequenzerkennung, Elektrooptische und Infraroterkennung, Akustische Erkennung und Integrierte Multi-Sensor-Systeme), Lösungstyp (Drohnenerkennung und -identifizierung, Drohnenverfolgung und -klassifizierung, Luftraumüberwachung und -alarmierung, Drohnenabwehr und -reaktion sowie Integrierte Anti-Drohnen-Plattformen), Einsatztyp (Feste Installationen sowie Mobile und tragbare Systeme), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Betreiber), Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software und Analytik |
| Integrations- und Supportdienstleistungen |
| Radarbasierte Erkennung |
| Hochfrequenzerkennung |
| Elektrooptische und Infraroterkennung |
| Akustische Erkennung |
| Integrierte Multi-Sensor-Systeme |
| Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung |
| Luftraumüberwachung und -alarmierung |
| Drohnenabwehr und -reaktion |
| Integrierte Anti-Drohnen-Plattformen |
| Feste Installationen |
| Mobile und tragbare Systeme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Betreiber |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Hardware |
| Software und Analytik | |
| Integrations- und Supportdienstleistungen | |
| Nach Technologie | Radarbasierte Erkennung |
| Hochfrequenzerkennung | |
| Elektrooptische und Infraroterkennung | |
| Akustische Erkennung | |
| Integrierte Multi-Sensor-Systeme | |
| Nach Lösungstyp | Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung | |
| Luftraumüberwachung und -alarmierung | |
| Drohnenabwehr und -reaktion | |
| Integrierte Anti-Drohnen-Plattformen | |
| Nach Einsatztyp | Feste Installationen |
| Mobile und tragbare Systeme | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Betreiber | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Rechenzentrum Anti-Drohnen- und Luftraumsicherheitsmarkt?
Der Markt wird im Jahr 2026 auf 165,08 Millionen USD geschätzt und soll bis 2032 einen Wert von 515,55 Millionen USD erreichen, bei einem CAGR von 25,56 % von 2027 bis 2032.
Welche Komponente hat den größten Anteil in diesem Sektor?
Hardware führt mit einem Anteil von 58,27 % im Jahr 2026, da feste Sensoren häufig während des Campus-Baus installiert werden.
Welche Technologie expandiert am schnellsten beim Drohnenschutz für Rechenzentren?
Integrierte Multi-Sensor-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 26,71 % wachsen, da Betreiber Abdeckung für HF-stille und sichtbehinderte Bedrohungen suchen.
Warum konzentrieren sich private Rechenzentrumsoperatoren auf die Drohnenerkennung?
US-amerikanische Beschränkungen begrenzen den privaten Einsatz von Störsendern, kinetischen Maßnahmen, Spoofing und gerichteter Energie, sodass Erkennung und Benachrichtigung der Strafverfolgungsbehörden zentral bleiben.
Welcher Rechenzentrumstyp ist der wichtigste Käufer?
Cloud-Dienstanbieter halten 42,34 % des Umsatzes im Jahr 2026 und werden bis 2032 voraussichtlich mit einem CAGR von 26,83 % wachsen.
Was macht feste Anti-Drohnen-Systeme für Rechenzentren relevant?
Feste Installationen machen 77,48 % des Umsatzes im Jahr 2026 aus, da Campus-Anlagen eine kontinuierliche Überwachung und permanente Integration mit Perimetersicherheitssystemen erfordern.