
Tamanho e Participação do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 6.98 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.47 % |
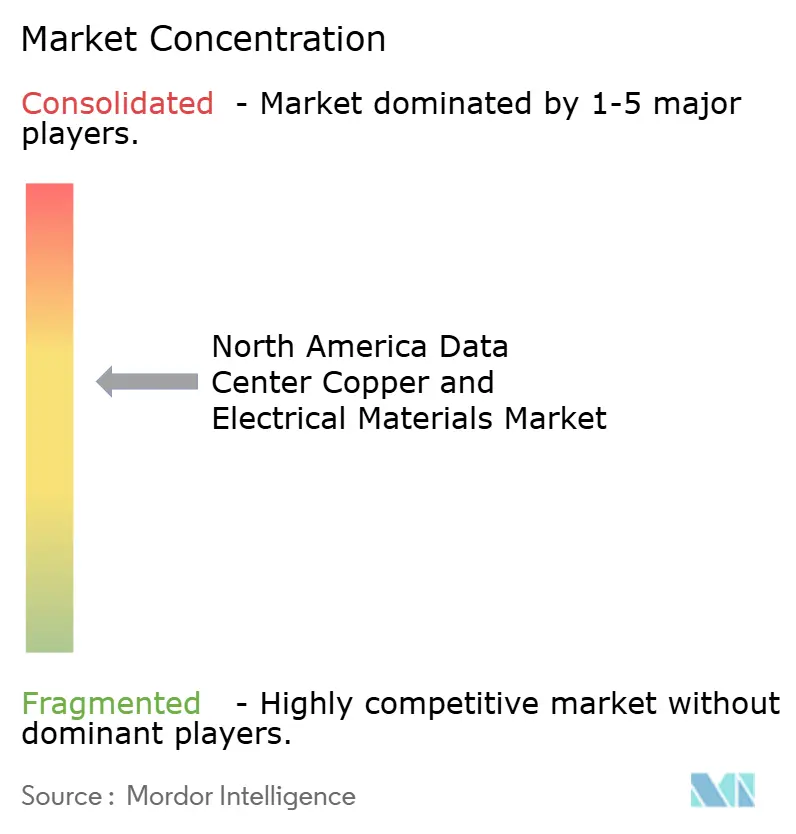
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Norte por Mordor Intelligence
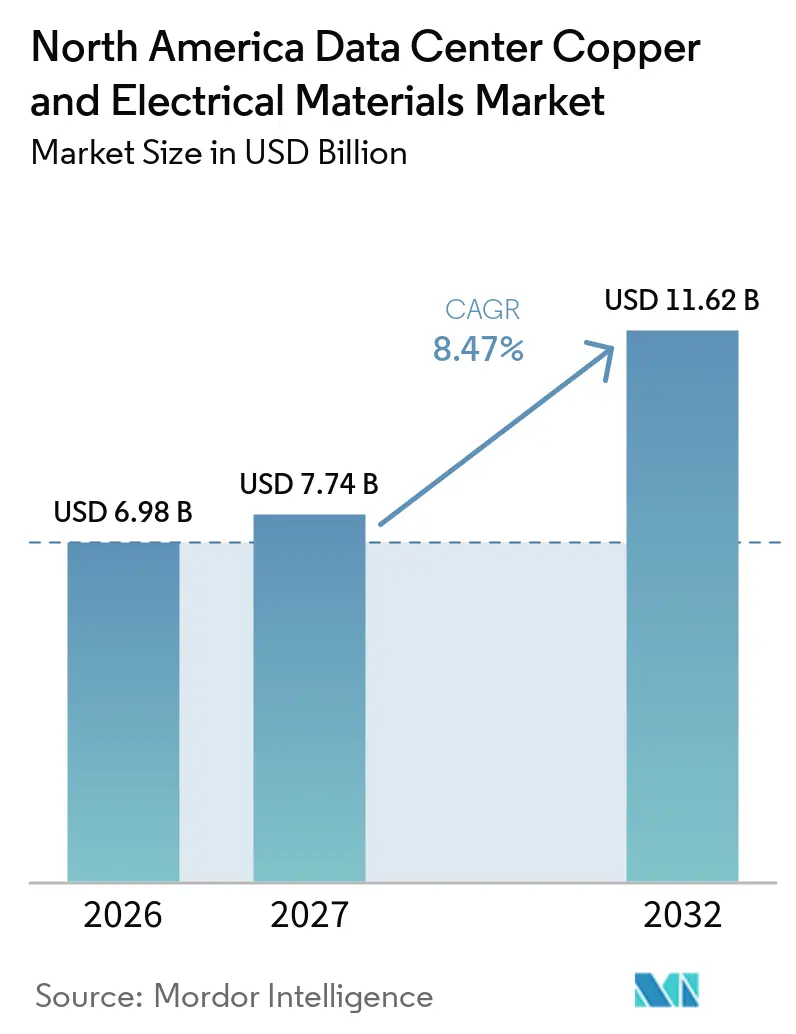
O tamanho do mercado de cobre e materiais elétricos para data centers na América do Norte tem projeção de expansão de 6,98 bilhões de USD em 2026 e 7,74 bilhões de USD em 2027 para 11,62 bilhões de USD até 2032, registrando um CAGR de 8,47% entre 2027 e 2032. A computação com inteligência artificial está alterando os requisitos de materiais elétricos de novos campi, pois racks de alta densidade exigem mais equipamentos de distribuição de energia e gerenciamento térmico. O cobre permanece central para distribuição, aterramento e resfriamento líquido, mesmo com os projetos de corrente contínua de alta tensão reduzindo as necessidades de condutores em alguns circuitos individuais. O mercado de cobre e materiais elétricos para data centers na América do Norte também está sendo moldado por programas de construção de maior escala em instalações de hiperescala e ciclos de aquisição mais longos para equipamentos elétricos. Os fornecedores estão respondendo com capacidade de fabricação doméstica, arquiteturas de energia integradas e produtos projetados para cargas de corrente mais elevadas. As variações nos preços de commodities e os atrasos nas conexões à rede elétrica podem adiar os cronogramas dos projetos, tornando a certeza nos prazos de entrega uma consideração importante nas aquisições.
Principais Conclusões do Relatório
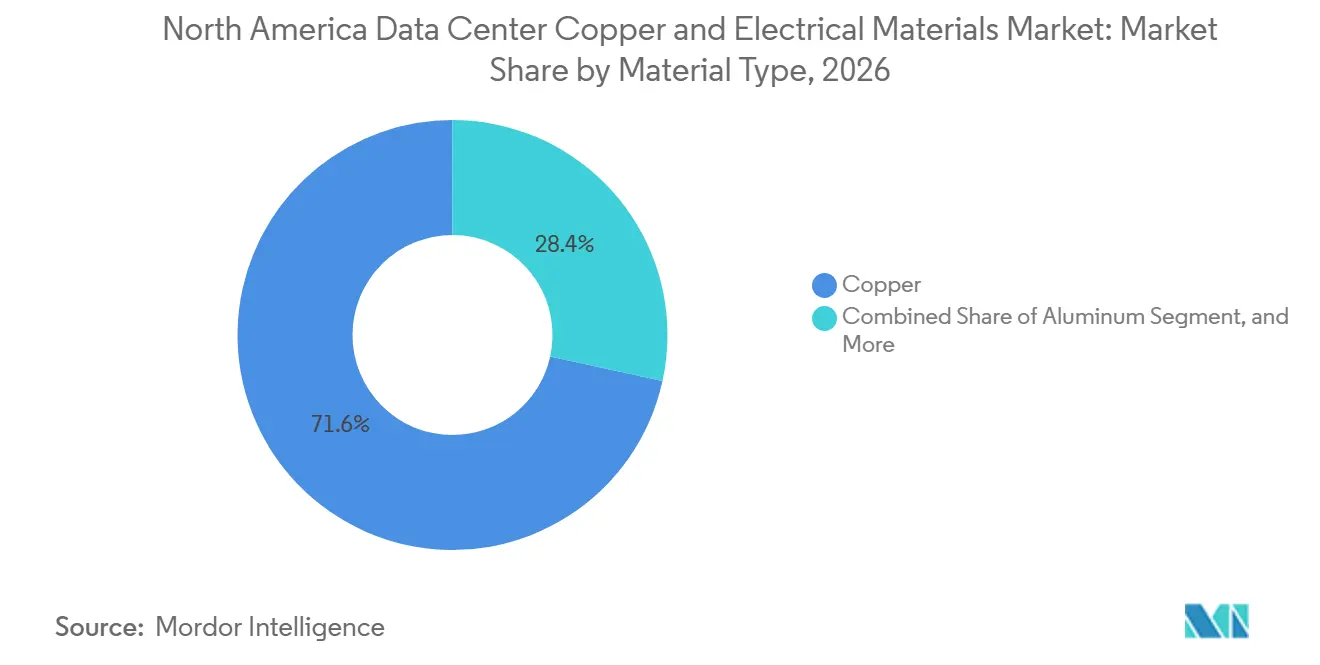
- Por tipo de material, o cobre detinha 71,56% da participação do mercado de cobre e materiais elétricos para data centers na América do Norte em 2026, enquanto o alumínio tem projeção de expansão a um CAGR de 9,59% até 2032.
- Por tipo de produto, cabos elétricos e condutores responderam por 39,81% da participação do mercado de cobre e materiais elétricos para data centers na América do Norte em 2026, enquanto barramentos e sistemas de barramento têm projeção de expansão a um CAGR de 9,23% até 2032.
- Por aplicação, a distribuição de energia respondeu por 44,17% da participação de mercado em 2026 e tem projeção de expansão a um CAGR de 9,80% até 2032.
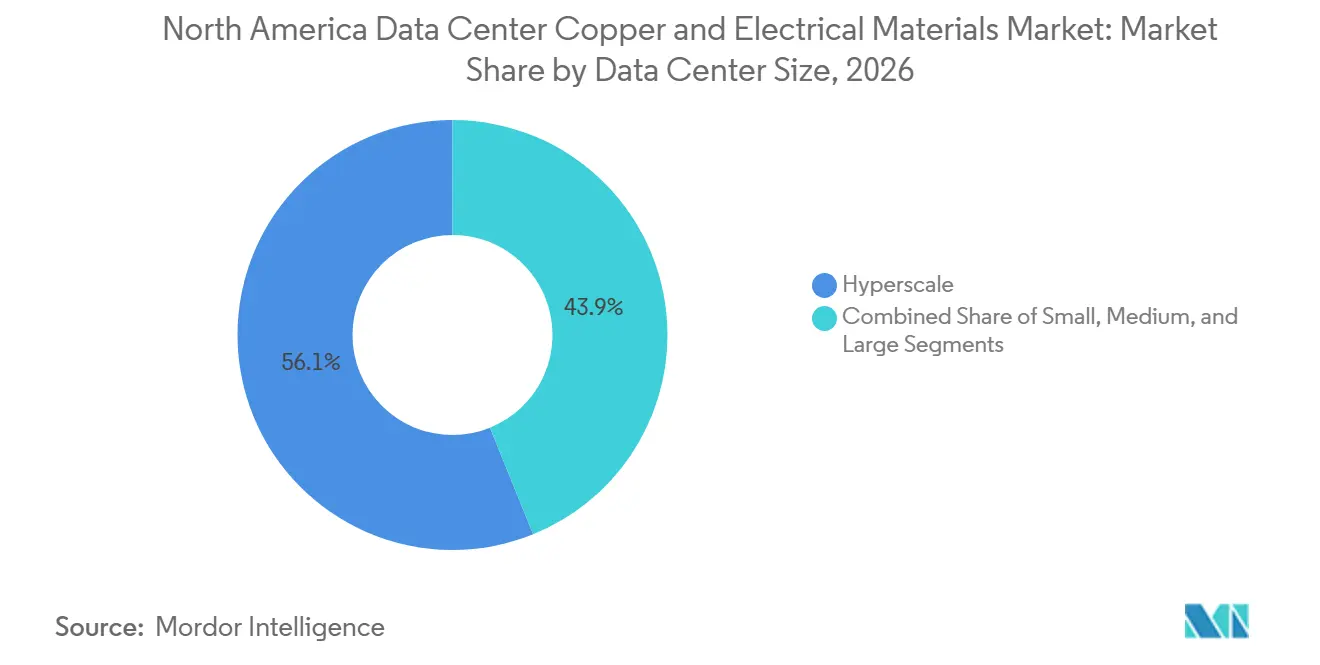
- Por tamanho de data center, as instalações de hiperescala detinham 56,12% da participação de mercado em 2026 e têm projeção de expansão a um CAGR de 10,19% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 43,22% da participação de mercado em 2026 e têm projeção de expansão a um CAGR de 10,42% até 2032.
- Por geografia, os Estados Unidos detinham 74,33% da participação do mercado de cobre e materiais elétricos para data centers na América do Norte em 2026, enquanto o Canadá tem projeção de expansão a um CAGR de 10,73% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Densidade de Racks de Computação de Alto Desempenho e Inteligência Artificial | +3.2% | Estados Unidos como mercado primário, com expansão para o Canadá e o México | Curto prazo (≤ 2 anos) |
| Expansão de Campi de Hiperescala e Colocation | +2.1% | Mercados centrais dos Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Conexão à Rede Elétrica e Construção de Energia no Local | +0.8% | Estados Unidos e Canadá, com ganhos iniciais no Texas e na região PJM | Médio prazo (2 a 4 anos) |
| Resfriamento Líquido e Infraestrutura Térmica Intensiva em Cobre | +0.7% | Hubs de hiperescala dos Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Adoção de Barramentos Modulares de Alta Amperagem | +0.6% | América do Norte, liderada pelas principais localizações de hiperescala | Curto prazo (≤ 2 anos) |
| Descentralização de Cargas de Trabalho de Borda e Inferência | +0.3% | Localizações urbanas e suburbanas dos Estados Unidos, Canadá e México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Densidade de Racks de Computação de Alto Desempenho e Inteligência Artificial
Os sistemas Blackwell atuais utilizam racks de 120 kW, em comparação com 10 a 20 kW para racks de CPU convencionais. Um rack de 120 kW contém mais de 300 kg de cobre, o que equivale a 3 toneladas métricas por MW de intensidade de cobre. A Copper Development Association informou que campi de hiperescala voltados para inteligência artificial podem exigir até 50.000 toneladas métricas de cobre por local, em comparação com 5.000 a 15.000 toneladas métricas em instalações convencionais. O mercado de cobre e materiais elétricos para data centers na América do Norte se beneficia porque cada camada de uma instalação de alta densidade necessita de condutores, conexões e equipamentos de proteção. A NVIDIA está desenvolvendo um ecossistema de 800 VCC para fábricas de inteligência artificial, que suporta distribuição de tensão mais elevada mantendo o foco na capacidade elétrica em escala de campus. A NFPA 70 estabelece o arcabouço de instalação elétrica aplicável ao dimensionamento de condutores, aterramento e proteção para essas implantações.
Expansão de Campi de Hiperescala e Colocation
A construção de grandes campi cria demanda por cabos, barramentos, conectores e matéria-prima de cobre antes que os equipamentos cheguem ao espaço branco. A Copper Development Association citou 11,6 toneladas métricas de cobre por MW em sistemas de energia e resfriamento para nova capacidade em mercados primários. O mercado de cobre e materiais elétricos para data centers na América do Norte, portanto, se beneficia quando o desenvolvimento avança para locais greenfield com instalações elétricas completas de concessionária e no local. Esses projetos exigem novos cabos de entrada, subestações, anéis de distribuição, equipamentos de backup e sistemas de aterramento. A migração para localizações como o oeste do Texas, Alberta e Pensilvânia aumenta a quantidade de infraestrutura instalada a partir da interconexão com a concessionária para dentro. Isso favorece fornecedores capazes de apoiar um projeto durante a fabricação, entrega e instalação em campo sem longos prazos de entrega de equipamentos.
Conexão à Rede Elétrica e Construção de Energia no Local
Os longos prazos de conexão à rede elétrica estão alterando o que os desenvolvedores compram e quando compram. A Comissão Federal de Regulação de Energia emitiu ordens em junho de 2026 exigindo que 6 operadores regionais de rede elétrica justifiquem ou reformem as regras de interconexão para grandes cargas. A resposta reconhece que grandes cargas de eletricidade, incluindo data centers, exigem processos de conexão mais transparentes e viáveis. Os desenvolvedores também estão considerando sistemas de energia atrás do medidor onde os prazos da rede atrasam a energização do campus. Eaton e Siemens Energy anunciaram uma colaboração em energia integrada no local para data centers, incluindo um conceito modular de 500 MW. Essas configurações adicionam cabo de média tensão, barramentos, conexões de painéis de distribuição e requisitos de aterramento ao mercado de cobre e materiais elétricos para data centers na América do Norte.
Resfriamento Líquido e Infraestrutura Térmica Intensiva em Cobre
Os clusters de computação de alto desempenho excedem as densidades de rack que o resfriamento a ar consegue gerenciar com eficiência. A NVIDIA identifica o resfriamento líquido como parte da infraestrutura necessária para fábricas de inteligência artificial de alta densidade. Placas frias de cobre, coletores, unidades de distribuição de fluido refrigerante e componentes de trocadores de calor criam demanda térmica que se soma à demanda de distribuição de energia. O mercado de cobre e materiais elétricos para data centers na América do Norte se beneficia desse requisito adicional de material porque ele não substitui o cobre utilizado em cabos e barramentos. O Open Compute Project e a ASHRAE continuam a moldar abordagens comuns para equipamentos de resfriamento líquido e práticas operacionais.[1] A padronização pode ajudar os operadores a implantar equipamentos de resfriamento em clusters de inteligência artificial maiores com especificações mais consistentes. O melhor desempenho térmico também apoia o uso de racks de maior densidade em instalações novas e reformadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre e do Fornecimento de Refino | -1.8% | América do Norte, exposta por meio da precificação global do cobre | Curto prazo (≤ 2 anos) |
| Atrasos na Interconexão com a Concessionária e na Energização | -1.3% | Estados Unidos, particularmente PJM e ERCOT, e Canadá | Médio prazo (2 a 4 anos) |
| Gargalos em Equipamentos Elétricos de Longo Prazo de Entrega e Mão de Obra Especializada | -0.8% | América do Norte, especialmente em locais de hiperescala de fronteira | Médio prazo (2 a 4 anos) |
| Alto Custo Inicial de Retrofits de Distribuição em Alta Tensão e Corrente Contínua | -0.4% | Locais empresariais e de colocation legados nos Estados Unidos e no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre e do Fornecimento de Refino
O cobre na LME teve média de 13.395 USD por tonelada métrica em 2026, 35% acima da média de 2025. Os preços do cobre subiram um terço entre janeiro de 2025 e abril de 2026, enquanto os déficits de oferta devem persistir até 2035. Preços mais elevados afetam a validade das propostas, a reprecificação de projetos e o risco de escalonamento em programas de campus plurianuais. O mercado de cobre e materiais elétricos para data centers na América do Norte permanece exposto porque os contratos de cabos e barramentos geralmente refletem os preços das commodities. A Agência Internacional de Energia informou que novos projetos na República Democrática do Congo e na Zâmbia reduziram o déficit projetado de oferta de cobre para 2035 de 30% para 25%. Os fabricantes de cabos estão respondendo com programas de compra antecipada e hedge, embora essas abordagens exijam mais capital de giro.
Atrasos na Interconexão com a Concessionária e na Energização
Os atrasos na rede elétrica podem paralisar um campus concluído após os pacotes elétricos terem sido adquiridos e instalados. A FERC identificou as práticas de interconexo para grandes cargas como uma questão de política imediata para os provedores de transmissão.[2] O mercado de cobre e materiais elétricos para data centers na América do Norte pode registrar pedidos irregulares quando os desenvolvedores adiam equipamentos personalizados até que o prazo de energização esteja mais claro. Ontário e a Colúmbia Britânica também enfrentam pressão crescente de solicitações de grandes cargas, o que afeta o cronograma de nova capacidade de data centers canadenses. Os fornecedores podem reduzir parte do risco do projeto por meio de equipamentos modulares e maior coordenação com os desenvolvedores. No entanto, o planejamento da rede elétrica e as aprovações das concessionárias permanecem fora do controle dos fornecedores de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Cobre Sustenta a Distribuição Primária Enquanto o Alumínio Ganha Uso SecundárioO cobre detinha 71,56% da participação de mercado em 2026. O cobre é utilizado em tudo, desde cabos de entrada de concessionárias até os microcanais dentro das placas frias de resfriamento líquido. A Copper Development Association informou que campi de hiperescala voltados para inteligência artificial podem exigir até 50.000 toneladas métricas de cobre. Distribuição de energia, gerenciamento térmico, aterramento e ligação equipotencial somam-se ao seu uso em um grande local. A NFPA 70 fornece o arcabouço normativo para a amperagem dos condutores e as práticas de instalação nessas aplicações. O cobre, portanto, mantém uma posição importante onde os requisitos de condutividade, desempenho térmico e confiabilidade são rigorosos.
O alumínio tem projeção de expansão a um CAGR de 9,59% até 2032 no mercado de cobre e materiais elétricos para data centers na América do Norte. Ele está ganhando uso em ramais secundários de barramentos e alimentadores de grande seção transversal onde o custo instalado e o peso são mais importantes do que a densidade de condutividade. O barramento de alumínio pode ser adequado para ramais de distribuição de espinha dorsal de 400 A a 1.250 A em áreas de espaço cinza. O cobre permanece preferido nos caminhos de distribuição primária de desempenho crítico e em equipamentos de resfriamento densos. Os projetistas também devem gerenciar a corrosão galvânica nas junções cobre-alumínio. Essa divisão torna as decisões de compra sensíveis à diferença entre os preços do cobre e do alumínio, bem como aos requisitos elétricos específicos do local.

Por Tipo de Produto:
Os Cabos Lideram Enquanto os Barramentos Transformam a Arquitetura do Espaço CinzaCabos elétricos e condutores detinham 39,81% da participação de mercado em 2026. Eles são utilizados em todo o caminho elétrico, desde as conexões com a concessionária até as descidas no nível do rack. O cabo de média tensão atende instalações que recebem energia em tensão de transmissão e a reduzem no local. A Prysmian investiu 500 milhões de USD na expansão do campus da Encore Wire em McKinney, Texas, incluindo a produção de cabos de média tensão. A empresa também aprovou um segundo laminador de vergalhão de cobre no mesmo campus em 2026 para atender à demanda por matéria-prima de cabos.[3] Conectores e terminações permanecem categorias menores, mas os sistemas de corrente contínua de tensão mais elevada aumentam seus requisitos de desempenho e proteção.
Barramentos e sistemas de barramento têm projeção de expansão a um CAGR de 9,23% até 2032. Esses sistemas substituem os arranjos tradicionais de cabeamento flexível por distribuição aérea modular em fileiras de inteligência artificial de alta densidade. A Vertiv lançou seu Double-Stack PowerBar Track em outubro de 2024 com classificações de até 2.000 A conforme UL e 2.500 A conforme IEC. O formato do produto permite adições de energia no nível do rack sem a necessidade de instalar novos circuitos a partir do quadro de distribuição principal. Bandejas de cabos, eletrodutos e acessórios de fiação também crescem com a área física das novas instalações. O mercado de cobre e materiais elétricos para data centers na América do Norte está, consequentemente, migrando para sistemas modulares que aceleram as mudanças dentro dos ambientes de espaço cinza.
Por Aplicação:
A Distribuição de Energia Lidera em Todos os Tipos de InstalaçãoA distribuição de energia respondeu por 44,17% do tamanho do mercado de cobre e materiais elétricos para data centers na América do Norte em 2026. Também tem projeção de expansão a um CAGR de 9,80% até 2032. Cabos de concessionária, subestações unitárias, barramentos, unidades de distribuição de energia e fiação de rack consomem cobre à medida que o volume de energia aumenta. A NVIDIA está desenvolvendo infraestrutura de 800 VCC para suportar os níveis de energia mais elevados exigidos pelas fábricas de inteligência artificial. A tensão mais elevada pode reduzir as necessidades de condutores por circuito, mas instalações maiores e mais racks de alta densidade sustentam os requisitos totais de material. A categoria abrange o percurso completo desde a conexão com a rede elétrica até a carga computacional.
O backup de energia é a próxima aplicação principal porque os sistemas de nobreak e de armazenamento de energia em baterias precisam de conexões de barramento, aterramento e cabeamento entre módulos. As instalações de inteligência artificial exigem forte redundância porque as interrupções afetam grandes cargas de trabalho computacionais. A infraestrutura de conexão à rede elétrica também requer cabo de média tensão, painéis de distribuição e equipamentos de proteção. O aterramento e a ligação equipotencial são necessários em todas as instalações e são regidos pela NFPA 70. O mercado de cobre e materiais elétricos para data centers na América do Norte é, portanto, sustentado por aplicações que não podem ser omitidas mesmo quando um projeto adota arquiteturas de energia mais recentes. Essas aplicações se expandem com a capacidade da instalação, e não com uma única configuração de rack.
Por Tamanho de Data Center:
As Instalações de Hiperescala Detêm a Maior Base de DemandaAs instalações de hiperescala detinham 56,12% da participação de mercado em 2026. O segmento tem projeção de expansão a um CAGR de 10,19% até 2032. Esses campi podem justificar interconexões dedicadas com a concessionária, subestações no local, circuitos de resfriamento em escala de campus e extensos sistemas de backup. A Copper Development Association declarou que locais de hiperescala voltados para inteligência artificial podem exigir até 50.000 toneladas métricas de cobre. Suas necessidades elétricas são desproporcionais à área de piso porque os clusters de servidores de inteligência artificial combinam alta densidade de energia com resfriamento líquido. Isso confere aos desenvolvedores de hiperescala uma grande influência sobre a demanda por cabos, barramentos, conectores e vergalhão de cobre.
As instalações empresariais de grande porte e multilocatários permanecem grandes consumidores de materiais à medida que acomodam cargas de trabalho computacionais de maior densidade. Os locais de médio porte estão adicionando barramentos e conectores durante retrofits de espaço cinza, onde a instalação modular limita a interrupção das operações. Os data centers pequenos e as microinstalações utilizam menos cobre por instalação, mas sua contagem agregada pode aumentar à medida que as cargas de trabalho de inferência se aproximam dos usuários finais. NVIDIA, EPRI, Prologis e InfraPartners anunciaram planos para estudar micro data centers de 5 a 20 MW em subestações de concessionárias. Essa abordagem mostra como instalações menores ainda podem exigir integração elétrica substancial na borda da rede local. O mercado de cobre e materiais elétricos para data centers na América do Norte captura demanda em todos os tamanhos de instalação, embora os campi de hiperescala permaneçam a principal fonte de volume.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Definem o Ritmo das AquisiçõesOs provedores de serviços em nuvem detinham 43,22% da participação de mercado em 2026. Têm projeção de expansão a um CAGR de 10,42% até 2032. Suas instalações têm metas de alta densidade de energia, longos cronogramas de construção e grandes programas de aquisição. Essas características permitem que os provedores de serviços em nuvem adquiram materiais elétricos com mais antecedência e em volumes maiores do que operadores menores. Seus programas de construção sustentam a visibilidade da demanda para fornecedores de cabos e barramentos. O segmento também acelera a migração para sistemas de energia integrados e validados para infraestrutura de inteligência artificial.
Os provedores de colocation são compradores importantes porque os locatários prontos para inteligência artificial exigem densidades de rack mais elevadas do que os espaços legados suportam. Esses operadores estão atualizando o barramento de espaço cinza de sistemas de 600 A para 2.000 A em algumas instalações. O design de barramento de alta densidade da Vertiv ilustra a direção do produto para essas atualizações. Os operadores empresariais e de borda enfrentam orçamentos mais restritos para retrofits completos de resfriamento líquido. Eles mantêm demanda por cabos convencionais e unidades de distribuição de energia enquanto introduzem seletivamente barramentos modulares em pods prontos para inteligência artificial. Essa ampla combinação de tipos de instalação confere ao mercado de cobre e materiais elétricos para data centers na América do Norte tanto grandes pedidos de novas construções quanto demanda por retrofits.
Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 74,33% da participação de mercado em 2026. O norte da Virgínia permanece um importante local para nuvem e inteligência artificial, enquanto o Texas está atraindo grandes programas de construção de hiperescala. Os Estados Unidos também possuem a concentração mais madura de fornecedores de infraestrutura elétrica e clientes de data centers na região. A ação da FERC em 2026 sobre as regras de interconexão para grandes cargas demonstra que o planejamento de transmissão e os processos de conexão são influências regulatórias centrais sobre a nova capacidade. A NFPA 70 fornece o principal arcabouço normativo elétrico para fiação, aterramento e proteção de instalações. ABB e NVIDIA estão colaborando em soluções de energia para data centers de inteligência artificial em escala de gigawatt, o que demonstra a migração para a arquitetura de 800 VCC. Isso sustenta a demanda por sistemas de distribuição de maior capacidade e equipamentos certificados. O investimento em fabricação doméstica por empresas de cabos e equipamentos elétricos também melhora a disponibilidade de fornecimento próximo a grandes mercados de construção.
Canadá
O Canadá tem projeção de expansão a um CAGR de 10,73% até 2032. A disponibilidade de energia renovável, os custos de terreno e as decisões de localização de empresas de hiperescala sustentam o desenvolvimento de campi em Alberta e Ontário. A Microsoft anunciou um investimento de 5,5 bilhões de CAD (3,9 bilhões de USD) em infraestrutura de nuvem e inteligência artificial no Canadá.[4] À taxa de câmbio média de 2025 fornecida no rascunho, isso equivale a 3,9 bilhões de USD. A estrutura energética de Alberta também atraiu interesse em grandes campi de data centers com geração dedicada no local. As instalações elétricas devem estar em conformidade com a CSA C22.1, que influencia as classificações de cabos e os requisitos de instalação. A necessidade de equipamentos certificados tanto pela UL quanto pela CSA cria uma distinção para os fabricantes que atendem instalações em ambos os lados da fronteira. Ontário e a Colúmbia Britânica enfrentam pressão crescente de conexão para grandes cargas, o que pode atrasar a energização dos projetos e reforçar o valor das soluções elétricas no local.
México e Mercados Emergentes
O México tinha 279 MW de capacidade instalada de data centers em 2025, em comparação com 115,5 MW em 2024. A Associação Mexicana de Data Centers espera que o país necessite de 1,5 GW de capacidade de data centers até 2030. Querétaro é o principal local e concentra grande parte do desenvolvimento nacional, o que impulsiona a demanda por condutores, barramentos e sistemas de aterramento. A SENER identificou 18 bilhões de USD em investimento direto em data centers até 2030. A infraestrutura de energia é o fator limitante porque os operadores estão investindo em infraestrutura elétrica dedicada onde a capacidade da rede é limitada. O mercado de cobre e materiais elétricos para data centers na América do Norte se beneficia dessa construção, embora conjuntos de cabos de alta tensão importados e personalizados permaneçam um canal de aquisição importante. As autoridades de energia do México e as condições de licenciamento local influenciarão o ritmo da construção de novos campi. A demanda de nearshoring pode fortalecer o argumento para fornecedores que oferecem fabricação regional e cronogramas de entrega previsíveis.
Cenário Competitivo
O mercado de cobre e materiais elétricos para data centers na América do Norte é moderadamente consolidado entre empresas diversificadas de infraestrutura elétrica e fabricantes especializados. ABB, Eaton, Legrand, Prysmian, Schneider Electric, Siemens, Southwire, LS Cable and System, Hubbell e nVent competem em diferentes nichos de produto e geográficos. As empresas estão expandindo a capacidade de produção para reduzir os prazos de entrega e atender aplicações de densidade de inteligência artificial com produtos de energia diferenciados. A Prysmian comprometeu 500 milhões de USD para a expansão da Encore Wire no Texas, que inclui uma instalação de cabos de média tensão com previsão de operação em 2027. A Siemens comprometeu mais de 200 milhões de USD para expansão de fabricação na Geórgia e no Texas para infraestrutura elétrica. Esses movimentos fortalecem as opções de fornecimento local para grandes programas de data centers.
As parcerias tecnológicas estão se tornando mais importantes do que as vendas de componentes isolados. A ABB anunciou uma colaboração com a NVIDIA para desenvolver soluções de energia de 800 VCC para data centers de inteligência artificial em escala de gigawatt. A Eaton introduziu uma arquitetura de referência de 800 VCC para infraestrutura de energia de inteligência artificial em outubro de 2025. Esses esforços se concentram em uma pilha de energia validada da rede ao chip, e não em um único produto de cabo ou barramento. Eaton e Siemens Energy também anunciaram conceitos integrados de energia no local que respondem aos atrasos nas conexões à rede elétrica. Fornecedores com amplas capacidades de engenharia, fabricação e serviços estão posicionados para atender a esses requisitos em nível de sistema.
Salas elétricas pré-montadas em fábrica e sistemas de barramento inteligentes são áreas potenciais de diferenciação de produtos. O Double-Stack PowerBar Track da Vertiv oferece uma opção de distribuição aérea de alta corrente para implantações densas de inteligência artificial. Os módulos de corrente contínua de alta tensão direto para o rack também abordam o espaço entre os transformadores de concessionária e as entradas dos racks de servidores. UL 857, IEC 60439-2 e NFPA 70 permanecem fatores importantes de conformidade para o design de barramentos e instalações elétricas. Produtos certificados e relacionamentos estabelecidos com clientes norte-americanos criam uma barreira para novos entrantes. A ênfase competitiva permanece na confiabilidade de entrega, validação técnica e na capacidade de fornecer múltiplos sistemas elétricos para um único campus.
Líderes do Setor de Cobre e Materiais Elétricos para Data Centers na América do Norte
-
ABB Ltd
-
Amphenol Corporation
-
Belden Inc.
-
Nexans S.A.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobre e Materiais Elétricos para Data Centers na América do Norte Empresas cobertas neste relatório
- ABB Ltd
- Amphenol Corporation
- Belden Inc.
- Nexans S.A.
- Eaton Corporation plc
- EAE ELECTRIC
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hubbell Incorporated
- Legrand SA
- LS Cable & System Ltd.
- Molex LLC
- nVent Electric plc
- Panduit Corporation
- Prysmian S.p.A.
- Schneider Electric SE
- Siemens AG
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- TE Connectivity Ltd.
- Vertiv Holdings Co
- Atkore International Group, Inc.
Desenvolvimentos industriais recentes em Mercado de Cobre e Materiais Elétricos para Data Centers na América do Norte
- Outubro de 2026: A produtora americana de alumínio Alcoa Corporation vendeu sua antiga fundição Massena East no norte do estado de Nova York para uma empresa de data centers não identificada. Em seus resultados do terceiro trimestre de 2026, a empresa de alumínio anunciou que havia celebrado acordos definitivos com uma empresa de data centers não identificada para vender partes do local de Massena East por até 315 milhões de USD.
- Julho de 2026: A fornecedora norte-americana de produtos de cobre Pantheon Electric anunciou seu plano de expansão por meio de aquisições para atender à crescente demanda de data centers de inteligência artificial e atualizações da rede elétrica.
- Junho de 2026: A FERC emitiu ordens de justificativa direcionando 6 operadores regionais de rede elétrica nos Estados Unidos a justificar ou reformar as regras de interconexão para grandes cargas em 5 categorias de reforma, incluindo transparência nos custos de atualização de transmissão. A ação responde às filas de interconexão de data centers que estenderam os cronogramas de operação comercial para 5 anos ou mais e moldará o ritmo de energização das instalações ao longo do período de previsão.
- Março de 2026: O conselho de administração da Prysmian S.p.A. aprovou um segundo laminador de vergalhão de cobre no campus de McKinney, Texas, representando um investimento de 100 a 200 milhões de USD com o objetivo de dobrar ou triplicar a produção existente de vergalhão de cobre. A expansão se baseia na aquisição da Encore Wire pela Prysmian e atende diretamente à demanda sustentada norte-americana por matéria-prima de cabos de energia e data centers.
Escopo do Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Norte
O mercado de cobre e materiais elétricos para data centers na América do Norte abrange a aquisição, a fabricação regional e a implantação de cobre especializado, alumínio e materiais condutores alternativos adaptados para infraestrutura de computação de alta densidade nos Estados Unidos e no Canadá. O mercado acompanha a distribuição de cabos elétricos críticos, barramentos, vergalhões e componentes de aterramento utilizados em distribuição de energia, sistemas de backup e conexões à rede elétrica em instalações de pequeno, médio, grande porte e hiperescala que operam sob estruturas de colocation, empresarial e de serviços em nuvem.
O Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Norte é Segmentado por Tipo de Material (Cobre, Alumínio e Outros Materiais Condutores Elétricos), Tipo de Produto (Cabos Elétricos e Condutores, Barramentos e Sistemas de Barramento, Vergalhões e Tiras de Cobre, Conectores Elétricos e Materiais de Terminação e Outros Materiais Elétricos), Aplicação (Distribuição de Energia, Sistemas de Backup de Energia, Conexão à Rede Elétrica e Infraestrutura Elétrica, Aterramento e Ligação Equipotencial e Outras Aplicações Elétricas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Cobre |
| Alumínio |
| Outros Materiais Condutores Elétricos |
| Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento |
| Vergalhões e Tiras de Cobre |
| Conectores Elétricos e Materiais de Terminação |
| Outros Materiais Elétricos |
| Distribuição de Energia |
| Sistemas de Backup de Energia |
| Conexão à Rede Elétrica e Infraestrutura Elétrica |
| Aterramento e Ligação Equipotencial |
| Outras Aplicações Elétricas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Material | Cobre |
| Alumínio | |
| Outros Materiais Condutores Elétricos | |
| Por Tipo de Produto | Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento | |
| Vergalhões e Tiras de Cobre | |
| Conectores Elétricos e Materiais de Terminação | |
| Outros Materiais Elétricos | |
| Por Aplicação | Distribuição de Energia |
| Sistemas de Backup de Energia | |
| Conexão à Rede Elétrica e Infraestrutura Elétrica | |
| Aterramento e Ligação Equipotencial | |
| Outras Aplicações Elétricas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de cobre e materiais elétricos para data centers na América do Norte?
O mercado tem projeção de expansão de 6,98 bilhões de USD em 2026 e 7,74 bilhões de USD em 2027 para 11,62 bilhões de USD até 2032, a um CAGR de 8,47%.
O que está impulsionando o uso de cobre nos data centers norte-americanos?
Os racks de inteligência artificial exigem maior capacidade elétrica e resfriamento líquido, aumentando a demanda por cobre em distribuição de energia, aterramento e equipamentos de resfriamento.
Qual material detém a maior participação?
O cobre detinha 71,56% de participação em 2026 por ser utilizado na distribuição primária de energia, aterramento e sistemas de resfriamento líquido.
Qual categoria de produto tem projeção de expansão mais rápida?
Barramentos e sistemas de barramento têm projeção de expansão a um CAGR de 9,23% até 2032, à medida que as fileiras de inteligência artificial de alta densidade adotam distribuição de energia modular.
Por que os atrasos na rede elétrica são importantes para os materiais elétricos de data centers?
Os atrasos de conexão podem adiar a aquisição de equipamentos elétricos, enquanto os sistemas de energia no local adicionam demanda por cabo de média tensão, barramentos e aterramento.
Qual país tem projeção de expansão mais rápida?
O Canadá tem projeção de expansão a um CAGR de 10,73% até 2032, sustentado pelo desenvolvimento de campi de hiperescala e disponibilidade de energia.