
Taille et part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
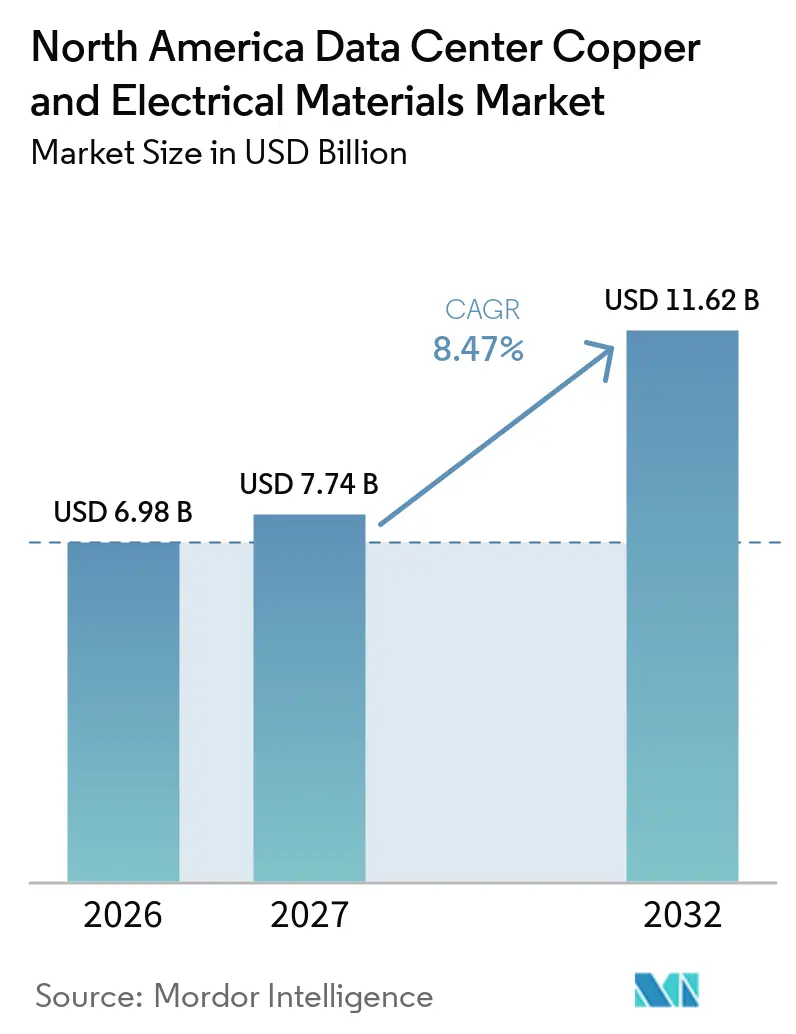
| Taille du marché de l'année de base (2026) | 6.98 Milliards de dollars |
| Taille du Marché (2027) | 7.74 Milliards de dollars |
| Taille du Marché (2032) | 11.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.47 % |
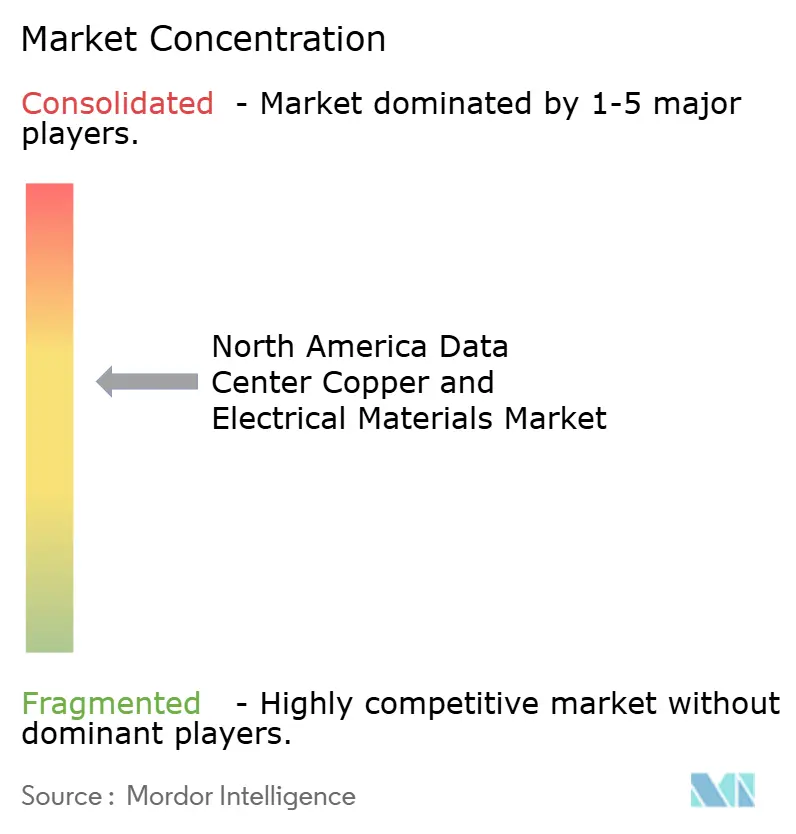
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord devrait s'étendre de 6,98 milliards USD en 2026 et 7,74 milliards USD en 2027 à 11,62 milliards USD d'ici 2032, enregistrant un CAGR de 8,47 % entre 2027 et 2032. L'informatique IA modifie les exigences en matériaux électriques des nouveaux campus, car les baies à haute densité nécessitent davantage d'équipements de distribution d'énergie et de gestion thermique. Le cuivre reste central pour la distribution, la mise à la terre et le refroidissement liquide, même si les architectures à courant continu haute tension réduisent les besoins en conducteurs dans certains circuits individuels. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord est également façonné par des programmes de construction hyperscale plus importants et des cycles d'approvisionnement plus longs pour les équipements électriques. Les fournisseurs répondent par des capacités de fabrication nationales, des architectures d'alimentation intégrées et des produits conçus pour des charges de courant plus élevées. Les fluctuations des prix des matières premières et les retards de raccordement au réseau peuvent différer les calendriers de projet, ce qui fait de la certitude des délais de livraison une considération d'approvisionnement majeure.
Principaux enseignements du rapport
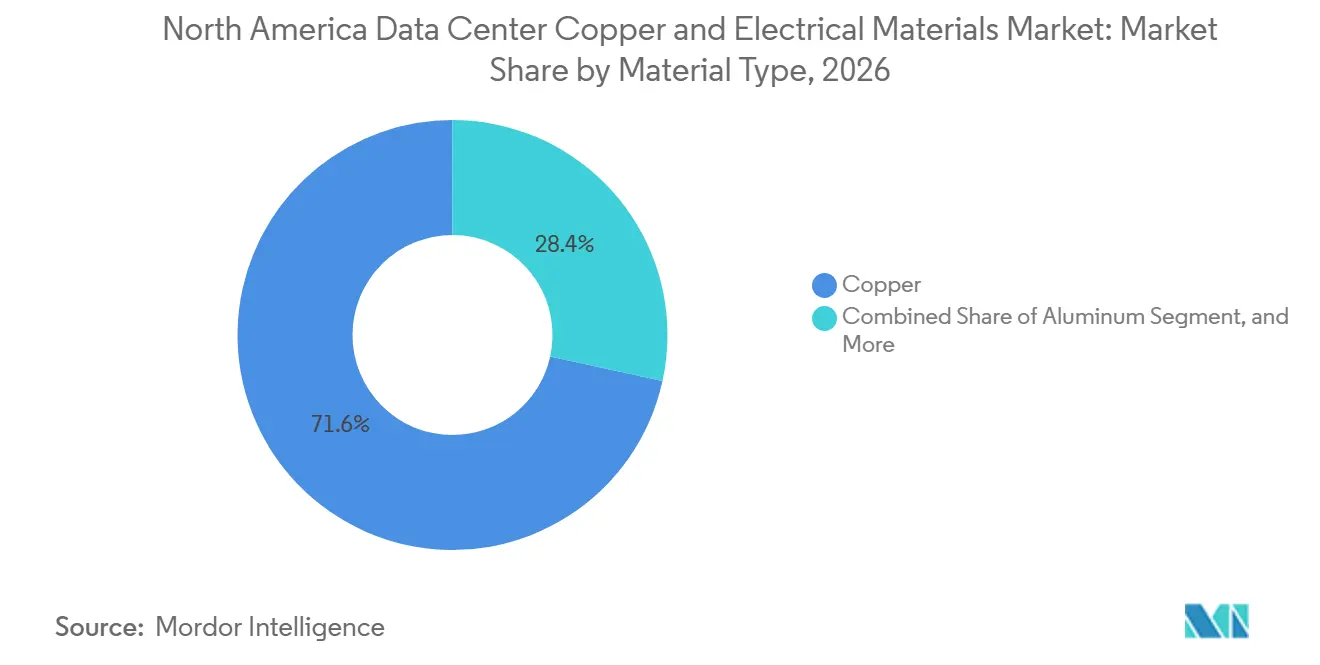
- Par type de matériau, le cuivre détenait 71,56 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord en 2026, tandis que l'aluminium devrait progresser à un CAGR de 9,59 % jusqu'en 2032.
- Par type de produit, les câbles électriques et conducteurs représentaient 39,81 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord en 2026, tandis que les barres omnibus et chemins de câbles devraient progresser à un CAGR de 9,23 % jusqu'en 2032.
- Par application, la distribution d'énergie représentait 44,17 % de la part de marché en 2026 et devrait progresser à un CAGR de 9,80 % jusqu'en 2032.
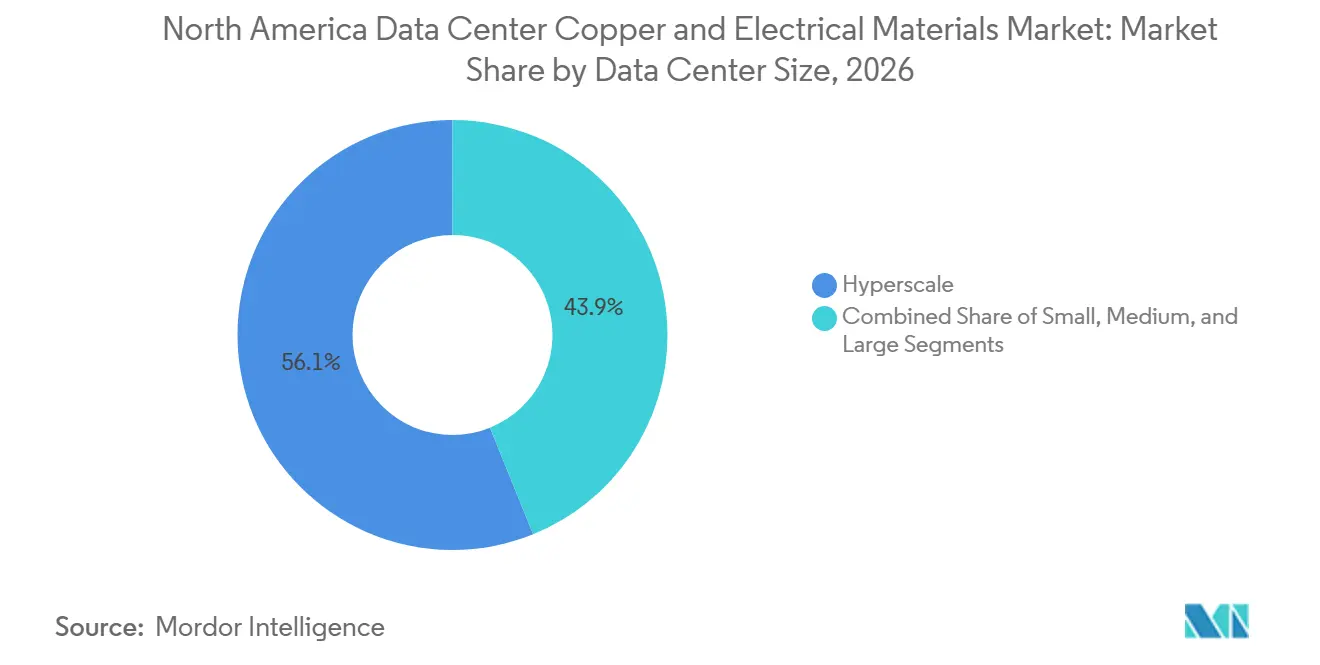
- Par taille de centre de données, les installations hyperscale détenaient 56,12 % de la part de marché en 2026 et devraient progresser à un CAGR de 10,19 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 43,22 % de la part de marché en 2026 et devraient progresser à un CAGR de 10,42 % jusqu'en 2032.
- Par zone géographique, les États-Unis détenaient 74,33 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord en 2026, tandis que le Canada devrait progresser à un CAGR de 10,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la densité des baies pour l'IA et l'informatique haute performance | +3.2% | États-Unis en premier lieu, avec expansion vers le Canada et le Mexique | Court terme (≤ 2 ans) |
| Expansion des campus hyperscale et de colocation | +2.1% | Marchés principaux des États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Raccordement au réseau et développement de l'alimentation sur site | +0.8% | États-Unis, Canada, avec des gains précoces au Texas et dans la région PJM | Moyen terme (2-4 ans) |
| Refroidissement liquide et infrastructure thermique à forte intensité de cuivre | +0.7% | Hubs hyperscale des États-Unis et Canada | Moyen terme (2-4 ans) |
| Adoption de chemins de câbles modulaires à haute capacité ampère | +0.6% | Amérique du Nord, portée par les principaux sites hyperscale | Court terme (≤ 2 ans) |
| Décentralisation des charges de travail d'inférence et de périphérie | +0.3% | Zones urbaines et périurbaines des États-Unis, Canada et Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la densité des baies pour l'IA et l'informatique haute performance
Les systèmes Blackwell actuels utilisent des baies de 120 kW, contre 10-20 kW pour les baies CPU conventionnelles. Une baie de 120 kW contient plus de 300 kg de cuivre, ce qui équivaut à 3 tonnes métriques par MW d'intensité en cuivre. La Copper Development Association a indiqué que les campus hyperscale axés sur l'IA peuvent nécessiter jusqu'à 50 000 tonnes métriques de cuivre par site, contre 5 000 à 15 000 tonnes métriques pour les installations conventionnelles. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord en bénéficie car chaque couche d'une installation à haute densité nécessite des conducteurs, des connexions et des équipements de protection. NVIDIA développe un écosystème 800 VDC pour les usines d'IA, qui prend en charge une distribution à plus haute tension tout en maintenant l'accent sur la capacité électrique à l'échelle du campus. La NFPA 70 établit le cadre d'installation électrique applicable au dimensionnement des conducteurs, à la mise à la terre et à la protection pour ces déploiements.
Expansion des campus hyperscale et de colocation
La construction de grands campus crée une demande de câbles, de chemins de câbles, de connecteurs et de matière première en cuivre avant que les équipements n'atteignent l'espace blanc. La Copper Development Association a cité 11,6 tonnes métriques de cuivre par MW pour les systèmes d'alimentation et de refroidissement des nouvelles capacités sur les marchés primaires. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord progresse donc lorsque le développement se dirige vers des sites en terrain vierge avec des installations électriques complètes sur site et en provenance des services publics. Ces projets nécessitent de nouveaux câbles d'arrivée, des sous-stations, des anneaux de distribution, des équipements de secours et des systèmes de mise à la terre. L'orientation vers des sites tels que l'ouest du Texas, l'Alberta et la Pennsylvanie augmente la quantité d'infrastructure installée depuis l'interconnexion avec le réseau vers l'intérieur. Cela favorise les fournisseurs capables d'accompagner un projet tout au long de la fabrication, de la livraison et de l'installation sur site sans longs délais d'approvisionnement en équipements.
Raccordement au réseau et développement de l'alimentation sur site
Les longs délais de raccordement au réseau modifient ce que les promoteurs achètent et quand ils l'achètent. La Commission fédérale de réglementation de l'énergie a émis des ordonnances en juin 2026 demandant à 6 opérateurs régionaux de réseau d'expliquer ou de réformer les règles d'interconnexion pour les grandes charges. La réponse reconnaît que les grandes charges électriques, y compris les centres de données, nécessitent des processus de connexion plus transparents et plus praticables. Les promoteurs envisagent également des systèmes d'alimentation derrière le compteur lorsque les délais du réseau retardent la mise en service des campus. Eaton et Siemens Energy ont annoncé une collaboration sur l'alimentation intégrée sur site pour les centres de données, incluant un concept modulaire de 500 MW. Ces configurations ajoutent des exigences en câbles moyenne tension, en chemins de câbles, en connexions d'appareillage de commutation et en mise à la terre au marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord.
Refroidissement liquide et infrastructure thermique à forte intensité de cuivre
Les clusters d'informatique haute performance dépassent les densités de baies que le refroidissement par air peut gérer efficacement. NVIDIA identifie le refroidissement liquide comme faisant partie de l'infrastructure nécessaire aux usines d'IA à haute densité. Les plaques froides en cuivre, les collecteurs, les unités de distribution de fluide caloporteur et les composants d'échangeurs de chaleur créent une demande thermique qui s'ajoute à la demande de distribution d'énergie. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord bénéficie de cette exigence supplémentaire en matériaux car elle ne remplace pas le cuivre utilisé dans les câbles et les chemins de câbles. L'Open Compute Project et l'ASHRAE continuent de façonner les approches communes pour les équipements de refroidissement liquide et les pratiques d'exploitation.[1] La normalisation peut aider les opérateurs à déployer des équipements de refroidissement sur de plus grands clusters d'IA avec des spécifications plus cohérentes. De meilleures performances thermiques favorisent également l'utilisation de baies à plus haute densité dans les installations nouvelles et rénovées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et de l'approvisionnement en raffinage | -1.8% | Amérique du Nord, exposée via la tarification mondiale du cuivre | Court terme (≤ 2 ans) |
| Retards d'interconnexion au réseau et de mise en service | -1.3% | États-Unis, notamment PJM et ERCOT, et Canada | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés aux équipements électriques à long délai de livraison et à la main-d'œuvre qualifiée | -0.8% | Amérique du Nord, notamment les sites hyperscale en développement | Moyen terme (2-4 ans) |
| Coût initial élevé des rénovations de distribution haute tension et en courant continu | -0.4% | Sites d'entreprise et de colocation traditionnels aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et de l'approvisionnement en raffinage
Le cuivre LME a atteint en moyenne 13 395 USD par tonne métrique en 2026, soit 35 % au-dessus de la moyenne de 2025. Les prix du cuivre ont augmenté d'un tiers entre janvier 2025 et avril 2026, tandis que les déficits d'approvisionnement devraient persister jusqu'en 2035. Des prix plus élevés affectent la validité des appels d'offres, la révision des prix des projets et le risque d'escalade sur les programmes de campus pluriannuels. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord reste exposé car les contrats de câbles et de chemins de câbles reflètent généralement les prix des matières premières. L'Agence internationale de l'énergie a indiqué que de nouveaux projets en République démocratique du Congo et en Zambie ont réduit le déficit projeté d'approvisionnement en cuivre en 2035 de 30 % à 25 %. Les fabricants de câbles répondent par des programmes d'achat à terme et de couverture, bien que ces approches nécessitent davantage de fonds de roulement.
Retards d'interconnexion au réseau et de mise en service
Les retards du réseau peuvent bloquer un campus achevé après que les lots électriques ont été approvisionnés et installés. La Commission fédérale de réglementation de l'énergie a identifié les pratiques d'interconnexion pour les grandes charges comme une question de politique immédiate pour les gestionnaires de transport.[2] Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord peut connaître des commandes irrégulières lorsque les promoteurs reportent les équipements sur mesure jusqu'à ce que le calendrier de mise en service soit plus clair. L'Ontario et la Colombie-Britannique font également face à une pression croissante liée aux demandes de grandes charges, ce qui affecte le calendrier des nouvelles capacités de centres de données canadiens. Les fournisseurs peuvent réduire certains risques de projet grâce à des équipements modulaires et à une coordination plus étroite avec les promoteurs. Cependant, la planification du réseau et les approbations des services publics restent hors du contrôle des fournisseurs de matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le cuivre soutient la distribution primaire tandis que l'aluminium gagne en usage secondaireLe cuivre détenait 71,56 % de la part de marché en 2026. Le cuivre est utilisé dans tout, des câbles d'arrivée des services publics aux microcanaux des plaques froides de refroidissement liquide. La Copper Development Association a indiqué que les campus hyperscale axés sur l'IA peuvent nécessiter jusqu'à 50 000 tonnes métriques de cuivre. La distribution d'énergie, la gestion thermique, la mise à la terre et la liaison contribuent chacune son utilisation sur un grand site. La NFPA 70 fournit le cadre réglementaire pour la capacité ampère des conducteurs et les pratiques d'installation dans ces applications. Le cuivre conserve donc une position importante là où les exigences de conductivité, de performance thermique et de fiabilité sont strictes.
L'aluminium devrait progresser à un CAGR de 9,59 % jusqu'en 2032 au sein du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord. Il gagne en utilisation dans les chemins de câbles secondaires et les alimentations à grands conducteurs où le coût installé et le poids sont plus importants que la densité de conductivité. Le chemin de câbles en aluminium peut convenir aux distributions dorsales de 400 A à 1 250 A dans les zones grises. Le cuivre reste préféré dans les chemins de distribution primaire critiques pour les performances et les équipements de refroidissement denses. Les concepteurs doivent également gérer la corrosion galvanique aux jonctions cuivre-aluminium. Cette division rend les décisions d'achat sensibles à l'écart entre les prix du cuivre et de l'aluminium ainsi qu'aux exigences électriques spécifiques au site.

Par type de produit :
les câbles en tête tandis que les chemins de câbles transforment l'architecture de l'espace grisLes câbles électriques et conducteurs détenaient 39,81 % de la part de marché en 2026. Ils sont utilisés tout au long du chemin électrique, des connexions aux services publics jusqu'aux descentes au niveau des baies. Le câble moyenne tension dessert les installations qui reçoivent l'énergie à la tension de transport et la réduisent sur site. Prysmian a investi 500 millions USD dans l'expansion du campus Encore Wire à McKinney, au Texas, incluant la production de câbles moyenne tension. La société a également approuvé un deuxième laminoir à tiges de cuivre sur le même campus en 2026 pour répondre à la demande en matière première pour câbles.[3] Les connecteurs et les terminaisons restent des catégories plus petites, mais les systèmes à courant continu haute tension augmentent leurs exigences de performance et de protection.
Les barres omnibus et chemins de câbles devraient progresser à un CAGR de 9,23 % jusqu'en 2032. Ces systèmes remplacent les arrangements de câblage traditionnels par une distribution aérienne modulaire dans les rangées d'IA à haute densité. Vertiv a lancé son Double-Stack PowerBar Track en octobre 2024 avec des valeurs nominales allant jusqu'à 2 000 A selon UL et 2 500 A selon IEC. Le format du produit permet des ajouts d'alimentation au niveau des baies sans tirer de nouveaux circuits depuis le tableau de distribution principal. Les chemins de câbles, les conduits et les accessoires de câblage augmentent également avec l'empreinte physique des nouvelles installations. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord évolue donc vers des systèmes modulaires qui accélèrent les modifications dans les environnements d'espace gris.
Par application :
la distribution d'énergie en tête dans tous les types d'installationsLa distribution d'énergie représentait 44,17 % de la taille du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord en 2026. Elle devrait également progresser à un CAGR de 9,80 % jusqu'en 2032. Les câbles de services publics, les sous-stations unitaires, les chemins de câbles, les unités de distribution d'énergie et le câblage des baies consomment tous du cuivre à mesure que le débit d'énergie augmente. NVIDIA développe une infrastructure 800 VDC pour prendre en charge les niveaux de puissance plus élevés requis par les usines d'IA. Une tension plus élevée peut réduire les besoins en conducteurs par circuit, mais des installations plus grandes et davantage de baies à haute densité maintiennent les besoins totaux en matériaux. La catégorie couvre l'intégralité du trajet depuis la connexion au réseau jusqu'à la charge informatique.
L'alimentation de secours est la prochaine application majeure car les systèmes d'alimentation sans interruption et les systèmes de stockage d'énergie par batterie nécessitent des connexions de barres omnibus, une mise à la terre et un câblage inter-modules. Les installations d'IA nécessitent une forte redondance car les interruptions affectent de grandes charges de travail informatiques. L'infrastructure de connexion au réseau nécessite également des câbles moyenne tension, des appareillages de commutation et des équipements de protection. La mise à la terre et la liaison restent nécessaires pour chaque installation et sont régies par la NFPA 70. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord est donc soutenu par des applications qui ne peuvent être omises même lorsqu'un projet adopte de nouvelles architectures d'alimentation. Ces applications s'étendent avec la capacité des installations plutôt qu'avec une configuration de baie unique.
Par taille de centre de données :
les installations hyperscale détiennent la plus grande base de demandeLes installations hyperscale détenaient 56,12 % de la part de marché en 2026. Le segment devrait progresser à un CAGR de 10,19 % jusqu'en 2032. Ces campus peuvent justifier des interconnexions dédiées aux services publics, des sous-stations sur site, des boucles de refroidissement à l'échelle du campus et des systèmes de secours étendus. La Copper Development Association a déclaré que les sites hyperscale axés sur l'IA peuvent nécessiter jusqu'à 50 000 tonnes métriques de cuivre. Leurs besoins électriques sont disproportionnés par rapport à la surface au sol car les clusters de serveurs IA combinent une haute densité de puissance avec le refroidissement liquide. Cela donne aux promoteurs hyperscale une influence majeure sur la demande de câbles, de chemins de câbles, de connecteurs et de tiges de cuivre.
Les grandes installations d'entreprise et multi-locataires restent des utilisateurs importants de matériaux car elles accueillent des charges de travail informatiques à plus haute densité. Les sites de taille moyenne ajoutent des chemins de câbles et des connecteurs lors des rénovations d'espace gris, où l'installation modulaire limite les perturbations des opérations. Les petits centres de données et les micro-installations utilisent moins de cuivre par installation, mais leur nombre agrégé peut augmenter à mesure que les charges de travail d'inférence se rapprochent des utilisateurs finaux. NVIDIA, EPRI, Prologis et InfraPartners ont annoncé des plans pour étudier des micro centres de données de 5 à 20 MW dans des sous-stations de services publics. Cette approche montre comment des installations plus petites peuvent encore nécessiter une intégration électrique substantielle à la périphérie du réseau local. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord capte la demande dans toutes les tailles d'installations, bien que les campus hyperscale restent la principale source de volume.
Par type de centre de données :
les fournisseurs de services cloud donnent le rythme des approvisionnementsLes fournisseurs de services cloud détenaient 43,22 % de la part de marché en 2026. Ils devraient progresser à un CAGR de 10,42 % jusqu'en 2032. Leurs installations ont des objectifs de haute densité de puissance, de longs calendriers de construction et d'importants programmes d'approvisionnement. Ces caractéristiques permettent aux fournisseurs de services cloud d'acheter des matériaux électriques plus tôt et en plus grands volumes que les opérateurs plus petits. Leurs programmes de construction soutiennent la visibilité de la demande pour les fournisseurs de câbles et de chemins de câbles. Le segment accélère également l'évolution vers des systèmes d'alimentation intégrés et validés pour l'infrastructure IA.
Les fournisseurs de colocation sont des acheteurs importants car les locataires prêts pour l'IA nécessitent des densités de baies plus élevées que celles que les espaces traditionnels peuvent supporter. Ces opérateurs modernisent les chemins de câbles d'espace gris de systèmes 600 A à 2 000 A dans certaines installations. La conception de chemin de câbles haute densité de Vertiv illustre la direction des produits pour ces mises à niveau. Les opérateurs d'entreprise et de périphérie font face à des budgets plus serrés pour les rénovations complètes de refroidissement liquide. Ils maintiennent la demande de câbles conventionnels et d'unités de distribution d'énergie tout en introduisant sélectivement des chemins de câbles modulaires dans des pods prêts pour l'IA. Ce large éventail de types d'installations donne au marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord à la fois de grandes commandes de nouvelles constructions et une demande de rénovation.
Analyse géographique
États-Unis
Les États-Unis détenaient 74,33 % de la part de marché en 2026. La Virginie du Nord reste un emplacement majeur pour le cloud et l'IA, tandis que le Texas attire de grands programmes de construction hyperscale. Les États-Unis disposent également de la concentration la plus mature de fournisseurs d'infrastructure électrique et de clients de centres de données dans la région. L'action de la Commission fédérale de réglementation de l'énergie en 2026 sur les règles d'interconnexion pour les grandes charges montre que la planification du transport et les processus de connexion sont des influences réglementaires centrales sur les nouvelles capacités. La NFPA 70 fournit le cadre principal du code électrique pour le câblage, la mise à la terre et la protection des installations. ABB et NVIDIA collaborent sur des solutions d'alimentation pour les centres de données IA à l'échelle du gigawatt, ce qui démontre l'évolution vers l'architecture 800 VDC. Cela soutient la demande de systèmes de distribution à plus haute capacité et d'équipements certifiés. Les investissements dans la fabrication nationale par les entreprises de câbles et d'équipements électriques améliorent également la disponibilité de l'approvisionnement à proximité des grands marchés de construction.
Canada
Le Canada devrait progresser à un CAGR de 10,73 % jusqu'en 2032. La disponibilité d'énergie renouvelable, les coûts fonciers et les décisions de localisation des hyperscalers soutiennent le développement de campus en Alberta et en Ontario. Microsoft a annoncé un investissement de 5,5 milliards CAD (3,9 milliards USD) dans l'infrastructure cloud et IA au Canada.[4] Au taux de change moyen de 2025 fourni dans le projet, cela équivaut à 3,9 milliards USD. La structure énergétique de l'Alberta a également suscité de l'intérêt pour les grands campus de centres de données avec une génération dédiée sur site. Les installations électriques doivent être conformes à la norme CSA C22.1, qui influence les valeurs nominales des câbles et les exigences d'installation. La nécessité d'équipements certifiés à la fois UL et CSA crée une distinction pour les fabricants desservant des installations des deux côtés de la frontière. L'Ontario et la Colombie-Britannique font face à une pression croissante liée aux connexions de grandes charges, ce qui peut retarder la mise en service des projets et renforcer la valeur des solutions électriques sur site.
Mexique et marchés émergents
Le Mexique disposait de 279 MW de capacité installée de centres de données en 2025, contre 115,5 MW en 2024. L'Association mexicaine des centres de données prévoit que le pays aura besoin de 1,5 GW de capacité de centres de données d'ici 2030. Querétaro est le principal emplacement et concentre une grande part du développement national, ce qui stimule la demande de conducteurs, de chemins de câbles et de systèmes de mise à la terre. La SENER a identifié 18 milliards USD d'investissements directs dans les centres de données jusqu'en 2030. L'infrastructure énergétique est le problème contraignant car les opérateurs investissent dans une infrastructure électrique dédiée là où la capacité du réseau est limitée. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord bénéficie de cette construction, bien que les assemblages de câbles haute tension importés et sur mesure restent un canal d'approvisionnement important. Les autorités énergétiques mexicaines et les conditions de permis locaux influenceront le rythme de la construction de nouveaux campus. La demande de délocalisation à proximité peut renforcer l'argument en faveur des fournisseurs qui offrent une fabrication régionale et des calendriers de livraison prévisibles.
Paysage concurrentiel
Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord est modérément consolidé parmi les entreprises d'infrastructure électrique diversifiées et les fabricants spécialisés. ABB, Eaton, Legrand, Prysmian, Schneider Electric, Siemens, Southwire, LS Cable and System, Hubbell et nVent se font concurrence dans différentes niches de produits et géographiques. Les entreprises élargissent leur capacité de production pour réduire les délais de livraison et servir les applications à haute densité IA avec des produits d'alimentation différenciés. Prysmian s'est engagé à investir 500 millions USD dans l'expansion d'Encore Wire au Texas, qui comprend une installation de câbles moyenne tension devant être opérationnelle en 2027. Siemens s'est engagé à investir plus de 200 millions USD dans l'expansion de la fabrication en Géorgie et au Texas pour l'infrastructure électrique. Ces initiatives renforcent les options d'approvisionnement local pour les grands programmes de centres de données.
Les partenariats technologiques deviennent plus importants que les ventes de composants autonomes. ABB a annoncé une collaboration avec NVIDIA pour développer des solutions d'alimentation 800 VDC pour les centres de données IA à l'échelle du gigawatt. Eaton a introduit une architecture de référence 800 VDC pour l'infrastructure d'alimentation IA en octobre 2025. Ces efforts se concentrent sur une pile d'alimentation validée du réseau à la puce plutôt que sur un seul câble ou chemin de câbles. Eaton et Siemens Energy ont également annoncé des concepts d'alimentation intégrée sur site qui répondent aux retards de connexion au réseau. Les fournisseurs disposant de larges capacités d'ingénierie, de fabrication et de service sont positionnés pour répondre à ces exigences au niveau des systèmes.
Les salles électriques préassemblées en usine et les systèmes de chemins de câbles intelligents sont des domaines potentiels de différenciation des produits. Le Double-Stack PowerBar Track de Vertiv offre une option de distribution aérienne à fort courant pour les déploiements d'IA denses. Les modules à courant continu haute tension directs vers la baie répondent également à l'espace entre les transformateurs de services publics et les entrées des baies de serveurs. UL 857, IEC 60439-2 et NFPA 70 restent des facteurs de conformité importants pour la conception des chemins de câbles et des installations électriques. Les produits certifiés et les relations établies avec les clients nord-américains créent une barrière pour les nouveaux entrants. L'accent concurrentiel reste sur la fiabilité des livraisons, la validation technique et la capacité à fournir plusieurs systèmes électriques pour un seul campus.
Leaders du secteur des matériaux en cuivre et électriques pour centres de données en Amérique du Nord
-
ABB Ltd
-
Amphenol Corporation
-
Belden Inc.
-
Nexans S.A.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- ABB Ltd
- Amphenol Corporation
- Belden Inc.
- Nexans S.A.
- Eaton Corporation plc
- EAE ELECTRIC
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hubbell Incorporated
- Legrand SA
- LS Cable & System Ltd.
- Molex LLC
- nVent Electric plc
- Panduit Corporation
- Prysmian S.p.A.
- Schneider Electric SE
- Siemens AG
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- TE Connectivity Ltd.
- Vertiv Holdings Co
- Atkore International Group, Inc.
Développements industriels récents dans Marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord
- Octobre 2026 : Le producteur américain d'aluminium Alcoa Corporation a vendu son ancienne fonderie Massena East dans le nord de l'État de New York à une société de centres de données non identifiée. Dans ses résultats du troisième trimestre 2026, la société d'aluminium a annoncé avoir conclu des accords définitifs avec une société de centres de données non identifiée pour vendre des parties du site Massena East pour un montant pouvant atteindre 315 millions USD.
- Juillet 2026 : Le fournisseur nord-américain de produits en cuivre Pantheon Electric a annoncé son plan d'expansion par acquisitions pour répondre à la demande croissante des centres de données d'intelligence artificielle et des mises à niveau du réseau.
- Juin 2026 : La Commission fédérale de réglementation de l'énergie a émis des ordonnances de justification demandant à 6 opérateurs régionaux de réseau aux États-Unis de justifier ou de réformer les règles d'interconnexion pour les grandes charges dans 5 catégories de réforme, notamment la transparence sur les coûts de mise à niveau du transport. L'action répond aux files d'attente d'interconnexion des centres de données qui ont prolongé les délais de mise en service commerciale à 5 ans ou plus et façonnera le rythme de mise en service des installations sur toute la période de prévision.
- Mars 2026 : Le conseil d'administration de Prysmian S.p.A. a approuvé un deuxième laminoir à tiges de cuivre sur le campus de McKinney, au Texas, représentant un investissement de 100 à 200 millions USD destiné à doubler ou tripler la production existante de tiges de cuivre. L'expansion s'appuie sur l'acquisition d'Encore Wire par Prysmian et répond directement à la demande soutenue en Amérique du Nord pour les matières premières de câbles d'alimentation et de centres de données.
Périmètre du rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord
Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord englobe l'approvisionnement, la fabrication régionale et le déploiement de matériaux conducteurs spécialisés en cuivre, en aluminium et alternatifs, adaptés à l'infrastructure informatique à haute densité aux États-Unis et au Canada. Le marché suit la distribution des câbles électriques critiques, des barres omnibus, des tiges et des composants de mise à la terre utilisés dans la distribution d'énergie, les systèmes de secours et les connexions au réseau dans les petites, moyennes, grandes et hyperscale installations opérant dans des cadres de colocation, d'entreprise et de services cloud.
Le rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord est segmenté par type de matériau (cuivre, aluminium et autres matériaux conducteurs électriques), type de produit (câbles électriques et conducteurs, barres omnibus et chemins de câbles, tiges et bandes de cuivre, connecteurs électriques et matériaux de terminaison, et autres matériaux électriques), application (distribution d'énergie, systèmes de secours électrique, connexion au réseau et infrastructure électrique, mise à la terre et liaison, et autres applications électriques), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cuivre |
| Aluminium |
| Autres matériaux conducteurs électriques |
| Câbles électriques et conducteurs |
| Barres omnibus et chemins de câbles |
| Tiges et bandes de cuivre |
| Connecteurs électriques et matériaux de terminaison |
| Autres matériaux électriques |
| Distribution d'énergie |
| Systèmes de secours électrique |
| Connexion au réseau et infrastructure électrique |
| Mise à la terre et liaison |
| Autres applications électriques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de matériau | Cuivre |
| Aluminium | |
| Autres matériaux conducteurs électriques | |
| Par type de produit | Câbles électriques et conducteurs |
| Barres omnibus et chemins de câbles | |
| Tiges et bandes de cuivre | |
| Connecteurs électriques et matériaux de terminaison | |
| Autres matériaux électriques | |
| Par application | Distribution d'énergie |
| Systèmes de secours électrique | |
| Connexion au réseau et infrastructure électrique | |
| Mise à la terre et liaison | |
| Autres applications électriques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Nord ?
Le marché devrait s'étendre de 6,98 milliards USD en 2026 et 7,74 milliards USD en 2027 à 11,62 milliards USD d'ici 2032, à un CAGR de 8,47 %.
Qu'est-ce qui stimule l'utilisation du cuivre dans les centres de données nord-américains ?
Les baies IA nécessitent davantage de capacité électrique et de refroidissement liquide, augmentant la demande de cuivre dans la distribution d'énergie, la mise à la terre et les équipements de refroidissement.
Quel matériau détient la plus grande part ?
Le cuivre détenait une part de 71,56 % en 2026 car il est utilisé dans la distribution d'énergie primaire, la mise à la terre et les systèmes de refroidissement liquide.
Quelle catégorie de produits devrait progresser le plus rapidement ?
Les barres omnibus et chemins de câbles devraient progresser à un CAGR de 9,23 % jusqu'en 2032 à mesure que les rangées d'IA à haute densité adoptent la distribution d'énergie modulaire.
Pourquoi les retards du réseau sont-ils importants pour les matériaux électriques des centres de données ?
Les retards de connexion peuvent différer l'approvisionnement en équipements électriques, tandis que les systèmes d'alimentation sur site ajoutent de la demande pour les câbles moyenne tension, les chemins de câbles et la mise à la terre.
Quel pays devrait progresser le plus rapidement ?
Le Canada devrait progresser à un CAGR de 10,73 % jusqu'en 2032, soutenu par le développement de campus hyperscale et la disponibilité d'énergie.