
北米データセンター銅・電気材料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.98 十億米ドル |
| 市場規模 (2027) | 7.74 十億米ドル |
| 市場規模 (2032) | 11.62 十億米ドル |
| 成長率 (2027 - 2032) | 8.47 % |
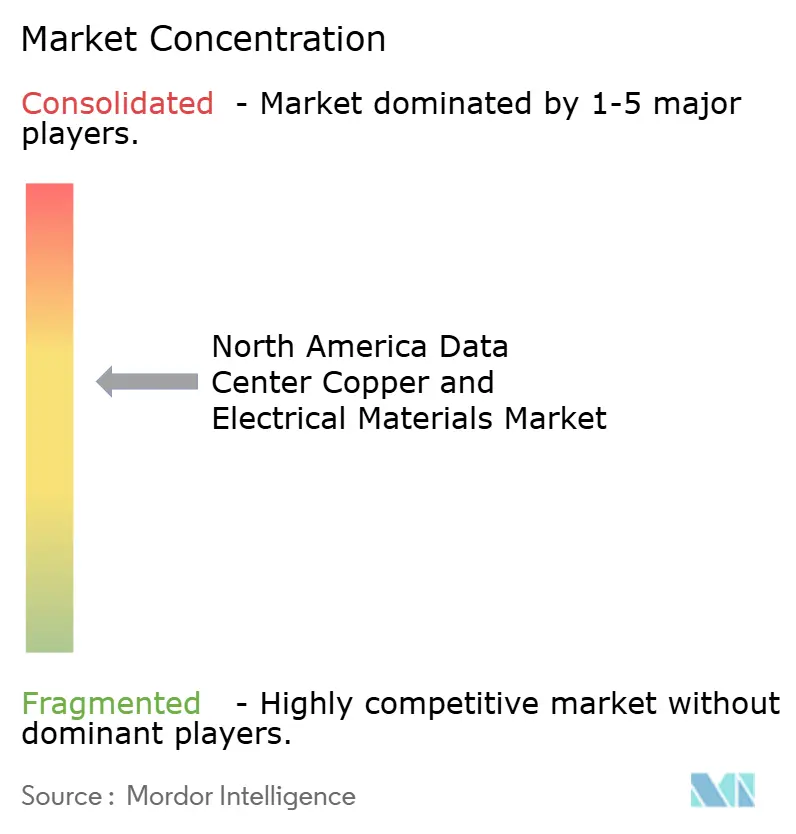
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター銅・電気材料市場分析
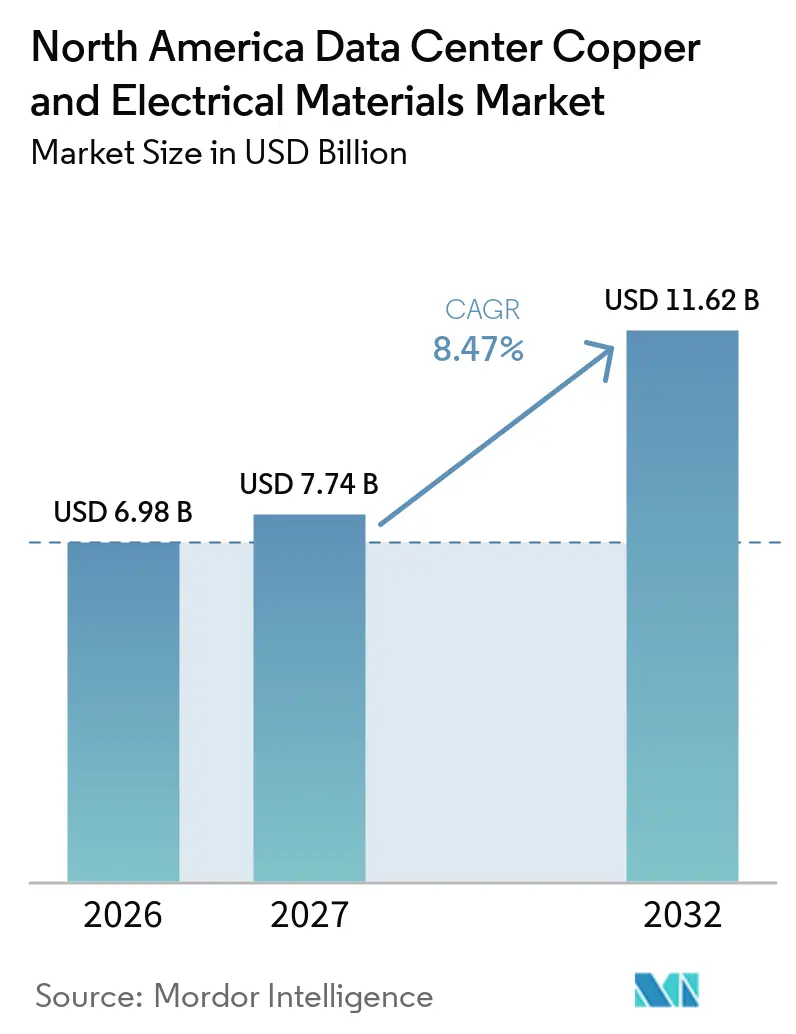
北米データセンター銅・電気材料市場規模は、2026年の6.98 ビリオン 米ドルおよび2027年の7.74 ビリオン 米ドルから2032年までに11.62 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 8.47%を記録すると予測されています。AIコンピューティングは新キャンパスの電気材料要件を変えつつあります。高密度ラックはより多くの電力供給および熱管理機器を必要とするためです。銅は配電、接地、および液体冷却の中心的存在であり続けており、高電圧直流設計が一部の個別回路における導体需要を削減する場合でも同様です。北米データセンター銅・電気材料市場は、大規模ハイパースケール建設プログラムおよび電気機器の長期調達サイクルによっても形成されています。サプライヤーは国内製造能力、統合電力アーキテクチャ、および高電流負荷向けに設計された製品で対応しています。コモディティ価格の変動とグリッド接続の遅延はプロジェクトスケジュールを延期させる可能性があり、リードタイムの確実性が主要な調達上の考慮事項となっています。
主要レポートのポイント
- 材料タイプ別では、銅が2026年の北米データセンター銅・電気材料市場シェアの71.56%を占め、アルミニウムは2032年までにCAGR 9.59%で拡大すると予測されています。
- 製品タイプ別では、電気ケーブルおよび導体が2026年の北米データセンター銅・電気材料市場シェアの39.81%を占め、バスバーおよびバスウェイは2032年までにCAGR 9.23%で拡大すると予測されています。
- 用途別では、電力配電が2026年の市場シェアの44.17%を占め、2032年までにCAGR 9.80%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の市場シェアの56.12%を占め、2032年までにCAGR 10.19%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場シェアの43.22%を占め、2032年までにCAGR 10.42%で拡大すると予測されています。
- 地域別では、米国が2026年の北米データセンター銅・電気材料市場シェアの74.33%を占め、カナダは2032年までにCAGR 10.73%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングのラック密度拡大 | +3.2% | 米国が主要市場、カナダおよびメキシコへの拡大 | 短期(2年以内) |
| ハイパースケールおよびコロケーションキャンパスの拡大 | +2.1% | 米国コア市場、カナダ、およびメキシコ | 短期(2年以内) |
| グリッド接続およびオンサイト電力整備 | +0.8% | 米国、カナダ、テキサス州およびPJM地域での早期成果 | 中期(2〜4年) |
| 液体冷却および銅集約型熱インフラ | +0.7% | 米国ハイパースケールハブおよびカナダ | 中期(2〜4年) |
| モジュール式高アンペア容量バスウェイの採用 | +0.6% | 北米、主要ハイパースケール拠点主導 | 短期(2年以内) |
| エッジおよび推論ワークロードの分散化 | +0.3% | 米国都市部および郊外、カナダ、およびメキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングのラック密度拡大
現行のBlackwellシステムは120 kWラックを使用しており、従来のCPUラックの10〜20 kWと比較して大幅に高くなっています。120 kWラックには300 kg以上の銅が含まれており、これはMWあたり3メトリックトンの銅集約度に相当します。銅開発協会は、ハイパースケールAIキャンパスが1サイトあたり最大50,000メトリックトンの銅を必要とする可能性があると報告しており、従来施設の5,000〜15,000メトリックトンと比較して大幅に多くなっています。北米データセンター銅・電気材料市場は、高密度インストールの各層が導体、接続部品、および保護機器を必要とするため恩恵を受けています。NVIDIAはAIファクトリー向けに800 VDCエコシステムを開発しており、キャンパス規模の電気容量に焦点を当てながら高電圧配電をサポートしています。NFPA 70は、これらの展開における導体サイジング、接地、および保護に適用される電気設置フレームワークを確立しています。
ハイパースケールおよびコロケーションキャンパスの拡大
大規模キャンパス建設は、機器がホワイトスペースに到達する前に、ケーブル、バスウェイ、コネクター、および銅原料への需要を生み出します。銅開発協会は、新規プライマリー市場容量の電力および冷却システム全体でMWあたり11.6メトリックトンの銅を引用しています。北米データセンター銅・電気材料市場は、開発が完全なユーティリティおよびオンサイト電気設備を備えたグリーンフィールドサトに向かうときに利益を得ます。これらのプロジェクトは、新規引込ケーブル、変電所、配電リング、バックアップ機器、および接地システムを必要とします。西テキサス、アルバータ州、ペンシルベニア州などの場所へのシフトは、ユーティリティ相互接続から内側にインストールされるインフラの量を増加させます。これは、長い機器リードタイムなしに製造、納品、および現場設置を通じてプロジェクトをサポートできるサプライヤーに有利です。
グリッド接続およびオンサイト電力整備
グリッド接続の長いタイムラインは、開発者が何を購入するか、いつ購入するかを変えています。連邦エネルギー規制委員会は2026年6月、6つの地域グリッドオペレーターに対し、送電アップグレードコストの透明性を含む5つの改革カテゴリーにわたる大規模負荷相互接続ルールを説明または改革するよう命令を発しました。この対応は、データセンターを含む大規模電力負荷がより透明で実行可能な接続プロセスを必要とすることを認識しています。開発者はまた、グリッドのタイムラインがキャンパスの通電を遅らせる場合に、メーター後方電力システムを検討しています。EatonとSiemens Energyは、モジュール式500 MWコンセプトを含むデータセンター向け統合オンサイト電力に関するコラボレーションを発表しました。これらの構成は、北米データセンター銅・電気材料市場に中電圧ケーブル、バスワーク、開閉装置接続、および接地要件を追加します。
液体冷却および銅集約型熱インフラ
ハイパフォーマンスコンピューティングクラスターは、空冷が効率的に管理できるラック密度を超えています。NVIDIAは液体冷却を高密度AIファクトリーに必要なインフラの一部として特定しています。銅製コールドプレート、マニホールド、冷媒分配ユニット、および熱交換器コンポーネントは、電力配電需要と並行して存在する熱需要を生み出します。北米データセンター銅・電気材料市場は、この追加材料要件から利益を得ます。これはケーブルおよびバスウェイに使用される銅を置き換えるものではないためです。オープンコンピュートプロジェクトおよびASHRAEは、液体冷却機器および運用慣行の共通アプローチを形成し続けています。[1] 標準化は、オペレーターがより一貫した仕様でより大きなAIクラスター全体に冷却機器を展開するのに役立ちます。より優れた熱性能は、新規および改修施設における高密度ラックの使用もサポートします。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅価格および精製供給の変動性 | -1.8% | 北米、グローバル銅価格を通じて影響を受ける | 短期(2年以内) |
| ユーティリティ相互接続および通電の遅延 | -1.3% | 米国(特にPJMおよびERCOT)、およびカナダ | 中期(2〜4年) |
| 長納期電気機器および熟練労働力のボトルネック | -0.8% | 北米、特にフロンティアハイパースケールサイト | 中期(2〜4年) |
| 高電圧およびDC配電改修の高い初期コスト | -0.4% | 米国およびカナダのエンタープラズおよびレガシーコロケーションサイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅価格および精製供給の変動性
LME銅は2026年にメトリックトンあたり平均13,395 米ドルで、2025年平均より35%高くなっています。銅価格は2025年1月から2026年4月の間に3分の1上昇し、供給不足は2035年まで続くと予想されています。価格上昇は入札有効性、プロジェクト再価格設定、および複数年キャンパスプログラムのエスカレーションリスクに影響します。北米データセンター銅・電気材料市場は、ケーブルおよびバスウェイ契約がコモディティ価格を反映することが多いため、引き続き影響を受けます。国際エネルギー機関は、コンゴ民主共和国およびザンビアの新規プロジェクトが2035年の銅供給不足予測を30%から25%に削減したと報告しました。ケーブルメーカーは先物購入およびヘッジプログラムで対応していますが、これらのアプローチにはより多くの運転資本が必要です。
ユーティリティ相互接続および通電の遅延
グリッドの遅延は、電気パッケージが調達・設置された後でも完成したキャンパスを足止めする可能性があります。連邦エネルギー規制委員会は、大規模負荷相互接続慣行を送電プロバイダーにとっての即時政策課題として特定しています。[2] 北米データセンター銅・電気材料市場は、開発者が通電タイミングが明確になるまでカスタム機器を延期する場合に、不均一な発注を経験する可能性があります。オンタリオ州およびブリティッシュコロンビア州も大規模負荷申請からの増大する圧力に直面しており、新規カナダデータセンター容量のタイミングに影響します。サプライヤーはモジュール式機器と開発者とのより緊密な連携を通じてプロジェクトリスクの一部を軽減できます。ただし、グリッド計画およびユーティリティ承認は材料サプライヤーの管理外にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
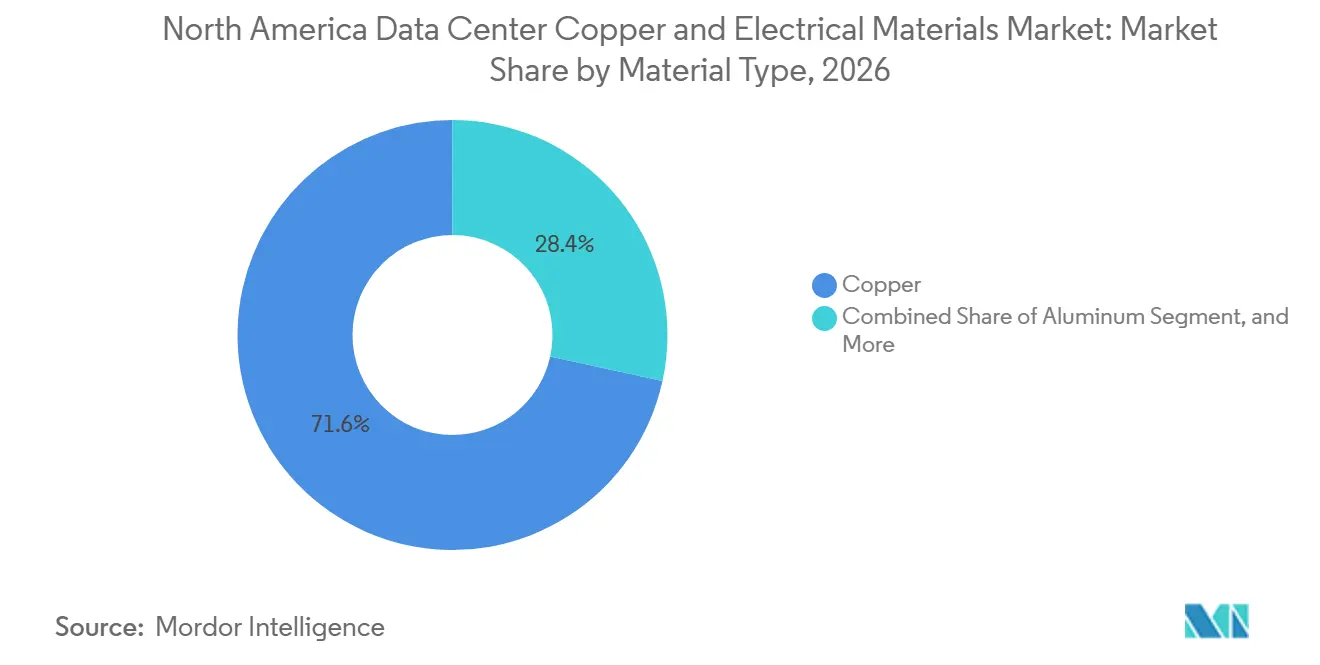
銅が一次配電をサポートし、アルミニウムが二次用途で拡大銅は2026年の市場シェアの71.56%を占めました。銅は引込ユーティリティケーブルから液体冷却コールドプレート内のマイクロチャンネルまで、あらゆる用途に使用されています。銅開発協会は、ハイパースケールAIキャンパスが最大50,000メトリックトンの銅を必要とする可能性があると報告しました。電力配電、熱管理、接地、およびボンディングはそれぞれ大規模サイトでの使用量に加算されます。NFPA 70は、これらの用途における導体アンペア容量および設置慣行のコードフレームワークを提供します。銅は、導電率、熱性能、および信頼性要件が厳格な場合に重要な位置を維持しています。
アルミニウムは、北米データセンター銅・電気材料市場において2032年までにCAGR 9.59%で拡大すると予測されています。設置コストと重量が導電率密度よりも重要な二次バスウェイランおよび大型導体フィーダーでの使用が増加しています。アルミニウムバスウェイは、グレースペースエリアの400 Aから1,250 Aのバックボーン配電ランに適している場合があります。銅は性能重視の次配電経路および高密度冷却機器で引き続き好まれています。設計者はまた、銅とアルミニウムの接合部でのガルバニック腐食を管理する必要があります。この区分により、購買決定は銅とアルミニウムの価格差およびサイト固有の電気要件に敏感になります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
ケーブルがリードし、バスウェイがグレースペースアーキテクチャを変革電気ケーブルおよび導体は2026年の市場シェアの39.81%を占めました。これらはユーティリティ接続からラックレベルドロップまでの電気経路全体で使用されています。中電圧ケーブルは、送電電圧で電力を受け取りオンサイトで降圧する施設に使用されます。Prysmianは、中電圧ケーブル生産を含むテキサス州マッキニーのEncore Wireキャンパス拡張に5億 米ドルを投資しました。同社はまた、ケーブル原料需要をサポートするために2026年に同キャンパスに2番目の銅ロッドミルを承認しました。[3] コネクターおよび終端材料は引き続き小規模なカテゴリーですが、高電圧直流システムはその性能および保護要件を高めています。
バスバーおよびバスウェイは2032年までにCAGR 9.23%で拡大すると予測されています。これらのシステムは、高密度AIラック列において従来のホイップケーブル配線をモジュール式オーバーヘッド配電に置き換えます。VertivはUL規格で最大2,000 A、IEC規格で2,500 Aの定格を持つDouble-Stack PowerBar Trackを2024年10月に発売しました。この製品フォーマットにより、メイン配電盤から新規ホーム回路を引かずにラックレベルの電力追加が可能になります。ケーブルトレイ、コンジット、および配線アクセサリーも新規施設の物理的フットプリントとともに増加します。北米データセンター銅・電気材料市場は、グレースペース環境内の変更を迅速化するモジュール式システムへと移行しています。
用途別:
電力配電が施設タイプ全体でリード電力配電は2026年の北米データセンター銅・電気材料市場規模の44.17%を占めました。また、2032年までにCAGR 9.80%で拡大すると予測されています。ユーティリティケーブル、ユニット変電所、バスウェイ、電力配電ユニット、およびラック配線はすべて、電力スループットの増加に伴い銅を消費します。NVIDIAはAIファクトリーが必要とする高電力レベルをサポートするために800 VDCインフラを開発しています。高電圧は回路あたりの導体需要を削減できますが、より大きな施設とより多くの高密度ラックが総材料要件を維持します。このカテゴリーはグリッド接からコンピューティング負荷までの完全なルートをカバーします。
電力バックアップは、UPSおよびバッテリーエネルギー貯蔵システムがバス接続、接地、およびモジュール間ケーブルを必要とするため、次の主要用途です。AI施設は、中断が大規模コンピューティングワークロードに影響するため、強力な冗長性を必要とします。グリッド接続インフラも中電圧ケーブル、開閉装置、および保護機器を必要とします。接地およびボンディングはすべての施設に必要であり、NFPA 70によって規定されています。北米データセンター銅・電気材料市場は、プロジェクトが新しい電力アーキテクチャを採用する場合でも省略できない用途によってサポートされています。これらの用途は、単一のラック構成ではなく施設容量とともに拡大します。
データセンター規模別:
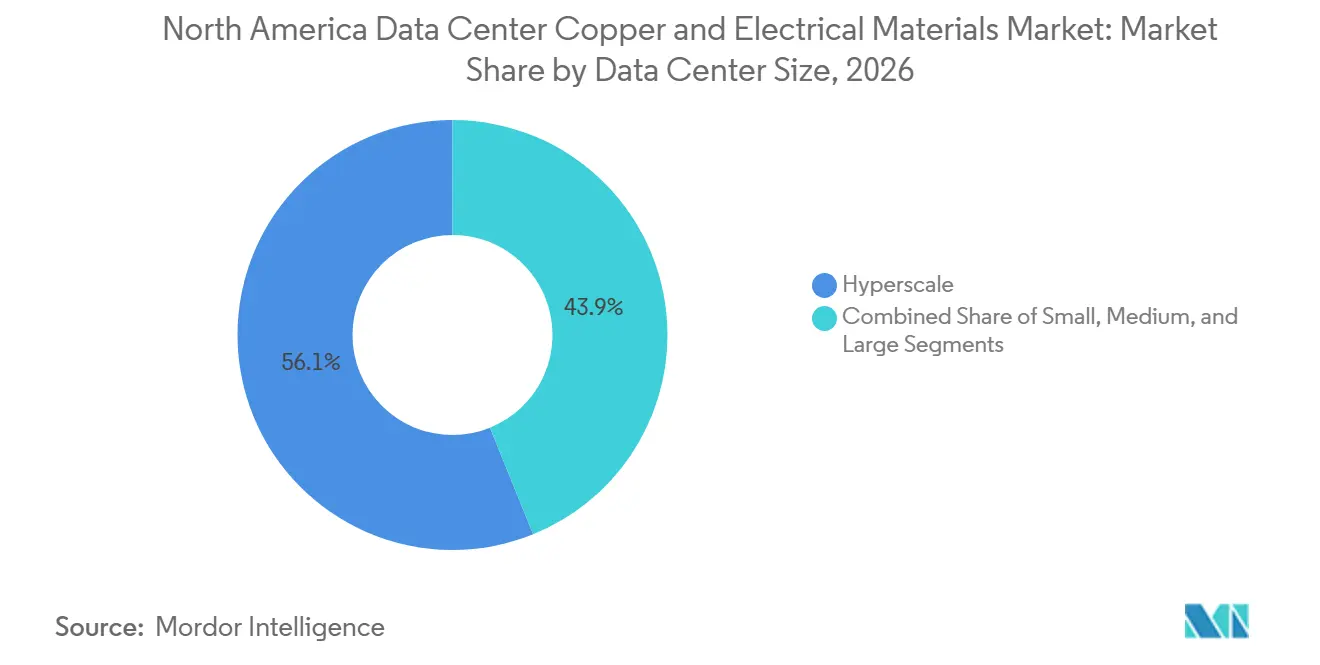
ハイパースケール施設が最大の需要基盤を保持ハイパースケール施設は2026年の市場シェアの56.12%を占めました。このセグメントは2032年までにCAGR 10.19%で拡大すると予測されています。これらのキャンパスは、専用ユーティリティ相互接続、オンサイト変電所、キャンパス規模の冷却ループ、および広範なバックアップシステムを正当化できます。銅開発協会は、AI重視のハイパースケールサイトが最大50,000メトリックトンの銅を必要とする可能性があると述べました。AIサーバークラスターが高電力密度と液体冷却を組み合わせるため、その電気的ニーズは床面積に対して不均衡です。これにより、ハイパースケール開発者はケーブル、バスウェイ、コネクター、および銅ロッドの需要に大きな影響力を持ちます。
大規模エンタープライズおよびマルチテナント施設は、より高密度のコンピューティングワークロードに対応するため、引き続き主要な材料ユーザーです。中規模サイトは、モジュール式設置が運用への中断を制限するグレースペース改修中にバスウェイとコネクターを追加しています。小規模データセンターおよびマイクロ施設は施設あたりの銅使用量が少ないですが、推論ワークロードがエンドユーザーに近づくにつれてその総数は増加する可能性があります。NVIDIA、EPRI、Prologis、およびInfraPartnersは、ユーティリティ変電所に5〜20 MWのマイクロデータセンターを研究する計画を発表しました。このアプローチは、小規模施設でもローカルグリッドエッジで実質的な電気統合を必要とする可能性があることを示しています。北米データセンター銅・電気材料市場はすべての施設規模にわたる需要を取り込んでいますが、ハイパースケールキャンパスが中心的な量の供給源であり続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが調達ペースを設定クラウドサービスプロバイダーは2026年の市場シェアの43.22%を占めました。2032年までにCAGR 10.42%で拡大すると予測されています。これらの施設は高電力密度目標、長い建設スケジュール、および大規模調達プログラムを持っています。これらの特性により、クラウドサービスプロバイダーは小規模オペレーターよりも早く、より大量に電気材料を購入できます。そのビルドプログラムは、ケーブルおよびバスウェイサプライヤーの需要可視性をサポートします。このセグメントはまた、AIインフラ向けの検証済み統合電力システムへの移行を加速します。
コロケーションプロバイダーは、AI対応テナントがレガシースペースがサポートするよりも高いラック密度を必要とするため、重要な購買者です。これらのオペレーターは一部の施設でグレースペースバスウェイを600 Aから2,000 Aシステムにアップグレードしています。Vertivの高密度バスウェイ設計は、これらのアップグレードの製品方向性を示しています。エンタープライズおよびエッジオペレーターは、完全な液体冷却改修に対してより厳しい予算に直面しています。これらは従来のケーブルおよび電力配電ユニットの需要を維持しながら、AI対応ポッドにモジュール式バスウェイを選択的に導入しています。この幅広い施設タイプの組み合わせにより、北米データセンター銅・電気材料市場は大規模新築受注と改修需要の両方を得ています。
地域分析
米国
米国は2026年の市場シェアの74.33%を占めました。ノーザンバージニアは主要なクラウドおよびAI拠点であり続けており、テキサス州は大規模ハイパースケール建設プログラムを誘致しています。米国はまた、この地域で最も成熟した電気インフラサプライヤーとデータセンター顧客の集積を持っています。連邦エネルギー規制委員会の2026年の大規模負荷相互接続ルールに関する措置は、送電計画と接続プロセスが新規容量に対する中心的な規制上の影響であることを示しています。NFPA 70は、施設配線、接地、および保護のための主要な電気コードフレームワークを提供します。ABBとNVIDIAはギガワット規模のAIデータセンター向け電力ソリューションで協力しており、800 VDCアーキテクチャへの移行を示しています。これは高容量配電システムおよび認定機器への需要をサポートします。ケーブルおよび電気機器会社による国内製造投資も、大規模建設市場近くの供給可用性を向上させます。
カナダ
カナダは2032年までにCAGR 10.73%で拡大すると予測されています。再生可能エネルギーの可用性、土地コスト、およびハイパースケーラーの立地決定が、アルバータ州およびオンタリオ州でのキャンパス開発をサポートしています。MicrosoftはカナダのクラウドおよびAIインフラに55億 カナダドル(39億 米ドル)の投資を発表しました。[4] 草案に記載された2025年平均為替レートでは、これは39億 米ドルに相当します。アルバータ州のエネルギー構造も、専用オンサイト発電を備えた大規模データセンターキャンパスへの関心を集めています。電気設備はCSA C22.1に準拠する必要があり、ケーブル定格および設置要件に影響します。ULおよびCSA認定機器の両方が必要なことは、国境の両側の施設にサービスを提供するメーカーにとって区別点を生み出します。オンタリオ州およびブリティッシュコロンビア州は増大する大規模負荷接続圧力に直面しており、プロジェクトの通電を遅らせ、オンサイト電気ソリューションの価値を強化する可能性があります。
メキシコおよび新興市場
メキシコは2025年に279 MWのデータセンター設置容量を持ち、2024年の115.5 MWと比較して増加しました。メキシコデータセンター協会は、同国が2030年までに1.5 GWのデータセンター容量を必要とすると予測しています。ケレタロは主要な立地であり、国内開発の大部分を集中させており、導体、バスウェイ、および接地システムへの需要を牽引しています。エネルギー省(SENER)は2030年までに180億 米ドルの直接データセンター投資を特定しました。エネルギーインフラが拘束要因であり、オペレーターはグリッド容量が限られている場所で専用電気インフラに投資しています。北米データセンター銅・電気材料市場はこの建設から恩恵を受けていますが、輸入高電圧およびカスタムケーブルアセンブリは引き続き重要な調達チャネルです。メキシコのエネルギー当局および地域の許可条件が新規キャンパス建設のペースに影響します。ニアショアリング需要は、地域製造と予測可能な納品スケジュールを提供するサプライヤーの事業性を強化する可能性があります。
競合環境
北米データセンター銅・電気材料市場は、多角化された電気インフラ企業と専門メーカーの間で適度に集約されています。ABB、Eaton、Legrand、Prysmian、Schneider Electric、Siemens、Southwire、LS Cable and System、Hubbell、およびnVentは、異なる製品および地理的ニッチで競合しています。企業はリードタイムを短縮し、差別化された電力製品でAI密度アプリケーションにサービスを提供するために生産能力を拡大しています。Prysmianは、2027年に稼働予定の中電圧ケーブル施設を含むテキサス州のEncore Wire拡張に5億 米ドルを投資しました。Siemensは電気インフラ向けにジョージア州およびテキサス州での製造拡張に2億 米ドル以上を投資しました。これらの動きは、大規模データセンタープログラムの地域供給オプションを強化します。
技術パートナーシップは、単独のコンポーネント販売よりも重要になっています。ABBはNVIDIAとギガワット規模のAIデータセンター向け800 VDC電力ソリューション開発でコラボレーションを発表しました。Eatonは2025年10月にAI電力インフラ向け800 VDCリファレンスアーキテクチャを発表しました。これらの取り組みは、単一のケーブルやバスウェイ製品ではなく、検証済みのグリッドからチップまでの電力スタックに焦点を当てています。EatonとSiemens Energyはまた、グリッド接続の遅延に対応する統合オンサイト電力コンセプトを発表しました。幅広いエンジニアリング、製造、およびサービス能力を持つサプライヤーは、これらのシステムレベルの要件に対応する位置にあります。
工場組立式電気室およびインテリジェントバスウェイシテムは、製品差別化の潜在的な領域です。VertivのDouble-Stack PowerBar Trackは、高密度AI展開向けの高電流オーバーヘッド配電オプションを提供します。ラック直結高電圧DCモジュールも、ユーティリティ変圧器とサーバーラック入口の間のスペースに対応します。UL 857、IEC 60439-2、およびNFPA 70は、バスウェイおよび電気設置設計の重要なコンプライアンス要素であり続けています。認定製品と確立された北米顧客関係は、新規参入者にとっての障壁を生み出します。競争上の重点は、納品信頼性、技術的検証、および1つのキャンパスに複数の電気システムを供給する能力に引き続き置かれています。
北米データセンター銅・電気材料産業リーダー
-
ABB Ltd
-
Amphenol Corporation
-
Belden Inc.
-
Nexans S.A.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター銅・電気材料市場 このレポートでカバーされる企業
- ABB Ltd
- Amphenol Corporation
- Belden Inc.
- Nexans S.A.
- Eaton Corporation plc
- EAE ELECTRIC
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hubbell Incorporated
- Legrand SA
- LS Cable & System Ltd.
- Molex LLC
- nVent Electric plc
- Panduit Corporation
- Prysmian S.p.A.
- Schneider Electric SE
- Siemens AG
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- TE Connectivity Ltd.
- Vertiv Holdings Co
- Atkore International Group, Inc.
最近の産業開発事情 北米データセンター銅・電気材料市場
- 2026年10月:米国のアルミニウム生産者Alcoa Corporationは、ニューヨーク州北部の旧Massena East製錬所を非公開のデータセンター企業に売却しました。同アルミニウム会社は2026年第3四半期の業績発表において、Massena Eastサイトの一部を最大3億1,500万 米ドルで非公開のデータセンター企業に売却する最終合意を締結したと発表しました。
- 2026年7月:北米の銅製品サプライヤーPantheon Electricは、人工知能データセンターおよびグリッドアップグレードからの需要増大に対応するため、買収を通じた拡大計画を発表しました。
- 2026年6月:連邦エネルギー規制委員会は、送電アップグレードコストの透明性を含む5つの改革カテゴリーにわたる大規模負荷相互接続ルールを正当化または改革するよう、米国の6つの地域グリッドオペレーターに対して原因提示命令を発しました。この措置は、商業運転タイムラインを5年以上に延長したデータセンター相互接続キュに対応するものであり、予測期間全体にわたる施設通電のペースを形成します。
- 2026年3月:Prysmian S.p.A.の取締役会は、テキサス州マッキニーキャンパスに2番目の銅ロッドミルを承認しました。これは既存の銅ロッド生産量を2倍または3倍にすることを目的とした1億〜2億 米ドルの投資です。この拡張はPrysmianによるEncore Wire買収を基盤とし、電力およびデータセンターケーブル原料に対する持続的な北米需要に直接対応しています。
北米データセンター銅・電気材料市場レポートの範囲
北米データセンター銅・電気材料市場は、米国およびカナダ内の高密度コンピューティングインフラ向けに特化した銅、アルミニウム、および代替導電材料の調達、地域製造、および展開を包含しています。この市場は、コロケーション、エンタープライズ、およびクラウドサービスフレームワークの下で運営される小規模、中規模、大規模、およびハイパースケール施設全体の電力配電、バックアップシステム、およびグリッド接続に使用される重要な電気ケーブル、バスバー、ロッド、および接地コンポーネントの分布を追跡します。
北米データセンター銅・電気材料市場レポートは、材料タイプ(銅、アルミニウム、およびその他の電気導電材料)、製品タイプ(電気ケーブルおよび導体、バスバーおよびバスウェイ、銅ロッドおよびストリップ、電気コネクターおよび終端材料、およびその他の電気材料)、用途(電力配電、電力バックアップシステム、グリッド接続および電気インフラ、接地およびボンディング、およびその他の電気用途)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ/エッジ)、および国(米国、カナダ、およびメキシコ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 銅 |
| アルミニウム |
| その他の電気導電材料 |
| 電気ケーブルおよび導体 |
| バスバーおよびバスウェイ |
| 銅ロッドおよびストリップ |
| 電気コネクターおよび終端材料 |
| その他の電気材料 |
| 電力配電 |
| 電力バックアップシステム |
| グリッド接続および電気インフラ |
| 接地およびボンディング |
| その他の電気用途 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 米国 |
| カナダ |
| メキシコ |
| 材料タイプ別 | 銅 |
| アルミニウム | |
| その他の電気導電材料 | |
| 製品タイプ別 | 電気ケーブルおよび導体 |
| バスバーおよびバスウェイ | |
| 銅ロッドおよびストリップ | |
| 電気コネクターおよび終端材料 | |
| その他の電気材料 | |
| 用途別 | 電力配電 |
| 電力バックアップシステム | |
| グリッド接続および電気インフラ | |
| 接地およびボンディング | |
| その他の電気用途 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター銅・電気材料市場の規模はどのくらいですか?
市場は2026年の6.98 ビリオン 米ドルおよび2027年の7.74 ビリオン 米ドルから2032年までに11.62 ビリオン 米ドルへと、CAGR 8.47%で拡大すると予測されています。
北米データセンターにおける銅使用を促進しているものは何ですか?
AIラックはより多くの電気容量と液体冷却を必要とし、電力配電、接地、および冷却機器における銅需要増加させています。
最大のシェアを持つ材料はどれですか?
銅は2026年に71.56%のシェアを占めました。これは一次電力配電、接地、および液体冷却システムに使用されているためです。
最も速く拡大すると予測されている製品カテゴリーはどれですか?
バスバーおよびバスウェイは、高密度AIラック列がモジュール式電力配電を採用するにつれて、2032年までにCAGR 9.23%で拡大すると予測されています。
グリッドの遅延がデータセンター電気材料にとって重要な理由は何ですか?
接続の遅延は電気機器の調達を延期させる可能性があり、一方でオンサイト電力システムは中電圧ケーブル、バスワーク、および接地への需要を追加します。
最も速く拡大すると予測されている国はどこですか?
カナダは、ハイパースケールキャンパス開発と電力可用性に支えられ、2032年までにCAGR 10.73%で拡大すると予測されています。