
Marktgröße und Marktanteil für Kupfer und elektrische Materialien in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.98 Milliarden US-Dollar |
| Marktgröße (2027) | 7.74 Milliarden US-Dollar |
| Marktgröße (2032) | 11.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.47 % |
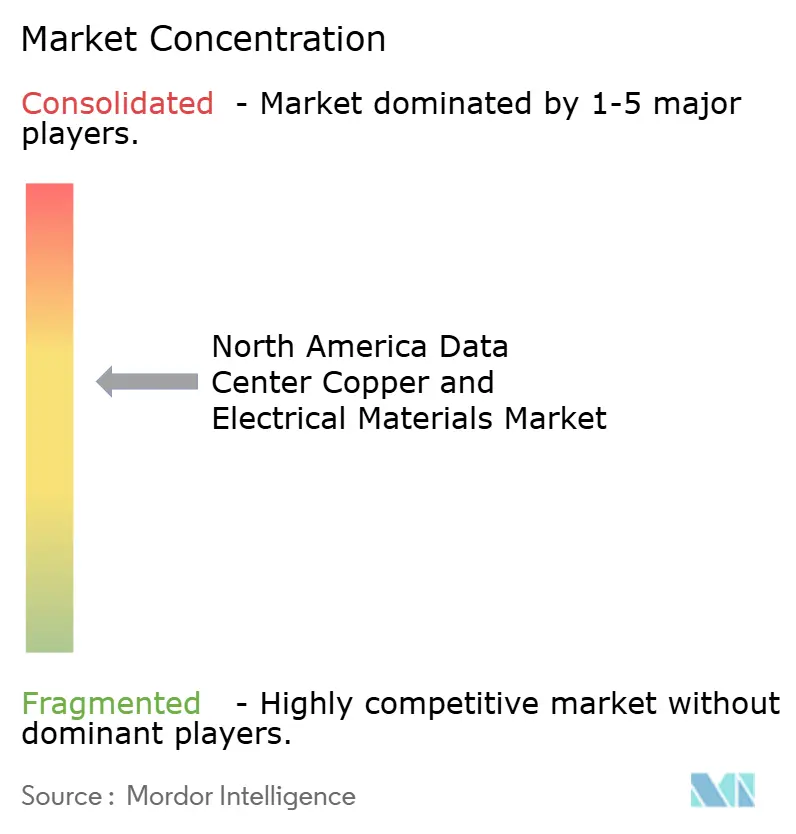
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kupfer und elektrische Materialien in nordamerikanischen Rechenzentren von Mordor Intelligence
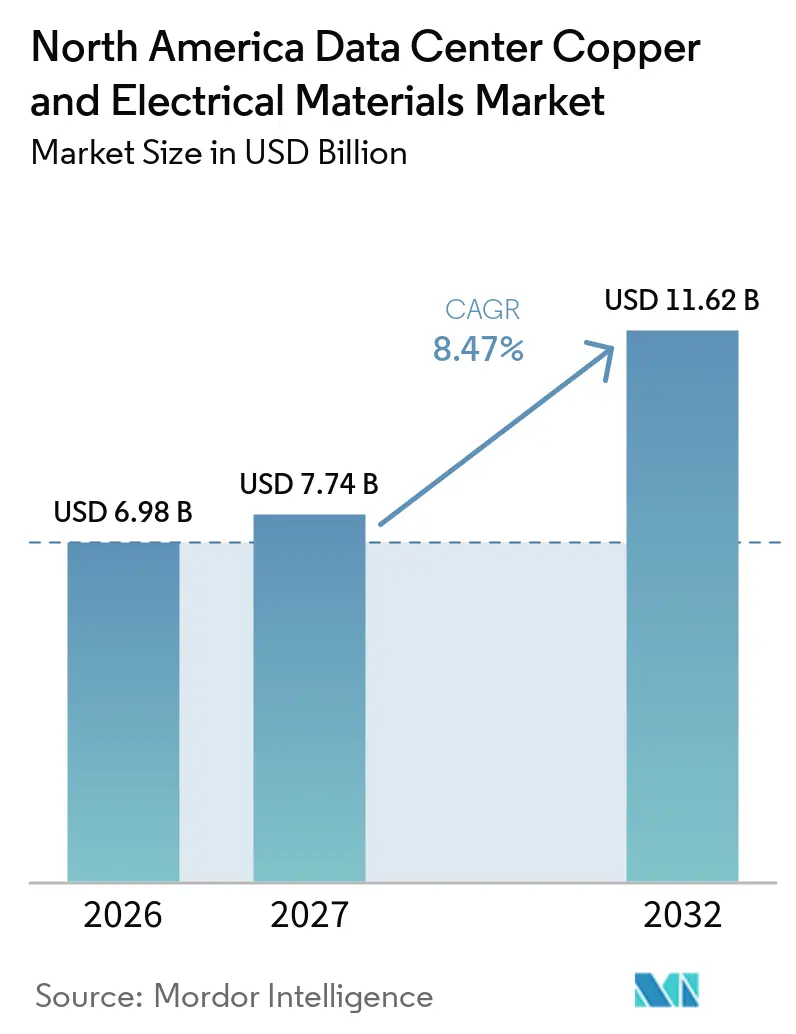
Die Marktgröße für Kupfer und elektrische Materialien in nordamerikanischen Rechenzentren wird voraussichtlich von 6,98 Milliarden USD im Jahr 2026 und 7,74 Milliarden USD im Jahr 2027 auf 11,62 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 8,47 % zwischen 2027 und 2032. KI-Computing verändert die Anforderungen an elektrische Materialien neuer Campusanlagen, da hochdichte Racks mehr Stromversorgung und Wrmemanagementausrüstung erfordern. Kupfer bleibt zentral für Verteilung, Erdung und Flüssigkühlung, auch wenn Hochspannungsgleichstromdesigns den Leiterbedarf in einigen einzelnen Stromkreisen reduzieren. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren wird auch durch größere Hyperscale-Bauprogramme und längere Beschaffungszyklen für elektrische Ausrüstung geprägt. Lieferanten reagieren mit inländischen Fertigungskapazitäten, integrierten Stromarchitekturen und Produkten, die für höhere Stromlasten ausgelegt sind. Rohstoffpreisbewegungen und verzögerte Netzanschlüsse können Projektzeitpläne verschieben, was die Lieferzeitverlässlichkeit zu einem wichtigen Beschaffungsaspekt macht.
Wichtigste Erkenntnisse des Berichts
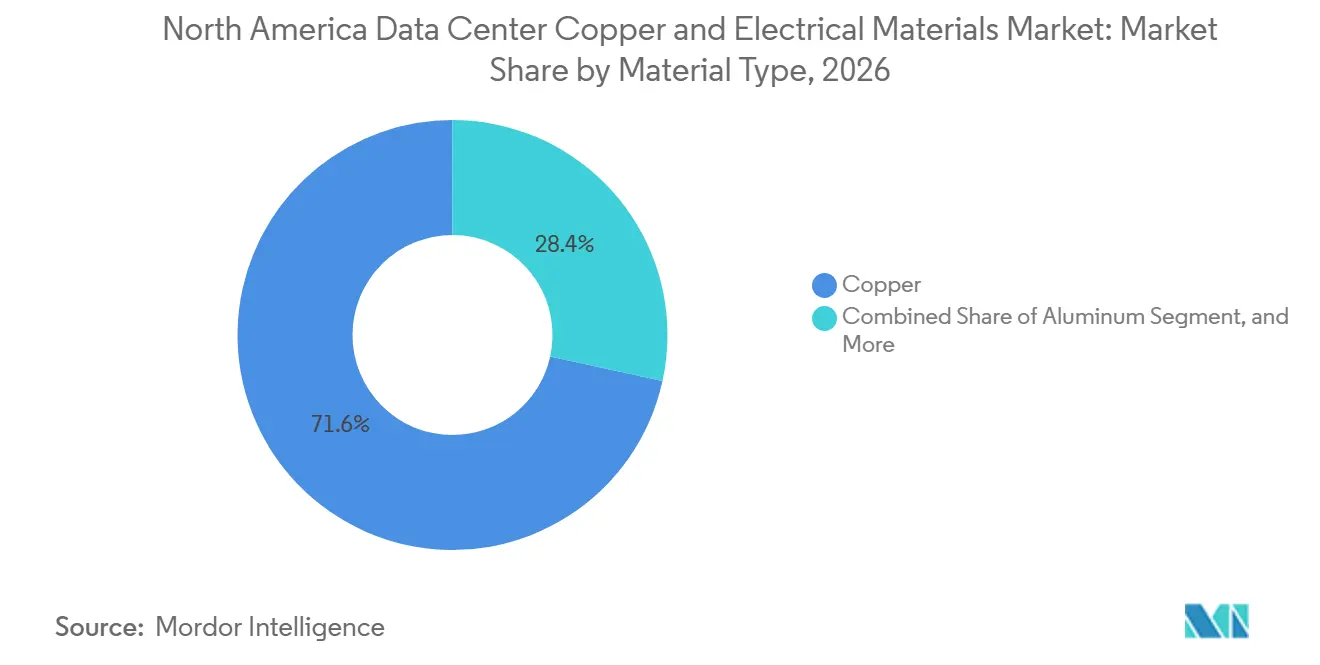
- Nach Materialtyp hielt Kupfer im Jahr 2026 einen Marktanteil von 71,56 % am nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren, während Aluminium bis 2032 voraussichtlich mit einem CAGR von 9,59 % wachsen wird.
- Nach Produkttyp entfielen im Jahr 2026 39,81 % des Marktanteils am nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren auf Elektrokabel und Leiter, während Sammelschienen und Sammelschienensysteme bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 44,17 % auf die Stromverteilung, die bis 2032 voraussichtlich mit einem CAGR von 9,80 % wachsen wird.
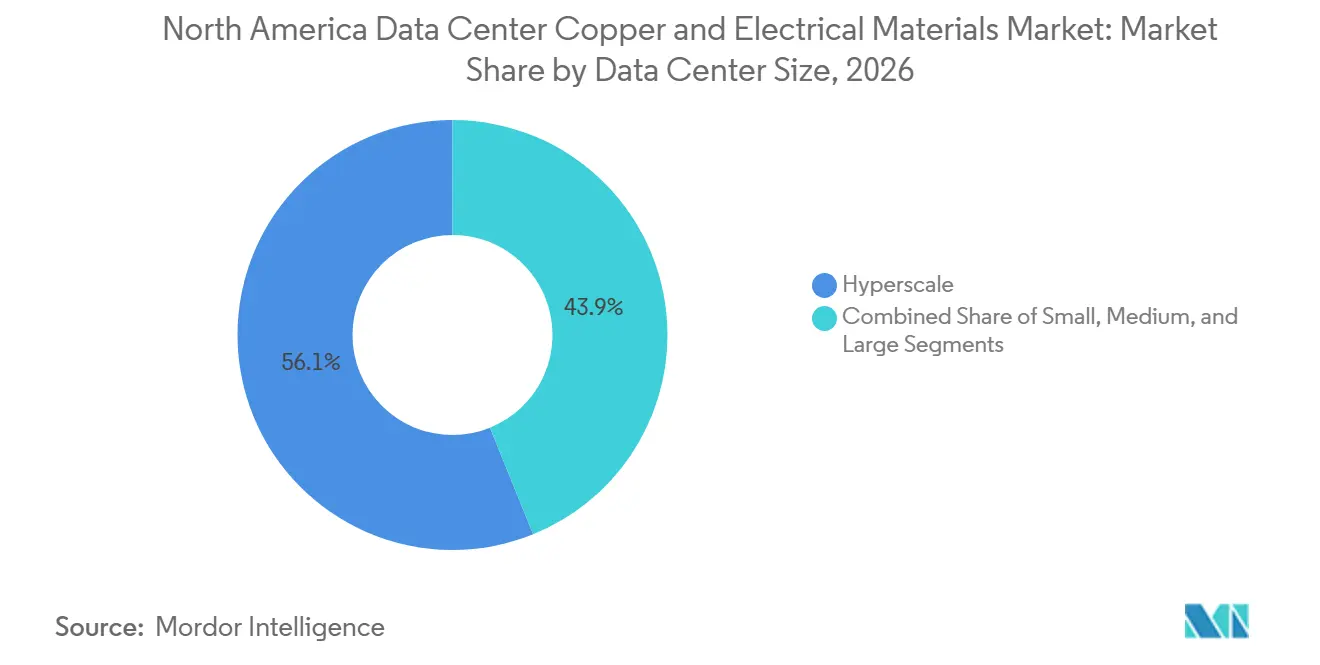
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 56,12 % und werden bis 2032 voraussichtlich mit einem CAGR von 10,19 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 43,22 % und werden bis 2032 voraussichtlich mit einem CAGR von 10,42 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 74,33 % am nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren, während Kanada bis 2032 voraussichtlich mit einem CAGR von 10,73 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Rack-Dichte für KI und Hochleistungsrechnen | +3.2% | Vereinigte Staaten als Hauptmarkt, mit Ausweitung auf Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Erweiterung von Hyperscale- und Colocation-Campusanlagen | +2.1% | Kernmärkte in den Vereinigten Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Netzanschluss und Aufbau der Stromversorgung vor Ort | +0.8% | Vereinigte Staaten, Kanada, mit frühen Gewinnen in Texas und der PJM-Region | Mittelfristig (2–4 Jahre) |
| Flüssigkühlung und kupferintensive Wärmeinfrastruktur | +0.7% | Hyperscale-Standorte in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Einführung modularer Hochstrom-Sammelschienensysteme | +0.6% | Nordamerika, angeführt von großen Hyperscale-Standorten | Kurzfristig (≤ 2 Jahre) |
| Dezentralisierung von Edge- und Inferenz-Workloads | +0.3% | Städtische und vorstädtische Standorte in den Vereinigten Staaten, Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Rack-Dichte für KI und Hochleistungsrechnen
Aktuelle Blackwell-Systeme verwenden 120-kW-Racks, verglichen mit 10–20 kW bei herkömmlichen CPU-Racks. Ein 120-kW-Rack enthält mehr als 300 kg Kupfer, was 3 Metriktonnen pro MW Kupferintensität entspricht. Die Copper Development Association berichtete, dass KI-fokussierte Hyperscale-Campusanlagen bis zu 50.000 Metriktonnen Kupfer pro Standort benötigen können, verglichen mit 5.000–15.000 Metriktonnen bei herkömmlichen Einrichtungen. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren profitiert davon, weil jede Schicht einer hochdichten Installation Leiter, Verbindungen und Schutzausrüstung benötigt. NVIDIA entwickelt ein 800-VDC-Ökosystem für KI-Fabriken, das eine Hochspannungsverteilung unterstützt und dabei den Fokus auf die elektrische Kapazität im Campusmaßstab beibehält. NFPA 70 legt den Rahmen für elektrische Installationen fest, der für die Leiterdimensionierung, Erdung und den Schutz dieser Anlagen gilt.
Erweiterung von Hyperscale- und Colocation-Campusanlagen
Der Bau großer Campusanlagen schafft Nachfrage nach Kabeln, Sammelschienensystemen, Verbindern und Kupfer-Rohmaterial, bevor die Ausrüstung den Weißraum erreicht. Die Copper Development Association nannte 11,6 Metriktonnen Kupfer pro MW über Strom- und Kühlsysteme für neue Kapazitäten in Primärmärkten. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren gewinnt daher, wenn die Entwicklung in Richtung Greenfield-Standorte mit vollständigen Versorgungs- und elektrischen Installationen vor Ort verlagert wird. Diese Projekte erfordern neue Einspeiseleitungen, Umspannwerke, Verteilungsringe, Reserveausrüstung und Erdungssysteme. Die Verlagerung zu Standorten wie West-Texas, Alberta und Pennsylvania erhöht den Umfang der installierten Infrastruktur vom Netzanschluss nach innen. Dies begünstigt Lieferanten, die ein Projekt durch Fertigung, Lieferung und Feldinstallation ohne lange Gerätelieferzeiten unterstützen können.
Netzanschluss und Aufbau der Stromversorgung vor Ort
Lange Netzanschlusszeiten verändern, was Entwickler kaufen und wann sie es kaufen. Die Federal Energy Regulatory Commission erließ im Juni 2026 Anordnungen, die 6 regionale Netzbetreiber aufforderten, die Regeln für den Netzanschluss großer Lasten zu erläutern oder zu reformieren. Die Reaktion erkennt an, dass große Stromverbraucher, einschließlich Rechenzentren, transparentere und praktikablere Anschlussverfahren benötigen. Entwickler erwägen auch Stromversorgungssysteme hinter dem Zähler, wenn Netzzeiten die Inbetriebnahme von Campusanlagen verzögern. Eaton und Siemens Energy kündigten eine Zusammenarbeit bei integrierter Stromversorgung vor Ort für Rechenzentren an, einschließlich eines modularen 500-MW-Konzepts. Diese Konfigurationen fügen dem nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren Mittelspannungskabel, Sammelschienen, Schaltanlagenverbindungen und Erdungsanforderungen hinzu.
Flüssigkühlung und kupferintensive Wärmeinfrastruktur
Hochleistungsrechen-Cluster überschreiten die Rack-Dichten, die Luftkühlung effizient bewältigen kann. NVIDIA identifiziert Flüssigkühlung als Teil der Infrastruktur, die für hochdichte KI-Fabriken benötigt wird. Kupfer-Kühlplatten, Verteiler, Kühlmittelverteilungseinheiten und Wärmetauscherkomponenten erzeugen einen thermischen Bedarf, der neben dem Stromverteilungsbedarf besteht. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren profitiert von diesem zusätzlichen Materialbedarf, da er das in Kabeln und Sammelschienensystemen verwendete Kupfer nicht ersetzt. Das Open Compute Project und ASHRAE gestalten weiterhin gemeinsame Ansätze für Flüssigkühlungsausrüstung und Betriebspraktiken.[1] Standardisierung kann Betreibern helfen, Kühlausrüstung über größere KI-Cluster mit konsistenteren Spezifikationen einzusetzen. Bessere thermische Leistung unterstützt auch den Einsatz hochdichterer Racks in neuen und nachgerüsteten Einrichtungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des Kupferpreises und der Raffinerieversorgung | -1.8% | Nordamerika, exponiert durch globale Kupferpreisgestaltung | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Netzanschluss und Inbetriebnahme | -1.3% | Vereinigte Staaten, insbesondere PJM und ERCOT, sowie Kanada | Mittelfristig (2–4 Jahre) |
| Engpässe bei Elektroausrüstung mit langen Lieferzeiten und Fachkräftemangel | -0.8% | Nordamerika, insbesondere an Frontier-Hyperscale-Standorten | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionen für Hochspannungs- und Gleichstromverteilungs-Nachrüstungen | -0.4% | Unternehmens- und Legacy-Colocation-Standorte in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität des Kupferpreises und der Raffinerieversorgung
Der LME-Kupferpreis lag im Jahr 2026 im Durchschnitt bei 13.395 USD pro Metriktonne, 35 % über dem Durchschnitt von 2025. Die Kupferpreise stiegen zwischen Januar 2025 und April 2026 um ein Drittel, während Angebotsdefizite voraussichtlich bis 2035 anhalten werden. Höhere Preise beeinflussen die Gültigkeit von Angeboten, die Neuberechnung von Projekten und das Eskalationsrisiko bei mehrjährigen Campusprogrammen. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren bleibt exponiert, da Kabel- und Sammelschienensystemverträge üblicherweise Rohstoffpreise widerspiegeln. Die Internationale Energieagentur berichtete, dass neue Projekte in der Demokratischen Republik Kongo und Sambia das prognostizierte Kupferversorgungsdefizit für 2035 von 30 % auf 25 % reduzierten. Kabelhersteller reagieren mit Vorwärtskäufen und Absicherungsprogrammen, obwohl diese Ansätze mehr Betriebskapital erfordern.
Verzögerungen bei Netzanschluss und Inbetriebnahme
Netzverzögerungen können eine fertiggestellte Campusanlage aufhalten, nachdem elektrische Pakete beschafft und installiert wurden. Die FERC hat die Praktiken beim Netzanschluss großer Lasten als unmittelbares politisches Thema für Übertragungsnetzbetreiber identifiziert.[2] Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren kann ungleichmäßige Bestellungen erleben, wenn Entwickler kundenspezifische Ausrüstung aufschieben, bis der Inbetriebnahmezeitpunkt klarer ist. Ontario und British Columbia stehen ebenfalls unter zunehmendem Druck durch Anfragen für große Lasten, was den Zeitplan für neue kanadische Rechenzentrumkapazitäten beeinflusst. Lieferanten können einige Projektrisiken durch modulare Ausrüstung und engere Koordination mit Entwicklern reduzieren. Netzplanung und Genehmigungen der Versorgungsunternehmen bleiben jedoch außerhalb der Kontrolle der Materiallieferanten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Kupfer unterstützt die primäre Verteilung, während Aluminium zunehmend sekundär eingesetzt wirdKupfer hielt im Jahr 2026 einen Marktanteil von 71,56 %. Kupfer wird in allem eingesetzt, von eingehenden Versorgungskabeln bis hin zu den Mikrokanälen in Flüssigkühlungs-Kühlplatten. Die Copper Development Association berichtete, dass KI-fokussierte Hyperscale-Campusanlagen bis zu 50.000 Metriktonnen Kupfer benötigen können. Stromverteilung, Wärmemanagement, Erdung und Verbindung tragen jeweils zu seinem Einsatz an einem großen Standort bei. NFPA 70 bietet den Regelungsrahmen für die Leiterstrombelastbarkeit und Installationspraktiken in diesen Anwendungen. Kupfer behält daher eine wichtige Position, wo Anforderungen an Leitfähigkeit, thermische Leistung und Zuverlässigkeit streng sind.
Aluminium wird bis 2032 voraussichtlich mit einem CAGR von 9,59 % im nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren wachsen. Es gewinnt an Einsatz in sekundären Sammelschienenstrecken und Großleiter-Zuleitungen, wo Installationskosten und Gewicht wichtiger sind als die Leitfähigkeitsdichte. Aluminium-Sammelschienensysteme können für 400-A- bis 1.250-A-Backbone-Verteilungsstrecken in Graubereichen geeignet sein. Kupfer bleibt in leistungskritischen primären Verteilungspfaden und dichten Kühlungsanlagen bevorzugt. Designer müssen auch galvanische Korrosion an Kupfer-Aluminium-Verbindungen berücksichtigen. Diese Aufteilung macht Kaufentscheidungen empfindlich gegenüber der Differenz zwischen Kupfer- und Aluminiumpreisen sowie standortspezifischen elektrischen Anforderungen.

Nach Produkttyp:
Kabel führen, während Sammelschienensysteme die Graubereichsarchitektur verändernElektrokabel und Leiter hielten im Jahr 2026 einen Marktanteil von 39,81 %. Sie werden entlang des gesamten elektrischen Pfades von Netzanschlüssen bis hin zu Rack-Ebenen-Abgängen eingesetzt. Mittelspannungskabel versorgen Einrichtungen, die Strom auf Übertragungsspannung beziehen und ihn vor Ort heruntertransformieren. Prysmian hat 500 Millionen USD in die Erweiterung des Encore Wire-Campus in McKinney, Texas, investiert, einschließlich der Produktion von Mittelspannungskabeln. Das Unternehmen genehmigte 2026 auch ein zweites Kupferstabwalzwerk am selben Campus, um die Nachfrage nach Kabel-Rohmaterial zu decken.[3] Verbinder und Anschlüsse bleiben kleinere Kategorien, aber Hochspannungsgleichstromsysteme erhöhen ihre Leistungs- und Schutzanforderungen.
Sammelschienen und Sammelschienensysteme werden bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen. Diese Systeme ersetzen herkömmliche Whip-Kabelanordnungen durch modulare Overhead-Verteilung in hochdichten KI-Reihen. Vertiv brachte im Oktober 2024 seinen Double-Stack PowerBar Track mit Nennwerten bis zu 2.000 A nach UL und 2.500 A nach IEC auf den Markt. Das Produktformat ermöglicht Stromergänzungen auf Rack-Ebene, ohne neue Heimstromkreise vom Hauptverteilungsfeld verlegen zu müssen. Kabeltrassen, Leerrohre und Verdrahtungszubehör steigen ebenfalls mit dem physischen Fußabdruck neuer Einrichtungen. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren bewegt sich daher in Richtung modularer Systeme, die Änderungen in Graubereichsumgebungen beschleunigen.
Nach Anwendung:
Stromverteilung führt über alle Einrichtungstypen hinwegDie Stromverteilung machte im Jahr 2026 44,17 % der Marktgröße des nordamerikanischen Marktes für Kupfer und elektrische Materialien in Rechenzentren aus. Sie wird bis 2032 voraussichtlich auch mit einem CAGR von 9,80 % wachsen. Versorgungskabel, Einheitsumspannwerke, Sammelschienensysteme, Stromverteilungseinheiten und Rack-Verdrahtung verbrauchen alle Kupfer, da der Stromdurchsatz zunimmt. NVIDIA entwickelt eine 800-VDC-Infrastruktur zur Unterstützung der höheren Leistungsniveaus, die von KI-Fabriken benötigt werden. Höhere Spannung kann den Leiterbedarf pro Stromkreis reduzieren, aber größere Einrichtungen und mehr hochdichte Racks halten den gesamten Materialbedarf aufrecht. Die Kategorie deckt den gesamten Weg vom Netzanschluss bis zur Rechenlast ab.
Stromversorgung ist die nächste wichtige Anwendung, da USV- und Batterie-Energiespeichersysteme Sammelschienen-Verbindungen, Erdung und Zwischenmodul-Verkabelung benötigen. KI-Einrichtungen erfordern starke Redundanz, da Unterbrechungen große Rechen-Workloads beeinflussen. Die Netzanschlussinfrastruktur erfordert ebenfalls Mittelspannungskabel, Schaltanlagen und Schutzausrüstung. Erdung und Verbindung sind für jede Einrichtung notwendig und werden durch NFPA 70 geregelt. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren wird daher durch Anwendungen unterstützt, die auch bei der Einführung neuerer Stromarchitekturen nicht weggelassen werden können. Diese Anwendungen wachsen mit der Einrichtungskapazität und nicht mit einer einzelnen Rack-Konfiguration.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen halten die größte NachfragebasisHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 56,12 %. Das Segment wird bis 2032 voraussichtlich mit einem CAGR von 10,19 % wachsen. Diese Campusanlagen können dedizierte Netzanschlüsse, Umspannwerke vor Ort, campusweite Kühlkreisläufe und umfangreiche Reservesysteme rechtfertigen. Die Copper Development Association erklärte, dass KI-fokussierte Hyperscale-Standorte bis zu 50.000 Metriktonnen Kupfer benötigen können. Ihr elektrischer Bedarf ist unverhältnismäßig zur Grundfläche, da KI-Server-Cluster hohe Leistungsdichte mit Flüssigkühlung kombinieren. Dies gibt Hyperscale-Entwicklern einen großen Einfluss auf die Nachfrage nach Kabeln, Sammelschienensystemen, Verbindern und Kupferstäben.
Große Unternehmens- und Multi-Tenant-Einrichtungen bleiben wichtige Materialverbraucher, da sie höherdichte Rechen-Workloads aufnehmen. Mittelgroße Standorte fügen bei Graubereichs-Nachrüstungen Sammelschienensysteme und Verbinder hinzu, wo modulare Installation die Betriebsunterbrechungen begrenzt. Kleine Rechenzentren und Mikroeinrichtungen verwenden weniger Kupfer pro Einrichtung, aber ihre aggregierte Anzahl kann steigen, wenn Inferenz-Workloads näher an die Endnutzer rücken. NVIDIA, EPRI, Prologis und InfraPartners kündigten Pläne an, 5–20-MW-Mikro-Rechenzentren an Versorgungsumspannwerken zu untersuchen. Dieser Ansatz zeigt, wie kleinere Einrichtungen dennoch eine erhebliche elektrische Integration am lokalen Netzrand erfordern können. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren erfasst die Nachfrage über alle Einrichtungsgrößen hinweg, obwohl Hyperscale-Campusanlagen die zentrale Volumenquelle bleiben.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter bestimmen das BeschaffungstempoCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 43,22 %. Sie werden bis 2032 voraussichtlich mit einem CAGR von 10,42 % wachsen. Ihre Einrichtungen haben hohe Leistungsdichteziele, lange Bauzeitpläne und große Beschaffungsprogramme. Diese Merkmale ermöglichen es Cloud-Dienstanbietern, elektrische Materialien früher und in größeren Mengen zu kaufen als kleinere Betreiber. Ihre Bauprogramme unterstützen die Nachfragesichtbarkeit für Kabel- und Sammelschienensystemlieferanten. Das Segment beschleunigt auch den Übergang zu validierten, integrierten Stromsystemen für KI-Infrastruktur.
Colocation-Anbieter sind wichtige Käufer, da KI-bereite Mieter höhere Rack-Dichten benötigen als Legacy-Räume unterstützen. Diese Betreiber rüsten in einigen Einrichtungen Graubereichs-Sammelschienensysteme von 600-A- auf 2.000-A-Systeme auf. Vertivs hochdichtes Sammelschienensystemdesign veranschaulicht die Produktrichtung für diese Upgrades. Unternehmens- und Edge-Betreiber stehen vor engeren Budgets für vollständige Flüssigkühlungs-Nachrüstungen. Sie behalten die Nachfrage nach herkömmlichen Kabeln und Stromverteilungseinheiten bei, während sie selektiv modulare Sammelschienensysteme in KI-bereiten Pods einführen. Diese breite Mischung von Einrichtungstypen gibt dem nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren sowohl große Neubauprojekte als auch Nachrüstungsnachfrage.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 74,33 %. Northern Virginia bleibt ein wichtiger Cloud- und KI-Standort, während Texas große Hyperscale-Bauprogramme anzieht. Die Vereinigten Staaten haben auch die reifste Konzentration von Lieferanten elektrischer Infrastruktur und Rechenzentrumskunden in der Region. Die Maßnahme der FERC von 2026 zu den Regeln für den Netzanschluss großer Lasten zeigt, dass Übertragungsplanung und Anschlussverfahren zentrale regulatorische Einflüsse auf neue Kapazitäten sind. NFPA 70 bietet den wichtigsten elektrischen Regelungsrahmen für Einrichtungsverdrahtung, Erdung und Schutz. ABB und NVIDIA arbeiten an Stromlösungen für KI-Rechenzentren im Gigawatt-Maßstab zusammen, was den Übergang zur 800-VDC-Architektur demonstriert. Dies unterstützt die Nachfrage nach leistungsfähigeren Verteilungssystemen und zertifizierten Geräten. Inländische Fertigungsinvestitionen von Kabel- und Elektroausrüstungsunternehmen verbessern auch die Versorgungsverfügbarkeit in der Nähe großer Baumärkte.
Kanada
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 10,73 % wachsen. Die Verfügbarkeit erneuerbarer Energie, Grundstückskosten und Standortentscheidungen von Hyperscalern unterstützen die Campusentwicklung in Alberta und Ontario. Microsoft kündigte eine Investition von 5,5 Milliarden CAD (3,9 Milliarden USD) in Cloud- und KI-Infrastruktur in Kanada an.[4] Zum durchschnittlichen Wechselkurs von 2025, der im Entwurf angegeben ist, entspricht dies 3,9 Milliarden USD. Albertas Energiestruktur hat auch Interesse an großen Rechenzentrums-Campusanlagen mit dedizierter Stromerzeugung vor Ort geweckt. Elektrische Installationen müssen CSA C22.1 entsprechen, was Kabelwerte und Installationsanforderungen beeinflusst. Der Bedarf an sowohl UL- als auch CSA-zertifizierten Geräten schafft eine Unterscheidung für Hersteller, die Einrichtungen auf beiden Seiten der Grenze bedienen. Ontario und British Columbia stehen unter zunehmendem Druck durch Anfragen für große Lasten, was die Inbetriebnahme von Projekten verzögern und den Wert von elektrischen Lösungen vor Ort verstärken kann.
Mexiko und aufstrebende Märkte
Mexiko hatte im Jahr 2025 eine installierte Rechenzentrumkapazität von 279 MW, verglichen mit 115,5 MW im Jahr 2024. Der mexikanische Rechenzentrumverband erwartet, dass das Land bis 2030 eine Rechenzentrumkapazität von 1,5 GW benötigen wird. Querétaro ist der führende Standort und konzentriert einen großen Anteil der nationalen Entwicklung, was die Nachfrage nach Leitern, Sammelschienensystemen und Erdungssystemen antreibt. SENER identifizierte 18 Milliarden USD an direkten Rechenzentrumsinvestitionen bis 2030. Energieinfrastruktur ist das bindende Thema, da Betreiber in dedizierte elektrische Infrastruktur investieren, wo die Netzkapazität begrenzt ist. Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren profitiert von diesem Bau, obwohl importierte Hochspannungs- und kundenspezifische Kabelkonfektionen ein wichtiger Beschaffungskanal bleiben. Mexikos Energiebehörden und lokale Genehmigungsbedingungen werden das Tempo des neuen Campusbaus beeinflussen. Die Nearshoring-Nachfrage kann den Fall für Lieferanten stärken, die regionale Fertigung und vorhersehbare Lieferzeitpläne anbieten.
Wettbewerbslandschaft
Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren ist mäßig konsolidiert unter diversifizierten Unternehmen für elektrische Infrastruktur und spezialisierten Herstellern. ABB, Eaton, Legrand, Prysmian, Schneider Electric, Siemens, Southwire, LS Cable and System, Hubbell und nVent konkurrieren in verschiedenen Produkt- und geografischen Nischen. Unternehmen erweitern ihre Produktionskapazitäten, um Lieferzeiten zu verkürzen und KI-Dichteanwendungen mit differenzierten Stromprodukten zu bedienen. Prysmian verpflichtete sich zu 500 Millionen USD für die Encore Wire-Erweiterung in Texas, die eine Mittelspannungskabelanlage umfasst, die voraussichtlich 2027 in Betrieb gehen wird. Siemens verpflichtete sich zu mehr als 200 Millionen USD für die Fertigungserweiterung in Georgia und Texas für elektrische Infrastruktur. Diese Schritte stärken lokale Versorgungsoptionen für große Rechenzentrumsprogramme.
Technologiepartnerschaften werden wichtiger als eigenständige Komponentenverkäufe. ABB kündigte eine Zusammenarbeit mit NVIDIA an, um 800-VDC-Stromlösungen für KI-Rechenzentren im Gigawatt-Maßstab zu entwickeln. Eaton stellte im Oktober 2025 eine 800-VDC-Referenzarchitektur für KI-Strominfrastruktur vor. Diese Bemühungen konzentrieren sich auf einen validierten Netz-zu-Chip-Stromstapel und nicht auf ein einzelnes Kabel- oder Sammelschienensystemprodukt. Eaton und Siemens Energy kündigten auch integrierte Stromkonzepte vor Ort an, die auf verzögerte Netzanschlüsse reagieren. Lieferanten mit breiten Ingenieur-, Fertigungs- und Servicefähigkeiten sind positioniert, um diese systemweiten Anforderungen zu erfüllen.
Werksfertige elektrische Räume und intelligente Sammelschienensysteme sind potenzielle Bereiche für Produktdifferenzierung. Vertivs Double-Stack PowerBar Track bietet eine Hochstrom-Overhead-Verteilungsoption für dichte KI-Einsätze. Direkt-zu-Rack-Hochspannungsgleichstrommodule adressieren auch den Raum zwischen Versorgungstransformatoren und Server-Rack-Eingängen. UL 857, IEC 60439-2 und NFPA 70 bleiben wichtige Compliance-Faktoren für das Design von Sammelschienensystemen und elektrischen Installationen. Zertifizierte Produkte und etablierte nordamerikanische Kundenbeziehungen schaffen eine Eintrittsbarriere für neue Marktteilnehmer. Der Wettbewerbsschwerpunkt liegt weiterhin auf Lieferzuverlässigkeit, technischer Validierung und der Fähigkeit, mehrere elektrische Systeme für einen Campus zu liefern.
Branchenführer im nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren
-
ABB Ltd
-
Amphenol Corporation
-
Belden Inc.
-
Nexans S.A.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Kupfer und elektrische Materialien in Rechenzentren Unternehmen in diesem Bericht
- ABB Ltd
- Amphenol Corporation
- Belden Inc.
- Nexans S.A.
- Eaton Corporation plc
- EAE ELECTRIC
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hubbell Incorporated
- Legrand SA
- LS Cable & System Ltd.
- Molex LLC
- nVent Electric plc
- Panduit Corporation
- Prysmian S.p.A.
- Schneider Electric SE
- Siemens AG
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- TE Connectivity Ltd.
- Vertiv Holdings Co
- Atkore International Group, Inc.
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für Kupfer und elektrische Materialien in Rechenzentren
- Oktober 2026: Der US-amerikanische Aluminiumproduzent Alcoa Corporation hat seinen ehemaligen Massena East-Schmelzbetrieb im Norden des Bundesstaates New York an ein nicht genanntes Rechenzentrumunternehmen verkauft. In seinen Q3-2026-Ergebnissen gab das Aluminiumunternehmen bekannt, dass es mit einem nicht genannten Rechenzentrumunternehmen endgültige Vereinbarungen über den Verkauf von Teilen des Massena East-Geländes für bis zu 315 Millionen USD abgeschlossen hat.
- Juli 2026: Der nordamerikanische Kupferproduktlieferant Pantheon Electric kündigte seinen Plan an, durch Akquisitionen zu wachsen, um die steigende Nachfrage aus KI-Rechenzentren und Netzaufrüstungen zu decken.
- Juni 2026: Die FERC erließ Anordnungen, die 6 regionale Netzbetreiber in den Vereinigten Staaten aufforderten, die Regeln für den Netzanschluss großer Lasten in 5 Reformkategorien zu rechtfertigen oder zu reformieren, einschließlich der Transparenz bei den Kosten für Netzaufrüstungen. Die Maßnahme reagiert auf Warteschlangen für den Netzanschluss von Rechenzentren, die die kommerziellen Betriebszeitpläne auf 5 Jahre oder mehr verlängert haben, und wird das Tempo der Inbetriebnahme von Einrichtungen im gesamten Prognosezeitraum beeinflussen.
- März 2026: Der Vorstand von Prysmian S.p.A. genehmigte ein zweites Kupferstabwalzwerk am Campus in McKinney, Texas, was eine Investition von 100–200 Millionen USD darstellt, die darauf abzielt, die bestehende Kupferstabproduktion zu verdoppeln oder zu verdreifachen. Die Erweiterung baut auf Prysmians Übernahme von Encore Wire auf und adressiert direkt die anhaltende nordamerikanische Nachfrage nach Strom- und Rechenzentrumskabel-Rohmaterial.
Berichtsumfang des nordamerikanischen Marktes für Kupfer und elektrische Materialien in Rechenzentren
Der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren umfasst die Beschaffung, regionale Fertigung und den Einsatz von spezialisierten Kupfer-, Aluminium- und alternativen Leitermaterialien, die für hochdichte Recheninfrastruktur in den Vereinigten Staaten und Kanada maßgeschneidert sind. Der Markt verfolgt die Verteilung kritischer Elektrokabel, Sammelschienen, Stäbe und Erdungskomponenten, die in der Stromverteilung, Reservesystemen und Netzanschlüssen in kleinen, mittleren, großen und Hyperscale-Einrichtungen eingesetzt werden, die unter Colocation-, Unternehmens- und Cloud-Dienstrahmen betrieben werden.
Der Bericht über den nordamerikanischen Markt für Kupfer und elektrische Materialien in Rechenzentren ist segmentiert nach Materialtyp (Kupfer, Aluminium und andere elektrisch leitfähige Materialien), Produkttyp (Elektrokabel und Leiter, Sammelschienen und Sammelschienensysteme, Kupferstäbe und -streifen, elektrische Verbinder und Anschlussmaterialien sowie andere elektrische Materialien), Anwendung (Stromverteilung, Stromversorgungssysteme, Netzanschluss und elektrische Infrastruktur, Erdung und Verbindung sowie andere elektrische Anwendungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kupfer |
| Aluminium |
| Andere elektrisch leitfähige Materialien |
| Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme |
| Kupferstäbe und -streifen |
| Elektrische Verbinder und Anschlussmaterialien |
| Andere elektrische Materialien |
| Stromverteilung |
| Stromversorgungssysteme |
| Netzanschluss und elektrische Infrastruktur |
| Erdung und Verbindung |
| Andere elektrische Anwendungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Materialtyp | Kupfer |
| Aluminium | |
| Andere elektrisch leitfähige Materialien | |
| Nach Produkttyp | Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme | |
| Kupferstäbe und -streifen | |
| Elektrische Verbinder und Anschlussmaterialien | |
| Andere elektrische Materialien | |
| Nach Anwendung | Stromverteilung |
| Stromversorgungssysteme | |
| Netzanschluss und elektrische Infrastruktur | |
| Erdung und Verbindung | |
| Andere elektrische Anwendungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Kupfer und elektrische Materialien in Rechenzentren?
Der Markt wird voraussichtlich von 6,98 Milliarden USD im Jahr 2026 und 7,74 Milliarden USD im Jahr 2027 auf 11,62 Milliarden USD bis 2032 wachsen, mit einem CAGR von 8,47 %.
Was treibt den Kupfereinsatz in nordamerikanischen Rechenzentren an?
KI-Racks erfordern mehr elektrische Kapazität und Flüssigkühlung, was die Nachfrage nach Kupfer in der Stromverteilung, Erdung und Kühlungsausrüstung erhöht.
Welches Material hält den größten Anteil?
Kupfer hielt im Jahr 2026 einen Anteil von 71,56 %, da es in der primären Stromverteilung, Erdung und Flüssigkühlungssystemen eingesetzt wird.
Welche Produktkategorie wird voraussichtlich am schnellsten wachsen?
Sammelschienen und Sammelschienensysteme werden bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen, da hochdichte KI-Reihen modulare Stromverteilung einführen.
Warum sind Netzverzögerungen für elektrische Materialien in Rechenzentren wichtig?
Anschlussverzögerungen können die Beschaffung elektrischer Ausrüstung verschieben, während Stromversorgungssysteme vor Ort die Nachfrage nach Mittelspannungskabeln, Sammelschienen und Erdung erhöhen.
Welches Land wird voraussichtlich am schnellsten wachsen?
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 10,73 % wachsen, unterstützt durch die Entwicklung von Hyperscale-Campusanlagen und die Verfügbarkeit von Strom.