
Tamaño y Participación del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 6.98 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.47 % |
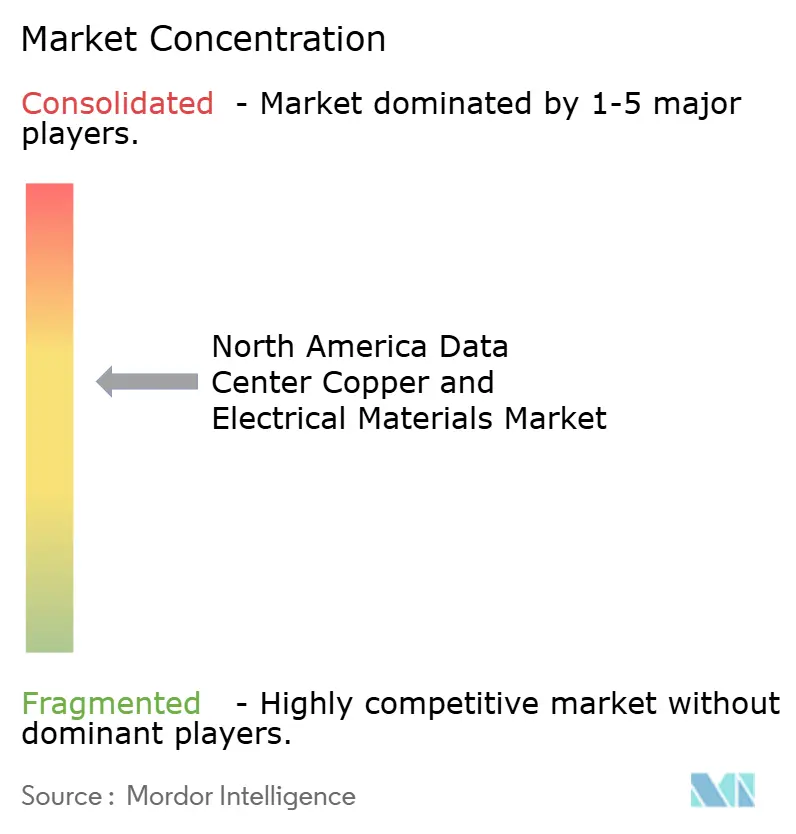
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte por Mordor Intelligence
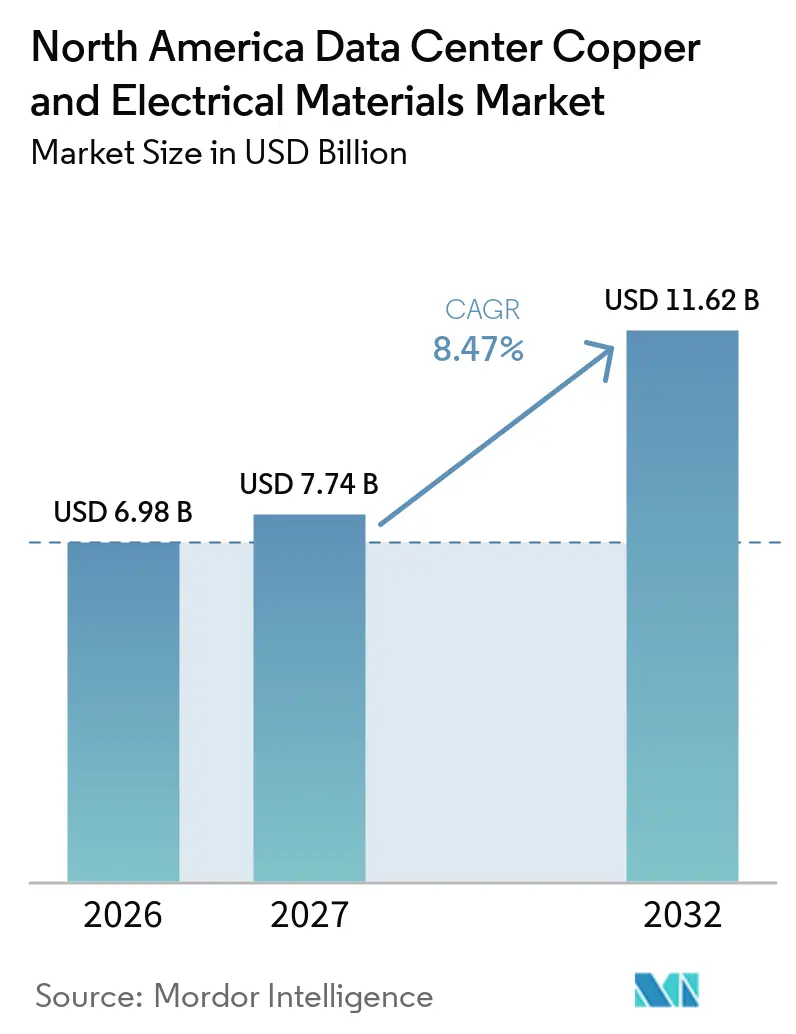
Se proyecta que el tamaño del mercado de cobre y materiales eléctricos para centros de datos de América del Norte se expanda desde 6,98 mil millones de USD en 2026 y 7,74 mil millones de USD en 2027 hasta 11,62 mil millones de USD para 2032, registrando un CAGR del 8,47% entre 2027 y 2032. La computación con inteligencia artificial está cambiando los requisitos de materiales eléctricos de los nuevos campus, ya que los bastidores de alta densidad requieren más equipos de distribución de energía y gestión térmica. El cobre sigue siendo fundamental para la distribución, la puesta a tierra y el enfriamiento líquido, incluso cuando los diseños de corriente continua de alta tensión reducen las necesidades de conductores en algunos circuitos individuales. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte también está siendo moldeado por programas de construcción de mayor escala de tipo hiperescala y ciclos de adquisición más largos para equipos eléctricos. Los proveedores están respondiendo con capacidad de fabricación nacional, arquitecturas de energía integradas y productos diseñados para cargas de corriente más elevadas. Los movimientos de precios de materias primas y las conexiones a la red retrasadas pueden aplazar los calendarios de los proyectos, lo que convierte la certeza en los plazos de entrega en una consideración de adquisición fundamental.
Conclusiones Clave del Informe
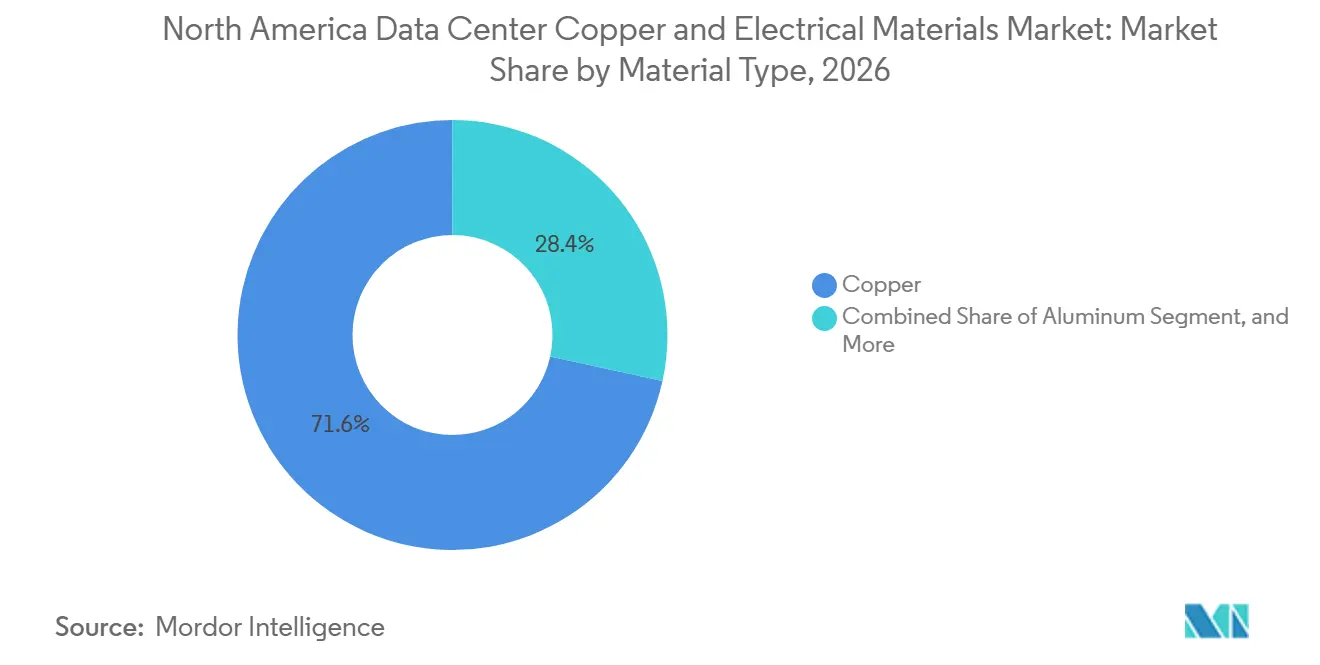
- Por tipo de material, el cobre representó el 71,56% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Norte en 2026, mientras que se proyecta que el aluminio se expanda a un CAGR del 9,59% hasta 2032.
- Por tipo de producto, los cables eléctricos y conductores representaron el 39,81% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Norte en 2026, mientras que se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a un CAGR del 9,23% hasta 2032.
- Por aplicación, la distribución de energía representó el 44,17% de la participación del mercado en 2026 y se proyecta que se expanda a un CAGR del 9,80% hasta 2032.
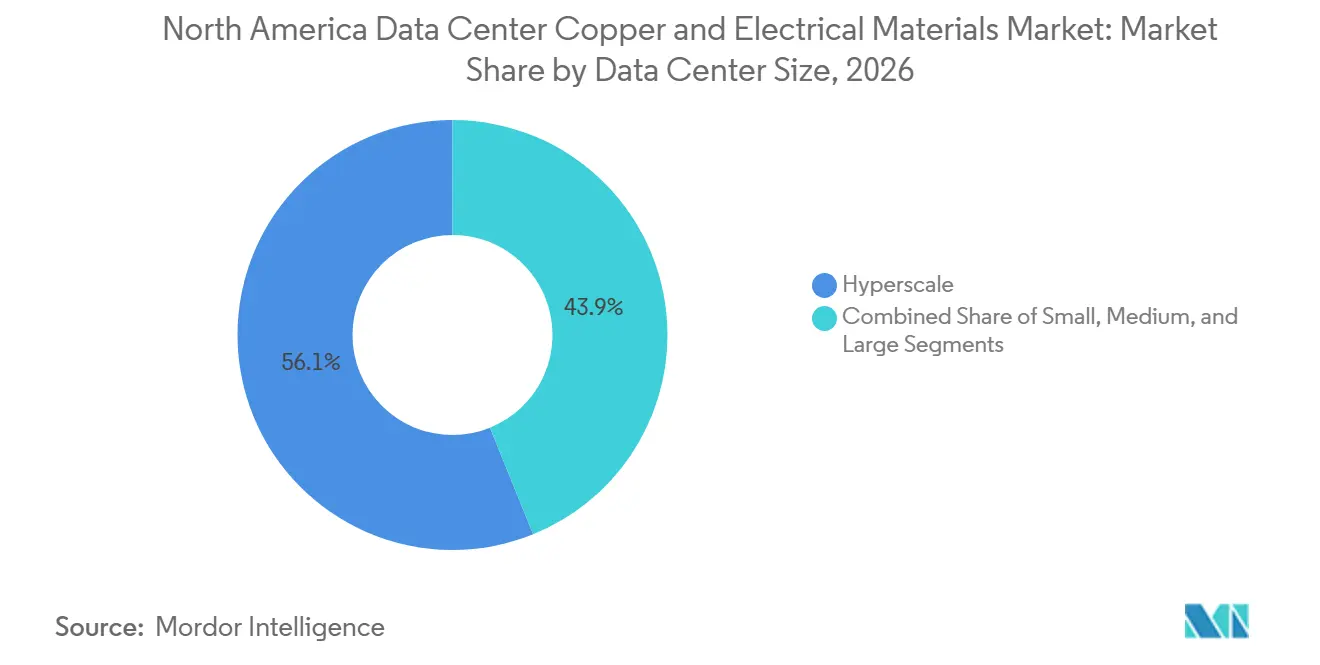
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 56,12% de la participación del mercado en 2026 y se proyecta que se expandan a un CAGR del 10,19% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 43,22% de la participación del mercado en 2026 y se proyecta que se expandan a un CAGR del 10,42% hasta 2032.
- Por geografía, Estados Unidos representó el 74,33% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Norte en 2026, mientras que se proyecta que Canadá se expanda a un CAGR del 10,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Densidad de Bastidores de Computación de Alto Rendimiento e Inteligencia Artificial | +3.2% | Estados Unidos como mercado principal, con expansión hacia Canadá y México | Corto plazo (≤ 2 años) |
| Expansión de Campus de Hiperescala y Colocación | +2.1% | Mercados principales de Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Conexión a la Red y Construcción de Energía en el Sitio | +0.8% | Estados Unidos y Canadá, con ganancias tempranas en Texas y la región PJM | Mediano plazo (2-4 años) |
| Enfriamiento Líquido e Infraestructura Térmica Intensiva en Cobre | +0.7% | Centros de hiperescala de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Adopción de Sistemas de Barras de Distribución Modulares de Alta Amperaje | +0.6% | América del Norte, liderada por las principales ubicaciones de hiperescala | Corto plazo (≤ 2 años) |
| Descentralización de Cargas de Trabajo de Inferencia y Computación en el Borde | +0.3% | Ubicaciones urbanas y suburbanas de Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Densidad de Bastidores de Computación de Alto Rendimiento e Inteligencia Artificial
Los sistemas Blackwell actuales utilizan bastidores de 120 kW, en comparación con los 10-20 kW de los bastidores de CPU convencionales. Un bastidor de 120 kW contiene más de 300 kg de cobre, lo que equivale a 3 toneladas métricas por MW de intensidad de cobre. La Asociación de Desarrollo del Cobre informó que los campus de hiperescala de inteligencia artificial pueden requerir hasta 50.000 toneladas métricas de cobre por sitio, en comparación con las 5.000-15.000 toneladas métricas de las instalaciones convencionales. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte se beneficia porque cada capa de una instalación de alta densidad necesita conductores, conexiones y equipos de protección. NVIDIA está desarrollando un ecosistema de 800 VCC para fábricas de inteligencia artificial, que admite distribución de mayor tensión manteniendo el enfoque en la capacidad eléctrica a escala de campus. La NFPA 70 establece el marco de instalación eléctrica que se aplica al dimensionamiento de conductores, la puesta a tierra y la protección para estos despliegues.
Expansión de Campus de Hiperescala y Colocación
La construcción de grandes campus genera demanda de cables, sistemas de barras de distribución, conectores y materia prima de cobre antes de que el equipo llegue al espacio blanco. La Asociación de Desarrollo del Cobre citó 11,6 toneladas métricas de cobre por MW en sistemas de energía y refrigeración para nueva capacidad en mercados primarios. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte se beneficia, por tanto, cuando el desarrollo se orienta hacia sitios de nueva construcción con instalaciones eléctricas completas de servicios públicos y en el sitio. Estos proyectos requieren nuevos cables de entrada, subestaciones, anillos de distribución, equipos de respaldo y sistemas de puesta a tierra. El desplazamiento hacia ubicaciones como el oeste de Texas, Alberta y Pensilvania aumenta la cantidad de infraestructura instalada desde la interconexión con la red de servicios públicos hacia adentro. Esto favorece a los proveedores que pueden apoyar un proyecto a través de la fabricación, la entrega y la instalación en campo sin largos plazos de entrega de equipos.
Conexión a la Red y Construcción de Energía en el Sitio
Los largos plazos de conexión a la red están cambiando lo que los desarrolladores compran y cuándo lo compran. La Comisión Federal Reguladora de Energía emitió órdenes en junio de 2026 que exigen a 6 operadores regionales de la red que justifiquen o reformen las reglas de interconexión para grandes cargas. La respuesta reconoce que las grandes cargas eléctricas, incluidos los centros de datos, requieren procesos de conexión más transparentes y viables. Los desarrolladores también están considerando sistemas de energía detrás del medidor donde los plazos de la red retrasan la energización del campus. Eaton y Siemens Energy anunciaron una colaboración sobre energía integrada en el sitio para centros de datos, incluido un concepto modular de 500 MW. Estas configuraciones añaden cable de media tensión, sistemas de barras de distribución, conexiones de aparamenta y requisitos de puesta a tierra al mercado de cobre y materiales eléctricos para centros de datos de América del Norte.
Enfriamiento Líquido e Infraestructura Térmica Intensiva en Cobre
Los clústeres de computación de alto rendimiento superan las densidades de bastidores que el enfriamiento por aire puede gestionar eficientemente. NVIDIA identifica el enfriamiento líquido como parte de la infraestructura necesaria para las fábricas de inteligencia artificial de alta densidad. Las placas frías de cobre, los colectores, las unidades de distribución de refrigerante y los componentes de intercambiadores de calor crean una demanda térmica que se suma a la demanda de distribución de energía. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte se beneficia de este requisito adicional de material porque no reemplaza el cobre utilizado en cables y sistemas de barras de distribución. El Open Compute Project y ASHRAE continúan dando forma a enfoques comunes para equipos de enfriamiento líquido y prácticas operativas.[1] La estandarización puede ayudar a los operadores a desplegar equipos de enfriamiento en clústeres de inteligencia artificial más grandes con especificaciones más consistentes. Un mejor rendimiento térmico también respalda el uso de bastidores de mayor densidad en instalaciones nuevas y renovadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre y del Suministro de Refinación | -1.8% | América del Norte, expuesta a través de los precios globales del cobre | Corto plazo (≤ 2 años) |
| Retrasos en la Interconexión con la Red y la Energización | -1.3% | Estados Unidos, particularmente PJM y ERCOT, y Canadá | Mediano plazo (2-4 años) |
| Cuellos de Botella en Equipos Eléctricos de Largo Plazo de Entrega y Mano de Obra Especializada | -0.8% | América del Norte, especialmente sitios de hiperescala en la frontera | Mediano plazo (2-4 años) |
| Alto Costo Inicial de las Renovaciones de Distribución de Alta Tensión y Corriente Continua | -0.4% | Sitios empresariales y de colocación heredados en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y del Suministro de Refinación
El cobre en la Bolsa de Metales de Londres promedió 13.395 USD por tonelada métrica en 2026, un 35% por encima del promedio de 2025. Los precios del cobre aumentaron un tercio entre enero de 2025 y abril de 2026, mientras que se espera que los déficits de oferta persistan hasta 2035. Los precios más altos afectan la validez de las licitaciones, la revisión de precios de los proyectos y el riesgo de escalada en los programas de campus plurianuales. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte sigue expuesto porque los contratos de cables y sistemas de barras de distribución comúnmente reflejan los precios de las materias primas. La Agencia Internacional de Energía informó que los nuevos proyectos en la República Democrática del Congo y Zambia redujeron el déficit proyectado de suministro de cobre para 2035 del 30% al 25%. Los fabricantes de cables están respondiendo con programas de compras anticipadas y cobertura de riesgos, aunque esos enfoques requieren más capital de trabajo.
Retrasos en la Interconexión con la Red y la Energización
Los retrasos en la red pueden retener un campus completado después de que los paquetes eléctricos hayan sido adquiridos e instalados. La Comisión Federal Reguladora de Energía ha identificado las prácticas de interconexión para grandes cargas como un problema de política inmediata para los proveedores de transmisión.[2] El mercado de cobre y materiales eléctricos para centros de datos de América del Norte puede experimentar pedidos irregulares cuando los desarrolladores aplazan los equipos personalizados hasta que el calendario de energización sea más claro. Ontario y Columbia Británica también enfrentan una presión creciente de las solicitudes de grandes cargas, lo que afecta el calendario de la nueva capacidad de centros de datos canadienses. Los proveedores pueden reducir parte del riesgo del proyecto mediante equipos modulares y una coordinación más estrecha con los desarrolladores. Sin embargo, la planificación de la red y las aprobaciones de las empresas de servicios públicos siguen estando fuera del control de los proveedores de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Cobre Respalda la Distribución Primaria Mientras el Aluminio Gana Uso SecundarioEl cobre representó el 71,56% de la participación del mercado en 2026. El cobre se utiliza en todo, desde los cables de entrada de servicios públicos hasta los microcanales dentro de las placas frías de enfriamiento líquido. La Asociación de Desarrollo del Cobre informó que los campus de hiperescala de inteligencia artificial pueden requerir hasta 50.000 toneladas métricas de cobre. La distribución de energía, la gestión térmica, la puesta a tierra y la unión contribuyen cada una a su uso en un sitio de gran escala. La NFPA 70 proporciona el marco normativo para la amperaje de los conductores y las prácticas de instalación en estas aplicaciones. El cobre, por tanto, mantiene una posición importante donde los requisitos de conductividad, rendimiento térmico y fiabilidad son estrictos.
Se proyecta que el aluminio se expanda a un CAGR del 9,59% hasta 2032 dentro del mercado de cobre y materiales eléctricos para centros de datos de América del Norte. Está ganando uso en recorridos secundarios de sistemas de barras de distribución y alimentadores de conductores de gran sección donde el costo instalado y el peso son más importantes que la densidad de conductividad. El sistema de barras de distribución de aluminio puede ser adecuado para recorridos de distribución troncal de 400 A a 1.250 A en áreas de espacio gris. El cobre sigue siendo preferido en las rutas de distribución primaria de rendimiento crítico y en los equipos de enfriamiento densos. Los diseñadores también deben gestionar la corrosión galvánica en las uniones cobre-aluminio. Esta división hace que las decisiones de compra sean sensibles a la diferencia entre los precios del cobre y el aluminio, así como a los requisitos eléctricos específicos del sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Cables Lideran Mientras los Sistemas de Barras de Distribución Cambian la Arquitectura del Espacio GrisLos cables eléctricos y conductores representaron el 39,81% de la participación del mercado en 2026. Se utilizan a lo largo de toda la ruta eléctrica, desde las conexiones de servicios públicos hasta las bajadas a nivel de bastidor. El cable de media tensión sirve a las instalaciones que reciben energía a tensión de transmisión y la reducen en el sitio. Prysmian ha invertido 500 millones de USD en la expansión del campus de Encore Wire en McKinney, Texas, incluida la producción de cables de media tensión. La empresa también aprobó un segundo laminador de varilla de cobre en el mismo campus en 2026 para satisfacer la demanda de materia prima para cables.[3] Los conectores y terminaciones siguen siendo categorías más pequeñas, pero los sistemas de corriente continua de mayor tensión elevan sus requisitos de rendimiento y protección.
Se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a un CAGR del 9,23% hasta 2032. Estos sistemas reemplazan los arreglos tradicionales de cableado flexible con distribución aérea modular en filas de inteligencia artificial de alta densidad. Vertiv lanzó su sistema Double-Stack PowerBar Track en octubre de 2024 con clasificaciones de hasta 2.000 A bajo UL y 2.500 A bajo IEC. El formato del producto permite agregar energía a nivel de bastidor sin necesidad de tender nuevos circuitos desde el tablero de distribución principal. Las bandejas de cables, los conductos y los accesorios de cableado también aumentan con la huella física de las nuevas instalaciones. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte se está moviendo, en consecuencia, hacia sistemas modulares que aceleran los cambios dentro de los entornos de espacio gris.
Por Aplicación:
La Distribución de Energía Lidera en Todos los Tipos de InstalacionesLa distribución de energía representó el 44,17% del tamaño del mercado de cobre y materiales eléctricos para centros de datos de América del Norte en 2026. También se proyecta que se expanda a un CAGR del 9,80% hasta 2032. Los cables de servicios públicos, las subestaciones unitarias, los sistemas de barras de distribución, las unidades de distribución de energía y el cableado de bastidores consumen cobre a medida que aumenta el rendimiento de energía. NVIDIA está desarrollando infraestructura de 800 VCC para soportar los niveles de energía más altos requeridos por las fábricas de inteligencia artificial. Una mayor tensión puede reducir las necesidades de conductores por circuito, pero las instalaciones más grandes y más bastidores de alta densidad sostienen los requisitos totales de materiales. La categoría cubre la ruta completa desde la conexión a la red hasta la carga de computación.
El respaldo de energía es la siguiente aplicación principal porque los sistemas de alimentación ininterrumpida y los sistemas de almacenamiento de energía en baterías necesitan conexiones de barras, puesta a tierra y cableado entre módulos. Las instalaciones de inteligencia artificial requieren una fuerte redundancia porque las interrupciones afectan a grandes cargas de trabajo de computación. La infraestructura de conexión a la red también requiere cable de media tensión, aparamenta y equipos de protección. La puesta a tierra y la unión siguen siendo necesarias para cada instalación y están reguladas por la NFPA 70. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte está, por tanto, respaldado por aplicaciones que no pueden omitirse incluso cuando un proyecto adopta arquitecturas de energía más nuevas. Estas aplicaciones se expanden con la capacidad de la instalación en lugar de con una configuración de bastidor específica.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Tienen la Mayor Base de DemandaLas instalaciones de hiperescala representaron el 56,12% de la participación del mercado en 2026. Se proyecta que el segmento se expanda a un CAGR del 10,19% hasta 2032. Estos campus pueden justificar interconexiones de servicios públicos dedicadas, subestaciones en el sitio, circuitos de enfriamiento a escala de campus y extensos sistemas de respaldo. La Asociación de Desarrollo del Cobre declaró que los sitios de hiperescala enfocados en inteligencia artificial pueden requerir hasta 50.000 toneladas métricas de cobre. Sus necesidades eléctricas son desproporcionadas con respecto al área de piso porque los clústeres de servidores de inteligencia artificial combinan alta densidad de energía con enfriamiento líquido. Esto otorga a los desarrolladores de hiperescala una influencia importante sobre la demanda de cables, sistemas de barras de distribución, conectores y varilla de cobre.
Las grandes instalaciones empresariales y de múltiples inquilinos siguen siendo importantes usuarios de materiales a medida que acomodan cargas de trabajo de computación de mayor densidad. Los sitios de tamaño mediano están añadiendo sistemas de barras de distribución y conectores durante las renovaciones del espacio gris, donde la instalación modular limita la interrupción de las operaciones. Los centros de datos pequeños y las microinstalaciones utilizan menos cobre por instalación, pero su recuento agregado puede aumentar a medida que las cargas de trabajo de inferencia se acercan a los usuarios finales. NVIDIA, EPRI, Prologis e InfraPartners anunciaron planes para estudiar microcentros de datos de 5-20 MW en subestaciones de servicios públicos. Este enfoque muestra cómo las instalaciones más pequeñas aún pueden requerir una integración eléctrica sustancial en el borde de la red local. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte captura la demanda en todos los tamaños de instalaciones, aunque los campus de hiperescala siguen siendo la fuente central de volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Marcan el Ritmo de AdquisiciónLos proveedores de servicios en la nube representaron el 43,22% de la participación del mercado en 2026. Se proyecta que se expandan a un CAGR del 10,42% hasta 2032. Sus instalaciones tienen objetivos de alta densidad de energía, largos calendarios de construcción y grandes programas de adquisición. Estas características permiten a los proveedores de servicios en la nube adquirir materiales eléctricos antes y en mayores volúmenes que los operadores más pequeños. Sus programas de construcción respaldan la visibilidad de la demanda para los proveedores de cables y sistemas de barras de distribución. El segmento también acelera el movimiento hacia sistemas de energía integrados y validados para infraestructura de inteligencia artificial.
Los proveedores de colocación son compradores importantes porque los inquilinos preparados para inteligencia artificial requieren densidades de bastidores más altas de las que admiten los espacios heredados. Estos operadores están actualizando los sistemas de barras de distribución del espacio gris de 600 A a 2.000 A en algunas instalaciones. El diseño de sistemas de barras de distribución de alta densidad de Vertiv ilustra la dirección del producto para estas actualizaciones. Los operadores empresariales y de borde enfrentan presupuestos más ajustados para renovaciones completas de enfriamiento líquido. Mantienen la demanda de cables convencionales y unidades de distribución de energía mientras introducen selectivamente sistemas de barras de distribución modulares en módulos preparados para inteligencia artificial. Esta amplia combinación de tipos de instalaciones otorga al mercado de cobre y materiales eléctricos para centros de datos de América del Norte tanto grandes pedidos de nueva construcción como demanda de renovación.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 74,33% de la participación del mercado en 2026. El norte de Virginia sigue siendo una ubicación importante para la nube y la inteligencia artificial, mientras que Texas está atrayendo grandes programas de construcción de hiperescala. Estados Unidos también tiene la concentración más madura de proveedores de infraestructura eléctrica y clientes de centros de datos en la región. La acción de la Comisión Federal Reguladora de Energía en 2026 sobre las reglas de interconexión para grandes cargas muestra que la planificación de la transmisión y los procesos de conexión son influencias regulatorias centrales en la nueva capacidad. La NFPA 70 proporciona el marco principal del código eléctrico para el cableado, la puesta a tierra y la protección de las instalaciones. ABB y NVIDIA están colaborando en soluciones de energía para centros de datos de inteligencia artificial a escala de gigavatio, lo que demuestra el movimiento hacia la arquitectura de 800 VCC. Esto respalda la demanda de sistemas de distribución de mayor capacidad y equipos certificados. La inversión en fabricación nacional por parte de empresas de cables y equipos eléctricos también mejora la disponibilidad de suministro cerca de los grandes mercados de construcción.
Canadá
Se proyecta que Canadá se expanda a un CAGR del 10,73% hasta 2032. La disponibilidad de energía renovable, los costos de terreno y las decisiones de ubicación de los operadores de hiperescala respaldan el desarrollo de campus en Alberta y Ontario. Microsoft anunció una inversión de 5.500 millones de CAD (3.900 millones de USD) en infraestructura de nube e inteligencia artificial en Canadá.[4] Al tipo de cambio promedio de 2025 proporcionado en el borrador, esto equivale a 3.900 millones de USD. La estructura energética de Alberta también ha atraído interés en grandes campus de centros de datos con generación dedicada en el sitio. Las instalaciones eléctricas deben cumplir con la norma CSA C22.1, que influye en las clasificaciones de los cables y los requisitos de instalación. La necesidad de equipos certificados tanto por UL como por CSA crea una distinción para los fabricantes que atienden instalaciones a ambos lados de la frontera. Ontario y Columbia Británica enfrentan una presión creciente de conexión para grandes cargas, lo que puede retrasar la energización del proyecto y reforzar el valor de las soluciones eléctricas en el sitio.
México y Mercados Emergentes
México tenía 279 MW de capacidad instalada de centros de datos en 2025, en comparación con 115,5 MW en 2024. La Asociación Mexicana de Centros de Datos espera que el país requiera 1,5 GW de capacidad de centros de datos para 2030. Querétaro es la ubicación líder y concentra una gran parte del desarrollo nacional, lo que impulsa la demanda de conductores, sistemas de barras de distribución y sistemas de puesta a tierra. La Secretaría de Energía identificó 18.000 millones de USD en inversión directa en centros de datos hasta 2030. La infraestructura energética es el problema vinculante porque los operadores están invirtiendo en infraestructura eléctrica dedicada donde la capacidad de la red es limitada. El mercado de cobre y materiales eléctricos para centros de datos de América del Norte se beneficia de esta construcción, aunque los ensamblajes de cables de alta tensión importados y personalizados siguen siendo un canal de adquisición importante. Las autoridades energéticas de México y las condiciones de permisos locales influirán en el ritmo de la nueva construcción de campus. La demanda de relocalización puede fortalecer el caso de los proveedores que ofrecen fabricación regional y calendarios de entrega predecibles.
Panorama Competitivo
El mercado de cobre y materiales eléctricos para centros de datos de América del Norte está moderadamente consolidado entre empresas diversificadas de infraestructura eléctrica y fabricantes especializados. ABB, Eaton, Legrand, Prysmian, Schneider Electric, Siemens, Southwire, LS Cable and System, Hubbell y nVent compiten en diferentes nichos de productos y geografías. Las empresas están expandiendo la capacidad de producción para reducir los plazos de entrega y atender las aplicaciones de densidad de inteligencia artificial con productos de energía diferenciados. Prysmian comprometió 500 millones de USD para la expansión de Encore Wire en Texas, que incluye una instalación de cables de media tensión que se espera opere en 2027. Siemens comprometió más de 200 millones de USD para la expansión de la fabricación en Georgia y Texas para infraestructura eléctrica. Estos movimientos fortalecen las opciones de suministro local para los grandes programas de centros de datos.
Las asociaciones tecnológicas se están volviendo más importantes que las ventas de componentes independientes. ABB anunció una colaboración con NVIDIA para desarrollar soluciones de energía de 800 VCC para centros de datos de inteligencia artificial a escala de gigavatio. Eaton introdujo una arquitectura de referencia de 800 VCC para infraestructura de energía de inteligencia artificial en octubre de 2025. Estos esfuerzos se centran en una pila de energía validada de la red al chip en lugar de un solo cable o sistema de barras de distribución. Eaton y Siemens Energy también anunciaron conceptos de energía integrada en el sitio que responden a las conexiones retrasadas a la red. Los proveedores con amplias capacidades de ingeniería, fabricación y servicio están posicionados para abordar estos requisitos a nivel de sistema.
Las salas eléctricas ensambladas en fábrica y los sistemas inteligentes de barras de distribución son áreas potenciales para la diferenciación de productos. El sistema Double-Stack PowerBar Track de Vertiv proporciona una opción de distribución aérea de alta corriente para despliegues de inteligencia artificial densos. Los módulos de corriente continua de alta tensión directos al bastidor también abordan el espacio entre los transformadores de servicios públicos y las entradas de los bastidores de servidores. UL 857, IEC 60439-2 y NFPA 70 siguen siendo factores de cumplimiento importantes para el diseño de sistemas de barras de distribución e instalaciones eléctricas. Los productos certificados y las relaciones establecidas con clientes norteamericanos crean una barrera para los nuevos participantes. El énfasis competitivo sigue siendo la fiabilidad de la entrega, la validación técnica y la capacidad de suministrar múltiples sistemas eléctricos para un solo campus.
Líderes de la Industria de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte
-
ABB Ltd
-
Amphenol Corporation
-
Belden Inc.
-
Nexans S.A.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte Empresas cubiertas en este informe
- ABB Ltd
- Amphenol Corporation
- Belden Inc.
- Nexans S.A.
- Eaton Corporation plc
- EAE ELECTRIC
- Encore Wire Corporation
- Furukawa Electric Co., Ltd.
- Hubbell Incorporated
- Legrand SA
- LS Cable & System Ltd.
- Molex LLC
- nVent Electric plc
- Panduit Corporation
- Prysmian S.p.A.
- Schneider Electric SE
- Siemens AG
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
- TE Connectivity Ltd.
- Vertiv Holdings Co
- Atkore International Group, Inc.
Desarrollos recientes de la industria en Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte
- Octubre de 2026: El productor de aluminio estadounidense Alcoa Corporation vendió su antigua fundición Massena East en el norte del estado de Nueva York a una empresa de centros de datos no identificada. En sus resultados del tercer trimestre de 2026, la empresa de aluminio anunció que había celebrado acuerdos definitivos con una empresa de centros de datos no identificada para vender partes del sitio de Massena East por hasta 315 millones de USD.
- Julio de 2026: El proveedor norteamericano de productos de cobre Pantheon Electric anunció su plan de expansión mediante adquisiciones para satisfacer la creciente demanda de centros de datos de inteligencia artificial y actualizaciones de la red eléctrica.
- Junio de 2026: La Comisión Federal Reguladora de Energía emitió órdenes de justificación dirigidas a 6 operadores regionales de la red en Estados Unidos para que justifiquen o reformen las reglas de interconexión para grandes cargas en 5 categorías de reforma, incluida la transparencia en los costos de actualización de la transmisión. La acción responde a las colas de interconexión de centros de datos que han extendido los plazos de operación comercial a 5 años o más y dará forma al ritmo de energización de las instalaciones durante el período de pronóstico.
- Marzo de 2026: El consejo de administración de Prysmian S.p.A. aprobó un segundo laminador de varilla de cobre en el campus de McKinney, Texas, que representa una inversión de 100-200 millones de USD destinada a duplicar o triplicar la producción existente de varilla de cobre. La expansión se basa en la adquisición de Encore Wire por parte de Prysmian y aborda directamente la demanda sostenida en América del Norte de materia prima para cables de energía y centros de datos.
Alcance del Informe del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte
El mercado de cobre y materiales eléctricos para centros de datos de América del Norte abarca la adquisición, la fabricación regional y el despliegue de cobre especializado, aluminio y materiales conductores alternativos adaptados para infraestructura de computación de alta densidad dentro de Estados Unidos y Canadá. El mercado rastrea la distribución de cables eléctricos críticos, barras colectoras, varillas y componentes de puesta a tierra utilizados en la distribución de energía, sistemas de respaldo y conexiones a la red en instalaciones pequeñas, medianas, grandes y de hiperescala que operan bajo marcos de colocación, empresariales y de proveedores de servicios en la nube.
El Informe del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Norte está segmentado por Tipo de Material (Cobre, Aluminio y Otros Materiales Conductores Eléctricos), Tipo de Producto (Cables Eléctricos y Conductores, Barras Colectoras y Sistemas de Barras de Distribución, Varillas y Tiras de Cobre, Conectores Eléctricos y Materiales de Terminación, y Otros Materiales Eléctricos), Aplicación (Distribución de Energía, Sistemas de Respaldo de Energía, Conexión a la Red e Infraestructura Eléctrica, Puesta a Tierra y Unión, y Otras Aplicaciones Eléctricas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde) y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cobre |
| Aluminio |
| Otros Materiales Conductores Eléctricos |
| Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras de Distribución |
| Varillas y Tiras de Cobre |
| Conectores Eléctricos y Materiales de Terminación |
| Otros Materiales Eléctricos |
| Distribución de Energía |
| Sistemas de Respaldo de Energía |
| Conexión a la Red e Infraestructura Eléctrica |
| Puesta a Tierra y Unión |
| Otras Aplicaciones Eléctricas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Material | Cobre |
| Aluminio | |
| Otros Materiales Conductores Eléctricos | |
| Por Tipo de Producto | Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras de Distribución | |
| Varillas y Tiras de Cobre | |
| Conectores Eléctricos y Materiales de Terminación | |
| Otros Materiales Eléctricos | |
| Por Aplicación | Distribución de Energía |
| Sistemas de Respaldo de Energía | |
| Conexión a la Red e Infraestructura Eléctrica | |
| Puesta a Tierra y Unión | |
| Otras Aplicaciones Eléctricas | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Borde | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cobre y materiales eléctricos para centros de datos de América del Norte?
Se proyecta que el mercado se expanda desde 6,98 mil millones de USD en 2026 y 7,74 mil millones de USD en 2027 hasta 11,62 mil millones de USD para 2032, a un CAGR del 8,47%.
¿Qué está impulsando el uso del cobre en los centros de datos de América del Norte?
Los bastidores de inteligencia artificial requieren mayor capacidad eléctrica y enfriamiento líquido, lo que aumenta la demanda de cobre en la distribución de energía, la puesta a tierra y los equipos de enfriamiento.
¿Qué material tiene la mayor participación?
El cobre representó el 71,56% de la participación en 2026 porque se utiliza en la distribución primaria de energía, la puesta a tierra y los sistemas de enfriamiento líquido.
¿Qué categoría de producto se proyecta que se expanda más rápido?
Se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a un CAGR del 9,23% hasta 2032, a medida que las filas de inteligencia artificial de alta densidad adoptan la distribución modular de energía.
¿Por qué son importantes los retrasos en la red para los materiales eléctricos de los centros de datos?
Los retrasos en la conexión pueden aplazar la adquisición de equipos eléctricos, mientras que los sistemas de energía en el sitio añaden demanda de cables de media tensión, sistemas de barras de distribución y puesta a tierra.
¿Qué país se proyecta que se expanda más rápido?
Se proyecta que Canadá se expanda a un CAGR del 10,73% hasta 2032, respaldado por el desarrollo de campus de hiperescala y la disponibilidad de energía.