
Tamanho e Participação do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
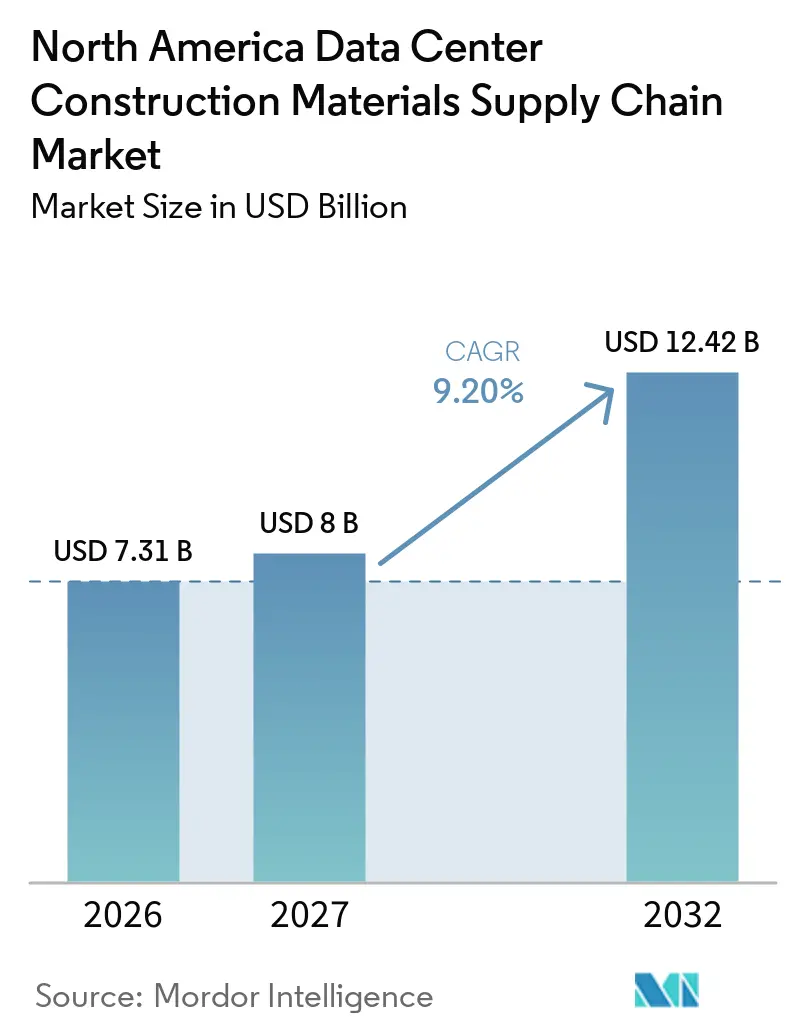
| Tamanho do mercado no ano base (2026) | 7.31 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.20 % |
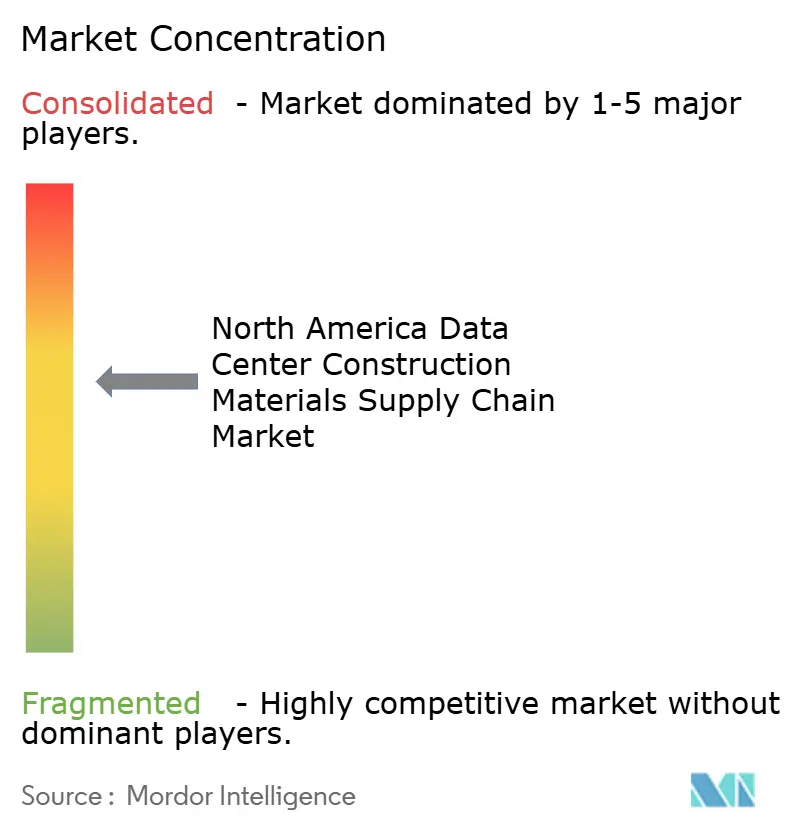
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte está projetado para se expandir de 7,31 bilhões de USD em 2026 e 8,00 bilhões de USD em 2027 para 12,42 bilhões de USD até 2032, registrando um CAGR de 9,20% entre 2027 e 2032. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte está sendo moldado por investimentos sustentados em capacidade preparada para IA, o que aumenta a demanda por sistemas estruturais, elementos pré-moldados, produtos de envoltória e pacotes elétricos críticos. Os desenvolvedores estão realizando pedidos com maior antecedência porque grandes campi exigem entregas coordenadas em várias fases de construção, enquanto o trabalho continua em outros edifícios dentro do mesmo local. Isso está fortalecendo o papel dos modelos de aquisição que podem garantir equipamentos e materiais de longo prazo antes que os cronogramas de instalação final sejam definidos e antes que mudanças de disponibilidade afetem os termos comerciais. A fabricação fora do local também está se tornando mais importante porque pode reduzir as necessidades de mão de obra no local, melhorar o sequenciamento da construção e permitir que os fornecedores preparem componentes antes que as condições do local estejam prontas para a instalação. A disponibilidade de energia, a escassez de mão de obra, a exposição aos preços dos materiais, a capacidade de entrega, a necessidade de coordenar fornecedores em locais de projetos distantes e a pressão sobre a capacidade de fabricação regional continuam sendo limitações práticas para o ritmo de entrega dos projetos, particularmente onde vários grandes empreendimentos dependem da mesma base de suprimentos regional.
Principais Conclusões do Relatório
- Por tipo de material, Aço Estrutural e Aço de Reforço detinham 27,30% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte em 2026, enquanto os Produtos de Concreto Pré-moldado estão projetados para se expandir a um CAGR de 9,98% até 2032.
- Por fase de construção, a Construção Estrutural representou 43,19% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte em 2026 e está projetada para avançar a um CAGR de 10,27% até 2032.
- Por modelo de aquisição, a aquisição liderada por EPC detinha 47,51% do mercado em 2026, enquanto a Aquisição Direta por Desenvolvedores e Operadores de Data Centers está projetada para se expandir a um CAGR de 10,57% até 2032.
- Por tamanho de data center, o Hyperscale detinha 48,72% do mercado em 2026 e está projetado para avançar a um CAGR de 11,34% até 2032.
- Por tipo de data center, os Provedores de Serviços em Nuvem detinham 52,67% do mercado em 2026 e estão projetados para se expandir a um CAGR de 11,78% até 2032.
- Por geografia, os Estados Unidos detinham 80,42% do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte em 2026, enquanto o Canadá está projetado para avançar a um CAGR de 12,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho de IA e Construção de Campi Hyperscale | +3.5% | Estados Unidos, incluindo Norte da Virgínia, Texas, Indiana e Atlanta, e Canadá, incluindo Alberta e Saskatchewan | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem, Demanda por Colocation e Investimento em Infraestrutura Digital | +2.0% | Estados Unidos, Canadá e México, incluindo Querétaro | Médio prazo (2-4 anos) |
| Componentes de Construção Modulares e Pré-fabricados | +1.5% | Principais mercados dos Estados Unidos e campi hyperscale canadenses | Médio prazo (2-4 anos) |
| Reutilização de Locais com Energia em Brownfield e Desenvolvimento em Mercados de Fronteira | +0.8% | Pensilvânia, Ohio, Kentucky, Canadá e México | Médio prazo (2-4 anos) |
| Materiais de Construção de Baixo Carbono e Alto Desempenho | +0.7% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Aquisição Fornecida pelo Proprietário e Instalada pelo Contratante para Pacotes Críticos | +0.4% | Mercados hyperscale dos Estados Unidos e Alberta e Saskatchewan no Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cargas de Trabalho de IA e Construção de Campi Hyperscale
Os programas de capacidade de IA estão aumentando o volume e a complexidade dos materiais necessários para grandes campi de data centers. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte se beneficia quando os operadores se comprometem com locais de múltiplos edifícios, pois cada projeto requer compras repetidas de aço estrutural, reforço, concreto, coberturas e sistemas elétricos. A Schneider Electric afirmou que cada MW de capacidade de computação de IA requer 275 toneladas de aço, o que torna o requisito de materiais físicos significativo mesmo antes da instalação dos equipamentos.[1] Grandes campi também podem utilizar mão de obra local, transporte e capacidade de fabricação por vários anos. A DPR Construction descreveu o campus de Richland Parish da Meta como um projeto de 2.250 acres que deve exigir mais de 5.000 trabalhadores no pico da construção. Essa escala favorece fornecedores que podem oferecer rastreabilidade, janelas de entrega confiáveis e materiais que atendam aos padrões de projeto específicos. Também eleva o custo das interrupções de aquisição, pois um atraso em um pacote estrutural pode afetar o trabalho em edifícios adjacentes.
Migração para a Nuvem, Demanda por Colocation e Investimento em Infraestrutura Digital
A migração para a nuvem e a demanda por colocation mantêm a aquisição ativa em projetos que não seguem o mesmo cronograma dos campi operados pelos proprietários. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte inclui, portanto, um fluxo constante de projetos que requerem compras em etapas, em vez de um grande pedido inicial único. A Digital Realty reportou 3,0 GW de capacidade de TI instalada e 6,3 GW de capacidade construível em desenvolvimento ativo em março de 2026. Esse tipo de pipeline de desenvolvimento exige que os suprimentos estejam disponíveis ao longo de múltiplas fases de construção. Os operadores também precisam de maior flexibilidade quando os compromissos dos inquilinos e os planos de equipamentos mudam antes que um edifício seja concluído. A capacidade de inferência de IA distribuída pode adicionar demanda por instalações menores próximas aos usuários, onde componentes padronizados e cronogramas de construção mais curtos são úteis. Esses padrões criam oportunidades para distribuidores e fabricantes que podem apoiar tanto grandes campi quanto implantações regionais.
Implantação Acelerada de Componentes de Construção Modulares e Pré-fabricados
A construção modular muda quais materiais são adquiridos, quando são entregues e onde o valor é criado. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte está registrando maior demanda por elementos pré-moldados, salas elétricas construídas em fábrica e módulos de resfriamento prontos para instalação. A AFCOM reportou que mais de 80% dos operadores planejavam usar módulos de TI e resfriamento pré-fabricados em projetos futuros, em comparação com 39% no ano anterior. A produção em fábrica pode reduzir a pressão sobre as equipes de campo e tornar o cronograma de entrega mais previsível. A Vertiv reportou desperdício de material de 1,8% para construção fora do local, em comparação com 30% para trabalho convencional construído em campo. A Schneider Electric também constatou que uma implantação pré-fabricada de 5 MW reduziu o carbono incorporado na fase de construção em 80% em comparação com uma sala elétrica convencional. Esses resultados tornam as abordagens modulares relevantes tanto para o controle de cronograma quanto para os relatórios de sustentabilidade.
Reutilização de Locais com Energia em Brownfield e Desenvolvimento em Mercados de Fronteira
A requalificação de brownfields pode levar um projeto à aquisição estrutural mais rapidamente porque os locais podem já ter acesso à transmissão, estradas e infraestrutura industrial. Isso pode apoiar o mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte ao antecipar a demanda por aço, concreto e sistemas de envoltória. A GE Vernova anunciou que a antiga usina de carvão Homer City, na Pensilvânia, será requalificada como um campus de data center de 3.200 acres e 4,5 GW movido a gás natural, com entregas de turbinas começando em 2026 e produção de energia prevista para 2027. A Fluor Corporation recebeu uma Notificação Limitada para Prosseguir para um campus de 480 MW na antiga fundição de alumínio Century Aluminum, em Kentucky. A infraestrutura existente pode encurtar as obras civis, mas também deixa menos tempo para responder a custos de insumos mais elevados ou capacidade de fabricação limitada. Os fornecedores regionais podem ter acesso a novos centros de demanda quando os projetos se deslocam para além dos hubs tradicionais de data centers. O modelo também coloca maior ênfase na coordenação entre o desenvolvimento de energia, as liberações de materiais e as equipes de instalação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Capacidade de Aço Estrutural e Materiais de Grau Elétrico | -1.0% | Estados Unidos, com maior pressão no Norte da Virgínia e no Texas | Curto prazo (≤ 2 anos) |
| Volatilidade de Tarifas, Rotas Comerciais e Preços de Commodities | -0.8% | Estados Unidos, com maior exposição nos mercados de fronteira do Canadá e do México | Curto prazo (≤ 2 anos) |
| Restrições de Energia, Água e Licenciamento que Atrasam a Liberação de Materiais | -0.7% | Norte da Virgínia, Texas, Califórnia, Ontário e Alberta | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada para Construção de Missão Crítica | -0.6% | Estados Unidos, especialmente mercados rurais e de fronteira | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capacidade de Aço Estrutural e Materiais de Grau Elétrico
O aço estrutural e os materiais de grau elétrico continuam sendo restrições centrais para grandes projetos. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte depende de aço fabricado, componentes de transformadores, barramentos de cobre, invólucros de painéis elétricos e outros produtos que atendem a mais de um setor de infraestrutura. Os prazos de entrega de um pacote estrutural podem deixar pouca margem para que um contratante substitua um fornecedor após o início da construção. Os componentes elétricos alternativos também devem estar em conformidade com os requisitos do Código Elétrico Nacional e possuir as certificações UL apropriadas, o que pode prolongar os processos de qualificação. A Associação de Contratantes Gerais da América reportou que 58% das empresas que atuam em data centers enfrentaram maior concorrência por trabalhadores qualificados, e 49% relataram maior pressão salarial em setembro de 2026.[2] Essas condições podem afetar a montagem de aço e os trabalhos mecânicos, elétricos e hidráulicos ao mesmo tempo. Contratantes com redes de fornecedores qualificados e processos de aquisição antecipada estão em melhor posição para gerenciar esses riscos.
Volatilidade de Tarifas, Rotas Comerciais e Preços de Commodities
Mudanças nos custos de aço, alumínio e cobre podem afetar os orçamentos dos projetos após a aprovação dos projetos. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte é especialmente exposto porque esses insumos são usados em estruturas primárias, distribuição elétrica, sistemas de resfriamento e geradores. A Cushman and Wakefield reportou que os metais em projetos de data centers enfrentaram alíquotas de tarifas de até 50% e que algumas instalações exigiram até 50.000 toneladas de cobre. Os programas de Aquisição Fornecida pelo Proprietário e Instalada pelo Contratante podem ser sensíveis quando os equipamentos são encomendados antes que o orçamento final de construção seja estabelecido. Os equipamentos montados nos Estados Unidos ainda podem incluir componentes de vários países, o que pode transmitir a exposição comercial pela cadeia de suprimentos. Termos comerciais claros, bloqueios de preços antecipados e maior fornecimento doméstico podem reduzir a incerteza, mas não podem eliminar completamente o risco de commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
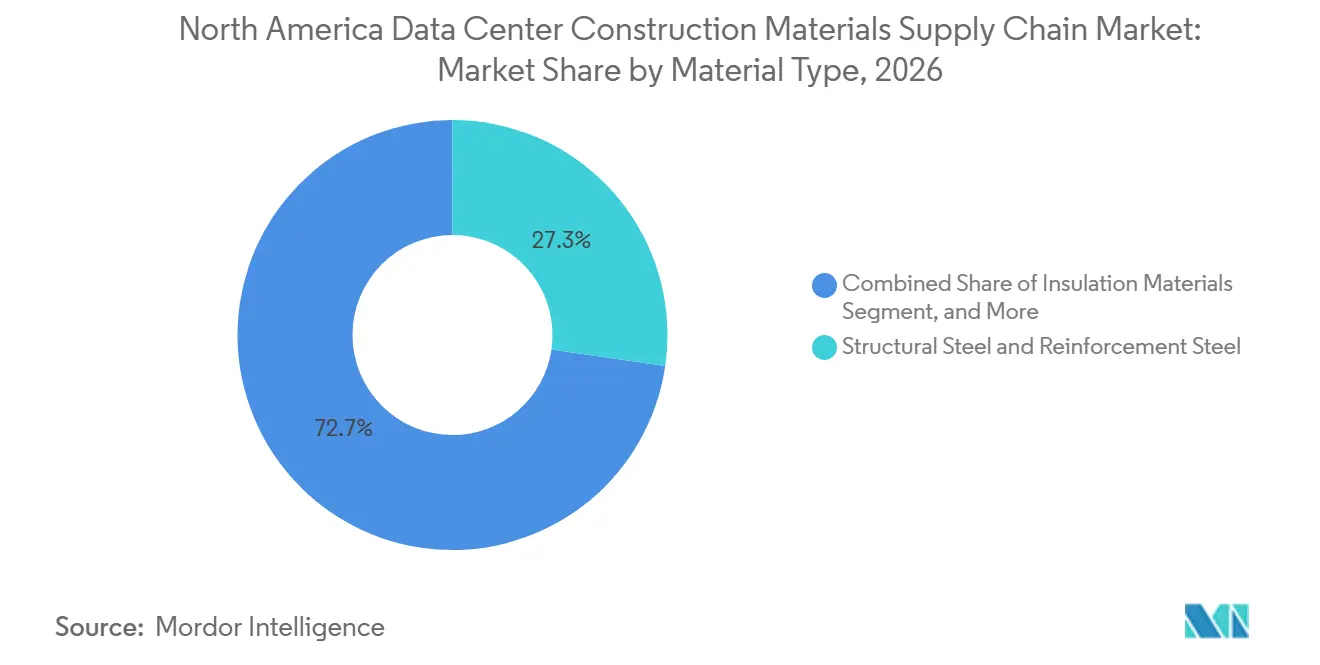
O Aço Estrutural Permanece Central enquanto a Demanda por Pré-moldados AvançaO Aço Estrutural e o Aço de Reforço detinham 27,30% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte em 2026. O aço é usado em estruturas primárias, fundações, plataformas de equipamentos e mezaninos mecânicos na maioria dos formatos de instalações. Isso torna a disponibilidade e a capacidade de fabricação importantes para os cronogramas dos projetos. A Nucor Corporation afirmou que opera mais de 300 instalações na América do Norte e oferece rastreabilidade desde a sucata reciclada até os componentes acabados para a construção de data centers.[3] A rastreabilidade pode ajudar os proprietários a avaliar as necessidades de relatórios de carbono e a confiabilidade dos fornecedores. Cimento, concreto e agregados continuam sendo essenciais para fundações, lajes e obras de infraestrutura. Materiais de cobertura, isolamento, fachada, pisos e interiores apoiam a resiliência operacional e a proteção de equipamentos sensíveis.
Os Produtos de Concreto Pré-moldado estão projetados para avançar a um CAGR de 9,98% até 2032. Os sistemas pré-moldados suportam uma montagem mais rápida porque os componentes são fabricados em um ambiente de fábrica controlado antes da entrega. A ConstructConnect Canada reportou que alguns painéis com mais de 18 metros podem suportar cargas de piso próximas a 400 lb/ft². Isso pode reduzir o número de operações de campo necessárias para produzir paredes e pisos de alto desempenho. A demanda por aplicações pré-moldadas também é apoiada pela necessidade de reduzir a exposição de mão de obra no local. O concreto de baixo carbono está ganhando atenção à medida que os operadores incluem o carbono incorporado em suas expectativas de aquisição. O projeto piloto de campo do Open Compute Project envolvendo Google, Meta e Microsoft reportou misturas com até 57% menos carbono incorporado do que as misturas de controle. Fornecedores que combinam documentação de desempenho com entrega regional confiável têm um caminho mais claro para esses programas.

Por Fase de Construção:
O Trabalho Estrutural Define a Sequência de AquisiçãoA Construção Estrutural representou 43,19% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte em 2026. Esta fase requer grandes volumes de aço, reforço, concreto e produtos pré-moldados antes que a maioria dos equipamentos técnicos possa ser instalada. Os desenvolvedores hyperscale frequentemente iniciam novos edifícios enquanto o acabamento continua nos edifícios concluídos no mesmo campus. Isso cria janelas de aquisição sobrepostas em vez de um único processo de construção sequencial. As equipes de materiais devem coordenar as datas de entrega com a disponibilidade de guindastes, acesso ao local e prontidão do edifício. Essa situação recompensa os fornecedores que podem gerenciar cronogramas de liberação complexos. Também cria mais valor para os contratantes que coordenam projeto, fornecimento e instalação dentro de um único sistema de controles de projeto.
A Construção Estrutural está projetada para avançar a um CAGR de 10,27% até 2032. A Preparação do Local e as Obras Civis podem avançar mais rapidamente em antigos locais industriais onde estradas, sistemas de água ou conexões de transmissão já existem. A Envoltória do Edifício e Cobertura segue com revestimento isolado, impermeabilização e sistemas de cobertura que protegem as instalações das intempéries e apoiam a eficiência do resfriamento. Os operadores estão cada vez mais considerando declarações de produtos e documentação de carbono incorporado ao especificar esses materiais. As Obras de Interior e Acabamento então requerem entregas rápidas e repetidas à medida que as salas de dados são comissionadas edifício por edifício. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte usa esse modelo de construção contínua para manter os campi em movimento, mas pode expor os contratantes a atrasos nas entregas. As equipes de projeto, portanto, dão mais importância ao estoque disponível e ao transporte previsível do que ao preço unitário isoladamente.
Por Modelo de Aquisição:
A Entrega por EPC Mantém Escala enquanto a Compra Direta se ExpandeA aquisição liderada por EPC detinha 47,51% do mercado em 2026. Os grandes operadores usam essa abordagem porque coloca a responsabilidade pelo projeto, fornecimento e construção sob uma estrutura de entrega integrada. Pode simplificar a comunicação quando mudanças de cronograma afetam os pedidos de materiais. As equipes de EPC também têm maior capacidade de combinar pacotes de ao, pré-moldados e sistemas pré-fabricados. Isso pode apoiar uma responsabilidade mais clara em um campus com vários edifícios e contratantes. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte é apoiado por esse modelo porque grandes programas precisam de controle centralizado sobre os riscos de suprimentos de longo prazo. A aquisição liderada por distribuidores e fornecedores continua útil para bens padronizados, como agregados, isolamento e produtos de cobertura de catálogo.
A Aquisição Direta por Desenvolvedores e Operadores de Data Centers está projetada para se expandir a um CAGR de 10,57% até 2032. Os proprietários usam arranjos de Aquisição Fornecida pelo Proprietário e Instalada pelo Contratante para encomendar geradores, transformadores, painéis elétricos e sistemas de resfriamento antes da nomeação de um contratante geral. Isso pode proporcionar maior controle sobre as especificações técnicas e os slots de fabricação. Também pode transferir os riscos de entrega, armazenamento e interface de volta ao proprietário. Os contratantes estão respondendo formando relacionamentos diretos com usinas siderúrgicas domésticas, produtores de pré-moldados e fornecedores de módulos. O setor da cadeia de suprimentos de materiais de construção de data centers na América do Norte está, portanto, avançando em direção a estruturas híbridas que combinam a coordenação de EPC com a aquisição antecipada no estilo do proprietário. Essas estruturas podem reduzir a exposição a longos ciclos de fabricação, mas requerem responsabilidades claras para garantias e instalação.
Por Tamanho de Data Center:
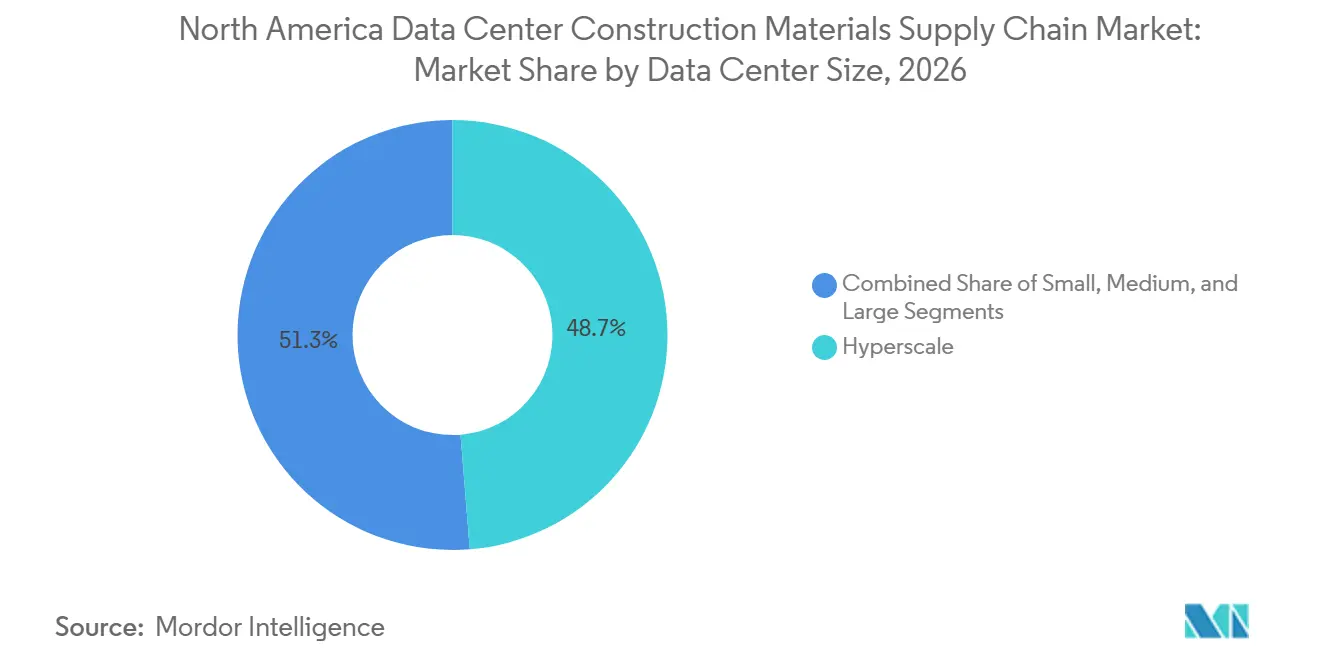
Projetos Hyperscale Concentram a Demanda por MateriaisO Hyperscale detinha 48,72% do mercado em 2026 e representava o maior segmento por tamanho de data center. A participação desse segmento reflete a grande pegada física e os altos requisitos de energia dos campi de múltiplos edifícios. Esses projetos frequentemente requerem fabricação de aço personalizada, moldes pré-moldados especializados e sistemas de envoltória específicos para o local. Seu poder de compra pode ajudar a garantir materiais antecipadamente, mas também pode apertar a capacidade para projetos médios e grandes. Os grandes data centers que atendem a inquilinos de nuvem empresarial e provedores regionais de colocation usam designs mais padronizados. Às vezes podem aceitar materiais ou fornecedores alternativos quando as condições de custo ou cronograma mudam. Instalações pequenas e de borda criam uma oportunidade separada para designs modulares repetíveis.
O Hyperscale está projetado para avançar a um CAGR de 11,34% até 2032. A atividade de grandes campi pode afetar as filas de fabricação locais, a disponibilidade de frete e a mão de obra qualificada para construção. A AFCOM reportou que os operadores planejavam um aumento de seis vezes na atividade de construção ao longo de 3 anos, com um tamanho médio de nova instalação de 32 MW. Isso indica que mesmo as instalações fora da categoria hyperscale requerem volumes substanciais de materiais. Os métodos modulares são particularmente relevantes para instalações menores e de borda porque seus designs podem usar sistemas padronizados construídos em fábrica. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte se beneficia quando os fornecedores podem atender tanto ao trabalho personalizado de campus quanto a projetos regionais repetíveis. Um portfólio equilibrado pode ajudar os fornecedores a gerenciar o timing irregular de grandes adjudicações de projetos.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Moldam os Padrões de MateriaisOs Provedores de Serviços em Nuvem detinham 52,67% do mercado em 2026. Seus requisitos de compra influenciam as especificações de materiais para desempenho, rastreabilidade e sustentabilidade em todo o mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte. Os grandes campi de nuvem requerem compras coordenadas em estruturas, envoltórias de edifícios, equipamentos elétricos e sistemas de resfriamento. Esses requisitos podem se tornar padrões de referência para contratantes e fornecedores que buscam trabalhos subsequentes. Os provedores de colocation também estão solicitando maior divulgação sobre o fornecimento de materiais estruturais. Essas solicitações estão se tornando mais importantes nas discussões comerciais, mesmo onde não são obrigações formais de conformidade. Os data centers empresariais e de borda são menores individualmente, mas juntos apoiam a demanda em locais onde a adoção da nuvem está se expandindo.
Os Provedores de Serviços em Nuvem estão projetados para se expandir a um CAGR de 11,78% até 2032. Sua expansão incentiva os fornecedores a desenvolver opções de produtos de baixo carbono e melhores registros de cadeia de custódia. O projeto piloto do Open Compute Project mostra que as principais empresas de tecnologia estão testando mudanças de materiais que podem ser incorporadas em futuras especificações de construção. As instalações de colocation precisam de capacidades semelhantes porque os inquilinos consideram cada vez mais os requisitos de resiliência e relatórios ao selecionar capacidade. As implantações empresariais e de borda podem depender mais fortemente de produtos modulares devido às suas localizações dispersas e tamanhos de construção menores. O setor da cadeia de suprimentos de materiais de construção de data centers na América do Norte pode, portanto, atender a diferentes tipos de compradores com ciclos de compra distintos. Os fornecedores devem adequar a documentação de produtos e os modelos de entrega às necessidades de cada tipo de instalação.
Análise Geográfica
Estados Unidos
Os Estados Unidos representaram 80,42% da cadeia de suprimentos de materiais regional em 2026. O país possui redes de contratantes estabelecidas, produtores domésticos de materiais e grandes clusters de investimento em infraestrutura de nuvem. A atividade de novas construções está se espalhando além dos hubs estabelecidos, o que aumenta a demanda por fabricação regional, transporte rodoviário e capacidade de distribuição. A Mortenson Construction iniciou o trabalho no campus de 10 bilhões de USD da Meta em Lebanon, Indiana, projetado para até 1 GW de capacidade e apoiado pela Turner Construction Company e Faith Technologies. O projeto ilustra como novos hubs interiores podem exigir capacidade significativa de materiais estruturais e civis locais. A requalificação de brownfields também está expandindo o mapa de construção regional. A requalificação Homer City da GE Vernova, na Pensilvânia, ilustra o papel dos locais que já possuem infraestrutura de energia. Os requisitos do Código Elétrico Nacional e as certificações UL influenciam a aprovação de materiais elétricos, enquanto os padrões dos operadores podem adicionar requisitos para documentação de produtos. Esses fatores de conformidade favorecem fornecedores que podem demonstrar desempenho testado e registros confiáveis.
Canadá
O Canadá está projetado para avançar a um CAGR de 12,10% até 2032. O país está atraindo campi maiores com foco em IA, particularmente em Alberta e Saskatchewan, o que amplia a demanda por aço, concreto pré-moldado e materiais de envoltória. A Alberta Major Projects reportou que a Meta iniciou as obras de um campus de 1 GW no Condado de Sturgeon em julho de 2026, com investimento superior a CAD 13 bilhões (9,17 bilhões de USD) e construção continuando até 2029.[4] A Bell Canada também comprometeu CAD 1,7 bilhão (1,23 bilhão de USD) para um data center de IA de 300 MW em Sherwood, Saskatchewan, com conclusão da primeira fase prevista para o primeiro semestre de 2027. O Regulamento de Alberta 117/2026 introduziu um framework de geração própria de energia que confere maior relevância à capacidade de geração dedicada na seleção de locais. Essa influência regulatória pode concentrar a demanda de construção em locais que podem apoiar arranjos de energia. Os fornecedores canadenses estão respondendo a um nível de demanda mais elevado do que os projetos domésticos anteriores exigiam. A demanda canadense está, consequentemente, vinculada tanto ao investimento em campi quanto ao planejamento de energia. Os fornecedores que atendem aos requisitos de código local e podem apoiar grandes pedidos terão uma posição mais forte.
México e Mercados Regionais
O México detinha uma participação menor em 2026, mas seu pipeline de desenvolvimento está trazendo nova demanda para a rede de suprimentos regional. A Associação Mexicana de Data Centers projetou 82,5 bilhões de USD em gastos combinados de construção e equipamentos de 2026 a 2031, com 98.366 empregos relacionados à construção. Querétaro está se tornando um ponto focal para grandes projetos. A CloudHQ anunciou um investimento de 4,8 bilhões de USD em um campus de 6 edifícios e 900 MW com resfriamento sem água e uma subestação privada. A KIO Data Centers também reportou mais de 200 milhões de USD em compromissos em 2026 na Cidade do México, Monterrey e Querétaro. O mercado mais amplo da cadeia de suprimentos de materiais de construção de data centers na América do Norte dependerá da disponibilidade local de aço estrutural, cimento e agregados à medida que esses locais avançam. O resfriamento sem água é uma resposta de design importante em áreas onde as restrições de água afetam o planejamento do local. Subestações privadas e infraestrutura de energia no local adicionam demanda por produtos elétricos especializados. Esse quadro regional misto cria oportunidades para fornecedores que podem atender aos padrões locais enquanto coordenam com redes de aquisição transfronteiriças.
Cenário Competitivo
O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte possui um nível superior moderadamente consolidado de contratantes gerais e empresas de EPC que gerenciam os principais programas de campus. Um grupo mais amplo de especialistas regionais, distribuidores de materiais e pré-fabricadores apoia projetos de médio porte e de borda. Os contratantes estabelecidos se diferenciam pela capacidade de coordenar engenharia, compras e instalação em vários edifícios. Isso reduz as transferências que podem criar problemas de cronograma em locais complexos. A conformidade com as diretrizes térmicas da ASHRAE, os requisitos de Nível do Uptime Institute e os padrões de carbono incorporado específicos dos operadores também pode favorecer contratantes experientes em missão crítica. Esses requisitos aumentam o valor dos fornecedores que podem fornecer documentação de desempenho e atributos ambientais.
O papel da Kiewit Corporation no Homer City Energy Campus demonstra um modelo em que o desenvolvimento de energia e a construção de data centers são coordenados dentro de uma única estrutura de entrega. A GE Vernova afirmou que a Kiewit Power Constructors está envolvida na requalificação da antiga usina de carvão Homer City como um campus de 4,5 GW. Essa abordagem pode alinhar obras civis, materiais estruturais e aquisição mecânica e elétrica com a disponibilidade de energia. A Nucor Corporation também está posicionando o fornecimento de aço doméstico rastreável como resposta às preocupações de cronograma e fornecimento. A Schneider Electric e a Compass Datacenters introduziram o EcoStruxure Pod, um módulo de espaço branco pré-fabricado que integra energia, resfriamento e rede de TI. Esses movimentos mostram que fornecedores e contratantes estão competindo pela certeza de implantação, além da disponibilidade de materiais.
O concreto de baixo carbono, as Declarações de Produto Ambiental e a logística integrada estão se tornando pontos úteis de diferenciação. O projeto piloto do Open Compute Project oferece aos fornecedores de materiais um ponto de referência para testar concreto de menor carbono em relação às necessidades de desempenho de data centers. As empresas que podem combinar informações de produtos verificadas com transporte regional confiável podem estar melhor posicionadas para programas de aquisição hyperscale. Contratantes menores ainda podem competir onde relacionamentos locais, entrega rápida e conhecimento especializado de instalação importam mais do que a escala nacional. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte permanece competitivo porque os proprietários de projetos usam tanto empresas integradas quanto provedores regionais. Nenhum dado combinado de participação de mercado para os principais contratantes ou fornecedores é fornecido, portanto, o nível de concentração não pode ser quantificado a partir das informações disponíveis.
Líderes do Setor da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte
-
DPR Construction Inc.
-
Turner Construction Company
-
Nucor Corporation
-
Jacobs Solutions Inc.
-
Gilbane Building Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte Empresas cobertas neste relatório
- DPR Construction Inc.
- AECOM
- Turner Construction Company
- Whiting-Turner Contracting Company
- Jacobs Solutions Inc.
- Skanska USA
- Balfour Beatty US
- Hensel Phelps
- McCarthy Building Companies Inc.
- Gilbane Building Company
- Brasfield and Gorrie LLC
- Holder Construction
- Mortenson Construction
- Fluor Corporation
- Clark Construction Group
- Walsh Construction
- JE Dunn Construction
- Webcor Builders
- Kiewit Corporation
- Layton Construction
- Compass Datacenters
- STACK Infrastructure
- Nucor Corporation
- Vulcan Materials Company
- Martin Marietta Materials
Desenvolvimentos industriais recentes em Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte
- Outubro de 2026: A Clayco e a Kiewit New Mexico Co. anunciaram a conclusão da estrutura da primeira porção de 855.000 pés quadrados do Projeto Jupiter no Condado de Doña Ana, Novo México, encomendado pela Oracle e pela STACK Infrastructure, completando a estrutura estrutural primária do edifício e marcando um marco para um campus projetado para atingir 2,5 GW na conclusão total, gerar 13 bilhões de USD em impacto econômico de longo prazo e apoiar mais de 7.000 empregos na construção.
- Agosto de 2026: A KIO Data Centers concluiu as fases 2 e 3 de seu campus QRO2 em Querétaro com investimento total de 170 milhões de USD, comprometeu mais de 200 milhões de USD em novos projetos na Cidade do México, Monterrey e Querétaro em 2026, e anunciou a avaliação de um potencial investimento de 1,3 bilhão de USD para o QRO3, um campus de 100 MW que se tornaria o maior data center do portfólio da KIO.
- Julho de 2026: A Meta anunciou seu primeiro data center canadense, um campus de 1 GW otimizado para IA no Condado de Sturgeon, Alberta, com investimento superior a CAD 13 bilhões (9,17 bilhões de USD), e iniciou as obras com a Clark Builders e a PCL Construction como contratantes gerais conjuntos. A terraplanagem do local começou sob uma licença do condado emitida em maio de 2026, com a construção completa prevista até 2029, criando aproximadamente 3.000 empregos no pico da construção.
- Março de 2026: A unidade de Tecnologias Avançadas da Fluor Corporation assinou uma Notificação Limitada para Prosseguir com a TeraWulf para um campus de data center brownfield de 3 a 4 bilhões de USD e 480 MW na antiga fundição de alumínio Century Aluminum em Hawesville, Kentucky, cobrindo planejamento mestre e serviços de pré-construção a serem liderados pelo Hub de Execução de Data Centers da América do Norte da Fluor Corporation em Greenville, Carolina do Sul.
Escopo do Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte
O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte abrange o ecossistema comercial de fornecimento, fabricação e entrega de insumos estruturais e arquitetônicos especializados necessários para o desenvolvimento de instalações de data centers nos Estados Unidos, Canadá e México.
O Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Norte é Segmentado por Tipo de Material (Aço Estrutural e Aço de Reforço, Cimento, Concreto e Agregados, Produtos de Concreto Pré-moldado, Materiais de Cobertura e Impermeabilização, Materiais de Isolamento, Materiais de Fachada e Revestimento, Materiais de Pisos e Construção Interior e Outros Materiais de Construção), Fase de Construção (Preparação do Local e Obras Civis, Construção Estrutural, Envoltória do Edifício e Cobertura e Obras de Interior e Acabamento), Modelo de Aquisição (Aquisição Direta por Desenvolvedores e Operadores de Data Centers, Aquisição Liderada por Engenharia, Aquisição e Construção e Aquisição Liderada por Distribuidores e Fornecedores), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados |
| Produtos de Concreto Pré-moldado |
| Materiais de Cobertura e Impermeabilização |
| Materiais de Isolamento |
| Materiais de Fachada e Revestimento |
| Materiais de Pisos e Construção Interior |
| Outros Materiais de Construção |
| Preparação do Local e Obras Civis |
| Construção Estrutural |
| Envoltória do Edifício e Cobertura |
| Obras de Interior e Acabamento |
| Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção |
| Aquisição Liderada por Distribuidores e Fornecedores |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Material | Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados | |
| Produtos de Concreto Pré-moldado | |
| Materiais de Cobertura e Impermeabilização | |
| Materiais de Isolamento | |
| Materiais de Fachada e Revestimento | |
| Materiais de Pisos e Construção Interior | |
| Outros Materiais de Construção | |
| Por Fase de Construção | Preparação do Local e Obras Civis |
| Construção Estrutural | |
| Envoltória do Edifício e Cobertura | |
| Obras de Interior e Acabamento | |
| Por Modelo de Aquisição | Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção | |
| Aquisição Liderada por Distribuidores e Fornecedores | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte?
O mercado está projetado para se expandir de 7,31 bilhões de USD em 2026 e 8,00 bilhões de USD em 2027 para 12,42 bilhões de USD até 2032, a um CAGR de 9,20%. Isso reflete a demanda por capacidade de construção preparada para IA e os materiais necessários para entregar grandes campi.
Qual categoria de material lidera a demanda de construção de data centers na América do Norte?
O Aço Estrutural e o Aço de Reforço lideraram com uma participação de 27,30% em 2026 porque são necessários para estruturas primárias, fundações, plataformas de equipamentos e mezaninos mecânicos. Sua disponibilidade pode influenciar diretamente o cronograma dos trabalhos estruturais.
Por que os produtos de concreto pré-moldado estão ganhando uso na construção de data centers?
Os Produtos de Concreto Pré-moldado estão projetados para avançar a um CAGR de 9,98% até 2032 porque a produção em fábrica pode melhorar o controle do cronograma e reduzir os requisitos de mão de obra no local. A abordagem também apoia a qualidade repetível e um sequenciamento de projetos mais previsível.
Qual categoria de tamanho de data center tem as perspectivas mais fortes?
O Hyperscale detinha 48,72% do mercado em 2026 e está projetado para avançar a um CAGR de 11,34% até 2032. Os grandes campi concentram a demanda por sistemas estruturais personalizados, pacotes elétricos e envoltórias de edifícios especializadas.
Por que o Canadá está se tornando mais importante para os fornecedores de materiais de construção?
O Canadá está projetado para avançar a um CAGR de 12,10% até 2032, à medida que grandes projetos em Alberta e Saskatchewan aumentam a demanda por materiais estruturais, de concreto e elétricos. As regras de energia e os grandes compromissos de nuvem estão moldando os locais de novos projetos.
Quais fatores podem atrasar as entregas de materiais para projetos de data centers?
A disponibilidade de aço e componentes elétricos, mudanças de custos relacionadas a tarifas, restrições de energia e licenciamento e escassez de mão de obra qualificada podem atrasar a aquisição e a instalação. A contratação antecipada e os relacionamentos com fornecedores qualificados podem reduzir, mas não eliminar, esses riscos.