
北米データセンター建設資材サプライチェーン市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.31 十億米ドル |
| 市場規模 (2027) | 8 十億米ドル |
| 市場規模 (2032) | 12.42 十億米ドル |
| 成長率 (2027 - 2032) | 9.20 % |
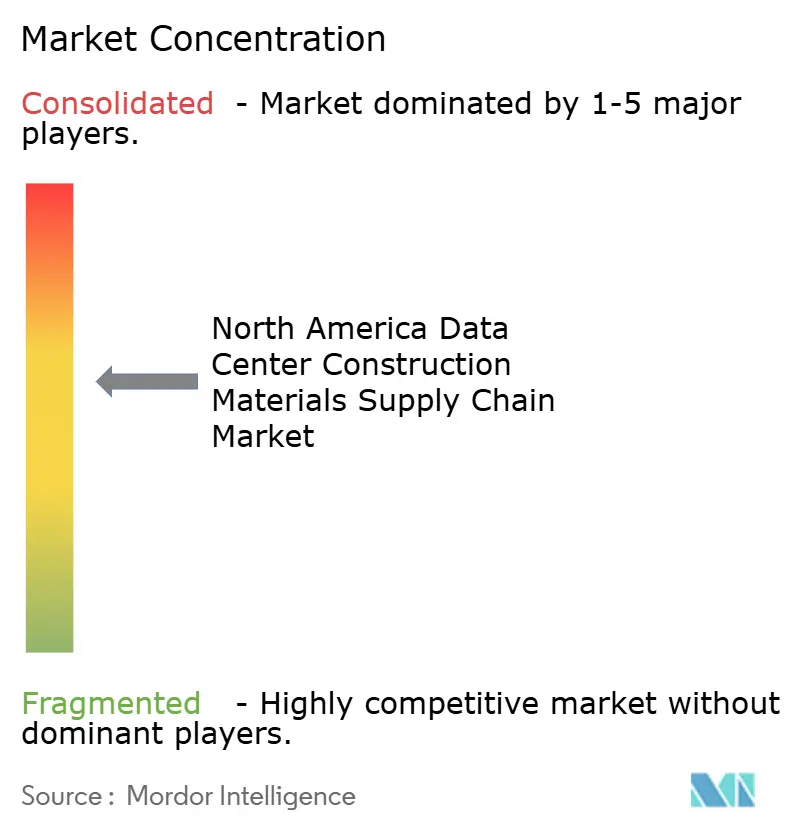
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター建設資材サプライチェーン市場分析
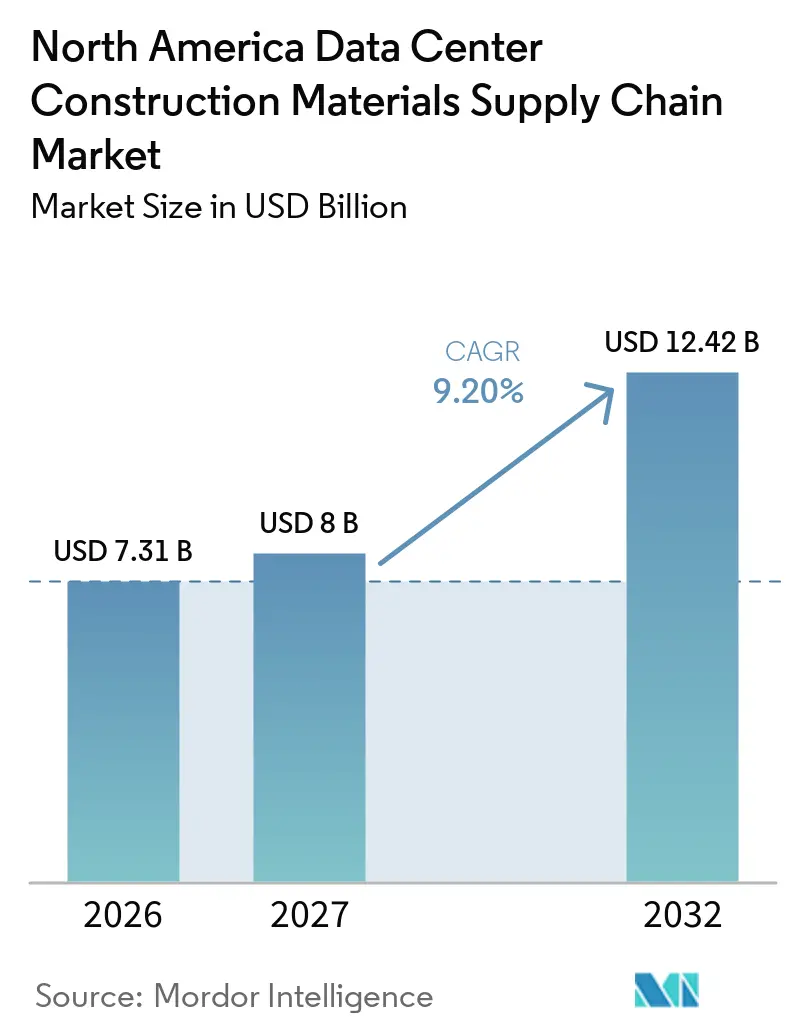
北米データセンター建設資材サプライチェーン市場規模は、2026年の7.31 ビリオン 米ドルおよび2027年の8.00 ビリオン 米ドルから2032年までに12.42 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 9.20%を記録する見込みです。北米データセンター建設資材サプライチェーン市場は、AI対応キャパシティへの持続的な投資によって形成されており、構造システム、プレキャスト部材、外装製品、および重要な電気パッケージへの需要が高まっています。大規模キャンパスでは複数の建設フェーズにわたる調整された納品が必要となるため、デベロッパーは早期に発注を行っており、同一サイト内の他の建物で工事が継続している間も作業が進められています。これにより、最終的な設置スケジュールが確定する前、また変化する供給状況が商業条件に影響を与える前に、長納期の設備や資材を確保できる調達モデルの役割が強化されています。オフサイト製作も重要性を増しており、現場の労働力需要の削減、建設シーケンスの改善、およびサイト条件が設置に対応できる状態になる前にサプライヤーが部品を準備することを可能にします。電力の確保、労働力不足、資材価格リスク、納品キャパシティ、遠隔地のプロジェクト拠点にわたるサプライヤー調整の必要性、および地域の製作キャパシティへの圧力は、特に複数の大規模開発が同一の地域サプライベースに依存している場合において、プロジェクト納品ペースに対する現実的な制約として残っています。
レポートの主要ポイント
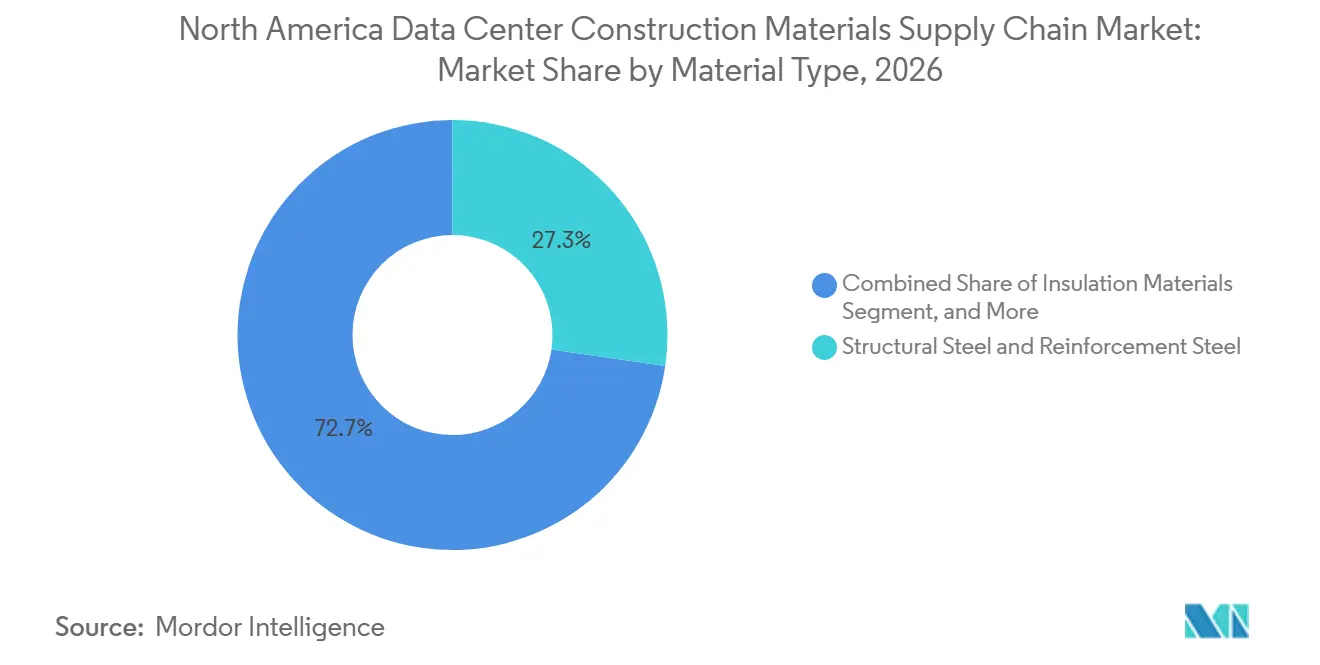
- 資材タイプ別では、構造用鋼材および鉄筋鋼材が2026年の北米データセンター建設資材サプライチェーン市場シェアの27.30%を占め、プレキャストコンクリート製品は2032年までにCAGR 9.98%で拡大する見込みです。
- 建設フェーズ別では、構造建設が2026年の北米データセンター建設資材サプライチェーン市場規模の43.19%を占め、2032年までにCAGR 10.27%で前進する見込みです。
- 調達モデル別では、EPC主導調達が2026年の市場の47.51%を占め、データセンターデベロッパーおよびオペレーターによる直接調達は2032年までにCAGR 10.57%で拡大する見込みです。
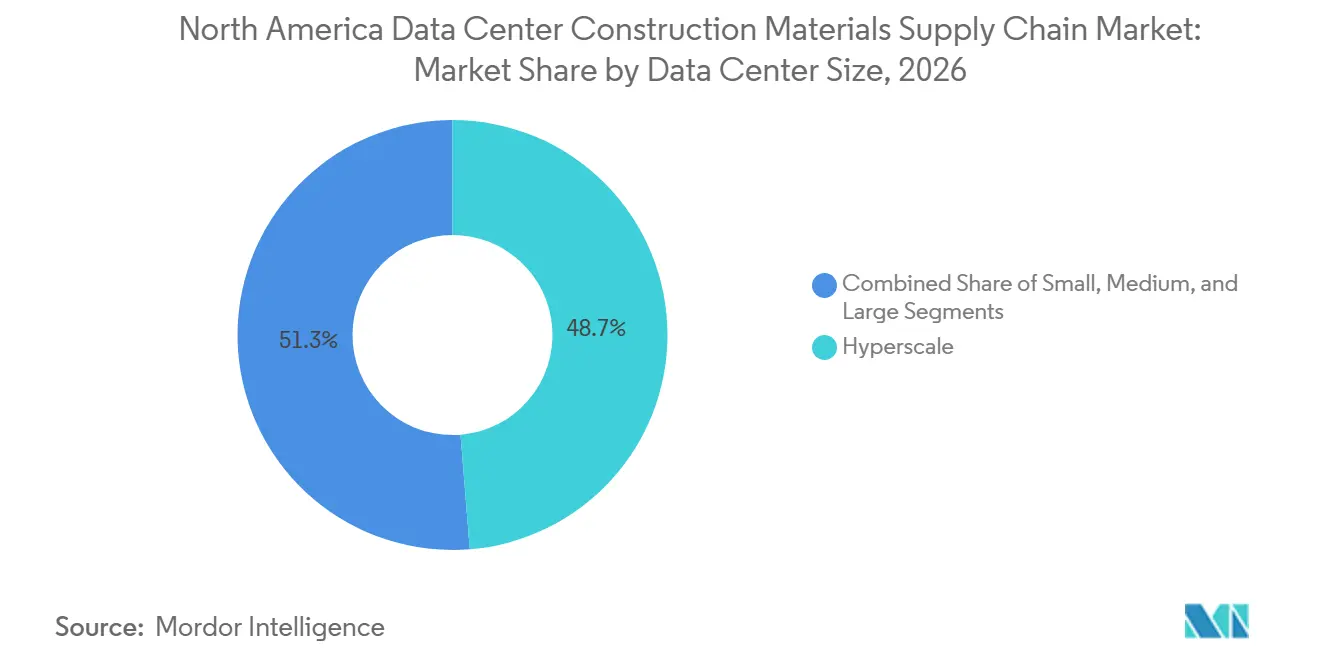
- データセンター規模別では、ハイパースケールが2026年の市場の48.72%を占め、2032年までにCAGR 11.34%で前進する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の52.67%を占め、2032年までにCAGR 11.78%で拡大する見込みです。
- 地域別では、米国が2026年の北米データセンター建設資材サプライチェーン市場の80.42%を占め、カナダは2032年までにCAGR 12.10%で前進する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIワークロードの拡大とハイパースケールキャンパスの建設 | +3.5% | ノーザンバージニア、テキサス、インディアナ、アトランタを含む米国、およびアルバータ州、サスカチュワン州を含むカナダ | 短期(2年以内) |
| クラウド移行、コロケーション需要、およびデジタルインフラ投資 | +2.0% | 米国、カナダ、およびケレタロを含むメキシコ | 中期(2〜4年) |
| モジュール式およびプレファブリケーション建設部材 | +1.5% | 米国の主要市場およびカナダのハイパースケールキャンパス | 中期(2〜4年) |
| ブラウンフィールド電力サイトの再利用とフロンティア市場の開発 | +0.8% | ペンシルベニア州、オハイオ州、ケンタッキー州、カナダ、およびメキシコ | 中期(2〜4年) |
| 低炭素・高性能建設資材 | +0.7% | 米国およびカナダ | 長期(4年以上) |
| 重要パッケージに対するオーナー支給・請負業者設置調達 | +0.4% | 米国のハイパースケール市場およびカナダのアルバータ州とサスカチュワン州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIワークロードの拡大とハイパースケールキャンパスの建設
AIキャパシティプログラムは、大規模データセンターキャンパスに必要な資材の量と複雑性を増大させています。オペレーターが複数棟のサイトにコミットすると、各プロジェクトで構造用鋼材、鉄筋、コンクリート、屋根材、および電気システムの繰り返し購入が必要となるため、北米データセンター建設資材サプライチェーン市場は恩恵を受けます。Schneider Electricは、AIコンピュートキャパシティ1 MWあたり275トンの鋼材が必要であると述べており、設備が設置される前の段階でも物理的な資材需要が相当規模に達することを示しています。[1] 大規模キャンパスは、地域の労働力、輸送、および製作キャパシティを数年にわたって活用することもできます。DPR Construction Inc.は、Metaのリッチランドパリッシュキャンパスをピーク建設時に5,000人以上の作業員を必要とする2,250エーカーのプロジェクトとして説明しました。この規模は、トレーサビリティ、信頼性の高い納品ウィンドウ、およびプロジェクト固有の設計基準を満たす資材を提供できるサプライヤーを有利にします。また、1つの構造パッケージの遅延が隣接する建物全体の作業に影響を与える可能性があるため、調達の中断コストも高まります。
クラウド移行、コロケーション需要、およびデジタルインフラ投資
クラウド移行とコロケーション需要は、オーナー運営キャンパスと同じスケジュールに従わないプロジェクト全体で調達を活発に保ちます。したがって、北米データセンター建設資材サプライチェーン市場には、1回の大規模な初期発注ではなく段階的な購入を必要とするプロジェクトの安定したフローが含まれます。Digital Realtyは、2026年3月時点で3.0 GWの稼働中ITキャパシティと6.3 GWの積極的に開発中の建設可能キャパシティを報告しました。このタイプの開発パイプラインは、複数の建設フェーズにわたって供給が利用可能であることを求めます。また、オペレーターは、建物が完成する前にテナントのコミットメントや設備計画が変更される場合に、より大きな柔軟性を必要とします。分散型AI推論キャパシティは、標準化されたコンポーネントと短い建設スケジュールが有用なユーザー近傍の小規模施設への需要を追加する可能性があります。これらのパターンは、大規模キャンパスと地域展開の両方をサポートできるディストリビューターおよびファブリケーターに機会をもたらします。
モジュール式およびプレファブリケーション建設部材の加速的な導入
モジュール建設は、どの資材が購入されるか、いつ納品されるか、そしてどこで価値が生み出されるかを変えます。北米データセンター建設資材サプライチェーン市場では、プレキャスト部材、工場製造の電気室、および設置準備済みの冷却モジュールへの需要が強まっています。AFCOMは、オペレーターの80%以上が今後のプロジェクトでプレファブリケーションされたITおよび冷却モジュールの使用を計画していると報告しており、これは前年の39%から増加しています。工場生産は現場クルーへの負担を軽減し、納品タイミングをより予測可能にすることができます。Vertivは、オフサイト建設の資材廃棄率が1.8%であるのに対し、従来の現場施工では30%であると報告しました。Schneider Electricはまた、プレファブリケーションされた5 MW展開が従来の電気室と比較して建設フェーズの建設時炭素を80%削減したことを確認しました。これらの成果により、モジュールアプローチはスケジュール管理とサステナビリティ報告の両方に関連するものとなっています。
ブラウンフィールド電力サイトの再利用とフロンティア市場の開発
ブラウンフィールド再開発は、サイトがすでに送電アクセス、道路、および産業インフラを有している場合があるため、プロジェクトを構造調達に向けてより迅速に進めることができます。これにより、鋼材、コンクリート、および外装システムへの需要が前倒しされることで、北米データセンター建設資材サプライチェーン市場を支援することができます。GE Vernovaは、ペンシルベニア州の旧ホーマーシティ石炭発電所が3,200エーカー、4.5 GWの天然ガス発電データセンターキャンパスとして再開発され、タービン納品が2026年に開始し、電力生産が2027年を目標としていると発表しました。Fluor Corporationは、ケンタッキー州の旧センチュリーアルミニウム製錬所における480 MWキャンパスの限定着工通知を受領しました。既存インフラは土木工事を短縮する可能性がありますが、高い投入コストや限られた製作キャパシティへの対応時間も少なくなります。プロジェクトが従来のデータセンターハブを超えた地域に移行すると、地域サプライヤーは新たな需要センターへのアクセスを得ることができます。このモデルはまた、電力開発、資材リリース、および設置クルー間の調整をより重視します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 構造用鋼材および電気グレード資材のキャパシティ制約 | -1.0% | ノーザンバージニアおよびテキサスでより強い圧力を受ける米国 | 短期(2年以内) |
| 関税、貿易ルート、および商品価格の変動 | -0.8% | カナダおよびメキシコ国境市場でより強いエクスポージャーを持つ米国 | 短期(2年以内) |
| 電力、水、および許認可の制約による資材リリースの遅延 | -0.7% | ノーザンバージニア、テキサス、カリフォルニア、オンタリオ州、およびアルバータ州 | 中期(2〜4年) |
| ミッションクリティカル建設における熟練労働力不足 | -0.6% | 特に農村部およびフロンティア市場における米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
構造用鋼材および電気グレード資材のキャパシティ制約
構造用鋼材および電気グレード資材は、大規模プロジェクトにとって中心的な制約として残っています。北米データセンター建設資材サプライチェーン市場は、複数のインフラセクターにサービスを提供する加工鋼材、変圧器コンポーネント、銅製バスバー、スイッチギアハウジング、およびその他の製品に依存しています。構造パッケージのリードタイムは、建設開始後に請負業者がサプライヤーを交替するための余地を限定する可能性があります。代替電気コンポーネントも全米電気工事規程の要件に準拠し、適切なUL認証を取得する必要があり、資格取得プロセスが延長される可能性があります。米国ゼネラルコントラクター協会は、データセンター工事を行う企業の58%が熟練労働者をめぐる競争の激化に直面し、49%が2026年9月に賃金上昇圧力を報告したと述べました。[2] これらの状況は、鉄骨建方ならびに機械・電気・配管工事に同時に影響を与える可能性があります。資格を持つサプライヤーネットワークと早期調達プロセスを有する請負業者は、これらのリスクを管理るうえでより有利な立場にあります。
関税、貿易ルート、および商品価格の変動
鋼材、アルミニウム、および銅のコスト変動は、設計承認後のプロジェクト予算に影響を与える可能性があります。北米データセンター建設資材サプライチェーン市場は、これらの投入材が主要構造、電気配電、冷却システム、および発電機に使用されているため、特にエクスポージャーが高くなっています。Cushman and Wakefieldは、データセンタープロジェクトの金属が最大50%の関税率に直面し、一部の施設では最大50,000トンの銅を必要としたと報告しました。オーナー支給・請負業者設置プログラムは、最終建設予算が確定する前に設備が発注される場合に影響を受けやすくなります。米国で組み立てられた設備には複数の国からのコンポーネントが含まれている場合があり、サプライチェーンを通じて貿易リスクが伝播する可能性があります。明確な商業条件、早期の価格固定、および国内調達の拡大は不確実性を低減できますが、商品リスクを完全に排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資材タイプ別:
プレキャスト需要が拡大する中、構造用鋼材が中心的地位を維持構造用鋼材および鉄筋鋼材は2026年の北米データセンター建設資材サプライチェーン市場シェアの27.30%を占めました。鋼材は、ほとんどの施設形式において主要フレーム、基礎、設備プラットフォーム、および機械メザニンに使用されています。これにより、供給可能性と製作キャパシティがプロジェクトスケジュールにとって重要となります。Nucor Corporationは、北米で300以上の施設を運営し、データセンター建設向けにリサイクルスクラップから完成部品までのトレーサビリティを提供していると述べました。[3] トレーサビリティは、オーナーが炭素報告ニーズとサプライヤーの信頼性を評価するのに役立ちます。セメント、コンクリート、および骨材は、基礎、スラブ、およびサイト工事に不可欠なままです。屋根材、断熱材、ファサード、床材、および内装材は、運用上のレジリエンスと精密機器の保護を支援します。
プレキャストコンクリート製品は2032年までにCAGR 9.98%で前進する見込みです。プレキャストシステムは、コンポーネントが納品前に管理された工場環境で製造されるため、より迅速な組み立てを支援します。ConstructConnect Canadaは、18メートルを超える一部のパネルが400 lb/ft²近くの床荷重に対応できると報告しました。これにより、高性能な壁と床を製造するために必要な現場作業の数を削減できます。プレキャスト用途への需要は、現場労働力リスクを低減する必要性によっても支えられています。オペレーターが調達要件に建設時炭素を含めるようになるにつれ、低炭素コンクリートへの注目が高まっています。Google、Meta、およびMicrosoftが参加するオープンコンピュートプロジェクトのフィールドパイロットは、対照配合と比較して建設時炭素が最大57%低いコンクリート配合を報告しました。性能文書と信頼性の高い地域納品を組み合わせられるサプライヤーは、これらのプログラムへの参入においてより明確な経路を持ちます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
建設フェーズ別:
構造工事が調達シーケンスを設定構造建設は2026年の北米データセンター建設資材サプライチェーン市場規模の43.19%を占めました。このフェーズでは、ほとんどの技術設備が設置される前に、大量の鋼材、鉄筋、コンクリート、およびプレキャスト製品が必要となります。ハイパースケールデベロッパーは、同一キャンパス内の完成した建物でフィットアウトが継続している間に新しい建物の建設を開始することが多くあります。これにより、単一の順次的な建設プロセスではなく、重複する調達ウィンドウが生じます。資材チームは、クレーンの可用性、サイトアクセス、および建物の準備状況に合わせて納品日を調整する必要があります。この状況は、複雑なリリーススケジュールを管理できるサプライヤーを有利にします。また、1つのプロジェクト管理システム内で設計、調達、および設置を調整する請負業者にとってより大きな価値を生み出します。
構造建設は2032年までにCAGR 10.27%で前進する見込みです。サイト準備および土木工事は、道路、水道システム、または送電接続がすでに存在する旧産業サイトではより迅速に進む可能性があります。建物外装および屋根工事は、断熱クラッディング、防水、および施設を気象から保護し冷却効率を支援する屋根システムを伴って続きます。オペレーターは、これらの資材を指定する際に製品宣言および建設時炭素文書をますます考慮しています。内装およびフィットアウト工事は、データホールが建物ごとに稼働開始するにつれて迅速かつ繰り返しの納品を必要とします。北米データセンター建設資材サプライチェーン市場はこのローリング建設モデルを使用してキャンパスを前進させますが、請負業者を納品遅延にさらす可能性があります。したがって、プロジェクトチームは単価よりも利用可能な在庫と予測可能な輸送をより重視します。
調達モデル別:
EPC納品が規模を維持しながら直接購買が拡大EPC主導調達は2026年の市場の47.51%を占めました。大規模オペレーターがこのアプローチを採用するのは、設計、調達、および建設の責任を統合された納品構造のもとに置くためです。スケジュール変更が資材発注に影響を与える場合のコミュニケーションを簡素化できます。EPCチームはまた、鋼材、プレキャスト、およびプレファブリケーションシステムのパッケージを組み合わせる能力が高くなっています。これにより、複数の建物と請負業者を持つキャンパスにおける明確な説明責任を支援できます。大規模プログラムは長納期の供給リスクに対する集中管理を必要とするため、北米データセンター建設資材サプライチェーン市場はこのモデルによって支えられています。ディストリビューターおよびサプライヤー主導調達は、骨材、断熱材、およびカタログ屋根製品などの標準化された商品に対して引き続き有用です。
データセンターデベロッパーおよびオペレーターによる直接調達は2032年までにCAGR 10.57%で拡大する見込みです。オーナーは、ゼネラルコントラクターの任命に先立って発電機、変圧器、スイッチギア、および冷却システムを発注するためにオーナー支給・請負業者設置の取り決めを使用します。これにより、技術仕様と製造スロットに対するより大きな管理が可能になります。また、納品、保管、およびインターフェースリスクをオーナーに戻す可能性もあります。請負業者は、国内の鉄鋼メーカー、プレキャスト生産者、およびモジュールサプライヤーと直接関係を構築することで対応しています。したがって、北米データセンター建設資材サプライチェーン産業は、EPC調整とオーナースタイルの早期調達を組み合わせたハイブリッド構造へと移行しています。これらの構造は長い製造サイクルへのエクスポージャーを低減できますが、保証と設置に関する明確な責任分担が必要です。
データセンター規模別:
ハイパースケールプロジェクトが資材需要を集中ハイパースケールは2026年の市場の48.72%を占め、最大のデータセンター規模セグメントを代表しました。このセグメントのシェアは、複数棟キャンパスの大きな物理的フットプリントと高い電力要件を反映しています。これらのプロジェクトは、カスタム鉄骨製作、特殊なプレキャスト型枠、およびサイト固有の外装システムを頻繁に必要とします。その購買力は早期の資材確保を助けますが、中規模および大規模プロジェクトのキャパシティを逼迫させる可能性もあります。エンタープライズクラウドテナントと地域コロケーションプロバイダーにサービスを提供する大規模データセンターは、より標準化された設計を使用します。コストまたはスケジュール条件が変化した場合に、代替資材またはサプライヤーを受け入れることができる場合があります。小規模およびエッジ施設は、繰り返し可能なモジュール設計のための別の機会を生み出します。
ハイパースケールは2032年までにCAGR 11.34%で前進する見込みです。大規模キャンパス活動は、地域の製作キュー、フレート可用性、および熟練建設労働力に影響を与える可能性があります。AFCOMは、オペレーターが3年間で建設活動を6倍に増加させる計画を立てており、新規施設の平均規模は32 MWであると報告しました。これは、ハイパースケールカテゴリー外の施設でも相当量の資材が必要であることを示しています。モジュール工法は、標準化された工場製造システムを使用できる設計のため、小規模およびエッジ施設に特に関連します。北米データセンター建設資材サプライチェーン市場は、サプライヤーがカスタマイズされたキャンパス工事と繰り返し可能な地域プロジェクトの両方にサービスを提供できる場合に恩恵を受けます。バランスの取れたポートフォリオは、サプライヤーが大規模プロジェクト受注の不均一なタイミングを管理するのに役立つ可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが資材基準を形成クラウドサービスプロバイダーは2026年の市場の52.67%を占めました。その購買要件は、北米データセンター建設資材サプライチェーン市場全体にわたって、性能、トレーサビリティ、およびサステナビリティに関する資材仕様に影響を与えます。大規模クラウドキャンパスは、構造体、建物外装、電気設備、および冷却システムにわたる調整された購入を必要とします。これらの要件は、後続工事を求める請負業者とサプライヤーの参照基準となる可能性があります。コロケーションプロバイダーも構造資材の調達に関するより大きな開示を求めています。これらの要求は、正式なコンプライアンス義務でない場合でも、商業的な議論においてより重要になっています。エンタープライズおよびエッジデータセンターは個別には小規模ですが、合わせてクラウド導入が拡大している地域での需要を支えています。
クラウドサービスプロバイダーは2032年までにCAGR 11.78%で拡大する見込みです。その拡大は、サプライヤーが低炭素製品オプションとより優れたチェーンオブカストディ記録を開発することを促します。オープンコンピュートプロジェクトのパイロットは、主要テクノロジー企業が将来の建設仕様に組み込まれる可能性のある資材変更をテストしていることを示しています。コロケーション施設は、テナントがキャパシティを選択する際にレジリエンスと報告要件をますます考慮するため、同様の能力を必要とします。エンタープライズおよびエッジ展開は、分散した立地と小規模な建設規模のため、モジュール製品への依存度が高くなる可能性があります。したがって、北米データセンター建設資材サプライチェーン産業は、異なる購買サイクルを持つ異なるバイヤータイプにサービスを提供することができます。サプライヤーは、製品文書と納品モデルを各施設タイプのニーズに合わせる必要があります。
地域分析
米国
米国は2026年の地域資材サプライチェーンの80.42%を占めました。同国は確立された請負業者ネットワーク、国内資材生産者、および大規模なクラウドインフラ投資クラスターを有しています。新規建設活動は確立されたハブを超えて広がっており、地域の製作、トラック輸送、および流通キャパシティへの需要が高まっています。Mortenson Constructionは、Turner ConstructionおよびFaith Technologiesの支援を受け、インディアナ州レバノンにあるMetaの100億米ドル(10 ビリオン 米ドル)キャンパスの工事を開始しました。このキャンパスは最大1 GWのキャパシティを想定して設計されています。このプロジェクトは、新たな内陸ハブが相当規模の地域構造・土木資材能力を必要とする可能性を示しています。ブラウンフィールド再開発も地域建設マップを拡大しています。ペンシルベニア州におけるGE Vernovaのホーマーシティ再開発は、すでにエネルギーインフラを有するサイトの役割を示しています。全米電気工事規程の要件とUL認証は電気資材の承認に影響を与え、オペレーター基準は製品文書に関する要件を追加する可能性があります。これらのコンプライアンス要因は、試験済みの性能と信頼性の高い記録を示すことができるサプライヤーを有利にします。
カナダ
カナダは2032年までにCAGR 12.10%で前進する見込みです。同国は特にアルバータ州とサスカチュワン州でより大規模なAI重点キャンパスを誘致しており、鋼材、プレキャストコンクリート、および外装資材への需要が広がっています。アルバータ州主要プロジェクトは、Metaが2026年7月にスタージョン郡で1 GWキャンパスの着工を行い、投資額がCAD 130億(9.17 ビリオン 米ドル)を超え、建設が2029年まで継続すると報告しました。[4] Bell Canadaもサスカチュワン州シャーウッドに300 MWのAIデータセンターに対してCAD 17億(1.23 ビリオン 米ドル)をコミットし、第1フェーズの完成を2027年上半期に目標としています。アルバータ州規制117/2026は、サイト選定において専用発電キャパシティの関連性を高める自家電力フレームワークを導入しました。この規制上の影響は、電力の取り決めを支援できる立地に建設需要を集中させる可能性があります。カナダのサプライヤーは、過去の国内プロジェクトが必要としていたよりも高いレベルの需要に対応しています。したがって、カナダの需要はキャンパス投資と電力計画の両方に結びついています。地域の規制要件を満たし、大規模発注をサポートできるサプライヤーはより強い立場を持つことになります。
メキシコおよび地域市場
メキシコは2026年に小さなシェアを占めましたが、その開発パイプラインは地域サプライネットワークに新たな需要をもたらしています。メキシコデータセンター協会は、2026年から2031年にかけての建設および設備支出の合計を825億米ドル(82.5 ビリオン 米ドル)と予測し、98,366件の関連建設雇用を見込んでいます。ケレタロは大規模プロジェクトの焦点となっています。CloudHQは、無水冷却と専用変電所を備えた6棟、900 MWキャンパスへの48億米ドル(4.8 ビリオン 米ドル)の投資を発表しました。KIO Data Centersもメキシコシティ、モンテレイ、およびケレタロにわたる2026年のコミットメントが2億米ドル(200 ミリオン 米ドル)以上であると報告しました。これらのサイトが進展するにつれ、北米データセンター建設資材サプライチェーン市場全体は構造用鋼材、セメント、および骨材の地域供給可能性に依存することになります。無水冷却は、水の制約がサイト計画に影響を与える地域における重要な設計対応です。専用変電所とオンサイト電力インフラは、特殊な電気製品への需要を追加します。この混在した地域の状況は、国境を越えた調達ネットワークと調整しながら地域基準を満たすことができるサプライヤーに機会をもたらします。
競合環境
北米データセンター建設資材サプライチェーン市場は、主要キャンパスプログラムを管理するゼネラルコントラクターおよびEPC企業の適度に集約された上位層を有しています。より広範な地域専門業者、資材ディストリビューター、およびプレファブリケーター群が中規模およびエッジプロジェクトを支援しています。確立された請負業者は、複数の建物にわたってエンジニアリング、購買、および設置を調整する能力によって差別化されています。これにより、複雑なサイトでスケジュール問題を引き起こす可能性のある引き継ぎが削減されます。ASHRAEの熱環境ガイダンス、アップタイムインスティテュートのティア要件、およびオペレーター固有の建設時炭素基準への準拠も、経験豊富なミッションクリティカル請負業者を有利にする可能性があります。これらの要件は、性能および環境属性の文書を提供できるサプライヤーの価値を高めます。
ホーマーシティエネルギーキャンパスにおけるKiewit Corporationの役割は、電力開発とデータセンター建設が1つの納品構造内で調整されるモデルを示しています。GE Vernovaは、Kiewit Power Constructorsが旧ホーマーシティ石炭発電所の4.5 GWキャンパスとしての再開発に関与していると述べました。このアプローチは、土木工事、構造資材、ならびに機械・電気調達を電力可用性と整合させることができます。Nucor Corporationもスケジュールと調達上の懸念への対応として、トレーサブルな国内鋼材供給を位置づけています。Schneider ElectricとCompass Datacentersは、電力、冷却、およびITネットワーキングを統合したプレファブリケーションされたホワイトスペースモジュールであるEcoStruxure Podを発表しました。これらの動きは、サプライヤーと請負業者が資材可用性だけでなく展開の確実性においても競争していることを示しています。
低炭素コンクリート、環境製品宣言、および統合ロジスティクスは、有用な差別化ポイントになりつつあります。オープンコンピュートプロジェクトのパイロットは、資材サプライヤーにデータセンターの性能ニーズに対して低炭素コンクリートをテストするための参照点を提供します。検証済みの製品情報と信頼性の高い地域輸送を組み合わせることができる企業は、ハイパースケール調達プログラムにおいてより有利な立場に置かれる可能性があります。地域の関係、迅速な納品、および専門的な設置知識が全国規模よりも重要な場合、小規模請負業者は引き続き競争できます。プロジェクトオーナーが統合企業と地域プロバイダーの両方を使用するため、北米データセンター建設資材サプライチェーン市場は競争力を維持しています。上位請負業者またはサプライヤーの合算市場シェアデータは提供されていないため、利用可能な情報から集中度を定量化することはできません。
北米データセンター建設資材サプライチェーン産業リーダー
-
DPR Construction Inc.
-
Turner Construction Company
-
Nucor Corporation
-
Jacobs Solutions Inc.
-
Gilbane Building Company
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター建設資材サプライチェーン市場 このレポートでカバーされる企業
- DPR Construction Inc.
- AECOM
- Turner Construction Company
- Whiting-Turner Contracting Company
- Jacobs Solutions Inc.
- Skanska USA
- Balfour Beatty US
- Hensel Phelps
- McCarthy Building Companies Inc.
- Gilbane Building Company
- Brasfield and Gorrie LLC
- Holder Construction
- Mortenson Construction
- Fluor Corporation
- Clark Construction Group
- Walsh Construction
- JE Dunn Construction
- Webcor Builders
- Kiewit Corporation
- Layton Construction
- Compass Datacenters
- STACK Infrastructure
- Nucor Corporation
- Vulcan Materials Company
- Martin Marietta Materials
最近の産業開発事情 北米データセンター建設資材サプライチェーン市場
- 2026年10月:ClaycoおよびKiewit New Mexico Co.は、Oracleおよびに委託されたニューメキシコ州ドニャアナ郡のプロジェクトジュピターの第1棟(855,000平方フィート)の上棟を発表しました。STACK Infrastructureが発注したこのプロジェクトは、建物の主要構造フレームワークを完成させ、フルビルドアウト時に2.5 GWに達し、長期的な経済効果として13 ビリオン 米ドルを生み出し、7,000人以上の建設雇用を支援するキャンパスのマイルストーンを達成しました。
- 2026年8月:KIO Data CentersはケレタロのキャンパスであるキャンパスQRO2のフェーズ2および3を総投資額170 ミリオン 米ドルで完成させ、2026年にメキシコシティ、モンテレイ、およびケレタロにわたる新規プロジェクトに200 ミリオン 米ドル以上をコミットし、KIOのポートフォリオ最大のデータセンターとなる100 MWキャンパスQRO3への潜在的な1.3 ビリオン 米ドル投資の評価を発表しました。
- 2026年7月:Metaはカナダ初のデータセンターとして、アルバータ州スタージョン郡に投資額がCAD 130億(9.17 ビリオン 米ドル)を超える1 GWのAI最適化キャンパスを発表し、Clark BuildersおよびPCL Constructionを共同ゼネラルコントラクターとして着工しました。サイトの造成は2026年5月に発行された郡の許可のもとで開始され、2029年まで本格建設が予定されており、ピーク建設時に約3,000人の雇用を創出します。
- 2026年3月:Fluor Corporationの先端技術事業部は、ケンタッキー州ホーズビルの旧センチュリーアルミニウム製錬所における30〜4 ビリオン 米ドル(3〜3 ビリオン 米ドル)、480 MWのブラウンフィールドデータセンターキャンパスについてTeraWulfと限定着工通知に署名し、サウスカロライナ州グリーンビルにあるFluorの北米データセンター実行ハブから主導されるマスタープランニングおよび着工前サービスをカバーしました。
北米データセンター建設資材サプライチェーン市場レポートの範囲
北米データセンター建設資材サプライチェーン市場は、米国、カナダ、およびメキシコにわたるデータセンター施設開発に必要な特殊な構造・建築資材の調達、製作、および納品の商業エコシステムを包含しています。
北米データセンター建設資材サプライチェーン市場レポートは、資材タイプ(構造用鋼材および鉄筋鋼材、セメント・コンクリート・骨材、プレキャストコンクリート製品、屋根材および防水材、断熱材、ファサードおよびクラッディング材、床材および内装建設資材、その他の建設資材)、建設フェーズ(サイト準備および土木工事、構造建設、建物外装および屋根工事、内装およびフィットアウト工事)、調達モデル(データセンターデベロッパーおよびオペレーターによる直接調達、エンジニアリング・調達・建設主導調達、ディストリビューターおよびサプライヤー主導調達)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、および国(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 構造用鋼材および鉄筋鋼材 |
| セメント、コンクリート、および骨材 |
| プレキャストコンクリート製品 |
| 屋根材および防水材 |
| 断熱材 |
| ファサードおよびクラッディング材 |
| 床材および内装建設資材 |
| その他の建設資材 |
| サイト準備および土木工事 |
| 構造建設 |
| 建物外装および屋根工事 |
| 内装およびフィットアウト工事 |
| データセンターデベロッパーおよびオペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 |
| ディストリビューターおよびサプライヤー主導調達 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 米国 |
| カナダ |
| メキシコ |
| 資材タイプ別 | 構造用鋼材および鉄筋鋼材 |
| セメント、コンクリート、および骨材 | |
| プレキャストコンクリート製品 | |
| 屋根材および防水材 | |
| 断熱材 | |
| ファサードおよびクラッディング材 | |
| 床材および内装建設資材 | |
| その他の建設資材 | |
| 建設フェーズ別 | サイト準備および土木工事 |
| 構造建設 | |
| 建物外装および屋根工事 | |
| 内装およびフィットアウト工事 | |
| 調達モデル別 | データセンターデベロッパーおよびオペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 | |
| ディストリビューターおよびサプライヤー主導調達 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター建設資材サプライチェーン市場の規模はどのくらいですか?
市場は2026年の7.31 ビリオン 米ドルおよび2027年の8.00 ビリオン 米ドルから2032年までに12.42 ビリオン 米ドルへと、CAGR 9.20%で拡大する見込みです。これはAI対応建設キャパシティと大規模キャンパスの納品に必要な資材への需要を反映しています。
北米のデータセンター建設需要をリードする資材カテゴリーはどれですか?
構造用鋼材および鉄筋鋼材は、主要フレーム、基礎、設備プラットフォーム、および機械メザニンに必要とされるため、2026年に27.30%のシェアでリードしました。その供給可能性は構造工事のタイミングに直接影響を与える可能性があります。
プレキャストコンクリート製品がデータセンター建設で使用が増えているのはなぜですか?
プレキャストコンクリート製品は、工場生産がスケジュール管理を改善し現場労働力要件を削減できるため、2032年までにCAGR 9.98%で前進する見込みです。このアプローチは繰り返し可能な品質とより予測可能なプロジェクトシーケンシングも支援します。
最も強い見通しを持つデータセンター規模カテゴリーはどれですか?
ハイパースケールは2026年の市場の48.72%を占め、2032年までにCAGR 11.34%で前進する見込みです。大規模キャンパスは、カスタム構造システム、電気パッケージ、および特殊な建物外装への需要を集中させます。
カナダが建設資材サプライヤーにとってより重要になっているのはなぜですか?
カナダは、アルバータ州とサスカチュワン州の大規模プロジェクトが構造、コンクリート、および電気資材への需要を高めるにつれ、2032年までにCAGR 12.10%で前進する見込みです。電力規制と主要なクラウドコミットメントが新規プロジェクトの立地を形成しています。
データセンタープロジェクトの資材納品を遅延させる要因は何ですか?
鋼材および電気コンポーネントの供給可能性、関税関連のコスト変動、電力および許認可の制約、ならびに熟練労働力不足はすべて調達と設置を遅延させる可能性があります。早期契約と資格を持つサプライヤーとの関係はこれらのリスクを低減できますが、完全に排除することはできません。