
Taille et part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
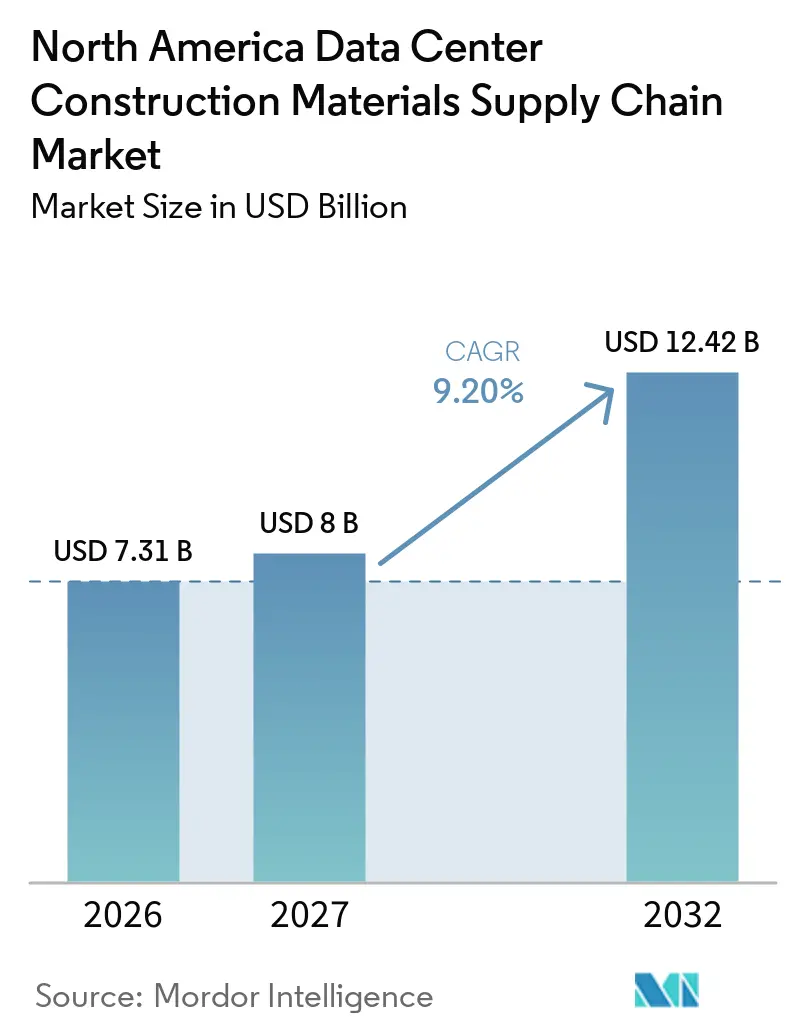
| Taille du marché de l'année de base (2026) | 7.31 Milliards de dollars |
| Taille du Marché (2027) | 8 Milliards de dollars |
| Taille du Marché (2032) | 12.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.20 % |
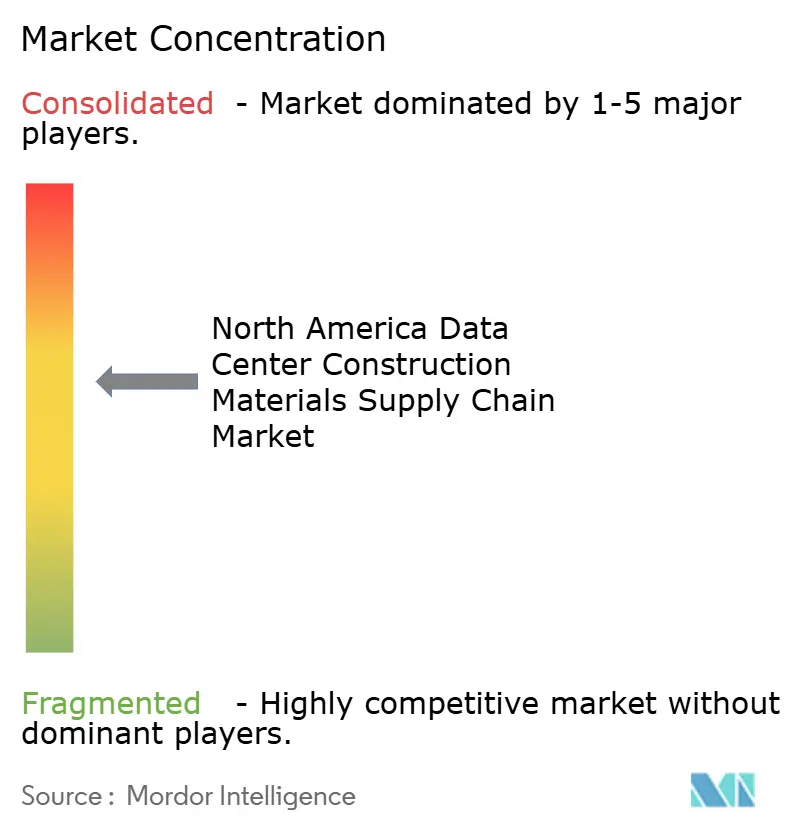
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord devrait s'étendre de 7,31 milliards USD en 2026 et 8,00 milliards USD en 2027 à 12,42 milliards USD d'ici 2032, enregistrant un CAGR de 9,20 % entre 2027 et 2032. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord est façonné par des investissements soutenus dans les capacités prêtes pour l'IA, ce qui accroît la demande de systèmes structurels, d'éléments préfabriqués, de produits d'enveloppe et de lots électriques critiques. Les promoteurs passent leurs commandes plus tôt car les grands campus nécessitent des livraisons coordonnées sur plusieurs phases de construction, tandis que les travaux se poursuivent sur d'autres bâtiments du même site. Cela renforce le rôle des modèles d'approvisionnement capables de sécuriser les équipements et matériaux à long délai d'approvisionnement avant que les calendriers d'installation définitifs ne soient fixés et avant que l'évolution de la disponibilité n'affecte les conditions commerciales. La fabrication hors site gagne également en importance car elle peut réduire les besoins en main-d'œuvre sur site, améliorer le séquençage de la construction et permettre aux fournisseurs de préparer les composants avant que les conditions du site ne soient prêtes pour l'installation. La disponibilité de l'énergie, les pénuries de main-d'œuvre, l'exposition aux prix des matériaux, la capacité de livraison, la nécessité de coordonner les fournisseurs sur des sites de projets éloignés et la pression sur la capacité de fabrication régionale restent des limites pratiques au rythme de livraison des projets, en particulier lorsque plusieurs grands développements s'appuient sur la même base d'approvisionnement régionale.
Principaux enseignements du rapport
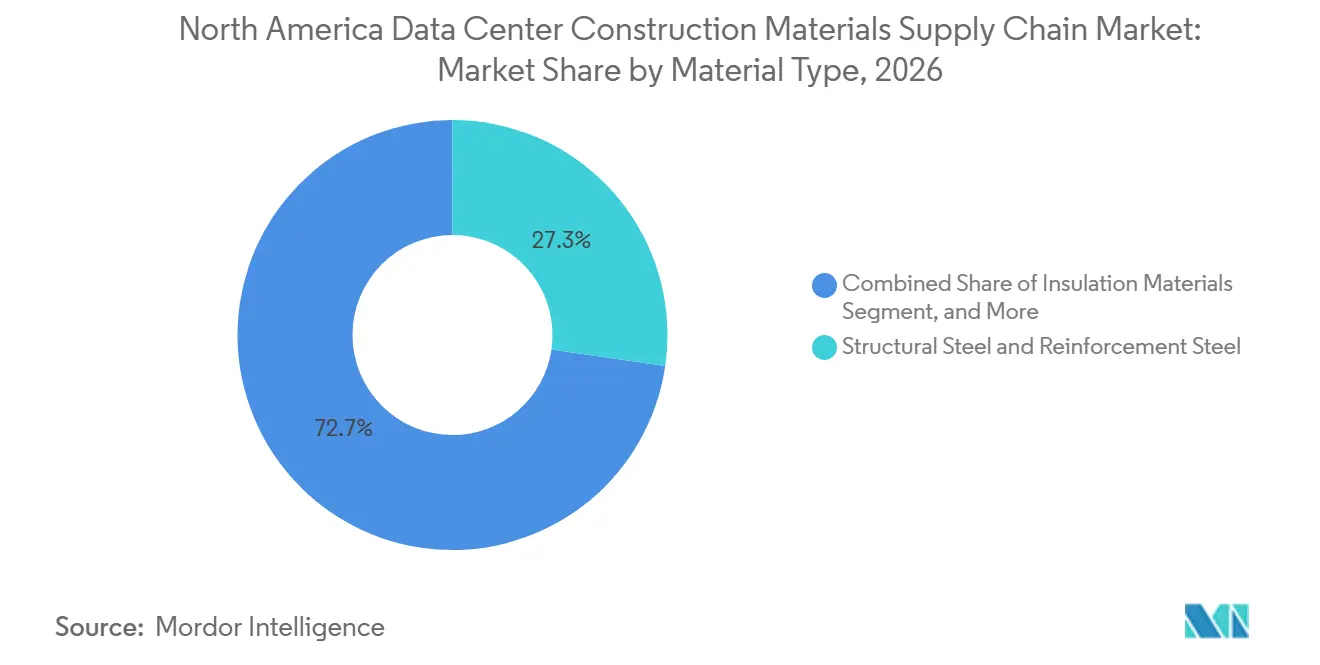
- Par type de matériau, l'acier de structure et l'acier d'armature détenaient 27,30 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord en 2026, tandis que les produits en béton préfabriqué devraient progresser à un CAGR de 9,98 % jusqu'en 2032.
- Par phase de construction, la construction structurelle représentait 43,19 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord en 2026 et devrait progresser à un CAGR de 10,27 % jusqu'en 2032.
- Par modèle d'approvisionnement, l'approvisionnement dirigé par les EPC détenait 47,51 % du marché en 2026, tandis que l'approvisionnement direct par les développeurs et opérateurs de centres de données devrait progresser à un CAGR de 10,57 % jusqu'en 2032.
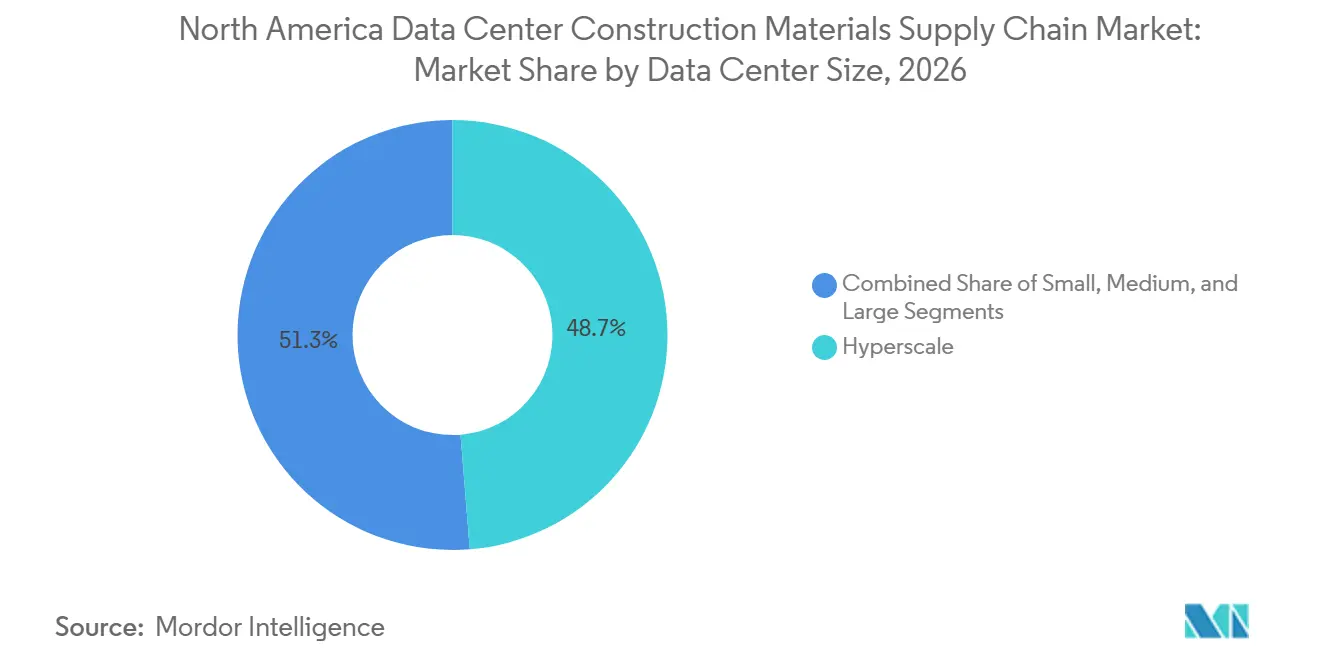
- Par taille de centre de données, l'hyperscale détenait 48,72 % du marché en 2026 et devrait progresser à un CAGR de 11,34 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 52,67 % du marché en 2026 et devraient progresser à un CAGR de 11,78 % jusqu'en 2032.
- Par zone géographique, les États-Unis détenaient 80,42 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord en 2026, tandis que le Canada devrait progresser à un CAGR de 12,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail IA et développement de campus hyperscale | +3.5% | États-Unis, notamment Virginie du Nord, Texas, Indiana et Atlanta, et Canada, notamment Alberta et Saskatchewan | Court terme (≤ 2 ans) |
| Migration vers le cloud, demande de colocation et investissement dans les infrastructures numériques | +2.0% | États-Unis, Canada et Mexique, notamment Querétaro | Moyen terme (2-4 ans) |
| Composants de construction modulaires et préfabriqués | +1.5% | Principaux marchés américains et campus hyperscale canadiens | Moyen terme (2-4 ans) |
| Réutilisation de sites industriels disposant d'énergie et développement de marchés frontières | +0.8% | Pennsylvanie, Ohio, Kentucky, Canada et Mexique | Moyen terme (2-4 ans) |
| Matériaux de construction à faible émission de carbone et à haute performance | +0.7% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Approvisionnement fourni par le maître d'ouvrage et installé par l'entrepreneur pour les lots critiques | +0.4% | Marchés hyperscale américains et Alberta et Saskatchewan au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail IA et développement de campus hyperscale
Les programmes de capacité IA augmentent le volume et la complexité des matériaux requis pour les grands campus de centres de données. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord bénéficie lorsque les opérateurs s'engagent sur des sites multi-bâtiments, car chaque projet nécessite des achats répétés d'acier de structure, d'armatures, de béton, de toiture et de systèmes électriques. Schneider Electric a déclaré que chaque MW de capacité de calcul IA nécessite 275 tonnes d'acier, ce qui rend les besoins en matériaux physiques significatifs même avant l'installation des équipements.[1] Les grands campus peuvent également mobiliser la main-d'œuvre locale, les capacités de transport et de fabrication pendant plusieurs années. DPR Construction a décrit le campus de Meta à Richland Parish comme un projet de 2 250 acres devant nécessiter plus de 5 000 travailleurs au pic de la construction. Cette échelle favorise les fournisseurs capables d'assurer la traçabilité, des fenêtres de livraison fiables et des matériaux répondant aux normes de conception spécifiques au projet. Elle augmente également le coût des perturbations d'approvisionnement, car un retard dans un lot structurel peut affecter les travaux dans les bâtiments adjacents.
Migration vers le cloud, demande de colocation et investissement dans les infrastructures numériques
La migration vers le cloud et la demande de colocation maintiennent l'approvisionnement actif sur des projets qui ne suivent pas le même calendrier que les campus exploités par leurs propriétaires. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord comprend donc un flux régulier de projets nécessitant des achats échelonnés plutôt qu'une grande commande initiale unique. Digital Realty a déclaré disposer de 3,0 GW de capacité informatique en place et de 6,3 GW de capacité constructible en développement actif en mars 2026. Ce type de pipeline de développement nécessite que les approvisionnements soient disponibles sur plusieurs phases de construction. Les opérateurs ont également besoin d'une plus grande flexibilité lorsque les engagements des locataires et les plans d'équipement changent avant qu'un bâtiment ne soit achevé. La capacité d'inférence IA distribuée peut ajouter une demande pour des installations plus petites à proximité des utilisateurs, où des composants standardisés et des calendriers de construction plus courts sont utiles. Ces tendances créent des opportunités pour les distributeurs et les fabricants capables de soutenir à la fois les grands campus et les déploiements régionaux.
Déploiement accéléré de composants de construction modulaires et préfabriqués
La construction modulaire modifie les matériaux achetés, le moment de leur livraison et l'endroit où la valeur est créée. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord connaît une demande plus forte pour les éléments préfabriqués, les salles électriques construites en usine et les modules de refroidissement prêts à installer. L'AFCOM a rapporté que plus de 80 % des opérateurs prévoyaient d'utiliser des modules informatiques et de refroidissement préfabriqués dans leurs prochains projets, contre 39 % l'année précédente. La production en usine peut réduire la pression sur les équipes de chantier et rendre le calendrier de livraison plus prévisible. Vertiv a signalé un gaspillage de matériaux de 1,8 % pour la construction hors site, contre 30 % pour les travaux conventionnels réalisés sur le terrain. Schneider Electric a également constaté qu'un déploiement préfabriqué de 5 MW réduisait le carbone incorporé en phase de construction de 80 % par rapport à une salle électrique conventionnelle. Ces résultats rendent les approches modulaires pertinentes à la fois pour le contrôle des délais et le reporting en matière de développement durable.
Réutilisation de sites industriels disposant d'énergie et développement de marchés frontières
La réhabilitation de friches industrielles peut accélérer un projet vers l'approvisionnement structurel car les sites peuvent déjà disposer d'un accès au réseau de transport d'énergie, de routes et d'infrastructures industrielles. Cela peut soutenir le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord en anticipant la demande d'acier, de béton et de systèmes d'enveloppe. GE Vernova a annoncé que l'ancienne centrale à charbon Homer City en Pennsylvanie sera réaménagée en un campus de centres de données de 3 200 acres et 4,5 GW alimenté au gaz naturel, avec des livraisons de turbines débutant en 2026 et une production d'énergie ciblée pour 2027. Fluor a reçu un avis de procéder limité pour un campus de 480 MW sur le site de l'ancienne fonderie d'aluminium Century Aluminum dans le Kentucky. L'infrastructure existante peut raccourcir les travaux de génie civil, mais elle laisse également moins de temps pour répondre à la hausse des coûts des intrants ou à la capacité de fabrication limitée. Les fournisseurs régionaux peuvent accéder à de nouveaux centres de demande lorsque les projets se déplacent au-delà des pôles traditionnels de centres de données. Ce modèle met également davantage l'accent sur la coordination entre le développement de l'énergie, les mises en disponibilité des matériaux et les équipes d'installation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de capacité en acier de structure et en matériaux de qualité électrique | -1.0% | États-Unis, avec une pression plus forte en Virginie du Nord et au Texas | Court terme (≤ 2 ans) |
| Volatilité des droits de douane, des routes commerciales et des prix des matières premières | -0.8% | États-Unis, avec une exposition plus forte dans les marchés frontaliers du Canada et du Mexique | Court terme (≤ 2 ans) |
| Contraintes liées à l'énergie, à l'eau et aux permis retardant la mise en disponibilité des matériaux | -0.7% | Virginie du Nord, Texas, Californie, Ontario et Alberta | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée dans la construction de sites critiques | -0.6% | États-Unis, en particulier les marchés ruraux et frontières | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité en acier de structure et en matériaux de qualité électrique
L'acier de structure et les matériaux de qualité électrique restent des contraintes centrales pour les grands projets. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord dépend de l'acier fabriqué, des composants de transformateurs, des jeux de barres en cuivre, des boîtiers d'appareillage de commutation et d'autres produits qui servent plusieurs secteurs d'infrastructure. Les délais d'approvisionnement pour un lot structurel peuvent laisser peu de marge à un entrepreneur pour remplacer un fournisseur après le début de la construction. Les composants électriques alternatifs doivent également être conformes aux exigences du Code national de l'électricité et porter les homologations UL appropriées, ce qui peut prolonger les processus de qualification. L'Associated General Contractors of America a rapporté que 58 % des entreprises travaillant sur des centres de données faisaient face à une concurrence accrue pour les travailleurs qualifiés, et 49 % ont signalé une pression salariale plus élevée en septembre 2026.[2] Ces conditions peuvent affecter simultanément l'érection de l'acier et les travaux mécaniques, électriques et de plomberie. Les entrepreneurs disposant de réseaux de fournisseurs qualifiés et de processus d'approvisionnement anticipés sont mieux placés pour gérer ces risques.
Volatilité des droits de douane, des routes commerciales et des prix des matières premières
Les variations des coûts de l'acier, de l'aluminium et du cuivre peuvent affecter les budgets des projets après l'approbation des conceptions. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord est particulièrement exposé car ces intrants sont utilisés dans les structures primaires, la distribution électrique, les systèmes de refroidissement et les générateurs. Cushman and Wakefield a rapporté que les métaux utilisés dans les projets de centres de données faisaient face à des taux de droits de douane allant jusqu'à 50 % et que certaines installations nécessitaient jusqu'à 50 000 tonnes de cuivre. Les programmes fournis par le maître d'ouvrage et installés par l'entrepreneur peuvent être sensibles lorsque l'équipement est commandé avant que le budget de construction final ne soit établi. Les équipements assemblés aux États-Unis peuvent encore inclure des composants provenant de plusieurs pays, ce qui peut faire passer l'exposition commerciale à travers la chaîne d'approvisionnement. Des conditions commerciales claires, des blocages de prix anticipés et un approvisionnement plus domestique peuvent réduire l'incertitude, mais ne peuvent pas éliminer complètement le risque lié aux matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'acier de structure reste central tandis que la demande de préfabriqués progresseL'acier de structure et l'acier d'armature détenaient 27,30 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord en 2026. L'acier est utilisé dans les ossatures primaires, les fondations, les plateformes d'équipements et les mezzanines mécaniques dans la plupart des formats d'installations. Cela rend la disponibilité et la capacité de fabrication importantes pour les calendriers de projet. Nucor a déclaré exploiter plus de 300 installations en Amérique du Nord et offrir une traçabilité depuis la ferraille recyclée jusqu'aux composants finis pour la construction de centres de données.[3] La traçabilité peut aider les propriétaires à évaluer les besoins en matière de reporting carbone et la fiabilité des fournisseurs. Le ciment, le béton et les granulats restent essentiels pour les fondations, les dalles et les travaux de site. Les matériaux de toiture, d'isolation, de façade, de revêtement de sol et d'aménagement intérieur soutiennent la résilience opérationnelle et la protection des équipements sensibles.
Les produits en béton préfabriqué devraient progresser à un CAGR de 9,98 % jusqu'en 2032. Les systèmes préfabriqués permettent un assemblage plus rapide car les composants sont fabriqués dans un environnement d'usine contrôlé avant la livraison. ConstructConnect Canada a rapporté que certains panneaux dépassant 18 mètres peuvent supporter des charges de plancher proches de 400 lb/pi². Cela peut réduire le nombre d'opérations sur le terrain nécessaires pour produire des murs et des planchers à haute performance. La demande d'applications préfabriquées est également soutenue par la nécessité de réduire l'exposition à la main-d'œuvre sur site. Le béton à faible émission de carbone attire l'attention car les opérateurs incluent le carbone incorporé dans leurs attentes d'approvisionnement. Le projet pilote de l'Open Compute Project impliquant Google, Meta et Microsoft a rapporté des mélanges avec jusqu'à 57 % de carbone incorporé en moins que les mélanges de contrôle. Les fournisseurs qui combinent la documentation de performance avec une livraison régionale fiable ont une voie plus claire vers ces programmes.

Par phase de construction :
les travaux structurels définissent la séquence d'approvisionnementLa construction structurelle représentait 43,19 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord en 2026. Cette phase nécessite de grands volumes d'acier, d'armatures, de béton et de produits préfabriqués avant que la plupart des équipements techniques puissent être installés. Les promoteurs hyperscale commencent souvent de nouveaux bâtiments pendant que l'aménagement se poursuit dans les bâtiments achevés du même campus. Cela crée des fenêtres d'approvisionnement qui se chevauchent plutôt qu'un processus de construction séquentiel unique. Les équipes chargées des matériaux doivent coordonner les dates de livraison avec la disponibilité des grues, l'accès au site et l'état d'avancement des bâtiments. Cette situation récompense les fournisseurs capables de gérer des calendriers de mise en disponibilité complexes. Elle crée également plus de valeur pour les entrepreneurs qui coordonnent la conception, l'approvisionnement et l'installation au sein d'un seul système de contrôle de projet.
La construction structurelle devrait progresser à un CAGR de 10,27 % jusqu'en 2032. La préparation du site et les travaux de génie civil peuvent avancer plus rapidement sur d'anciens sites industriels où les routes, les systèmes d'eau ou les raccordements au réseau de transport d'énergie existent déjà. L'enveloppe du bâtiment et la toiture suivent avec des bardages isolés, des systèmes d'étanchéité et de toiture qui protègent les installations des intempéries et soutiennent l'efficacité du refroidissement. Les opérateurs prennent de plus en plus en compte les déclarations de produits et la documentation sur le carbone incorporé lors de la spécification de ces matériaux. Les travaux d'aménagement intérieur nécessitent ensuite des livraisons rapides et répétées au fur et à mesure que les salles de données sont mises en service bâtiment par bâtiment. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord utilise ce modèle de construction en continu pour maintenir l'avancement des campus, mais il peut exposer les entrepreneurs à des retards de livraison. Les équipes de projet accordent donc plus d'importance aux stocks disponibles et au transport prévisible qu'au seul prix unitaire.
Par modèle d'approvisionnement :
la livraison EPC maintient l'échelle tandis que l'achat direct se développeL'approvisionnement dirigé par les EPC détenait 47,51 % du marché en 2026. Les grands opérateurs utilisent cette approche car elle place la responsabilité de la conception, de l'approvisionnement et de la construction sous une structure de livraison intégrée. Elle peut simplifier la communication lorsque les changements de calendrier affectent les commandes de matériaux. Les équipes EPC ont également une plus grande capacité à combiner des lots pour l'acier, les préfabriqués et les systèmes préfabriqués. Cela peut soutenir une responsabilité plus claire sur un campus avec plusieurs bâtiments et entrepreneurs. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord est soutenu par ce modèle car les grands programmes nécessitent un contrôle centralisé sur les risques d'approvisionnement à long délai. L'approvisionnement dirigé par les distributeurs et fournisseurs reste utile pour les produits standardisés tels que les granulats, l'isolation et les produits de toiture de catalogue.
L'approvisionnement direct par les développeurs et opérateurs de centres de données devrait progresser à un CAGR de 10,57 % jusqu'en 2032. Les propriétaires utilisent des arrangements fournis par le maître d'ouvrage et installés par l'entrepreneur pour commander des générateurs, des transformateurs, des appareillages de commutation et des systèmes de refroidissement avant la désignation d'un entrepreneur général. Cela peut offrir un meilleur contrôle sur les spécifications techniques et les créneaux de fabrication. Cela peut également transférer les risques de livraison, de stockage et d'interface au propriétaire. Les entrepreneurs répondent en établissant des relations directes avec les aciéries nationales, les producteurs de préfabriqués et les fournisseurs de modules. Le secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord évolue donc vers des structures hybrides qui combinent la coordination EPC avec un approvisionnement anticipé de type propriétaire. Ces structures peuvent réduire l'exposition aux longs cycles de fabrication, mais nécessitent des responsabilités claires en matière de garanties et d'installation.
Par taille de centre de données :
les projets hyperscale concentrent la demande de matériauxL'hyperscale détenait 48,72 % du marché en 2026 et représentait le plus grand segment par taille de centre de données. La part de ce segment reflète l'empreinte physique importante et les besoins élevés en énergie des campus multi-bâtiments. Ces projets nécessitent fréquemment une fabrication d'acier sur mesure, des moules préfabriqués spécialisés et des systèmes d'enveloppe spécifiques au site. Leur pouvoir d'achat peut aider à sécuriser les matériaux tôt, mais peut également restreindre la capacité pour les projets de taille moyenne et grande. Les grands centres de données qui servent les locataires cloud d'entreprise et les fournisseurs de colocation régionaux utilisent des conceptions plus standardisées. Ils peuvent parfois accepter des matériaux ou des fournisseurs alternatifs lorsque les conditions de coût ou de calendrier changent. Les petites installations et les installations de périphérie créent une opportunité distincte pour des conceptions modulaires répétables.
L'hyperscale devrait progresser à un CAGR de 11,34 % jusqu'en 2032. L'activité des grands campus peut affecter les files d'attente de fabrication locales, la disponibilité du fret et la main-d'œuvre qualifiée dans la construction. L'AFCOM a rapporté que les opérateurs prévoyaient une multiplication par six de l'activité de construction sur 3 ans, avec une taille moyenne de nouvelle installation de 32 MW. Cela indique que même les installations en dehors de la catégorie hyperscale nécessitent des volumes de matériaux substantiels. Les méthodes modulaires sont particulièrement pertinentes pour les installations plus petites et de périphérie car leurs conceptions peuvent utiliser des systèmes standardisés construits en usine. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord bénéficie lorsque les fournisseurs peuvent servir à la fois les travaux de campus personnalisés et les projets régionaux répétables. Un portefeuille équilibré peut aider les fournisseurs à gérer le calendrier irrégulier des grandes attributions de projets.
Par type de centre de données :
les fournisseurs de services cloud façonnent les normes de matériauxLes fournisseurs de services cloud détenaient 52,67 % du marché en 2026. Leurs exigences d'achat influencent les spécifications des matériaux en matière de performance, de traçabilité et de durabilité sur l'ensemble du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord. Les grands campus cloud nécessitent des achats coordonnés pour les structures, les enveloppes de bâtiments, les équipements électriques et les systèmes de refroidissement. Ces exigences peuvent devenir des normes de référence pour les entrepreneurs et les fournisseurs cherchant des travaux de suivi. Les fournisseurs de colocation demandent également une plus grande transparence sur l'approvisionnement des matériaux structurels. Ces demandes deviennent plus importantes dans les discussions commerciales, même lorsqu'elles ne constituent pas des obligations de conformité formelles. Les centres de données d'entreprise et de périphérie sont plus petits individuellement, mais ensemble ils soutiennent la demande dans les endroits où l'adoption du cloud se développe.
Les fournisseurs de services cloud devraient progresser à un CAGR de 11,78 % jusqu'en 2032. Leur expansion encourage les fournisseurs à développer des options de produits à faible émission de carbone et de meilleures chaînes de traçabilité. Le projet pilote de l'Open Compute Project montre que les grandes entreprises technologiques testent des changements de matériaux qui peuvent être intégrés dans les futures spécifications de construction. Les installations de colocation ont besoin de capacités similaires car les locataires prennent de plus en plus en compte les exigences de résilience et de reporting lors de la sélection des capacités. Les déploiements d'entreprise et de périphérie peuvent s'appuyer davantage sur des produits modulaires en raison de leurs emplacements dispersés et de leurs tailles de construction plus petites. Le secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord peut donc servir différents types d'acheteurs avec des cycles d'achat distincts. Les fournisseurs doivent adapter la documentation des produits et les modèles de livraison aux besoins de chaque type d'installation.
Analyse géographique
États-Unis
Les États-Unis représentaient 80,42 % de la chaîne d'approvisionnement régionale en matériaux en 2026. Le pays dispose de réseaux d'entrepreneurs établis, de producteurs de matériaux nationaux et de grands pôles d'investissement dans les infrastructures cloud. La nouvelle activité de construction se répand au-delà des pôles établis, ce qui accroît la demande de fabrication régionale, de transport routier et de capacité de distribution. Mortenson a commencé les travaux sur le campus de 10 milliards USD de Meta à Lebanon, Indiana, conçu pour une capacité allant jusqu'à 1 GW et soutenu par Turner Construction et Faith Technologies. Le projet illustre comment les nouveaux pôles intérieurs peuvent nécessiter d'importantes capacités locales en matériaux structurels et de génie civil. La réhabilitation de friches industrielles élargit également la carte de construction régionale. La réhabilitation de Homer City par GE Vernova en Pennsylvanie illustre le rôle des sites qui disposent déjà d'infrastructures énergétiques. Les exigences du Code national de l'électricité et les homologations UL influencent l'approbation des matériaux électriques, tandis que les normes des opérateurs peuvent ajouter des exigences en matière de documentation des produits. Ces facteurs de conformité favorisent les fournisseurs capables de démontrer des performances testées et des dossiers fiables.
Canada
Le Canada devrait progresser à un CAGR de 12,10 % jusqu'en 2032. Le pays attire des campus plus grands axés sur l'IA, notamment en Alberta et en Saskatchewan, ce qui élargit la demande d'acier, de béton préfabriqué et de matériaux d'enveloppe. Alberta Major Projects a rapporté que Meta a commencé les travaux sur un campus de 1 GW dans le comté de Sturgeon en juillet 2026, avec un investissement dépassant 13 milliards CAD (9,17 milliards USD) et une construction se poursuivant jusqu'en 2029.[4] Bell Canada s'est également engagée à investir 1,7 milliard CAD (1,23 milliard USD) pour un centre de données IA de 300 MW à Sherwood, en Saskatchewan, avec une première phase d'achèvement ciblée pour le premier semestre 2027. Le Règlement 117/2026 de l'Alberta a introduit un cadre d'alimentation propre qui donne une plus grande pertinence à la capacité de production dédiée dans la sélection des sites. Cette influence réglementaire peut concentrer la demande de construction dans des emplacements capables de soutenir des arrangements d'alimentation. Les fournisseurs canadiens répondent à un niveau de demande plus élevé que ce que les projets nationaux passés nécessitaient. La demande canadienne est par conséquent liée à la fois aux investissements dans les campus et à la planification de l'énergie. Les fournisseurs qui répondent aux exigences des codes locaux et peuvent soutenir de grandes commandes auront une position plus solide.
Mexique et marchés régionaux
Le Mexique détenait une part plus faible en 2026, mais son pipeline de développement apporte une nouvelle demande dans le réseau d'approvisionnement régional. L'Association mexicaine des centres de données a projeté 82,5 milliards USD de dépenses combinées en construction et équipements de 2026 à 2031, avec 98 366 emplois de construction connexes. Querétaro devient un point focal pour les grands projets. CloudHQ a annoncé un investissement de 4,8 milliards USD dans un campus de 6 bâtiments et 900 MW avec refroidissement sans eau et un poste de transformation privé. KIO Data Centers a également signalé plus de 200 millions USD d'engagements en 2026 à Mexico, Monterrey et Querétaro. Le marché plus large de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord dépendra de la disponibilité locale d'acier de structure, de ciment et de granulats à mesure que ces sites progressent. Le refroidissement sans eau est une réponse de conception importante dans les zones où les contraintes en eau affectent la planification des sites. Les postes de transformation privés et les infrastructures d'alimentation sur site ajoutent une demande de produits électriques spécialisés. Ce tableau régional mixte crée des opportunités pour les fournisseurs capables de répondre aux normes locales tout en se coordonnant avec les réseaux d'approvisionnement transfrontaliers.
Paysage concurrentiel
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord présente un niveau supérieur modérément consolidé d'entrepreneurs généraux et de sociétés EPC qui gèrent les principaux programmes de campus. Un groupe plus large de spécialistes régionaux, de distributeurs de matériaux et de préfabricateurs soutient les projets de taille moyenne et de périphérie. Les entrepreneurs établis se différencient par leur capacité à coordonner l'ingénierie, les achats et l'installation sur plusieurs bâtiments. Cela réduit les transferts qui peuvent créer des problèmes de calendrier sur des sites complexes. La conformité aux directives thermiques de l'ASHRAE, aux exigences de niveau de l'Uptime Institute et aux normes de carbone incorporé spécifiques aux opérateurs peut également favoriser les entrepreneurs expérimentés dans les sites critiques. Ces exigences augmentent la valeur des fournisseurs capables de fournir une documentation sur les performances et les attributs environnementaux.
Le rôle de Kiewit sur le campus énergétique Homer City démontre un modèle dans lequel le développement de l'énergie et la construction de centres de données sont coordonnés au sein d'une seule structure de livraison. GE Vernova a déclaré que Kiewit Power Constructors est impliqué dans la réhabilitation de l'ancienne centrale à charbon Homer City en tant que campus de 4,5 GW. Cette approche peut aligner les travaux de génie civil, les matériaux structurels et l'approvisionnement mécanique et électrique avec la disponibilité de l'énergie. Nucor se positionne également comme fournisseur d'acier national traçable en réponse aux préoccupations de calendrier et d'approvisionnement. Schneider Electric et Compass Datacenters ont introduit l'EcoStruxure Pod, un module d'espace blanc préfabriqué qui intègre l'alimentation, le refroidissement et la mise en réseau informatique. Ces évolutions montrent que les fournisseurs et les entrepreneurs se font concurrence sur la certitude de déploiement ainsi que sur la disponibilité des matériaux.
Le béton à faible émission de carbone, les déclarations environnementales de produits et la logistique intégrée deviennent des points de différenciation utiles. Le projet pilote de l'Open Compute Project donne aux fournisseurs de matériaux un point de référence pour tester le béton à faible émission de carbone par rapport aux besoins de performance des centres de données. Les entreprises capables de combiner des informations produits vérifiées avec un transport régional fiable peuvent être mieux positionnées pour les programmes d'approvisionnement hyperscale. Les entrepreneurs plus petits peuvent encore être compétitifs là où les relations locales, la livraison rapide et les connaissances spécialisées en installation comptent plus que l'échelle nationale. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord reste compétitif car les propriétaires de projets utilisent à la fois des entreprises intégrées et des prestataires régionaux. Aucune donnée combinée de part de marché pour les principaux entrepreneurs ou fournisseurs n'est fournie, de sorte que le niveau de concentration ne peut pas être quantifié à partir des informations disponibles.
Leaders du secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord
-
DPR Construction Inc.
-
Turner Construction Company
-
Nucor Corporation
-
Jacobs Solutions Inc.
-
Gilbane Building Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- DPR Construction Inc.
- AECOM
- Turner Construction Company
- Whiting-Turner Contracting Company
- Jacobs Solutions Inc.
- Skanska USA
- Balfour Beatty US
- Hensel Phelps
- McCarthy Building Companies Inc.
- Gilbane Building Company
- Brasfield and Gorrie LLC
- Holder Construction
- Mortenson Construction
- Fluor Corporation
- Clark Construction Group
- Walsh Construction
- JE Dunn Construction
- Webcor Builders
- Kiewit Corporation
- Layton Construction
- Compass Datacenters
- STACK Infrastructure
- Nucor Corporation
- Vulcan Materials Company
- Martin Marietta Materials
Développements industriels récents dans Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord
- Octobre 2026 : Clayco et Kiewit New Mexico Co. ont annoncé la pose du dernier élément de la première portion de 855 000 pieds carrés du Projet Jupiter dans le comté de Doña Ana, Nouveau-Mexique, commandité par Oracle et STACK Infrastructure, achevant l'ossature structurelle primaire du bâtiment et marquant une étape importante pour un campus projeté à atteindre 2,5 GW à pleine capacité, générer 13 milliards USD d'impact économique à long terme et soutenir plus de 7 000 emplois de construction.
- Août 2026 : KIO Data Centers a achevé les phases 2 et 3 de son campus QRO2 à Querétaro avec un investissement total de 170 millions USD, s'est engagé à plus de 200 millions USD pour de nouveaux projets à Mexico, Monterrey et Querétaro en 2026, et a annoncé l'évaluation d'un investissement potentiel de 1,3 milliard USD pour QRO3, un campus de 100 MW qui deviendrait le plus grand centre de données du portefeuille de KIO.
- Juillet 2026 : Meta a annoncé son premier centre de données canadien, un campus de 1 GW optimisé pour l'IA dans le comté de Sturgeon, en Alberta, avec un investissement dépassant 13 milliards CAD (9,17 milliards USD), et a commencé les travaux avec Clark Builders et PCL Construction comme co-entrepreneurs généraux. Le terrassement du site a commencé sous un permis du comté délivré en mai 2026, avec une construction complète ciblée jusqu'en 2029, créant environ 3 000 emplois de construction au pic.
- Mars 2026 : La division Advanced Technologies de Fluor Corporation a signé un avis de procéder limité avec TeraWulf pour un campus de centres de données brownfield de 3 à 4 milliards USD et 480 MW sur le site de l'ancienne fonderie d'aluminium Century Aluminum à Hawesville, Kentucky, couvrant la planification directrice et les services de pré-construction devant être dirigés depuis le Centre d'exécution des centres de données nord-américains de Fluor à Greenville, Caroline du Sud.
Périmètre du rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord englobe l'écosystème commercial d'approvisionnement, de fabrication et de livraison des intrants structurels et architecturaux spécialisés requis pour le développement d'installations de centres de données aux États-Unis, au Canada et au Mexique.
Le rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord est segmenté par type de matériau (acier de structure et acier d'armature, ciment, béton et granulats, produits en béton préfabriqué, matériaux de toiture et d'étanchéité, matériaux d'isolation, matériaux de façade et de bardage, matériaux de revêtement de sol et de construction intérieure, et autres matériaux de construction), phase de construction (préparation du site et travaux de génie civil, construction structurelle, enveloppe du bâtiment et toiture, et travaux d'aménagement intérieur), modèle d'approvisionnement (approvisionnement direct par les développeurs et opérateurs de centres de données, approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction, et approvisionnement dirigé par les distributeurs et fournisseurs), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise / périphérie) et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier de structure et acier d'armature |
| Ciment, béton et granulats |
| Produits en béton préfabriqué |
| Matériaux de toiture et d'étanchéité |
| Matériaux d'isolation |
| Matériaux de façade et de bardage |
| Matériaux de revêtement de sol et de construction intérieure |
| Autres matériaux de construction |
| Préparation du site et travaux de génie civil |
| Construction structurelle |
| Enveloppe du bâtiment et toiture |
| Travaux d'aménagement intérieur |
| Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction |
| Approvisionnement dirigé par les distributeurs et fournisseurs |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise / Périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par type de matériau | Acier de structure et acier d'armature |
| Ciment, béton et granulats | |
| Produits en béton préfabriqué | |
| Matériaux de toiture et d'étanchéité | |
| Matériaux d'isolation | |
| Matériaux de façade et de bardage | |
| Matériaux de revêtement de sol et de construction intérieure | |
| Autres matériaux de construction | |
| Par phase de construction | Préparation du site et travaux de génie civil |
| Construction structurelle | |
| Enveloppe du bâtiment et toiture | |
| Travaux d'aménagement intérieur | |
| Par modèle d'approvisionnement | Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction | |
| Approvisionnement dirigé par les distributeurs et fournisseurs | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise / Périphérie | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Nord ?
Le marché devrait s'étendre de 7,31 milliards USD en 2026 et 8,00 milliards USD en 2027 à 12,42 milliards USD d'ici 2032, à un CAGR de 9,20 %. Cela reflète la demande de capacité de construction prête pour l'IA et les matériaux nécessaires pour livrer de grands campus.
Quelle catégorie de matériaux est en tête de la demande de construction de centres de données en Amérique du Nord ?
L'acier de structure et l'acier d'armature étaient en tête avec une part de 27,30 % en 2026 car ils sont nécessaires pour les ossatures primaires, les fondations, les plateformes d'équipements et les mezzanines mécaniques. Leur disponibilité peut directement influencer le calendrier des travaux structurels.
Pourquoi les produits en béton préfabriqué gagnent-ils en utilisation dans la construction de centres de données ?
Les produits en béton préfabriqué devraient progresser à un CAGR de 9,98 % jusqu'en 2032 car la production en usine peut améliorer le contrôle des délais et réduire les besoins en main-d'œuvre sur site. L'approche soutient également une qualité répétable et un séquençage de projet plus prévisible.
Quelle catégorie de taille de centre de données présente les meilleures perspectives ?
L'hyperscale détenait 48,72 % du marché en 2026 et devrait progresser à un CAGR de 11,34 % jusqu'en 2032. Les grands campus concentrent la demande de systèmes structurels sur mesure, de lots électriques et d'enveloppes de bâtiments spécialisées.
Pourquoi le Canada devient-il plus important pour les fournisseurs de matériaux de construction ?
Le Canada devrait progresser à un CAGR de 12,10 % jusqu'en 2032 car les grands projets en Alberta et en Saskatchewan augmentent la demande de matériaux structurels, de béton et électriques. Les règles d'alimentation et les grands engagements cloud façonnent les emplacements des nouveaux projets.
Quels facteurs peuvent retarder les livraisons de matériaux pour les projets de centres de données ?
La disponibilité de l'acier et des composants électriques, les changements de coûts liés aux droits de douane, les contraintes d'énergie et de permis, et les pénuries de main-d'œuvre qualifiée peuvent tous retarder l'approvisionnement et l'installation. La contractualisation anticipée et les relations avec des fournisseurs qualifiés peuvent réduire, sans les éliminer, ces risques.