
Tamaño y Participación del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
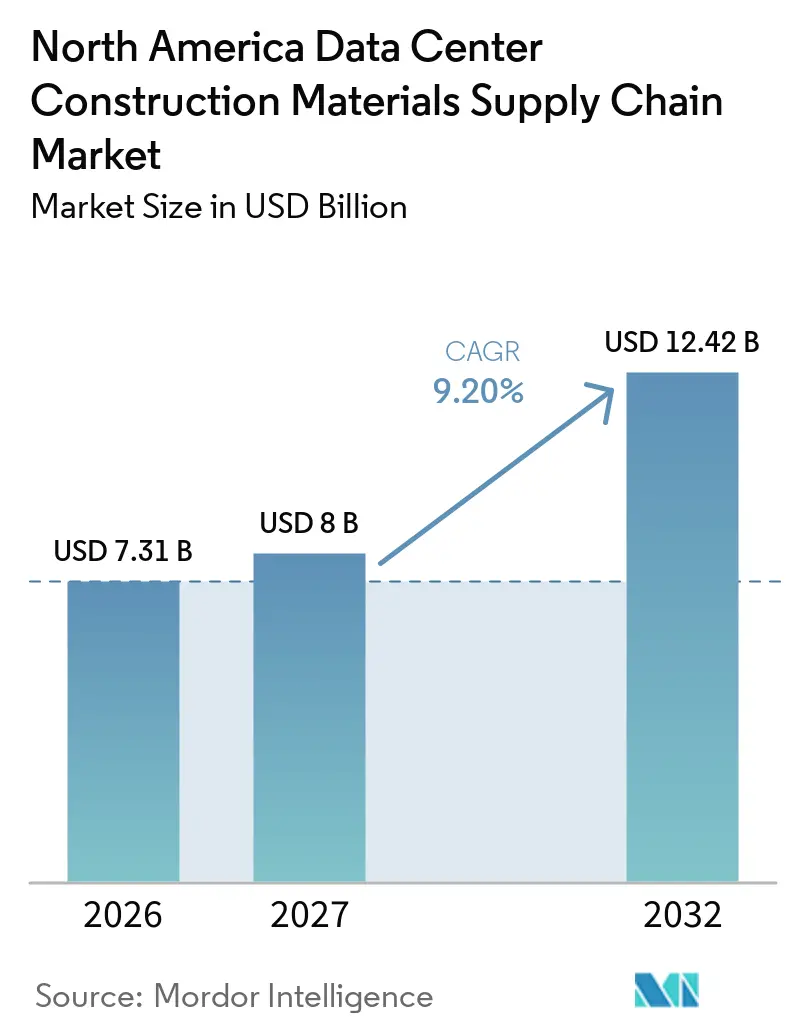
| Tamaño del mercado en el año base (2026) | 7.31 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte se expanda desde 7,31 mil millones de USD en 2026 y 8,00 mil millones de USD en 2027 hasta 12,42 mil millones de USD para 2032, registrando un CAGR del 9,20% entre 2027 y 2032. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte está siendo moldeado por la inversión sostenida en capacidad preparada para IA, lo que incrementa la demanda de sistemas estructurales, elementos prefabricados, productos de envolvente y paquetes eléctricos críticos. Los desarrolladores están realizando pedidos con mayor anticipación porque los grandes campus requieren entregas coordinadas a lo largo de varias etapas de construcción, mientras el trabajo continúa en otros edificios dentro del mismo sitio. Esto está fortaleciendo el papel de los modelos de adquisición que pueden asegurar equipos y materiales de largo plazo de entrega antes de que los calendarios de instalación final estén fijados y antes de que los cambios en la disponibilidad afecten las condiciones comerciales. La fabricación fuera del sitio también está adquiriendo mayor importancia porque puede reducir las necesidades de mano de obra en obra, mejorar la secuencia de construcción y permitir a los proveedores preparar componentes antes de que las condiciones del sitio estén listas para la instalación. La disponibilidad de energía, la escasez de mano de obra, la exposición a los precios de los materiales, la capacidad de entrega, la necesidad de coordinar proveedores en ubicaciones de proyectos distantes y la presión sobre la capacidad de fabricación regional siguen siendo limitaciones prácticas en el ritmo de entrega de proyectos, particularmente donde varios grandes desarrollos dependen de la misma base de suministro regional.
Conclusiones Clave del Informe
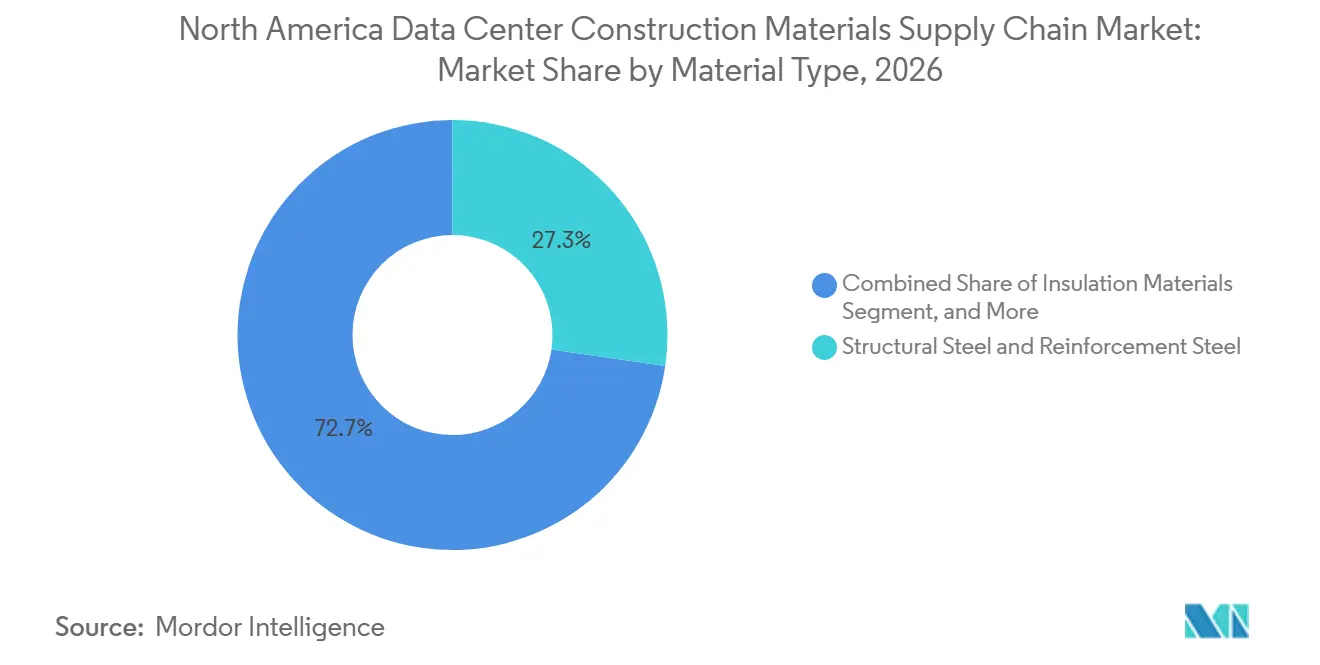
- Por tipo de material, el Acero Estructural y el Acero de Refuerzo representaron el 27,30% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte en 2026, mientras que se proyecta que los Productos de Hormigón Prefabricado se expandan a un CAGR del 9,98% hasta 2032.
- Por fase de construcción, la Construcción Estructural representó el 43,19% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte en 2026 y se proyecta que avance a un CAGR del 10,27% hasta 2032.
- Por modelo de adquisición, la adquisición liderada por EPC representó el 47,51% del mercado en 2026, mientras que se proyecta que la Adquisición Directa por Desarrolladores y Operadores de Centros de Datos se expanda a un CAGR del 10,57% hasta 2032.
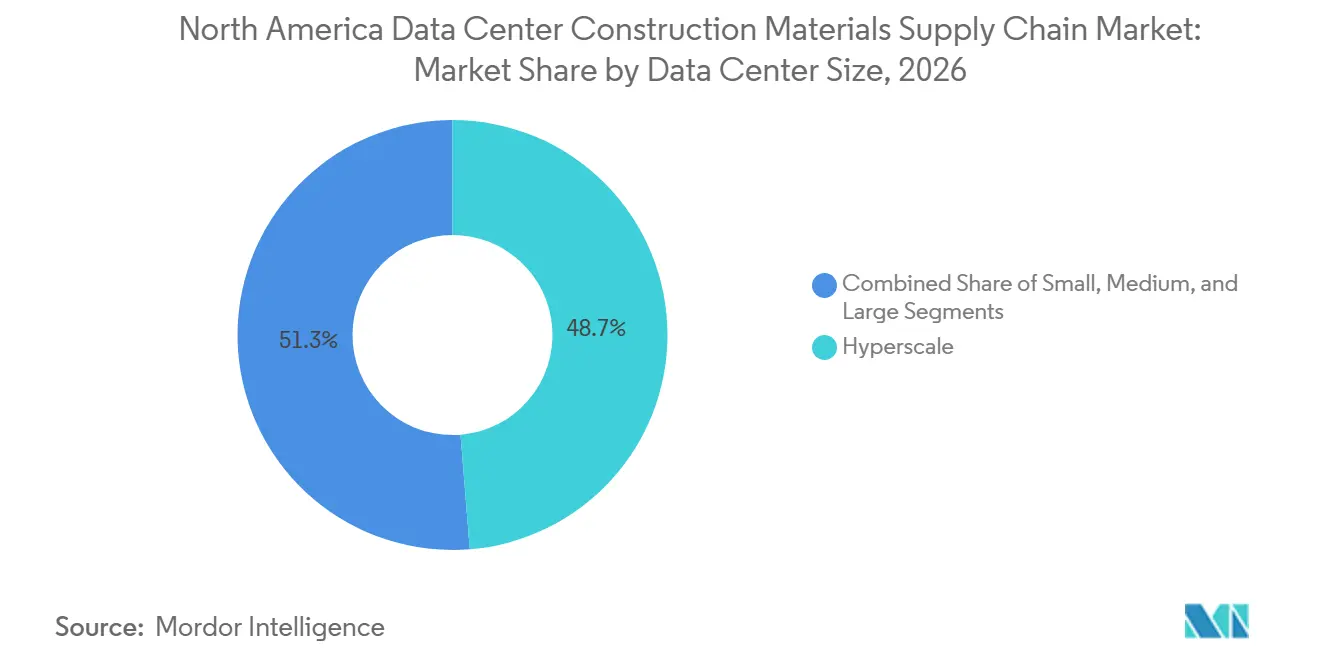
- Por tamaño de centro de datos, el segmento Hiperescala representó el 48,72% del mercado en 2026 y se proyecta que avance a un CAGR del 11,34% hasta 2032.
- Por tipo de centro de datos, los Proveedores de Servicios en la Nube representaron el 52,67% del mercado en 2026 y se proyecta que se expandan a un CAGR del 11,78% hasta 2032.
- Por geografía, Estados Unidos representó el 80,42% del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte en 2026, mientras que se proyecta que Canadá avance a un CAGR del 12,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo de IA y Construcción de Campus Hiperescala | +3.5% | Estados Unidos, incluidos el Norte de Virginia, Texas, Indiana y Atlanta, y Canadá, incluidos Alberta y Saskatchewan | Corto plazo (≤ 2 años) |
| Migración a la Nube, Demanda de Colocación e Inversión en Infraestructura Digital | +2.0% | Estados Unidos, Canadá y México, incluido Querétaro | Mediano plazo (2-4 años) |
| Componentes de Construcción Modulares y Prefabricados | +1.5% | Mercados principales de Estados Unidos y campus hiperescala canadienses | Mediano plazo (2-4 años) |
| Reutilización de Sitios de Energía en Zonas Industriales y Desarrollo en Mercados Frontera | +0.8% | Pensilvania, Ohio, Kentucky, Canadá y México | Mediano plazo (2-4 años) |
| Materiales de Construcción de Alto Rendimiento y Bajas Emisiones de Carbono | +0.7% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Adquisición Suministrada por el Propietario e Instalada por el Contratista para Paquetes Críticos | +0.4% | Mercados hiperescala de Estados Unidos y Alberta y Saskatchewan en Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo de IA y Construcción de Campus Hiperescala
Los programas de capacidad de IA están aumentando el volumen y la complejidad de los materiales requeridos para los grandes campus de centros de datos. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte se beneficia cuando los operadores se comprometen con sitios de múltiples edificios, ya que cada proyecto requiere compras repetidas de acero estructural, refuerzo, hormigón, techado y sistemas eléctricos. Schneider Electric declaró que cada MW de capacidad de cómputo de IA requiere 275 toneladas de acero, lo que hace que el requerimiento de materiales físicos sea significativo incluso antes de que se instale el equipo.[1] Los grandes campus también pueden aprovechar la mano de obra local, el transporte y la capacidad de fabricación durante varios años. DPR Construction Inc. describió el campus de Meta en la Parroquia de Richland como un proyecto de 2.250 acres que se espera requiera más de 5.000 trabajadores en el pico de construcción. Esta escala favorece a los proveedores que pueden ofrecer trazabilidad, ventanas de entrega confiables y materiales que cumplan con los estándares de diseño específicos del proyecto. También eleva el costo de las interrupciones en la adquisición, ya que un retraso en un paquete estructural puede afectar el trabajo en edificios adyacentes.
Migración a la Nube, Demanda de Colocación e Inversión en Infraestructura Digital
La migración a la nube y la demanda de colocación mantienen la adquisición activa en proyectos que no siguen el mismo calendario que los campus operados por propietarios. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte incluye, por tanto, un flujo constante de proyectos que requieren compras escalonadas en lugar de un gran pedido inicial único. Digital Realty reportó 3,0 GW de capacidad de TI instalada y 6,3 GW de capacidad construible en desarrollo activo a marzo de 2026. Este tipo de cartera de desarrollo requiere que los suministros estén disponibles a lo largo de múltiples fases de construcción. Los operadores también necesitan mayor flexibilidad cuando los compromisos de los inquilinos y los planes de equipos cambian antes de que un edificio esté completo. La capacidad de inferencia de IA distribuida puede añadir demanda de instalaciones más pequeñas cerca de los usuarios, donde los componentes estandarizados y los calendarios de construcción más cortos son útiles. Estos patrones crean oportunidades para distribuidores y fabricantes que pueden dar soporte tanto a grandes campus como a despliegues regionales.
Despliegue Acelerado de Componentes de Construcción Modulares y Prefabricados
La construcción modular cambia qué materiales se compran, cuándo se entregan y dónde se crea valor. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte está viendo una mayor demanda de elementos prefabricados, salas eléctricas construidas en fábrica y módulos de refrigeración listos para instalar. AFCOM reportó que más del 80% de los operadores planeaban usar módulos de TI y refrigeración prefabricados en próximos proyectos, en comparación con el 39% del año anterior. La producción en fábrica puede reducir la presión sobre los equipos en obra y hacer que el calendario de entregas sea más predecible. Vertiv reportó un desperdicio de material del 1,8% para la construcción fuera del sitio, en comparación con el 30% para el trabajo convencional construido en campo. Schneider Electric también encontró que un despliegue prefabricado de 5 MW redujo el carbono incorporado en la fase de construcción en un 80% en comparación con una sala eléctrica convencional. Estos resultados hacen que los enfoques modulares sean relevantes tanto para el control de cronogramas como para los informes de sostenibilidad.
Reutilización de Sitios de Energía en Zonas Industriales y Desarrollo en Mercados Frontera
La reurbanización de zonas industriales puede llevar un proyecto hacia la adquisición estructural más rápidamente porque los sitios pueden ya contar con acceso a líneas de transmisión, carreteras e infraestructura industrial. Esto puede apoyar el mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte al adelantar la demanda de acero, hormigón y sistemas de envolvente. GE Vernova anunció que la antigua planta de carbón Homer City en Pensilvania será reurbanizada como un campus de centros de datos de 3.200 acres y 4,5 GW alimentado por gas natural, con entregas de turbinas comenzando en 2026 y producción de energía prevista para 2027. Fluor Corporation recibió un Aviso Limitado para Proceder para un campus de 480 MW en la antigua fundición de aluminio Century en Kentucky. La infraestructura existente puede acortar las obras civiles, pero también deja menos tiempo para responder a mayores costos de insumos o capacidad de fabricación limitada. Los proveedores regionales pueden acceder a nuevos centros de demanda cuando los proyectos se desplazan más allá de los centros de datos tradicionales. El modelo también pone mayor énfasis en la coordinación entre el desarrollo de energía, las liberaciones de materiales y los equipos de instalación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Capacidad en Acero Estructural y Materiales de Grado Eléctrico | -1.0% | Estados Unidos, con mayor presión en el Norte de Virginia y Texas | Corto plazo (≤ 2 años) |
| Volatilidad Arancelaria, de Rutas Comerciales y de Precios de Materias Primas | -0.8% | Estados Unidos, con mayor exposición en los mercados fronterizos de Canadá y México | Corto plazo (≤ 2 años) |
| Restricciones de Energía, Agua y Permisos que Retrasan la Liberación de Materiales | -0.7% | Norte de Virginia, Texas, California, Ontario y Alberta | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada para Construcción de Misión Crítica | -0.6% | Estados Unidos, especialmente mercados rurales y frontera | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Capacidad en Acero Estructural y Materiales de Grado Eléctrico
El acero estructural y los materiales de grado eléctrico siguen siendo restricciones centrales para los grandes proyectos. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte depende del acero fabricado, componentes de transformadores, barras colectoras de cobre, carcasas de tableros eléctricos y otros productos que sirven a más de un sector de infraestructura. Los plazos de entrega de un paquete estructural pueden dejar poco margen para que un contratista reemplace a un proveedor una vez iniciada la construcción. Los componentes eléctricos alternativos también deben cumplir con los requisitos del Código Eléctrico Nacional y contar con las certificaciones UL apropiadas, lo que puede extender los procesos de calificación. La Asociación de Contratistas Generales de América reportó que el 58% de las empresas que realizan trabajos en centros de datos enfrentaron mayor competencia por trabajadores calificados, y el 49% reportó mayor presión salarial en septiembre de 2026.[2] Estas condiciones pueden afectar simultáneamente el montaje de acero y los trabajos mecánicos, eléctricos y de plomería. Los contratistas con redes de proveedores calificados y procesos de adquisición anticipada están mejor posicionados para gestionar esos riesgos.
Volatilidad Arancelaria, de Rutas Comerciales y de Precios de Materias Primas
Los cambios en los costos del acero, el aluminio y el cobre pueden afectar los presupuestos de los proyectos después de que los diseños sean aprobados. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte está especialmente expuesto porque estos insumos se utilizan en estructuras primarias, distribución eléctrica, sistemas de refrigeración y generadores. Cushman and Wakefield reportó que los metales en proyectos de centros de datos enfrentaron tasas arancelarias de hasta el 50% y que algunas instalaciones requirieron hasta 50.000 toneladas de cobre. Los programas de Adquisición Suministrada por el Propietario e Instalada por el Contratista pueden ser sensibles cuando el equipo se ordena antes de que se establezca el presupuesto final de construcción. Los equipos ensamblados en Estados Unidos pueden aún incluir componentes de varios países, lo que puede trasladar la exposición comercial a través de la cadena de suministro. Términos comerciales claros, bloqueos de precios anticipados y mayor abastecimiento doméstico pueden reducir la incertidumbre, pero no pueden eliminar completamente el riesgo de materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Acero Estructural Sigue Siendo Central a Medida que Avanza la Demanda de PrefabricadosEl Acero Estructural y el Acero de Refuerzo representaron el 27,30% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte en 2026. El acero se utiliza en marcos primarios, cimentaciones, plataformas de equipos y entrepisos mecánicos en la mayoría de los formatos de instalaciones. Esto hace que la disponibilidad y la capacidad de fabricación sean importantes para los calendarios de los proyectos. Nucor Corporation declaró que opera más de 300 instalaciones en América del Norte y ofrece trazabilidad desde chatarra reciclada hasta componentes terminados para la construcción de centros de datos.[3] La trazabilidad puede ayudar a los propietarios a evaluar las necesidades de informes de carbono y la fiabilidad de los proveedores. El cemento, el hormigón y los áridos siguen siendo esenciales para cimentaciones, losas y obras de urbanización. Los materiales de techado, aislamiento, fachada, pavimentos e interiores apoyan la resiliencia operativa y la protección de equipos sensibles.
Se proyecta que los Productos de Hormigón Prefabricado avancen a un CAGR del 9,98% hasta 2032. Los sistemas prefabricados apoyan un ensamblaje más rápido porque los componentes se fabrican en un entorno de fábrica controlado antes de la entrega. ConstructConnect Canada reportó que algunos paneles que superan los 18 metros pueden soportar cargas de piso cercanas a 400 lb/ft². Esto puede reducir el número de operaciones en campo necesarias para producir paredes y pisos de alto rendimiento. La demanda de aplicaciones prefabricadas también está respaldada por la necesidad de reducir la exposición de mano de obra en obra. El hormigón de bajas emisiones de carbono está ganando atención a medida que los operadores incluyen el carbono incorporado en sus expectativas de adquisición. El proyecto piloto de campo del Open Compute Project con la participación de Google, Meta y Microsoft reportó mezclas con hasta un 57% menos de carbono incorporado que las mezclas de control. Los proveedores que combinan documentación de rendimiento con entregas regionales confiables tienen una ruta más clara hacia estos programas.

Por Fase de Construcción:
El Trabajo Estructural Establece la Secuencia de AdquisiciónLa Construcción Estructural representó el 43,19% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte en 2026. Esta fase requiere grandes volúmenes de acero, refuerzo, hormigón y productos prefabricados antes de que la mayoría de los equipos técnicos puedan instalarse. Los desarrolladores hiperescala a menudo inician nuevos edificios mientras continúa el equipamiento en edificios completados en el mismo campus. Esto crea ventanas de adquisición superpuestas en lugar de un único proceso de construcción secuencial. Los equipos de materiales deben coordinar las fechas de entrega con la disponibilidad de grúas, el acceso al sitio y la preparación del edificio. Esta situación favorece a los proveedores que pueden gestionar calendarios de liberación complejos. También crea más valor para los contratistas que coordinan el diseño, el abastecimiento y la instalación dentro de un único sistema de control de proyectos.
Se proyecta que la Construcción Estructural avance a un CAGR del 10,27% hasta 2032. La Preparación del Sitio y las Obras Civiles pueden avanzar más rápidamente en antiguos sitios industriales donde ya existen carreteras, sistemas de agua o conexiones de transmisión. La Envolvente del Edificio y el Techado le siguen con revestimiento aislado, impermeabilización y sistemas de techado que protegen las instalaciones de las inclemencias del tiempo y apoyan la eficiencia de refrigeración. Los operadores están considerando cada vez más las declaraciones de producto y la documentación de carbono incorporado al especificar estos materiales. Las Obras de Interior y Acabados requieren entonces entregas rápidas y repetidas a medida que las salas de datos se ponen en servicio edificio por edificio. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte utiliza este modelo de construcción continua para mantener el avance de los campus, pero puede exponer a los contratistas a retrasos en las entregas. Los equipos de proyecto, por tanto, dan mayor importancia al inventario disponible y al transporte predecible que al precio unitario por sí solo.
Por Modelo de Adquisición:
La Entrega EPC Mantiene la Escala Mientras la Compra Directa se ExpandeLa adquisición liderada por EPC representó el 47,51% del mercado en 2026. Los grandes operadores utilizan este enfoque porque coloca la responsabilidad del diseño, el abastecimiento y la construcción bajo una estructura de entrega integrada. Puede simplificar la comunicación cuando los cambios de calendario afectan los pedidos de materiales. Los equipos de EPC también tienen mayor capacidad para combinar paquetes de acero, prefabricados y sistemas prefabricados. Esto puede apoyar una responsabilidad más clara en un campus con varios edificios y contratistas. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte está respaldado por este modelo porque los grandes programas necesitan control centralizado sobre los riesgos de suministro de largo plazo de entrega. La adquisición liderada por distribuidores y proveedores sigue siendo útil para bienes estandarizados como áridos, aislamiento y productos de techado de catálogo.
Se proyecta que la Adquisición Directa por Desarrolladores y Operadores de Centros de Datos se expanda a un CAGR del 10,57% hasta 2032. Los propietarios utilizan acuerdos de Adquisición Suministrada por el Propietario e Instalada por el Contratista para ordenar generadores, transformadores, tableros eléctricos y sistemas de refrigeración antes del nombramiento de un contratista general. Esto puede proporcionar mayor control sobre las especificaciones técnicas y los espacios de fabricación. También puede trasladar los riesgos de entrega, almacenamiento e interfaz de vuelta al propietario. Los contratistas están respondiendo formando relaciones directas con acerías domésticas, productores de prefabricados y proveedores de módulos. La industria de la cadena de suministro de materiales de construcción para centros de datos en América del Norte se está moviendo, por tanto, hacia estructuras híbridas que combinan la coordinación EPC con la adquisición anticipada al estilo del propietario. Estas estructuras pueden reducir la exposición a largos ciclos de fabricación, pero requieren responsabilidades claras en cuanto a garantías e instalación.
Por Tamaño de Centro de Datos:
Los Proyectos Hiperescala Concentran la Demanda de MaterialesEl segmento Hiperescala representó el 48,72% del mercado en 2026 y fue el segmento de mayor tamaño de centro de datos. La participación de este segmento refleja la gran huella física y los altos requerimientos de energía de los campus de múltiples edificios. Estos proyectos frecuentemente requieren fabricación de acero personalizada, moldes prefabricados especializados y sistemas de envolvente específicos para el sitio. Su poder de compra puede ayudar a asegurar materiales con anticipación, pero también puede tensar la capacidad para proyectos medianos y grandes. Los centros de datos grandes que sirven a inquilinos de nube empresarial y proveedores de colocación regional utilizan diseños más estandarizados. A veces pueden aceptar materiales o proveedores alternativos cuando cambian las condiciones de costo o calendario. Las instalaciones pequeñas y de borde crean una oportunidad separada para diseños modulares repetibles.
Se proyecta que el segmento Hiperescala avance a un CAGR del 11,34% hasta 2032. La actividad de grandes campus puede afectar las colas de fabricación locales, la disponibilidad de transporte y la mano de obra de construcción calificada. AFCOM reportó que los operadores planeaban un aumento séxtuple en la actividad de construcción durante 3 años, con un tamaño promedio de nueva instalación de 32 MW. Esto indica que incluso las instalaciones fuera de la categoría hiperescala requieren volúmenes sustanciales de materiales. Los métodos modulares son particularmente relevantes para instalaciones más pequeñas y de borde porque sus diseños pueden utilizar sistemas estandarizados construidos en fábrica. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte se beneficia cuando los proveedores pueden atender tanto el trabajo personalizado de campus como los proyectos regionales repetibles. Una cartera equilibrada puede ayudar a los proveedores a gestionar el calendario irregular de los grandes adjudicaciones de proyectos.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Definen los Estándares de MaterialesLos Proveedores de Servicios en la Nube representaron el 52,67% del mercado en 2026. Sus requisitos de compra influyen en las especificaciones de materiales en cuanto a rendimiento, trazabilidad y sostenibilidad en todo el mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte. Los grandes campus en la nube requieren compras coordinadas de estructuras, envolventes de edificios, equipos eléctricos y sistemas de refrigeración. Esos requisitos pueden convertirse en estándares de referencia para contratistas y proveedores que buscan trabajo de seguimiento. Los proveedores de colocación también están solicitando mayor divulgación sobre el abastecimiento de materiales estructurales. Estas solicitudes están adquiriendo mayor importancia en las discusiones comerciales, incluso donde no son obligaciones formales de cumplimiento. Los centros de datos empresariales y de borde son individualmente más pequeños, pero en conjunto apoyan la demanda en lugares donde la adopción de la nube está en expansión.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 11,78% hasta 2032. Su expansión alienta a los proveedores a desarrollar opciones de productos de bajas emisiones de carbono y mejores registros de cadena de custodia. El proyecto piloto del Open Compute Project muestra que las principales empresas tecnológicas están probando cambios de materiales que pueden incorporarse en futuras especificaciones de construcción. Las instalaciones de colocación necesitan capacidades similares porque los inquilinos consideran cada vez más los requisitos de resiliencia e informes al seleccionar capacidad. Los despliegues empresariales y de borde pueden depender más de productos modulares debido a sus ubicaciones dispersas y menores tamaños de construcción. La industria de la cadena de suministro de materiales de construcción para centros de datos en América del Norte puede, por tanto, atender a diferentes tipos de compradores con ciclos de compra distintos. Los proveedores deben adaptar la documentación de productos y los modelos de entrega a las necesidades de cada tipo de instalación.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 80,42% de la cadena de suministro de materiales regional en 2026. El país cuenta con redes de contratistas establecidas, productores de materiales domésticos y grandes concentraciones de inversión en infraestructura en la nube. La nueva actividad de construcción se está extendiendo más allá de los centros establecidos, lo que aumenta la demanda de fabricación regional, transporte por camión y capacidad de distribución. Mortenson Construction comenzó el trabajo en el campus de Meta de 10 mil millones de USD en Lebanon, Indiana, diseñado para hasta 1 GW de capacidad y apoyado por Turner Construction Company y Faith Technologies. El proyecto ilustra cómo los nuevos centros del interior pueden requerir una capacidad significativa de materiales estructurales y civiles locales. La reurbanización de zonas industriales también está ampliando el mapa de construcción regional. La reurbanización de Homer City de GE Vernova en Pensilvania ilustra el papel de los sitios que ya cuentan con infraestructura energética. Los requisitos del Código Eléctrico Nacional y las certificaciones UL influyen en la aprobación de materiales eléctricos, mientras que los estándares de los operadores pueden añadir requisitos para la documentación de productos. Estos factores de cumplimiento favorecen a los proveedores que pueden demostrar rendimiento probado y registros confiables.
Canadá
Se proyecta que Canadá avance a un CAGR del 12,10% hasta 2032. El país está atrayendo campus más grandes enfocados en IA, particularmente en Alberta y Saskatchewan, lo que amplía la demanda de acero, hormigón prefabricado y materiales de cerramiento. Alberta Major Projects reportó que Meta inició la construcción de un campus de 1 GW en el Condado de Sturgeon en julio de 2026, con una inversión superior a 13 mil millones de CAD (9,17 mil millones de USD) y construcción que continúa hasta 2029.[4] Bell Canada también comprometió 1,7 mil millones de CAD (1,23 mil millones de USD) para un centro de datos de IA de 300 MW en Sherwood, Saskatchewan, con la finalización de la primera fase prevista para el primer semestre de 2027. La Regulación 117/2026 de Alberta introdujo un marco de generación propia que otorga mayor relevancia a la capacidad de generación dedicada en la selección de sitios. Esta influencia regulatoria puede concentrar la demanda de construcción en ubicaciones que puedan respaldar acuerdos de energía. Los proveedores canadienses están respondiendo a un nivel de demanda mayor del que requerían los proyectos domsticos anteriores. La demanda canadiense está, en consecuencia, vinculada tanto a la inversión en campus como a la planificación energética. Los proveedores que cumplan con los requisitos del código local y puedan respaldar grandes pedidos tendrán una posición más sólida.
México y Mercados Regionales
México tuvo una participación menor en 2026, pero su cartera de desarrollo está incorporando nueva demanda a la red de suministro regional. La Asociación Mexicana de Centros de Datos proyectó 82,5 mil millones de USD en gasto combinado de construcción y equipos de 2026 a 2031, con 98.366 empleos de construcción relacionados. Querétaro se está convirtiendo en un punto focal para grandes proyectos. CloudHQ anunció una inversión de 4,8 mil millones de USD en un campus de 6 edificios y 900 MW con refrigeración sin agua y una subestación privada. KIO Data Centers también reportó más de 200 millones de USD en compromisos de 2026 en Ciudad de México, Monterrey y Querétaro. El mercado más amplio de la cadena de suministro de materiales de construcción para centros de datos en América del Norte dependerá de la disponibilidad local de acero estructural, cemento y áridos a medida que estos sitios avancen. La refrigeración sin agua es una respuesta de diseño importante en áreas donde las restricciones de agua afectan la planificación del sitio. Las subestaciones privadas y la infraestructura de energía en el sitio añaden demanda de productos eléctricos especializados. Este panorama regional mixto crea oportunidades para proveedores que puedan cumplir con los estándares locales mientras coordinan con redes de adquisición transfronterizas.
Panorama Competitivo
El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte tiene un nivel superior moderadamente consolidado de contratistas generales y empresas de EPC que gestionan los principales programas de campus. Un grupo más amplio de especialistas regionales, distribuidores de materiales y prefabricadores apoya los proyectos de tamaño mediano y de borde. Los contratistas establecidos se diferencian por su capacidad para coordinar ingeniería, compras e instalación en varios edificios. Esto reduce los traspasos que pueden crear problemas de calendario en sitios complejos. El cumplimiento de las directrices térmicas de ASHRAE, los requisitos de Nivel del Uptime Institute y los estándares de carbono incorporado específicos del operador también puede favorecer a los contratistas experimentados en misión crítica. Estos requisitos aumentan el valor de los proveedores que pueden proporcionar documentación de rendimiento y atributos ambientales.
El papel de Kiewit Corporation en el Campus Energético de Homer City demuestra un modelo en el que el desarrollo de energía y la construcción de centros de datos se coordinan dentro de una única estructura de entrega. GE Vernova declaró que Kiewit Power Constructors está involucrado en la reurbanización de la antigua planta de carbón Homer City como un campus de 4,5 GW. Este enfoque puede alinear las obras civiles, los materiales estructurales y la adquisición mecánica y eléctrica con la disponibilidad de energía. Nucor Corporation también está posicionando el suministro de acero doméstico trazable como respuesta a las preocupaciones de calendario y abastecimiento. Schneider Electric y Compass Datacenters introdujeron el EcoStruxure Pod, un módulo de espacio blanco prefabricado que integra energía, refrigeración y redes de TI. Estos movimientos muestran que los proveedores y contratistas están compitiendo en certeza de despliegue además de disponibilidad de materiales.
El hormigón de bajas emisiones de carbono, las Declaraciones de Producto Ambiental y la logística integrada se están convirtiendo en puntos útiles de diferenciación. El proyecto piloto del Open Compute Project ofrece a los proveedores de materiales un punto de referencia para probar hormigón de menor contenido de carbono frente a las necesidades de rendimiento de los centros de datos. Las empresas que puedan combinar información de producto verificada con transporte regional confiable pueden estar mejor posicionadas para los programas de adquisición hiperescala. Los contratistas más pequeños aún pueden competir donde las relaciones locales, la entrega rápida y el conocimiento especializado de instalación importan más que la escala nacional. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte sigue siendo competitivo porque los propietarios de proyectos utilizan tanto empresas integradas como proveedores regionales. No se proporcionan datos combinados de participación de mercado para los principales contratistas o proveedores, por lo que el nivel de concentración no puede cuantificarse a partir de la información disponible.
Líderes de la Industria de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte
-
DPR Construction Inc.
-
Turner Construction Company
-
Nucor Corporation
-
Jacobs Solutions Inc.
-
Gilbane Building Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte Empresas cubiertas en este informe
- DPR Construction Inc.
- AECOM
- Turner Construction Company
- Whiting-Turner Contracting Company
- Jacobs Solutions Inc.
- Skanska USA
- Balfour Beatty US
- Hensel Phelps
- McCarthy Building Companies Inc.
- Gilbane Building Company
- Brasfield and Gorrie LLC
- Holder Construction
- Mortenson Construction
- Fluor Corporation
- Clark Construction Group
- Walsh Construction
- JE Dunn Construction
- Webcor Builders
- Kiewit Corporation
- Layton Construction
- Compass Datacenters
- STACK Infrastructure
- Nucor Corporation
- Vulcan Materials Company
- Martin Marietta Materials
Desarrollos recientes de la industria en Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte
- Octubre de 2026: Clayco y Kiewit New Mexico Co. anunciaron el cierre de la estructura del primer tramo de 855.000 pies cuadrados del Proyecto Júpiter en el Condado de Doña Ana, Nuevo México, encargado por Oracle y STACK Infrastructure, completando el marco estructural primario del edificio y marcando un hito para un campus proyectado para alcanzar 2,5 GW en su construcción total, generar 13 mil millones de USD en impacto económico a largo plazo y apoyar más de 7.000 empleos de construcción.
- Agosto de 2026: KIO Data Centers completó las fases 2 y 3 de su campus QRO2 en Querétaro con una inversión total de 170 millones de USD, comprometió más de 200 millones de USD en nuevos proyectos en Ciudad de México, Monterrey y Querétaro en 2026, y anunció la evaluación de una posible inversión de 1,3 mil millones de USD para QRO3, un campus de 100 MW que se convertiría en el centro de datos más grande de la cartera de KIO.
- Julio de 2026: Meta anunció su primer centro de datos canadiense, un campus de 1 GW optimizado para IA en el Condado de Sturgeon, Alberta, con una inversión superior a 13 mil millones de CAD (9,17 mil millones de USD), e inició la construcción con Clark Builders y PCL Construction como contratistas generales conjuntos. La nivelación del terreno comenzó bajo un permiso del condado emitido en mayo de 2026 con la construcción total prevista hasta 2029, creando aproximadamente 3.000 empleos de construcción en el pico.
- Marzo de 2026: La división de Tecnologías Avanzadas de Fluor Corporation firmó un Aviso Limitado para Proceder con TeraWulf para un campus de centros de datos en zona industrial de 3.000 a 4.000 millones de USD y 480 MW en la antigua fundición de aluminio Century en Hawesville, Kentucky, cubriendo la planificación maestra y los servicios de preconstrucción a ser liderados desde el Centro de Ejecución de Centros de Datos de América del Norte de Fluor en Greenville, Carolina del Sur.
Alcance del Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte
El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte abarca el ecosistema comercial de abastecimiento, fabricación y entrega de insumos estructurales y arquitectónicos especializados requeridos para el desarrollo de instalaciones de centros de datos en Estados Unidos, Canadá y México.
El Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Norte está segmentado por Tipo de Material (Acero Estructural y Acero de Refuerzo, Cemento, Hormigón y Áridos, Productos de Hormigón Prefabricado, Materiales de Techado e Impermeabilización, Materiales de Aislamiento, Materiales de Fachada y Revestimiento, Materiales de Pavimentos y Construcción Interior, y Otros Materiales de Construcción), Fase de Construcción (Preparación del Sitio y Obras Civiles, Construcción Estructural, Envolvente del Edificio y Techado, y Obras de Interior y Acabados), Modelo de Adquisición (Adquisición Directa por Desarrolladores y Operadores de Centros de Datos, Adquisición Liderada por Ingeniería, Adquisición y Construcción, y Adquisición Liderada por Distribuidor y Proveedor), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde) y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos |
| Productos de Hormigón Prefabricado |
| Materiales de Techado e Impermeabilización |
| Materiales de Aislamiento |
| Materiales de Fachada y Revestimiento |
| Materiales de Pavimentos y Construcción Interior |
| Otros Materiales de Construcción |
| Preparación del Sitio y Obras Civiles |
| Construcción Estructural |
| Envolvente del Edificio y Techado |
| Obras de Interior y Acabados |
| Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción |
| Adquisición Liderada por Distribuidor y Proveedor |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Material | Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos | |
| Productos de Hormigón Prefabricado | |
| Materiales de Techado e Impermeabilización | |
| Materiales de Aislamiento | |
| Materiales de Fachada y Revestimiento | |
| Materiales de Pavimentos y Construcción Interior | |
| Otros Materiales de Construcción | |
| Por Fase de Construcción | Preparación del Sitio y Obras Civiles |
| Construcción Estructural | |
| Envolvente del Edificio y Techado | |
| Obras de Interior y Acabados | |
| Por Modelo de Adquisición | Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción | |
| Adquisición Liderada por Distribuidor y Proveedor | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Borde | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte?
Se proyecta que el mercado se expanda desde 7,31 mil millones de USD en 2026 y 8,00 mil millones de USD en 2027 hasta 12,42 mil millones de USD para 2032, a un CAGR del 9,20%. Esto refleja la demanda de capacidad de construcción preparada para IA y los materiales necesarios para entregar grandes campus.
¿Qué categoría de material lidera la demanda de construcción de centros de datos en América del Norte?
El Acero Estructural y el Acero de Refuerzo lideraron con una participación del 27,30% en 2026 porque se requieren para marcos primarios, cimentaciones, plataformas de equipos y entrepisos mecánicos. Su disponibilidad puede influir directamente en el calendario del trabajo estructural.
¿Por qué los productos de hormigón prefabricado están ganando uso en la construcción de centros de datos?
Se proyecta que los Productos de Hormigón Prefabricado avancen a un CAGR del 9,98% hasta 2032 porque la producción en fábrica puede mejorar el control del calendario y reducir los requisitos de mano de obra en obra. El enfoque también apoya una calidad repetible y una secuencia de proyectos más predecible.
¿Qué categoría de tamaño de centro de datos tiene las perspectivas más sólidas?
El segmento Hiperescala representó el 48,72% del mercado en 2026 y se proyecta que avance a un CAGR del 11,34% hasta 2032. Los grandes campus concentran la demanda de sistemas estructurales personalizados, paquetes eléctricos y envolventes de edificios especializados.
¿Por qué Canadá está adquiriendo mayor importancia para los proveedores de materiales de construcción?
Se proyecta que Canadá avance a un CAGR del 12,10% hasta 2032 a medida que los grandes proyectos en Alberta y Saskatchewan aumentan la demanda de materiales estructurales, de hormigón y eléctricos. Las normas de energía y los grandes compromisos en la nube están definiendo las ubicaciones de los nuevos proyectos.
¿Qué factores pueden retrasar las entregas de materiales para proyectos de centros de datos?
La disponibilidad de acero y componentes eléctricos, los cambios de costos relacionados con aranceles, las restricciones de energía y permisos, y la escasez de mano de obra calificada pueden retrasar la adquisición y la instalación. La contratación anticipada y las relaciones con proveedores calificados pueden reducir, pero no eliminar, estos riesgos.