
Marktgröße und Marktanteil der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
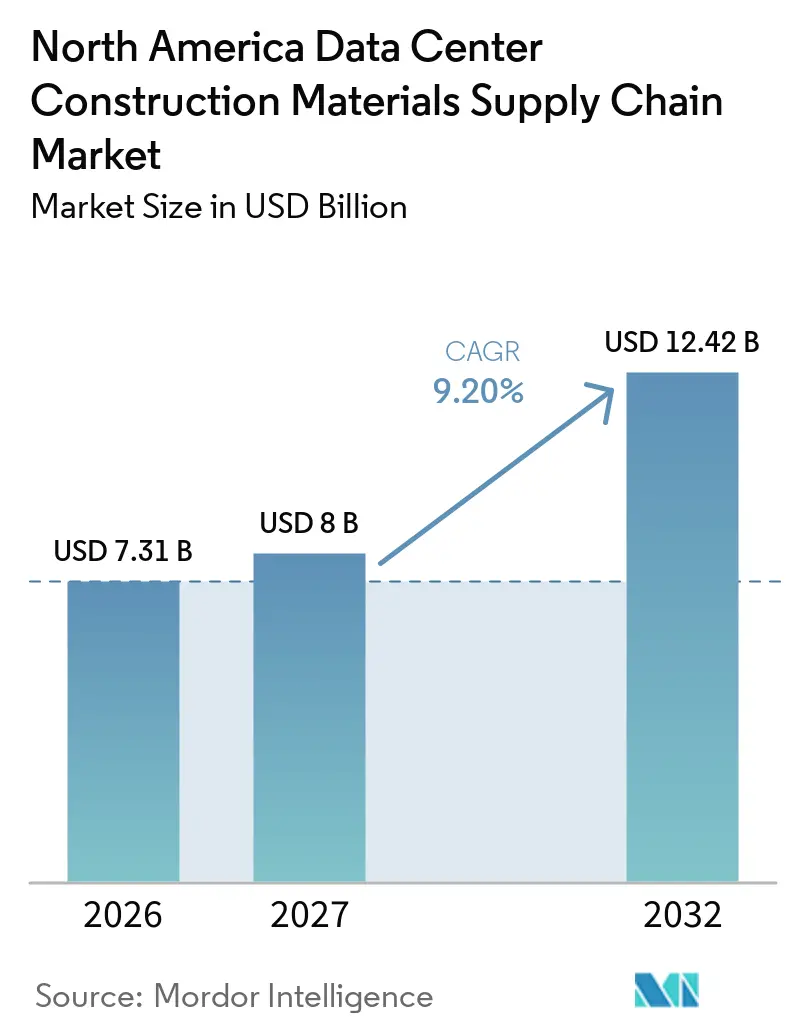
| Marktgröße im Basisjahr (2026) | 7.31 Milliarden US-Dollar |
| Marktgröße (2027) | 8 Milliarden US-Dollar |
| Marktgröße (2032) | 12.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.20 % |
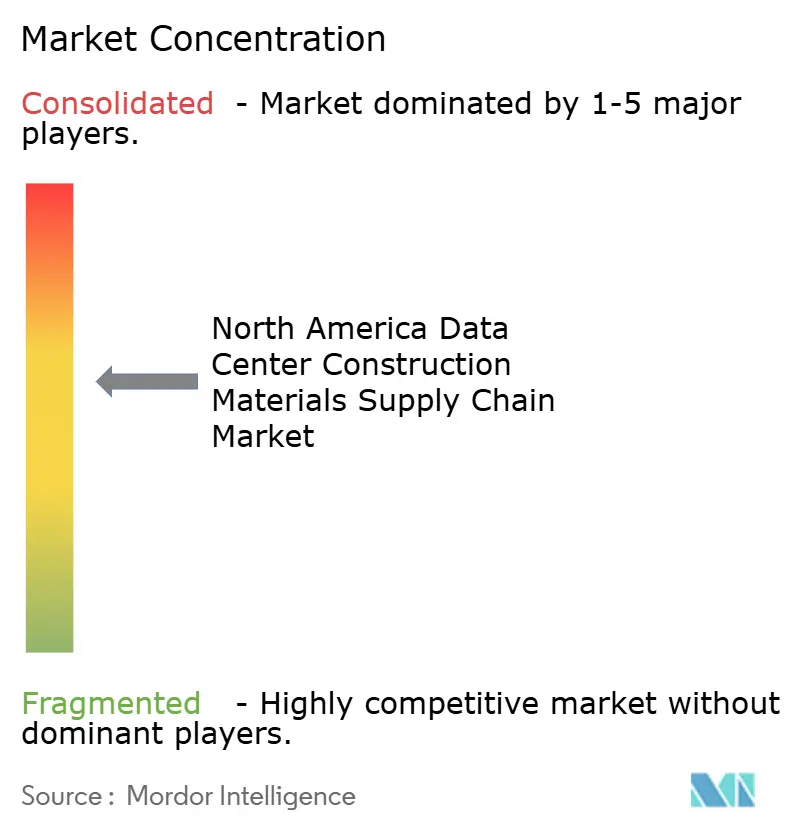
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika von Mordor Intelligence
Die Marktgröße der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika wird voraussichtlich von 7,31 Milliarden USD im Jahr 2026 und 8,00 Milliarden USD im Jahr 2027 auf 12,42 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,20 % zwischen 2027 und 2032. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika wird durch anhaltende Investitionen in KI-fähige Kapazitäten geprägt, was die Nachfrage nach Tragwerksystemen, Fertigbetonelementen, Gebäudehüllenprodukten und kritischen Elektropaketen erhöht. Projektentwickler erteilen Aufträge früher, da große Campus-Projekte koordinierte Lieferungen über mehrere Bauphasen hinweg erfordern, während die Arbeiten an anderen Gebäuden auf demselben Gelände fortgesetzt werden. Dies stärkt die Rolle von Beschaffungsmodellen, die Langzeitlieferartikel und Materialien sichern können, bevor die endgültigen Installationspläne festgelegt sind und bevor sich veränderte Verfügbarkeiten auf die Handelsbedingungen auswirken. Die Vorfertigung außerhalb der Baustelle gewinnt ebenfalls an Bedeutung, da sie den Bedarf an Baustellenpersonal reduzieren, die Bauabfolge verbessern und Lieferanten die Vorbereitung von Komponenten ermöglichen kann, bevor die Baustellenbedingungen für die Installation bereit sind. Stromverfügbarkeit, Arbeitskräftemangel, Materialpreisrisiken, Lieferkapazitäten, die Notwendigkeit der Koordination von Lieferanten über weit entfernte Projektstandorte hinweg sowie der Druck auf regionale Fertigungskapazitäten bleiben praktische Einschränkungen für das Tempo der Projektabwicklung, insbesondere dort, wo mehrere große Entwicklungen auf dieselbe regionale Versorgungsbasis angewiesen sind.
Wesentliche Erkenntnisse des Berichts
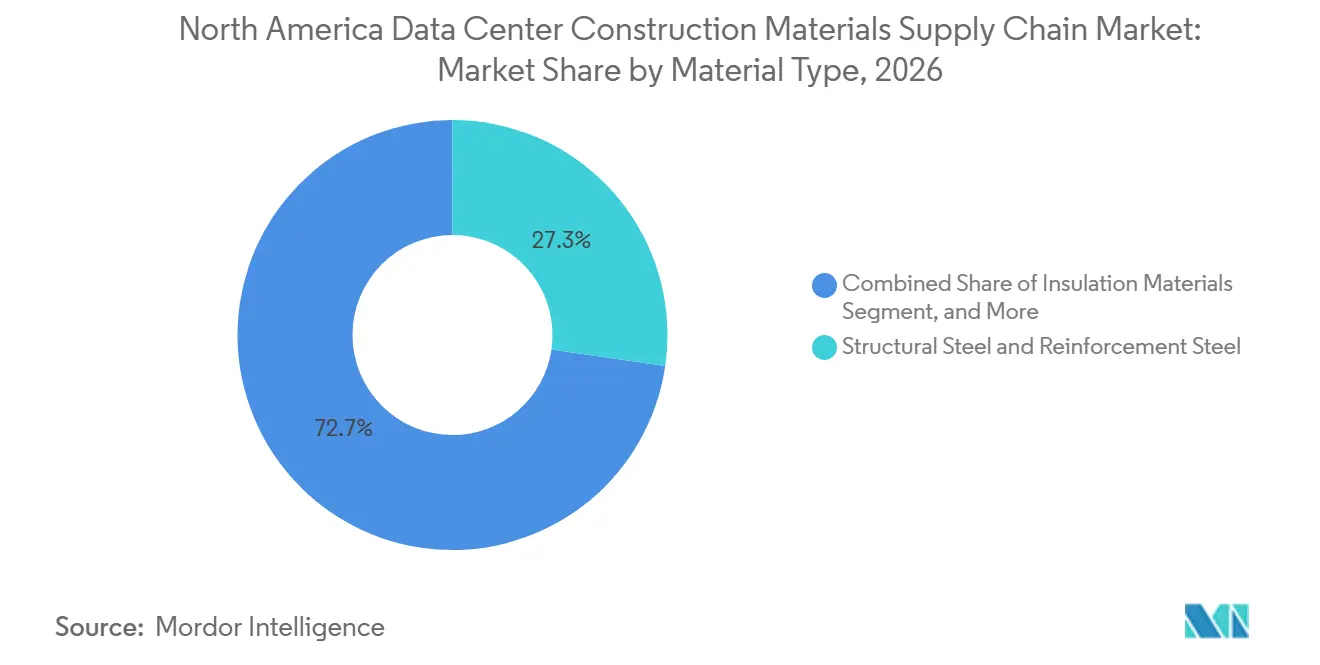
- Nach Materialtyp hielten Baustahl und Bewehrungsstahl im Jahr 2026 einen Marktanteil von 27,30 % an der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika, während Fertigbetonprodukte bis 2032 voraussichtlich mit einer CAGR von 9,98 % wachsen werden.
- Nach Bauphase entfiel auf den Hochbau im Jahr 2026 ein Anteil von 43,19 % an der Marktgröße der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika, und er wird bis 2032 voraussichtlich mit einer CAGR von 10,27 % wachsen.
- Nach Beschaffungsmodell hielt die EPC-geführte Beschaffung im Jahr 2026 einen Marktanteil von 47,51 %, während die Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen wird.
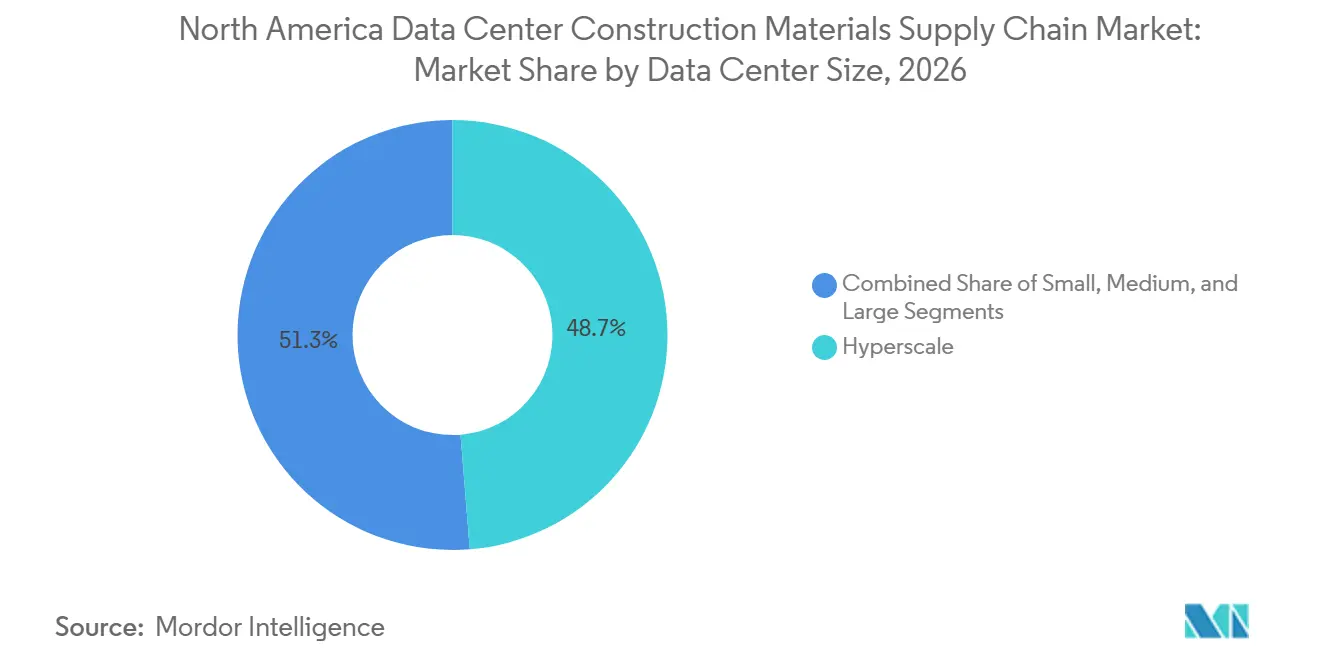
- Nach Rechenzentrumsgröße hielt Hyperscale im Jahr 2026 einen Marktanteil von 48,72 % und wird bis 2032 voraussichtlich mit einer CAGR von 11,34 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 52,67 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,78 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 80,42 % am Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika, während Kanada bis 2032 voraussichtlich mit einer CAGR von 12,10 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI-Workloads und Aufbau von Hyperscale-Campus-Projekten | +3.5% | Vereinigte Staaten, einschließlich Northern Virginia, Texas, Indiana und Atlanta, sowie Kanada, einschließlich Alberta und Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration, Colocation-Nachfrage und Investitionen in digitale Infrastruktur | +2.0% | Vereinigte Staaten, Kanada und Mexiko, einschließlich Querétaro | Mittelfristig (2–4 Jahre) |
| Modulare und vorgefertigte Gebäudekomponenten | +1.5% | Kernmärkte der Vereinigten Staaten und kanadische Hyperscale-Campus-Projekte | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von Brownfield-Energiestandorten und Erschließung von Grenzmärkten | +0.8% | Pennsylvania, Ohio, Kentucky, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Kohlenstoffarme, leistungsstarke Baumaterialien | +0.7% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Vom Eigentümer bereitgestellte, vom Auftragnehmer installierte Beschaffung für kritische Pakete | +0.4% | Hyperscale-Märkte der Vereinigten Staaten sowie Alberta und Saskatchewan in Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI-Workloads und Aufbau von Hyperscale-Campus-Projekten
KI-Kapazitätsprogramme erhöhen das Volumen und die Komplexität der für große Rechenzentrums-Campus-Projekte benötigten Materialien. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika profitiert, wenn Betreiber sich zu mehrgebäudigen Standorten verpflichten, da jedes Projekt wiederholte Käufe von Baustahl, Bewehrung, Beton, Dachdeckung und Elektrosystemen erfordert. Schneider Electric erklärte, dass jedes MW KI-Rechenkapazität 275 Tonnen Stahl benötigt, was den physischen Materialbedarf erheblich macht, noch bevor Ausrüstung installiert wird.[1] Große Campus-Projekte können auch über mehrere Jahre hinweg lokale Arbeitskräfte, Transport- und Fertigungskapazitäten beanspruchen. DPR Construction beschrieb Metas Richland-Parish-Campus als ein 2.250 Acres großes Projekt, das voraussichtlich mehr als 5.000 Arbeitskräfte auf dem Höhepunkt der Bauphase erfordern wird. Dieser Maßstab begünstigt Lieferanten, die Rückverfolgbarkeit, zuverlässige Lieferfenster und Materialien bieten können, die projektspezifischen Designstandards entsprechen. Er erhöht auch die Kosten von Beschaffungsunterbrechungen, da eine Verzögerung bei einem Tragwerkspaket die Arbeiten an benachbarten Gebäuden beeinträchtigen kann.
Cloud-Migration, Colocation-Nachfrage und Investitionen in digitale Infrastruktur
Cloud-Migration und Colocation-Nachfrage halten die Beschaffung bei Projekten aktiv, die nicht demselben Zeitplan wie eigentümerbetriebene Campus-Projekte folgen. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika umfasst daher einen stetigen Strom von Projekten, die gestaffelte Käufe statt einer einzigen großen Erstbestellung erfordern. Digital Realty meldete eine installierte IT-Kapazität von 3,0 GW und eine bebaubare Kapazität von 6,3 GW in aktiver Entwicklung zum Stand März 2026. Diese Art von Entwicklungspipeline erfordert, dass Lieferungen über mehrere Bauphasen hinweg verfügbar sind. Betreiber benötigen auch mehr Flexibilität, wenn sich Mieterengagements und Gerätepläne ändern, bevor ein Gebäude fertiggestellt ist. Verteilte KI-Inferenzkapazität kann die Nachfrage nach kleineren Einrichtungen in der Nähe von Nutzern erhöhen, wo standardisierte Komponenten und kürzere Bauzeitpläne nützlich sind. Diese Muster schaffen Chancen für Händler und Fertigungsbetriebe, die sowohl große Campus-Projekte als auch regionale Einsätze unterstützen können.
Beschleunigter Einsatz modularer und vorgefertigter Gebäudekomponenten
Modulares Bauen verändert, welche Materialien gekauft werden, wann sie geliefert werden und wo Wertschöpfung entsteht. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika verzeichnet eine stärkere Nachfrage nach Fertigbetonelementen, werkseitig gebauten Elektroräumen und einbaufertigen Kühlmodulen. AFCOM berichtete, dass mehr als 80 % der Betreiber planten, vorgefertigte IT- und Kühlmodule in bevorstehenden Projekten einzusetzen, verglichen mit 39 % im Vorjahr. Die Werksproduktion kann den Druck auf Baustellenteams verringern und die Liefertermintreue verbessern. Vertiv meldete einen Materialabfall von 1,8 % bei der Vorfertigung außerhalb der Baustelle, verglichen mit 30 % bei konventioneller Baustellenfertigung. Schneider Electric stellte außerdem fest, dass ein vorgefertigter 5-MW-Einsatz den verkörperten Kohlenstoff in der Bauphase um 80 % im Vergleich zu einem konventionellen Elektroraum reduzierte. Diese Ergebnisse machen modulare Ansätze sowohl für die Terminsteuerung als auch für die Nachhaltigkeitsberichterstattung relevant.
Wiederverwendung von Brownfield-Energiestandorten und Erschließung von Grenzmärkten
Die Brownfield-Revitalisierung kann ein Projekt schneller zur strukturellen Beschaffung führen, da Standorte möglicherweise bereits über Übertragungszugang, Straßen und industrielle Infrastruktur verfügen. Dies kann den Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika unterstützen, indem die Nachfrage nach Stahl, Beton und Gebäudehüllensystemen vorgezogen wird. GE Vernova gab bekannt, dass das ehemalige Homer-City-Kohlekraftwerk in Pennsylvania als 3.200 Acres großer, 4,5-GW-Erdgaskraft-Rechenzentrums-Campus revitalisiert wird, mit Turbinenanlieferungen ab 2026 und einer angestrebten Stromerzeugung ab 2027. Fluor erhielt eine eingeschränkte Genehmigung zur Fortführung für einen 480-MW-Campus auf dem Gelände der ehemaligen Century-Aluminum-Schmelze in Kentucky. Bestehende Infrastruktur kann Tiefbauarbeiten verkürzen, lässt aber auch weniger Zeit, auf höhere Inputkosten oder begrenzte Fertigungskapazitäten zu reagieren. Regionale Lieferanten können Zugang zu neuen Nachfragezentren erhalten, wenn Projekte über traditionelle Rechenzentrumszentren hinausgehen. Das Modell legt auch größeren Wert auf die Koordination zwischen Energieentwicklung, Materialfreigaben und Installationsteams.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe bei Baustahl und Materialien in Elektroqualität | -1.0% | Vereinigte Staaten, mit stärkerem Druck in Northern Virginia und Texas | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Zöllen, Handelsrouten und Rohstoffpreisen | -0.8% | Vereinigte Staaten, mit stärkerem Risiko in den Grenzregionen Kanadas und Mexikos | Kurzfristig (≤ 2 Jahre) |
| Strom-, Wasser- und Genehmigungsengpässe, die die Materialfreigabe verzögern | -0.7% | Northern Virginia, Texas, Kalifornien, Ontario und Alberta | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im missionskritischen Bauwesen | -0.6% | Vereinigte Staaten, insbesondere ländliche und Grenzmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei Baustahl und Materialien in Elektroqualität
Baustahl und Materialien in Elektroqualität bleiben zentrale Engpässe für große Projekte. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika ist auf gefertigten Stahl, Transformatorkomponenten, Kupferschienen, Schaltanlagengehäuse und andere Produkte angewiesen, die mehr als einem Infrastruktursektor dienen. Vorlaufzeiten für ein Tragwerkspaket können einem Auftragnehmer nach Baubeginn wenig Spielraum lassen, einen Lieferanten zu ersetzen. Alternative elektrische Komponenten müssen außerdem den Anforderungen des National Electrical Code entsprechen und entsprechende UL-Zulassungen tragen, was Qualifizierungsprozesse verlängern kann. Die Associated General Contractors of America berichteten, dass 58 % der im Rechenzentrumsbau tätigen Unternehmen im September 2026 einem stärkeren Wettbewerb um qualifizierte Arbeitskräfte ausgesetzt waren und 49 % einen höheren Lohndruck meldeten.[2] Diese Bedingungen können gleichzeitig die Stahlmontage sowie Heizungs-, Lüftungs-, Klima- und Elektroarbeiten beeinträchtigen. Auftragnehmer mit qualifizierten Lieferantennetzwerken und frühzeitigen Beschaffungsprozessen sind besser positioniert, um diese Risiken zu managen.
Volatilität bei Zöllen, Handelsrouten und Rohstoffpreisen
Änderungen bei Stahl-, Aluminium- und Kupferkosten können Projektbudgets nach der Genehmigung von Entwürfen beeinflussen. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika ist besonders exponiert, da diese Inputs in Primärtragwerken, elektrischer Verteilung, Kühlsystemen und Generatoren verwendet werden. Cushman and Wakefield berichtete, dass Metalle bei Rechenzentrumsprojekten Zollsätzen von bis zu 50 % ausgesetzt waren und dass einige Einrichtungen bis zu 50.000 Tonnen Kupfer benötigten. Vom Eigentümer bereitgestellte, vom Auftragnehmer installierte Programme können empfindlich sein, wenn Ausrüstung bestellt wird, bevor das endgültige Baubudget festgelegt ist. In den Vereinigten Staaten montierte Ausrüstung kann dennoch Komponenten aus mehreren Ländern enthalten, was Handelsrisiken durch die Lieferkette weitergeben kann. Klare Handelsbedingungen, frühere Preisfixierungen und eine stärkere inländische Beschaffung können die Unsicherheit verringern, das Rohstoffrisiko jedoch nicht vollständig beseitigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Baustahl bleibt zentral, während die Nachfrage nach Fertigbeton zunimmtBaustahl und Bewehrungsstahl hielten im Jahr 2026 einen Marktanteil von 27,30 % an der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika. Stahl wird in Primärtragwerken, Fundamenten, Geräteplattformen und mechanischen Zwischengeschossen in den meisten Anlagenformaten verwendet. Dies macht Verfügbarkeit und Fertigungskapazität wichtig für Projektzeitpläne. Nucor erklärte, dass das Unternehmen mehr als 300 Einrichtungen in Nordamerika betreibt und Rückverfolgbarkeit von recyceltem Schrott bis hin zu fertigen Komponenten für den Rechenzentrumsbau bietet.[3] Rückverfolgbarkeit kann Eigentümern helfen, den Bedarf an Kohlenstoffberichterstattung und Lieferantenzuverlässigkeit zu beurteilen. Zement, Beton und Zuschlagstoffe bleiben für Fundamente, Bodenplatten und Geländearbeiten unerlässlich. Dachdeckung, Dämmstoffe, Fassade, Bodenbeläge und Innenausbaumaterialien unterstützen die Betriebsresilienz und den Schutz empfindlicher Ausrüstung.
Fertigbetonprodukte werden bis 2032 voraussichtlich mit einer CAGR von 9,98 % wachsen. Fertigbetonsysteme unterstützen eine schnellere Montage, da Komponenten in einer kontrollierten Werksumgebung vor der Lieferung hergestellt werden. ConstructConnect Canada berichtete, dass einige Platten mit mehr als 18 Metern Bodenlasten von nahezu 400 lb/ft² tragen können. Dies kann die Anzahl der erforderlichen Baustellenoperationen zur Herstellung leistungsstarker Wände und Böden reduzieren. Die Nachfrage nach Fertigbetonanwendungen wird auch durch die Notwendigkeit unterstützt, die Exposition von Baustellenpersonal zu reduzieren. Kohlenstoffarmer Beton gewinnt an Aufmerksamkeit, da Betreiber verkörperten Kohlenstoff in ihre Beschaffungserwartungen einbeziehen. Das Open-Compute-Project-Feldpilotprojekt mit Google, Meta und Microsoft berichtete von Mischungen mit bis zu 57 % geringerem verkörperten Kohlenstoff als Kontrollmischungen. Lieferanten, die Leistungsdokumentation mit zuverlässiger regionaler Lieferung kombinieren, haben einen klareren Zugang zu diesen Programmen.

Nach Bauphase:
Hochbau bestimmt die BeschaffungsreihenfolgeDer Hochbau entfiel im Jahr 2026 auf 43,19 % der Marktgröße der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika. Diese Phase erfordert große Mengen an Stahl, Bewehrung, Beton und Fertigbetonprodukten, bevor die meisten technischen Ausrüstungen installiert werden können. Hyperscale-Entwickler beginnen oft mit neuen Gebäuden, während der Innenausbau in fertiggestellten Gebäuden auf demselben Campus fortgesetzt wird. Dies schafft überlappende Beschaffungsfenster statt eines einzigen sequenziellen Bauprozesses. Materialteams müssen Liefertermine mit Kranzugänglichkeit, Baustellenzugang und Gebäudebereitschaft koordinieren. Diese Situation begünstigt Lieferanten, die komplexe Freigabepläne verwalten können. Sie schafft auch mehr Wert für Auftragnehmer, die Design, Beschaffung und Installation innerhalb eines Projektkontrollsystems koordinieren.
Der Hochbau wird bis 2032 voraussichtlich mit einer CAGR von 10,27 % wachsen. Standortvorbereitungs- und Tiefbauarbeiten können auf ehemaligen Industriestandorten schneller voranschreiten, wo Straßen, Wassersysteme oder Übertragungsverbindungen bereits vorhanden sind. Gebäudehülle und Dachdeckung folgen mit gedämmter Verkleidung, Abdichtung und Dachsystemen, die Einrichtungen vor Witterungseinflüssen schützen und die Kühleffizienz unterstützen. Betreiber berücksichtigen bei der Spezifikation dieser Materialien zunehmend Produktdeklarationen und Dokumentation des verkörperten Kohlenstoffs. Innenausbauarbeiten erfordern dann schnelle und wiederholte Lieferungen, da Rechenzentrumsräume Gebäude für Gebäude in Betrieb genommen werden. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika nutzt dieses rollende Baumodell, um Campus-Projekte voranzutreiben, kann aber Auftragnehmer späten Lieferungen aussetzen. Projektteams legen daher mehr Wert auf verfügbare Lagerbestände und zuverlässigen Transport als auf den Stückpreis allein.
Nach Beschaffungsmodell:
EPC-Abwicklung hält die Skalierung aufrecht, während die Direktbeschaffung zunimmtDie EPC-geführte Beschaffung hielt im Jahr 2026 einen Marktanteil von 47,51 %. Große Betreiber nutzen diesen Ansatz, da er die Verantwortung für Design, Beschaffung und Bau unter einer integrierten Abwicklungsstruktur bündelt. Er kann die Kommunikation vereinfachen, wenn Terminänderungen Materialbestellungen beeinflussen. EPC-Teams haben auch eine größere Fähigkeit, Pakete für Stahl, Fertigbeton und vorgefertigte Systeme zu kombinieren. Dies kann eine klarere Verantwortlichkeit auf einem Campus mit mehreren Gebäuden und Auftragnehmern unterstützen. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika wird durch dieses Modell unterstützt, da große Programme eine zentralisierte Kontrolle über Langzeitlieferrisiken benötigen. Händler- und lieferantengeführte Beschaffung bleibt für standardisierte Güter wie Zuschlagstoffe, Dämmstoffe und Katalog-Dachprodukte nützlich.
Die Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber wird bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen. Eigentümer nutzen vom Eigentümer bereitgestellte, vom Auftragnehmer installierte Vereinbarungen, um Generatoren, Transformatoren, Schaltanlagen und Kühlsysteme vor der Beauftragung eines Generalunternehmers zu bestellen. Dies kann eine größere Kontrolle über technische Spezifikationen und Fertigungsslots bieten. Es kann auch Liefer-, Lager- und Schnittstellenrisiken auf den Eigentümer zurückverlagern. Auftragnehmer reagieren, indem sie direkte Beziehungen zu inländischen Stahlwerken, Fertigbetonherstellern und Modullieferanten aufbauen. Die Branche der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika bewegt sich daher auf hybride Strukturen zu, die EPC-Koordination mit eigentümerartiger Frühbeschaffung verbinden. Diese Strukturen können die Exposition gegenüber langen Fertigungszyklen reduzieren, erfordern aber klare Verantwortlichkeiten für Garantien und Installation.
Nach Rechenzentrumsgröße:
Hyperscale-Projekte konzentrieren die MaterialnachfrageHyperscale hielt im Jahr 2026 einen Marktanteil von 48,72 % und war das größte Segment nach Rechenzentrumsgröße. Der Anteil dieses Segments spiegelt den großen physischen Fußabdruck und den hohen Strombedarf von mehrgebäudigen Campus-Projekten wider. Diese Projekte erfordern häufig kundenspezifische Stahlfertigungen, spezialisierte Fertigbetonformen und standortspezifische Gebäudehüllensysteme. Ihre Kaufkraft kann helfen, Materialien frühzeitig zu sichern, kann aber auch die Kapazität für mittelgroße und große Projekte einschränken. Große Rechenzentren, die Enterprise-Cloud-Mieter und regionale Colocation-Anbieter bedienen, verwenden standardisiertere Designs. Sie können manchmal alternative Materialien oder Lieferanten akzeptieren, wenn sich Kosten- oder Terminbedingungen ändern. Kleine und Edge-Einrichtungen schaffen eine separate Chance für wiederholbare modulare Designs.
Hyperscale wird bis 2032 voraussichtlich mit einer CAGR von 11,34 % wachsen. Große Campus-Aktivitäten können lokale Fertigungswarteschlangen, Frachtkapazitäten und qualifizierte Bauarbeitskräfte beeinflussen. AFCOM berichtete, dass Betreiber eine sechsfache Steigerung der Bautätigkeit über 3 Jahre planten, mit einer durchschnittlichen neuen Einrichtungsgröße von 32 MW. Dies zeigt, dass selbst Einrichtungen außerhalb der Hyperscale-Kategorie erhebliche Materialmengen benötigen. Modulare Methoden sind besonders relevant für kleinere und Edge-Einrichtungen, da ihre Designs standardisierte werkseitig gebaute Systeme verwenden können. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika profitiert, wenn Lieferanten sowohl kundenspezifische Campus-Arbeiten als auch wiederholbare regionale Projekte bedienen können. Ein ausgewogenes Portfolio kann Lieferanten helfen, den ungleichmäßigen Zeitplan großer Projektaufträge zu managen.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter prägen MaterialstandardsCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 52,67 %. Ihre Beschaffungsanforderungen beeinflussen Materialspezifikationen für Leistung, Rückverfolgbarkeit und Nachhaltigkeit im gesamten Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika. Große Cloud-Campus-Projekte erfordern koordinierte Käufe über Tragwerke, Gebäudehüllen, elektrische Ausrüstung und Kühlsysteme hinweg. Diese Anforderungen können zu Referenzstandards für Auftragnehmer und Lieferanten werden, die Folgeaufträge anstreben. Colocation-Anbieter fordern auch eine größere Transparenz bei der Beschaffung von Tragwerksmaterialien. Diese Anforderungen werden in kommerziellen Diskussionen immer wichtiger, auch wenn sie keine formalen Compliance-Verpflichtungen darstellen. Enterprise- und Edge-Rechenzentren sind einzeln kleiner, unterstützen aber zusammen die Nachfrage an Orten, wo die Cloud-Akzeptanz zunimmt.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 11,78 % wachsen. Ihre Expansion ermutigt Lieferanten, kohlenstoffarme Produktoptionen und bessere Rückverfolgbarkeitsnachweise zu entwickeln. Das Open-Compute-Project-Pilotprojekt zeigt, dass große Technologieunternehmen Materialänderungen testen, die in zukünftige Bauspezifikationen aufgenommen werden können. Colocation-Einrichtungen benötigen ähnliche Fähigkeiten, da Mieter bei der Auswahl von Kapazitäten zunehmend Resilienz- und Berichterstattungsanforderungen berücksichtigen. Enterprise- und Edge-Einsätze können aufgrund ihrer verteilten Standorte und kleineren Baugrößen stärker auf modulare Produkte angewiesen sein. Die Branche der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika kann daher verschiedene Käufertypen mit unterschiedlichen Beschaffungszyklen bedienen. Lieferanten müssen Produktdokumentation und Liefermodelle an die Bedürfnisse jedes Einrichtungstyps anpassen.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten entfielen im Jahr 2026 auf 80,42 % der regionalen Lieferkette für Baumaterialien. Das Land verfügt über etablierte Auftragnehmernetzwerke, inländische Materialproduzenten und große Cluster von Cloud-Infrastrukturinvestitionen. Neue Bautätigkeit breitet sich über etablierte Zentren hinaus aus, was die Nachfrage nach regionaler Fertigung, Lkw-Transport und Vertriebskapazität erhöht. Mortenson begann mit den Arbeiten an Metas Campus im Wert von 10 Milliarden USD in Lebanon, Indiana, der für bis zu 1 GW Kapazität ausgelegt ist und von Turner Construction und Faith Technologies unterstützt wird. Das Projekt veranschaulicht, wie neue Binnenzentren erhebliche lokale Tragwerk- und Tiefbaumaterialkapazitäten erfordern können. Die Brownfield-Revitalisierung erweitert auch die regionale Baukarte. GE Vernovas Homer-City-Revitalisierung in Pennsylvania veranschaulicht die Rolle von Standorten, die bereits über Energieinfrastruktur verfügen. National-Electrical-Code-Anforderungen und UL-Zulassungen beeinflussen die Genehmigung von Elektromaterialien, während Betreiberstandards Anforderungen an die Produktdokumentation hinzufügen können. Diese Compliance-Faktoren begünstigen Lieferanten, die geprüfte Leistung und zuverlässige Nachweise vorweisen können.
Kanada
Kanada wird bis 2032 voraussichtlich mit einer CAGR von 12,10 % wachsen. Das Land zieht größere KI-fokussierte Campus-Projekte an, insbesondere in Alberta und Saskatchewan, was die Nachfrage nach Stahl, Fertigbeton und Gebäudehüllenmaterialien verbreitert. Alberta Major Projects berichtete, dass Meta im Juli 2026 mit dem Bau eines 1-GW-Campus in Sturgeon County begann, mit Investitionen von mehr als 13 Milliarden CAD (9,17 Milliarden USD) und Bauarbeiten bis 2029.[4] Bell Canada verpflichtete sich außerdem zu 1,7 Milliarden CAD (1,23 Milliarden USD) für ein 300-MW-KI-Rechenzentrum in Sherwood, Saskatchewan, mit einer angestrebten Fertigstellung der ersten Phase in H1 2027. Die Alberta-Verordnung 117/2026 führte einen Bring-your-own-power-Rahmen ein, der dedizierter Erzeugungskapazität bei der Standortwahl größere Relevanz verleiht. Dieser regulatorische Einfluss kann die Baunachfrage an Standorten konzentrieren, die Stromanordnungen unterstützen können. Kanadische Lieferanten reagieren auf ein höheres Nachfrageniveau, als frühere inländische Projekte erforderten. Die kanadische Nachfrage ist folglich sowohl an Campus-Investitionen als auch an Energieplanung gebunden. Lieferanten, die lokale Codeanforderungen erfüllen und große Bestellungen unterstützen können, werden eine stärkere Position haben.
Mexiko und regionale Märkte
Mexiko hielt im Jahr 2026 einen kleineren Anteil, aber seine Entwicklungspipeline bringt neue Nachfrage in das regionale Versorgungsnetzwerk. Der Mexikanische Rechenzentrumverband prognostizierte kombinierte Bau- und Ausrüstungsausgaben von 82,5 Milliarden USD von 2026 bis 2031, mit 98.366 damit verbundenen Bauarbeitsplätzen. Querétaro entwickelt sich zu einem Schwerpunkt für große Projekte. CloudHQ kündigte eine Investition von 4,8 Milliarden USD in einen 6-Gebäude-Campus mit 900 MW mit wasserlosem Kühlsystem und einer privaten Umspannstation an. KIO Data Centers meldete außerdem mehr als 200 Millionen USD an Verpflichtungen im Jahr 2026 in Mexiko-Stadt, Monterrey und Querétaro. Der breitere Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika wird von der lokalen Verfügbarkeit von Baustahl, Zement und Zuschlagstoffen abhängen, wenn diese Standorte voranschreiten. Wasserloses Kühlen ist eine wichtige Designantwort in Gebieten, wo Wasserengpässe die Standortplanung beeinflussen. Private Umspannstationen und standorteigene Strominfrastruktur erhöhen die Nachfrage nach spezialisierten Elektroprodukten. Dieses gemischte regionale Bild schafft Chancen für Lieferanten, die lokale Standards erfüllen und gleichzeitig mit grenzüberschreitenden Beschaffungsnetzwerken koordinieren können.
Wettbewerbslandschaft
Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika verfügt über ein mäßig konsolidiertes oberes Segment von Generalunternehmern und EPC-Firmen, die große Campus-Programme verwalten. Eine breitere Gruppe von regionalen Spezialisten, Materialhändlern und Fertigungsbetrieben unterstützt mittelgroße und Edge-Projekte. Etablierte Auftragnehmer unterscheiden sich durch ihre Fähigkeit, Planung, Beschaffung und Installation über mehrere Gebäude hinweg zu koordinieren. Dies reduziert die Übergaben, die auf komplexen Baustellen Terminprobleme verursachen können. Die Einhaltung der thermischen ASHRAE-Richtlinien, der Uptime-Institute-Tier-Anforderungen und der betreiberspezifischen Standards für verkörperten Kohlenstoff kann auch erfahrene missionskritische Auftragnehmer begünstigen. Diese Anforderungen erhöhen den Wert von Lieferanten, die Dokumentation für Leistungs- und Umweltattribute bereitstellen können.
Kiewits Rolle beim Homer-City-Energiecampus demonstriert ein Modell, bei dem Energieentwicklung und Rechenzentrumsbau innerhalb einer Abwicklungsstruktur koordiniert werden. GE Vernova erklärte, dass Kiewit Power Constructors an der Revitalisierung des ehemaligen Homer-City-Kohlekraftwerks als 4,5-GW-Campus beteiligt ist. Dieser Ansatz kann Tiefbauarbeiten, Tragwerksmaterialien sowie Mechanik- und Elektrobeschaffung mit der Stromverfügbarkeit in Einklang bringen. Nucor positioniert auch rückverfolgbare inländische Stahlversorgung als Antwort auf Termin- und Beschaffungsbedenken. Schneider Electric und Compass Datacenters stellten den EcoStruxure Pod vor, ein vorgefertigtes Weißraum-Modul, das Strom, Kühlung und IT-Vernetzung integriert. Diese Schritte zeigen, dass Lieferanten und Auftragnehmer sowohl auf Einsatzsicherheit als auch auf Materialverfügbarkeit konkurrieren.
Kohlenstoffarmer Beton, Umweltproduktdeklarationen und integrierte Logistik werden zu nützlichen Differenzierungspunkten. Das Open-Compute-Project-Pilotprojekt gibt Materiallieferanten einen Referenzpunkt für das Testen von kohlenstoffärmerem Beton gegenüber den Leistungsanforderungen von Rechenzentren. Unternehmen, die verifizierte Produktinformationen mit zuverlässigem regionalem Transport kombinieren können, sind möglicherweise besser für Hyperscale-Beschaffungsprogramme positioniert. Kleinere Auftragnehmer können dort noch konkurrieren, wo lokale Beziehungen, schnelle Lieferung und spezialisiertes Installationswissen wichtiger sind als nationale Größe. Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika bleibt wettbewerbsfähig, da Projekteigentümer sowohl integrierte Firmen als auch regionale Anbieter nutzen. Es werden keine kombinierten Marktanteilsdaten für die führenden Auftragnehmer oder Lieferanten bereitgestellt, sodass das Konzentrationsniveau aus den verfügbaren Informationen nicht quantifiziert werden kann.
Branchenführer der Lieferkette für Baumaterialien von Rechenzentren in Nordamerika
-
DPR Construction Inc.
-
Turner Construction Company
-
Nucor Corporation
-
Jacobs Solutions Inc.
-
Gilbane Building Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika Unternehmen in diesem Bericht
- DPR Construction Inc.
- AECOM
- Turner Construction Company
- Whiting-Turner Contracting Company
- Jacobs Solutions Inc.
- Skanska USA
- Balfour Beatty US
- Hensel Phelps
- McCarthy Building Companies Inc.
- Gilbane Building Company
- Brasfield and Gorrie LLC
- Holder Construction
- Mortenson Construction
- Fluor Corporation
- Clark Construction Group
- Walsh Construction
- JE Dunn Construction
- Webcor Builders
- Kiewit Corporation
- Layton Construction
- Compass Datacenters
- STACK Infrastructure
- Nucor Corporation
- Vulcan Materials Company
- Martin Marietta Materials
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika
- Oktober 2026: Clayco und Kiewit New Mexico Co. gaben das Richtfest des ersten 855.000 Quadratfuß großen Abschnitts von Projekt Jupiter im Doña-Ana-County, New Mexico, bekannt, das von Oracle und STACK Infrastructure in Auftrag gegeben wurde. Damit wurde das primäre Tragwerk des Gebäudes fertiggestellt und ein Meilenstein für einen Campus markiert, der bei vollständigem Ausbau voraussichtlich 2,5 GW erreichen, einen langfristigen wirtschaftlichen Nutzen von 13 Milliarden USD erzielen und mehr als 7.000 Bauarbeitsplätze unterstützen wird.
- August 2026: KIO Data Centers schloss die Phasen 2 und 3 seines QRO2-Campus in Querétaro mit einem Gesamtinvestitionsvolumen von 170 Millionen USD ab, verpflichtete sich im Jahr 2026 zu mehr als 200 Millionen USD für neue Projekte in Mexiko-Stadt, Monterrey und Querétaro und kündigte die Prüfung einer potenziellen Investition von 1,3 Milliarden USD für QRO3 an, einen 100-MW-Campus, der zum größten Rechenzentrum in KIOs Portfolio werden wrde.
- Juli 2026: Meta gab sein erstes kanadisches Rechenzentrum bekannt, einen 1-GW-KI-optimierten Campus in Sturgeon County, Alberta, mit Investitionen von mehr als 13 Milliarden CAD (9,17 Milliarden USD), und begann mit dem Bau mit Clark Builders und PCL Construction als gemeinsamen Generalunternehmern. Die Geländeplanierung begann unter einer im Mai 2026 erteilten Baugenehmigung des Landkreises, mit vollständigem Bau bis 2029 und der Schaffung von rund 3.000 Bauarbeitsplätzen auf dem Höhepunkt.
- März 2026: Das Advanced-Technologies-Geschäft von Fluor Corporation unterzeichnete eine eingeschränkte Genehmigung zur Fortführung mit TeraWulf für einen 3–4 Milliarden USD teuren, 480-MW-Brownfield-Rechenzentrums-Campus auf dem Gelände der ehemaligen Century-Aluminum-Schmelze in Hawesville, Kentucky, der Masterplanung und Vorbauleistungen umfasst, die vom nordamerikanischen Rechenzentrums-Ausführungszentrum von Fluor in Greenville, South Carolina, geleitet werden sollen.
Berichtsumfang des Marktes für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika
Der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika umfasst das kommerzielle Ökosystem der Beschaffung, Fertigung und Lieferung spezialisierter tragwerk- und architekturbezogener Inputs, die für die Entwicklung von Rechenzentrumsanlagen in den Vereinigten Staaten, Kanada und Mexiko erforderlich sind.
Der Bericht über den Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika ist segmentiert nach Materialtyp (Baustahl und Bewehrungsstahl, Zement, Beton und Zuschlagstoffe, Fertigbetonprodukte, Dachdeckungs- und Abdichtungsmaterialien, Dämmstoffe, Fassaden- und Verkleidungsmaterialien, Bodenbeläge und Innenausbaumaterialien sowie sonstige Baumaterialien), Bauphase (Standortvorbereitung und Tiefbau, Hochbau, Gebäudehülle und Dachdeckung sowie Innenausbauarbeiten), Beschaffungsmodell (Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber, Engineering-, Beschaffungs- und Baugeführte Beschaffung sowie Händler- und lieferantengeführte Beschaffung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Enterprise / Edge) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe |
| Fertigbetonprodukte |
| Dachdeckungs- und Abdichtungsmaterialien |
| Dämmstoffe |
| Fassaden- und Verkleidungsmaterialien |
| Bodenbeläge und Innenausbaumaterialien |
| Sonstige Baumaterialien |
| Standortvorbereitung und Tiefbau |
| Hochbau |
| Gebäudehülle und Dachdeckung |
| Innenausbauarbeiten |
| Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und Baugeführte Beschaffung |
| Händler- und lieferantengeführte Beschaffung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Materialtyp | Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe | |
| Fertigbetonprodukte | |
| Dachdeckungs- und Abdichtungsmaterialien | |
| Dämmstoffe | |
| Fassaden- und Verkleidungsmaterialien | |
| Bodenbeläge und Innenausbaumaterialien | |
| Sonstige Baumaterialien | |
| Nach Bauphase | Standortvorbereitung und Tiefbau |
| Hochbau | |
| Gebäudehülle und Dachdeckung | |
| Innenausbauarbeiten | |
| Nach Beschaffungsmodell | Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und Baugeführte Beschaffung | |
| Händler- und lieferantengeführte Beschaffung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Lieferkette für Baumaterialien von Rechenzentren in Nordamerika?
Der Markt wird voraussichtlich von 7,31 Milliarden USD im Jahr 2026 und 8,00 Milliarden USD im Jahr 2027 auf 12,42 Milliarden USD bis 2032 wachsen, mit einer CAGR von 9,20 %. Dies spiegelt die Nachfrage nach KI-fähigen Baukapazitäten und den Materialien wider, die für die Realisierung großer Campus-Projekte benötigt werden.
Welche Materialkategorie führt die Nachfrage im Rechenzentrumsbau in Nordamerika an?
Baustahl und Bewehrungsstahl führten im Jahr 2026 mit einem Anteil von 27,30 %, da sie für Primärtragwerke, Fundamente, Geräteplattformen und mechanische Zwischengeschosse benötigt werden. Ihre Verfügbarkeit kann den Zeitplan von Tragwerksarbeiten direkt beeinflussen.
Warum gewinnen Fertigbetonprodukte im Rechenzentrumsbau an Bedeutung?
Fertigbetonprodukte werden bis 2032 voraussichtlich mit einer CAGR von 9,98 % wachsen, da die Werksproduktion die Terminsteuerung verbessern und den Bedarf an Baustellenpersonal reduzieren kann. Der Ansatz unterstützt auch wiederholbare Qualität und eine besser planbare Projektabfolge.
Welche Rechenzentrumsgröße hat die stärksten Wachstumsaussichten?
Hyperscale hielt im Jahr 2026 einen Marktanteil von 48,72 % und wird bis 2032 voraussichtlich mit einer CAGR von 11,34 % wachsen. Große Campus-Projekte konzentrieren die Nachfrage nach kundenspezifischen Tragwerksystemen, Elektropaketen und spezialisierten Gebäudehüllen.
Warum wird Kanada für Lieferanten von Baumaterialien immer wichtiger?
Kanada wird bis 2032 voraussichtlich mit einer CAGR von 12,10 % wachsen, da große Projekte in Alberta und Saskatchewan die Nachfrage nach Tragwerk-, Beton- und Elektromaterialien erhöhen. Energievorschriften und große Cloud-Verpflichtungen prägen die Standorte neuer Projekte.
Welche Faktoren können Materiallieferungen für Rechenzentrumsprojekte verzögern?
Verfügbarkeit von Stahl und elektrischen Komponenten, zollbedingte Kostenänderungen, Strom- und Genehmigungsengpässe sowie Fachkräftemangel können Beschaffung und Installation verzögern. Frühzeitige Vertragsabschlüsse und qualifizierte Lieferantenbeziehungen können diese Risiken reduzieren, aber nicht vollständig beseitigen.