
Tamanho e Participação do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
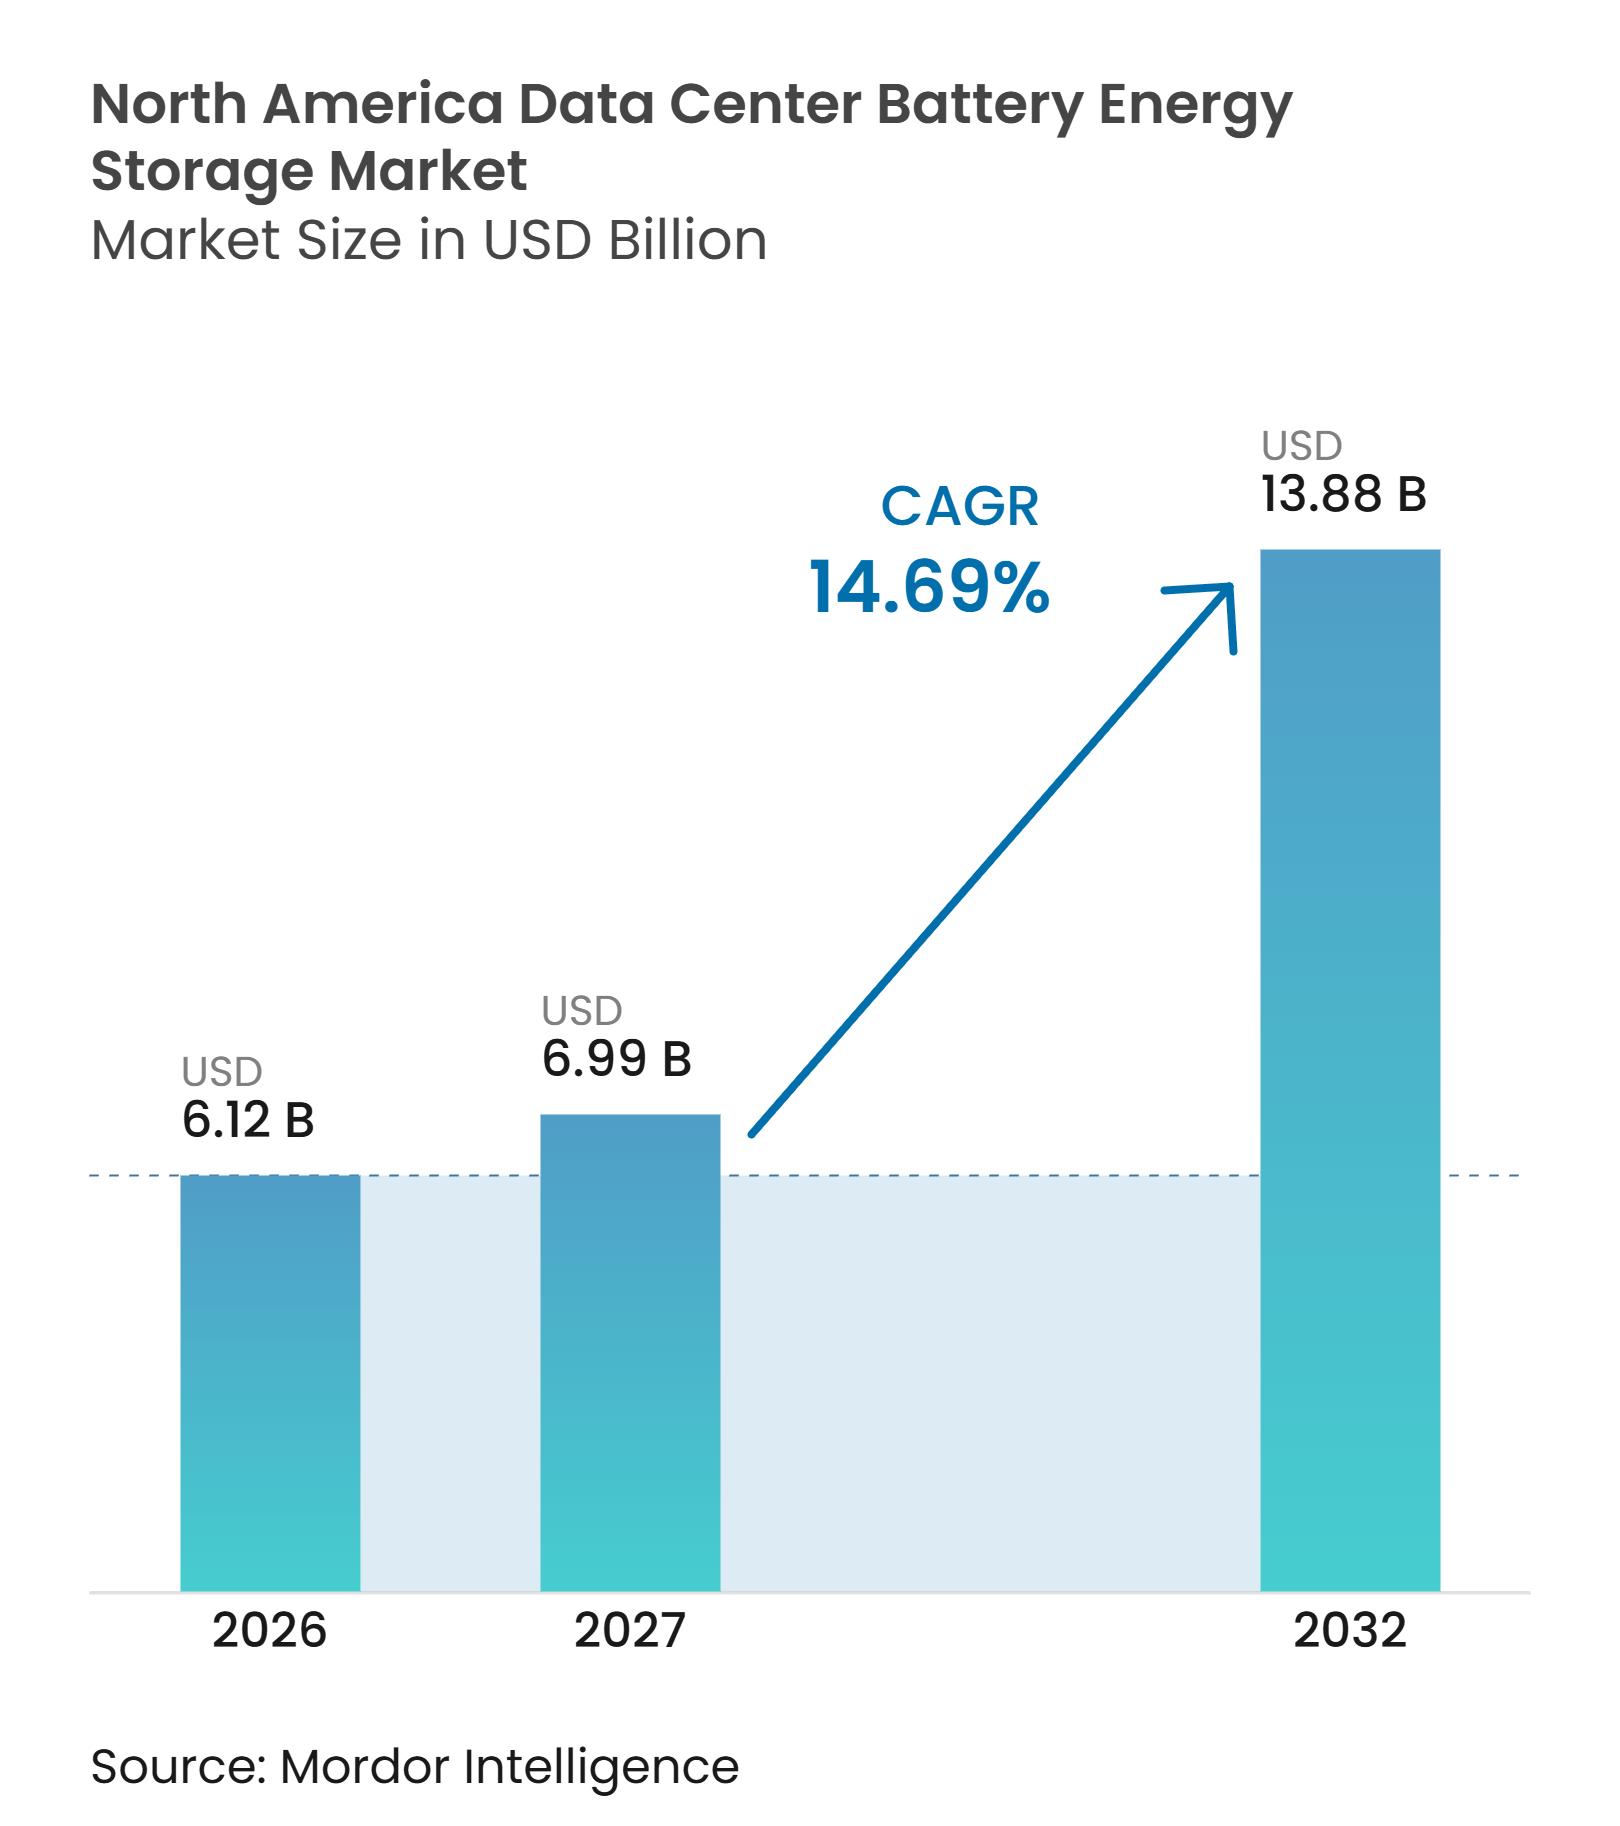
| Tamanho do mercado no ano base (2026) | 6.12 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.69 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de armazenamento de energia em baterias para data centers na América do Norte foi avaliado em 6,12 bilhões de USD em 2026 e estima-se que aumente de 6,99 bilhões de USD em 2027 para atingir 13,88 bilhões de USD até 2032, a um CAGR de 14,69% durante o período de previsão 2027-2032. As cargas de trabalho de IA estão aumentando a demanda por eletricidade e elevando a densidade de potência necessária dentro dos data centers. Os atrasos na conexão à rede elétrica estão tornando o armazenamento local mais importante para novos campi. Os operadores também estão substituindo sistemas a diesel e de chumbo-ácido regulados por válvula por alternativas com suporte de bateria que podem responder mais rapidamente às cargas variáveis. O mercado de armazenamento de energia em baterias para data centers na América do Norte está se movendo em direção a sistemas que combinam energia de backup, gerenciamento de picos e balanceamento de energia renovável. A seleção de fornecedores é cada vez mais moldada pela segurança contra incêndio, regras de conteúdo doméstico e desempenho de conversão de energia.
Principais Conclusões do Relatório
- Por química de bateria, o LFP deteve 36,14% da participação do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026, enquanto o íon de sódio deve expandir a um CAGR de 15,27% até 2032.
- Por componente de sistema, células e módulos de bateria responderam por 35,41% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026, enquanto o software de gerenciamento de energia deve expandir a um CAGR de 15,56% até 2032.
- Por aplicação principal, UPS e backup de curta duração detiveram 45,67% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026, enquanto a integração de energia renovável deve expandir a um CAGR de 15,89% até 2032.
- Por duração de armazenamento, abaixo de 1 hora respondeu por 58,19% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026, enquanto acima de 4 horas deve expandir a um CAGR de 16,21% até 2032.
- Por tamanho de data center, as instalações de hiperescala detiveram 56,88% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026 e devem expandir a um CAGR de 16,55% até 2032.
- Por tipo de data center, os operadores de colocalização responderam por 65,21% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 16,84% até 2032.
- Por geografia, os Estados Unidos detiveram 62,16% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026, enquanto o México deve expandir a um CAGR de 17,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Cargas de Trabalho de IA e Aumento da Densidade de Potência dos Data Centers | +3.2% | Global, concentrado em hubs de hiperescala e colocalização nos EUA | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade da Rede Elétrica e Longas Filas de Interconexão | +2.7% | Corredores PJM, ERCOT e MISO nos EUA, Ontário e Alberta no Canadá | Curto prazo (≤ 2 anos) |
| Expansão de Data Centers de Hiperescala e Colocalização | +2.3% | Liderado pelos EUA, com expansão para o México e o Canadá | Médio prazo (2-4 anos) |
| Aquisição de Energia Renovável e Estratégias de Data Centers Interativos com a Rede Elétrica | +1.9% | ERCOT, PJM e Noroeste do Pacífico nos EUA, BC e Ontário no Canadá, Querétaro no México | Médio prazo (2-4 anos) |
| Transientes de Carga de UPS Impulsionados por IA que Exigem Armazenamento de Resposta Rápida | +1.6% | Global, concentrado em campi de fábricas de IA nos EUA | Curto prazo (≤ 2 anos) |
| Incentivos à Fabricação Doméstica de Baterias e Localização Regional da Cadeia de Suprimentos | +1.4% | Liderado pelos EUA, com expansão para o México e o Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Cargas de Trabalho de IA e Aumento da Densidade de Potência dos Data Centers
O treinamento e a inferência de IA estão alterando os requisitos de energia para o mercado de armazenamento de energia em baterias para data centers na América do Norte. A densidade de rack aumentou de 16 kW em 2025 para 27 kW em 2026, enquanto algumas implantações de IA superaram 50-70 kW por rack. Essas cargas podem mudar em milissegundos, o que cria um papel para sistemas de bateria de resposta rápida ao lado de equipamentos de backup convencionais. Os sistemas de bateria podem absorver oscilações de carga de curta duração antes que geradores ou recursos da rede elétrica respondam. Isso favorece os sistemas LFP e de íon de sódio que oferecem taxas de descarga rápidas e melhores características térmicas.
Restrições de Capacidade da Rede Elétrica e Longas Filas de Interconexão
O acesso à rede elétrica está se tornando uma restrição central para o mercado de armazenamento de energia em baterias para data centers na América do Norte. A fila de interconexão dos EUA continha quase 2.600 GW de projetos de geração e armazenamento no final de 2025, e os projetos frequentemente levam anos para entrar em operação. A Dominion Energy relatou solicitações pendentes de ponto de entrega de grande carga totalizando 70.000 MW na Virgínia para 2025. O armazenamento local pode reduzir a demanda de pico da rede elétrica e apoiar a energização faseada de projetos. Isso torna o armazenamento em baterias relevante mesmo quando o projeto final mantém uma conexão permanente com a concessionária.
Expansão de Data Centers de Hiperescala e Colocalização
O desenvolvimento de hiperescala e colocalização está concentrando a aquisição de baterias entre grandes operadores. Instalações de terceiros hospedaram 46% das cargas de trabalho de TI em 2026, colocando mais poder nas decisões de planejamento nas mãos de provedores de nuvem e colocalização. Esses operadores usam projetos repetíveis em vários locais e podem adquirir baterias por meio de acordos de fornecimento plurianuais. Eles também têm razões mais fortes para usar armazenamento para resposta à demanda e serviços de frequência. Esse padrão antecipa os pedidos de baterias à medida que os operadores preparam capacidade antes da chegada dos inquilinos.
Aquisição de Energia Renovável e Estratégias de Data Centers Interativos com a Rede Elétrica
A aquisição de energia renovável está ampliando o papel das baterias de equipamentos de backup para infraestrutura operacional. As instalações de armazenamento de energia nos EUA atingiram 9,7 GWh no primeiro trimestre de 2026, e 48% da capacidade instalada em escala de serviço público estava co-localizada com geração solar. O armazenamento ajuda os data centers a combinar a produção renovável variável com cargas de computação contínuas. O Departamento de Energia dos EUA identifica o armazenamento em baterias, a energia solar e a eólica entre os recursos escaláveis que podem ajudar a atender à crescente demanda de eletricidade dos data centers. O mercado de armazenamento de energia em baterias para data centers na América do Norte, portanto, se beneficia quando os operadores buscam tanto energia confiável quanto um fornecimento de eletricidade mais limpo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial e Longos Períodos de Retorno | -1.7% | Global, mais forte entre operadores empresariais e de colocalização de médio porte nos EUA | Médio prazo (2-4 anos) |
| Fuga Térmica, Requisitos de Segurança contra Incêndio e Restrições de Localização | -1.2% | Norte da Virgínia, Califórnia e centros urbanos nos EUA, Ontário no Canadá | Curto prazo (≤ 2 anos) |
| Escassez de Engenharia de Alta Tensão e Talentos de Comissionamento | -0.8% | Em todo os EUA, concentrado nos mercados ERCOT, PJM e MISO | Médio prazo (2-4 anos) |
| Longos Prazos de Entrega para Transformadores, Equipamentos de Distribuição e Equipamentos de Interconexão | -0.7% | EUA e Canadá, com expansão para o México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Gasto de Capital Inicial e Longos Períodos de Retorno
Os altos custos iniciais limitam a adoção entre operadores empresariais e sites de colocalização menores. As grandes instalações de LFP exigem equipamentos de conversão de energia, controles térmicos e sistemas de proteção contra incêndio, além da própria bateria. Os incentivos federais à produção podem apoiar a fabricação doméstica de células, mas os requisitos de fornecimento podem reduzir o acesso a células importadas de menor custo. O crédito de produção da Seção 45X fornece 35 USD/kWh para células de bateria produzidas nos EUA que se qualificam. Os longos ciclos de aquisição também dificultam que os operadores avaliem os retornos do projeto quando os requisitos de equipamentos e interconexão ainda estão mudando.
Fuga Térmica, Requisitos de Segurança contra Incêndio e Restrições de Localização
O risco de fuga térmica continua sendo um grande problema de localização para o armazenamento de íons de lítio em áreas densas de data centers. A NFPA 855 fornece uma estrutura de segurança para sistemas de armazenamento de energia estacionários, incluindo requisitos que influenciam o projeto de instalação e o planejamento de resposta a emergências. O teste UL 9540A é amplamente utilizado para avaliar a propagação de fuga térmica em sistemas de armazenamento de energia em baterias.[1] Esses requisitos adicionam trabalho de engenharia e podem prolongar os cronogramas de aprovação. As alternativas de íon de sódio estão atraindo atenção onde os operadores atribuem alto valor à documentação de segurança e à redução da dependência das cadeias de suprimentos de lítio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química de Bateria:
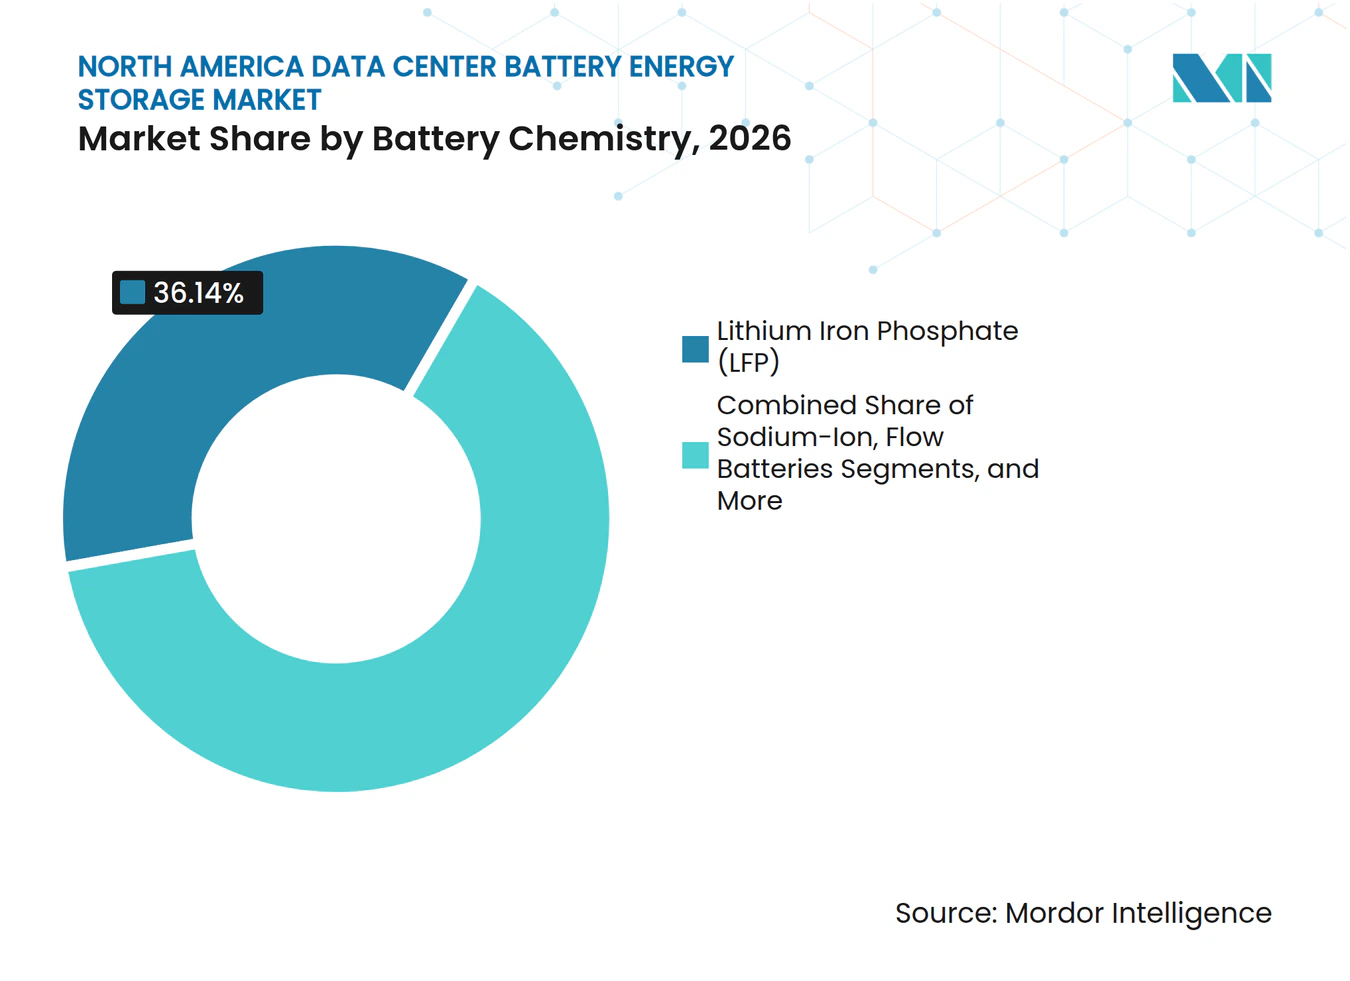
LFP Lidera Enquanto o Íon de Sódio Ganha RelevânciaO LFP deteve 36,14% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. A química é amplamente utilizada porque suporta longa vida útil de ciclo, descarga rápida e um perfil térmico mais estável. Os sistemas LFP são adequados para comutação de UPS em instalações com cargas de IA variáveis. A Saft introduziu sua bateria UPS LFP Flex'ion Gen3 em julho de 2026, fornecendo 268 kW a partir de um gabinete de 67 kWh. O produto demonstrou melhorias contínuas de desempenho dentro do segmento LFP estabelecido.
O íon de sódio deve expandir a um CAGR de 15,27% até 2032. Os operadores estão considerando-o onde a segurança contra incêndio e a exposição à cadeia de suprimentos são fatores importantes de aquisição. O NMC continua útil onde o espaço disponível coloca um prêmio na densidade de energia. Os sistemas de chumbo-ácido continuam a atender instalações mais antigas, embora os programas de substituição estejam avançando. As baterias de fluxo mantêm um papel limitado em projetos de integração de energia renovável de maior duração.



Por Componente de Sistema:
O Software Adiciona uma Camada de Valor de Crescimento Mais RápidoAs células e módulos de bateria responderam por 35,41% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. Eles continuam sendo o elemento de maior custo e maior volume em uma instalação de armazenamento. Os racks e gabinetes estão se tornando mais padronizados para reduzir o tempo de instalação em grandes campi. Os sistemas de gerenciamento de bateria e os sistemas de conversão de energia determinam com que segurança o hardware funciona. O programa DSX Ready da NVIDIA aumentou a atenção sobre o comportamento de conversão de energia nos terminais de CA.
O software de gerenciamento de energia deve expandir a um CAGR de 15,56% até 2032. O software pode coordenar energia de backup, corte de picos e despacho de serviços de rede a partir de uma única plataforma operacional. A FlexGen e a Rosendin anunciaram uma colaboração BESSUPS em 2025 que combinou hardware de armazenamento com controles HybridOS. A interoperabilidade também é importante quando os operadores usam hardware de vários fornecedores. A IEC 62933 apoia abordagens comuns para o desempenho e a segurança de sistemas de armazenamento de energia elétrica.
Por Aplicação Principal:
UPS Mantém sua Liderança à Medida que a Integração de Energia Renovável se ExpandeOs sistemas de UPS e backup de curta duração responderam por 45,67% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. O segmento se beneficia da substituição de strings de UPS de chumbo-ácido por sistemas de íons de lítio. As cargas de IA podem mudar abruptamente e exigem que um sistema de bateria responda antes que outros recursos de backup fiquem disponíveis. Esse requisito suporta produtos de UPS de maior taxa e projetos de média tensão. O backup estendido e o deslocamento de carga estão se tornando mais comuns em instalações que já usam baterias de íons de lítio.
A integração de energia renovável deve expandir a um CAGR de 15,89% até 2032. O armazenamento ajuda a firmar a produção variável de energia solar e eólica em relação ao perfil de demanda contínua de um data center. O Departamento de Energia reconhece o armazenamento como um complemento útil aos recursos renováveis que atendem à demanda dos data centers.[2] O armazenamento também pode ajudar um projeto a operar enquanto as atualizações permanentes da rede elétrica permanecem incompletas. Isso cria um vínculo prático entre contratos de energia renovável, planejamento de interconexão e investimentos em resiliência.
Por Duração de Armazenamento:
Sistemas de Curta Duração Lideram Enquanto Sistemas de Maior Duração Ganham SuporteAbaixo de 1 hora deteve 58,19% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. Isso reflete o papel histórico dos sistemas de UPS que fazem a ponte de uma interrupção da rede elétrica até que os geradores sejam acionados. Os sistemas LFP de cinco minutos e 15 minutos também servem para o amortecimento rápido de transientes de carga de IA. As faixas de 1-2 horas e acima de 2-4 horas estão ganhando uso onde os operadores combinam energia de backup com redução de picos. Os requisitos de localização urbana podem limitar o tamanho prático de instalações de bateria muito grandes.
O segmento acima de 4 horas deve expandir a um CAGR de 16,21% até 2032. Os operadores de hiperescala precisam de energia firme de maior duração para reduzir a dependência de conexões de rede elétrica restritas. O acordo de reserva da Meta em 2026 com a Noon Energy cobriu até 1 GW/100 GWh de armazenamento de ultralonga duração. A Form Energy também anunciou um acordo de fornecimento de bateria de ar-ferro de 12 GWh com a Crusoe para entregas a partir de 2027. Esses compromissos indicam maior interesse em sistemas que podem suportar energia renovável por várias horas ou mais.
Por Tamanho de Data Center:
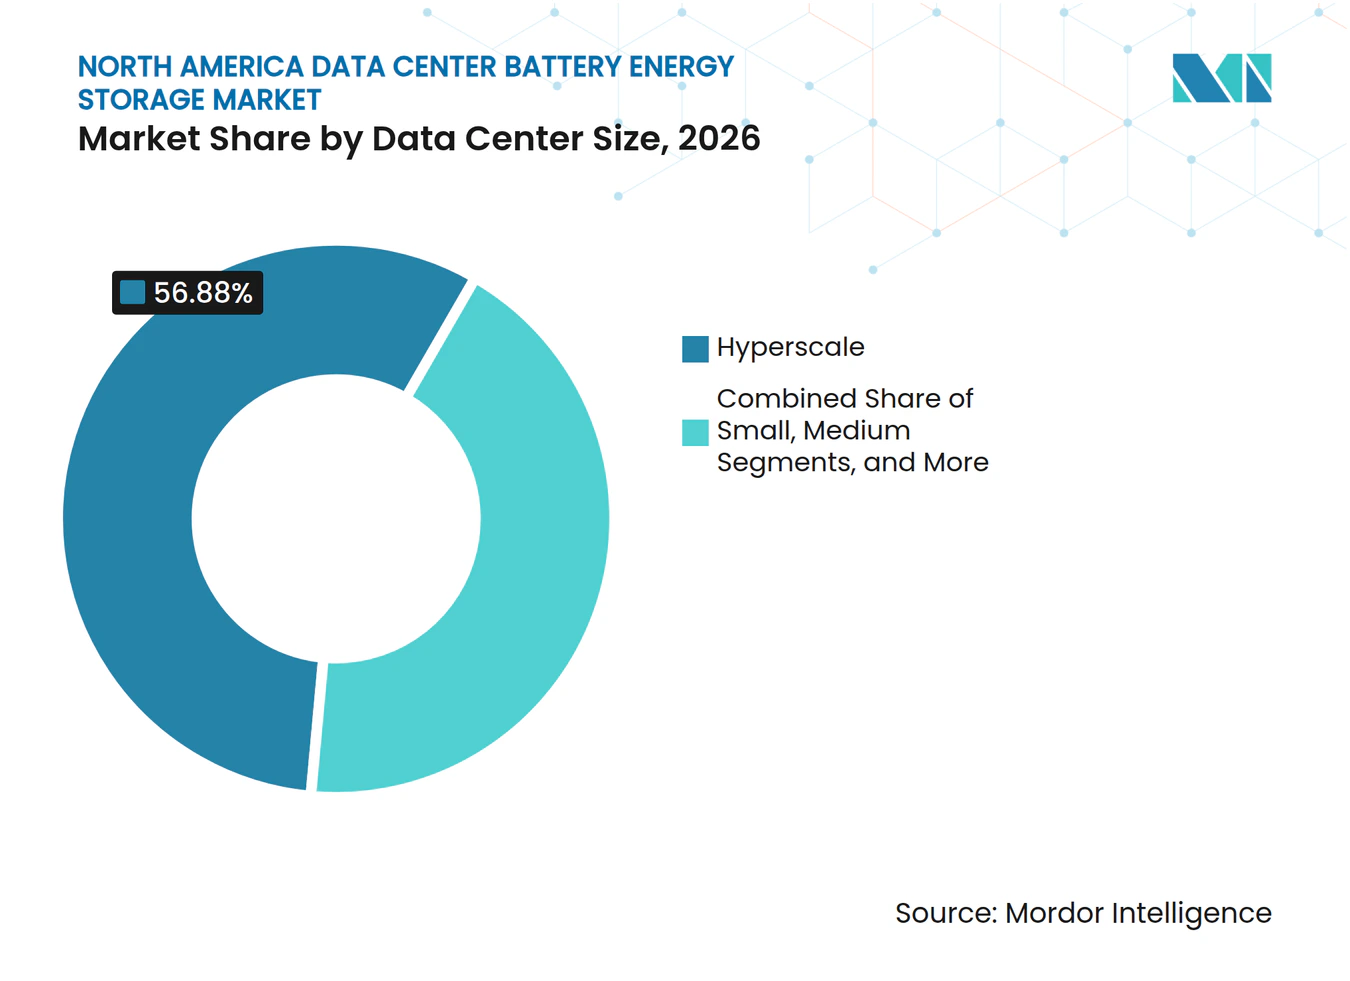
Instalações de Hiperescala Lideram a Demanda e a ExpansãoAs instalações de hiperescala capturaram 56,88% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. O segmento deve expandir a um CAGR de 16,55% até 2032, tornando-o tanto a maior quanto a categoria de tamanho de crescimento mais rápido. Os grandes operadores podem financiar sistemas de energia complexos e organizar acordos de fornecimento de baterias plurianuais. A Fluence assinou acordos de fornecimento mestre com 2 grandes desenvolvedores de data centers de hiperescala em 2026. Esses compradores também atribuem mais peso ao desempenho documentado de conversão de energia e ao suporte de engenharia.
Os grandes data centers continuam importantes porque os sites de colocalização e as zonas de nuvem regionais estão aumentando a capacidade para cargas de trabalho de IA. As instalações médias e pequenas enfrentam custos instalados mais altos por quilowatt-hora e menos alavancagem de compra. Seus equipamentos existentes frequentemente incluem strings de backup de chumbo-ácido mais antigas. A densidade média de rack aumentou de 9 kW em 2025 para 11 kW em 2026 em todos os tamanhos de instalação. Algumas organizações estão transferindo a computação de IA para provedores de hiperescala em vez de reconstruir sua própria infraestrutura de energia.

Por Tipo de Data Center:
Colocalização Detém a Maior Base Enquanto os Provedores de Serviços em Nuvem AceleramOs operadores de colocalização responderam por 65,21% do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. Seus compromissos de serviço exigem sistemas de energia confiáveis capazes de suportar cargas de clientes de alta densidade. Eles também têm uma grande oportunidade de retrofit à medida que os sites existentes substituem configurações de UPS legadas. Os projetos com suporte de bateria podem apoiar compromissos de nível de serviço e melhorar a flexibilidade de energia. Os sites empresariais e de borda geralmente adquirem sistemas menores e mantêm equipamentos de chumbo-ácido por mais tempo.
Os provedores de serviços em nuvem devem expandir a um CAGR de 16,84% até 2032. Suas necessidades de aquisição incluem energia de backup, correspondência de energia renovável e gerenciamento de demanda. O armazenamento permite que esses operadores alinhem os acordos de compra de energia com o tempo de carga dos data centers. Sua escala também suporta projetos de maior duração e software avançado de gerenciamento de energia. O setor de armazenamento de energia em baterias para data centers na América do Norte é, portanto, cada vez mais moldado pelo planejamento de infraestrutura liderado pela nuvem.
Análise Geográfica
Estados Unidos
Os Estados Unidos detiveram 62,16% da participação do mercado de armazenamento de energia em baterias para data centers na América do Norte em 2026. O país tem a maior concentração da região de instalações de hiperescala, colocalização e nuvem. O consumo de eletricidade dos data centers dos EUA deve aumentar em 240 TWh até 2030 a partir dos níveis de 2024.[3] Essa demanda está impulsionando grandes decisões de armazenamento na Virgínia, Texas, Oregon, Arizona e Geórgia. Os incentivos fiscais federais e as regras de Entidade Estrangeira de Preocupação estão redirecionando a aquisição para o fornecimento de células dos EUA e da Coreia do Sul.
México
O México deve expandir a um CAGR de 17,23% até 2032. O investimento em nearshoring e a capacidade limitada da rede elétrica estão aumentando o argumento para o armazenamento local em projetos de data centers. O plano nacional inclui 2.216 MW de armazenamento em baterias até 2030 por meio da Comisión Federal de Electricidad. A Panasonic anunciou um investimento de 2 bilhões de USD em fabricação de baterias para suportar aplicações de data centers de IA, com o México servindo como um hub regional de módulos. Os projetos que combinam acordos de energia renovável com armazenamento podem reduzir a exposição a longos prazos de conexão convencional.
Canadá e Planejamento Regional de Energia
A capacidade instalada de armazenamento em baterias do Canadá mais do que dobrou em 2025 para quase 1 GW. O Projeto de Armazenamento de Energia de Hagersville entrou em operação comercial em fevereiro de 2026 com 300 MW/1.200 MWh de capacidade. O Regulador de Energia do Canadá projeta que a capacidade nacional de armazenamento em baterias pode atingir 15-23 GW até 2050, dependendo do cenário. O Operador do Sistema Elétrico de Alberta está desenvolvendo uma abordagem de interconexão flexível que poderia permitir que os data centers combinem acesso à rede elétrica com sistemas de bateria locais.
Cenário Competitivo
Concentração do Mercado
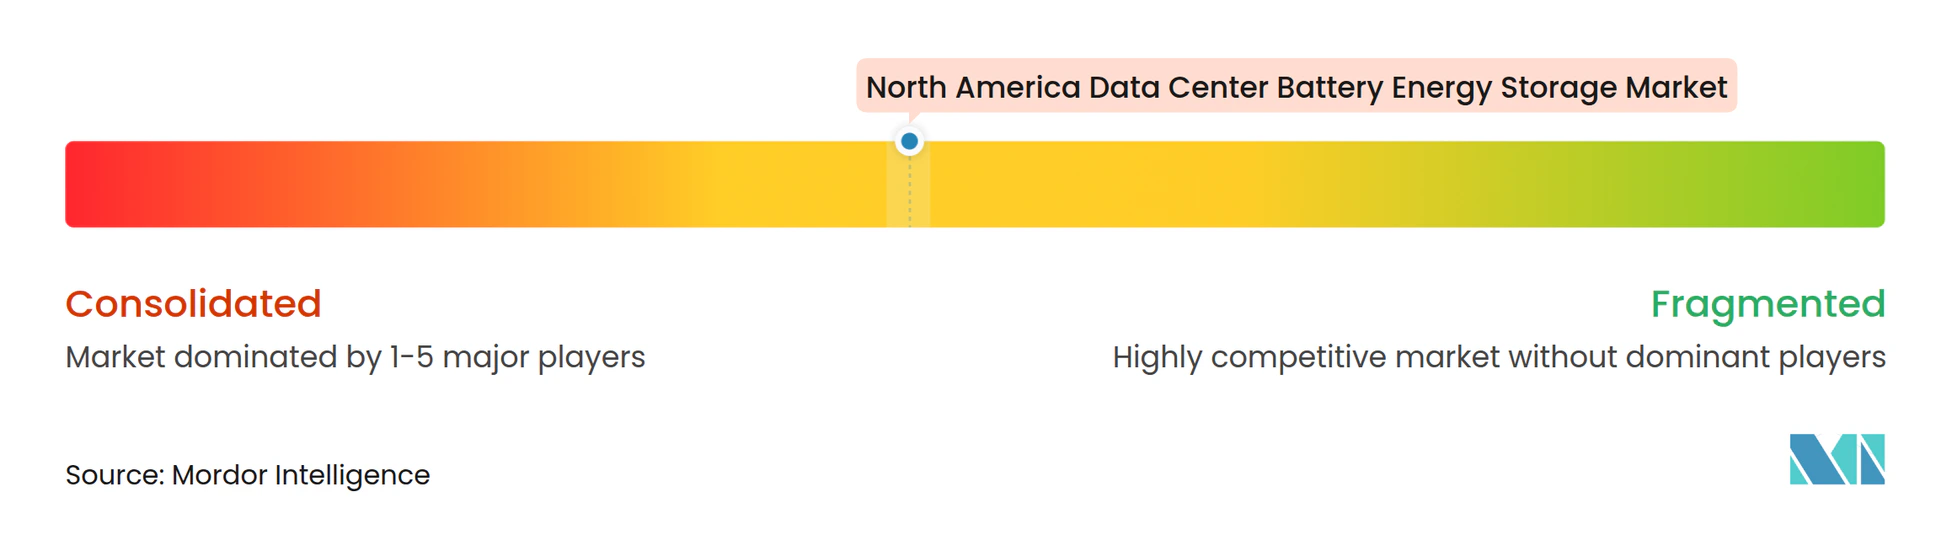
O mercado de armazenamento de energia em baterias para data centers na América do Norte tem uma camada de fornecimento de células moderadamente concentrada. CATL, LG Energy Solution, Samsung SDI, Tesla e BYD são fornecedores de baterias proeminentes. A integração de sistemas é mais fragmentada, com Fluence Energy, EnerSys, Hithium Energy Storage Technology, Saft Groupe, Eos Energy Enterprises, ESS Tech e Form Energy atuando em diferentes casos de uso. A concorrência agora se estende além do preço das células para o desempenho de conversão de energia, evidências de segurança e fornecimento doméstico. O programa DSX Ready da NVIDIA elevou a importância do desempenho documentado do sistema para a aquisição de data centers de IA.
A LG Energy Solution relatou um grande pipeline de pedidos de ESS e anunciou planos para expandir sua pegada de fabricação regional em 2026. O Megapack 2XL da Tesla e o Vertech JF2 AC Link da LG Energy Solution estavam entre os primeiros sistemas certificados pelo programa DSX Ready. A Saft lançou a bateria UPS Flex'ion Gen3 com um design de maior densidade de potência em julho de 2026. A Fluence introduziu o Smartstack, um produto de 10 MWh projetado para melhorar a densidade do site e reduzir os custos de equilíbrio da planta. Esses movimentos mostram que os fornecedores estão competindo por meio de sistemas certificados, equipamentos mais compactos e capacidade de produção mais próxima dos clientes.
Os provedores de baterias de íon de sódio, ar-ferro e de fluxo estão mirando aplicações onde os requisitos de segurança, duração ou cadeia de suprimentos diferem dos projetos convencionais de íons de lítio. Os provedores independentes de software também oferecem controles que podem operar hardware de vários fornecedores. Isso pode reduzir a vantagem de plataformas proprietárias fechadas. A conformidade com a NFPA 855 e a UL 9540A tornou-se uma consideração de aquisição visível para novos projetos.
Líderes do Setor de Armazenamento de Energia em Baterias para Data Centers na América do Norte
-
GS Yuasa International Ltd.
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte Empresas cobertas neste relatório
- Contemporary Amperex Technology Co., Limited
- Tesla, Inc.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- BYD Company Limited
- EnerSys
- Exide Technologies, Inc.
- East Penn Manufacturing Co., Inc.
- GS Yuasa International Ltd.
- Saft Groupe S.A.S.
- HOPPECKE Batterien GmbH and Co. KG
- EVE Energy Co., Ltd.
- Hithium Energy Storage Technology Co., Ltd.
- Fluence Energy, Inc.
- Eos Energy Enterprises, Inc.
- Form Energy, Inc.
- Invinity Energy Systems plc
- ESS Tech, Inc.
- Electrovaya Inc.
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte
- Outubro de 2026: A LG Energy Solution estabeleceu formalmente 5 hubs de produção de ESS na América do Norte. Sua instalação em Lansing, Michigan, superou 35 GWh de capacidade anual de produção de células para ESS LFP e células EV NMC. A empresa garantiu mais de KRW 3 trilhões (2,2 bilhões de USD) em novos pedidos de ESS no primeiro semestre de 2026 e tinha como meta mais de 50 GWh de capacidade regional de produção de ESS até o final do ano.
- Outubro de 2026: A Tesla iniciou as operações em sua planta de produção do Megapack em Brookshire, Texas. A planta expandiu a capacidade de produção de sistemas ESS norte-americanos para 90 GWh anuais. A LG Energy Solution e a Samsung SDI foram identificadas como os principais fornecedores de células com meta de 23 GWh de fornecimento anual para a instalação a partir do quarto trimestre de 2026.
- Setembro de 2026: A Nvidia lançou seu programa de qualificação DSX Ready BESS para infraestrutura de data centers de IA. O WD4 PCS e o sistema de armazenamento em baterias da Hitachi Energy a 5 MW/10 MWh, o LGES Vertech JF2 AC Link da LG Energy Solution a 5 MW/10 MWh e o Megapack 2XL da Tesla a 1,93 MW/3,85 MWh foram nomeados como os primeiros 3 sistemas certificados. O programa introduziu a conformidade técnica em nível de PCS como um requisito básico para a aquisição de BESS em contas de hiperescala.
- Agosto de 2026: A Noon Energy e a Sabanci Renewables assinaram um acordo de joint venture para co-desenvolver até 1 GW de armazenamento de energia de ultralonga duração para aplicações de data centers de IA. O empreendimento combina tecnologia de célula de combustível de óxido sólido reversível com recursos solares e eólicos em escala de serviço público. A implantação comercial está prevista para o início de 2027.
Escopo do Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte
O Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte refere-se à implantação de tecnologias de armazenamento de energia em baterias em data centers nos Estados Unidos, Canadá e México para suportar energia de backup, integração de energia renovável, gerenciamento de demanda de pico, operações de microrrede e participação em serviços de rede elétrica. O mercado é impulsionado pela expansão de hiperescala, crescimento da demanda de energia relacionado à IA, aumento das restrições da rede elétrica, requisitos de resiliência e crescentes investimentos em infraestrutura de energia sustentável.
O Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Norte é Segmentado por Química de Bateria (Fosfato de Ferro e Lítio [LFP], Níquel Manganês Cobalto [NMC], Chumbo-Ácido, Íon de Sódio, Baterias de Fluxo e Outras Químicas de Bateria), Componente de Sistema (Células e Módulos de Bateria, Racks e Gabinetes de Bateria, Sistemas de Gerenciamento de Bateria [BMS], Sistemas de Conversão de Energia [PCS], Sistemas de Gerenciamento Térmico e Segurança e Software de Gerenciamento de Energia), Aplicação Principal (UPS e Backup de Curta Duração, Energia de Backup de Longa Duração, Corte de Picos e Deslocamento de Carga, Integração de Energia Renovável e Microrrede e Serviços de Rede), Duração de Armazenamento (Abaixo de 1 Hora, 1-2 Horas, Acima de 2-4 Horas e Acima de 4 Horas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) |
| Chumbo-Ácido |
| Íon de Sódio |
| Baterias de Fluxo |
| Outras Químicas de Bateria |
| Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria |
| Sistemas de Gerenciamento de Bateria (BMS) |
| Sistemas de Conversão de Energia (PCS) |
| Sistemas de Gerenciamento Térmico e Segurança |
| Software de Gerenciamento de Energia |
| UPS e Backup de Curta Duração |
| Energia de Backup de Longa Duração |
| Corte de Picos e Deslocamento de Carga |
| Integração de Energia Renovável |
| Microrrede e Serviços de Rede |
| Abaixo de 1 Hora |
| 1-2 Horas |
| Acima de 2-4 Horas |
| Acima de 4 Horas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Química de Bateria | Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) | |
| Chumbo-Ácido | |
| Íon de Sódio | |
| Baterias de Fluxo | |
| Outras Químicas de Bateria | |
| Por Componente de Sistema | Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria | |
| Sistemas de Gerenciamento de Bateria (BMS) | |
| Sistemas de Conversão de Energia (PCS) | |
| Sistemas de Gerenciamento Térmico e Segurança | |
| Software de Gerenciamento de Energia | |
| Por Aplicação Principal | UPS e Backup de Curta Duração |
| Energia de Backup de Longa Duração | |
| Corte de Picos e Deslocamento de Carga | |
| Integração de Energia Renovável | |
| Microrrede e Serviços de Rede | |
| Por Duração de Armazenamento | Abaixo de 1 Hora |
| 1-2 Horas | |
| Acima de 2-4 Horas | |
| Acima de 4 Horas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia em baterias para data centers na América do Norte?
O mercado foi avaliado em 6,12 bilhões de USD em 2026, estima-se em 6,99 bilhões de USD em 2027 e deve atingir 13,88 bilhões de USD até 2032.
O que está impulsionando a adoção de armazenamento em baterias nos data centers norte-americanos?
A demanda de energia de IA, as conexões de rede elétrica restritas, a substituição de sistemas de backup mais antigos e a integração de energia renovável estão apoiando a adoção.
Qual química de bateria lidera a demanda de armazenamento em data centers?
O LFP deteve 36,14% de participação em 2026 porque oferece descarga rápida, longa vida útil de ciclo e fortes características térmicas.
Qual aplicação está se expandindo mais rapidamente para baterias de data centers?
A integração de energia renovável deve expandir a um CAGR de 15,89% até 2032, à medida que os operadores buscam energia firme para cargas de computação contínuas.
Qual país está se expandindo mais rapidamente no setor regional de armazenamento em data centers?
O México deve expandir a um CAGR de 17,23% até 2032, apoiado pela atividade de nearshoring e pela capacidade limitada da rede elétrica.
Por que os sistemas de bateria de maior duração estão se tornando mais relevantes?
Os sistemas acima de 4 horas devem expandir a um CAGR de 16,21% até 2032, à medida que os operadores de hiperescala buscam energia firme de várias horas e maior suporte de energia renovável.