
Marktgröße und Marktanteile für Batteriespeicher in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.12 Milliarden US-Dollar |
| Marktgröße (2027) | 6.99 Milliarden US-Dollar |
| Marktgröße (2032) | 13.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.69 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batteriespeicher in nordamerikanischen Rechenzentren von Mordor Intelligence
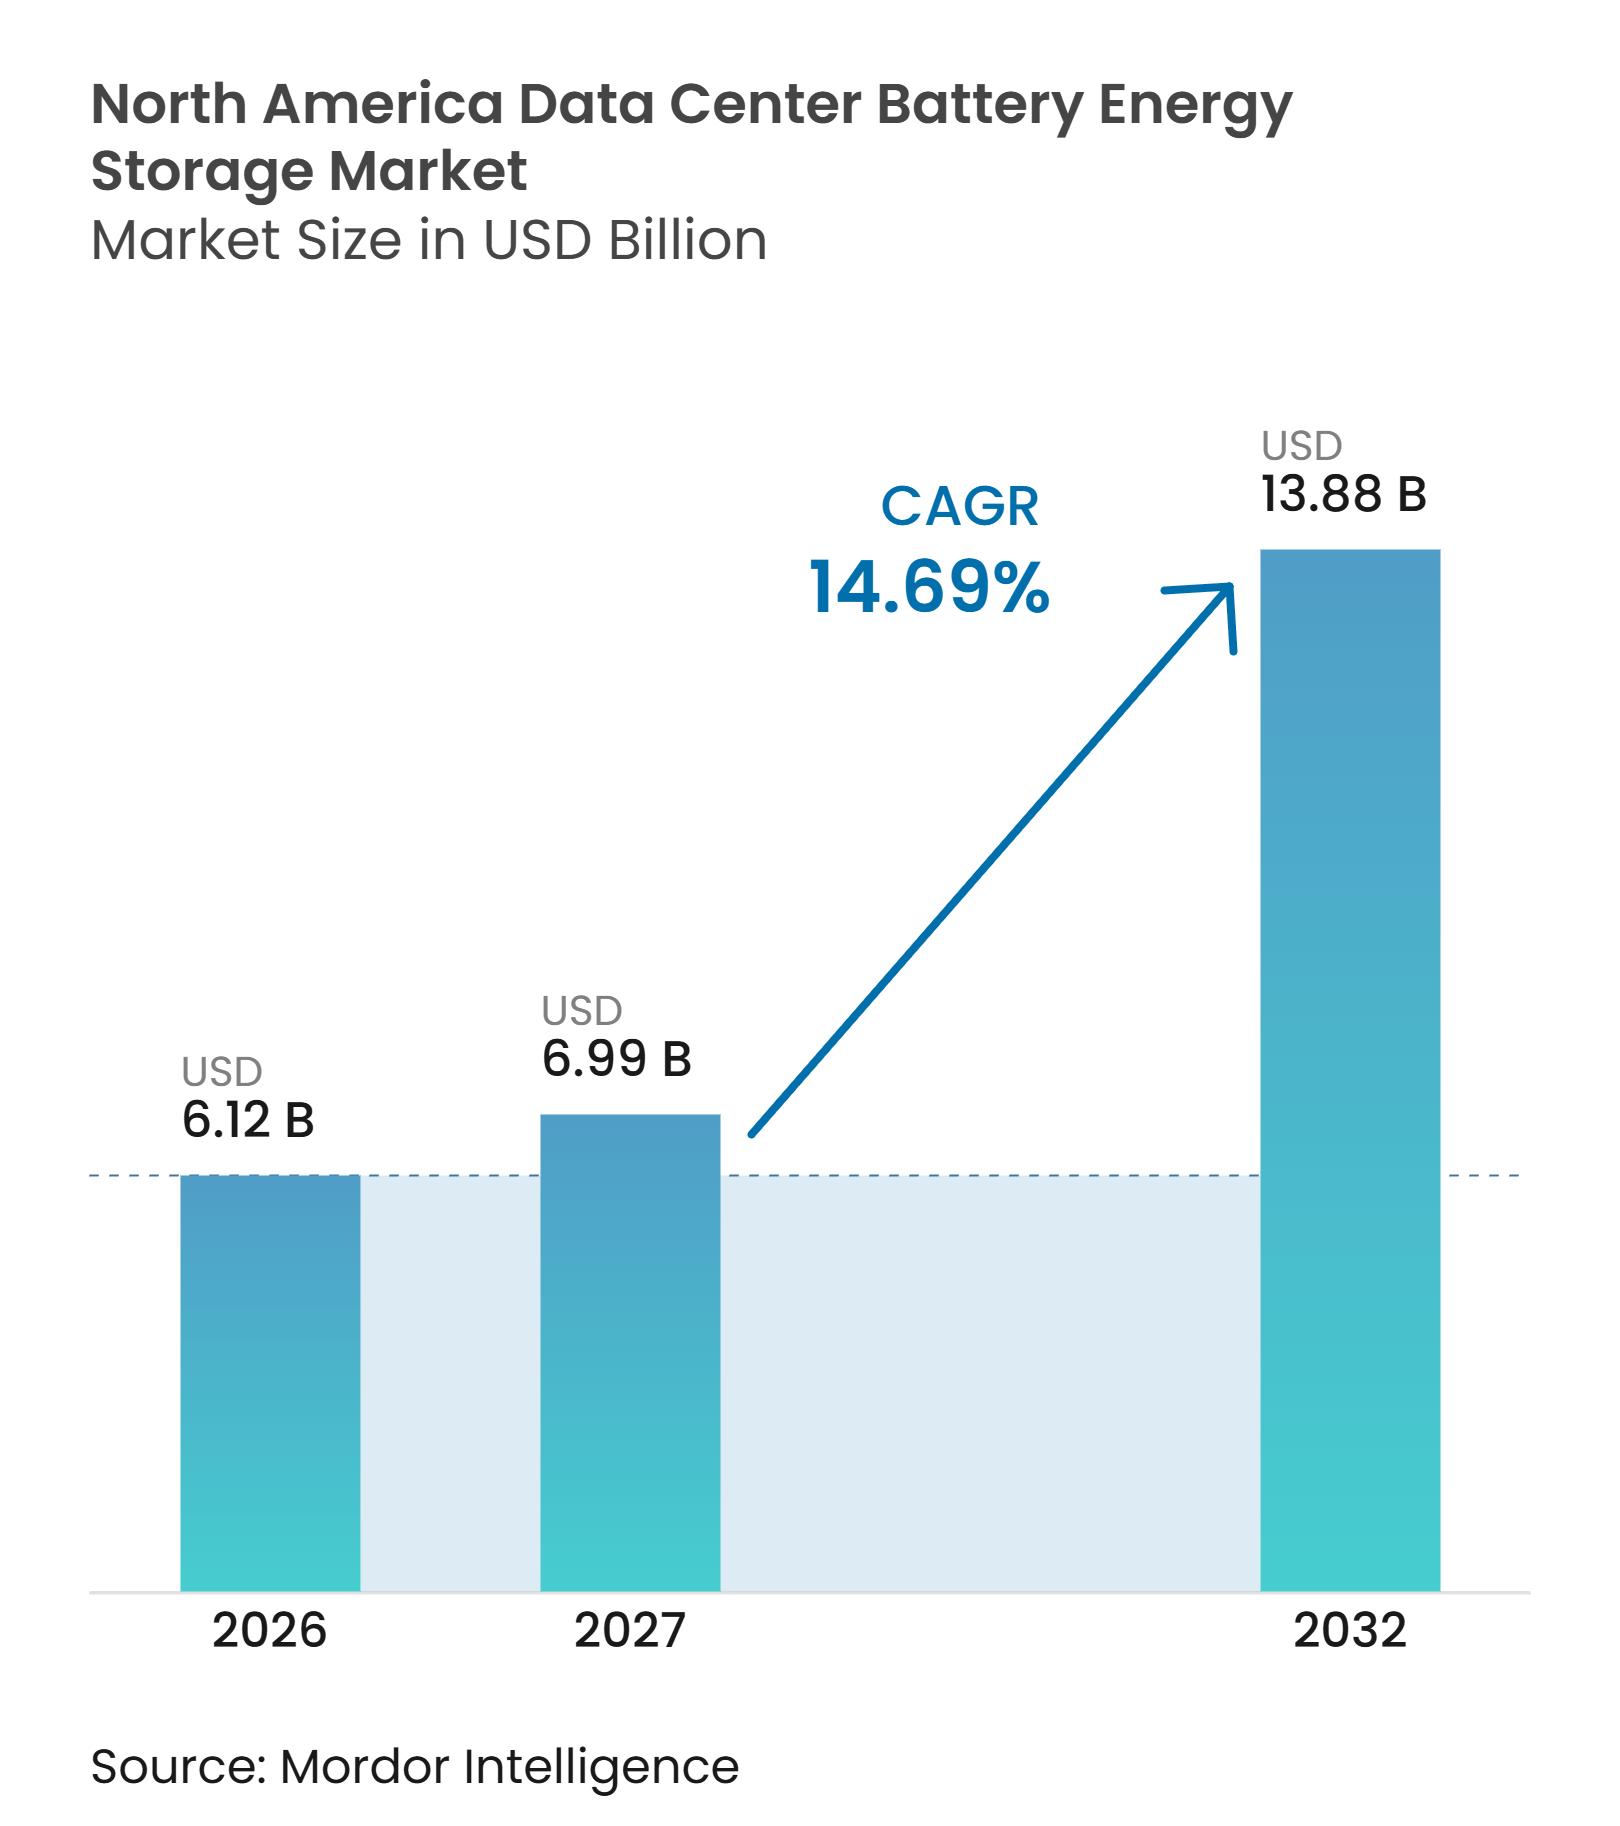
Die Marktgröße für Batteriespeicher in nordamerikanischen Rechenzentren wurde im Jahr 2026 auf 6,12 Milliarden USD geschätzt und wird voraussichtlich von 6,99 Milliarden USD im Jahr 2027 auf 13,88 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 14,69 % während des Prognosezeitraums 2027–2032. KI-Workloads erhöhen den Strombedarf und steigern die erforderliche Leistungsdichte in Rechenzentren. Verzögerungen beim Netzanschluss machen standortgebundene Speichersysteme für neue Campus-Projekte immer wichtiger. Betreiber ersetzen zudem Diesel- und ventilregulierte Blei-Säure-Systeme durch batteriegestützte Alternativen, die schneller auf wechselnde Lasten reagieren können. Der Markt für Batteriespeicher in nordamerikanischen Rechenzentren entwickelt sich hin zu Systemen, die Notstromversorgung, Spitzenlastmanagement und den Ausgleich erneuerbarer Energien kombinieren. Die Lieferantenauswahl wird zunehmend durch Brandschutzanforderungen, Vorschriften zum inländischen Anteil und die Leistung der Energieumwandlung geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Batteriechemie hielt LFP im Jahr 2026 einen Marktanteil von 36,14 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren, während Natrium-Ionen bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen wird.
- Nach Systemkomponente entfielen im Jahr 2026 35,41 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren auf Batteriezellen und -module, während Energiemanagementsoftware bis 2032 voraussichtlich mit einem CAGR von 15,56 % wachsen wird.
- Nach Primäranwendung hielten USV und Kurzzeit-Notstromversorgung im Jahr 2026 einen Anteil von 45,67 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 15,89 % wachsen wird.
- Nach Speicherdauer entfielen im Jahr 2026 58,19 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren auf Systeme unter 1 Stunde, während Systeme über 4 Stunden bis 2032 voraussichtlich mit einem CAGR von 16,21 % wachsen werden.
- Nach Rechenzentrumsgrößen hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 56,88 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 16,55 % wachsen.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 65,21 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren auf Colocation-Betreiber, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 16,84 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 62,16 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 17,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von KI-Workloads und steigende Leistungsdichte in Rechenzentren | +3.2% | Global, konzentriert auf US-amerikanische Hyperscale- und Colocation-Hubs | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Netzkapazität und verlängerte Netzanschlusswartezeiten | +2.7% | US-amerikanische PJM-, ERCOT- und MISO-Korridore, Kanada Ontario und Alberta | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Rechenzentren | +2.3% | Von den USA angeführt, mit Ausstrahlungseffekten auf Mexiko und Kanada | Mittelfristig (2–4 Jahre) |
| Beschaffung erneuerbarer Energie und netzinteraktive Rechenzentrumstrategien | +1.9% | US-amerikanische ERCOT-, PJM- und pazifische Nordwestregion, Kanada BC und Ontario, Mexiko Querétaro | Mittelfristig (2–4 Jahre) |
| Durch KI verursachte USV-Lasttransienten, die schnell reagierende Speichersysteme erfordern | +1.6% | Global, konzentriert auf US-amerikanische KI-Fabrik-Campus-Projekte | Kurzfristig (≤ 2 Jahre) |
| Anreize für die inländische Batterieproduktion und regionale Lokalisierung der Lieferkette | +1.4% | Von den USA angeführt, mit Ausstrahlungseffekten auf Mexiko und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von KI-Workloads und steigende Leistungsdichte in Rechenzentren
KI-Training und -Inferenz verändern die Leistungsanforderungen für den Markt für Batteriespeicher in nordamerikanischen Rechenzentren. Die Rack-Dichte stieg von 16 kW im Jahr 2025 auf 27 kW im Jahr 2026, während einige KI-Implementierungen 50–70 kW pro Rack überschritten. Diese Lasten können sich innerhalb von Millisekunden ändern, was eine Rolle für schnell reagierende Batteriesysteme neben konventionellen Notstromaggregaten schafft. Batteriesysteme können kurze Lastschwankungen abfangen, bevor Generatoren oder Netzressourcen reagieren. Dies begünstigt LFP- und Natrium-Ionen-Systeme, die schnelle Entladeraten und verbesserte thermische Eigenschaften bieten.
Engpässe bei der Netzkapazität und verlängerte Netzanschlusswartezeiten
Der Netzzugang wird zu einer zentralen Einschränkung für den Markt für Batteriespeicher in nordamerikanischen Rechenzentren. Die US-amerikanische Netzanschluss-Warteschlange enthielt Ende 2025 fast 2.600 GW an Erzeugungs- und Speicherprojekten, und Projekte benötigen oft Jahre bis zur Inbetriebnahme. Dominion Energy meldete ausstehende Großlast-Einspeisepunktanfragen in Höhe von insgesamt 70.000 MW in Virginia für 2025. Standortgebundene Speichersysteme können die Spitzennetzlast reduzieren und die schrittweise Inbetriebnahme von Projekten unterstützen. Dies macht Batteriespeicher auch dann relevant, wenn das endgültige Design einen dauerhaften Netzanschluss vorsieht.
Ausbau von Hyperscale- und Colocation-Rechenzentren
Die Entwicklung von Hyperscale- und Colocation-Rechenzentren konzentriert die Batteriebeschaffung bei großen Betreibern. Drittanbieter-Einrichtungen beherbergten im Jahr 2026 46 % der IT-Workloads, wodurch mehr Planungsentscheidungen in die Hände von Cloud- und Colocation-Anbietern gelegt werden. Diese Betreiber verwenden wiederholbare Designs über mehrere Standorte hinweg und können Batterien über mehrjährige Lieferverträge beschaffen. Sie haben auch stärkere Gründe, Speichersysteme für Laststeuerung und Frequenzdienstleistungen zu nutzen. Dieses Muster bringt Batteriebestellungen vor, da Betreiber Kapazitäten aufbauen, bevor Mieter einziehen.
Beschaffung erneuerbarer Energie und netzinteraktive Rechenzentrumstrategien
Die Beschaffung erneuerbarer Energien erweitert die Rolle von Batterien von Notstromgeräten zu Betriebsinfrastruktur. Die US-amerikanischen Energiespeicherinstallationen erreichten im ersten Quartal 2026 9,7 GWh, und 48 % der installierten Versorgungskapazität war gemeinsam mit Solarenergieerzeugung installiert. Speichersysteme helfen Rechenzentren, variable erneuerbare Erzeugung mit kontinuierlichen Rechenlasten abzugleichen. Das US-amerikanische Energieministerium identifiziert Batteriespeicher, Solar- und Windenergie als skalierbare Ressourcen, die dazu beitragen können, den steigenden Strombedarf von Rechenzentren zu decken. Der Markt für Batteriespeicher in nordamerikanischen Rechenzentren profitiert daher, wenn Betreiber sowohl zuverlässige Stromversorgung als auch eine sauberere Stromversorgung anstreben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und verlängerte Amortisationszeiträume | -1.7% | Global, am stärksten bei US-amerikanischen Unternehmens- und mittelgroßen Colocation-Betreibern | Mittelfristig (2–4 Jahre) |
| Thermisches Durchgehen, Brandschutzanforderungen und Standortbeschränkungen | -1.2% | US-amerikanisches Northern Virginia, Kalifornien und städtische Kerngebiete, Kanada Ontario | Kurzfristig (≤ 2 Jahre) |
| Mangel an Hochspannungstechnik- und Inbetriebnahmefachkräften | -0.8% | Gesamte USA, konzentriert auf ERCOT-, PJM- und MISO-Märkte | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Transformatoren, Schaltanlagen und Netzanschlussausrüstung | -0.7% | USA und Kanada, mit Ausstrahlungseffekten auf Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und verlängerte Amortisationszeiträume
Hohe Anfangskosten begrenzen die Einführung bei Unternehmensbetreibern und kleineren Colocation-Standorten. Große LFP-Installationen erfordern neben der Batterie selbst auch Energieumwandlungsgeräte, Wärmesteuerungen und Brandschutzsysteme. Bundesproduktionsanreize können die inländische Zellfertigung unterstützen, aber Versorgungsanforderungen können den Zugang zu kostengünstigeren importierten Zellen einschränken. Der Produktionssteuergutschrift gemäß Abschnitt 45X gewährt 35 USD/kWh für qualifizierte in den USA produzierte Batteriezellen. Lange Beschaffungszyklen erschweren es Betreibern auch, Projekterträge zu beurteilen, wenn sich Ausrüstungs- und Netzanschlussanforderungen noch ändern.
Thermisches Durchgehen, Brandschutzanforderungen und Standortbeschränkungen
Das Risiko des thermischen Durchgehens bleibt ein wesentliches Standortproblem für Lithium-Ionen-Speicher in dicht besiedelten Rechenzentrumsgebieten. NFPA 855 bietet einen Sicherheitsrahmen für stationäre Energiespeichersysteme, einschließlich Anforderungen, die das Installationsdesign und die Notfallplanung beeinflussen. UL 9540A-Tests werden häufig verwendet, um die Ausbreitung des thermischen Durchgehens in Batterie-Energiespeichersystemen zu bewerten.[1] Diese Anforderungen erhöhen den Ingenieuraufwand und können Genehmigungsverfahren verlängern. Natrium-Ionen-Alternativen gewinnen Aufmerksamkeit, wo Betreiber einen hohen Wert auf Sicherheitsdokumentation und geringere Abhängigkeit von Lithium-Lieferketten legen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie:
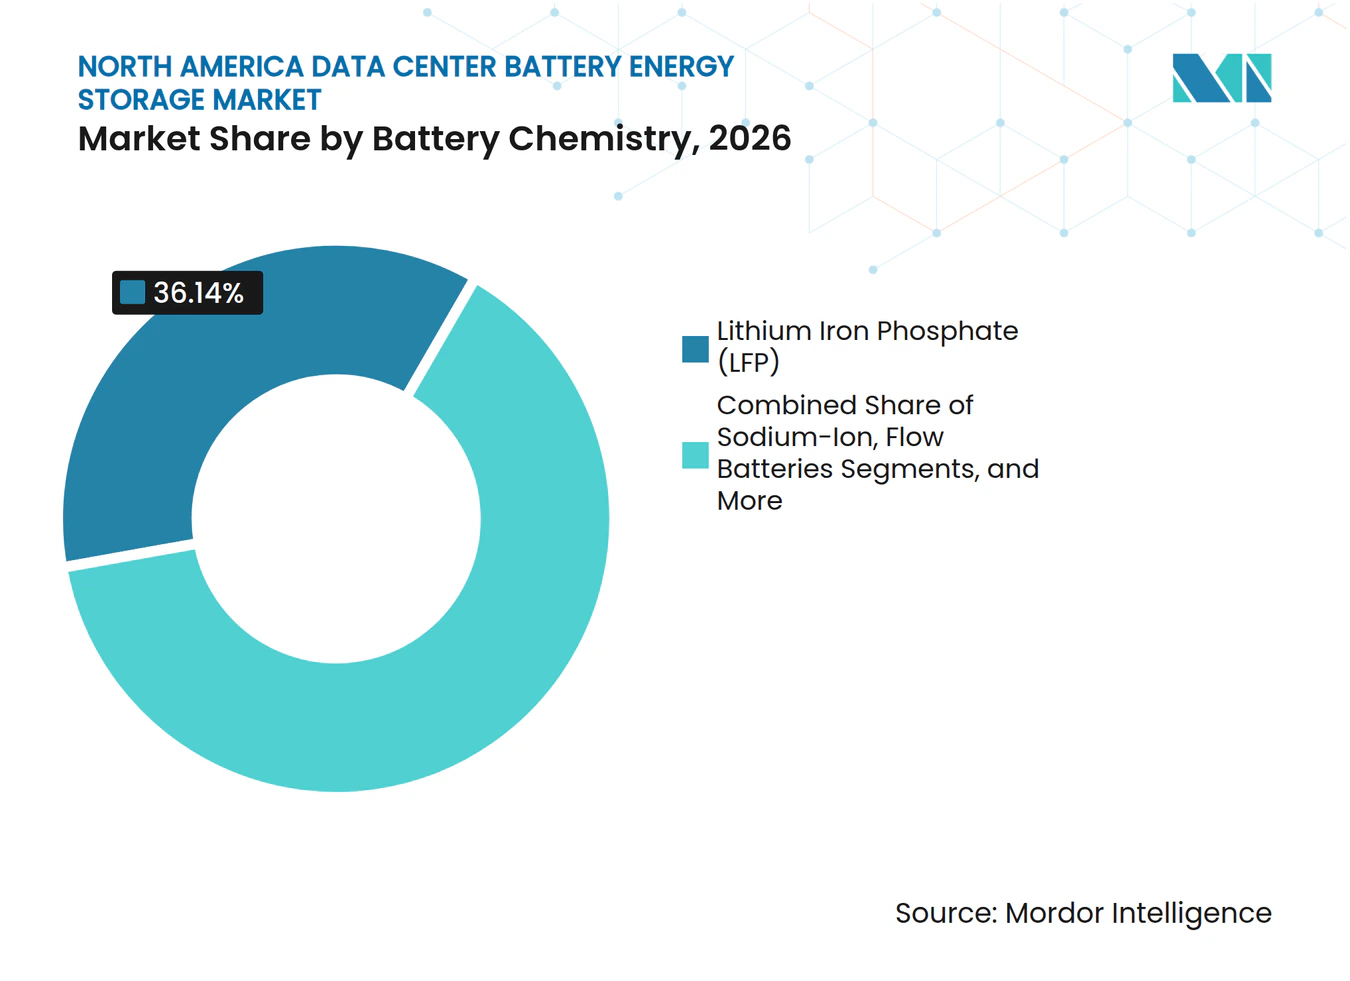
LFP führt, während Natrium-Ionen an Relevanz gewinntLFP hielt im Jahr 2026 einen Anteil von 36,14 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren. Die Chemie wird weit verbreitet eingesetzt, da sie eine lange Zyklenlebensdauer, schnelle Entladung und ein stabileres thermisches Profil unterstützt. LFP-Systeme eignen sich für USV-Umschaltungen in Einrichtungen mit wechselnden KI-Lasten. Saft stellte im Juli 2026 seine Flex'ion Gen3 LFP-USV-Batterie vor, die 268 kW aus einem 67-kWh-Schrank liefert. Das Produkt zeigte kontinuierliche Leistungsverbesserungen innerhalb des etablierten LFP-Segments.
Natrium-Ionen wird bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen. Betreiber ziehen es in Betracht, wo Brandschutz und Lieferkettenrisiken wichtige Beschaffungsfaktoren sind. NMC bleibt nützlich, wo der verfügbare Platz eine hohe Energiedichte erfordert. Blei-Säure-Systeme bedienen weiterhin ältere Einrichtungen, obwohl Austauschprogramme voranschreiten. Durchflussbatterien behalten eine begrenzte Rolle bei längerfristigen Projekten zur Integration erneuerbarer Energien.



Nach Systemkomponente:
Software fügt eine schneller wachsende Wertschöpfungsebene hinzuBatteriezellen und -module entfielen im Jahr 2026 auf 35,41 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren. Sie bleiben das kostenintensivste und volumenstärkste Element einer Speicherinstallation. Racks und Schränke werden zunehmend standardisiert, um die Installationszeit auf großen Campus-Projekten zu verkürzen. Batteriemanagementsysteme und Energieumwandlungssysteme bestimmen, wie sicher die Hardware funktioniert. NVIDIAs DSX-Ready-Programm hat die Aufmerksamkeit auf das Energieumwandlungsverhalten an Wechselstromklemmen gelenkt.
Energiemanagementsoftware wird bis 2032 voraussichtlich mit einem CAGR von 15,56 % wachsen. Software kann Notstromversorgung, Spitzenlastkappung und Netzdienst-Dispatch von einer einzigen Betriebsplattform aus koordinieren. FlexGen und Rosendin kündigten 2025 eine BESSUPS-Zusammenarbeit an, die Speicherhardware mit HybridOS-Steuerungen kombiniert. Interoperabilität ist auch wichtig, wenn Betreiber Hardware von mehreren Lieferanten verwenden. IEC 62933 unterstützt gemeinsame Ansätze zur Leistung und Sicherheit elektrischer Energiespeichersysteme.
Nach Primäranwendung:
USV behält ihre Führungsposition, während die Integration erneuerbarer Energien zunimmtUSV- und Kurzzeit-Notstromsysteme entfielen im Jahr 2026 auf 45,67 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren. Das Segment profitiert vom Austausch von Blei-Säure-USV-Strängen durch Lithium-Ionen-Systeme. KI-Lasten können sich stark verändern und erfordern, dass ein Batteriesystem reagiert, bevor andere Notstromressourcen verfügbar werden. Diese Anforderung unterstützt Hochleistungs-USV-Produkte und Mittelspannungsdesigns. Verlängerte Notstromversorgung und Lastverschiebung werden in Einrichtungen, die bereits Lithium-Ionen-Batterien verwenden, immer häufiger.
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 15,89 % wachsen. Speichersysteme helfen dabei, variable Solar- und Windenergieerzeugung gegen das kontinuierliche Lastprofil eines Rechenzentrums zu stabilisieren. Das Energieministerium erkennt Speichersysteme als nützliche Ergänzung zu erneuerbaren Ressourcen an, die den Strombedarf von Rechenzentren decken.[2] Speichersysteme können auch dazu beitragen, dass ein Projekt in Betrieb bleibt, während dauerhafte Netzaufrüstungen noch ausstehen. Dies schafft eine praktische Verbindung zwischen Verträgen für erneuerbare Energien, Netzanschlussplanung und Resilienzinvestitionen.
Nach Speicherdauer:
Kurzzeitsysteme führen, während Langzeitsysteme an Unterstützung gewinnenSysteme unter 1 Stunde hielten im Jahr 2026 einen Anteil von 58,19 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren. Dies spiegelt die historische Rolle von USV-Systemen wider, die eine Netzunterbrechung überbrücken, bis Generatoren anlaufen. Fünf-Minuten- und 15-Minuten-LFP-Systeme dienen auch der schnellen Pufferung von KI-Lasttransienten. Die Bereiche 1–2 Stunden und über 2–4 Stunden gewinnen an Bedeutung, wo Betreiber Notstromversorgung mit Spitzenlastreduzierung kombinieren. Städtische Standortanforderungen können die praktische Größe sehr großer Batterieinstallationen begrenzen.
Das Segment über 4 Stunden wird bis 2032 voraussichtlich mit einem CAGR von 16,21 % wachsen. Hyperscale-Betreiber benötigen längerfristige gesicherte Stromversorgung, um die Abhängigkeit von eingeschränkten Netzanschlüssen zu reduzieren. Metas Reservierungsvereinbarung von 2026 mit Noon Energy umfasste bis zu 1 GW/100 GWh an ultralanglaufenden Speichern. Form Energy kündigte außerdem einen 12-GWh-Liefervertrag für Eisen-Luft-Batterien mit Crusoe für Lieferungen ab 2027 an. Diese Verpflichtungen deuten auf ein größeres Interesse an Systemen hin, die erneuerbare Energie für mehrere Stunden oder länger unterstützen können.
Nach Rechenzentrumsgrößen:
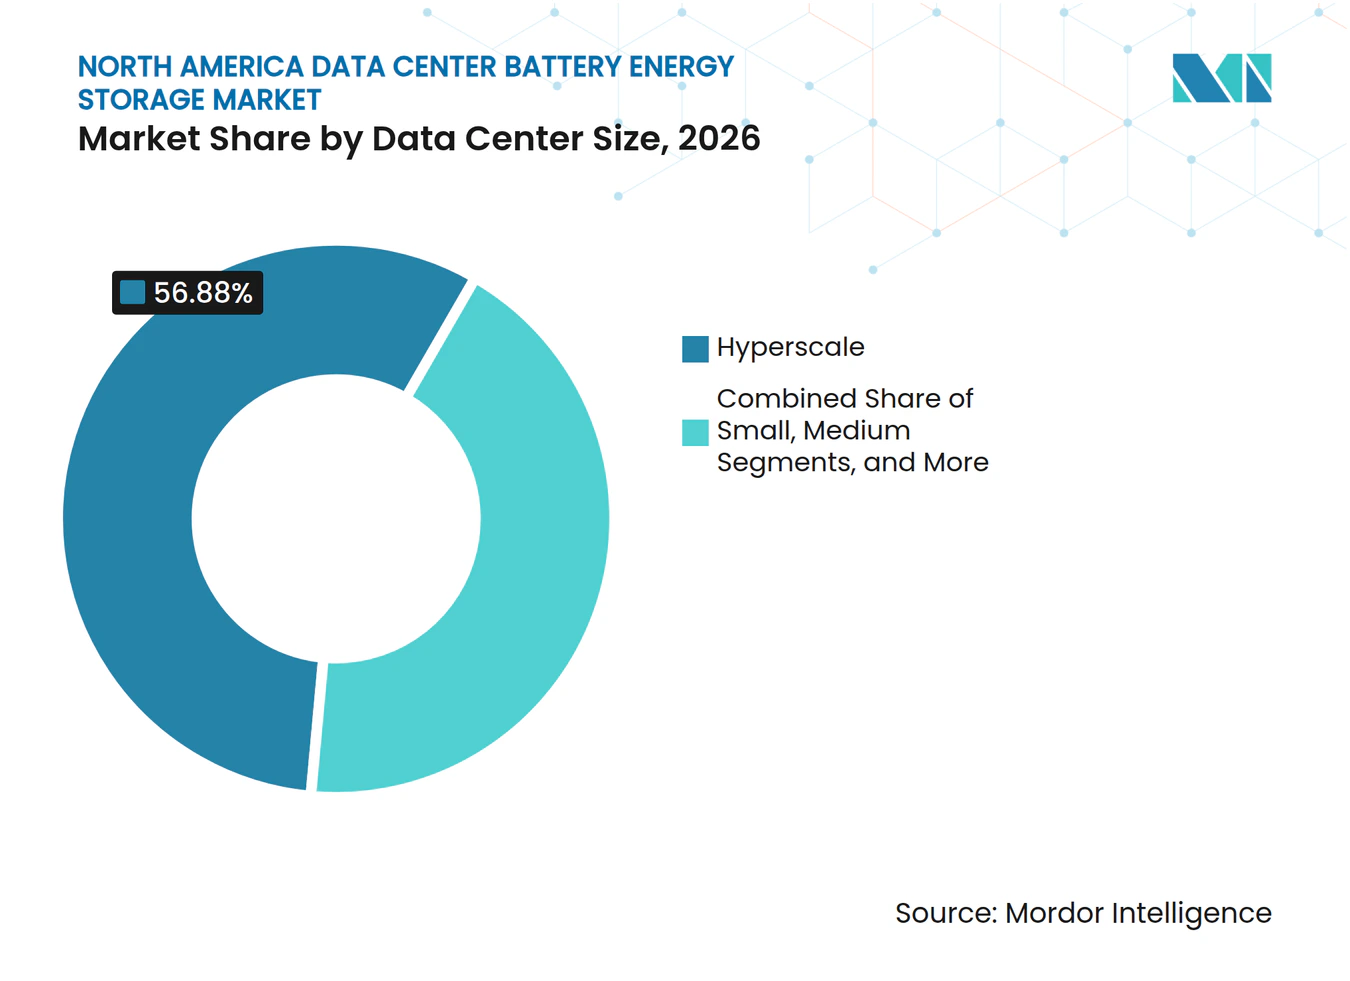
Hyperscale-Einrichtungen führen Nachfrage und Expansion anHyperscale-Einrichtungen erfassten im Jahr 2026 56,88 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren. Das Segment wird bis 2032 voraussichtlich mit einem CAGR von 16,55 % wachsen und ist damit sowohl die größte als auch die am schnellsten wachsende Größenkategorie. Große Betreiber können komplexe Stromsysteme finanzieren und mehrjährige Batterie-Lieferverträge abschließen. Fluence unterzeichnete 2026 Rahmenlieferverträge mit 2 großen Hyperscale-Rechenzentrumsentwicklern. Diese Käufer legen auch mehr Wert auf dokumentierte Energieumwandlungsleistung und Ingenieurunterstützung.
Große Rechenzentren bleiben wichtig, da Colocation-Standorte und regionale Cloud-Zonen die Kapazität für KI-Workloads erhöhen. Mittelgroße und kleine Einrichtungen haben höhere installierte Kosten pro Kilowattstunde und weniger Einkaufsmacht. Ihre vorhandene Ausrüstung umfasst oft ältere Blei-Säure-Notstromstränge. Die durchschnittliche Rack-Dichte stieg von 9 kW im Jahr 2025 auf 11 kW im Jahr 2026 über alle Einrichtungsgrößen hinweg. Einige Organisationen verlagern KI-Computing zu Hyperscale-Anbietern, anstatt ihre eigene Strominfrastruktur neu aufzubauen.

Nach Rechenzentrumstyp:
Colocation hält die größte Basis, während Cloud-Dienstanbieter beschleunigenColocation-Betreiber entfielen im Jahr 2026 auf 65,21 % des Marktes für Batteriespeicher in nordamerikanischen Rechenzentren. Ihre Serviceverpflichtungen erfordern zuverlässige Stromsysteme, die hochdichte Kundenlasten unterstützen können. Sie haben auch eine große Nachrüstungsmöglichkeit, da bestehende Standorte veraltete USV-Konfigurationen ersetzen. Batteriegestützte Designs können Servicelevel-Verpflichtungen unterstützen und die Stromflexibilität verbessern. Unternehmens- und Edge-Standorte beschaffen in der Regel kleinere Systeme und behalten Blei-Säure-Ausrüstung länger.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 16,84 % wachsen. Ihr Beschaffungsbedarf umfasst Notstromversorgung, Abgleich erneuerbarer Energien und Lastmanagement. Speichersysteme ermöglichen es diesen Betreibern, Stromabnahmeverträge mit dem Lastprofil des Rechenzentrums abzustimmen. Ihr Umfang unterstützt auch längerfristige Designs und fortschrittliche Energiemanagementsoftware. Die Branche für Batteriespeicher in nordamerikanischen Rechenzentren wird daher zunehmend durch cloud-geführte Infrastrukturplanung geprägt.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 62,16 % am Markt für Batteriespeicher in nordamerikanischen Rechenzentren. Das Land hat die größte Konzentration von Hyperscale-, Colocation- und Cloud-Einrichtungen in der Region. Der Stromverbrauch von US-amerikanischen Rechenzentren wird bis 2030 gegenüber dem Stand von 2024 voraussichtlich um 240 TWh steigen.[3] Diese Nachfrage treibt große Speicherentscheidungen in Virginia, Texas, Oregon, Arizona und Georgia voran. Bundessteueranreize und Vorschriften zu ausländischen Unternehmen von Bedenken lenken die Beschaffung auf US-amerikanische und südkoreanische Zellversorgung um.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 17,23 % wachsen. Nearshoring-Investitionen und begrenzte Netzkapazität erhöhen die Notwendigkeit standortgebundener Speichersysteme bei Rechenzentrumsprojekten. Der nationale Plan sieht bis 2030 2.216 MW Batteriespeicher durch die Comisión Federal de Electricidad vor. Panasonic kündigte eine Investition von 2 Milliarden USD in die Batterieproduktion zur Unterstützung von KI-Rechenzentrums-Anwendungen an, wobei Mexiko als regionaler Modulknotenpunkt dient. Projekte, die Verträge für erneuerbare Energien mit Speichersystemen kombinieren, können das Risiko verlängerter konventioneller Anschlussfristen reduzieren.
Kanada und regionale Stromplanung
Kanadas installierte Batteriespeicherkapazität hat sich im Jahr 2025 auf fast 1 GW mehr als verdoppelt. Das Hagersville-Energiespeicherprojekt nahm im Februar 2026 mit einer Kapazität von 300 MW/1.200 MWh den kommerziellen Betrieb auf. Die Kanadische Energieregulierungsbehörde prognostiziert, dass die nationale Batteriespeicherkapazität bis 2050 je nach Szenario 15–23 GW erreichen könnte. Der Alberta Electric System Operator entwickelt einen flexiblen Netzanschlussansatz, der es Rechenzentren ermöglichen könnte, Netzzugang mit standortgebundenen Batteriesystemen zu kombinieren.
Wettbewerbslandschaft
Marktkonzentration
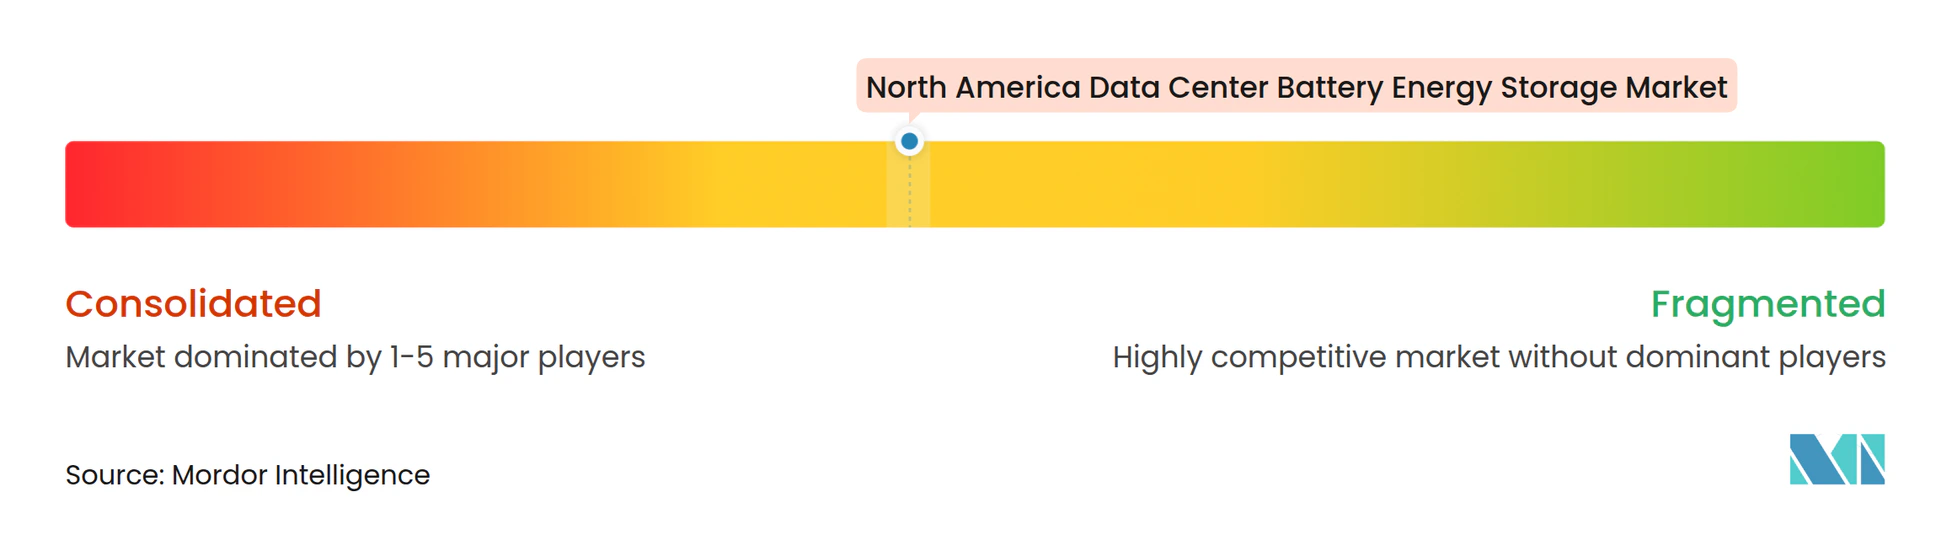
Der Markt für Batteriespeicher in nordamerikanischen Rechenzentren weist eine mäßig konzentrierte Zellversorgungsebene auf. CATL, LG Energy Solution, Samsung SDI, Tesla und BYD sind prominente Batterielieferanten. Die Systemintegration ist fragmentierter, wobei Fluence Energy, EnerSys, Hithium Energy Storage Technology, Saft Groupe, Eos Energy Enterprises, ESS Tech und Form Energy in verschiedenen Anwendungsfällen aktiv sind. Der Wettbewerb erstreckt sich nun über den Zellpreis hinaus auf Energieumwandlungsleistung, Sicherheitsnachweise und inländische Beschaffung. NVIDIAs DSX-Ready-Programm hat die Bedeutung dokumentierter Systemleistung für die Beschaffung in KI-Rechenzentren erhöht.
LG Energy Solution meldete eine große ESS-Auftragspipeline und kündigte Pläne zur Erweiterung seines regionalen Produktionsstandorts im Jahr 2026 an. Teslas Megapack 2XL und LG Energy Solutions Vertech JF2 AC Link gehörten zu den ersten Systemen, die im Rahmen des DSX-Ready-Programms zertifiziert wurden. Saft brachte im Juli 2026 die Flex'ion Gen3 USV-Batterie mit einem Design mit höherer Leistungsdichte auf den Markt. Fluence stellte Smartstack vor, ein 10-MWh-Produkt, das die Standortdichte verbessern und die Gleichgewichtskosten der Anlage senken soll. Diese Schritte zeigen, dass Lieferanten durch zertifizierte Systeme, kompaktere Ausrüstung und Produktionskapazität näher an den Kunden konkurrieren.
Anbieter von Natrium-Ionen-, Eisen-Luft- und Durchflussbatterien zielen auf Anwendungen ab, bei denen sich Sicherheits-, Dauer- oder Lieferkettenanforderungen von konventionellen Lithium-Ionen-Projekten unterscheiden. Unabhängige Softwareanbieter bieten auch Steuerungen an, die Hardware von mehreren Lieferanten betreiben können. Dies kann den Vorteil geschlossener proprietärer Plattformen verringern. Die Einhaltung von NFPA 855 und UL 9540A ist zu einem sichtbaren Beschaffungskriterium für neue Projekte geworden.
Branchenführer im Markt für Batteriespeicher in nordamerikanischen Rechenzentren
-
GS Yuasa International Ltd.
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batteriespeicher in nordamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Contemporary Amperex Technology Co., Limited
- Tesla, Inc.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- BYD Company Limited
- EnerSys
- Exide Technologies, Inc.
- East Penn Manufacturing Co., Inc.
- GS Yuasa International Ltd.
- Saft Groupe S.A.S.
- HOPPECKE Batterien GmbH and Co. KG
- EVE Energy Co., Ltd.
- Hithium Energy Storage Technology Co., Ltd.
- Fluence Energy, Inc.
- Eos Energy Enterprises, Inc.
- Form Energy, Inc.
- Invinity Energy Systems plc
- ESS Tech, Inc.
- Electrovaya Inc.
Neueste Industrielle Entwicklungen in Markt für Batteriespeicher in nordamerikanischen Rechenzentren
- Oktober 2026: LG Energy Solution hat offiziell 5 ESS-Produktionszentren in Nordamerika eingerichtet. Sein Werk in Lansing, Michigan, überschritt eine jährliche Zellproduktionskapazität von 35 GWh für LFP-ESS- und NMC-EV-Zellen. Das Unternehmen sicherte sich im ersten Halbjahr 2026 neue ESS-Aufträge im Wert von mehr als 3 Billionen KRW (2,2 Milliarden USD) und strebte bis Jahresende eine regionale ESS-Produktionskapazität von mehr als 50 GWh an.
- Oktober 2026: Tesla nahm den Betrieb in seinem Megapack-Produktionswerk in Brookshire, Texas, auf. Das Werk erweiterte die nordamerikanische ESS-Systemproduktionskapazität auf 90 GWh jährlich. LG Energy Solution und Samsung SDI wurden als primäre Zelllieferanten identifiziert, die ab dem vierten Quartal 2026 eine jährliche Lieferung von 23 GWh an das Werk anstreben.
- September 2026: Nvidia startete sein DSX-Ready-BESS-Qualifizierungsprogramm für KI-Rechenzentrums-Infrastruktur. Hitachi Energys WD4-PCS- und Batteriespeichersystem mit 5 MW/10 MWh, LG Energy Solutions LGES Vertech JF2 AC Link mit 5 MW/10 MWh und Teslas Megapack 2XL mit 1,93 MW/3,85 MWh wurden als die ersten 3 zertifizierten Systeme benannt. Das Programm führte die technische Konformität auf PCS-Ebene als Basisanforderung für die BESS-Beschaffung bei Hyperscale-Kunden ein.
- August 2026: Noon Energy und Sabanci Renewables unterzeichneten eine Joint-Venture-Vereinbarung zur gemeinsamen Entwicklung von bis zu 1 GW ultralanglaufendem Energiespeicher für KI-Rechenzentrums-Anwendungen. Das Gemeinschaftsunternehmen kombiniert reversible Festoxid-Brennstoffzellentechnologie mit Solar- und Windressourcen im Versorgungsmaßstab. Die kommerzielle Inbetriebnahme ist frühestens für 2027 geplant.
Berichtsumfang für den Markt für Batteriespeicher in nordamerikanischen Rechenzentren
Der Markt für Batteriespeicher in nordamerikanischen Rechenzentren bezieht sich auf den Einsatz von Batteriespeichertechnologien in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko zur Unterstützung von Notstromversorgung, Integration erneuerbarer Energien, Spitzenlastmanagement, Mikronetz-Betrieb und Netzdienst-Teilnahme. Der Markt wird durch den Hyperscale-Ausbau, KI-bedingtes Wachstum des Strombedarfs, zunehmende Netzengpässe, Resilienzanforderungen und wachsende Investitionen in nachhaltige Energieinfrastruktur angetrieben.
Der Bericht über den Markt für Batteriespeicher in nordamerikanischen Rechenzentren ist segmentiert nach Batteriechemie (Lithiumeisenphosphat [LFP], Nickel-Mangan-Kobalt [NMC], Blei-Säure, Natrium-Ionen, Durchflussbatterien und andere Batteriechemien), Systemkomponente (Batteriezellen und -module, Batterieracks und -schränke, Batteriemanagementsysteme [BMS], Energieumwandlungssysteme [PCS], Wärmemanagement- und Sicherheitssysteme sowie Energiemanagementsoftware), Primäranwendung (USV und Kurzzeit-Notstromversorgung, Langzeit-Notstromversorgung, Spitzenlastkappung und Lastverschiebung, Integration erneuerbarer Energien sowie Mikronetz und Netzdienste), Speicherdauer (unter 1 Stunde, 1–2 Stunden, über 2–4 Stunden und über 4 Stunden), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) |
| Blei-Säure |
| Natrium-Ionen |
| Durchflussbatterien |
| Andere Batteriechemien |
| Batteriezellen und -module |
| Batterieracks und -schränke |
| Batteriemanagementsysteme (BMS) |
| Energieumwandlungssysteme (PCS) |
| Wärmemanagement- und Sicherheitssysteme |
| Energiemanagementsoftware |
| USV und Kurzzeit-Notstromversorgung |
| Langzeit-Notstromversorgung |
| Spitzenlastkappung und Lastverschiebung |
| Integration erneuerbarer Energien |
| Mikronetz und Netzdienste |
| Unter 1 Stunde |
| 1–2 Stunden |
| Über 2–4 Stunden |
| Über 4 Stunden |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Batteriechemie | Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) | |
| Blei-Säure | |
| Natrium-Ionen | |
| Durchflussbatterien | |
| Andere Batteriechemien | |
| Nach Systemkomponente | Batteriezellen und -module |
| Batterieracks und -schränke | |
| Batteriemanagementsysteme (BMS) | |
| Energieumwandlungssysteme (PCS) | |
| Wärmemanagement- und Sicherheitssysteme | |
| Energiemanagementsoftware | |
| Nach Primäranwendung | USV und Kurzzeit-Notstromversorgung |
| Langzeit-Notstromversorgung | |
| Spitzenlastkappung und Lastverschiebung | |
| Integration erneuerbarer Energien | |
| Mikronetz und Netzdienste | |
| Nach Speicherdauer | Unter 1 Stunde |
| 1–2 Stunden | |
| Über 2–4 Stunden | |
| Über 4 Stunden | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batteriespeicher in nordamerikanischen Rechenzentren?
Der Markt wurde im Jahr 2026 auf 6,12 Milliarden USD geschätzt, wird im Jahr 2027 auf 6,99 Milliarden USD geschätzt und soll bis 2032 13,88 Milliarden USD erreichen.
Was treibt die Einführung von Batteriespeichern in nordamerikanischen Rechenzentren an?
KI-Strombedarf, eingeschränkte Netzanschlüsse, der Austausch älterer Notstromsysteme und die Integration erneuerbarer Energien unterstützen die Einführung.
Welche Batteriechemie führt die Nachfrage nach Rechenzentrumsspeichern an?
LFP hielt im Jahr 2026 einen Anteil von 36,14 %, da es schnelle Entladung, lange Zyklenlebensdauer und starke thermische Eigenschaften bietet.
Welche Anwendung wächst am schnellsten bei Rechenzentrumsbatterien?
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 15,89 % wachsen, da Betreiber gesicherte Stromversorgung für kontinuierliche Rechenlasten anstreben.
Welches Land wächst am schnellsten im regionalen Rechenzentrumsspeichersektor?
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 17,23 % wachsen, unterstützt durch Nearshoring-Aktivitäten und begrenzte Netzkapazität.
Warum werden Langzeit-Batteriesysteme immer relevanter?
Systeme über 4 Stunden werden bis 2032 voraussichtlich mit einem CAGR von 16,21 % wachsen, da Hyperscale-Betreiber mehrstündige gesicherte Stromversorgung und stärkere Unterstützung erneuerbarer Energien anstreben.