
Tamaño y Participación del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
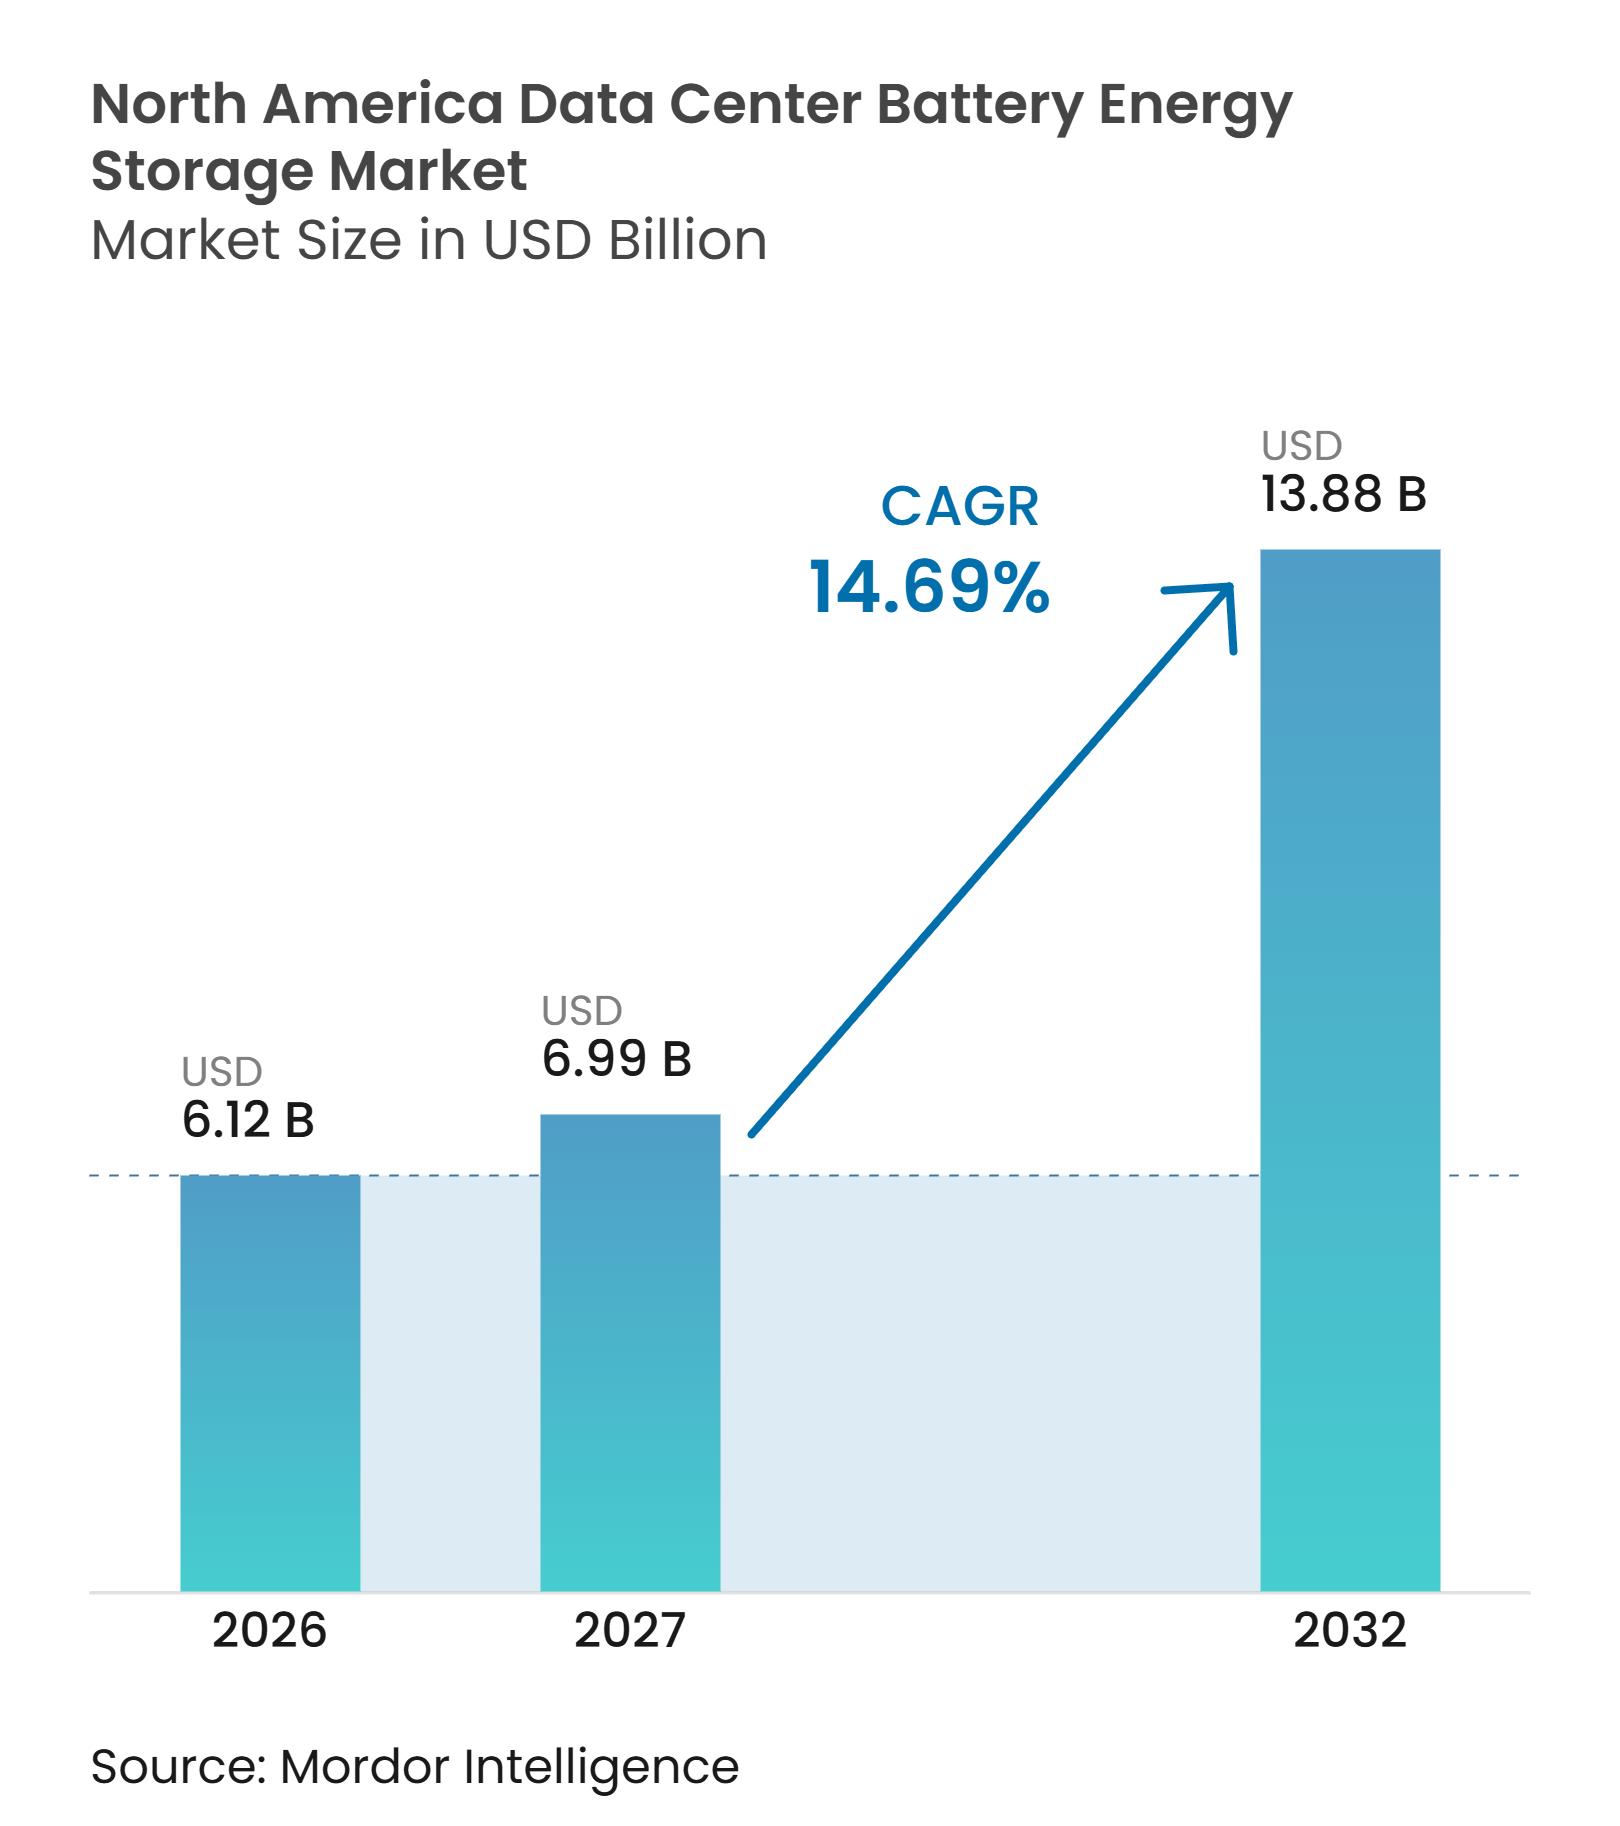
| Tamaño del mercado en el año base (2026) | 6.12 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte por Mordor Intelligence
El tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte fue valorado en 6,12 mil millones de USD en 2026 y se estima que aumentará de 6,99 mil millones de USD en 2027 hasta alcanzar los 13,88 mil millones de USD para 2032, a una CAGR del 14,69% durante el período de pronóstico 2027-2032. Las cargas de trabajo de inteligencia artificial están incrementando la demanda de electricidad y elevando la densidad de potencia requerida dentro de los centros de datos. Los retrasos en la conexión a la red están haciendo que el almacenamiento en sitio sea más importante para los nuevos campus. Los operadores también están reemplazando los sistemas de plomo-ácido diésel y regulados por válvula con alternativas respaldadas por baterías que pueden responder más rápidamente a las cargas cambiantes. El mercado de almacenamiento de energía con baterías para centros de datos en América del Norte está evolucionando hacia sistemas que combinan energía de respaldo, gestión de picos y equilibrio de energía renovable. La selección de proveedores está siendo cada vez más determinada por la seguridad contra incendios, las normas de contenido nacional y el rendimiento de la conversión de energía.
Conclusiones Clave del Informe
- Por química de batería, el LFP representó el 36,14% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026, mientras que se proyecta que el sodio-ion se expandirá a una CAGR del 15,27% hasta 2032.
- Por componente del sistema, las celdas y módulos de batería representaron el 35,41% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026, mientras que se proyecta que el software de gestión de energía se expandirá a una CAGR del 15,56% hasta 2032.
- Por aplicación principal, los sistemas de alimentación ininterrumpida y respaldo de corta duración representaron el 45,67% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026, mientras que se proyecta que la integración de energía renovable se expandirá a una CAGR del 15,89% hasta 2032.
- Por duración del almacenamiento, menos de 1 hora representó el 58,19% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026, mientras que se proyecta que más de 4 horas se expandirá a una CAGR del 16,21% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 56,88% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026 y se proyecta que se expandirán a una CAGR del 16,55% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 65,21% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 16,84% hasta 2032.
- Por geografía, Estados Unidos representó el 62,16% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026, mientras que se proyecta que México se expandirá a una CAGR del 17,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Cargas de Trabajo de Inteligencia Artificial y Aumento de la Densidad de Potencia en Centros de Datos | +3.2% | Global, concentrado en centros de hiperescala y colocación de EE. UU. | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad de la Red y Largas Colas de Interconexión | +2.7% | Corredores PJM, ERCOT y MISO de EE. UU., Ontario y Alberta de Canadá | Corto plazo (≤ 2 años) |
| Expansión de Centros de Datos de Hiperescala y Colocación | +2.3% | Liderado por EE. UU., con extensión a México y Canadá | Mediano plazo (2-4 años) |
| Adquisición de Energía Renovable y Estrategias de Centros de Datos Interactivos con la Red | +1.9% | ERCOT, PJM y Noroeste del Pacífico de EE. UU., BC y Ontario de Canadá, Querétaro de México | Mediano plazo (2-4 años) |
| Transitorios de Carga de Sistemas de Alimentación Ininterrumpida Impulsados por Inteligencia Artificial que Requieren Almacenamiento de Respuesta Rápida | +1.6% | Global, concentrado en campus de fábricas de inteligencia artificial de EE. UU. | Corto plazo (≤ 2 años) |
| Incentivos para la Fabricación Nacional de Baterías y Localización Regional de la Cadena de Suministro | +1.4% | Liderado por EE. UU., con extensión a México y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Cargas de Trabajo de Inteligencia Artificial y Aumento de la Densidad de Potencia en Centros de Datos
El entrenamiento e inferencia de inteligencia artificial están cambiando los requisitos de potencia para el mercado de almacenamiento de energía con baterías para centros de datos en América del Norte. La densidad de bastidores aumentó de 16 kW en 2025 a 27 kW en 2026, mientras que algunos despliegues de inteligencia artificial superaron los 50-70 kW por bastidor. Estas cargas pueden cambiar en milisegundos, lo que crea un papel para los sistemas de baterías de respuesta rápida junto con los equipos de respaldo convencionales. Los sistemas de baterías pueden absorber breves oscilaciones de carga antes de que los generadores o los recursos de la red respondan. Esto favorece los sistemas LFP y de sodio-ion que ofrecen tasas de descarga rápidas y mejores características térmicas.
Restricciones de Capacidad de la Red y Largas Colas de Interconexión
El acceso a la red se está convirtiendo en una restricción central para el mercado de almacenamiento de energía con baterías para centros de datos en América del Norte. La cola de interconexión de EE. UU. contenía casi 2.600 GW de proyectos de generación y almacenamiento a finales de 2025, y los proyectos a menudo requieren años para entrar en operación. Dominion Energy reportó solicitudes pendientes de puntos de entrega de grandes cargas que totalizaban 70.000 MW en Virginia para 2025. El almacenamiento en sitio puede reducir la demanda máxima de la red y apoyar la energización por fases de los proyectos. Esto hace que el almacenamiento con baterías sea relevante incluso cuando el diseño final mantiene una conexión permanente a la red eléctrica.
Expansión de Centros de Datos de Hiperescala y Colocación
El desarrollo de hiperescala y colocación está concentrando la adquisición de baterías entre los grandes operadores. Las instalaciones de terceros alojaron el 46% de las cargas de trabajo de TI en 2026, colocando más poder en las decisiones de planificación en manos de los proveedores de nube y colocación. Estos operadores utilizan diseños repetibles en varios sitios y pueden adquirir baterías mediante acuerdos de suministro plurianuales. También tienen razones más sólidas para utilizar el almacenamiento para la respuesta a la demanda y los servicios de frecuencia. Este patrón adelanta los pedidos de baterías a medida que los operadores preparan capacidad antes de que los inquilinos se instalen.
Adquisición de Energía Renovable y Estrategias de Centros de Datos Interactivos con la Red
La adquisición de energía renovable está ampliando el papel de las baterías, de equipos de respaldo a infraestructura operativa. Las instalaciones de almacenamiento de energía en EE. UU. alcanzaron 9,7 GWh en el primer trimestre de 2026, y el 48% de la capacidad instalada a escala de servicios públicos estaba ubicada conjuntamente con generación solar. El almacenamiento ayuda a los centros de datos a hacer coincidir la producción renovable variable con las cargas de computación continua. El Departamento de Energía de EE. UU. identifica el almacenamiento con baterías, la energía solar y la eólica entre los recursos escalables que pueden ayudar a satisfacer la creciente demanda de electricidad de los centros de datos. El mercado de almacenamiento de energía con baterías para centros de datos en América del Norte se beneficia, por tanto, cuando los operadores buscan tanto energía confiable como un suministro eléctrico más limpio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -1.7% | Global, más pronunciado entre los operadores empresariales y de colocación de nivel medio de EE. UU. | Mediano plazo (2-4 años) |
| Fuga Térmica, Requisitos de Seguridad contra Incendios y Restricciones de Ubicación | -1.2% | Norte de Virginia, California y núcleos urbanos de EE. UU., Ontario de Canadá | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ingeniería de Alta Tensión y Puesta en Marcha | -0.8% | A nivel nacional en EE. UU., concentrado en los mercados ERCOT, PJM y MISO | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega para Transformadores, Equipos de Maniobra e Interconexión | -0.7% | EE. UU. y Canadá, con extensión a México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los altos costos iniciales limitan la adopción entre los operadores empresariales y los sitios de colocación más pequeños. Las grandes instalaciones de LFP requieren equipos de conversión de energía, controles térmicos y sistemas de protección contra incendios además de la propia batería. Los incentivos federales de producción pueden apoyar la fabricación nacional de celdas, pero los requisitos de suministro pueden reducir el acceso a celdas importadas de menor costo. El crédito de producción de la Sección 45X proporciona 35 USD/kWh para celdas de batería producidas en EE. UU. que cumplan los requisitos. Los largos ciclos de adquisición también dificultan que los operadores evalúen los retornos del proyecto cuando los requisitos de equipos e interconexión aún están cambiando.
Fuga Térmica, Requisitos de Seguridad contra Incendios y Restricciones de Ubicación
El riesgo de fuga térmica sigue siendo un problema importante de ubicación para el almacenamiento de iones de litio en áreas densas de centros de datos. La NFPA 855 proporciona un marco de seguridad para los sistemas de almacenamiento de energía estacionarios, incluidos los requisitos que influyen en el diseño de la instalación y la planificación de la respuesta a emergencias. Las pruebas UL 9540A se utilizan ampliamente para evaluar la propagación de la fuga térmica en los sistemas de almacenamiento de energía con baterías.[1] Estos requisitos añaden trabajo de ingeniería y pueden prolongar los calendarios de aprobación. Las alternativas de sodio-ion están atrayendo atención donde los operadores otorgan un alto valor a la documentación de seguridad y a la reducción de la dependencia de las cadenas de suministro de litio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería:
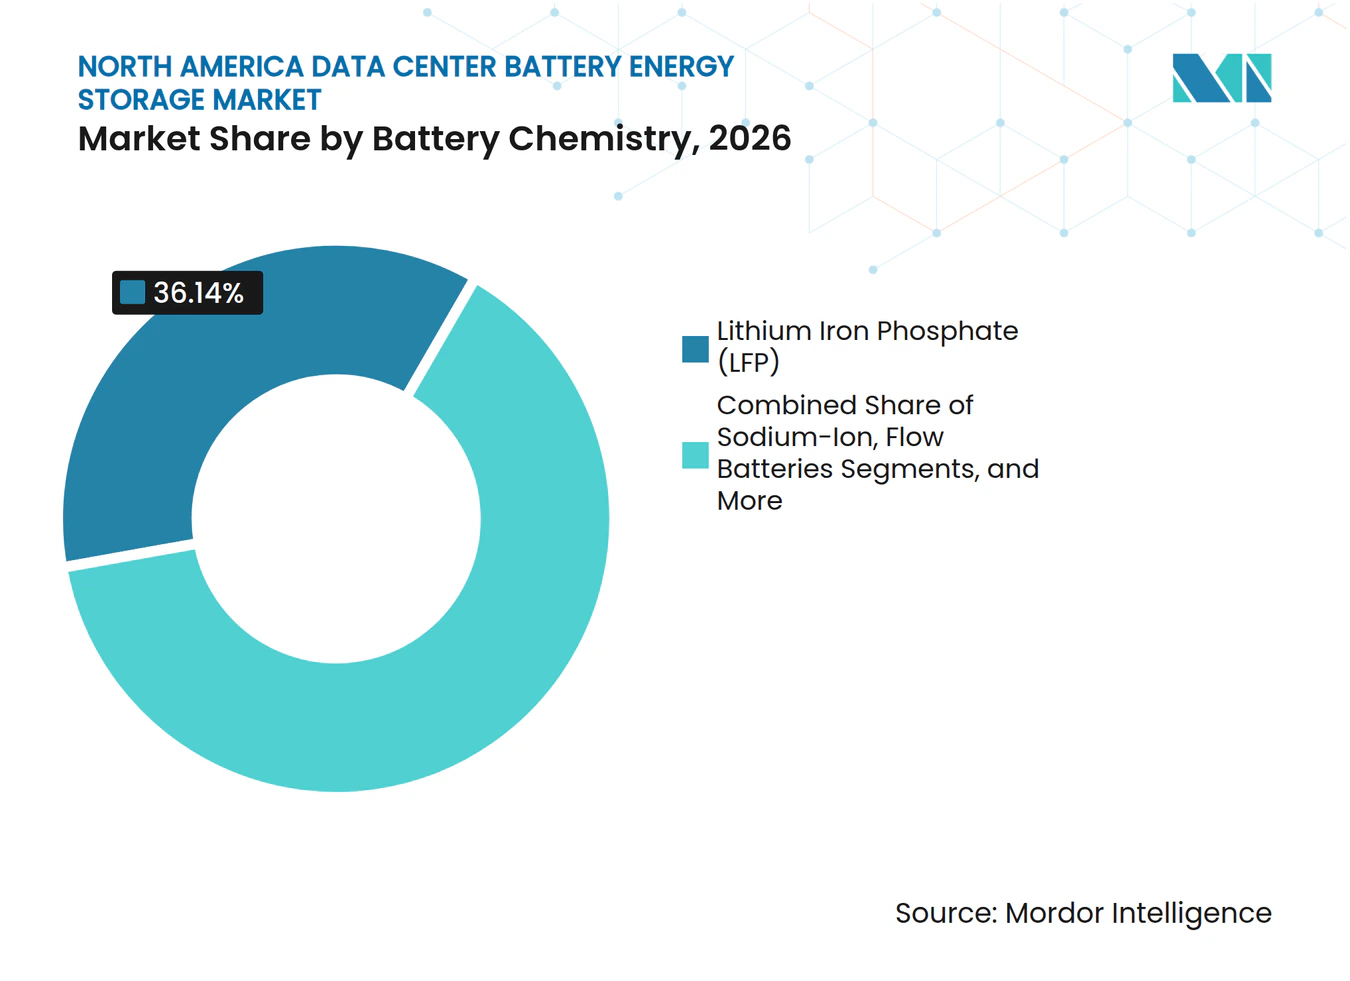
El LFP Lidera Mientras el Sodio-Ion Gana RelevanciaEl LFP representó el 36,14% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. La química se utiliza ampliamente porque admite una larga vida útil de ciclo, descarga rápida y un perfil térmico más estable. Los sistemas LFP son adecuados para la conmutación de sistemas de alimentación ininterrumpida en instalaciones con cargas de inteligencia artificial cambiantes. Saft introdujo su batería de sistema de alimentación ininterrumpida LFP Flex'ion Gen3 en julio de 2026, entregando 268 kW desde un gabinete de 67 kWh. El producto mostró mejoras continuas de rendimiento dentro del segmento LFP establecido.
Se proyecta que el sodio-ion se expandirá a una CAGR del 15,27% hasta 2032. Los operadores lo están considerando donde la seguridad contra incendios y la exposición a la cadena de suministro son factores importantes de adquisición. El NMC sigue siendo útil donde el espacio disponible otorga una prima a la densidad de energía. Los sistemas de plomo-ácido continúan sirviendo a instalaciones más antiguas, aunque los programas de reemplazo están avanzando. Las baterías de flujo mantienen un papel limitado en proyectos de integración de energía renovable de mayor duración.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente del Sistema:
El Software Añade una Capa de Valor de Mayor CrecimientoLas celdas y módulos de batería representaron el 35,41% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. Siguen siendo el elemento de mayor costo y mayor volumen en una instalación de almacenamiento. Los bastidores y gabinetes se están estandarizando más para acortar el tiempo de instalación en grandes campus. Los sistemas de gestión de baterías y los sistemas de conversión de energía determinan con qué seguridad funciona el hardware. El programa DSX Ready de NVIDIA ha aumentado la atención sobre el comportamiento de la conversión de energía en los terminales de corriente alterna.
Se proyecta que el software de gestión de energía se expandirá a una CAGR del 15,56% hasta 2032. El software puede coordinar la energía de respaldo, la reducción de picos y el despacho de servicios de red desde una única plataforma operativa. FlexGen y Rosendin anunciaron una colaboración BESSUPS en 2025 que combinó hardware de almacenamiento con controles HybridOS. La interoperabilidad también importa cuando los operadores utilizan hardware de múltiples proveedores. La norma IEC 62933 apoya enfoques comunes para el rendimiento y la seguridad de los sistemas de almacenamiento de energía eléctrica.
Por Aplicación Principal:
Los Sistemas de Alimentación Ininterrumpida Mantienen su Liderazgo mientras la Integración de Energía Renovable se ExpandeLos sistemas de alimentación ininterrumpida y respaldo de corta duración representaron el 45,67% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. El segmento se beneficia del reemplazo de cadenas de sistemas de alimentación ininterrumpida de plomo-ácido por sistemas de iones de litio. Las cargas de inteligencia artificial pueden cambiar bruscamente y requieren que un sistema de baterías responda antes de que otros recursos de respaldo estén disponibles. Este requisito apoya productos de sistemas de alimentación ininterrumpida de mayor tasa y diseños de media tensión. El respaldo extendido y el desplazamiento de carga se están volviendo más comunes en instalaciones que ya utilizan baterías de iones de litio.
Se proyecta que la integración de energía renovable se expandirá a una CAGR del 15,89% hasta 2032. El almacenamiento ayuda a consolidar la producción solar y eólica variable frente al perfil de demanda continua de un centro de datos. El Departamento de Energía reconoce el almacenamiento como un complemento útil para los recursos renovables que sirven a la demanda de los centros de datos.[2] El almacenamiento también puede ayudar a que un proyecto opere mientras las actualizaciones permanentes de la red permanecen incompletas. Esto crea un vínculo práctico entre los contratos de energía renovable, la planificación de la interconexión y las inversiones en resiliencia.
Por Duración del Almacenamiento:
Los Sistemas de Corta Duración Lideran mientras los Sistemas de Mayor Duración Ganan ApoyoMenos de 1 hora representó el 58,19% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. Esto refleja el papel histórico de los sistemas de alimentación ininterrumpida que cubren una interrupción de la red hasta que arrancan los generadores. Los sistemas LFP de cinco minutos y 15 minutos también sirven para el amortiguamiento rápido de transitorios de carga de inteligencia artificial. Los rangos de 1-2 horas y más de 2-4 horas están ganando uso donde los operadores combinan energía de respaldo con reducción de picos. Los requisitos de ubicación urbana pueden limitar el tamaño práctico de instalaciones de baterías muy grandes.
Se proyecta que el segmento de más de 4 horas se expandirá a una CAGR del 16,21% hasta 2032. Los operadores de hiperescala necesitan energía firme de mayor duración para reducir la dependencia de conexiones de red restringidas. El acuerdo de reserva de Meta en 2026 con Noon Energy cubrió hasta 1 GW/100 GWh de almacenamiento de ultra larga duración. Form Energy también anunció un acuerdo de suministro de baterías de hierro-aire de 12 GWh con Crusoe para entregas a partir de 2027. Estos compromisos indican un mayor interés en sistemas que pueden apoyar la energía renovable durante varias horas o más.
Por Tamaño del Centro de Datos:
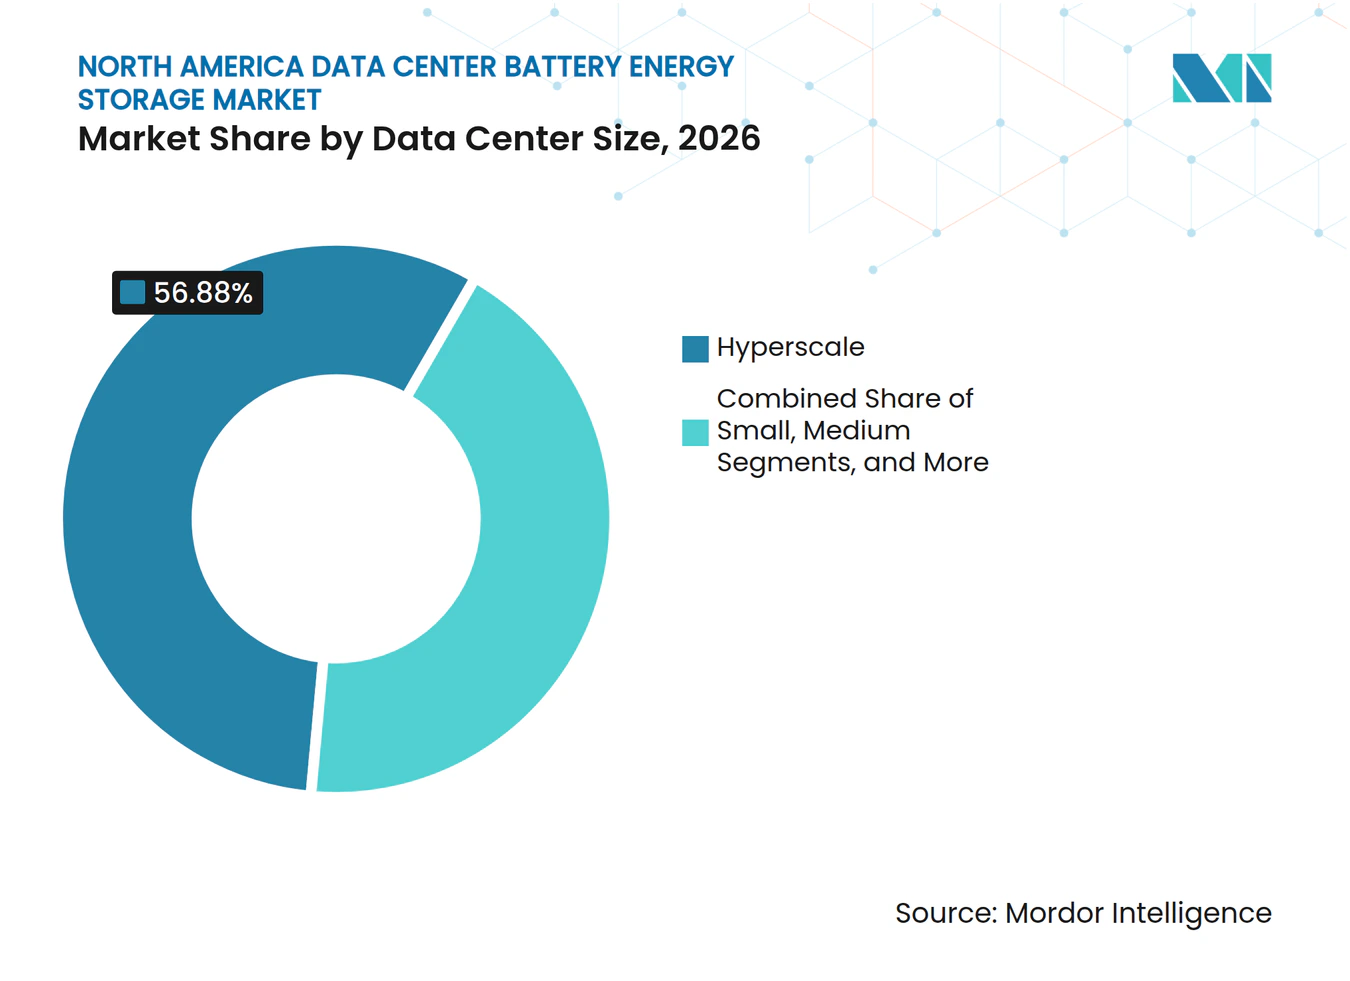
Las Instalaciones de Hiperescala Lideran la Demanda y la ExpansiónLas instalaciones de hiperescala capturaron el 56,88% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. Se proyecta que el segmento se expandirá a una CAGR del 16,55% hasta 2032, lo que lo convierte tanto en la categoría de tamaño más grande como en la de mayor dinamismo. Los grandes operadores pueden financiar sistemas de energía complejos y concertar acuerdos de suministro de baterías plurianuales. Fluence firmó acuerdos maestros de suministro con 2 grandes desarrolladores de centros de datos de hiperescala en 2026. Estos compradores también otorgan mayor importancia al rendimiento documentado de la conversión de energía y al soporte de ingeniería.
Los grandes centros de datos siguen siendo importantes porque los sitios de colocación y las zonas de nube regionales están aumentando la capacidad para cargas de trabajo de inteligencia artificial. Las instalaciones medianas y pequeñas enfrentan mayores costos instalados por kilovatio-hora y menor poder de compra. Sus equipos existentes a menudo incluyen cadenas de respaldo de plomo-ácido más antiguas. La densidad promedio de bastidores aumentó de 9 kW en 2025 a 11 kW en 2026 en todos los tamaños de instalaciones. Algunas organizaciones están trasladando la computación de inteligencia artificial a proveedores de hiperescala en lugar de reconstruir su propia infraestructura de energía.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Mantiene la Mayor Base mientras los Proveedores de Servicios en la Nube AceleranLos operadores de colocación representaron el 65,21% del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. Sus compromisos de servicio requieren sistemas de energía confiables capaces de soportar cargas de clientes de alta densidad. También tienen una gran oportunidad de modernización a medida que los sitios existentes reemplazan las configuraciones heredadas de sistemas de alimentación ininterrumpida. Los diseños respaldados por baterías pueden apoyar los compromisos de nivel de servicio y mejorar la flexibilidad energética. Las instalaciones empresariales y de borde generalmente adquieren sistemas más pequeños y mantienen equipos de plomo-ácido por más tiempo.
Se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 16,84% hasta 2032. Sus necesidades de adquisición incluyen energía de respaldo, correspondencia con energías renovables y gestión de la demanda. El almacenamiento permite a estos operadores alinear los acuerdos de compra de energía con el momento de la carga del centro de datos. Su escala también apoya diseños de mayor duración y software avanzado de gestión de energía. La industria de almacenamiento de energía con baterías para centros de datos en América del Norte está, por tanto, siendo moldeada cada vez más por la planificación de infraestructura liderada por la nube.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 62,16% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte en 2026. El país tiene la mayor concentración de instalaciones de hiperescala, colocación y nube de la región. Se proyecta que el consumo de electricidad de los centros de datos de EE. UU. aumentará en 240 TWh para 2030 desde los niveles de 2024.[3] Esta demanda está impulsando grandes decisiones de almacenamiento en Virginia, Texas, Oregón, Arizona y Georgia. Los incentivos fiscales federales y las normas sobre Entidades Extranjeras de Preocupación están redirigiendo la adquisición hacia el suministro de celdas de EE. UU. y Corea del Sur.
México
Se proyecta que México se expandirá a una CAGR del 17,23% hasta 2032. La inversión en deslocalización cercana y la capacidad limitada de la red están aumentando el argumento a favor del almacenamiento en sitio en los proyectos de centros de datos. El plan nacional incluye 2.216 MW de almacenamiento con baterías para 2030 a través de la Comisión Federal de Electricidad. Panasonic anunció una inversión de 2 mil millones de USD en fabricación de baterías para apoyar aplicaciones de centros de datos de inteligencia artificial, con México sirviendo como centro regional de módulos. Los proyectos que combinan acuerdos de energía renovable con almacenamiento pueden reducir la exposición a los prolongados plazos de conexión convencional.
Canadá y Planificación Regional de Energía
La capacidad instalada de almacenamiento con baterías de Canadá se más que duplicó en 2025 hasta casi 1 GW. El Proyecto de Almacenamiento de Energía de Hagersville alcanzó la operación comercial en febrero de 2026 con 300 MW/1.200 MWh de capacidad. El Regulador de Energía de Canadá proyecta que la capacidad nacional de almacenamiento con baterías podría alcanzar entre 15 y 23 GW para 2050, dependiendo del escenario. El Operador del Sistema Eléctrico de Alberta está desarrollando un enfoque de interconexión flexible que podría permitir a los centros de datos combinar el acceso a la red con sistemas de baterías en sitio.
Panorama Competitivo
Concentración del Mercado
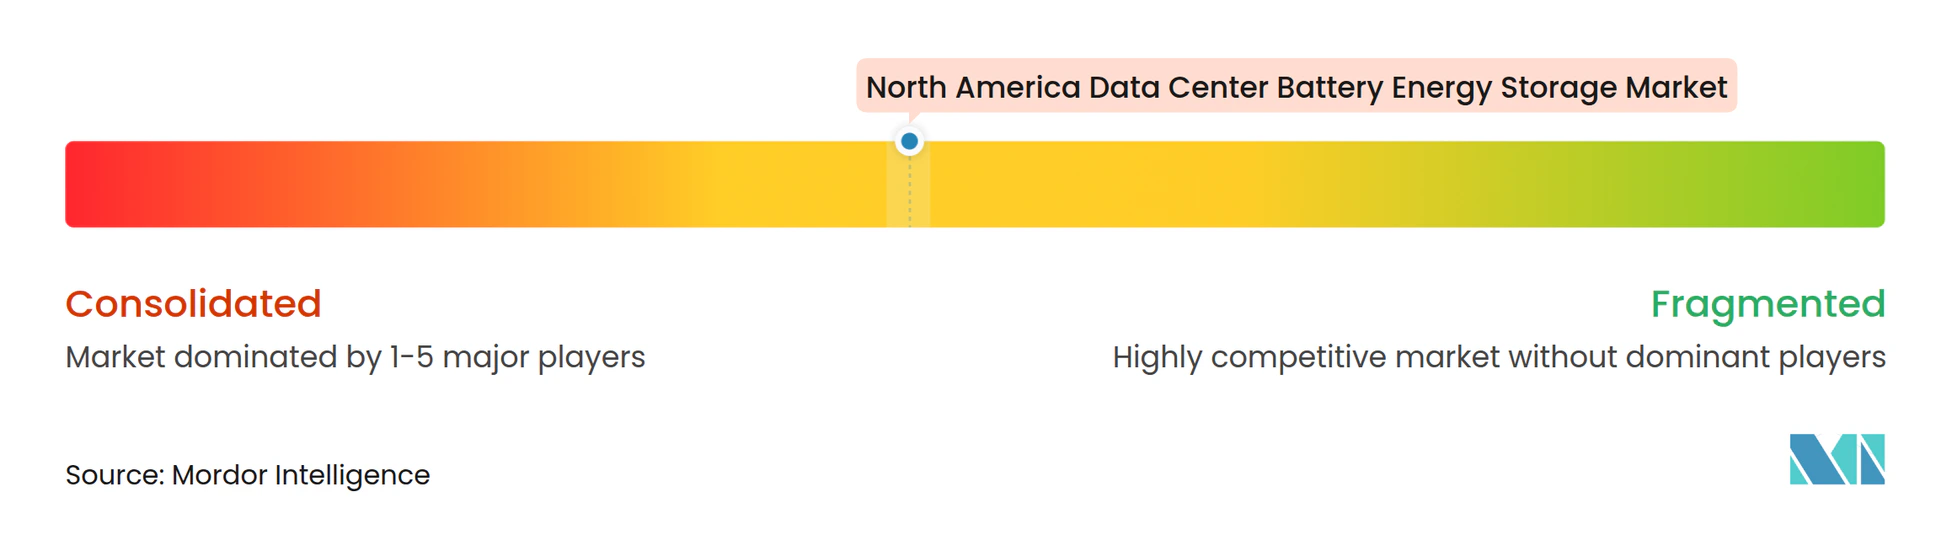
El mercado de almacenamiento de energía con baterías para centros de datos en América del Norte tiene una capa de suministro de celdas moderadamente concentrada. Contemporary Amperex Technology Co., Limited, LG Energy Solution, Ltd., Samsung SDI Co., Ltd., Tesla, Inc. y BYD Company Limited son proveedores de baterías destacados. La integración de sistemas está más fragmentada, con Fluence Energy, Inc., EnerSys, Hithium Energy Storage Technology Co., Ltd., Saft Groupe S.A.S., Eos Energy Enterprises, Inc., ESS Tech, Inc. y Form Energy, Inc. activos en diferentes casos de uso. La competencia ahora se extiende más allá del precio de las celdas hacia el rendimiento de la conversión de energía, la evidencia de seguridad y el abastecimiento nacional. El programa DSX Ready de NVIDIA elevó la importancia del rendimiento documentado del sistema para la adquisición en centros de datos de inteligencia artificial.
LG Energy Solution, Ltd. reportó una gran cartera de pedidos de sistemas de almacenamiento de energía y anunció planes para expandir su huella de fabricación regional en 2026. El Megapack 2XL de Tesla, Inc. y el Vertech JF2 AC Link de LG Energy Solution, Ltd. estuvieron entre los primeros sistemas certificados bajo el programa DSX Ready. Saft Groupe S.A.S. lanzó la batería de sistema de alimentación ininterrumpida Flex'ion Gen3 con un diseño de mayor densidad de potencia en julio de 2026. Fluence Energy, Inc. introdujo Smartstack, un producto de 10 MWh diseñado para mejorar la densidad del sitio y reducir los costos del balance de planta. Estos movimientos muestran que los proveedores compiten a través de sistemas certificados, equipos más compactos y capacidad de producción más cercana a los clientes.
Los proveedores de baterías de sodio-ion, hierro-aire y de flujo están apuntando a aplicaciones donde los requisitos de seguridad, duración o cadena de suministro difieren de los proyectos convencionales de iones de litio. Los proveedores independientes de software también ofrecen controles que pueden operar hardware de varios proveedores. Esto puede reducir la ventaja de las plataformas propietarias cerradas. El cumplimiento de la NFPA 855 y la norma UL 9540A se ha convertido en una consideración de adquisición visible para los nuevos proyectos.
Líderes de la Industria de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte
-
GS Yuasa International Ltd.
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte Empresas cubiertas en este informe
- Contemporary Amperex Technology Co., Limited
- Tesla, Inc.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- BYD Company Limited
- EnerSys
- Exide Technologies, Inc.
- East Penn Manufacturing Co., Inc.
- GS Yuasa International Ltd.
- Saft Groupe S.A.S.
- HOPPECKE Batterien GmbH and Co. KG
- EVE Energy Co., Ltd.
- Hithium Energy Storage Technology Co., Ltd.
- Fluence Energy, Inc.
- Eos Energy Enterprises, Inc.
- Form Energy, Inc.
- Invinity Energy Systems plc
- ESS Tech, Inc.
- Electrovaya Inc.
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte
- Octubre de 2026: LG Energy Solution, Ltd. estableció formalmente 5 centros de producción de sistemas de almacenamiento de energía en América del Norte. Su instalación en Lansing, Míchigan, superó los 35 GWh de capacidad anual de producción de celdas para sistemas de almacenamiento de energía LFP y celdas de vehículos eléctricos NMC. La empresa aseguró más de 3 billones de KRW (2,2 mil millones de USD) en nuevos pedidos de sistemas de almacenamiento de energía en el primer semestre de 2026 y apuntó a más de 50 GWh de capacidad regional de producción de sistemas de almacenamiento de energía para finales de año.
- Octubre de 2026: Tesla, Inc. inició operaciones en su planta de producción de Megapack en Brookshire, Texas. La planta amplió la capacidad de producción de sistemas de almacenamiento de energía en América del Norte a 90 GWh anuales. LG Energy Solution, Ltd. y Samsung SDI Co., Ltd. fueron identificados como los principales proveedores de celdas con el objetivo de suministrar 23 GWh anuales a la instalación a partir del cuarto trimestre de 2026.
- Septiembre de 2026: Nvidia lanzó su programa de calificación DSX Ready para sistemas de almacenamiento de energía con baterías para infraestructura de centros de datos de inteligencia artificial. El sistema de conversión de energía y almacenamiento con baterías WD4 de Hitachi Energy a 5 MW/10 MWh, el LGES Vertech JF2 AC Link de LG Energy Solution, Ltd. a 5 MW/10 MWh, y el Megapack 2XL de Tesla, Inc. a 1,93 MW/3,85 MWh fueron nombrados como los primeros 3 sistemas certificados. El programa introdujo el cumplimiento técnico a nivel de sistema de conversión de energía como requisito de referencia para la adquisición de sistemas de almacenamiento de energía con baterías en cuentas de hiperescala.
- Agosto de 2026: Noon Energy y Sabanci Renewables firmaron un acuerdo de empresa conjunta para codesarrollar hasta 1 GW de almacenamiento de energía de ultra larga duración para aplicaciones de centros de datos de inteligencia artificial. La empresa combina tecnología de celda de combustible de óxido sólido reversible con recursos solares y eólicos a escala de servicios públicos. El despliegue comercial está previsto para tan pronto como 2027.
Alcance del Informe del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte
El Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte se refiere al despliegue de tecnologías de almacenamiento de energía con baterías en centros de datos de Estados Unidos, Canadá y México para apoyar la energía de respaldo, la integración de energía renovable, la gestión de la demanda máxima, las operaciones de microrred y la participación en servicios de red. El mercado está impulsado por la expansión de la hiperescala, el crecimiento relacionado con la inteligencia artificial en la demanda de energía, el aumento de las restricciones de la red, los requisitos de resiliencia y las crecientes inversiones en infraestructura de energía sostenible.
El Informe del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Norte está segmentado por Química de Batería (Fosfato de Hierro y Litio [LFP], Níquel Manganeso Cobalto [NMC], Plomo-Ácido, Sodio-Ion, Baterías de Flujo y Otras Químicas de Batería), Componente del Sistema (Celdas y Módulos de Batería, Bastidores y Gabinetes de Batería, Sistemas de Gestión de Baterías [BMS], Sistemas de Conversión de Energía [PCS], Sistemas de Gestión Térmica y Seguridad, y Software de Gestión de Energía), Aplicación Principal (Sistemas de Alimentación Ininterrumpida y Respaldo de Corta Duración, Energía de Respaldo de Larga Duración, Reducción de Picos y Desplazamiento de Carga, Integración de Energía Renovable, y Microrred y Servicios de Red), Duración del Almacenamiento (Menos de 1 Hora, 1-2 Horas, Más de 2-4 Horas y Más de 4 Horas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSPs] y Empresarial y Borde) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) |
| Plomo-Ácido |
| Sodio-Ion |
| Baterías de Flujo |
| Otras Químicas de Batería |
| Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería |
| Sistemas de Gestión de Baterías (BMS) |
| Sistemas de Conversión de Energía (PCS) |
| Sistemas de Gestión Térmica y Seguridad |
| Software de Gestión de Energía |
| Sistemas de Alimentación Ininterrumpida y Respaldo de Corta Duración |
| Energía de Respaldo de Larga Duración |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energía Renovable |
| Microrred y Servicios de Red |
| Menos de 1 Hora |
| 1-2 Horas |
| Más de 2-4 Horas |
| Más de 4 Horas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Química de Batería | Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) | |
| Plomo-Ácido | |
| Sodio-Ion | |
| Baterías de Flujo | |
| Otras Químicas de Batería | |
| Por Componente del Sistema | Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería | |
| Sistemas de Gestión de Baterías (BMS) | |
| Sistemas de Conversión de Energía (PCS) | |
| Sistemas de Gestión Térmica y Seguridad | |
| Software de Gestión de Energía | |
| Por Aplicación Principal | Sistemas de Alimentación Ininterrumpida y Respaldo de Corta Duración |
| Energía de Respaldo de Larga Duración | |
| Reducción de Picos y Desplazamiento de Carga | |
| Integración de Energía Renovable | |
| Microrred y Servicios de Red | |
| Por Duración del Almacenamiento | Menos de 1 Hora |
| 1-2 Horas | |
| Más de 2-4 Horas | |
| Más de 4 Horas | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Norte?
El mercado fue valorado en 6,12 mil millones de USD en 2026, se estima en 6,99 mil millones de USD en 2027 y se proyecta que alcanzará los 13,88 mil millones de USD para 2032.
¿Qué está impulsando la adopción del almacenamiento con baterías en los centros de datos de América del Norte?
La demanda de energía de la inteligencia artificial, las conexiones de red restringidas, el reemplazo de sistemas de respaldo más antiguos y la integración de energía renovable están apoyando la adopción.
¿Qué química de batería lidera la demanda de almacenamiento en centros de datos?
El LFP representó el 36,14% de la participación en 2026 porque ofrece descarga rápida, larga vida útil de ciclo y sólidas características térmicas.
¿Qué aplicación se está expandiendo más rápidamente para las baterías de centros de datos?
Se proyecta que la integración de energía renovable se expandirá a una CAGR del 15,89% hasta 2032 a medida que los operadores buscan energía firme para cargas de computación continua.
¿Qué país se está expandiendo más rápidamente en el sector regional de almacenamiento para centros de datos?
Se proyecta que México se expandirá a una CAGR del 17,23% hasta 2032, apoyado por la actividad de deslocalización cercana y la capacidad de red restringida.
¿Por qué los sistemas de baterías de mayor duración se están volviendo más relevantes?
Se proyecta que los sistemas de más de 4 horas se expandirán a una CAGR del 16,21% hasta 2032 a medida que los operadores de hiperescala buscan energía firme de varias horas y un mayor apoyo a la energía renovable.