
北米データセンター電池エネルギー貯蔵市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
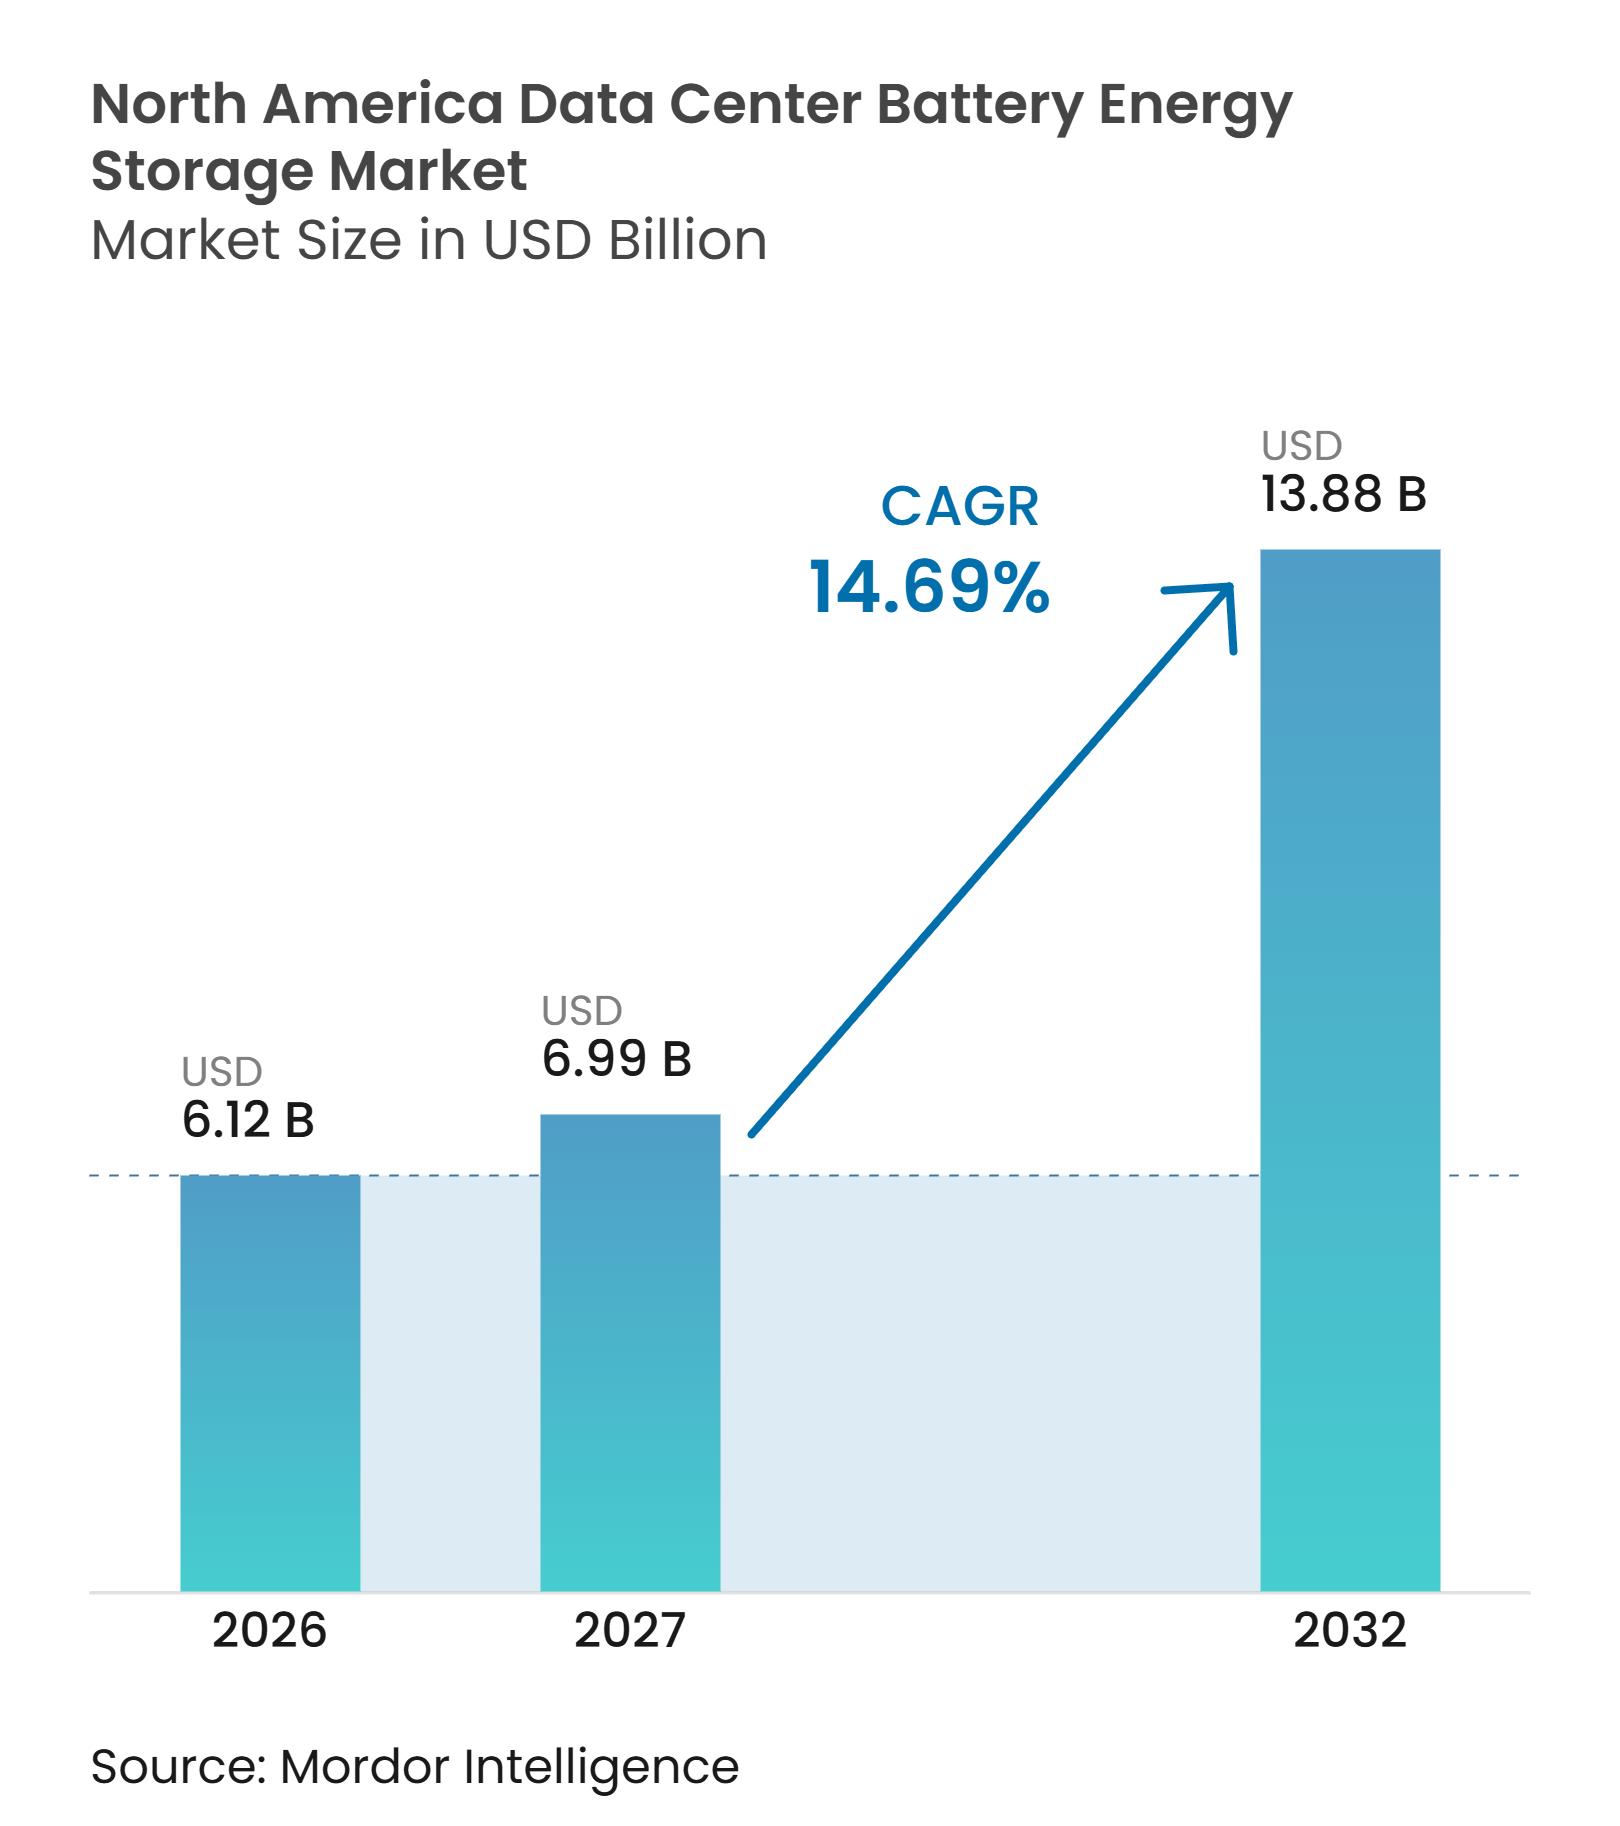
| 基準年の市場規模 (2026) | 6.12 十億米ドル |
| 市場規模 (2027) | 6.99 十億米ドル |
| 市場規模 (2032) | 13.88 十億米ドル |
| 成長率 (2027 - 2032) | 14.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター電池エネルギー貯蔵市場分析
北米データセンター電池エネルギー貯蔵市場規模は2026年に6.12 ビリオン 米ドルと評価され、2027年の6.99 ビリオン 米ドルから2032年には13.88 ビリオン 米ドルに達すると推定されており、予測期間2027年〜2032年においてCAGR 14.69%で成長する見込みです。AIワークロードは電力需要を増加させ、データセンター内で必要とされる電力密度を高めています。グリッド接続の遅延により、新規キャンパスにおけるオンサイト貯蔵の重要性が高まっています。また、オペレーターはディーゼルおよびバルブ調整式鉛酸システムを、変化する負荷により迅速に対応できる電池バックアップ代替システムへと置き換えています。北米データセンター電池エネルギー貯蔵市場は、バックアップ電力、ピーク管理、および再生可能エネルギーバランシングを組み合わせたシステムへと移行しています。サプライヤーの選定は、防火安全性、国内コンテンツ規則、および電力変換性能によってますます左右されるようになっています。
レポートの主要ポイント
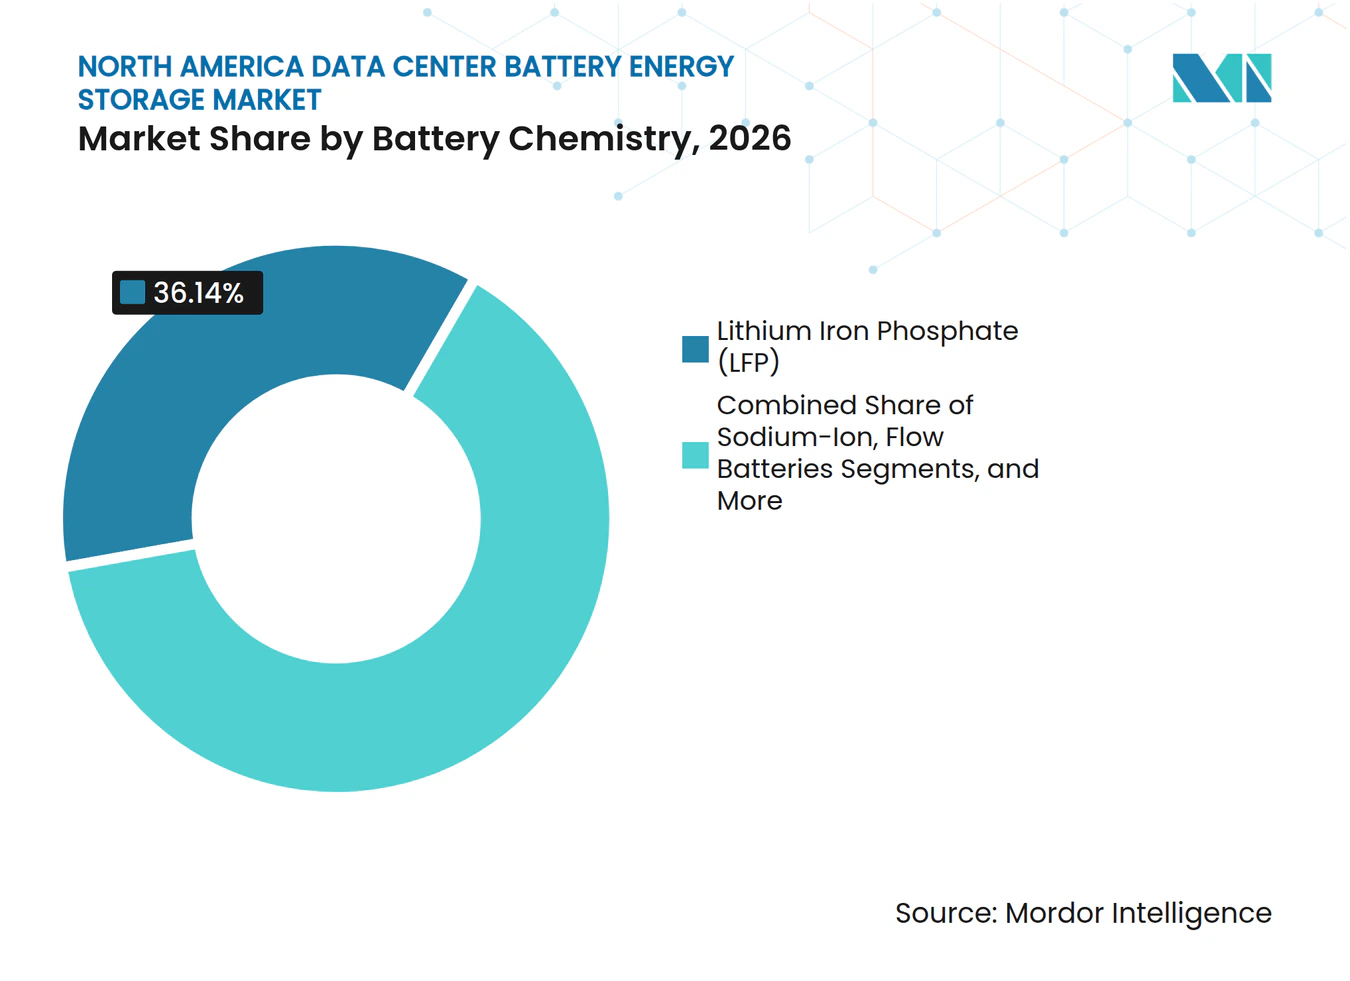
- 電池化学別では、LFPが2026年の北米データセンター電池エネルギー貯蔵市場シェアの36.14%を占め、ナトリウムイオンは2032年までに15.27%のCAGRで拡大すると予測されています。
- システムコンポーネント別では、電池セルおよびモジュールが2026年の北米データセンター電池エネルギー貯蔵市場の35.41%を占め、エネルギー管理ソフトウェアは2032年までに15.56%のCAGRで拡大すると予測されています。
- 主要用途別では、UPSおよび短時間バックアップが2026年の北米データセンター電池エネルギー貯蔵市場の45.67%を占め、再生可能エネルギー統合は2032年までに15.89%のCAGRで拡大すると予測されています。
- 貯蔵時間別では、1時間未満が2026年の北米データセンター電池エネルギー貯蔵市場の58.19%を占め、4時間超は2032年までに16.21%のCAGRで拡大すると予測されています。
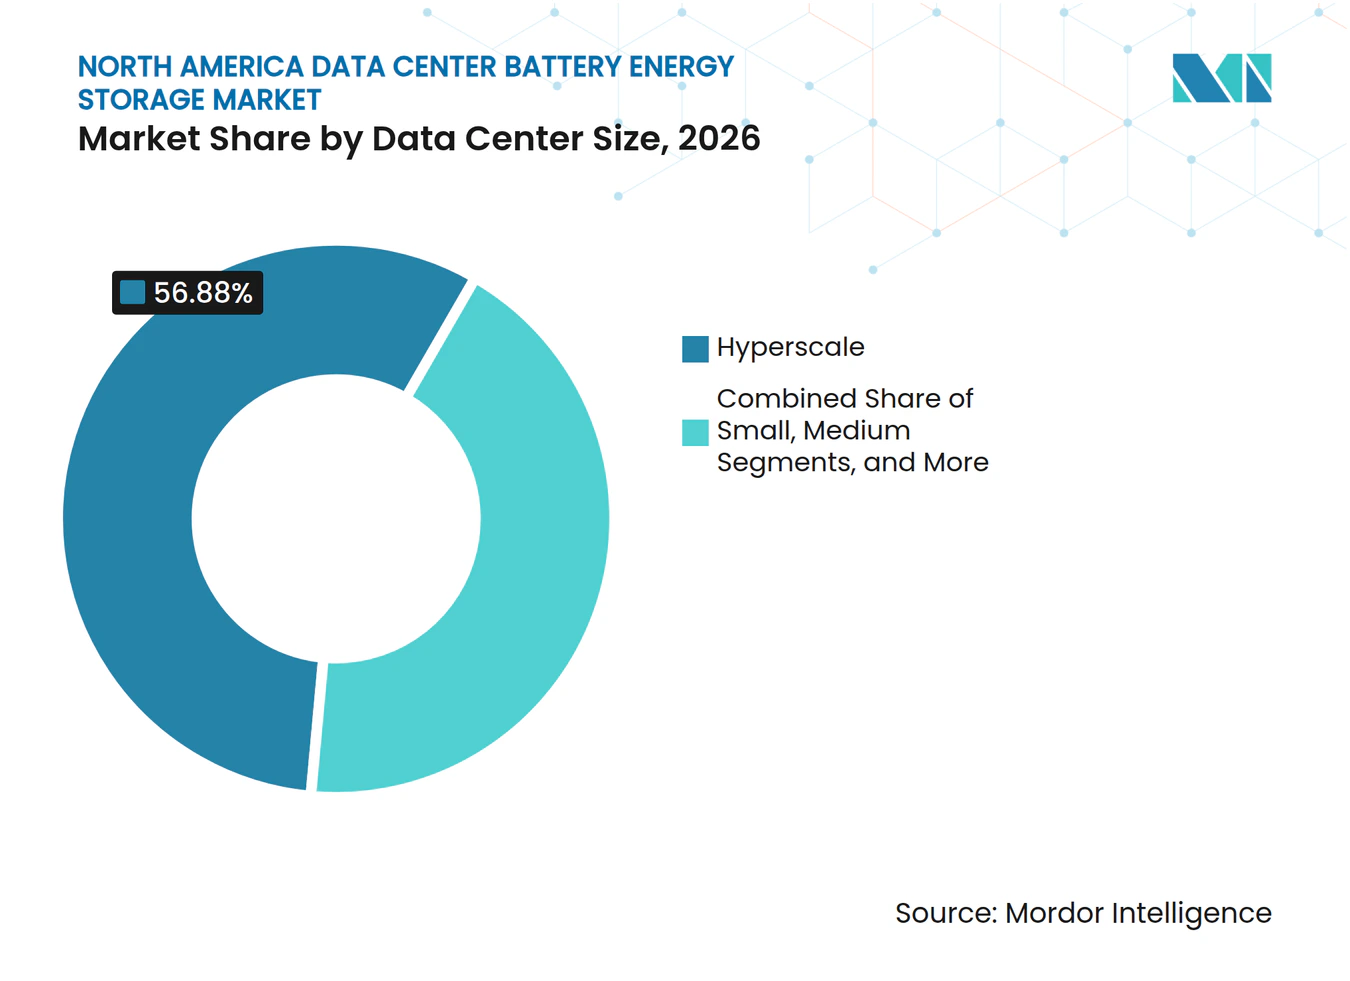
- データセンター規模別では、ハイパースケール施設が2026年の北米データセンター電池エネルギー貯蔵市場の56.88%を占め、2032年までに16.55%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションオペレーターが2026年の北米データセンター電池エネルギー貯蔵市場の65.21%を占め、クラウドサービスプロバイダーは2032年までに16.84%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年の北米データセンター電池エネルギー貯蔵市場の62.16%を占め、メキシコは2032年までに17.23%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードの成長とデータセンター電力密度の上昇 | +3.2% | グローバル、米国のハイパースケールおよびコロケーションハブに集中 | 短期(2年以内) |
| グリッド容量の制約と長期化する系統連系待ち行列 | +2.7% | 米国PJM、ERCOT、MISOコリドー、カナダのオンタリオおよびアルバータ | 短期(2年以内) |
| ハイパースケールおよびコロケーションデータセンターの拡大 | +2.3% | 米国主導、メキシコおよびカナダへの波及あり | 中期(2〜4年) |
| 再生可能エネルギー調達とグリッド連携型データセンター戦略 | +1.9% | 米国ERCOT、PJM、太平洋岸北西部、カナダのブリティッシュコロンビアおよびオンタリオ、メキシコのケレタロ | 中期(2〜4年) |
| 高速応答型貯蔵を必要とするAI主導のUPS負荷過渡現象 | +1.6% | グローバル、米国のAIファクトリーキャンパスに集中 | 短期(2年以内) |
| 国内電池製造インセンティブと地域サプライチェーンのローカライゼーション | +1.4% | 米国主導、メキシコおよびカナダへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIワークロードの成長とデータセンター電力密度の上昇
AIのトレーニングと推論は、北米データセンター電池エネルギー貯蔵市場における電力要件を変化させています。ラック密度は2025年の16kWから2026年には27kWへと増加し、一部のAI導入では1ラックあたり50〜70kWを超えました。これらの負荷はミリ秒単位で変化する可能性があり、従来のバックアップ機器と並行して高速応答型電池システムの役割を生み出しています。電池システムは、発電機やグリッドリソースが応答する前に短時間の負荷変動を吸収することができます。これにより、高速放電レートと優れた熱特性を提供するLFPおよびナトリウムイオンシステムが有利となります。
グリッド容量の制約と長期化する系統連系待ち行列
グリッドアクセスは、北米データセンター電池エネルギー貯蔵市場における中心的な制約となりつつあります。米国の系統連系待ち行列には2025年末時点で約2,600GWの発電・貯蔵プロジェクトが含まれており、プロジェクトが稼働に至るまでに数年を要することが多くあります。Dominion Energyは、2025年のバージニア州における大規模負荷の受電点申請が合計70,000MWに上ると報告しました。オンサイト貯蔵はグリッドのピーク需要を削減し、プロジェクトの段階的な通電を支援することができます。これにより、最終設計が恒久的な電力会社との接続を維持する場合でも、電池貯蔵は重要な役割を果たします。
ハイパースケールおよびコロケーションデータセンターの拡大
ハイパースケールおよびコロケーションの開発は、大規模オペレーターへの電池調達を集中させています。サードパーティ施設は2026年にITワークロードの46%をホストし、クラウドおよびコロケーションプロバイダーの手に計画上の電力決定権をより多く委ねました。これらのオペレーターは複数のサイトにわたって反復可能な設計を使用し、複数年の供給契約を通じて電池を調達することができます。また、需要応答や周波数サービスに貯蔵を活用する理由もより強くあります。このパターンにより、オペレーターがテナントの入居前に容量を準備するにあたって、電池の発注が前倒しされます。
再生可能エネルギー調達とグリッド連携型データセンター戦略
再生可能エネルギーの調達は、電池の役割をバックアップ機器から運用インフラへと拡大しています。米国のエネルギー貯蔵設備は2026年第1四半期に9.7GWhに達し、設置済みユーティリティスケール容量の48%が太陽光発電と同一敷地内に設置されました。貯蔵は、データセンターが変動する再生可能エネルギー出力を継続的なコンピューティング負荷に合わせるのを助けます。米国エネルギー省は、電池貯蔵、太陽光、風力を、増大するデータセンターの電力需要を満たすのに役立つスケーラブルなリソースとして位置づけています。したがって、北米データセンター電池エネルギー貯蔵市場は、オペレーターが信頼性の高い電力とよりクリーンな電力供給の両方を求める際に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資と長期にわたる回収期間 | -1.7% | グローバル、米国の企業および中堅コロケーションオペレーターで最も顕著 | 中期(2〜4年) |
| 熱暴走、防火安全要件、および設置場所の制限 | -1.2% | 米国のノーザンバージニア、カリフォルニア、および都市中心部、カナダのオンタリオ | 短期(2年以内) |
| 高電圧エンジニアリングおよびコミッショニング人材の不足 | -0.8% | 米国全体、ERCOT、PJM、MISOマーケットに集中 | 中期(2〜4年) |
| 変圧器、開閉装置、および系統連系機器の長いリードタイム | -0.7% | 米国およびカナダ、メキシコへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と長期にわたる回収期間
高い初期コストは、企業オペレーターおよび小規模コロケーションサイトにおける導入を制限しています。大規模なLFP設備は、電池本体に加えて電力変換機器、熱制御システム、および防火システムを必要とします。連邦政府の生産インセンティブは国内セル製造を支援できますが、供給要件によりコストの低い輸入セルへのアクセスが制限される場合があります。セクション45Xの生産税額控除は、適格な米国製電池セルに対して1kWhあたり35米ドルを提供します。長い調達サイクルも、機器および系統連系要件がまだ変化している中でオペレーターがプロジェクトの収益を判断することを困難にしています。
熱暴走、防火安全要件、および設置場所の制限
熱暴走リスクは、密集したデータセンターエリアにおけるリチウムイオン貯蔵の設置場所選定において依然として主要な問題です。NFPA 855は、設置設計および緊急対応計画に影響を与える要件を含む、定置型エネルギー貯蔵システムの安全フレームワークを提供しています。UL 9540Aテストは、電池エネルギー貯蔵システムにおける熱暴走の伝播を評価するために広く使用されています。[1] これらの要件はエンジニアリング作業を増加させ、承認スケジュールを延長する可能性があります。ナトリウムイオン代替品は、オペレーターが安全性の文書化とリチウムサプライチェーンへの依存低減を重視する場合に注目を集めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電池化学別:
LFPがリードし、ナトリウムイオンが存在感を増すLFPは2026年の北米データセンター電池エネルギー貯蔵市場の36.14%を占めました。この化学は、長いサイクル寿命、高速放電、およびより安定した熱プロファイルをサポートするため広く使用されています。LFPシステムは、変化するAI負荷を持つ施設でのUPS切り替えに適しています。Saftは2026年7月にFlex'ion Gen3 LFP UPS電池を発売し、67kWhキャビネットから268kWを供給します。この製品は、確立されたLFPセグメント内での継続的な性能向上を示しました。
ナトリウムイオンは2032年までに15.27%のCAGRで拡大すると予測されています。オペレーターは、防火安全性とサプライチェーンへのエクスポージャーが重要な調達要因である場合にこれを検討しています。NMCは、利用可能なスペースがエネルギー密度を重視する場合に引き続き有用です。鉛酸システムは古い施設に引き続き使用されていますが、交換プログラムは進行中です。フロー電池は、長時間の再生可能エネルギー統合プロジェクトにおいて限定的な役割を維持しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
システムコンポーネント別:
ソフトウェアがより高成長の価値レイヤーを追加電池セルおよびモジュールは2026年の北米データセンター電池エネルギー貯蔵市場の35.41%を占めました。これらは貯蔵設備において最もコストが高く、最も量が多い要素であり続けています。ラックおよびキャビネットは、大規模キャンパスでの設置時間を短縮するためにより標準化されつつあります。電池管理システムおよび電力変換システムは、ハードウェアがどれだけ安全に動作するかを決定します。NVIDIAのDSX Readyプログラムは、AC端子における電力変換動作への注目を高めました。
エネルギー管理ソフトウェアは2032年までに15.56%のCAGRで拡大すると予測されています。ソフトウェアは、単一の運用プラットフォームからバックアップ電力、ピークシェービング、およびグリッドサービスのディスパッチを調整することができます。FlexGenとRosendinは、貯蔵ハードウェアとHybridOSコントロールを組み合わせた2025年のBESSUPSコラボレーションを発表しました。オペレーターが複数のサプライヤーのハードウェアを使用する場合、相互運用性も重要です。IEC 62933は、電気エネルギー貯蔵システムの性能と安全性に関する共通アプローチをサポートしています。
主要用途別:
UPSがリードを維持しながら再生可能エネルギー統合が拡大UPSおよび短時間バックアップシステムは2026年の北米データセンター電池エネルギー貯蔵市場の45.67%を占めました。このセグメントは、鉛酸UPS列をリチウムイオンシステムに置き換えることで恩恵を受けています。AI負荷は急激に変化する可能性があり、他のバックアップリソースが利用可能になる前に電池システムが応答することを必要とします。この要件は高レートUPS製品および中電圧設計をサポートします。拡張バックアップおよび負荷シフトは、すでにリチウムイオン電池を使用している施設内でより一般的になりつつあります。
再生可能エネルギー統合は2032年までに15.89%のCAGRで拡大すると予測されています。貯蔵は、データセンターの継続的な需要プロファイルに対して変動する太陽光および風力出力を安定させるのに役立ちます。エネルギー省は、データセンター需要に対応する再生可能エネルギーリソースの有用な補完として貯蔵を認識しています。[2] 貯蔵はまた、恒久的なグリッドアップグレードが未完了の間もプロジェクトの運用を支援することができます。これにより、再生可能エネルギー契約、系統連系計画、およびレジリエンス投資の間に実際的なつながりが生まれます。
貯蔵時間別:
短時間システムがリードしながら長時間システムが支持を獲得1時間未満は2026年の北米データセンター電池エネルギー貯蔵市場の58.19%を占めました。これは、発電機が起動するまでのグリッド障害を橋渡しするUPSシステムの歴史的な役割を反映しています。5分および15分のLFPシステムも、AIの高速負荷過渡バッファリングに使用されています。1〜2時間および2〜4時間超の範囲は、オペレーターがバックアップ電力とピーク削減を組み合わせる場合に使用が増えています。都市部の設置要件は、非常に大型の電池設備の実際のサイズを制限する場合があります。
4時間超のセグメントは2032年までに16.21%のCAGRで拡大すると予測されています。ハイパースケールオペレーターは、制約されたグリッド接続への依存を減らすために長時間の安定した電力を必要としています。MetaのNoon Energyとの2026年の予約契約は、最大1GW/100GWhの超長時間貯蔵をカバーしました。Form Energyはまた、2027年から始まる納品のためにCrusoeとの12GWhの鉄空気電池供給契約を発表しました。これらのコミットメントは、数時間以上にわたって再生可能エネルギーをサポートできるシステムへの関心の高まりを示しています。
データセンター規模別:
ハイパースケール施設が需要と拡大をリードハイパースケール施設は2026年の北米データセンター電池エネルギー貯蔵市場の56.88%を占めました。このセグメントは2032年までに16.55%のCAGRで拡大すると予測されており、最大かつ最も急速に動く規模カテゴリーとなっています。大規模オペレーターは複雑な電力システムに資金を提供し、複数年の電池供給契約を取り決めることができます。Fluenceは2026年に2つの主要なハイパースケールデータセンター開発業者とマスター供給契約を締結しました。これらの購入者はまた、文書化された電力変換性能とエンジニアリングサポートをより重視します。
大規模データセンターは、コロケーションサイトおよび地域クラウドゾーンがAIワークロードの容量を増加させているため、引き続き重要です。中規模および小規模施設は、キロワット時あたりの設置コストが高く、購買力が低くなっています。既存の機器には古い鉛酸バックアップ列が含まることが多くあります。平均ラック密度は施設規模全体で2025年の9kWから2026年には11kWに上昇しました。一部の組織は、自社の電力インフラを再構築するのではなく、AIコンピューティングをハイパースケールプロバイダーに移行しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションが最大の基盤を保持しながらCSPが加速コロケーションオペレーターは2026年の北米データセンター電池エネルギー貯蔵市場の65.21%を占めました。そのサービスコミットメントは、高密度の顧客負荷をサポートできる信頼性の高い電力システムを必要とします。また、既存サイトがレガシーUPS構成を置き換えるにあたって大規模な改修機会もあります。電池バックアップ設計は、サービスレベルコミットメントをサポートし、電力の柔軟性を向上させることができます。企業およびエッジサイトは一般的に小規模なシステムを調達し、鉛酸機器をより長く保持します。
クラウドサービスプロバイダーは2032年までに16.84%のCAGRで拡大すると予測されています。その調達ニーズには、バックアップ電力、再生可能エネルギーマッチング、および需要管理が含まれます。貯蔵により、これらのオペレーターは電力購入契約をデータセンターの負荷タイミングに合わせることができます。その規模はまた、長時間設計と高度なエネルギー管理ソフトウェアをサポートします。したがって、北米データセンター電池エネルギー貯蔵産業は、クラウド主導のインフラ計画によってますます形成されています。
地域分析
米国
米国は2026年の北米データセンター電池エネルギー貯蔵市場シェアの62.16%を占めました。同国はこの地域で最大のハイパースケール、コロケーション、およびクラウド施設の集積地を有しています。米国のデータセンター電力消費量は2024年水準から2030年までに240TWhの増加が見込まれています。[3] この需要は、バージニア州、テキサス州、オレゴン州、アリゾナ州、およびジョージア州における大規模な貯蔵決定を推進しています。連邦税制優遇措置および懸念外国事業体規則は、調達を米国および韓国のセル供給へと誘導しています。
メキシコ
メキシコは2032年までに17.23%のCAGRで拡大すると予測されています。ニアショアリング投資と限られたグリッド容量が、データセンタープロジェクトにおけるオンサイト貯蔵の必要性を高めています。国家計画には、コミシオン・フェデラル・デ・エレクトリシダードを通じて2030年までに2,216MWの電池貯蔵が含まれています。Panasonicは、AIデータセンターアプリケーションをサポートするための電池製造に2 ビリオン 米ドルの投資を発表し、メキシコが地域モジュールハブとして機能します。再生可能エネルギー契約と貯蔵を組み合わせたプロジェクトは、長期化する従来の接続タイムラインへのエクスポージャーを低減することができます。
カナダおよび地域電力計画
カナダの設置済み電池貯蔵容量は2025年に2倍以上となり、ほぼ1GWに達しました。ハガーズビル・エネルギー・ストレージ・プロジェクトは2026年2月に300MW/1,200MWhの容量で商業運転を開始しました。カナダ・エネルギー規制機関は、シナリオに応じて国内電池貯蔵容量が2050年までに15〜23GWに達する可能性があると予測しています。アルバータ電力系統運用者は、データセンターがグリッドアクセスとオンサイト電池システムを組み合わせることを可能にする柔軟な系統連系アプローチを開発しています。
競合環境
市場集中度
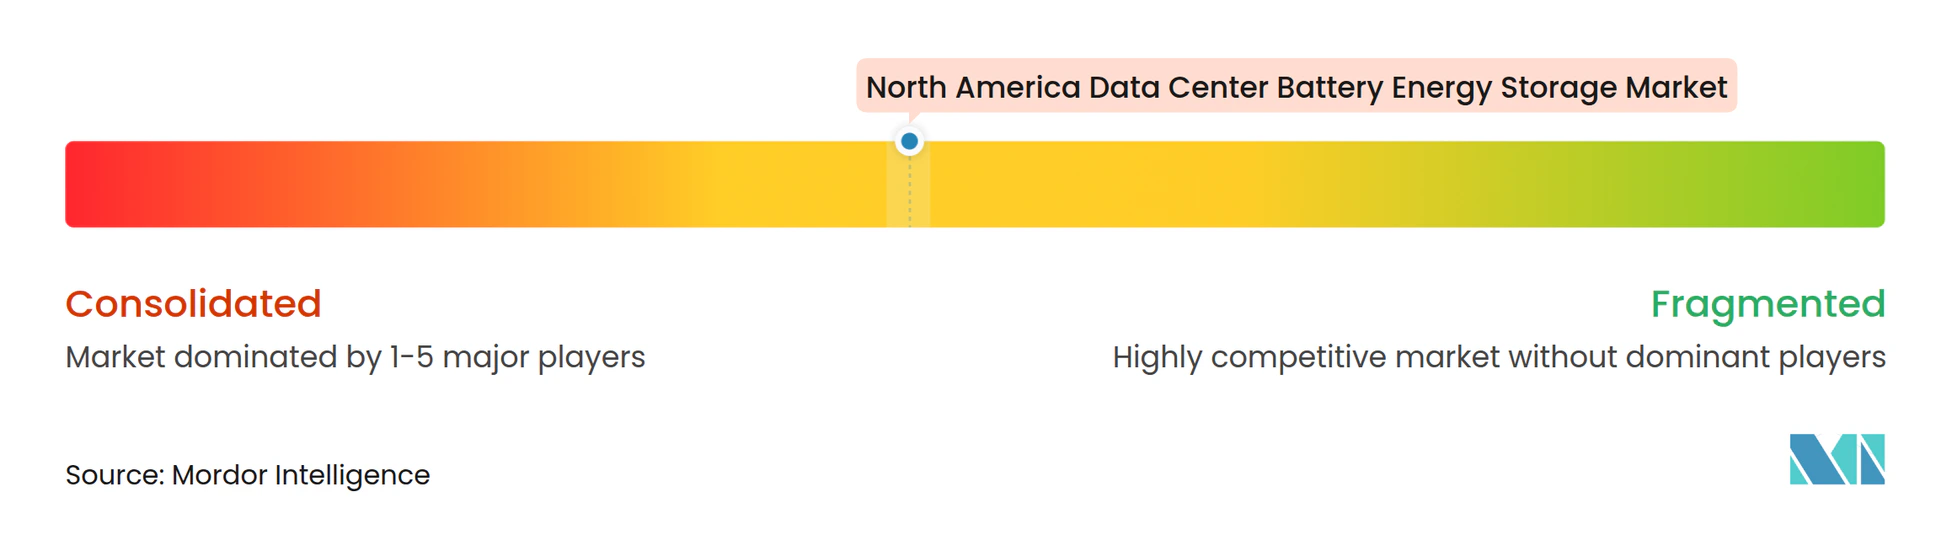
北米データセンター電池エネルギー貯蔵市場は、セル供給層において中程度に集中しています。CATL、LG Energy Solution、Samsung SDI、Tesla、およびBYDは主要な電池サプライヤーです。システムインテグレーションはより分散しており、Fluence Energy、EnerSys、Hithium Energy Storage Technology、Saft Groupe、Eos Energy Enterprises、ESS Tech、およびForm Energyが異なるユースケースにわたって活動しています。競争はセル価格を超えて、電力変換性能、安全性の証拠、および国内調達にまで及んでいます。NVIDIAのDSX Readyプログラムは、AIデータセンター調達における文書化されたシステム性能の重要性を高めました。
LG Energy Solutionは大規模なESSオーダーパイプラインを報告し、2026年に地域製造フットプリントを拡大する計画を発表しました。TeslaのMegapack 2XLおよびLG Energy SolutionのVertech JF2 AC Linkは、DSX Readyプログラムの下で認定された最初のシステムの一つでした。Saftは2026年7月により高い電力密度設計のFlex'ion Gen3 UPS電池を発売しました。FluenceはSmactstackを発表しました。これはサイト密度を向上させ、バランス・オブ・プラントコストを削減するために設計された10MWhの製品です。これらの動きは、サプライヤーが認定システム、よりコンパクトな機器、および顧客に近い生産能力を通じて競争していることを示しています。
ナトリウムイオン、鉄空気、およびフロー電池プロバイダーは、安全性、持続時間、またはサプライチェーン要件が従来のリチウムイオンプロジェクトと異なるアプリケーションをターゲットにしています。独立系ソフトウェアプロバイダーも、複数のベンダーのハードウェアを操作できるコントロールを提供しています。これにより、クローズドな独自プラットフォームの優位性が低下する可能性があります。NFPA 855およびUL 9540Aへの準拠は、新規プロジェクトにおける目に見える調達上の考慮事項となっています。
北米データセンター電池エネルギー貯蔵産業のリーダー
-
GS Yuasa International Ltd.
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター電池エネルギー貯蔵市場 このレポートでカバーされる企業
- Contemporary Amperex Technology Co., Limited
- Tesla, Inc.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- BYD Company Limited
- EnerSys
- Exide Technologies, Inc.
- East Penn Manufacturing Co., Inc.
- GS Yuasa International Ltd.
- Saft Groupe S.A.S.
- HOPPECKE Batterien GmbH and Co. KG
- EVE Energy Co., Ltd.
- Hithium Energy Storage Technology Co., Ltd.
- Fluence Energy, Inc.
- Eos Energy Enterprises, Inc.
- Form Energy, Inc.
- Invinity Energy Systems plc
- ESS Tech, Inc.
- Electrovaya Inc.
最近の産業開発事情 北米データセンター電池エネルギー貯蔵市場
- 2026年10月:LG Energy Solutionは北米全域に5つのESS生産拠点を正式に設立しました。ミシガン州ランシング工場は、LFP ESSおよびNMC EV用セルの年間セル生産能力が35GWhを超えました。同社は2026年上半期に3兆韓国ウォン(22億米ドル)を超える新規ESSオーダーを確保し、年末までに50GWhを超える地域ESS生産能力を目標としました。
- 2026年10月:Teslaはテキサス州ブルクシャーのMegapack生産工場での操業を開始しました。同工場は北米のESSシステム生産能力を年間90GWhに拡大しました。LG Energy SolutionとSamsung SDIは、2026年第4四半期から同施設への年間23GWhの供給を目標とする主要セルサプライヤーとして特定されました。
- 2026年9月:NvidiaはAIデータセンターインフラ向けのDSX Ready BESS認定プログラムを開始しました。Hitachi EnergyのWD4 PCSおよび電池貯蔵システム(5MW/10MWh)、LG Energy SolutionのLGES Vertech JF2 AC Link(5MW/10MWh)、およびTeslaのMegapack 2XL(1.93MW/3.85MWh)が最初の3つの認定システムとして指定されました。このプログラムは、ハイパースケールアカウントにおけるBESS調達の基準要件としてPCSレベルの技術的コンプライアンスを導入しました。
- 2026年8月:Noon EnergyとSabanci Renewablesは、AIデータセンターアプリケーション向けに最大1GWの超長時間エネルギー貯蔵を共同開発するジョイントベンチャー契約を締結しました。このベンチャーは、可逆固体酸化物燃料電池技術とユーティリティスケールの太陽光および風力リソースを組み合わせています。商業展開は早ければ2027年を目標としています。
北米データセンター電池エネルギー貯蔵市場レポートの範囲
北米データセンター電池エネルギー貯蔵市場とは、バックアップ電力、再生可能エネルギー統合、ピーク需要管理、マイクログリッド運用、およびグリッドサービス参加をサポートするために、米国、カナダ、およびメキシコのデータセンターに池エネルギー貯蔵技術を導入することを指します。市場は、ハイパースケールの拡大、電力需要に関するAI関連の成長、グリッド制約の増大、レジリエンス要件、および持続可能なエネルギーインフラへの投資増加によって推進されています。
北米データセンター電池エネルギー貯蔵市場レポートは、電池化学(リン酸鉄リチウム[LFP]、ニッケルマンガンコバルト[NMC]、鉛酸、ナトリウムイオン、フロー電池、およびその他の電池化学)、システムコンポーネント(電池セルおよびモジュール、電池ラックおよびキャビネット、電池管理システム[BMS]、電力変換システム[PCS]、熱管理および安全システム、およびエネルギー管理ソフトウェア)、主要用途(UPSおよび短時間バックアップ、長時間バックアップ電力、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、およびマイクログリッドおよびグリッドサービス)、貯蔵時間(1時間未満、1〜2時間、2〜4時間超、および4時間超)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー[CSP]、および企業・エッジ)、および地域(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) |
| 鉛酸 |
| ナトリウムイオン |
| フロー電池 |
| その他の電池化学 |
| 電池セルおよびモジュール |
| 電池ラックおよびキャビネット |
| 電池管理システム(BMS) |
| 電力変換システム(PCS) |
| 熱管理および安全システム |
| エネルギー管理ソフトウェア |
| UPSおよび短時間バックアップ |
| 長時間バックアップ電力 |
| ピークシェービングおよび負荷シフト |
| 再生可能エネルギー統合 |
| マイクログリッドおよびグリッドサービス |
| 1時間未満 |
| 1〜2時間 |
| 2〜4時間超 |
| 4時間超 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| 企業・エッジ |
| 米国 |
| カナダ |
| メキシコ |
| 電池化学別 | リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) | |
| 鉛酸 | |
| ナトリウムイオン | |
| フロー電池 | |
| その他の電池化学 | |
| システムコンポーネント別 | 電池セルおよびモジュール |
| 電池ラックおよびキャビネット | |
| 電池管理システム(BMS) | |
| 電力変換システム(PCS) | |
| 熱管理および安全システム | |
| エネルギー管理ソフトウェア | |
| 主要用途別 | UPSおよび短時間バックアップ |
| 長時間バックアップ電力 | |
| ピークシェービングおよび負荷シフト | |
| 再生可能エネルギー統合 | |
| マイクログリッドおよびグリッドサービス | |
| 貯蔵時間別 | 1時間未満 |
| 1〜2時間 | |
| 2〜4時間超 | |
| 4時間超 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| 企業・エッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター電池エネルギー貯蔵市場の規模はどのくらいですか?
市場は2026年に6.12 ビリオン 米ドルと評価され、2027年には6.99 ビリオン 米ドルと推定され、2032年までに13.88 ビリオン 米ドルに達すると予測されています。
北米のデータセンターにおける電池貯蔵の導入を推進しているものは何ですか?
AIの電力需要、制約されたグリッド接続、古いバックアップシステムの交換、および再生可能エネルギー統合が導入を支援しています。
どの電池化学がデータセンター貯蔵需要をリードしていますか?
LFPは高速放電、長いサイクル寿命、および優れた熱特性を提供するため、2026年に36.14%のシェアを占めました。
データセンター電池にとって最も急速に拡大しているアプリケーションはどれですか?
再生可能エネルギー統合は、オペレーターが継続的なコンピューティング負荷に対して安定した電力を求めるため、2032年までに15.89%のCAGRで拡大すると予測されています。
地域のデータセンター貯蔵セクターで最も急速に拡大している国はどこですか?
メキシコはニアショアリング活動と制約されたグリッド容量に支えられ、2032年までに17.23%のCAGRで拡大すると予測されています。
長時間電池システムがより重要になっているのはなぜですか?
4時間超のシステムは、ハイパースケールオペレーターが複数時間の安定した電力とより強力な再生可能エネルギーサポートを求めるため、2032年までに16.21%のCAGRで拡大すると予測されています。