
Taille et Part du Marché du Stockage d'Énergie par Batteries pour Centres de Données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
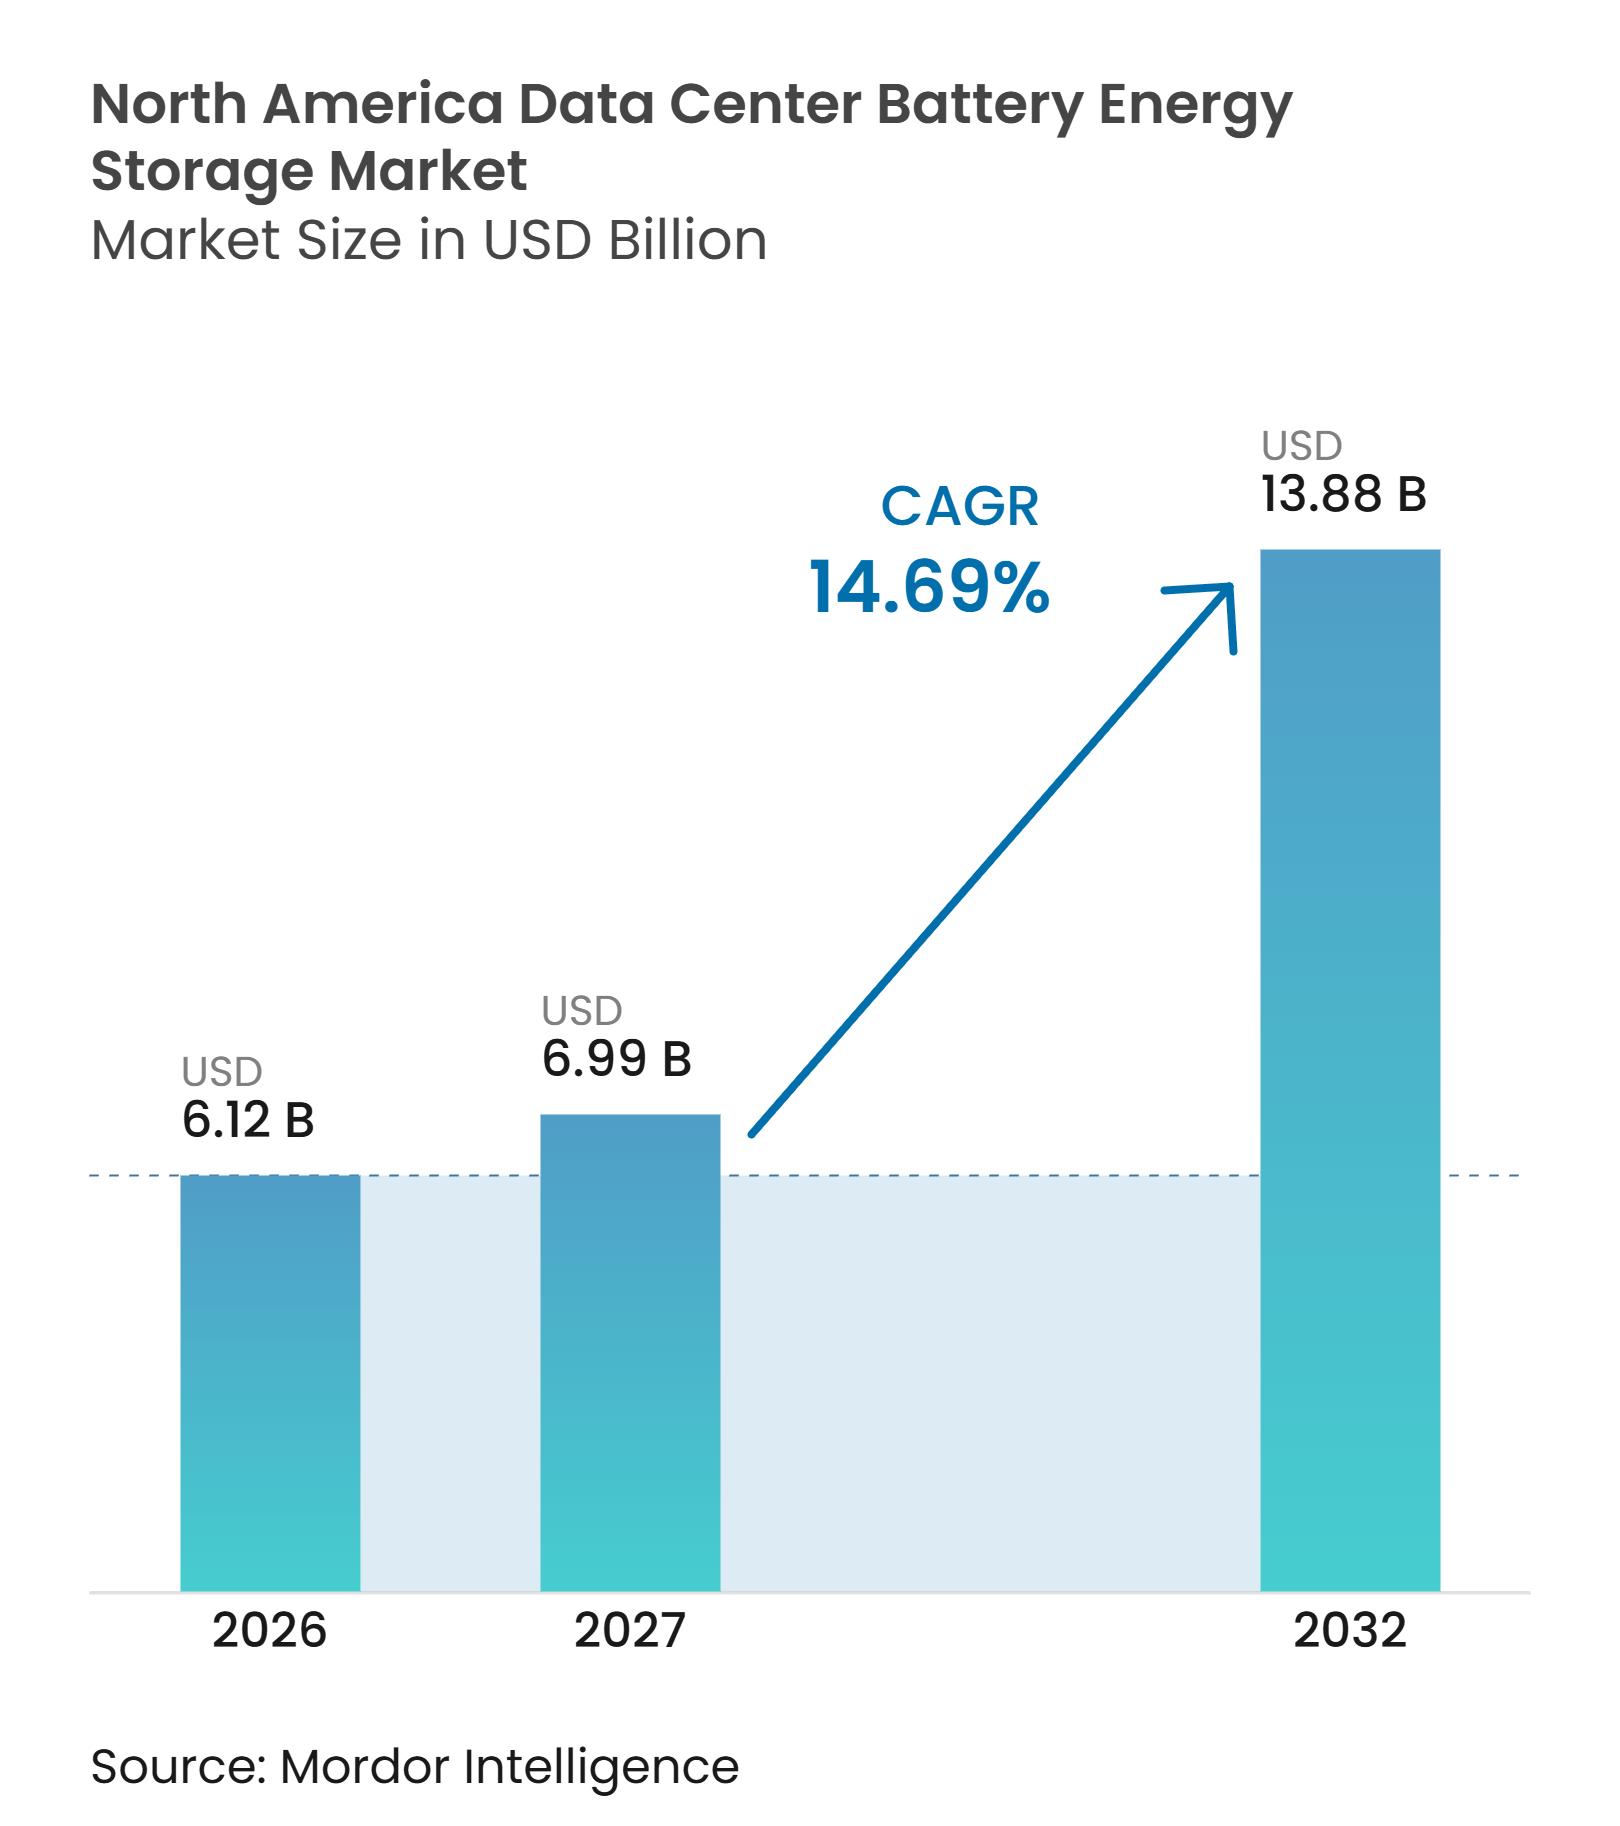
| Taille du marché de l'année de base (2026) | 6.12 Milliards de dollars |
| Taille du Marché (2027) | 6.99 Milliards de dollars |
| Taille du Marché (2032) | 13.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.69 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Stockage d'Énergie par Batteries pour Centres de Données en Amérique du Nord par Mordor Intelligence
La taille du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord était évaluée à 6,12 milliards USD en 2026 et devrait progresser de 6,99 milliards USD en 2027 pour atteindre 13,88 milliards USD d'ici 2032, à un CAGR de 14,69 % durant la période de prévision 2027-2032. Les charges de travail d'IA accroissent la demande en électricité et augmentent la densité de puissance requise à l'intérieur des centres de données. Les délais de raccordement au réseau rendent le stockage sur site plus important pour les nouveaux campus. Les opérateurs remplacent également les systèmes diesel et plomb-acide à régulation par soupape par des alternatives alimentées par batteries capables de répondre plus rapidement aux variations de charge. Le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord évolue vers des systèmes combinant alimentation de secours, gestion des pointes et équilibrage des énergies renouvelables. La sélection des fournisseurs est de plus en plus influencée par la sécurité incendie, les règles relatives au contenu domestique et les performances de conversion de puissance.
Principaux Enseignements du Rapport
- Par chimie de batterie, le LFP détenait 36,14 % de la part du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026, tandis que l'ion sodium devrait progresser à un CAGR de 15,27 % jusqu'en 2032.
- Par composant système, les cellules et modules de batterie représentaient 35,41 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026, tandis que les logiciels de gestion de l'énergie devraient progresser à un CAGR de 15,56 % jusqu'en 2032.
- Par application principale, les onduleurs et systèmes de secours de courte durée détenaient 45,67 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026, tandis que l'intégration des énergies renouvelables devrait progresser à un CAGR de 15,89 % jusqu'en 2032.
- Par durée de stockage, la durée inférieure à 1 heure représentait 58,19 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026, tandis que la durée supérieure à 4 heures devrait progresser à un CAGR de 16,21 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient 56,88 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 16,55 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation représentaient 65,21 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 16,84 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 62,16 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026, tandis que le Mexique devrait progresser à un CAGR de 17,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des Charges de Travail d'IA et Augmentation de la Densité de Puissance des Centres de Données | +3.2% | Mondial, concentré dans les hubs hyperscale et de colocation aux États-Unis | Court terme (≤ 2 ans) |
| Contraintes de Capacité du Réseau et Files d'Attente d'Interconnexion Prolongées | +2.7% | Corridors PJM, ERCOT et MISO aux États-Unis, Ontario et Alberta au Canada | Court terme (≤ 2 ans) |
| Expansion des Centres de Données Hyperscale et de Colocation | +2.3% | Portée par les États-Unis, avec des retombées au Mexique et au Canada | Moyen terme (2-4 ans) |
| Approvisionnement en Énergie Renouvelable et Stratégies de Centres de Données Interactifs avec le Réseau | +1.9% | ERCOT, PJM et Pacifique Nord-Ouest aux États-Unis, Colombie-Britannique et Ontario au Canada, Querétaro au Mexique | Moyen terme (2-4 ans) |
| Transitoires de Charge des Onduleurs Pilotés par l'IA Nécessitant un Stockage à Réponse Rapide | +1.6% | Mondial, concentré dans les campus de centres de données IA aux États-Unis | Court terme (≤ 2 ans) |
| Incitations à la Fabrication Nationale de Batteries et Localisation Régionale de la Chaîne d'Approvisionnement | +1.4% | Portée par les États-Unis, avec des retombées au Mexique et au Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des Charges de Travail d'IA et Augmentation de la Densité de Puissance des Centres de Données
L'entraînement et l'inférence de l'IA modifient les exigences en matière de puissance pour le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord. La densité des baies est passée de 16 kW en 2025 à 27 kW en 2026, tandis que certains déploiements d'IA ont dépassé 50 à 70 kW par baie. Ces charges peuvent varier en quelques millisecondes, ce qui crée un rôle pour les systèmes de batteries à réponse rapide aux côtés des équipements de secours conventionnels. Les systèmes de batteries peuvent absorber les variations de charge de courte durée avant que les générateurs ou les ressources du réseau ne répondent. Cela favorise les systèmes LFP et ion sodium qui offrent des taux de décharge rapides et de meilleures caractéristiques thermiques.
Contraintes de Capacité du Réseau et Files d'Attente d'Interconnexion Prolongées
L'accès au réseau devient une contrainte centrale pour le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord. La file d'attente d'interconnexion aux États-Unis contenait près de 2 600 GW de projets de production et de stockage à la fin de 2025, et les projets nécessitent souvent plusieurs années pour entrer en exploitation. Dominion Energy a signalé des demandes de points de livraison de grande charge en attente totalisant 70 000 MW en Virginie pour 2025. Le stockage sur site peut réduire la demande de pointe sur le réseau et soutenir la mise sous tension progressive des projets. Cela rend le stockage par batteries pertinent même lorsque la conception finale conserve un raccordement permanent au réseau public.
Expansion des Centres de Données Hyperscale et de Colocation
Le développement hyperscale et de colocation concentre les achats de batteries parmi les grands opérateurs. Les installations tierces hébergeaient 46 % des charges de travail informatiques en 2026, plaçant davantage de décisions de planification de puissance entre les mains des fournisseurs cloud et de colocation. Ces opérateurs utilisent des conceptions reproductibles sur plusieurs sites et peuvent acheter des batteries via des accords d'approvisionnement pluriannuels. Ils ont également de meilleures raisons d'utiliser le stockage pour la réponse à la demande et les services de fréquence. Ce schéma avance les commandes de batteries à mesure que les opérateurs préparent la capacité avant l'arrivée des locataires.
Approvisionnement en Énergie Renouvelable et Stratégies de Centres de Données Interactifs avec le Réseau
L'approvisionnement en énergies renouvelables élargit le rôle des batteries, qui passent d'équipements de secours à une infrastructure d'exploitation. Les installations de stockage d'énergie aux États-Unis ont atteint 9,7 GWh au premier trimestre 2026, et 48 % de la capacité installée à l'échelle des services publics était co-localisée avec la production solaire. Le stockage aide les centres de données à faire correspondre la production renouvelable variable avec les charges informatiques continues. Le Département de l'Énergie des États-Unis identifie le stockage par batteries, le solaire et l'éolien parmi les ressources évolutives pouvant contribuer à répondre à la demande croissante en électricité des centres de données. Le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord bénéficie donc de la démarche des opérateurs qui recherchent à la fois une alimentation fiable et une fourniture d'électricité plus propre.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépenses d'Investissement Initiales Élevées et Périodes de Retour sur Investissement Prolongées | -1.7% | Mondial, plus marqué parmi les opérateurs de colocation d'entreprise et de niveau intermédiaire aux États-Unis | Moyen terme (2-4 ans) |
| Emballement Thermique, Exigences de Sécurité Incendie et Restrictions d'Implantation | -1.2% | Virginie du Nord, Californie et centres urbains aux États-Unis, Ontario au Canada | Court terme (≤ 2 ans) |
| Pénurie de Compétences en Ingénierie Haute Tension et en Mise en Service | -0.8% | À l'échelle des États-Unis, concentrée dans les marchés ERCOT, PJM et MISO | Moyen terme (2-4 ans) |
| Longs Délais d'Approvisionnement pour les Transformateurs, Appareillages de Commutation et Équipements d'Interconnexion | -0.7% | États-Unis et Canada, avec des retombées au Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'Investissement Initiales Élevées et Périodes de Retour sur Investissement Prolongées
Les coûts initiaux élevés limitent l'adoption parmi les opérateurs d'entreprise et les sites de colocation de plus petite taille. Les grandes installations LFP nécessitent des équipements de conversion de puissance, des systèmes de contrôle thermique et des systèmes de protection incendie en plus de la batterie elle-même. Les incitations fédérales à la production peuvent soutenir la fabrication nationale de cellules, mais les exigences d'approvisionnement peuvent réduire l'accès aux cellules importées à moindre coût. Le crédit de production Section 45X prévoit 35 USD/kWh pour les cellules de batteries produites aux États-Unis et répondant aux critères d'éligibilité. Les longs cycles d'approvisionnement rendent également plus difficile pour les opérateurs d'évaluer les rendements des projets lorsque les exigences en matière d'équipements et d'interconnexion sont encore en évolution.
Emballement Thermique, Exigences de Sécurité Incendie et Restrictions d'Implantation
Le risque d'emballement thermique demeure un problème majeur d'implantation pour le stockage lithium-ion dans les zones denses de centres de données. La norme NFPA 855 fournit un cadre de sécurité pour les systèmes de stockage d'énergie stationnaires, incluant des exigences qui influencent la conception des installations et la planification des interventions d'urgence. Les essais UL 9540A sont largement utilisés pour évaluer la propagation de l'emballement thermique dans les systèmes de stockage d'énergie par batteries.[1] Ces exigences ajoutent des travaux d'ingénierie et peuvent prolonger les délais d'approbation. Les alternatives à base d'ion sodium attirent l'attention lorsque les opérateurs accordent une grande importance à la documentation de sécurité et à la réduction de la dépendance aux chaînes d'approvisionnement en lithium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Chimie de Batterie :
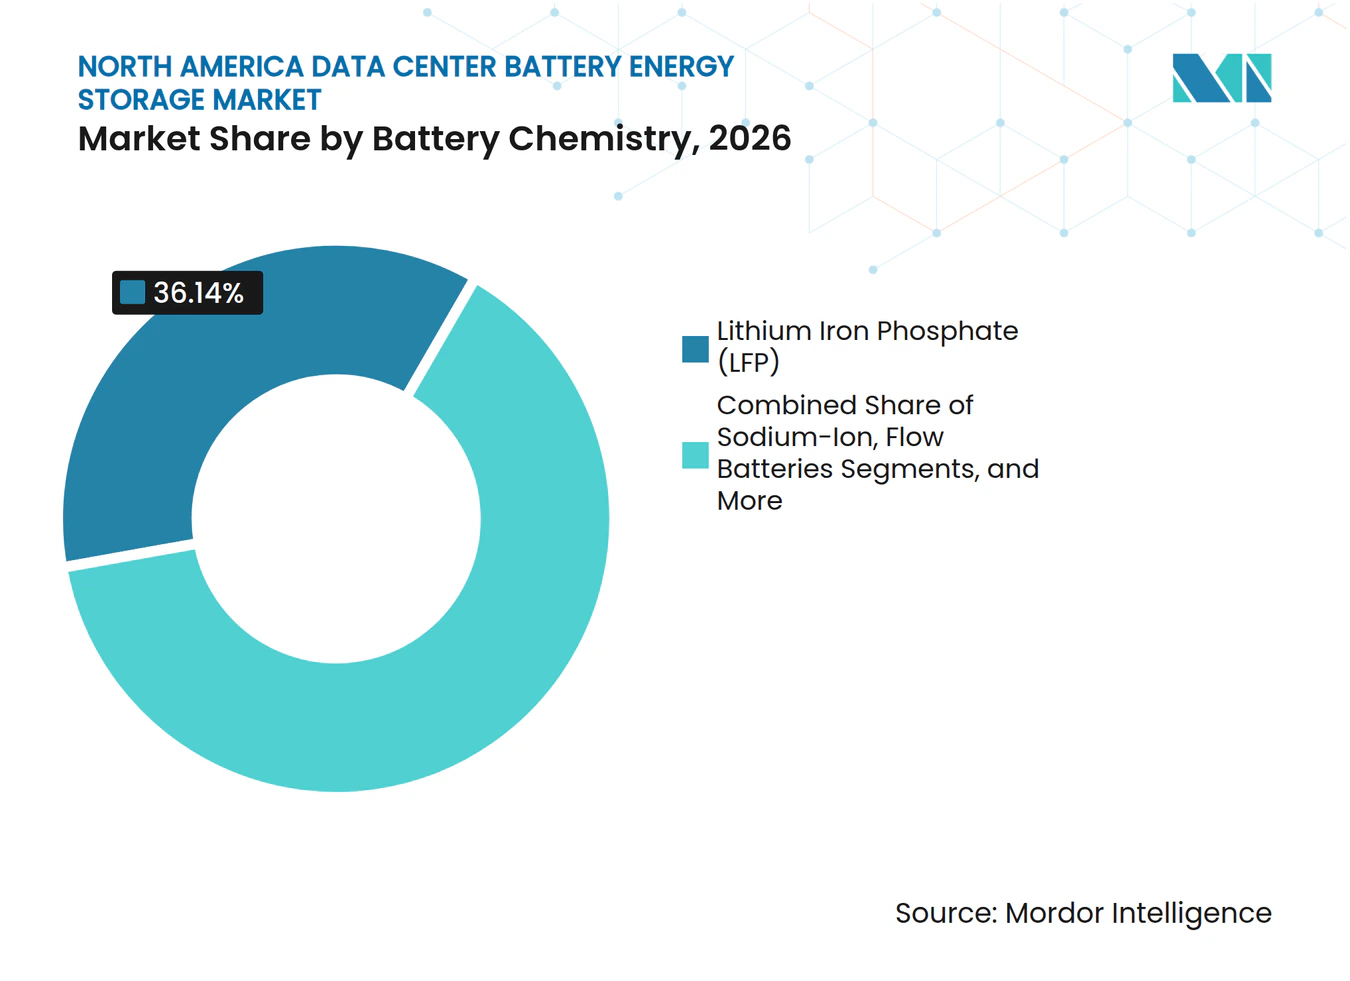
Le LFP en Tête Tandis que l'Ion Sodium Gagne en PertinenceLe LFP détenait 36,14 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Cette chimie est largement utilisée car elle offre une longue durée de vie en cycles, une décharge rapide et un profil thermique plus stable. Les systèmes LFP conviennent à la commutation des onduleurs dans les installations soumises à des charges d'IA variables. Saft a lancé sa batterie d'onduleur LFP Flex'ion Gen3 en juillet 2026, délivrant 268 kW depuis une armoire de 67 kWh. Le produit a démontré des améliorations continues des performances au sein du segment LFP établi.
L'ion sodium devrait progresser à un CAGR de 15,27 % jusqu'en 2032. Les opérateurs l'envisagent lorsque la sécurité incendie et l'exposition à la chaîne d'approvisionnement constituent des facteurs d'approvisionnement importants. Le NMC reste utile lorsque l'espace disponible place la densité énergétique au premier plan. Les systèmes plomb-acide continuent de servir les installations plus anciennes, bien que les programmes de remplacement progressent. Les batteries à flux conservent un rôle limité dans les projets d'intégration des énergies renouvelables de plus longue durée.



Par Composant Système :
Les Logiciels Ajoutent une Couche de Valeur à Croissance Plus RapideLes cellules et modules de batterie représentaient 35,41 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Ils demeurent l'élément le plus coûteux et le plus volumineux d'une installation de stockage. Les baies et armoires se standardisent de plus en plus pour réduire le temps d'installation sur les grands campus. Les systèmes de gestion de batteries et les systèmes de conversion de puissance déterminent la sécurité du fonctionnement du matériel. Le programme DSX Ready de NVIDIA a accru l'attention portée au comportement de conversion de puissance aux bornes en courant alternatif.
Les logiciels de gestion de l'énergie devraient progresser à un CAGR de 15,56 % jusqu'en 2032. Les logiciels peuvent coordonner l'alimentation de secours, l'écrêtage des pointes et la répartition des services réseau depuis une seule plateforme d'exploitation. FlexGen et Rosendin ont annoncé en 2025 une collaboration BESSUPS combinant du matériel de stockage avec les contrôles HybridOS. L'interopérabilité est également importante lorsque les opérateurs utilisent du matériel de plusieurs fournisseurs. La norme IEC 62933 soutient des approches communes en matière de performance et de sécurité des systèmes de stockage d'énergie électrique.
Par Application Principale :
Les Onduleurs Conservent leur Avance Tandis que l'Intégration des Énergies Renouvelables se DéveloppeLes onduleurs et systèmes de secours de courte durée représentaient 45,67 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Le segment bénéficie du remplacement des chaînes d'onduleurs plomb-acide par des systèmes lithium-ion. Les charges d'IA peuvent varier brusquement et nécessitent qu'un système de batteries réponde avant que d'autres ressources de secours ne soient disponibles. Cette exigence soutient les produits d'onduleurs à taux plus élevé et les conceptions à moyenne tension. Le secours prolongé et le délestage de charge deviennent plus courants dans les installations qui utilisent déjà des batteries lithium-ion.
L'intégration des énergies renouvelables devrait progresser à un CAGR de 15,89 % jusqu'en 2032. Le stockage aide à stabiliser la production solaire et éolienne variable par rapport au profil de demande continue d'un centre de données. Le Département de l'Énergie reconnaît le stockage comme un complément utile aux ressources renouvelables au service de la demande des centres de données.[2] Le stockage peut également aider un projet à fonctionner pendant que les mises à niveau permanentes du réseau restent incomplètes. Cela crée un lien pratique entre les contrats d'énergie renouvelable, la planification de l'interconnexion et les investissements en matière de résilience.
Par Durée de Stockage :
Les Systèmes de Courte Durée en Tête Tandis que les Systèmes de Longue Durée Gagnent du SoutienLa durée inférieure à 1 heure détenait 58,19 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Cela reflète le rôle historique des onduleurs qui assurent la transition lors d'une interruption du réseau jusqu'au démarrage des générateurs. Les systèmes LFP de cinq minutes et de quinze minutes servent également à tamponner rapidement les transitoires de charge des IA. Les plages de 1 à 2 heures et de plus de 2 à 4 heures gagnent en utilisation lorsque les opérateurs combinent alimentation de secours et réduction des pointes. Les exigences d'implantation en milieu urbain peuvent limiter la taille pratique des très grandes installations de batteries.
Le segment supérieur à 4 heures devrait progresser à un CAGR de 16,21 % jusqu'en 2032. Les opérateurs hyperscale ont besoin d'une puissance ferme de plus longue durée pour réduire leur dépendance aux raccordements au réseau contraints. L'accord de réservation de Meta en 2026 avec Noon Energy portait sur jusqu'à 1 GW/100 GWh de stockage de très longue durée. Form Energy a également annoncé un accord d'approvisionnement en batteries fer-air de 12 GWh avec Crusoe pour des livraisons débutant en 2027. Ces engagements indiquent un intérêt accru pour les systèmes capables de soutenir les énergies renouvelables pendant plusieurs heures ou plus.
Par Taille de Centre de Données :
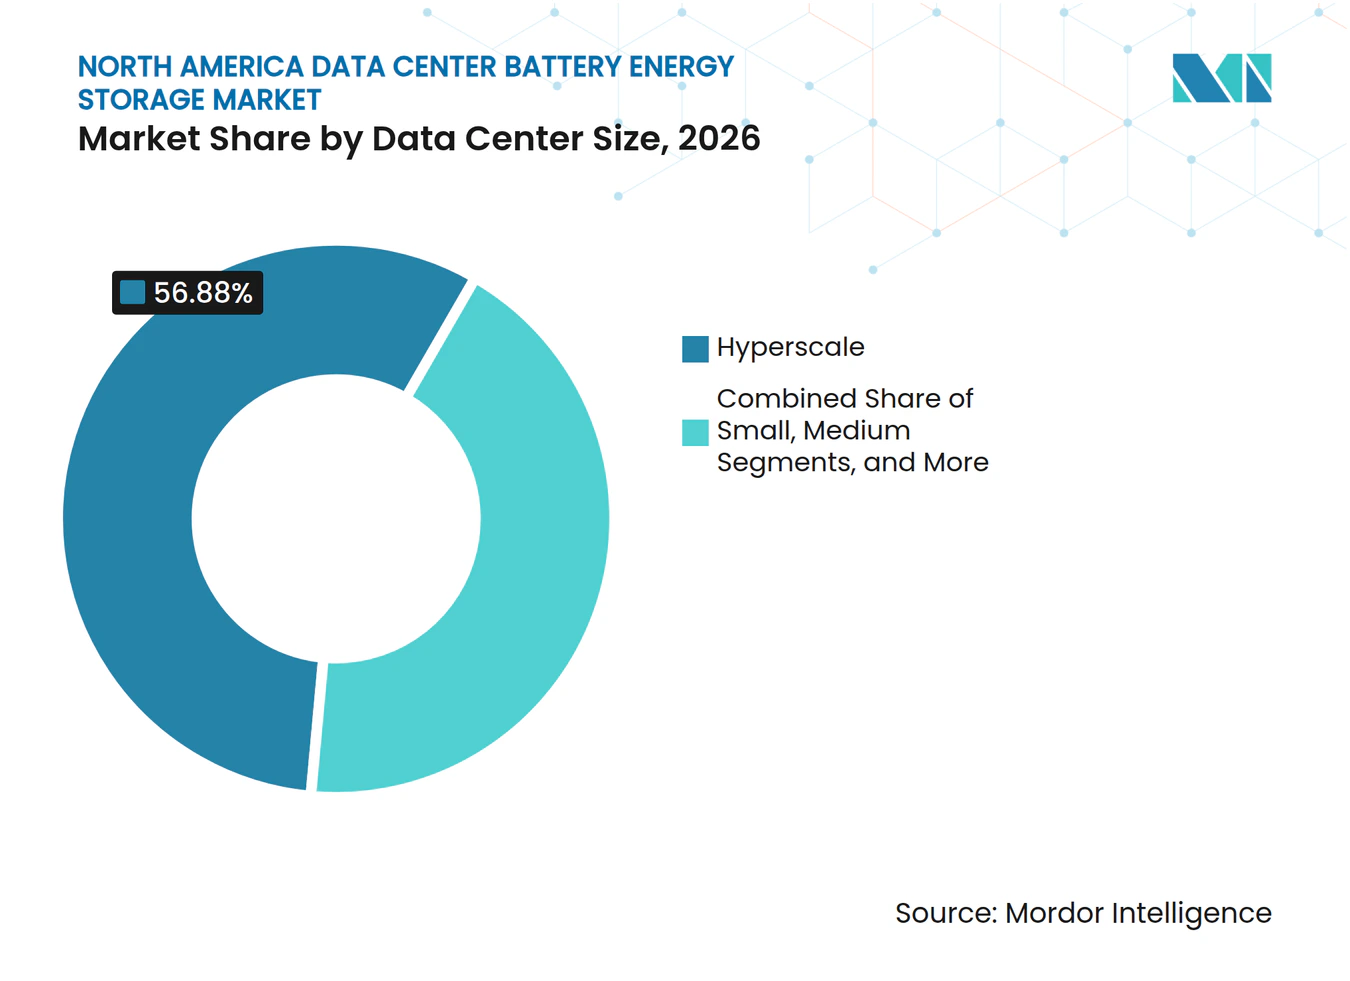
Les Installations Hyperscale Dominent la Demande et l'ExpansionLes installations hyperscale ont capté 56,88 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Le segment devrait progresser à un CAGR de 16,55 % jusqu'en 2032, ce qui en fait à la fois la catégorie de taille la plus grande et celle qui évolue le plus rapidement. Les grands opérateurs peuvent financer des systèmes d'alimentation complexes et conclure des accords d'approvisionnement pluriannuels en batteries. Fluence a signé des accords-cadres d'approvisionnement avec 2 grands développeurs de centres de données hyperscale en 2026. Ces acheteurs accordent également plus d'importance aux performances documentées de conversion de puissance et au soutien en ingénierie.
Les grands centres de données restent importants car les sites de colocation et les zones cloud régionales augmentent leur capacité pour les charges de travail d'IA. Les installations de taille moyenne et petite font face à des coûts d'installation plus élevés par kilowattheure et à un moindre pouvoir d'achat. Leurs équipements existants comprennent souvent des chaînes de secours plomb-acide plus anciennes. La densité moyenne des baies est passée de 9 kW en 2025 à 11 kW en 2026 pour l'ensemble des tailles d'installations. Certaines organisations transfèrent leurs calculs d'IA vers des fournisseurs hyperscale plutôt que de reconstruire leur propre infrastructure d'alimentation.

Par Type de Centre de Données :
La Colocation Détient la Plus Grande Base Tandis que les Fournisseurs de Services Cloud AccélèrentLes opérateurs de colocation représentaient 65,21 % du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Leurs engagements de service nécessitent des systèmes d'alimentation fiables capables de supporter des charges clients à haute densité. Ils disposent également d'une importante opportunit de modernisation à mesure que les sites existants remplacent les configurations d'onduleurs héritées. Les conceptions alimentées par batteries peuvent soutenir les engagements de niveau de service et améliorer la flexibilité de l'alimentation. Les sites d'entreprise et de périphérie acquièrent généralement des systèmes plus petits et conservent les équipements plomb-acide plus longtemps.
Les fournisseurs de services cloud devraient progresser à un CAGR de 16,84 % jusqu'en 2032. Leurs besoins d'approvisionnement comprennent l'alimentation de secours, la correspondance avec les énergies renouvelables et la gestion de la demande. Le stockage permet à ces opérateurs d'aligner les contrats d'achat d'énergie avec le calendrier de charge des centres de données. Leur échelle soutient également les conceptions de plus longue durée et les logiciels avancés de gestion de l'énergie. Le secteur du stockage d'énergie par batteries pour centres de données en Amérique du Nord est donc de plus en plus façonné par la planification d'infrastructure menée par le cloud.
Analyse Géographique
États-Unis
Les États-Unis détenaient 62,16 % de la part du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord en 2026. Le pays possède la plus grande concentration régionale d'installations hyperscale, de colocation et cloud. La consommation d'électricité des centres de données américains devrait augmenter de 240 TWh d'ici 2030 par rapport aux niveaux de 2024.[3] Cette demande oriente de grandes décisions de stockage en Virginie, au Texas, en Oregon, en Arizona et en Géorgie. Les incitations fiscales fédérales et les règles relatives aux entités étrangères préoccupantes réorientent les achats vers l'approvisionnement en cellules américaines et sud-coréennes.
Mexique
Le Mexique devrait progresser à un CAGR de 17,23 % jusqu'en 2032. Les investissements de délocalisation de proximité et la capacité limitée du réseau renforcent l'intérêt pour le stockage sur site dans les projets de centres de données. Le plan national prévoit 2 216 MW de stockage par batteries d'ici 2030 via la Comisión Federal de Electricidad. Panasonic a annoncé un investissement de 2 milliards USD dans la fabrication de batteries pour soutenir les applications de centres de données IA, le Mexique servant de hub régional de modules. Les projets associant des contrats d'énergie renouvelable au stockage peuvent réduire l'exposition aux délais prolongés de raccordement conventionnel.
Canada et Planification Régionale de l'Énergie
La capacité de stockage par batteries installée au Canada a plus que doublé en 2025 pour atteindre près de 1 GW. Le projet de stockage d'énergie de Hagersville a atteint sa mise en service commerciale en février 2026 avec une capacité de 300 MW/1 200 MWh. La Régie de l'énergie du Canada prévoit que la capacité nationale de stockage par batteries pourrait atteindre 15 à 23 GW d'ici 2050, selon le scénario. L'Alberta Electric System Operator développe une approche d'interconnexion flexible qui pourrait permettre aux centres de données de combiner l'accès au réseau avec des systèmes de batteries sur site.
Paysage Concurrentiel
Concentration du Marché
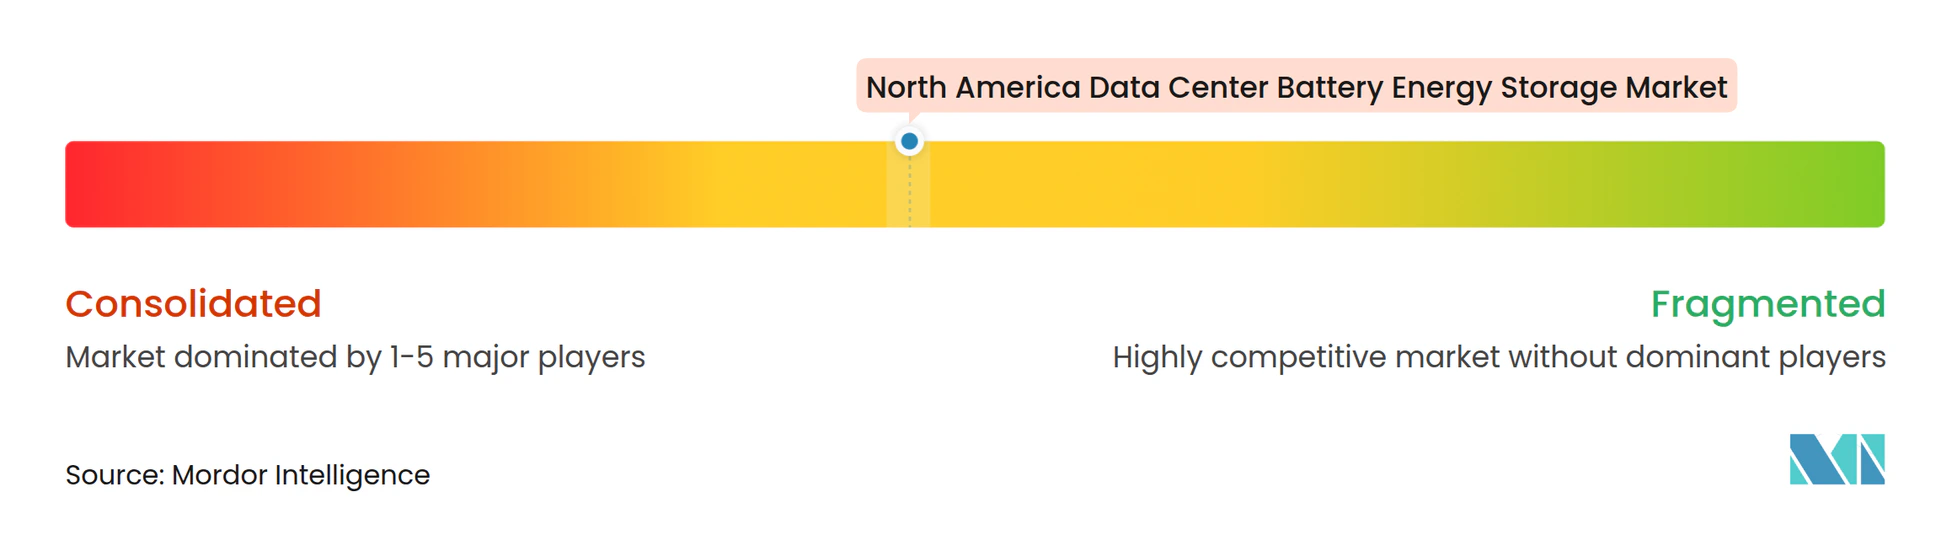
Le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord présente une couche d'approvisionnement en cellules modérément concentrée. CATL, LG Energy Solution, Samsung SDI, Tesla et BYD Company Limited sont des fournisseurs de batteries de premier plan. L'intégration des systèmes est plus fragmentée, avec Fluence Energy, EnerSys, Hithium Energy Storage Technology, Saft Groupe, Eos Energy Enterprises, ESS Tech et Form Energy actifs sur différents cas d'usage. La concurrence s'étend désormais au-delà du prix des cellules aux performances de conversion de puissance, aux preuves de sécurité et à l'approvisionnement national. Le programme DSX Ready de NVIDIA a renforcé l'importance des performances documentées des systèmes pour les achats de centres de données IA.
LG Energy Solution a signalé un important pipeline de commandes ESS et a annoncé des plans d'expansion de son empreinte de fabrication régionale en 2026. Le Megapack 2XL de Tesla et le Vertech JF2 AC Link de LG Energy Solution ont été parmi les premiers systèmes certifiés dans le cadre du programme DSX Ready. Saft a lancé la batterie d'onduleur Flex'ion Gen3 avec une conception à densité de puissance plus élevée en juillet 2026. Fluence a introduit Smartstack, un produit de 10 MWh conçu pour améliorer la densité des sites et réduire les coûts d'équilibre de centrale. Ces évolutions montrent que les fournisseurs se concurrencent via des systèmes certifiés, des équipements plus compacts et une capacité de production plus proche des clients.
Les fournisseurs de batteries ion sodium, fer-air et à flux ciblent des applications où les exigences de sécurité, de durée ou de chaîne d'approvisionnement diffèrent des projets lithium-ion conventionnels. Les fournisseurs de logiciels indépendants proposent également des systèmes de contrôle capables de faire fonctionner du matériel de plusieurs fournisseurs. Cela pourrait réduire l'avantage des plateformes propriétaires fermées. La conformité aux normes NFPA 855 et UL 9540A est devenue une considération d'approvisionnement visible pour les nouveaux projets.
Leaders du Secteur du Stockage d'Énergie par Batteries pour Centres de Données en Amérique du Nord
-
GS Yuasa International Ltd.
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Stockage d'Énergie par Batteries pour Centres de Données en Amérique du Nord Entreprises couvertes dans ce rapport
- Contemporary Amperex Technology Co., Limited
- Tesla, Inc.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- BYD Company Limited
- EnerSys
- Exide Technologies, Inc.
- East Penn Manufacturing Co., Inc.
- GS Yuasa International Ltd.
- Saft Groupe S.A.S.
- HOPPECKE Batterien GmbH and Co. KG
- EVE Energy Co., Ltd.
- Hithium Energy Storage Technology Co., Ltd.
- Fluence Energy, Inc.
- Eos Energy Enterprises, Inc.
- Form Energy, Inc.
- Invinity Energy Systems plc
- ESS Tech, Inc.
- Electrovaya Inc.
Développements industriels récents dans Marché du Stockage d'Énergie par Batteries pour Centres de Données en Amérique du Nord
- Octobre 2026 : LG Energy Solution a officiellement établi 5 centres de production ESS en Amérique du Nord. Son installation de Lansing, Michigan, a dépassé 35 GWh de capacité annuelle de production de cellules pour ESS LFP et cellules VE NMC. La société a sécurisé plus de 3 billions KRW (2,2 milliards USD) de nouvelles commandes ESS au premier semestre 2026 et visait plus de 50 GWh de capacité de production ESS régionale d'ici la fin de l'année.
- Octobre 2026 : Tesla a démarré les opérations de son usine de production Megapack à Brookshire, Texas. L'usine a porté la capacité de production de systèmes ESS nord-américains à 90 GWh annuellement. LG Energy Solution et Samsung SDI ont été identifiés comme principaux fournisseurs de cellules ciblant 23 GWh d'approvisionnement annuel à l'installation à partir du quatrième trimestre 2026.
- Septembre 2026 : Nvidia a lancé son programme de qualification BESS DSX Ready pour l'infrastructure des centres de données IA. Le système PCS et de stockage par batteries WD4 d'Hitachi Energy à 5 MW/10 MWh, le LGES Vertech JF2 AC Link de LG Energy Solution à 5 MW/10 MWh et le Megapack 2XL de Tesla à 1,93 MW/3,85 MWh ont été désignés comme les 3 premiers systèmes certifiés. Le programme a introduit la conformité technique au niveau du PCS comme exigence de base pour les achats de BESS auprès des comptes hyperscale.
- Août 2026 : Noon Energy et Sabanci Renewables ont signé un accord de coentreprise pour co-développer jusqu'à 1 GW de stockage d'énergie de très longue durée pour les applications de centres de données IA. La coentreprise combine la technologie des piles à combustible à oxyde solide réversibles avec des ressources solaires et éoliennes à l'échelle des services publics. Le déploiement commercial est ciblé dès 2027.
Périmètre du Rapport sur le Marché du Stockage d'Énergie par Batteries pour Centres de Données en Amérique du Nord
Le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord désigne le déploiement de technologies de stockage d'énergie par batteries dans les centres de données des États-Unis, du Canada et du Mexique pour soutenir l'alimentation de secours, l'intégration des énergies renouvelables, la gestion de la demande de pointe, les opérations de microréseaux et la participation aux services réseau. Le marché est porté par l'expansion hyperscale, la croissance de la demande en puissance liée à l'IA, l'augmentation des contraintes sur le réseau, les exigences de résilience et les investissements croissants dans une infrastructure énergétique durable.
Le rapport sur le marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord est segmenté par chimie de batterie (phosphate de fer lithié [LFP], nickel manganèse cobalt [NMC], plomb-acide, ion sodium, batteries à flux et autres chimies de batteries), composant système (cellules et modules de batterie, baies et armoires de batteries, systèmes de gestion de batteries [BMS], systèmes de conversion de puissance [PCS], systèmes de gestion thermique et de sécurité, et logiciels de gestion de l'énergie), application principale (onduleurs et secours de courte durée, alimentation de secours de longue durée, écrêtage des pointes et délestage de charge, intégration des énergies renouvelables, et microréseaux et services réseau), durée de stockage (inférieure à 1 heure, 1-2 heures, supérieure à 2-4 heures et supérieure à 4 heures), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Phosphate de Fer Lithié (LFP) |
| Nickel Manganèse Cobalt (NMC) |
| Plomb-Acide |
| Ion Sodium |
| Batteries à Flux |
| Autres Chimies de Batteries |
| Cellules et Modules de Batterie |
| Baies et Armoires de Batteries |
| Systèmes de Gestion de Batteries (BMS) |
| Systèmes de Conversion de Puissance (PCS) |
| Systèmes de Gestion Thermique et de Sécurité |
| Logiciels de Gestion de l'Énergie |
| Onduleurs et Secours de Courte Durée |
| Alimentation de Secours de Longue Durée |
| Écrêtage des Pointes et Délestage de Charge |
| Intégration des Énergies Renouvelables |
| Microréseaux et Services Réseau |
| Inférieure à 1 Heure |
| 1-2 Heures |
| Supérieure à 2-4 Heures |
| Supérieure à 4 Heures |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de Services Cloud (CSP) |
| Entreprise et Périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par Chimie de Batterie | Phosphate de Fer Lithié (LFP) |
| Nickel Manganèse Cobalt (NMC) | |
| Plomb-Acide | |
| Ion Sodium | |
| Batteries à Flux | |
| Autres Chimies de Batteries | |
| Par Composant Système | Cellules et Modules de Batterie |
| Baies et Armoires de Batteries | |
| Systèmes de Gestion de Batteries (BMS) | |
| Systèmes de Conversion de Puissance (PCS) | |
| Systèmes de Gestion Thermique et de Sécurité | |
| Logiciels de Gestion de l'Énergie | |
| Par Application Principale | Onduleurs et Secours de Courte Durée |
| Alimentation de Secours de Longue Durée | |
| Écrêtage des Pointes et Délestage de Charge | |
| Intégration des Énergies Renouvelables | |
| Microréseaux et Services Réseau | |
| Par Durée de Stockage | Inférieure à 1 Heure |
| 1-2 Heures | |
| Supérieure à 2-4 Heures | |
| Supérieure à 4 Heures | |
| Par Taille de Centre de Données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par Type de Centre de Données | Colocation |
| Fournisseurs de Services Cloud (CSP) | |
| Entreprise et Périphérie | |
| Par Géographie | États-Unis |
| Canada | |
| Mexique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du stockage d'énergie par batteries pour centres de données en Amérique du Nord ?
Le marché était évalué à 6,12 milliards USD en 2026, estimé à 6,99 milliards USD en 2027 et devrait atteindre 13,88 milliards USD d'ici 2032.
Quels sont les facteurs qui stimulent l'adoption du stockage par batteries dans les centres de données nord-américains ?
La demande en puissance de l'IA, les raccordements au réseau contraints, le remplacement des anciens systèmes de secours et l'intégration des énergies renouvelables soutiennent l'adoption.
Quelle chimie de batterie domine la demande de stockage pour les centres de données ?
Le LFP détenait une part de 36,14 % en 2026 car il offre une décharge rapide, une longue durée de vie en cycles et de solides caractéristiques thermiques.
Quelle application connaît la croissance la plus rapide pour les batteries de centres de données ?
L'intégration des énergies renouvelables devrait progresser à un CAGR de 15,89 % jusqu'en 2032, les opérateurs recherchant une puissance ferme pour les charges informatiques continues.
Quel pays connaît la croissance la plus rapide dans le secteur régional du stockage pour centres de données ?
Le Mexique devrait progresser à un CAGR de 17,23 % jusqu'en 2032, soutenu par l'activité de délocalisation de proximité et la capacité limitée du réseau.
Pourquoi les systèmes de batteries de longue durée deviennent-ils plus pertinents ?
Les systèmes supérieurs à 4 heures devraient progresser à un CAGR de 16,21 % jusqu'en 2032, les opérateurs hyperscale recherchant une puissance ferme de plusieurs heures et un soutien plus solide aux énergies renouvelables.