
Tamanho e Participação do Mercado de Automação de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
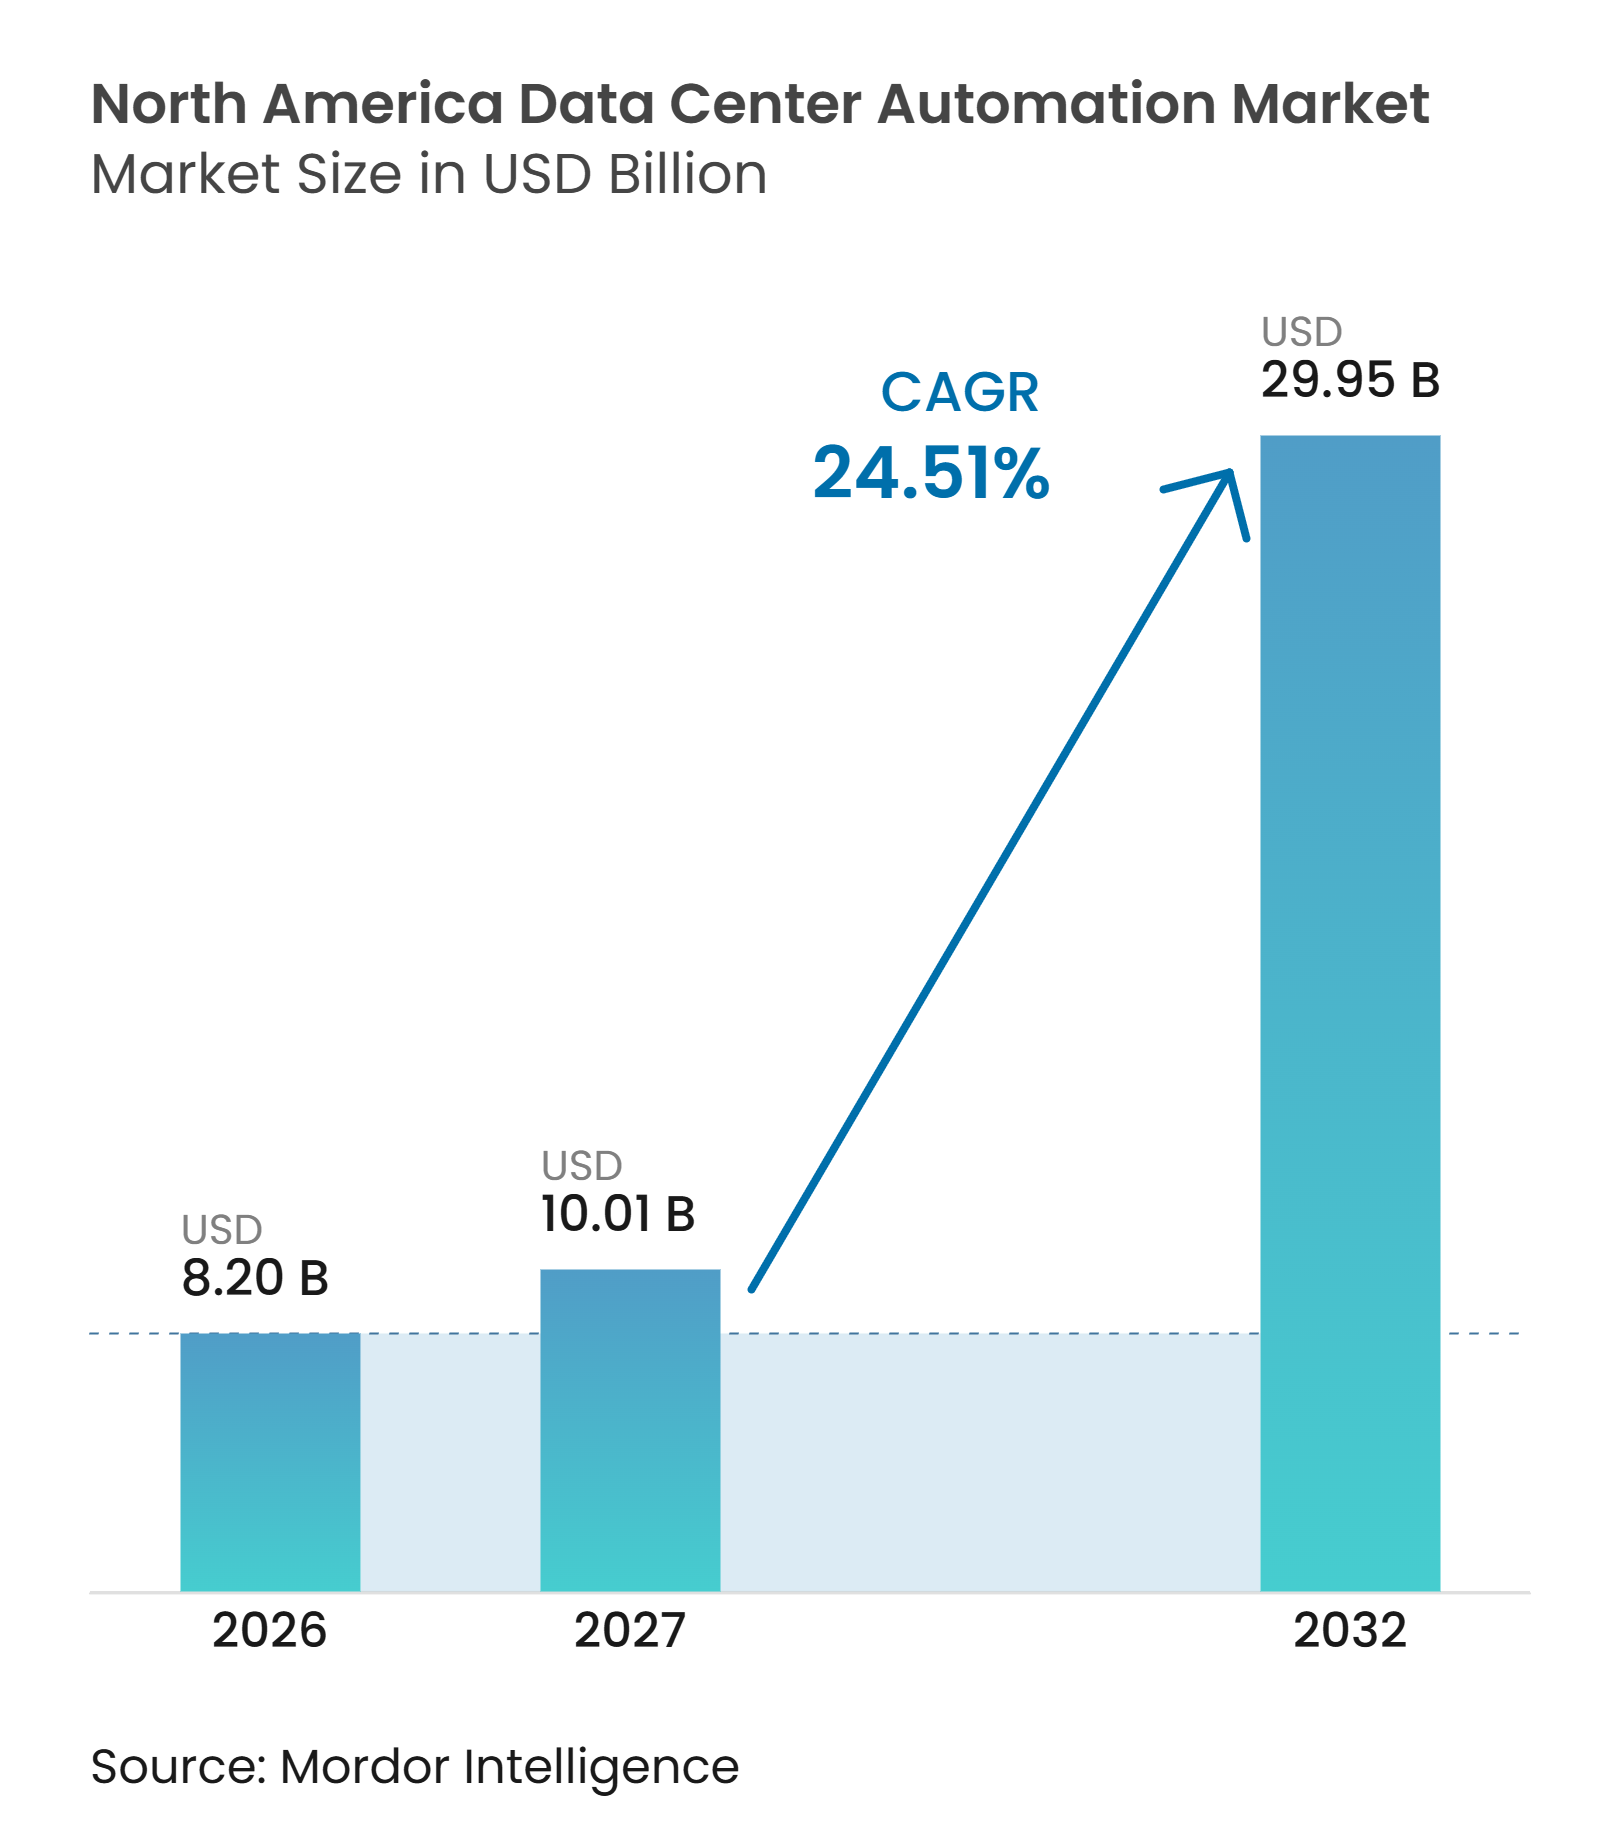
| Tamanho do mercado no ano base (2026) | 8.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.95 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.51 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de automação de data centers na América do Norte foi avaliado em 8,20 bilhões de USD em 2026 e estima-se que aumente para 29,95 bilhões de USD até 2032, a um CAGR de 24,51% durante o período de previsão 2027-2032. O mercado de automação de data centers na América do Norte é impulsionado por cargas de trabalho de IA mais densas, que impõem maiores exigências sobre a distribuição de energia, o resfriamento e o controle das instalações. Nova capacidade também está sendo construída em mais locais, de modo que os operadores precisam de sistemas de controle consistentes em campi estabelecidos e emergentes. O mercado de automação de data centers na América do Norte está migrando de ferramentas de monitoramento separadas para plataformas integradas de energia, resfriamento, gerenciamento predial e gerenciamento de infraestrutura de data centers. Os requisitos de uso de energia, confiabilidade e segurança cibernética estão aumentando o valor da visibilidade em tempo real e da resposta automatizada. O hardware continua sendo importante porque os dispositivos de campo fornecem a camada de controle físico, enquanto o software pode estender a automação para operações preditivas e remotas.
Principais Conclusões do Relatório
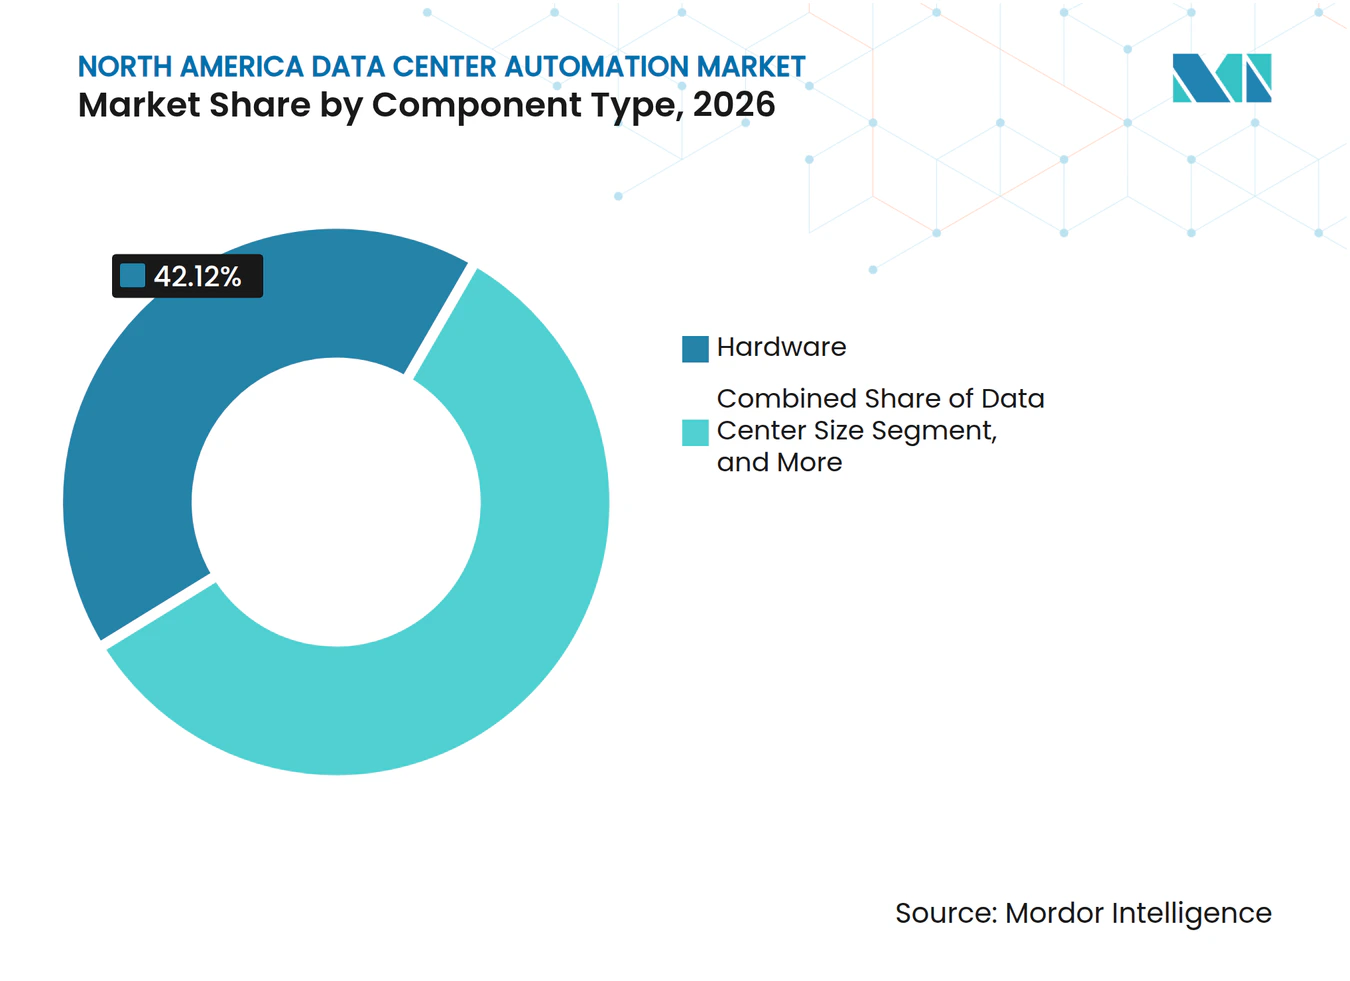
- Por tipo de componente, o hardware detinha 42,12% da participação do mercado de automação de data centers na América do Norte em 2026, enquanto o software deve expandir-se a um CAGR de 25,11% até 2032.
- Por tamanho do data center, as instalações de hiperescala responderam por 41,78% da receita em 2026 e devem avançar a um CAGR de 25,32% até 2032.
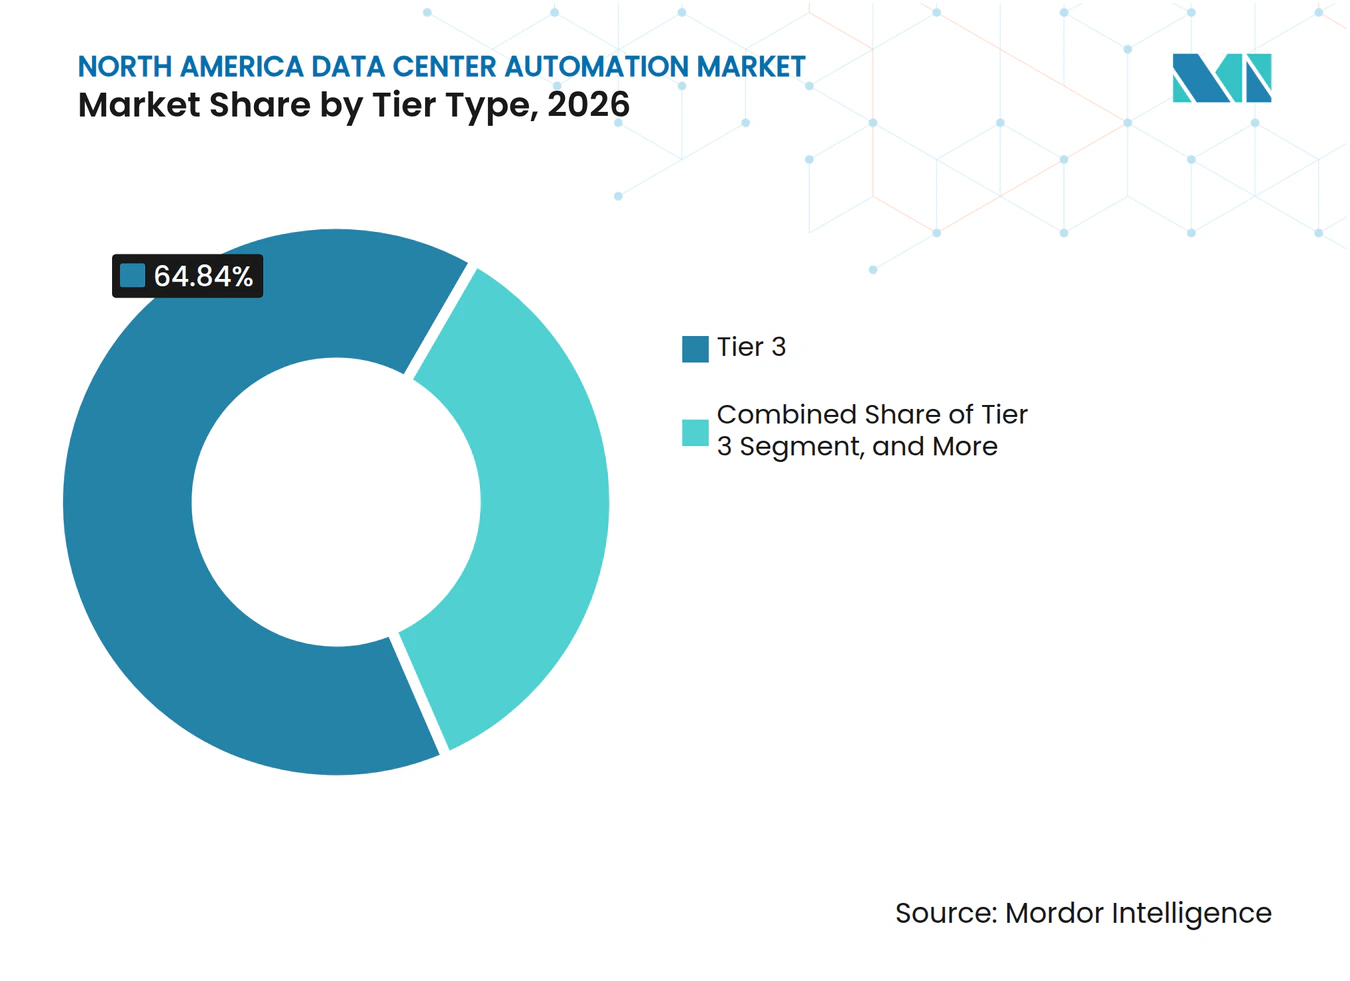
- Por tipo de nível, o Nível 3 respondeu por 64,84% da receita em 2026, enquanto o Nível 4 deve crescer a um CAGR de 25,08% até 2032.
- Por geografia, os Estados Unidos detinham 78,19% da receita regional em 2026, enquanto o Canadá deve expandir-se a um CAGR de 24,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho de IA e Computação de Alto Desempenho | +6.8% | América do Norte, concentrada nos mercados primários dos EUA | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade de Hiperescala e Colocation | +4.5% | Mercados primários e secundários dos EUA, Canadá | Curto prazo (≤ 2 anos) |
| Complexidade Operacional de Nuvem Híbrida e Multinuvem | +3.2% | Segmentos empresariais e de colocation dos EUA, operadores adjacentes à nuvem do Canadá e do México | Médio prazo (2-4 anos) |
| Requisitos de Otimização de Energia e Sustentabilidade | +2.4% | América do Norte, com repercussão relacionada a normas proveniente da Europa | Médio prazo (2-4 anos) |
| Convergência Integrada de SCADA, DCIM e BMS | +1.8% | Instalações de hiperescala e grandes colocation dos EUA | Médio prazo (2-4 anos) |
| Implantação de Data Centers de Borda e Modulares | +1.4% | Estados Unidos, mercados secundários e terciários do Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cargas de Trabalho de IA e Computação de Alto Desempenho
As cargas de trabalho de IA estão aumentando a densidade e a variabilidade da demanda de energia e resfriamento dentro das instalações. Isso impõe limites aos procedimentos manuais, pois os operadores devem responder rapidamente às condições em mudança nos sistemas elétricos e térmicos. O mercado de automação de data centers na América do Norte se beneficia, portanto, da distribuição automatizada de energia, do gerenciamento térmico preditivo e dos controles coordenados das instalações. O Laboratório Nacional de Oak Ridge selecionou a Hewlett Packard Enterprise Company e a AMD para um sistema exascale sucessor e um cluster de IA separado, demonstrando o contínuo apoio público à infraestrutura de computação de alto desempenho.[1] As cargas de trabalho de inferência de IA também podem exigir implantações distribuídas mais próximas dos usuários, o que aumenta o número de sites que precisam de monitoramento e controle padronizados. Isso sustenta a demanda por sistemas que possam operar de forma confiável tanto em grandes campi quanto em locais de borda menores, ao mesmo tempo em que ajuda os operadores a registrar as condições dos equipamentos, coordenar alarmes e manter procedimentos consistentes quando as cargas de trabalho se movem entre sites.
Expansão de Capacidade de Hiperescala e Colocation
O desenvolvimento de hiperescala e colocation aumenta a necessidade de automatizar o comissionamento, o monitoramento e as operações rotineiras das instalações. Grandes projetos devem colocar em serviço equipamentos de energia, resfriamento, segurança e controle com menor interrupção operacional. O mercado de automação de data centers na América do Norte se beneficia quando os operadores utilizam plataformas comuns em múltiplos campi e fases de construção. Altos níveis de pré-locação podem reforçar essa necessidade, pois a capacidade deve tornar-se utilizável logo após o comissionamento. O ciclo de construção também está se expandindo além dos mercados primários tradicionais, o que cria oportunidades para fornecedores e integradores em locais secundários. A automação pode ajudar novos operadores a aplicar práticas operacionais repetíveis ao entrarem nesses locais e fornecer às equipes de instalações um registro operacional mais claro à medida que novos campi passam do comissionamento para o serviço estável.
Complexidade Operacional de Nuvem Híbrida e Multinuvem
As implantações de nuvem híbrida e multinuvem conectam sistemas locais a múltiplos ambientes de nuvem. Isso cria dependências entre circuitos de energia, equipamentos de resfriamento, links de rede e posicionamento de cargas de trabalho. O mercado de automação de data centers na América do Norte se beneficia quando as plataformas de instalações oferecem aos operadores uma visão compartilhada dessas dependências. O DCIM moderno pode conectar dados operacionais às necessidades das equipes de TI que gerenciam cargas de trabalho distribuídas. A análise hospedada na nuvem pode reduzir o ônus inicial de implantação dessas capacidades para alguns operadores. A entrega por assinatura também pode tornar ferramentas de controle avançadas mais acessíveis a provedores de colocation de médio porte que anteriormente dependiam de sistemas de monitoramento separados, ajudando as equipes a utilizar análises e relatórios sem operar infraestrutura de software separada em cada local.
Requisitos de Otimização de Energia e Sustentabilidade
O desempenho energético tornou-se uma consideração importante de aquisição para os operadores de data centers. O rastreamento manual pode limitar a qualidade e a velocidade dos relatórios de energia em instalações complexas. A ISO/IEC 30134-2:2026 fornece uma estrutura para medir e reportar a efetividade do uso de energia. O mercado de automação de data centers na América do Norte pode apoiar a medição contínua do uso de energia, do uso de água e dos dados operacionais relacionados ao carbono. Essas capacidades são relevantes onde clientes, investidores e reguladores esperam relatórios ambientais mais consistentes. Elas também ajudam os operadores a identificar condições que podem aumentar o uso de energia ou sobrecarregar os equipamentos de resfriamento, apoiar o planejamento de manutenção e facilitar comparações de desempenho em um portfólio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Protocolo Legado e Interoperabilidade | -2.8% | América do Norte, intensificadas em clusters mais antigos da Costa Leste e do Meio-Oeste dos EUA | Curto prazo (≤ 2 anos) |
| Exposição à Segurança Cibernética de OT e TI | -2.1% | América do Norte, concentrada em instalações dos EUA com ativos de BAS e OT conectados à internet | Curto prazo (≤ 2 anos) |
| Alto Custo de Implementação e Escassez de Mão de Obra Qualificada | -1.6% | Estados Unidos, com pressão nos mercados secundários | Médio prazo (2-4 anos) |
| Disponibilidade de Energia, Conexão à Rede e Restrições de Resfriamento | -1.2% | Mercados primários dos EUA e mercados canadenses emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Protocolo Legado e Interoperabilidade
As instalações legadas frequentemente contêm controladores e dispositivos que utilizam diferentes protocolos de comunicação. Conectar esses ativos a uma plataforma comum de BMS, SCADA ou DCIM pode exigir gateways, trabalho de integração e testes. O mercado de automação de data centers na América do Norte enfrenta adoção mais lenta quando essas etapas adicionam custos ou prolongam os cronogramas dos projetos. Sistemas de controle proprietários podem tornar a modernização mais difícil para operadores que desejam manter os equipamentos existentes. Os requisitos de segurança cibernética industrial podem adicionar outra camada de trabalho quando equipamentos antigos são conectados a plataformas mais novas. Essas condições tornam as atualizações em fases e os serviços de integração de sistemas importantes nos clusters de data centers estabelecidos, onde os operadores também podem priorizar interfaces abertas para expansão futura ou equipamentos de geração mista.
Exposição à Segurança Cibernética de OT e TI
Os sistemas de tecnologia predial e operacional conectados aumentam o número de ativos que requerem proteção. A Claroty relatou que 88% dos sistemas de gerenciamento predial pesquisados utilizavam comunicação por protocolo inseguro, enquanto 40% tinham firmware desatualizado. O mercado de automação de data centers na América do Norte deve abordar a segurança juntamente com a automação, pois os operadores não podem separar as duas em instalações conectadas. A Agência de Segurança Cibernética e de Infraestrutura publicou orientações para a aplicação de princípios de confiança zero a ambientes de tecnologia operacional.[2] Segmentação, controle de acesso, configuração segura e visibilidade de ativos podem aumentar a complexidade da implementação. Eles também podem criar demanda por plataformas e serviços projetados para integração segura, tornando os controles de segurança parte da implementação em vez de um complemento técnico separado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
Plataformas de Software Ampliam o Controle das InstalaçõesO hardware detinha 42,12% da participação do mercado de automação de data centers na América do Norte em 2026. Sensores, controladores lógicos programáveis, gateways e controladores digitais diretos fornecem a camada de sensoriamento e atuação para distribuição de energia, gerenciamento térmico e outros equipamentos que devem responder às condições operacionais em mudança. A nova construção de hiperescala e Nível 3 requer equipamentos de controle densos no nível de campo antes que camadas de software superiores possam ser utilizadas, enquanto sites mais antigos adicionam pontos de monitoramento ou substituem controladores legados. Isso confere aos fornecedores de equipamentos um papel tanto na nova construção quanto nos trabalhos de modernização, ao mesmo tempo em que fornece entradas de dados para o software que identifica exceções, relatórios de desempenho e direciona ações operacionais.
O software deve expandir-se a um CAGR de 25,11% até 2032. As funções de DCIM, SCADA, BMS e gêmeo digital estão sendo cada vez mais combinadas em plataformas operacionais mais amplas. A Schneider Electric afirmou que o EcoStruxure IT integra capacidades de ETAP e dinâmica de fluidos computacional para análise de cenários de energia e resfriamento.[3] O tamanho do mercado de software de automação de data centers na América do Norte é impulsionado pela necessidade de transformar dados das instalações em decisões operacionais acionáveis. A entrega hospedada na nuvem pode reduzir a necessidade de uma grande implantação inicial de software, enquanto os serviços continuam sendo importantes para integração, retrofits, configuração e otimização em parques de equipamentos mistos. Os provedores de serviços podem ajudar a traduzir os processos das instalações em fluxos de trabalho digitais e alinhar as equipes operacionais que utilizam esses sistemas diariamente.



Por Tamanho do Data Center:
Instalações de Hiperescala Definem o RitmoAs instalações de hiperescala responderam por 41,78% da participação do mercado de automação de data centers na América do Norte em 2026. Suas altas cargas elétricas e de resfriamento exigem automação consistente em toda a instalação. Esses operadores também têm escala para padronizar equipamentos e procedimentos operacionais em múltiplos locais. A infraestrutura modular pré-montada em fábrica pode incorporar mais controles ao processo de construção em vez de adicioná-los após a conclusão do edifício. Essa abordagem pode reduzir o tempo de comissionamento e apoiar implantações mais repetíveis. Ela também favorece fornecedores que podem integrar hardware, software e serviços em um design comum. Um design consistente pode apoiar treinamento, planejamento de peças de reposição e procedimentos operacionais em um portfólio com vários canteiros de obras ativos.
A hiperescala deve expandir-se a um CAGR de 25,32% até 2032. Instalações grandes e médias precisam de atualizações para atender aos requisitos dos inquilinos e melhorar o desempenho energético, enquanto locais menores historicamente dependeram de infraestrutura de controle menos dedicada. A inferência de IA distribuída pode mudar esse padrão quando os sites de borda exigem energia confiável, resfriamento e supervisão remota, enquanto a implantação modular pode tornar a automação padronizada mais prática em locais menores. O setor de automação de data centers na América do Norte pode atender tanto a campi densos quanto a implantações distribuídas com produtos que mantêm as funções de controle essenciais, permanecendo práticos para equipes de engenharia menores.
Por Tipo de Nível:
A Tolerância a Falhas Aumenta as Necessidades de AutomaçãoAs instalações de Nível 3 detinham 64,84% da receita em 2026. Esse design é amplamente utilizado por operadores de colocation que precisam de redundância N+1 para clientes empresariais, e sua base instalada sustenta a demanda contínua por monitoramento e modernização. As instalações de Nível 1 e Nível 2 podem enfrentar pressão quando os inquilinos exigem ambientes mais resilientes. Os operadores podem usar sobreposições de SCADA e DCIM para estender a vida útil dos equipamentos legados, criando trabalho para integradores conectarem sistemas existentes a plataformas de controle mais novas. O trabalho pode incluir mapeamento de dados de equipamentos, melhoria do gerenciamento de alarmes e documentação da lógica de controle antes que as instalações façam mudanças mais amplas.
O Nível 4 deve expandir-se a um CAGR de 25,08% até 2032. Essas instalações atendem a cargas de trabalho para as quais o tempo de inatividade não planejado pode ter consequências operacionais e financeiras significativas. O Uptime Institute relatou que as implantações de racks de alta densidade estão aumentando e que as instalações modernas requerem sistemas de energia e resfriamento capazes. A manutenção simultânea e a tolerância a falhas exigem estreita coordenação entre os sistemas elétricos, térmicos e prediais, apoiada por visibilidade do sistema em tempo real e respostas controladas. O mercado de automação de data centers na América do Norte se beneficia quando os operadores constroem de acordo com esses requisitos de resiliência, e os fornecedores devem apoiar testes, manutenção e recuperação disciplinados em toda a instalação.

Análise Geográfica
Mercado de Automação de Data Centers dos Estados Unidos
Os Estados Unidos detinham 78,19% da receita regional em 2026. O tamanho do mercado de automação de data centers da América do Norte no país reflete sua grande base de data centers de hiperescala e a concentração de mercados de data centers estabelecidos. Os operadores nesses mercados precisam de automação para gerenciar infraestruturas elétricas e térmicas densas. Os requisitos de conformidade também afetam as aquisições entre contratantes federais e setores regulamentados. A orientação da Agência de Segurança Cibernética e de Infraestrutura sobre confiança zero para tecnologia operacional é relevante para essa necessidade de controle de instalações mais seguro.
Mercado de Automação de Data Centers do Canadá
Projeta-se que o Canadá se expanda a um CAGR de 24,87% até 2032. A Meta iniciou as obras de um data center de 1 GW otimizado para inteligência artificial no Condado de Sturgeon, Alberta, em julho de 2026. A Bell AI Fabric também anunciou um data center de 300 MW em Saskatchewan em março de 2026. Esses projetos sustentam a demanda por implantação de DCIM, SCADA e BMS em escala. Os operadores canadenses também estão construindo capacidade para inteligência artificial soberana e computação de alta densidade.
Mercado de Automação de Data Centers do México
O México ocupa uma posição menor em receita regional, mas representa um destino em desenvolvimento para cargas de trabalho sensíveis à latência e de natureza transfronteiriça. Querétaro e Monterrey oferecem localizações para instalações que atendem clientes na América do Norte. A KIO Data Centers anunciou um plano de expansão de 1,3 bilhões de USD para seu projeto QR03 em Querétaro. O mercado de automação de data centers da América do Norte pode se beneficiar à medida que novos sites necessitam de sistemas de controle integrados desde o início. As instalações mexicanas mais antigas também podem representar oportunidades de retrofit onde plataformas SCADA ou DCIM não foram incluídas no projeto original.
Cenário Competitivo
Concentração do Mercado
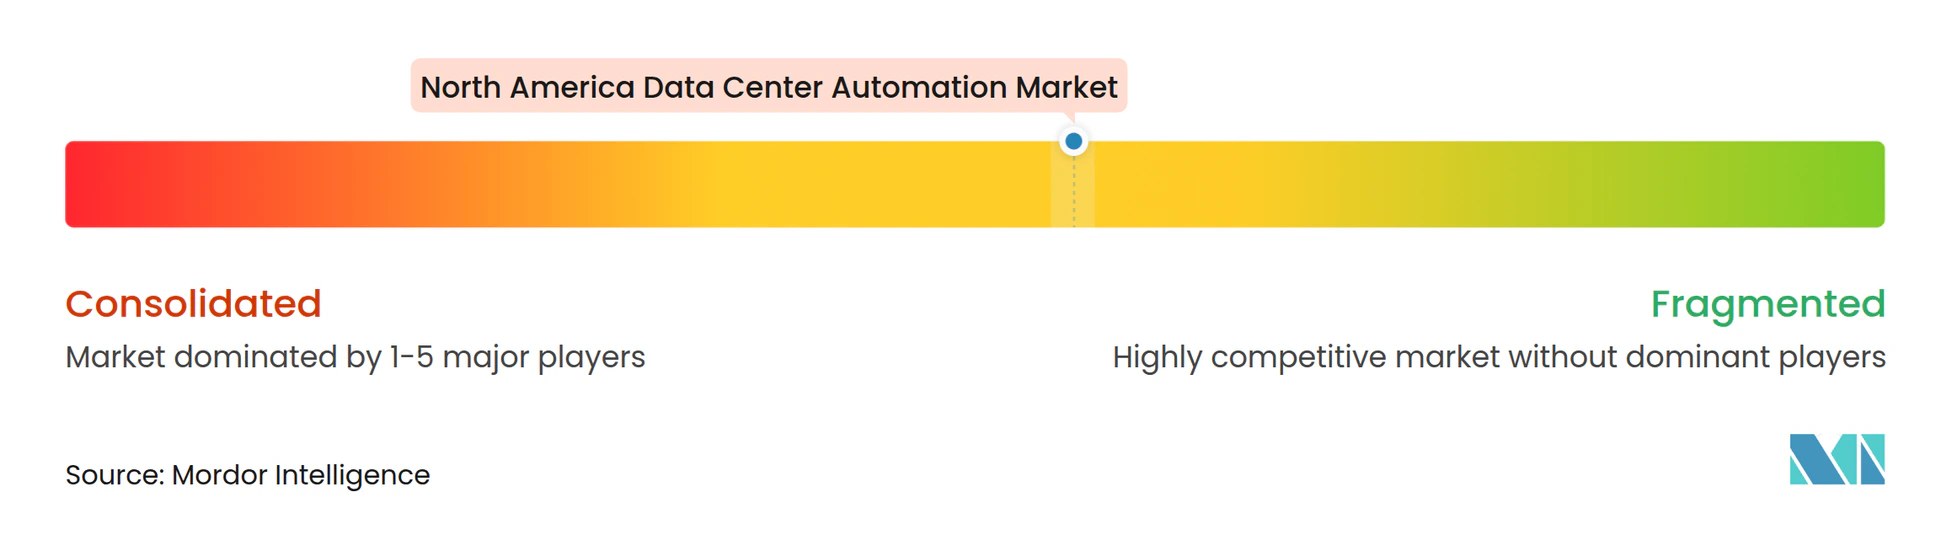
O mercado de automação de data centers na América do Norte é moderadamente concentrado e inclui fornecedores de tecnologia integrada, provedores especializados de software e integradores de sistemas. Schneider Electric, Vertiv, ABB, Honeywell, Emerson e Siemens têm posições amplas em equipamentos, software e serviços. Cisco, IBM, Oracle, Nlyte e Sunbird são ativos em software e gerenciamento de infraestrutura digital. Essas ofertas podem reduzir as barreiras de migração para clientes que passam de ferramentas separadas para ambientes de software mais amplos. Os fornecedores devem demonstrar que suas plataformas podem conectar equipamentos de múltiplos fornecedores sem comprometer o controle ou a segurança cibernética.
A Schneider Electric introduziu o EcoStruxure Foresight Operation em novembro de 2025 e o disponibilizou para adotantes iniciais em 2026. A plataforma integra gerenciamento predial, gerenciamento de energia e sistemas elétricos em um único ambiente com tecnologia de IA. A ABB anunciou seu acordo para adquirir a Rotork em julho de 2026, expandindo seu portfólio de automação para infraestrutura de missão crítica. A ABB também havia concluído a aquisição da IPEC em dezembro de 2025 para fortalecer as capacidades de diagnóstico e monitoramento elétrico.[4] Esses movimentos mostram a competição em torno do ciclo completo de sensoriamento, controle, monitoramento e ação sobre as condições das instalações.
Os construtores de data centers modulares estão integrando automação em sistemas pré-montados em fábrica. A Cisco lançou sua plataforma Cloud Control em junho de 2026 para ajudar pessoas e agentes de IA a gerenciar, monitorar e defender infraestruturas críticas de TI. O mercado de automação de data centers na América do Norte também está avançando em direção à identificação e resolução mais autônomas de problemas operacionais. As maiores oportunidades permanecem com os fornecedores que podem vincular as operações de TI aos controles das instalações, atendendo às expectativas de segurança cibernética industrial.
Líderes do Setor de Automação de Data Centers na América do Norte
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Johnson Controls International plc
-
Siemens Aktiengesellschaft
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Data Centers da América do Norte Empresas cobertas neste relatório
- ABB Ltd.
- Carrier Global Corporation
- Cisco Systems, Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Honeywell International Inc.
- International Business Machines Corporation
- Johnson Controls International plc
- Microsoft Corporation
- Nlyte Software Limited
- Oracle Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens Aktiengesellschaft
- Sunbird Software, Inc.
- Vertiv Holdings Co
- VMware, Inc.
Desenvolvimentos industriais recentes em Mercado de Automação de Data Centers da América do Norte
- Outubro de 2026: A Schneider Electric lançou a unidade de distribuição de fluido refrigerante Motivair by Schneider Electric WCDU, integrando resfriamento líquido e a ar para data centers de IA de alta densidade. A unidade começou a ser enviada em regiões selecionadas em outubro de 2026, com pré-encomendas nos EUA abrindo no início de 2027, ampliando o portfólio de resfriamento híbrido da empresa para cargas de trabalho em escala de IA.
- Setembro de 2026: A Schneider Electric apresentou o primeiro disjuntor de média tensão definido por software do mundo no YOTTA 2026, já implantado ao vivo em um data center de colocation com a Equinix. O RM AirSeT 38 estende a plataforma para 38 kV e foi projetado para data centers de IA de próxima geração.
- Agosto de 2026: A Emerson lançou a Plataforma de Automação DeltaV para Data Centers em 3 de agosto de 2026, entregando um sistema de automação unificado para monitoramento e controle de subsistemas térmicos, mecânicos e elétricos em escala de IA. Tanto o DeltaV DCS quanto os DeltaV PLCs incorporam soluções de IA específicas ao contexto para acelerar os fluxos de trabalho de engenharia e o controle avançado de processos.
- Julho de 2026: A Meta iniciou as obras de seu primeiro data center canadense, um campus de 1 GW otimizado para IA no Condado de Sturgeon, Alberta, representando um investimento de mais de 13 bilhões de CAD (9,4 bilhões de USD). A instalação é o 33º data center global da Meta e ressalta a emergência do Canadá como um destino primário de hiperescala.
Escopo do Relatório do Mercado de Automação de Data Centers na América do Norte
O Mercado de Automação de Data Centers na América do Norte refere-se ao mercado de hardware, software e serviços utilizados para automatizar e otimizar as operações de data centers, incluindo gerenciamento de infraestrutura, monitoramento, gerenciamento de energia e resfriamento e alocação de recursos de TI. O mercado abrange data centers de diferentes tamanhos e níveis, com estimativas de mercado.
O Relatório de Automação de Data Centers na América do Norte é Segmentado por Tipo de Componente (Hardware, Software e Serviços), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | |
| Controladores de E/S Remota e de Campo | |
| Sensores e Dispositivos de Monitoramento | |
| Gateways e Dispositivos de Comunicação | |
| Painéis de Interface Homem-Máquina (IHM) | |
| Outros Hardwares de Automação | |
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) |
| Controle Supervisório e Aquisição de Dados (SCADA) | |
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | |
| Plataformas de Gêmeo Digital | |
| Software de Análise e Otimização | |
| Outros Softwares de Automação | |
| Serviços | Serviços de Design e Consultoria |
| Serviços de Integração de Sistemas | |
| Serviços de Instalação e Comissionamento | |
| Serviços de Monitoramento, Manutenção e Suporte | |
| Serviços de Retrofit e Modernização |
| Hiperescala |
| Grande |
| Médio |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | ||
| Controladores de E/S Remota e de Campo | ||
| Sensores e Dispositivos de Monitoramento | ||
| Gateways e Dispositivos de Comunicação | ||
| Painéis de Interface Homem-Máquina (IHM) | ||
| Outros Hardwares de Automação | ||
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) | |
| Controle Supervisório e Aquisição de Dados (SCADA) | ||
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | ||
| Plataformas de Gêmeo Digital | ||
| Software de Análise e Otimização | ||
| Outros Softwares de Automação | ||
| Serviços | Serviços de Design e Consultoria | |
| Serviços de Integração de Sistemas | ||
| Serviços de Instalação e Comissionamento | ||
| Serviços de Monitoramento, Manutenção e Suporte | ||
| Serviços de Retrofit e Modernização | ||
| Por Tamanho do Data Center | Hiperescala | |
| Grande | ||
| Médio | ||
| Pequeno | ||
| Por Tipo de Nível | Nível 1 e 2 | |
| Nível 3 | ||
| Nível 4 | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de data centers na América do Norte?
Foi avaliado em 8,20 bilhões de USD em 2026 e estima-se que atinja 29,95 bilhões de USD até 2032, a um CAGR de 24,51% durante 2027-2032. A previsão reflete a demanda contínua por controles de instalações conectados que gerenciam energia, resfriamento, operações de equipamentos, atividades de manutenção e procedimentos de resposta em instalações cada vez mais densas com infraestrutura mais conectada e requisitos operacionais mais rigorosos.
O que está impulsionando a demanda por automação de data centers na América do Norte?
Cargas de trabalho de IA, construço de hiperescala, ambientes operacionais híbridos, necessidades de gerenciamento de energia e requisitos de segurança cibernética estão aumentando a adoção. Essas necessidades tornam a visibilidade em tempo real, as respostas coordenadas, o tratamento documentado de alarmes e os procedimentos consistentes das instalações mais importantes para as operações diárias em sites grandes e distribuídos que operam com pouca margem para interrupções.
Qual componente lidera a receita de automação de data centers na América do Norte?
O hardware lidera com 42,12% da receita em 2026, sustentado pela demanda por sensores, controladores e gateways que fornecem os dados de campo e a atuação necessários para a automação das instalações.
Qual segmento de tamanho de data center está se expandindo mais rapidamente?
As instalações de hiperescala devem expandir-se a um CAGR de 25,32% até 2032 e detinham 41,78% da receita em 2026, refletindo seus requisitos de infraestrutura densa e atividade de desenvolvimento em múltiplos campi.
Qual país lidera a demanda regional?
Os Estados Unidos lideram com 78,19% da receita regional em 2026, enquanto o Canadá deve expandir-se a um CAGR de 24,87% até 2032, à medida que as adições de capacidade focadas em IA sustentam a demanda por sistemas integrados de controle de instalações.
Por que a segurança cibernética é importante para instalações automatizadas?
A tecnologia operacional conectada pode aumentar a exposição a protocolos inseguros, firmware desatualizado e riscos de acesso não autorizado, portanto, os controles de segurança devem ser considerados durante o design do sistema, a integração, o monitoramento, a manutenção contínua e o planejamento de recuperação operacional durante eventos críticos de forma consistente em todo o país.