
Marktgröße und Marktanteil der Rechenzentrumautomatisierung in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
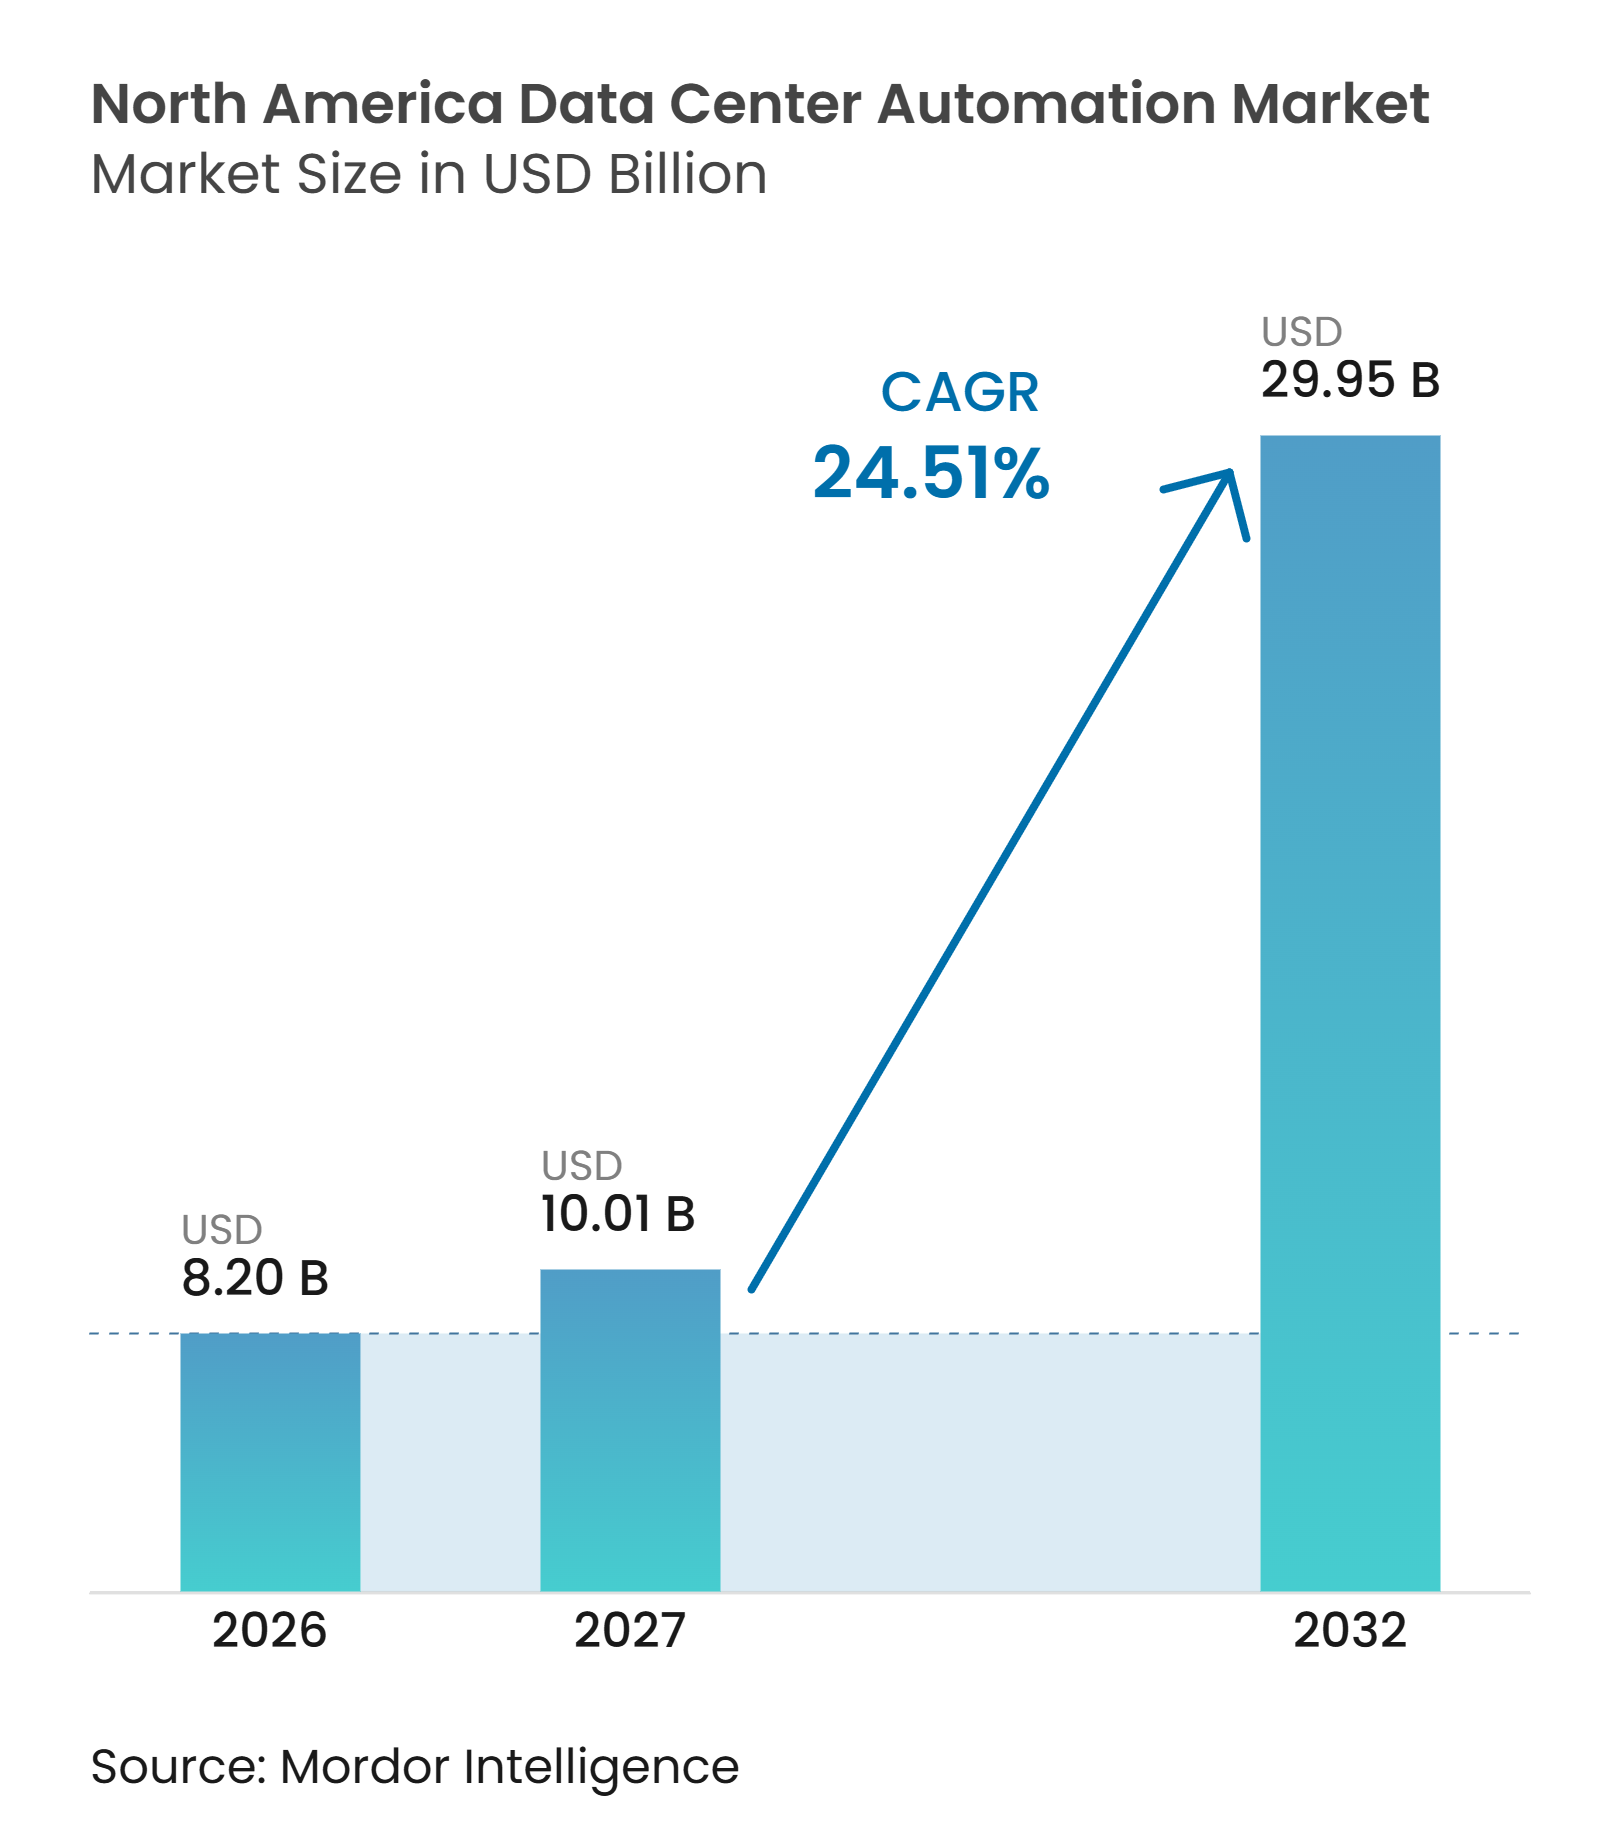
| Marktgröße im Basisjahr (2026) | 8.20 Milliarden US-Dollar |
| Marktgröße (2027) | 10.01 Milliarden US-Dollar |
| Marktgröße (2032) | 29.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Rechenzentrumautomatisierung in Nordamerika von Mordor Intelligence
Die Marktgröße der Rechenzentrumautomatisierung in Nordamerika wurde im Jahr 2026 auf 8,20 Milliarden USD geschätzt und soll bis 2032 auf 29,95 Milliarden USD ansteigen, mit einer CAGR von 24,51 % während des Prognosezeitraums 2027–2032. Der Markt für Rechenzentrumautomatisierung in Nordamerika wird durch dichtere KI-Workloads unterstützt, die höhere Anforderungen an Stromverteilung, Kühlung und Anlagensteuerung stellen. Neue Kapazitäten werden auch an mehr Standorten aufgebaut, sodass Betreiber konsistente Steuerungssysteme über etablierte und aufstrebende Campusse hinweg benötigen. Der Markt für Rechenzentrumautomatisierung in Nordamerika entwickelt sich von separaten Überwachungstools hin zu vernetzten Plattformen für Strom, Kühlung, Gebäudemanagement und Rechenzentruminfrastrukturmanagement. Anforderungen an Energieverbrauch, Zuverlässigkeit und Cybersicherheit steigern den Wert von Echtzeittransparenz und automatisierten Reaktionen. Hardware bleibt wichtig, da Feldgeräte die physische Steuerungsschicht bereitstellen, während Software die Automatisierung auf prädiktive und ferngesteuerte Betriebsabläufe ausweiten kann.
Wichtigste Erkenntnisse des Berichts
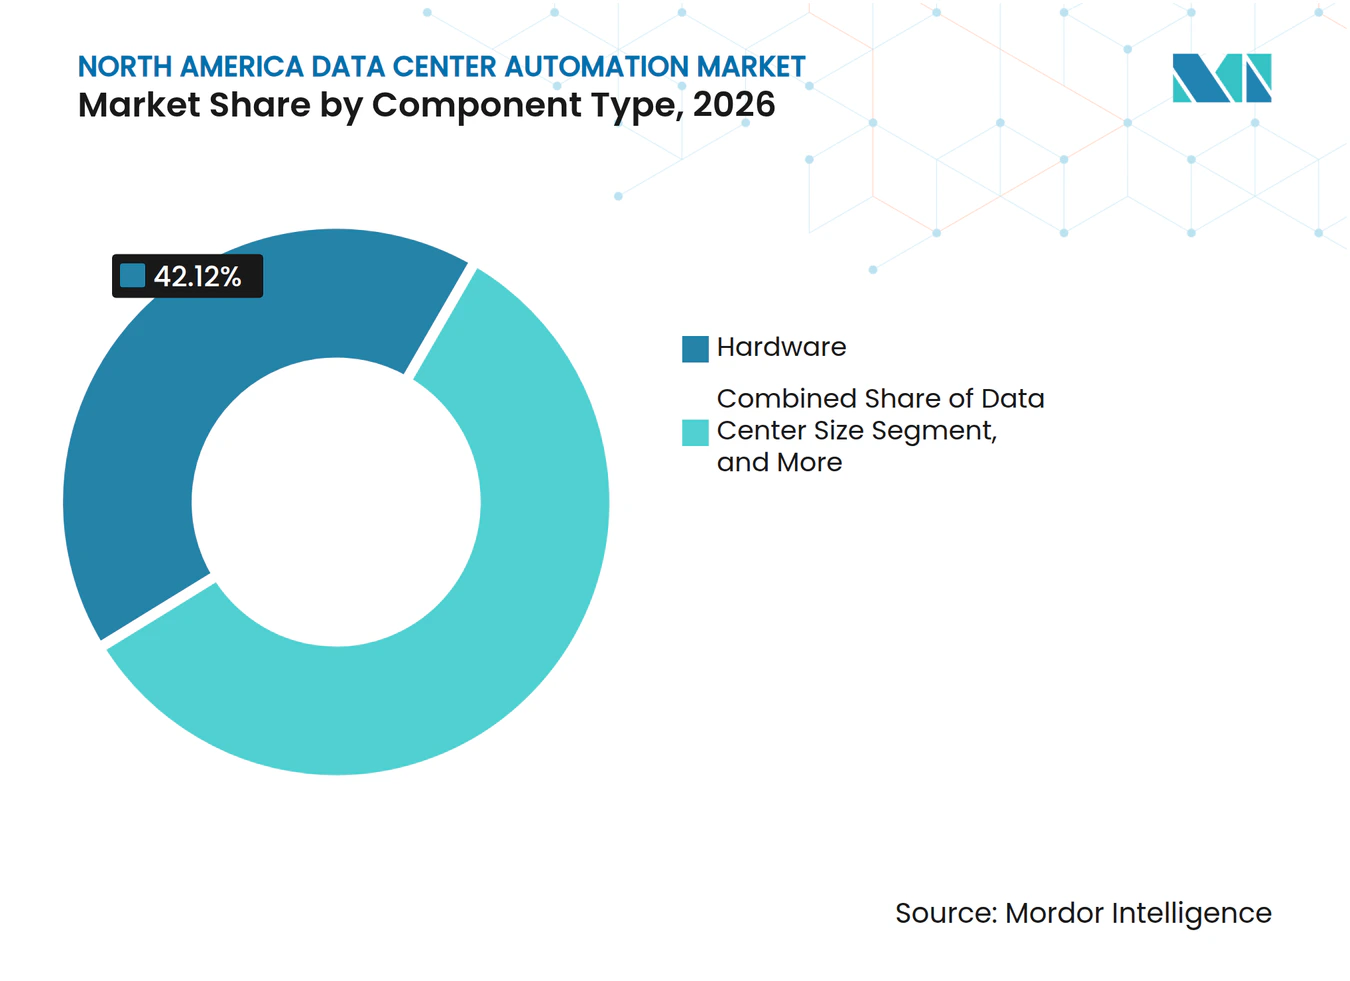
- Nach Komponententyp hielt Hardware im Jahr 2026 einen Anteil von 42,12 % am Markt für Rechenzentrumautomatisierung in Nordamerika, während Software bis 2032 voraussichtlich mit einer CAGR von 25,11 % wachsen wird.
- Nach Rechenzentrumgröße entfielen im Jahr 2026 41,78 % des Umsatzes auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einer CAGR von 25,32 % wachsen werden.
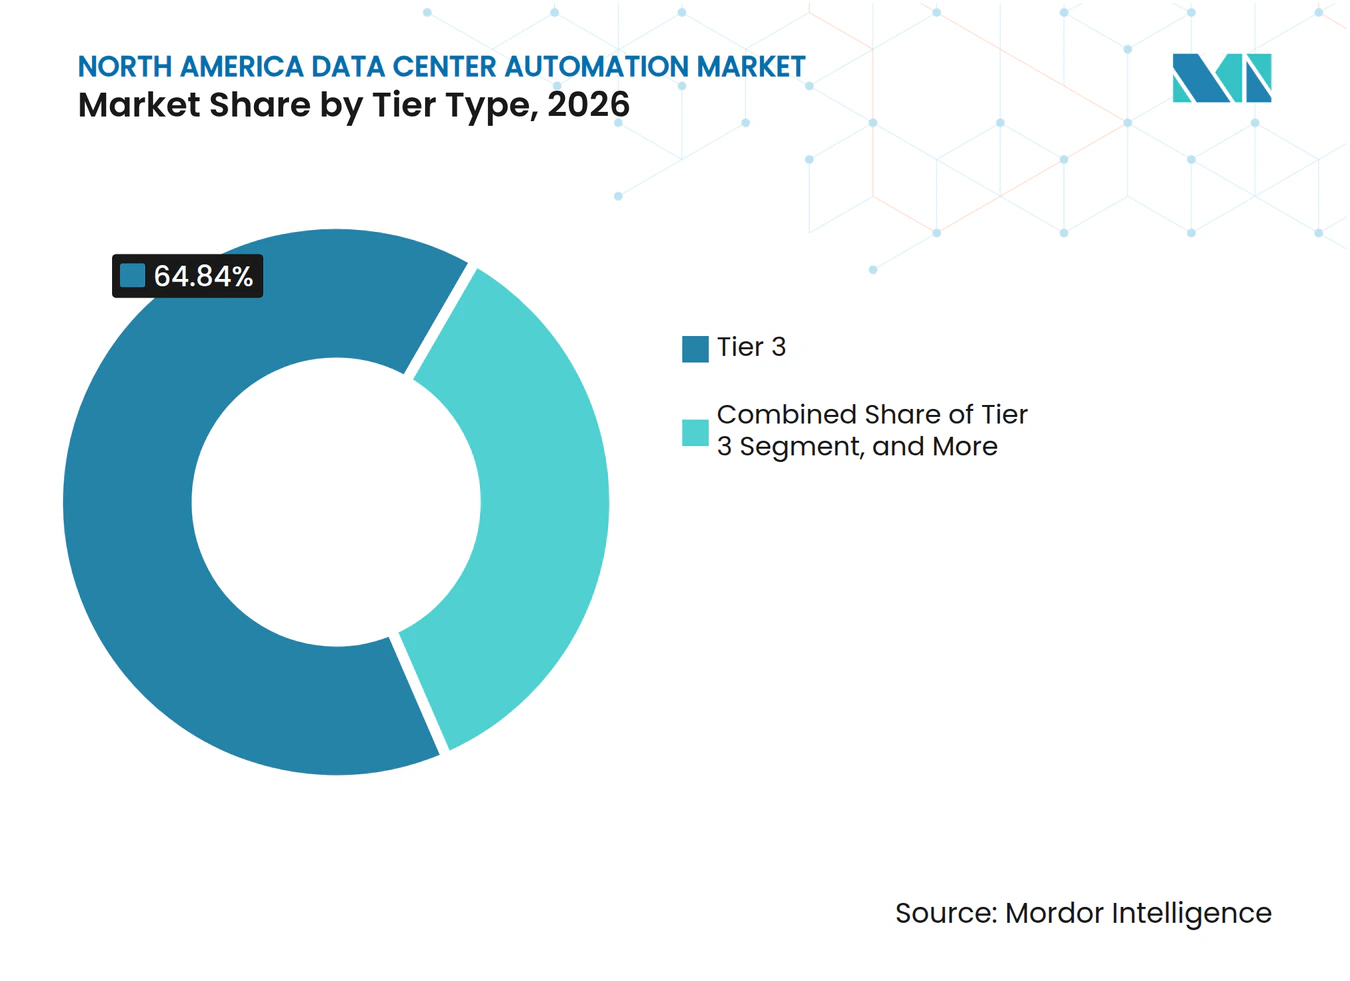
- Nach Tier-Typ entfiel im Jahr 2026 ein Anteil von 64,84 % des Umsatzes auf Tier 3, während Tier 4 bis 2032 voraussichtlich mit einer CAGR von 25,08 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 78,19 % am regionalen Umsatz, während Kanada bis 2032 voraussichtlich mit einer CAGR von 24,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hochleistungsrechen-Workloads | +6.8% | Nordamerika, konzentriert auf die primären US-Märkte | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung bei Hyperscale und Colocation | +4.5% | Primäre und sekundäre US-Märkte, Kanada | Kurzfristig (≤ 2 Jahre) |
| Betriebliche Komplexität von Hybrid-Cloud und Multi-Cloud | +3.2% | US-amerikanische Unternehmens- und Colocation-Segmente, kanadische und mexikanische Cloud-nahe Betreiber | Mittelfristig (2–4 Jahre) |
| Anforderungen an Energieoptimierung und Nachhaltigkeit | +2.4% | Nordamerika, mit normbedingten Ausstrahlungseffekten aus Europa | Mittelfristig (2–4 Jahre) |
| Konvergenz von integriertem SCADA, DCIM und BMS | +1.8% | US-amerikanische Hyperscale- und große Colocation-Einrichtungen | Mittelfristig (2–4 Jahre) |
| Einsatz von Edge- und modularen Rechenzentren | +1.4% | Vereinigte Staaten, sekundäre und tertiäre Märkte in Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hochleistungsrechen-Workloads
KI-Workloads erhöhen die Dichte und Variabilität des Strom- und Kühlbedarfs in Einrichtungen. Dies setzt manuelle Verfahren unter Druck, da Betreiber schnell auf sich ändernde Bedingungen in elektrischen und thermischen Systemen reagieren müssen. Der Markt für Rechenzentrumautomatisierung in Nordamerika profitiert daher von automatisierter Stromverteilung, prädiktivem Wärmemanagement und koordinierten Anlagensteuerungen. Das Oak Ridge National Laboratory wählte HPE und AMD für ein nachfolgendes Exascale-System und einen separaten KI-Cluster aus, was die anhaltende öffentliche Unterstützung für Hochleistungsrechen-Infrastruktur zeigt.[1] KI-Inferenz-Workloads können auch verteilte Einsätze näher an den Nutzern erfordern, was die Anzahl der Standorte erhöht, die standardisierte Überwachung und Steuerung benötigen. Dies unterstützt die Nachfrage nach Systemen, die sowohl auf großen Campussen als auch an kleineren Edge-Standorten zuverlässig betrieben werden können, und hilft Betreibern dabei, Gerätezustände zu erfassen, Alarme zu koordinieren und konsistente Verfahren aufrechtzuerhalten, wenn Workloads zwischen Standorten verschoben werden.
Kapazitätserweiterung bei Hyperscale und Colocation
Die Entwicklung von Hyperscale und Colocation erhöht den Bedarf, Inbetriebnahme, Überwachung und routinemäßige Anlagenbetriebsabläufe zu automatisieren. Große Projekte müssen Strom-, Kühl-, Sicherheits- und Steuerungsanlagen mit geringerer Betriebsunterbrechung in Betrieb nehmen. Der Markt für Rechenzentrumautomatisierung in Nordamerika gewinnt, wenn Betreiber gemeinsame Plattformen über mehrere Campusse und Bauphasen hinweg einsetzen. Ein hohes Maß an Vorvermietung kann diesen Bedarf verstärken, da Kapazitäten kurz nach der Inbetriebnahme nutzbar sein müssen. Der Bauzyklus erstreckt sich auch über traditionelle Primärmärkte hinaus, was Chancen für Anbieter und Integratoren an sekundären Standorten schafft. Automatisierung kann neuen Betreibern helfen, wiederholbare Betriebspraktiken anzuwenden, wenn sie diese Standorte erschließen, und Anlagenteams einen klareren Betriebsnachweis zu liefern, wenn neue Campusse von der Inbetriebnahme in den stabilen Betrieb übergehen.
Betriebliche Komplexität von Hybrid-Cloud und Multi-Cloud
Hybrid- und Multi-Cloud-Einsätze verbinden lokale Systeme mit mehreren Cloud-Umgebungen. Dies schafft Abhängigkeiten zwischen Stromkreisen, Kühlungsanlagen, Netzwerkverbindungen und der Workload-Platzierung. Der Markt für Rechenzentrumautomatisierung in Nordamerika profitiert, wenn Anlagenplattformen Betreibern eine gemeinsame Übersicht über diese Abhängigkeiten bieten. Modernes DCIM kann Betriebsdaten mit den Anforderungen von IT-Teams verknüpfen, die verteilte Workloads verwalten. Cloud-gehostete Analysen können den anfänglichen Aufwand für die Bereitstellung dieser Funktionen für einige Betreiber reduzieren. Die Bereitstellung per Abonnement kann auch fortschrittliche Steuerungstools für mittelgroße Colocation-Anbieter zugänglicher machen, die bisher auf separate Überwachungssysteme angewiesen waren, und Teams dabei helfen, Analysen und Berichte zu nutzen, ohne an jedem Standort eine separate Softwareinfrastruktur betreiben zu müssen.
Anforderungen an Energieoptimierung und Nachhaltigkeit
Die Energieleistung ist zu einem wichtigen Beschaffungskriterium für Rechenzentrumbetreiber geworden. Manuelle Nachverfolgung kann die Qualität und Geschwindigkeit der Energieberichterstattung in komplexen Einrichtungen einschränken. ISO/IEC 30134-2:2026 bietet einen Rahmen zur Messung und Berichterstattung der Stromverbrauchseffizienz. Der Markt für Rechenzentrumautomatisierung in Nordamerika kann die kontinuierliche Messung von Stromverbrauch, Wasserverbrauch und kohlenstoffbezogenen Betriebsdaten unterstützen. Diese Fähigkeiten sind relevant, wenn Kunden, Investoren und Regulierungsbehörden eine konsistentere Umweltberichterstattung erwarten. Sie helfen Betreibern auch dabei, Bedingungen zu identifizieren, die den Energieverbrauch erhöhen oder Kühlungsanlagen belasten können, unterstützen die Wartungsplanung und erleichtern Leistungsvergleiche über ein Portfolio hinweg.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen durch Legacy-Protokolle und Interoperabilität | -2.8% | Nordamerika, verstärkt in älteren US-amerikanischen Clustern an der Ostküste und im Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken in OT und IT | -2.1% | Nordamerika, konzentriert auf US-amerikanische Einrichtungen mit internetverbundenen BAS- und OT-Anlagen | Kurzfristig (≤ 2 Jahre) |
| Hohe Implementierungskosten und Fachkräftemangel | -1.6% | Vereinigte Staaten, mit Druck in sekundären Märkten | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Stromverfügbarkeit, Netzanschluss und Kühlung | -1.2% | Primäre US-Märkte und aufstrebende kanadische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Legacy-Protokolle und Interoperabilität
Ältere Einrichtungen enthalten häufig Steuerungen und Geräte, die unterschiedliche Kommunikationsprotokolle verwenden. Die Verbindung dieser Anlagen mit einer gemeinsamen BMS-, SCADA- oder DCIM-Plattform kann Gateways, Integrationsarbeiten und Tests erfordern. Der Markt für Rechenzentrumautomatisierung in Nordamerika sieht sich einer langsameren Akzeptanz gegenüber, wenn diese Schritte Kosten erhöhen oder Projektzeitpläne verlängern. Proprietäre Steuerungssysteme können die Modernisierung für Betreiber erschweren, die vorhandene Geräte beibehalten möchten. Anforderungen an die industrielle Cybersicherheit können eine weitere Arbeitsebene hinzufügen, wenn alte Geräte mit neueren Plattformen verbunden werden. Diese Bedingungen machen schrittweise Upgrades und Systemintegrationsdienstleistungen in etablierten Rechenzentrumclustern wichtig, wo Betreiber möglicherweise auch offene Schnittstellen für zukünftige Erweiterungen oder Geräte gemischter Generationen priorisieren.
Cybersicherheitsrisiken in OT und IT
Vernetzte Gebäude- und Betriebstechnologiesysteme erhöhen die Anzahl der Anlagen, die Schutz erfordern. Claroty berichtete, dass 88 % der befragten Gebäudemanagementsysteme unsichere Protokollkommunikation verwendeten, während 40 % veraltete Firmware hatten. Der Markt für Rechenzentrumautomatisierung in Nordamerika muss Sicherheit neben der Automatisierung berücksichtigen, da Betreiber beides in vernetzten Einrichtungen nicht trennen können. Die Cybersecurity and Infrastructure Security Agency hat Leitlinien für die Anwendung von Zero-Trust-Prinzipien auf Betriebstechnologieumgebungen veröffentlicht.[2] Segmentierung, Zugangskontrolle, sichere Konfiguration und Anlagentransparenz können die Implementierungskomplexität erhöhen. Sie können auch Nachfrage nach Plattformen und Dienstleistungen schaffen, die für eine sichere Integration konzipiert sind, und Sicherheitskontrollen zu einem Teil der Implementierung machen, anstatt sie als separaten technischen Zusatz zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Softwareplattformen erweitern die AnlagensteuerungHardware hielt im Jahr 2026 einen Anteil von 42,12 % am Markt für Rechenzentrumautomatisierung in Nordamerika. Sensoren, speicherprogrammierbare Steuerungen, Gateways und direkte digitale Regler bilden die Erfassungs- und Aktorschicht für Stromverteilung, Wärmemanagement und andere Anlagen, die auf sich ändernde Betriebsbedingungen reagieren müssen. Neue Hyperscale- und Tier-3-Bauten erfordern dichte Steuerungsanlagen auf Feldebene, bevor höhere Softwareschichten genutzt werden können, während ältere Standorte Überwachungspunkte hinzufügen oder Legacy-Steuerungen ersetzen. Dies gibt Gerätelieferanten eine Rolle sowohl im Neubau als auch bei Modernisierungsarbeiten und liefert gleichzeitig Dateneingaben für Software, die Ausnahmen identifiziert, Leistungsberichte erstellt und betriebliche Maßnahmen steuert.
Software soll bis 2032 mit einer CAGR von 25,11 % wachsen. DCIM-, SCADA-, BMS- und digitale Zwillingsfunktionen werden zunehmend in umfassendere Betriebsplattformen integriert. Schneider Electric erklärte, dass EcoStruxure IT ETAP- und Computational-Fluid-Dynamics-Funktionen für die Analyse von Strom- und Kühlungsszenarien integriert.[3] Die Marktgröße der Rechenzentrumautomatisierungssoftware in Nordamerika wird durch den Bedarf angetrieben, Anlagendaten in umsetzbare Betriebsentscheidungen umzuwandeln. Cloud-gehostete Bereitstellung kann den Bedarf an einer umfangreichen anfänglichen Softwarebereitstellung verringern, während Dienstleistungen für Integration, Nachrüstung, Konfiguration und Optimierung über gemischte Geräteparks hinweg wichtig bleiben. Dienstleister können dabei helfen, Anlagenprozesse in digitale Arbeitsabläufe zu übersetzen und die Betriebsteams auszurichten, die diese Systeme täglich nutzen.



Nach Rechenzentrumgröße:
Hyperscale-Einrichtungen geben das Tempo vorHyperscale-Einrichtungen entfielen im Jahr 2026 auf 41,78 % des Marktanteils der Rechenzentrumautomatisierung in Nordamerika. Ihre hohen elektrischen und Kühllasten erfordern eine konsistente Automatisierung in der gesamten Einrichtung. Diese Betreiber haben auch die Größe, um Geräte und Betriebsverfahren über mehrere Standorte hinweg zu standardisieren. Werkseitig montierte, modulare Infrastruktur kann mehr Steuerungen in den Bauprozess integrieren, anstatt sie nach Fertigstellung des Gebäudes hinzuzufügen. Dieser Ansatz kann die Inbetriebnahmezeit verkürzen und wiederholbarere Einsätze unterstützen. Er begünstigt auch Anbieter, die Hardware, Software und Dienstleistungen in ein gemeinsames Design integrieren können. Ein konsistentes Design kann Schulungen, Ersatzteilplanung und Betriebsverfahren über ein Portfolio mit mehreren aktiven Baustellen hinweg unterstützen.
Hyperscale soll bis 2032 mit einer CAGR von 25,32 % wachsen. Große und mittlere Einrichtungen benötigen Upgrades, um Mieteranforderungen zu erfüllen und die Energieleistung zu verbessern, während kleinere Standorte historisch gesehen auf weniger dedizierte Steuerungsinfrastruktur angewiesen waren. Verteilte KI-Inferenz kann dieses Muster ändern, wenn Edge-Standorte zuverlässige Strom-, Kühlungs- und Fernüberwachung benötigen, während modulare Einsätze standardisierte Automatisierung an kleineren Standorten praktikabler machen können. Die Rechenzentrumautomatisierungsbranche in Nordamerika kann sowohl dichte Campusse als auch verteilte Einsätze mit Produkten bedienen, die Kernsteuerungsfunktionen beibehalten und gleichzeitig für kleinere Ingenieurteams praktikabel bleiben.
Nach Tier-Typ:
Fehlertoleranz erhöht den AutomatisierungsbedarfTier-3-Einrichtungen hielten im Jahr 2026 einen Umsatzanteil von 64,84 %. Dieses Design wird von Colocation-Betreibern, die N+1-Redundanz für Unternehmenskunden benötigen, weit verbreitet eingesetzt, und seine installierte Basis unterstützt die anhaltende Nachfrage nach Überwachung und Modernisierung. Tier-1- und Tier-2-Einrichtungen können unter Druck geraten, wenn Mieter widerstandsfähigere Umgebungen fordern. Betreiber können SCADA- und DCIM-Überlagerungen nutzen, um die Lebensdauer von Legacy-Geräten zu verlängern, was Arbeit für Integratoren schafft, um bestehende Systeme mit neueren Steuerungsplattformen zu verbinden. Die Arbeit kann das Mapping von Gerätedaten, die Verbesserung des Alarmmanagements und die Dokumentation der Steuerungslogik umfassen, bevor Einrichtungen umfassendere Änderungen vornehmen.
Tier 4 soll bis 2032 mit einer CAGR von 25,08 % wachsen. Diese Einrichtungen bedienen Workloads, bei denen ungeplante Ausfallzeiten erhebliche betriebliche und finanzielle Folgen haben können. Das Uptime Institute berichtete, dass Hochdichte-Rack-Einsätze zunehmen und dass moderne Einrichtungen leistungsfähige Strom- und Kühlsysteme erfordern. Gleichzeitige Wartbarkeit und Fehlertoleranz erfordern eine enge Koordination zwischen elektrischen, thermischen und Gebäudesystemen, unterstützt durch Echtzeittransparenz und kontrollierte Reaktionen. Der Markt für Rechenzentrumautomatisierung in Nordamerika profitiert, wenn Betreiber nach diesen Resilienzanforderungen bauen, und Anbieter müssen disziplinierte Tests, Wartung und Wiederherstellung in der gesamten Einrichtung unterstützen.

Geografische Analyse
Vereinigte Staaten Markt für Rechenzentrumautomatisierung
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 78,19 % am regionalen Umsatz. Die Größe des Marktes für Rechenzentrumautomatisierung in Nordamerika spiegelt die große Hyperscale-Basis des Landes und die Konzentration etablierter Rechenzentrumsmarkte wider. Betreiber in diesen Märkten benötigen Automatisierung, um dichte elektrische und thermische Infrastrukturen zu verwalten. Compliance-Anforderungen beeinflussen auch die Beschaffung bei Bundesauftragnehmern und regulierten Branchen. Die Leitlinien der Cybersicherheits- und Infrastruktursicherheitsbehörde zum Zero-Trust-Ansatz für Betriebstechnologie sind für diesen Bedarf an sichererer Anlagensteuerung relevant.
Kanada Markt für Rechenzentrumautomatisierung
Kanada wird voraussichtlich bis 2032 mit einer CAGR von 24,87 % wachsen. Meta begann im Juli 2026 mit dem Bau eines KI-optimierten Rechenzentrums mit einer Kapazität von 1 GW in Sturgeon County, Alberta. Bell AI Fabric kündigte im März 2026 ebenfalls ein Rechenzentrum mit 300 MW in Saskatchewan an. Diese Projekte unterstützen die Nachfrage nach dem Einsatz von DCIM, SCADA und BMS in großem Maßstab. Kanadische Betreiber bauen zudem Kapazitäten für souveräne KI und hochdichtes Computing auf.
Mexiko Markt für Rechenzentrumautomatisierung
Mexiko nimmt eine kleinere Position beim regionalen Umsatz ein, bietet jedoch ein aufstrebendes Ziel für grenzüberschreitende, latenzempfindliche Workloads. Querétaro und Monterrey bieten Standorte für Einrichtungen, die Kunden in Nordamerika bedienen. KIO Data Centers kündigte einen Expansionsplan im Wert von 1,3 Milliarden USD für sein QR03-Projekt in Querétaro an. Der nordamerikanische Markt für Rechenzentrumautomatisierung kann davon profitieren, da neue Standorte von Anfang an integrierte Steuerungssysteme benötigen. Ältere mexikanische Einrichtungen können zudem Nachrüstungsmöglichkeiten darstellen, bei denen SCADA- oder DCIM-Plattformen nicht im ursprünglichen Design enthalten waren.
Wettbewerbslandschaft
Marktkonzentration
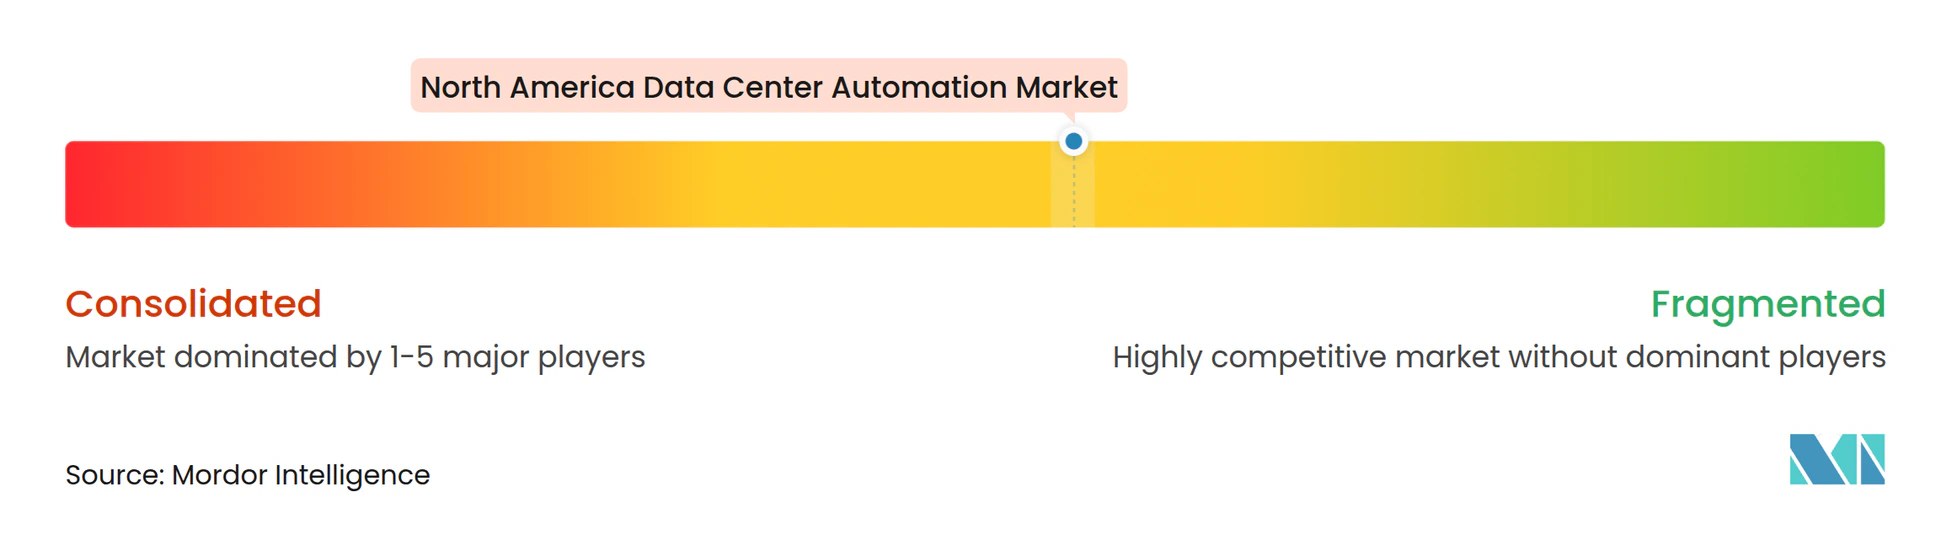
Der Markt für Rechenzentrumautomatisierung in Nordamerika ist mäßig konzentriert und umfasst integrierte Technologieanbieter, spezialisierte Softwareanbieter und Systemintegratoren. Schneider Electric, Vertiv, ABB, Honeywell, Emerson und Siemens haben breite Positionen in den Bereichen Geräte, Software und Dienstleistungen. Cisco, IBM, Oracle, Nlyte und Sunbird sind in den Bereichen Software und digitales Infrastrukturmanagement aktiv. Diese Angebote können die Wechselbarrieren für Kunden senken, die von separaten Tools zu umfassenderen Softwareumgebungen wechseln. Anbieter müssen nachweisen, dass ihre Plattformen Geräte von mehreren Lieferanten verbinden können, ohne Steuerung oder Cybersicherheit zu beeinträchtigen.
Schneider Electric führte EcoStruxure Foresight Operation im November 2025 ein und stellte es 2026 frühen Anwendern zur Verfügung. Die Plattform vereint Gebäudemanagement, Energiemanagement und elektrische Systeme in einer einzigen KI-gestützten Umgebung. ABB gab im Juli 2026 seine Vereinbarung zur Übernahme von Rotork bekannt und erweiterte damit sein Automatisierungsportfolio für unternehmenskritische Infrastruktur. ABB hatte auch die IPEC-Akquisition im Dezember 2025 abgeschlossen, um die Fähigkeiten in der elektrischen Diagnose und Überwachung zu stärken.[4] Diese Schritte zeigen den Wettbewerb rund um den gesamten Zyklus der Erfassung, Steuerung, Überwachung und Reaktion auf Anlagenbedingungen.
Modulare Rechenzentrumbauer integrieren Automatisierung in werkseitig montierte Systeme. Cisco startete im Juni 2026 seine Cloud-Control-Plattform, um Menschen und KI-Agenten bei der Verwaltung, Überwachung und Absicherung kritischer IT-Infrastruktur zu unterstützen. Der Markt für Rechenzentrumautomatisierung in Nordamerika entwickelt sich auch hin zu einer autonomeren Identifizierung und Lösung von Betriebsproblemen. Die stärksten Chancen verbleiben bei Anbietern, die IT-Betrieb mit Anlagensteuerungen verknüpfen und gleichzeitig industrielle Cybersicherheitsanforderungen erfüllen können.
Marktführer der Rechenzentrumautomatisierungsbranche in Nordamerika
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Johnson Controls International plc
-
Siemens Aktiengesellschaft
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Rechenzentrumautomatisierung Unternehmen in diesem Bericht
- ABB Ltd.
- Carrier Global Corporation
- Cisco Systems, Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Honeywell International Inc.
- International Business Machines Corporation
- Johnson Controls International plc
- Microsoft Corporation
- Nlyte Software Limited
- Oracle Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens Aktiengesellschaft
- Sunbird Software, Inc.
- Vertiv Holdings Co
- VMware, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Markt für Rechenzentrumautomatisierung
- Oktober 2026: Schneider Electric brachte die Motivair by Schneider Electric WCDU-Kühlmittelverteilungseinheit auf den Markt, die Flüssig- und Luftkühlung für Hochdichte-KI-Rechenzentren integriert. Die Einheit begann im Oktober 2026 mit dem Versand in ausgewählten Regionen, wobei US-Vorbestellungen Anfang 2027 eröffnet wurden, und erweitert das Hybrid-Kühlungsportfolio des Unternehmens für KI-skalierte Workloads.
- September 2026: Schneider Electric stellte auf der YOTTA 2026 die weltweit erste softwaredefinierte Mittelspannungsschaltanlage vor, die bereits live in einem Colocation-Rechenzentrum mit Equinix eingesetzt wird. Die RM AirSeT 38 erweitert die Plattform auf 38 kV und wurde für Rechenzentren der nächsten Generation für KI konzipiert.
- August 2026: Emerson brachte am 3. August 2026 die DeltaV-Automatisierungsplattform für Rechenzentren auf den Markt und lieferte damit ein einheitliches Automatisierungssystem zur Überwachung und Steuerung thermischer, mechanischer und elektrischer Teilsysteme im KI-Maßstab. Sowohl DeltaV DCS als auch DeltaV PLCs integrieren kontextspezifische KI-Lösungen, um Engineering-Workflows und fortschrittliche Prozesssteuerung zu beschleunigen.
- Juli 2026: Meta begann mit dem Bau seines ersten kanadischen Rechenzentrums, eines 1-GW-KI-optimierten Campus in Sturgeon County, Alberta, mit einer Investition von mehr als 13 Milliarden CAD (9,4 Milliarden USD). Die Einrichtung ist Metas 33. weltweit und unterstreicht Kanadas Aufstieg als primäres Hyperscale-Ziel.
Berichtsumfang des Markts für Rechenzentrumautomatisierung in Nordamerika
Der Markt für Rechenzentrumautomatisierung in Nordamerika bezieht sich auf den Markt für Hardware, Software und Dienstleistungen, die zur Automatisierung und Optimierung des Rechenzentrumbetriebs eingesetzt werden, einschließlich Infrastrukturmanagement, Überwachung, Strom- und Kühlungsmanagement sowie IT-Ressourcenzuweisung. Der Markt umfasst Rechenzentren unterschiedlicher Größen und Tiers mit Marktschätzungen.
Der Bericht zur Rechenzentrumautomatisierung in Nordamerika ist segmentiert nach Komponententyp (Hardware, Software und Dienstleistungen), Rechenzentrumgröße (Hyperscale, Groß, Mittel und Klein), Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | |
| Remote-E/A und Feldregler | |
| Sensoren und Überwachungsgeräte | |
| Gateways und Kommunikationsgeräte | |
| Mensch-Maschine-Schnittstellen-Panels (HMI) | |
| Sonstige Automatisierungshardware | |
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) |
| Supervisory Control and Data Acquisition (SCADA) | |
| Rechenzentruminfrastrukturmanagement (DCIM) | |
| Digitale Zwillingsplattformen | |
| Analyse- und Optimierungssoftware | |
| Sonstige Automatisierungssoftware | |
| Dienstleistungen | Design- und Beratungsdienstleistungen |
| Systemintegrationsdienstleistungen | |
| Installations- und Inbetriebnahmedienstleistungen | |
| Überwachungs-, Wartungs- und Supportdienstleistungen | |
| Nachrüstungs- und Modernisierungsdienstleistungen |
| Hyperscale |
| Groß |
| Mittel |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponententyp | Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | ||
| Remote-E/A und Feldregler | ||
| Sensoren und Überwachungsgeräte | ||
| Gateways und Kommunikationsgeräte | ||
| Mensch-Maschine-Schnittstellen-Panels (HMI) | ||
| Sonstige Automatisierungshardware | ||
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) | |
| Supervisory Control and Data Acquisition (SCADA) | ||
| Rechenzentruminfrastrukturmanagement (DCIM) | ||
| Digitale Zwillingsplattformen | ||
| Analyse- und Optimierungssoftware | ||
| Sonstige Automatisierungssoftware | ||
| Dienstleistungen | Design- und Beratungsdienstleistungen | |
| Systemintegrationsdienstleistungen | ||
| Installations- und Inbetriebnahmedienstleistungen | ||
| Überwachungs-, Wartungs- und Supportdienstleistungen | ||
| Nachrüstungs- und Modernisierungsdienstleistungen | ||
| Nach Rechenzentrumgröße | Hyperscale | |
| Groß | ||
| Mittel | ||
| Klein | ||
| Nach Tier-Typ | Tier 1 und 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumautomatisierung in Nordamerika?
Er wurde im Jahr 2026 auf 8,20 Milliarden USD geschätzt und soll bis 2032 einen Wert von 29,95 Milliarden USD erreichen, mit einer CAGR von 24,51 % im Zeitraum 2027–2032. Die Prognose spiegelt die anhaltende Nachfrage nach vernetzten Anlagensteuerungen wider, die Strom, Kühlung, Gerätebetrieb, Wartungsaktivitäten und Reaktionsverfahren in zunehmend dichteren Einrichtungen mit mehr vernetzter Infrastruktur und strengeren Betriebsanforderungen verwalten.
Was treibt die Nachfrage nach Rechenzentrumautomatisierung in Nordamerika an?
KI-Workloads, Hyperscale-Bau, hybride Betriebsumgebungen, Energiemanagementanforderungen und Cybersicherheitsanforderungen steigern die Akzeptanz. Diese Anforderungen machen Echtzeittransparenz, koordinierte Reaktionen, dokumentiertes Alarmmanagement und konsistente Anlagenverfahren für den täglichen Betrieb an großen und verteilten Standorten, die mit begrenztem Spielraum für Unterbrechungen arbeiten, wichtiger.
Welche Komponente führt den Umsatz bei der Rechenzentrumautomatisierung in Nordamerika an?
Hardware führt mit einem Umsatzanteil von 42,12 % im Jahr 2026, unterstützt durch die Nachfrage nach Sensoren, Steuerungen und Gateways, die die Feldebenen-Daten und Aktorik für die Anlagenautomatisierung bereitstellen.
Welches Rechenzentrumgrößensegment wächst am schnellsten?
Hyperscale-Einrichtungen sollen bis 2032 mit einer CAGR von 25,32 % wachsen und hielten im Jahr 2026 einen Umsatzanteil von 41,78 %, was ihre dichten Infrastrukturanforderungen und Multi-Campus-Entwicklungsaktivitäten widerspiegelt.
Welches Land führt die regionale Nachfrage an?
Die Vereinigten Staaten führen mit einem Anteil von 78,19 % am regionalen Umsatz im Jahr 2026, während Kanada bis 2032 voraussichtlich mit einer CAGR von 24,87 % wachsen wird, da KI-fokussierte Kapazitätserweiterungen die Nachfrage nach integrierten Anlagensteuerungssystemen unterstützen.
Warum ist Cybersicherheit für automatisierte Einrichtungen wichtig?
Vernetzte Betriebstechnologie kann das Risiko durch unsichere Protokolle, veraltete Firmware und unbefugten Zugriff erhöhen, sodass Sicherheitskontrollen bei Systemdesign, Integration, Überwachung, laufender Wartung und betrieblicher Wiederherstellungsplanung bei kritischen Ereignissen konsequent landesweit berücksichtigt werden müssen.