
Taille et part du marché de l'automatisation des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 8.20 Milliards de dollars |
| Taille du Marché (2027) | 10.01 Milliards de dollars |
| Taille du Marché (2032) | 29.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des centres de données en Amérique du Nord par Mordor Intelligence
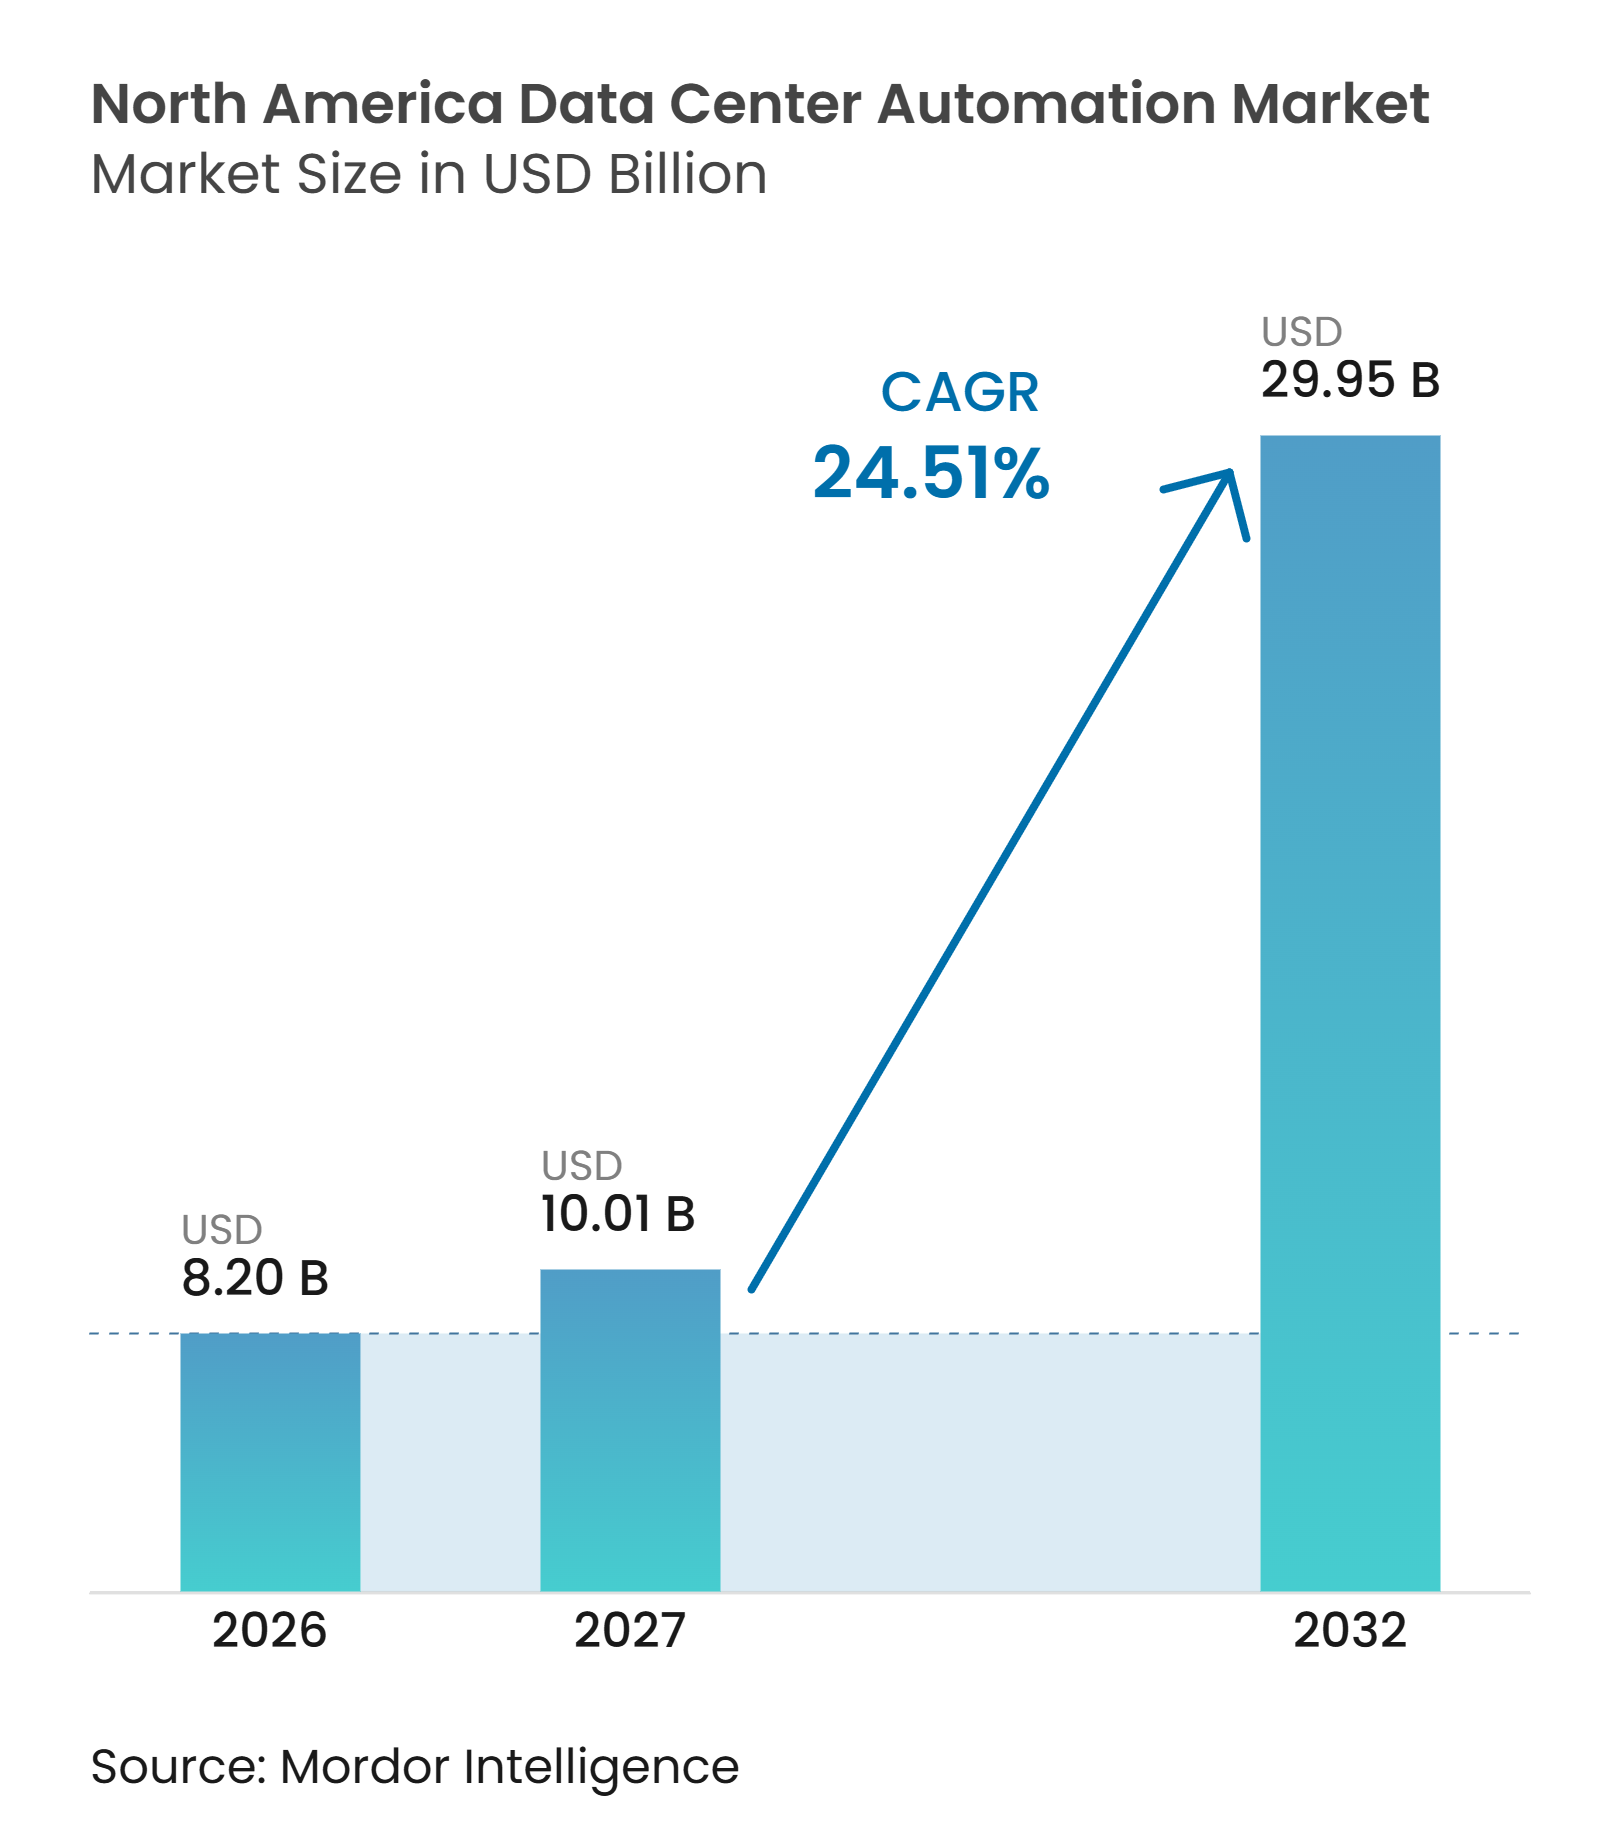
La taille du marché de l'automatisation des centres de données en Amérique du Nord était évaluée à 8,20 milliards USD en 2026 et devrait atteindre 29,95 milliards USD d'ici 2032, à un CAGR de 24,51 % durant la période de prévision 2027-2032. Le marché de l'automatisation des centres de données en Amérique du Nord est soutenu par des charges de travail d'IA plus denses, qui exercent des exigences accrues sur la distribution d'énergie, le refroidissement et le contrôle des installations. De nouvelles capacités sont également construites dans davantage de sites, de sorte que les opérateurs ont besoin de systèmes de contrôle cohérents sur les campus établis et émergents. Le marché de l'automatisation des centres de données en Amérique du Nord évolue d'outils de surveillance distincts vers des plateformes connectées de gestion de l'énergie, du refroidissement, de la gestion technique du bâtiment et de la gestion de l'infrastructure des centres de données. Les exigences en matière de consommation d'énergie, de fiabilité et de cybersécurité augmentent la valeur de la visibilité en temps réel et de la réponse automatisée. Le matériel reste important car les équipements de terrain constituent la couche de contrôle physique, tandis que le logiciel peut étendre l'automatisation vers des opérations prédictives et à distance.
Points clés du rapport
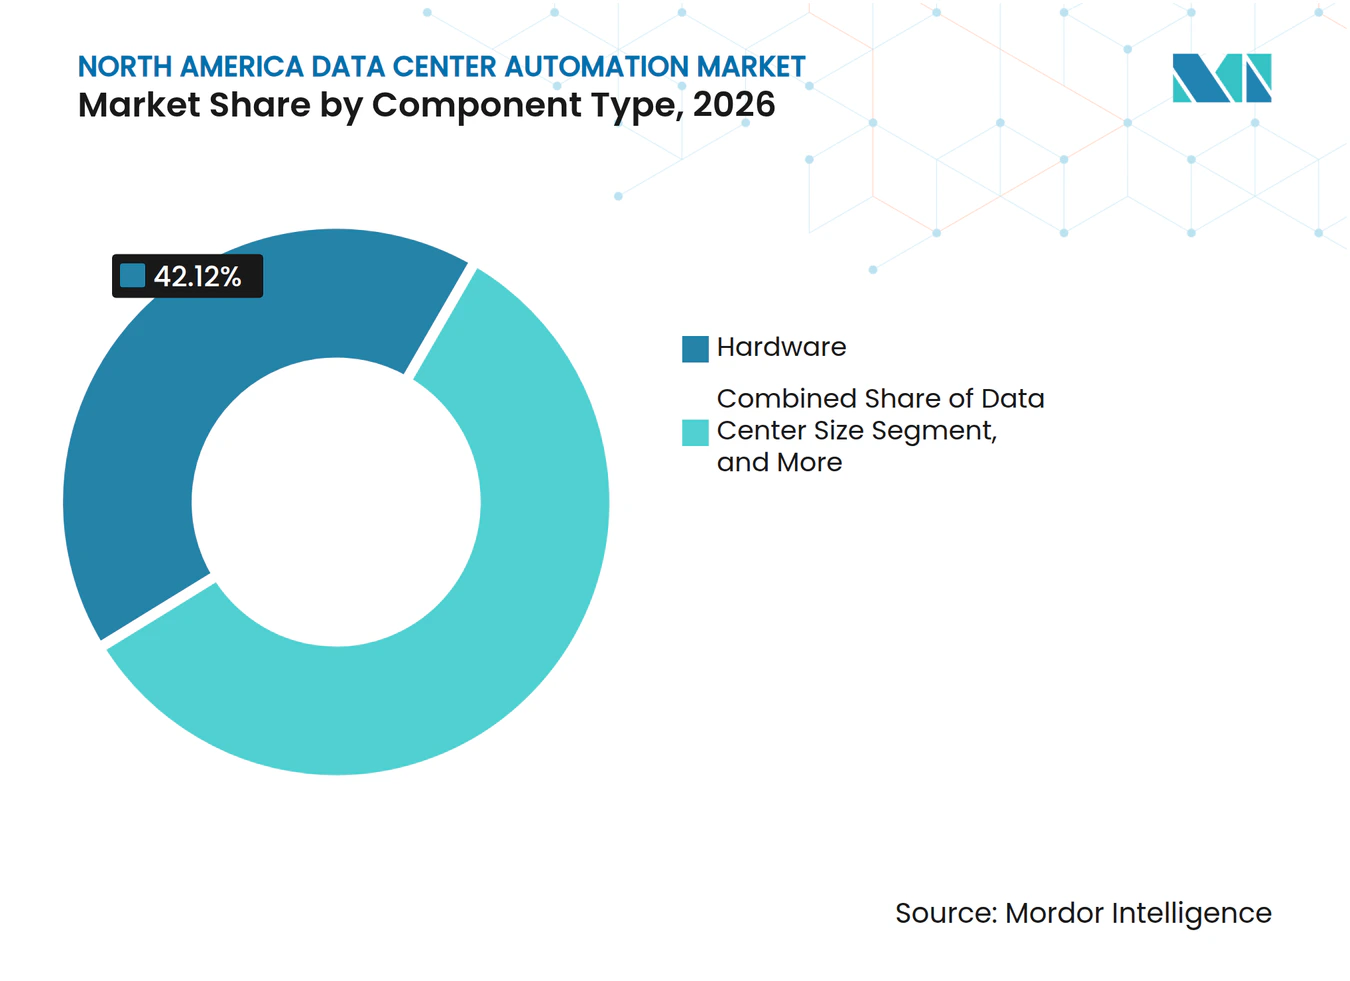
- Par type de composant, le matériel représentait 42,12 % de la part du marché de l'automatisation des centres de données en Amérique du Nord en 2026, tandis que le logiciel devrait progresser à un CAGR de 25,11 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 41,78 % des revenus en 2026 et devraient progresser à un CAGR de 25,32 % jusqu'en 2032.
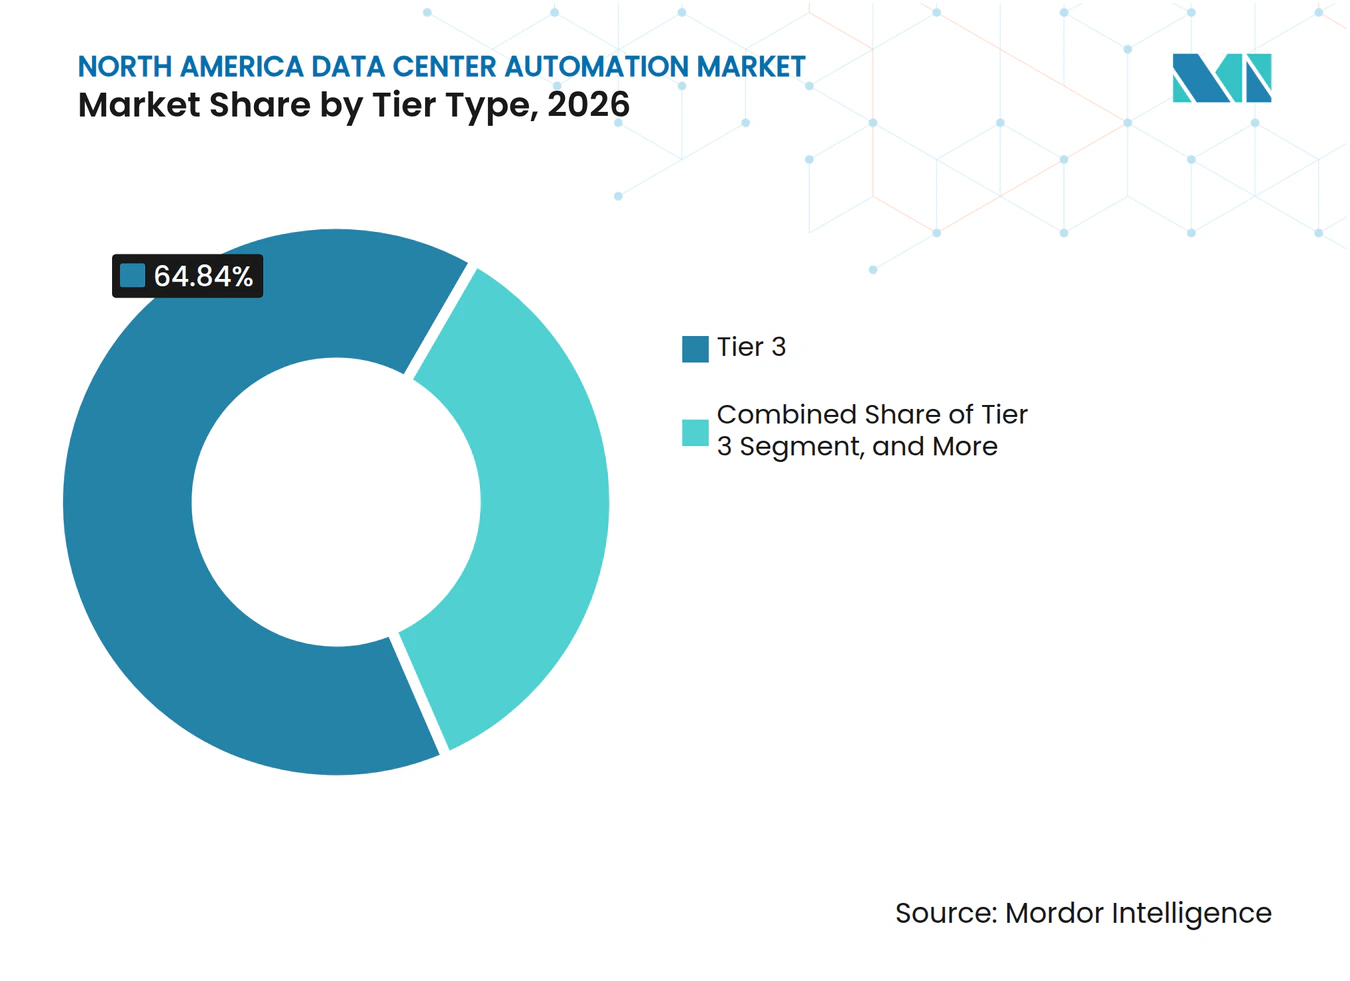
- Par type de niveau, le Niveau 3 représentait 64,84 % des revenus en 2026, tandis que le Niveau 4 devrait croître à un CAGR de 25,08 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 78,19 % des revenus régionaux en 2026, tandis que le Canada devrait progresser à un CAGR de 24,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail d'IA et de calcul haute performance | +6.8% | Amérique du Nord, concentrée dans les marchés primaires américains | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation | +4.5% | Marchés primaires et secondaires américains, Canada | Court terme (≤ 2 ans) |
| Complexité opérationnelle du cloud hybride et multi-cloud | +3.2% | Segments entreprises et colocation américains, opérateurs canadiens et mexicains adjacents au cloud | Moyen terme (2-4 ans) |
| Exigences d'optimisation énergétique et de durabilité | +2.4% | Amérique du Nord, avec des retombées liées aux normes en provenance d'Europe | Moyen terme (2-4 ans) |
| Convergence intégrée SCADA, DCIM et BMS | +1.8% | Installations hyperscale et grandes colocations américaines | Moyen terme (2-4 ans) |
| Déploiement de centres de données en périphérie et modulaires | +1.4% | États-Unis, marchés secondaires et tertiaires du Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail d'IA et de calcul haute performance
Les charges de travail d'IA augmentent la densité et la variabilité de la demande en énergie et en refroidissement au sein des installations. Cela impose des limites aux procédures manuelles, car les opérateurs doivent réagir rapidement aux conditions changeantes des systèmes électriques et thermiques. Le marché de l'automatisation des centres de données en Amérique du Nord bénéficie donc de la distribution automatisée de l'énergie, de la gestion thermique prédictive et des contrôles coordonnés des installations. Le Oak Ridge National Laboratory a sélectionné HPE et AMD pour un système exascale de nouvelle génération et un cluster d'IA distinct, témoignant du soutien public continu à l'infrastructure de calcul haute performance.[1] Les charges de travail d'inférence d'IA peuvent également nécessiter des déploiements distribués plus proches des utilisateurs, ce qui augmente le nombre de sites nécessitant une surveillance et un contrôle standardisés. Cela soutient la demande de systèmes capables de fonctionner de manière fiable sur de grands campus et dans des sites en périphérie plus petits, tout en aidant les opérateurs à enregistrer les conditions des équipements, à coordonner les alarmes et à maintenir des procédures cohérentes lorsque les charges de travail se déplacent entre les sites.
Expansion des capacités hyperscale et de colocation
Le développement hyperscale et de colocation accroît la nécessité d'automatiser la mise en service, la surveillance et les opérations courantes des installations. Les grands projets doivent mettre en service les équipements d'alimentation, de refroidissement, de sécurité et de contrôle avec moins de perturbations opérationnelles. Le marché de l'automatisation des centres de données en Amérique du Nord progresse lorsque les opérateurs utilisent des plateformes communes sur plusieurs campus et phases de construction. Des niveaux élevés de précommercialisation peuvent renforcer ce besoin, car la capacité doit devenir utilisable peu après sa mise en service. Le cycle de construction s'étend également au-delà des marchés primaires traditionnels, ce qui crée des opportunités pour les fournisseurs et les intgrateurs dans des sites secondaires. L'automatisation peut aider les nouveaux opérateurs à appliquer des pratiques d'exploitation reproductibles lorsqu'ils s'implantent dans ces sites et fournir aux équipes des installations un dossier d'exploitation plus clair à mesure que les nouveaux campus passent de la mise en service à un service stable.
Complexité opérationnelle du cloud hybride et multi-cloud
Les déploiements en cloud hybride et multi-cloud connectent les systèmes sur site à plusieurs environnements cloud. Cela crée des dépendances entre les circuits d'alimentation, les équipements de refroidissement, les liaisons réseau et le placement des charges de travail. Le marché de l'automatisation des centres de données en Amérique du Nord bénéficie lorsque les plateformes d'installation offrent aux opérateurs une vue partagée de ces dépendances. Un DCIM moderne peut connecter les données opérationnelles aux besoins des équipes informatiques gérant des charges de travail distribuées. L'analytique hébergée dans le cloud peut réduire la charge initiale de déploiement de ces capacités pour certains opérateurs. La livraison par abonnement peut également rendre les outils de contrôle avancés plus accessibles aux fournisseurs de colocation de taille moyenne qui s'appuyaient auparavant sur des systèmes de surveillance distincts, aidant les équipes à utiliser l'analytique et les rapports sans exploiter une infrastructure logicielle distincte sur chaque site.
Exigences d'optimisation énergétique et de durabilité
La performance énergétique est devenue un critère d'achat important pour les opérateurs de centres de données. Le suivi manuel peut limiter la qualité et la rapidité des rapports énergétiques dans des installations complexes. La norme ISO/IEC 30134-2:2026 fournit un cadre pour mesurer et rapporter l'efficacité d'utilisation de l'énergie. Le marché de l'automatisation des centres de données en Amérique du Nord peut soutenir la mesure continue de la consommation d'énergie, de l'utilisation de l'eau et des données d'exploitation liées au carbone. Ces capacités sont pertinentes là où les clients, les investisseurs et les régulateurs attendent des rapports environnementaux plus cohérents. Elles aident également les opérateurs à identifier les conditions susceptibles d'augmenter la consommation d'énergie ou de solliciter les équipements de refroidissement, à soutenir la planification de la maintenance et à faciliter les comparaisons de performance au sein d'un portefeuille.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes liées aux protocoles hérités et à l'interopérabilité | -2.8% | Amérique du Nord, accentuées dans les anciens clusters de la côte Est et du Midwest américains | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité des technologies opérationnelles et informatiques | -2.1% | Amérique du Nord, concentrée dans les installations américaines avec des systèmes de gestion technique du bâtiment et des actifs de technologies opérationnelles connectés à Internet | Court terme (≤ 2 ans) |
| Coût élevé de mise en œuvre et pénurie de main-d'œuvre qualifiée | -1.6% | États-Unis, avec des pressions sur les marchés secondaires | Moyen terme (2-4 ans) |
| Disponibilité de l'énergie, raccordement au réseau et contraintes de refroidissement | -1.2% | Marchés primaires américains et marchés canadiens émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes liées aux protocoles hérités et à l'interopérabilité
Les installations héritées contiennent souvent des contrôleurs et des équipements utilisant différents protocoles de communication. La connexion de ces actifs à une plateforme BMS, SCADA ou DCIM commune peut nécessiter des passerelles, des travaux d'intégration et des tests. Le marché de l'automatisation des centres de données en Amérique du Nord fait face à une adoption plus lente lorsque ces étapes ajoutent des coûts ou prolongent les délais des projets. Les systèmes de contrôle propriétaires peuvent rendre la modernisation plus difficile pour les opérateurs souhaitant conserver les équipements existants. Les exigences en matière de cybersécurité industrielle peuvent ajouter une couche de travail supplémentaire lorsque d'anciens équipements sont connectés à des plateformes plus récentes. Ces conditions rendent les mises à niveau progressives et les services d'intégration de systèmes importants dans les clusters de centres de données établis, où les opérateurs peuvent également privilégier des interfaces ouvertes pour une expansion future ou des équipements de générations mixtes.
Exposition à la cybersécurité des technologies opérationnelles et informatiques
Les systèmes de bâtiment et de technologie opérationnelle connectés augmentent le nombre d'actifs nécessitant une protection. Claroty a rapporté que 88 % des systèmes de gestion technique du bâtiment interrogés utilisaient des communications par protocole non sécurisé, tandis que 40 % disposaient d'un micrologiciel obsolète. Le marché de l'automatisation des centres de données en Amérique du Nord doit traiter la sécurité conjointement avec l'automatisation, car les opérateurs ne peuvent pas les dissocier dans des installations connectées. L'Agence pour la cybersécurité et la sécurité des infrastructures a publié des orientations pour l'application des principes de confiance zéro aux environnements de technologie opérationnelle.[2] La segmentation, le contrôle d'accès, la configuration sécurisée et la visibilité des actifs peuvent accroître la complexité de la mise en œuvre. Ils peuvent également créer une demande pour des plateformes et des services conçus pour une intégration sécurisée, faisant des contrôles de sécurité une partie intégrante de la mise en œuvre plutôt qu'un complément technique distinct.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
les plateformes logicielles étendent le contrôle des installationsLe matriel représentait 42,12 % de la part du marché de l'automatisation des centres de données en Amérique du Nord en 2026. Les capteurs, les automates programmables industriels, les passerelles et les contrôleurs numériques directs constituent la couche de détection et d'actionnement pour la distribution d'énergie, la gestion thermique et d'autres équipements devant répondre aux conditions d'exploitation changeantes. La nouvelle construction hyperscale et de Niveau 3 nécessite des équipements de contrôle de terrain denses avant que les couches logicielles supérieures puissent être utilisées, tandis que les sites plus anciens ajoutent des points de surveillance ou remplacent les contrôleurs hérités. Cela confère aux fournisseurs d'équipements un rôle tant dans les nouvelles constructions que dans les travaux de modernisation, tout en fournissant des données d'entrée pour les logiciels qui identifient les exceptions, les rapports de performance et dirigent les actions opérationnelles.
Le logiciel devrait progresser à un CAGR de 25,11 % jusqu'en 2032. Les fonctions DCIM, SCADA, BMS et de jumeau numérique sont de plus en plus intégrées dans des plateformes opérationnelles plus larges. Schneider Electric a déclaré qu'EcoStruxure IT intègre les capacités ETAP et de dynamique des fluides numérique pour l'analyse des scénarios d'alimentation et de refroidissement.[3] La taille du marché des logiciels d'automatisation des centres de données en Amérique du Nord est portée par la nécessité de transformer les données des installations en décisions opérationnelles exploitables. La livraison hébergée dans le cloud peut réduire le besoin d'un déploiement logiciel initial important, tandis que les services restent importants pour l'intégration, les rénovations, la configuration et l'optimisation dans des parcs d'équipements mixtes. Les prestataires de services peuvent aider à traduire les processus des installations en flux de travail numériques et à aligner les équipes opérationnelles qui utilisent ces systèmes au quotidien.



Par taille de centre de données :
les installations hyperscale donnent le rythmeLes installations hyperscale représentaient 41,78 % de la part du marché de l'automatisation des centres de données en Amérique du Nord en 2026. Leurs charges électriques et de refroidissement élevées nécessitent une automatisation cohérente dans l'ensemble de l'installation. Ces opérateurs ont également la taille nécessaire pour standardiser les équipements et les procédures d'exploitation sur plusieurs sites. L'infrastructure modulaire assemblée en usine peut intégrer davantage de contrôles dans le processus de construction plutôt que de les ajouter après l'achèvement du bâtiment. Cette approche peut réduire le temps de mise en service et favoriser des déploiements plus reproductibles. Elle favorise également les fournisseurs capables d'intégrer matériel, logiciel et services dans une conception commune. Une conception cohérente peut soutenir la formation, la planification des pièces de rechange et les procédures d'exploitation sur un portefeuille comportant plusieurs chantiers actifs.
L'hyperscale devrait progresser à un CAGR de 25,32 % jusqu'en 2032. Les grandes et moyennes installations ont besoin de mises à niveau pour répondre aux exigences des locataires et améliorer la performance énergétique, tandis que les sites plus petits se sont historiquement appuyés sur une infrastructure de contrôle moins dédiée. L'inférence d'IA distribuée peut modifier ce schéma lorsque les sites en périphérie nécessitent une alimentation fiable, un refroidissement et une supervision à distance, tandis que le déploiement modulaire peut rendre l'automatisation standardisée plus pratique dans les sites plus petits. Le secteur de l'automatisation des centres de données en Amérique du Nord peut servir à la fois les campus denses et les déploiements distribués avec des produits qui conservent les fonctions de contrôle essentielles tout en restant pratiques pour les équipes d'ingénierie plus réduites.
Par type de niveau :
la tolérance aux pannes accroît les besoins en automatisationLes installations de Niveau 3 représentaient 64,84 % des revenus en 2026. Cette conception est largement utilisée par les opérateurs de colocation qui ont besoin d'une redondance N+1 pour les clients entreprises, et sa base installée soutient une demande continue de surveillance et de modernisation. Les installations de Niveau 1 et Niveau 2 peuvent faire face à des pressions lorsque les locataires exigent des environnements plus résilients. Les opérateurs peuvent utiliser des surcouches SCADA et DCIM pour prolonger la durée de vie des équipements hérités, créant du travail pour les intégrateurs afin de connecter les systèmes existants à des plateformes de contrôle plus récentes. Ce travail peut inclure la cartographie des données des équipements, l'amélioration de la gestion des alarmes et la documentation de la logique de contrôle avant que les installations n'effectuent des changements plus larges.
Le Niveau 4 devrait progresser à un CAGR de 25,08 % jusqu'en 2032. Ces installations servent des charges de travail pour lesquelles les temps d'arrêt imprévus peuvent avoir des conséquences opérationnelles et financières significatives. L'Uptime Institute a rapporté que les déploiements de baies haute densité sont en augmentation et que les installations modernes nécessitent des systèmes d'alimentation et de refroidissement performants. La maintenabilité simultanée et la tolérance aux pannes nécessitent une coordination étroite entre les systèmes électriques, thermiques et de bâtiment, soutenue par une visibilité en temps réel du système et des réponses contrôlées. Le marché de l'automatisation des centres de données en Amérique du Nord bénéficie lorsque les opérateurs construisent selon ces exigences de résilience, et les fournisseurs doivent soutenir des tests, une maintenance et une reprise disciplinés dans l'ensemble de l'installation.

Analyse géographique
Marché de l'automatisation des centres de données aux États-Unis
Les États-Unis détenaient 78,19 % des revenus régionaux en 2026. La taille du marché de l'automatisation des centres de données en Amérique du Nord dans ce pays reflète sa large base d'hyperschelle et la concentration de marchés de centres de données établis. Les opérateurs de ces marchés ont besoin de l'automatisation pour gérer des infrastructures électriques et thermiques denses. Les exigences de conformité influencent également les achats parmi les contractants fédéraux et les secteurs réglementés. Les orientations de l'Agence pour la cybersécurité et la sécurité des infrastructures sur la confiance zéro pour les technologies opérationnelles sont pertinentes pour ce besoin de contrôle des installations plus sécurisé.
Marché de l'automatisation des centres de données au Canada
Le Canada devrait se développer à un CAGR de 24,87 % jusqu'en 2032. Meta a posé la première pierre d'un centre de données optimisé pour l'IA de 1 GW à Sturgeon County, en Alberta, en juillet 2026. Bell AI Fabric a également annoncé un centre de données de 300 MW en Saskatchewan en mars 2026. Ces projets soutiennent la demande de déploiement à grande échelle de DCIM, SCADA et BMS. Les opérateurs canadiens développent également des capacités pour l'IA souveraine et l'informatique à haute densité.
Marché de l'automatisation des centres de données au Mexique
Le Mexique occupe une position plus modeste en termes de revenus régionaux, mais constitue une destination en développement pour les charges de travail transfrontalières sensibles à la latence. Querétaro et Monterrey offrent des emplacements pour des installations au service des clients en Amérique du Nord. KIO Data Centers a annoncé un plan d'expansion de 1,3 milliard USD pour son projet QR03 à Querétaro. Le marché de l'automatisation des centres de données en Amérique du Nord peut en bénéficier, car les nouveaux sites ont besoin de systèmes de contrôle intégrés dès le départ. Les installations mexicaines plus anciennes peuvent également représenter des opportunités de modernisation là où des plateformes SCADA ou DCIM n'étaient pas incluses dans la conception initiale.
Paysage concurrentiel
Concentration du Marché
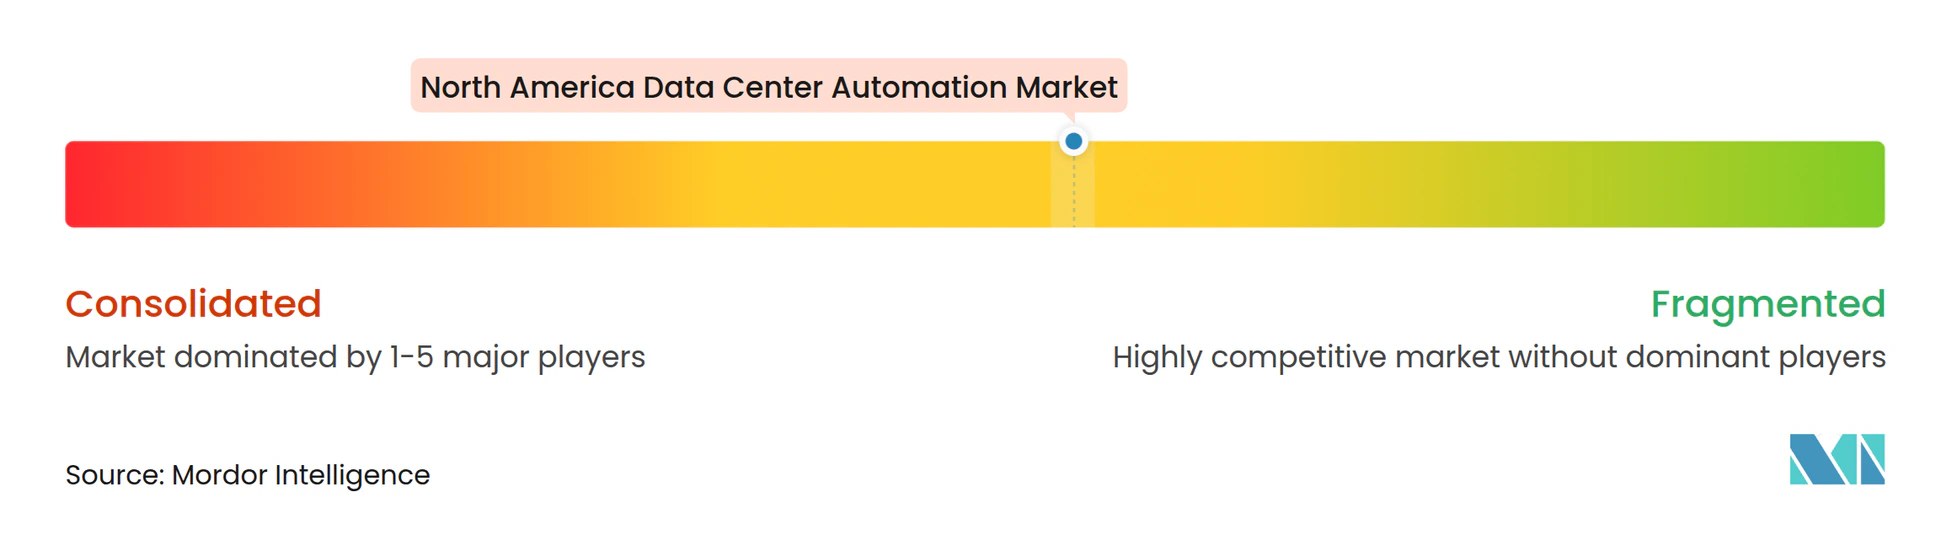
Le marché de l'automatisation des centres de données en Amérique du Nord est modérément concentré et comprend des fournisseurs de technologies intégrées, des éditeurs de logiciels spécialisés et des intégrateurs de systèmes. Schneider Electric, Vertiv, ABB, Honeywell, Emerson et Siemens occupent des positions larges sur les équipements, les logiciels et les services. Cisco, IBM, Oracle, Nlyte et Sunbird sont actifs dans les logiciels et la gestion de l'infrastructure numérique. Ces offres peuvent réduire les obstacles au changement pour les clients qui passent d'outils distincts à des environnements logiciels plus larges. Les fournisseurs doivent démontrer que leurs plateformes peuvent connecter des équipements de plusieurs fournisseurs sans compromettre le contrôle ni la cybersécurité.
Schneider Electric a lancé EcoStruxure Foresight Operation en novembre 2025 et l'a mis à disposition des premiers adoptants en 2026. La plateforme réunit la gestion technique du bâtiment, la gestion de l'énergie et les systèmes électriques dans un environnement unique alimenté par l'IA. ABB a annoncé son accord d'acquisition de Rotork en juillet 2026, élargissant son portefeuille d'automatisation pour les infrastructures critiques. ABB avait également finalisé l'acquisition d'IPEC en décembre 2025 pour renforcer ses capacités de diagnostic et de surveillance électriques.[4] Ces mouvements illustrent la concurrence autour du cycle complet de détection, de contrôle, de surveillance et d'action sur les conditions des installations.
Les constructeurs de centres de données modulaires intègrent l'automatisation dans des systèmes assemblés en usine. Cisco a lancé sa plateforme Cloud Control en juin 2026 pour aider les personnes et les agents d'IA à gérer, surveiller et défendre l'infrastructure informatique critique. Le marché de l'automatisation des centres de données en Amérique du Nord évolue également vers une identification et une résolution plus autonomes des problèmes opérationnels. Les meilleures opportunités restent avec les fournisseurs capables de relier les opérations informatiques aux contrôles des installations tout en répondant aux attentes en matière de cybersécurité industrielle.
Leaders du secteur de l'automatisation des centres de données en Amérique du Nord
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Johnson Controls International plc
-
Siemens Aktiengesellschaft
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation des centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- ABB Ltd.
- Carrier Global Corporation
- Cisco Systems, Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Honeywell International Inc.
- International Business Machines Corporation
- Johnson Controls International plc
- Microsoft Corporation
- Nlyte Software Limited
- Oracle Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens Aktiengesellschaft
- Sunbird Software, Inc.
- Vertiv Holdings Co
- VMware, Inc.
Développements industriels récents dans Marché de l'automatisation des centres de données en Amérique du Nord
- Octobre 2026 : Schneider Electric a lancé l'unité de distribution de fluide caloporteur Motivair by Schneider Electric WCDU, intégrant le refroidissement liquide et par air pour les centres de données d'IA haute densité. L'unité a commencé à être expédiée dans certaines régions en octobre 2026, avec des précommandes aux États-Unis s'ouvrant début 2027, étendant le portefeuille de refroidissement hybride de l'entreprise pour les charges de travail à l'échelle de l'IA.
- Septembre 2026 : Schneider Electric a dévoilé le premier appareillage de commutation à moyenne tension défini par logiciel au monde lors de YOTTA 2026, déjà déployé en direct dans un centre de données de colocation avec Equinix. Le RM AirSeT 38 étend la plateforme à 38 kV et a été conçu pour les centres de données d'IA de nouvelle génération.
- Août 2026 : Emerson a lancé la plateforme d'automatisation DeltaV pour centres de données le 3 août 2026, offrant un système d'automatisation unifié pour la surveillance et le contrôle des sous-systèmes thermiques, mécaniques et électriques à l'échelle de l'IA. Les DCS DeltaV et les automates programmables DeltaV intègrent des solutions d'IA spécifiques au contexte pour accélérer les flux de travail d'ingénierie et le contrôle avancé des processus.
- Juillet 2026 : Meta a posé la première pierre de son premier centre de données canadien, un campus optimisé pour l'IA de 1 GW à Sturgeon County, en Alberta, représentant un investissement de plus de 13 milliards CAD (9,4 milliards USD). L'installation est le 33e centre de données mondial de Meta et souligne l'émergence du Canada comme destination hyperscale primaire.
Périmètre du rapport sur le marché de l'automatisation des centres de données en Amérique du Nord
Le marché de l'automatisation des centres de données en Amérique du Nord désigne le marché des matériels, logiciels et services utilisés pour automatiser et optimiser les opérations des centres de données, notamment la gestion de l'infrastructure, la surveillance, la gestion de l'alimentation et du refroidissement, et l'allocation des ressources informatiques. Le marché couvre les centres de données de différentes tailles et niveaux, avec des estimations de marché.
Le rapport sur l'automatisation des centres de données en Amérique du Nord est segmenté par type de composant (matériel, logiciel et services), taille de centre de données (hyperscale, grand, moyen et petit), type de niveau (Niveau 1 et 2, Niveau 3 et Niveau 4) et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | |
| Entrées/sorties déportées et contrôleurs de terrain | |
| Capteurs et dispositifs de surveillance | |
| Passerelles et dispositifs de communication | |
| Panneaux d'interface homme-machine (IHM) | |
| Autres matériels d'automatisation | |
| Logiciel | Systèmes de gestion et d'automatisation technique du bâtiment (BMS/BAS) |
| Contrôle-commande et acquisition de données (SCADA) | |
| Gestion de l'infrastructure des centres de données (DCIM) | |
| Plateformes de jumeau numérique | |
| Logiciels d'analytique et d'optimisation | |
| Autres logiciels d'automatisation | |
| Services | Services de conception et de conseil |
| Services d'intégration de systèmes | |
| Services d'installation et de mise en service | |
| Services de surveillance, de maintenance et de support | |
| Services de rénovation et de modernisation |
| Hyperscale |
| Grand |
| Moyen |
| Petit |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| États-Unis |
| Canada |
| Mexique |
| Par type de composant | Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | ||
| Entrées/sorties déportées et contrôleurs de terrain | ||
| Capteurs et dispositifs de surveillance | ||
| Passerelles et dispositifs de communication | ||
| Panneaux d'interface homme-machine (IHM) | ||
| Autres matériels d'automatisation | ||
| Logiciel | Systèmes de gestion et d'automatisation technique du bâtiment (BMS/BAS) | |
| Contrôle-commande et acquisition de données (SCADA) | ||
| Gestion de l'infrastructure des centres de données (DCIM) | ||
| Plateformes de jumeau numérique | ||
| Logiciels d'analytique et d'optimisation | ||
| Autres logiciels d'automatisation | ||
| Services | Services de conception et de conseil | |
| Services d'intégration de systèmes | ||
| Services d'installation et de mise en service | ||
| Services de surveillance, de maintenance et de support | ||
| Services de rénovation et de modernisation | ||
| Par taille de centre de données | Hyperscale | |
| Grand | ||
| Moyen | ||
| Petit | ||
| Par type de niveau | Niveau 1 et 2 | |
| Niveau 3 | ||
| Niveau 4 | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des centres de données en Amérique du Nord ?
Il était évalué à 8,20 milliards USD en 2026 et devrait atteindre 29,95 milliards USD d'ici 2032, à un CAGR de 24,51 % durant 2027-2032. Les prévisions reflètent une demande continue de contrôles d'installations connectés gérant l'alimentation, le refroidissement, les opérations des équipements, les activités de maintenance et les procédures de réponse dans des installations de plus en plus denses avec une infrastructure plus connectée et des exigences d'exploitation plus strictes.
Qu'est-ce qui stimule la demande d'automatisation des centres de données en Amérique du Nord ?
Les charges de travail d'IA, la construction hyperscale, les environnements d'exploitation hybrides, les besoins de gestion de l'énergie et les exigences de cybersécurité stimulent l'adoption. Ces besoins rendent la visibilité en temps réel, les réponses coordonnées, la gestion documentée des alarmes et les procédures d'installation cohérentes plus importantes pour les opérations quotidiennes sur des sites grands et distribués fonctionnant avec peu de marge pour les perturbations.
Quel composant est en tête des revenus de l'automatisation des centres de données en Amérique du Nord ?
Le matériel est en tête avec 42,12 % des revenus en 2026, soutenu par la demande de capteurs, de contrôleurs et de passerelles qui fournissent les données de terrain et l'actionnement nécessaires à l'automatisation des installations.
Quel segment de taille de centre de données se développe le plus rapidement ?
Les installations hyperscale devraient progresser à un CAGR de 25,32 % jusqu'en 2032 et représentaient 41,78 % des revenus en 2026, reflétant leurs exigences d'infrastructure dense et leurs activités de développement multi-campus.
Quel pays est en tête de la demande régionale ?
Les États-Unis sont en tête avec 78,19 % des revenus régionaux en 2026, tandis que le Canada devrait progresser à un CAGR de 24,87 % jusqu'en 2032, les ajouts de capacité axés sur l'IA soutenant la demande de systèmes de contrôle d'installations intégrés.
Pourquoi la cybersécurité est-elle importante pour les installations automatisées ?
La technologie opérationnelle connectée peut accroître l'exposition aux protocoles non sécurisés, aux micrologiciels obsolètes et aux risques d'accès non autorisé, de sorte que les contrôles de sécurité doivent être pris en compte lors de la conception du système, de l'intégration, de la surveillance, de la maintenance continue et de la planification de la reprise opérationnelle lors d'événements critiques, de manière cohérente à l'échelle nationale.