
北米データセンター自動化市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
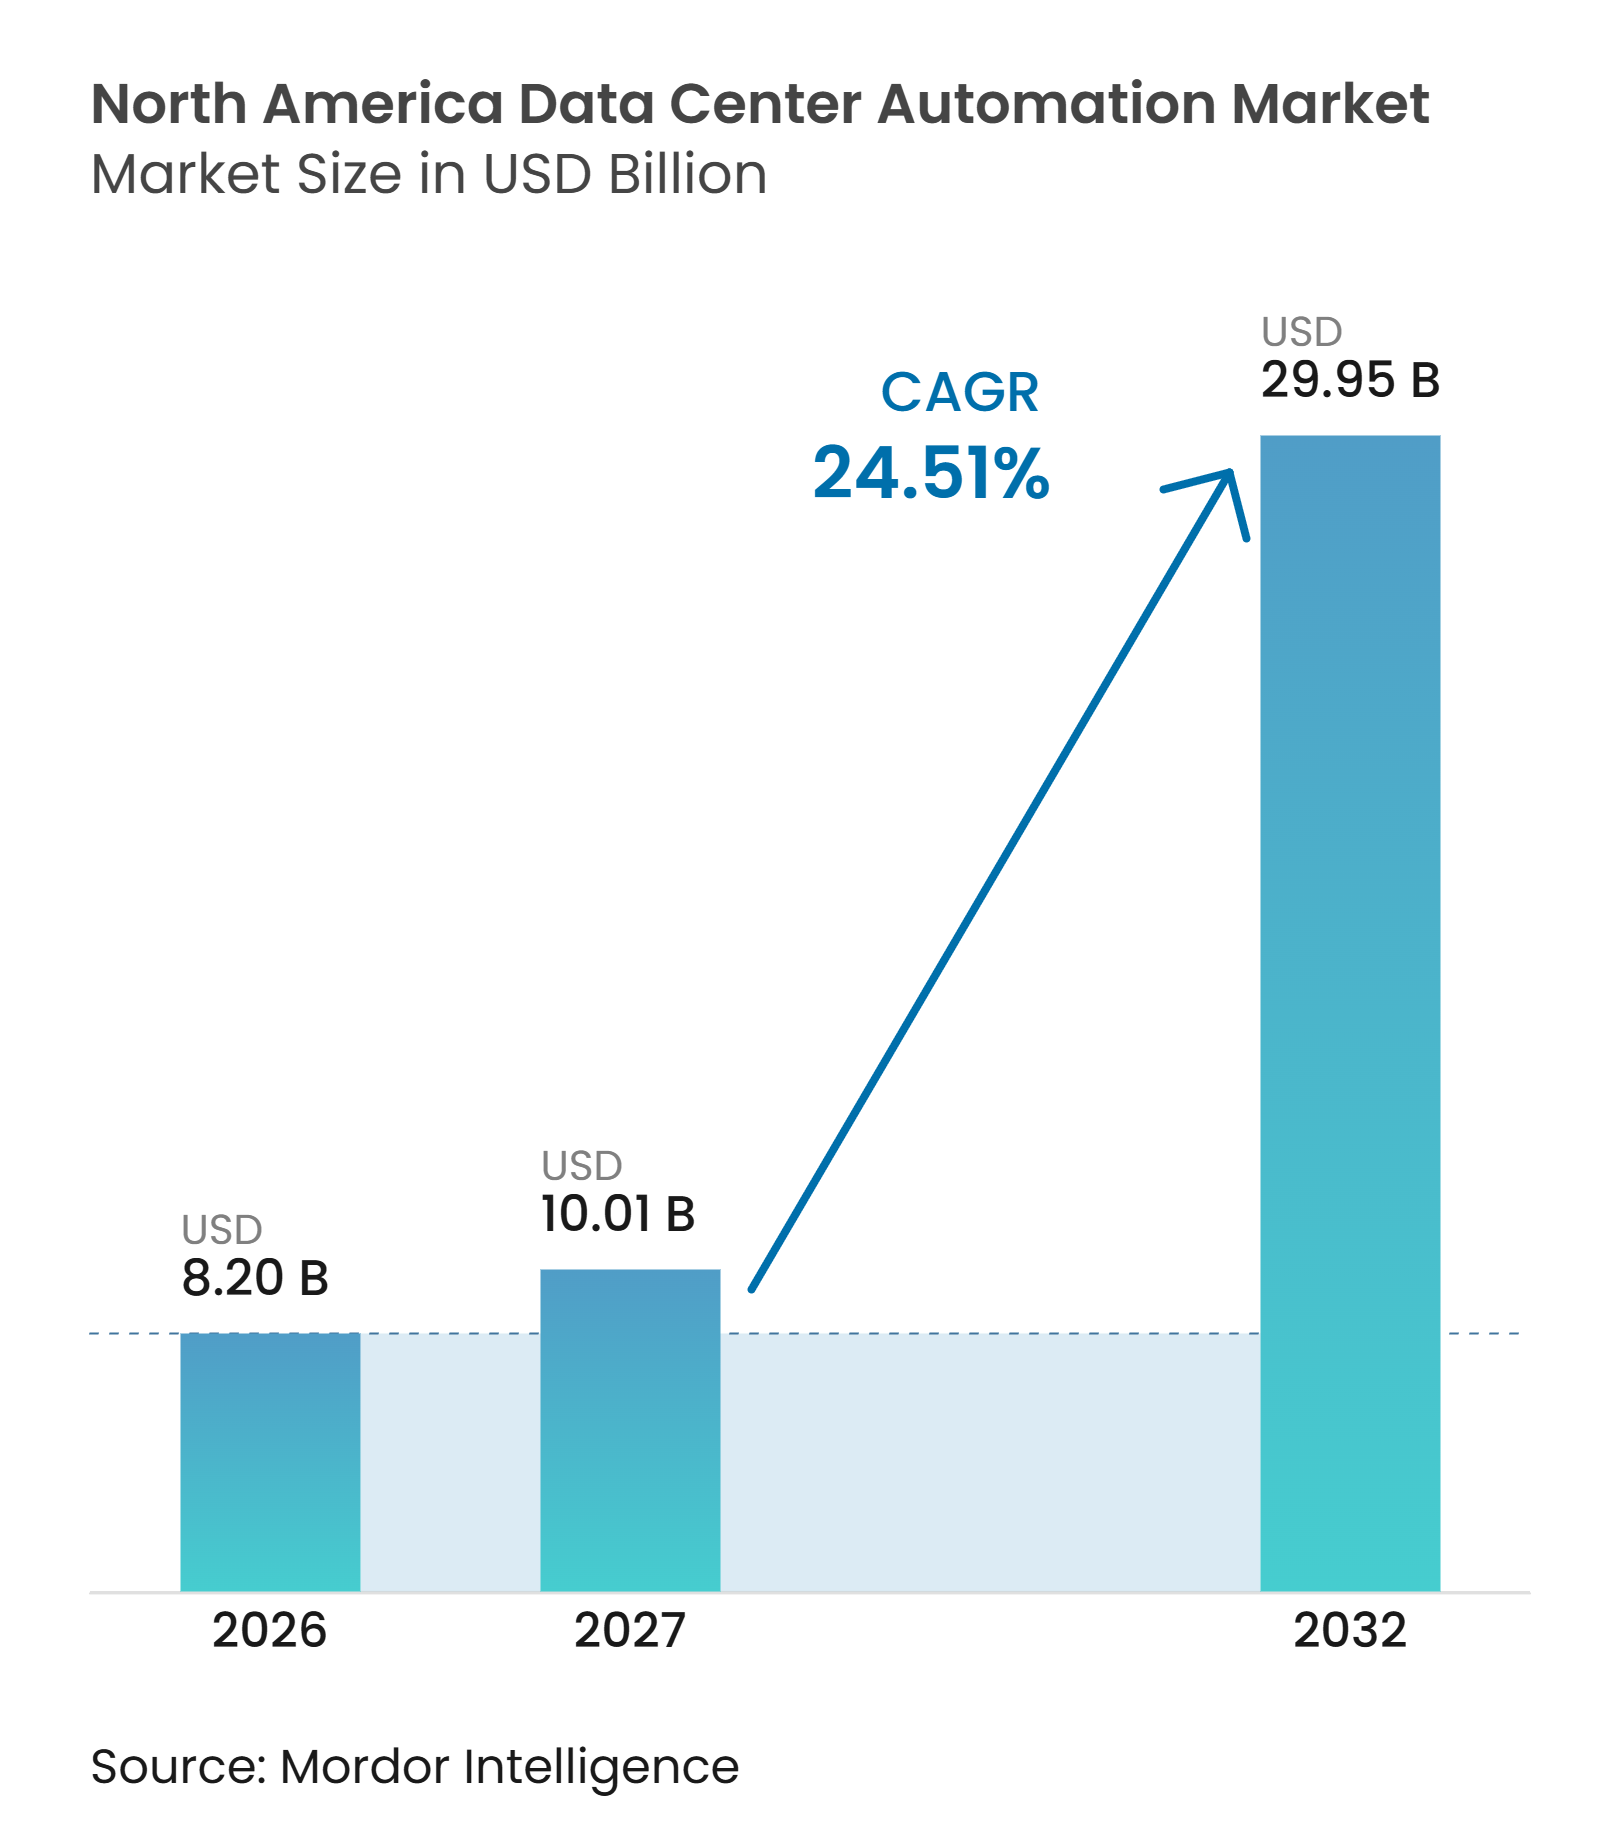
| 基準年の市場規模 (2026) | 8.20 十億米ドル |
| 市場規模 (2027) | 10.01 十億米ドル |
| 市場規模 (2032) | 29.95 十億米ドル |
| 成長率 (2027 - 2032) | 24.51 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター自動化市場分析
北米データセンター自動化市場規模は2026年に8.20 ビリオン 米ドルと評価され、予測期間2027年~2032年においてCAGR 24.51%で成長し、2032年までに29.95 ビリオン 米ドルに達すると推定されます。北米データセンター自動化市場は、電力配分、冷却、施設制御に対してより高い要求をもたらすAIワークロードの高密度化によって支えられています。新たなキャパシティがより多くの拠点にわたって構築されているため、オペレーターは既存および新興キャンパス全体で一貫した制御システムを必要としています。北米データセンター自動化市場は、個別の監視ツールから、電力、冷却、ビル管理、データセンターインフラ管理プラットフォームを統合した接続型システムへと移行しています。エネルギー使用量、信頼性、サイバーセキュリティ要件が、リアルタイムの可視性と自動応答の価値を高めています。フィールドデバイスが物理的な制御レイヤーを提供するため、ハードウェアは引き続き重要であり、ソフトウェアは自動化を予測的・遠隔操作へと拡張することができます。
主要レポートのポイント
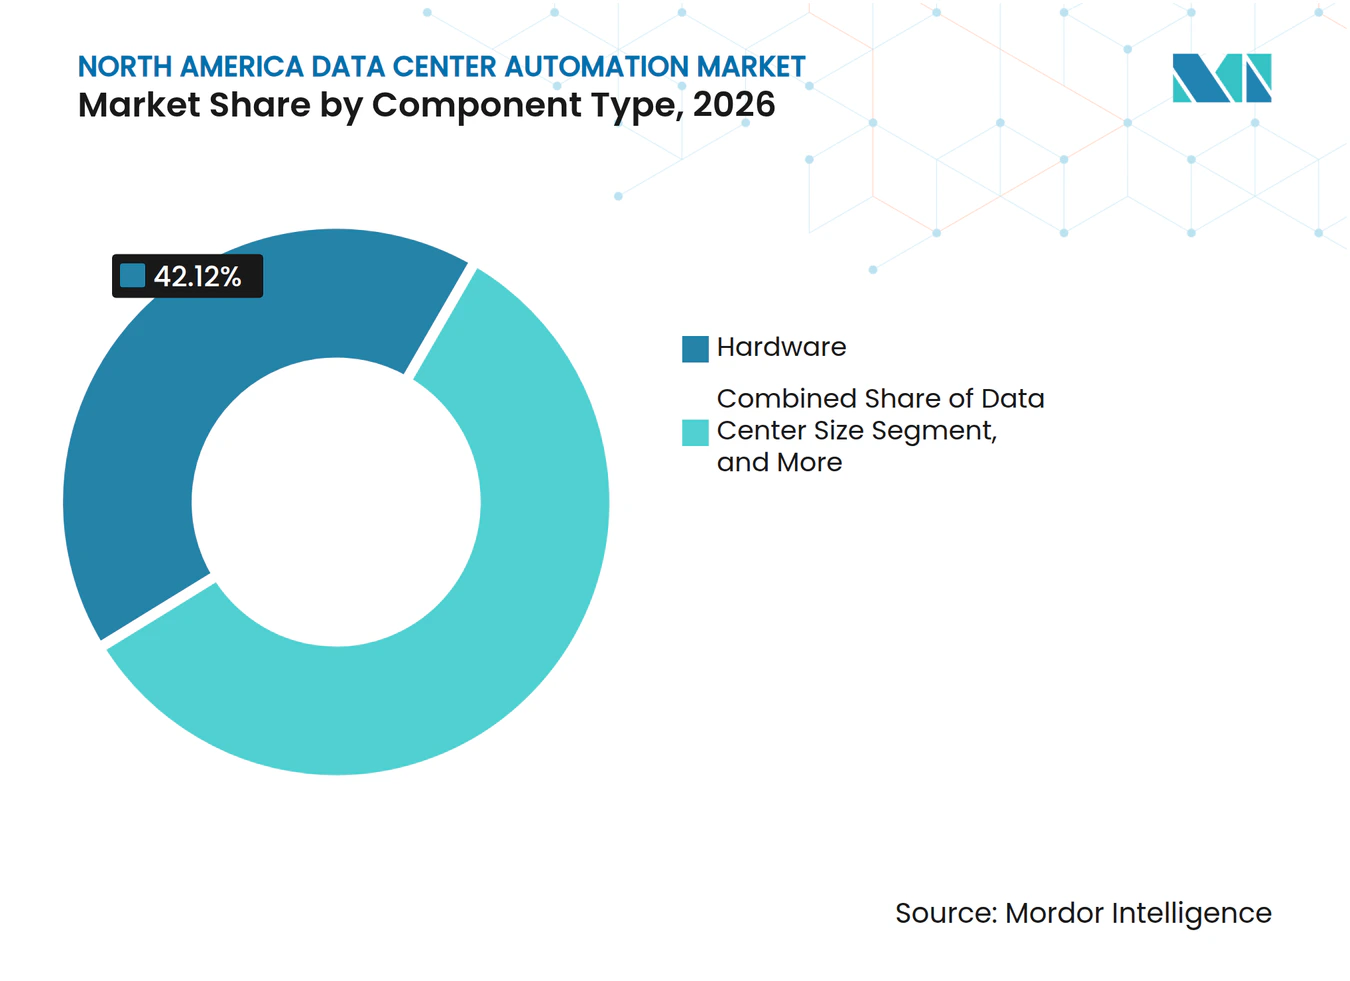
- コンポーネントタイプ別では、ハードウェアが2026年の北米データセンター自動化市場シェアの42.12%を占め、ソフトウェアは2032年にかけてCAGR 25.11%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年の収益の41.78%を占め、2032年にかけてCAGR 25.32%で成長する見込みです。
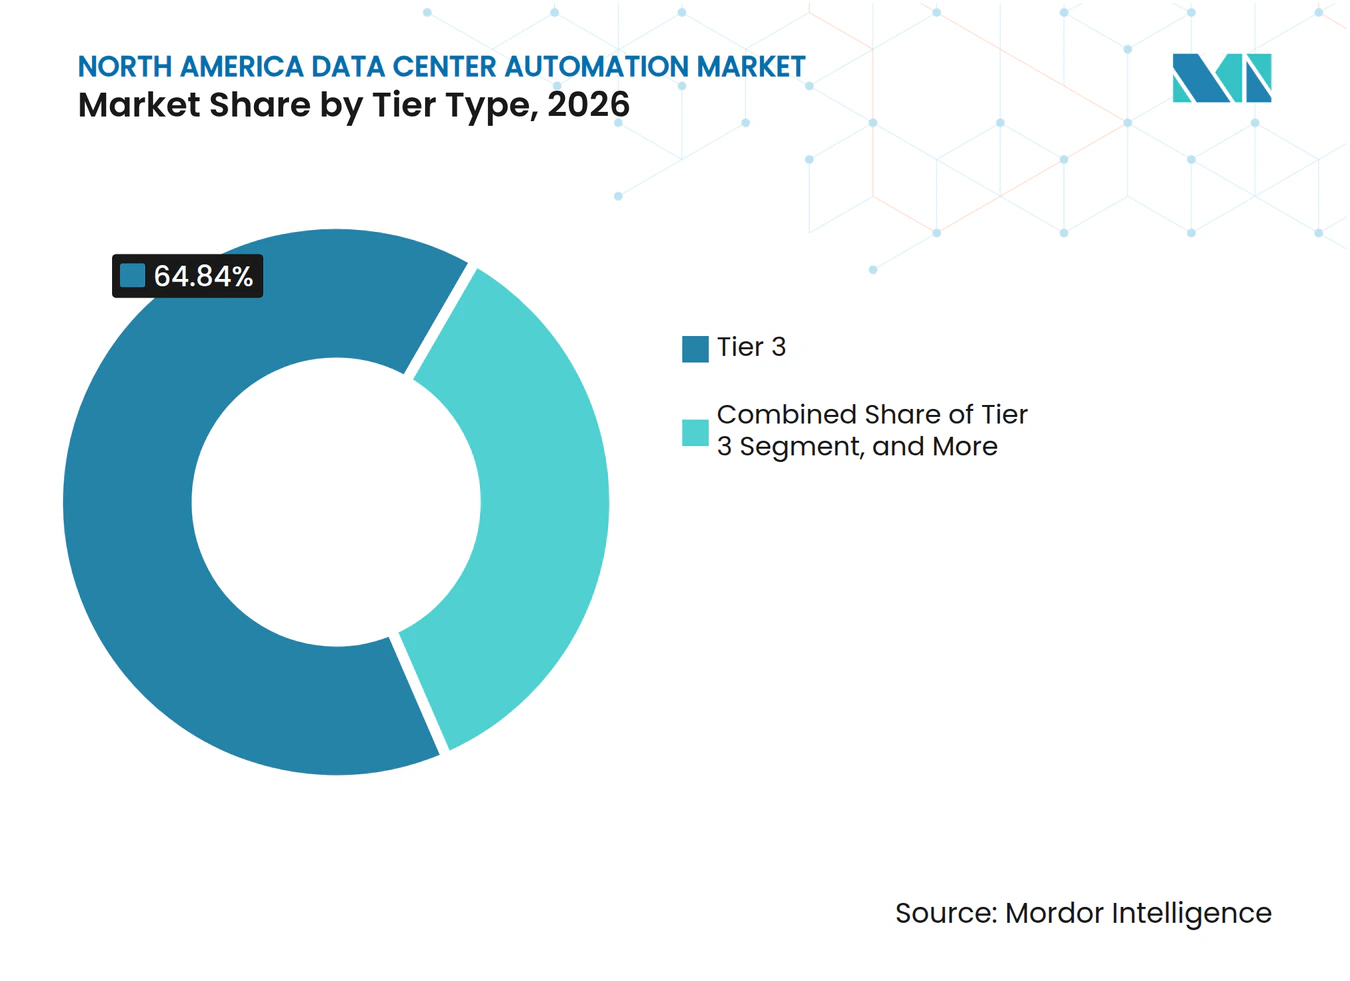
- ティアタイプ別では、ティア3が2026年の収益の64.84%を占め、ティア4は2032年にかけてCAGR 25.08%で成長する見込みです。
- 地域別では、米国が2026年の地域収益の78.19%を占め、カナダは2032年にかけてCAGR 24.87%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングワークロードの拡大 | +6.8% | 北米、特に米国の主要市場に集中 | 短期(2年以内) |
| ハイパースケールおよびコロケーションキャパシティの拡大 | +4.5% | 米国の主要・二次市場、カナダ | 短期(2年以内) |
| ハイブリッドクラウドおよびマルチクラウドの運用複雑性 | +3.2% | 米国のエンタープライズおよびコロケーションセグメント、カナダおよびメキシコのクラウド隣接オペレーター | 中期(2~4年) |
| エネルギー最適化および持続可能性要件 | +2.4% | 北米、欧州からの規格関連の波及効果を含む | 中期(2~4年) |
| 統合型SCADA、DCIM、BMSの収束 | +1.8% | 米国のハイパースケールおよび大規模コロケーション施設 | 中期(2~4年) |
| エッジおよびモジュール型データセンターの展開 | +1.4% | 米国、カナダの二次・三次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングワークロードの拡大
AIワークロードは施設内の電力および冷却需要の密度と変動性を高めています。これにより、オペレーターが電気系統および熱系統全体の変化する状況に迅速に対応しなければならないため、手動手順に限界が生じています。北米データセンター自動化市場は、そのため、自動化された電力配分、予測的熱管理、および統合された施設制御から恩恵を受けています。オークリッジ国立研究所は次世代エクサスケールシステムおよび別個のAIクラスターにHPEとAMDを選定しており、ハイパフォーマンスコンピューティングインフラへの継続的な公的支援を示しています。[1] AI推論ワークロードはユーザーに近い分散型展開を必要とする場合もあり、標準化された監視と制御を必要とするサイト数が増加します。これは、大規模キャンパスと小規模エッジ拠点の両方で確実に動作できるシステムへの需要を支え、ワークロードがサイト間を移動する際に、オペレーターが機器の状態を記録し、アラームを調整し、一貫した手順を維持するのに役立ちます。
ハイパースケールおよびコロケーションキャパシティの拡大
ハイパースケールおよびコロケーションの開発は、コミッショニング、監視、および日常的な施設運営を自動化する必要性を高めています。大規模プロジェクトは、運用上の混乱を最小限に抑えながら、電力、冷却、セキュリティ、および制御機器を稼働させなければなりません。オペレーターが複数のキャンパスおよび建設フェーズにわたって共通プラットフォームを使用する場合、北米データセンター自動化市場は恩恵を受けます。高水準のプレリースがこの必要性を強化する可能性があります。なぜなら、コミッショニング後すぐにキャパシティを使用可能にしなければならないからです。建設サイクルは従来の主要市場を超えて拡大しており、二次拠点のベンダーおよびインテグレーターに機会をもたらしています。自動化は、新規オペレーターがこれらの拠点に参入する際に反復可能な運用慣行を適用し、新しいキャンパスがコミッショニングから安定したサービスへと移行するにつれて、施設チームにより明確な運用記録を提供するのに役立ちます。
ハイブリッドクラウドおよびマルチクラウドの運用複雑性
ハイブリッドおよびマルチクラウドの展開は、オンプレミスシステムを複数のクラウド環境に接続します。これにより、電力回路、冷却機器、ネットワークリンク、およびワークロード配置の間に依存関係が生じます。施設プラットフォームがオペレーターにこれらの依存関係の共有ビューを提供する場合、北米データセンター自動化市場は恩恵を受けます。最新のDCIMは、運用データを分散ワークロードを管理するITチームのニーズに接続することができます。クラウドホスト型アナリティクスは、一部のオペレーターにとってこれらの機能を展開する初期負担を軽減できます。サブスクリプション型デリバリーは、以前は個別の監視システムに依存していた中規模コロケーションプロバイダーにとって高度な制御ツールをよりアクセスしやすくし、各拠点で個別のソフトウェアインフラを運用することなくアナリティクスとレポーティングを活用するのに役立ちます。
エネルギー最適化および持続可能性要件
エネルギーパフォーマンスは、データセンターオペレーターにとって重要な調達上の考慮事項となっています。手動追跡は、複雑な施設全体のエネルギーレポーティングの品質と速度を制限する可能性があります。ISO/IEC 30134-2:2026は、電力使用効率の測定と報告のためのフレームワークを提供します。北米データセンター自動化市場は、電力使用量、水使用量、および炭素関連の運用データの継続的な測定を支援することができます。これらの機能は、顧客、投資家、および規制当局がより一貫した環境報告を期待する場合に関連性があります。また、エネルギー使用量を増加させたり冷却機器に負荷をかけたりする可能性のある状況を特定し、保守計画を支援し、ポートフォリオ全体のパフォーマンス比較を容易にするのにも役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシープロトコルおよび相互運用性の制約 | -2.8% | 北米、特に米国東海岸および中西部の古いクラスターで顕著 | 短期(2年以内) |
| OTおよびITサイバーセキュリティリスク | -2.1% | 北米、特にインターネット接続されたBASおよびOT資産を持つ米国施設に集中 | 短期(2年以内) |
| 高い導入コストおよび熟練労働力不足 | -1.6% | 米国、二次市場での圧力を含む | 中期(2~4年) |
| 電力供給、系統接続、および冷却の制約 | -1.2% | 米国の主要市場および新興カナダ市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レガシープロトコルおよび相互運用性の制約
レガシー施設には、異なる通信プロトコルを使用するコントローラーおよびデバイスが含まれていることが多くあります。これらの資産を共通のBMS、SCADA、またはDCIMプラットフォームに接続するには、ゲートウェイ、統合作業、およびテストが必要になる場合があります。これらのステップがコストを増加させたりプロジェクトスケジュールを延長させたりする場合、北米データセンター自動化市場は採用が遅れます。独自の制御システムは、既存の機器を維持したいオペレーターにとって近代化をより困難にする可能性があります。古い機器が新しいプラットフォームに接続される場合、産業用サイバーセキュリティ要件がさらなる作業レイヤーを追加する可能性があります。これらの状況により、確立されたデータセンタークラスターでは段階的なアップグレードとシステム統合サービスが重要となり、オペレーターは将来の拡張や混在世代機器のためにオープンインターフェースを優先する場合もあります。
OTおよびITサイバーセキュリティリスク
接続されたビルおよび運用技術システムは、保護が必要な資産の数を増加させます。Clarotyは、調査対象のビル管理システムの88%が安全でないプロトコル通信を使用しており、40%がファームウェアが古くなっていると報告しました。北米データセンター自動化市場は、接続された施設ではオペレーターが両者を切り離すことができないため、自動化と並行してセキュリティに対処しなければなりません。サイバーセキュリティ・インフラセキュリティ庁は、運用技術環境へのゼロトラスト原則の適用に関するガイダンスを公表しています。[2] セグメンテーション、アクセス制御、セキュアな設定、および資産の可視性は、導入の複雑性を高める可能性があります。また、セキュアな統合のために設計されたプラットフォームおよびサービスへの需要を生み出し、セキュリティ制御を個別の技術的追加機能ではなく導入の一部とすることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ソフトウェアプラットフォームが施設制御を拡張ハードウェアは2026年の北米データセンター自動化市場シェアの42.12%を占めました。センサー、プログラマブルロジックコントローラー、ゲートウェイ、およびダイレクトデジタルコントローラーは、変化する運用状況に対応しなければならない電力配分、熱管理、およびその他の機器のセンシングおよびアクチュエーションレイヤーを提供します。新しいハイパースケールおよびティア3の建設では、より高いソフトウェアレイヤーを使用する前に高密度のフィールドレベル制御機器が必要であり、古いサイトでは監視ポイントを追加したりレガシーコントローラーを交換したりします。これにより、機器サプライヤーは新規建設と近代化作業の両方において役割を担い、例外を識別し、パフォーマンスレポートを作成し、運用アクションを指示するソフトウェアへのデータ入力を提供します。
ソフトウェアは2032年にかけてCAGR 25.11%で拡大する見込みです。DCIM、SCADA、BMS、およびデジタルツイン機能は、より広範な運用プラットフォームへと統合されつつあります。Schneider Electricは、EcoStruxure ITがEtapおよび計算流体力学機能を統合し、電力および冷却シナリオ分析を行うと述べました。[3] 北米データセンター自動化ソフトウェア市場規模は、施設データを実行可能な運用上の意思決定に変換する必要性によって牽引されています。クラウドホスト型デリバリーは大規模な初期ソフトウェア展開の必要性を低減できる一方、サービスは混在した機器環境全体での統合、レトロフィット、設定、および最適化において引き続き重要です。サービスプロバイダーは、施設プロセスをデジタルワークフローに変換し、これらのシステムを日々使用する運用チームを調整するのに役立ちます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設がペースを設定ハイパースケール施設は2026年の北米データセンター自動化市場シェアの41.78%を占めました。高い電力および冷却負荷により、施設全体で一貫した自動化が必要です。これらのオペレーターはまた、複数の拠点にわたって機器と運用手順を標準化する規模を持っています。工場組立型のモジュール式インフラは、建物完成後に追加するのではなく、建設プロセスにより多くの制御を組み込むことができます。このアプローチはコミッショニング時間を短縮し、より反復可能な展開を支援することができます。また、ハードウェア、ソフトウェア、およびサービスを共通設計に統合できるベンダーを優遇します。一貫した設計は、複数のアクティブな建設サイトを持つポートフォリオ全体のトレーニング、スペアパーツ計画、および運用手順を支援することができます。
ハイパースケールは2032年にかけてCAGR 25.32%で拡大する見込みです。大規模および中規模施設はテナント要件を満たしエネルギーパフォーマンスを改善するためのアップグレードが必要であり、小規模拠点は歴史的に専用の制御インフラへの依存度が低くなっています。分散型AI推論は、エッジサイトが信頼性の高い電力、冷却、および遠隔監視を必要とする場合にこのパターンを変える可能性があり、モジュール型展開は小規模拠点での標準化された自動化をより実用的にすることができます。北米データセンター自動化産業は、コア制御機能を維持しながら小規模なエンジニアリングチームにとって実用的な製品で、高密度キャンパスと分散型展開の両方に対応することができます。
ティアタイプ別:
フォールトトレランスが自動化ニーズを高めるティア3施設は2026年の収益の64.84%を占めました。この設計は、エンタープライズ顧客向けにN+1冗長性を必要とするコロケーションオペレーターに広く使用されており、その導入基盤は監視と近代化への継続的な需要を支えています。ティア1およびティア2施設は、テナントがより耐障害性の高い環境を必要とする場合に圧力に直面する可能性があります。オペレーターはSCADAおよびDCIMオーバーレイを使用してレガシー機器の寿命を延ばす場合があり、既存システムを新しい制御プラットフォームに接続するためのインテグレーター向けの作業を生み出します。この作業には、機器データのマッピング、アラーム管理の改善、および施設がより広範な変更を行う前の制御ロジックの文書化が含まれる場合があります。
ティア4は2032年にかけてCAGR 25.08%で拡大する見込みです。これらの施設は、計画外のダウンタイムが重大な運用上および財務上の影響をもたらす可能性があるワークロードに対応しています。アップタイム・インスティテュートは、高密度ラック展開が増加しており、最新の施設には有能な電力および冷却システムが必要であると報告しました。同時保守性とフォールトトレランスは、リアルタイムのシステム可視性と制御された応答によって支えられた、電気、熱、およびビルシステム間の緊密な調整を必要とします。オペレーターがこれらの耐障害性要件に基づいて構築する場合、北米データセンター自動化市場は恩恵を受け、ベンダーは施設全体での規律ある試験、保守、および復旧をサポートしなければなりません。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国データセンターオートメーション市場
米国は2026年の地域収益の78.19%を占めた。同国における北米データセンターオートメーション市場規模は、大規模なハイパースケールベースと確立されたデータセンター市場の集積を反映している。これらの市場のオペレーターは、高密度の電気・熱インフラを管理するためにオートメーションを必要としている。コンプライアンス要件も、連邦政府請負業者および規制産業における調達に影響を与えている。サイバーセキュリティ・インフラセキュリティ庁が示したオペレーショナルテクノロジーに対するゼロトラストに関するガイダンスは、より安全な施設制御に対するこのニーズに関連している。
カナダデータセンターオートメーション市場
カナダは2032年までに24.87%のCAGRで拡大すると予測されている。Metaは2026年7月、アルバータ州スタージョン郡に1 GWのAI最適化データセンターの着工を開始した。Bell AI Fabricも2026年3月、サスカチュワン州に300 MWのデータセンターを発表した。これらのプロジェクト、DCIM、SCADA、およびBMSの大規模展開に対する需要を支えている。カナダのオペレーターはまた、ソブリンAIおよび高密度コンピューティングのためのキャパシティ構築も進めている。
メキシコデータセンターオートメーション市場
メキシコは地域収益における規模は小さいものの、クロスボーダーかつレイテンシーに敏感なワークロードの発展途上の受け入れ先となっている。ケレタロおよびモンテレイは、北米の顧客にサービスを提供する施設の立地として適している。KIO Data Centersは、ケレタロのQR03プロジェクトに対して13億米ドルの拡張計画を発表した。新規サイトが当初から統合制御システムを必要とするにつれ、北米データセンターオートメーション市場はその恩恵を受けることができる。また、メキシコの既存施設においても、元の設計にSCADAまたはDCIMプラットフォームが含まれていなかった場合、レトロフィットの機会となり得る。
競合環境
市場集中度
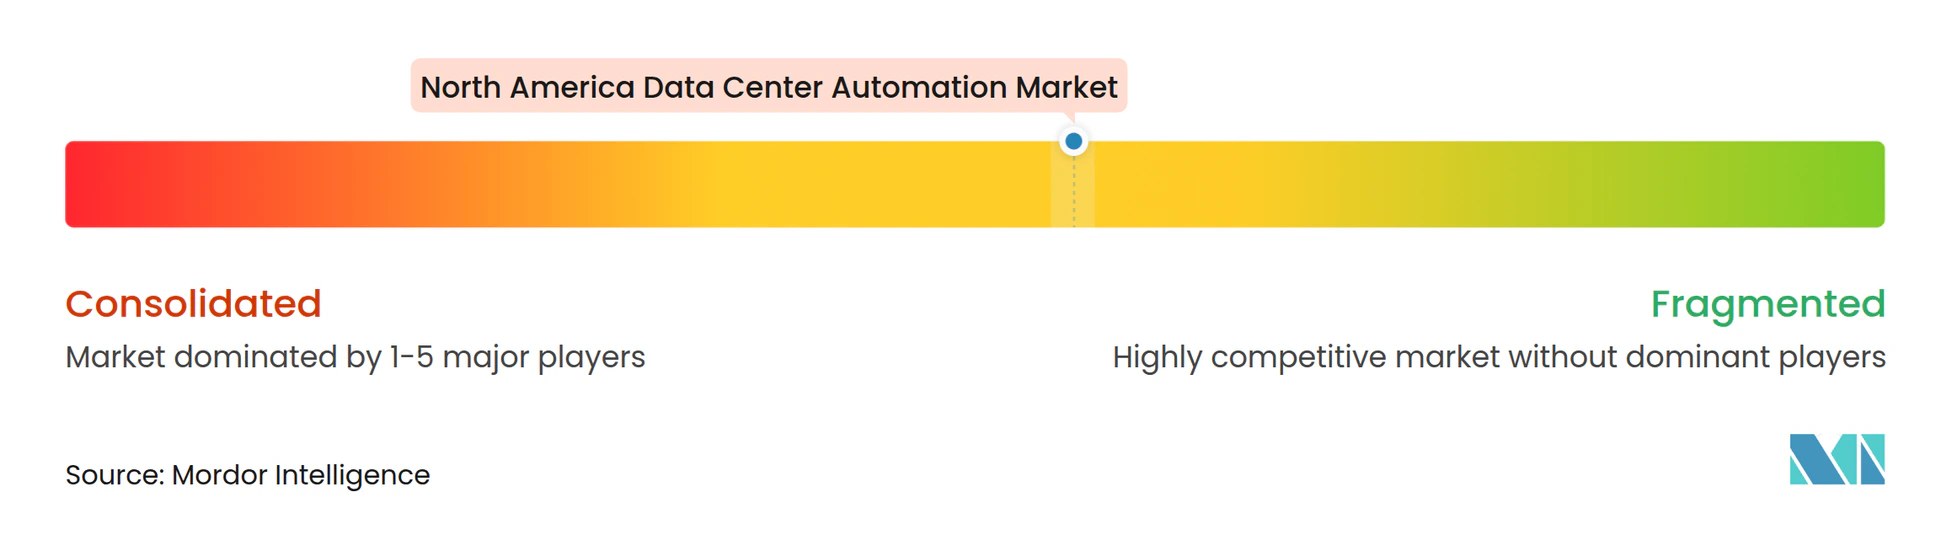
北米データセンター自動化市場は適度に集中しており、統合型テクノロジーサプライヤー、専門ソフトウェアプロバイダー、およびシステムインテグレーターが含まれます。Schneider Electric、Vertiv、ABB、Honeywell、Emerson、およびSiemensは、機器、ソフトウェア、およびサービスにわたって幅広いポジションを持っています。Cisco、IBM、Oracle、Nlyte、およびSunbirdはソフトウェアおよびデジタルインフラ管理において活発です。これらのオファリングは、個別のツールからより広範なソフトウェア環境へと移行する顧客のスイッチングバリアを低減することができます。ベンダーは、制御またはサイバーセキュリティを損なうことなく複数のサプライヤーの機器を接続できることをプラットフォームで示さなければなりません。
Schneider Electricは2025年11月にEcoStruxure Foresight Operationを導入し、2026年にアーリーアダプターに提供しました。このプラットフォームは、ビル管理、エネルギー管理、および電気システムをAI搭載の単一環境に統合します。ABBは2026年7月にRotorkを買収する合意を発表し、ミッションクリティカルなインフラ向けの自動化ポートフォリオを拡大しました。ABBはまた、電気診断および監視機能を強化するために2025年12月にIPECの買収を完了していました。[4] これらの動きは、施設状況のセンシング、制御、監視、および対応の全サイクルをめぐる競争を示しています。
モジュール型データセンタービルダーは、工場組立型システムに自動化を統合しています。Ciscoは2026年6月にCloud Controlプラットフォームを立ち上げ、人間とAIエージェントがクリティカルなITインフラを管理、監視、および防御するのを支援しています。北米データセンター自動化市場はまた、運用上の問題のより自律的な識別と解決へと移行しています。最大の機会は、産業用サイバーセキュリティの期待を満たしながらIT運用と施設制御を連携させることができるベンダーにあります。
北米データセンター自動化産業リーダー
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Johnson Controls International plc
-
Siemens Aktiengesellschaft
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンターオートメーション市場 このレポートでカバーされる企業
- ABB Ltd.
- Carrier Global Corporation
- Cisco Systems, Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Honeywell International Inc.
- International Business Machines Corporation
- Johnson Controls International plc
- Microsoft Corporation
- Nlyte Software Limited
- Oracle Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens Aktiengesellschaft
- Sunbird Software, Inc.
- Vertiv Holdings Co
- VMware, Inc.
最近の産業開発事情 北米データセンターオートメーション市場
- 2026年10月:Schneider Electricは、高密度AIデータセンター向けに液体冷却と空冷を統合したMotivair by Schneider Electric WCDU冷却液配送ユニットを発売しました。このユニットは2026年10月に一部地域での出荷を開始し、2027年初頭に米国での予約受付を開始し、AIスケールワークロード向けのハイブリッド冷却ポートフォリオを拡大しました。
- 2026年9月:Schneider Electricは、YOTTA 2026において世界初のソフトウェア定義型中圧スイッチギアを発表し、Equinixとのコロケーションデータセンターですでに稼働中です。RM AirSeT 38はプラットフォームを38 kVに拡張し、次世代AIデータセンター向けに設計されました。
- 2026年8月:Emersonは2026年8月3日にデータセンター向けDeltaV自動化プラットフォームを発売し、AIスケールでの熱、機械、および電気サブシステムの監視と制御のための統合自動化システムを提供しました。DeltaV DCSとDeltaV PLCの両方に、エンジニアリングワークフローと高度なプロセス制御を加速するためのコンテキスト固有のAIソリューションが組み込まれています。
- 2026年7月:Metaはアルバータ州スタージョン郡に1 GWのAI最適化キャンパスとなるカナダ初のデータセンターの着工を行い、130 ビリオン カナダドル(94 ビリオン 米ドル)以上の投資を表しています。この施設はMetaの世界33番目の施設であり、ナダが主要なハイパースケール目的地として台頭していることを強調しています。
北米データセンター自動化市場レポートの範囲
北米データセンター自動化市場とは、インフラ管理、監視、電力および冷却管理、ITリソース割り当てを含むデータセンター運用の自動化および最適化に使用されるハードウェア、ソフトウェア、およびサービスの市場を指します。市場は、市場推計とともに、異なる規模およびティアのデータセンターをカバーしています。
北米データセンター自動化レポートは、コンポーネントタイプ(ハードウェア、ソフトウェア、サービス)、データセンター規模(ハイパースケール、大規模、中規模、小規模)、ティアタイプ(ティア1および2、ティア3、ティア4)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | |
| リモートI/Oおよびフィールドコントローラー | |
| センサーおよび監視デバイス | |
| ゲートウェイおよび通信デバイス | |
| ヒューマンマシンインターフェース(HMI)パネル | |
| その他の自動化ハードウェア | |
| ソフトウェア | ビル管理・自動化システム(BMS/BAS) |
| 監視制御・データ収集(SCADA) | |
| データセンターインフラ管理(DCIM) | |
| デジタルツインプラットフォーム | |
| アナリティクスおよび最適化ソフトウェア | |
| その他の自動化ソフトウェア | |
| サービス | 設計およびコンサルティングサービス |
| システム統合サービス | |
| 設置およびコミッショニングサービス | |
| 監視、保守、およびサポートサービス | |
| レトロフィットおよび近代化サービス |
| ハイパースケール |
| 大規模 |
| 中規模 |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネントタイプ別 | ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | ||
| リモートI/Oおよびフィールドコントローラー | ||
| センサーおよび監視デバイス | ||
| ゲートウェイおよび通信デバイス | ||
| ヒューマンマシンインターフェース(HMI)パネル | ||
| その他の自動化ハードウェア | ||
| ソフトウェア | ビル管理・自動化システム(BMS/BAS) | |
| 監視制御・データ収集(SCADA) | ||
| データセンターインフラ管理(DCIM) | ||
| デジタルツインプラットフォーム | ||
| アナリティクスおよび最適化ソフトウェア | ||
| その他の自動化ソフトウェア | ||
| サービス | 設計およびコンサルティングサービス | |
| システム統合サービス | ||
| 設置およびコミッショニングサービス | ||
| 監視、保守、およびサポートサービス | ||
| レトロフィットおよび近代化サービス | ||
| データセンター規模別 | ハイパースケール | |
| 大規模 | ||
| 中規模 | ||
| 小規模 | ||
| ティアタイプ別 | ティア1および2 | |
| ティア3 | ||
| ティア4 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米データセンター自動化市場規模はどのくらいですか?
2026年に8.20 ビリオン 米ドルと評価され、2027年~2032年においてCAGR 24.51%で成長し、2032年までに29.95 ビリオン 米ドルに達すると推定されます。この予測は、より多くの接続インフラとより厳しい運用要件を持つ高密度化が進む施設全体で、電力、冷却、機器運用、保守活動、および応答手順を管理する接続型施設制御への継続的な需要を反映しています。
北米でのデータセンター自動化需要を牽引しているものは何ですか?
AIワークロード、ハイパースケール建設、ハイブリッド運用環境、エネルギー管理ニーズ、およびサイバーセキュリティ要件が採用を促進しています。これらのニーズにより、混乱の余地が限られた大規模および分散型サイト全体での日常業務において、リアルタイムの可視性、調整された応答、文書化されたアラーム処理、および一貫した施設手順がより重要になっています。
北米でデータセンター自動化収益をリードしているコンポーネントはどれですか?
ハードウェアが2026年の収益の42.12%でリードしており、施設自動化に必要なフィールドレベルのデータとアクチュエーションを提供するセンサー、コントローラー、およびゲートウェイへの需要によって支えられています。
最も急速に拡大しているデータセンター規模セグメントはどれですか?
ハイパースケール施設は2032年にかけてCAGR 25.32%で拡大する見込みであり、2026年の収益の41.78%を占め、高密度インフラ要件とマルチキャンパス開発活動を反映しています。
地域需要をリードしている国はどこですか?
米国が2026年の地域収益の78.19%でリードしており、カナダはAI重点のキャパシティ追加が統合施設制御システムへの需要を支えるため、2032年にかけてCAGR 24.87%で拡大する見込みです。
自動化された施設においてサイバーセキュリティが重要な理由は何ですか?
接続された運用技術は、安全でないプロトコル、古いファームウェア、および不正アクセスリスクへの露出を増加させる可能性があるため、セキュリティ制御はシステム設計、統合、監視、継続的な保守、および全国的に一貫したクリティカルイベント時の運用復旧計画において考慮されなければなりません。