
Tamaño y Participación del Mercado de Automatización de Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
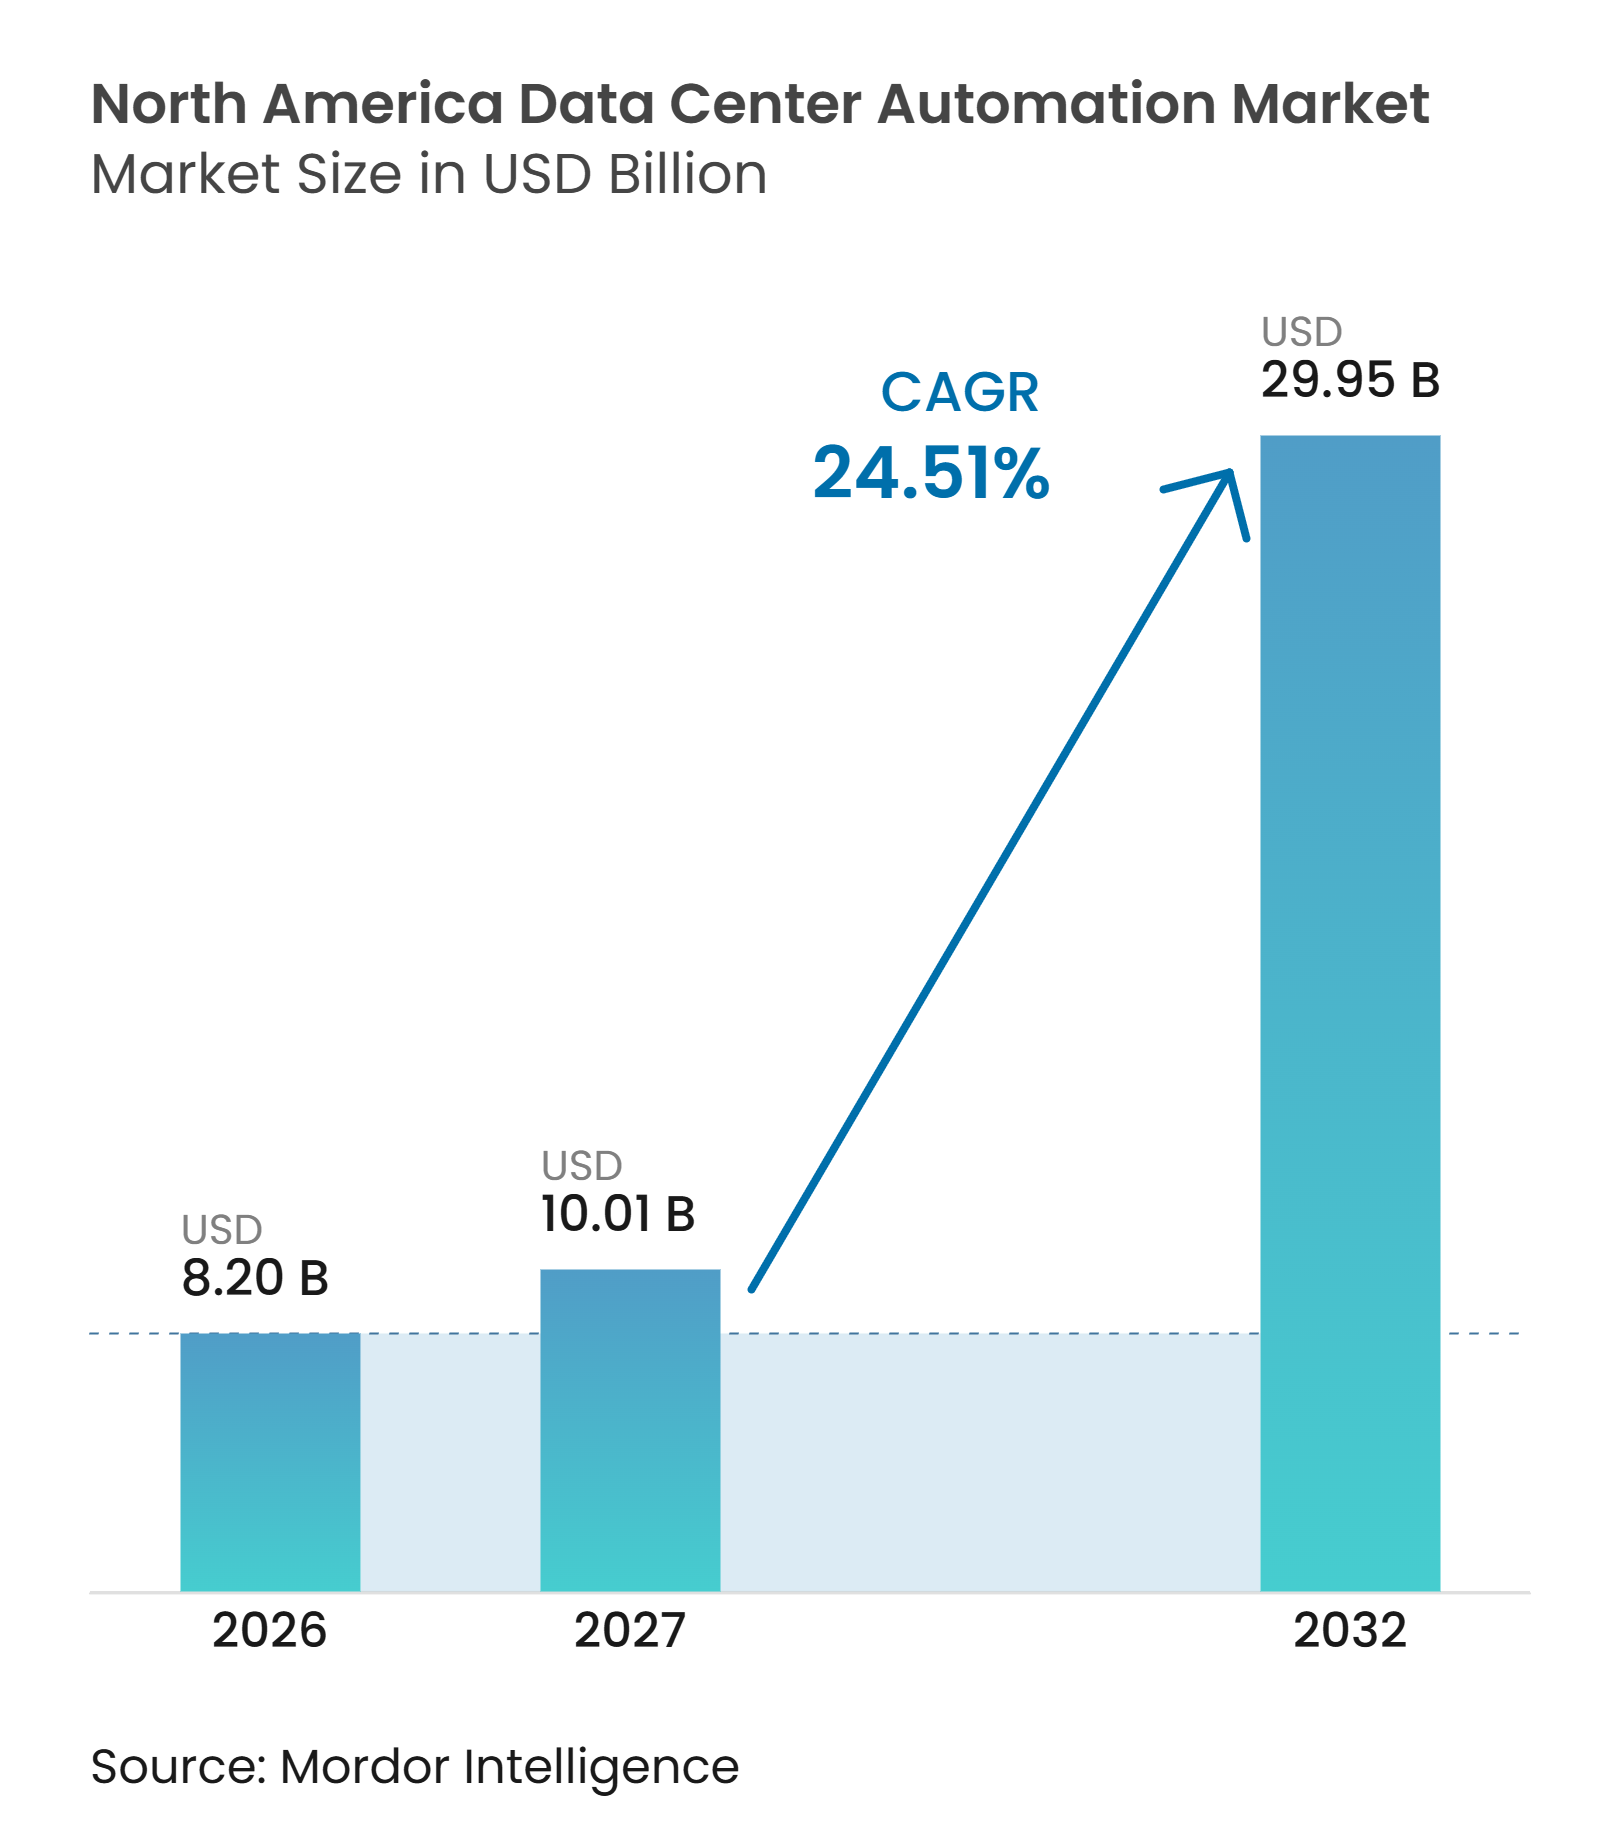
| Tamaño del mercado en el año base (2026) | 8.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.51 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Centros de Datos de América del Norte por Mordor Intelligence
El tamaño del mercado de automatización de centros de datos de América del Norte fue valorado en 8,20 mil millones de USD en 2026 y se estima que aumentará a 29,95 mil millones de USD en 2032, a una CAGR del 24,51% durante el período de pronóstico 2027-2032. El mercado de automatización de centros de datos de América del Norte está respaldado por cargas de trabajo de inteligencia artificial más densas, que exigen más de la distribución de energía, la refrigeración y el control de instalaciones. También se está construyendo nueva capacidad en más ubicaciones, por lo que los operadores necesitan sistemas de control coherentes en campus establecidos y emergentes. El mercado de automatización de centros de datos de América del Norte está evolucionando desde herramientas de monitoreo independientes hacia plataformas integradas de gestión de energía, refrigeración, gestión de edificios e infraestructura de centros de datos. Los requisitos de uso de energía, confiabilidad y ciberseguridad están aumentando el valor de la visibilidad en tiempo real y la respuesta automatizada. El hardware sigue siendo importante porque los dispositivos de campo proporcionan la capa de control físico, mientras que el software puede extender la automatización hacia operaciones predictivas y remotas.
Conclusiones Clave del Informe
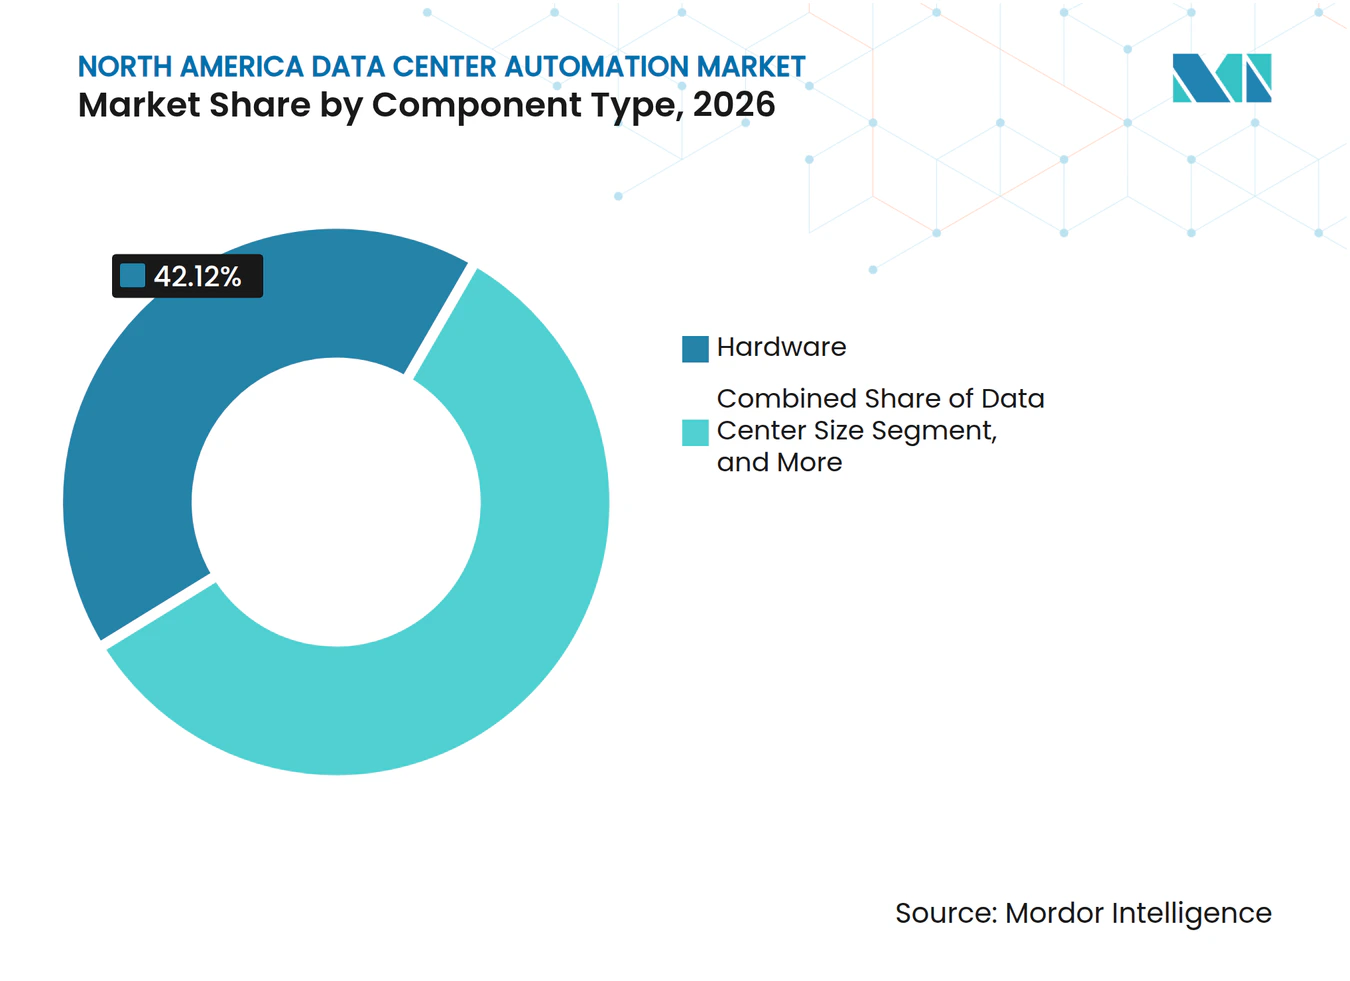
- Por tipo de componente, el hardware representó el 42,12% de la participación del mercado de automatización de centros de datos de América del Norte en 2026, mientras que se proyecta que el software se expanda a una CAGR del 25,11% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 41,78% de los ingresos en 2026 y se espera que avancen a una CAGR del 25,32% hasta 2032.
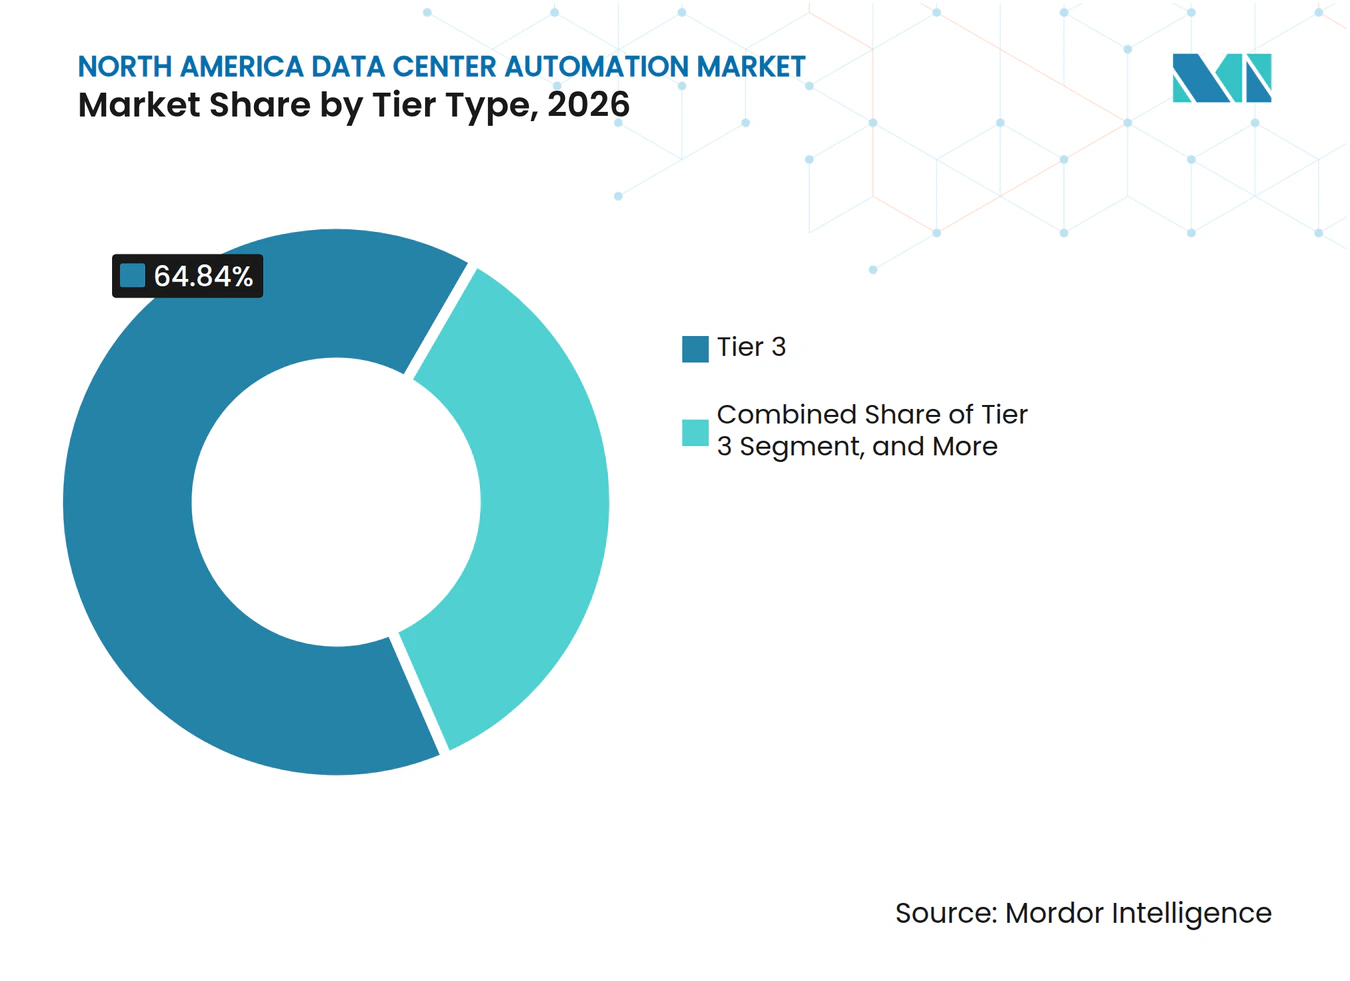
- Por tipo de nivel, el Nivel 3 representó el 64,84% de los ingresos en 2026, mientras que se proyecta que el Nivel 4 crezca a una CAGR del 25,08% hasta 2032.
- Por geografía, Estados Unidos representó el 78,19% de los ingresos regionales en 2026, mientras que se proyecta que Canadá se expanda a una CAGR del 24,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo de Inteligencia Artificial y Computación de Alto Rendimiento | +6.8% | América del Norte, concentrado en los mercados primarios de Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión de Capacidad de Hiperescala y Coubicación | +4.5% | Mercados primarios y secundarios de Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Complejidad Operativa de Nube Híbrida y Multinube | +3.2% | Segmentos empresariales y de coubicación de Estados Unidos, operadores adyacentes a la nube de Canadá y México | Mediano plazo (2-4 años) |
| Requisitos de Optimización Energética y Sostenibilidad | +2.4% | América del Norte, con efectos secundarios relacionados con estándares provenientes de Europa | Mediano plazo (2-4 años) |
| Convergencia Integrada de SCADA, DCIM y BMS | +1.8% | Instalaciones de hiperescala y grandes coubicaciones de Estados Unidos | Mediano plazo (2-4 años) |
| Despliegue de Centros de Datos Perimetrales y Modulares | +1.4% | Estados Unidos, mercados secundarios y terciarios de Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo de Inteligencia Artificial y Computación de Alto Rendimiento
Las cargas de trabajo de inteligencia artificial están aumentando la densidad y variabilidad de la demanda de energía y refrigeración dentro de las instalaciones. Esto impone límites a los procedimientos manuales porque los operadores deben responder rápidamente a las condiciones cambiantes en los sistemas eléctricos y térmicos. El mercado de automatización de centros de datos de América del Norte se beneficia, por tanto, de la distribución automatizada de energía, la gestión térmica predictiva y los controles coordinados de instalaciones. El Laboratorio Nacional Oak Ridge seleccionó a Hewlett Packard Enterprise Company y AMD para un sistema exaescala sucesor y un clúster de inteligencia artificial independiente, lo que demuestra el apoyo público continuo a la infraestructura de computación de alto rendimiento.[1] Las cargas de trabajo de inferencia de inteligencia artificial también pueden requerir despliegues distribuidos más cercanos a los usuarios, lo que aumenta el número de sitios que necesitan monitoreo y control estandarizados. Esto respalda la demanda de sistemas que puedan operar de manera confiable tanto en grandes campus como en ubicaciones perimetrales más pequeñas, al tiempo que ayuda a los operadores a registrar las condiciones del equipo, coordinar alarmas y mantener procedimientos coherentes cuando las cargas de trabajo se mueven entre sitios.
Expansión de Capacidad de Hiperescala y Coubicación
El desarrollo de hiperescala y coubicación aumenta la necesidad de automatizar la puesta en servicio, el monitoreo y las operaciones rutinarias de las instalaciones. Los proyectos de gran envergadura deben poner en servicio equipos de energía, refrigeración, seguridad y control con menor interrupción operativa. El mercado de automatización de centros de datos de América del Norte se beneficia cuando los operadores utilizan plataformas comunes en múltiples campus y fases de construcción. Los altos niveles de prearrendamiento pueden reforzar esta necesidad porque la capacidad debe estar disponible poco después de su puesta en servicio. El ciclo de construcción también se está extendiendo más allá de los mercados primarios tradicionales, lo que crea oportunidades para proveedores e integradores en ubicaciones secundarias. La automatización puede ayudar a los nuevos operadores a aplicar prácticas operativas repetibles cuando ingresan a estas ubicaciones y proporcionar a los equipos de instalaciones un registro operativo más claro a medida que los nuevos campus pasan de la puesta en servicio al servicio estable.
Complejidad Operativa de Nube Híbrida y Multinube
Los despliegues de nube híbrida y multinube conectan sistemas locales a múltiples entornos de nube. Esto crea dependencias entre circuitos de energía, equipos de refrigeración, enlaces de red y la ubicación de las cargas de trabajo. El mercado de automatización de centros de datos de América del Norte se beneficia cuando las plataformas de instalaciones ofrecen a los operadores una visión compartida de estas dependencias. El DCIM moderno puede conectar los datos operativos con las necesidades de los equipos de TI que gestionan cargas de trabajo distribuidas. Los análisis alojados en la nube pueden reducir la carga inicial de desplegar estas capacidades para algunos operadores. La entrega por suscripción también puede hacer que las herramientas de control avanzadas sean más accesibles para los proveedores de coubicación de tamaño mediano que anteriormente dependían de sistemas de monitoreo independientes, ayudando a los equipos a utilizar análisis e informes sin operar una infraestructura de software independiente en cada ubicación.
Requisitos de Optimización Energética y Sostenibilidad
El rendimiento energético se ha convertido en un criterio de adquisición importante para los operadores de centros de datos. El seguimiento manual puede limitar la calidad y la velocidad de los informes de energía en instalaciones complejas. La norma ISO/IEC 30134-2:2026 proporciona un marco para medir e informar la efectividad del uso de energía. El mercado de automatización de centros de datos de América del Norte puede respaldar la medición continua del uso de energía, el consumo de agua y los datos operativos relacionados con el carbono. Estas capacidades son relevantes donde los clientes, inversores y reguladores esperan informes ambientales más coherentes. También ayudan a los operadores a identificar condiciones que pueden aumentar el uso de energía o sobrecargar los equipos de refrigeración, respaldar la planificación del mantenimiento y facilitar las comparaciones de rendimiento en toda una cartera.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Protocolo Heredado e Interoperabilidad | -2.8% | América del Norte, intensificado en los clústeres más antiguos de la Costa Este y el Medio Oeste de Estados Unidos | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad de Tecnología Operativa y Tecnología de la Información | -2.1% | América del Norte, concentrado en instalaciones de Estados Unidos con sistemas de automatización de edificios y activos de tecnología operativa conectados a internet | Corto plazo (≤ 2 años) |
| Alto Costo de Implementación y Escasez de Mano de Obra Calificada | -1.6% | Estados Unidos, con presión en los mercados secundarios | Mediano plazo (2-4 años) |
| Disponibilidad de Energía, Conexión a la Red y Restricciones de Refrigeración | -1.2% | Mercados primarios de Estados Unidos y mercados emergentes de Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Protocolo Heredado e Interoperabilidad
Las instalaciones heredadas suelen contener controladores y dispositivos que utilizan diferentes protocolos de comunicación. Conectar estos activos a una plataforma común de BMS, SCADA o DCIM puede requerir pasarelas, trabajo de integración y pruebas. El mercado de automatización de centros de datos de América del Norte enfrenta una adopción más lenta cuando estos pasos añaden costos o extienden los cronogramas de los proyectos. Los sistemas de control propietarios pueden dificultar la modernización para los operadores que desean conservar el equipo existente. Los requisitos de ciberseguridad industrial pueden añadir otra capa de trabajo cuando el equipo antiguo se conecta a plataformas más nuevas. Estas condiciones hacen que las actualizaciones por fases y los servicios de integración de sistemas sean importantes en los clústeres de centros de datos establecidos, donde los operadores también pueden priorizar interfaces abiertas para la expansión futura o equipos de generación mixta.
Exposición a Ciberseguridad de Tecnología Operativa y Tecnología de la Información
Los sistemas de tecnología de edificios y tecnología operativa conectados aumentan el número de activos que requieren protección. Claroty informó que el 88% de los sistemas de gestión de edificios encuestados utilizaban comunicación de protocolo inseguro, mientras que el 40% tenía firmware desactualizado. El mercado de automatización de centros de datos de América del Norte debe abordar la seguridad junto con la automatización porque los operadores no pueden separar ambas en instalaciones conectadas. La Agencia de Ciberseguridad y Seguridad de Infraestructura ha publicado orientaciones para aplicar principios de confianza cero a entornos de tecnología operativa.[2] La segmentación, el control de acceso, la configuración segura y la visibilidad de los activos pueden aumentar la complejidad de la implementación. También pueden generar demanda de plataformas y servicios diseñados para la integración segura, convirtiendo los controles de seguridad en parte de la implementación en lugar de un complemento técnico independiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
Las Plataformas de Software Amplían el Control de las InstalacionesEl hardware representó el 42,12% de la participación del mercado de automatización de centros de datos de América del Norte en 2026. Los sensores, los controladores lógicos programables, las pasarelas y los controladores digitales directos proporcionan la capa de detección y actuación para la distribución de energía, la gestión térmica y otros equipos que deben responder a las condiciones operativas cambiantes. La nueva construcción de hiperescala y Nivel 3 requiere equipos de control densos a nivel de campo antes de que se puedan utilizar capas de software superiores, mientras que los sitios más antiguos añaden puntos de monitoreo o reemplazan controladores heredados. Esto otorga a los proveedores de equipos un papel tanto en la nueva construcción como en los trabajos de modernización, al tiempo que proporciona datos de entrada para el software que identifica excepciones, informes de rendimiento y dirige las acciones operativas.
Se proyecta que el software se expanda a una CAGR del 25,11% hasta 2032. Las funciones de DCIM, SCADA, BMS y gemelo digital se están combinando cada vez más en plataformas operativas más amplias. Schneider Electric declaró que EcoStruxure IT integra las capacidades de ETAP y dinámica de fluidos computacional para el análisis de escenarios de energía y refrigeración.[3] El tamaño del mercado de software de automatización de centros de datos de América del Norte está impulsado por la necesidad de convertir los datos de las instalaciones en decisiones operativas accionables. La entrega alojada en la nube puede reducir la necesidad de un gran despliegue inicial de software, mientras que los servicios siguen siendo importantes para la integración, las renovaciones, la configuración y la optimización en parques de equipos mixtos. Los proveedores de servicios pueden ayudar a traducir los procesos de las instalaciones en flujos de trabajo digitales y alinear a los equipos operativos que utilizan estos sistemas cada día.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Marcan el RitmoLas instalaciones de hiperescala representaron el 41,78% de la participación del mercado de automatización de centros de datos de América del Norte en 2026. Sus altas cargas eléctricas y de refrigeración requieren una automatización coherente en toda la instalación. Estos operadores también tienen la escala para estandarizar equipos y procedimientos operativos en múltiples ubicaciones. La infraestructura modular ensamblada en fábrica puede incorporar más controles en el proceso de construcción en lugar de añadirlos después de que el edificio esté completo. Este enfoque puede reducir el tiempo de puesta en servicio y respaldar despliegues más repetibles. También favorece a los proveedores que pueden integrar hardware, software y servicios en un diseño común. Un diseño coherente puede respaldar la capacitación, la planificación de repuestos y los procedimientos operativos en una cartera con varios sitios de construcción activos.
Se proyecta que la hiperescala se expanda a una CAGR del 25,32% hasta 2032. Las instalaciones grandes y medianas necesitan actualizaciones para cumplir con los requisitos de los inquilinos y mejorar el rendimiento energético, mientras que las ubicaciones más pequeñas han dependido históricamente de una infraestructura de control menos dedicada. La inferencia de inteligencia artificial distribuida puede cambiar este patrón cuando los sitios perimetrales requieren energía confiable, refrigeración y supervisión remota, mientras que el despliegue modular puede hacer que la automatización estandarizada sea más práctica en ubicaciones más pequeñas. La industria de automatización de centros de datos de América del Norte puede atender tanto a los campus densos como a los despliegues distribuidos con productos que conservan las funciones de control básicas y al mismo tiempo resultan prácticos para equipos de ingeniería más pequeños.
Por Tipo de Nivel:
La Tolerancia a Fallos Aumenta las Necesidades de AutomatizaciónLas instalaciones de Nivel 3 representaron el 64,84% de los ingresos en 2026. Este diseño es ampliamente utilizado por los operadores de coubicación que necesitan redundancia N+1 para clientes empresariales, y su base instalada respalda la demanda continua de monitoreo y modernización. Las instalaciones de Nivel 1 y Nivel 2 pueden enfrentar presión cuando los inquilinos requieren entornos más resilientes. Los operadores pueden utilizar superposiciones de SCADA y DCIM para extender la vida útil del equipo heredado, creando trabajo para los integradores que conectan los sistemas existentes a plataformas de control más nuevas. El trabajo puede incluir el mapeo de datos de equipos, la mejora de la gestión de alarmas y la documentación de la lógica de control antes de que las instalaciones realicen cambios más amplios.
Se proyecta que el Nivel 4 se expanda a una CAGR del 25,08% hasta 2032. Estas instalaciones atienden cargas de trabajo para las cuales el tiempo de inactividad no planificado puede tener consecuencias operativas y financieras significativas. El Instituto Uptime informó que los despliegues de racks de alta densidad están aumentando y que las instalaciones modernas requieren sistemas de energía y refrigeración capaces. El mantenimiento concurrente y la tolerancia a fallos requieren una estrecha coordinación entre los sistemas eléctricos, térmicos y de edificios, respaldada por visibilidad del sistema en tiempo real y respuestas controladas. El mercado de automatización de centros de datos de América del Norte se beneficia cuando los operadores construyen con estos requisitos de resiliencia, y los proveedores deben respaldar pruebas, mantenimiento y recuperación disciplinados en toda la instalación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Automatización de Centros de Datos de Estados Unidos
Estados Unidos representó el 78,19% de los ingresos regionales en 2026. El tamaño del mercado de automatización de centros de datos de América del Norte en el país refleja su amplia base de centros de datos a hiperescala y la concentración de mercados de centros de datos consolidados. Los operadores en estos mercados necesitan automatización para gestionar infraestructuras eléctricas y térmicas de alta densidad. Los requisitos de cumplimiento normativo también influyen en las adquisiciones entre los contratistas federales y las industrias reguladas. La orientación de la Agencia de Ciberseguridad y Seguridad de Infraestructuras sobre confianza cero para la tecnología operacional es relevante para esta necesidad de un control de instalaciones más seguro.
Mercado de Automatización de Centros de Datos de Canadá
Se proyecta que Canadá se expanda a una CAGR del 24,87% hasta 2032. Meta inició la construcción de un centro de datos optimizado para inteligencia artificial de 1 GW en el condado de Sturgeon, Alberta, en julio de 2026. Bell AI Fabric también anunció un centro de datos de 300 MW en Saskatchewan en marzo de 2026. Estos proyectos respaldan la demanda de implementación de DCIM, SCADA y BMS a escala. Los operadores canadienses también están desarrollando capacidad para la inteligencia artificial soberana y la computación de alta densidad.
Mercado de Automatización de Centros de Datos de México
México ocupa una posición menor en los ingresos regionales, pero representa un destino en desarrollo para cargas de trabajo transfronterizas sensibles a la latencia. Querétaro y Monterrey ofrecen ubicaciones para instalaciones que atienden a clientes en América del Norte. KIO Data Centers anunció un plan de expansión de 1.300 millones de USD para su proyecto QR03 en Querétaro. El mercado de automatización de centros de datos de América del Norte puede beneficiarse a medida que los nuevos sitios requieran sistemas de control integrados desde el inicio. Las instalaciones mexicanas más antiguas también pueden representar oportunidades de modernización en las que las plataformas SCADA o DCIM no fueron incluidas en el diseño original.
Panorama Competitivo
Concentración del Mercado
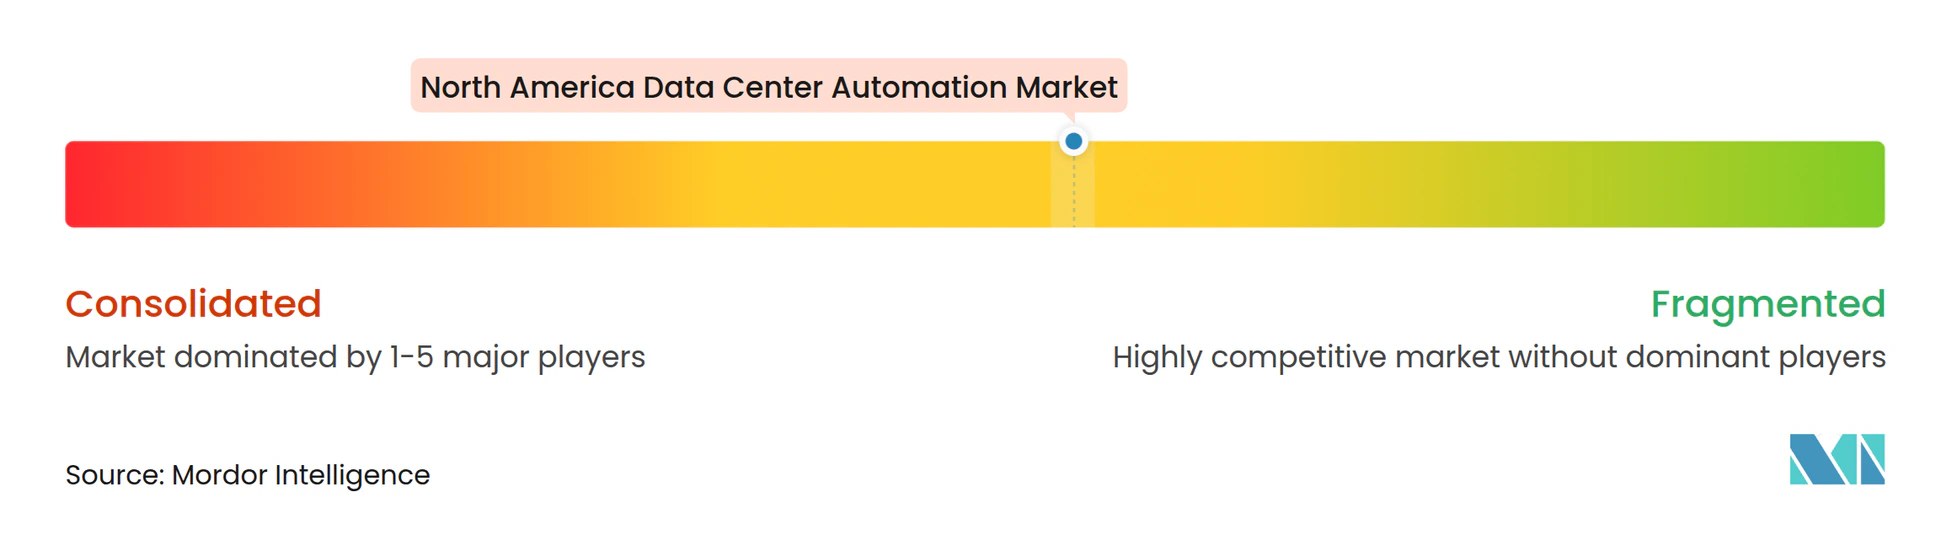
El mercado de automatización de centros de datos de América del Norte está moderadamente concentrado e incluye proveedores de tecnología integrada, proveedores especializados de software e integradores de sistemas. Schneider Electric, Vertiv, ABB Ltd., Honeywell International Inc., Emerson Electric Co. y Siemens Aktiengesellschaft tienen posiciones amplias en equipos, software y servicios. Cisco Systems, Inc., International Business Machines Corporation, Oracle Corporation, Nlyte Software Limited y Sunbird Software, Inc. son activos en software y gestión de infraestructura digital. Estas ofertas pueden reducir las barreras de cambio para los clientes que pasan de herramientas independientes a entornos de software más amplios. Los proveedores deben demostrar que sus plataformas pueden conectar equipos de múltiples proveedores sin comprometer el control ni la ciberseguridad.
Schneider Electric introdujo EcoStruxure Foresight Operation en noviembre de 2025 y lo puso a disposición de los primeros adoptantes en 2026. La plataforma integra la gestión de edificios, la gestión de energía y los sistemas eléctricos en un único entorno impulsado por inteligencia artificial. ABB Ltd. anunció su acuerdo para adquirir Rotork en julio de 2026, ampliando su cartera de automatización para infraestructura de misión crítica. ABB Ltd. también había completado la adquisición de IPEC en diciembre de 2025 para fortalecer las capacidades de diagnóstico y monitoreo eléctrico.[4] Estos movimientos muestran la competencia en torno al ciclo completo de detección, control, monitoreo y actuación sobre las condiciones de las instalaciones.
Los constructores de centros de datos modulares están integrando la automatización en sistemas ensamblados en fábrica. Cisco Systems, Inc. lanzó su plataforma Cloud Control en junio de 2026 para ayudar a personas y agentes de inteligencia artificial a gestionar, monitorear y defender la infraestructura de TI crítica. El mercado de automatización de centros de datos de América del Norte también está avanzando hacia una identificación y resolución más autónoma de los problemas operativos. Las mayores oportunidades siguen siendo para los proveedores que pueden vincular las operaciones de TI con los controles de las instalaciones mientras cumplen con las expectativas de ciberseguridad industrial.
Líderes de la Industria de Automatización de Centros de Datos de América del Norte
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Johnson Controls International plc
-
Siemens Aktiengesellschaft
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de Centros de Datos de América del Norte Empresas cubiertas en este informe
- ABB Ltd.
- Carrier Global Corporation
- Cisco Systems, Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Honeywell International Inc.
- International Business Machines Corporation
- Johnson Controls International plc
- Microsoft Corporation
- Nlyte Software Limited
- Oracle Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens Aktiengesellschaft
- Sunbird Software, Inc.
- Vertiv Holdings Co
- VMware, Inc.
Desarrollos recientes de la industria en Mercado de Automatización de Centros de Datos de América del Norte
- Octubre de 2026: Schneider Electric lanzó la unidad de distribución de refrigerante Motivair by Schneider Electric WCDU, integrando refrigeración líquida y por aire para centros de datos de inteligencia artificial de alta densidad. La unidad comenzó a enviarse en regiones seleccionadas en octubre de 2026, con pedidos anticipados en Estados Unidos abriéndose a principios de 2027, ampliando la cartera de refrigeración híbrida de la empresa para cargas de trabajo a escala de inteligencia artificial.
- Septiembre de 2026: Schneider Electric presentó el primer interruptor de media tensión definido por software del mundo en YOTTA 2026, ya desplegado en vivo en un centro de datos de coubicación con Equinix. El RM AirSeT 38 extiende la plataforma a 38 kV y fue diseñado para centros de datos de inteligencia artificial de próxima generación.
- Agosto de 2026: Emerson Electric Co. lanzó la Plataforma de Automatización DeltaV para Centros de Datos el 3 de agosto de 2026, ofreciendo un sistema de automatización unificado para el monitoreo y control de subsistemas térmicos, mecánicos y eléctricos a escala de inteligencia artificial. Tanto el DCS DeltaV como los PLC DeltaV incorporan soluciones de inteligencia artificial específicas del contexto para acelerar los flujos de trabajo de ingeniería y el control avanzado de procesos.
- Julio de 2026: Meta inició la construcción de su primer centro de datos canadiense, un campus optimizado para inteligencia artificial de 1 GW en el Condado de Sturgeon, Alberta, que representa una inversión de más de 13 mil millones de CAD (9,4 mil millones de USD). La instalación es el centro de datos número 33 de Meta a nivel mundial y subraya la emergencia de Canadá como destino primario de hiperescala.
Alcance del Informe del Mercado de Automatización de Centros de Datos de América del Norte
El Mercado de Automatización de Centros de Datos de América del Norte se refiere al mercado de hardware, software y servicios utilizados para automatizar y optimizar las operaciones de los centros de datos, incluida la gestión de infraestructura, el monitoreo, la gestión de energía y refrigeración, y la asignación de recursos de TI. El mercado abarca centros de datos de diferentes tamaños y niveles, con estimaciones de mercado.
El Informe de Automatización de Centros de Datos de América del Norte está segmentado por Tipo de Componente (Hardware, Software y Servicios), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Nivel (Nivel 1 y 2, Nivel 3 y Nivel 4) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | |
| Controladores de Entrada/Salida Remota y de Campo | |
| Sensores y Dispositivos de Monitoreo | |
| Pasarelas y Dispositivos de Comunicación | |
| Paneles de Interfaz Hombre-Máquina (HMI) | |
| Otro Hardware de Automatización | |
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) |
| Control Supervisor y Adquisición de Datos (SCADA) | |
| Gestión de Infraestructura de Centros de Datos (DCIM) | |
| Plataformas de Gemelo Digital | |
| Software de Análisis y Optimización | |
| Otro Software de Automatización | |
| Servicios | Servicios de Diseño y Consultoría |
| Servicios de Integración de Sistemas | |
| Servicios de Instalación y Puesta en Servicio | |
| Servicios de Monitoreo, Mantenimiento y Soporte | |
| Servicios de Renovación y Modernización |
| Hiperescala |
| Grande |
| Mediano |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | ||
| Controladores de Entrada/Salida Remota y de Campo | ||
| Sensores y Dispositivos de Monitoreo | ||
| Pasarelas y Dispositivos de Comunicación | ||
| Paneles de Interfaz Hombre-Máquina (HMI) | ||
| Otro Hardware de Automatización | ||
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) | |
| Control Supervisor y Adquisición de Datos (SCADA) | ||
| Gestión de Infraestructura de Centros de Datos (DCIM) | ||
| Plataformas de Gemelo Digital | ||
| Software de Análisis y Optimización | ||
| Otro Software de Automatización | ||
| Servicios | Servicios de Diseño y Consultoría | |
| Servicios de Integración de Sistemas | ||
| Servicios de Instalación y Puesta en Servicio | ||
| Servicios de Monitoreo, Mantenimiento y Soporte | ||
| Servicios de Renovación y Modernización | ||
| Por Tamaño del Centro de Datos | Hiperescala | |
| Grande | ||
| Mediano | ||
| Pequeño | ||
| Por Tipo de Nivel | Nivel 1 y 2 | |
| Nivel 3 | ||
| Nivel 4 | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización de centros de datos de América del Norte?
Fue valorado en 8,20 mil millones de USD en 2026 y se estima que alcanzará los 29,95 mil millones de USD en 2032, a una CAGR del 24,51% durante 2027-2032. El pronóstico refleja la demanda continua de controles de instalaciones conectados que gestionan la energía, la refrigeración, las operaciones de equipos, las actividades de mantenimiento y los procedimientos de respuesta en instalaciones cada vez más densas con más infraestructura conectada y requisitos operativos más estrictos.
¿Qué está impulsando la demanda de automatización de centros de datos en América del Norte?
Las cargas de trabajo de inteligencia artificial, la construcción de hiperescala, los entornos operativos híbridos, las necesidades de gestión de energía y los requisitos de ciberseguridad están aumentando la adopción. Estas necesidades hacen que la visibilidad en tiempo real, las respuestas coordinadas, el manejo documentado de alarmas y los procedimientos coherentes de las instalaciones sean más importantes para las operaciones diarias en sitios grandes y distribuidos que operan con poco margen para las interrupciones.
¿Qué componente lidera los ingresos de automatización de centros de datos en América del Norte?
El hardware lidera con el 42,12% de los ingresos en 2026, respaldado por la demanda de sensores, controladores y pasarelas que proporcionan los datos a nivel de campo y la actuación necesaria para la automatización de las instalaciones.
¿Qué segmento de tamaño de centro de datos se está expandiendo más rápido?
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 25,32% hasta 2032 y representaron el 41,78% de los ingresos en 2026, lo que refleja sus requisitos de infraestructura densa y la actividad de desarrollo en múltiples campus.
¿Qué país lidera la demanda regional?
Estados Unidos lidera con el 78,19% de los ingresos regionales en 2026, mientras que se proyecta que Canadá se expanda a una CAGR del 24,87% hasta 2032 a medida que las adiciones de capacidad enfocadas en inteligencia artificial respaldan la demanda de sistemas de control de instalaciones integrados.
¿Por qué es importante la ciberseguridad para las instalaciones automatizadas?
La tecnología operativa conectada puede aumentar la exposición a protocolos inseguros, firmware desactualizado y riesgos de acceso no autorizado, por lo que los controles de seguridad deben considerarse durante el diseño del sistema, la integración, el monitoreo, el mantenimiento continuo y la planificación de recuperación operativa durante eventos críticos de manera coherente en todo el país.