
Tamanho e Participação do Mercado de Transporte de Frete Ferroviário Conteinerizado da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 18.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.56 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Frete Ferroviário Conteinerizado da América do Norte por Mordor Intelligence
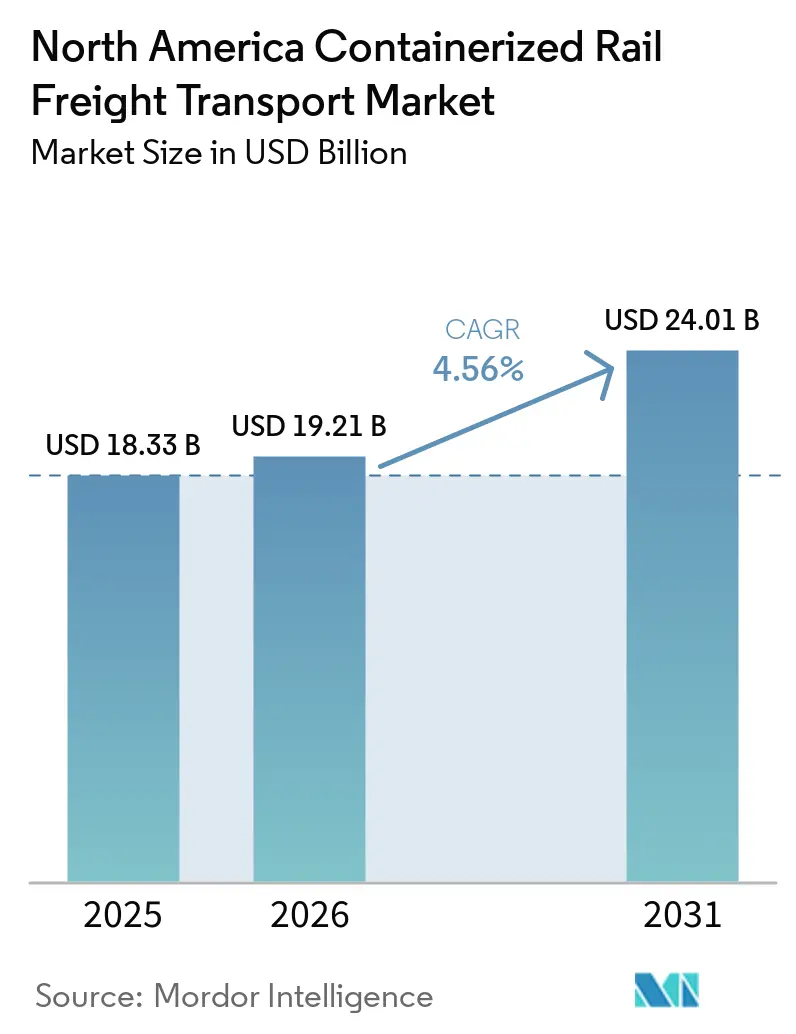
O mercado de transporte de frete ferroviário conteinerizado da América do Norte foi avaliado em 18,33 bilhões de USD em 2025 e estima-se que cresça de 19,21 bilhões de USD em 2026 para atingir 24,01 bilhões de USD até 2031, a um CAGR de 4,56% durante o período de previsão (2026-2031).
O mercado de transporte de frete ferroviário conteinerizado da América do Norte é apoiado pela atividade manufatureira que se aproxima dos mercados finais norte-americanos. As transportadoras ferroviárias e os provedores de logística estão concentrando seus planos em rotas que conectam os centros industriais mexicanos com os centros de demanda dos Estados Unidos. O mercado de transporte de frete ferroviário conteinerizado da América do Norte também se beneficia quando os custos ferroviários de longa distância permanecem abaixo dos custos rodoviários em corredores de alta densidade. Investimentos em autorizações de dupla pilha e terminais podem aumentar a capacidade sem a necessidade de construir uma rota ferroviária completamente nova. As operações fronteiriças, a disponibilidade de chassis e o congestionamento determinarão quanto da oportunidade se converterá em serviço confiável.
Principais Conclusões do Relatório
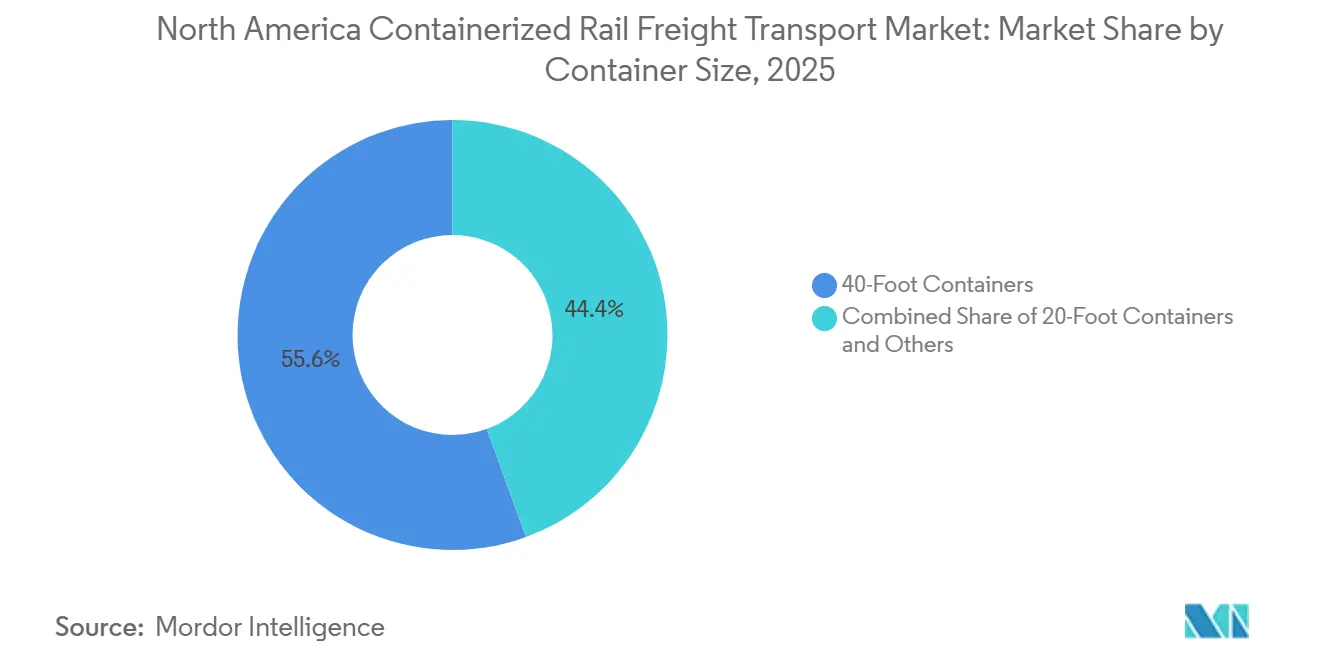
- Por tamanho de contêiner, os contêineres de 40 pés detinham 55,56% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025 e têm previsão de crescer a um CAGR de 6,55% até 2031.
- Por tipo de contêiner, os contêineres gerais detinham 84,53% do tamanho do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto os contêineres refrigerados têm previsão de crescer a um CAGR de 7,69% até 2031.
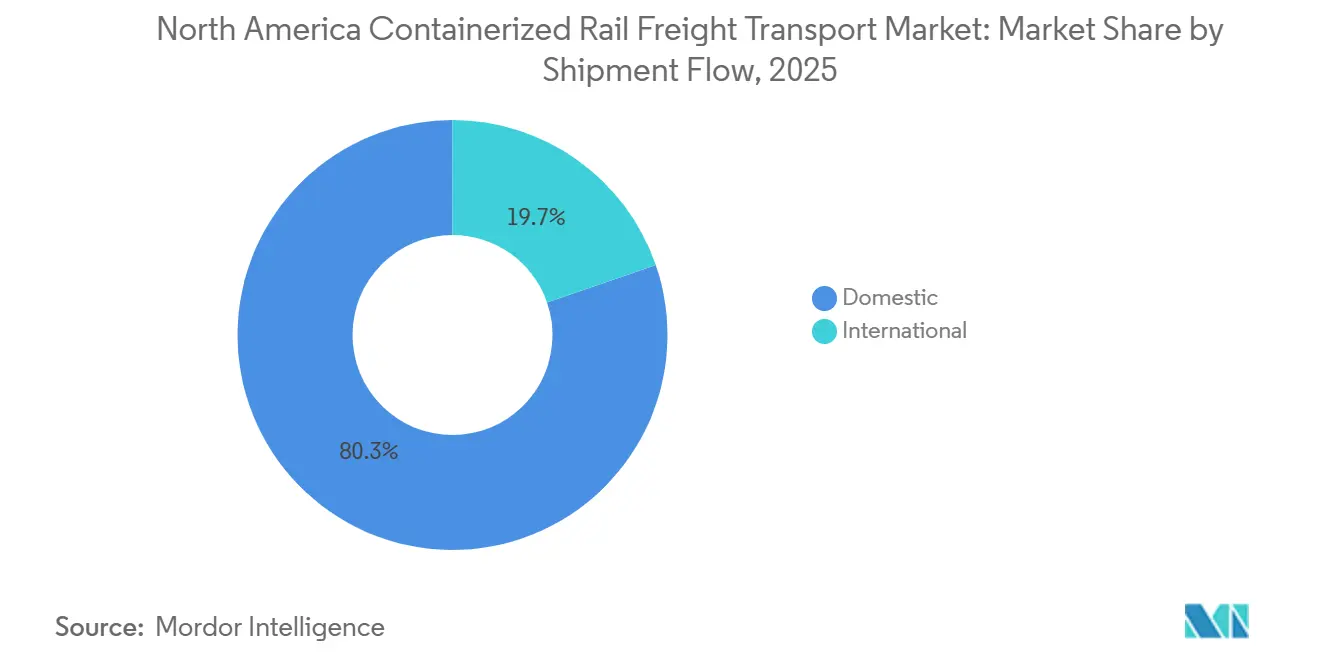
- Por fluxo de embarque, o frete doméstico representava 80,28% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto o frete internacional/transfronteiriço tem previsão de crescer a um CAGR de 8,25% até 2031.
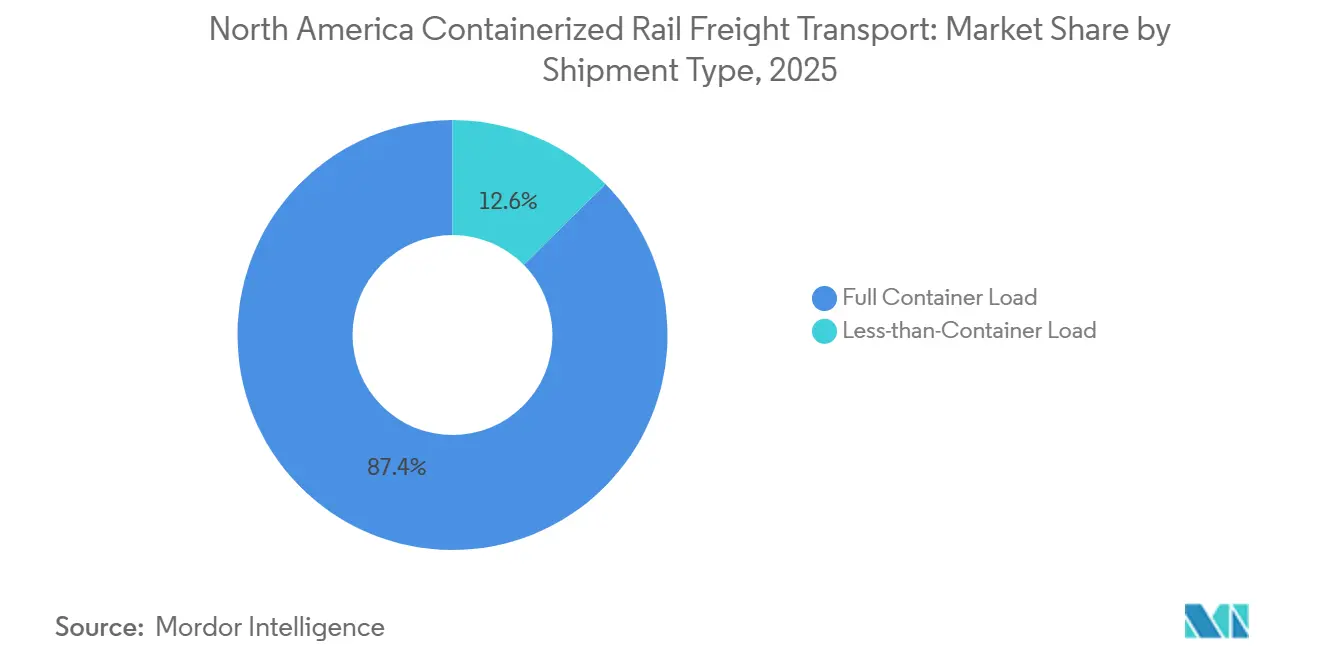
- Por tipo de embarque, os embarques de contêiner completo representavam 87,39% do tamanho do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto os embarques de carga inferior a um contêiner têm previsão de crescer a um CAGR de 5,93% até 2031.
- Por tipo de carga, o frete de manufatura e automotivo detinha 29,68% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto saúde e produtos farmacêuticos têm previsão de crescer a um CAGR de 7,57% até 2031.
- Por geografia, os Estados Unidos detinham 82,47% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto o México tem previsão de crescer a um CAGR de 5,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transporte de Frete Ferroviário Conteinerizado da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Nearshoring Transfronteiriço e Integração da Manufatura Norte-Americana | +1.1% | Corredores da fronteira Estados Unidos-México: zonas industriais de Monterrey, Bajio, San Luis Potosí | Médio prazo (2 a 4 anos) |
| Reabastecimento do Comércio Eletrônico por meio de Hubs Intermodais do Interior | +0.8% | Centro-Oeste, Sudeste e Costa Oeste dos Estados Unidos; corredores logísticos do Canadá | Curto prazo (≤ 2 anos) |
| Expansão do Corredor de Dupla Pilha e da Capacidade de Terminais | +0.7% | Nacional (Estados Unidos); gateways da Costa Leste, Centro-Oeste, Sul da Califórnia e Texas | Médio prazo (2 a 4 anos) |
| Economia Ferroviária em Corredores Densos de Longa Distância | +0.6% | Corredores transcontinentais dos Estados Unidos (Los Angeles–Chicago–Nordeste); corredores México–Estados Unidos | Curto prazo (≤ 2 anos) |
| Adoção de Intermodal com Cadeia de Frio e Controle de Temperatura | +0.5% | Corredor CPKC (México–Kansas City–Canadá); corredores farmacêuticos e de produtos agrícolas da Califórnia | Longo prazo (≥ 4 anos) |
| Conectividade de Linha Única Canadá-Estados Unidos-México | +0.4% | Canadá–Estados Unidos–México via rede de aproximadamente 20.000 milhas de rotas da CPKC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Nearshoring Transfronteiriço e Integração da Manufatura Norte-Americana
O mercado de transporte de frete ferroviário conteinerizado da América do Norte está sendo moldado por instalações manufatureiras localizadas mais próximas dos clientes dos Estados Unidos. O comércio de mercadorias entre Estados Unidos e México atingiu 872,8 bilhões de USD em 2025, demonstrando a escala da relação comercial atendida pelas rotas de frete da fronteira sul. Monterrey, Saltillo, San Luis Potosí e a região do Bajio estão próximas dos principais corredores ferroviários. Esse alinhamento torna a conectividade ferroviária direta relevante para a localização de plantas industriais e o planejamento de estoques. A CPKC e a CSX atualizaram o Southeast Mexico Express com um trem intermodal dedicado em maio de 2026. O serviço conecta a rede ferroviária com um padrão de rota utilizado por embarcadores que atendem ao México e ao Sudeste dos Estados Unidos.
Reabastecimento do Comércio Eletrônico por meio de Hubs Intermodais do Interior
O reabastecimento do comércio eletrônico apoia a demanda ferroviária quando as redes de distribuição precisam de movimentações repetidas para centros populacionais do interior. A Norfolk Southern lançou seu serviço de dupla pilha East Edge entre Chicago e Ayer, Massachusetts, em janeiro de 2026[1].Alan H. Shaw, "Norfolk Southern Lança Serviço de Dupla Pilha East Edge Conectando Chicago e Nova Inglaterra," Norfolk Southern, norfolksouthern.com O projeto de 64 milhões de USD suporta trens de dupla pilha de 9.000 pés e pode processar 200.000 cargas por ano. Essa capacidade melhora a opção ferroviária para o frete da Nova Inglaterra, que anteriormente dependia mais intensamente das rodovias. O mercado de transporte de frete ferroviário conteinerizado da América do Norte necessita de tais melhorias de corredor porque a demanda dos hubs não pode ser atendida apenas pelo transporte ferroviário de longa distância. O transporte local por caminhão, os agendamentos de terminais e o posicionamento de armazéns continuam sendo parte da equação de serviço.
Expansão do Corredor de Dupla Pilha e da Capacidade de Terminais
Os projetos de dupla pilha podem melhorar o mercado de transporte de frete ferroviário conteinerizado da América do Norte ao aumentar o número de contêineres movimentados em um trem. O serviço East Edge da Norfolk Southern criou uma nova conexão totalmente de dupla pilha entre Chicago e a Nova Inglaterra no início de 2026. O projeto aborda um corredor onde as limitações de gabarito restringiam a capacidade intermodal[2]C.H. Robinson, "Atualização do Mercado de Frete Intermodal e Portos dos EUA," C.H. Robinson, chrobinson.com. O trabalho de gabarito pode criar capacidade mais rapidamente do que um novo terminal em locais com terreno restrito. O investimento em terminais continua sendo necessário onde elevadores, estacionamento e capacidade de portões limitam o fluxo. Esses projetos são mais relevantes em corredores que já possuem grandes volumes de contêineres.
Economia Ferroviária em Corredores Densos de Longa Distância
A economia ferroviária é uma razão central para o interesse no frete conteinerizado em rotas mais longas. A C.H. Robinson relatou em abril de 2026 que o crescimento da demanda intermodal era mais forte em corredores de 550 a 1.500 milhas. Essas distâncias oferecem ao transporte ferroviário mais oportunidade de compensar o manuseio em terminais com custos de linha de transporte mais baixos. O mercado de transporte de frete ferroviário conteinerizado da América do Norte está, portanto, mais exposto a corredores densos de longa distância. O serviço ferroviário torna-se menos atrativo quando as distâncias de transporte local consomem as economias obtidas durante o percurso de linha. O preço é importante, mas a frequência de partidas e a consistência do tempo de trânsito também moldam as decisões dos embarcadores. O argumento econômico é, portanto, específico às condições do corredor, e não universal para todo o frete. Os embarcadores comparam o custo total de entrega, as etapas de manuseio, o tempo de trânsito esperado e as consequências de um atraso na chegada, o que significa que os custos mais baixos de linha ferroviária precisam ser acompanhados por um design de serviço capaz de suportar o planejamento normal da cadeia de suprimentos.
Análise de Impacto das Restrições*
| Restrição | % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de Terminais e Inflação da Distância de Transporte Local | -0.8% | Sul da Califórnia, gateway de Chicago, Laredo, TX; cruzamentos fronteiriços Estados Unidos-México | Curto prazo (≤ 2 anos) |
| Desequilíbrios de Chassis e Disponibilidade de Equipamentos | -0.5% | Nacional (Estados Unidos); agudo nos gateways fronteiriços Estados Unidos-México (Laredo, Eagle Pass, El Paso) | Curto prazo (≤ 2 anos) |
| Variabilidade da Confiabilidade do Serviço em Relação ao Transporte Rodoviário | -0.4% | Corredores da rede leste; corredores transfronteiriços com tempo de espera variável na fronteira | Médio prazo (2 a 4 anos) |
| Complexidade Fronteiriça, Aduaneira e de Intercâmbio | -0.4% | Gateways fronteiriços Estados Unidos-México: Laredo, Ysleta, Otay Mesa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Terminais e Inflação da Distância de Transporte Local
O congestionamento de terminais pode limitar o mercado de transporte de frete ferroviário conteinerizado da América do Norte mesmo quando a capacidade ferroviária de linha está disponível. Os contêineres precisam passar por portões, pátios e redes locais de transporte antes que as economias ferroviárias se tornem úteis. Percursos de transporte local mais longos podem reduzir o valor do transporte ferroviário em rotas que seriam adequadas. A escassez de chassis cria fricção semelhante porque um contêiner não pode sair ou entrar em um terminal sem o equipamento correspondente. O Sul da Califórnia, Chicago e os gateways da fronteira sul são especialmente sensíveis porque combinam grandes volumes com transferências complexas. A confiabilidade do serviço sofre quando o tempo de espera no terminal ou a disponibilidade de equipamentos se torna imprevisível.
Complexidade Fronteiriça, Aduaneira e de Intercâmbio
Os processos fronteiriços afetam a consistência do trânsito nas movimentações de contêineres entre México e Estados Unidos. O frete ferroviário transfronteiriço entre Estados Unidos e México atingiu 184,5 bilhões de USD com Canadá e México combinados em 2025, enfatizando o papel econômico das ligações ferroviárias transfronteiriças[3] Departamento de Estatísticas de Transportes dos EUA, "Relatório Anual de Dados de Frete Transfronteiriço 2025," BTS, bts.gov. Requisitos de inspeção, documentação aduaneira e intercâmbios podem adicionar tempo de espera a uma rota. Laredo processou 290.100 equivalentes de vagões em 2025, concentrando a exposição operacional em um gateway importante. Os atrasos têm maior efeito sobre mercadorias com janelas de entrega estreitas ou requisitos de temperatura controlada. O mercado de transporte de frete ferroviário conteinerizado da América do Norte precisa tornar o desempenho fronteiriço mais previsível, e não apenas mais rápido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Contêiner: Unidades de 40 Pés Lideram Volume e Crescimento Simultaneamente
Os contêineres de 40 pés representaram 55,56% do tamanho do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025 e têm previsão de crescer a um CAGR de 6,55% até 2031. Sua posição reflete seu uso no comércio internacional e nas operações ferroviárias de dupla pilha. Eles se encaixam no modelo operacional utilizado em corredores de contêineres transcontinentais e transfronteiriços. Essas rotas podem suportar horários regulares de trens e alta utilização de equipamentos. O frete vinculado ao transporte marítimo também apoia a demanda por esse formato nos principais portos e gateways do interior. O mercado de transporte de frete ferroviário conteinerizado da América do Norte utiliza esse tamanho padrão, onde a escala e a eficiência de empilhamento são importantes.
As unidades de 40 pés são úteis quando os embarcadores precisam de um formato compatível com as movimentações portuárias e a distribuição ferroviária no interior. Seu papel é mais forte onde os terminais ferroviários processam volumes consistentes. A disponibilidade de contêineres e os padrões de retorno ainda influenciam as decisões sobre equipamentos. Os contêineres de 20 pés continuam a atender fretes mais pesados ou especializados. Os contêineres de 45 e 53 pés são mais relevantes onde a capacidade cúbica doméstica é a prioridade. O mercado de transporte de frete ferroviário conteinerizado da América do Norte manterá vários formatos porque os embarcadores equilibram padronização, peso e necessidades de espaço.


Por Tipo de Contêiner: Contêineres Refrigerados Redefinem a Logística Transfronteiriça
Os contêineres gerais detinham 84,53% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, e os contêineres refrigerados têm previsão de crescer a um CAGR de 7,69% até 2031. Eles atendem a uma ampla gama de produtos manufaturados secos, bens de consumo e materiais compatíveis com contêineres. Seu crescimento está vinculado à demanda por transporte controlado de produtos perecíveis e farmacêuticos. A CPKC reportou receita intermodal mais forte no segundo trimestre de 2026, com a receita por vagão também aumentando. O mercado de transporte de frete ferroviário conteinerizado da América do Norte tem espaço para serviços de cadeia de frio quando a qualidade do trânsito atende aos requisitos do produto.
O intermodal refrigerado requer contêineres, terminais, acesso a energia elétrica, inspeções e práticas de monitoramento que não são necessários para o frete seco. Isso torna a disponibilidade de ativos uma restrição significativa para o segmento. A logística farmacêutica transfronteiriça também requer documentação confiável e controle de temperatura. O transporte ferroviário pode se tornar mais adequado quando o design do serviço reduz os processos fronteiriços repetidos. Os contêineres gerais permanecerão a categoria maior porque o frete seco tem uma base de carga mais ampla. O mercado de transporte de frete ferroviário conteinerizado da América do Norte provavelmente verá crescimento no segmento refrigerado sem uma mudança comparável na composição geral de contêineres.
Por Fluxo de Embarque: O Impulso Transfronteiriço Supera a Base Doméstica
O frete doméstico representava 80,28% do tamanho do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto o frete internacional/transfronteiriço tem previsão de crescer a um CAGR de 8,25% até 2031. Essa base reflete a distribuição intrarregional dos Estados Unidos, as movimentações transcontinentais e o reabastecimento do varejo. A perspectiva mais acelerada acompanha a importância contínua dos corredores comerciais entre Estados Unidos e México. O comércio de mercadorias entre Estados Unidos e México atingiu 872,8 bilhões de USD em 2025. O mercado de transporte de frete ferroviário conteinerizado da América do Norte depende do frete doméstico para escala e do frete transfronteiriço para crescimento incremental.
O tráfego transfronteiriço enfrenta um ambiente operacional diferente do tráfego doméstico. Requer coordenação aduaneira, desempenho consistente de intercâmbio e equipamentos posicionados em ambos os lados da fronteira. Serviços dedicados podem oferecer aos embarcadores horários mais claros nessas rotas. A CPKC e a CSX anunciaram que seu Southeast Mexico Express atualizado reduziu os tempos de trânsito em corredores selecionados em maio de 2026. O tráfego doméstico permanece essencial porque utiliza uma rede instalada muito maior. O mercado de transporte de frete ferroviário conteinerizado da América do Norte precisará de ambos os fluxos para manter a utilização equilibrada de terminais e equipamentos.
Por Tipo de Embarque: FCL Ancora a Receita enquanto o LCL Constrói Massa Crítica
Os embarques de contêiner completo representavam 87,39% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto os embarques de carga inferior a um contêiner têm previsão de crescer a um CAGR de 5,93% até 2031. O FCL é adequado para movimentações ferroviárias mais longas porque um único embarcador controla um contêiner completo, e o frete pode se mover com menos etapas de consolidação. O formato suporta giros previsíveis quando os volumes são regulares. É comum em cadeias de suprimentos de manufatura, varejo e transfronteiriças. Sua escala oferece aos operadores ferroviários uma base para serviços intermodais programados. O mercado de transporte de frete ferroviário conteinerizado da América do Norte depende dessas cargas completas para sua principal base de receita.
O LCL se beneficia de locais de transbordo que combinam consignações menores em cargas compatíveis com o transporte ferroviário. O reabastecimento do comércio eletrônico pode criar demanda por esses serviços quando os embarques são frequentes e dispersos. As movimentações de LCL requerem mais coordenação do que o FCL e podem ser mais sensíveis a atrasos nos terminais. A economia melhora quando as instalações de consolidação estão próximas dos locais de produção ou distribuição. O mercado de transporte de frete ferroviário conteinerizado da América do Norte pode ampliar sua base de clientes se essas instalações reduzirem a densidade mínima de embarque necessária para o transporte ferroviário.
Por Tipo de Carga: O Crescimento Farmacêutico Desafia a Primazia Histórica do Setor Automotivo
O frete de manufatura e automotivo detinha 29,68% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025, enquanto saúde e produtos farmacêuticos têm previsão de crescer a um CAGR de 7,57% até 2031. A categoria é apoiada por redes de produção que conectam plantas de montagem, fornecedores e centros de distribuição. Sua perspectiva está vinculada ao maior uso de opções intermodais com controle de temperatura. O setor de transporte de frete ferroviário conteinerizado da América do Norte precisa atender aos requisitos de rastreabilidade e monitoramento de temperatura antes que esse frete possa ser movimentado em escala. Esse requisito distingue o tráfego farmacêutico de muitos produtos secos conteinerizados.
Eletrônicos e equipamentos elétricos enfrentam exposição relacionada a tarifas que pode afetar o planejamento de embarques transfronteiriços. O frete de FMCG e varejo fornece uma base de volume mais estável, particularmente quando o reabastecimento do interior está ativo. Produtos químicos industriais e matérias-primas utilizam serviços intermodais quando a densidade de contêineres e os requisitos de manuseio se adequam às operações ferroviárias. Nenhuma categoria de carga isolada pode substituir a importância do frete de manufatura e automotivo. O crescimento farmacêutico, no entanto, amplia a gama de cargas que os provedores ferroviários podem buscar. O setor de transporte de frete ferroviário conteinerizado da América do Norte está se tornando mais dependente da especialização de serviços à medida que os requisitos de carga se tornam mais variados.
Análise Geográfica
Os Estados Unidos representavam 82,47% da participação do mercado de transporte de frete ferroviário conteinerizado da América do Norte em 2025. Sua rede ferroviária de Classe I fornece a principal base de intercâmbio para o tráfego continental. A Norfolk Southern inaugurou o serviço de dupla pilha East Edge em janeiro de 2026. O Canadá apoia os fluxos transfronteiriços do norte em cadeias de suprimentos automotivas, de grãos e de produtos florestais. A CPKC reportou 758 milhões de CAD (549 milhões de USD) em receita intermodal no segundo trimestre de 2026.
O México tem previsão de crescer a um CAGR de 5,22% no mercado de transporte de frete ferroviário conteinerizado da América do Norte até 2031. Seus centros industriais incluem Monterrey, Saltillo, Querétaro e San Luis Potosí. Esses locais conectam a atividade produtiva com a demanda industrial e dos consumidores dos Estados Unidos. O comércio de mercadorias entre Estados Unidos e México atingiu 872,8 bilhões de USD em 2025. O México, portanto, permanece central para o argumento de crescimento dos serviços intermodais transfronteiriços.
A posição do México depende da qualidade das operações fronteiriças e das ligações ferroviárias. A CPKC e a CSX atualizaram um serviço dedicado do Southeast Mexico Express em maio de 2026[4]Tracy R. Robinson e Joseph R. Hinrichs, "CPKC e CSX Atualizam o Southeast Mexico Express com Trem Dedicado e Tempos de Trânsito Mais Rápidos," CPKC e CSX, prnewswire.com. O serviço conecta o México com os principais destinos dos Estados Unidos por meio de um produto programado. O nearshoring pode aumentar a demanda por essas rotas à medida que mais componentes e produtos acabados se movem para o norte. O mercado de transporte de frete ferroviário conteinerizado da América do Norte também exigirá terminais, chassis e transporte local suficientes ao redor dos parques industriais mexicanos.
Cenário Competitivo
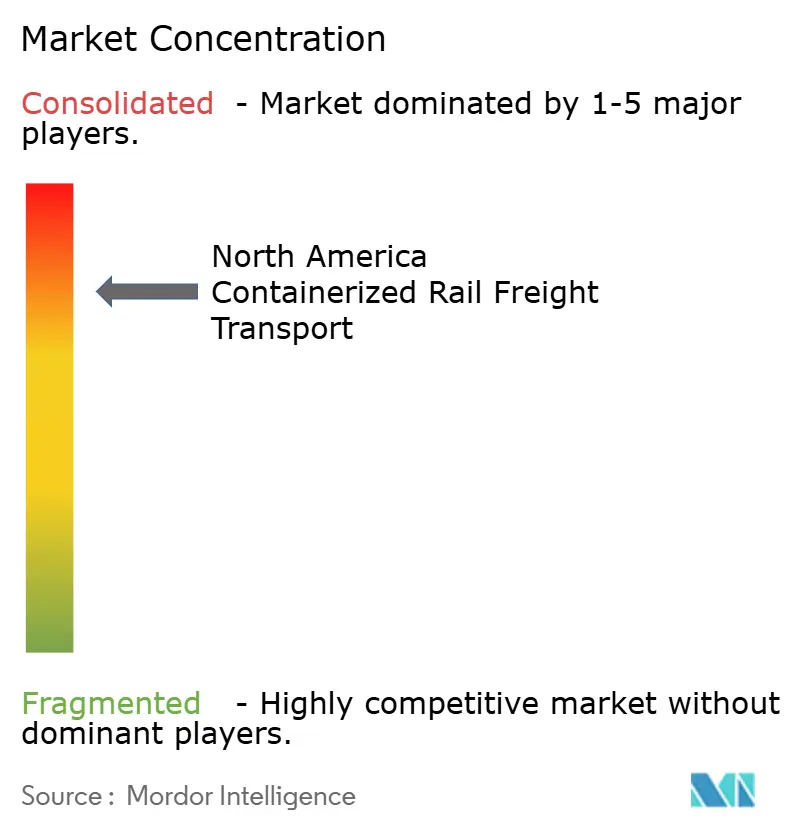
O mercado de transporte de frete ferroviário conteinerizado da América do Norte é concentrado no nível das transportadoras de rede. Seis ferrovias de Classe I controlam grande parte da infraestrutura ferroviária física. O cenário de provedores é mais fragmentado entre as empresas de marketing intermodal e os provedores de logística terceirizados. Essa diferença é importante porque as ferrovias controlam a capacidade da rede enquanto os intermediários moldam o acesso dos clientes. A transação proposta entre Union Pacific e Norfolk Southern permanece uma importante fonte de incerteza competitiva. Seu resultado pode afetar os relacionamentos entre transportadoras e o planejamento de serviços em rotas de longa distância.
A concorrência também se concentra no design de rotas e na consistência operacional. A CPKC e a CSX atualizaram o Southeast Mexico Express com um trem dedicado em maio de 2026. As empresas declararam que o serviço reduziu os tempos de trânsito em corredores selecionados do Sudeste e do México. O serviço East Edge da Norfolk Southern expandiu a conectividade de dupla pilha entre Chicago e a Nova Inglaterra em janeiro de 2026. Esses movimentos mostram como as melhorias na rede podem mudar as opções de serviço disponíveis para os embarcadores.
Tecnologia e operações com controle de temperatura são pontos adicionais de concorrência. A CPKC reportou crescimento da receita intermodal ano a ano no segundo trimestre de 2026. A logística refrigerada requer ativos especializados e procedimentos operacionais robustos. Isso pode favorecer provedores com relacionamentos ferroviários diretos e capacidades estabelecidas de cadeia de frio. O campo competitivo permanece aberto para empresas de logística que possam combinar serviços transfronteiriços com transbordo e gestão de equipamentos. O mercado de transporte de frete ferroviário conteinerizado da América do Norte não parece dominado por um único operador em todas as partes da cadeia de valor.
Líderes do Setor de Transporte de Frete Ferroviário Conteinerizado da América do Norte
BNSF Railway Company
Union Pacific Railroad Company
Canadian National Railway Company
Canadian Pacific Kansas City Limited
CSX Transportation, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A BNSF Railway e a NFI Industries anunciaram uma parceria estratégica no planejado Barstow International Gateway (BIG) no Sul da Califórnia. A parceria combina a rede intermodal da BNSF com a expertise integrada em cadeia de suprimentos da NFI Industries, incluindo transporte, armazenagem, distribuição e transbordo, para atender ao frete que passa pelos Portos de Los Angeles e Long Beach.
- Maio de 2026: A CPKC e a CSX atualizaram o Southeast Mexico Express com um trem intermodal dedicado, reduzindo os tempos de trânsito em 20% a 45%. Atlanta-Dallas leva 2 dias, Monterrey-Atlanta leva 3 dias e o centro do México-Atlanta leva 4 dias.
- Novembro de 2025: A BNSF e a CSX expandiram sua parceria intermodal para os terminais CSX do Centro-Oeste e Nordeste, melhorando os tempos de trânsito em 22 a 52 horas nos principais corredores, incluindo Los Angeles–Vale do Ohio e Los Angeles–Nordeste.
- Agosto de 2025: A BNSF e a CSX anunciaram um serviço intermodal interline inicial conectando o Sudoeste e o Sudeste dos Estados Unidos, capturando corredores anteriormente atendidos pela Norfolk Southern e convertendo cargas rodoviárias.


Escopo do Relatório do Mercado de Transporte de Frete Ferroviário Conteinerizado da América do Norte
| Contêineres de 20 Pés |
| Contêineres de 40 Pés |
| Outros Tamanhos de Contêiner |
| Contêiner Geral |
| Contêineres Refrigerados |
| Doméstico |
| Internacional / Transfronteiriço |
| Contêiner Completo (FCL) |
| Carga Inferior a um Contêiner (LCL) |
| FMCG e Varejo |
| Manufatura e Automotivo |
| Saúde e Produtos Farmacêuticos |
| Eletrônicos e Equipamentos Elétricos |
| Produtos Químicos Industriais e Matérias-Primas |
| Outros |
| Canadá |
| México |
| Estados Unidos |
| Restante da América do Norte |
| Por Tamanho de Contêiner | Contêineres de 20 Pés |
| Contêineres de 40 Pés | |
| Outros Tamanhos de Contêiner | |
| Por Tipo de Contêiner | Contêiner Geral |
| Contêineres Refrigerados | |
| Por Fluxo de Embarque | Doméstico |
| Internacional / Transfronteiriço | |
| Por Tipo de Embarque | Contêiner Completo (FCL) |
| Carga Inferior a um Contêiner (LCL) | |
| Por Tipo de Carga | FMCG e Varejo |
| Manufatura e Automotivo | |
| Saúde e Produtos Farmacêuticos | |
| Eletrônicos e Equipamentos Elétricos | |
| Produtos Químicos Industriais e Matérias-Primas | |
| Outros | |
| Por País | Canadá |
| México | |
| Estados Unidos | |
| Restante da América do Norte |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o transporte de frete ferroviário conteinerizado da América do Norte?
O setor tem previsão de crescer a um CAGR de 4,56% de 2026 a 2031, subindo de 18,33 bilhões de USD em 2025 para 24,01 bilhões de USD até 2031. A perspectiva reflete a demanda transfronteiriça vinculada à manufatura, a economia ferroviária de longa distância e os investimentos em rotas capazes de suportar contêineres de dupla pilha. A adoção efetiva do serviço dependerá do desempenho dos terminais, do transporte local, da disponibilidade de equipamentos e da confiabilidade fronteiriça.
Qual formato de contêiner lidera o frete intermodal ferroviário na América do Norte?
Os contêineres de 40 pés lideraram com 55,56% de participação em 2025 e têm previsão de crescer a um CAGR de 6,55% até 2031. Eles se encaixam no modelo operacional utilizado para fluxos de contêineres internacionais e serviços ferroviários de dupla pilha de alta densidade. Outros formatos permanecem relevantes onde o peso da carga, a capacidade cúbica doméstica ou as necessidades de embarque especializadas são mais importantes do que a padronização internacional.
Por que o México é importante para o frete ferroviário conteinerizado?
O México tem previsão de crescer a um CAGR de 5,22%, apoiado por locais de manufatura e pelo comércio de mercadorias entre Estados Unidos e México de 872,8 bilhões de USD em 2025. Os clusters manufatureiros em Monterrey, Saltillo, Querétaro e San Luis Potosí criam demanda por conexões confiáveis com fábricas, centros de distribuição e consumidores dos Estados Unidos. Os processos fronteiriços e a qualidade das ligações de terminais influenciarão o ritmo do crescimento realizado.
Qual fluxo de embarque está crescendo mais rapidamente até 2031?
O frete internacional/transfronteiriço tem previsão de crescer a um CAGR de 8,25%, à frente do segmento doméstico. Os embarques domésticos, no entanto, representavam 80,28% do setor em 2025 e permanecem essenciais para a escala da rede. O crescimento transfronteiriço mais rápido reflete o papel da manufatura mexicana, embora a coordenação aduaneira, o desempenho de intercâmbio e as posições equilibradas de equipamentos permaneçam necessários para um serviço confiável.
O que está impulsionando a demanda por contêineres ferroviários refrigerados?
Os embarques farmacêuticos e de produtos perecíveis necessitam de transporte com controle de temperatura, o que apoia um CAGR previsto de 7,57% para contêineres refrigerados. Esse serviço requer mais do que um contêiner refrigerado, pois as operações de terminais, o acesso a energia elétrica, as práticas de inspeção, o monitoramento e os procedimentos fronteiriços precisam suportar a integridade da carga. Os contêineres gerais permanecem muito maiores porque atendem a um conjunto mais amplo de movimentações de frete seco.
Quais são as principais barreiras operacionais para o frete ferroviário intermodal?
O congestionamento de terminais, o transporte local mais longo, a escassez de chassis, a confiabilidade do serviço e o processamento fronteiriço podem reduzir a consistência do trânsito. Esses desafios podem interagir nos gateways de alto volume, onde um atraso em uma parte da jornada pode afetar os horários dos terminais, o transporte local e os retornos de equipamentos. Os embarcadores, portanto, avaliam o desempenho total de entrega em vez de comparar os custos de linha ferroviária de forma isolada.
Página atualizada pela última vez em:



