
Taille et Part du Marché du Transport de Fret Ferroviaire Conteneurisé en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
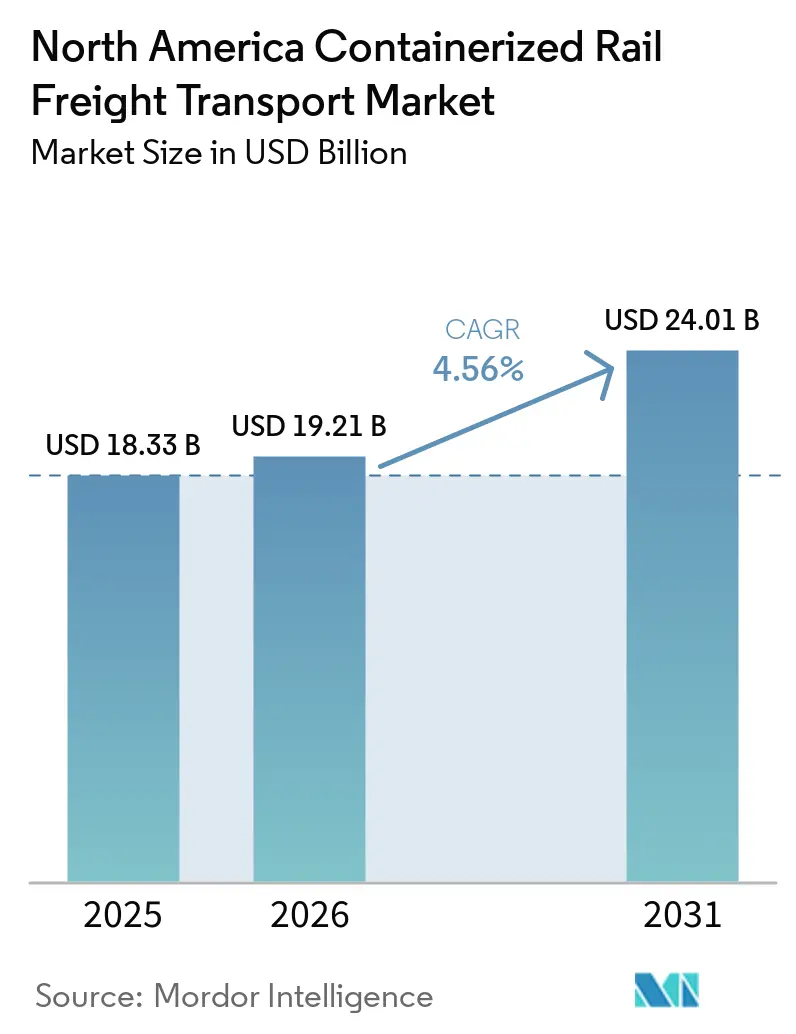
| Taille du marché de l'année de base (2025) | 18.33 Milliards de dollars |
| Taille du Marché (2026) | 19.21 Milliards de dollars |
| Taille du Marché (2031) | 24.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.56 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport de Fret Ferroviaire Conteneurisé en Amérique du Nord par Mordor Intelligence
Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord était évalué à 18,33 milliards USD en 2025, et devrait croître de 19,21 milliards USD en 2026 pour atteindre 24,01 milliards USD d'ici 2031, à un CAGR de 4,56 % durant la période de prévision (2026-2031).
Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord est soutenu par le déplacement des activités manufacturières vers les marchés finaux nord-américains. Les transporteurs ferroviaires et les prestataires logistiques concentrent leurs plans sur les routes reliant les centres industriels mexicains aux centres de demande des États-Unis. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord bénéficie également lorsque les coûts ferroviaires longue distance restent inférieurs aux coûts routiers sur les couloirs denses. Les investissements dans les dégagements pour trains à double niveau et les terminaux peuvent augmenter la capacité sans construire une nouvelle voie ferrée entièrement nouvelle. Les opérations frontalières, la disponibilité des châssis et la congestion détermineront dans quelle mesure l'opportunité se traduira par un service fiable.
Points Clés du Rapport
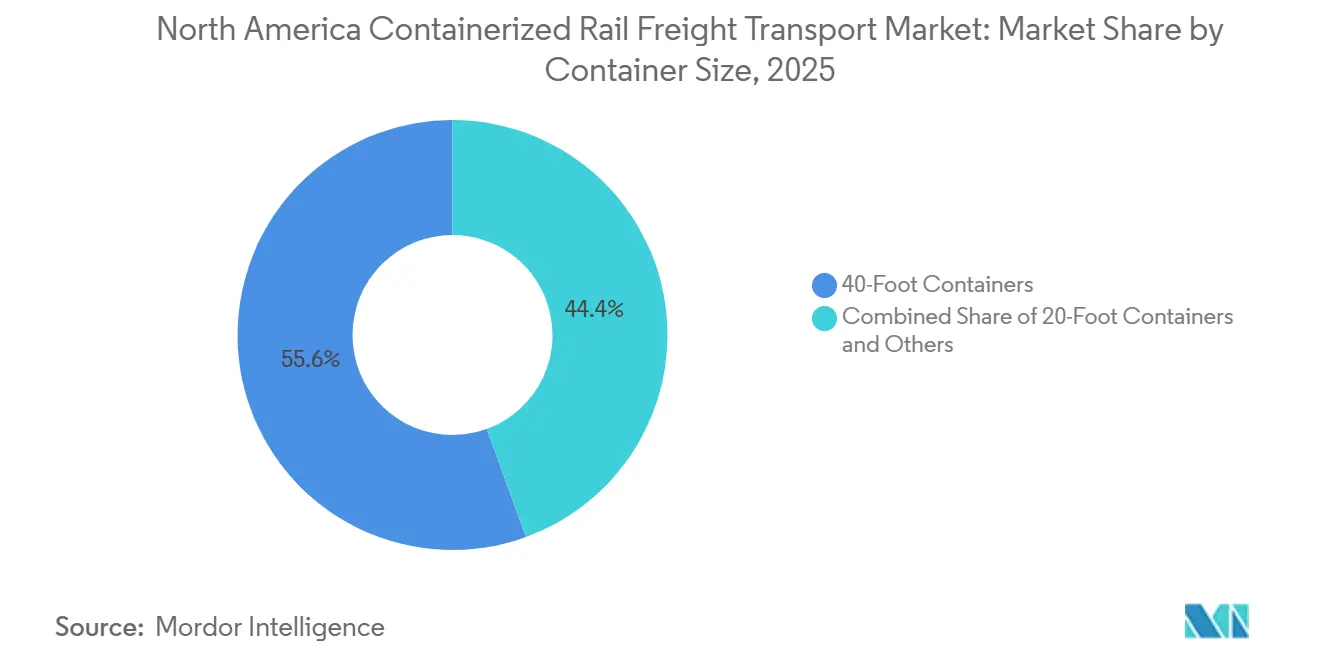
- Par taille de conteneur, les conteneurs de 40 pieds détenaient 55,56 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025 et devraient croître à un CAGR de 6,55 % jusqu'en 2031.
- Par type de conteneur, les conteneurs généraux détenaient 84,53 % de la taille du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que les conteneurs réfrigérés devraient croître à un CAGR de 7,69 % jusqu'en 2031.
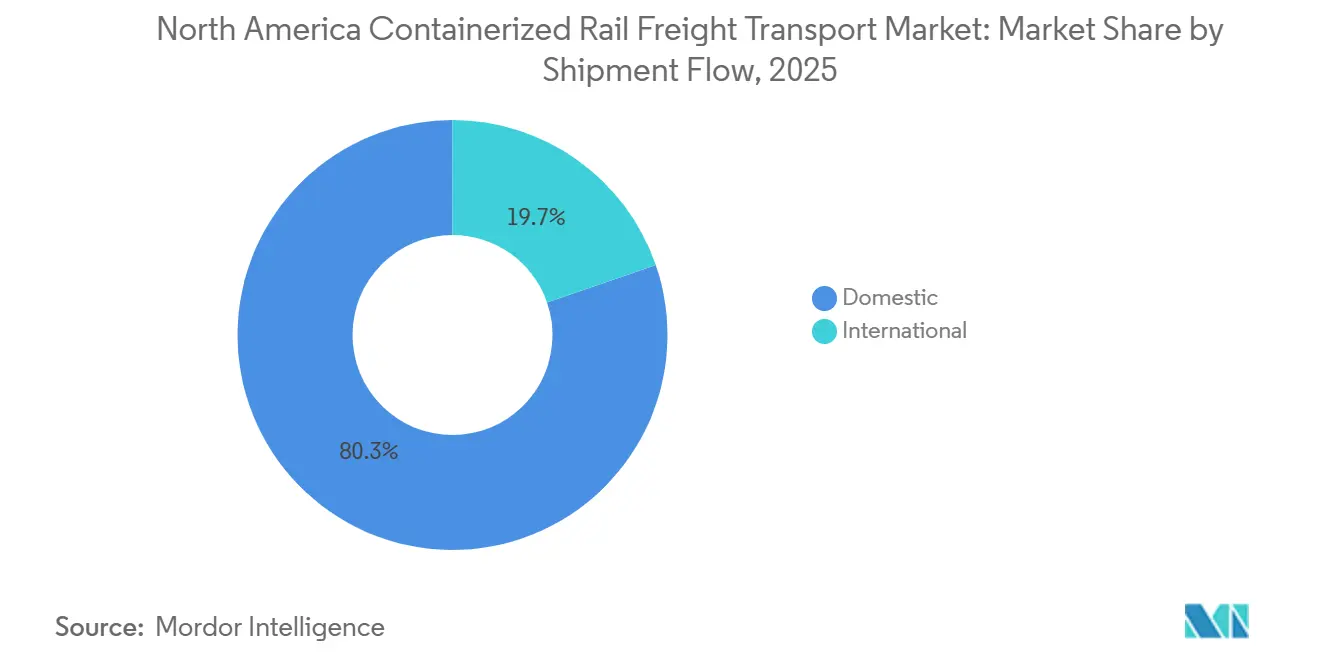
- Par flux d'expédition, le fret domestique représentait 80,28 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que le fret international/transfrontalier devrait croître à un CAGR de 8,25 % jusqu'en 2031.
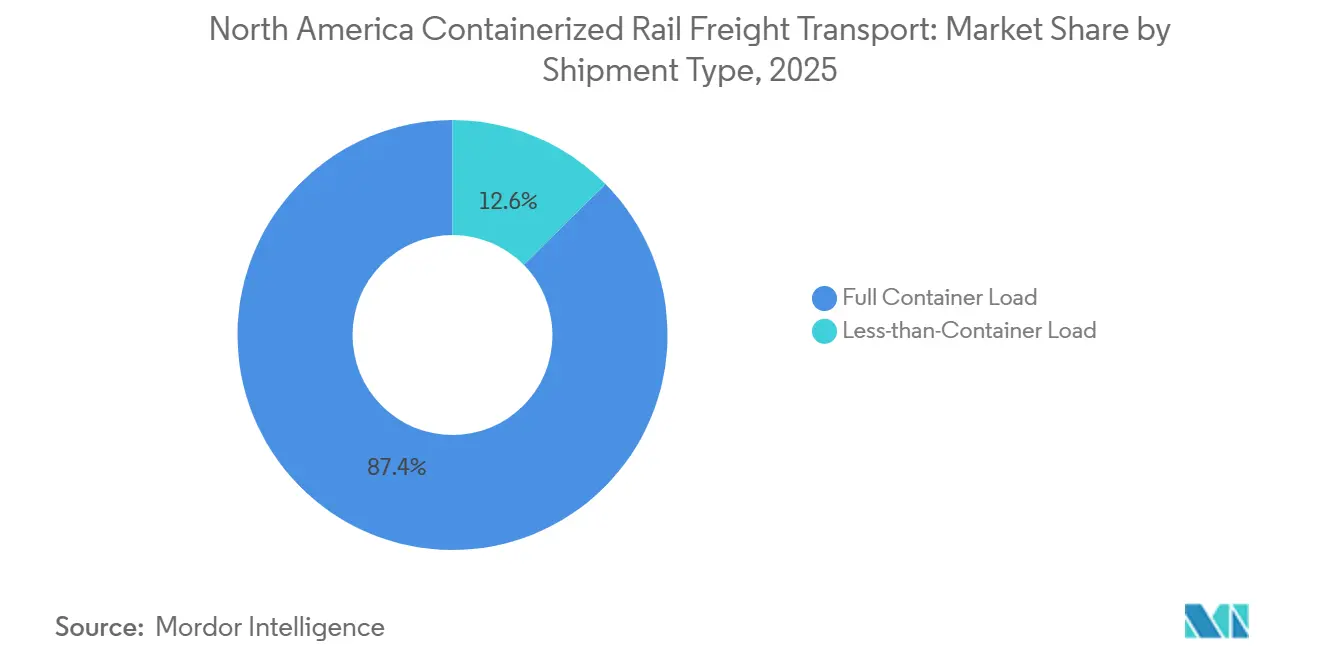
- Par type d'expédition, les expéditions en conteneur complet représentaient 87,39 % de la taille du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que les expéditions en groupage devraient croître à un CAGR de 5,93 % jusqu'en 2031.
- Par type de cargaison, le fret manufacturier et automobile détenait 29,68 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que la santé et les produits pharmaceutiques devraient croître à un CAGR de 7,57 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 82,47 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que le Mexique devrait croître à un CAGR de 5,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Transport de Fret Ferroviaire Conteneurisé en Amérique du Nord
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | % d'Impact sur le CAGR Prévu | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Délocalisation de Proximité Transfrontalière et Intégration Manufacturière Nord-Américaine | +1.1% | Corridors frontaliers États-Unis–Mexique : zones industrielles de Monterrey, Bajio, San Luis Potosi | Moyen terme (2 à 4 ans) |
| Réapprovisionnement du Commerce Électronique via les Hubs Intermodaux Intérieurs | +0.8% | Midwest, Sud-Est, Côte Ouest des États-Unis ; corridors logistiques canadiens | Court terme (≤ 2 ans) |
| Expansion des Corridors à Double Niveau et des Capacités de Terminaux | +0.7% | National (États-Unis) ; accès à la Côte Est, au Midwest, au Sud de la Californie, aux portes d'entrée du Texas | Moyen terme (2 à 4 ans) |
| Économie Ferroviaire sur les Couloirs Longue Distance Denses | +0.6% | Couloirs transcontinentaux des États-Unis (Los Angeles–Chicago–Nord-Est) ; corridors Mexique–États-Unis | Court terme (≤ 2 ans) |
| Adoption de l'Intermodal en Chaîne du Froid et à Température Contrôlée | +0.5% | Corridor CPKC (Mexique–Kansas City–Canada) ; couloirs pharmaceutiques et agricoles de Californie | Long terme (≥ 4 ans) |
| Connectivité Canada–États-Unis–Mexique sur Ligne Unique | +0.4% | Canada–États-Unis–Mexique via le réseau d'environ 20 000 miles de routes de CPKC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Délocalisation de Proximité Transfrontalière et Intégration Manufacturière Nord-Américaine
Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord est façonné par des installations de fabrication situées plus près des clients des États-Unis. Le commerce de marchandises entre les États-Unis et le Mexique a atteint 872,8 milliards USD en 2025, illustrant l'ampleur de la relation commerciale desservie par les routes de fret de la frontière sud. Monterrey, Saltillo, San Luis Potosi et la région du Bajio sont proches des principaux corridors ferroviaires. Cet alignement rend la connectivité ferroviaire directe pertinente pour l'implantation des usines et la planification des stocks. CPKC et CSX ont amélioré le Southeast Mexico Express avec un train intermodal dédié en mai 2026. Le service relie le réseau ferroviaire à un schéma de route utilisé par les expéditeurs desservant le Mexique et le Sud-Est des États-Unis.
Réapprovisionnement du Commerce Électronique via les Hubs Intermodaux Intérieurs
Le réapprovisionnement du commerce électronique soutient la demande ferroviaire lorsque les réseaux de distribution ont besoin de mouvements répétés vers les centres de population intérieurs. Norfolk Southern a lancé son service à double niveau East Edge entre Chicago et Ayer, Massachusetts, en janvier 2026[1].Alan H. Shaw, "Norfolk Southern lance le service à double niveau East Edge reliant Chicago et la Nouvelle-Angleterre," Norfolk Southern, norfolksouthern.com Le projet de 64 millions USD prend en charge des trains à double niveau de 9 000 pieds et peut traiter 200 000 chargements par an. Cette capacité améliore l'option ferroviaire pour le fret de Nouvelle-Angleterre qui dépendait auparavant davantage des autoroutes. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord a besoin de telles améliorations de corridors car la demande des hubs ne peut pas être satisfaite par le seul rail longue distance. Le transport local par camion, les rendez-vous aux terminaux et l'emplacement des entrepôts restent des éléments de l'équation de service.
Expansion des Corridors à Double Niveau et des Capacités de Terminaux
Les projets à double niveau peuvent améliorer le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en augmentant le nombre de conteneurs transportés par train. Le service East Edge de Norfolk Southern a créé une nouvelle connexion entièrement à double niveau entre Chicago et la Nouvelle-Angleterre au début de 2026. Le projet répond à un corridor où les limitations de dégagement restreignaient la capacité intermodale[2]C.H. Robinson, "Mise à jour du marché du fret intermodal et des ports américains," C.H. Robinson, chrobinson.com. Les travaux de dégagement peuvent créer de la capacité plus rapidement qu'un nouveau terminal dans des emplacements où le foncier est contraint. L'investissement dans les terminaux reste nécessaire là où les levées, le stationnement et la capacité des portiques limitent le débit. Ces projets sont les plus importants sur les couloirs qui ont déjà de grands volumes de conteneurs.
Économie Ferroviaire sur les Couloirs Longue Distance Denses
L'économie ferroviaire est une raison centrale de l'intérêt pour le fret conteneurisé sur les routes longues. C.H. Robinson a rapporté en avril 2026 que la croissance de la demande intermodale était la plus forte sur les couloirs de 550 à 1 500 miles. Ces distances donnent au rail plus d'opportunités de compenser la manutention en terminal par des coûts de traction inférieurs. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord est donc le plus exposé aux couloirs longue distance denses. Le service ferroviaire devient moins attractif lorsque les distances de transport local consomment les économies réalisées lors du mouvement de traction. Le prix est important, mais la fréquence des départs et la régularité des temps de transit influencent également les décisions des expéditeurs. L'argument économique est donc spécifique aux conditions du couloir plutôt qu'universel pour l'ensemble du fret. Les expéditeurs comparent le coût total livré, les étapes de manutention, le temps de transit prévu et les conséquences d'une livraison tardive, ce qui signifie que des coûts de traction ferroviaire inférieurs doivent s'accompagner d'une conception de service capable de soutenir la planification normale de la chaîne d'approvisionnement.
Analyse de l'Impact des Contraintes*
| Contrainte | % d'Impact sur le CAGR Prévu | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Congestion des Terminaux et Inflation des Distances de Transport Local | -0.8% | Sud de la Californie, porte d'entrée de Chicago, Laredo, TX ; postes frontières États-Unis–Mexique | Court terme (≤ 2 ans) |
| Déséquilibres de Châssis et Disponibilité des Équipements | -0.5% | National (États-Unis) ; aigu aux portes d'entrée frontalières États-Unis–Mexique (Laredo, Eagle Pass, El Paso) | Court terme (≤ 2 ans) |
| Variabilité de la Fiabilité du Service par Rapport au Transport Routier | -0.4% | Corridors du réseau Est ; couloirs transfrontaliers avec temps d'attente frontalier variable | Moyen terme (2 à 4 ans) |
| Complexité Frontalière, Douanière et d'Interchange | -0.4% | Portes d'entrée frontalières États-Unis–Mexique : Laredo, Ysleta, Otay Mesa | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion des Terminaux et Inflation des Distances de Transport Local
La congestion des terminaux peut limiter le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord même lorsque la capacité ferroviaire de traction est disponible. Les conteneurs doivent transiter par les portiques, les cours et les réseaux de transport local avant que les économies ferroviaires ne deviennent utiles. Des trajets de transport local plus longs peuvent réduire la valeur du rail sur des routes autrement adaptées. Les pénuries de châssis créent une friction similaire car un conteneur ne peut pas quitter ou entrer dans un terminal sans équipement correspondant. Le Sud de la Californie, Chicago et les portes d'entrée de la frontière sud sont particulièrement sensibles car ils combinent des volumes importants avec des transferts complexes. La fiabilité du service souffre lorsque le temps d'attente en terminal ou la disponibilité des équipements devient imprévisible.
Complexité Frontalière, Douanière et d'Interchange
Les procédures frontalières affectent la régularité des temps de transit sur les mouvements de conteneurs Mexique–États-Unis. Le fret ferroviaire transfrontalier États-Unis–Mexique a atteint 184,5 milliards USD avec le Canada et le Mexique combinés en 2025, soulignant le rôle économique des liaisons ferroviaires transfrontalières[3] Bureau des statistiques des transports des États-Unis, "Rapport annuel sur les données de fret transfrontalier 2025," BTS, bts.gov. Les exigences d'inspection, la documentation douanière et les interchanges peuvent ajouter du temps d'attente à un itinéraire. Laredo a traité 290 100 équivalents wagons en 2025, concentrant l'exposition opérationnelle à une porte d'entrée majeure. Les retards ont un effet plus important sur les marchandises avec des fenêtres de livraison étroites ou des exigences de température contrôlée. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord doit rendre les performances frontalières plus prévisibles, et pas seulement plus rapides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Taille de Conteneur : les Unités de 40 Pieds Mènent Simultanément le Volume et la Croissance
Les conteneurs de 40 pieds représentaient 55,56 % de la taille du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025 et devraient croître à un CAGR de 6,55 % jusqu'en 2031. Leur position reflète leur utilisation dans le commerce international et les opérations ferroviaires à double niveau. Ils s'adaptent au modèle opérationnel utilisé sur les couloirs de conteneurs transcontinentaux et transfrontaliers. Ces routes peuvent soutenir des horaires de trains réguliers et une utilisation élevée des équipements. Le fret lié aux transports maritimes soutient également la demande pour ce format dans les grands ports et les portes d'entrée intérieures. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord utilise cette taille standard, où l'échelle et l'efficacité d'empilage sont importantes.
Les unités de 40 pieds sont utiles lorsque les expéditeurs ont besoin d'un format compatible avec les mouvements portuaires et la distribution ferroviaire intérieure. Leur rôle est le plus fort là où les terminaux ferroviaires traitent des volumes constants. La disponibilité des conteneurs et les schémas de retour influencent encore les décisions en matière d'équipement. Les conteneurs de 20 pieds continuent de servir le fret plus lourd ou spécialisé. Les conteneurs de 45 et 53 pieds sont plus pertinents là où la capacité cubique domestique est la priorité. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord conservera plusieurs formats car les expéditeurs équilibrent les besoins de standardisation, de poids et d'espace.


Par Type de Conteneur : les Conteneurs Réfrigérés Redéfinissent la Logistique Transfrontalière
Les conteneurs généraux détenaient 84,53 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, et les conteneurs réfrigérés devraient croître à un CAGR de 7,69 % jusqu'en 2031. Ils servent un large éventail de produits manufacturés secs, de produits de consommation et de matériaux compatibles avec les conteneurs. Leur croissance est liée à la demande de transport contrôlé de marchandises périssables et pharmaceutiques. CPKC a rapporté des revenus intermodaux plus élevés au deuxième trimestre 2026, avec également une augmentation du revenu par wagon chargé. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord a une marge de développement pour les services de chaîne du froid lorsque la qualité du transit répond aux exigences des produits.
L'intermodal réfrigéré nécessite des conteneurs, des terminaux, un accès à l'alimentation électrique, des inspections et des pratiques de surveillance qui ne sont pas nécessaires pour le fret sec. Cela fait de la disponibilité des actifs une contrainte significative pour le segment. La logistique pharmaceutique transfrontalière nécessite également une documentation fiable et un contrôle de la température. Le rail peut devenir plus adapté lorsque la conception du service réduit les procédures frontalières répétées. Les conteneurs généraux resteront la catégorie la plus importante car le fret sec a une base de cargaison plus large. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord devrait voir une croissance des conteneurs réfrigérés sans changement comparable dans la composition globale des conteneurs.
Par Flux d'Expédition : la Dynamique Transfrontalière Dépasse la Base Domestique
Le fret domestique représentait 80,28 % de la taille du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que le fret international/transfrontalier devrait croître à un CAGR de 8,25 % jusqu'en 2031. Cette base reflète la distribution intrarégionale des États-Unis, les mouvements transcontinentaux et le réapprovisionnement du commerce de détail. Les perspectives plus rapides suivent l'importance continue des corridors commerciaux États-Unis–Mexique. Le commerce de marchandises entre les États-Unis et le Mexique a atteint 872,8 milliards USD en 2025. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord dépend du fret domestique pour son échelle et du fret transfrontalier pour sa croissance incrémentale.
Le trafic transfrontalier fait face à un environnement opérationnel différent du trafic domestique. Il nécessite une coordination douanière, des performances d'interchange régulières et des équipements positionnés des deux côtés de la frontière. Des services dédiés peuvent offrir aux expéditeurs des horaires plus clairs sur ces routes. CPKC et CSX ont annoncé que leur Southeast Mexico Express amélioré avait réduit les temps de transit sur certains couloirs en mai 2026. Le trafic domestique reste essentiel car il utilise un réseau installé beaucoup plus grand. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord aura besoin des deux flux pour maintenir une utilisation équilibrée des terminaux et des équipements.
Par Type d'Expédition : le FCL Ancre les Revenus tandis que le LCL Atteint une Masse Critique
Les expéditions en conteneur complet représentaient 87,39 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que les expéditions en groupage devraient croître à un CAGR de 5,93 % jusqu'en 2031. Le FCL est adapté aux mouvements ferroviaires longue distance car un seul expéditeur contrôle un conteneur complet, et le fret peut se déplacer avec moins d'étapes de consolidation. Le format soutient des rotations prévisibles lorsque les volumes sont réguliers. Il est courant dans les chaînes d'approvisionnement manufacturières, de commerce de détail et transfrontalières. Son échelle donne aux opérateurs ferroviaires une base pour des services intermodaux programmés. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord s'appuie sur ces chargements complets pour sa base de revenus principale.
Le LCL bénéficie de sites de transbordement qui combinent des petits envois en chargements compatibles avec le rail. Le réapprovisionnement du commerce électronique peut créer une demande pour de tels services lorsque les expéditions sont fréquentes et dispersées. Les mouvements LCL nécessitent plus de coordination que le FCL et peuvent être plus sensibles aux retards de terminal. L'économie s'améliore lorsque les installations de consolidation sont situées près des sites de production ou de distribution. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord peut élargir sa base de clients si ces installations réduisent la densité minimale d'expédition nécessaire pour le rail.
Par Type de Cargaison : la Croissance Pharmaceutique Défie la Primauté Historique de l'Automobile
Le fret manufacturier et automobile détenait 29,68 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025, tandis que la santé et les produits pharmaceutiques devraient croître à un CAGR de 7,57 % jusqu'en 2031. La catégorie est soutenue par des réseaux de production qui relient les usines d'assemblage, les fournisseurs et les centres de distribution. Leurs perspectives sont liées à une utilisation accrue des options intermodales à température contrôlée. Le secteur du transport de fret ferroviaire conteneurisé en Amérique du Nord doit répondre aux exigences de traçabilité et de surveillance de la température avant que ce fret puisse se déplacer à grande échelle. Cette exigence distingue le trafic pharmaceutique de nombreuses marchandises sèches conteneurisées.
L'électronique et les équipements électriques font face à une exposition liée aux droits de douane qui peut affecter la planification des expéditions transfrontalières. Le fret FMCG et de commerce de détail fournit une base de volume plus stable, en particulier lorsque le réapprovisionnement intérieur est actif. Les produits chimiques industriels et les matières premières utilisent les services intermodaux lorsque la densité des conteneurs et les exigences de manutention correspondent aux opérations ferroviaires. Aucune catégorie de cargaison unique ne peut remplacer l'importance du fret manufacturier et automobile. La croissance pharmaceutique élargit néanmoins la gamme de cargaisons que les prestataires ferroviaires peuvent poursuivre. Le secteur du transport de fret ferroviaire conteneurisé en Amérique du Nord devient de plus en plus dépendant de la spécialisation des services à mesure que les exigences en matière de cargaison se diversifient.
Analyse Géographique
Les États-Unis représentaient 82,47 % de la part du marché du transport de fret ferroviaire conteneurisé en Amérique du Nord en 2025. Son réseau ferroviaire de classe I constitue la principale base d'interchange pour le trafic continental. Norfolk Southern a ouvert le service à double niveau East Edge en janvier 2026. Le Canada soutient les flux transfrontaliers nord dans les chaînes d'approvisionnement liées à l'automobile, aux céréales et à la foresterie. CPKC a rapporté 758 millions CAD (549 millions USD) de revenus intermodaux au deuxième trimestre 2026.
Le Mexique devrait croître à un CAGR de 5,22 % sur le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord jusqu'en 2031. Ses centres industriels comprennent Monterrey, Saltillo, Queretaro et San Luis Potosi. Ces emplacements relient l'activité de production à la demande des consommateurs et de l'industrie des États-Unis. Le commerce de marchandises entre les États-Unis et le Mexique a atteint 872,8 milliards USD en 2025. Le Mexique reste donc central dans l'argument de croissance pour les services intermodaux transfrontaliers.
La position du Mexique dépend de la qualité des opérations frontalières et des liaisons ferroviaires. CPKC et CSX ont amélioré un service dédié Southeast Mexico Express en mai 2026[4]Tracy R. Robinson et Joseph R. Hinrichs, "CPKC et CSX améliorent le Southeast Mexico Express avec un train dédié et des temps de transit plus rapides," CPKC et CSX, prnewswire.com. Le service relie le Mexique aux principales destinations des États-Unis via un produit programmé. La délocalisation de proximité peut augmenter la demande pour ces routes à mesure que davantage de composants et de produits finis se déplacent vers le nord. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord nécessitera également des terminaux, des châssis et un transport local suffisants autour des parcs industriels mexicains.
Paysage Concurrentiel
Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord est concentré au niveau des transporteurs de réseau. Six chemins de fer de classe I contrôlent une grande partie de l'infrastructure ferroviaire physique. Le paysage des prestataires est plus fragmenté parmi les sociétés de commercialisation intermodale et les prestataires logistiques tiers. Cette différence est importante car les chemins de fer contrôlent la capacité du réseau tandis que les intermédiaires façonnent l'accès des clients. La transaction proposée entre Union Pacific et Norfolk Southern reste une source importante d'incertitude concurrentielle. Son résultat pourrait affecter les relations entre transporteurs et la planification des services sur les routes longue distance.
La concurrence porte également sur la conception des routes et la régularité opérationnelle. CPKC et CSX ont amélioré le Southeast Mexico Express avec un train dédié en mai 2026. Les entreprises ont déclaré que le service avait réduit les temps de transit sur certains couloirs du Sud-Est et du Mexique. Le service East Edge de Norfolk Southern a étendu la connectivité à double niveau entre Chicago et la Nouvelle-Angleterre en janvier 2026. Ces mouvements montrent comment les améliorations du réseau peuvent modifier les options de service disponibles pour les expéditeurs.
La technologie et les opérations à température contrôlée sont des points de concurrence supplémentaires. CPKC a rapporté une croissance des revenus intermodaux d'une année sur l'autre au deuxième trimestre 2026. La logistique réfrigérée nécessite des actifs spécialisés et des procédures opérationnelles robustes. Cela peut favoriser les prestataires ayant des relations ferroviaires directes et des capacités établies en chaîne du froid. Le champ concurrentiel reste ouvert aux entreprises logistiques capables de combiner des services transfrontaliers avec la gestion du transbordement et des équipements. Le marché du transport de fret ferroviaire conteneurisé en Amérique du Nord ne semble pas dominé par un seul opérateur sur l'ensemble de la chaîne de valeur.
Leaders du Secteur du Transport de Fret Ferroviaire Conteneurisé en Amérique du Nord
BNSF Railway Company
Union Pacific Railroad Company
Canadian National Railway Company
Canadian Pacific Kansas City Limited
CSX Transportation, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : BNSF Railway et NFI Industries ont annoncé un partenariat stratégique au Barstow International Gateway (BIG) prévu dans le Sud de la Californie. Le partenariat combine le réseau intermodal de BNSF avec l'expertise intégrée de la chaîne d'approvisionnement de NFI Industries, le transport, l'entreposage, la distribution et le transbordement pour servir le fret transitant par les ports de Los Angeles et de Long Beach.
- Mai 2026 : CPKC et CSX ont amélioré le Southeast Mexico Express avec un train intermodal dédié, réduisant les temps de transit de 20 % à 45 %. Atlanta–Dallas prend 2 jours, Monterrey–Atlanta prend 3 jours et le centre du Mexique–Atlanta prend 4 jours.
- Novembre 2025 : BNSF et CSX ont étendu leur partenariat intermodal aux terminaux CSX du Midwest et du Nord-Est, améliorant les temps de transit de 22 à 52 heures sur les couloirs clés, notamment Los Angeles–Vallée de l'Ohio et Los Angeles–Nord-Est.
- Août 2025 : BNSF et CSX ont annoncé un service intermodal interligne initial reliant le Sud-Ouest et le Sud-Est des États-Unis, captant des couloirs précédemment gérés par Norfolk Southern et convertissant des chargements routiers.


Périmètre du Rapport sur le Marché du Transport de Fret Ferroviaire Conteneurisé en Amérique du Nord
| Conteneurs de 20 Pieds |
| Conteneurs de 40 Pieds |
| Autres Tailles de Conteneurs |
| Conteneur Général |
| Conteneurs Réfrigérés |
| Domestique |
| International / Transfrontalier |
| Conteneur Complet (FCL) |
| Groupage (LCL) |
| FMCG et Commerce de Détail |
| Fabrication et Automobile |
| Santé et Produits Pharmaceutiques |
| Électronique et Équipements Électriques |
| Produits Chimiques Industriels et Matières Premières |
| Autres |
| Canada |
| Mexique |
| États-Unis |
| Reste de l'Amérique du Nord |
| Par Taille de Conteneur | Conteneurs de 20 Pieds |
| Conteneurs de 40 Pieds | |
| Autres Tailles de Conteneurs | |
| Par Type de Conteneur | Conteneur Général |
| Conteneurs Réfrigérés | |
| Par Flux d'Expédition | Domestique |
| International / Transfrontalier | |
| Par Type d'Expédition | Conteneur Complet (FCL) |
| Groupage (LCL) | |
| Par Type de Cargaison | FMCG et Commerce de Détail |
| Fabrication et Automobile | |
| Santé et Produits Pharmaceutiques | |
| Électronique et Équipements Électriques | |
| Produits Chimiques Industriels et Matières Premières | |
| Autres | |
| Par Pays | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord |


Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le transport de fret ferroviaire conteneurisé en Amérique du Nord ?
Le secteur devrait croître à un CAGR de 4,56 % de 2026 à 2031, passant de 18,33 milliards USD en 2025 à 24,01 milliards USD d'ici 2031. Les perspectives reflètent la demande transfrontalière liée à la fabrication, l'économie ferroviaire longue distance et les investissements dans des routes capables de gérer des conteneurs à double niveau. L'adoption réelle du service dépendra des performances des terminaux, du transport local, de la disponibilité des équipements et de la fiabilité aux frontières.
Quel format de conteneur domine le fret intermodal ferroviaire en Amérique du Nord ?
Les conteneurs de 40 pieds étaient en tête avec 55,56 % de part en 2025 et devraient croître à un CAGR de 6,55 % jusqu'en 2031. Ils s'adaptent au modèle opérationnel utilisé pour les flux de conteneurs internationaux et les services ferroviaires à double niveau haute densité. D'autres formats restent pertinents là où le poids de la cargaison, la capacité cubique domestique ou les besoins d'expédition spécialisés sont plus importants que la standardisation internationale.
Pourquoi le Mexique est-il important pour le fret ferroviaire conteneurisé ?
Le Mexique devrait croître à un CAGR de 5,22 %, soutenu par les sites de fabrication et le commerce de marchandises États-Unis–Mexique de 872,8 milliards USD en 2025. Les pôles manufacturiers de Monterrey, Saltillo, Queretaro et San Luis Potosi créent une demande de connexions fiables avec les usines, les centres de distribution et les consommateurs des États-Unis. Les procédures frontalières et la qualité des liaisons de terminaux influenceront le rythme de la croissance réalisée.
Quel flux d'expédition connaît la croissance la plus rapide jusqu'en 2031 ?
Le fret international/transfrontalier devrait croître à un CAGR de 8,25 %, devant le segment domestique. Les expéditions domestiques représentaient néanmoins 80,28 % du secteur en 2025 et restent essentielles à l'échelle du réseau. La croissance transfrontalière plus rapide reflète le rôle de la fabrication mexicaine, bien que la coordination douanière, les performances d'interchange et les positions d'équipement équilibrées restent nécessaires pour un service fiable.
Qu'est-ce qui stimule la demande de conteneurs ferroviaires réfrigérés ?
Les expéditions pharmaceutiques et périssables nécessitent un transport à température contrôlée, ce qui soutient un CAGR prévu de 7,57 % pour les conteneurs réfrigérés. Ce service nécessite plus qu'un conteneur réfrigéré car les opérations de terminal, l'accès à l'alimentation électrique, les pratiques d'inspection, la surveillance et les procédures frontalières doivent soutenir l'intégrité de la cargaison. Les conteneurs généraux restent beaucoup plus importants car ils servent un ensemble plus large de mouvements de fret sec.
Quels sont les principaux obstacles opérationnels pour le fret ferroviaire intermodal ?
La congestion des terminaux, les distances de transport local plus longues, les pénuries de châssis, la fiabilité du service et le traitement aux frontières peuvent réduire la régularité des temps de transit. Ces défis peuvent interagir aux portes d'entrée à fort volume, où un retard dans une partie du trajet peut affecter les créneaux de terminal, le transport routier local et les retours d'équipements. Les expéditeurs évaluent donc les performances de livraison totales plutôt que de comparer les coûts de traction ferroviaire en isolation.
Dernière mise à jour de la page le:



