
北米コンテナ化鉄道フレート輸送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
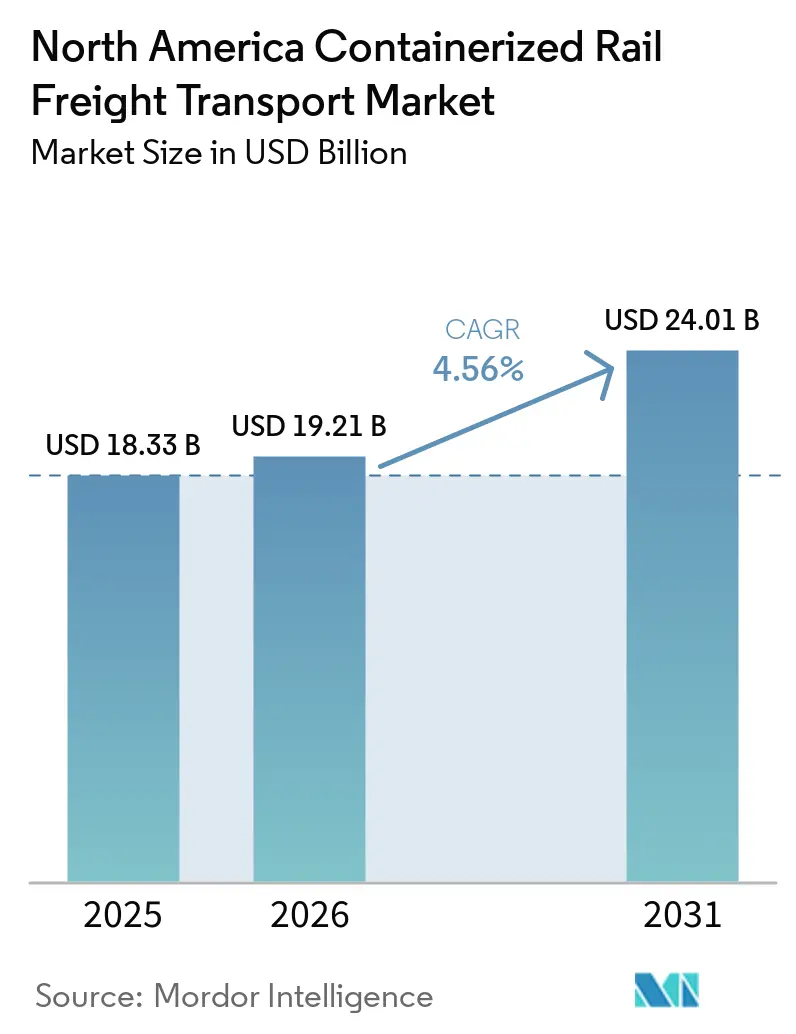
| 基準年の市場規模 (2025) | 18.33 十億米ドル |
| 市場規模 (2026) | 19.21 十億米ドル |
| 市場規模 (2031) | 24.01 十億米ドル |
| Growth Rate (2026 - 2031) | 4.56 % |
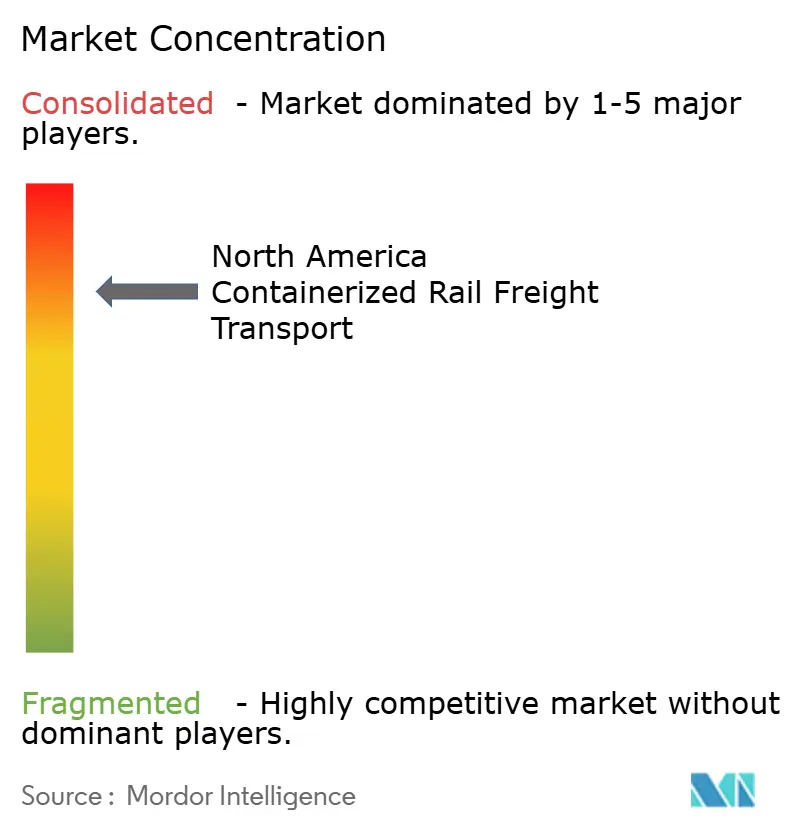
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米コンテナ化鉄道フレート輸送市場分析
北米コンテナ化鉄道フレート輸送市場は2025年に18.33 ビリオン 米ドルと評価され、2026年の19.21 ビリオン 米ドルから2031年には24.01 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.56%です。
北米コンテナ化鉄道フレート輸送市場は、北米の最終市場に近接した製造活動の移転によって支えられています。鉄道事業者および物流プロバイダーは、メキシコの産業拠点と米国の需要拠点を結ぶルートに計画を集中させています。北米コンテナ化鉄道フレート輸送市場は、高密度路線において長距離鉄道コストがトラックコストを下回る場合にも恩恵を受けます。ダブルスタッククリアランスおよびターミナルへの投資は、完全に新しい鉄道ルートを建設することなく輸送能力を増強できます。国境業務、シャーシの可用性、および混雑が、機会のどれだけが信頼性の高いサービスに転換されるかを左右します。
レポートの主要ポイント
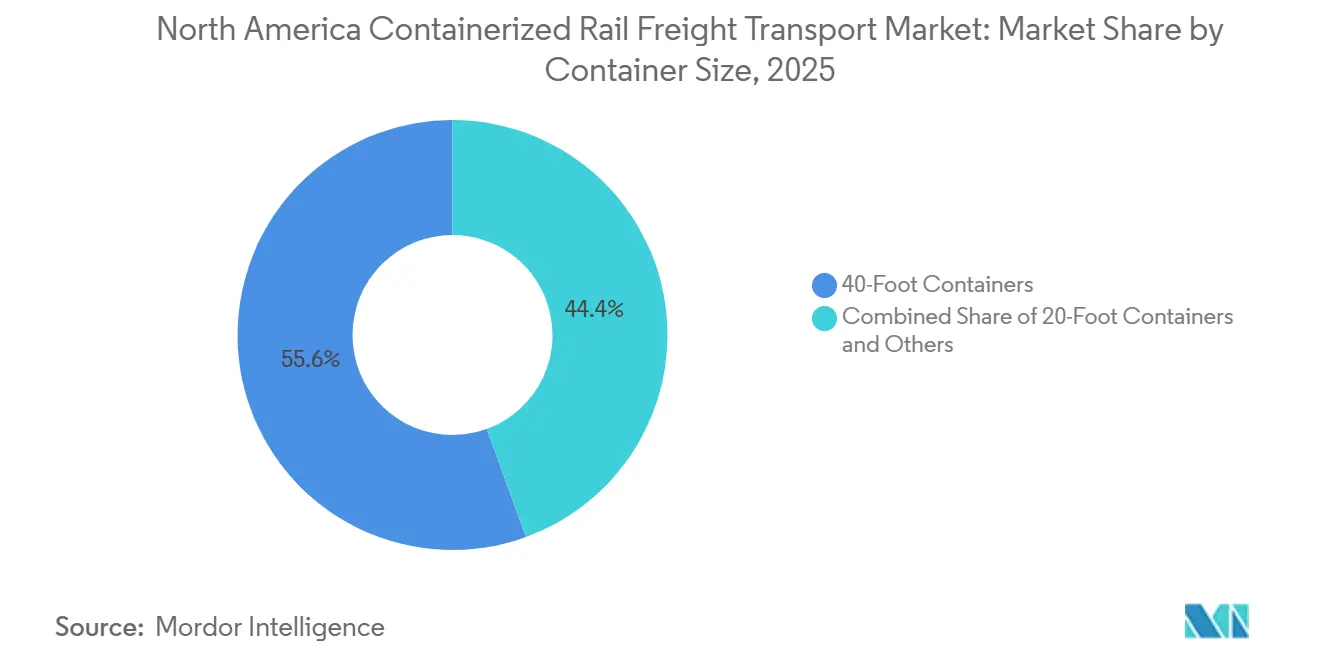
- コンテナサイズ別では、40フィートコンテナが2025年の北米コンテナ化鉄道フレート輸送市場シェアの55.56%を占め、2031年までCAGR 6.55%で成長すると予測されています。
- コンテナタイプ別では、一般コンテナが2025年の北米コンテナ化鉄道フレート輸送市場規模の84.53%を占め、冷蔵コンテナは2031年までCAGR 7.69%で成長すると予測されています。
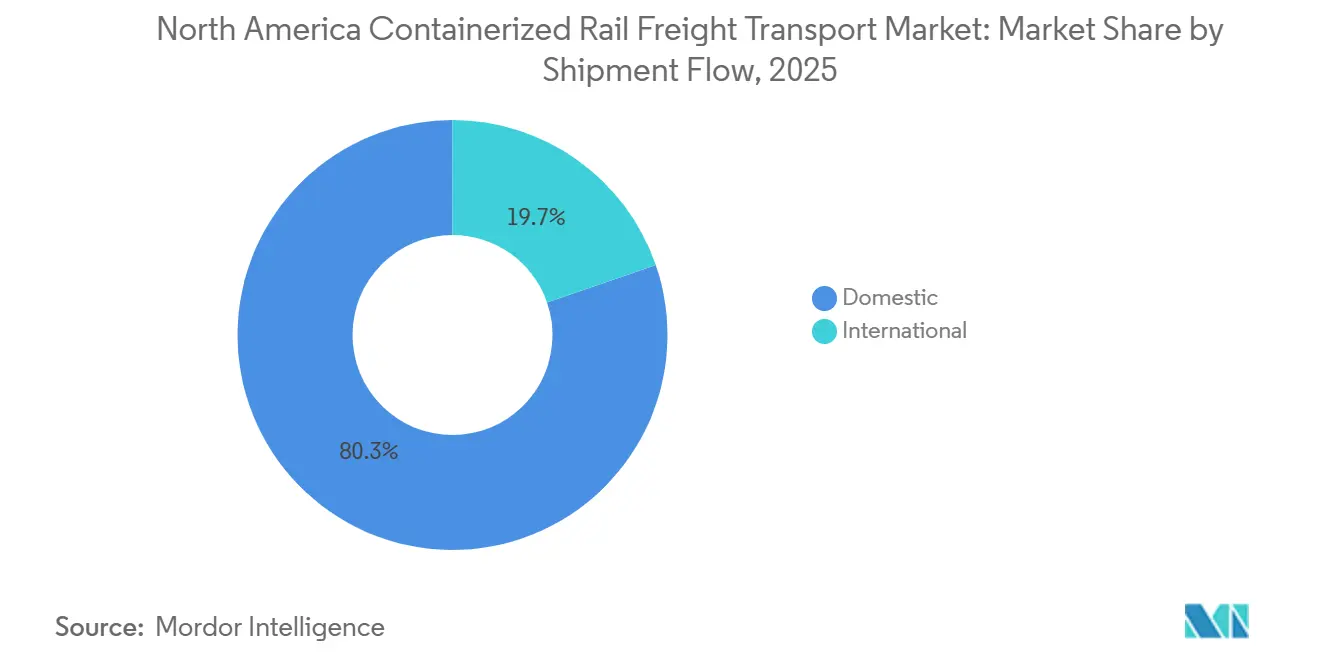
- 輸送フロー別では、国内フレートが2025年の北米コンテナ化鉄道フレート輸送市場シェアの80.28%を占め、国際・越境フレートは2031年までCAGR 8.25%で成長すると予測されています。
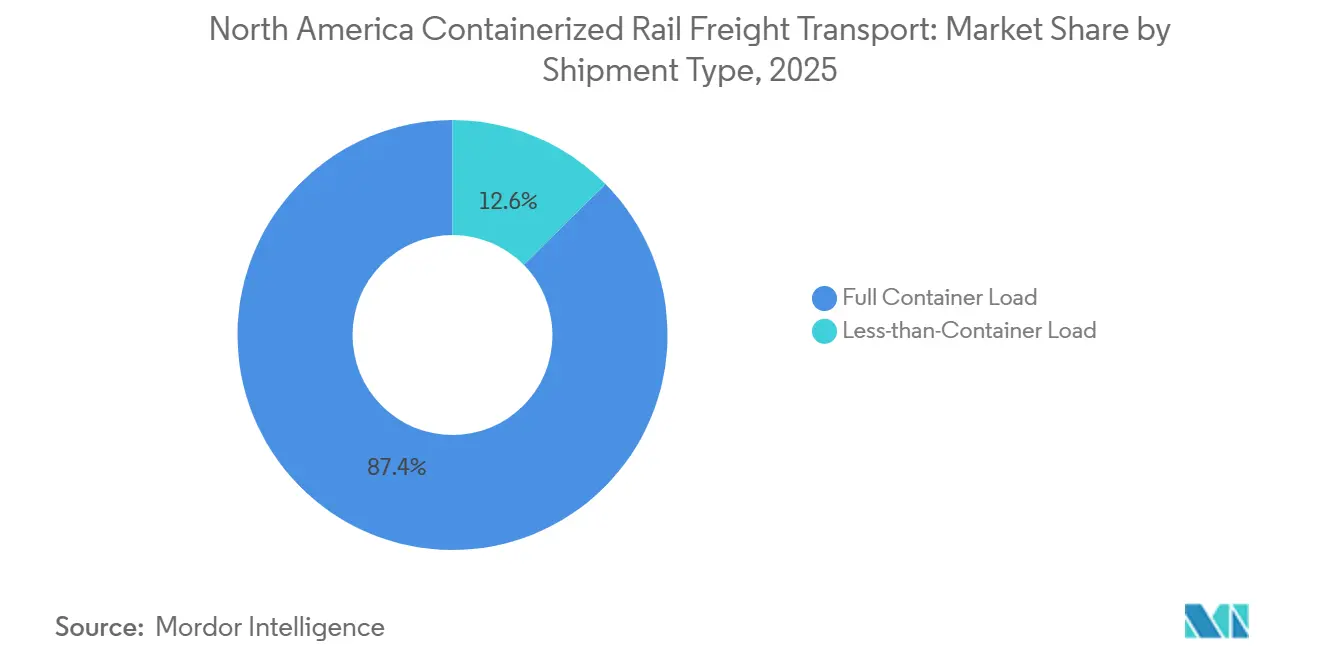
- 輸送タイプ別では、フルコンテナロード輸送が2025年の北米コンテナ化鉄道フレート輸送市場規模の87.39%を占め、レス・ザン・コンテナロード輸送は2031年までCAGR 5.93%で成長すると予測されています。
- カーゴタイプ別では、製造業・自動車フレートが2025年の北米コンテナ化鉄道フレート輸送市場シェアの29.68%を占め、ヘルスケア・医薬品は2031年までCAGR 7.57%で成長すると予測されています。
- 地域別では、米国が2025年の北米コンテナ化鉄道フレート輸送市場シェアの82.47%を占め、メキシコは2031年までCAGR 5.22%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米コンテナ化鉄道フレート輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境ニアショアリングと北米製造業の統合 | +1.1% | 米国・メキシコ 国境回廊:モンテレー、バヒオ、サン・ルイス・ポトシ工業地帯 | 中期(2~4 年) |
| インランド・インターモーダルハブを通じたEコマース補充 | +0.8% | 米国 中西部、南東部、西海岸;カナダ物流回廊 | 短期(2年 以内) |
| ダブルスタック回廊とターミナル輸送能力の拡張 | +0.7% | 全国(米国);東海岸、中西部、南カリフォルニア、テキサスのゲートウェイ | 中期(2~4 年) |
| 高密度長距離路線における鉄道経済性 | +0.6% | 米国大陸横断路線(ロサンゼルス-シカゴ-北東部);メキシコ-米国 回廊 | 短期(2年 以内) |
| コールドチェーンおよび温度管理インターモーダルの採用 | +0.5% | CPKC回廊 (メキシコ-カンザスシティ-カナダ);カリフォルニアの医薬品・農産物路線 | 長期(4年 以上) |
| カナダ-米国-メキシコのシングルライン接続 | +0.4% | CPKC の約20,000ルートマイルネットワークを経由した カナダ-米国-メキシコ | 中期(2~4 年) |
| 情報源: Mordor Intelligence | |||
越境ニアショアリングと北米製造業の統合
北米コンテナ化鉄道フレート輸送市場は、米国の顧客に近接した製造施設の立地によって形成されています。米国・メキシコの商品貿易は2025年に8,728 ビリオン 米ドルに達し、南部国境フレート路線が担う商業関係の規模を示しています。モンテレー、サルティーヨ、サン・ルイス・ポトシ、バヒオ地域は主要鉄道回廊に近接しています。この整合性により、直接鉄道接続が工場立地と在庫計画に関連性を持ちます。CPKCとCSXは2026年5月に専用インターモーダル列車を用いてサウスイースト・メキシコ・エクスプレスを強化しました。このサービスは、メキシコと米国南東部にサービスを提供する荷主が利用するルートパターンで鉄道ネットワークを結びます。
インランド・インターモーダルハブを通じたEコマース補充
Eコマース補充は、流通ネットワークが内陸の人口密集地への繰り返しの輸送を必要とする場合に鉄道需要を支えます。Norfolk Southernは2026年1月にシカゴとマサチューセッツ州エアーを結ぶイースト・エッジ・ダブルスタックサービスを開始しました[1].Alan H. Shaw、「Norfolk Southernがシカゴとニューイングランドを結ぶイースト・エッジ・ダブルスタックサービスを開始」、Norfolk Southern、norfolksouthern.com 64 ミリオン 米ドルのプロジェクトは9,000フィートのダブルスタック列車に対応し、年間20万個の積荷を処理できます。この輸送能力は、以前は幹線道路への依存度が高かったニューイングランドのフレートに対する鉄道オプションを改善します。北米コンテナ化鉄道フレート輸送市場には、長距離鉄道だけではハブ需要を満たせないため、このような回廊改善が必要です。地域ドレイジ、ターミナル予約、倉庫の配置は引き続きサービス方程式の一部です。
ダブルスタック回廊とターミナル輸送能力の拡張
ダブルスタックプロジェクトは、1列車で輸送されるコンテナ数を増やすことで北米コンテナ化鉄道フレート輸送市場を改善できます。Norfolk Southernのイースト・エッジサービスは2026年初頭にシカゴとニューイングランド間に新たな完全ダブルスタック接続を創出しました。このプロジェクトは、クリアランスの制限によりインターモーダル輸送能力が制約されていた回廊に対応しています[2]C.H. Robinson、「インターモーダルおよび米国港湾フレート市場アップデート」、C.H. Robinson、chrobinson.com。クリアランス工事は、土地が制約された場所では新しいターミナルよりも迅速に輸送能力を創出できます。リフト、駐車場、ゲート輸送能力がスループットを制限する場所ではターミナルへの投資が引き続き必要です。これらのプロジェクトは、すでに大量のコンテナ量がある路線で最も重要です。
高密度長距離路線における鉄道経済性
鉄道経済性は、長距離ルートにおけるコンテナ化フレートへの関心の中心的な理由です。C.H. Robinsonは2026年4月に、インターモーダル需要の成長が550マイルから1,500マイルの路線で最も強かったと報告しました。これらの距離は、鉄道がターミナル取扱コストを低い幹線輸送コストで相殺する機会を与えます。北米コンテナ化鉄道フレート輸送市場は、したがって高密度長距離回廊に最も大きく依存しています。ドレイジ距離が幹線輸送中に達成された節約を消費する場合、鉄道サービスの魅力は低下します。価格は重要ですが、出発頻度と輸送の一貫性も荷主の意思決定を形成します。経済的な根拠は、したがってすべてのフレートに普遍的ではなく、路線条件に固有のものです。荷主は総配送コスト、取扱ステップ数、予想輸送時間、および遅延の影響を比較します。これは、低い鉄道幹線輸送コストが、通常のサプライチェーン計画を支援できるサービス設計を伴う必要があることを意味します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ターミナル混雑とドレイジ距離の増大 | -0.8% | 南カリフォルニア、シカゴゲートウェイ、テキサス州ラレド;米国・メキシコ国境通過点 | 短期(2年以内) |
| シャーシの不均衡と機材の可用性 | -0.5% | 全国(米国);米国・メキシコ国境ゲートウェイ(ラレド、イーグルパス、エルパソ)で深刻 | 短期(2年以内) |
| トラック輸送に対するサービス信頼性の変動 | -0.4% | 東部ネットワーク回廊;国境滞留が変動する越境路線 | 中期(2~4年) |
| 国境、通関、インターチェンジの複雑性 | -0.4% | 米国・メキシコ国境ゲートウェイ:ラレド、イスレタ、オタイメサ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ターミナル混雑とドレイジ距離の増大
ターミナル混雑は、幹線鉄道輸送能力が利用可能な場合でも北米コンテナ化鉄道フレート輸送市場を制限する可能性があります。コンテナは、鉄道の節約が有用になる前に、ゲート、ヤード、および地域ドレイジネットワークを通過する必要があります。ドレイジ距離が長くなると、それ以外では適切なルートにおける鉄道の価値が低下する可能性があります。シャーシ不足は、コンテナが対応する機材なしにターミナルを出入りできないため、同様の摩擦を生じさせます。南カリフォルニア、カゴ、南部国境ゲートウェイは、大量の輸送量と複雑な乗り換えを組み合わせているため、特に影響を受けやすいです。ターミナル滞留や機材の可用性が予測不能になると、サービス信頼性が低下します。
国境、通関、インターチェンジの複雑性
国境プロセスは、メキシコ-米国コンテナ輸送の輸送一貫性に影響します。米国・メキシコの越境鉄道フレートは、カナダとメキシコを合わせて2025年に1,845 ビリオン 米ドルに達し、越境鉄道リンクの経済的役割を強調しています[3]米国運輸統計局、「越境フレートデータ年次報告書2025年」、BTS、bts.gov。検査要件、通関書類、インターチェンジはルートに滞留時間を追加する可能性があります。ラレドは2025年に290,100貨車換算を処理し、主要ゲートウェイでの業務上のリスクを集中させています。遅延は、納期ウィンドウが狭い商品や温度管理が必要な商品に対してより大きな影響を与えます。北米コンテナ化鉄道フレート輸送市場は、国境パフォーマンスを単に速くするだけでなく、より予測可能にする必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンテナサイズ別:40フィートユニットが量と成長を同時にリード
40フィートコンテナは2025年の北米コンテナ化鉄道フレート輸送市場規模の55.56%を占め、2031年までCAGR 6.55%で成長すると予測されています。その地位は、国際貿易とダブルスタック鉄道運営における使用を反映しています。大陸横断および越境コンテナ路線で使用される運営モデルに適合しています。これらのルートは定期的な列車スケジュールと高い機材稼働率を支援できます。海上連携フレートも主要港湾および内陸ゲートウェイでこのフォーマットへの需要を支えます。北米コンテナ化鉄道フレート輸送市場は、規模と積み重ね効率が重要なこの標準サイズを使用しています。
40フィートユニットは、荷主が港湾輸送と内陸鉄道流通に対応したフォーマットを必要とする場合に有用です。その役割は、鉄道ターミナルが一定量を処理する場所で最も強くなります。コンテナの可用性と返却パターンは依然として機材の意思決定に影響します。20フィートコンテナは引き続き重量物または特殊フレートに対応します。45フィートおよび53フィートコンテナは、国内の容積能力が優先される場合により関連性があります。北米コンテナ化鉄道フレート輸送市場は、荷主が標準化、重量、スペースのニーズのバランスをとるため、複数のフォーマットを維持します。
注記: 個別セグメントのシェアはレポート購入後に入手可能


コンテナタイプ別:冷蔵コンテナが越境物流を再定義
一般コンテナは2025年の北米コンテナ化鉄道フレート輸送市場シェアの84.53%を占め、冷蔵コンテナは2031年までCAGR 7.69%で成長すると予測されています。一般コンテナは幅広い乾燥造品、消費財、コンテナ対応材料に対応します。その成長は、生鮮品および医薬品の温度管理輸送への需要と連動しています。CPKCは2026年第2四半期にインターモーダル収益が増加し、貨車1両あたりの収益も増加したと報告しました。北米コンテナ化鉄道フレート輸送市場は、輸送品質が製品要件を満たす場合にコールドチェーンサービスの余地があります。
冷蔵インターモーダルは、乾燥フレートには不要なコンテナ、ターミナル、電源アクセス、検査、監視の実践を必要とします。これにより、機材の可用性がセグメントにとって重要な制約となります。越境医薬品物流も信頼性の高い書類と温度管理を必要とします。サービス設計が繰り返しの国境プロセスを削減する場合、鉄道はより適切になります。一般コンテナは乾燥フレートのカーゴベースが広いため、より大きなカテゴリーであり続けます。北米コンテナ化鉄道フレート輸送市場は、全体的なコンテナ構成に匹敵する変化なしに冷蔵の成長を見込んでいます。
輸送フロー別:越境の勢いが国内基盤を上回る
国内フレートは2025年の北米コンテナ化鉄道フレート輸送市場規模の80.28%を占め、国際・越境フレートは2031年までCAGR 8.25%で成長すると予測されています。この基盤は米国の地域内流通、大陸横断輸送、小売補充を反映しています。より速い見通しは、米国・メキシコ貿易回廊の継続的な重要性に続くものです。米国・メキシコの商品貿易は2025年に8,728 ビリオン 米ドルに達しました。北米コンテナ化鉄道フレート輸送市場は、規模のために国内フレートに、増分成長のために越境フレートに依存しています。
越境トラフィックは国内トラフィックとは異なる運営環境に直面しています。通関調整、一貫したインターチェンジパフォーマンス、国境の両側に配置された機材が必要です。専用サービスは、これらのルートで荷主により明確なスケジュールを提供できます。CPKCとCSXは2026年5月に強化されたサウスイースト・メキシコ・エクスプレスが選択された路線の輸送時間を短縮したと発表しました。国内トラフィックは、はるかに大きな既存ネットワークを使用するため引き続き不可欠です。北米コンテナ化鉄道フレート輸送市場は、バランスのとれたターミナルと機材稼働率を維持するために両方のフローを必要とします。
輸送タイプ別:FCLが収益を支え、LCLが重要な規模を構築
フルコンテナロード輸送は2025年の北米コンテナ化鉄道フレート輸送市場シェアの87.39%を占め、レス・ザン・コンテナロード輸送は2031年までCAGR 5.93%で成長すると予測されています。FCLは、1人の荷主がフルコンテナを管理し、フレートがより少ない混載ステップで輸送できるため、長距離鉄道輸送に適しています。このフォーマットは、量が定期的な場合に予測可能な回転を支援します。製造業、小売業、越境サプライチェーンで一般的です。その規模は鉄道事業者に定期インターモーダルサービスの基盤を与えます。北米コンテナ化鉄道フレート輸送市場は、主要な収益基盤としてこれらのフルロードに依存しています。
LCLは、小口貨物を道対応の積荷に組み合わせるトランスロードサイトから恩恵を受けます。Eコマース補充は、出荷が頻繁で分散している場合にこのようなサービスへの需要を生み出す可能性があります。LCL輸送はFCLよりも多くの調整を必要とし、ターミナル遅延の影響を受けやすい場合があります。混載施設が生産または流通拠点の近くに位置する場合、経済性が改善します。北米コンテナ化鉄道フレート輸送市場は、それらの施設が鉄道に必要な最小出荷密度を下げる場合に顧客基盤を拡大できます。
カーゴタイプ別:医薬品の成長が自動車の歴史的優位性に挑戦
製造業・自動車フレートは2025年の北米コンテナ化鉄道フレート輸送市場シェアの29.68%を占め、ヘルスケア・医薬品は2031年までCAGR 7.57%で成長すると予測されています。このカテゴリーは、組立工場、サプライヤー、流通センターを結ぶ生産ネットワークによって支えられています。その見通しは、温度管理インターモーダルオプションのより大きな利用と結びついています。北米コンテナ化鉄道フレート輸送産業は、このフレートが大規模に輸送される前に、トレーサビリティと温度監視の要件を満たす必要があります。この要件は、医薬品トラフィックを多くの乾燥コンテナ化商品と区別します。
電子機器・電気機器は、越境出荷計画に影響を与える可能性のある関税関連のリスクに直面しています。FMCGおよび小売フレートは、特に内陸補充が活発な場合に、より安定した量の基盤を提供します。産業用化学品および原材料は、コンテナ密度と取扱要件が鉄道運営に適合する場合にインターモーダルサービスを利用します。製造業・自動車フレートの重要性に取って代わることができる単一のカーゴカテゴリーはありません。しかし、医薬品の成長は鉄道プロバイダーが追求できるカーゴの範囲を拡大します。北米コンテナ化鉄道フレート輸送産業は、カーゴ要件がより多様化するにつれて、サービスの専門化への依存度が高まっています。
地域分析
米国は2025年の北米コンテナ化鉄道フレート輸送市場シェアの82.47%を占めました。米国のクラスI鉄道ネットワークは大陸トラフィックの主要インターチェンジ基盤を提供します。Norfolk Southernは2026年1月にイースト・エッジ・ダブルスタックサービスを開始しました。カナダは自動車、穀物、林業関連サプライチェーンにおける北部越境フローを支援します。CPKCは2026年第2四半期にインターモーダル収益が7.58 ビリオン カナダドル(549 ミリオン 米ドル)であったと報告しました。
メキシコは北米コンテナ化鉄道フレート輸送市場において2031年までCAGR 5.22%で成長すると予測されています。その産業拠点にはモンテレー、サルティーヨ、ケレタロ、サン・ルイス・ポトシが含まれます。これらの場所は生産活動を米国の消費者および産業需要と結びつけます。米国・メキシコの商品貿易は2025年に8,728 ビリオン 米ドルに達しました。したがって、メキシコは越境インターモーダルサービスの成長ケースの中心であり続けます。
メキシコの地位は国境業務と鉄道ンクの品質に依存しています。CPKCとCSXは2026年5月に専用サウスイースト・メキシコ・エクスプレスサービスを強化しました[4]Tracy R. RobinsonおよびJoseph R. Hinrichs、「CPKCとCSXがサウスイースト・メキシコ・エクスプレスを専用列車と短縮輸送時間で強化」、CPKCおよびCSX、prnewswire.com。このサービスはメキシコを定期便で米国の主要目的地と結びます。ニアショアリングは、より多くの部品と完成品が北上するにつれてこれらのルートへの需要を増加させる可能性があります。北米コンテナ化鉄道フレート輸送市場は、メキシコの産業団地周辺に十分なターミナル、シャーシ、地域ドレイジも必要とします。
競争環境
北米コンテナ化鉄道フレート輸送市場は、ネットワーク事業者レベルで集中しています。6つのクラスI鉄道が物理的な鉄道インフラの大部分を管理しています。プロバイダーの状況は、インターモーダルマーケティング会社およびサードパーティ物流プロバイダーの間でより分散しています。この違いは重要です。なぜなら、鉄道会社がネットワーク輸送能力を管理し、仲介業者が顧客アクセスを形成するからです。Union PacificとNorfolk Southernの合併提案は、競争上の不確実性の重要な源泉であり続けます。その結果は、長距離ルートにわたる事業者関係とサービス計画に影響を与える可能性があります。
競争はまた、ルート設計と運営の一貫性にも集中しています。CPKCとCSXは2026年5月に専用列車でサウスイースト・メキシコ・エクスプレスを強化しました。両社は、このサービスが選択された南東部およびメキシコ路線の輸送時間を短縮したと述べました。Norfolk Southernのイースト・エッジサービスは2026年1月にシカゴとニューイングランド間のダブルスタック接続を拡大しました。これらの動きは、ネットワーク改善が荷主に利用可能なサービスオプションをどのように変えるかを示しています。
テクノロジーと温度管理運営は競争の追加ポイントです。CPKCは2026年第2四半期に前年比でインターモーダル収益が成長したと報告しました。冷蔵物流は特殊な資産と堅牢な運営手順を必要とします。これは、直接的な鉄道関係と確立されたコールドチェーン能力を持つプロバイダーに有利に働く可能性があります。越境サービスをトランスロードおよび機材管理と組み合わせることができる物流会社にとって、競争の場は開かれたままです。北米コンテナ化鉄道フレート輸送市場は、バリューチェーンのあらゆる部分で1つの事業者が支配しているようには見えません。
北米コンテナ化鉄道フレート輸送産業のリーダー
BNSF Railway Company
Union Pacific Railroad Company
Canadian National Railway Company
Canadian Pacific Kansas City Limited
CSX Transportation, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:BNSF RailwayとNFI Industriesは、南カリフォルニアに計画されているバーストウ・インターナショナル・ゲートウェイ(BIG)での戦略的パートナーシッを発表しました。このパートナーシップは、BNSFのインターモーダルネットワークとNFIの統合サプライチェーンの専門知識、輸送、倉庫保管、流通、トランスロードを組み合わせ、ロサンゼルス港とロングビーチ港を通過するフレートに対応します。
- 2026年5月:CPKCとCSXは専用インターモーダル列車でサウスイースト・メキシコ・エクスプレスを強化し、輸送時間を20%~45%短縮しました。アトランタ-ダラスは2日、モンテレー-アトランタは3日、メキシコ中部-アトランタは4日かかります。
- 2025年11月:BNSFとCSXは中西部および北東部のCSXターミナルへのインターモーダルパートナーシップを拡大し、ロサンゼルス-オハイオバレーおよびロサンゼルス-北東部を含む主要路線の輸送時間を22~52時間改善しました。
- 2025年8月:BNSFとCSXは米国南西部と南東部を結ぶ初期インターモーダル・インターライン・サービスを発表し、以前はNorfolk Southernが担当していた路線を取り込み、幹線道路輸送の積荷を転換しました。


北米コンテナ化鉄道フレート輸送市場レポートの範囲
| 20フィートコンテナ |
| 40フィートコンテナ |
| その他のコンテナサイズ |
| 一般コンテナ |
| 冷蔵コンテナ |
| 国内 |
| 国際・越境 |
| フルコンテナロード(FCL) |
| レス・ザン・コンテナロード(LCL) |
| FMCGおよび小売 |
| 製造業・自動車 |
| ヘルスケア・医薬品 |
| 電子機器・電気機器 |
| 産業用化学品・原材料 |
| その他 |
| カナダ |
| メキシコ |
| 米国 |
| 北米その他 |
| コンテナサイズ別 | 20フィートコンテナ |
| 40フィートコンテナ | |
| その他のコンテナサイズ | |
| コンテナタイプ別 | 一般コンテナ |
| 冷蔵コンテナ | |
| 輸送フロー別 | 国内 |
| 国際・越境 | |
| 輸送タイプ別 | フルコンテナロード(FCL) |
| レス・ザン・コンテナロード(LCL) | |
| カーゴタイプ別 | FMCGおよび小売 |
| 製造業・自動車 | |
| ヘルスケア・医薬品 | |
| 電子機器・電気機器 | |
| 産業用化学品・原材料 | |
| その他 | |
| 国別 | カナダ |
| メキシコ | |
| 米国 | |
| 北米その他 |


レポートで回答される主要な質問
北米のコンテナ化鉄道フレート輸送の予測成長率は?
このセクターは2026年から2031年にかけてCAGR 4.56%で成長し、2025年の18.33 ビリオン 米ドルから2031年には24.01 ビリオン 米ドルに増加すると予測されています。この見通しは、製造業に関連した越境需要、長距離鉄道経済性、およびダブルスタックコンテナを処理できるルートへの投資を反映しています。実際のサービス採用は、ターミナルパフォーマンス、地域ドレイジ、機材の可用性、および国境の信頼性に依存します。
北米の鉄道インターモーダルフレートをリードするコンテナフォーマットは?
40フィートコンテナは2025年に55.56%のシェアでリードし、2031年までCAGR 6.55%で成長すると予測されています。国際コンテナフローと高密度ダブルスタック鉄道サービスに使用される運営モデルに適合しています。カーゴの重量、国内の容積能力、または特殊な出荷ニーズが国際標準化よりも重要な場合は、他のフォーマットも引き続き関連性があります。
コンテナ化鉄道フレートにとってメキシコが重要な理由は?
メキシコはCAGR 5.22%で成長すると予測されており、製造拠点と2025年の8,728 ビリオン 米ドルの米国・メキシコ商品貿易によって支えられています。モンテレー、サルティーヨ、ケレタロ、サン・ルイス・ポトシの製造クラスターは、米国の工場、流通センター、消費者との信頼性の高い接続への需要を生み出します。国境プロセスとターミナルリンクの品質が実現成長のペースに影響します。
2031年まで最も速く成長している輸送フローは?
国際・越境フレートはCAGR 8.25%で成長すると予測されており、国内セグメントを上回っています。しかし、国内出荷は2025年のセクターの80.28%を占め、ネットワーク規模に不可欠であり続けます。越境の成長が速いのはメキシコの製造業の役割を反映していますが、信頼性の高いサービスには通関調整、インターチェンジパフォーマンス、バランスのとれた機材配置が引き続き必要です。
冷蔵鉄道コンテナ需要を促進しているものは?
医薬品および生鮮品の出荷は温度管理輸送を必要とし、冷蔵コンテナのCAGR 7.57%の予測を支えています。このサービスは冷蔵コンテナ以上のものを必要とします。なぜなら、ターミナル業務、電源アクセス、検査の実践、監視、国境手続きがカーゴの完全性を支援する必要があるからです。一般コンテナは、より広い乾燥フレート輸送に対応するため、はるかに大きなカテゴリーであり続けます。
インターモーダル鉄道フレートの主な運営上の障壁は何ですか?
ターミナル混雑、ドレイジ距離の増大、シャーシ不足、サービス信頼性、国境処理が輸送の一貫性を低下させる可能性があります。これらの課題は、輸送の一部での遅延がターミナルスロット、地域トラック輸送、機材返却に影響を与える可能性がある大量ゲートウェイで相互作用する可能性があります。したがって、荷主は鉄道幹線輸送コストを単独で比較するのではなく、総配送パフォーマンスを評価します。
最終更新日:



