
Tamaño y Participación del Mercado de Transporte de Flete Ferroviario Contenerizado de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 18.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.56 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete Ferroviario Contenerizado de América del Norte por Mordor Intelligence
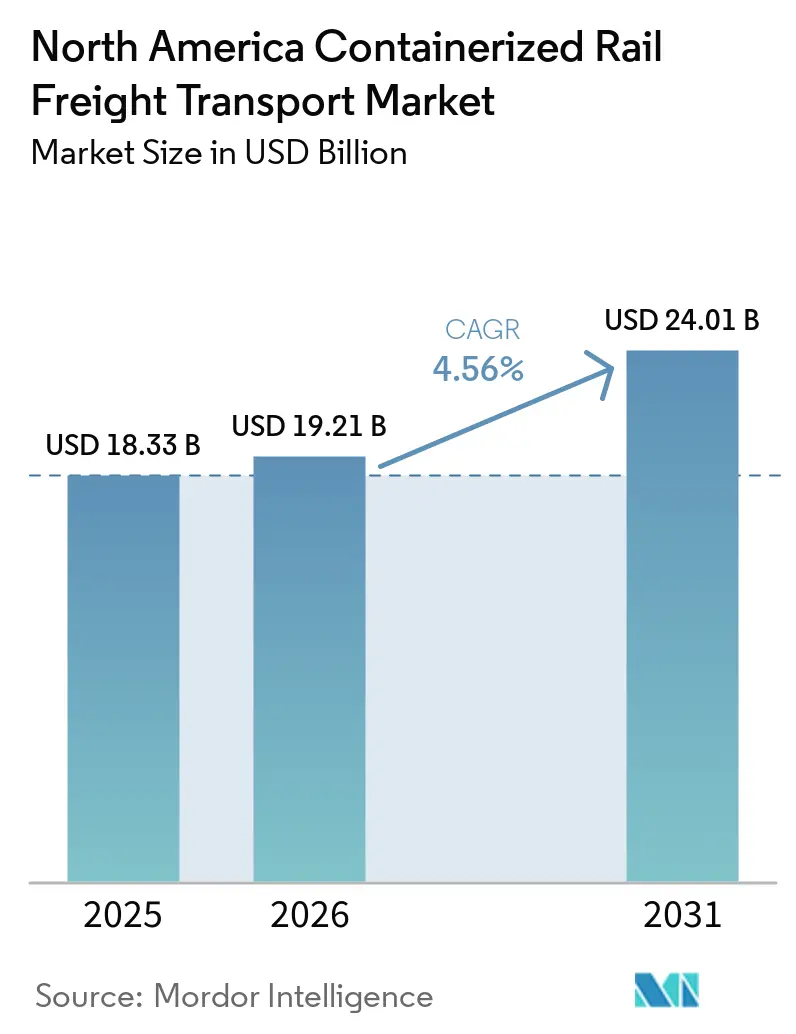
El mercado de transporte de flete ferroviario contenerizado de América del Norte fue valorado en 18,33 mil millones de USD en 2025, y se estima que crecerá desde 19,21 mil millones de USD en 2026 hasta alcanzar los 24,01 mil millones de USD en 2031, a una CAGR del 4,56% durante el período de pronóstico (2026-2031).
El mercado de transporte de flete ferroviario contenerizado de América del Norte está respaldado por la actividad manufacturera que se acerca a los mercados finales de América del Norte. Los operadores ferroviarios y los proveedores de logística están concentrando sus planes en rutas que conectan los centros industriales mexicanos con los centros de demanda de Estados Unidos. El mercado de transporte de flete ferroviario contenerizado de América del Norte también se beneficia cuando los costos ferroviarios de larga distancia se mantienen por debajo de los costos de transporte por carretera en corredores de alta densidad. Las inversiones en autorizaciones de doble apilamiento y terminales pueden aumentar la capacidad sin necesidad de construir una ruta ferroviaria completamente nueva. Las operaciones fronterizas, la disponibilidad de chasis y la congestión determinarán qué parte de la oportunidad se convierte en un servicio confiable.
Conclusiones Clave del Informe
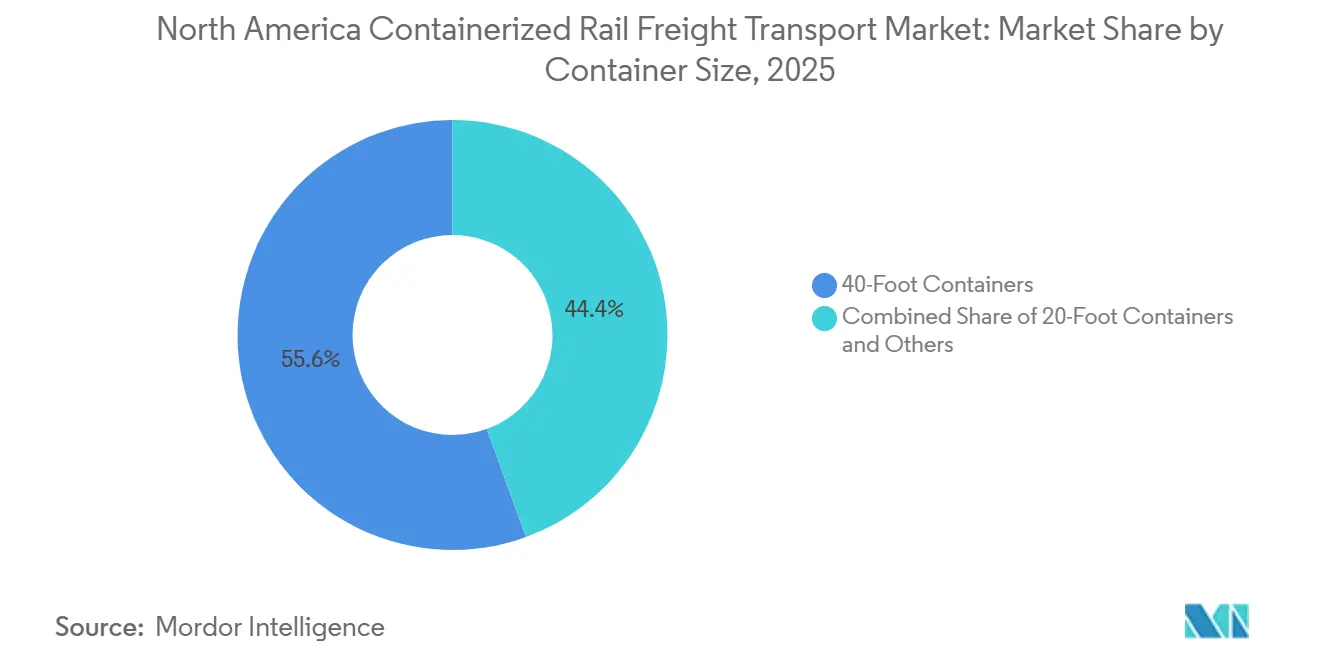
- Por tamaño de contenedor, los contenedores de 40 pies representaron el 55,56% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025 y se prevé que crezcan a una CAGR del 6,55% hasta 2031.
- Por tipo de contenedor, los contenedores generales representaron el 84,53% del tamaño del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que los contenedores refrigerados crezcan a una CAGR del 7,69% hasta 2031.
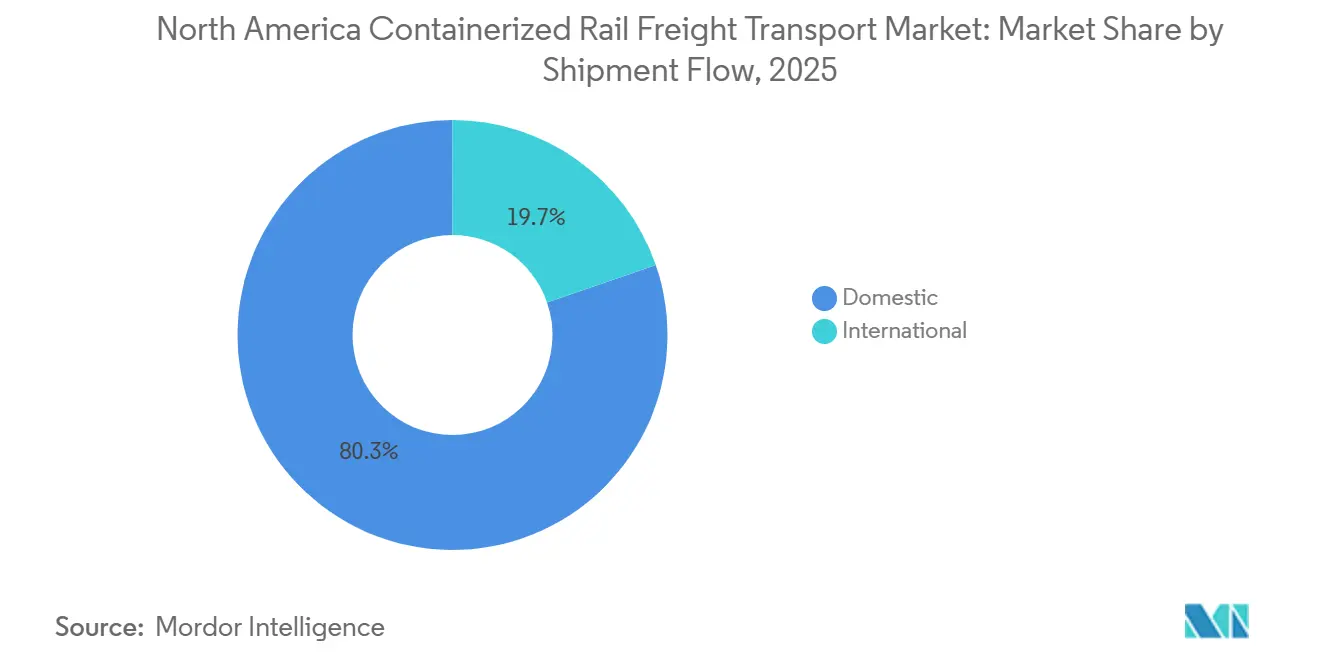
- Por flujo de envío, el flete doméstico representó el 80,28% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que el flete internacional/transfronterizo crezca a una CAGR del 8,25% hasta 2031.
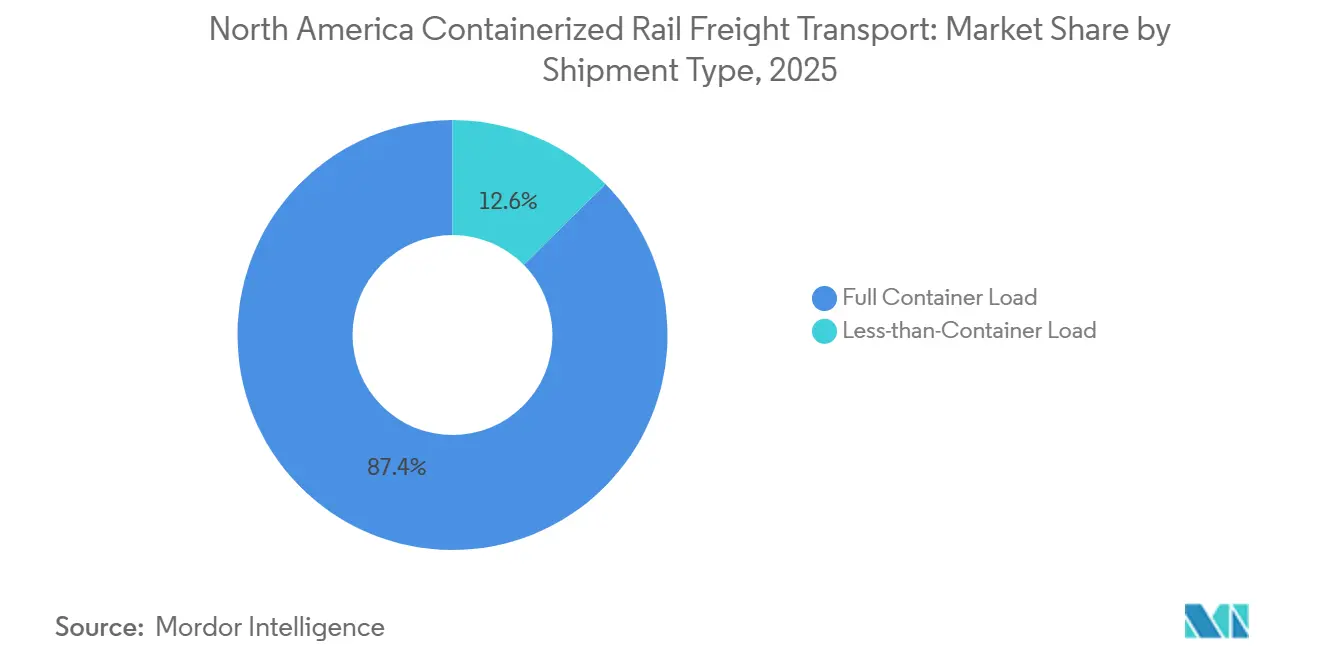
- Por tipo de envío, los envíos de carga completa de contenedor representaron el 87,39% del tamaño del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que los envíos de carga inferior a un contenedor completo crezcan a una CAGR del 5,93% hasta 2031.
- Por tipo de carga, el flete de manufactura y automotriz representó el 29,68% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que la salud y los productos farmacéuticos crezcan a una CAGR del 7,57% hasta 2031.
- Por geografía, Estados Unidos representó el 82,47% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que México crezca a una CAGR del 5,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transporte de Flete Ferroviario Contenerizado de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Deslocalización Transfronteriza e Integración Manufacturera de América del Norte | +1.1% | Corredores fronterizos Estados Unidos-México: zonas industriales de Monterrey, Bajío, San Luis Potosí | Mediano plazo (2 a 4 años) |
| Reabastecimiento de Comercio Electrónico a Través de Centros Intermodales del Interior | +0.8% | Medio Oeste, Sureste y Costa Oeste de Estados Unidos; corredores logísticos de Canadá | Corto plazo (≤ 2 años) |
| Expansión de Corredores de Doble Apilamiento y Capacidad de Terminales | +0.7% | Nacional (Estados Unidos); puertos de entrada de la Costa Este, Medio Oeste, Sur de California y Texas | Mediano plazo (2 a 4 años) |
| Economía Ferroviaria en Corredores de Larga Distancia de Alta Densidad | +0.6% | Corredores transcontinentales de Estados Unidos (Los Ángeles–Chicago–Noreste); corredores México–Estados Unidos | Corto plazo (≤ 2 años) |
| Adopción de Intermodal de Cadena de Frío y Temperatura Controlada | +0.5% | Corredor CPKC (México–Kansas City–Canadá); corredores farmacéuticos y de productos agrícolas de California | Largo plazo (≥ 4 años) |
| Conectividad de Línea Única Canadá-Estados Unidos-México | +0.4% | Canadá–Estados Unidos–México a través de la red de aproximadamente 20.000 millas de ruta de CPKC | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Deslocalización Transfronteriza e Integración Manufacturera de América del Norte
El mercado de transporte de flete ferroviario contenerizado de América del Norte está siendo moldeado por instalaciones manufactureras ubicadas más cerca de los clientes de Estados Unidos. El comercio de mercancías entre Estados Unidos y México alcanzó los 872,8 mil millones de USD en 2025, lo que muestra la escala de la relación comercial atendida por las rutas de flete de la frontera sur. Monterrey, Saltillo, San Luis Potosí y la región del Bajío se encuentran cerca de los principales corredores ferroviarios. Esta alineación hace que la conectividad ferroviaria directa sea relevante para la ubicación de plantas y la planificación de inventarios. CPKC y CSX actualizaron el Southeast Mexico Express con un tren intermodal dedicado en mayo de 2026. El servicio conecta la red ferroviaria con un patrón de ruta utilizado por los cargadores que atienden el sureste de México y Estados Unidos.
Reabastecimiento de Comercio Electrónico a Través de Centros Intermodales del Interior
El reabastecimiento del comercio electrónico apoya la demanda ferroviaria cuando las redes de distribución necesitan movimientos repetidos hacia centros de población del interior. Norfolk Southern lanzó su servicio de doble apilamiento East Edge entre Chicago y Ayer, Massachusetts, en enero de 2026[1].Alan H. Shaw, "Norfolk Southern lanza el servicio de doble apilamiento East Edge que conecta Chicago y Nueva Inglaterra," Norfolk Southern, norfolksouthern.com El proyecto de 64 millones de USD admite trenes de doble apilamiento de 9.000 pies y puede manejar 200.000 cargas cada año. Esta capacidad mejora la opción ferroviaria para el flete de Nueva Inglaterra, que anteriormente dependía más de las carreteras. El mercado de transporte de flete ferroviario contenerizado de América del Norte necesita tales mejoras de corredor porque la demanda de los centros no puede satisfacerse únicamente con el ferrocarril de larga distancia. El transporte local por carretera, las citas en terminales y la ubicación de almacenes siguen siendo parte de la ecuación del servicio.
Expansión de Corredores de Doble Apilamiento y Capacidad de Terminales
Los proyectos de doble apilamiento pueden mejorar el mercado de transporte de flete ferroviario contenerizado de América del Norte al aumentar el número de contenedores transportados en un tren. El servicio East Edge de Norfolk Southern creó una nueva conexión de doble apilamiento completo entre Chicago y Nueva Inglaterra a principios de 2026. El proyecto aborda un corredor donde las limitaciones de altura restringían la capacidad intermodal[2]C.H. Robinson, "Actualización del Mercado de Flete Intermodal y Puertos de EE. UU.," C.H. Robinson, chrobinson.com. Los trabajos de autorización de altura pueden crear capacidad más rápidamente que una nueva terminal en ubicaciones con terreno restringido. La inversión en terminales sigue siendo necesaria donde los equipos de elevación, el estacionamiento y la capacidad de las puertas limitan el rendimiento. Estos proyectos son más importantes en los corredores que ya tienen grandes volúmenes de contenedores.
Economía Ferroviaria en Corredores de Larga Distancia de Alta Densidad
La economía ferroviaria es una razón central del interés en el flete contenerizado en rutas más largas. C.H. Robinson informó en abril de 2026 que el crecimiento de la demanda intermodal fue más fuerte en corredores de entre 550 y 1.500 millas. Esas distancias le dan al ferrocarril más oportunidad de compensar el manejo en terminales con menores costos de transporte en línea. El mercado de transporte de flete ferroviario contenerizado de América del Norte está, por tanto, más expuesto a los corredores de larga distancia de alta densidad. El servicio ferroviario se vuelve menos atractivo cuando las distancias de transporte local consumen los ahorros logrados durante el movimiento de transporte en línea. El precio es importante, pero la frecuencia de salidas y la consistencia del tránsito también influyen en las decisiones de los cargadores. El caso económico es, por tanto, específico a las condiciones del corredor y no universal para todo el flete. Los cargadores comparan el costo total de entrega, los pasos de manejo, el tiempo de tránsito esperado y las consecuencias de una llegada tardía, lo que significa que los menores costos de transporte ferroviario en línea deben ir acompañados de un diseño de servicio que pueda respaldar la planificación normal de la cadena de suministro.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión en Terminales e Inflación de la Distancia de Transporte Local | -0.8% | Sur de California, puerta de entrada de Chicago, Laredo, TX; cruces fronterizos Estados Unidos-México | Corto plazo (≤ 2 años) |
| Desequilibrios de Chasis y Disponibilidad de Equipos | -0.5% | Nacional (Estados Unidos); agudo en las puertas de entrada fronterizas Estados Unidos-México (Laredo, Eagle Pass, El Paso) | Corto plazo (≤ 2 años) |
| Variabilidad de la Confiabilidad del Servicio Frente al Transporte por Carretera | -0.4% | Corredores de la red oriental; corredores transfronterizos con tiempo de espera variable en la frontera | Mediano plazo (2 a 4 años) |
| Complejidad Fronteriza, Aduanera y de Intercambio | -0.4% | Puertas de entrada fronterizas Estados Unidos-México: Laredo, Ysleta, Otay Mesa | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión en Terminales e Inflación de la Distancia de Transporte Local
La congestión en las terminales puede limitar el mercado de transporte de flete ferroviario contenerizado de América del Norte incluso cuando la capacidad ferroviaria de transporte en línea está disponible. Los contenedores necesitan moverse a través de puertas, patios y redes locales de transporte por carretera antes de que los ahorros ferroviarios sean útiles. Los viajes de transporte local más largos pueden reducir el valor del ferrocarril en rutas que de otro modo serían adecuadas. La escasez de chasis genera una fricción similar porque un contenedor no puede salir ni entrar a una terminal sin el equipo correspondiente. El sur de California, Chicago y las puertas de entrada de la frontera sur son especialmente sensibles porque combinan grandes volúmenes con transferencias complejas. La confiabilidad del servicio se ve afectada cuando el tiempo de espera en la terminal o la disponibilidad de equipos se vuelven impredecibles.
Complejidad Fronteriza, Aduanera y de Intercambio
Los procesos fronterizos afectan la consistencia del tránsito en los movimientos de contenedores entre México y Estados Unidos. El flete ferroviario transfronterizo entre Estados Unidos y México alcanzó los 184,5 mil millones de USD con Canadá y México combinados en 2025, lo que enfatiza el papel económico de los enlaces ferroviarios transfronterizos[3] Oficina de Estadísticas de Transporte de EE. UU., "Informe Anual de Datos de Flete Transfronterizo 2025," BTS, bts.gov. Los requisitos de inspección, la documentación aduanera y los intercambios pueden añadir tiempo de espera a una ruta. Laredo manejó 290.100 equivalentes de vagones en 2025, concentrando la exposición operativa en una puerta de entrada principal. Los retrasos tienen un mayor efecto en los bienes con ventanas de entrega estrechas o requisitos de temperatura controlada. El mercado de transporte de flete ferroviario contenerizado de América del Norte necesita hacer que el desempeño fronterizo sea más predecible, no simplemente más rápido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Contenedor: Las Unidades de 40 Pies Lideran el Volumen y el Crecimiento Simultáneamente
Los contenedores de 40 pies representaron el 55,56% del tamaño del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025 y se prevé que crezcan a una CAGR del 6,55% hasta 2031. Su posición refleja su uso en el comercio internacional y las operaciones ferroviarias de doble apilamiento. Se ajustan al modelo operativo utilizado en los corredores de contenedores transcontinentales y transfronterizos. Estas rutas pueden admitir horarios regulares de trenes y una alta utilización de equipos. El flete vinculado al transporte marítimo también apoya la demanda de este formato en los principales puertos y puertas de entrada del interior. El mercado de transporte de flete ferroviario contenerizado de América del Norte utiliza este tamaño estándar, donde la escala y la eficiencia del apilamiento son importantes.
Las unidades de 40 pies son útiles cuando los cargadores necesitan un formato compatible con los movimientos portuarios y la distribución ferroviaria interior. Su papel es más fuerte donde las terminales ferroviarias manejan volúmenes consistentes. La disponibilidad de contenedores y los patrones de retorno aún influyen en las decisiones de equipos. Los contenedores de 20 pies continúan sirviendo para flete más pesado o especializado. Los contenedores de 45 y 53 pies son más relevantes donde la capacidad cúbica doméstica es la prioridad. El mercado de transporte de flete ferroviario contenerizado de América del Norte mantendrá varios formatos porque los cargadores equilibran la estandarización, el peso y las necesidades de espacio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Contenedor: Los Contenedores Refrigerados Redefinen la Logística Transfronteriza
Los contenedores generales representaron el 84,53% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, y se prevé que los contenedores refrigerados crezcan a una CAGR del 7,69% hasta 2031. Sirven a una amplia gama de bienes manufacturados secos, productos de consumo y materiales compatibles con contenedores. Su crecimiento está vinculado a la demanda de transporte controlado de bienes perecederos y productos farmacéuticos. CPKC reportó mayores ingresos intermodales en el segundo trimestre de 2026, con ingresos por vagón también en aumento. El mercado de transporte de flete ferroviario contenerizado de América del Norte tiene margen para los servicios de cadena de frío cuando la calidad del tránsito cumple con los requisitos del producto.
El intermodal refrigerado requiere contenedores, terminales, acceso a energía, inspecciones y prácticas de monitoreo que no son necesarias para el flete seco. Esto hace que la disponibilidad de activos sea una restricción significativa para el segmento. La logística farmacéutica transfronteriza también requiere documentación confiable y control de temperatura. El ferrocarril puede volverse más adecuado cuando el diseño del servicio reduce los procesos fronterizos repetidos. Los contenedores generales seguirán siendo la categoría más grande porque el flete seco tiene una base de carga más amplia. Es probable que el mercado de transporte de flete ferroviario contenerizado de América del Norte vea un crecimiento en el segmento refrigerado sin un cambio comparable en la mezcla general de contenedores.
Por Flujo de Envío: El Impulso Transfronterizo Supera la Base Doméstica
El flete doméstico representó el 80,28% del tamaño del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que el flete internacional/transfronterizo crezca a una CAGR del 8,25% hasta 2031. Esta base refleja la distribución intrarregional de Estados Unidos, los movimientos transcontinentales y el reabastecimiento minorista. La perspectiva más rápida sigue la continua importancia de los corredores comerciales entre Estados Unidos y México. El comercio de mercancías entre Estados Unidos y México alcanzó los 872,8 mil millones de USD en 2025. El mercado de transporte de flete ferroviario contenerizado de América del Norte depende del flete doméstico para su escala y del flete transfronterizo para el crecimiento incremental.
El tráfico transfronterizo enfrenta un entorno operativo diferente al del tráfico doméstico. Requiere coordinación aduanera, un desempeño de intercambio consistente y equipos posicionados en ambos lados de la frontera. Los servicios dedicados pueden proporcionar a los cargadores horarios más claros en estas rutas. CPKC y CSX anunciaron que su actualizado Southeast Mexico Express redujo los tiempos de tránsito en corredores seleccionados en mayo de 2026. El tráfico doméstico sigue siendo esencial porque utiliza una red instalada mucho más grande. El mercado de transporte de flete ferroviario contenerizado de América del Norte necesitará ambos flujos para mantener una utilización equilibrada de terminales y equipos.
Por Tipo de Envío: FCL Ancla los Ingresos Mientras LCL Construye Masa Crítica
Los envíos de carga completa de contenedor representaron el 87,39% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que los envíos de carga inferior a un contenedor completo crezcan a una CAGR del 5,93% hasta 2031. El FCL es adecuado para movimientos ferroviarios de mayor distancia porque un solo cargador controla un contenedor completo y el flete puede moverse con menos pasos de consolidación. El formato admite rotaciones predecibles cuando los volúmenes son regulares. Es común en cadenas de suministro de manufactura, comercio minorista y transfronterizas. Su escala le da a los operadores ferroviarios una base para los servicios intermodales programados. El mercado de transporte de flete ferroviario contenerizado de América del Norte depende de estas cargas completas para su base de ingresos principal.
El LCL se beneficia de los sitios de transbordo que combinan consignaciones más pequeñas en cargas compatibles con el ferrocarril. El reabastecimiento del comercio electrónico puede crear demanda para tales servicios cuando los envíos son frecuentes y dispersos. Los movimientos de LCL requieren más coordinación que los de FCL y pueden ser más sensibles a los retrasos en las terminales. La economía mejora cuando las instalaciones de consolidación se encuentran cerca de los sitios de producción o distribución. El mercado de transporte de flete ferroviario contenerizado de América del Norte puede ampliar su base de clientes si esas instalaciones reducen la densidad mínima de envío necesaria para el ferrocarril.
Por Tipo de Carga: El Crecimiento Farmacéutico Desafía la Primacía Histórica del Sector Automotriz
El flete de manufactura y automotriz representó el 29,68% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025, mientras que se prevé que la salud y los productos farmacéuticos crezcan a una CAGR del 7,57% hasta 2031. La categoría está respaldada por redes de producción que conectan plantas de ensamblaje, proveedores y centros de distribución. Su perspectiva está vinculada a un mayor uso de opciones intermodales de temperatura controlada. La industria de transporte de flete ferroviario contenerizado de América del Norte necesita cumplir con los requisitos de trazabilidad y monitoreo de temperatura antes de que este flete pueda moverse a escala. Ese requisito distingue el tráfico farmacéutico de muchos bienes contenerizados secos.
La electrónica y los equipos eléctricos enfrentan una exposición relacionada con aranceles que puede afectar la planificación de envíos transfronterizos. El flete de FMCG y comercio minorista proporciona una base de volumen más estable, particularmente cuando el reabastecimiento interior está activo. Los productos químicos industriales y las materias primas utilizan servicios intermodales cuando la densidad de contenedores y los requisitos de manejo se ajustan a las operaciones ferroviarias. Ninguna categoría de carga individual puede reemplazar la importancia del flete de manufactura y automotriz. El crecimiento farmacéutico, sin embargo, amplía la gama de carga que los proveedores ferroviarios pueden perseguir. La industria de transporte de flete ferroviario contenerizado de América del Norte se está volviendo más dependiente de la especialización del servicio a medida que los requisitos de carga se vuelven más variados.
Análisis Geográfico
Estados Unidos representó el 82,47% de la participación del mercado de transporte de flete ferroviario contenerizado de América del Norte en 2025. Su red ferroviaria de Clase I proporciona la base principal de intercambio para el tráfico continental. Norfolk Southern inauguró el servicio de doble apilamiento East Edge en enero de 2026. Canadá apoya los flujos transfronterizos del norte en cadenas de suministro vinculadas al sector automotriz, los cereales y la silvicultura. CPKC reportó 758 millones de CAD (549 millones de USD) en ingresos intermodales en el segundo trimestre de 2026.
Se prevé que México crezca a una CAGR del 5,22% en el mercado de transporte de flete ferroviario contenerizado de América del Norte hasta 2031. Sus centros industriales incluyen Monterrey, Saltillo, Querétaro y San Luis Potosí. Estas ubicaciones conectan la actividad productiva con la demanda de consumidores e industria de Estados Unidos. El comercio de mercancías entre Estados Unidos y México alcanzó los 872,8 mil millones de USD en 2025. México, por tanto, sigue siendo central para el caso de crecimiento de los servicios intermodales transfronterizos.
La posición de México depende de la calidad de las operaciones fronterizas y los enlaces ferroviarios. CPKC y CSX actualizaron un servicio dedicado del Southeast Mexico Express en mayo de 2026[4]Tracy R. Robinson y Joseph R. Hinrichs, "CPKC y CSX actualizan el Southeast Mexico Express con un tren dedicado y tiempos de tránsito más rápidos," CPKC y CSX, prnewswire.com. El servicio conecta México con los principales destinos de Estados Unidos a través de un producto programado. La deslocalización puede aumentar la demanda de estas rutas a medida que más componentes y bienes terminados se desplazan hacia el norte. El mercado de transporte de flete ferroviario contenerizado de América del Norte también requerirá terminales, chasis y transporte local suficientes alrededor de los parques industriales mexicanos.
Panorama Competitivo
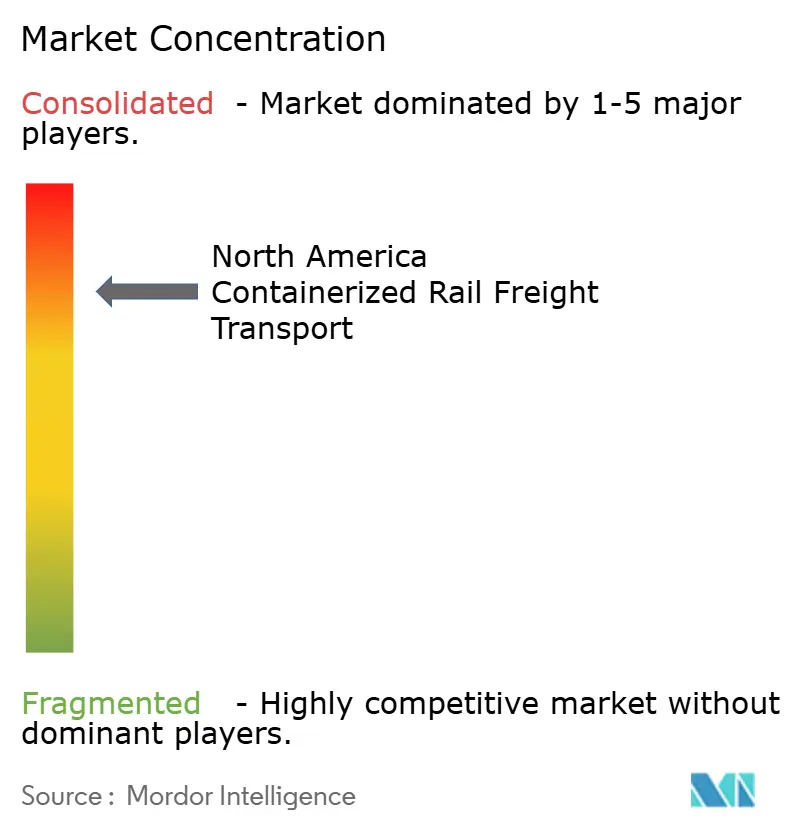
El mercado de transporte de flete ferroviario contenerizado de América del Norte está concentrado a nivel de operadores de red. Seis ferrocarriles de Clase I controlan gran parte de la infraestructura ferroviaria física. El panorama de proveedores es más fragmentado entre las empresas de marketing intermodal y los proveedores de logística de terceros. Esta diferencia es importante porque los ferrocarriles controlan la capacidad de la red mientras que los intermediarios dan forma al acceso de los clientes. La propuesta de transacción entre Union Pacific y Norfolk Southern sigue siendo una fuente importante de incertidumbre competitiva. Su resultado podría afectar las relaciones entre operadores y la planificación del servicio en las rutas de larga distancia.
La competencia también se centra en el diseño de rutas y la consistencia operativa. CPKC y CSX actualizaron el Southeast Mexico Express con un tren dedicado en mayo de 2026. Las empresas declararon que el servicio redujo los tiempos de tránsito en corredores seleccionados del Sureste y México. El servicio East Edge de Norfolk Southern amplió la conectividad de doble apilamiento entre Chicago y Nueva Inglaterra en enero de 2026. Estos movimientos muestran cómo las mejoras de red pueden cambiar las opciones de servicio disponibles para los cargadores.
La tecnología y las operaciones de temperatura controlada son puntos adicionales de competencia. CPKC reportó un crecimiento interanual de los ingresos intermodales en el segundo trimestre de 2026. La logística refrigerada requiere activos especializados y procedimientos operativos sólidos. Eso puede favorecer a los proveedores con relaciones ferroviarias directas y capacidades establecidas de cadena de frío. El campo competitivo sigue abierto para las empresas de logística que pueden combinar servicios transfronterizos con gestión de transbordo y equipos. El mercado de transporte de flete ferroviario contenerizado de América del Norte no parece estar dominado por un solo operador en cada parte de la cadena de valor.
Líderes de la Industria de Transporte de Flete Ferroviario Contenerizado de América del Norte
BNSF Railway Company
Union Pacific Railroad Company
Canadian National Railway Company
Canadian Pacific Kansas City Limited
CSX Transportation, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: BNSF Railway y NFI Industries anunciaron una asociación estratégica en la planificada Puerta de Entrada Internacional de Barstow (BIG) en el sur de California. La asociación combina la red intermodal de BNSF con la experiencia en cadena de suministro integrada de NFI Industries, incluyendo transporte, almacenamiento, distribución y transbordo, para atender el flete que pasa por los puertos de Los Ángeles y Long Beach.
- Mayo de 2026: CPKC y CSX actualizaron el Southeast Mexico Express con un tren intermodal dedicado, reduciendo los tiempos de tránsito entre un 20% y un 45%. Atlanta-Dallas tarda 2 días, Monterrey-Atlanta tarda 3 días y el centro de México-Atlanta tarda 4 días.
- Noviembre de 2025: BNSF y CSX ampliaron su asociación intermodal a las terminales de CSX en el Medio Oeste y el Noreste, mejorando los tiempos de tránsito entre 22 y 52 horas en corredores clave, incluidos Los Ángeles–Valle de Ohio y Los Ángeles–Noreste.
- Agosto de 2025: BNSF y CSX anunciaron un servicio intermodal interlineal inicial que vincula el Suroeste y el Sureste de Estados Unidos, captando corredores anteriormente atendidos por Norfolk Southern y convirtiendo cargas de transporte por carretera.


Alcance del Informe del Mercado de Transporte de Flete Ferroviario Contenerizado de América del Norte
| Contenedores de 20 Pies |
| Contenedores de 40 Pies |
| Otros Tamaños de Contenedor |
| Contenedor General |
| Contenedores Refrigerados |
| Doméstico |
| Internacional / Transfronterizo |
| Carga Completa de Contenedor (FCL) |
| Carga Inferior a un Contenedor Completo (LCL) |
| FMCG y Comercio Minorista |
| Manufactura y Automotriz |
| Salud y Productos Farmacéuticos |
| Electrónica y Equipos Eléctricos |
| Productos Químicos Industriales y Materias Primas |
| Otros |
| Canadá |
| México |
| Estados Unidos |
| Resto de América del Norte |
| Por Tamaño de Contenedor | Contenedores de 20 Pies |
| Contenedores de 40 Pies | |
| Otros Tamaños de Contenedor | |
| Por Tipo de Contenedor | Contenedor General |
| Contenedores Refrigerados | |
| Por Flujo de Envío | Doméstico |
| Internacional / Transfronterizo | |
| Por Tipo de Envío | Carga Completa de Contenedor (FCL) |
| Carga Inferior a un Contenedor Completo (LCL) | |
| Por Tipo de Carga | FMCG y Comercio Minorista |
| Manufactura y Automotriz | |
| Salud y Productos Farmacéuticos | |
| Electrónica y Equipos Eléctricos | |
| Productos Químicos Industriales y Materias Primas | |
| Otros | |
| Por País | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el transporte de flete ferroviario contenerizado de América del Norte?
Se prevé que el sector crezca a una CAGR del 4,56% de 2026 a 2031, aumentando desde 18,33 mil millones de USD en 2025 hasta 24,01 mil millones de USD en 2031. La perspectiva refleja la demanda transfronteriza vinculada a la manufactura, la economía ferroviaria de larga distancia y la inversión en rutas que pueden manejar contenedores de doble apilamiento. La adopción real del servicio dependerá del desempeño de las terminales, el transporte local, la disponibilidad de equipos y la confiabilidad fronteriza.
¿Qué formato de contenedor lidera el flete intermodal ferroviario en América del Norte?
Los contenedores de 40 pies lideraron con una participación del 55,56% en 2025 y se prevé que crezcan a una CAGR del 6,55% hasta 2031. Se ajustan al modelo operativo utilizado para los flujos de contenedores internacionales y los servicios ferroviarios de doble apilamiento de alta densidad. Otros formatos siguen siendo relevantes donde el peso de la carga, la capacidad cúbica doméstica o las necesidades de envío especializadas son más importantes que la estandarización internacional.
¿Por qué es importante México para el flete ferroviario contenerizado?
Se prevé que México crezca a una CAGR del 5,22%, respaldado por las ubicaciones manufactureras y el comercio de mercancías entre Estados Unidos y México de 872,8 mil millones de USD en 2025. Los clústeres manufactureros en Monterrey, Saltillo, Querétaro y San Luis Potosí crean demanda de conexiones confiables con fábricas, centros de distribución y consumidores de Estados Unidos. Los procesos fronterizos y la calidad de los enlaces de terminales influirán en el ritmo del crecimiento realizado.
¿Qué flujo de envío crece más rápido hasta 2031?
Se prevé que el flete internacional/transfronterizo crezca a una CAGR del 8,25%, por delante del segmento doméstico. Los envíos domésticos, sin embargo, representaron el 80,28% del sector en 2025 y siguen siendo esenciales para la escala de la red. El crecimiento transfronterizo más rápido refleja el papel de la manufactura mexicana, aunque la coordinación aduanera, el desempeño de los intercambios y las posiciones equilibradas de equipos siguen siendo necesarios para un servicio confiable.
¿Qué impulsa la demanda de contenedores ferroviarios refrigerados?
Los envíos farmacéuticos y de productos perecederos necesitan transporte de temperatura controlada, lo que respalda una CAGR prevista del 7,57% para los contenedores refrigerados. Este servicio requiere más que un contenedor refrigerado, ya que las operaciones de terminales, el acceso a energía, las prácticas de inspección, el monitoreo y los procedimientos fronterizos deben respaldar la integridad de la carga. Los contenedores generales siguen siendo mucho más grandes porque atienden a un conjunto más amplio de movimientos de flete seco.
¿Cuáles son las principales barreras operativas para el flete ferroviario intermodal?
La congestión en terminales, el mayor transporte local, la escasez de chasis, la confiabilidad del servicio y el procesamiento fronterizo pueden reducir la consistencia del tránsito. Estos desafíos pueden interactuar en las puertas de entrada de alto volumen, donde un retraso en una parte del viaje puede afectar los turnos de la terminal, el transporte local y los retornos de equipos. Los cargadores, por tanto, evalúan el desempeño total de la entrega en lugar de comparar los costos de transporte ferroviario en línea de forma aislada.
Última actualización de la página el:



