
Nordamerika Containerisierter Schienengüterverkehr Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 18.33 Milliarden US-Dollar |
| Marktgröße (2026) | 19.21 Milliarden US-Dollar |
| Marktgröße (2031) | 24.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.56 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Containerisierter Schienengüterverkehr Marktanalyse von Mordor Intelligence
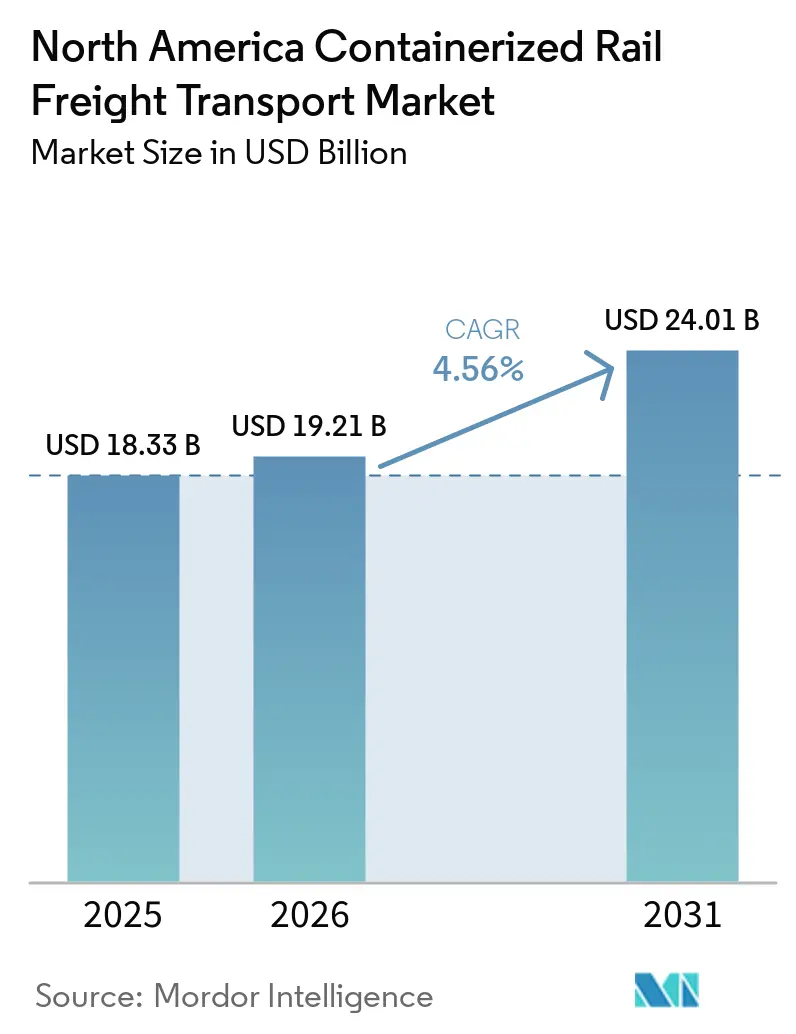
Der nordamerikanische Markt für containerisierten Schienengüterverkehr wurde im Jahr 2025 auf 18,33 Milliarden USD bewertet und wird voraussichtlich von 19,21 Milliarden USD im Jahr 2026 auf 24,01 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,56 % während des Prognosezeitraums (2026–2031).
Der nordamerikanische Markt für containerisierten Schienengüterverkehr wird durch Fertigungsaktivitäten gestützt, die näher an nordamerikanische Endmärkte verlagert werden. Eisenbahnunternehmen und Logistikdienstleister konzentrieren ihre Planungen auf Strecken, die mexikanische Industriezentren mit den Nachfragezentren der Vereinigten Staaten verbinden. Der nordamerikanische Markt für containerisierten Schienengüterverkehr profitiert auch dann, wenn die Kosten für den Schienenfernverkehr unter den LKW-Kosten auf stark frequentierten Strecken bleiben. Investitionen in Doppelstapelfreigaben und Terminals können die Kapazität erhöhen, ohne eine völlig neue Schienenstrecke zu bauen. Grenzabfertigungen, Chassis-Verfügbarkeit und Staus werden bestimmen, wie viel der Möglichkeiten in zuverlässigen Service umgewandelt werden.
Wichtigste Erkenntnisse des Berichts
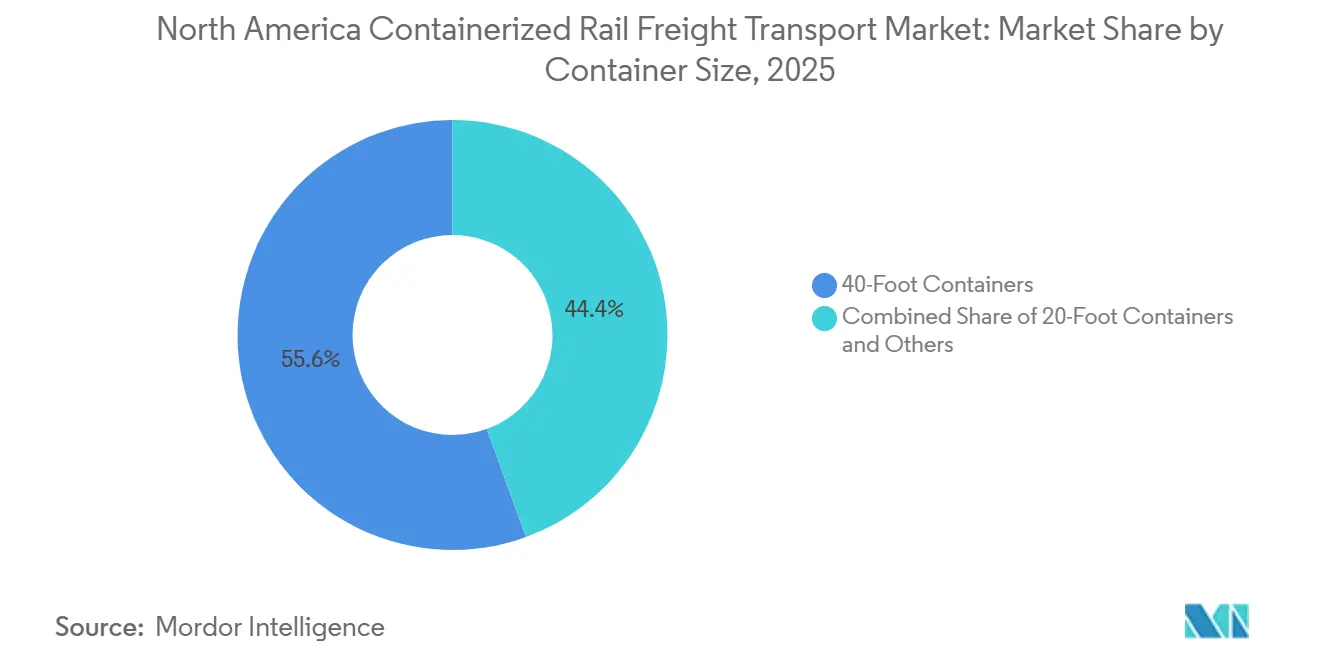
- Nach Containergröße hielten 40-Fuß-Container im Jahr 2025 einen Marktanteil von 55,56 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr und werden voraussichtlich bis 2031 mit einer CAGR von 6,55 % wachsen.
- Nach Containertyp hielten Allgemeincontainer im Jahr 2025 einen Marktanteil von 84,53 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr, während Kühlcontainer voraussichtlich bis 2031 mit einer CAGR von 7,69 % wachsen werden.
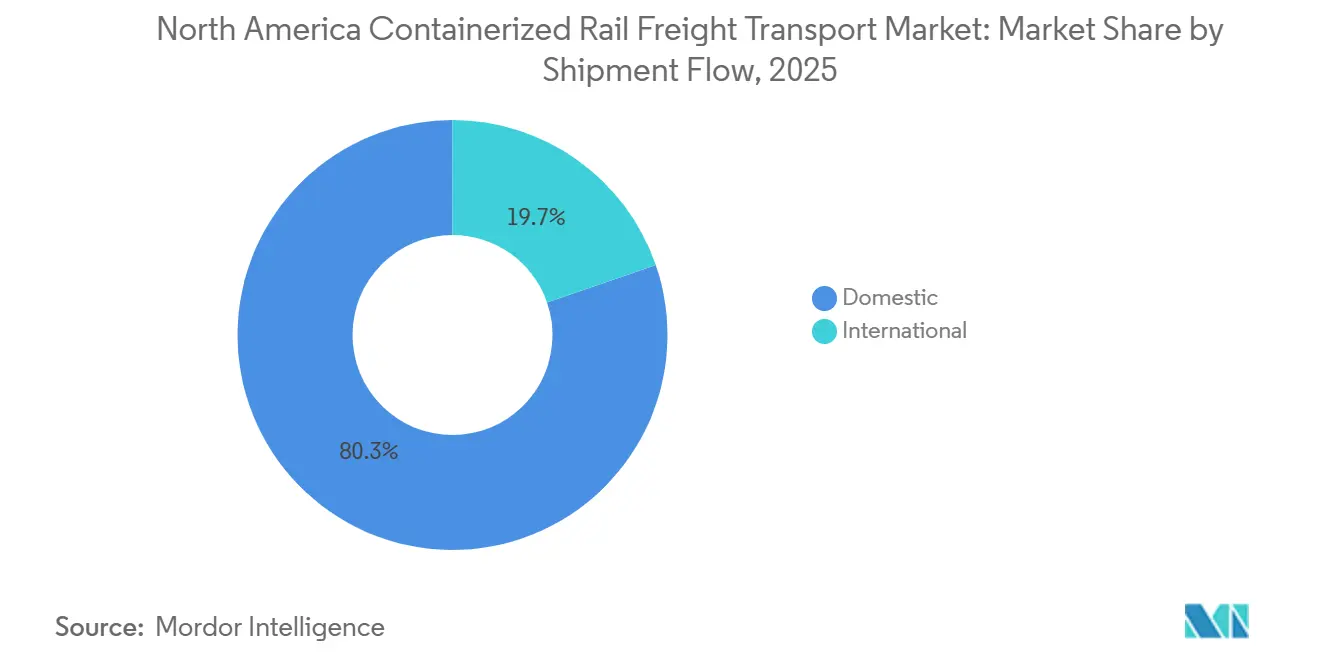
- Nach Sendungsfluss repräsentierte der Inlandsfracht im Jahr 2025 einen Anteil von 80,28 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr, während die internationale/grenzüberschreitende Fracht voraussichtlich bis 2031 mit einer CAGR von 8,25 % wachsen wird.
- Nach Sendungsart repräsentierten Vollcontainerladungen im Jahr 2025 einen Anteil von 87,39 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr, während Teilcontainerladungen voraussichtlich bis 2031 mit einer CAGR von 5,93 % wachsen werden.
- Nach Frachtart hielt Fertigungs- und Automobilfracht im Jahr 2025 einen Anteil von 29,68 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr, während Gesundheitswesen und Pharmazeutika voraussichtlich bis 2031 mit einer CAGR von 7,57 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 82,47 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr, während Mexiko voraussichtlich bis 2031 mit einer CAGR von 5,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Marktes für containerisierten Schienengüterverkehr
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Grenzüberschreitendes Nearshoring und nordamerikanische Fertigungsintegration | +1.1% | Grenzkorridore zwischen den Vereinigten Staaten und Mexiko: Industriezonen Monterrey, Bajio, San Luis Potosí | Mittelfristig (2–4 Jahre) |
| E-Commerce-Nachschub über Intermodale Binnenhubs | +0.8% | Mittlerer Westen, Südosten und Westküste der Vereinigten Staaten; Logistikkorridore Kanadas | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Doppelstapelkorridoren und Terminalkapazitäten | +0.7% | National (Vereinigte Staaten); Gateways an der Ostküste, im Mittleren Westen, in Südkalifornien und in Texas | Mittelfristig (2–4 Jahre) |
| Schienenökonomie auf stark frequentierten Fernverkehrsstrecken | +0.6% | Transkontinentale Strecken der Vereinigten Staaten (Los Angeles–Chicago–Nordosten); Korridore Mexiko–Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Einführung von Kühlketten und temperaturgesteuertem intermodalem Transport | +0.5% | CPKC-Korridor (Mexiko–Kansas City–Kanada); Pharma- und Produktionsstrecken in Kalifornien | Langfristig (≥ 4 Jahre) |
| Einliniige Konnektivität Kanada–Vereinigte Staaten–Mexiko | +0.4% | Kanada–Vereinigte Staaten–Mexiko über das ca. 20.000 Streckenmeilen umfassende Netz von CPKC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitendes Nearshoring und nordamerikanische Fertigungsintegration
Der nordamerikanische Markt für containerisierten Schienengüterverkehr wird durch Fertigungsanlagen geprägt, die näher an den Kunden in den Vereinigten Staaten angesiedelt sind. Der Warenhandel zwischen den Vereinigten Staaten und Mexiko erreichte im Jahr 2025 einen Wert von 872,8 Milliarden USD und verdeutlicht das Ausmaß der kommerziellen Beziehung, die durch Frachtrouten an der Südgrenze bedient wird. Monterrey, Saltillo, San Luis Potosí und die Bajio-Region liegen in der Nähe wichtiger Schienenkorridore. Diese Ausrichtung macht eine direkte Schienenkonnektivität für die Standortwahl von Werken und die Bestandsplanung relevant. CPKC und CSX rüsteten den Southeast Mexico Express im Mai 2026 mit einem dedizierten Intermodalzug auf. Der Dienst verbindet das Schienennetz mit einem Streckenmuster, das von Versendern genutzt wird, die Mexiko und den Südosten der Vereinigten Staaten bedienen.
E-Commerce-Nachschub über Intermodale Binnenhubs
Der E-Commerce-Nachschub unterstützt die Schienennachfrage, wenn Distributionsnetzwerke wiederholte Transporte in Binnenbevölkerungszentren benötigen. Norfolk Southern startete im Januar 2026 seinen East Edge Doppelstapelservice zwischen Chicago und Ayer, Massachusetts[1].Alan H. Shaw, "Norfolk Southern startet East Edge Doppelstapelservice, der Chicago und Neuengland verbindet," Norfolk Southern, norfolksouthern.com Das 64 Millionen USD-Projekt unterstützt 9.000 Fuß lange doppelgestapelte Züge und kann jährlich 200.000 Ladungen abwickeln. Diese Kapazität verbessert die Schienenmöglichkeit für Neuengland-Fracht, die zuvor stärker auf Autobahnen angewiesen war. Der nordamerikanische Markt für containerisierten Schienengüterverkehr benötigt solche Korridorverbesserungen, da die Hub-Nachfrage nicht allein durch den Schienenfernverkehr gedeckt werden kann. Lokale Drayage, Terminaltermine und die Platzierung von Lagerhäusern bleiben Teil der Servicegleichung.
Ausbau von Doppelstapelkorridoren und Terminalkapazitäten
Doppelstackprojekte können den nordamerikanischen Markt für containerisierten Schienengüterverkehr verbessern, indem sie die Anzahl der auf einem Zug beförderten Container erhöhen. Der East Edge Service von Norfolk Southern schuf Anfang 2026 eine neue vollständig doppelgestapelte Verbindung zwischen Chicago und Neuengland. Das Projekt adressiert einen Korridor, in dem Freigabebeschränkungen die intermodale Kapazität einschränkten[2]C.H. Robinson, "Intermodal und US-Häfen Frachtmarkt-Update," C.H. Robinson, chrobinson.com. Freigabearbeiten können Kapazitäten schneller schaffen als ein neues Terminal an Standorten mit begrenztem Platzangebot. Terminalinvestitionen bleiben notwendig, wo Hebebühnen, Parkplätze und Torkapazitäten den Durchsatz begrenzen. Diese Projekte sind am wichtigsten auf Strecken, die bereits große Containervolumina aufweisen.
Schienenökonomie auf stark frequentierten Fernverkehrsstrecken
Die Schienenökonomie ist ein zentraler Grund für das Interesse an containerisiertem Frachttransport auf längeren Strecken. C.H. Robinson berichtete im April 2026, dass das Wachstum der intermodalen Nachfrage auf Strecken von 550 bis 1.500 Meilen am stärksten war. Diese Entfernungen geben der Schiene mehr Möglichkeit, die Terminalabwicklung durch niedrigere Streckenkosten auszugleichen. Der nordamerikanische Markt für containerisierten Schienengüterverkehr ist daher am stärksten auf stark frequentierten Fernverkehrskorridoren exponiert. Der Schienendienst wird weniger attraktiv, wenn Drayage-Entfernungen die während des Streckenverkehrs erzielten Einsparungen aufzehren. Der Preis ist wichtig, aber auch Abfahrtshäufigkeit und Transitzuverlässigkeit beeinflussen die Entscheidungen der Versender. Der wirtschaftliche Fall ist daher spezifisch für Streckenbedingungen und nicht universell für alle Frachten. Versender vergleichen die gesamten Lieferkosten, Umschlagsschritte, erwartete Transitzeit und die Folgen einer verspäteten Ankunft, was bedeutet, dass niedrigere Schienenstreckenkosten von einem Servicedesign begleitet werden müssen, das eine normale Lieferkettenplanung unterstützen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Terminalstaus und Inflation der Drayage-Entfernungen | -0.8% | Südkalifornien, Chicago-Gateway, Laredo, TX; Grenzübergänge zwischen den Vereinigten Staaten und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Chassis-Ungleichgewichte und Ausrüstungsverfügbarkeit | -0.5% | National (Vereinigte Staaten); akut an den Grenz-Gateways zwischen den Vereinigten Staaten und Mexiko (Laredo, Eagle Pass, El Paso) | Kurzfristig (≤ 2 Jahre) |
| Variabilität der Servicezuverlässigkeit gegenüber dem LKW-Transport | -0.4% | Östliche Netzwerkkorridore; grenzüberschreitende Strecken mit variablen Grenzwartezeiten | Mittelfristig (2–4 Jahre) |
| Grenz-, Zoll- und Übergabekomplexität | -0.4% | Grenz-Gateways zwischen den Vereinigten Staaten und Mexiko: Laredo, Ysleta, Otay Mesa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Terminalstaus und Inflation der Drayage-Entfernungen
Terminalstaus können den nordamerikanischen Markt für containerisierten Schienengüterverkehr einschränken, selbst wenn Schienenfernverkehrskapazität verfügbar ist. Container müssen Tore, Rangierbahnhöfe und lokale Drayage-Netzwerke passieren, bevor Schieneneinsparungen nutzbar werden. Längere Drayage-Fahrten können den Wert der Schiene auf ansonsten geeigneten Strecken verringern. Chassis-Engpässe erzeugen ähnliche Reibung, da ein Container ohne passendes Equipment kein Terminal verlassen oder betreten kann. Südkalifornien, Chicago und Grenz-Gateways im Süden sind besonders empfindlich, da sie hohe Volumina mit komplexen Umschlägen kombinieren. Die Servicezuverlässigkeit leidet, wenn Terminalwartezeiten oder Ausrüstungsverfügbarkeit unvorhersehbar werden.
Grenz-, Zoll- und Übergabekomplexität
Grenzprozesse beeinflussen die Transitzuverlässigkeit bei Containertransporten zwischen Mexiko und den Vereinigten Staaten. Der grenzüberschreitende Schienengüterverkehr zwischen den Vereinigten Staaten und Mexiko erreichte zusammen mit Kanada und Mexiko im Jahr 2025 einen Wert von 184,5 Milliarden USD und unterstreicht die wirtschaftliche Bedeutung grenzüberschreitender Schienenverbindungen[3] US-Büro für Transportstatistik, "Grenzüberschreitender Fracht-Datenjahresbericht 2025," BTS, bts.gov. Inspektionsanforderungen, Zolldokumentation und Übergaben können einer Route Wartezeiten hinzufügen. Laredo wickelte im Jahr 2025 290.100 Waggonäquivalente ab und konzentrierte die betriebliche Exposition an einem wichtigen Gateway. Verzögerungen haben eine größere Auswirkung auf Güter mit engen Lieferfenstern oder Anforderungen an die Temperaturkontrolle. Der nordamerikanische Markt für containerisierten Schienengüterverkehr muss die Grenzleistung vorhersehbarer machen, nicht nur schneller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Containergröße: 40-Fuß-Einheiten führen gleichzeitig Volumen und Wachstum an
40-Fuß-Container machten im Jahr 2025 55,56 % der Marktgröße des nordamerikanischen containerisierten Schienengüterverkehrs aus und werden voraussichtlich bis 2031 mit einer CAGR von 6,55 % wachsen. Ihre Position spiegelt ihre Verwendung im internationalen Handel und im Doppelstapel-Schienenbetrieb wider. Sie passen zum Betriebsmodell, das auf transkontinentalen und grenzüberschreitenden Containerrouten eingesetzt wird. Diese Strecken können regelmäßige Zugfahrpläne und eine hohe Auslastung der Ausrüstung unterstützen. Seeverknüpfte Fracht unterstützt auch die Nachfrage nach diesem Format an wichtigen Häfen und Binnengateways. Der nordamerikanische Markt für containerisierten Schienengüterverkehr nutzt diese Standardgröße, bei der Skalierung und Stapeleffizienz wichtig sind.
40-Fuß-Einheiten sind nützlich, wenn Versender ein Format benötigen, das mit Hafenbewegungen und der Binnenschienenverteilung kompatibel ist. Ihre Rolle ist am stärksten dort, wo Schienenterminals konsistente Volumina abwickeln. Containerverfügbarkeit und Rückgabemuster beeinflussen weiterhin Ausrüstungsentscheidungen. 20-Fuß-Container bedienen weiterhin schwerere oder spezialisierte Frachten. 45-Fuß- und 53-Fuß-Container sind relevanter, wo die inländische Kubikkapazität Priorität hat. Der nordamerikanische Markt für containerisierten Schienengüterverkehr wird mehrere Formate beibehalten, da Versender Standardisierung, Gewicht und Platzbedarf abwägen.


Nach Containertyp: Kühlcontainer definieren die grenzüberschreitende Logistik neu
Allgemeincontainer hielten im Jahr 2025 einen Marktanteil von 84,53 % am nordamerikanischen Markt für containerisierten Schienengüterverkehr, und Kühlcontainer werden voraussichtlich bis 2031 mit einer CAGR von 7,69 % wachsen. Sie bedienen eine breite Palette von trockenen Fertigwaren, Konsumgütern und containerkompatiblen Materialien. Ihr Wachstum ist mit der Nachfrage nach kontrolliertem Transport von verderblichen Waren und Pharmazeutika verbunden. CPKC meldete im zweiten Quartal 2026 stärkere intermodale Einnahmen, wobei auch die Einnahmen pro Waggonladung stiegen. Der nordamerikanische Markt für containerisierten Schienengüterverkehr hat Spielraum für Kühlkettendienstleistungen, wenn die Transitqualität die Produktanforderungen erfüllt.
Gekühlter intermodaler Transport erfordert Container, Terminals, Stromzugang, Inspektionen und Überwachungspraktiken, die für Trockenfracht nicht benötigt werden. Dies macht die Ausrüstungsverfügbarkeit zu einer bedeutenden Einschränkung für das Segment. Die grenzüberschreitende Pharmalogistik erfordert auch zuverlässige Dokumentation und Temperaturkontrolle. Die Schiene kann geeigneter werden, wenn das Servicedesign wiederholte Grenzprozesse reduziert. Allgemeincontainer werden die größere Kategorie bleiben, da Trockenfracht eine breitere Frachtbasis hat. Der nordamerikanische Markt für containerisierten Schienengüterverkehr wird voraussichtlich Kühlwachstum verzeichnen, ohne eine vergleichbare Verschiebung im gesamten Containermix.
Nach Sendungsfluss: Grenzüberschreitender Schwung übertrifft die inländische Basis
Inlandsfracht repräsentierte im Jahr 2025 80,28 % der Marktgröße des nordamerikanischen containerisierten Schienengüterverkehrs, während internationale/grenzüberschreitende Fracht voraussichtlich bis 2031 mit einer CAGR von 8,25 % wachsen wird. Diese Basis spiegelt die innerregionale Distribution der Vereinigten Staaten, transkontinentale Bewegungen und den Einzelhandelsnachschub wider. Der schnellere Ausblick folgt der anhaltenden Bedeutung der Handelskorridore zwischen den Vereinigten Staaten und Mexiko. Der Warenhandel zwischen den Vereinigten Staaten und Mexiko erreichte im Jahr 2025 einen Wert von 872,8 Milliarden USD. Der nordamerikanische Markt für containerisierten Schienengüterverkehr ist auf Inlandsfracht für Skalierung und auf grenzüberschreitende Fracht für inkrementelles Wachstum angewiesen.
Der grenzüberschreitende Verkehr sieht sich einem anderen Betriebsumfeld gegenüber als der Inlandsverkehr. Er erfordert Zollkoordination, konsistente Übergabeleistung und auf beiden Seiten der Grenze positionierte Ausrüstung. Dedizierte Dienste können Versendern klarere Fahrpläne auf diesen Strecken bieten. CPKC und CSX gaben im Mai 2026 bekannt, dass ihr aufgerüsteter Southeast Mexico Express die Transitzeiten auf ausgewählten Strecken verkürzt hat. Der Inlandsverkehr bleibt wesentlich, da er ein viel größeres installiertes Netz nutzt. Der nordamerikanische Markt für containerisierten Schienengüterverkehr wird beide Verkehrsflüsse benötigen, um eine ausgewogene Terminal- und Ausrüstungsauslastung aufrechtzuerhalten.
Nach Sendungsart: FCL verankert Einnahmen, während LCL kritische Masse aufbaut
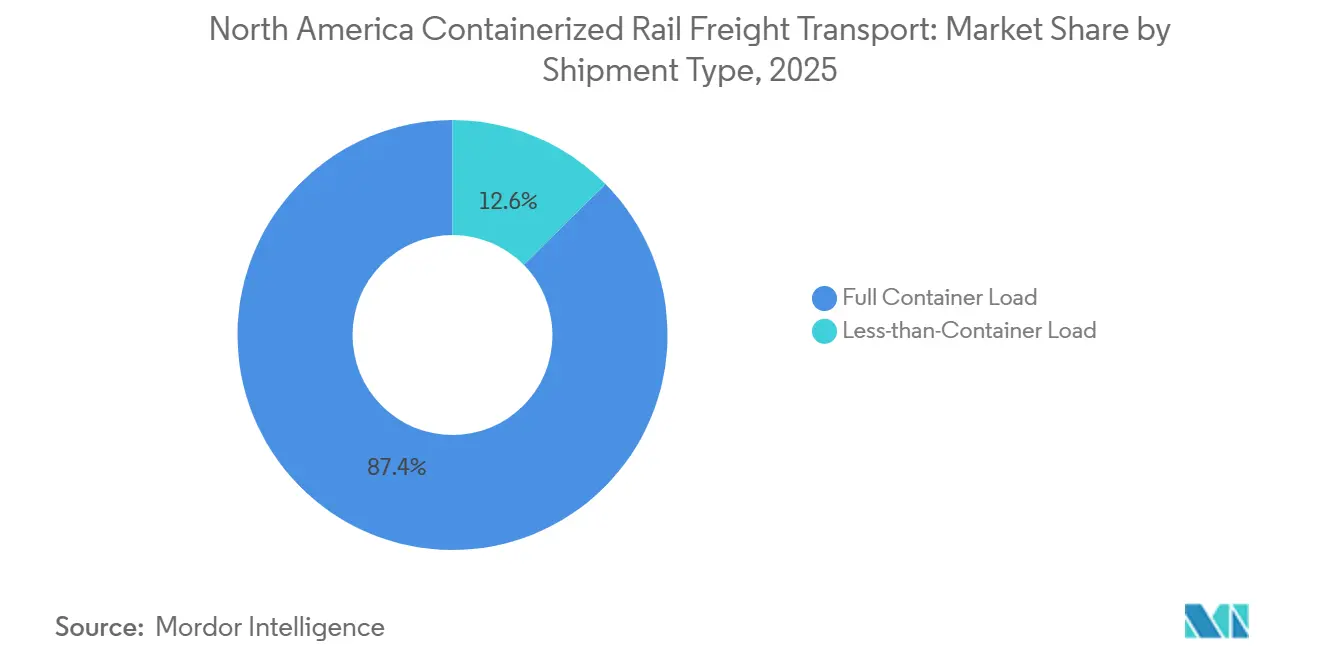
Vollcontainerladungen machten im Jahr 2025 87,39 % des Marktanteils des nordamerikanischen containerisierten Schienengüterverkehrs aus, während Teilcontainerladungen voraussichtlich bis 2031 mit einer CAGR von 5,93 % wachsen werden. FCL eignet sich für längere Schienentransporte, da ein Versender einen vollständigen Container kontrolliert und die Fracht mit weniger Konsolidierungsschritten bewegt werden kann. Das Format unterstützt vorhersehbare Umläufe bei regelmäßigen Volumina. Es ist in der Fertigung, im Einzelhandel und in grenzüberschreitenden Lieferketten verbreitet. Seine Skalierung gibt Schienenbetreibern eine Grundlage für geplante intermodale Dienste. Der nordamerikanische Markt für containerisierten Schienengüterverkehr stützt sich auf diese Vollladungen als Haupteinnahmenbasis.
LCL profitiert von Transload-Standorten, die kleinere Sendungen zu schienenkompatiblen Ladungen zusammenfassen. Der E-Commerce-Nachschub kann Nachfrage nach solchen Diensten erzeugen, wenn Sendungen häufig und verteilt sind. LCL-Transporte erfordern mehr Koordination als FCL und können empfindlicher gegenüber Terminalverzögerungen sein. Die Wirtschaftlichkeit verbessert sich, wenn Konsolidierungseinrichtungen in der Nähe von Produktions- oder Distributionsstandorten liegen. Der nordamerikanische Markt für containerisierten Schienengüterverkehr kann seine Kundenbasis erweitern, wenn diese Einrichtungen die für die Schiene erforderliche Mindestsendungsdichte senken.
Nach Frachtart: Pharmazeutisches Wachstum fordert die historische Vorrangstellung der Automobilindustrie heraus
Fertigungs- und Automobilfracht hielt im Jahr 2025 einen Anteil von 29,68 % am Marktanteil des nordamerikanischen containerisierten Schienengüterverkehrs, während Gesundheitswesen und Pharmazeutika voraussichtlich bis 2031 mit einer CAGR von 7,57 % wachsen werden. Die Kategorie wird durch Produktionsnetzwerke gestützt, die Montagewerke, Zulieferer und Distributionszentren verbinden. Ihr Ausblick ist mit einer stärkeren Nutzung temperaturgesteuerter intermodaler Optionen verbunden. Die nordamerikanische Branche für containerisierten Schienengüterverkehr muss Rückverfolgbarkeits- und Temperaturüberwachungsanforderungen erfüllen, bevor diese Fracht in großem Maßstab transportiert werden kann. Diese Anforderung unterscheidet den Pharmaverkehr von vielen trockenen containerisierten Gütern.
Elektronik und elektrische Ausrüstung sind tarifbedingten Risiken ausgesetzt, die die grenzüberschreitende Sendungsplanung beeinflussen können. FMCG- und Einzelhandelsfracht bieten eine stabilere Volumenbasis, insbesondere wenn der Binnennachschub aktiv ist. Industriechemikalien und Rohstoffe nutzen intermodale Dienste, wenn Containerdichte und Handhabungsanforderungen zum Schienenbetrieb passen. Keine einzelne Frachtart kann die Bedeutung von Fertigungs- und Automobilfracht ersetzen. Das pharmazeutische Wachstum erweitert dennoch die Bandbreite der Frachten, die Schienenbetreiber verfolgen können. Die nordamerikanische Branche für containerisierten Schienengüterverkehr wird zunehmend abhängig von Servicespezialisierung, da die Frachtanforderungen vielfältiger werden.
Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2025 82,47 % des Marktanteils des nordamerikanischen containerisierten Schienengüterverkehrs aus. Ihr Class-I-Schienennetz bildet die wichtigste Übergabebasis für den kontinentalen Verkehr. Norfolk Southern eröffnete im Januar 2026 den East Edge Doppelstapelservice. Kanada unterstützt nördliche grenzüberschreitende Ströme in Automobil-, Getreide- und forstwirtschaftlich verknüpften Lieferketten. CPKC meldete im zweiten Quartal 2026 intermodale Einnahmen von 758 Millionen CAD (549 Millionen USD).
Mexiko wird voraussichtlich bis 2031 mit einer CAGR von 5,22 % im nordamerikanischen Markt für containerisierten Schienengüterverkehr wachsen. Zu seinen Industriezentren gehören Monterrey, Saltillo, Querétaro und San Luis Potosí. Diese Standorte verbinden Produktionsaktivitäten mit der Verbraucher- und Industrienachfrage der Vereinigten Staaten. Der Warenhandel zwischen den Vereinigten Staaten und Mexiko erreichte im Jahr 2025 einen Wert von 872,8 Milliarden USD. Mexiko bleibt daher zentral für den Wachstumsfall grenzüberschreitender intermodaler Dienste.
Mexikos Position hängt von der Qualität der Grenzabfertigungen und Schienenverbindungen ab. CPKC und CSX rüsteten im Mai 2026 einen dedizierten Southeast Mexico Express Service auf[4]Tracy R. Robinson und Joseph R. Hinrichs, "CPKC, CSX rüsten Southeast Mexico Express mit dediziertem Zug und schnelleren Transitzeiten auf," CPKC und CSX, prnewswire.com. Der Dienst verbindet Mexiko mit wichtigen Zielen in den Vereinigten Staaten über ein geplantes Produkt. Nearshoring kann die Nachfrage nach diesen Strecken erhöhen, da mehr Komponenten und Fertigwaren nach Norden transportiert werden. Der nordamerikanische Markt für containerisierten Schienengüterverkehr wird auch ausreichende Terminals, Chassis und lokale Drayage rund um mexikanische Industrieparks benötigen.
Wettbewerbslandschaft
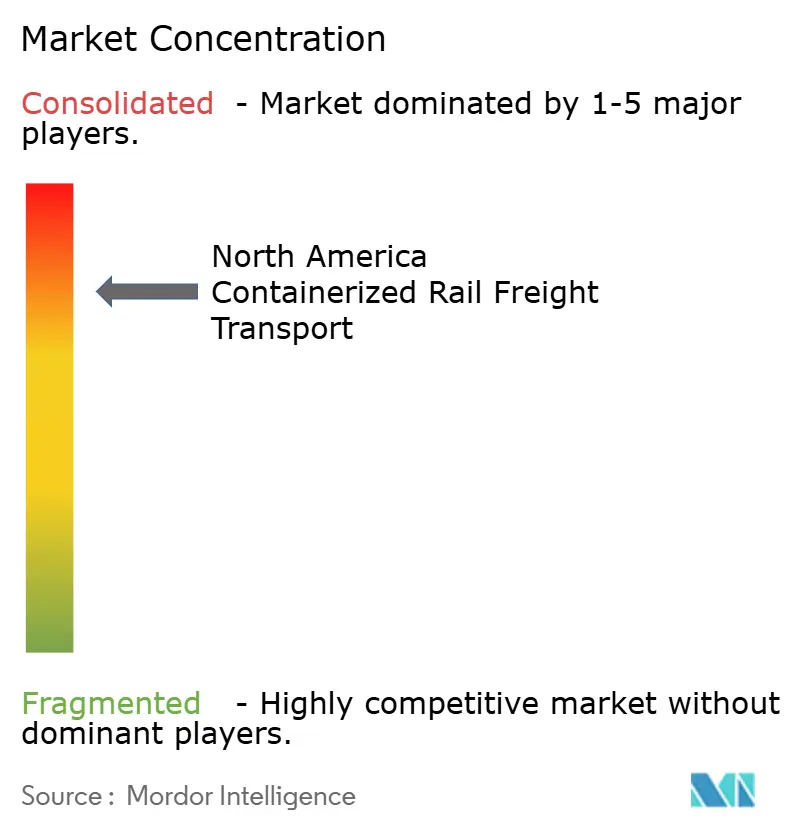
Der nordamerikanische Markt für containerisierten Schienengüterverkehr ist auf der Ebene der Netzwerkbetreiber konzentriert. Sechs Class-I-Eisenbahnen kontrollieren einen Großteil der physischen Schieneninfrastruktur. Die Anbieterstruktur ist unter intermodalen Marketingunternehmen und Drittlogistikanbietern stärker fragmentiert. Dieser Unterschied ist wichtig, da Eisenbahnen die Netzwerkkapazität kontrollieren, während Intermediäre den Kundenzugang gestalten. Die vorgeschlagene Transaktion zwischen Union Pacific und Norfolk Southern bleibt eine wichtige Quelle wettbewerblicher Unsicherheit. Ihr Ergebnis könnte Betreiberbeziehungen und Serviceplanung auf Fernverkehrsstrecken beeinflussen.
Der Wettbewerb konzentriert sich auch auf Streckengestaltung und Betriebskonsistenz. CPKC und CSX rüsteten den Southeast Mexico Express im Mai 2026 mit einem dedizierten Zug auf. Die Unternehmen erklärten, dass der Dienst die Transitzeiten auf ausgewählten Südost- und Mexiko-Strecken verkürzt hat. Der East Edge Service von Norfolk Southern erweiterte im Januar 2026 die Doppelstapelkonnektivität zwischen Chicago und Neuengland. Diese Schritte zeigen, wie Netzwerkverbesserungen die verfügbaren Serviceoptionen für Versender verändern können.
Technologie und temperaturgesteuerte Abläufe sind weitere Wettbewerbspunkte. CPKC meldete im zweiten Quartal 2026 ein intermodales Umsatzwachstum im Jahresvergleich. Gekühlte Logistik erfordert spezialisierte Anlagen und robuste Betriebsverfahren. Das kann Anbieter mit direkten Schienenbeziehungen und etablierten Kühlkettenkapazitäten begünstigen. Das Wettbewerbsfeld bleibt offen für Logistikunternehmen, die grenzüberschreitende Dienste mit Transload- und Ausrüstungsmanagement kombinieren können. Der nordamerikanische Markt für containerisierten Schienengüterverkehr scheint nicht von einem einzigen Betreiber über alle Teile der Wertschöpfungskette hinweg dominiert zu werden.
Nordamerika Containerisierter Schienengüterverkehr Branchenführer
BNSF Railway Company
Union Pacific Railroad Company
Canadian National Railway Company
Canadian Pacific Kansas City Limited
CSX Transportation, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: BNSF Railway und NFI Industries gaben eine strategische Partnerschaft am geplanten Barstow International Gateway (BIG) in Südkalifornien bekannt. Die Partnerschaft kombiniert das intermodale Netzwerk von BNSF mit der integrierten Lieferkettenexpertise, dem Transport, der Lagerung, dem Vertrieb und dem Transload von NFI, um Fracht zu bedienen, die durch die Häfen von Los Angeles und Long Beach bewegt wird.
- Mai 2026: CPKC und CSX rüsteten den Southeast Mexico Express mit einem dedizierten Intermodalzug auf und verkürzten die Transitzeiten um 20–45 %. Atlanta–Dallas dauert 2 Tage, Monterrey–Atlanta dauert 3 Tage und Zentralmexiko–Atlanta dauert 4 Tage.
- November 2025: BNSF und CSX erweiterten ihre intermodale Partnerschaft auf CSX-Terminals im Mittleren Westen und Nordosten und verbesserten die Transitzeiten um 22–52 Stunden auf wichtigen Strecken, einschließlich Los Angeles–Ohio Valley und Los Angeles–Nordosten.
- August 2025: BNSF und CSX kündigten einen ersten intermodalen Interline-Service an, der den Südwesten und Südosten der Vereinigten Staaten verbindet, Strecken erschließt, die zuvor von Norfolk Southern bedient wurden, und Straßentransporte auf die Schiene verlagert.


Nordamerika Containerisierter Schienengüterverkehr Marktberichtsumfang
| 20-Fuß-Container |
| 40-Fuß-Container |
| Sonstige Containergrößen |
| Allgemeincontainer |
| Kühlcontainer |
| Inland |
| International / Grenzüberschreitend |
| Vollcontainerladung (FCL) |
| Teilcontainerladung (LCL) |
| FMCG und Einzelhandel |
| Fertigung und Automobil |
| Gesundheitswesen und Pharmazeutika |
| Elektronik und elektrische Ausrüstung |
| Industriechemikalien und Rohstoffe |
| Sonstige |
| Kanada |
| Mexiko |
| Vereinigte Staaten |
| Rest von Nordamerika |
| Nach Containergröße | 20-Fuß-Container |
| 40-Fuß-Container | |
| Sonstige Containergrößen | |
| Nach Containertyp | Allgemeincontainer |
| Kühlcontainer | |
| Nach Sendungsfluss | Inland |
| International / Grenzüberschreitend | |
| Nach Sendungsart | Vollcontainerladung (FCL) |
| Teilcontainerladung (LCL) | |
| Nach Frachtart | FMCG und Einzelhandel |
| Fertigung und Automobil | |
| Gesundheitswesen und Pharmazeutika | |
| Elektronik und elektrische Ausrüstung | |
| Industriechemikalien und Rohstoffe | |
| Sonstige | |
| Nach Land | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Rest von Nordamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den containerisierten Schienengüterverkehr in Nordamerika?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,56 % wachsen und von 18,33 Milliarden USD im Jahr 2025 auf 24,01 Milliarden USD bis 2031 steigen. Der Ausblick spiegelt fertigungsbedingte grenzüberschreitende Nachfrage, Schienenökonomie im Fernverkehr und Investitionen in Strecken wider, die doppelgestapelte Container aufnehmen können. Die tatsächliche Serviceakzeptanz wird von der Terminalleistung, der lokalen Drayage, der Ausrüstungsverfügbarkeit und der Grenzuverlässigkeit abhängen.
Welches Containerformat führt den intermodalen Schienengüterverkehr in Nordamerika an?
40-Fuß-Container führten im Jahr 2025 mit einem Anteil von 55,56 % und werden voraussichtlich bis 2031 mit einer CAGR von 6,55 % wachsen. Sie passen zum Betriebsmodell, das für internationale Containerströme und hochdichte Doppelstapel-Schienendienste verwendet wird. Andere Formate bleiben relevant, wo Frachtgewicht, inländische Kubikkapazität oder spezialisierte Sendungsanforderungen wichtiger sind als internationale Standardisierung.
Warum ist Mexiko für den containerisierten Schienengüterverkehr wichtig?
Mexiko wird voraussichtlich mit einer CAGR von 5,22 % wachsen, gestützt durch Fertigungsstandorte und den Warenhandel zwischen den Vereinigten Staaten und Mexiko von 872,8 Milliarden USD im Jahr 2025. Fertigungscluster in Monterrey, Saltillo, Querétaro und San Luis Potosí schaffen Nachfrage nach zuverlässigen Verbindungen mit Fabriken, Distributionszentren und Verbrauchern in den Vereinigten Staaten. Grenzprozesse und die Qualität der Terminalverbindungen werden das Tempo des realisierten Wachstums beeinflussen.
Welcher Sendungsfluss wächst bis 2031 am schnellsten?
Internationale/grenzüberschreitende Fracht wird voraussichtlich mit einer CAGR von 8,25 % wachsen, vor dem Inlandssegment. Inlandssendungen repräsentierten im Jahr 2025 dennoch 80,28 % des Sektors und bleiben für die Netzwerkskalierung wesentlich. Das schnellere grenzüberschreitende Wachstum spiegelt die Rolle der mexikanischen Fertigung wider, obwohl Zollkoordination, Übergabeleistung und ausgewogene Ausrüstungspositionen für einen zuverlässigen Service notwendig bleiben.
Was treibt die Nachfrage nach gekühlten Schienentransportcontainern an?
Pharmazeutische und verderbliche Sendungen benötigen temperaturgesteuerten Transport, was eine prognostizierte CAGR von 7,57 % für Kühlcontainer unterstützt. Dieser Service erfordert mehr als einen Kühlcontainer, da Terminalabläufe, Stromzugang, Inspektionspraktiken, Überwachung und Grenzverfahren die Frachtintegrität unterstützen müssen. Allgemeincontainer bleiben deutlich größer, da sie eine breitere Palette von Trockengütertransporten bedienen.
Was sind die wichtigsten betrieblichen Hindernisse für den intermodalen Schienengüterverkehr?
Terminalstaus, längere Drayage, Chassis-Engpässe, Servicezuverlässigkeit und Grenzabfertigung können die Transitzuverlässigkeit verringern. Diese Herausforderungen können sich an stark frequentierten Gateways gegenseitig verstärken, wo eine Verzögerung in einem Teil der Reise Terminalslots, lokalen LKW-Transport und Ausrüstungsrückgaben beeinflussen kann. Versender bewerten daher die gesamte Lieferleistung, anstatt die Schienenstreckenkosten isoliert zu vergleichen.
Seite zuletzt aktualisiert am:



